
Actinomycosis Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
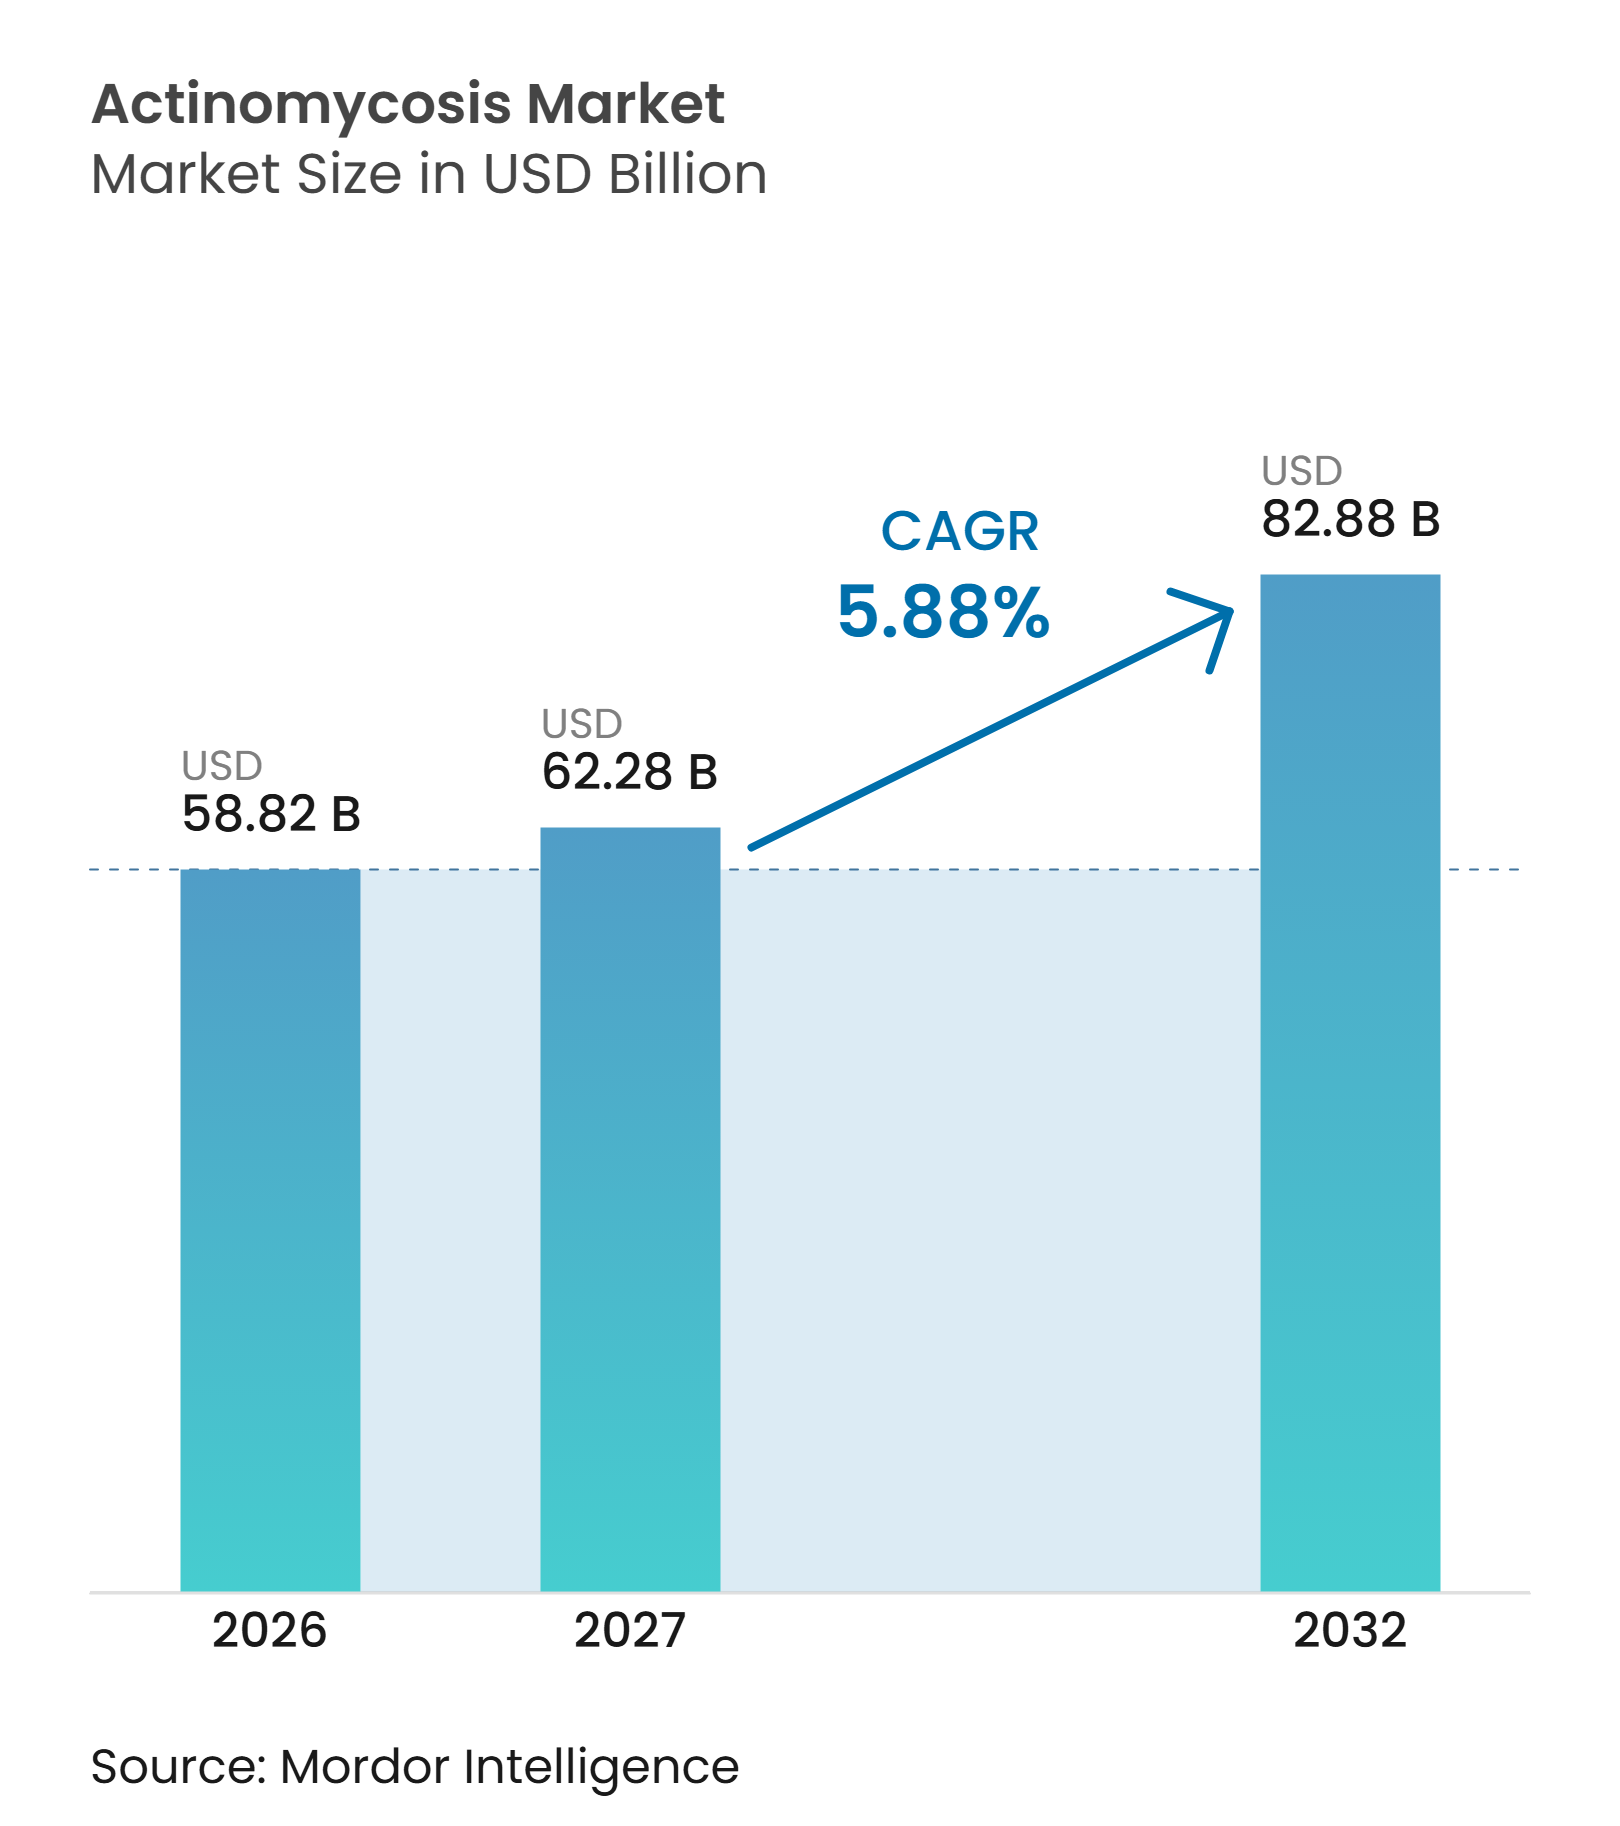
| Marktgröße (2027) | 62.28 Milliarden US-Dollar |
| Marktgröße (2032) | 82.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.88 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Actinomycosis Marktanalyse von Mordor Intelligence
Die Actinomycosis Marktgröße wurde im Jahr 2026 auf 58,82 Milliarden USD geschätzt und wird voraussichtlich von 62,28 Milliarden USD im Jahr 2027 auf 82,88 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,88% während des Prognosezeitraums (2027-2032).
Der Actinomycosis Markt wird durch Behandlungsschemata gestützt, die eine anfängliche intravenöse Phase mit mehreren Monaten oraler Beta-Lactam-Therapie kombinieren. Eine verbesserte Erkennung von thorakalen, zentralnervösen (ZNS) und anderen atypischen Manifestationen erweitert den behandelten Patientenpool, selbst wenn die zugrunde liegende Inzidenz stabil bleibt. Die zunehmende Einführung von MALDI-TOF, metagenomischer Sequenzierung der nächsten Generation und ambulanter parenteraler Antimikrobieller Therapie stärkt die Verbindung zwischen Diagnose und Behandlung. Lieferanten stellen eine zuverlässige Verfügbarkeit injizierbarer Produkte sicher, bieten gebrauchsfertige Formulierungen an und erweitern Vertriebsnetze. Der Markt hängt von einer effektiven klinischen Erkennung, dem Zugang zu Langzeittherapie und zuverlässigen Krankenhausversorgungsketten ab.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsart hielt die Antibiotikatherapie im Jahr 2026 einen Marktanteil von 63,56% am Actinomycosis Markt, während die Kombinationstherapie bis 2032 voraussichtlich mit einer CAGR von 8,45% wachsen wird.
- Nach Arzneimitteltyp hielten Penicilline im Jahr 2026 einen Marktanteil von 45,67% am Actinomycosis Markt, während Cephalosporine bis 2032 voraussichtlich mit einer CAGR von 8,99% wachsen werden.
- Nach Krankheitstyp hielt die zervikofaziale Actinomycosis im Jahr 2026 einen Anteil von 48,22% am Actinomycosis Markt, während die ZNS-Actinomycosis bis 2032 voraussichtlich mit einer CAGR von 7,88% wachsen wird.
- Nach Formulierung hielten injizierbare Lösungen und Pulver im Jahr 2026 einen Anteil von 57,78% am Actinomycosis Markt, während Tabletten und Kapseln bis 2032 voraussichtlich mit einer CAGR von 7,56% wachsen werden.
- Nach Endnutzer hielten Krankenhäuser und Tertiärversorgungszentren im Jahr 2026 einen Anteil von 56,97% am Actinomycosis Markt, während ambulante chirurgische Zentren bis 2032 voraussichtlich mit einer CAGR von 8,67% wachsen werden.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Anteil von 48,67% am Actinomycosis Markt, während Online-Apothekenkanäle bis 2032 voraussichtlich mit einer CAGR von 8,34% wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 40,77% am Actinomycosis Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 9,67% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Actinomycosis Markt*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ |
|---|---|---|
| Verbesserte Erkennung atypischer und extrapulmonaler Erkrankungen | +1.1% | Global, konzentrierte Gewinne in Nordamerika und Westeuropa |
| Verfügbarkeit von Hochdosis-Beta-Lactam-Therapie | +0.9% | Global, am stärksten in Nordamerika, Europa und fortgeschrittenen asiatisch-pazifischen Märkten |
| Ausweitung der molekularen und massenspektrometrischen Identifizierung | +1.0% | Nordamerika, Westeuropa und Ostasien |
| Anhaltende Kulturnegatvität schafft Nachfrage nach diagnostischen Upgrades | +0.8% | Global, am höchsten in Märkten mit etablierten Infektionskrankheitsspezialisierungen |
| Immunsupprimierte und medizinisch komplexe Patienten erweitern die Fallfindung | +0.9% | Global, asiatisch-pazifische Gewinne beschleunigen sich mit steigenden Transplantations- und Onkologievolumina |
| Therapiepfade für die Langzeitbehandlung vom Krankenhaus nach Hause | +0.7% | Nordamerika und Europa, mit früher Einführung in GCC, Südkorea und Australien |
| Quelle: Mordor Intelligence | ||
Verbesserte Erkennung atypischer und extrapulmonaler Erkrankungen
Pulmonale und zentralnervöse (ZNS) Actinomycosis kann in der Bildgebung einer Malignität ähneln und eine genaue Diagnose verzögern. Eine 2026er Kohorte von 69 bestätigten pulmonalen Fällen soll einen medianen FDG-PET SUVmax von 9,07 ± 4,40 und eine mediane diagnostische Verzögerung von 82 Tagen aufweisen. Breitere Differentialdiagnoseprotokolle können helfen, Fälle zu identifizieren, die andernfalls unter anderen Erkrankungen klassifiziert werden könnten.[1] Ein Bericht aus dem Jahr 2025 soll zudem eine Sterblichkeitsrate von 25% bei ZNS-Manifestationen beschreiben, die zunächst als Tolosa-Hunt-Syndrom fehlklassifiziert wurden, was die Notwendigkeit einer früheren Diagnose und Behandlungseinleitung unterstreicht.[2]
Verfügbarkeit von Hochdosis-Beta-Lactam-Therapie
Die Hochdosis-Beta-Lactam-Therapie bleibt zentral für das Management der Actinomycosis. Klinische Leitlinien empfehlen 18 bis 24 Millionen Einheiten intravenöses Penicillin G täglich für 2 bis 6 Wochen, gefolgt von 6 bis 12 Monaten oralem Amoxicillin. Dieser Behandlungspfad treibt die Nachfrage nach krankenhausverabreichten und oralen Therapien an. Im März 2025 brachte Avenacy fünf injizierbare Antibiotikaprodukte in den Vereinigten Staaten auf den Markt, darunter Penicillin G Kalium zur Injektion, USP, und Ampicillin und Sulbactam zur Injektion, USP.
Ausweitung der molekularen und massenspektrometrischen Identifizierung
Kulturnegative Erkrankungen bleiben ein wesentliches Hindernis für die Diagnose der Actinomycosis. MALDI-TOF Massenspektrometrie und metagenomische Sequenzierung der nächsten Generation können die Identifizierung anaerober Organismen unterstützen, wenn konventionelle Kulturen erfolglos sind. Ein im September 2025 ausgewerteter Bericht beschreibt eine Genusebenen-Identifizierungsgenauigkeit von über 97% für die Bruker SIRIUS und bioMérieux VITEK MS PRIME Plattformen bei 60 anaeroben Stämmen. Ein Fall aus dem Jahr 2025 soll die zervikale Actinomycosis durch metagenomische Sequenzierung von formalinfixiertem, paraffineingebettetem Gewebe bestätigen.
Anhaltende Kulturnegatvität schafft Nachfrage nach diagnostischen Upgrades
Kulturversagen kann Actinomycosis unbestätigt lassen und zu einer Behandlung einer anderen Erkrankung führen. Anaerobe Organismen erfordern eine verlängerte Inkubation und sorgfältige Probenhandhabung, während eine vorherige Antibiotikaexposition die Kulturausbeute weiter reduzieren kann. Eine klinische Studie aus dem Jahr 2025 berichtete, dass die Gesamtgenomsequenzierung eine Artebenen-Identifizierungsrate von 89% für Anaerobier erreicht, verglichen mit 59% für MALDI-TOF MS allein. Aktualisierte EUCAST-Anaerobier-Grenzwerte 2026, integriert in CLSI M100, können eine konsistentere Grundlage für Empfindlichkeitstests bieten.[3]
Analyse der Hemmnisswirkung auf den Actinomycosis Markt*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | AUSWIRKUNGSZEITRAUM |
|---|---|---|---|
| Seltene Krankheitslast und schwache Überwachungsinfrastruktur | -0.6% | Global, am akutesten in Süd- und Südostasien, Sub-Sahara-Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Lange Behandlungsdauer und Adhärenzprobleme | -0.5% | Global, am ausgeprägtesten in einkommensschwächeren Umgebungen und bei ambulanten Versorgungsübergängen | Mittelfristig (2-4 Jahre) |
| Generikafizierung und geringe krankheitsspezifische Preissetzungsmacht | -0.4% | Global, am akutesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kommensale Kolonisierung erschwert die diagnostische Zuordnung | -0.4% | Global, am höchsten in polymikrobiellen Infektionsumgebungen und kommunalen Diagnoselabors | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Seltene Krankheitslast und schwache Überwachungsinfrastruktur
Actinomycosis ist in den meisten Rechtssystemen keine meldepflichtige Infektion, und vielen Meldesystemen fehlt eine dedizierte ICD-Klassifikation. Dies schränkt die Inzidenzmessung ein und verringert die Sichtbarkeit der Erkrankung bei Klinikern, Kostenträgern und Herstellern. Die Überwachung konzentriert sich weiterhin auf Tertiärzentren mit anaerober Mikrobiologiekapazität, während Gemeinschaftsfälle in ressourcenärmeren Umgebungen möglicherweise nicht erfasst werden. Diese Lücken schränken die Produktentwicklung, die klinische Studieninfrastruktur und krankheitsspezifische Erstattungswege im Actinomycosis Markt ein.
Lange Behandlungsdauer und Adhärenzprobleme
Der übliche 6- bis 12-monatige Behandlungsverlauf schafft Adhärenzherausforderungen, insbesondere für Patienten, die mehrere chronische Erkrankungen außerhalb der Spezialversorgung managen. Eine retrospektive Kohorte aus dem Jahr 2026 fand eine mediane tatsächliche orale Antibiotikadauer von 105 Tagen, mit einem Interquartilsbereich von 57 bis 180 Tagen, verglichen mit einem empfohlenen Minimum von etwa 180 Tagen im Studienkontext. Das Fehlen von Kurzzeittherapiealternativen oder parenteralen Depotformulierungen mit fester Dauer schafft eine Behandlungslücke und kann die effektive Behandlungsnutzung im Actinomycosis Markt reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
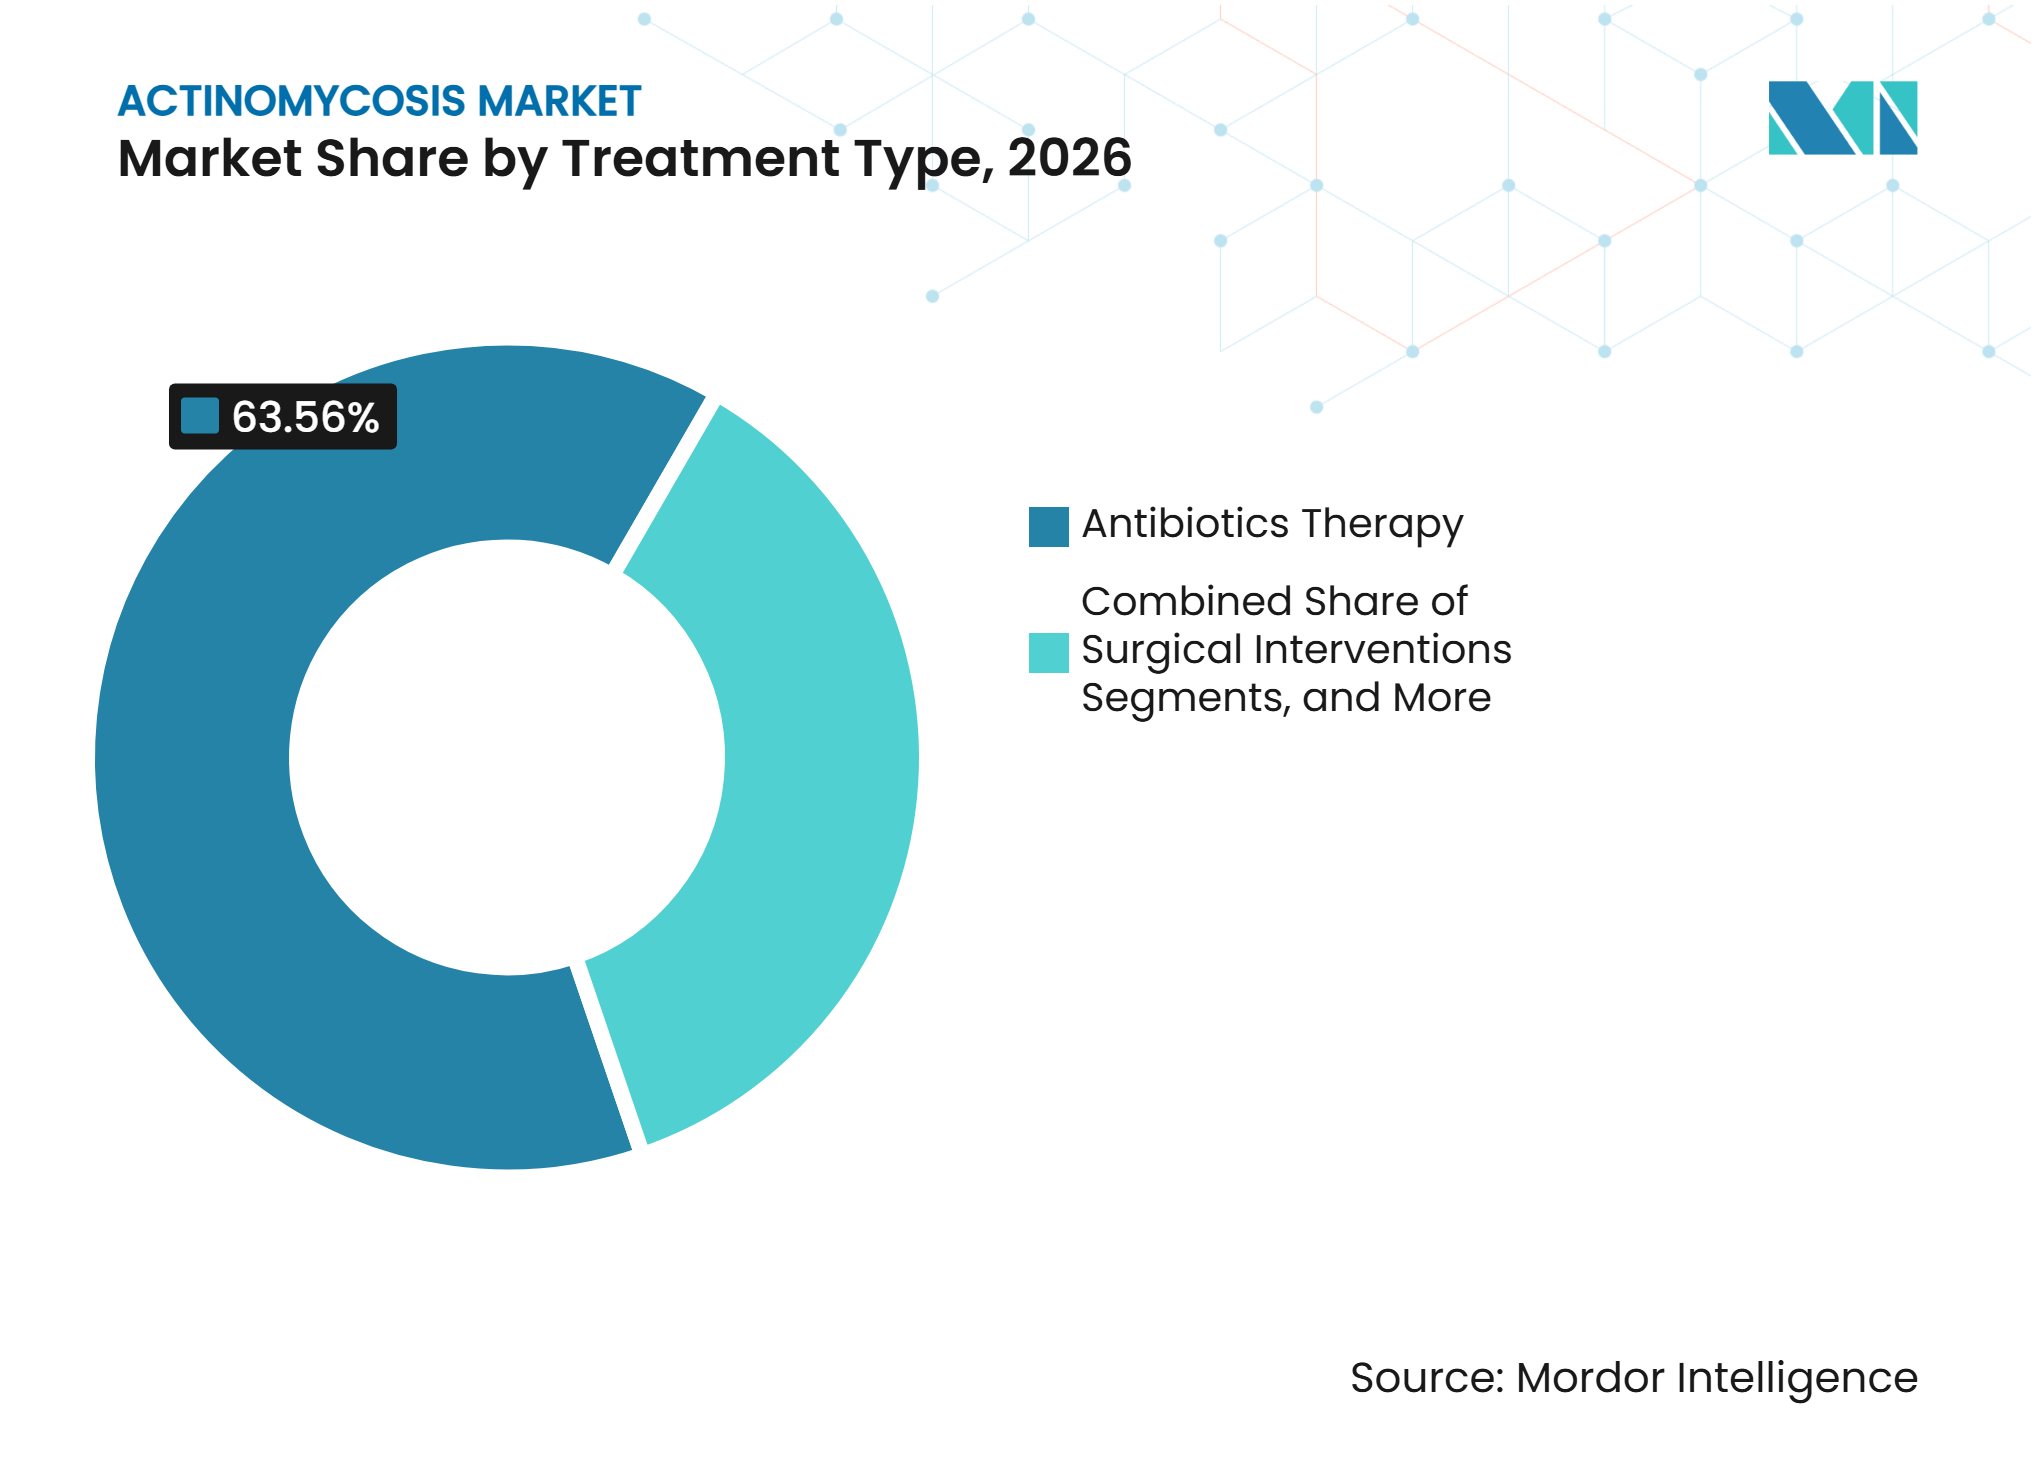
Antibiotikatherapie führt, während Kombinationstherapie expandiertDie Antibiotikatherapie hielt im Jahr 2026 einen Anteil von 63,56% am Actinomycosis Markt. Verlängerte Hochdosis-Beta-Lactam-Therapie bleibt für die meisten zervikofazialen, unkomplizierten thorakalen und unkomplizierten abdominalen Fälle wirksam. Die Standardversorgung umfasst typischerweise 2 bis 6 Wochen intravenöse Therapie, gefolgt von oraler Behandlung für 6 bis 12 Monate. Penicillin G und Amoxicillin bleiben wichtige Produkte und unterstützen die Nachfrage sowohl nach injizierbaren als auch nach oralen Formulierungen.
Die Kombinationstherapie wird voraussichtlich von 2027 bis 2032 eine CAGR von 8,45% verzeichnen. Dieser Ansatz ist zunehmend relevant für immungeschwächte Patienten, ausgedehnte Erkrankungen und Fälle, die eine Quellenkontrolle durch chirurgische Eingriffe erfordern. Ein Bericht aus dem Jahr 2025 über tödliche pulmonale Actinomycosis hob die Risiken hervor, die mit einer verzögerten Operation in schweren Fällen verbunden sind. Ambulante parenterale Antimikrobielle Therapie und tagesklinische Nachsorge unterstützen das Kombinationsmanagement nach der Entlassung bei gleichzeitiger Aufrechterhaltung der oralen Therapie.



Nach Arzneimitteltyp:
Penicilline bleiben zentral, während Cephalosporine bei der ambulanten parenteralen Antimikrobiellen Therapie an Bedeutung gewinnenPenicilline hielten im Jahr 2026 einen Anteil von 45,67% am Actinomycosis Markt. Hochdosiertes intravenöses Penicillin G unterstützt die Behandlungseinleitung, während Amoxicillin und Amoxicillin-Clavulanat die orale Fortsetzungstherapie unterstützen. Tetracycline, Makrolide und Lincosamide bleiben Alternativen für Patienten mit Penicillinunverträglichkeit. Die generische Verfügbarkeit und der breite Einsatz in stationären und ambulanten Umgebungen unterstützen weiterhin das Segment.
Cephalosporine werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,99% expandieren. Ceftriaxon unterstützt ambulante parenterale Antimikrobielle Therapieprogramme durch einmal tägliche Verabreichung und vereinfacht die heimbasierte intravenöse Behandlung. Eine Behandlungsübersicht aus dem Jahr 2025 bestätigte die In-vitro-Aktivität von Ceftriaxon und Cefoxitin gegen Actinomyces-Spezies und dokumentierte den Einsatz von Ceftriaxon bei ZNS- und thorakalen Fällen. Aktualisierte EUCAST-Grenzwerte 2026, integriert in CLSI M100, unterstützen weiterhin den laborgesteuerten Einsatz von Cephalosporinen.
Nach Krankheitstyp:
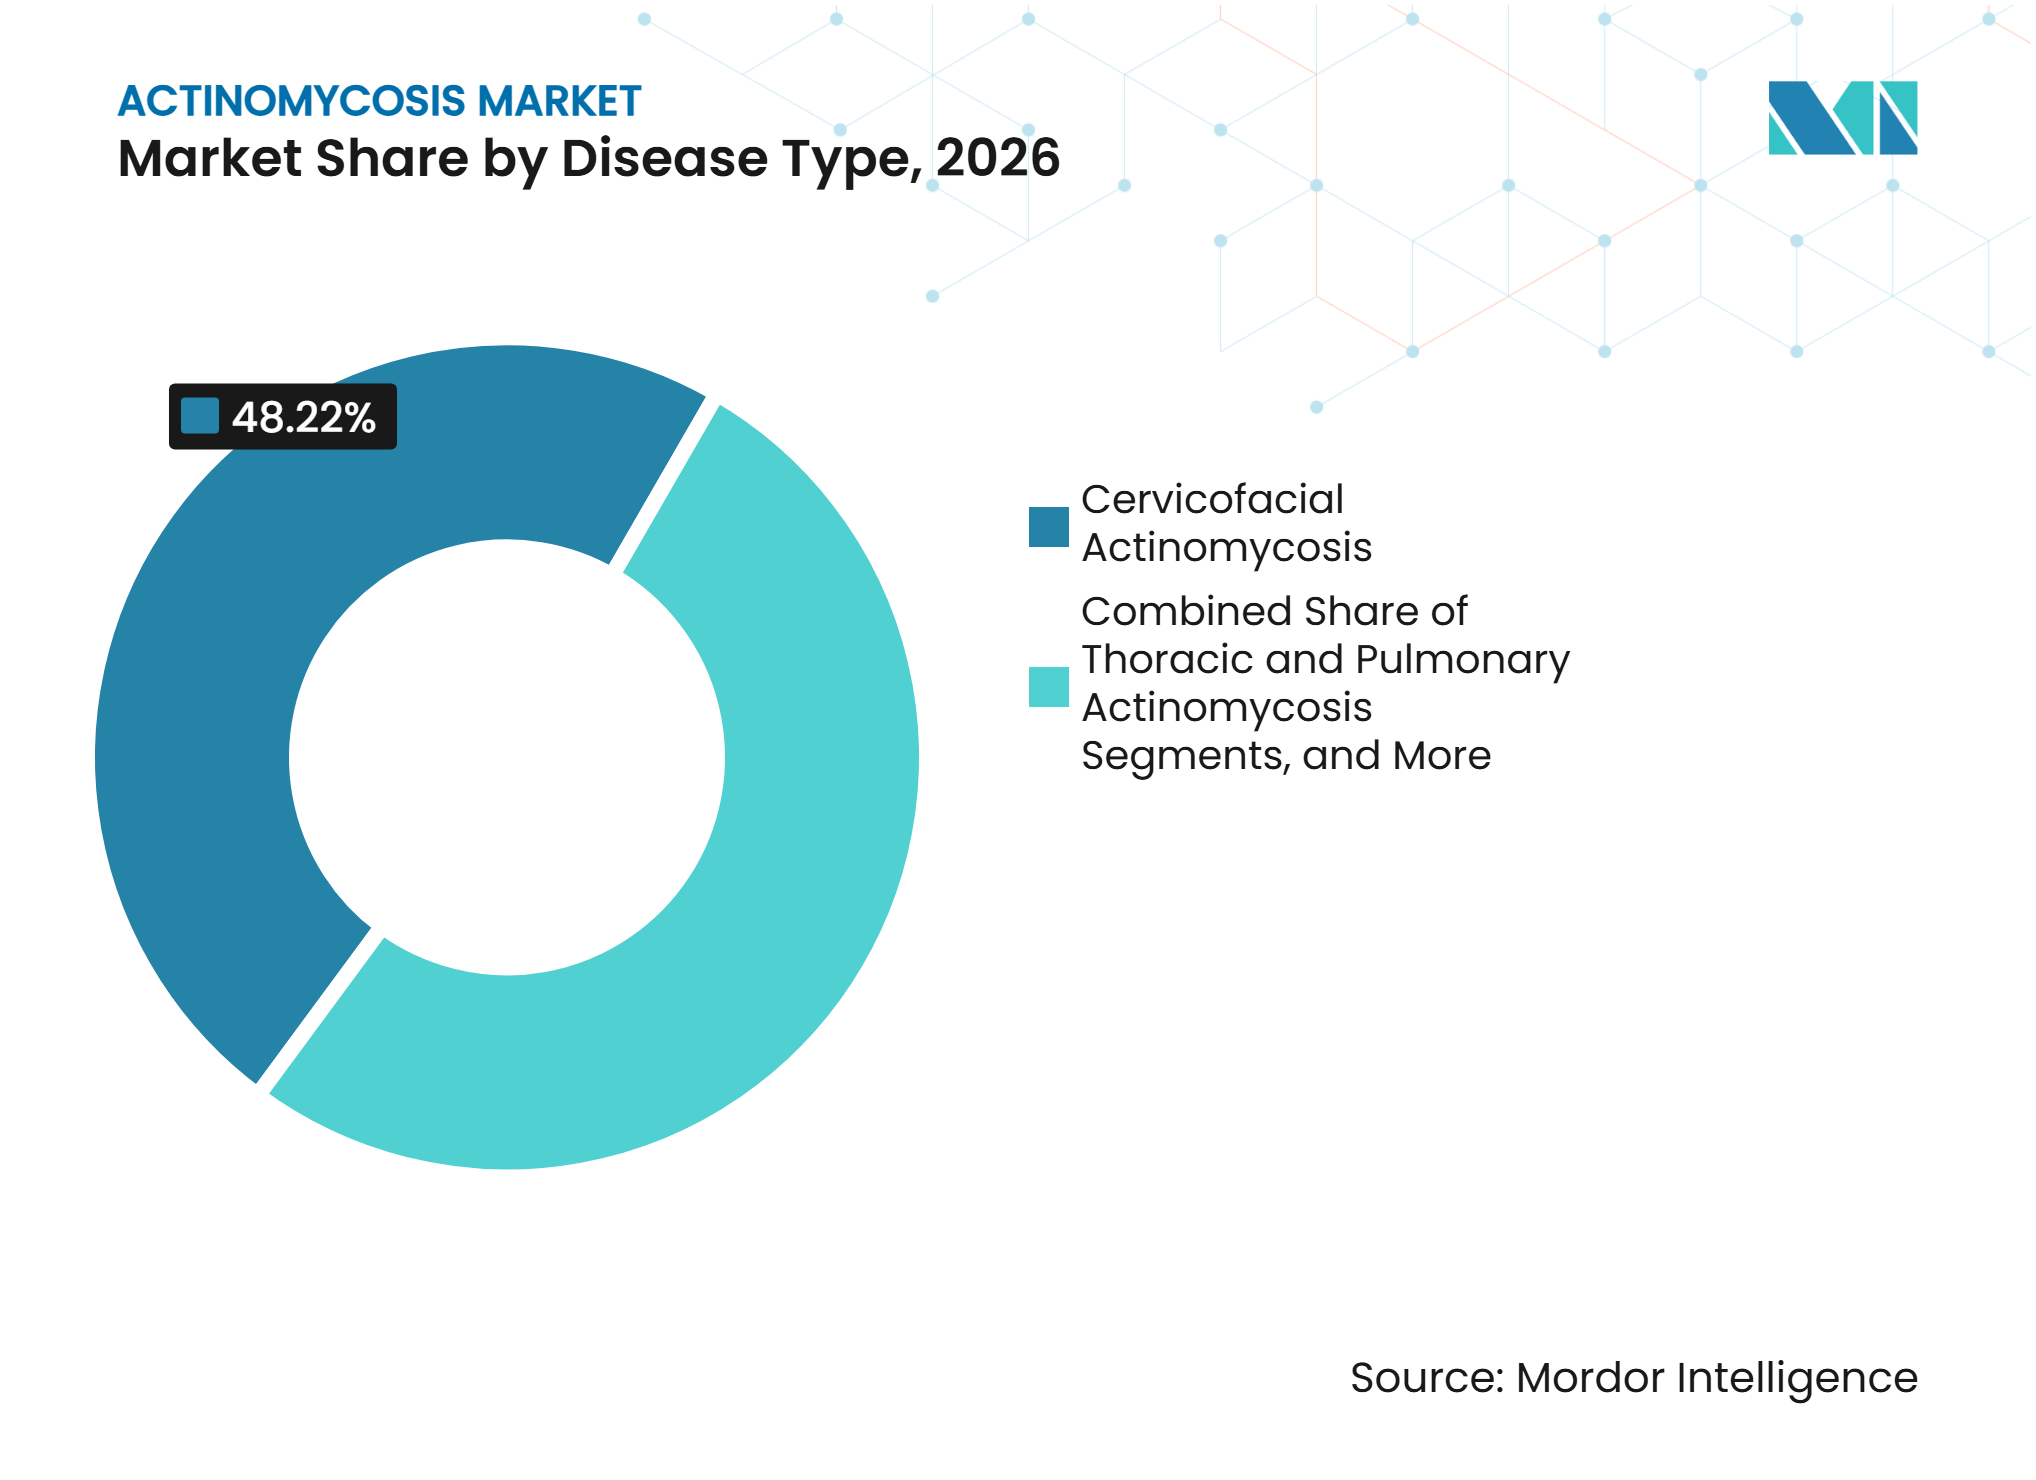
Zervikofaziale Fälle liefern Volumen, während ZNS-Fälle schneller wachsenDie zervikofaziale Actinomycosis hielt im Jahr 2026 einen Anteil von 48,22% am Actinomycosis Markt und macht 50% bis 60% der gemeldeten Fälle aus. Ihre Assoziation mit odontogenen Infektionen unterstützt einen klaren Diagnose- und Behandlungspfad, der auf verlängerter Beta-Lactam-Therapie basiert. Thorakale und pulmonale Manifestationen bilden die nächstgrößte Gruppe und hatten in einer 2026er Kohorte eine mediane diagnostische Verzögerung von 82 Tagen. Abdominopelvine Erkrankungen im Zusammenhang mit längerem IUD-Einsatz erfordern ebenfalls Bildgebung, Drainage und verlängerte Antibiotikatherapie.
Die ZNS-Actinomycosis wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,88% expandieren. Verbesserte neurochirurgische Beurteilung und molekulare Diagnostik helfen dabei, Fälle zu identifizieren, die zuvor als Hirntumoren, leptomeningeale Metastasen oder Tolosa-Hunt-Syndrom klassifiziert wurden. Ein systematischer Review aus dem Jahr 2025 ergab, dass 62,5% der ZNS-Fälle, die zunächst als Tolosa-Hunt-Syndrom klassifiziert wurden, eine dokumentierte Zahnanamnese vor dem Symptombeginn aufwiesen. Bestätigte Fälle erfordern häufig 6 Wochen intravenöses Ceftriaxon, gefolgt von hochdosiertem Amoxicillin für weitere 6 Monate.

Nach Formulierung:
Injizierbare Produkte führen, während orale Feststoffe durch Stufentherapie gewinnenInjizierbare Lösungen und Pulver hielten im Jahr 2026 einen Anteil von 57,78% am Actinomycosis Markt. Penicillin G Kalium, Ampicillin-Sulbactam und Ceftriaxon sind wichtige parenterale Optionen für schwere oder etablierte Fälle, die eine krankenhausbasierte Überwachung und Quellenkontrolle erfordern. Im Dezember 2025 brachte B. Braun Medical Piperacillin und Tazobactam in seinem DUPLEX Arzneimittelverabreichungssystem auf den Markt, mit drei gebrauchsfertigen Stärken für den Einsatz in US-amerikanischen Krankenhäusern. Diese Formate können den Bedarf an Apothekenzubereitung und Fehler bei der Medikamentenzubereitung reduzieren.
Tabletten und Kapseln werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 7,56% wachsen. Nach der intravenösen Induktion erhalten Patienten häufig Amoxicillin-Schemata von 500 mg bis 2 g dreimal täglich für 6 bis 12 Monate. Digitale Apothekenkanäle können den Nachfüllzugang verbessern und den Behandlungsabschluss unterstützen. Oralsuspensionen bleiben für den pädiatrischen Einsatz relevant, einschließlich eines Falls aus dem Jahr 2025, bei dem ein 3-jähriger Patient mit HIV-assoziierter ZNS-Actinomycosis 12 Monate lang orale Amoxicillin-Suspension erhielt.
Nach Endnutzer:
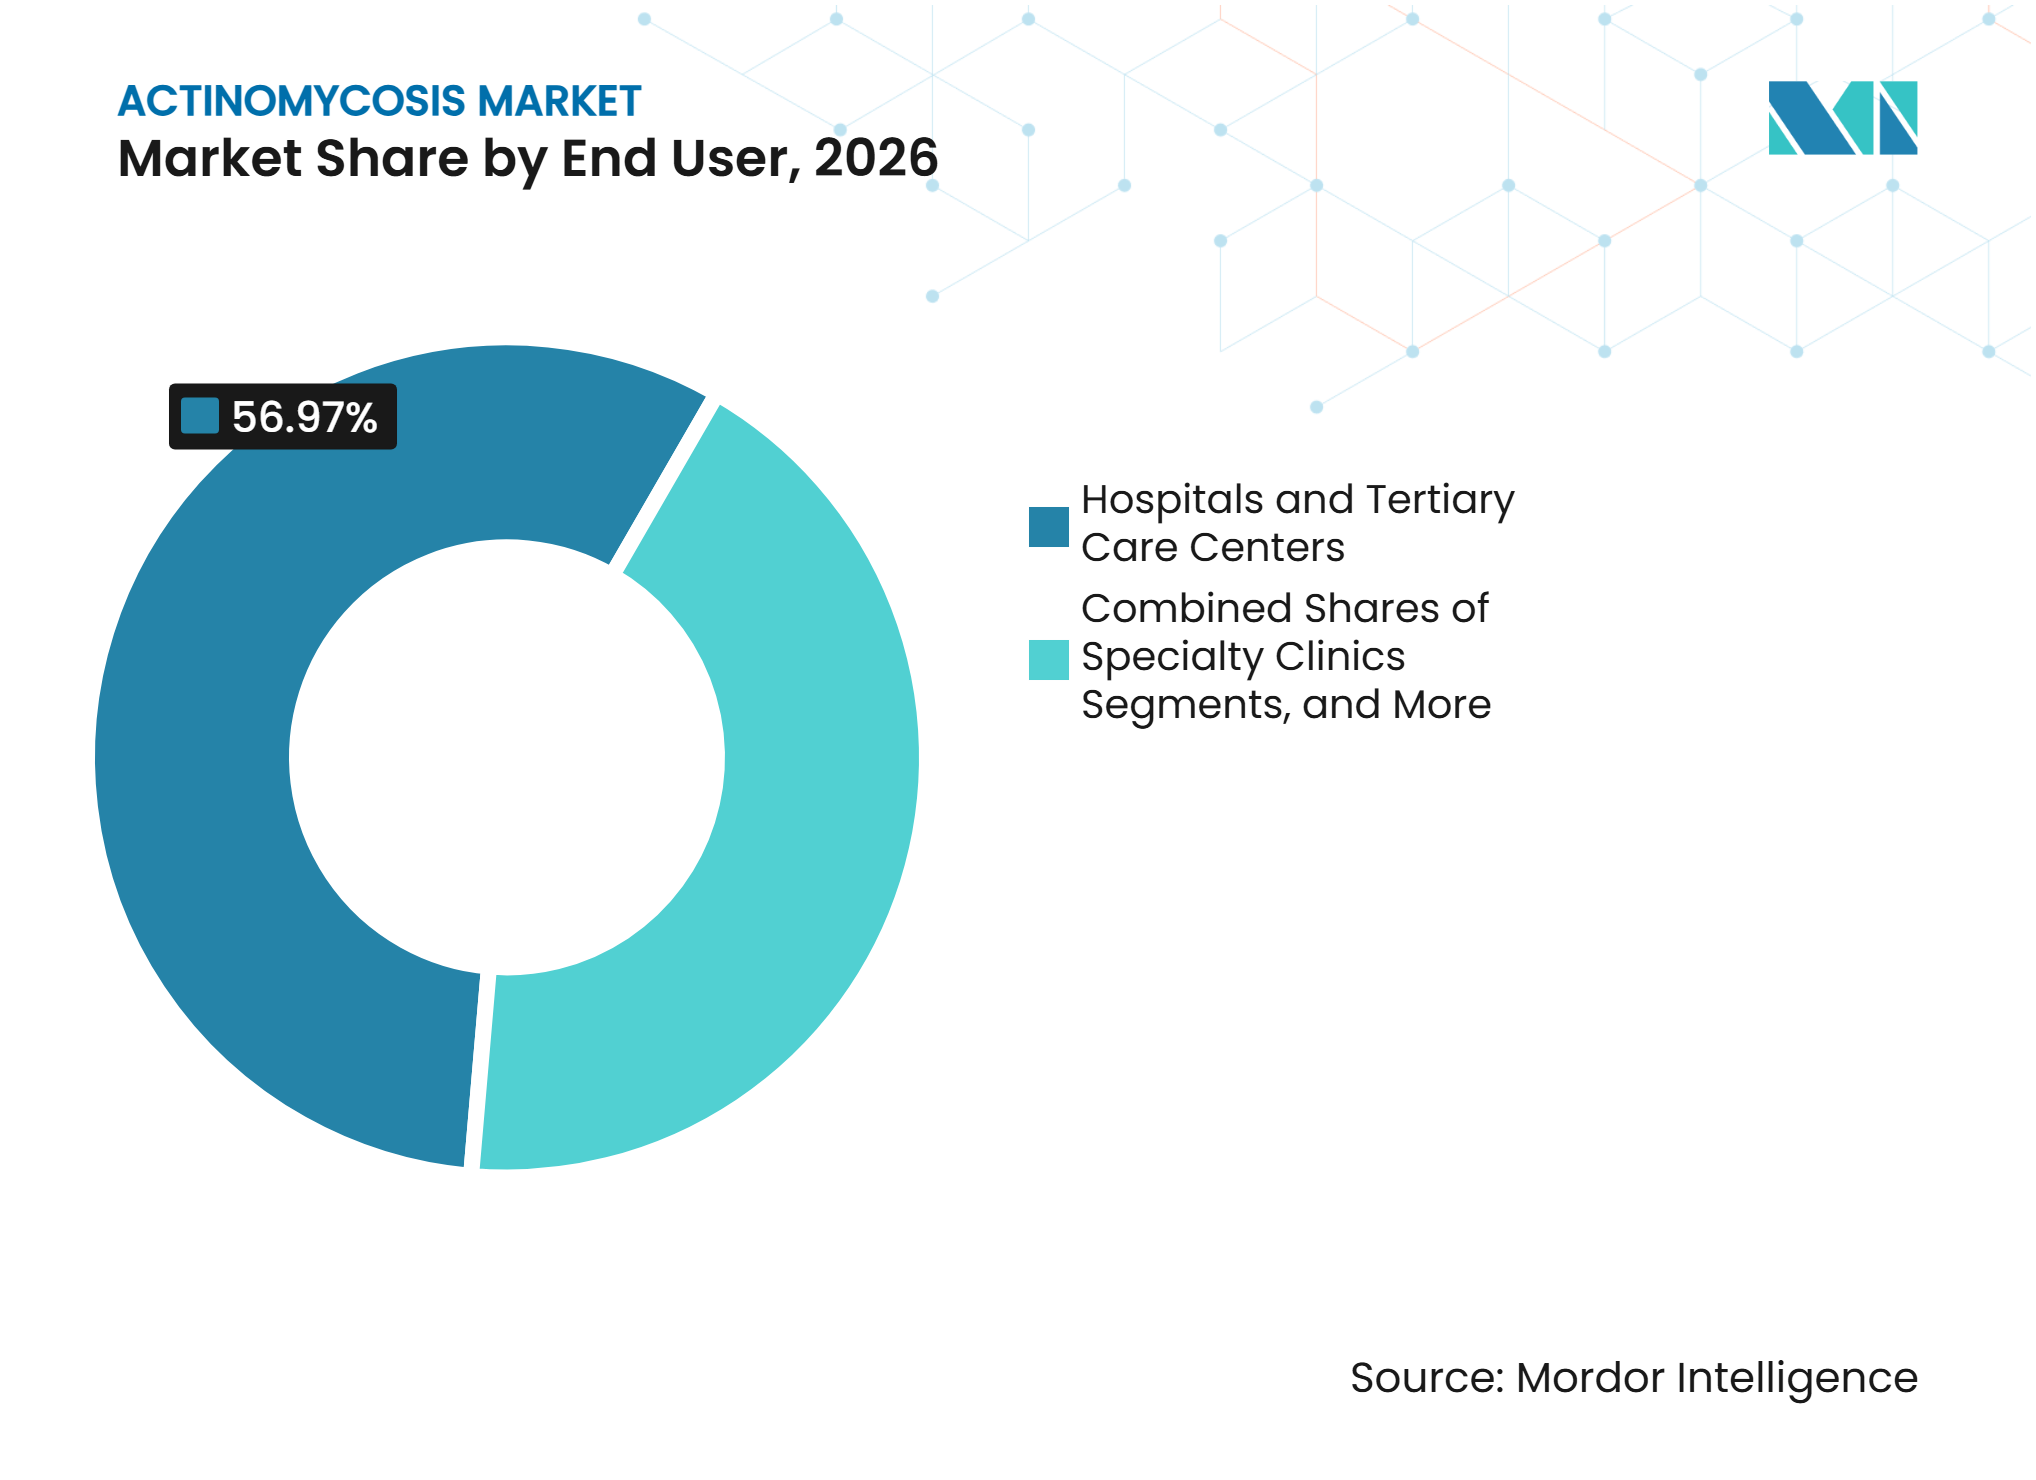
Krankenhäuser führen die Akutversorgung an, während ambulante chirurgische Zentren wachsenKrankenhäuser und Tertiärversorgungszentren hielten im Jahr 2026 einen Anteil von 56,97% am Actinomycosis Markt. Schwere Fälle erfordern anaerobe Mikrobiologie, infektiologische Konsultation, Bildgebung, Abszessdrainage und intravenöse Apothekendienste, die in größeren Einrichtungen konzentriert sind. Thorakale Fälle können zunächst onkologische Behandlungspfade einschlagen, da die FDG-PET-Aufnahme einer Malignität ähneln kann. Eine pulmonale Kohorte aus dem Jahr 2026 berichtete einen mittleren SUVmax von 9,07 bei 69 Patienten.
Ambulante chirurgische Zentren werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,67% wachsen. Das Segment profitiert von der Ausweitung ambulanter parenteraler Antimikrobieller Therapieprogramme und der zunehmenden Verfügbarkeit tagesklinischer Eingriffe, einschließlich Abszessaspiration, Fistelgangexzision und Wundversorgung. Deutschlands OPAT-Leitlinien aus dem Jahr 2025 skizzieren Eignungskriterien für die ambulante intravenöse Behandlung. Eine italienische Kohorte von 76 Patienten berichtete Einsparungen durch die Verabreichung mittels Elastomerpumpe im Vergleich zu längeren Krankenhausaufenthalten.
Nach Vertriebskanal:
Krankenhausapotheken führen, während Online-Kanäle expandierenKrankenhausapotheken hielten im Jahr 2026 einen Anteil von 48,67% am Actinomycosis Markt. Sie dispensieren injizierbare Beta-Lactam-Produkte, die während der Erstbehandlung eingesetzt werden, während Formularvereinbarungen und Ausschüsse für antimikrobielle Stewardship die Produktauswahl und orale Stufentherapieprotokolle beeinflussen. Einzelhandelsapotheken verwalten einen erheblichen Anteil der verlängerten oralen Behandlungsphase. Sie dispensieren Amoxicillin- und Amoxicillin-Clavulanat-Verschreibungen, die nach der Entlassung mehrere Monate andauern können.
Online-Apothekenkanäle werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 8,34% wachsen. Digitale Plattformen unterstützen Rezeptnachfüllungen, die Kommunikation mit Apothekern und die Nachsorge für Patienten, die eine Langzeit-Oraltherapie erhalten. Das Wachstum ist mit der Ausweitung der Telemedizin und der digitalen Apothekeninfrastruktur in China, Indien und Südkorea verbunden. US-amerikanische staatliche Apothekenbehörden, die Europäische Arzneimittelagentur und nationale Behörden setzen weiterhin Compliance-Anforderungen für die kontrollierte verschreibungspflichtige Antibiotikaabgabe durch.
Geografische Analyse
Nordamerika
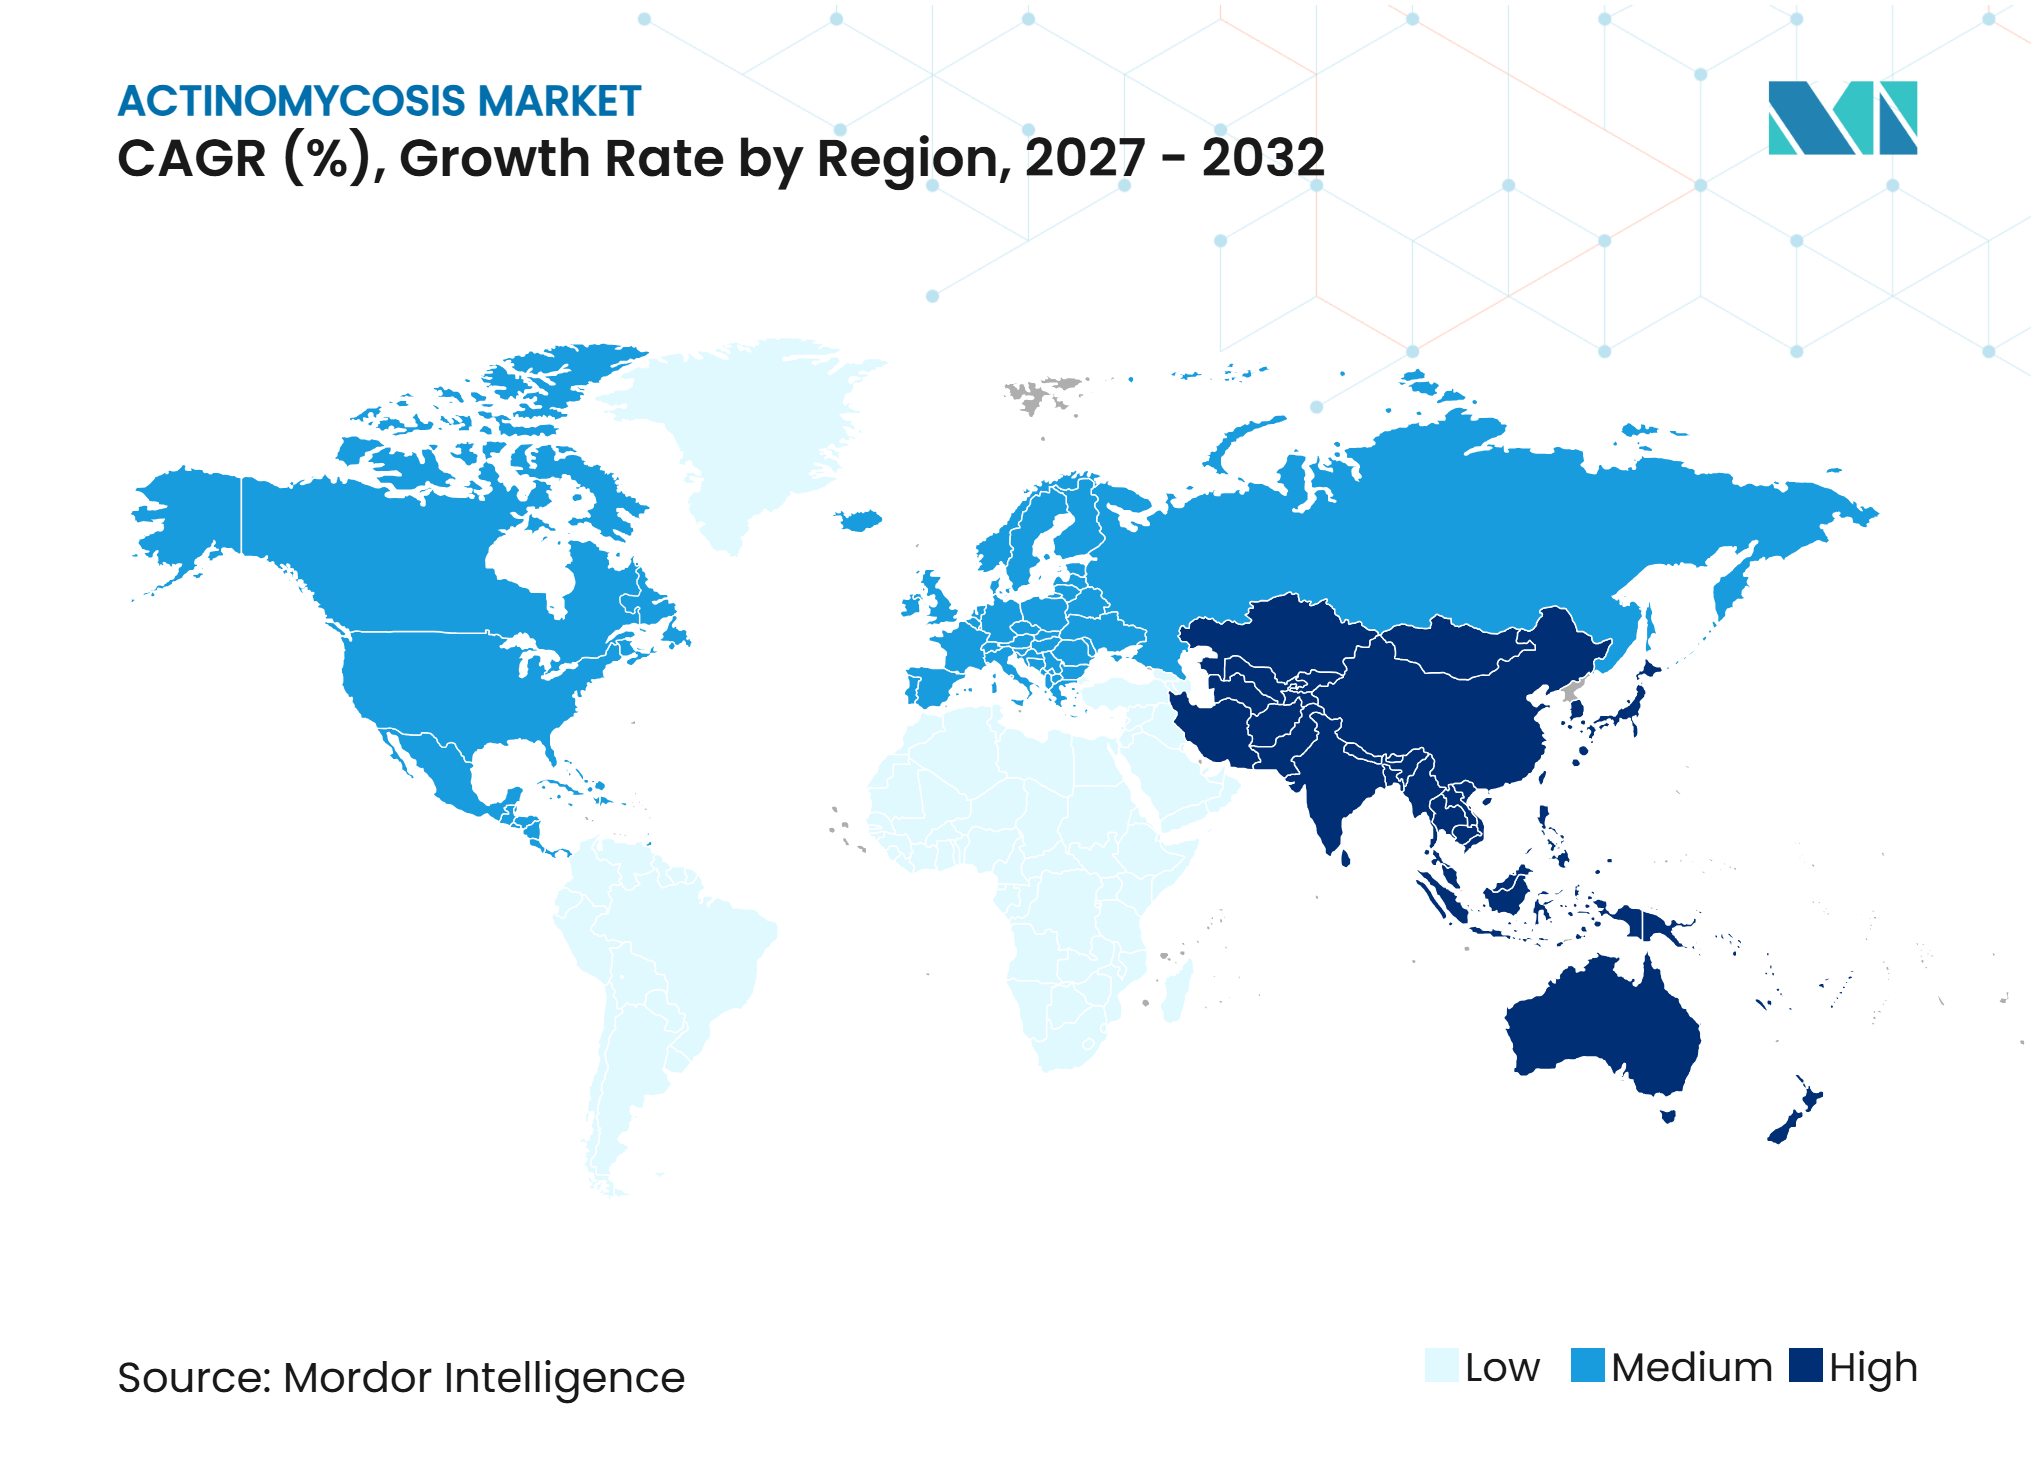
Nordamerika hielt im Jahr 2026 einen Anteil von 40,77% am Actinomycosis Markt, gestützt durch das etablierte Tertiärversorgungsnetz der Vereinigten Staaten, anaerobe Mikrobiologiekapazitäten und Programme für antimikrobielle Stewardship. Die Stewardship-Leitlinien der US-amerikanischen Arzneimittelbehörde und die Standards der Joint Commission beeinflussen die diagnostische Bestätigung und die verlängerte Antibiotikaverordnung in Krankenhaussystemen. Dieses Umfeld unterstützt die Einführung von MALDI-TOF und metagenomischer Sequenzierung für komplexe Fälle. Johns Hopkins betreute bis April 2025 mehr als 3.700 Patienten durch seinen ambulanten parenteralen Antimikrobiellen Therapiedienst und demonstrierte damit eine etablierte Kapazität für die Langzeit-Infusionstherapie außerhalb von Krankenhäusern. Kanada erweitert seine provinziellen ambulanten parenteralen Antimikrobiellen Therapiedienste, während Mexikos städtische Tertiärkrankenhäuser mehr medizinisch komplexe Fälle behandeln.
Asiatisch-Pazifischer Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,67% wachsen, angetrieben durch Verbesserungen der anaeroben Diagnoseinfrastruktur in China, Indien, Japan, Südkorea und Australien. Eine Fallserie aus dem Jahr 2025 bestätigte, dass die metagenomische Sequenzierung pulmonale Actinomycosis, verursacht durch Actinomyces graevenitzii, in bronchoalveolären Lavageproben identifizierte, als die konventionelle Kultur kein Wachstum zeigte. China erweitert MALDI-TOF und metagenomische Sequenzierung in Tertiärkrankenhäusern, während Indiens wachsende Transplantations- und Onkologiepopulationen das Volumen komplexer Fälle erhöhen. Australien und Südkorea haben etablierte ambulante parenterale Antimikrobielle Therapieprogramme und MALDI-TOF-Einsatz, während Japans Rückruf von injizierbarem Benzylpenicillin und Produktionsstörungen die Behandlung möglicherweise in Richtung Ceftriaxon und orales Amoxicillin verschieben.
Europa, Südamerika, Naher Osten und Afrika
Europa verfügt über eine fortgeschrittene anaerobe Mikrobiologieinfrastruktur in Deutschland, Frankreich, dem Vereinigten Königreich, Italien und Spanien, unterstützt durch EUCAST-Leitlinien für anaerobe Empfindlichkeitstests. Im Februar 2025 investierte Sandoz 12 Millionen EUR, um einen neuen Antibiotika-Wirkstoff einzuführen und die jährliche Produktion in Kundl um 200 Tonnen auf 4.400 Tonnen zu steigern. Südamerika entwickelt sich durch die Expansion privater Krankenhäuser und eine erhöhte Erkennung bei immunsupprimierten Patienten, insbesondere in Brasilien und Argentinien. Im Dezember 2025 schloss EMS Brazil die Übernahme der injizierbaren Produktionsanlage von Fresenius Kabi in Anápolis, Goiás, ab, einschließlich einer Antibiotikaproduktionslinie und eines Forschungs- und Entwicklungszentrums. GCC-Märkte verfügen über eine stärkere Tertiärversorgungsinfrastruktur, während viele Regionen in Sub-Sahara-Afrika weiterhin mit begrenzter anaerober Diagnosekapazität konfrontiert sind.
Wettbewerbslandschaft
Marktkonzentration
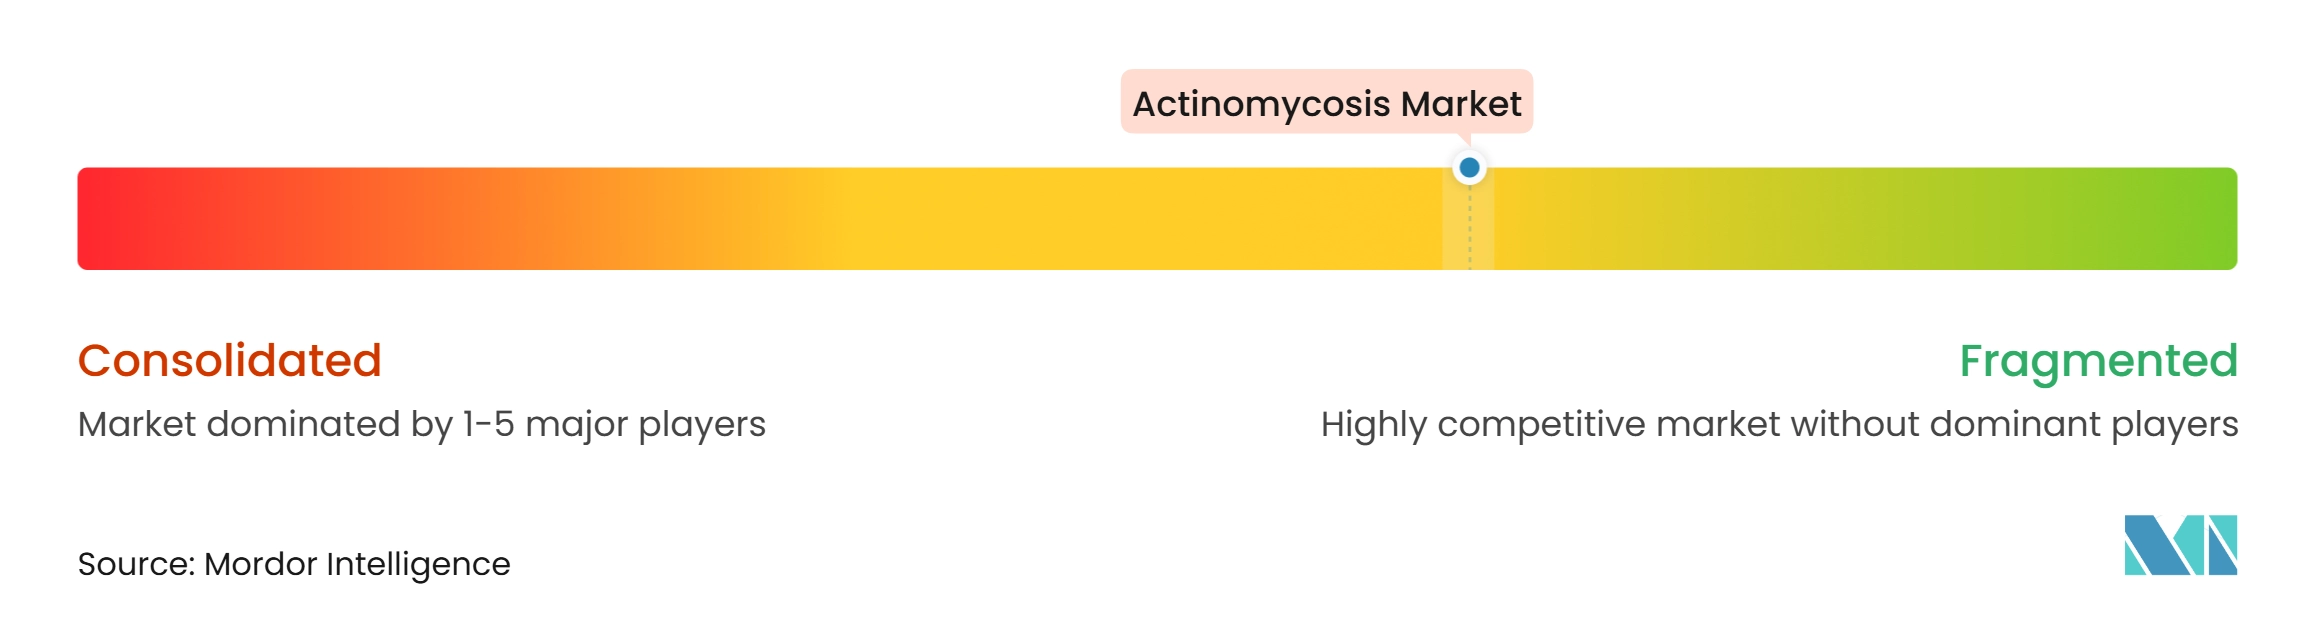
Der Actinomycosis Markt ist mäßig fragmentiert, wobei generische injizierbare Lieferanten bei Produktverfügbarkeit, regulatorischer Compliance und Formularpositionierung konkurrieren. Sandoz, Hikma, Fresenius Kabi und Aurobindo liefern Penicillin- und Cephalosporin-Injektabilia an Krankenhaussysteme in den wichtigsten Regionen. Cipla, Lupin, Dr. Reddy's, Sun Pharmaceutical, Alkem, Zydus Lifesciences und Torrent Pharmaceuticals bedienen preissensible, ausschreibungsgetriebene Märkte. Pfizer beteiligt sich weiterhin über Pfizerpen-G und sein Krankenhausportfolio für Antiinfektiva.
Basierend auf dem angegebenen Zeitplan wird Pfizer voraussichtlich im Februar 2026 eine Partnerschaft mit DKSH in Malaysia eingehen, um den Zugang zu antiinfektiven Therapien über nationale Gesundheitskanäle zu erweitern. Diese Initiative unterstreicht die Bedeutung der Vertriebsreichweite in aufstrebenden asiatisch-pazifischen Märkten. Hikma plant außerdem, 15 gebrauchsfertige injizierbare Formulierungen in seine Entwicklungspipeline für 2025 aufzunehmen. Diese Strategien priorisieren Marktzugang, Produktionskapazität und Lieferformate anstelle neuartiger molekularer Therapien.
Diagnostika stellen einen wichtigen Wettbewerbsbereich dar, da eine genaue Erkennung bestimmt, ob Kliniker eine Behandlung einleiten. bioMérieux, Becton Dickinson und Thermo Fisher liefern Massenspektrometrieplattformen, Empfindlichkeitstestsysteme und Kulturmedien für klinische Labore. Im Oktober 2026 wird bioMérieux voraussichtlich MALDIBANK beitreten, einem EU-finanzierten Projekt mit 23 Partnern aus 12 Ländern. Das Projekt zielt darauf ab, eine Open-Access-Datenbank mit bis zu 100.000 hochwertigen MALDI-TOF-Spektren bis April 2029 zu entwickeln. Zu den erklärten Zielen gehört die Verbesserung der Abdeckung unterrepräsentierter Organismen, einschließlich Anaerobier wie Actinomyces. Verbesserte Spektralbibliotheken können die Laboridentifizierungsfähigkeiten verbessern, wo die anaerobe Abdeckung begrenzt bleibt. Daher bieten Diagnostika ein praktisches Mittel zur Unterstützung einer zeitnahen Behandlungseinleitung im Actinomycosis Markt.
Actinomycosis Branchenführer
-
Pfizer Inc.
-
Sun Pharmaceutical Industries Limited
-
Lupin Limited
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Actinomycosis Markt Unternehmen in diesem Bericht
- Alkem Laboratories Limited
- Aurobindo Pharma
- B. Braun
- Baxter
- bioMérieux
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Lupin
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
Neueste Industrielle Entwicklungen in Actinomycosis Markt
- Oktober 2026: bioMérieux trat MALDIBANK bei, einer EU-finanzierten Initiative, koordiniert von MIRRI-ERIC und mit 23 Partnern aus 12 Ländern. Das Projekt, das von Mai 2025 bis April 2029 lief, zielte darauf ab, eine KI-gestützte Open-Access-Spektraldatenbank mit bis zu 100.000 MALDI-TOF-Massenspektrometriespektren zu entwickeln, einschließlich unterrepräsentierter mikrobieller Taxa wie Actinomyces-Spezies.
- Juni 2026: Die US-amerikanische Arzneimittelbehörde genehmigte GSKs orales Antibiotikum Utebzi für komplizierte Harnwegsinfektionen. GSK zielte auf eine US-Verfügbarkeit bis Ende 2026 ab und unterstützte damit die längerfristige Entwicklung ambulanter Antibiotikaformulierungen.
- November 2025: Fresenius Kabi erhielt die Zulassung der US-amerikanischen Arzneimittelbehörde für und führte Dalbavancin zur Injektion für grampositive akute Haut- und Hautstrukturinfektionen ein.
Globaler Actinomycosis Marktbericht Umfang
Gemäß dem Umfang des Berichts ist Actinomycosis eine seltene, chronische, progressive bakterielle Infektion, die durch Bakterien der Gattung Actinomyces verursacht wird, bei denen es sich um grampositive, filamentöse, überwiegend anaerobe oder mikroaerophile Mikroorganismen handelt, die normalerweise in der menschlichen Mundhöhle, im Magen-Darm-Trakt und im weiblichen Genitaltrakt vorkommen. Die Infektion entwickelt sich im Allgemeinen, wenn diese Bakterien beschädigte Schleimhautbarrieren nach Zahninfektionen, Traumata, Operationen oder anderen Gewebeverletzungen durchdringen, was zur Bildung persistierender entzündlicher Läsionen, Abszesse und miteinander verbundener drainierender Sinustrakte führt.
Der Actinomycosis Markt ist segmentiert nach Behandlungsart, Arzneimitteltyp, Krankheitstyp, Formulierung, Endnutzer, Vertriebskanal und Geografie. Nach Behandlungsart ist der Markt in Antibiotikatherapie, chirurgische Eingriffe und Kombinationstherapie segmentiert. Nach Arzneimitteltyp umfasst der Markt Penicilline, Cephalosporine, Tetracycline, Makrolide, Lincosamide und andere Antibiotika. Nach Krankheitstyp ist der Markt in zervikofaziale Actinomycosis, thorakale und pulmonale Actinomycosis, abdominopelvine Actinomycosis, Actinomycosis des Zentralnervensystems, kutane und Weichteil-Actinomycosis, Knochen- und Gelenk-Actinomycosis und andere Krankheitstypen kategorisiert. Nach Formulierung ist der Markt in injizierbare Lösungen und Pulver, Tabletten und Kapseln sowie Oralsuspensionen segmentiert. Nach Endnutzer umfasst der Markt Krankenhäuser und Tertiärversorgungszentren, Fachkliniken, ambulante chirurgische Zentren und andere Endnutzer. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apothekenkanäle und andere Vertriebskanäle segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Antibiotikatherapie |
| Chirurgische Eingriffe |
| Kombinationstherapie |
| Penicilline |
| Cephalosporine |
| Tetracycline |
| Makrolide |
| Lincosamide |
| Andere Antibiotika |
| Zervikofaziale Actinomycosis |
| Thorakale und pulmonale Actinomycosis |
| Abdominopelvine Actinomycosis |
| Actinomycosis des Zentralnervensystems |
| Kutane und Weichteil-Actinomycosis |
| Knochen- und Gelenk-Actinomycosis |
| Andere Krankheitstypen |
| Injizierbare Lösungen und Pulver |
| Tabletten und Kapseln |
| Oralsuspensionen |
| Krankenhäuser und Tertiärversorgungszentren |
| Fachkliniken |
| Ambulante chirurgische Zentren |
| Andere Endnutzer |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apothekenkanäle |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Antibiotikatherapie | |
| Chirurgische Eingriffe | ||
| Kombinationstherapie | ||
| Nach Arzneimitteltyp | Penicilline | |
| Cephalosporine | ||
| Tetracycline | ||
| Makrolide | ||
| Lincosamide | ||
| Andere Antibiotika | ||
| Nach Krankheitstyp | Zervikofaziale Actinomycosis | |
| Thorakale und pulmonale Actinomycosis | ||
| Abdominopelvine Actinomycosis | ||
| Actinomycosis des Zentralnervensystems | ||
| Kutane und Weichteil-Actinomycosis | ||
| Knochen- und Gelenk-Actinomycosis | ||
| Andere Krankheitstypen | ||
| Nach Formulierung | Injizierbare Lösungen und Pulver | |
| Tabletten und Kapseln | ||
| Oralsuspensionen | ||
| Nach Endnutzer | Krankenhäuser und Tertiärversorgungszentren | |
| Fachkliniken | ||
| Ambulante chirurgische Zentren | ||
| Andere Endnutzer | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apothekenkanäle | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Actinomycosis Markt bis 2032 erreichen?
Der Actinomycosis Markt wird voraussichtlich bis 2032 82,88 Milliarden USD erreichen, ausgehend von 62,28 Milliarden USD im Jahr 2027, bei einer CAGR von 5,88%.
Welche Behandlungsart hält den größten Anteil in der Actinomycosis-Versorgung?
Die Antibiotikatherapie hielt im Jahr 2026 einen Anteil von 63,56%, da die verlängerte Beta-Lactam-Therapie der Standardbehandlungsansatz bleibt.
Warum wachsen Cephalosporine bei der Actinomycosis-Behandlung schneller?
Cephalosporine werden bis 2032 voraussichtlich mit einer CAGR von 8,99% wachsen, unterstützt durch den einmal täglichen Einsatz von Ceftriaxon in der ambulanten parenteralen Antimikrobiellen Therapie.
Welche Region wächst am schnellsten bei der Actinomycosis-Behandlung und -Diagnose?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,67% wachsen, da Tertiärversorgung, anaerobe Diagnostik und ambulante Behandlungskapazitäten ausgebaut werden.
Warum sind injizierbare Formulierungen für die Actinomycosis-Behandlung wichtig?
Injizierbare Lösungen und Pulver hielten im Jahr 2026 einen Anteil von 57,78%, da die Behandlung üblicherweise mit einer intravenösen Antibiotikapha se beginnt.