
Taille et part du marché de l'actinomycose
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
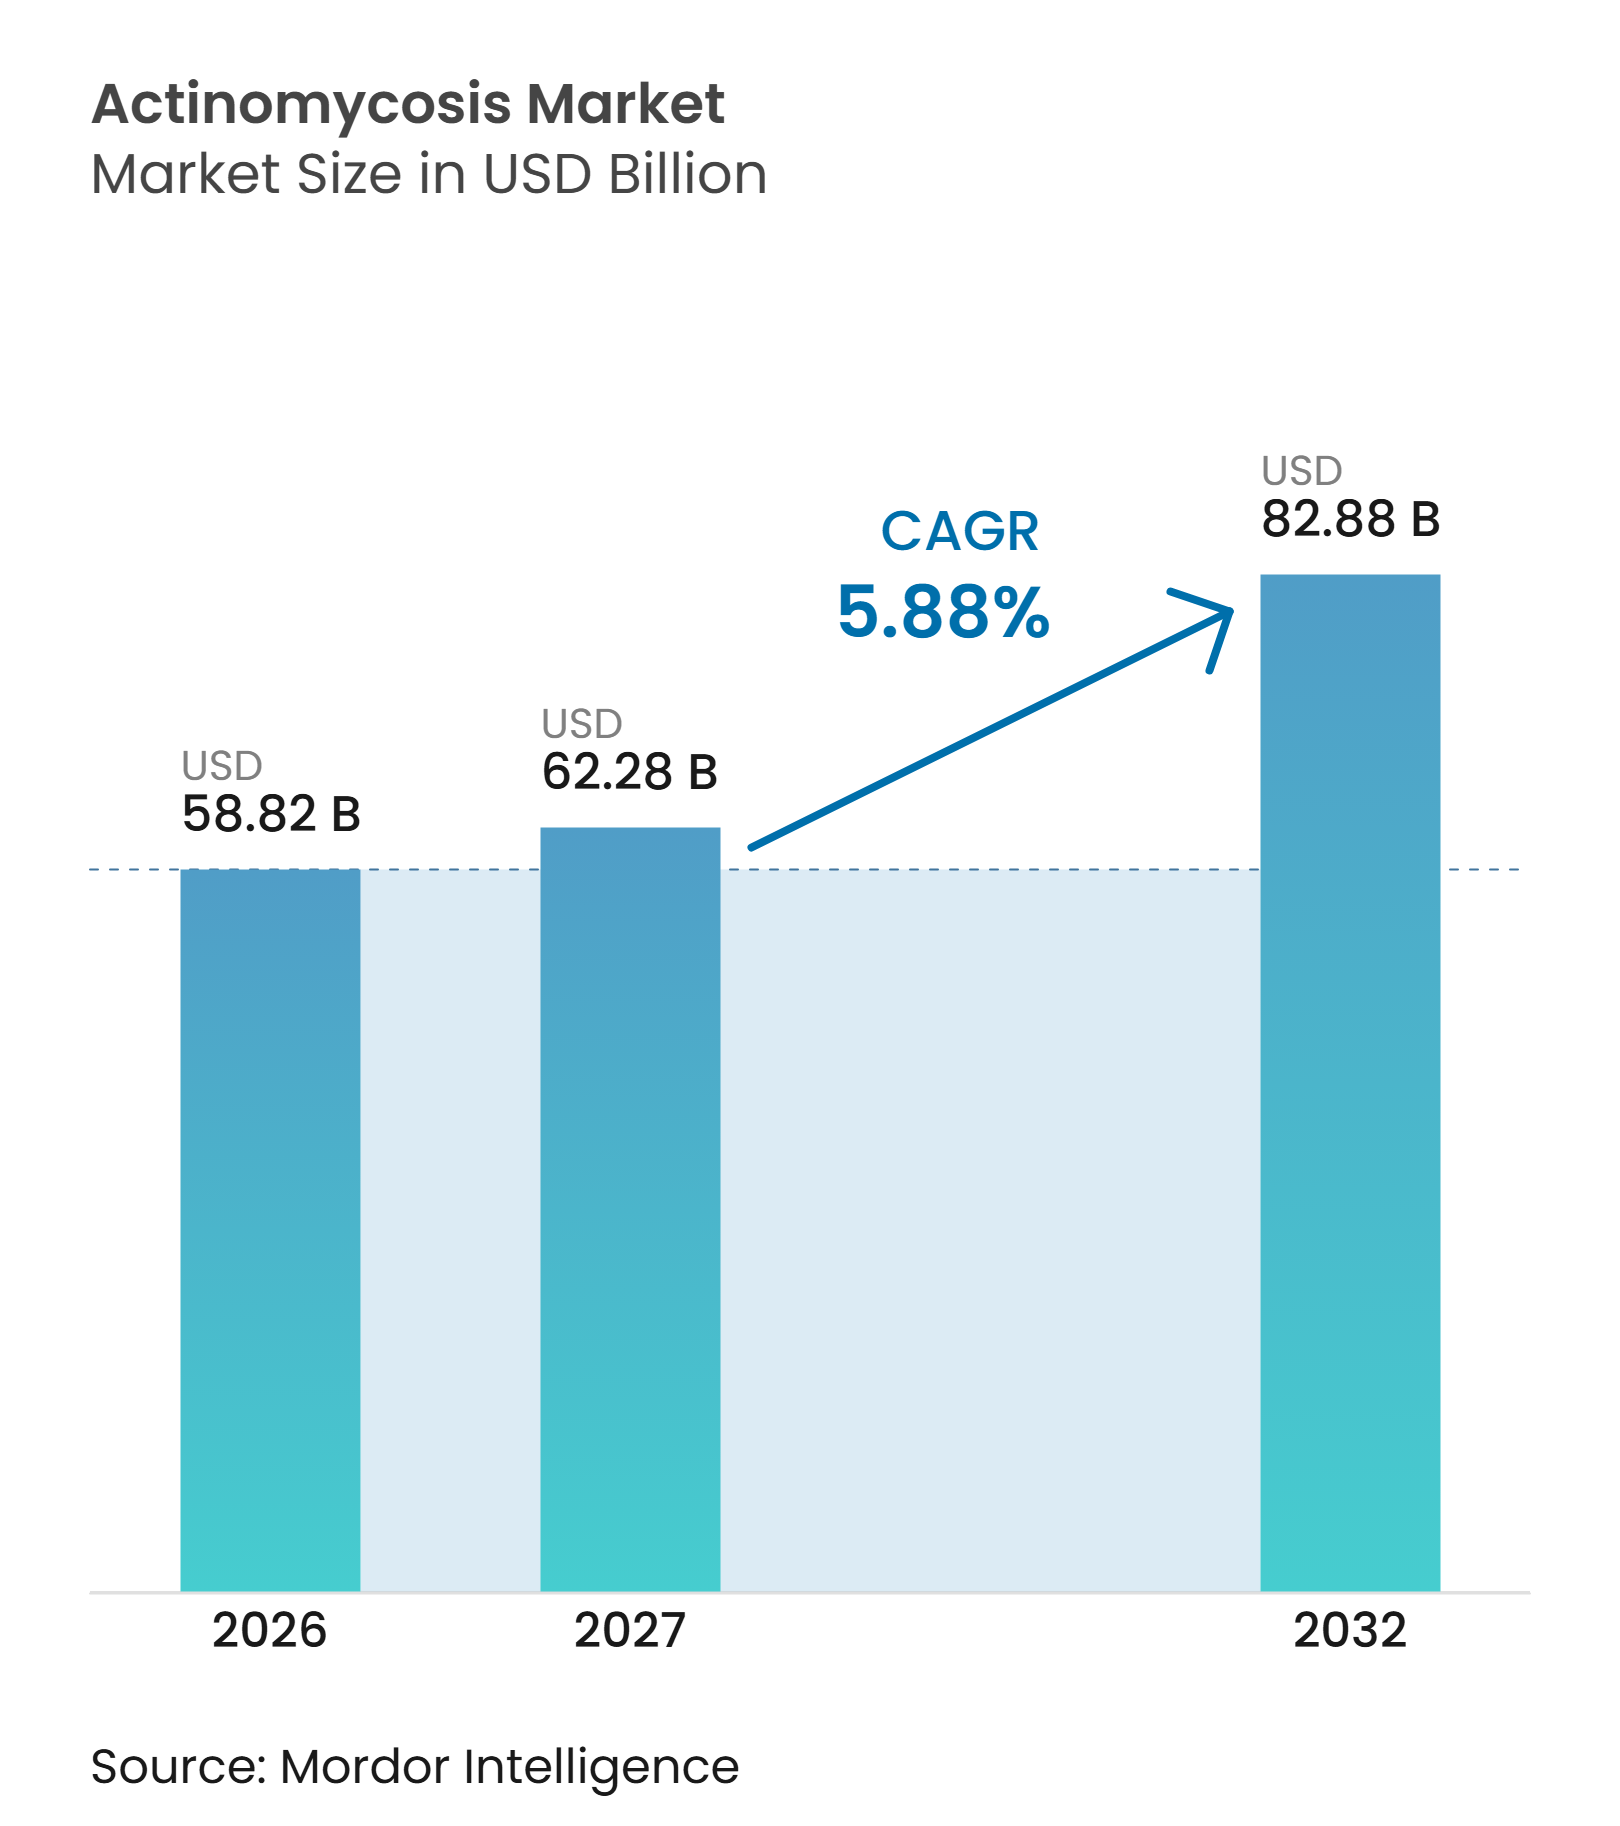
| Taille du Marché (2027) | 62.28 Milliards de dollars |
| Taille du Marché (2032) | 82.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.88 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'actinomycose par Mordor Intelligence
La taille du marché de l'actinomycose était évaluée à 58,82 milliards USD en 2026 et devrait croître de 62,28 milliards USD en 2027 pour atteindre 82,88 milliards USD d'ici 2032, à un CAGR de 5,88 % durant la période de prévision (2027-2032).
Le marché de l'actinomycose est soutenu par des schémas thérapeutiques combinant une phase intraveineuse initiale avec plusieurs mois de thérapie orale aux bêta-lactamines. Une meilleure reconnaissance des présentations thoraciques, du système nerveux central (SNC) et d'autres présentations atypiques élargit le bassin de patients traités, même lorsque l'incidence sous-jacente reste stable. L'adoption croissante du MALDI-TOF, du séquençage métagénomique de nouvelle génération et du traitement antimicrobien parentéral ambulatoire renforce le lien entre le diagnostic et le traitement. Les fournisseurs garantissent une disponibilité fiable des injectables, proposent des formulations prêtes à l'emploi et élargissent leurs réseaux de distribution. Le marché dépend d'une détection clinique efficace, de l'accès à une thérapie de longue durée et de chaînes d'approvisionnement hospitalières fiables.
Points clés du rapport
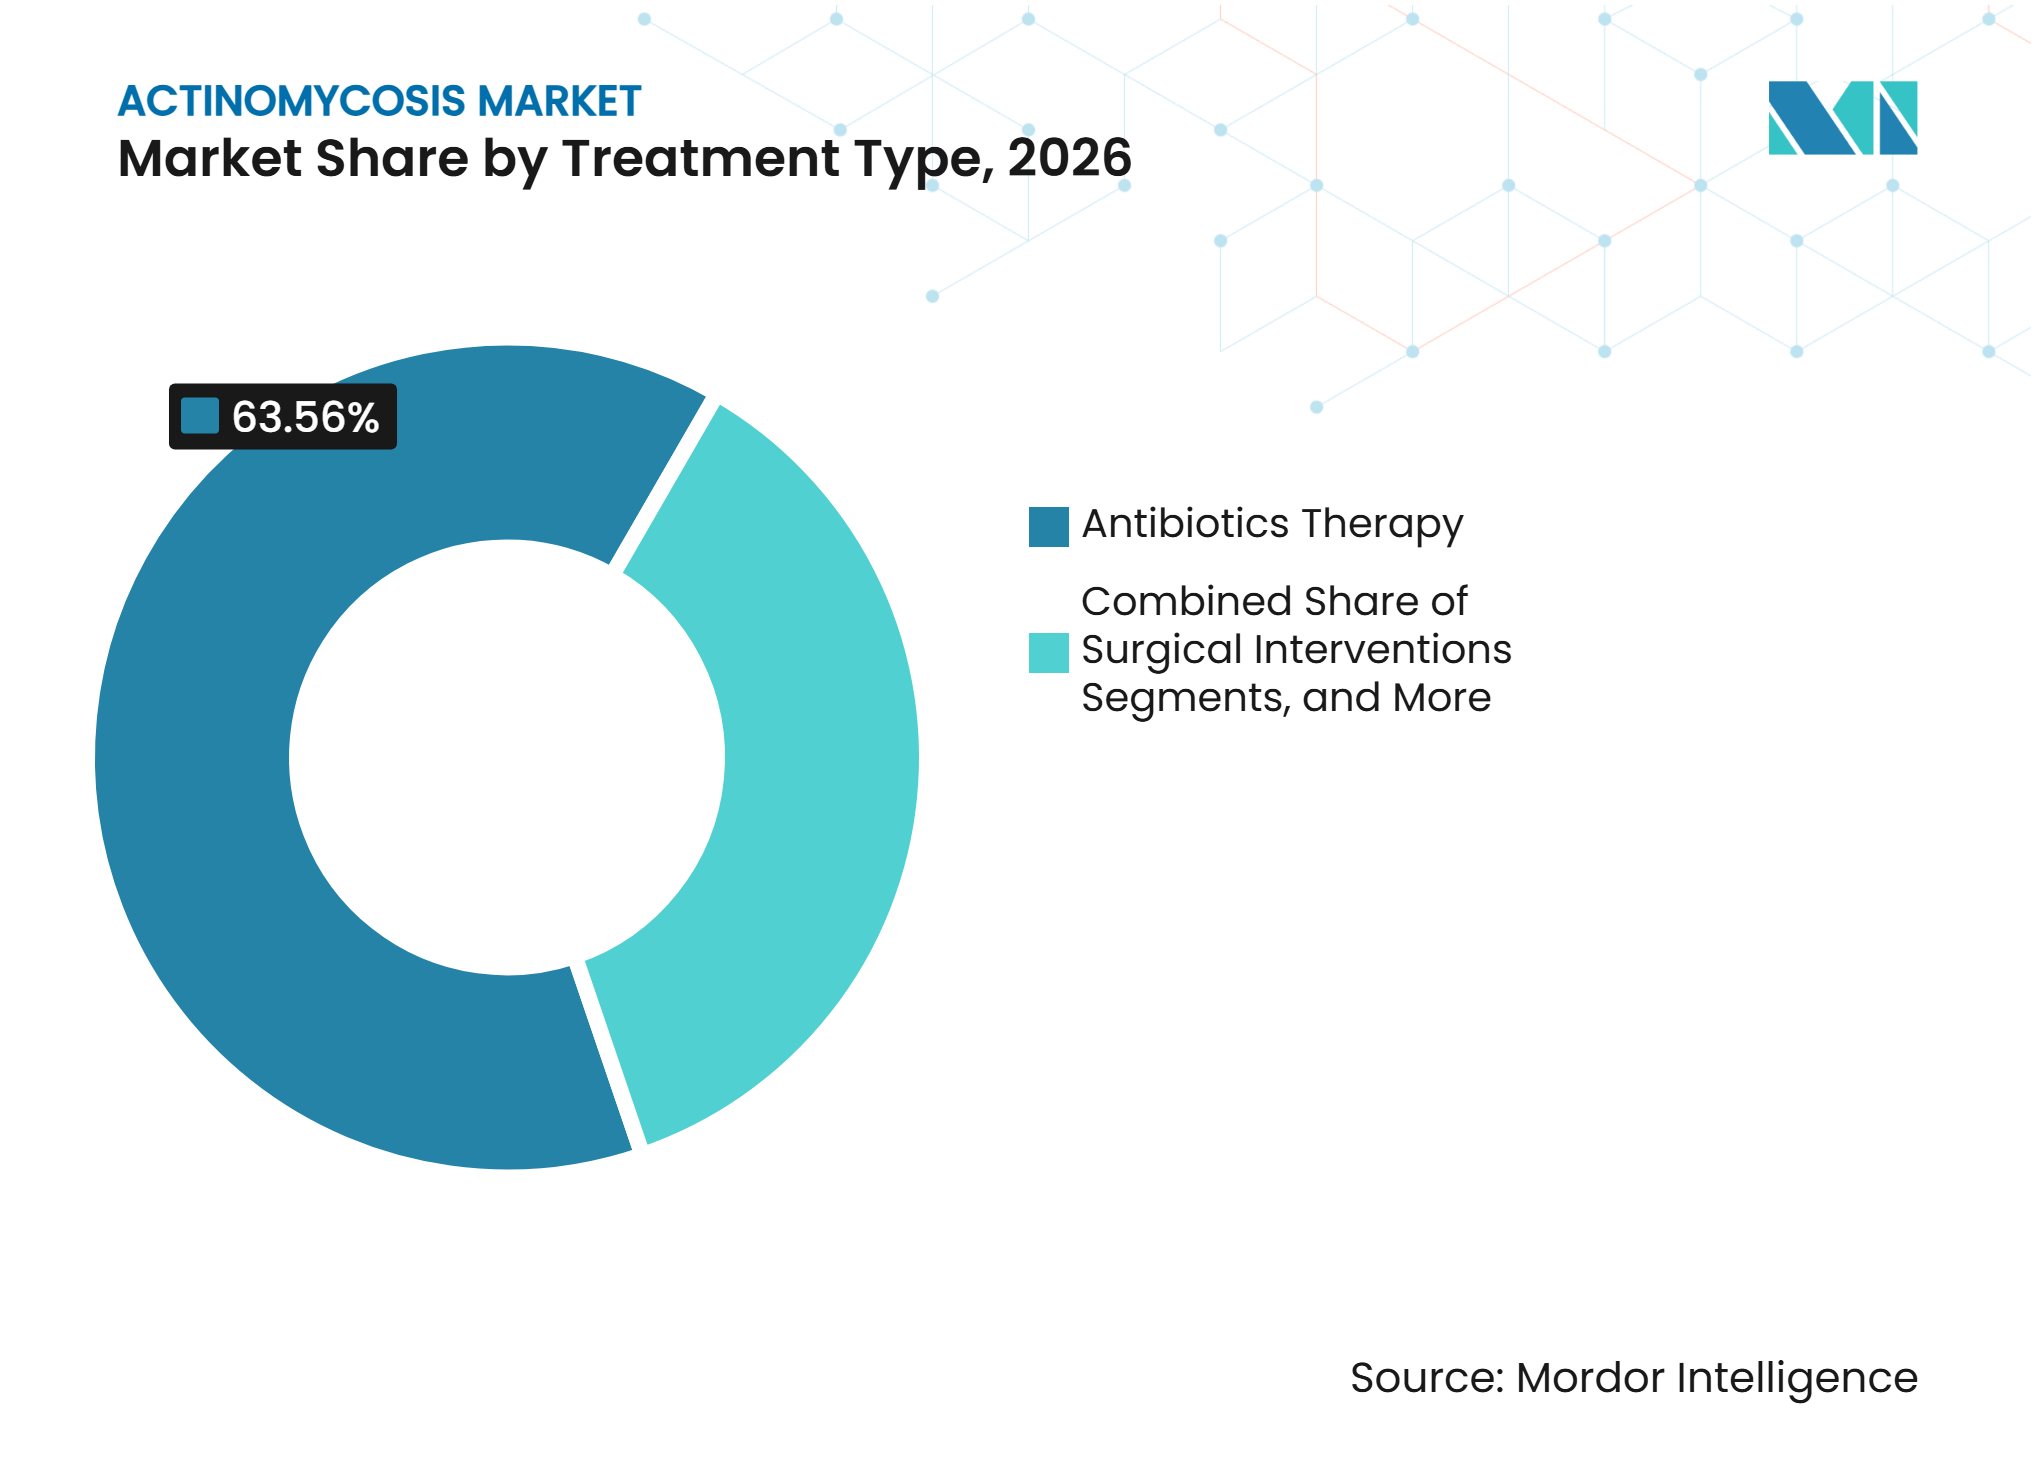
- Par type de traitement, l'antibiothérapie détenait 63,56 % de la part du marché de l'actinomycose en 2026, tandis que la thérapie combinée devrait se développer à un CAGR de 8,45 % jusqu'en 2032.
- Par type de médicament, les pénicillines détenaient 45,67 % de la part du marché de l'actinomycose en 2026, tandis que les céphalosporines devraient croître à un CAGR de 8,99 % jusqu'en 2032.
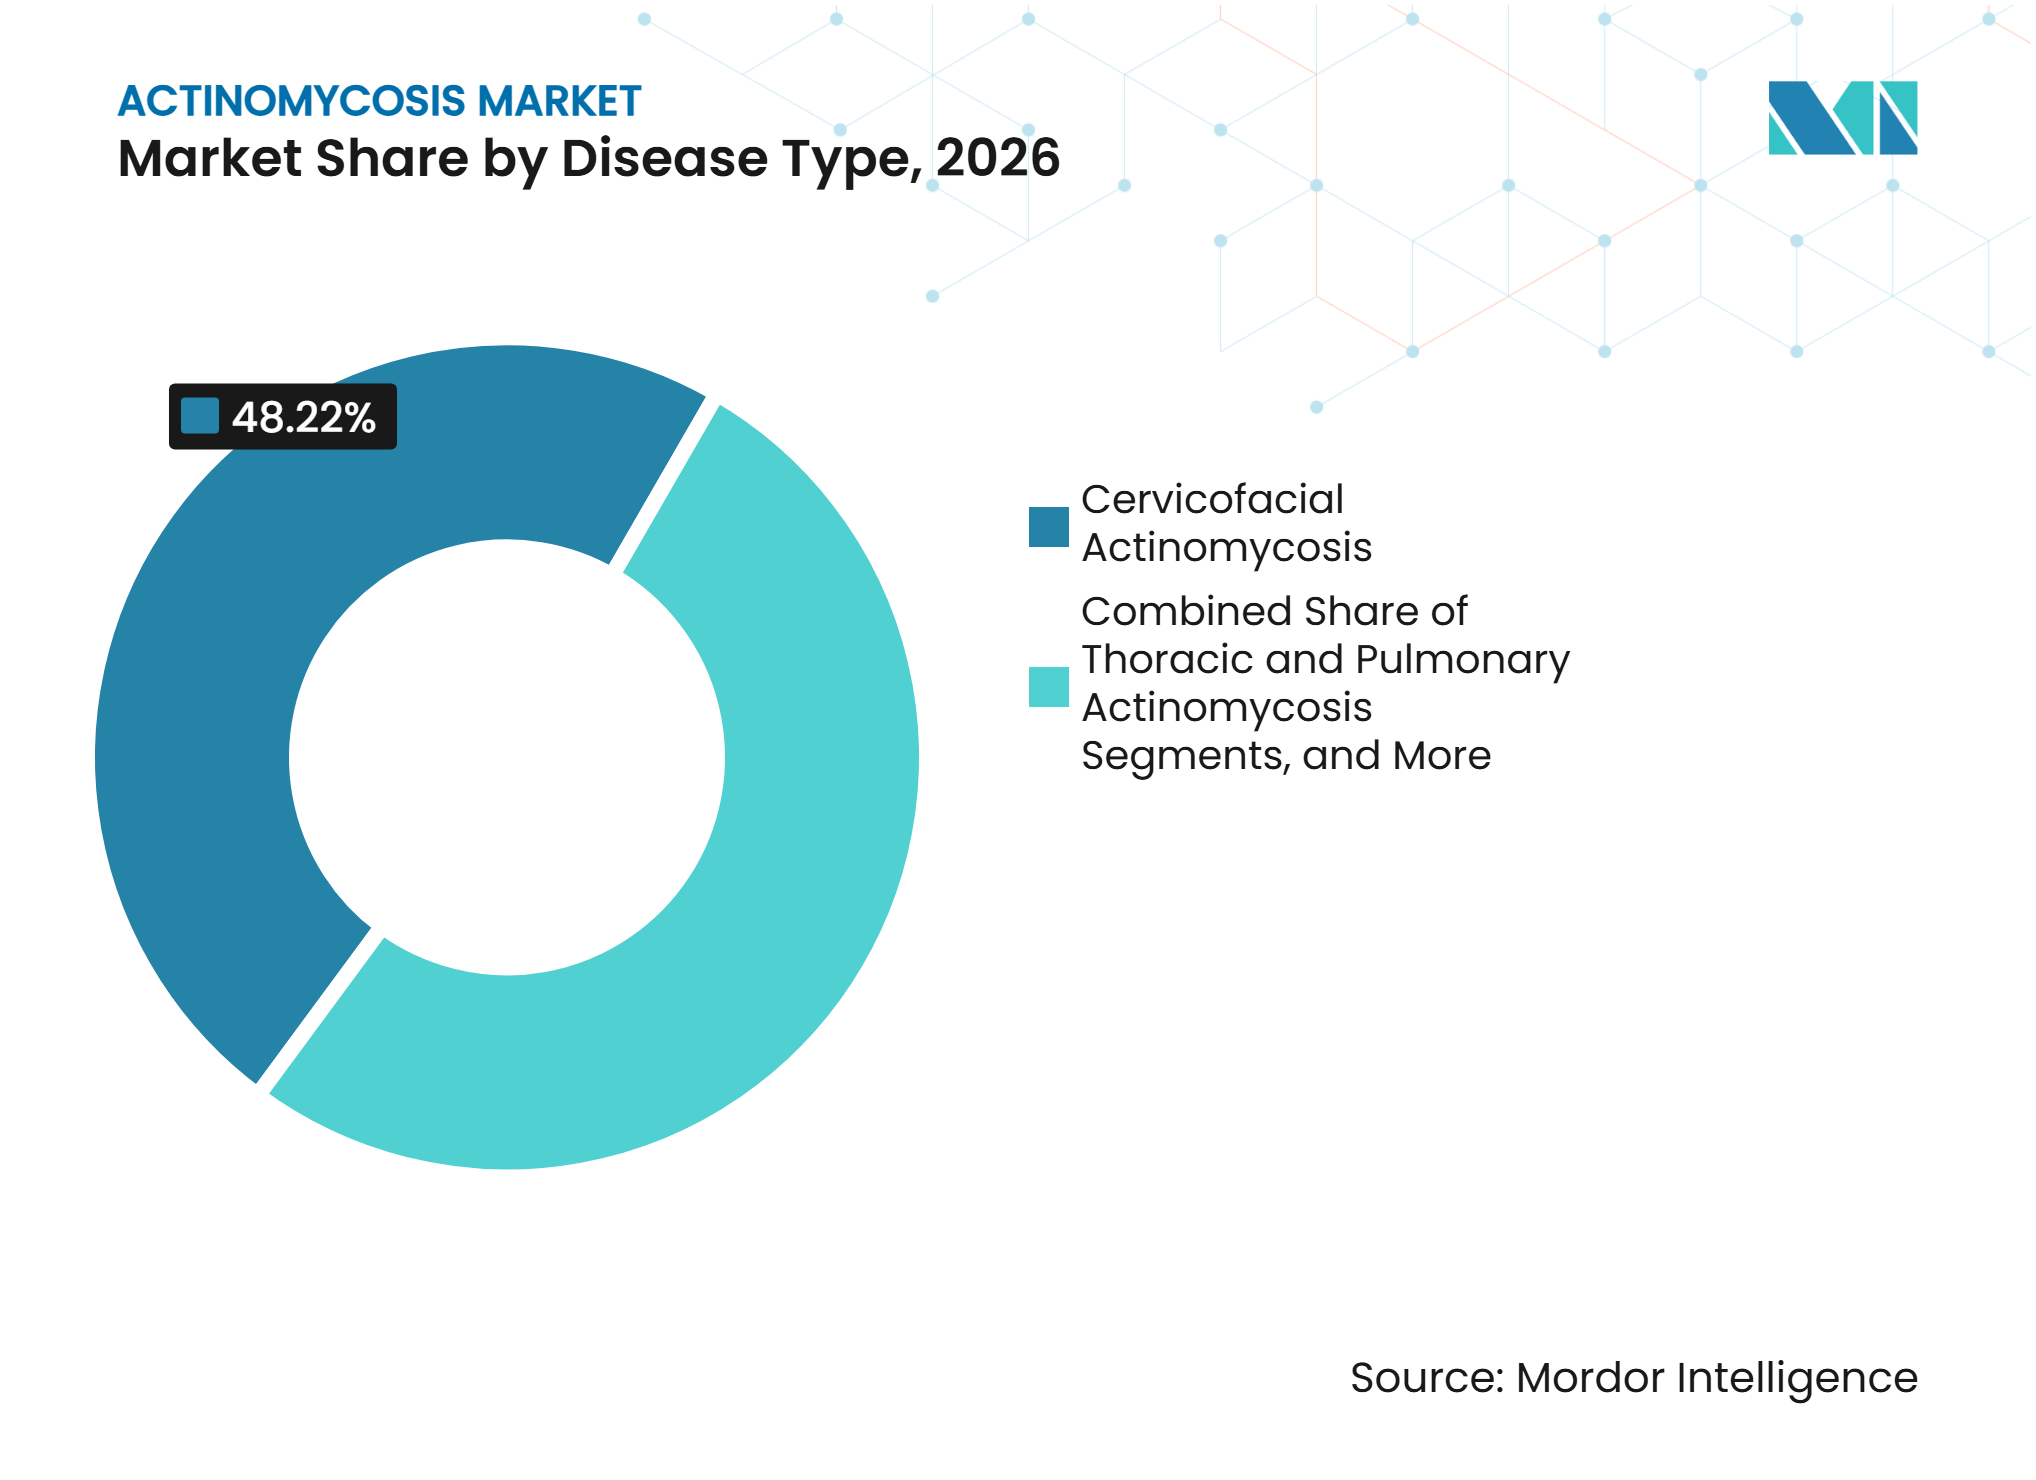
- Par type de maladie, l'actinomycose cervicofaciale détenait 48,22 % de la part du marché de l'actinomycose en 2026, tandis que l'actinomycose du SNC devrait croître à un CAGR de 7,88 % jusqu'en 2032.
- Par formulation, les solutions injectables et les poudres détenaient 57,78 % de la part du marché de l'actinomycose en 2026, tandis que les comprimés et les gélules devraient croître à un CAGR de 7,56 % jusqu'en 2032.
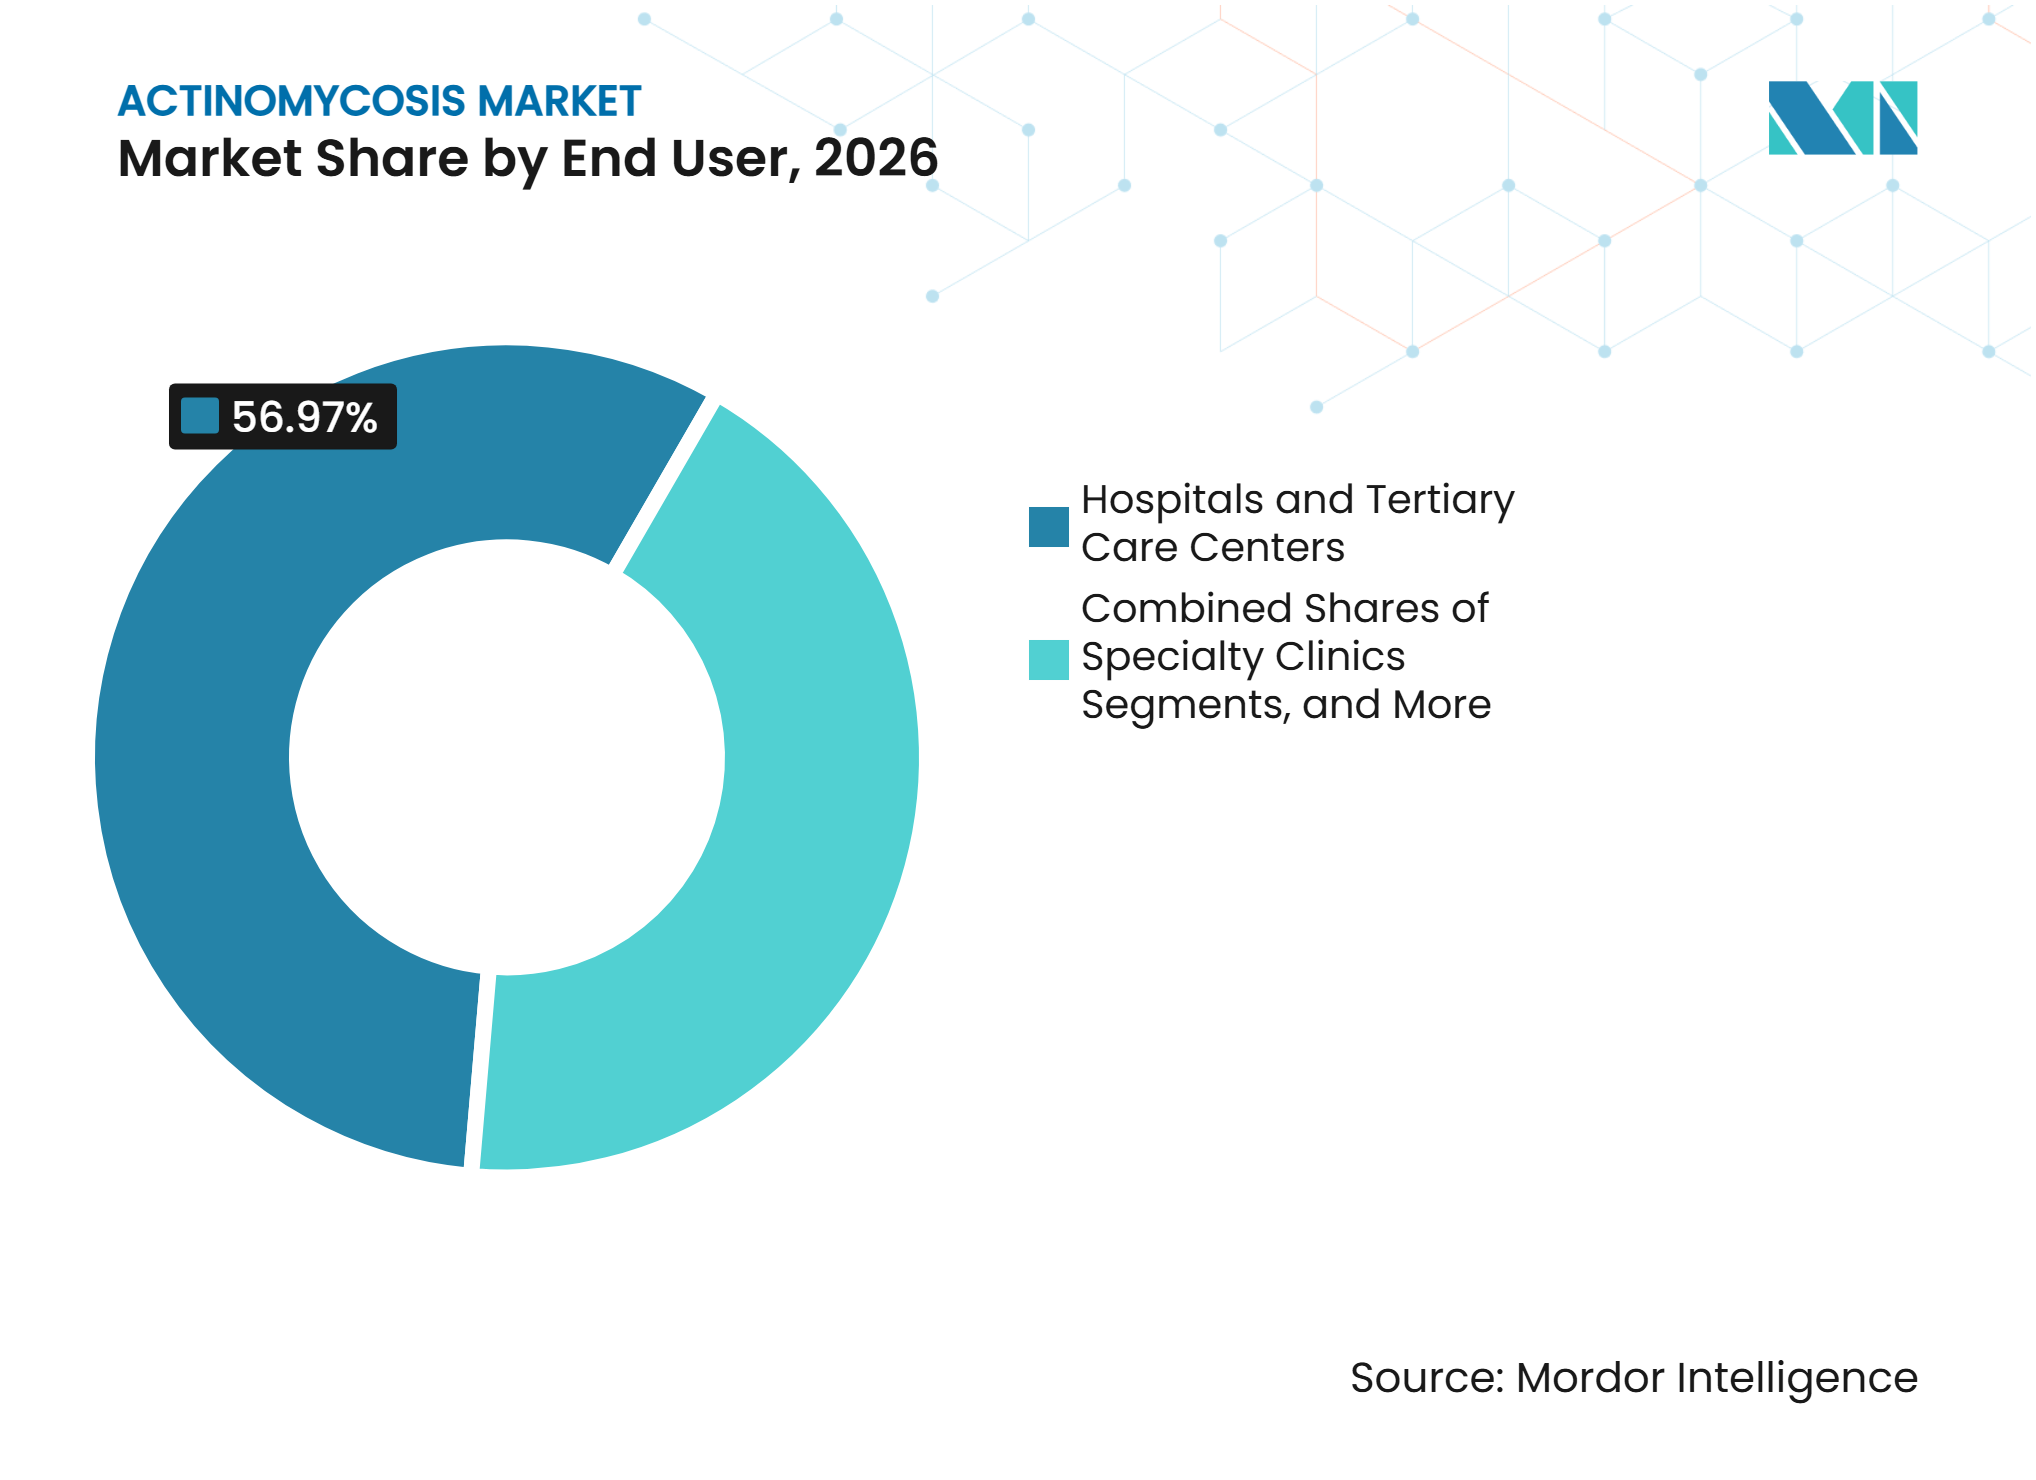
- Par utilisateur final, les hôpitaux et les centres de soins tertiaires détenaient 56,97 % de la part du marché de l'actinomycose en 2026, tandis que les centres chirurgicaux ambulatoires devraient croître à un CAGR de 8,67 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières détenaient 48,67 % de la part du marché de l'actinomycose en 2026, tandis que les canaux de pharmacie en ligne devraient croître à un CAGR de 8,34 % jusqu'en 2032.
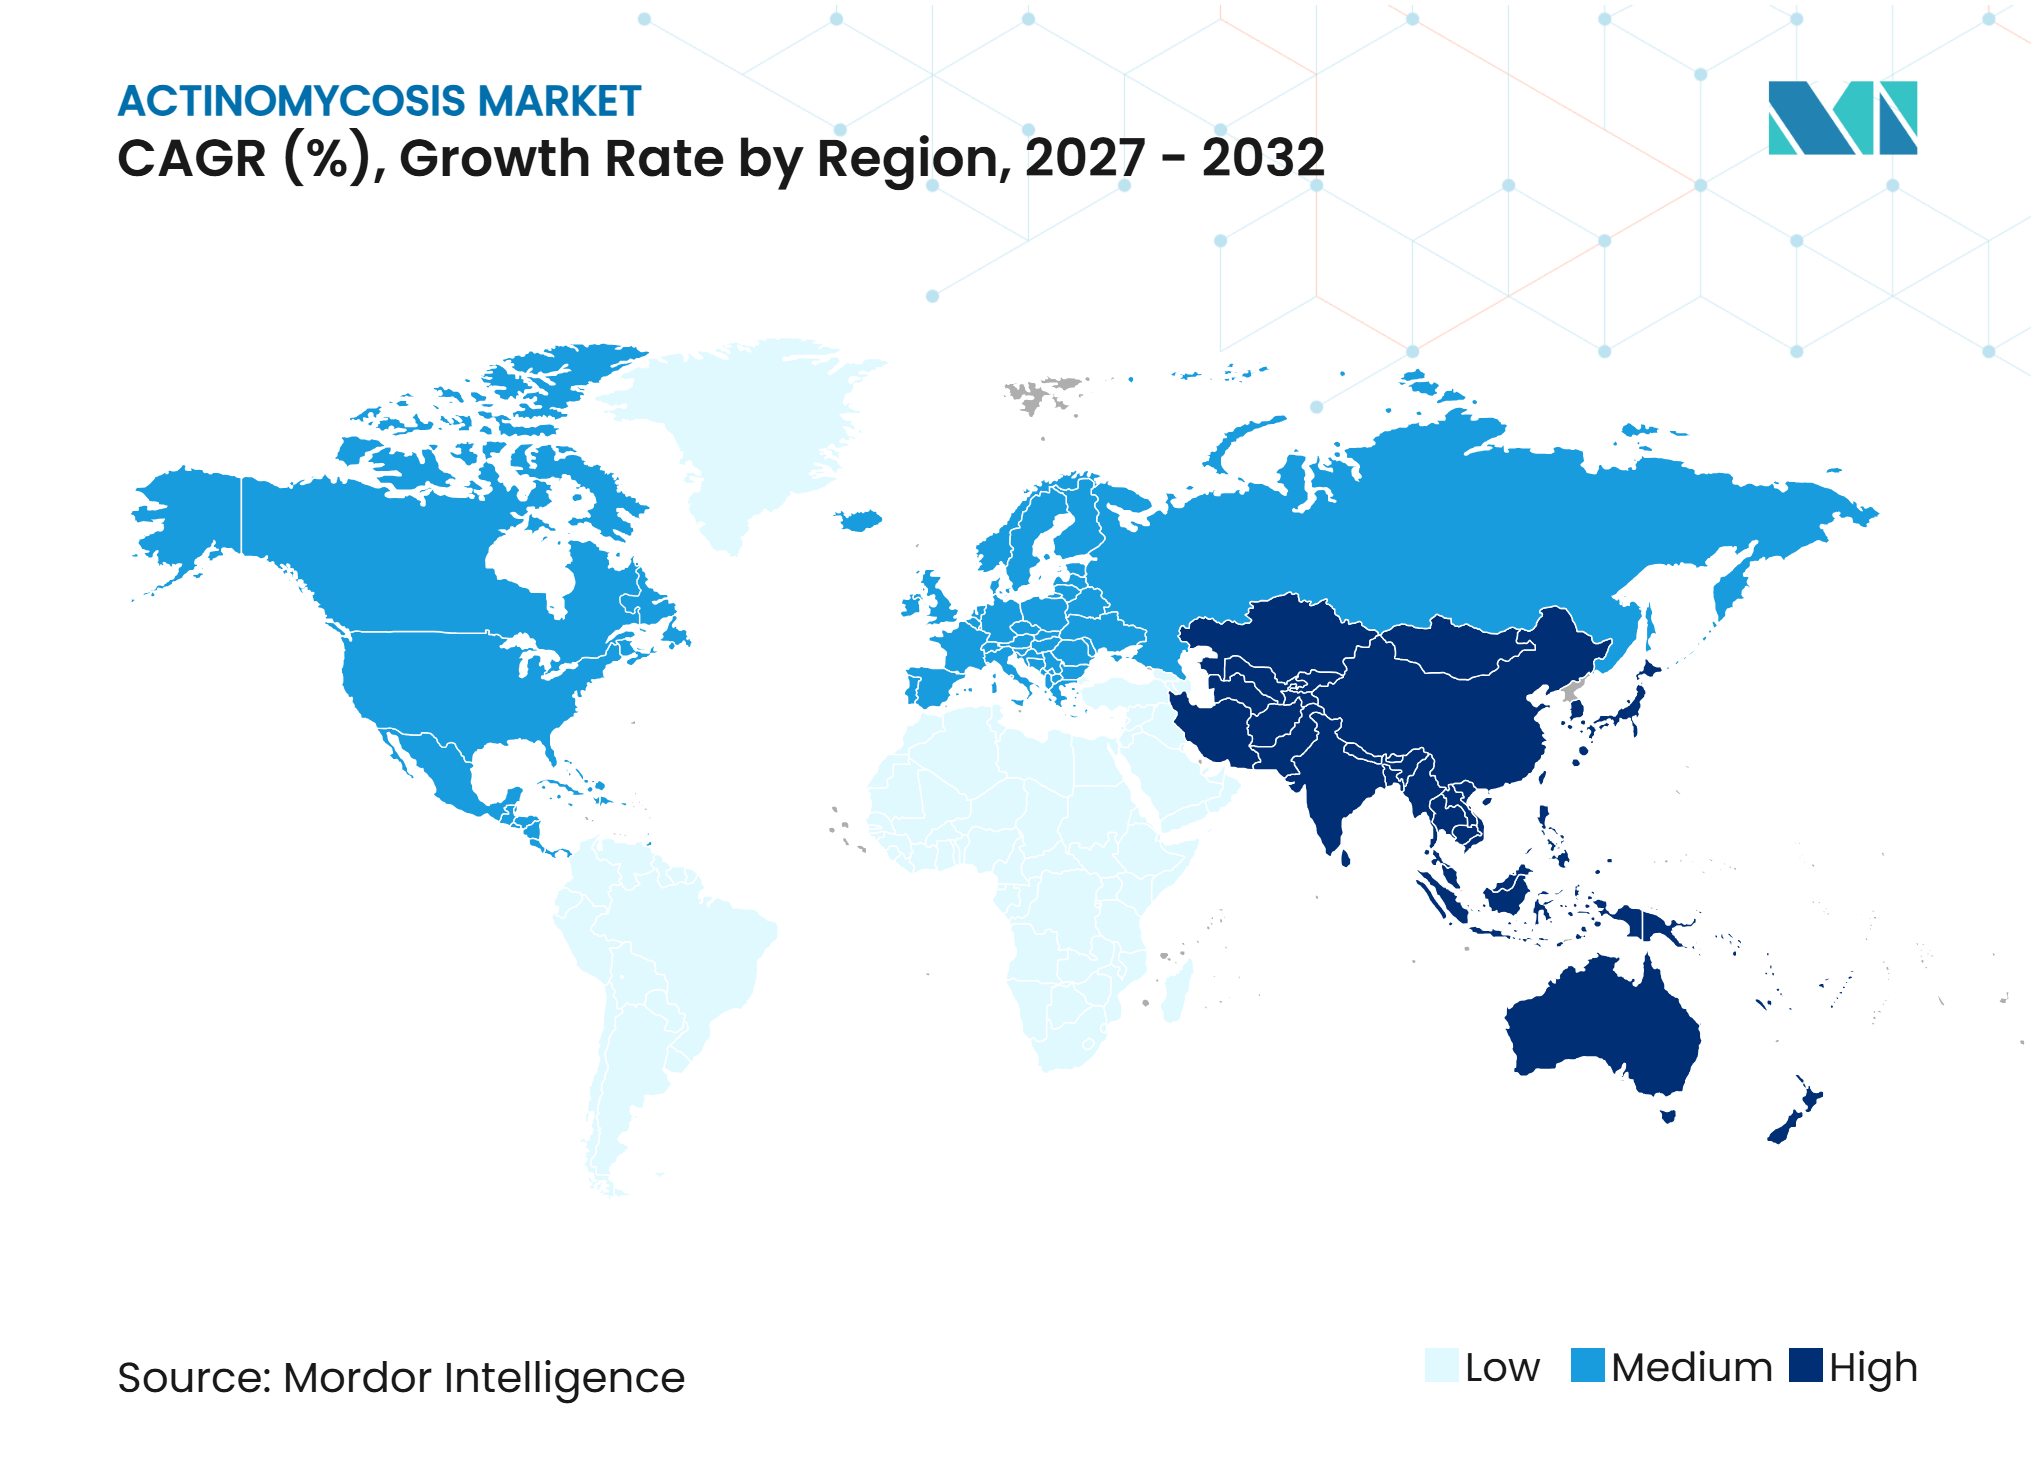
- Par géographie, l'Amérique du Nord détenait 40,77 % de la part du marché de l'actinomycose en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de l'actinomycose*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE |
|---|---|---|
| Amélioration de la reconnaissance des maladies atypiques et extrapulmonaires | +1.1% | Mondial, gains concentrés en Amérique du Nord et en Europe occidentale |
| Disponibilité d'une thérapie bêta-lactamine à haute dose | +0.9% | Mondial, plus fort en Amérique du Nord, en Europe et dans les marchés APAC avancés |
| Expansion de l'identification moléculaire et par spectrométrie de masse | +1.0% | Amérique du Nord, Europe occidentale et Asie de l'Est |
| La négativité persistante des cultures crée une demande de mises à niveau diagnostiques | +0.8% | Mondial, plus élevé dans les marchés dotés de spécialités établies en maladies infectieuses |
| Les patients immunodéprimés et médicalement complexes élargissent la détection des cas | +0.9% | Mondial, gains en APAC s'accélérant avec la hausse des volumes de transplantation et d'oncologie |
| Parcours thérapeutiques de longue durée de l'hôpital au domicile | +0.7% | Amérique du Nord et Europe, avec adoption précoce dans les pays du GCC, en Corée du Sud et en Australie |
| Source: Mordor Intelligence | ||
Amélioration de la reconnaissance des maladies atypiques et extrapulmonaires
L'actinomycose pulmonaire et du système nerveux central (SNC) peut ressembler à une malignité à l'imagerie, retardant un diagnostic précis. Une cohorte de 2026 portant sur 69 cas pulmonaires confirmés devrait rapporter un SUVmax médian en TEP-FDG de 9,07 ± 4,40 et un délai diagnostique médian de 82 jours. Des protocoles de diagnostic différentiel plus larges peuvent aider à identifier des cas qui pourraient autrement être classés sous d'autres affections.[1] Un rapport de 2025 devrait également décrire un taux de mortalité de 25 % parmi les présentations du SNC initialement classées à tort comme syndrome de Tolosa-Hunt, soulignant la nécessité d'un diagnostic et d'une initiation du traitement plus précoces.[2]
Disponibilité d'une thérapie bêta-lactamine à haute dose
La thérapie bêta-lactamine à haute dose reste au cœur de la prise en charge de l'actinomycose. Les recommandations cliniques préconisent 18 à 24 millions d'unités de pénicilline G intraveineuse par jour pendant 2 à 6 semaines, suivies de 6 à 12 mois d'amoxicilline orale. Ce parcours thérapeutique stimule la demande de thérapies administrées en milieu hospitalier et de thérapies orales. En mars 2025, Avenacy a lancé cinq produits antibiotiques injectables aux États-Unis, dont la pénicilline G potassique pour injection, USP, et l'ampicilline et sulbactam pour injection, USP.
Expansion de l'identification moléculaire et par spectrométrie de masse
La maladie à culture négative reste un obstacle majeur au diagnostic de l'actinomycose. La spectrométrie de masse MALDI-TOF et le séquençage métagénomique de nouvelle génération peuvent faciliter l'identification des organismes anaérobies lorsque les cultures conventionnelles sont infructueuses. Un rapport évalué de septembre 2025 a documenté une précision d'identification au niveau du genre supérieure à 97 % pour les plateformes Bruker SIRIUS et bioMérieux VITEK MS PRIME sur 60 souches anaérobies. Un cas de 2025 a été rapporté pour confirmer une actinomycose cervicale par séquençage métagénomique de tissu fixé au formol et inclus en paraffine.
La négativité persistante des cultures crée une demande de mises à niveau diagnostiques
L'échec de la culture peut laisser l'actinomycose non confirmée et entraîner un traitement pour une autre affection. Les organismes anaérobies nécessitent une incubation prolongée et une manipulation soigneuse des échantillons, tandis qu'une exposition préalable aux antibiotiques peut réduire davantage le rendement des cultures. Une étude clinique de 2025 a rapporté que le séquençage du génome entier atteint une identification au niveau de l'espèce de 89 % pour les anaérobies, contre 59 % pour le MALDI-TOF MS seul. Les points de rupture anaérobies EUCAST 2026 mis à jour, intégrés dans le CLSI M100, peuvent fournir une base plus cohérente pour les tests de sensibilité.[3]
Analyse de l'impact des freins du marché de l'actinomycose*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Charge des maladies rares et infrastructure de surveillance insuffisante | -0.6% | Mondial, plus aigu en Asie du Sud et du Sud-Est, en Afrique subsaharienne et en Amérique du Sud | Long terme (≥ 4 ans) |
| Longue durée de traitement et difficultés d'observance | -0.5% | Mondial, plus prononcé dans les contextes à faibles revenus et lors des transitions vers les soins ambulatoires | Moyen terme (2-4 ans) |
| Générification et faible pouvoir de fixation des prix spécifique à la maladie | -0.4% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| La colonisation commensale complique l'attribution diagnostique | -0.4% | Mondial, plus élevé dans les contextes d'infections polymicrobiennes et les laboratoires de diagnostic communautaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge des maladies rares et infrastructure de surveillance insuffisante
L'actinomycose n'est pas une infection à déclaration obligatoire dans la plupart des juridictions, et de nombreux systèmes de déclaration ne disposent pas d'une classification CIM dédiée. Cela limite la mesure de l'incidence et réduit la visibilité de la maladie parmi les cliniciens, les payeurs et les fabricants. La surveillance reste concentrée dans les centres tertiaires dotés de capacités en microbiologie anaérobie, tandis que les cas communautaires dans les contextes à ressources limitées peuvent rester non enregistrés. Ces lacunes limitent le développement de produits, l'infrastructure des essais cliniques et les voies de remboursement spécifiques à la maladie sur le marché de l'actinomycose.
Longue durée de traitement et difficultés d'observance
La durée habituelle du traitement de 6 à 12 mois crée des défis d'observance, en particulier pour les patients gérant plusieurs maladies chroniques en dehors des soins spécialisés. Une cohorte rétrospective de 2026 a trouvé une durée médiane réelle d'antibiothérapie orale de 105 jours, avec un intervalle interquartile de 57 à 180 jours, comparé à un minimum recommandé d'environ 180 jours dans le contexte de l'étude. L'absence d'alternatives à court terme ou de formulations parentérales dépôt à durée fixe crée un manque thérapeutique et peut réduire l'utilisation effective du traitement sur le marché de l'actinomycose.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de traitement :
l'antibiothérapie est en tête tandis que la thérapie combinée se développeL'antibiothérapie détenait une part de 63,56 % du marché de l'actinomycose en 2026. La thérapie bêta-lactamine prolongée à haute dose reste efficace pour la plupart des cas cervicofaciaux, thoraciques non compliqués et abdominaux non compliqués. Les soins standard comprennent généralement 2 à 6 semaines de thérapie intraveineuse suivies d'un traitement oral de 6 à 12 mois. La pénicilline G et l'amoxicilline restent des produits clés, soutenant la demande pour les formulations injectables et orales.
La thérapie combinée devrait enregistrer un CAGR de 8,45 % de 2027 à 2032. Cette approche est de plus en plus pertinente pour les patients immunodéprimés, les maladies étendues et les cas nécessitant un contrôle de la source par chirurgie. Un rapport de 2025 sur l'actinomycose pulmonaire fatale a mis en évidence les risques associés à un retard chirurgical dans les cas graves. Le traitement antimicrobien parentéral ambulatoire et le suivi en chirurgie de jour soutiennent la prise en charge combinée après la sortie tout en maintenant la thérapie orale.



Par type de médicament :
les pénicillines restent centrales tandis que les céphalosporines gagnent du terrain dans le traitement antimicrobien parentéral ambulatoireLes pénicillines détenaient une part de 45,67 % du marché de l'actinomycose en 2026. La pénicilline G intraveineuse à haute dose soutient l'initiation du traitement, tandis que l'amoxicilline et l'amoxicilline-acide clavulanique soutiennent la thérapie orale de continuation. Les tétracyclines, les macrolides et les lincosamides restent des alternatives pour les patients intolérants à la pénicilline. La disponibilité des génériques et l'utilisation large en milieu hospitalier et ambulatoire continuent de soutenir le segment.
Les céphalosporines devraient se développer à un CAGR de 8,99 % de 2027 à 2032. La ceftriaxone soutient les programmes de traitement antimicrobien parentéral ambulatoire grâce à une administration une fois par jour, simplifiant le traitement intraveineux à domicile. Une revue thérapeutique de 2025 a confirmé l'activité in vitro de la ceftriaxone et du céfoxitine contre les espèces d'Actinomyces et a documenté l'utilisation de la ceftriaxone dans les cas du SNC et thoraciques. Les points de rupture EUCAST 2026 mis à jour intégrés dans le CLSI M100 soutiennent davantage l'utilisation des céphalosporines guidée par le laboratoire.
Par type de maladie :
les cas cervicofaciaux fournissent le volume tandis que les cas du SNC croissent plus rapidementL'actinomycose cervicofaciale détenait une part de 48,22 % du marché de l'actinomycose en 2026 et représente 50 % à 60 % des cas rapportés. Son association avec les infections odontogènes soutient un parcours de diagnostic et de traitement clair centré sur une thérapie bêta-lactamine prolongée. Les présentations thoraciques et pulmonaires constituent le groupe le plus important suivant et avaient un délai diagnostique médian de 82 jours dans une cohorte de 2026. La maladie abdominopelvienne associée à une utilisation prolongée du DIU nécessite également une imagerie, un drainage et une antibiothérapie prolongée.
L'actinomycose du SNC devrait se développer à un CAGR de 7,88 % de 2027 à 2032. L'amélioration de l'évaluation neurochirurgicale et des diagnostics moléculaires aide à identifier les cas précédemment classés comme tumeurs cérébrales, métastases leptoméningées ou syndrome de Tolosa-Hunt. Une revue systématique de 2025 a révélé que 62,5 % des cas du SNC initialement classés comme syndrome de Tolosa-Hunt avaient des antécédents dentaires documentés avant l'apparition des symptômes. Les cas confirmés nécessitent souvent 6 semaines de ceftriaxone intraveineuse suivies d'amoxicilline à haute dose pendant 6 mois supplémentaires.

Par formulation :
les produits injectables sont en tête tandis que les solides oraux progressent grâce aux soins de relaisLes solutions injectables et les poudres détenaient une part de 57,78 % du marché de l'actinomycose en 2026. La pénicilline G potassique, l'ampicilline-sulbactam et la ceftriaxone sont des options parentérales clés pour les cas graves ou établis nécessitant une surveillance hospitalière et un contrôle de la source. En décembre 2025, B. Braun Medical a lancé la pipéracilline et le tazobactam dans son système d'administration de médicaments DUPLEX, avec trois concentrations prêtes à perfuser pour une utilisation hospitalière aux États-Unis. Ces formats peuvent réduire les exigences de préparation en pharmacie et les erreurs de préparation des médicaments.
Les comprimés et les gélules devraient croître à un CAGR de 7,56 % de 2027 à 2032. Après l'induction intraveineuse, les patients reçoivent souvent des schémas d'amoxicilline allant de 500 mg à 2 g trois fois par jour pendant 6 à 12 mois. Les canaux de pharmacie numérique peuvent améliorer l'accès aux renouvellements d'ordonnances et soutenir l'achèvement du traitement. Les suspensions orales restent pertinentes pour l'usage pédiatrique, notamment un cas de 2025 impliquant un patient de 3 ans atteint d'actinomycose du SNC associée au VIH qui a reçu une suspension orale d'amoxicilline pendant 12 mois.
Par utilisateur final :
les hôpitaux sont en tête des soins aigus tandis que les centres chirurgicaux ambulatoires se développentLes hôpitaux et les centres de soins tertiaires détenaient une part de 56,97 % du marché de l'actinomycose en 2026. Les cas graves nécessitent une microbiologie anaérobie, une consultation en maladies infectieuses, une imagerie, un drainage des abcès et des services de pharmacie intraveineuse, qui sont concentrés dans les grands établissements. Les cas thoraciques peuvent initialement entrer dans les parcours oncologiques car la captation en TEP-FDG peut ressembler à une malignité. Une cohorte pulmonaire de 2026 a rapporté un SUVmax moyen de 9,07 parmi 69 patients.
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 8,67 % de 2027 à 2032. Le segment bénéficie de l'expansion des programmes de traitement antimicrobien parentéral ambulatoire et de la disponibilité croissante des procédures de chirurgie de jour, notamment l'aspiration d'abcès, l'excision des trajets fistuleux et les soins des plaies. Les recommandations allemandes de traitement antimicrobien parentéral ambulatoire de 2025 définissent les critères d'éligibilité pour le traitement intraveineux ambulatoire. Une cohorte italienne de 76 patients a rapporté des économies avec la livraison par pompe élastomère par rapport aux séjours hospitaliers plus longs.
Par canal de distribution :
les pharmacies hospitalières sont en tête tandis que les canaux en ligne se développentLes pharmacies hospitalières détenaient une part de 48,67 % du marché de l'actinomycose en 2026. Elles dispensent les produits bêta-lactamines injectables utilisés lors du traitement initial, tandis que les accords de formulaire et les comités de gestion des antimicrobiens influencent la sélection des produits et les protocoles de relais oral. Les pharmacies de détail gèrent une part importante de la phase de traitement oral prolongé. Elles dispensent les ordonnances d'amoxicilline et d'amoxicilline-acide clavulanique qui peuvent se poursuivre pendant plusieurs mois après la sortie.
Les canaux de pharmacie en ligne devraient croître à un CAGR de 8,34 % de 2027 à 2032. Les plateformes numériques soutiennent les renouvellements d'ordonnances, la communication avec les pharmaciens et le suivi des patients recevant une thérapie orale à long terme. La croissance est liée à l'expansion de la télémédecine et de l'infrastructure de pharmacie numérique en Chine, en Inde et en Corée du Sud. Les conseils des ordres des pharmaciens des États américains, l'Agence européenne des médicaments et les autorités nationales continuent de guider les exigences de conformité pour la délivrance contrôlée d'antibiotiques sur ordonnance.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait une part de 40,77 % du marché de l'actinomycose en 2026, soutenue par le réseau de soins tertiaires établi des États-Unis, les capacités en microbiologie anaérobie et les programmes de gestion des antimicrobiens. Les recommandations de gestion de la Food and Drug Administration et les normes de la Commission mixte influencent la confirmation diagnostique et la prescription prolongée d'antibiotiques dans les systèmes hospitaliers. Cet environnement soutient l'adoption du MALDI-TOF et du séquençage métagénomique pour les cas complexes. Johns Hopkins a géré plus de 3 700 patients via son service de traitement antimicrobien parentéral ambulatoire en avril 2025, démontrant une capacité établie pour la thérapie intraveineuse de longue durée en dehors des milieux hospitaliers. Le Canada développe ses services provinciaux de traitement antimicrobien parentéral ambulatoire, tandis que les hôpitaux tertiaires urbains du Mexique gèrent davantage de cas médicalement complexes.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,67 % de 2027 à 2032, portée par les améliorations de l'infrastructure de diagnostic anaérobie en Chine, en Inde, au Japon, en Corée du Sud et en Australie. Une série de cas de 2025 a confirmé que le séquençage métagénomique a identifié une actinomycose pulmonaire causée par Actinomyces graevenitzii dans des échantillons de lavage bronchoalvéolaire lorsque la culture conventionnelle ne montrait aucune croissance. La Chine développe le MALDI-TOF et le séquençage métagénomique dans les hôpitaux tertiaires, tandis que les populations croissantes de transplantation et d'oncologie en Inde augmentent les volumes de cas complexes. L'Australie et la Corée du Sud ont établi des programmes de traitement antimicrobien parentéral ambulatoire et l'utilisation du MALDI-TOF, tandis que le rappel de benzylpénicilline injectable et la perturbation de la production au Japon peuvent orienter le traitement vers la ceftriaxone et l'amoxicilline orale.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe dispose d'une infrastructure avancée en microbiologie anaérobie en Allemagne, en France, au Royaume-Uni, en Italie et en Espagne, soutenue par les recommandations de l'EUCAST pour les tests de sensibilité anaérobie. En février 2025, Sandoz a investi 12 millions EUR pour introduire un nouveau principe actif antibiotique et augmenter la production annuelle à Kundl de 200 tonnes à 4 400 tonnes. L'Amérique du Sud se développe grâce à l'expansion des hôpitaux privés et à une détection accrue chez les patients immunodéprimés, notamment au Brésil et en Argentine. En décembre 2025, EMS Brazil a finalisé l'acquisition de l'usine de fabrication d'injectables de Fresenius Kabi à Anápolis, Goiás, comprenant une ligne de production d'antibiotiques et un centre de R&D. Les marchés du GCC disposent d'une infrastructure de soins tertiaires plus solide, tandis que de nombreux contextes d'Afrique subsaharienne continuent de faire face à des capacités limitées en diagnostic anaérobie.
Paysage concurrentiel
Concentration du Marché
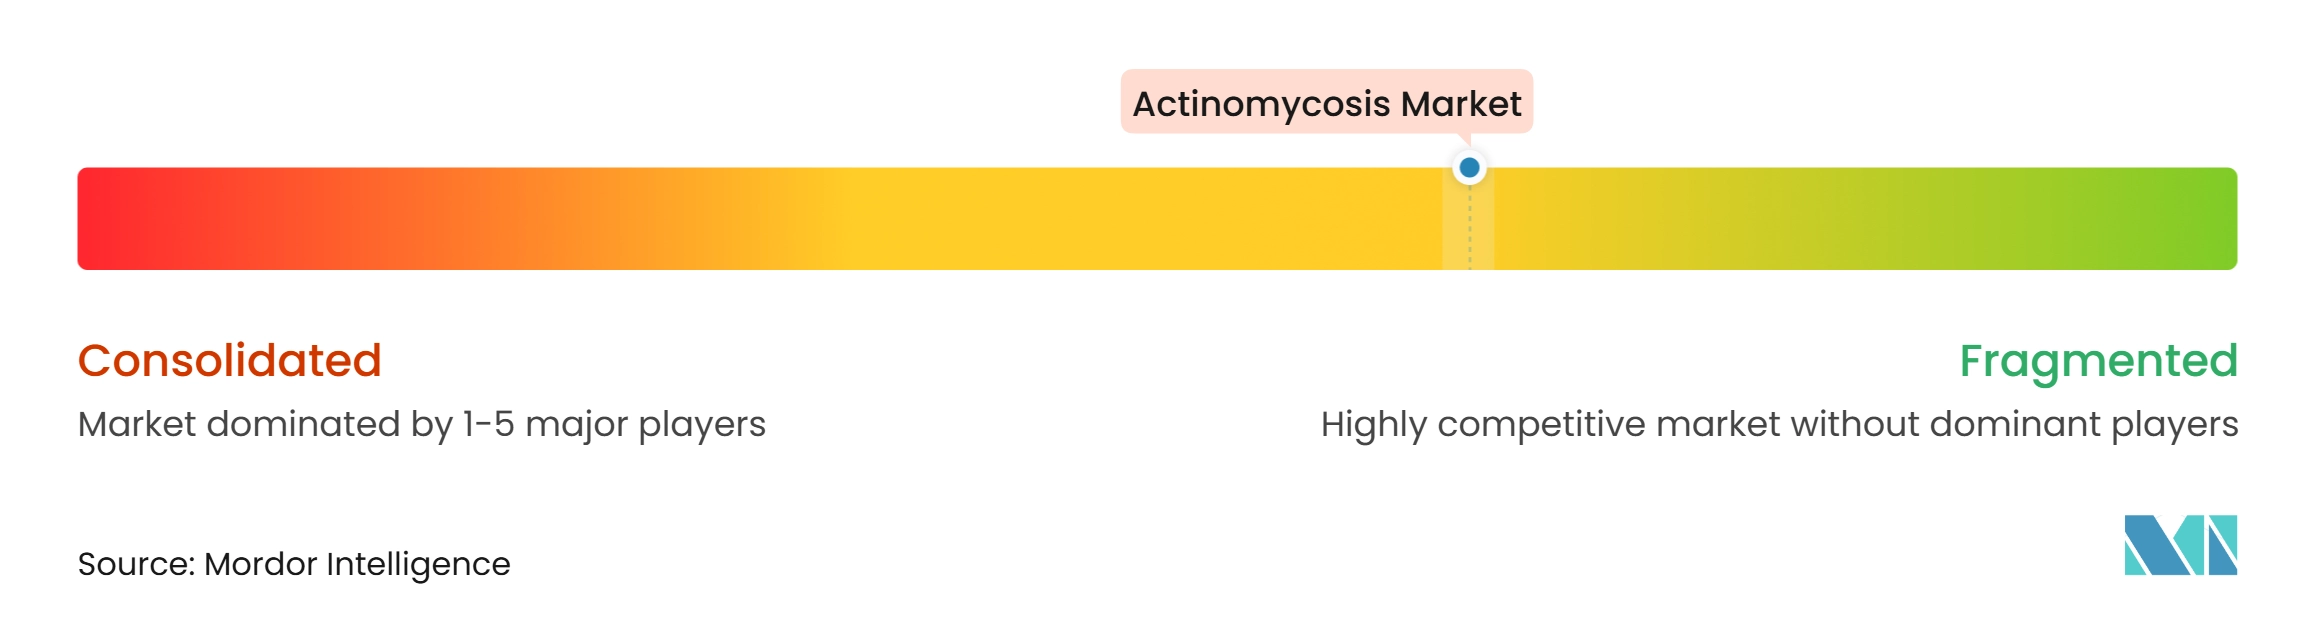
Le marché de l'actinomycose est modérément fragmenté, avec des fournisseurs de génériques injectables en concurrence sur la disponibilité des produits, la conformité réglementaire et le positionnement dans les formulaires. Sandoz, Hikma, Fresenius Kabi et Aurobindo fournissent des injectables de pénicilline et de céphalosporine aux systèmes hospitaliers dans les principales régions. Cipla, Lupin, Dr. Reddy's, Sun Pharmaceutical, Alkem, Zydus Lifesciences et Torrent Pharmaceuticals servent les marchés sensibles aux prix et pilotés par les appels d'offres. Pfizer continue de participer via Pfizerpen-G et son portefeuille anti-infectieux hospitalier.
Selon le calendrier annoncé, Pfizer devrait s'associer à DKSH en Malaisie en février 2026 pour élargir l'accès aux thérapies anti-infectieuses via les canaux de soins de santé nationaux. Cette initiative souligne l'importance de la portée de la distribution sur les marchés émergents d'Asie-Pacifique. Hikma prévoit également d'inclure 15 formulations injectables prêtes à l'emploi dans son pipeline de développement 2025. Ces stratégies privilégient l'accès au marché, la capacité de fabrication et les formats de livraison plutôt que les thérapies moléculaires nouvelles.
Les diagnostics représentent un domaine de concurrence important car une détection précise détermine si les cliniciens initient le traitement. bioMérieux, Becton Dickinson et Thermo Fisher fournissent des plateformes de spectrométrie de masse, des systèmes de tests de sensibilité et des milieux de culture pour les laboratoires cliniques. En octobre 2026, bioMérieux devrait rejoindre MALDIBANK, un projet financé par l'UE impliquant 23 partenaires dans 12 pays. Le projet vise à développer une base de données spectrale en accès libre contenant jusqu'à 100 000 spectres MALDI-TOF de haute qualité d'ici avril 2029. Ses objectifs déclarés incluent l'amélioration de la couverture des organismes sous-représentés, notamment les anaérobies tels qu'Actinomyces. Des bibliothèques spectrales améliorées peuvent améliorer les capacités d'identification en laboratoire là où la couverture anaérobie reste limitée. Par conséquent, les diagnostics constituent un moyen pratique de soutenir l'initiation rapide du traitement sur le marché de l'actinomycose.
Leaders du secteur de l'actinomycose
-
Pfizer Inc.
-
Sun Pharmaceutical Industries Limited
-
Lupin Limited
-
Viatris Inc.
-
Teva Pharmaceutical Industries Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'actinomycose Entreprises couvertes dans ce rapport
- Alkem Laboratories Limited
- Aurobindo Pharma
- B. Braun
- Baxter
- bioMérieux
- Cipla
- Dr. Reddy’s Laboratories
- Fresenius
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Lupin
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals Limited
- Viatris
- Zydus Lifesciences Limited
Développements industriels récents dans Marché de l'actinomycose
- Octobre 2026 : bioMérieux a rejoint MALDIBANK, une initiative financée par l'UE coordonnée par MIRRI-ERIC et impliquant 23 partenaires dans 12 pays. Le projet, qui s'est déroulé de mai 2025 à avril 2029, visait à développer une base de données spectrale en accès libre alimentée par l'intelligence artificielle contenant jusqu'à 100 000 spectres de spectrométrie de masse MALDI-TOF, incluant des taxons microbiens sous-représentés tels que les espèces Actinomyces.
- Juin 2026 : La Food and Drug Administration américaine a approuvé l'antibiotique oral d'GSK, Utebzi, pour les infections urinaires compliquées. GSK visait une disponibilité aux États-Unis d'ici fin 2026, soutenant le développement à plus long terme de formulations antibiotiques ambulatoires.
- Novembre 2025 : Fresenius Kabi a reçu l'approbation de la Food and Drug Administration et a introduit la Dalbavancine pour injection pour les infections cutanées et des structures cutanées aiguës à Gram positif.
Périmètre du rapport mondial sur le marché de l'actinomycose
Selon le périmètre du rapport, l'actinomycose est une infection bactérienne rare, chronique et progressive causée par des bactéries appartenant au genre Actinomyces, qui sont des micro-organismes à Gram positif, filamenteux, principalement anaérobies ou microaérophiles, normalement présents dans la cavité buccale, le tractus gastro-intestinal et le tractus génital féminin. L'infection se développe généralement lorsque ces bactéries pénètrent dans des barrières muqueuses endommagées à la suite d'infections dentaires, de traumatismes, de chirurgies ou d'autres lésions tissulaires, entraînant la formation de lésions inflammatoires persistantes, d'abcès et de trajets sinusaux drainants interconnectés.
Le marché de l'actinomycose est segmenté par type de traitement, type de médicament, type de maladie, formulation, utilisateur final, canal de distribution et géographie. Par type de traitement, le marché est segmenté en antibiothérapie, interventions chirurgicales et thérapie combinée. Par type de médicament, le marché comprend les pénicillines, les céphalosporines, les tétracyclines, les macrolides, les lincosamides et d'autres antibiotiques. Par type de maladie, le marché est catégorisé en actinomycose cervicofaciale, actinomycose thoracique et pulmonaire, actinomycose abdominopelvienne, actinomycose du système nerveux central, actinomycose cutanée et des tissus mous, actinomycose osseuse et articulaire, et autres types de maladies. Par formulation, le marché est segmenté en solutions injectables et poudres, comprimés et gélules, et suspensions orales. Par utilisateur final, le marché comprend les hôpitaux et les centres de soins tertiaires, les cliniques spécialisées, les centres chirurgicaux ambulatoires et d'autres utilisateurs finaux. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, canaux de pharmacie en ligne et autres canaux de distribution. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Antibiothérapie |
| Interventions chirurgicales |
| Thérapie combinée |
| Pénicillines |
| Céphalosporines |
| Tétracyclines |
| Macrolides |
| Lincosamides |
| Autres antibiotiques |
| Actinomycose cervicofaciale |
| Actinomycose thoracique et pulmonaire |
| Actinomycose abdominopelvienne |
| Actinomycose du système nerveux central |
| Actinomycose cutanée et des tissus mous |
| Actinomycose osseuse et articulaire |
| Autres types de maladies |
| Solutions injectables et poudres |
| Comprimés et gélules |
| Suspensions orales |
| Hôpitaux et centres de soins tertiaires |
| Cliniques spécialisées |
| Centres chirurgicaux ambulatoires |
| Autres utilisateurs finaux |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Canaux de pharmacie en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de traitement | Antibiothérapie | |
| Interventions chirurgicales | ||
| Thérapie combinée | ||
| Par type de médicament | Pénicillines | |
| Céphalosporines | ||
| Tétracyclines | ||
| Macrolides | ||
| Lincosamides | ||
| Autres antibiotiques | ||
| Par type de maladie | Actinomycose cervicofaciale | |
| Actinomycose thoracique et pulmonaire | ||
| Actinomycose abdominopelvienne | ||
| Actinomycose du système nerveux central | ||
| Actinomycose cutanée et des tissus mous | ||
| Actinomycose osseuse et articulaire | ||
| Autres types de maladies | ||
| Par formulation | Solutions injectables et poudres | |
| Comprimés et gélules | ||
| Suspensions orales | ||
| Par utilisateur final | Hôpitaux et centres de soins tertiaires | |
| Cliniques spécialisées | ||
| Centres chirurgicaux ambulatoires | ||
| Autres utilisateurs finaux | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Canaux de pharmacie en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de l'actinomycose d'ici 2032 ?
Le marché de l'actinomycose devrait atteindre 82,88 milliards USD d'ici 2032, contre 62,28 milliards USD en 2027, à un CAGR de 5,88 %.
Quel type de traitement détient la plus grande part dans la prise en charge de l'actinomycose ?
L'antibiothérapie détenait une part de 63,56 % en 2026 car la thérapie bêta-lactamine prolongée reste l'approche thérapeutique standard.
Pourquoi les céphalosporines connaissent-elles une croissance plus rapide dans le traitement de l'actinomycose ?
Les céphalosporines devraient croître à un CAGR de 8,99 % jusqu'en 2032, soutenues par l'utilisation de la ceftriaxone une fois par jour dans le traitement antimicrobien parentéral ambulatoire.
Quelle région connaît la croissance la plus rapide pour le traitement et le diagnostic de l'actinomycose ?
L'Asie-Pacifique devrait croître à un CAGR de 9,67 % jusqu'en 2032, à mesure que les soins tertiaires, les diagnostics anaérobies et la capacité de traitement ambulatoire se développent.
Pourquoi les formulations injectables sont-elles importantes pour le traitement de l'actinomycose ?
Les solutions injectables et les poudres détenaient une part de 57,78 % en 2026 car le traitement commence généralement par une phase antibiotique intraveineuse.