
5Gリモート手術システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.06 十億米ドル |
| 市場規模 (2032) | 11.63 十億米ドル |
| 成長率 (2027 - 2032) | 30.55 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる5Gリモート手術システム市場分析
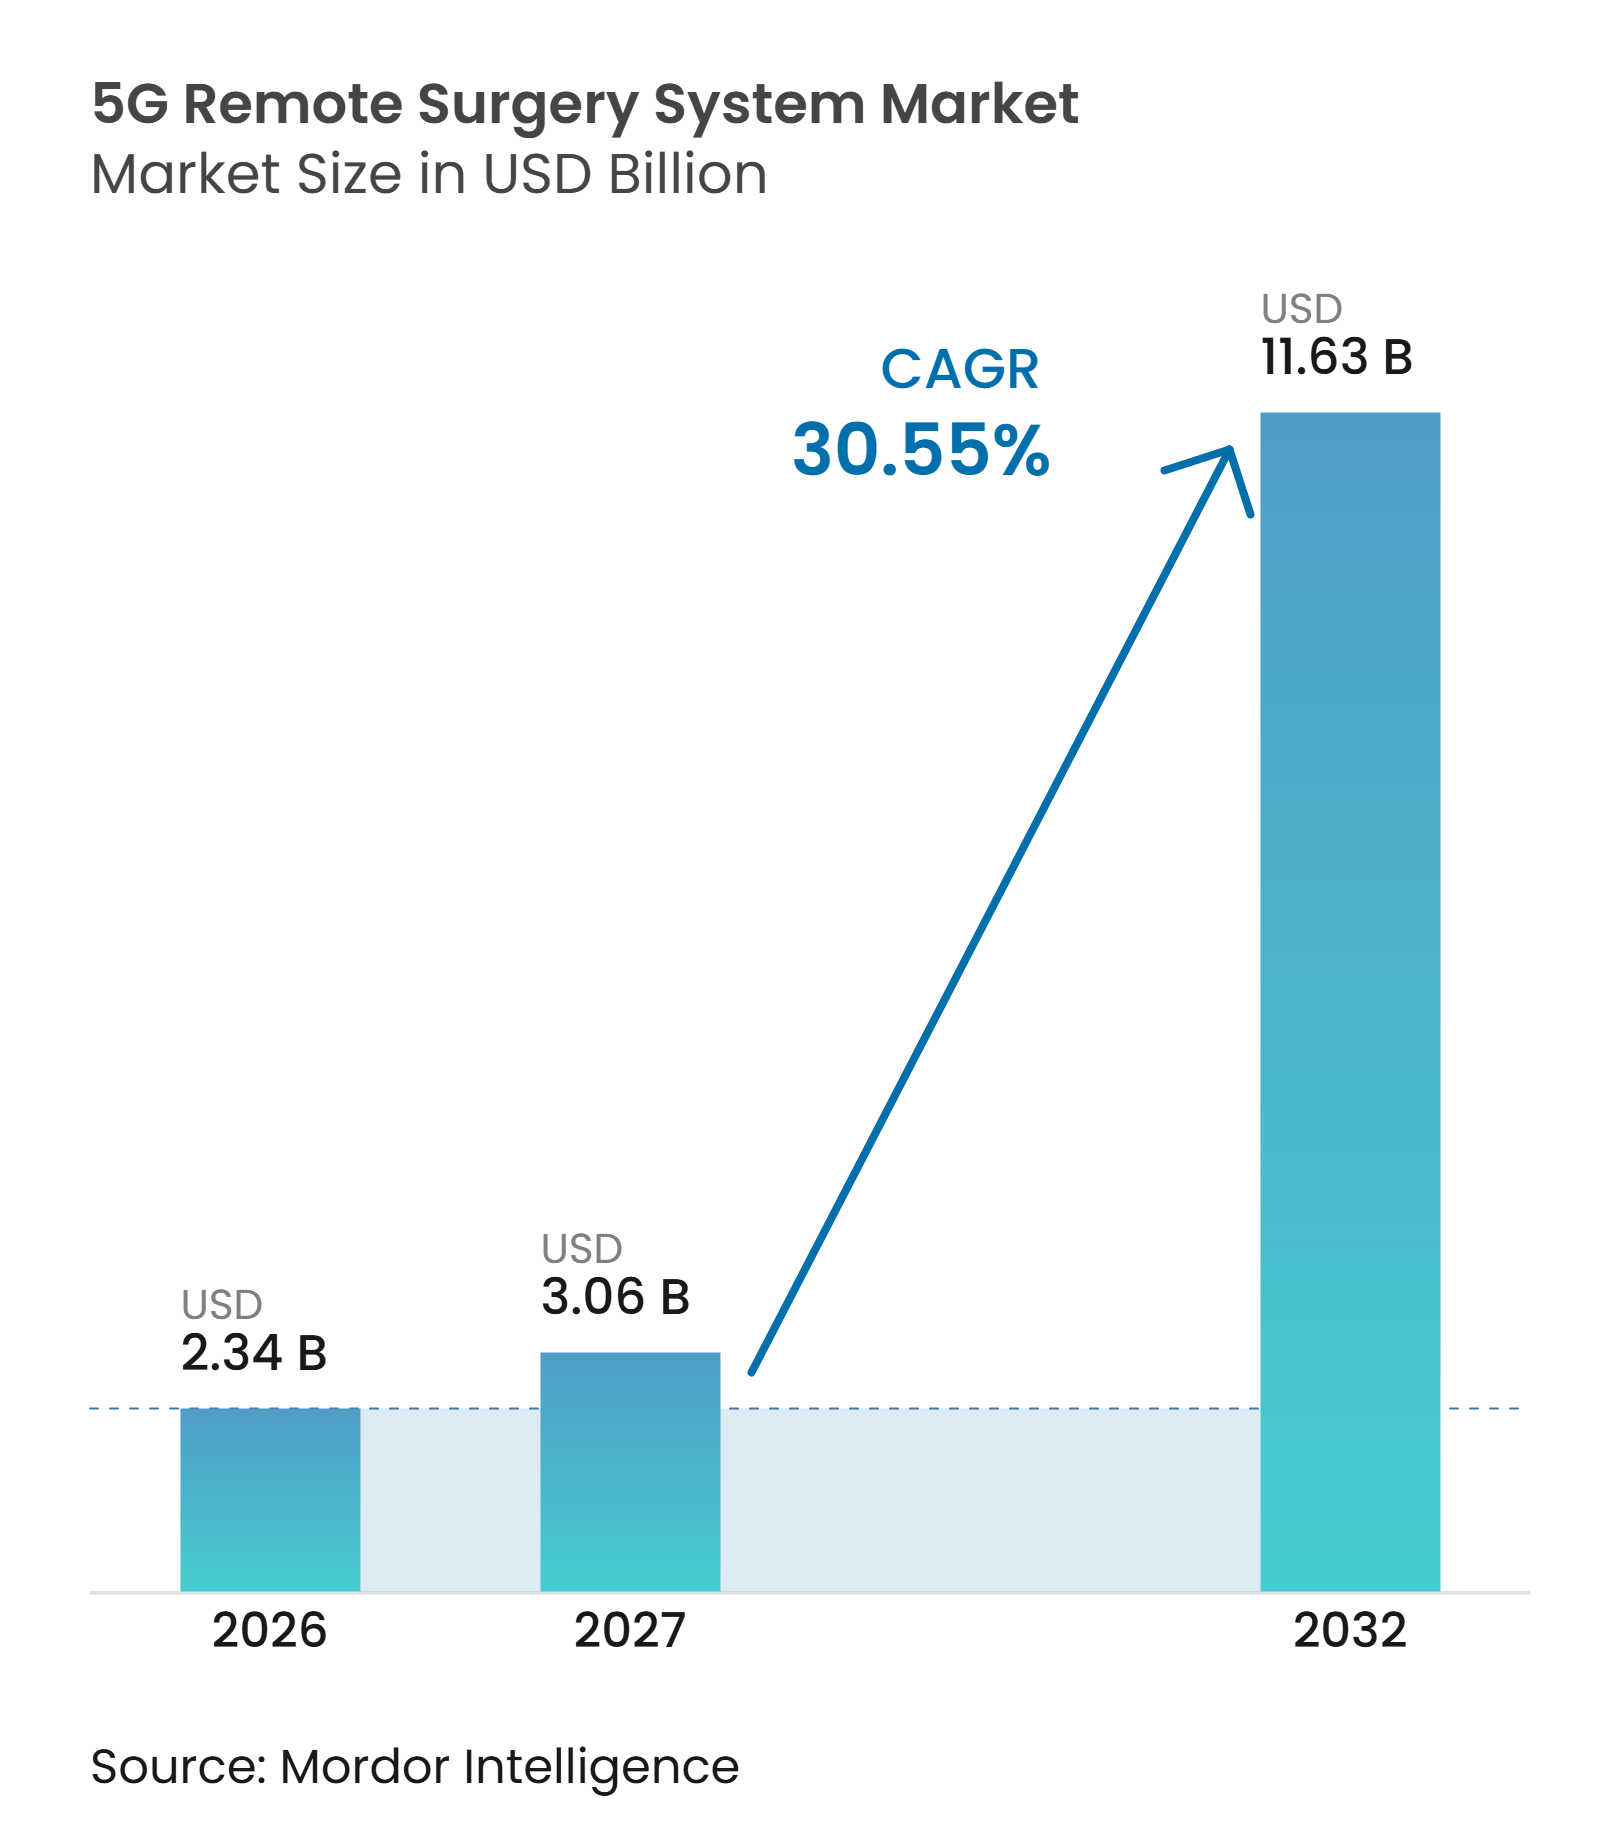
5Gリモート手術システムの市場規模は2026年に23.4億米ドルと評価されており、2027年の30.6億米ドルから2032年には116.3億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 30.55%で成長する見込みです。
遠隔操作型手術プラットフォーム、スタンドアロン5G病院ネットワーク、および標準化された手術プロトコルが同時に進歩するにつれ、商業的な普及がより現実的になっています。2025年5月、MicroPort MedBotは国家薬品監督管理局からToumai(途迈)の承認を取得し、世界初の商業認可を受けた遠隔操作型ロボットプラットフォームとなりました。同プラットフォームは約400件の記録された手術をサポートし、省をまたぐ通信遅延が50ミリ秒未満であることを実証しました。2025年6月に公表された技術ガイダンスは、手術グレードのネットワーク、サイバーセキュリティ、およびフェイルセーフ制御に関する要件を定め、病院に対して導入計画のための明確な枠組みを提供しました。5Gリモート手術システム市場は大きなアクセス機会を提供しており、世界では依然として50億人が安全かつ手頃な外科医療を受けられない状況にあります。しかし、高い資本要件、責任に関する考慮事項、および償還の制限が普及への主要な障壁として残っています。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2026年の収益の55.46%を占め、サービスが2032年にかけて最も高い予測CAGRである32.22%を記録しました。
- 接続性別では、ノンスタンドアロン5Gが2026年の収益の66.89%を占め、スタンドアロン5Gが2032年にかけて最も高い予測CAGRである35.45%を記録しました。
- 製品タイプ別では、ロボット手術システムが2026年の収益の44.56%を占め、5G通信インフラが2032年にかけて最も高い予測CAGRである33.45%を記録しました。
- 用途別では、整形外科手術が2026年の収益の36.67%を占め、脳神経外科が2032年にかけて最も高い予測CAGRである34.55%を記録しました。
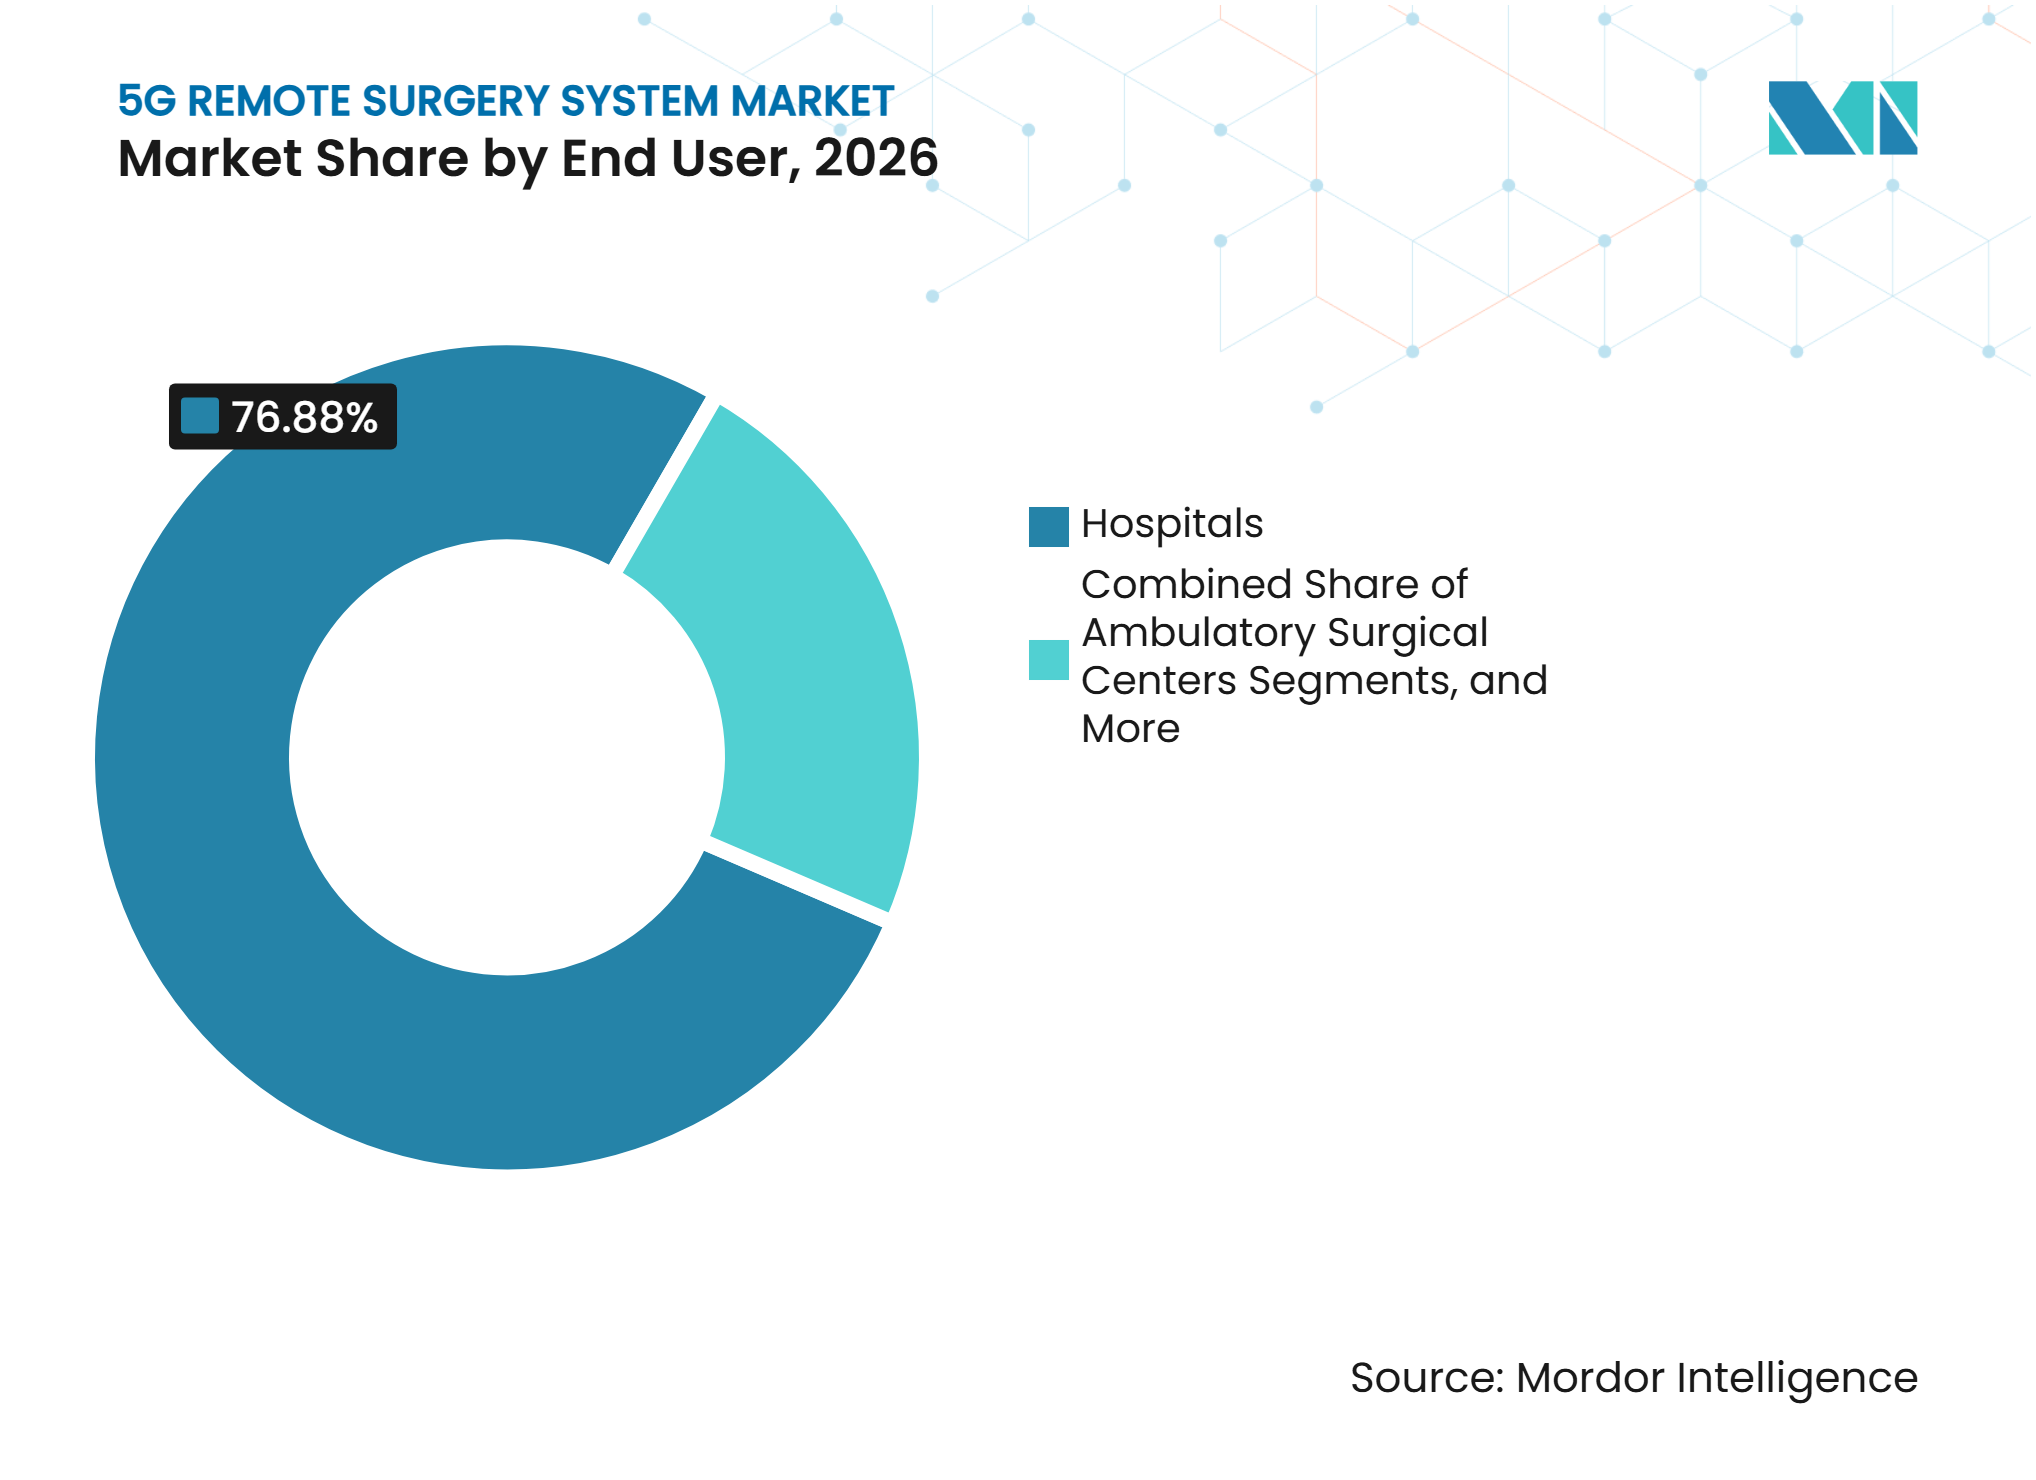
- エンドユーザー別では、病院が2026年の収益の76.88%を占め、外来手術センターが2032年にかけて最も高い予測CAGRである33.67%を記録しました。
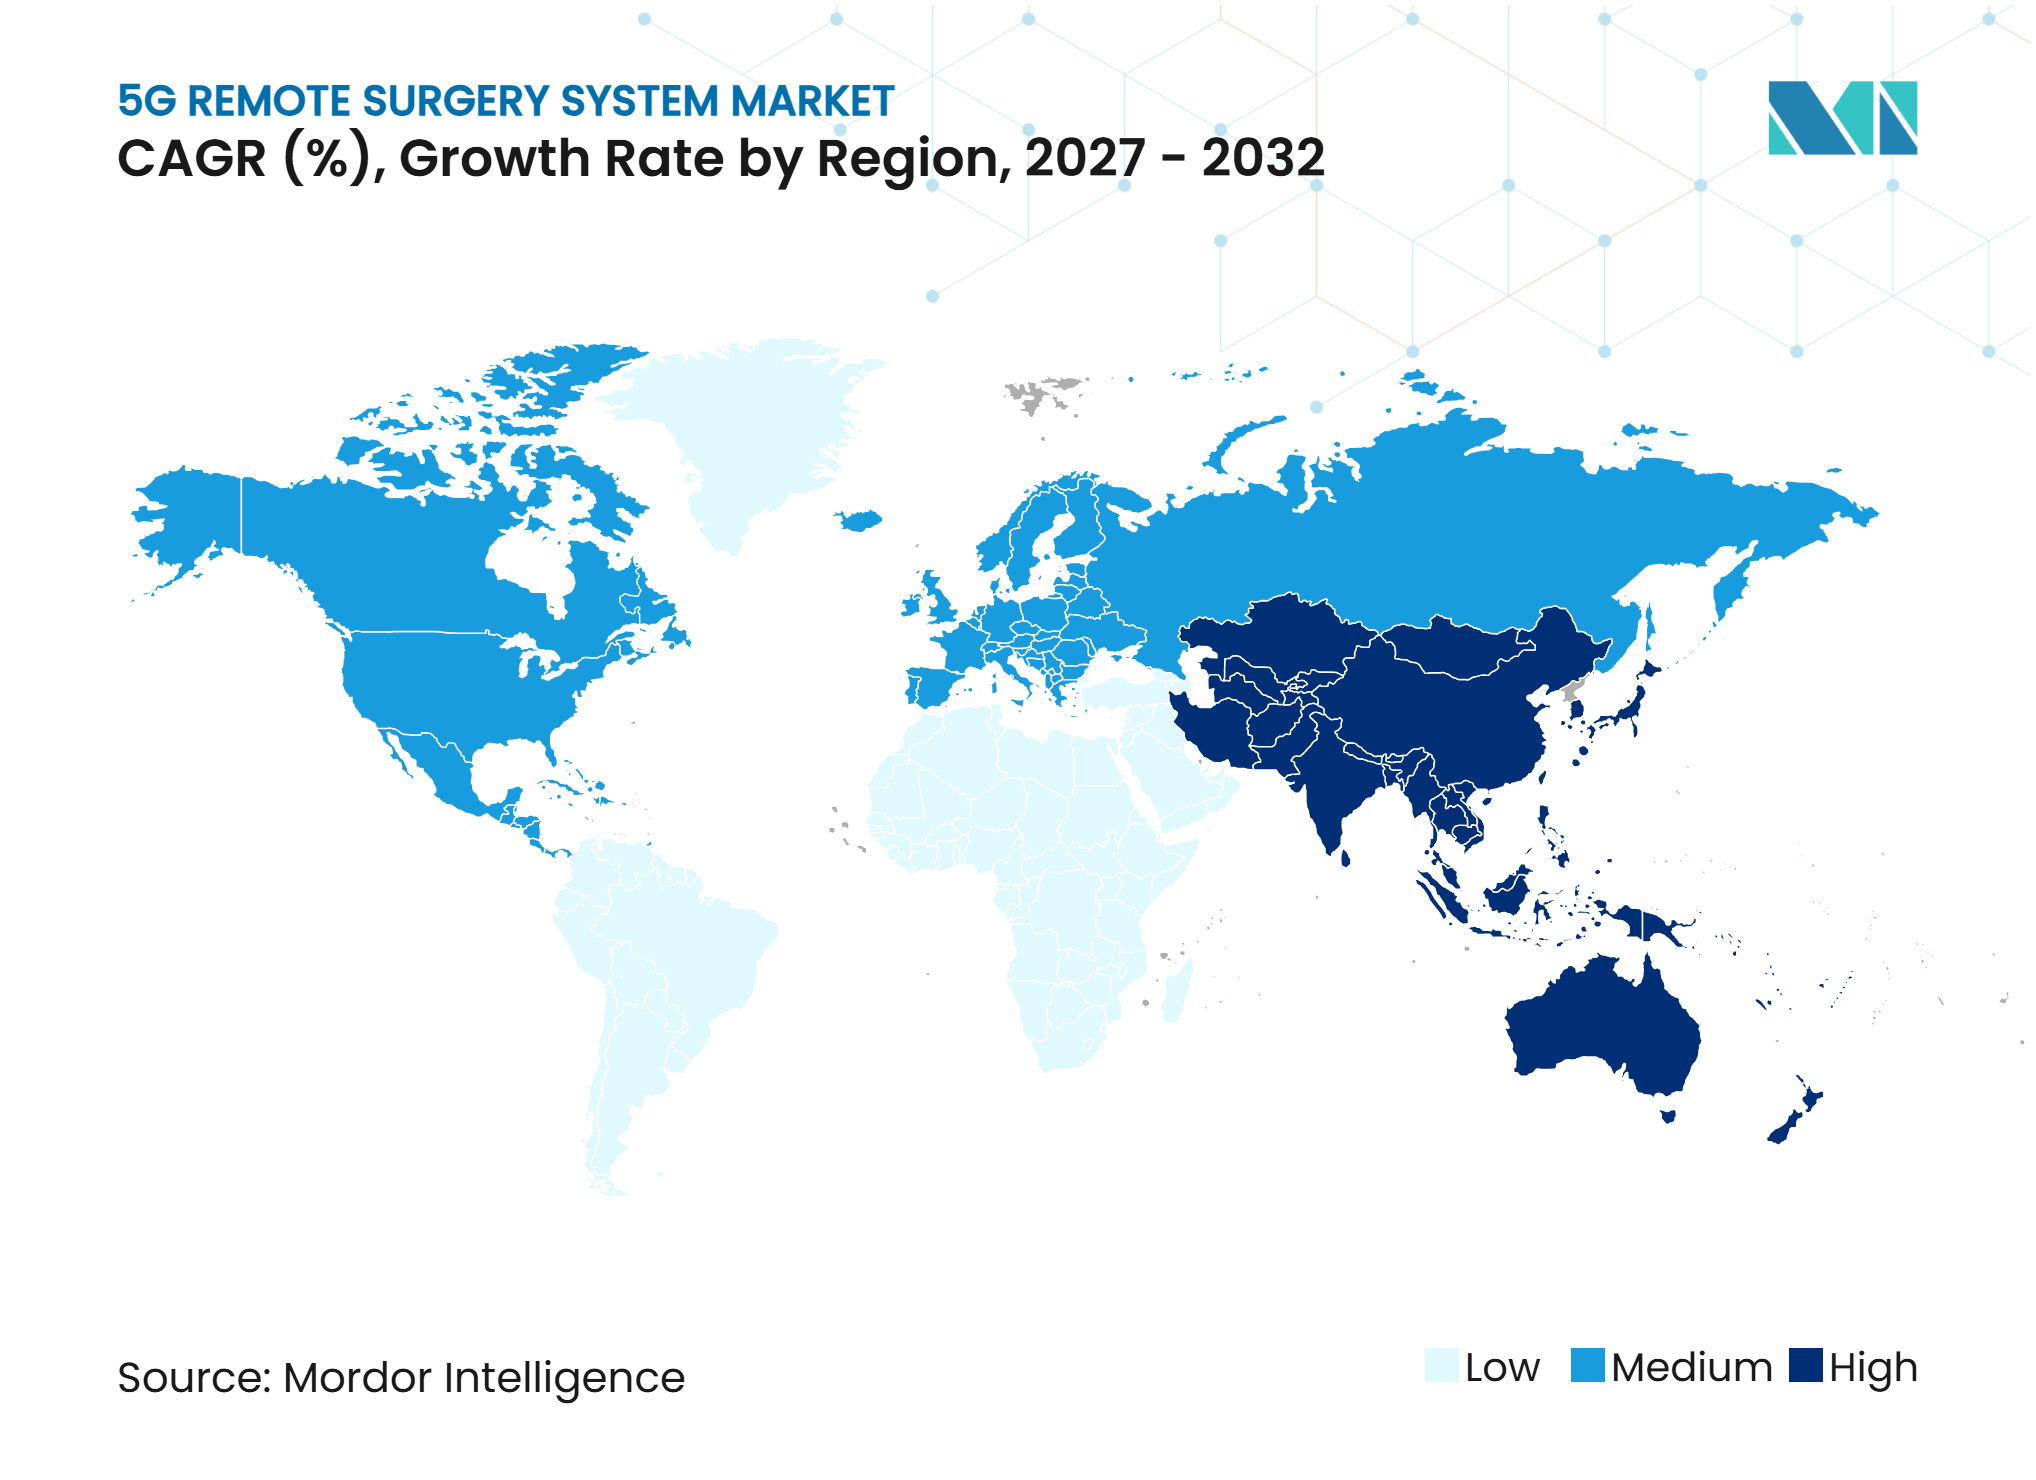
- 地域別では、北米が2026年の収益の41.23%を占め、アジア太平洋地域が2032年にかけて最も高い予測CAGRである35.34%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
5Gリモート手術システム市場の促進要因影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療過疎地域における専門外科医へのアクセス需要の高まり | +6.5% | グローバル、特に農村部の北米、サブサハラアフリカ、および遠隔地のアジア太平洋地域での早期成長 | 長期(4年以上) |
| ロボット支援手術の拡大 | +8.5% | グローバル、北米、欧州、東アジアに集中 | 中期(2〜4年) |
| 地域間外科連携の成長 | +3.2% | アジア太平洋地域を中心に、中東、アフリカ、南米、北米、日本、西欧への波及 | 中期(2〜4年) |
| 5Gスタンドアロンおよびプライベートネットワーク展開の増加 | +4.8% | グローバル、北米、欧州、東アジア、およびOECD諸国に集中 | 短期(2年以内)および |
| 高齢化人口による外科手術件数の増加 | +8.5% | グローバル、北米、欧州、東アジアに集中 | 中期(2〜4年) |
| 病院キャパシティ拡張モデルとてのリモート手術の台頭 | +3.2% | アジア太平洋地域を中心に、中東、アフリカ、南米、北米、日本、西欧への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
医療過疎地域における専門外科医へのアクセス需要の高まり
米国の郡の3分の1以上が外科医へのアクセスを欠いており、世界では50億人が安全かつ手頃な外科医療を受けられない状況にあります。多くの低所得国では、人口10万人あたり1人未満の訓練を受けた外科医しかおらず、専門医療に大きな格差が生じています。5Gリモート手術システム市場は、臨床施設が信頼性の高い手術グレードの接続性を持つハブアンドスポーク型ケアモデルを支援します。2025年6月、FDA承認の治験機器免除試験において、フロリダ州の外科医がアンゴラの患者と11,000km以上離れた場所でロボット前立腺摘除術を実施しました。この手術は、適切なネットワークインフラと臨床的安全策が整っていれば、距離がリモート外科支援の唯一の障壁ではなくなることを実証しました。[1] 2025年8月、世界保健機関とロボット手術学会は、低・中所得国におけるバーチャルケアおよび遠隔手術へのアクセス改善を目的とした投資・ガバナンスイニシアチブを立ち上げました。[2]
ロボット支援手術の拡大
5Gリモート手術システム市場は、規制された臨床使用に参入するロボットプラットフォームの増加から恩恵を受けています。Medtronicは2025年12月に米国食品医薬品局からHugoロボット支援手術の泌尿器科手術への承認を取得しました。同社はその後、2026年11月に一般外科手術へのHugoの承認を取得し、米国で年間350万件の手術を占める処置をカバーしました。CMR Surgicalは2025年12月にVersius PlusのFDA承認を取得し、2026年3月までに30カ国以上で45,000人以上の患者が治療を受けたと報告しました。複数のロボットプラットフォームを運用する病院は、単一メーカー向けに設計されたシステムではなく、デバイス間で機能する接続性とソフトウェアを必要とします。この変化は、確立された臨床ワークフローを妨げることなく複数の手術プラットフォームを統合するネットワークインフラとミドルウェアへの需要を支えています。
地域間外科連携と病院キャパシティ拡張の成長
5Gリモート手術システム市場は、地域の専門知識が限られた病院と専門センターを結ぶプログラムによって支えられています。これらのプログラムは、規制当局への申請や病院の調達決定を支援する臨床記録と安全データを生成します。SS Innovationsは2026年10月までに心臓手術を含む205件の記録された遠隔手術を報告し、遠隔外科手術のエビデンスベースを強化しました。2026年10月、StrykerはCMR Surgicalへの4億米ドルの株式投資を発表し、米国商業契約および残余株式取得オプションを締結しました。このパートナーシップは、マルチサイトプログラムを支援するより広範なロボット手術ポートフォリオへの需要を反映しています。病院はこれらの取り決めを活用して、患者側のケアを地域コミュニティの近くに維持しながら専門医療キャパシティを拡張することができます。
スタンドアロン5G展開の増加と外科手術件数の増加
スタンドアロン5Gは、コントロールプレーンシグナリングに4G LTEを依存せず、専用帯域幅のためのネットワークスライシングをサポートするため、主要なネットワーク制約を軽減します。オウル大学病院は2025年2月にプライベートスタンドアロン5Gネットワークを立ち上げ、稼働中の病院環境内での展開を実証しました。アテネのアレタイエイオ大学病院も2026年7月にプライベートスタンドアロン5Gネットワークを展開しました。5Gリモート手術システム市場は、高齢化人口に関連する手術需要や関節置換術の増加からも恩恵を受けています。変形性関節症は世界で5億2,800万人に影響を与えており、OECD報告国全体で股関節および膝関節置換術の件数が増加しています。病院ネットワークはリモート外科機能を活用して、これらの増加する手術件数を管理するサイトと専門外科医を結びつけることができます。
5Gリモート手術システム市場の抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと導入コスト | -3.5% | グローバル、特に新興市場、外来手術センター環境、および複数管轄にまたがる手術において最も深刻 | 長期(4年以上) |
| 未解決の国境を越えた責任および資格認定要件 | -1.8% | グローバル、コンプライアンス負担が高い地域において | 中期(2〜4年) |
| ネットワーク障害、遅延およびジッターリスク | -1.6% | 北米および欧州、ならびにスタンドアロン5G初期カバレッジ地域でのより大きなリスク | 短期(2年以内) |
| サイバーセキュリティ、データプライバシーおよび業務継続リスク | -2.5% | グローバル、北米、欧州、東アジアに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと導入コスト
完全なリモート手術の展開には、ロボットプラットフォーム、プライベート5Gネットワーク、エッジコンピューティング機能、および臨床トレーニングが必要です。これらの要件は、中小規模の病院、農村部の医療システム、および外来手術センターにとって大きなコスト障壁を生み出しています。ロボット手術コンソールのコストは100万米ドルから250万米ドルであり、機器、サービス、およびインフラ費用は含まれていません。マルチベンダー施設では、異なるプラットフォームがネットワークのアップグレードを必要とする場合に追加コストが発生する可能性があります。不均一な償還制度と断片化した国境を越えた医師免許規則も5Gリモート手術システム市場を制限しています。世界保健機関の2025年イニシアチブは、協調的な投資とガバナンスの必要性を認識していますが、多くの医療システムは依然として導入の初期段階にあります。
サイバーセキュリティ、データプライバシー、および業務継続リスク
リモート手術セッションは、ロボット接続、病院ネットワーク、および5Gアクセスとコアネットワークを通じてデータを送信します。各コンポーネントは、運用上の障害、サービス中断、またはサイバーセキュリティリスクをもたらす可能性があります。2025年の技術ガイドラインは、相互認証エンドツーエンド暗号化、および分散型サービス拒否攻撃対策を主要な制御として特定しています。このガイドラインは、サードパーティのネットワークインフラを潜在的に敵対的なものとして分類しており、厳格なテストと継続的な監視の必要性を高めています。ヒノトリシステムの5年間の検証では、模擬障害後の仮想プライベートネットワーク再接続に5〜11秒かかることが示されました。したがって、5Gリモート手術システム市場が拡大するためには、病院は自動スタンバイ手順とフォールバック運用設定を必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
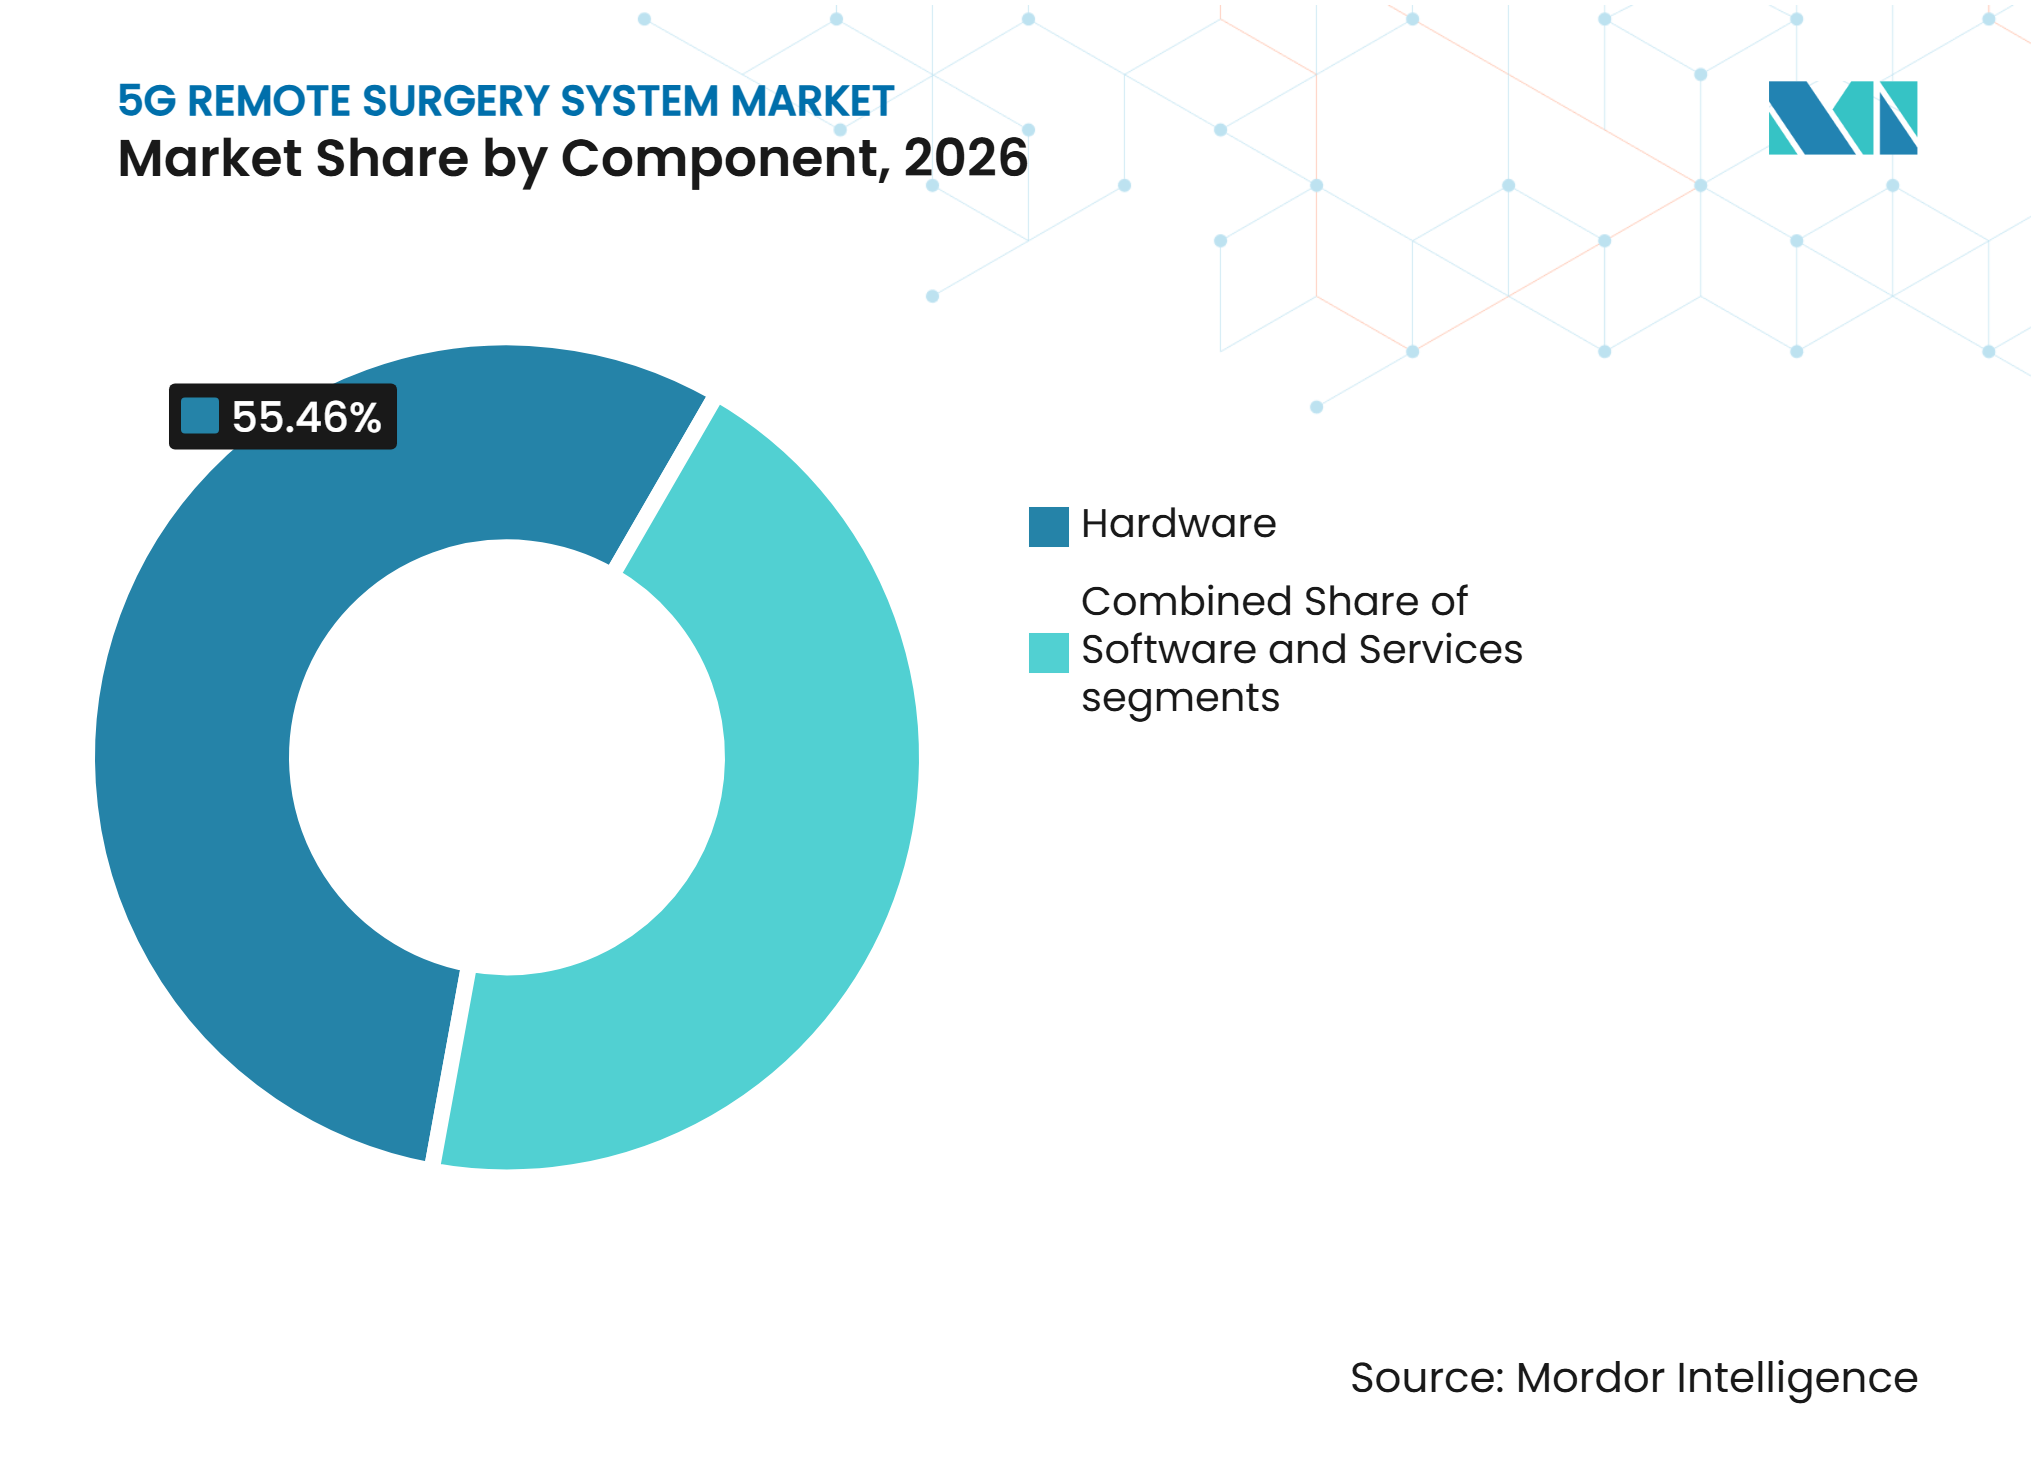
サービス層が収益モメンタムを獲得ハードウェアは2026年の5Gリモート手術システム収益の55.46%を占め、ロボット、ネットワーク機器、および臨床システムに必要な初期投資を反映しています。すべてのリモート手術が手術プラットフォームと信頼性の高い病院側の接続性に依存しているため、ハードウェアは引き続き不可欠です。マネージドネットワーク、トレーニング、ソフトウェアサポート、およびサービス契約が継続的な運用要件となるにつれ、サービスは2032年にかけてCAGR 32.22%で成長すると予測されています。
2025年12月、Moon Surgicalはそのマエストロ導入済みベース全体で5G接続を有効化し、クラウドベースの分析サービスであるMaestro Insightsを導入しました。ソフトウェアアップデート、ネットワーク運用、およびトレーニングサポートは、臨床プログラムのライフサイクル全体にわたって継続的な収益機会を生み出します。Bouygues TelecomのボルドーUniversity Hospital(ボルドー大学病院)プロジェクトは、コネクティング・ヨーロッパ・ファシリティから1,140万ユーロ(1,250万米ドル)の資金提供を受け、2027年から少なくとも10件のコネクテッドヘルスアプリケーションをサポートするよう設計されています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
接続性別:
スタンドアロン5Gがレガシーアーキテクチャを置き換えるノンスタンドアロン5Gは、初期の病院展開が既存の4G LTEインフラに依存していたため、2026年の接続性収益の66.89%を占めました。このアーキテクチャは初期の接続性を可能にしましたが、スタンドアロンネットワークと比較して遅延と帯域幅の制御が劣ります。スタンドアロン5Gは、接続性セグメント内で最も高い成長率であるCAGR 35.45%で2032年にかけて成長すると予測されています。
ヒノトリの5年間の検証では、Sub6スタンドアロン5Gが模擬1Gbps輻輳下で100ミリ秒の往復遅延を達成したのに対し、ノンスタンドアロン構成ではより大きなジッターとフレーム配信の不安定さが見られました。精細な運動精度は120ミリ秒を超えると低下するため、一貫したネットワークパフォーマンスは臨床的に重要です。フィンランドとギリシャにおけるプライベートスタンドアロン展開は、病院がこの機能を高度な臨床インフラに統合していることを示しています。
製タイプ別:
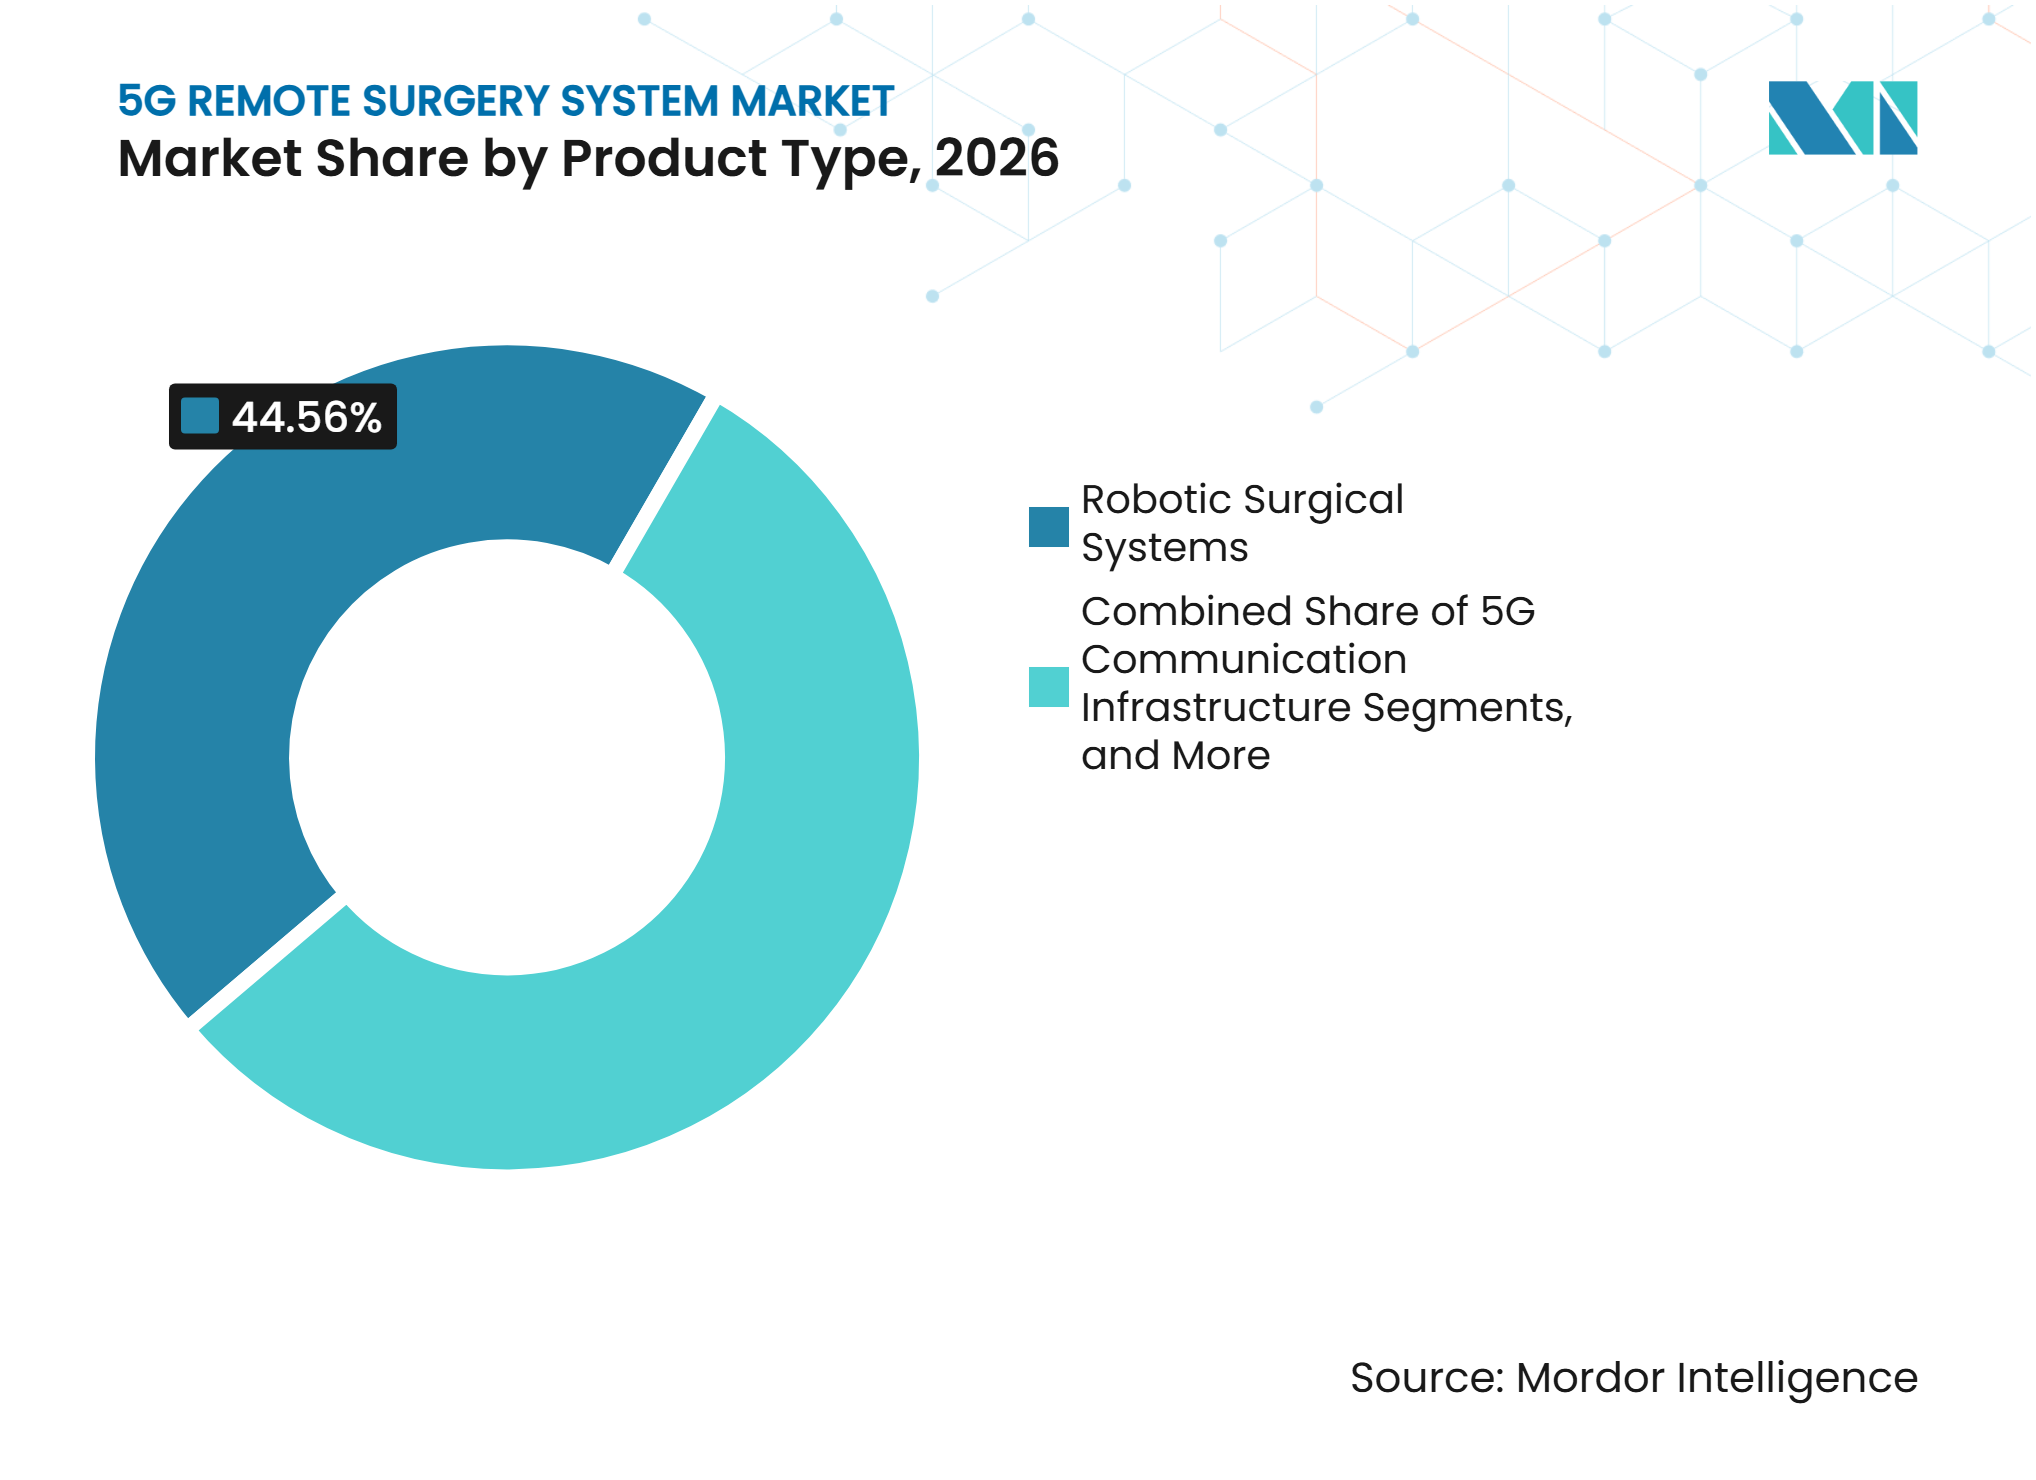
インフラ投資がロボットプラットフォームを超えて加速ロボット手術システムは2026年の5Gリモート手術システム収益の44.56%を占め、最大の製品カテゴリとなっています。これらのシステムは中心的な臨床プラットフォームとして機能し、通常はリモート手術プログラムにおける最大の機器投資を占めます。遠隔医療プラットフォーム、手術用イメージングシステム、ネットワークセキュリティシステム、およびアクセサリが残りの製品ベースを構成しています。
5G通信インフラは、病院が専用の手術用接続性に投資するにつれ、2032年にかけてCAGR 33.45%で拡大すると予測されています。2025年2月、NHK財団は東京と大阪間のローカル5Gを介した8K映像伝送を検証し、知覚可能な遅延なしに250ミリ秒の総遅延を達成しました。冗長通信経路、自動フェイルオーバー、および仮想プライベートネットワーク暗号化は、信頼性の高いリモート臨床運用に不可欠です。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
整形外科の件数が収益を支え、脳神経外科が加速整形外科手術は2026年の5Gリモート手術システム収益の36.67%を占め、筋骨格疾患の増大する負担によって支えられています。変形性関節症は世界で5億2,800万人に影響を与えており、OECD報告国全体で股関節および膝関節置換術の件数が増加しています。一般外科、泌尿器科、心臓血管外科、婦人科、および胸部外科の手術も、より広範な用途ミックスに貢献しています。
脳神経外科は、5Gリモート手術システム市場の用途の中で最も高い成長率であるCAGR 34.55%で2032年にかけて成長すると予測されています。2026年半ばまでに、SS InnovationsはSSi Mantraを使用した22件の記録された心臓遠隔手術を報告しました。2025年9月、Remedy RoboticsはUnity Health Torontoで完全リモートの神経インターベンション手術を完了し、臨床試験を支援するために6,200万米ドルを確保しました。報告された手術時間は現在の標準のほぼ半分でした。
エンドユーザー別:
病院が優位を占め、外来手術センターが成長経路を再定義病院は2026年の5Gリモート手術システム収益の76.88%を占め、マルチサイトケアモデルにおける展開サイトおよびハブ施設として機能しています。大規模な紹介病院は、リモート手術に必要な専門チーム、技術スタッフ、および臨床ガバナンスをサポートできます。2025年を通じて、NTT DOCOMO、Medicaroid、および神戸大学はヒノトリシステムを使用して30回以上のリモートエンジニアリング検証セッションを実施しました。
外来手術センターは2032年にかけてCAGR 33.67%で成長すると予測されています。これらのセンターは、ロボットカート、適切なスタッフ、および専門ハブへの信頼性の高い5G接続を備えている場合、患者側サイトとして機能することができます。2025年の調査では、手術ロボティクス、遠隔医療、および患者エンゲージメントツールがそれぞれ外来手術センター運営者の最大の技術投資に関する回答の25%占めていることが明らかになりました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の5Gリモート手術システム収益の41.23%を占め、ロボット手術の高い普及率、積極的な規制関与、および成熟した通信インフラによって支えられています。2025年6月、FDAはフロリダ州とアンゴラを11,000km以上にわたって結ぶ大陸横断ロボット試験の治験機器免除を付与しました。米国の医療提供者はプライベート5Gネットワークを採用しており、病院ベースの接続プログラムの基盤を構築しています。米国の郡の3分の1以上が外科医を欠いており、遠隔ケアサイトと専門ハブを結ぶビジネスケースを強化しています。
アジア太平洋地域
アジア太平洋地域は2032年にかけてCAGR 35.34%で拡大すると予測されており、5Gリモート手術システム市場において最も高い地域成長率を示しています。中国は公共5G展開と国立病院の多施設遠隔手術プログラムへの参加を組み合わせています。2026年6月、北京から汕頭への消化管腫瘍手術では30〜40ミリ秒の遅延が使用され、1秒以内に現地チームへの引き継ぎが可能でした。日本のヒノトリ検証では、Sub6スタンドアロン5Gがリモート手術ガイドラインの下で100ミリ秒の閾値を一貫して満たすことが示されました。日本の医師法第20条は依然として現場での免許を持つ医師を必要としており、インド、韓国、およびオーストラリアは将来の臨床プログラムに向けて病院の5G機能を構築しています。
欧州、中東、および南米
欧州はフィンランド、ギリシャ、フランス、イタリアの病院でプライベートスタンドアロン5G容量を開発しており、いくつかのプロジェクトはコネクティング・ヨーロッパ・ファシリティを通じて支援されています。5Gリモート手術システム市場のこの部分は、パイロットインフラから病院ベースの臨床使用へと移行しています。英国は2026年3月に初の長距離遠隔操作前立腺摘除術を完了し、Toumaiは2026年6月に欧州での商業使用のためのCEマークを取得しました。クウェートとアンゴラは2025年8月に開始された世界保健機関とロボット手術学会のイニシアチブに参加し、アンゴラは米国からの FDA承認の大陸横断試験を受け入れました。ブラジルとアルゼンチンは病院の5G容量を構築しており、プライベートネットワーク展開が南米全体の商業普及に影響を与えるでしょう。
競合環境
市場集中度
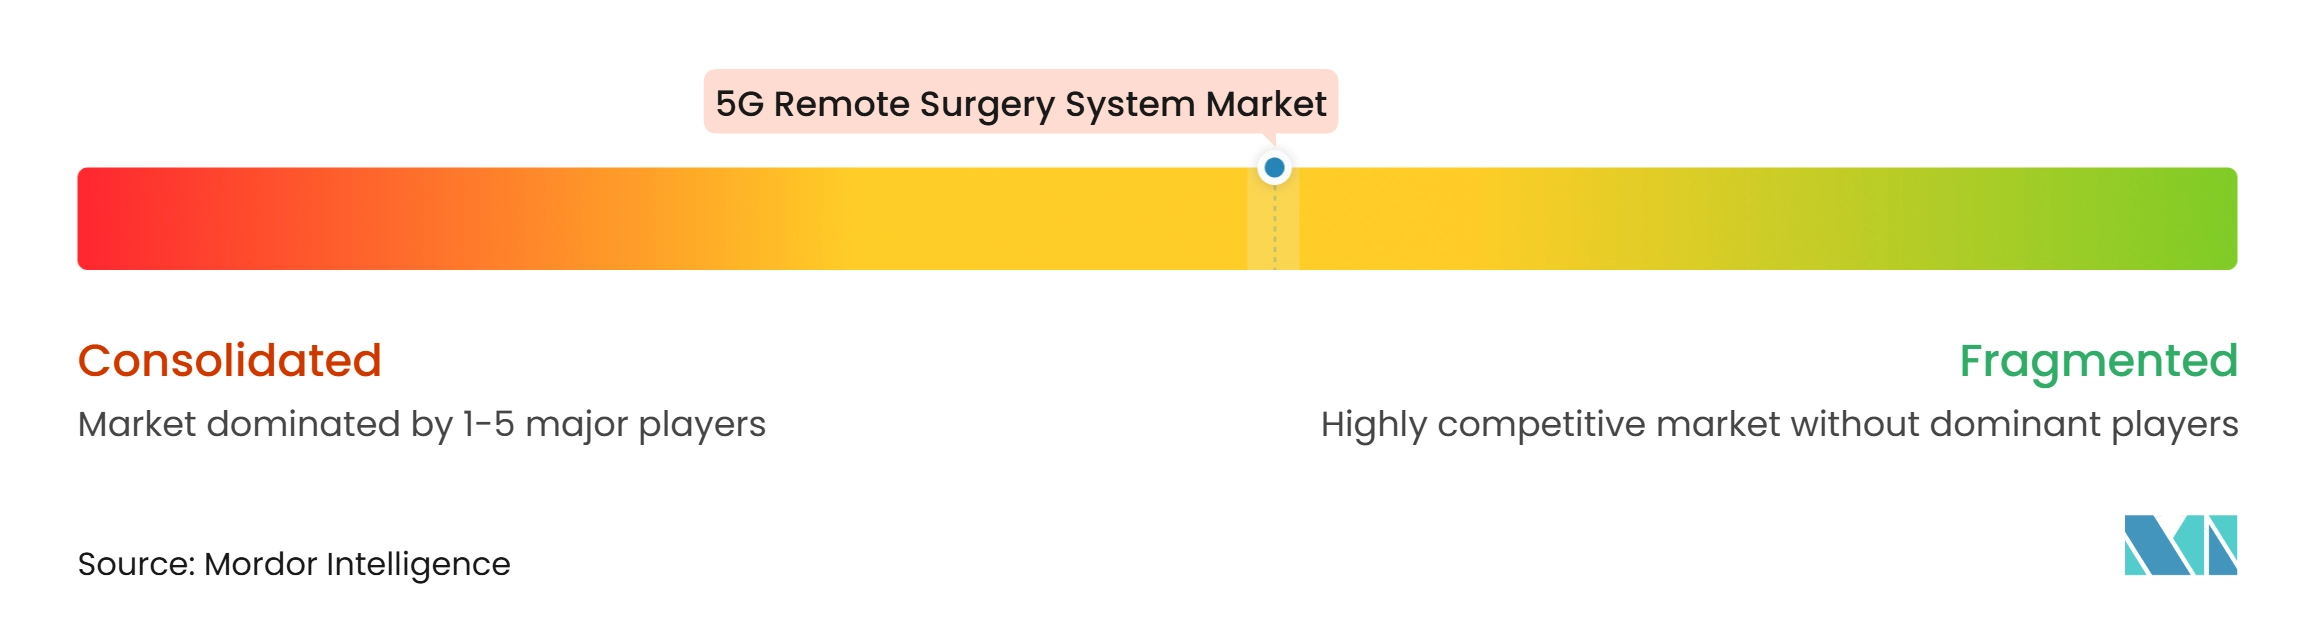
5Gリモート手術システム市場は、システムレベルでは中程度に集中した構造を持ち、ネットワークインフラはより統合が進んでいます。確立されたロボット手術企業が5G能を追加しており、通信プロバイダーはマルチサイトプログラムに必要な接続性とミドルウェアを提供しています。Strykerは2026年10月にCMR Surgicalへ4億米ドルを投資し、残余株式取得オプションとVersiusポートフォリオの米国商業契約を確保しました。この動向は、より広範な臨床プログラムをサポートするマルチスペシャルティロボットプラットフォームへの注目を高めています。
SS Innovationsは2026年10月までに205件の記録された遠隔手術を報告し、20,000kmという最長距離の心臓遠隔手術を含め、心臓手術における臨床経験を強化しました。市場にはイメージングシステム、ソフトウェア、ネットワークセキュリティソリューション、および病院接続インフラのサプライヤーも含まれています。Medtronicはロンドンのデジタルセンターを通じてAIおよびロボティクス機能を構築しており、泌尿器科および一般外科にわたってHugoの承認を拡大しています。
2025年7月、Intuitive Surgicalは大西洋横断のda Vinci 5遠隔手術を実証し、4,000マイル以上離れた場所にいる外科医が組織モデル上で器具制御と力覚フィードバックを交換しました。2025年に公表された技術ガイドラインは、サイバーセキュリティ、レジリエンス、およびコネクテッドデバイスの相互運用性に関する期待を確立することで調達決定を形成しています。病院プログラムが稼働すると、手術グレードのインフラを置き換えることが困難なため、通信プロバイダーは優位性を持つことができます。
5Gリモート術システム産業リーダー
-
SS Innovations International Inc.
-
Medicaroid Corporation
-
Intuitive Surgical Inc.
-
Medtronic PLC
-
CMR Surgical Limited
- 注:主要企業の掲載順は順位を示すものではありません。
5Gリモート手術システム市場 このレポートでカバーされる企業
- Asensus Surgical
- Avatera Medical
- CMR Surgical Limited
- EndoQuest Robotics Inc.
- Galen Robotics Inc.
- Globus Medical
- Huawei Technologies
- Intuitive Surgical
- Johnson & Johnson
- Karl Storz
- Medicaroid Corporation
- Medtronic
- Siemens Healthineers
- SS Innovations International Inc.
- Stryker
- Vicarious Surgical Inc.
- Zimmer Biomet
最近の産業開発事情 5Gリモート手術システム市場
- 2026年11月:Globe Businessはフィリピン初の地域間ロボット手術のためのプライベートネットワークインフラを提供し、パンパンガとコタバト市の病院を1,400kmにわたって接続しました。SSi Mantra 3.0システムは、ネットワーク応答時間が0.76ミリ秒という低さで同時両側リモート手術を可能にし、公共インターネットトラフィック外での3D/4K映像伝送を実現しました。
- 2026年11月:Medtronicは胆嚢摘除術、胃バイパス術、腹側ヘルニア修復術、鼠径ヘルニア修復術、および虫垂切除術を含む一般外科手術に対するHugo RASシステムのFDA承認を取得しました。これらの手術は米国で年間350万件の手術を占め、米国の軟部組織手術の半数以上を占めていました。
- 2026年10月:Strykerは CMR Surgicalへの4億米ドルの戦略的株式投資を発表しました。この契約には、残余株式取得の独占オプションとVersiusポートフォリオの米国商業代理店契約が含まれていました。
- 2026年10月:SS InnovationsはSSi Mantraシステムとコンソールを使用して、バルセロナとベンガルールの間で12,000kmにわたるライブ心臓遠隔手術を実演しました。同社は205件の遠隔手術の完了を報告しました。
グローバル5Gリモート手術システム市場レポートの範囲
レポートの範囲によると、5Gリモート手術システムとは、第5世代(5G)無線ネットワークを使用して、外科医がリアルタイムで遠隔地の患者に対して手術ロボットを操作できる医療設備です。高帯域幅と超低遅延が3D映像と制御信号を伝送し、外科医が別の部屋、都市、または国からロボット器具を誘導できるようにします。
5Gリモート手術システム市場は、コンポーネント、接続性、製品タイプ、用途、エンドユーザー、および地域によって区分されています。コンポーネント別では、市場はハードウェア、ソフトウェア、およびサービスを含みます。接続性別では、市場はスタンドアロン5Gとノンスタンドアロン5Gに区分されています。製品タイプ別では、市場はロボット手術システム、5G通信インフラ、遠隔医療およびリモートコマンドプラットフォーム、手術用イメージングおよび可視化システム、手術用アクセサリおよび機器、ネットワークセキュリティおよび冗長システム、その他の製品タイプに分類されています。用途別では、市場は一般外科、泌尿器科手術、整形外科手術、心臓血管外科手術、脳神経外科手術、婦人科手術、胸部外科手術、およびその他の手術タイプに区分されています。エンドユーザー別では、市場は病院、外来手術センター、専門クリニック、学術・研究機関、およびその他のエンドユーザーに区分されています。地域別では、市場は北米、欧州、アジア太平洋地域、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| スタンドアロン5G |
| ノンスタンドアロン5G |
| ロボット手術システム |
| 5G通信インフラ |
| 遠隔医療およびリモートコマンドプラットフォーム |
| 手術用イメージングおよび可視化システム |
| 手術用アクセサリおよび機器 |
| ネットワークセキュリティおよび冗長システム |
| その他の製品タイプ |
| 一般外科 |
| 泌尿器科手術 |
| 整形外科手術 |
| 心臓血管外科手術 |
| 脳神経外科手術 |
| 婦人科手術 |
| 胸部外科手術 |
| その他の手術タイプ |
| 病院 |
| 外来手術センター |
| 専門クリニック |
| 学術・研究機関 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 接続性別 | スタンドアロン5G | |
| ノンスタンドアロン5G | ||
| 製品タイプ別 | ロボット手術システム | |
| 5G通信インフラ | ||
| 遠隔医療およびリモートコマンドプラットフォーム | ||
| 手術用イメージングおよび可視化システム | ||
| 手術用アクセサリおよび機器 | ||
| ネットワークセキュリティおよび冗長システム | ||
| その他の製品タイプ | ||
| 用途別 | 一般外科 | |
| 泌尿器科手術 | ||
| 整形外科手術 | ||
| 心臓血管外科手術 | ||
| 脳神経外科手術 | ||
| 婦人科手術 | ||
| 胸部外科手術 | ||
| その他の手術タイプ | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門クリニック | ||
| 学術・研究機関 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までの5Gリモート手術システム市場の予測値は?
このセクターは2027年の30.6億米ドルから2032年までに116.3億米ドルに達すると予測されており、CAGR 30.55%で成長します。
リモート手術システムにおいて最も急速に成長している接続モデルはどれですか?
スタンドアロン5Gは、より一貫した帯域幅と遅延制御を提供できるため、2032年にかけてCAGR 35.45%で成長すると予測されています。
なぜ病院がリモート手術システムの主要なエンドユーザーなのですか?
病院は2026年の収益の76.88%を占めており、マルチサイト手術プログラムに必要な専門チーム、技術サポート、およびガバナンスを提供しているためです。
2032年にかけて最も急速に成長すると予測される用途はどれですか?
脳神経外科は、高精度で信頼性の高いリモート手術への需要に支えられ、2032年にかけてCAGR 34.55%で成長すると予測されています。
リモート手術システムのより広範な展開に対する主な障壁は何ですか?
高い機器・導入コスト、国境を越えた資格認定の制限、サイバーセキュリティ要件、およびネットワーク継続性リスクが主要な障壁として残っています。
5G対応リモート手術において最も急速に成長している地域はどこですか?
アジア太平洋地域は、病院の5G投資と多施設遠隔手術プログラムに支えられ、2032年にかけてCAGR 35.34%で成長すると予測されています。