
Taille et part du marché des systèmes de chirurgie à distance 5G
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.06 Milliards de dollars |
| Taille du Marché (2032) | 11.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 30.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de chirurgie à distance 5G par Mordor Intelligence
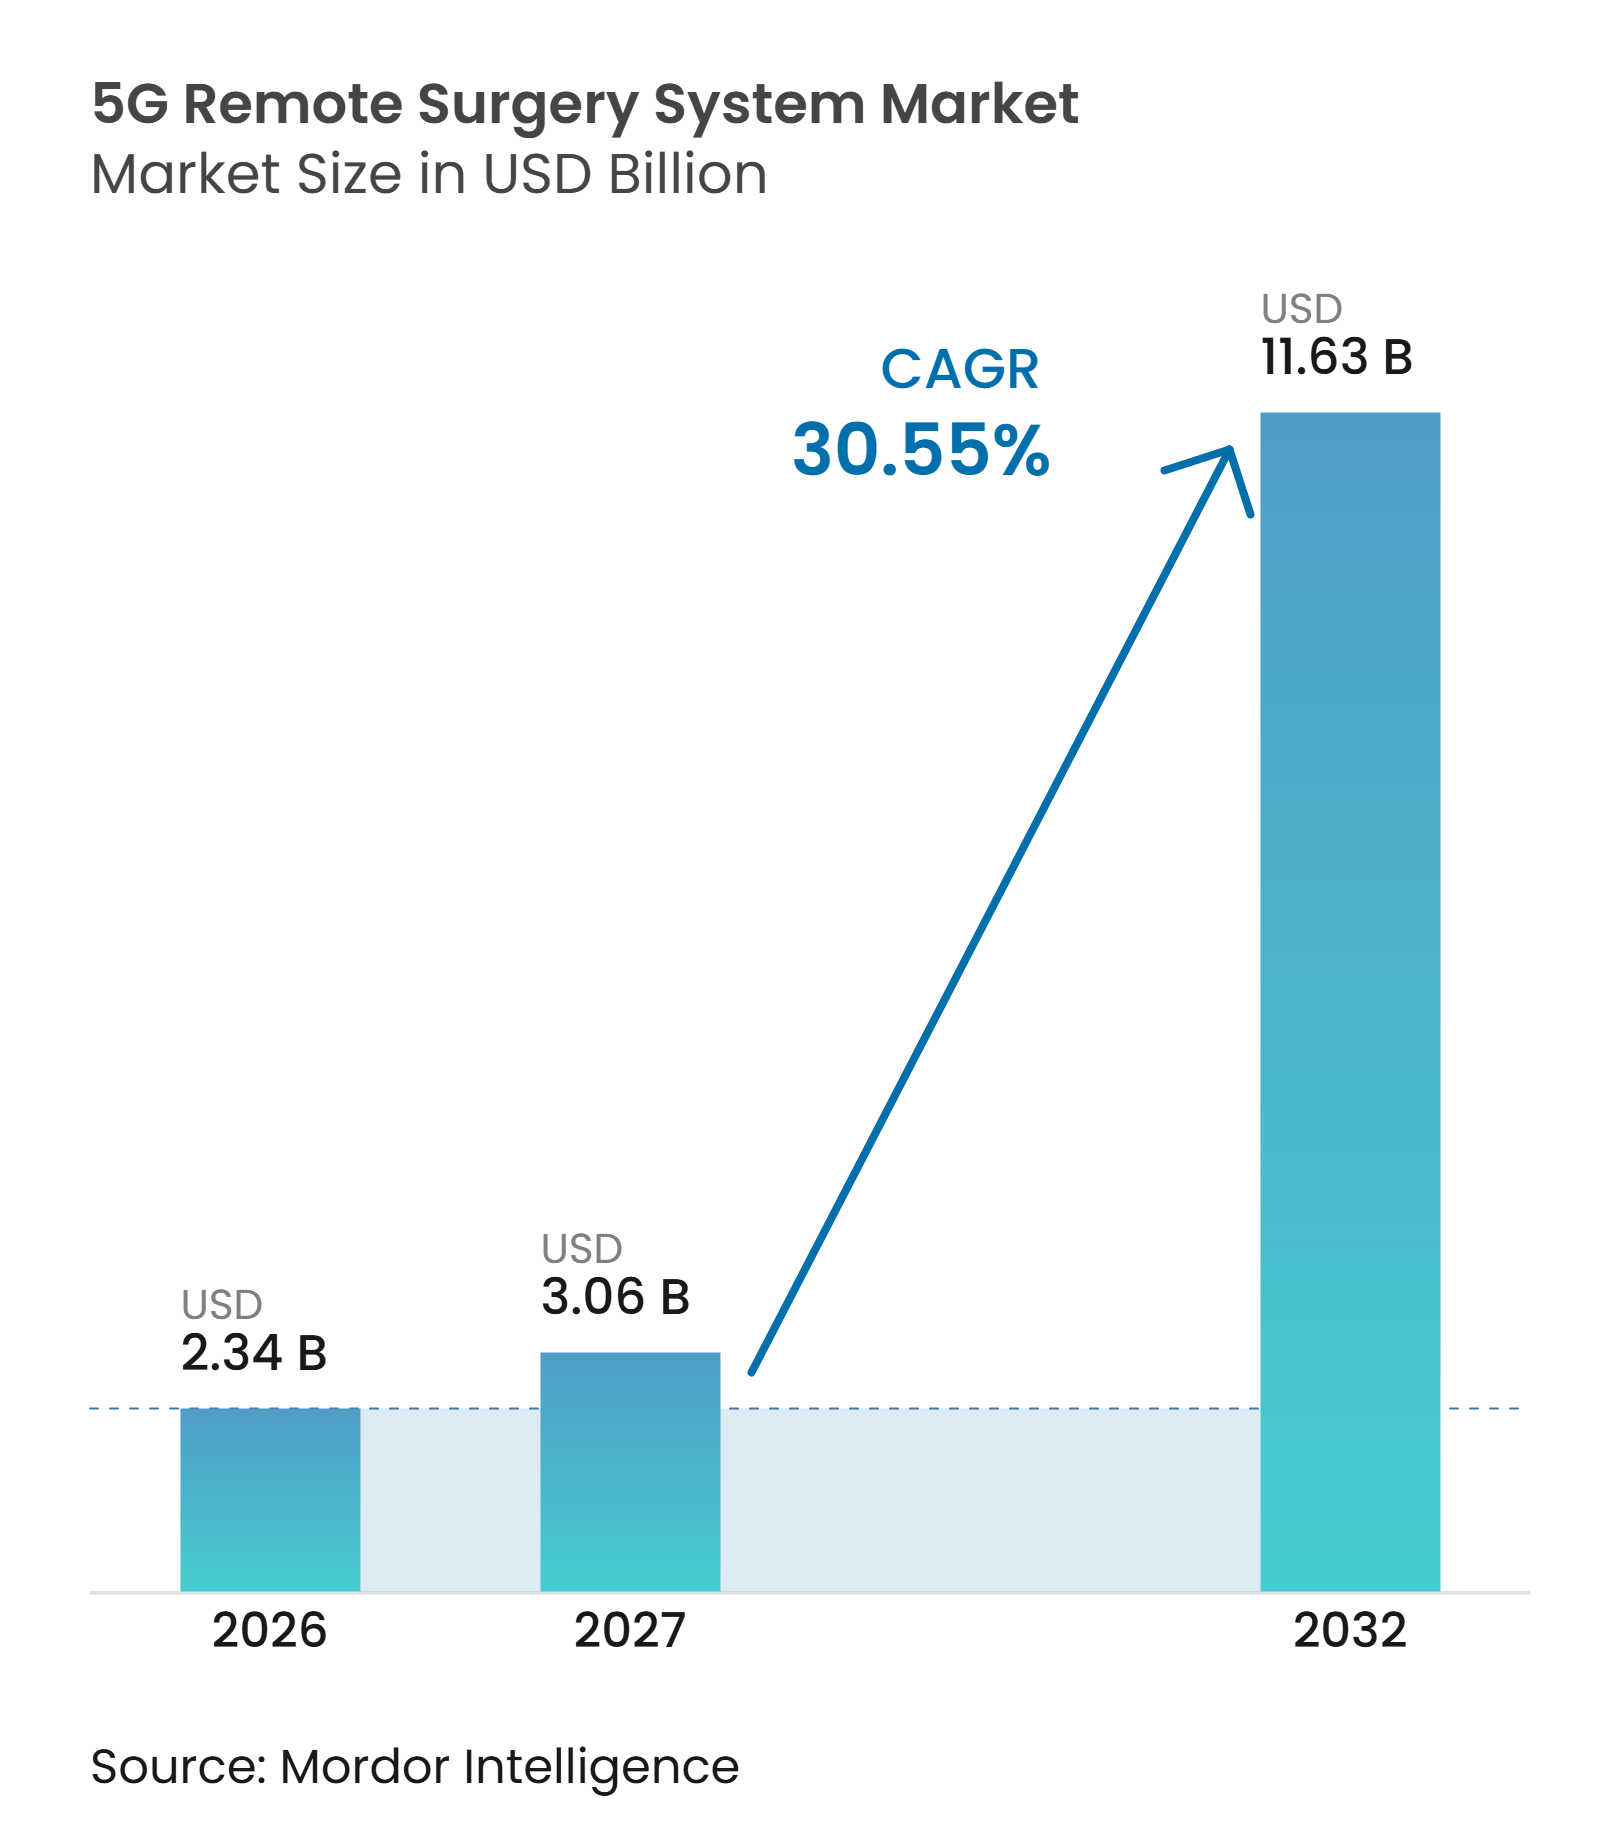
La taille du marché des systèmes de chirurgie à distance 5G était évaluée à 2,34 milliards USD en 2026 et devrait croître de 3,06 milliards USD en 2027 pour atteindre 11,63 milliards USD d'ici 2032, à un CAGR de 30,55 % durant la période de prévision (2027-2032).
L'adoption commerciale devient de plus en plus viable à mesure que les plateformes chirurgicales téléopérées, les réseaux hospitaliers 5G autonomes et les protocoles opératoires standardisés progressent simultanément. En mai 2025, MicroPort MedBot a reçu l'approbation de la National Medical Products Administration pour Toumai, en faisant la première plateforme robotique téléopérée autorisée commercialement. La plateforme a soutenu près de 400 procédures documentées et a démontré une latence interprovinciale inférieure à 50 ms. Les directives techniques publiées en juin 2025 ont établi des exigences pour les réseaux de qualité chirurgicale, la cybersécurité et les contrôles de sécurité intégrée, offrant aux hôpitaux un cadre plus clair pour la planification du déploiement. Le marché des systèmes de chirurgie à distance 5G représente une opportunité d'accès significative, car 5 milliards de personnes manquent encore de soins chirurgicaux sûrs et abordables. Cependant, les exigences élevées en capital, les considérations de responsabilité et les limitations de remboursement restent des obstacles majeurs à l'adoption.
Points clés du rapport
- Par composant, le matériel représentait 55,46 % des revenus en 2026, tandis que les services enregistraient le CAGR projeté le plus élevé à 32,22 % jusqu'en 2032.
- Par connectivité, la 5G non autonome représentait 66,89 % des revenus en 2026, tandis que la 5G autonome enregistrait le CAGR projeté le plus élevé à 35,45 % jusqu'en 2032.
- Par type de produit, les systèmes chirurgicaux robotisés représentaient 44,56 % des revenus en 2026, tandis que l'infrastructure de communication 5G enregistrait le CAGR projeté le plus élevé à 33,45 % jusqu'en 2032.
- Par application, la chirurgie orthopédique représentait 36,67 % des revenus en 2026, tandis que la neurochirurgie enregistrait le CAGR projeté le plus levé à 34,55 % jusqu'en 2032.
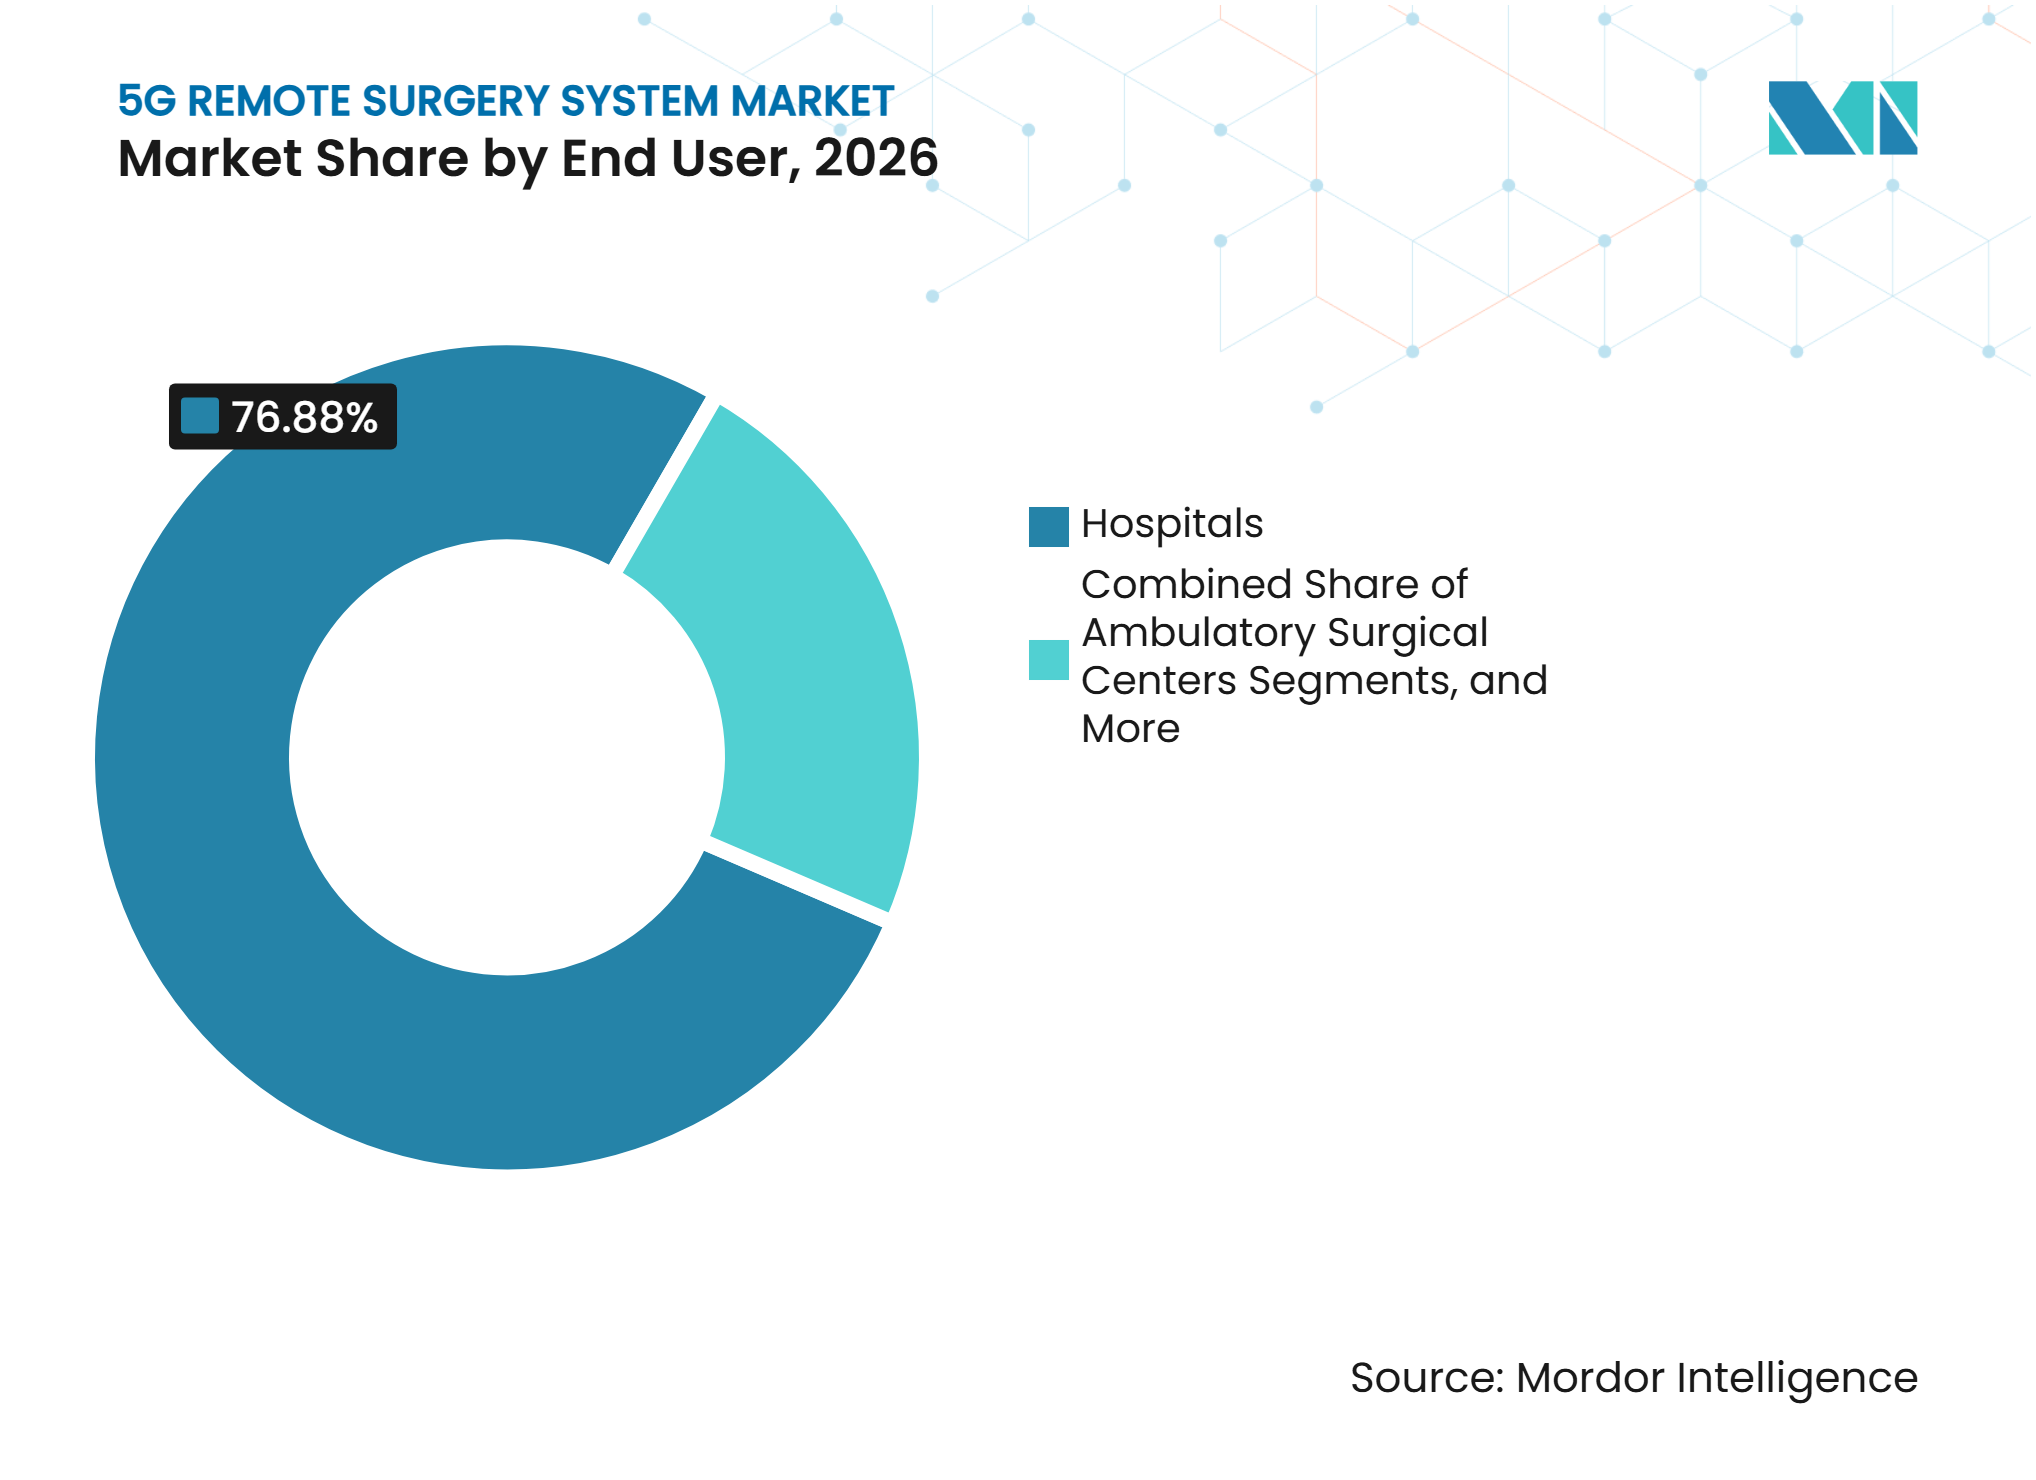
- Par utilisateur final, les hôpitaux représentaient 76,88 % des revenus en 2026, tandis que les centres chirurgicaux ambulatoires enregistraient le CAGR projeté le plus élevé à 33,67 % jusqu'en 2032.
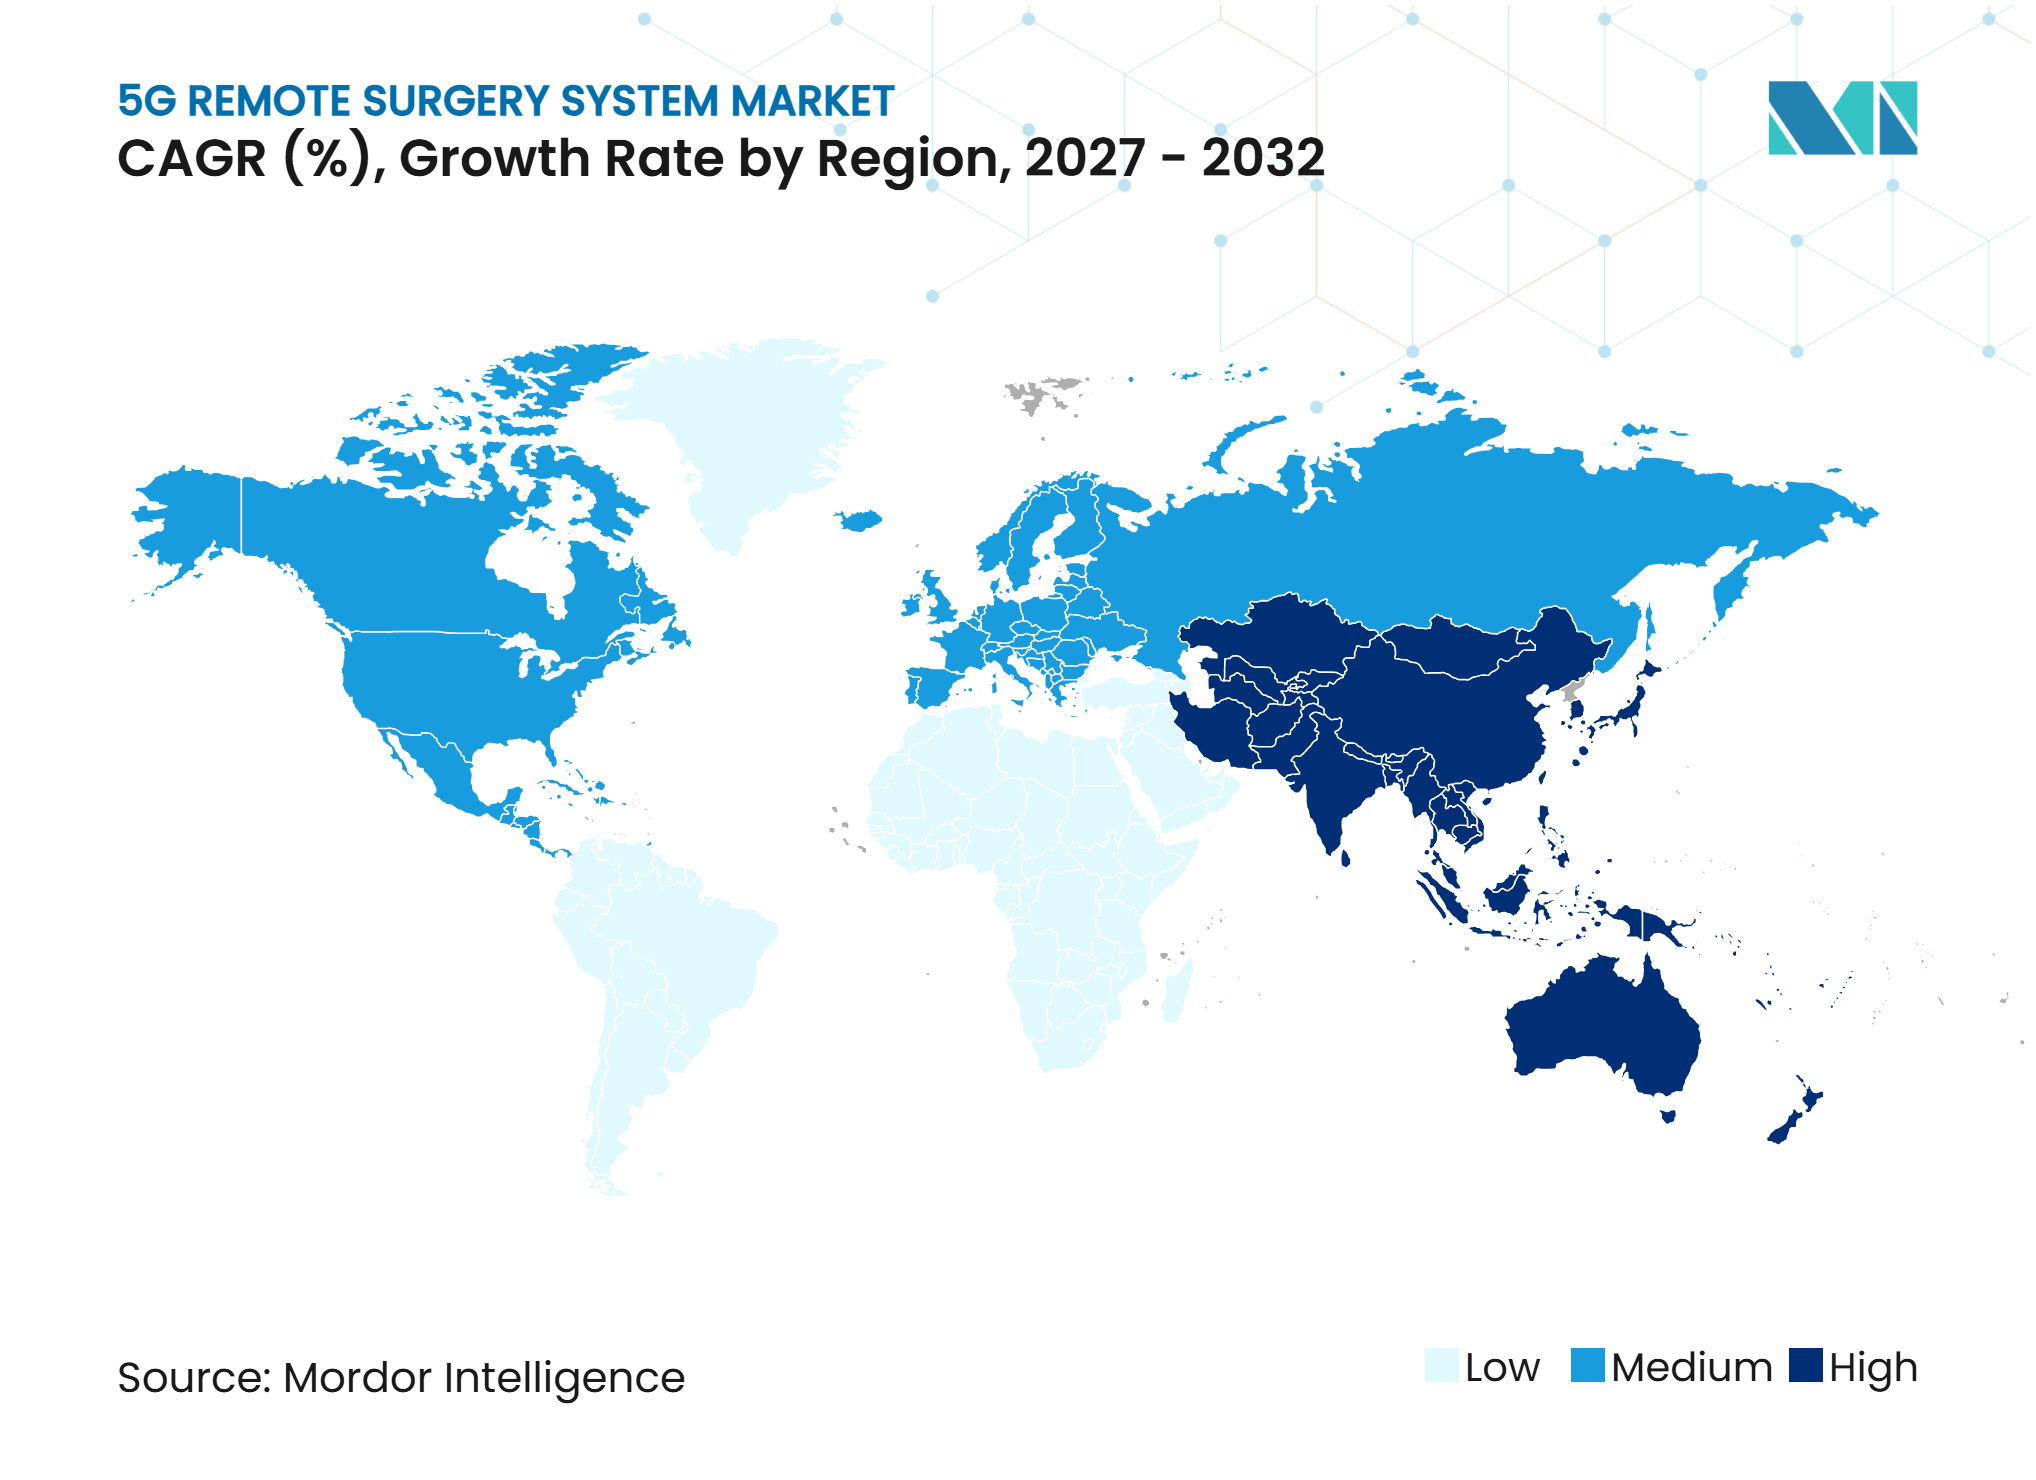
- Par géographie, l'Amérique du Nord représentait 41,23 % des revenus en 2026, tandis que l'Asie-Pacifique enregistrait le CAGR projeté le plus élevé à 35,34 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des systèmes de chirurgie à distance 5G*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Besoin croissant d'accès à des chirurgiens spécialistes dans les zones mal desservies | +6.5% | Mondial, avec des gains précoces dans les zones rurales d'Amérique du Nord, d'Afrique subsaharienne et des régions éloignées d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion de la chirurgie assistée par robot | +8.5% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Croissance de la collaboration chirurgicale interrégionale | +3.2% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique, en Amérique du Sud, en Amérique du Nord, au Japon et en Europe occidentale | Moyen terme (2-4 ans) |
| Déploiement croissant de réseaux 5G autonomes et privés | +4.8% | Mondial, avec une concentration en Amérique du Nord, en Europe, en Asie de l'Est et dans les pays de l'OCDE | Court terme (≤ 2 ans) et |
| Augmentation des volumes de procédures chirurgicales liée au vieillissement des populations | +8.5% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Émergence de la chirurgie à distance comme modèle d'extension de la capacité hospitalière | +3.2% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique, en Amérique du Sud, en Amérique du Nord, au Japon et en Europe occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Besoin croissant d'accès à des chirurgiens spécialistes dans les zones mal desservies
Plus d'un tiers des comtés américains n'ont pas accès à un chirurgien, tandis que 5 milliards de personnes dans le monde manquent de soins chirurgicaux sûrs et abordables. De nombreux pays à faible revenu comptent moins d'un chirurgien formé pour 100 000 habitants, créant des lacunes importantes dans les soins spécialisés. Le marché des systèmes de chirurgie à distance 5G soutient les modèles de soins en étoile où les sites cliniques disposent d'une connectivité fiable de qualité chirurgicale. En juin 2025, un essai clinique autorisé par la FDA dans le cadre d'une exemption pour dispositif expérimental a connecté un chirurgien en Floride avec un patient en Angola, à plus de 11 000 km de distance, pour une prostatectomie robotique. La procédure a démontré que la distance n'est plus le seul obstacle au soutien chirurgical à distance lorsqu'une infrastructure réseau adéquate et des mesures de sécurité clinique sont en place.[1] En août 2025, l'Organisation mondiale de la Santé et la Société de chirurgie robotique ont lancé une initiative d'investissement et de gouvernance pour améliorer l'accès aux soins virtuels et à la téléchirurgie dans les pays à revenu faible et intermédiaire.[2]
Expansion de la chirurgie assistée par robot
Le marché des systèmes de chirurgie à distance 5G bénéficie du nombre croissant de plateformes robotiques entrant dans l'usage clinique réglementé. Medtronic a reçu l'autorisation de la Food and Drug Administration américaine pour le système chirurgical assisté par robot Hugo dans les procédures urologiques en décembre 2025. La société a ensuite reçu l'autorisation pour Hugo en chirurgie générale en novembre 2026, couvrant des procédures représentant 3,5 millions de chirurgies annuelles aux États-Unis. CMR Surgical a reçu l'autorisation FDA pour Versius Plus en décembre 2025 et a rapporté que plus de 45 000 patients dans 30 pays avaient reçu un traitement d'ici mars 2026. Les hôpitaux exploitant plus d'une plateforme robotique nécessitent une connectivité et des logiciels fonctionnant sur plusieurs appareils plutôt que des systèmes conçus pour un seul fabricant. Cette évolution soutient la demande d'infrastructure réseau et de middleware intégrant plusieurs plateformes chirurgicales sans perturber les flux de travail cliniques établis.
Croissance de la collaboration chirurgicale interrégionale et extension de la capacité hospitalière
Le marché des systèmes de chirurgie à distance 5G est soutenu par des programmes qui connectent des centres spécialisés avec des hôpitaux disposant d'une expertise locale limitée. Ces programmes génèrent des dossiers cliniques et des données de sécurité qui soutiennent les soumissions réglementaires et les décisions d'achat hospitalier. SS Innovations a rapporté 205 téléchirurgies documentées en octobre 2026, dont des procédures cardiaques, renforçant la base de preuves pour les opérations chirurgicales à distance. En octobre 2026, Stryker a annoncé un investissement en capital de 400 millions USD dans CMR Surgical, ainsi qu'un accord commercial aux États-Unis et une option d'acquisition des capitaux propres restants. Ce partenariat reflète la demande de portefeuilles de chirurgie robotique plus larges soutenant des programmes multi-sites. Les hôpitaux peuvent utiliser ces arrangements pour étendre la capacité spécialisée tout en maintenant les soins côté patient proches des communautés locales.
Déploiement croissant de la 5G autonome et volumes de procédures chirurgicales
La 5G autonome réduit les principales contraintes réseau car elle ne dépend pas du LTE 4G pour la signalisation du plan de contrôle et prend en charge le découpage du réseau pour une bande passante dédiée. L'hôpital universitaire d'Oulu a lancé un réseau 5G autonome privé en février 2025, démontrant le déploiement dans un environnement hospitalier opérationnel. L'hôpital universitaire Aretaieio d'Athènes a également déployé un réseau 5G autonome privé en juillet 2026. Le marché des systèmes de chirurgie à distance 5G bénéficie également de la demande de procédures associée au vieillissement des populations et à l'augmentation de l'activité de remplacement articulaire. L'arthrose touchait 528 millions de personnes dans le monde, tandis que les taux de remplacement de la hanche et du genou augmentaient dans tous les pays déclarants de l'OCDE. Les réseaux hospitaliers peuvent utiliser les capacités chirurgicales à distance pour connecter des chirurgiens spécialistes avec des sites gérant ces volumes de procédures croissants.
Analyse de l'impact des freins du marché des systèmes de chirurgie à distance 5G*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Coûts élevés d'investissement et de mise en œuvre | -3.5% | Mondial, plus aigu dans les marchés émergents, les centres chirurgicaux ambulatoires et les procédures multi-juridictions | Long terme (≥ 4 ans) |
| Exigences non résolues en matière de responsabilité transfrontalière et d'accréditation | -1.8% | Mondial, avec des charges de conformité plus élevées dans | Moyen terme (2-4 ans) |
| Risque de défaillance réseau, de latence et de gigue | -1.6% | Amérique du Nord et Europe, avec une exposition plus grande dans les régions à couverture 5G autonome précoce | Court terme (≤ 2 ans) |
| Risque de cybersécurité, de confidentialité des données et de continuité opérationnelle | -2.5% | Mondial, concentré en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et de mise en œuvre
Un déploiement complet de chirurgie à distance nécessite une plateforme robotique, un réseau 5G privé, des capacités d'informatique en périphérie et une formation clinique. Ces exigences créent des obstacles de coût importants pour les petits hôpitaux, les systèmes de santé ruraux et les centres chirurgicaux ambulatoires. Une console chirurgicale robotique coûte entre 1 million USD et 2,5 millions USD, hors dépenses d'instruments, de services et d'infrastructure. Les établissements multi-fournisseurs peuvent engager des coûts supplémentaires lorsque différentes plateformes nécessitent des mises à niveau réseau. Des arrangements de remboursement inégaux et des règles fragmentées de licence médicale transfrontalière limitent également le marché des systèmes de chirurgie à distance 5G. L'initiative 2025 de l'Organisation mondiale de la Santé reconnaît la nécessité d'un investissement coordonné et d'une gouvernance, bien que de nombreux systèmes de santé en soient encore à un stade précoce de mise en œuvre.
Risque de cybersécurité, de confidentialité des données et de continuité opérationnelle
Une session de chirurgie à distance transmet des données via la connexion robotique, le réseau hospitalier et les réseaux d'accès et cœur 5G. Chaque composant peut introduire des défaillances opérationnelles, des interruptions de service ou des risques de cybersécurité. Les directives techniques de 2025 identifient l'authentification mutuelle, le chiffrement de bout en bout et la protection contre les attaques par déni de service distribué comme contrôles essentiels. Les directives classifient l'infrastructure réseau tierce comme potentiellement hostile, augmentant le besoin de tests rigoureux et de surveillance continue. Une validation sur cinq ans du système hinotori a montré que la reconnexion du réseau privé virtuel après une défaillance simulée prenait 5 à 11 secondes. Les hôpitaux nécessitent donc des procédures de secours automatiques et des configurations opérationnelles de repli avant que le marché des systèmes de chirurgie à distance 5G puisse se développer à grande échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
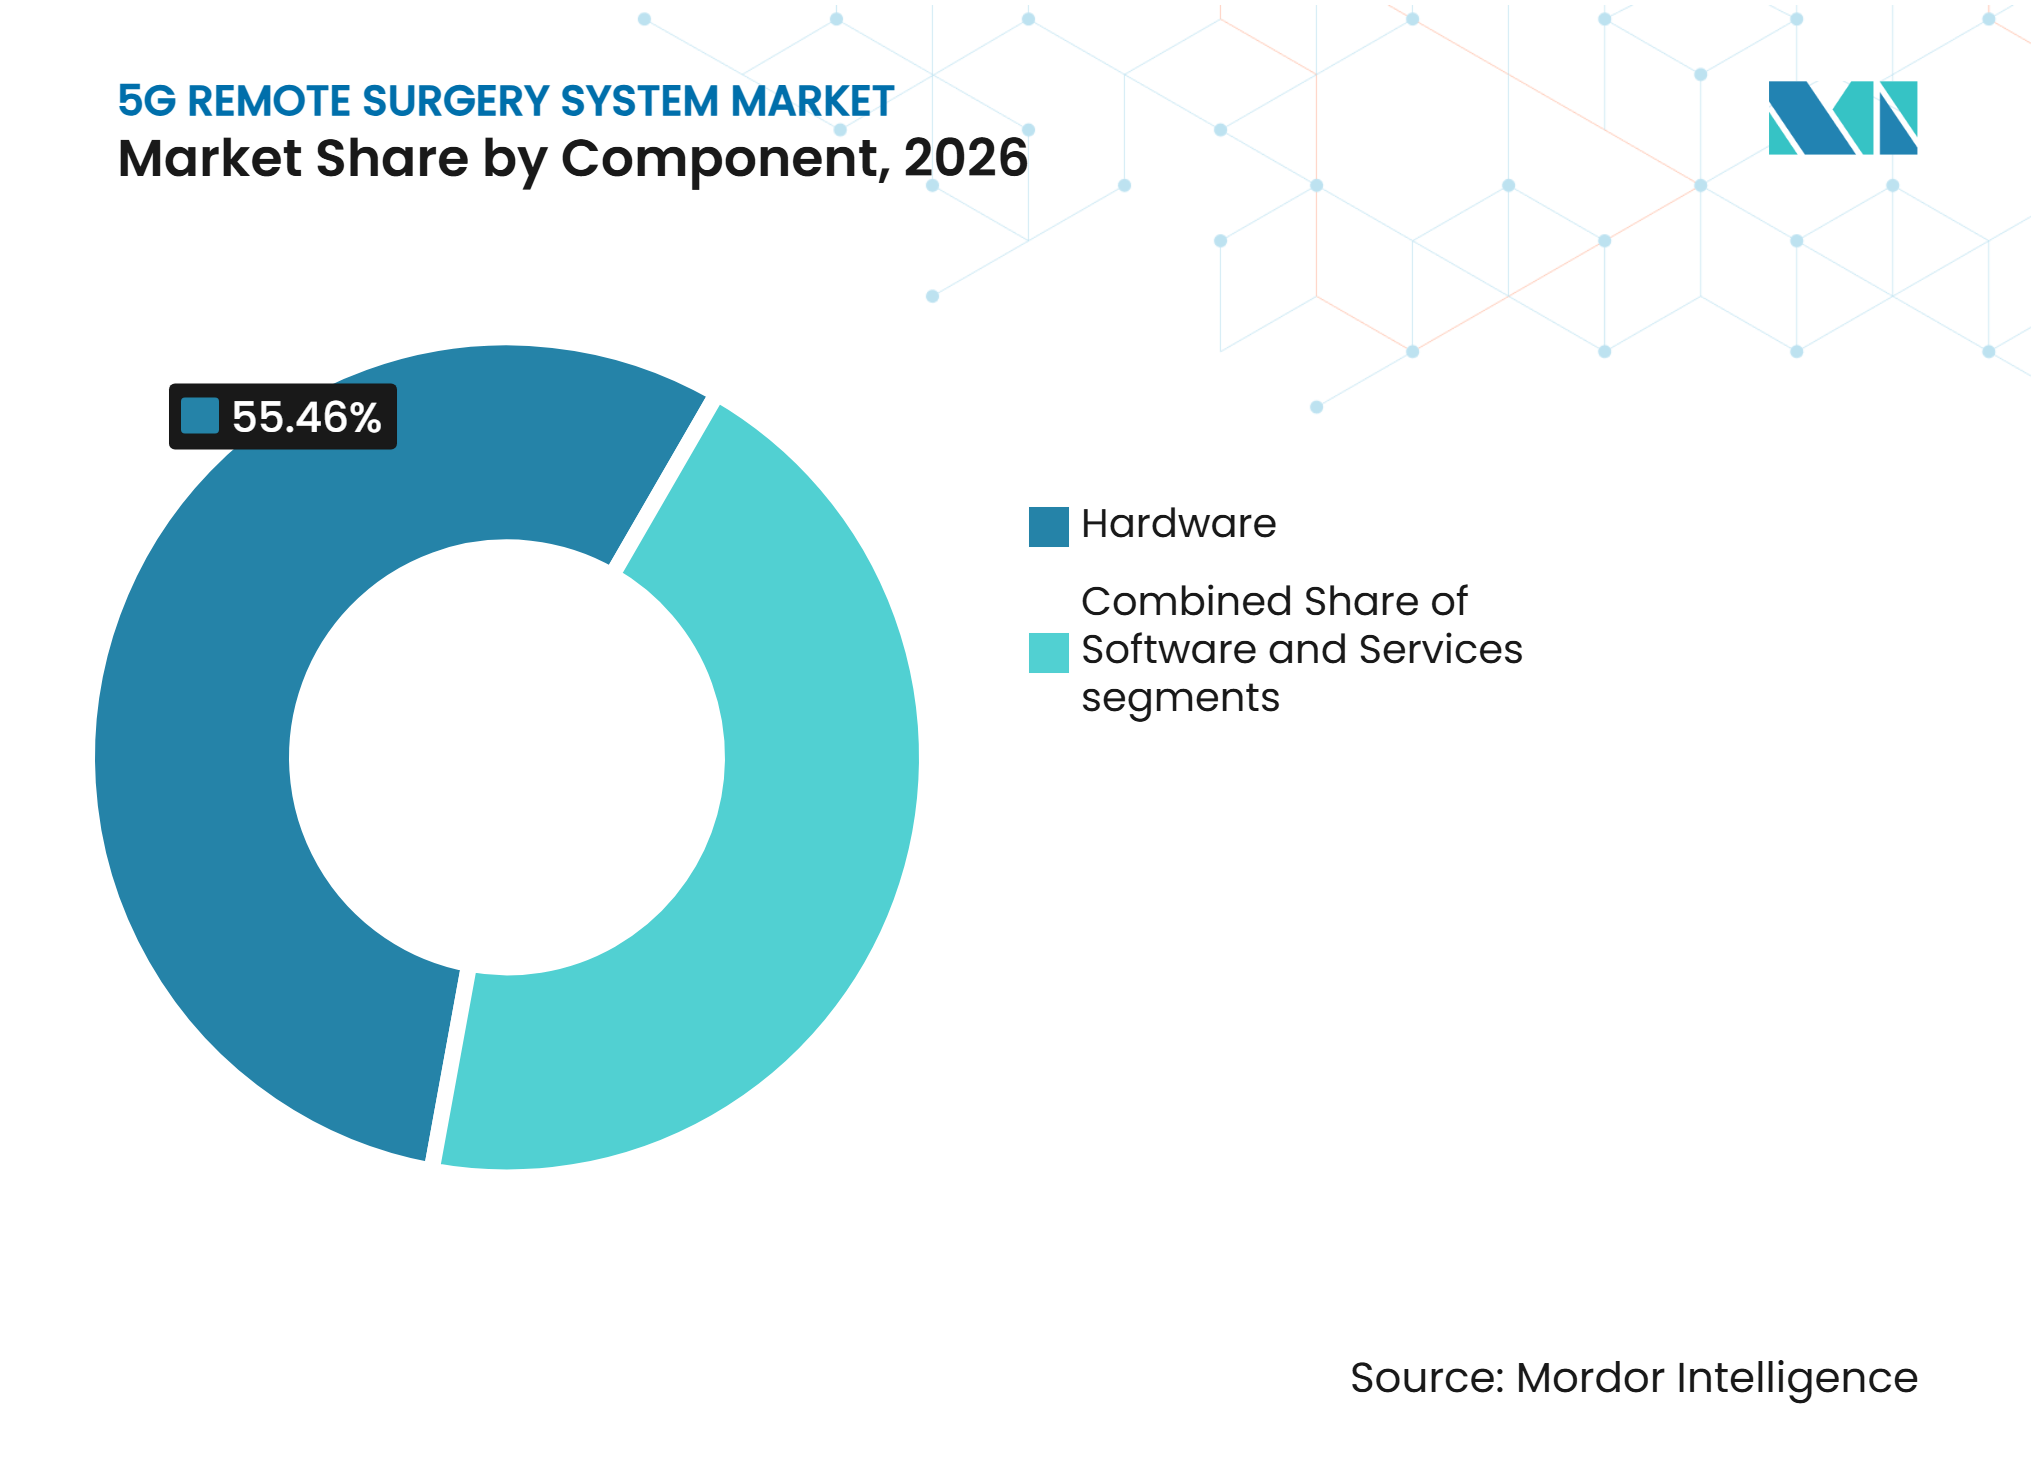
la couche services gagne en dynamique de revenusLe matériel représentait 55,46 % des revenus des systèmes de chirurgie à distance 5G en 2026, reflétant l'investissement initial requis pour les robots, les équipements réseau et les systèmes cliniques. Le matériel reste essentiel car chaque procédure à distance dépend de plateformes chirurgicales et d'une connectivité hospitalière fiable. Les services devraient croître à un CAGR de 32,22 % jusqu'en 2032, les réseaux gérés, la formation, le support logiciel et les contrats de service devenant des exigences opérationnelles récurrentes.
En décembre 2025, Moon Surgical a activé la connectivité 5G sur l'ensemble de sa base installée Maestro et a introduit Maestro Insights, un service d'analyse basé sur le cloud. Les mises à jour logicielles, les opérations réseau et le support à la formation créent des opportunités de revenus récurrents tout au long du cycle de vie d'un programme clinique. Le projet de l'hôpital universitaire de Bordeaux de Bouygues Telecom a reçu 11,4 millions EUR (12,50 millions USD) de financement du Mécanisme pour l'interconnexion en Europe et est conçu pour soutenir au moins 10 applications de santé connectée à partir de 2027.



Par connectivité :
la 5G autonome supplante l'architecture héritéeLa 5G non autonome représentait 66,89 % des revenus de connectivité en 2026, car les premiers déploiements hospitaliers s'appuyaient sur l'infrastructure LTE 4G existante. Bien que cette architecture ait permis une connectivité initiale, elle offre moins de contrôle sur la latence et la bande passante que les réseaux autonomes. La 5G autonome devrait croître à un CAGR de 35,45 % jusqu'en 2032, le taux de croissance le plus élevé au sein du segment de connectivité.
La validation sur cinq ans du système hinotori a révélé que la 5G autonome Sub6 atteignait une latence aller-retour de 100 ms sous une congestion simulée de 1 Gbps, tandis que les configurations non autonomes présentaient une gigue plus importante et une livraison de trames moins stable. La précision motrice fine diminue au-delà de 120 ms, rendant des performances réseau constantes cliniquement importantes. Les déploiements autonomes privés en Finlande et en Grèce indiquent que les hôpitaux intègrent cette capacité dans une infrastructure clinique avancée.
Par type de produit :
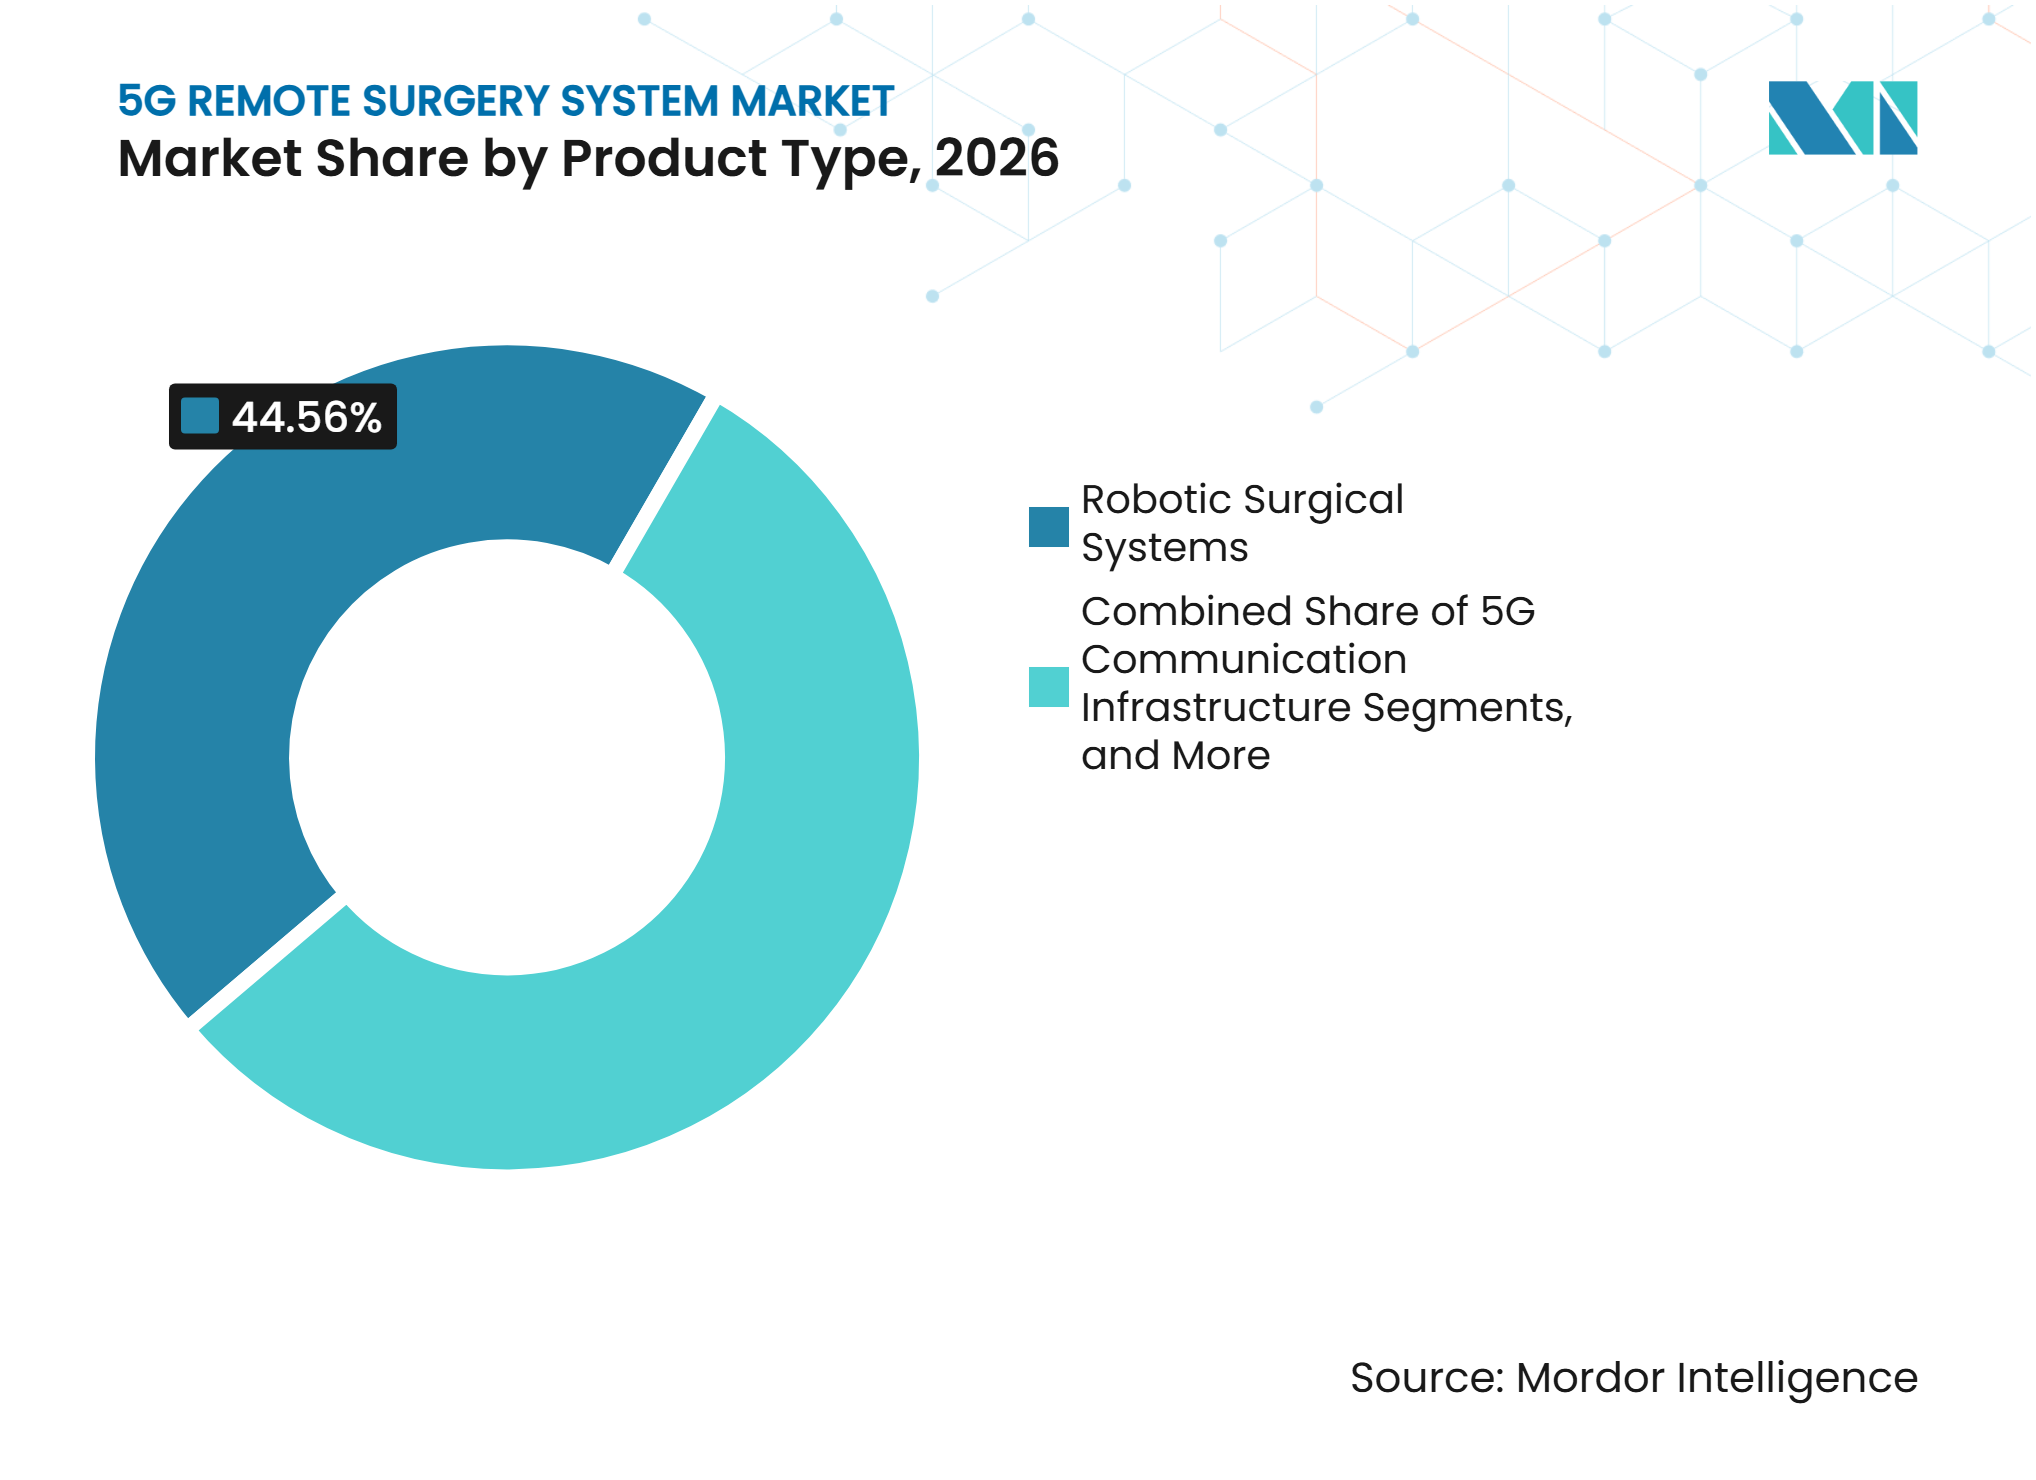
l'investissement en infrastructure s'accélère au-delà des plateformes robotiquesLes systèmes chirurgicaux robotisés représentaient 44,56 % des revenus des systèmes de chirurgie à distance 5G en 2026, en faisant la plus grande catégorie de produits. Ces systèmes servent de plateforme clinique centrale et représentent généralement le plus grand investissement en équipement dans les programmes de chirurgie à distance. Les plateformes de télémédecine, les systèmes d'imagerie chirurgicale, les systèmes de sécurité réseau et les accessoires constituent la base de produits restante.
L'infrastructure de communication 5G devrait se développer à un CAGR de 33,45 % jusqu'en 2032, les hôpitaux investissant dans une connectivité chirurgicale dédiée. En février 2025, la Fondation NHK a validé la transmission vidéo 8K sur la 5G locale entre Tokyo et Osaka, atteignant une latence totale de 250 ms sans délai perceptible signalé. Les chemins de communication redondants, le basculement automatique et le chiffrement par réseau privé virtuel restent essentiels pour des opérations cliniques à distance fiables.

Par application :
le volume orthopédique ancre les revenus, la neurochirurgie s'accélèreLa chirurgie orthopédique représentait 36,67 % des revenus des systèmes de chirurgie à distance 5G en 2026, soutenue par le fardeau croissant des maladies musculo-squelettiques. L'arthrose touchait 528 millions de personnes dans le monde, tandis que les volumes de remplacement de la hanche et du genou augmentaient dans tous les pays déclarants de l'OCDE. Les procédures générales, urologiques, cardiovasculaires, gynécologiques et thoraciques contribuent également à la combinaison d'applications plus large.
La neurochirurgie devrait croître à un CAGR de 34,55 % jusqu'en 2032, le taux de croissance le plus élevé parmi les applications du marché des systèmes de chirurgie à distance 5G. À mi-2026, SS Innovations avait rapporté 22 téléchirurgies cardiaques documentées utilisant SSi Mantra. En septembre 2025, Remedy Robotics a réalisé des procédures de neuro-intervention entièrement à distance à Unity Health Toronto et a obtenu 62 millions USD pour soutenir des essais cliniques, les procédures rapportées prenant près de la moitié du temps de la norme actuelle.
Par utilisateur final :
les hôpitaux dominent, les centres chirurgicaux ambulatoires redéfinissent la trajectoire de croissanceLes hôpitaux représentaient 76,88 % des revenus des systèmes de chirurgie à distance 5G en 2026, car ils servent de sites de déploiement et de centres névralgiques dans les modèles de soins multi-sites. Les grands hôpitaux de référence peuvent soutenir les équipes spécialisées, le personnel technique et la gouvernance clinique requis pour les procédures à distance. Jusqu'en 2025, NTT DOCOMO, Medicaroid et l'Université de Kobe ont conduit plus de 30 sessions de validation technique à distance en utilisant le système hinotori.
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 33,67 % jusqu'en 2032. Ces centres peuvent servir de sites côté patient lorsqu'ils disposent d'un chariot robotique, d'un personnel approprié et d'une connexion 5G fiable vers un centre spécialisé. Une enquête de 2025 a révélé que la robotique chirurgicale, la télésanté et les outils d'engagement des patients représentaient chacun 25 % des réponses des opérateurs de centres chirurgicaux ambulatoires concernant leurs plus grands investissements technologiques.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 41,23 % des revenus des systèmes de chirurgie à distance 5G en 2026, soutenue par l'utilisation élevée de la chirurgie robotique, l'engagement réglementaire actif et une infrastructure de télécommunications mature. En juin 2025, la FDA a accordé une exemption pour dispositif expérimental pour un essai robotique transcontinental reliant la Floride et l'Angola sur plus de 11 000 km. Les prestataires de soins de santé aux États-Unis adoptent des réseaux 5G privés, créant une base pour des programmes de connectivité hospitalière. Plus d'un tiers des comtés américains manquent d'un chirurgien, renforçant l'argumentaire économique pour relier les sites de soins à distance avec les centres spécialisés.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 35,34 % jusqu'en 2032, représentant le taux de croissance régionale le plus rapide du marché des systèmes de chirurgie à distance 5G. La Chine a combiné le déploiement public de la 5G avec la participation des hôpitaux d'État dans des programmes de téléchirurgie multicentrique. En juin 2026, une procédure de tumeur gastro-intestinale de Pékin à Shantou a utilisé une latence de 30 à 40 ms, avec un transfert à l'équipe locale possible en 1 seconde. La validation du système hinotori au Japon a montré que la 5G autonome Sub6 respectait systématiquement le seuil de 100 ms conformément à ses directives de chirurgie à distance. L'article 20 de la loi japonaise sur les praticiens médicaux exige toujours la présence d'un médecin agréé sur site, tandis que l'Inde, la Corée du Sud et l'Australie développent des capacités 5G hospitalières pour de futurs programmes cliniques.
Europe, Moyen-Orient et Amérique du Sud
L'Europe développe une capacité 5G autonome privée dans les hôpitaux de Finlande, de Grèce, de France et d'Italie, avec plusieurs projets soutenus par le Mécanisme pour l'interconnexion en Europe. Cette partie du marché des systèmes de chirurgie à distance 5G passe d'une infrastructure pilote vers une utilisation clinique hospitalière. Le Royaume-Uni a réalisé sa première prostatectomie téléopérée longue distance en mars 2026, tandis que Toumai a reçu le marquage CE en juin 2026 pour un usage commercial en Europe. Le Koweït et l'Angola ont participé à l'initiative de l'Organisation mondiale de la Santé et de la Société de chirurgie robotique lancée en août 2025, tandis que l'Angola a accueilli l'essai transcontinental autorisé par la FDA depuis les États-Unis. Le Brésil et l'Argentine développent des capacités 5G hospitalières, et le déploiement de réseaux privés influencera l'adoption commerciale en Amérique du Sud.
Paysage concurrentiel
Concentration du Marché
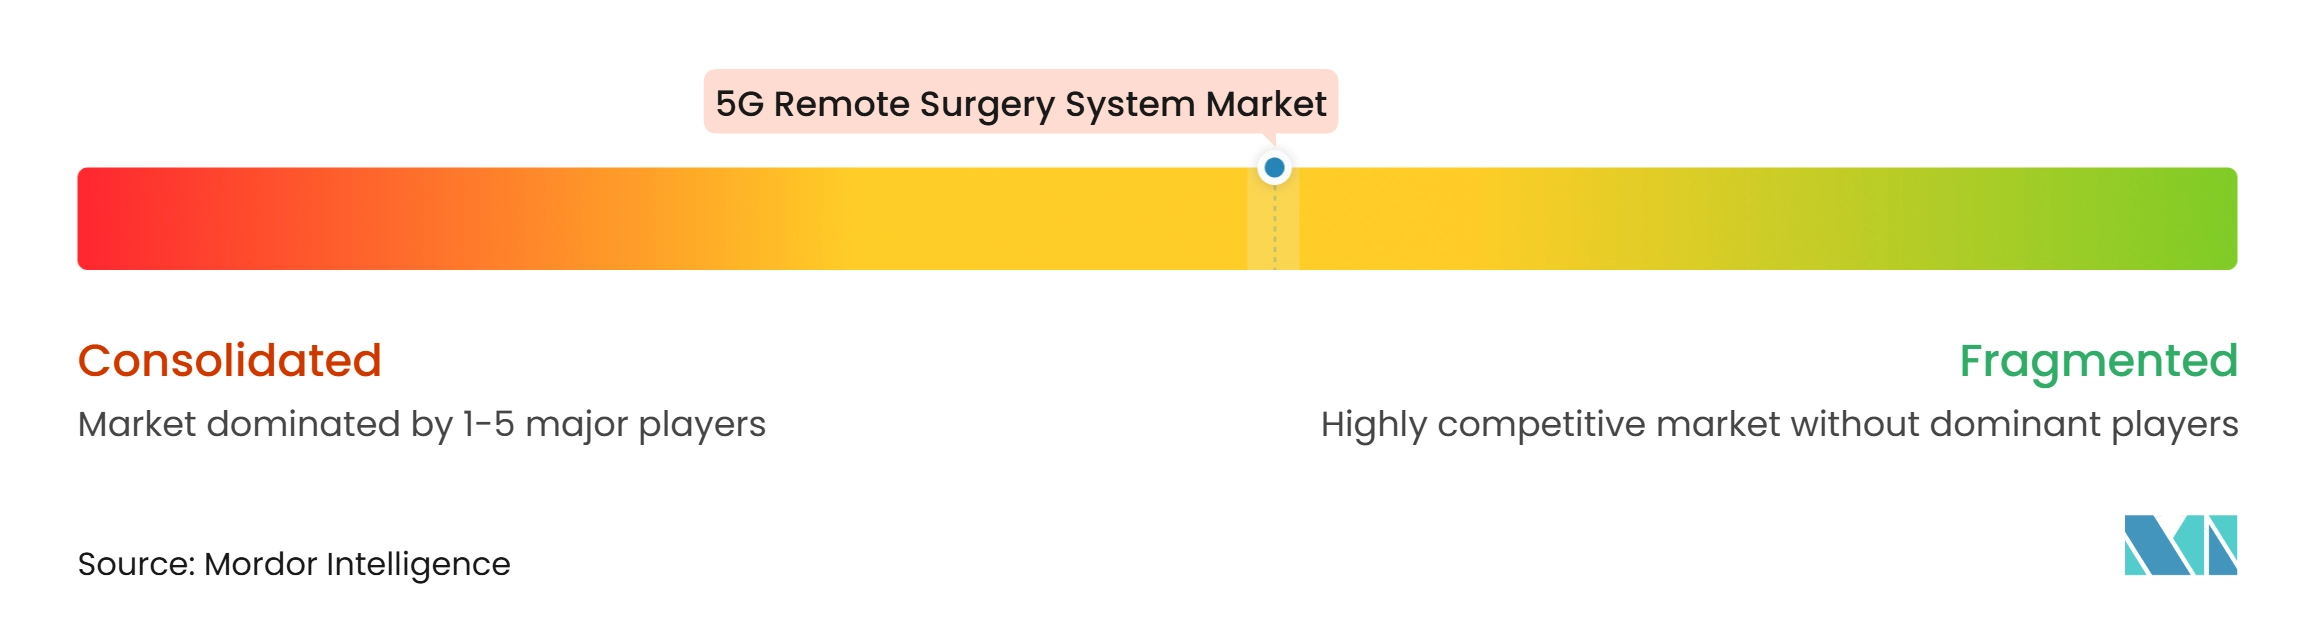
Le marché des systèmes de chirurgie à distance 5G présente une structure modérément concentrée au niveau des systèmes, tandis que l'infrastructure réseau se consolide davantage. Les entreprises de chirurgie robotique établies ajoutent des capacités 5G, tandis que les fournisseurs de télécommunications fournissent la connectivité et le middleware requis pour les programmes multi-sites. Stryker a investi 400 millions USD dans CMR Surgical en octobre 2026 et a obtenu une option d'acquisition des capitaux propres restants, ainsi qu'un accord commercial aux États-Unis pour le portefeuille Versius. Cette évolution renforce l'accent sur les plateformes robotiques multi-spécialités soutenant des programmes cliniques plus larges.
SS Innovations a rapporté 205 téléchirurgies documentées en octobre 2026, dont la téléchirurgie cardiaque à la plus longue distance à 20 000 km, renforçant son expérience clinique dans les procédures cardiaques. Le marché comprend également des fournisseurs de systèmes d'imagerie, de logiciels, de solutions de sécurité réseau et d'infrastructure de connectivité hospitalière. Medtronic développe des capacités d'intelligence artificielle et de robotique via son centre numérique de Londres et a étendu les autorisations Hugo en chirurgie urologique et générale.
En juillet 2025, Intuitive Surgical a démontré une téléchirurgie transatlantique avec da Vinci 5, avec des chirurgiens situés à plus de 4 000 miles de distance échangeant le contrôle des instruments et le retour de force sur un modèle tissulaire. Les directives techniques publiées en 2025 façonnent les décisions d'achat en établissant des attentes en matière de cybersécurité, de résilience et d'interopérabilité des dispositifs connectés. Les fournisseurs de télécommunications peuvent détenir un avantage une fois qu'un programme hospitalier est opérationnel, car le remplacement d'une infrastructure de qualité chirurgicale peut s'avérer difficile.
Leaders du secteur des systèmes de chirurgie à distance 5G
-
SS Innovations International Inc.
-
Medicaroid Corporation
-
Intuitive Surgical Inc.
-
Medtronic PLC
-
CMR Surgical Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de chirurgie à distance 5G Entreprises couvertes dans ce rapport
- Asensus Surgical
- Avatera Medical
- CMR Surgical Limited
- EndoQuest Robotics Inc.
- Galen Robotics Inc.
- Globus Medical
- Huawei Technologies
- Intuitive Surgical
- Johnson & Johnson
- Karl Storz
- Medicaroid Corporation
- Medtronic
- Siemens Healthineers
- SS Innovations International Inc.
- Stryker
- Vicarious Surgical Inc.
- Zimmer Biomet
Développements industriels récents dans Marché des systèmes de chirurgie à distance 5G
- Novembre 2026 : Globe Business a fourni une infrastructure de réseau privé pour la première chirurgie robotique interrégionale des Philippines, reliant des hôpitaux à Pampanga et à Cotabato City sur 1 400 km. Le système SSi Mantra 3.0 a permis des chirurgies à distance bilatérales simultanées avec des temps de réponse réseau aussi bas que 0,76 ms et une transmission vidéo 3D/4K en dehors du trafic internet public.
- Novembre 2026 : Medtronic a reçu l'autorisation FDA pour le système Hugo RAS en chirurgie générale, incluant la cholécystectomie, le pontage gastrique, la réparation de hernie ventrale, la réparation de hernie inguinale et l'appendicectomie. Ces procédures représentaient 3,5 millions de chirurgies annuelles aux États-Unis et représentaient plus de la moitié des procédures sur tissus mous aux États-Unis.
- Octobre 2026 : Stryker a annoncé un investissement stratégique en capital de 400 millions USD dans CMR Surgical. L'accord comprenait une option exclusive d'acquisition des capitaux propres restants et un accord d'agence commerciale aux États-Unis pour le portefeuille Versius.
- Octobre 2026 : SS Innovations a démontré une téléchirurgie cardiaque en direct entre Barcelone et Bengaluru, couvrant 12 000 km, en utilisant le système SSi Mantra et la console SSi MantrAsana. La société a rapporté l'achèvement de 205 téléchirurgies.
Portée du rapport mondial sur le marché des systèmes de chirurgie à distance 5G
Selon la portée du rapport, un système de chirurgie à distance 5G est un dispositif médical qui utilise les réseaux sans fil de cinquième génération (5G) pour permettre à un chirurgien d'opérer un robot chirurgical sur un patient distant en temps réel. Une large bande passante et une latence ultra-faible transportent la vidéo 3D et les signaux de contrôle afin que le chirurgien puisse guider les instruments robotiques depuis une autre salle, ville ou pays.
Le marché des systèmes de chirurgie à distance 5G est segmenté par composant, connectivité, type de produit, application, utilisateur final et géographie. Par composant, le marché comprend le matériel, le logiciel et les services. Par connectivité, le marché est segmenté en 5G autonome et 5G non autonome. Par type de produit, le marché est catégorisé en systèmes chirurgicaux robotisés, infrastructure de communication 5G, plateformes de télémédecine et de commande à distance, systèmes d'imagerie et de visualisation chirurgicales, accessoires et instruments chirurgicaux, systèmes de sécurité réseau et de redondance, et autres types de produits. Par application, le marché est segmenté en chirurgie générale, chirurgie urologique, chirurgie orthopédique, chirurgie cardiovasculaire, neurochirurgie, chirurgie gynécologique, chirurgie thoracique et autres types de chirurgie. Par utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires, cliniques spécialisées, établissements académiques et de recherche, et autres utilisateurs finaux. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| 5G autonome |
| 5G non autonome |
| Systèmes chirurgicaux robotisés |
| Infrastructure de communication 5G |
| Plateformes de télémédecine et de commande à distance |
| Systèmes d'imagerie et de visualisation chirurgicales |
| Accessoires et instruments chirurgicaux |
| Systèmes de sécurité réseau et de redondance |
| Autre type de produit |
| Chirurgie générale |
| Chirurgie urologique |
| Chirurgie orthopédique |
| Chirurgie cardiovasculaire |
| Neurochirurgie |
| Chirurgie gynécologique |
| Chirurgie thoracique |
| Autres types de chirurgie |
| Hôpitaux |
| Centres chirurgicaux ambulatoires |
| Cliniques spécialisées |
| Établissements académiques et de recherche |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par connectivité | 5G autonome | |
| 5G non autonome | ||
| Par type de produit | Systèmes chirurgicaux robotisés | |
| Infrastructure de communication 5G | ||
| Plateformes de télémédecine et de commande à distance | ||
| Systèmes d'imagerie et de visualisation chirurgicales | ||
| Accessoires et instruments chirurgicaux | ||
| Systèmes de sécurité réseau et de redondance | ||
| Autre type de produit | ||
| Par application | Chirurgie générale | |
| Chirurgie urologique | ||
| Chirurgie orthopédique | ||
| Chirurgie cardiovasculaire | ||
| Neurochirurgie | ||
| Chirurgie gynécologique | ||
| Chirurgie thoracique | ||
| Autres types de chirurgie | ||
| Par utilisateur final | Hôpitaux | |
| Centres chirurgicaux ambulatoires | ||
| Cliniques spécialisées | ||
| Établissements académiques et de recherche | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des systèmes de chirurgie à distance 5G d'ici 2032 ?
Le secteur devrait atteindre 11,63 milliards USD d'ici 2032, contre 3,06 milliards USD en 2027, à un CAGR de 30,55 %.
Quel modèle de connectivité connaît la croissance la plus rapide dans les systèmes de chirurgie à distance ?
La 5G autonome devrait croître à un CAGR de 35,45 % jusqu'en 2032, car elle peut offrir un contrôle plus cohérent de la bande passante et de la latence.
Pourquoi les hôpitaux sont-ils les principaux utilisateurs finaux des systèmes de chirurgie à distance ?
Les hôpitaux représentaient 76,88 % des revenus en 2026, car ils fournissent les équipes spécialisées, le support technique et la gouvernance nécessaires aux programmes chirurgicaux multi-sites.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
La neurochirurgie devrait croître à un CAGR de 34,55 % jusqu'en 2032, soutenue par la demande de procédures à distance hautement précises et fiables.
Quels sont les principaux obstacles à un déploiement plus large des systèmes de chirurgie à distance ?
Les coûts élevés d'équipement et de mise en œuvre, les limites d'accréditation transfrontalière, les exigences de cybersécurité et les risques de continuité réseau restent des obstacles majeurs.
Quelle région connaît la croissance la plus rapide pour la chirurgie à distance 5G ?
L'Asie-Pacifique devrait croître à un CAGR de 35,34 % jusqu'en 2032, soutenue par les investissements hospitaliers en 5G et les programmes de téléchirurgie multicentrique.