
Marktgröße und Marktanteil für 5G-Fernchirurgiesysteme
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.06 Milliarden US-Dollar |
| Marktgröße (2032) | 11.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 30.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für 5G-Fernchirurgiesysteme von Mordor Intelligence
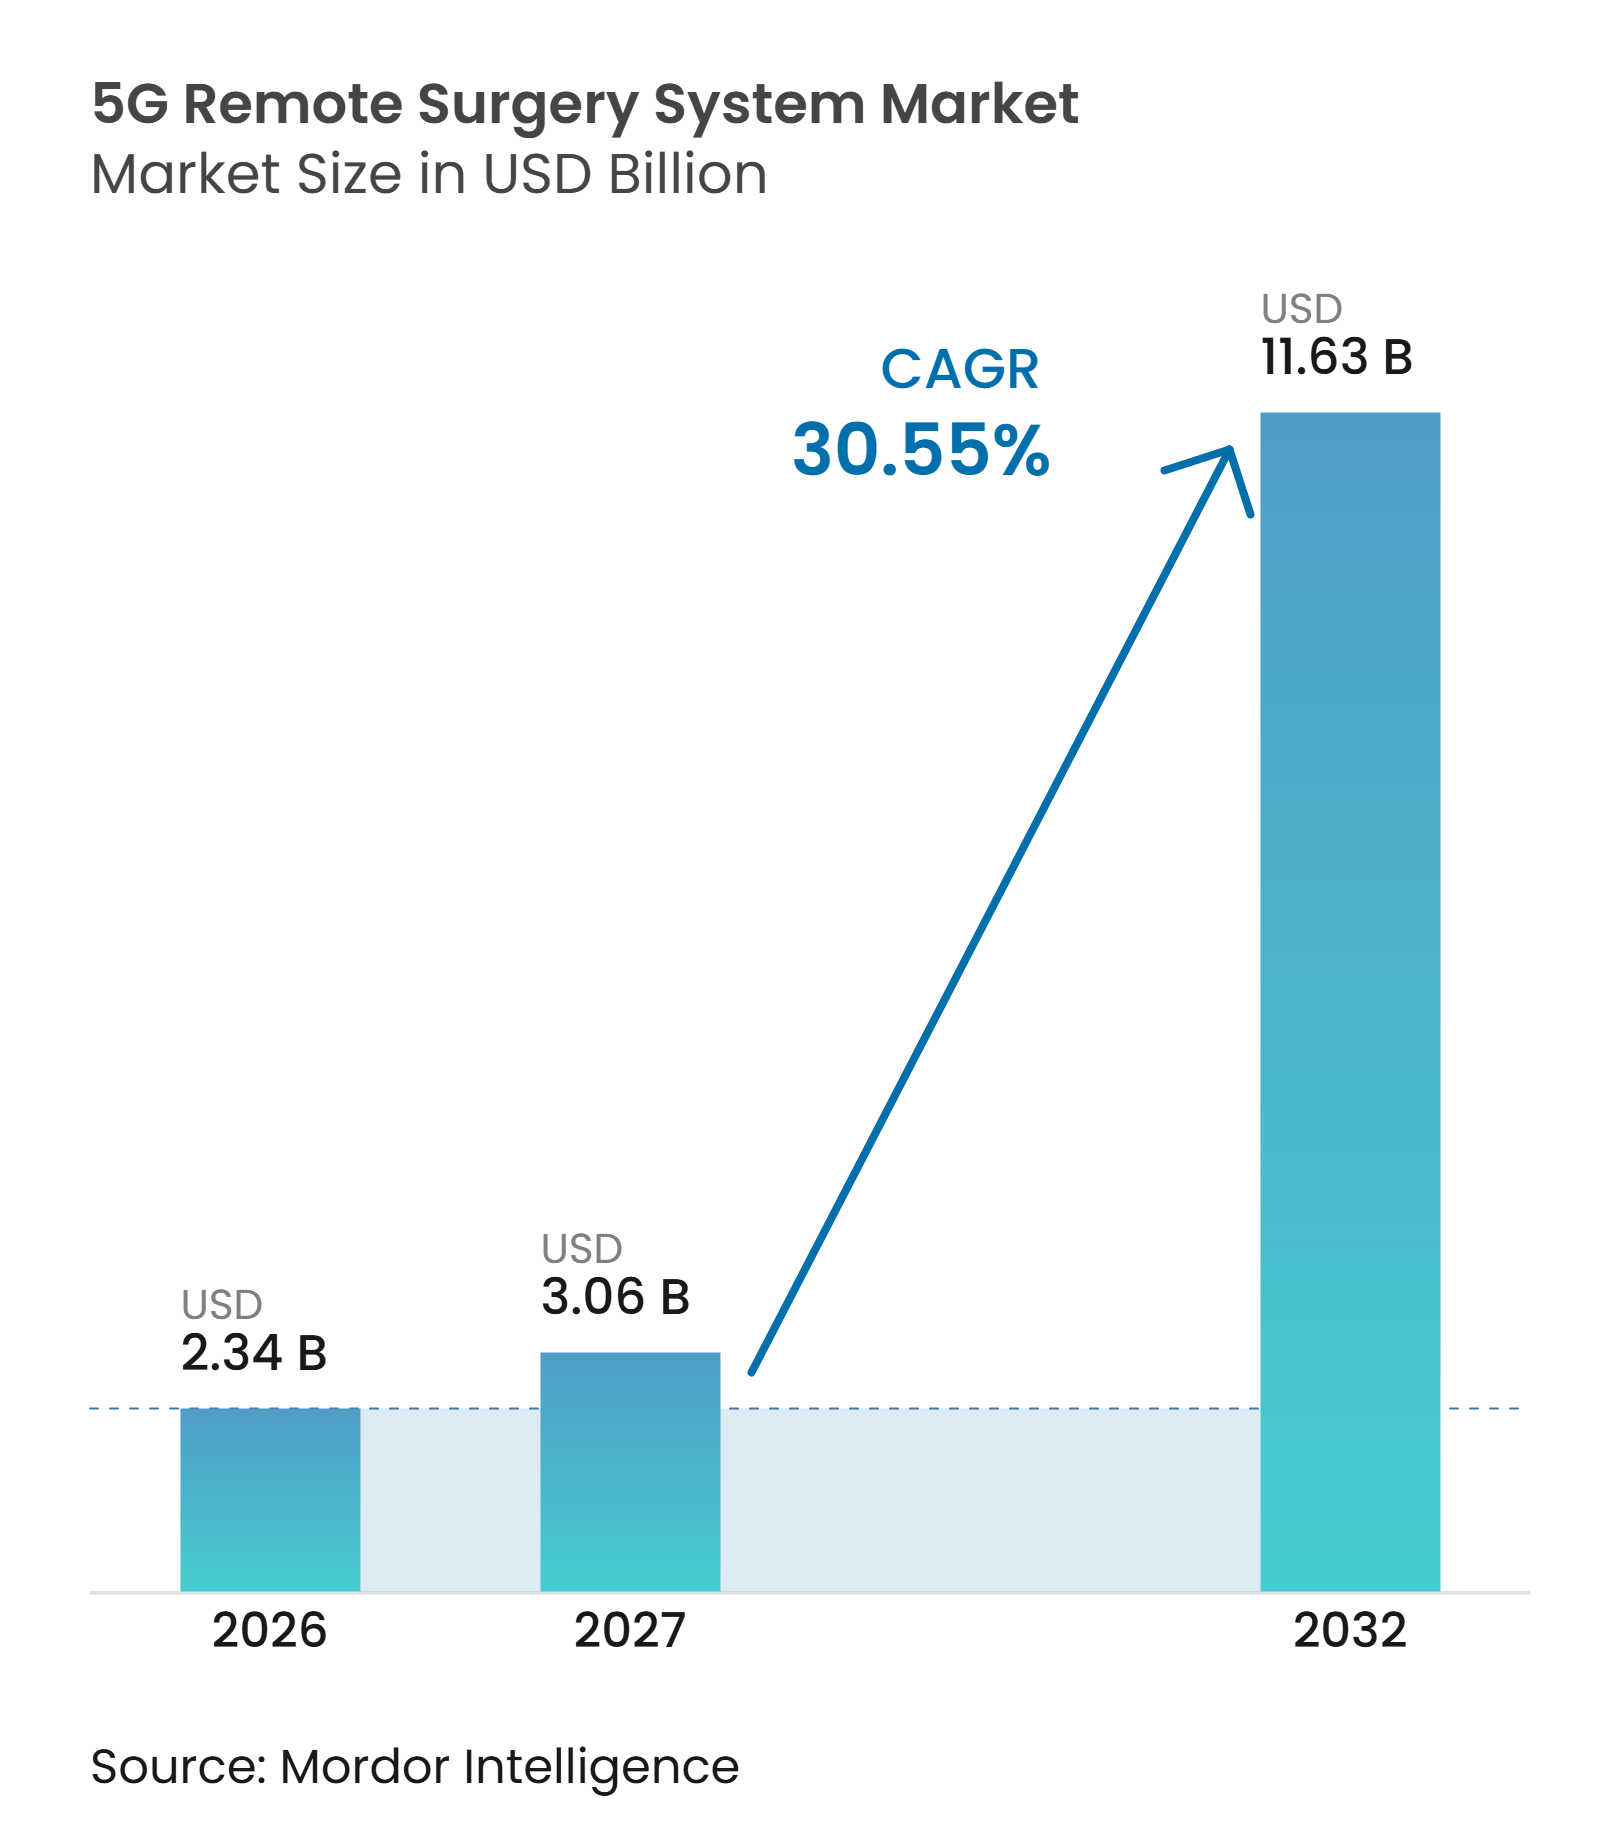
Die Marktgröße für 5G-Fernchirurgiesysteme wurde im Jahr 2026 auf 2,34 Milliarden USD geschätzt und soll von 3,06 Milliarden USD im Jahr 2027 auf 11,63 Milliarden USD bis 2032 wachsen, bei einem CAGR von 30,55 % während des Prognosezeitraums (2027–2032).
Die kommerzielle Einführung wird zunehmend realisierbar, da ferngesteuerte chirurgische Plattformen, eigenständige 5G-Krankenhausnetzwerke und standardisierte Betriebsprotokolle gleichzeitig Fortschritte machen. Im Mai 2025 erhielt MicroPort MedBot die Zulassung der Nationalen Medizinproduktebehörde für Toumai und machte es damit zur ersten kommerziell zugelassenen ferngesteuerten Roboterplattform. Die Plattform hat nahezu 400 dokumentierte Eingriffe unterstützt und eine interprovenzielle Latenz von unter 50 ms nachgewiesen. Im Juni 2025 veröffentlichte technische Leitlinien legten Anforderungen an chirurgische Netzwerke, Cybersicherheit und ausfallsichere Steuerungen fest und boten Krankenhäusern einen klareren Rahmen für die Einsatzplanung. Der Markt für 5G-Fernchirurgiesysteme bietet eine bedeutende Zugangschance, da 5 Milliarden Menschen nach wie vor keinen Zugang zu sicherer und erschwinglicher chirurgischer Versorgung haben. Hohe Kapitalanforderungen, Haftungserwägungen und Einschränkungen bei der Kostenerstattung bleiben jedoch wesentliche Hindernisse für die Einführung.
Wichtigste Erkenntnisse des Berichts
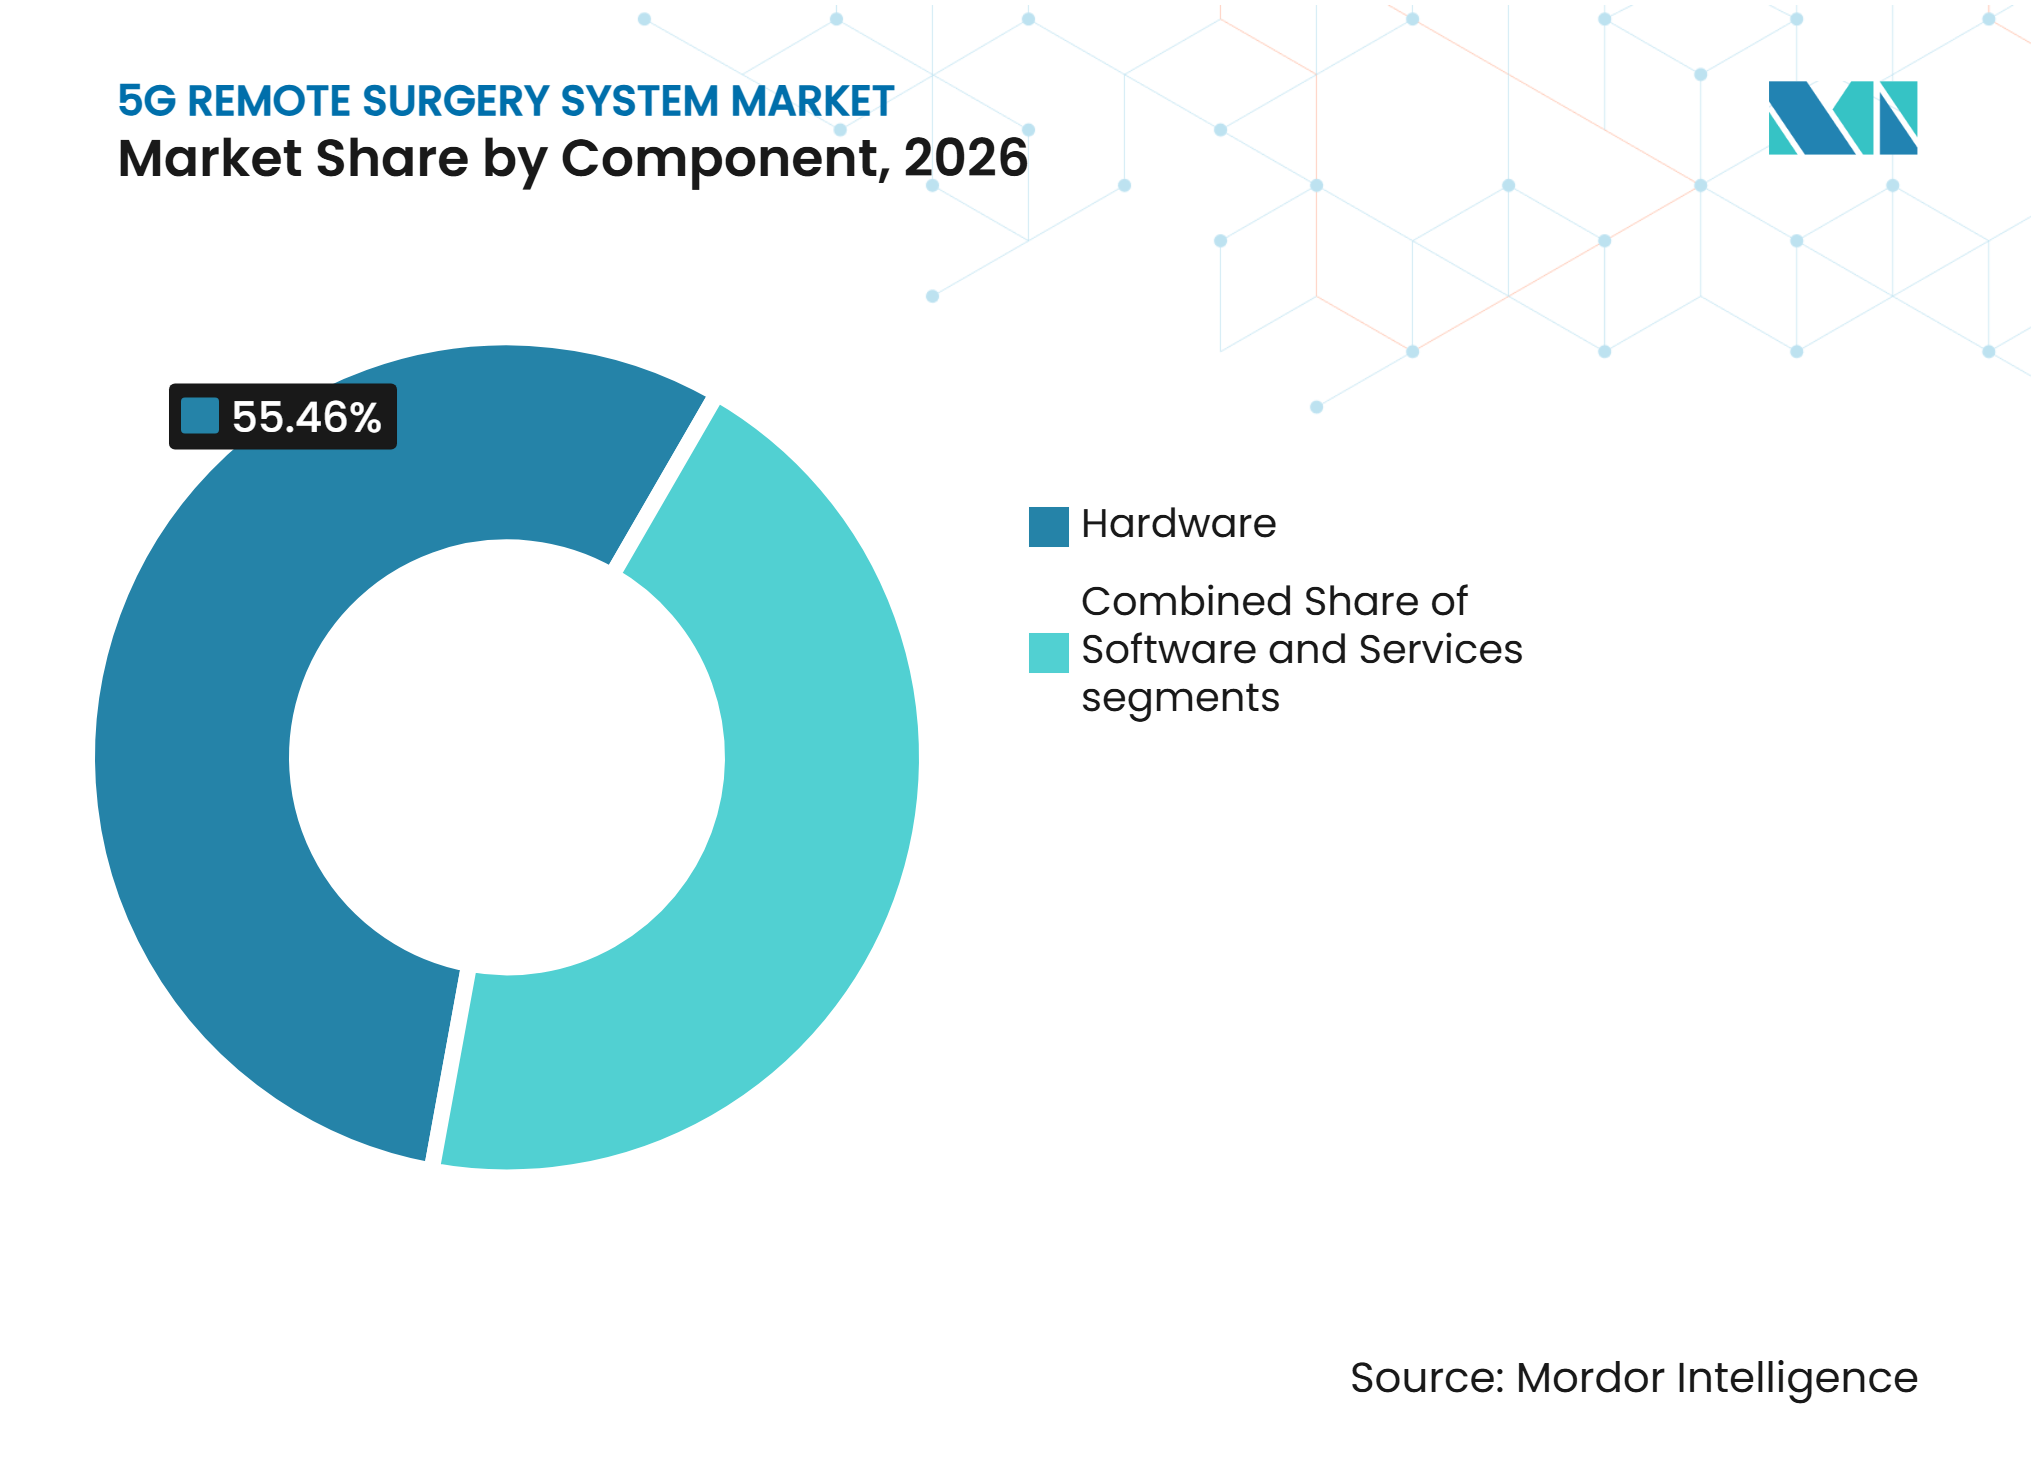
- Nach Komponente hielt Hardware im Jahr 2026 einen Umsatzanteil von 55,46 %, während Dienstleistungen bis 2032 den höchsten prognostizierten CAGR von 32,22 % verzeichneten.
- Nach Konnektivität hielt Nicht-Standalone-5G im Jahr 2026 einen Umsatzanteil von 66,89 %, während Standalone-5G bis 2032 den höchsten prognostizierten CAGR von 35,45 % verzeichnete.
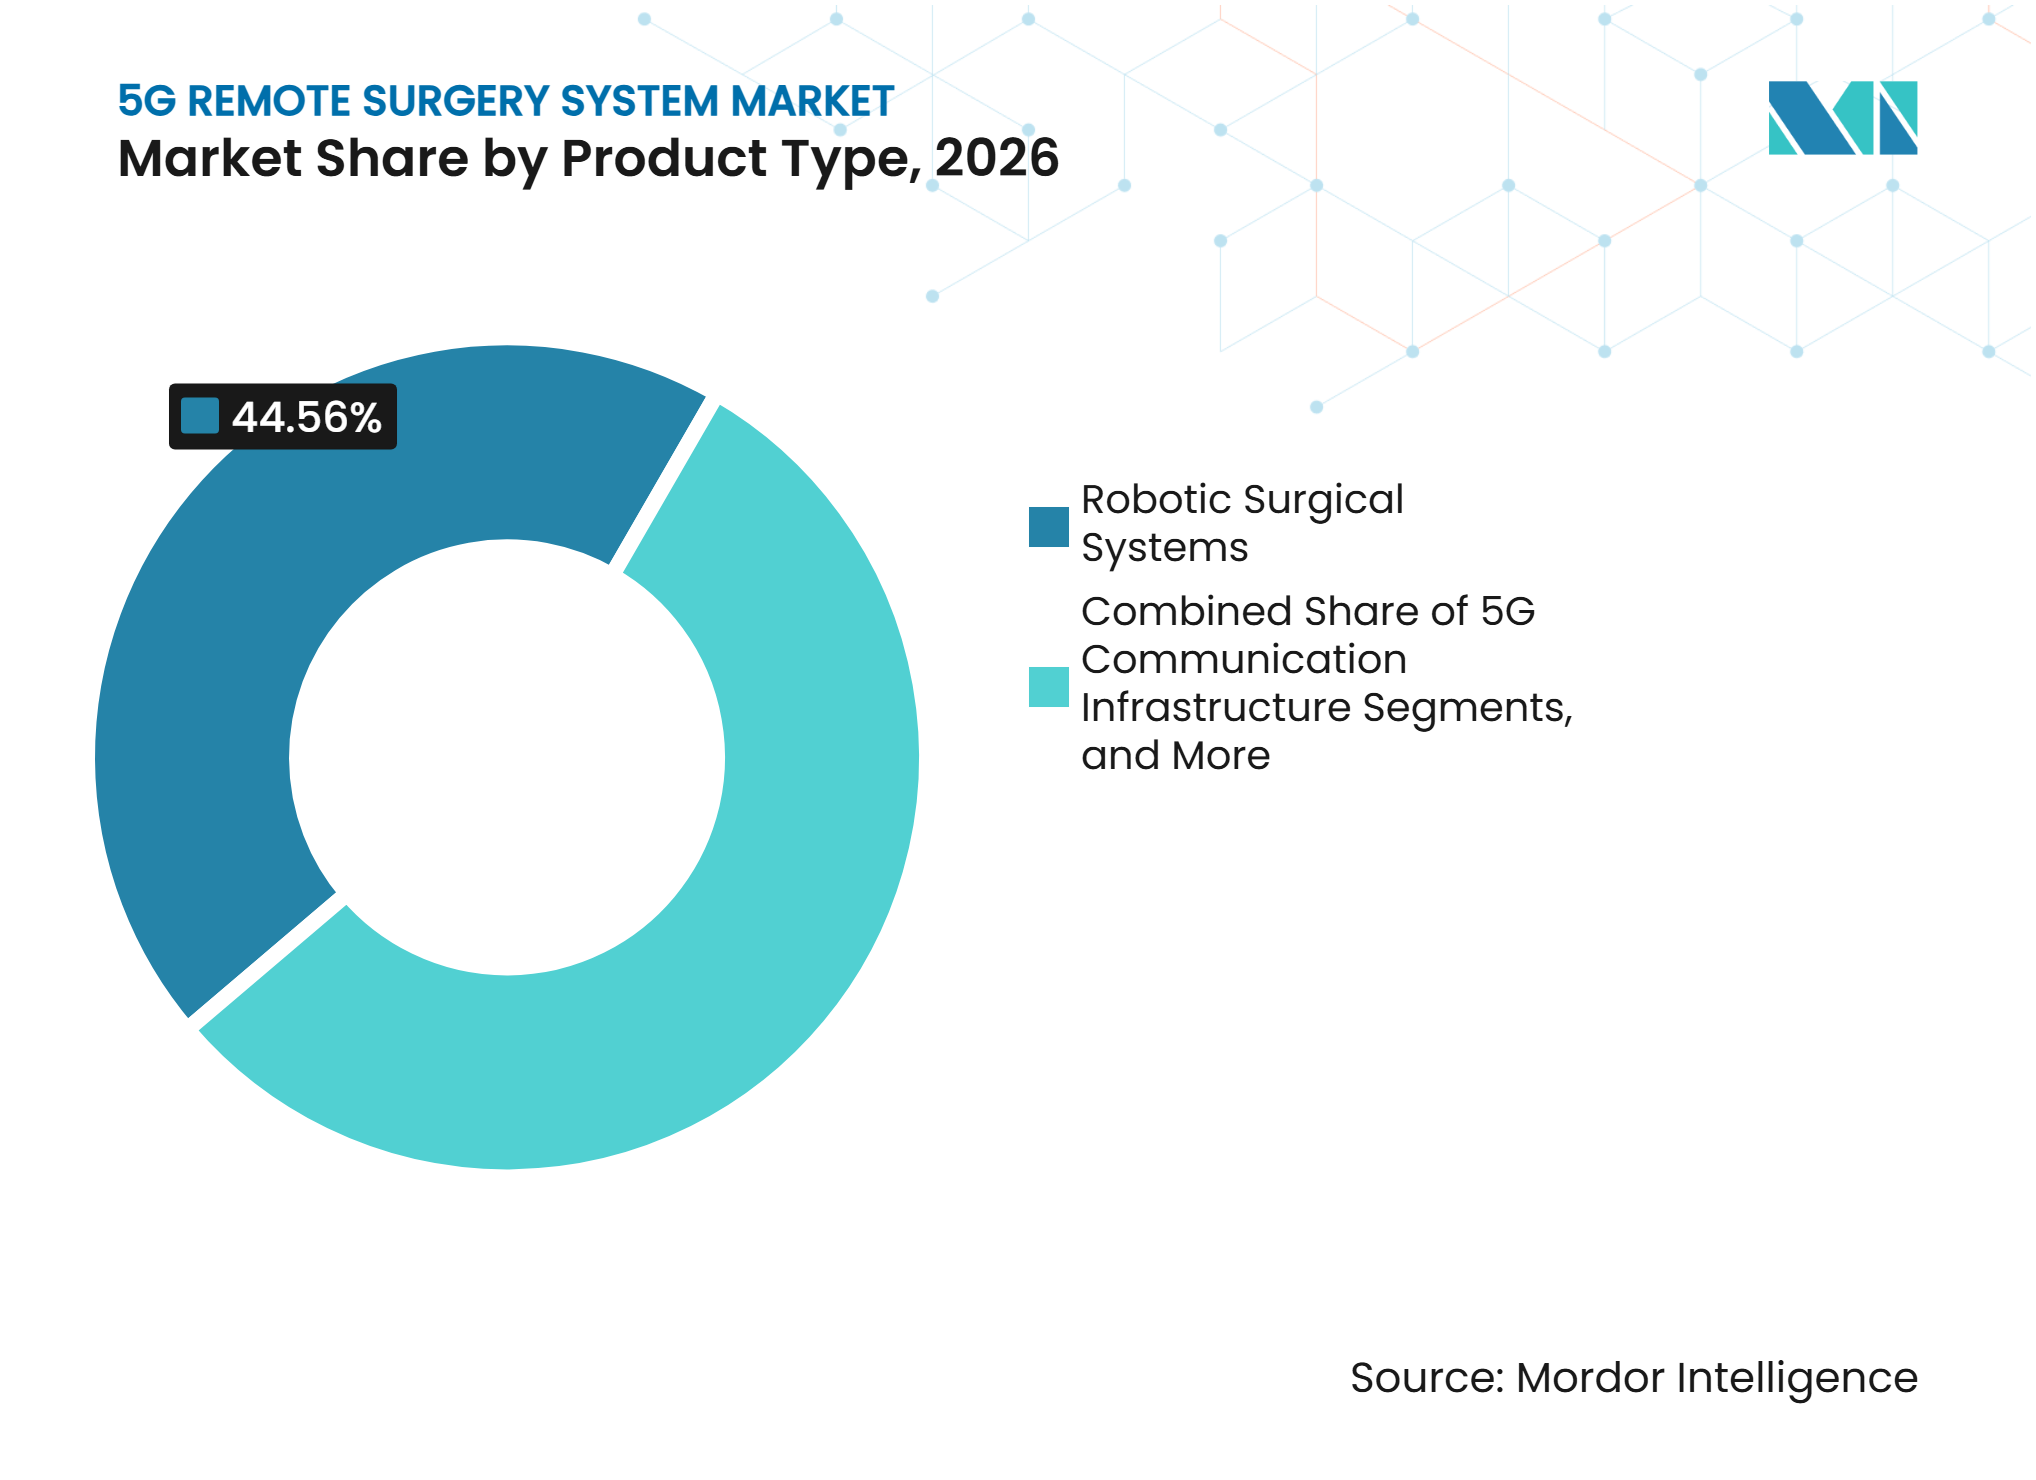
- Nach Produkttyp hielten Roboterchirurgiesysteme im Jahr 2026 einen Umsatzanteil von 44,56 %, während 5G-Kommunikationsinfrastruktur bis 2032 den höchsten prognostizierten CAGR von 33,45 % verzeichnete.
- Nach Anwendung hielt die orthopädische Chirurgie im Jahr 2026 einen Umsatzanteil von 36,67 %, während die Neurochirurgie bis 2032 den höchsten prognostizierten CAGR von 34,55 % verzeichnete.
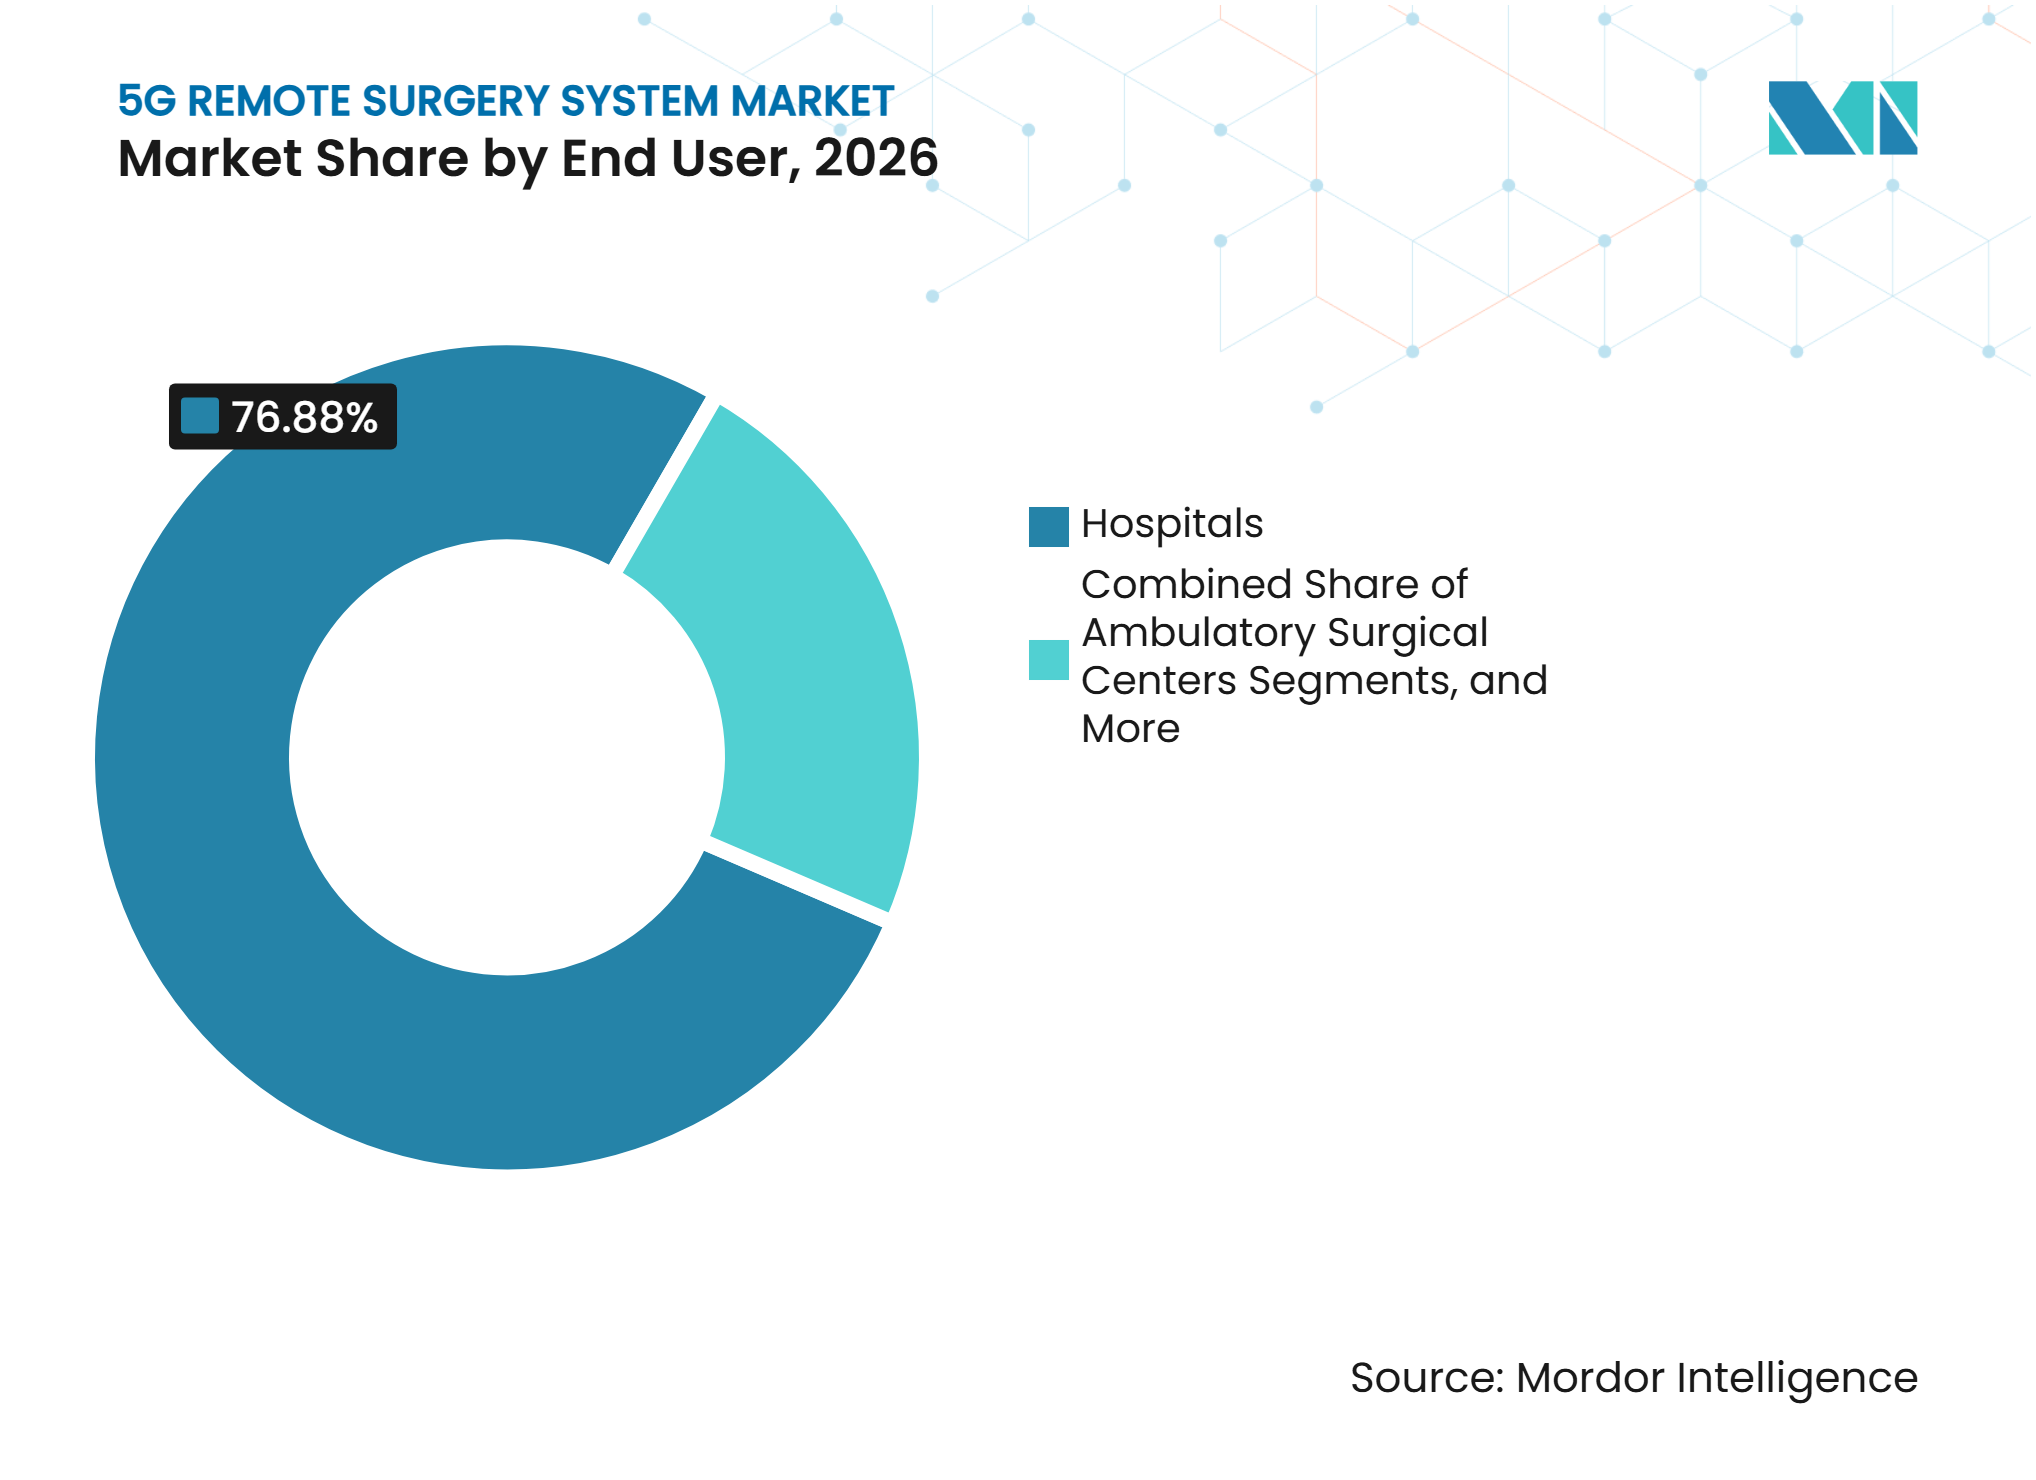
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Umsatzanteil von 76,88 %, während ambulante Chirurgiezentren bis 2032 den höchsten prognostizierten CAGR von 33,67 % verzeichneten.
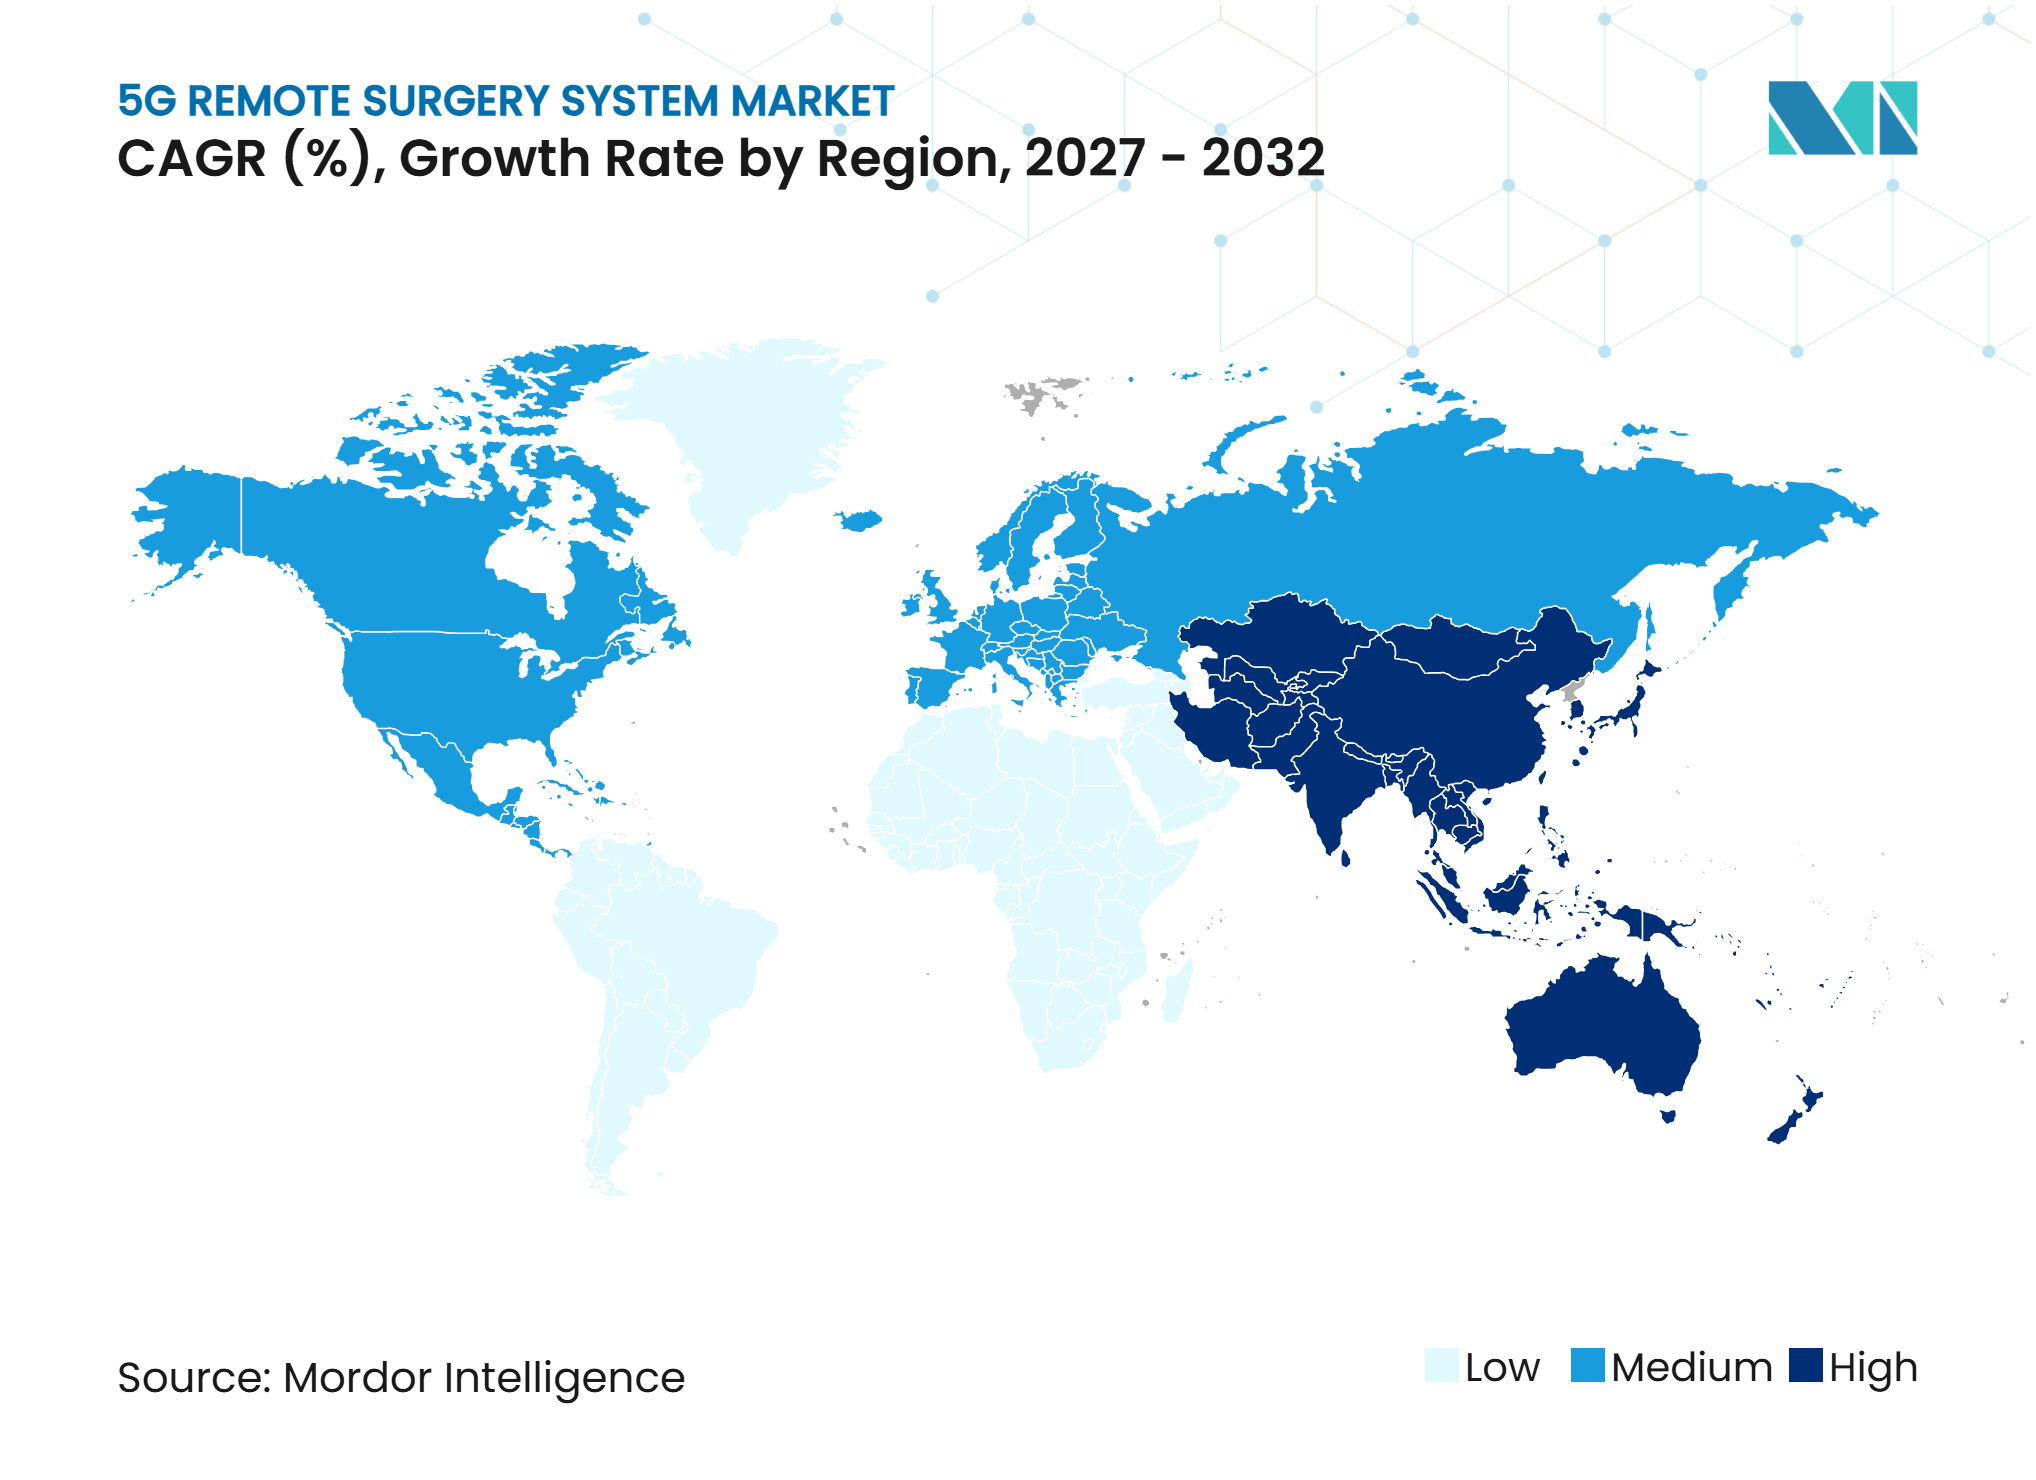
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,23 %, während Asien-Pazifik bis 2032 den höchsten prognostizierten CAGR von 35,34 % verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für 5G-Fernchirurgiesysteme*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigender Bedarf an fachärztlichem chirurgischem Zugang in unterversorgten Gebieten | +6.5% | Global, mit frühen Gewinnen in ländlichen Teilen Nordamerikas, Subsahara-Afrika und abgelegenen Regionen des Asien-Pazifik-Raums | Langfristig (≥ 4 Jahre) |
| Ausweitung der robotergestützten Chirurgie | +8.5% | Global, konzentriert in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Wachstum der regionsübergreifenden chirurgischen Zusammenarbeit | +3.2% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika, Südamerika, Nordamerika, Japan und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von Standalone-5G und privaten Netzwerken | +4.8% | Global, mit Schwerpunkt in Nordamerika, Europa, Ostasien und OECD-Ländern | Kurzfristig (≤ 2 Jahre) und |
| Steigende chirurgische Eingriffszahlen durch alternde Bevölkerungen | +8.5% | Global, konzentriert in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Entstehung der Fernchirurgie als Modell zur Erweiterung der Krankenhauskapazität | +3.2% | Schwerpunkt Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika, Südamerika, Nordamerika, Japan und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Bedarf an fachärztlichem chirurgischem Zugang in unterversorgten Gebieten
Mehr als ein Drittel der US-amerikanischen Landkreise hat keinen Zugang zu einem Chirurgen, während 5 Milliarden Menschen weltweit keinen Zugang zu sicherer und erschwinglicher chirurgischer Versorgung haben. In vielen einkommensschwachen Ländern gibt es weniger als einen ausgebildeten Chirurgen pro 100.000 Einwohner, was erhebliche Lücken in der fachärztlichen Versorgung schafft. Der Markt für 5G-Fernchirurgiesysteme unterstützt Hub-and-Spoke-Versorgungsmodelle, bei denen klinische Standorte über eine zuverlässige, chirurgische Netzwerkkonnektivität verfügen. Im Juni 2025 verband ein von der FDA genehmigter Versuch mit einer Ausnahmegenehmigung für Prüfgeräte einen Chirurgen in Florida mit einem Patienten in Angola, über 11.000 km entfernt, für eine robotergestützte Prostatektomie. Der Eingriff zeigte, dass Entfernung nicht mehr das einzige Hindernis für die Fernunterstützung bei chirurgischen Eingriffen ist, wenn eine angemessene Netzwerkinfrastruktur und klinische Sicherheitsvorkehrungen vorhanden sind.[1] Im August 2025 starteten die Weltgesundheitsorganisation und die Gesellschaft für Roboterchirurgie eine Investitions- und Governance-Initiative zur Verbesserung des Zugangs zu virtueller Versorgung und Telechirugie in Ländern mit niedrigem und mittlerem Einkommen.[2]
Ausweitung der robotergestützten Chirurgie
Der Markt für 5G-Fernchirurgiesysteme profitiert von der wachsenden Anzahl von Roboterplattformen, die in den regulierten klinischen Einsatz eintreten. Medtronic erhielt im Dezember 2025 die Zulassung der US-amerikanischen Lebens- und Arzneimittelbehörde für das robotergestützte Chirurgiesystem Hugo für urologische Eingriffe. Das Unternehmen erhielt anschließend im November 2026 die Zulassung für Hugo in der Allgemeinchirurgie, die Eingriffe abdeckt, die für 3,5 Millionen jährliche Operationen in den Vereinigten Staaten verantwortlich sind. CMR Surgical erhielt im Dezember 2025 die FDA-Zulassung für Versius Plus und berichtete, dass bis März 2026 mehr als 45.000 Patienten in 30 Ländern behandelt worden waren. Krankenhäuser, die mehr als eine Roboterplattform betreiben, benötigen Konnektivität und Software, die geräteübergreifend funktionieren, anstatt Systeme, die für einen einzigen Hersteller konzipiert sind. Dieser Wandel unterstützt die Nachfrage nach Netzwerkinfrastruktur und Middleware, die mehrere chirurgische Plattformen integrieren, ohne etablierte klinische Arbeitsabläufe zu stören.
Wachstum der regionsübergreifenden chirurgischen Zusammenarbeit und Erweiterung der Krankenhauskapazität
Der Markt für 5G-Fernchirurgiesysteme wird durch Programme unterstützt, die Fachzentren mit Krankenhäusern verbinden, die über begrenzte lokale Expertise verfügen. Diese Programme erzeugen klinische Aufzeichnungen und Sicherheitsdaten, die Zulassungsanträge und Beschaffungsentscheidungen von Krankenhäusern unterstützen. SS Innovations berichtete bis Oktober 2026 von 205 dokumentierten Teleoperation-Chirurgien, darunter Herzeingriffe, was die Evidenzbasis für fernchirurgische Operationen stärkt. Im Oktober 2026 kündigte Stryker eine Eigenkapitalbeteiligung von 400 Millionen USD an CMR Surgical an, zusammen mit einer US-amerikanischen Handelsvereinbarung und einer Option zum Erwerb des verbleibenden Eigenkapitals. Die Partnerschaft spiegelt die Nachfrage nach breiteren Portfolios für Roboterchirurgie wider, die standortübergreifende Programme unterstützen. Krankenhäuser können diese Vereinbarungen nutzen, um die Fachkapazität zu erweitern und gleichzeitig die patientenseitige Versorgung in der Nähe der lokalen Gemeinschaften zu halten.
Zunehmender Einsatz von Standalone-5G und steigende chirurgische Eingriffszahlen
Standalone-5G reduziert wesentliche Netzwerkbeschränkungen, da es nicht auf 4G LTE für die Steuerungsebenen-Signalisierung angewiesen ist und Netzwerk-Slicing für dedizierte Bandbreite unterstützt. Das Universitätsklinikum Oulu startete im Februar 2025 ein privates Standalone-5G-Netzwerk und demonstrierte damit den Einsatz in einer operativen Krankenhausumgebung. Das Aretaieio-Universitätsklinikum in Athen setzte im Juli 2026 ebenfalls ein privates Standalone-5G-Netzwerk ein. Der Markt für 5G-Fernchirurgiesysteme profitiert auch von der Eingriffsnachfrage im Zusammenhang mit alternden Bevölkerungen und zunehmender Gelenkersatzaktivität. Osteoarthritis betraf weltweit 528 Millionen Menschen, während die Raten für Hüft- und Knieersatz in allen OECD-Berichtsländern zunahmen. Krankenhausnetzwerke können fernchirurgische Fähigkeiten nutzen, um Fachchirurgen mit Standorten zu verbinden, die diese wachsenden Eingriffszahlen bewältigen.
Analyse der Hemmnisse im Markt für 5G-Fernchirurgiesysteme*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kapital- und Implementierungskosten | -3.5% | Global, am stärksten ausgeprägt in Schwellenmärkten, ambulanten Chirurgiezentren und grenzüberschreitenden Verfahren | Langfristig (≥ 4 Jahre) |
| Ungeklärte grenzüberschreitende Haftungs- und Zulassungsanforderungen | -1.8% | Global, mit höheren Compliance-Belastungen in | Mittelfristig (2–4 Jahre) |
| Netzwerkausfall, Latenz- und Jitter-Risiko | -1.6% | Nordamerika und Europa sowie stärkere Exposition in Regionen mit früher Standalone-5G-Abdeckung | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits-, Datenschutz- und Betriebskontinuitätsrisiko | -2.5% | Global, konzentriert in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Implementierungskosten
Eine vollständige Fernchirurgie-Implementierung erfordert eine Roboterplattform, ein privates 5G-Netzwerk, Edge-Computing-Fähigkeiten und klinische Schulungen. Diese Anforderungen schaffen erhebliche Kostenhürden für kleinere Krankenhäuser, ländliche Gesundheitssysteme und ambulante Chirurgiezentren. Eine roboterchirurgische Konsole kostet zwischen 1 Million und 2,5 Millionen USD, ohne Instrumente, Service- und Infrastrukturkosten. Einrichtungen mit mehreren Anbietern können zusätzliche Kosten entstehen, wenn verschiedene Plattformen Netzwerk-Upgrades erfordern. Uneinheitliche Kostenerstattungsregelungen und fragmentierte grenzüberschreitende Arztzulassungsregeln schränken ebenfalls den Markt für 5G-Fernchirurgiesysteme ein. Die Initiative der Weltgesundheitsorganisation aus dem Jahr 2025 erkennt den Bedarf an koordinierten Investitionen und Governance an, obwohl sich viele Gesundheitssysteme noch in einem frühen Implementierungsstadium befinden.
Cybersicherheits-, Datenschutz- und Betriebskontinuitätsrisiko
Eine Fernchirurgiesitzung überträgt Daten über die Roboterverbindung, das Krankenhausnetzwerk sowie die 5G-Zugangs- und Kernnetzwerke. Jede Komponente kann Betriebsausfälle, Dienstunterbrechungen oder Cybersicherheitsrisiken einführen. Die technischen Leitlinien von 2025 identifizieren gegenseitige Authentifizierung, Ende-zu-Ende-Verschlüsselung und Schutz vor verteilten Denial-of-Service-Angriffen als Kernkontrollen. Die Leitlinien klassifizieren Netzwerkinfrastruktur von Drittanbietern als potenziell feindlich, was den Bedarf an rigorosen Tests und kontinuierlicher Überwachung erhöht. Eine Fünf-Jahres-Validierung des hinotori-Systems zeigte, dass die Wiederherstellung der Verbindung über ein virtuelles privates Netzwerk nach einem simulierten Ausfall 5 bis 11 Sekunden dauerte. Krankenhäuser benötigen daher automatische Bereitschaftsverfahren und Ausweichbetriebskonfigurationen, bevor der Markt für 5G-Fernchirurgiesysteme skalieren kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungsschicht gewinnt an UmsatzdynamikHardware machte im Jahr 2026 55,46 % des Umsatzes mit 5G-Fernchirurgiesystemen aus, was die Vorabinvestitionen widerspiegelt, die für Roboter, Netzwerkausrüstung und klinische Systeme erforderlich sind. Hardware bleibt unverzichtbar, da jeder Ferneingriff von chirurgischen Plattformen und zuverlässiger krankenhausseitiger Konnektivität abhängt. Dienstleistungen sollen bis 2032 mit einem CAGR von 32,22 % wachsen, da verwaltete Netzwerke, Schulungen, Software-Support und Servicevereinbarungen zu wiederkehrenden Betriebsanforderungen werden.
Im Dezember 2025 aktivierte Moon Surgical 5G-Konnektivität in seiner installierten Maestro-Basis und führte Maestro Insights ein, einen cloudbasierten Analysedienst. Software-Updates, Netzwerkbetrieb und Schulungsunterstützung schaffen wiederkehrende Umsatzmöglichkeiten während des gesamten Lebenszyklus eines klinischen Programms. Das Projekt des Universitätsklinikums Bordeaux von Bouygues Telecom erhielt 11,4 Millionen EUR (12,50 Millionen USD) an Fördermitteln aus der Fazilität „Connecting Europe” und ist darauf ausgelegt, ab 2027 mindestens 10 vernetzte Gesundheitsanwendungen zu unterstützen.



Nach Konnektivität:
Standalone-5G verdrängt die Legacy-ArchitekturNicht-Standalone-5G machte im Jahr 2026 66,89 % des Konnektivitätsumsatzes aus, da frühe Krankenhausimplementierungen auf bestehende 4G-LTE-Infrastruktur angewiesen waren. Obwohl diese Architektur eine anfängliche Konnektivität ermöglichte, bietet sie weniger Kontrolle über Latenz und Bandbreite als eigenständige Netzwerke. Standalone-5G soll bis 2032 mit einem CAGR von 35,45 % wachsen, der höchsten Wachstumsrate innerhalb des Konnektivitätssegments.
Die Fünf-Jahres-Validierung von hinotori ergab, dass Sub6-Standalone-5G unter simulierter 1-Gbps-Überlastung eine Roundtrip-Latenz von 100 ms erreichte, während Nicht-Standalone-Konfigurationen größeres Jitter und weniger stabile Frame-Übertragung zeigten. Die Feinmotorikgenauigkeit nimmt jenseits von 120 ms ab, was eine konsistente Netzwerkleistung klinisch bedeutsam macht. Private Standalone-Implementierungen in Finnland und Griechenland zeigen, dass Krankenhäuser diese Fähigkeit in fortschrittliche klinische Infrastruktur integrieren.
Nach Produkttyp:
Infrastrukturinvestitionen beschleunigen sich über Roboterplattformen hinausRoboterchirurgiesysteme hielten im Jahr 2026 44,56 % des Umsatzes mit 5G-Fernchirurgiesystemen und waren damit die größte Produktkategorie. Diese Systeme dienen als zentrale klinische Plattform und stellen in der Regel die größte Geräteinvestition in Fernchirurgieprogrammen dar. Telemedizinplattformen, chirurgische Bildgebungssysteme, Netzwerksicherheitssysteme und Zubehör bilden die verbleibende Produktbasis.
5G-Kommunikationsinfrastruktur soll bis 2032 mit einem CAGR von 33,45 % expandieren, da Krankenhäuser in dedizierte chirurgische Konnektivität investieren. Im Februar 2025 validierte die NHK-Stiftung die 8K-Videoübertragung über lokales 5G zwischen Tokio und Osaka und erreichte dabei eine Gesamtlatenz von 250 ms ohne wahrnehmbare Verzögerung. Redundante Kommunikationswege, automatisches Failover und Verschlüsselung über virtuelle private Netzwerke bleiben für einen zuverlässigen klinischen Fernbetrieb unerlässlich.

Nach Anwendung:
Orthopädievolumen verankert Umsätze, Neurochirurgie beschleunigt sichDie orthopädische Chirurgie hielt im Jahr 2026 36,67 % des Umsatzes mit 5G-Fernchirurgiesystemen, unterstützt durch die steigende Belastung durch Erkrankungen des Bewegungsapparats. Osteoarthritis betraf weltweit 528 Millionen Menschen, während die Volumina für Hüft- und Knieersatz in allen OECD-Berichtsländern zunahmen. Allgemein-, urologische, kardiovaskuläre, gynäkologische und thorakale Eingriffe tragen ebenfalls zum breiteren Anwendungsmix bei.
Die Neurochirurgie soll bis 2032 mit einem CAGR von 34,55 % wachsen, der höchsten Wachstumsrate unter den Anwendungen im Markt für 5G-Fernchirurgiesysteme. Bis Mitte 2026 berichtete SS Innovations von 22 dokumentierten kardialen Teleoperation-Chirurgien mit SSi Mantra. Im September 2025 schloss Remedy Robotics vollständig ferngesteuerte neurointerventionelle Eingriffe im Unity Health Toronto ab und sicherte sich 62 Millionen USD zur Unterstützung klinischer Studien, wobei die berichteten Eingriffe nahezu die Hälfte der Zeit des aktuellen Standards benötigten.
Nach Endnutzer:
Krankenhäuser dominieren, ambulante Chirurgiezentren definieren den Wachstumspfad neuKrankenhäuser hielten im Jahr 2026 76,88 % des Umsatzes mit 5G-Fernchirurgiesystemen, da sie als Implementierungsstandorte und Hub-Einrichtungen in standortübergreifenden Versorgungsmodellen fungieren. Große Überweisungskrankenhäuser können die Fachteams, das technische Personal und die klinische Governance unterstützen, die für Ferneingriffe erforderlich sind. Bis 2025 führten NTT DOCOMO, Medicaroid und die Universität Kobe mehr als 30 ferngesteuerte technische Validierungssitzungen mit dem hinotori-System durch.
Ambulante Chirurgiezentren sollen bis 2032 mit einem CAGR von 33,67 % wachsen. Diese Zentren können als patientenseitige Standorte fungieren, wenn sie über einen Roboterwagen, geeignetes Personal und eine zuverlässige 5G-Verbindung zu einem Fach-Hub verfügen. Eine Umfrage aus dem Jahr 2025 ergab, dass chirurgische Robotik, Telemedizin und Patientenengagement-Tools jeweils 25 % der Antworten von Betreibern ambulanter Chirurgiezentren zu ihren größten Technologieinvestitionen ausmachten.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 41,23 % des Umsatzes mit 5G-Fernchirurgiesystemen, unterstützt durch den hohen Einsatz von Roboterchirurgie, aktives regulatorisches Engagement und eine ausgereifte Telekommunikationsinfrastruktur. Im Juni 2025 erteilte die US-amerikanische Lebens- und Arzneimittelbehörde eine Ausnahmegenehmigung für Prüfgeräte für einen transkontinentalen Roboterversuch, der Florida und Angola über 11.000 km verband. Gesundheitsdienstleister in den Vereinigten Staaten setzen private 5G-Netzwerke ein und schaffen damit eine Grundlage für krankenhausbasierte Konnektivitätsprogramme. Mehr als ein Drittel der US-amerikanischen Landkreise hat keinen Chirurgen, was den wirtschaftlichen Nutzen der Verknüpfung von Fernversorgungsstandorten mit Fach-Hubs stärkt.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 35,34 % expandieren und damit die schnellste regionale Wachstumsrate im Markt für 5G-Fernchirurgiesysteme darstellen. China hat den öffentlichen 5G-Ausbau mit der Beteiligung staatlicher Krankenhäuser an multizentrischen Teleoperation-Chirurgieprogrammen kombiniert. Im Juni 2026 wurde bei einem gastrointestinalen Tumoreingriff von Peking nach Shantou eine Latenz von 30 bis 40 ms genutzt, wobei eine lokale Teamübergabe innerhalb von 1 Sekunde möglich war. Die hinotori-Validierung in Japan zeigte, dass Sub6-Standalone-5G den 100-ms-Schwellenwert gemäß den Fernchirurgie-Leitlinien des Landes konsistent einhielt. Artikel 20 des japanischen Ärztegesetzes schreibt nach wie vor einen vor Ort lizenzierten Arzt vor, während Indien, Südkorea und Australien 5G-Fähigkeiten in Krankenhäusern für zukünftige klinische Programme aufbauen.
Europa, Naher Osten und Südamerika
Europa entwickelt private Standalone-5G-Kapazitäten in Krankenhäusern in Finnland, Griechenland, Frankreich und Italien, wobei mehrere Projekte durch die Fazilität „Connecting Europe” unterstützt werden. Dieser Teil des Marktes für 5G-Fernchirurgiesysteme entwickelt sich von Pilotinfrastrukturen hin zu krankenhausbasierter klinischer Nutzung. Das Vereinigte Königreich schloss im März 2026 seine erste Langstrecken-Teleoperation-Prostatektomie ab, während Toumai im Juni 2026 eine CE-Kennzeichnung für den kommerziellen Einsatz in Europa erhielt. Kuwait und Angola nahmen an der Initiative der Weltgesundheitsorganisation und der Gesellschaft für Roboterchirurgie teil, die im August 2025 begann, während Angola den von der US-amerikanischen Lebens- und Arzneimittelbehörde genehmigten transkontinentalen Versuch aus den Vereinigten Staaten beherbergte. Brasilien und Argentinien bauen 5G-Kapazitäten in Krankenhäusern auf, und der Einsatz privater Netzwerke wird die kommerzielle Einführung in ganz Südamerika beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
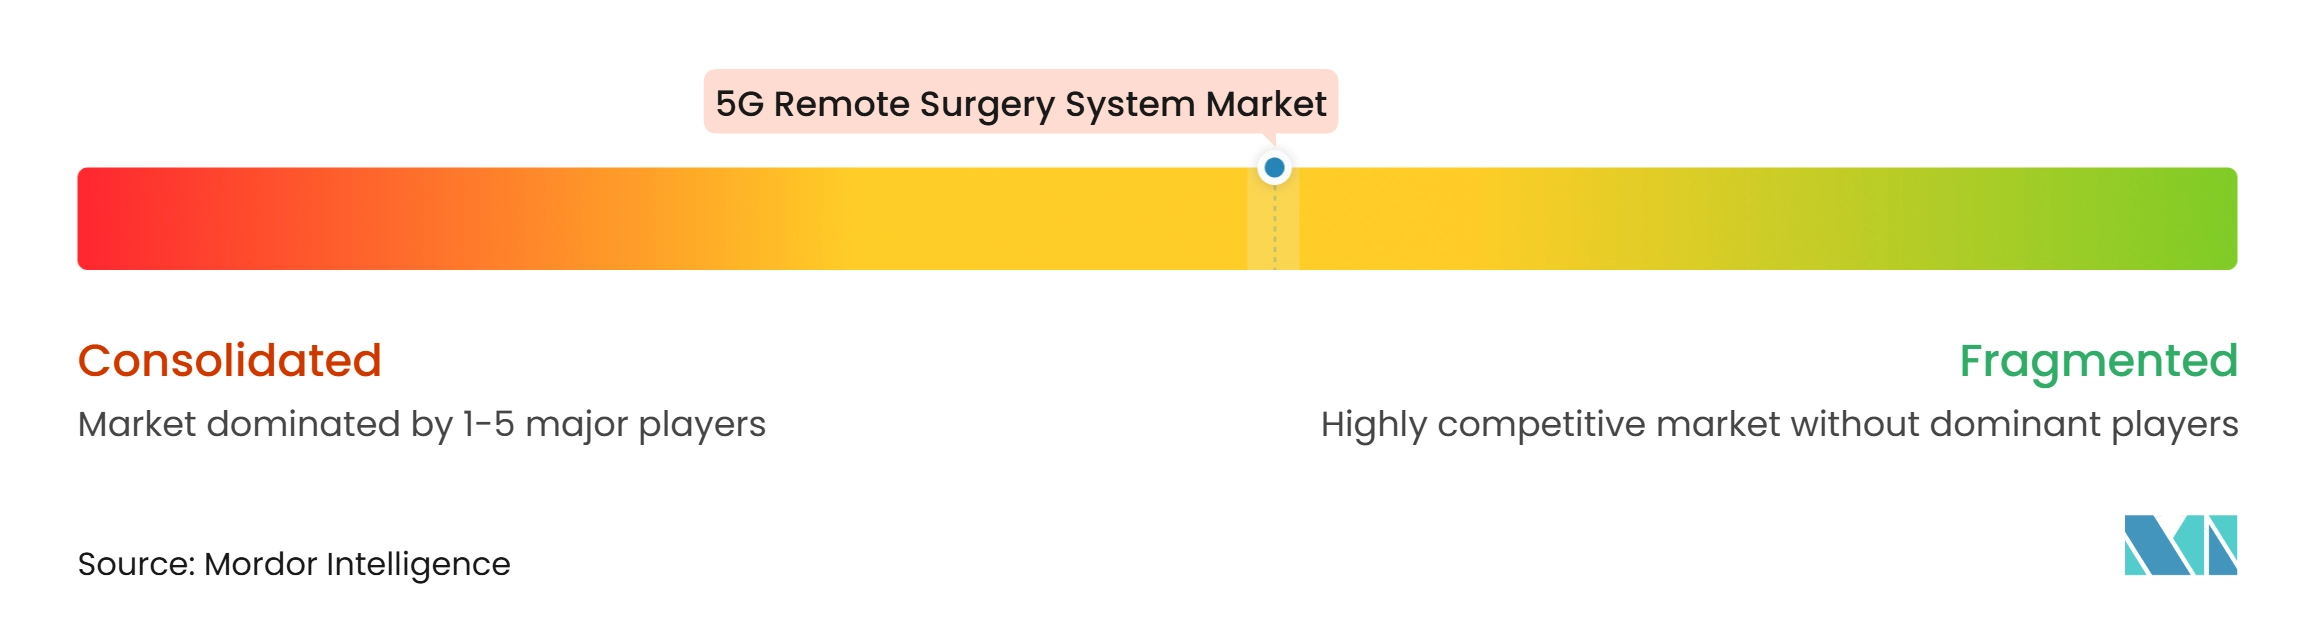
Der Markt für 5G-Fernchirurgiesysteme weist auf Systemebene eine mäßig konzentrierte Struktur auf, während die Netzwerkinfrastruktur zunehmend konsolidiert wird. Etablierte Unternehmen für Roboterchirurgie fügen 5G-Fähigkeiten hinzu, während Telekommunikationsanbieter die Konnektivität und Middleware liefern, die für standortübergreifende Programme erforderlich sind. Stryker investierte im Oktober 2026 400 Millionen USD in CMR Surgical und sicherte sich eine Option zum Erwerb des verbleibenden Eigenkapitals sowie eine US-amerikanische Handelsvereinbarung für das Versius-Portfolio. Diese Entwicklung verstärkt den Fokus auf multidisziplinäre Roboterplattformen, die umfassendere klinische Programme unterstützen.
SS Innovations berichtete bis Oktober 2026 von 205 dokumentierten Teleoperation-Chirurgien, darunter die Herzteleoperation-Chirurgie über die größte Distanz von 20.000 km, was die klinische Erfahrung bei Herzeingriffen stärkt. Der Markt umfasst auch Anbieter von Bildgebungssystemen, Software, Netzwerksicherheitslösungen und Krankenhausverbindungsinfrastruktur. Medtronic baut KI- und Robotikfähigkeiten durch sein digitales Zentrum in London auf und hat die Hugo-Zulassungen für urologische und allgemeine Chirurgie erweitert.
Im Juli 2025 demonstrierte Intuitive Surgical eine transatlantische da-Vinci-5-Teleoperation-Chirurgie, bei der Chirurgen mehr als 6.400 km voneinander entfernt Instrumentensteuerung und Kraftrückkopplung an einem Gewebemodell austauschten. Die im Jahr 2025 veröffentlichten technischen Leitlinien prägen Beschaffungsentscheidungen, indem sie Erwartungen an Cybersicherheit, Resilienz und Interoperabilität vernetzter Geräte festlegen. Telekommunikationsanbieter können einen Vorteil erlangen, sobald ein Krankenhausprogramm in Betrieb ist, da der Austausch chirurgischer Infrastruktur schwierig sein kann.
Marktführer in der Branche für 5G-Fernchirurgiesysteme
-
SS Innovations International Inc.
-
Medicaroid Corporation
-
Intuitive Surgical Inc.
-
Medtronic PLC
-
CMR Surgical Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für 5G-Fernchirurgiesysteme Unternehmen in diesem Bericht
- Asensus Surgical
- Avatera Medical
- CMR Surgical Limited
- EndoQuest Robotics Inc.
- Galen Robotics Inc.
- Globus Medical
- Huawei Technologies
- Intuitive Surgical
- Johnson & Johnson
- Karl Storz
- Medicaroid Corporation
- Medtronic
- Siemens Healthineers
- SS Innovations International Inc.
- Stryker
- Vicarious Surgical Inc.
- Zimmer Biomet
Neueste Industrielle Entwicklungen in Markt für 5G-Fernchirurgiesysteme
- November 2026: Globe Business stellte private Netzwerkinfrastruktur für die erste interregionale Roboterchirurgie auf den Philippinen bereit und verband Krankenhäuser in Pampanga und Cotabato City über 1.400 km. Das SSi-Mantra-3.0-System ermöglichte gleichzeitige bilaterale Fernoperationen mit Netzwerkantwortzeiten von bis zu 0,76 ms und 3D/4K-Videoübertragung außerhalb des öffentlichen Internetverkehrs.
- November 2026: Medtronic erhielt die FDA-Zulassung für das Hugo-RAS-System für die Allgemeinchirurgie, einschließlich Cholezystektomie, Magenbypass, Reparatur von Bauchwandhernien, Reparatur von Leistenhernien und Appendektomie. Diese Eingriffe machten 3,5 Millionen jährliche Operationen in den Vereinigten Staaten aus und repräsentierten mehr als die Hälfte der US-amerikanischen Weichteileingriffe.
- Oktober 2026: Stryker kündigte eine strategische Eigenkapitalbeteiligung von 400 Millionen USD an CMR Surgical an. Die Vereinbarung umfasste eine exklusive Option zum Erwerb des verbleibenden Eigenkapitals und eine US-amerikanische Handelsagenturvereinbarung für das Versius-Portfolio.
- Oktober 2026: SS Innovations demonstrierte eine Live-Herzteleoperation-Chirurgie zwischen Barcelona und Bengaluru über 12.000 km unter Verwendung des SSi-Mantra-Systems und der SSi-MantrAsana-Konsole. Das Unternehmen berichtete von der Durchführung von 205 Teleoperation-Chirurgien.
Berichtsumfang des globalen Marktes für 5G-Fernchirurgiesysteme
Gemäß dem Berichtsumfang ist ein 5G-Fernchirurgiesystem eine medizinische Einrichtung, die Mobilfunknetze der fünften Generation (5G) nutzt, um einem Chirurgen die Bedienung eines Chirurgieroboters an einem entfernten Patienten in Echtzeit zu ermöglichen. Hohe Bandbreite und ultrageringe Latenz übertragen 3D-Video- und Steuersignale, sodass der Chirurg robotergestützte Instrumente aus einem anderen Raum, einer anderen Stadt oder einem anderen Land führen kann.
Der Markt für 5G-Fernchirurgiesysteme ist nach Komponente, Konnektivität, Produkttyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Komponente umfasst der Markt Hardware, Software und Dienstleistungen. Nach Konnektivität ist der Markt in Standalone-5G und Nicht-Standalone-5G segmentiert. Nach Produkttyp ist der Markt in Roboterchirurgiesysteme, 5G-Kommunikationsinfrastruktur, Telemedizin- und Fernsteuerungsplattformen, chirurgische Bildgebungs- und Visualisierungssysteme, chirurgisches Zubehör und Instrumente, Netzwerksicherheits- und Redundanzsysteme sowie andere Produkttypen kategorisiert. Nach Anwendung ist der Markt in Allgemeinchirurgie, urologische Chirurgie, orthopädische Chirurgie, kardiovaskuläre Chirurgie, Neurochirurgie, gynäkologische Chirurgie, thorakale Chirurgie und andere Chirurgiearten segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Chirurgiezentren, Fachkliniken, akademische und Forschungseinrichtungen sowie andere Endnutzer segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Standalone-5G |
| Nicht-Standalone-5G |
| Roboterchirurgiesysteme |
| 5G-Kommunikationsinfrastruktur |
| Telemedizin- und Fernsteuerungsplattformen |
| Chirurgische Bildgebungs- und Visualisierungssysteme |
| Chirurgisches Zubehör und Instrumente |
| Netzwerksicherheits- und Redundanzsysteme |
| Sonstiger Produkttyp |
| Allgemeinchirurgie |
| Urologische Chirurgie |
| Orthopädische Chirurgie |
| Kardiovaskuläre Chirurgie |
| Neurochirurgie |
| Gynäkologische Chirurgie |
| Thorakale Chirurgie |
| Sonstige Chirurgiearten |
| Krankenhäuser |
| Ambulante Chirurgiezentren |
| Fachkliniken |
| Akademische und Forschungseinrichtungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Konnektivität | Standalone-5G | |
| Nicht-Standalone-5G | ||
| Nach Produkttyp | Roboterchirurgiesysteme | |
| 5G-Kommunikationsinfrastruktur | ||
| Telemedizin- und Fernsteuerungsplattformen | ||
| Chirurgische Bildgebungs- und Visualisierungssysteme | ||
| Chirurgisches Zubehör und Instrumente | ||
| Netzwerksicherheits- und Redundanzsysteme | ||
| Sonstiger Produkttyp | ||
| Nach Anwendung | Allgemeinchirurgie | |
| Urologische Chirurgie | ||
| Orthopädische Chirurgie | ||
| Kardiovaskuläre Chirurgie | ||
| Neurochirurgie | ||
| Gynäkologische Chirurgie | ||
| Thorakale Chirurgie | ||
| Sonstige Chirurgiearten | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Chirurgiezentren | ||
| Fachkliniken | ||
| Akademische und Forschungseinrichtungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für 5G-Fernchirurgiesysteme bis 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 11,63 Milliarden USD erreichen, ausgehend von 3,06 Milliarden USD im Jahr 2027, bei einem CAGR von 30,55 %.
Welches Konnektivitätsmodell wächst am schnellsten bei Fernchirurgiesystemen?
Standalone-5G soll bis 2032 mit einem CAGR von 35,45 % wachsen, da es eine konsistentere Bandbreite und Latenzkontrolle bieten kann.
Warum sind Krankenhäuser die führenden Endnutzer von Fernchirurgiesystemen?
Krankenhäuser hielten im Jahr 2026 76,88 % des Umsatzes, da sie die Fachteams, den technischen Support und die Governance bereitstellen, die für standortübergreifende chirurgische Programme erforderlich sind.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Die Neurochirurgie soll bis 2032 mit einem CAGR von 34,55 % wachsen, unterstützt durch die Nachfrage nach hochpräzisen und zuverlässigen Fernoperationen.
Was sind die wesentlichen Hindernisse für eine breitere Einführung von Fernchirurgiesystemen?
Hohe Geräte- und Implementierungskosten, grenzüberschreitende Zulassungsbeschränkungen, Cybersicherheitsanforderungen und Netzwerkkontinuitätsrisiken bleiben wesentliche Hindernisse.
Welche Region wächst am schnellsten bei 5G-gestützter Fernchirurgie?
Asien-Pazifik soll bis 2032 mit einem CAGR von 35,34 % wachsen, unterstützt durch Investitionen in 5G in Krankenhäusern und multizentrische Teleoperation-Chirurgieprogramme.