
Taille et part du marché des bouteilles d'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.32 Milliards de dollars |
| Taille du Marché (2032) | 14.31 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
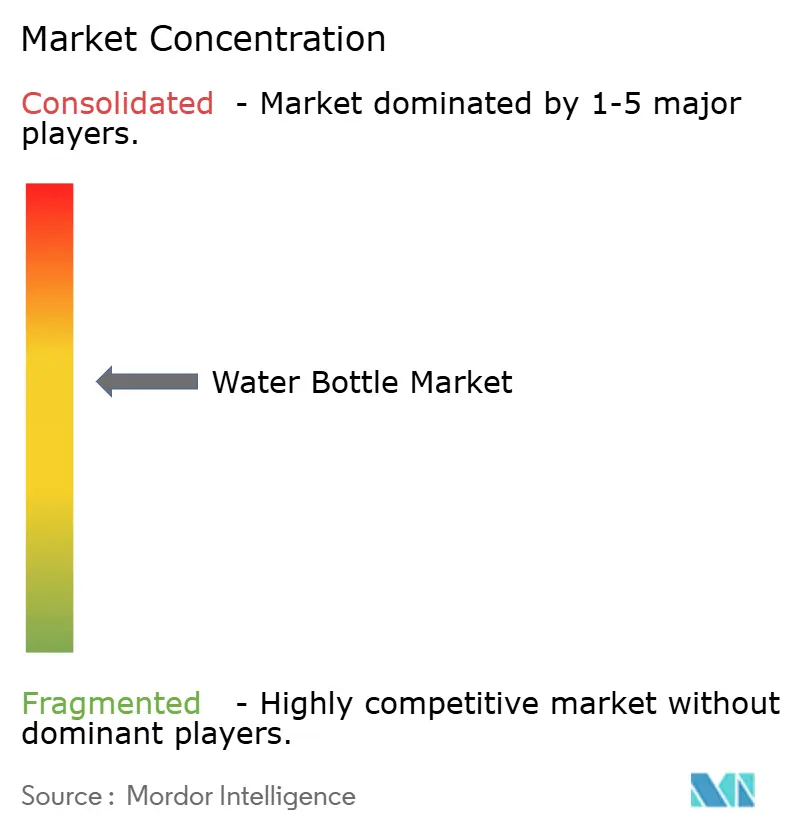
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bouteilles d'eau par Mordor Intelligence
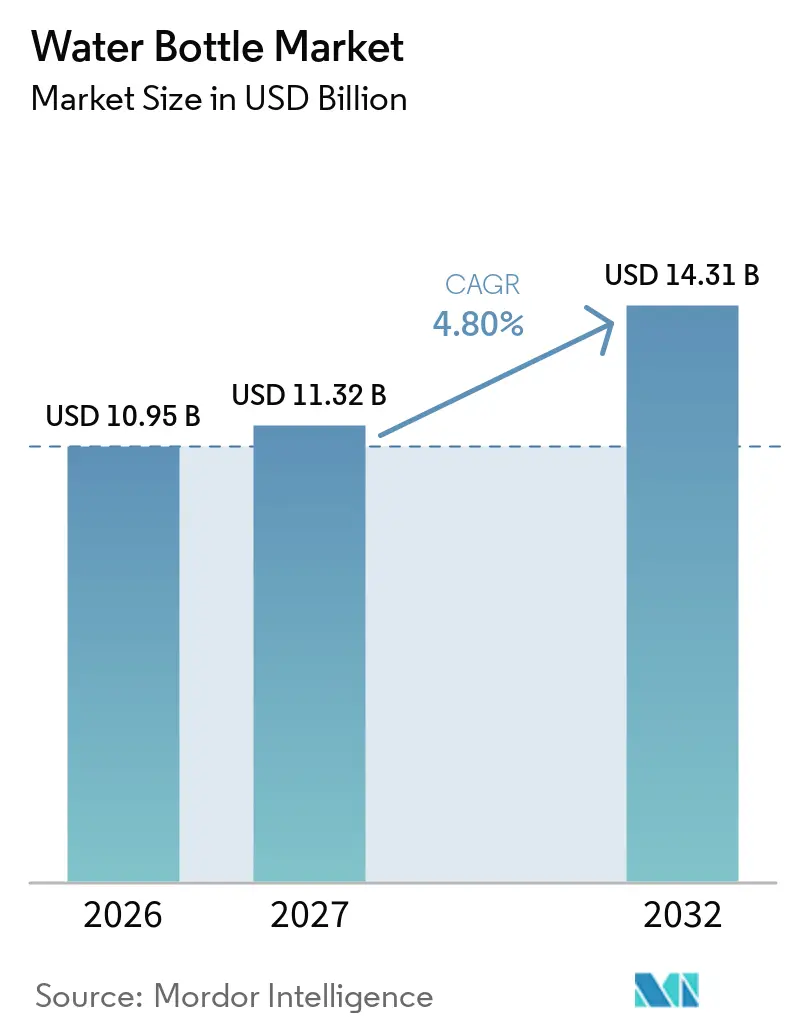
La taille du marché des bouteilles d'eau devrait croître de 10,95 milliards USD en 2026 à 11,32 milliards USD en 2027 et devrait atteindre 14,31 milliards USD d'ici 2032, à un CAGR de 4,80 % sur la période 2027-2032. Le marché est soutenu par une sensibilisation environnementale croissante, l'évolution des modes de vie des consommateurs et la demande croissante de solutions d'hydratation pratiques et réutilisables. Le développement du marché est influencé par les initiatives réglementaires, l'évolution des préférences d'achat et l'innovation continue des produits sur les marchés établis et émergents. Les tendances de croissance régionales reflètent les différences en matière d'adoption par les consommateurs, de conditions économiques et de maturité du marché. La concurrence reste dynamique, les entreprises établies et les marques émergentes cherchant à renforcer leurs positions grâce à la différenciation des produits, aux stratégies de prix et à l'étendue de la distribution. Cependant, les pressions sur les coûts, les incertitudes liées au commerce et la saturation du marché dans les régions matures pourraient limiter la rentabilité et la croissance. Dans l'ensemble, le marché devrait maintenir une expansion régulière, soutenue par une demande soutenue de produits d'hydratation pratiques, durables et réutilisables.
Principaux enseignements du rapport
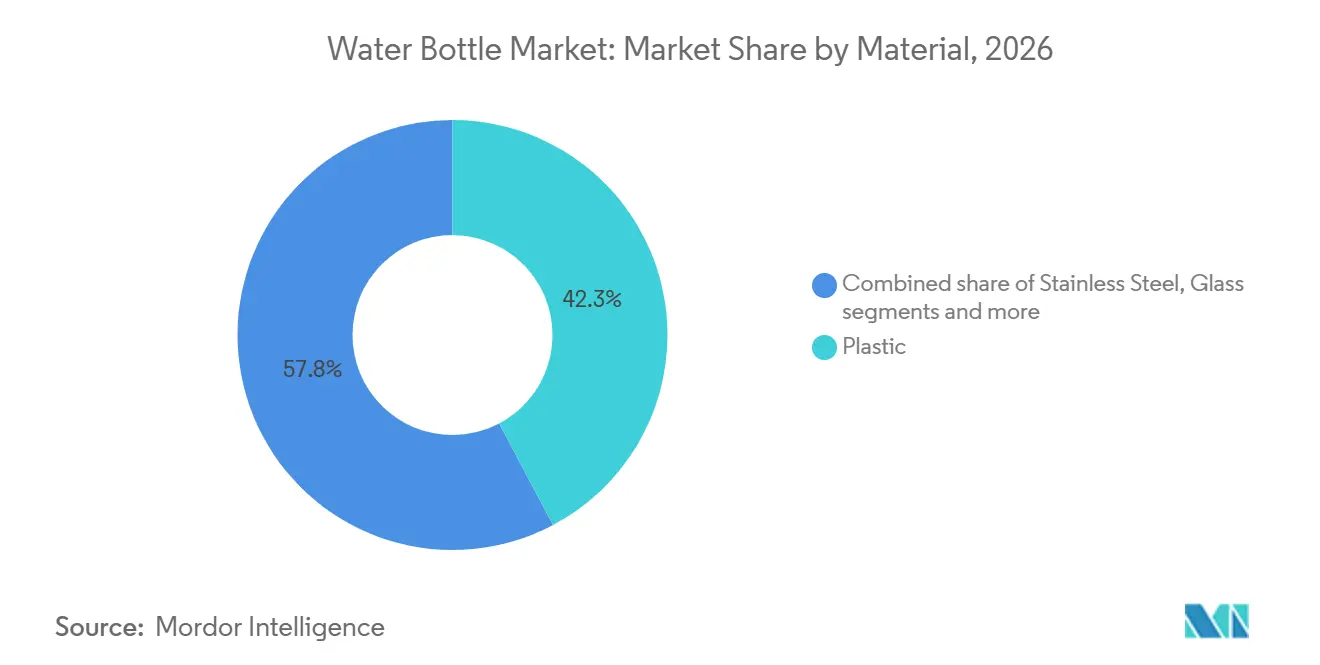
- Par matériau, le plastique représentait la plus grande part du marché des bouteilles d'eau avec 42,25 % de la valeur du marché en 2026, tandis que l'acier inoxydable devrait croître à un CAGR de 5,34 % jusqu'en 2032.
- Par gamme de prix, la grande consommation représentait 79,43 % de la valeur du marché en 2026, tandis que le segment premium devrait croître à un CAGR de 5,87 % jusqu'en 2032.
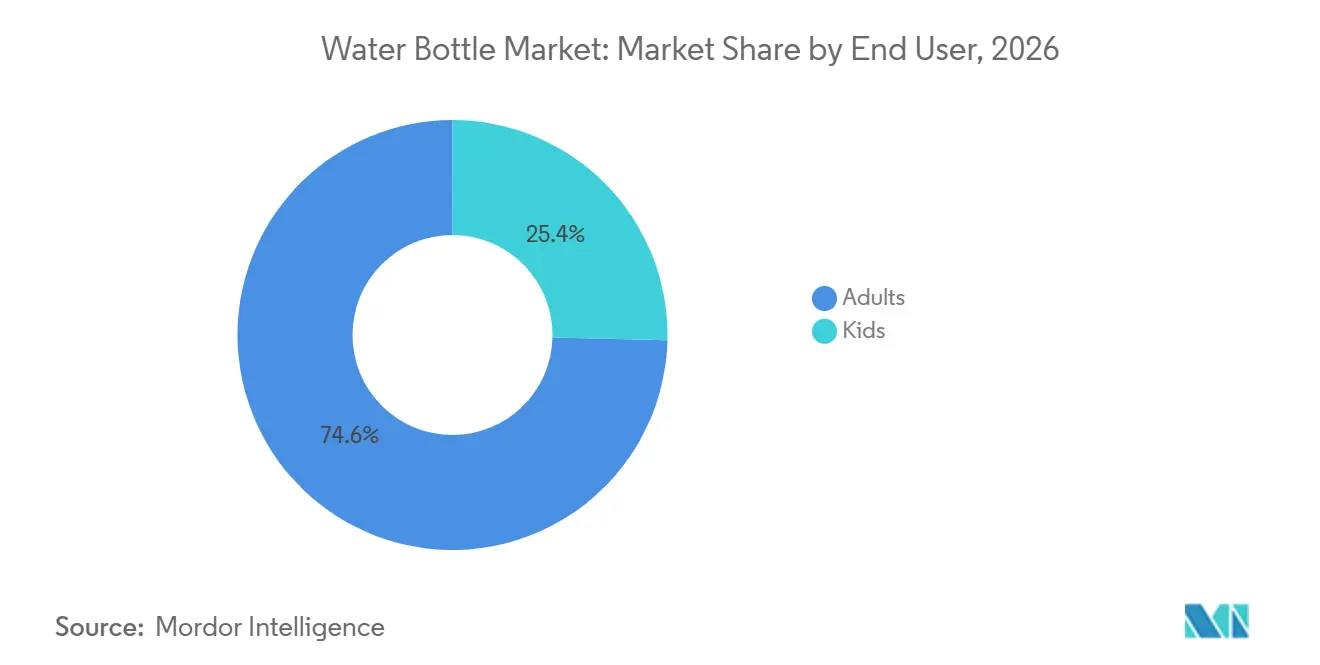
- Par utilisateur final, les adultes représentaient 74,62 % de la valeur du marché en 2026, tandis que le segment enfants devrait croître à un CAGR de 5,32 % jusqu'en 2032.
- Par canal de distribution, les supermarchés/hypermarchés représentaient 38,62 % de la valeur du marché en 2026, tandis que le commerce en ligne devrait croître à un CAGR de 5,41 % jusqu'en 2032.
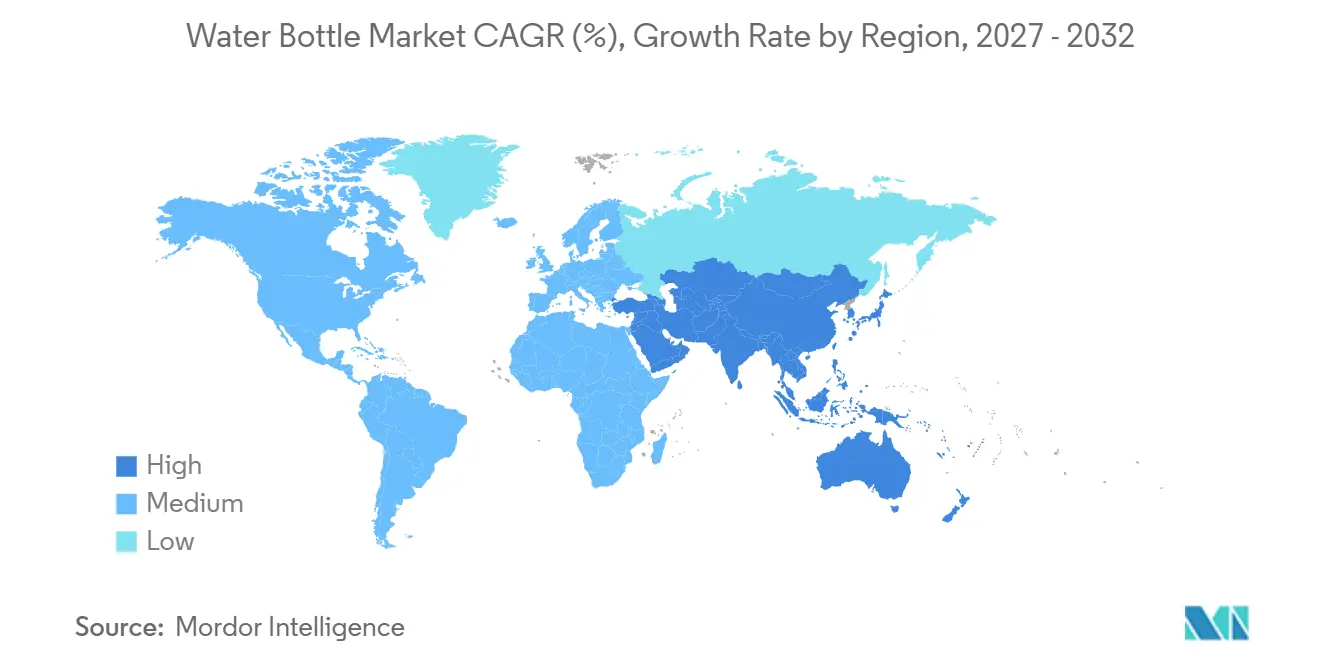
- Par géographie, l'Asie-Pacifique représentait 43,73 % de la part du marché des bouteilles d'eau en 2026 et devrait croître à un CAGR de 5,91 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage des bouteilles d'eau à usage unique aux bouteilles réutilisables | +1.4% | Mondial ; plus marqué en Europe, au Japon, en Corée du Sud et en Australie | Court terme (≤ 2 ans) |
| Expansion de la participation aux sports, au fitness et aux loisirs de plein air | +0.8% | Amérique du Nord et Europe ; répercussions sur les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande croissante d'hydratation pratique en déplacement | +0.6% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante de bouteilles d'eau à rétention de température et durables | +0.5% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2-4 ans) |
| Accent croissant sur l'accès à l'eau potable et sa qualité | +0.3% | Amérique du Sud, Asie du Sud et du Sud-Est | Long terme (≥ 4 ans) |
| Innovation produit grâce à l'hydratation intelligente et à la personnalisation | +0.5% | Amérique du Nord, Europe, Asie de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Passage des bouteilles à usage unique aux bouteilles d'eau réutilisables
Les préoccupations environnementales croissantes et les efforts visant à réduire les déchets plastiques incitent les consommateurs à passer des bouteilles jetables aux alternatives réutilisables. Selon le Programme des Nations Unies pour l'environnement, environ un million de bouteilles d'eau en plastique sont achetées dans le monde chaque minute, soulignant l'ampleur de la consommation à usage unique et la nécessité de mesures de réduction des déchets. L'adoption d'alternatives réutilisables par les consommateurs est évidente sur plusieurs marchés, notamment au Royaume-Uni, où la North London Waste Authority a rapporté en 2025 que 90 % des résidents interrogés dans le nord de Londres utilisaient des bouteilles d'eau réutilisables[1]. La sensibilisation croissante à la pollution plastique, associée aux campagnes publiques promouvant les pratiques de réutilisation et de remplissage, renforce l'attrait des bouteilles d'eau durables pour l'hydratation quotidienne. Ce changement soutient la demande de produits réutilisables, les consommateurs cherchant à réduire leur dépendance aux emballages jetables.
Expansion de la participation aux sports, au fitness et aux loisirs de plein air
La participation croissante aux sports, aux activités de fitness et aux loisirs de plein air soutient la demande de bouteilles d'eau, les individus recherchant une hydratation pratique lors d'activités physiques. Selon la Sports & Fitness Industry Association, 250 millions d'Américains âgés de six ans et plus ont participé à au moins une activité sportive, de fitness ou de loisirs en 2025, représentant une augmentation de 1,2 % par rapport à l'année précédente[2]. Cet engagement dans les activités physiques crée des opportunités récurrentes pour les bouteilles d'eau réutilisables conçues pour la portabilité et l'usage quotidien. Des facteurs de demande similaires sur d'autres marchés comprennent une sensibilisation croissante à la santé, l'intérêt pour les modes de vie actifs et la participation à des activités récréatives. À mesure que les consommateurs intègrent l'exercice et les activités de plein air dans leurs routines, la demande de solutions d'hydratation accessibles devrait soutenir la croissance du marché.
Demande croissante d'hydratation pratique en déplacement
Des modes de vie de plus en plus mobiles et des emplois du temps quotidiens chargés renforcent la demande d'accès pratique à l'eau potable lors des trajets, du travail, des voyages et d'autres activités hors du domicile. Selon la Japan Delivery Water and Server Association, 76,3 % des répondants interrogés utilisaient des bouteilles d'eau personnelles portables en 2025, contre 72,0 % lors de l'enquête de l'année précédente[3]. Cette utilisation généralisée souligne le rôle des bouteilles portables dans la fourniture d'eau potable facilement accessible tout au long de la journée. De même, la Promotional Products Association International a rapporté que 73 % des consommateurs interrogés aux États-Unis utilisaient quotidiennement des bouteilles ou des tumblers de marque dans son étude consommateurs 2026. Ces résultats indiquent ensemble que les bouteilles d'eau sont devenues intégrées aux routines quotidiennes, soutenant la demande de solutions d'hydratation pratiques, légères et faciles à transporter.
Demande croissante de bouteilles d'eau à rétention de température et durables
La préférence croissante des consommateurs pour des produits d'hydratation fonctionnels et durables soutient la demande de bouteilles d'eau qui maintiennent la température des boissons et résistent à une utilisation fréquente. Les consommateurs accordent de plus en plus de valeur aux produits qui gardent les boissons chaudes ou froides pendant de longues périodes tout en offrant des performances fiables dans différentes activités quotidiennes. La construction durable, les designs résistants aux fuites et l'isolation efficace deviennent des critères importants lors du choix de bouteilles d'eau pour le travail, les voyages, le fitness et les loisirs de plein air. Ces caractéristiques améliorent également la commodité du produit en permettant aux consommateurs de transporter des boissons selon leurs préférences et routines individuelles. Alors que les préférences d'achat mettent de plus en plus l'accent sur la fonctionnalité, la durabilité et la facilité d'utilisation à long terme, la demande de bouteilles d'eau à rétention de température devrait soutenir la croissance du marché.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence par les prix des bouteilles en plastique bas de gamme et des marques distributeurs | -1.0% | Mondial ; plus aigu sur le marché de grande consommation en Asie-Pacifique, en Amérique du Sud et dans la distribution à prix réduit aux États-Unis | Court terme (≤ 2 ans) |
| Coûts élevés des matériaux et de fabrication pour les bouteilles d'eau premium | -0.7% | Amérique du Nord et Europe ; exposition aux droits de douane à l'importation aux États-Unis | Court-moyen terme (≤ 3 ans) |
| Limitations techniques affectant la précision et la fiabilité des bouteilles intelligentes | -0.2% | Amérique du Nord, Europe, Asie de l'Est | Moyen terme (2-4 ans) |
| Défis liés au recyclage et à la gestion des matériaux de bouteilles en fin de vie | -0.3% | Mondial ; délais de conformité concentrés en Europe et en Asie-Pacifique développée | Moyen-long terme (2-6 ans) |
| Source: Mordor Intelligence | |||
Concurrence par les prix des bouteilles en plastique bas de gamme et des marques distributeurs
La disponibilité de bouteilles d'eau en plastique bon marché et d'alternatives sous marques distributeurs crée une pression sur les prix pour les fabricants sur l'ensemble du marché des bouteilles d'eau. Ces produits séduisent les consommateurs soucieux des prix en offrant une fonctionnalité d'hydratation de base à des coûts d'achat relativement faibles, ce qui rend difficile pour les marques à prix plus élevé de concurrencer uniquement sur le prix. Cette pression est particulièrement pertinente pour les entreprises qui investissent dans des matériaux premium, l'isolation, la conception de produits et la durabilité, ce qui peut augmenter les coûts de fabrication et les prix de détail. Les offres sous marques distributeurs des détaillants intensifient encore la concurrence en proposant des alternatives à différents niveaux de prix. Par conséquent, les fabricants doivent équilibrer l'accessibilité avec la qualité et la différenciation des produits pour maintenir leur compétitivité et protéger leurs marges bénéficiaires.
Coûts élevés des matériaux et de fabrication pour les bouteilles d'eau premium
Des coûts élevés de matériaux et de fabrication peuvent contraindre la rentabilité sur le marché des bouteilles d'eau, en particulier pour les produits premium nécessitant des matériaux spécialisés et une construction avancée. L'acier inoxydable, les plastiques de haute qualité, les composants d'isolation et les finitions protectrices peuvent augmenter les dépenses de production, tandis que les processus de fabrication complexes s'ajoutent aux coûts globaux. Le maintien de la qualité des produits, de la durabilité, de la résistance aux fuites et des performances de rétention de température peut également nécessiter des investissements supplémentaires en équipements et en contrôle qualité. Ces dépenses peuvent se traduire par des prix de vente plus élevés, limitant potentiellement l'accessibilité pour les consommateurs sensibles aux prix. Les fabricants doivent donc équilibrer les performances et la qualité des produits avec l'efficacité des coûts pour rester compétitifs tout en protégeant leurs marges bénéficiaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
le plastique domine tandis que l'acier inoxydable progresse régulièrementLe plastique détient la plus grande part du marché des bouteilles d'eau, représentant 42,25 % de la valeur du marché en 2026, soutenu par ses faibles coûts de production, sa flexibilité de conception et son adéquation aux prix du marché de grande consommation. Sa construction légère et sa polyvalence le rendent adapté à un large éventail d'exigences des consommateurs et d'applications quotidiennes. Le matériau permet également aux fabricants de proposer des bouteilles de formes, tailles et designs variés à des prix accessibles. Le verre conserve une niche parmi les consommateurs qui privilégient la neutralité des saveurs, tandis que l'aluminium séduit les acheteurs recherchant des alternatives légères. Le cuivre et le laiton restent pertinents dans les catégories de produits traditionnels et artisanaux, en particulier sur les marchés où ces matériaux ont des associations culturelles établies.
L'acier inoxydable est le segment de matériaux à la croissance la plus rapide, avec une projection d'expansion à un taux de croissance annuel composé (CAGR) de 5,34 % de 2027 à 2032, soutenu par la demande de bouteilles durables et à rétention de température. Les designs en métal isolé gagnent en pertinence à mesure que les consommateurs recherchent des produits qui maintiennent la température des boissons et résistent à une utilisation répétée. Les fabricants intègrent également des matériaux recyclés pour renforcer la différenciation des produits et répondre à l'intérêt croissant pour la durabilité des matériaux. Par exemple, Klean Kanteen utilise de l'acier contenant 90 % de matières recyclées, tandis que Nalgene a lancé sa Fresh Flow Straw Bottle en mai 2026 en utilisant du plastique recyclé Tritan Renew. Ces développements indiquent que l'innovation en matière de matériaux influence la concurrence dans les catégories de bouteilles établies et émergentes.

Par gamme de prix :
la grande consommation ancre les valeurs tandis que le premium s'accélèreLe segment grande consommation représente 79,43 % de la valeur du marché des bouteilles d'eau en 2026, reflétant la forte demande de produits abordables parmi les groupes de consommateurs. Les bouteilles en plastique de base et les bouteilles en acier inoxydable d'entrée de gamme séduisent les acheteurs soucieux des prix grâce à leur accessibilité et leur fonctionnalité pratique. Ce segment bénéficie d'une large disponibilité en commerce de détail et d'un large choix de designs, de tailles et d'options d'usage quotidien. Les prix compétitifs et les offres promotionnelles restent des facteurs importants influençant les décisions d'achat, tandis que les réseaux de distribution établis soutiennent l'accessibilité des produits dans toutes les régions. Par conséquent, le segment grande consommation continue de représenter la plus grande part du marché.
Le segment premium est la catégorie de prix à la croissance la plus rapide, avec une projection d'expansion à un taux de croissance annuel composé (CAGR) de 5,87 % de 2027 à 2032, soutenu par l'intérêt des consommateurs pour des designs différenciés et des caractéristiques de produits améliorées. Les bouteilles premium se distinguent par leur esthétique distinctive, la qualité des matériaux, les performances d'isolation et le positionnement de marque. L'exclusivité en commerce de détail et les collaborations de produits offrent également aux marques des opportunités de distinguer leurs offres des alternatives moins chères. Les consommateurs recherchant des produits qui combinent fonctionnalité et attrait esthétique soutiennent la demande dans cette catégorie. Ces facteurs devraient contribuer à la croissance continue du segment premium sur la période de prévision.
Par utilisateur final :
les adultes dominent la part, les enfants stimulent la croissance incrémentaleLes adultes représentent 74,62 % de la valeur du marché des bouteilles d'eau en 2026, reflétant leurs larges besoins d'hydratation au travail, en voyage, lors d'activités de fitness et au quotidien. Ce groupe de consommateurs soutient la demande dans une large gamme de types de produits, des bouteilles quotidiennes abordables aux designs premium isolés et riches en fonctionnalités. Les préférences d'achat sont influencées par la commodité, la durabilité, le design et les performances fonctionnelles, tandis que certains consommateurs utilisent de plus en plus différentes bouteilles pour des activités spécifiques. Ces exigences variées encouragent les fabricants à proposer des produits à plusieurs niveaux de prix et occasions d'utilisation. Par conséquent, les adultes restent le plus grand segment d'utilisateurs finaux, soutenu par l'intégration des bouteilles d'eau dans les routines quotidiennes.
Le segment enfants est la catégorie d'utilisateurs finaux à la croissance la plus rapide, avec une projection d'expansion à un taux de croissance annuel composé (CAGR) de 5,32 % de 2027 à 2032. La demande est soutenue par la participation des enfants aux activités scolaires, sportives et de plein air, où l'accès pratique à l'eau potable est important. Les parents et les soignants privilégient souvent les designs faciles à transporter, la résistance aux fuites, la durabilité et les matériaux considérés comme adaptés aux enfants. Les écoles et autres établissements d'enseignement offrent également des opportunités pour l'utilisation de produits d'hydratation dédiés. Les fabricants répondent avec des designs adaptés aux enfants, des couleurs attrayantes et des caractéristiques pratiques qui encouragent une utilisation régulière. Ces facteurs devraient soutenir la croissance continue du segment enfants sur la période de prévision.
Par canal de distribution :
le commerce en ligne dépasse les canaux physiques établisLes supermarchés et hypermarchés représentent 38,62 % de la valeur du marché des bouteilles d'eau en 2026, soutenus par leur large disponibilité de produits, leur fort trafic de clientèle et leurs réseaux de distribution établis. Ces points de vente permettent aux consommateurs de comparer les produits, d'évaluer les designs et de sélectionner des bouteilles en fonction de leurs préférences et budgets. Les épiceries de proximité contribuent également aux ventes du marché en répondant aux besoins des consommateurs recherchant des produits d'hydratation lors de leurs trajets, voyages et autres activités quotidiennes. Les détaillants spécialisés et les grands magasins répondent à une demande supplémentaire en offrant une sélection plus large de produits pour des besoins d'utilisation spécifiques. Ensemble, ces canaux de distribution physiques restent importants pour la visibilité des produits, l'accessibilité et les décisions d'achat des consommateurs.
Le commerce en ligne est le canal de distribution à la croissance la plus rapide, avec une projection d'expansion à un taux de croissance annuel composé (CAGR) de 5,41 % de 2027 à 2032. Les plateformes de commerce électronique donnent accès à un large éventail de marques, designs, tailles et niveaux de prix, permettant aux consommateurs de comparer les options et de consulter les informations sur les produits avant d'acheter. Les places de marché numériques et les sites de vente directe aux consommateurs permettent également aux marques d'atteindre des clients au-delà de leur présence physique en commerce de détail. Les événements promotionnels et le marketing en ligne soutiennent davantage la découverte de produits et l'activité d'achat. Dans le même temps, les marques combinent de plus en plus les ventes numériques avec la distribution en commerce de détail physique pour élargir leur portée et servir les consommateurs selon différentes préférences d'achat.
Analyse géographique
Marché des bouteilles d'eau en Asie-Pacifique
L'Asie-Pacifique détient la plus grande part du marché des bouteilles d'eau, représentant 43,73 % de la valeur du marché en 2026, et devrait croître à un taux de croissance annuel composé (TCAC) de 5,91 % de 2027 à 2032. Le développement du marché est soutenu par l'urbanisation, la hausse des revenus disponibles et l'intérêt croissant des consommateurs pour une hydratation pratique en Chine, en Inde et en Asie du Sud-Est. Le Japon représente un marché relativement mature où l'évolution des conditions météorologiques et des préférences d'achat continue d'influencer la demande de bouteilles isothermes et de plus grande capacité. Les initiatives réglementaires, notamment les exigences de la Corée du Sud en matière de teneur en plastique recyclé dans certains produits, influencent également les choix de matériaux et le développement des produits. La combinaison de capacités de fabrication établies et d'une demande des consommateurs en expansion renforce la position de leader de la région.
Marché des bouteilles d'eau en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe représentent des marchés établis, dont la demande est façonnée par la différenciation des produits, les préférences des consommateurs et les évolutions réglementaires. En Amérique du Nord, la maturité du marché et l'évolution des modes de vente incitent les marques à explorer de nouvelles opportunités de croissance et à élargir leur portée géographique. L'Europe est influencée par les politiques d'emballage et de réduction des déchets qui favorisent les pratiques de réutilisation et de recharge, soutenant potentiellement la demande de bouteilles d'eau réutilisables. L'intérêt des consommateurs pour des produits durables, isothermes et au design soigné contribue également au développement du marché dans les deux régions. Cependant, la concurrence et la saturation dans les catégories de produits établies peuvent inciter les fabricants à se concentrer sur l'innovation, les stratégies de prix et l'expansion vers des marchés supplémentaires.
Marché des bouteilles d'eau en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des opportunités émergentes, avec un développement du marché influencé par l'amélioration de l'accès au commerce de détail, l'évolution des modes de consommation et des niveaux variables de pouvoir d'achat des consommateurs. En Amérique du Sud, les investissements dans les infrastructures et le développement urbain pourraient favoriser un accès plus large aux produits d'hydratation, bien que les différences en matière d'accès à l'eau et d'accessibilité financière continuent de façonner les besoins d'achat. Au Moyen-Orient et en Afrique, la demande varie considérablement d'un marché à l'autre, reflétant des différences de niveaux de revenus, d'infrastructures de vente au détail et de préférences des consommateurs. Les marchés urbains plus développés offrent des opportunités pour les bouteilles haut de gamme et isothermes, tandis que les marchés sensibles aux prix restent importants pour les produits abordables. À terme, une disponibilité plus large des produits et une sensibilisation croissante aux solutions d'hydratation réutilisables pourraient soutenir le développement ultérieur du marché dans ces régions.
Paysage concurrentiel
Le marché est modérément concentré, avec des entreprises établies telles que Newell Brands, Thermos L.L.C., YETI Holdings, Inc., Zhejiang Haers Vacuum Containers Co., Ltd. et CamelBak Products, LLC en concurrence aux côtés de fabricants régionaux, de marques en vente directe aux consommateurs et de fournisseurs de marques distributeurs. Les acteurs leaders bénéficient d'une reconnaissance de marque établie, de larges portefeuilles de produits, de capacités de fabrication et de réseaux de distribution. La concurrence s'étend des bouteilles en plastique de grande consommation aux produits en acier inoxydable isolé et aux solutions d'hydratation spécialisées, les entreprises différenciant leurs offres par le design des produits, la fonctionnalité, la durabilité et les prix. Les marques plus petites et les fabricants régionaux contribuent à un paysage concurrentiel fragmenté, en particulier dans les catégories de produits spécialisés et les marchés sensibles aux prix.
Les acteurs leaders continuent de renforcer leurs positions grâce à l'innovation produit et au développement de portefeuille. YETI Holdings, Inc. a rapporté une croissance de son activité de vaisselle dans ses rsultats de l'exercice 2025 et a élargi sa plateforme Bouteilles et Cruches avec de nouvelles gammes de produits, renforçant son orientation vers les produits d'hydratation premium. Pendant ce temps, Newell Brands est en concurrence grâce à son portefeuille de produits de consommation, notamment ses offres d'hydratation Rubbermaid, tandis que Thermos L.L.C. maintient une présence dans les bouteilles isolées et les contenants à boissons. Zhejiang Haers Vacuum Containers Co., Ltd. se concentre sur la fabrication de vaisselle et de contenants à isolation sous vide, tandis que CamelBak Products, LLC répond aux besoins d'hydratation pour les loisirs de plein air, les sports et l'usage quotidien. Ces entreprises se font concurrence en alignant les caractéristiques des produits et les stratégies de distribution sur les différentes exigences des consommateurs.
Les marques émergentes et spécialisées développent des positions différenciées grâce à des caractéristiques de produits ciblées, des matériaux et des occasions d'utilisation spécifiques. Simple Modern se distingue par des designs variés, des couleurs et une vaisselle de style premium accessible, tandis que HydraPak se concentre sur des produits d'hydratation légers et pliables pour les activités de plein air. HidrateSpark se différencie par des bouteilles d'eau intelligentes avec des fonctionnalités de suivi de l'hydratation, tandis que Klean Kanteen et Nalgene mettent l'accent sur les choix de matériaux et les designs de produits réutilisables. LARQ cible également les consommateurs recherchant des bouteilles qui combinent hydratation et technologie de purification de l'eau. Ces entreprises contribuent à la pression concurrentielle en répondant aux besoins spécialisés des consommateurs et en encourageant les fabricants établis à continuer d'investir dans le design, la fonctionnalité et la différenciation des produits.
Leaders du secteur des bouteilles d'eau
-
Newell Brands
-
Thermos L.L.C.
-
YETI Holdings, Inc.
-
Zhejiang Haers Vacuum Containers Co., Ltd.
-
CamelBak
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bouteilles d'eau Entreprises couvertes dans ce rapport
- Newell Brands
- Thermos L.L.C.
- CamelBak
- Klean Kanteen, Inc.
- Thermo Fisher Scientific Inc.
- Simple Modern
- YETI Holdings, Inc.
- HydraPak
- PMI WW Brands, LLC
- Chilly's Bottles
- SIGG Switzerland AG
- Tupperware Brands Corporation
- Zhejiang Haers Vacuum Containers Co., Ltd.
- Zojirushi Corporation
- Helen of Troy Limited
- Brita, LP.
- Aquasana, Inc.
- LARQ Inc.
- Hidrate Inc.
- Takeya USA Corporation
- LocknLock Co., Ltd.
- O2COOL, LLC
Développements industriels récents dans Marché des bouteilles d'eau
- Octobre 2026 : CamelBak a relancé son programme de bouteilles personnalisées sous le nom de Custom by CamelBak, permettant aux consommateurs, clubs cyclistes, équipes, organisateurs d'événements et partenaires commerciaux de personnaliser les bouteilles Podium et Thrive. L'initiative comprend des options de personnalisation élargies pour les clients professionnels et une expérience de commande directe aux consommateurs.
- Septembre 2026 : Hydro Flask s'est associé au chanteur-compositeur Role Model pour lancer une collection de vaisselle réutilisable en édition limitée comprenant huit produits, dont plusieurs formats de bouteilles d'eau. La collection fait partie de son partenariat continu avec Universal Music Group pour promouvoir la vaisselle réutilisable dans les environnements musicaux.
- Mai 2026 : Nalgene Outdoor a lancé la bouteille à paille Fresh Flow, une bouteille réutilisable de 24 onces avec une paille amovible facile à nettoyer et des options de bouchon interchangeables. Le bouchon est également compatible avec les bouteilles Nalgene à large ouverture existantes de 24 et 32 onces, étendant la fonctionnalité à sa gamme existante.
- Mars 2026 : Ocean Bottle a lancé sa collection Peak pour une utilisation en plein air, proposant des bouteilles en acier inoxydable isolées et étanches dans plusieurs configurations de couvercles. La gamme comprend des couvercles modulaires, un corps renforcé et une puce de communication en champ proche intégrée qui se connecte à l'application Ocean Bottle pour suivre les remplissages.
Périmètre du rapport mondial sur le marché des bouteilles d'eau
Le marché des bouteilles d'eau comprend les contenants conçus pour stocker et transporter de l'eau potable dans le cadre d'activités quotidiennes, récréatives et professionnelles. Le marché des bouteilles d'eau est segmenté par matériau en plastique, acier inoxydable, verre, aluminium et autres matériaux ; par gamme de prix en grande consommation et premium ; par utilisateur final en adultes et enfants ; par canal de distribution en supermarchés et hypermarchés, épiceries de proximité, commerce en ligne et autres canaux ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur en USD.
Aperçu de la segmentation
| Plastique |
| Acier inoxydable |
| Verre |
| Aluminium |
| Autres matériaux (cuivre et laiton) |
| Grande consommation |
| Premium |
| Adultes |
| Enfants |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Plastique | |
| Acier inoxydable | ||
| Verre | ||
| Aluminium | ||
| Autres matériaux (cuivre et laiton) | ||
| Par gamme de prix | Grande consommation | |
| Premium | ||
| Par utilisateur final | Adultes | |
| Enfants | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des bouteilles d'eau d'ici 2032 ?
Le marché devrait atteindre 14,31 milliards USD d'ici 2032, avec un CAGR de 4,80 % de 2027 à 2032.
Quel matériau occupe la plus grande position sur le marché des bouteilles d'eau ?
Le plastique représentait 42,25 % de la valeur du marché en 2026.
Quel matériau de bouteille devrait connaître la croissance la plus rapide ?
L'acier inoxydable devrait croître à un CAGR de 5,34 % jusqu'en 2032.
Pourquoi l'Asie-Pacifique est-elle importante pour les fabricants de bouteilles d'eau ?
L'Asie-Pacifique représentait 43,73 % de la valeur du marché en 2026 et devrait croître à un CAGR de 5,91 % jusqu'en 2032.