
Wasserflaschen-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
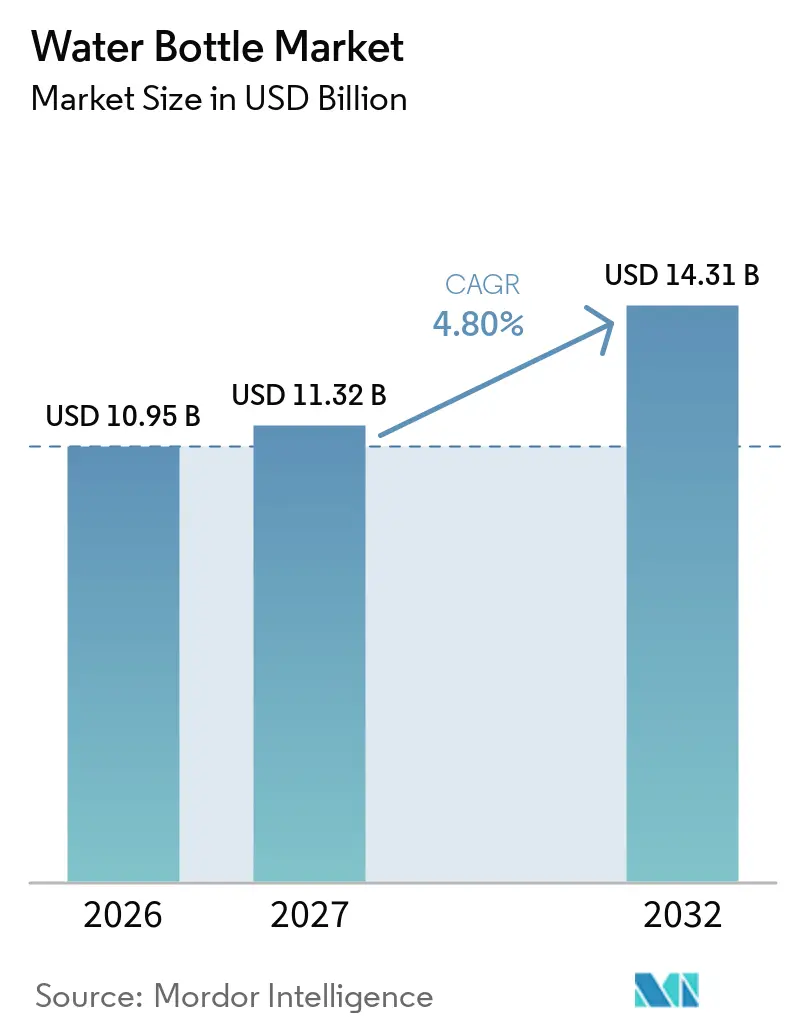
| Marktgröße (2027) | 11.32 Milliarden US-Dollar |
| Marktgröße (2032) | 14.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wasserflaschen-Markt Analyse von Mordor Intelligence
Die Größe des Wasserflaschen-Marktes wird voraussichtlich von 10,95 Milliarden USD im Jahr 2026 auf 11,32 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 4,80 % über den Zeitraum 2027–2032 einen Wert von 14,31 Milliarden USD erreichen. Der Markt wird durch wachsendes Umweltbewusstsein, sich verändernde Verbraucherlebensstile und eine steigende Nachfrage nach bequemen und wiederverwendbaren Hydrationslösungen gestützt. Die Marktentwicklung wird durch regulatorische Initiativen, veränderte Kaufpräferenzen und kontinuierliche Produktinnovationen in etablierten und aufstrebenden Märkten beeinflusst. Regionale Wachstumsmuster spiegeln Unterschiede in der Verbraucherakzeptanz, den wirtschaftlichen Rahmenbedingungen und der Marktreife wider. Der Wettbewerb bleibt dynamisch, wobei etablierte Unternehmen und aufstrebende Marken ihre Positionen durch Produktdifferenzierung, Preisstrategien und Vertriebsreichweite zu stärken suchen. Kostendruck, handelsbezogene Unsicherheiten und Marktsättigung in reifen Regionen könnten jedoch die Rentabilität und das Wachstum einschränken. Insgesamt wird erwartet, dass der Markt eine stetige Expansion beibehält, gestützt durch eine anhaltende Nachfrage nach praktischen, langlebigen und wiederverwendbaren Hydrationsprodukten.
Wesentliche Erkenntnisse des Berichts
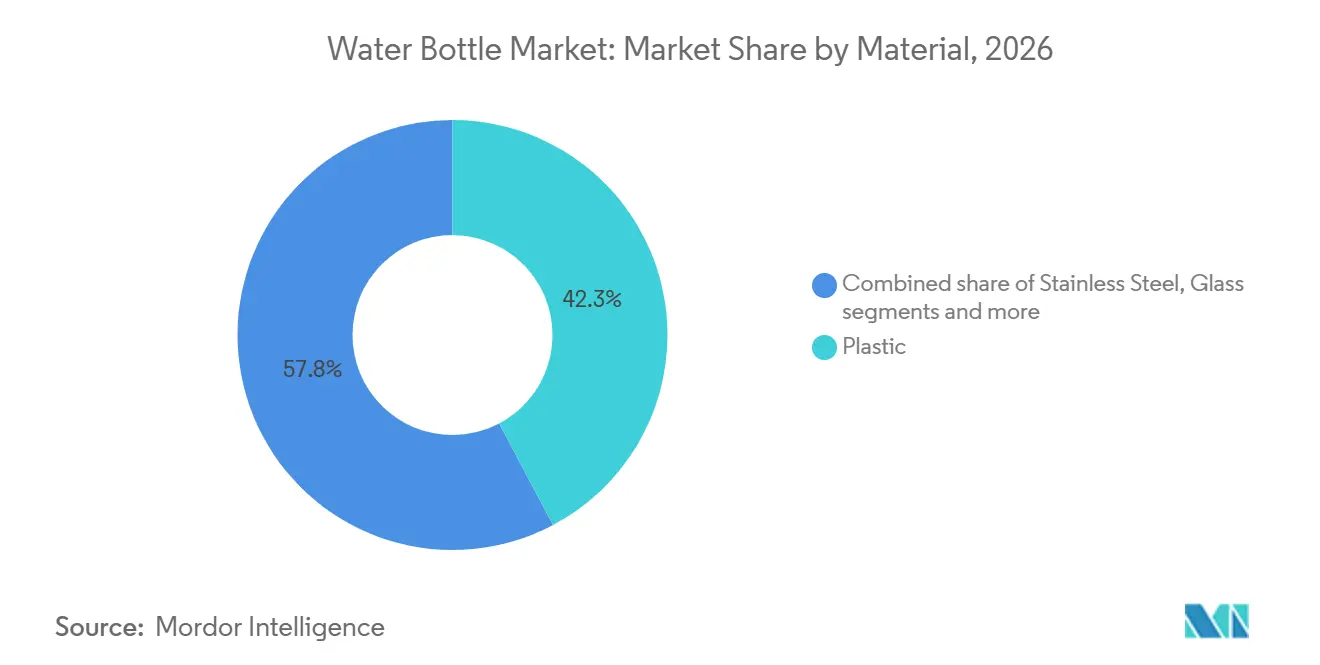
- Nach Material entfiel der größte Marktanteil im Wasserflaschen-Markt im Jahr 2026 auf Kunststoff mit 42,25 %, während Edelstahl bis 2032 voraussichtlich mit einer CAGR von 5,34 % wachsen wird.
- Nach Preisklasse hielt der Massenmarkt im Jahr 2026 einen Marktanteil von 79,43 %, während das Premium-Segment bis 2032 voraussichtlich mit einer CAGR von 5,87 % wachsen wird.
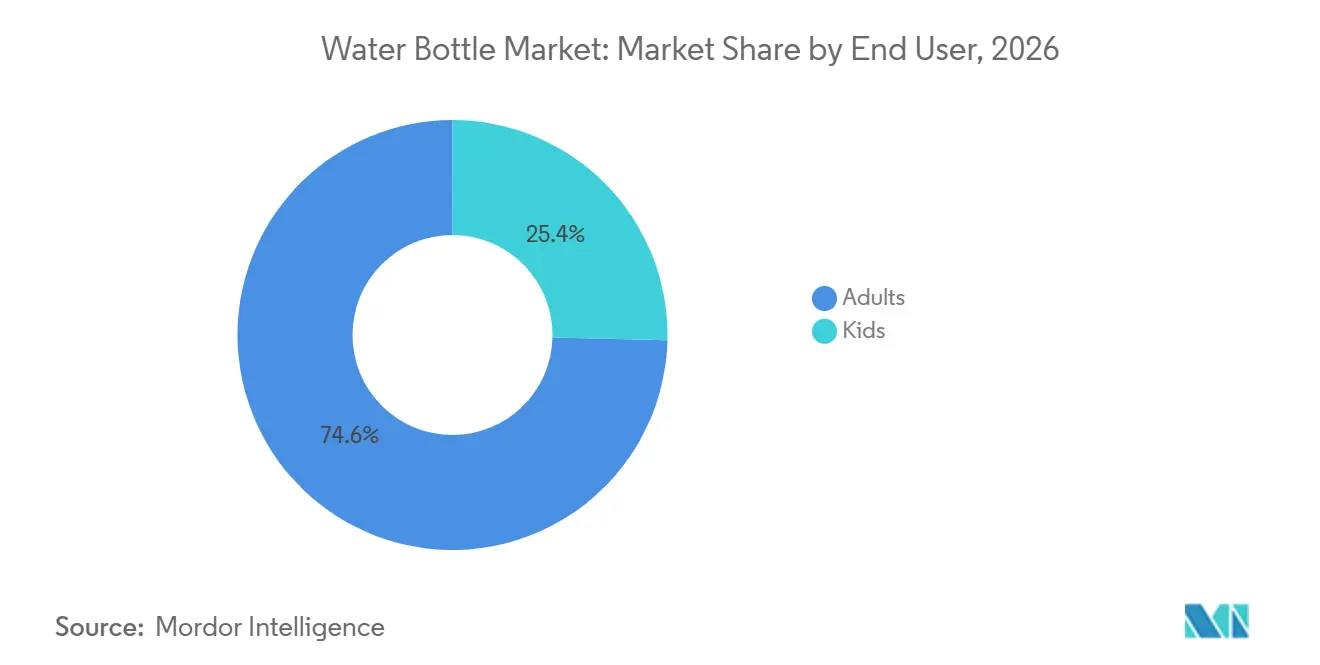
- Nach Endnutzer hielten Erwachsene im Jahr 2026 einen Marktanteil von 74,62 %, während das Kinder-Segment bis 2032 voraussichtlich mit einer CAGR von 5,32 % wachsen wird.
- Nach Vertriebskanal hielten Supermärkte/Hypermärkte im Jahr 2026 einen Marktanteil von 38,62 %, während der Online-Handel bis 2032 voraussichtlich mit einer CAGR von 5,41 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 43,73 % am Wasserflaschen-Markt und soll bis 2032 mit einer CAGR von 5,91 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel von Einwegflaschen hin zu wiederverwendbaren Wasserflaschen | +1.4% | Global; am stärksten in Europa, Japan, Südkorea, Australien | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Beteiligung an Sport, Fitness und Outdoor-Freizeitaktivitäten | +0.8% | Nordamerika und Europa; Ausstrahlungseffekte auf städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach bequemer Flüssigkeitszufuhr unterwegs | +0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach temperaturspeichernden und langlebigen Wasserflaschen | +0.5% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Zunehmende Betonung des Zugangs zu Trinkwasser und dessen Qualität | +0.3% | Südamerika, Süd- und Südostasien | Langfristig (≥ 4 Jahre) |
| Produktinnovation durch intelligente Hydration und Personalisierung | +0.5% | Nordamerika, Europa, Ostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel von Einwegflaschen hin zu wiederverwendbaren Wasserflaschen
Wachsende Umweltbedenken und Bemühungen zur Reduzierung von Plastikmüll veranlassen Verbraucher, von Einwegflaschen auf wiederverwendbare Alternativen umzusteigen. Laut dem Umweltprogramm der Vereinten Nationen werden weltweit jede Minute rund eine Million Plastiktrinkflaschen gekauft, was das Ausmaß des Einwegkonsums und den Bedarf an Abfallreduzierungsmaßnahmen verdeutlicht. Die Akzeptanz wiederverwendbarer Alternativen durch die Verbraucher zeigt sich in verschiedenen Märkten, darunter das Vereinigte Königreich, wo die North London Waste Authority im Jahr 2025 berichtete, dass 90 % der befragten Bewohner in Nord-London wiederverwendbare Wasserflaschen nutzten[1]. Das wachsende Bewusstsein für Plastikverschmutzung sowie öffentliche Kampagnen zur Förderung von Wiederverwendungs- und Nachfüllpraktiken stärken die Attraktivität langlebiger Wasserflaschen für die tägliche Flüssigkeitszufuhr. Dieser Wandel unterstützt die Nachfrage nach wiederverwendbaren Produkten, da Verbraucher ihre Abhängigkeit von Einwegverpackungen reduzieren möchten.
Ausweitung der Beteiligung an Sport, Fitness und Outdoor-Freizeitaktivitäten
Die zunehmende Beteiligung an Sport, Fitnessaktivitäten und Outdoor-Freizeitaktivitäten unterstützt die Nachfrage nach Wasserflaschen, da Einzelpersonen bei körperlicher Aktivität eine bequeme Flüssigkeitszufuhr anstreben. Laut der Sports & Fitness Industry Association nahmen im Jahr 2025 250 Millionen Amerikaner ab sechs Jahren an mindestens einer Sport-, Fitness- oder Freizeitaktivität teil, was einem Anstieg von 1,2 % gegenüber dem Vorjahr entspricht[2]. Dieses Engagement bei körperlichen Aktivitäten schafft wiederkehrende Möglichkeiten für wiederverwendbare Wasserflaschen, die auf Tragbarkeit und den täglichen Gebrauch ausgelegt sind. Ähnliche Nachfragetreiber in verschiedenen Märkten umfassen wachsendes Gesundheitsbewusstsein, Interesse an aktiven Lebensstilen und die Beteiligung an Freizeitaktivitäten. Da Verbraucher Sport und Outdoor-Aktivitäten in ihren Alltag integrieren, wird die Nachfrage nach zugänglichen Hydrationslösungen voraussichtlich das Marktwachstum unterstützen.
Steigende Nachfrage nach bequemer Flüssigkeitszufuhr unterwegs
Zunehmend mobile Lebensstile und volle Tagespläne stärken die Nachfrage nach bequemem Zugang zu Trinkwasser während des Pendelns, bei der Arbeit, auf Reisen und bei anderen Aktivitäten außer Haus. Laut der Japan Delivery Water and Server Association nutzten im Jahr 2025 76,3 % der befragten Teilnehmer tragbare persönliche Wasserflaschen, verglichen mit 72,0 % in der Umfrage des Vorjahres[3]. Diese weit verbreitete Nutzung unterstreicht die Rolle tragbarer Flaschen bei der Bereitstellung von jederzeit zugänglichem Trinkwasser im Tagesverlauf. Ebenso berichtete die Promotional Products Association International, dass 73 % der befragten Verbraucher in den Vereinigten Staaten in ihrer Verbraucherstudie 2026 täglich Markenflaschen oder Becher verwendeten. Zusammen zeigen diese Erkenntnisse, dass Wasserflaschen in den Alltag integriert wurden und die Nachfrage nach bequemen, leichten und leicht zu tragenden Hydrationslösungen unterstützen.
Steigende Nachfrage nach temperaturspeichernden und langlebigen Wasserflaschen
Die wachsende Verbraucherpräferenz für funktionale und langlebige Hydrationsprodukte unterstützt die Nachfrage nach Wasserflaschen, die Getränketemperaturen aufrechterhalten und häufigem Gebrauch standhalten. Verbraucher schätzen zunehmend Produkte, die Getränke über längere Zeiträume heiß oder kalt halten und dabei eine zuverlässige Leistung bei verschiedenen täglichen Aktivitäten bieten. Langlebige Konstruktion, auslaufsichere Designs und effektive Isolierung werden bei der Auswahl von Wasserflaschen für Arbeit, Reisen, Fitness und Outdoor-Aktivitäten zu immer wichtigeren Kriterien. Diese Eigenschaften steigern auch den Komfort des Produkts, da Verbraucher Getränke entsprechend ihren individuellen Vorlieben und Gewohnheiten transportieren können. Da Kaufpräferenzen zunehmend Funktionalität, Langlebigkeit und langfristige Nutzbarkeit betonen, wird die Nachfrage nach temperaturspeichernden Wasserflaschen voraussichtlich das Marktwachstum unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preiskonkurrenz durch kostengünstige Kunststoff- und Handelsmarkenflaschen | -1.0% | Global; am stärksten im Massenmarkt Asien-Pazifik, Südamerika und im US-amerikanischen Werteinzelhandel | Kurzfristig (≤ 2 Jahre) |
| Hohe Material- und Fertigungskosten für Premium-Wasserflaschen | -0.7% | Nordamerika und Europa; Importzollbelastung in den Vereinigten Staaten | Kurz- bis mittelfristig (≤ 3 Jahre) |
| Technische Einschränkungen bei der Genauigkeit und Zuverlässigkeit intelligenter Flaschen | -0.2% | Nordamerika, Europa, Ostasien | Mittelfristig (2–4 Jahre) |
| Herausforderungen beim Recycling und der Entsorgung von Flaschenmaterialien am Ende ihrer Lebensdauer | -0.3% | Global; Compliance-Fristen konzentriert in Europa und entwickeltem Asien-Pazifik | Mittel- bis langfristig (2–6 Jahre) |
| Quelle: Mordor Intelligence | |||
Preiskonkurrenz durch kostengünstige Kunststoff- und Handelsmarkenflaschen
Die Verfügbarkeit kostengünstiger Kunststoffwasserflaschen und Handelsmarkenalternativen erzeugt Preisdruck für Hersteller im gesamten Wasserflaschen-Markt. Diese Produkte sprechen preisbewusste Verbraucher an, indem sie grundlegende Hydrationsfunktionalität zu relativ niedrigen Anschaffungskosten bieten, was es für höherpreisige Marken schwierig macht, allein über den Preis zu konkurrieren. Dieser Druck ist besonders relevant für Unternehmen, die in Premium-Materialien, Isolierung, Produktdesign und Langlebigkeit investieren, was die Herstellungskosten und Einzelhandelspreise erhöhen kann. Handelsmarkenangebote der Einzelhändler verschärfen den Wettbewerb zusätzlich, indem sie Alternativen in verschiedenen Preisklassen anbieten. Infolgedessen müssen Hersteller Erschwinglichkeit mit Produktqualität und Differenzierung in Einklang bringen, um wettbewerbsfähig zu bleiben und Gewinnmargen zu schützen.
Hohe Material- und Fertigungskosten für Premium-Wasserflaschen
Hohe Material- und Fertigungskosten können die Rentabilität im Wasserflaschen-Markt einschränken, insbesondere bei Premium-Produkten, die spezialisierte Materialien und aufwendige Konstruktion erfordern. Edelstahl, hochwertige Kunststoffe, Isolierkomponenten und Schutzoberflächen können die Produktionskosten erhöhen, während komplexe Fertigungsprozesse zu den Gesamtkosten beitragen. Die Aufrechterhaltung von Produktqualität, Langlebigkeit, Auslaufsicherheit und Temperaturhalteleistung kann ebenfalls zusätzliche Investitionen in Ausrüstung und Qualitätskontrolle erfordern. Diese Ausgaben können sich in höheren Verkaufspreisen niederschlagen und die Erschwinglichkeit für preissensible Verbraucher potenziell einschränken. Hersteller müssen daher Produktleistung und -qualität mit Kosteneffizienz in Einklang bringen, um wettbewerbsfähig zu bleiben und Gewinnmargen zu schützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Kunststoff führt, während Edelstahl stetig zulegtKunststoff hält den größten Anteil am Wasserflaschen-Markt und macht im Jahr 2026 42,25 % des Marktwerts aus, gestützt durch niedrige Produktionskosten, Designflexibilität und Eignung für Massenmarktpreise. Seine leichte Konstruktion und Vielseitigkeit machen es für ein breites Spektrum an Verbraucheranforderungen und alltäglichen Anwendungen geeignet. Das Material ermöglicht es Herstellern auch, Flaschen in verschiedenen Formen, Größen und Designs zu zugänglichen Preisen anzubieten. Glas behält eine Nische bei Verbrauchern, die Geschmacksneutralität priorisieren, während Aluminium Käufer anspricht, die leichte Alternativen suchen. Kupfer und Messing bleiben in traditionellen und handwerklichen Produktkategorien relevant, insbesondere in Märkten, in denen diese Materialien etablierte kulturelle Assoziationen haben.
Edelstahl ist das am schnellsten wachsende Materialsegment und soll von 2027 bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 5,34 % expandieren, gestützt durch die Nachfrage nach langlebigen und temperaturspeichernden Flaschen. Isolierte Metalldesigns gewinnen an Relevanz, da Verbraucher Produkte suchen, die Getränketemperaturen aufrechterhalten und wiederholtem Gebrauch standhalten. Hersteller integrieren auch Recyclingmaterialien, um die Produktdifferenzierung zu stärken und auf das wachsende Interesse an Materialnachhaltigkeit zu reagieren. Beispielsweise verwendet Klean Kanteen Stahl mit 90 % Recyclinganteil, während Nalgene im Mai 2026 seine Fresh Flow Straw Bottle aus Tritan Renew Kunststoff mit Recyclinganteil einführte. Diese Entwicklungen zeigen, dass Materialinnovation den Wettbewerb sowohl in etablierten als auch in aufstrebenden Flaschenkategorien beeinflusst.

Nach Preisklasse:
Massenmarkt als Anker, während Premium beschleunigtDas Massenmarktsegment macht im Jahr 2026 79,43 % des Wasserflaschen-Marktwerts aus und spiegelt die starke Nachfrage nach erschwinglichen Produkten in allen Verbrauchergruppen wider. Einfache Kunststoff- und Einstiegsedelstahlflaschen sprechen preisbewusste Käufer durch ihre Zugänglichkeit und praktische Funktionalität an. Dieses Segment profitiert von breiter Einzelhandelsverfügbarkeit und einer großen Auswahl an Designs, Größen und Alltagsnutzungsoptionen. Wettbewerbsfähige Preisgestaltung und Werbeangebote bleiben wichtige Faktoren, die Kaufentscheidungen beeinflussen, während etablierte Einzelhandelsnetzwerke die Produktzugänglichkeit in allen Regionen unterstützen. Infolgedessen repräsentiert das Massenmarktsegment weiterhin den größten Anteil am Markt.
Das Premium-Segment ist die am schnellsten wachsende Preiskategorie und soll von 2027 bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 5,87 % expandieren, gestützt durch das Verbraucherinteresse an differenzierten Designs und verbesserten Produkteigenschaften. Premium-Flaschen konkurrieren durch unverwechselbare Ästhetik, Materialqualität, Isolierleistung und Markenpositionierung. Exklusivität im Einzelhandel und Produktkooperationen bieten Marken auch Möglichkeiten, ihre Angebote von günstigeren Alternativen abzuheben. Verbraucher, die Produkte suchen, die Funktionalität mit Designattraktivität verbinden, unterstützen die Nachfrage in dieser Kategorie. Diese Faktoren werden voraussichtlich zum weiteren Wachstum des Premium-Segments über den Prognosezeitraum beitragen.
Nach Endnutzer:
Erwachsene dominieren den Marktanteil, Kinder treiben inkrementelles WachstumErwachsene machen im Jahr 2026 74,62 % des Wasserflaschen-Marktwerts aus und spiegeln ihren breiten Hydrationsbedarf bei Arbeit, Reisen, Fitness und alltäglichen Aktivitäten wider. Diese Verbrauchergruppe unterstützt die Nachfrage über ein breites Spektrum an Produkttypen, von erschwinglichen Alltagsflaschen bis hin zu Premium-Isolier- und funktionsreichen Designs. Kaufpräferenzen werden durch Komfort, Langlebigkeit, Design und funktionale Leistung beeinflusst, während einige Verbraucher zunehmend verschiedene Flaschen für spezifische Aktivitäten verwenden. Diese vielfältigen Anforderungen ermutigen Hersteller, Produkte über mehrere Preisklassen und Verwendungsanlässe hinweg anzubieten. Infolgedessen bleiben Erwachsene das größte Endnutzersegment, gestützt durch die Integration von Wasserflaschen in den Alltag.
Das Kinder-Segment ist die am schnellsten wachsende Endnutzerkategorie und soll von 2027 bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 5,32 % expandieren. Die Nachfrage wird durch die Beteiligung von Kindern an Schule, Sport und Outdoor-Aktivitäten unterstützt, bei denen ein bequemer Zugang zu Trinkwasser wichtig ist. Eltern und Betreuungspersonen priorisieren häufig leicht zu tragende Designs, Auslaufsicherheit, Langlebigkeit und Materialien, die als für Kinder geeignet gelten. Schulen und andere Bildungseinrichtungen bieten ebenfalls Möglichkeiten für den Einsatz spezieller Hydrationsprodukte. Hersteller reagieren mit kinderfreundlichen Designs, ansprechenden Farben und praktischen Funktionen, die eine regelmäßige Nutzung fördern. Diese Faktoren werden voraussichtlich das weitere Wachstum des Kinder-Segments über den Prognosezeitraum unterstützen.
Nach Vertriebskanal:
Online-Handel übertrifft etablierte stationäre KanäleSupermärkte und Hypermärkte machen im Jahr 2026 38,62 % des Wasserflaschen-Marktwerts aus, gestützt durch ihre breite Produktverfügbarkeit, hohe Kundenfrequenz und etablierte Einzelhandelsnetzwerke. Diese Verkaufsstellen ermöglichen es Verbrauchern, Produkte zu vergleichen, Designs zu beurteilen und Flaschen entsprechend ihren Präferenzen und Budgets auszuwählen. Convenience-Stores tragen ebenfalls zu den Marktverkäufen bei, indem sie Verbraucher bedienen, die während des Pendelns, auf Reisen und bei anderen täglichen Aktivitäten Hydrationsprodukte suchen. Facheinzelhändler und Kaufhäuser bedienen zusätzliche Nachfrage, indem sie eine breitere Produktauswahl für spezifische Nutzungsanforderungen anbieten. Zusammen bleiben diese stationären Einzelhandelskanäle wichtig für Produktsichtbarkeit, Zugänglichkeit und Kaufentscheidungen der Verbraucher.
Der Online-Handel ist der am schnellsten wachsende Vertriebskanal und soll von 2027 bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 5,41 % expandieren. E-Commerce-Plattformen bieten Zugang zu einem breiten Spektrum an Marken, Designs, Größen und Preisklassen und ermöglichen es Verbrauchern, Optionen zu vergleichen und Produktinformationen vor dem Kauf zu prüfen. Digitale Marktplätze und Direktvertriebswebsites ermöglichen es Marken auch, Kunden über ihre stationäre Einzelhandelspräsenz hinaus zu erreichen. Werbeveranstaltungen und Online-Marketing unterstützen zusätzlich die Produktentdeckung und Kaufaktivität. Gleichzeitig kombinieren Marken zunehmend digitale Verkäufe mit stationärem Einzelhandelsvertrieb, um ihre Reichweite zu vergrößern und Verbraucher mit unterschiedlichen Einkaufspräferenzen zu bedienen.
Geografische Analyse
APAC-Wasserflaschenmarkt
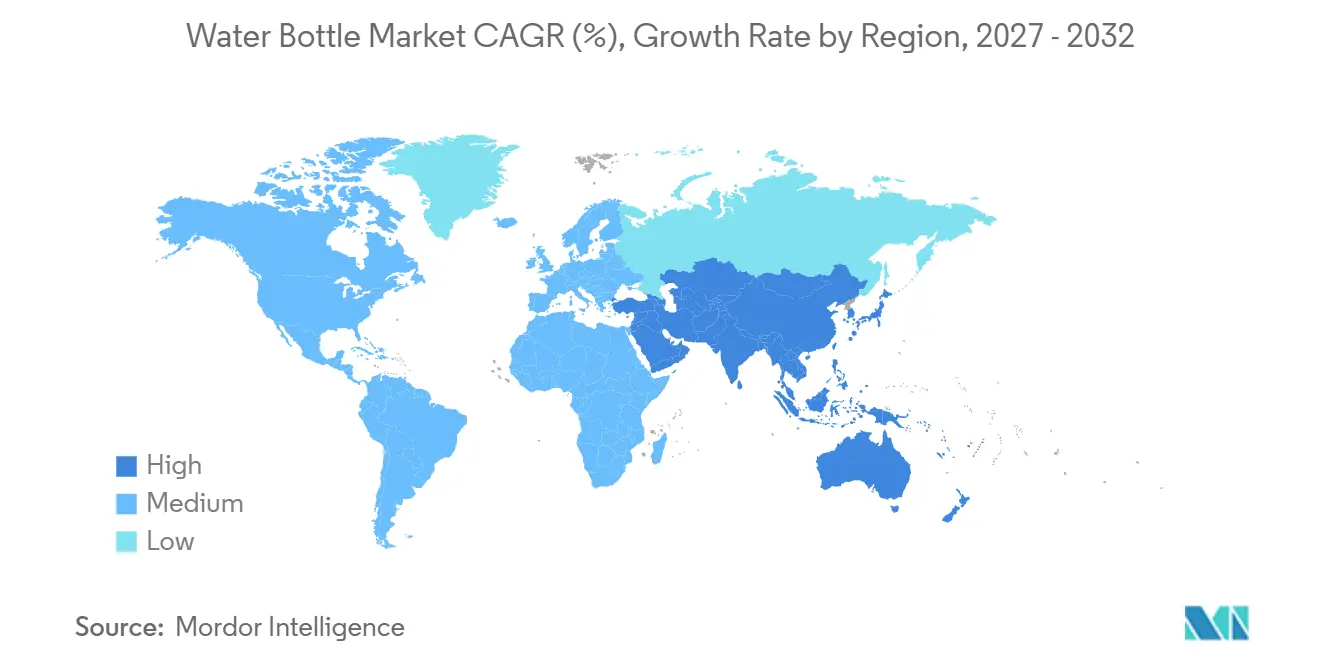
Asien-Pazifik hält den größten Anteil am Wasserflaschenmarkt und macht 43,73 % des Marktwerts im Jahr 2026 aus. Es wird prognostiziert, dass der Markt von 2027 bis 2032 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,91 % wächst. Die Marktentwicklung wird durch Urbanisierung, steigende verfügbare Einkommen und das wachsende Verbraucherinteresse an praktischer Flüssigkeitsversorgung in China, Indien und Südostasien unterstützt. Japan repräsentiert einen vergleichsweise reifen Markt, in dem sich verändernde Wetterbedingungen und sich wandelnde Kaufpräferenzen die Nachfrage nach isolierten Flaschen und Flaschen mit größerem Fassungsvermögen weiterhin beeinflussen. Regulatorische Initiativen, darunter die südkoreanischen Anforderungen an den Recyclingkunststoffanteil in bestimmten Produkten, beeinflussen ebenfalls die Materialauswahl und die Produktentwicklung. Die Kombination aus etablierten Fertigungskapazitäten und wachsender Verbrauchernachfrage in der Region festigt ihre führende Position.
Wasserflaschenmarkt Nordamerika und Europa
Nordamerika und Europa sind etablierte Märkte, deren Nachfrage durch Produktdifferenzierung, Verbraucherpräferenzen und regulatorische Entwicklungen geprägt wird. In Nordamerika veranlassen Marktreife und sich verändernde Vertriebsmuster Marken dazu, neue Wachstumschancen zu erkunden und ihre geografische Reichweite auszubauen. Europa wird durch Verpackungs- und Abfallreduzierungsrichtlinien beeinflusst, die Wiederverwendungs- und Nachfüllpraktiken fördern und potenziell die Nachfrage nach wiederverwendbaren Wasserflaschen stützen. Das Verbraucherinteresse an langlebigen, isolierten und designorientierten Produkten trägt ebenfalls zur Marktentwicklung in beiden Regionen bei. Wettbewerb und Sättigung in etablierten Produktkategorien können Hersteller jedoch dazu veranlassen, sich auf Innovation, Preisstrategien und die Erschließung zusätzlicher Märkte zu konzentrieren.
Wasserflaschenmarkt Südamerika und MEA
Südamerika sowie der Nahe Osten und Afrika stellen aufstrebende Chancenmärkte dar, deren Entwicklung durch verbesserten Einzelhandelszugang, sich verändernde Konsummuster und unterschiedliche Kaufkraftniveaus der Verbraucher beeinflusst wird. In Südamerika könnten Infrastrukturinvestitionen und städtische Entwicklung einen breiteren Zugang zu Hydrationsprodukten unterstützen, obwohl Unterschiede beim Wasserzugang und der Erschwinglichkeit die Kaufanforderungen weiterhin prägen. Im Nahen Osten und Afrika variiert die Nachfrage erheblich zwischen den Märkten, was Unterschiede in Einkommensniveaus, Einzelhandelsinfrastruktur und Verbraucherpräferenzen widerspiegelt. Stärker entwickelte städtische Märkte bieten Chancen für Premium- und Isolierflaschen, während preissensible Märkte für erschwingliche Produkte weiterhin bedeutsam bleiben. Langfristig könnten eine breitere Produktverfügbarkeit und ein wachsendes Bewusstsein für wiederverwendbare Hydrationslösungen die weitere Marktentwicklung in diesen Regionen unterstützen.
Wettbewerbslandschaft
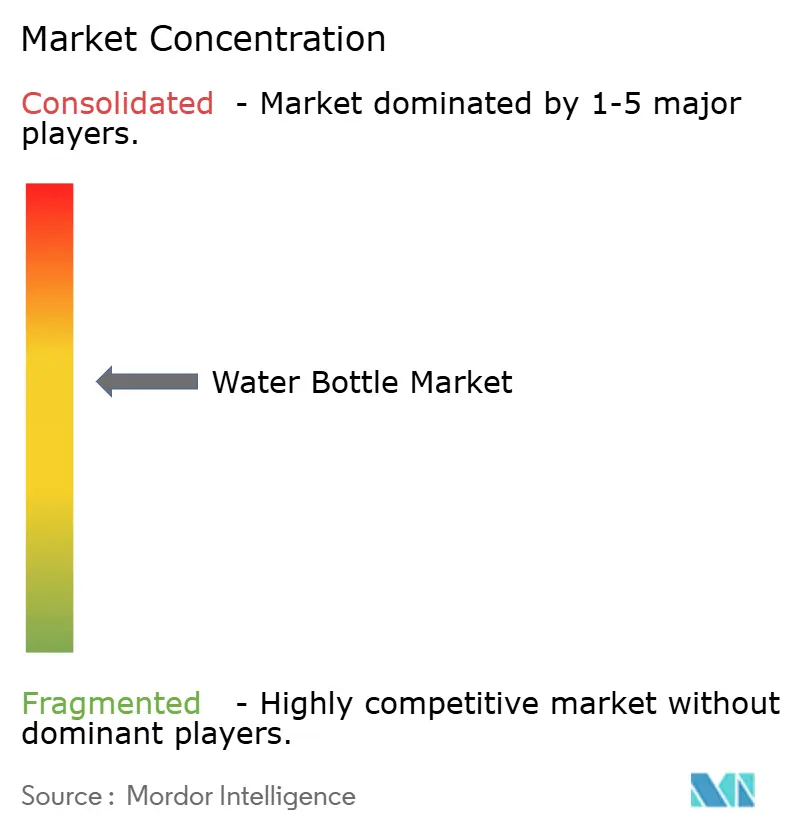
Der Markt ist mäßig konzentriert, wobei etablierte Unternehmen wie Newell Brands, Thermos L.L.C., YETI Holdings, Inc., Zhejiang Haers Vacuum Containers Co., Ltd. und CamelBak Products, LLC neben regionalen Herstellern, Direktvertriebsmarken und Handelsmarkenlieferanten konkurrieren. Führende Akteure profitieren von etablierter Markenbekanntheit, breiten Produktportfolios, Fertigungskapazitäten und Vertriebsnetzwerken. Der Wettbewerb erstreckt sich über Massenmarkt-Kunststoffflaschen, isolierte Edelstahlprodukte und spezialisierte Hydrationslösungen, wobei Unternehmen ihre Angebote durch Produktdesign, Funktionalität, Langlebigkeit und Preisgestaltung differenzieren. Kleinere Marken und regionale Hersteller tragen zu einer fragmentierten Wettbewerbslandschaft bei, insbesondere in spezialisierten Produktkategorien und preissensiblen Märkten.
Führende Akteure stärken ihre Positionen weiterhin durch Produktinnovation und Portfolioentwicklung. YETI Holdings, Inc. berichtete in seinen Ergebnissen für das Geschäftsjahr 2025 über Wachstum in seinem Trinkwarengeschäft und erweiterte seine Flaschen- und Kannenplattform durch neue Produktlinien, was seinen Fokus auf Premium-Hydrationsprodukte unterstreicht. Unterdessen konkurriert Newell Brands durch sein Verbraucherproduktportfolio, einschließlich seiner Rubbermaid-Hydrationsangebote, während Thermos L.L.C. eine Präsenz bei isolierten Flaschen und Getränkebehältern aufrechterhält. Zhejiang Haers Vacuum Containers Co., Ltd. konzentriert sich auf vakuumisoliertes Trinkgeschirr und die Behälterherstellung, während CamelBak Products, LLC den Hydrationsbedarf bei Outdoor-Aktivitäten, Sport und dem täglichen Gebrauch bedient. Diese Unternehmen konkurrieren, indem sie Produkteigenschaften und Vertriebsstrategien auf unterschiedliche Verbraucheranforderungen abstimmen.
Aufstrebende und spezialisierte Marken entwickeln differenzierte Positionen durch fokussierte Produkteigenschaften, Materialien und spezifische Verwendungsanlässe. Simple Modern konkurriert durch vielfältige Designs, Farben und zugängliches Premium-Trinkgeschirr, während HydraPak sich auf leichte und faltbare Hydrationsprodukte für Outdoor-Aktivitäten konzentriert. HidrateSpark differenziert sich durch intelligente Wasserflaschen mit Hydrations-Tracking-Funktionen, während Klean Kanteen und Nalgene Materialentscheidungen und wiederverwendbare Produktdesigns betonen. LARQ richtet sich ebenfalls an Verbraucher, die Flaschen suchen, die Hydration mit Wasserreinigungstechnologie verbinden. Diese Unternehmen tragen zum Wettbewerbsdruck bei, indem sie spezialisierte Verbraucherbedürfnisse ansprechen und etablierte Hersteller dazu ermutigen, weiterhin in Design, Funktionalität und Produktdifferenzierung zu investieren.
Marktführer der Wasserflaschen-Branche
-
Newell Brands
-
Thermos L.L.C.
-
YETI Holdings, Inc.
-
Zhejiang Haers Vacuum Containers Co., Ltd.
-
CamelBak
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wasserflaschenmarkt Unternehmen in diesem Bericht
- Newell Brands
- Thermos L.L.C.
- CamelBak
- Klean Kanteen, Inc.
- Thermo Fisher Scientific Inc.
- Simple Modern
- YETI Holdings, Inc.
- HydraPak
- PMI WW Brands, LLC
- Chilly's Bottles
- SIGG Switzerland AG
- Tupperware Brands Corporation
- Zhejiang Haers Vacuum Containers Co., Ltd.
- Zojirushi Corporation
- Helen of Troy Limited
- Brita, LP.
- Aquasana, Inc.
- LARQ Inc.
- Hidrate Inc.
- Takeya USA Corporation
- LocknLock Co., Ltd.
- O2COOL, LLC
Neueste Industrielle Entwicklungen in Wasserflaschenmarkt
- Oktober 2026: CamelBak relaunched sein individuelles Flaschenprogramm als Custom by CamelBak und ermöglicht es Verbrauchern, Radsportvereinen, Teams, Veranstaltungsorganisatoren und Einzelhandelspartnern, Podium- und Thrive-Flaschen zu personalisieren. Die Initiative umfasst erweiterte Anpassungsoptionen für Gewerbekunden und ein Direktvertriebserlebnis für Endverbraucher.
- September 2026: Hydro Flask kooperierte mit dem Singer-Songwriter Role Model, um eine limitierte wiederverwendbare Trinkwarenkollektion mit acht Produkten zu lancieren, darunter mehrere Wasserflaschenformate. Die Kollektion ist Teil der laufenden Partnerschaft mit Universal Music Group zur Förderung von wiederverwendbarem Trinkgeschirr in Musikumgebungen.
- Mai 2026: Nalgene Outdoor stellte die Fresh Flow Strohhalm-Flasche vor, eine 24-Unzen-Mehrwegflasche mit einem herausnehmbaren, leicht zu reinigenden Strohhalm und austauschbaren Verschlussoptionen. Der Verschluss ist auch mit bestehenden 24-Unzen- und 32-Unzen-Weithalsnalgene-Flaschen kompatibel und erweitert die Funktionalität über das bestehende Sortiment hinaus.
- März 2026: Ocean Bottle lancierte seine Peak-Kollektion für den Outdoor-Einsatz und bietet isolierte, auslaufsichere Edelstahlflaschen in mehreren Verschlusskonfigurationen an. Das Sortiment umfasst modulare Verschlüsse, einen verstärkten Korpus und einen integrierten Nahfeldkommunikations-Chip, der sich mit der Ocean Bottle-Anwendung verbindet, um Nachfüllungen zu verfolgen.
Globaler Wasserflaschen-Markt Berichtsumfang
Der Wasserflaschen-Markt umfasst Behälter, die zum Aufbewahren und Transportieren von Trinkwasser bei alltäglichen, Freizeit- und beruflichen Aktivitäten konzipiert sind. Der Wasserflaschen-Markt ist nach Material in Kunststoff, Edelstahl, Glas, Aluminium und sonstige Materialien segmentiert; nach Preisklasse in Massenmarkt und Premium; nach Endnutzer in Erwachsene und Kinder; nach Vertriebskanal in Supermärkte und Hypermärkte, Convenience-Stores, Online-Handel und sonstige Kanäle; sowie nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika. Marktprognosen werden in Wertangaben in USD bereitgestellt.
Segmentierungsübersicht
| Kunststoff |
| Edelstahl |
| Glas |
| Aluminium |
| Sonstige Materialien (Kupfer & Messing) |
| Massenmarkt |
| Premium |
| Erwachsene |
| Kinder |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Online-Handel |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Material | Kunststoff | |
| Edelstahl | ||
| Glas | ||
| Aluminium | ||
| Sonstige Materialien (Kupfer & Messing) | ||
| Nach Preisklasse | Massenmarkt | |
| Premium | ||
| Nach Endnutzer | Erwachsene | |
| Kinder | ||
| Nach Vertriebskanal | Supermärkte/Hypermärkte | |
| Convenience-Stores | ||
| Online-Handel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Wasserflaschen-Markt bis 2032 erreichen?
Der Markt soll bis 2032 einen Wert von 14,31 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 4,80 % wachsen.
Welches Material hat die größte Position bei Wasserflaschen?
Kunststoff hielt im Jahr 2026 einen Marktanteil von 42,25 %.
Welches Flaschenmaterial wird voraussichtlich am schnellsten wachsen?
Edelstahl soll bis 2032 mit einer CAGR von 5,34 % wachsen.
Warum ist Asien-Pazifik für Wasserflaschen-Hersteller wichtig?
Asien-Pazifik hielt im Jahr 2026 43,73 % des Marktwerts und soll bis 2032 mit einer CAGR von 5,91 % wachsen.