
Tamaño y Participación del Mercado de Botellas de Agua
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
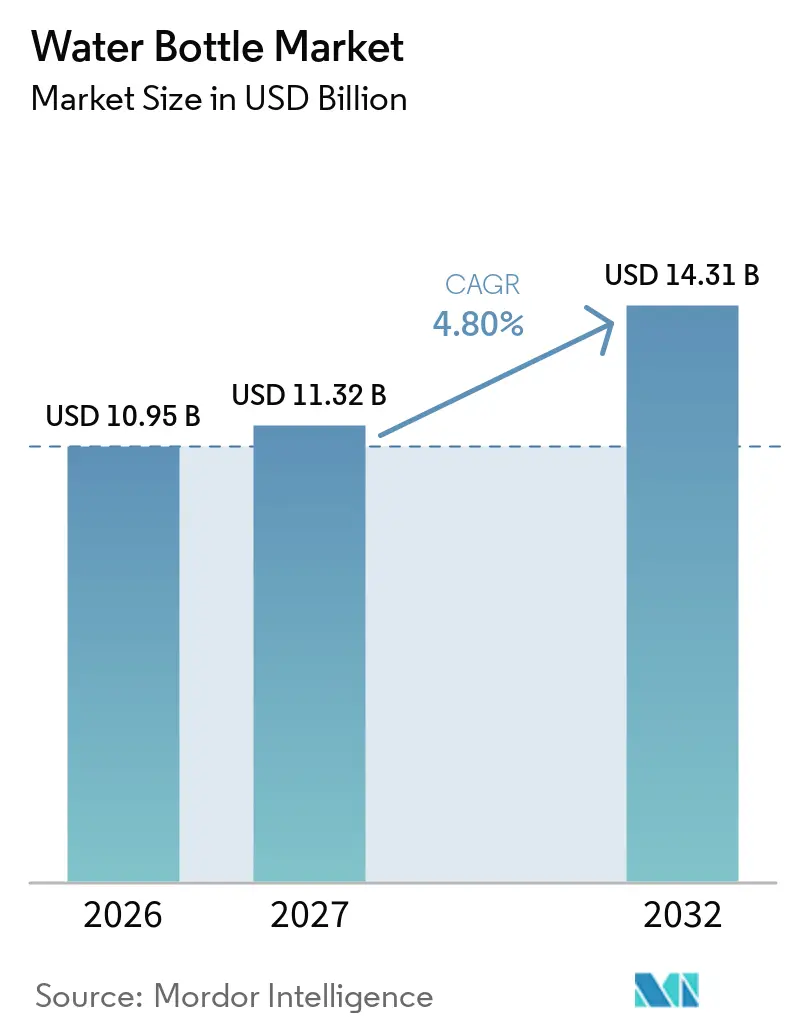
| Tamaño del Mercado (2027) | 11.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Botellas de Agua por Mordor Intelligence
Se espera que el tamaño del mercado de botellas de agua crezca de 10,95 mil millones de USD en 2026 a 11,32 mil millones de USD en 2027 y se prevé que alcance los 14,31 mil millones de USD para 2032 a una CAGR del 4,80% durante 2027-2032. El mercado está respaldado por la creciente conciencia ambiental, los estilos de vida cambiantes de los consumidores y la creciente demanda de soluciones de hidratación convenientes y reutilizables. El desarrollo del mercado está influenciado por iniciativas regulatorias, cambios en las preferencias de compra e innovación continua de productos en mercados establecidos y emergentes. Los patrones de crecimiento regional reflejan diferencias en la adopción por parte de los consumidores, las condiciones económicas y la madurez del mercado. La competencia sigue siendo dinámica, con empresas establecidas y marcas emergentes que buscan fortalecer sus posiciones a través de la diferenciación de productos, estrategias de precios y alcance de distribución. Sin embargo, las presiones de costos, las incertidumbres relacionadas con el comercio y la saturación del mercado en regiones maduras pueden limitar la rentabilidad y el crecimiento. En general, se espera que el mercado mantenga una expansión constante, respaldada por una demanda sostenida de productos de hidratación prácticos, duraderos y reutilizables.
Conclusiones Clave del Informe
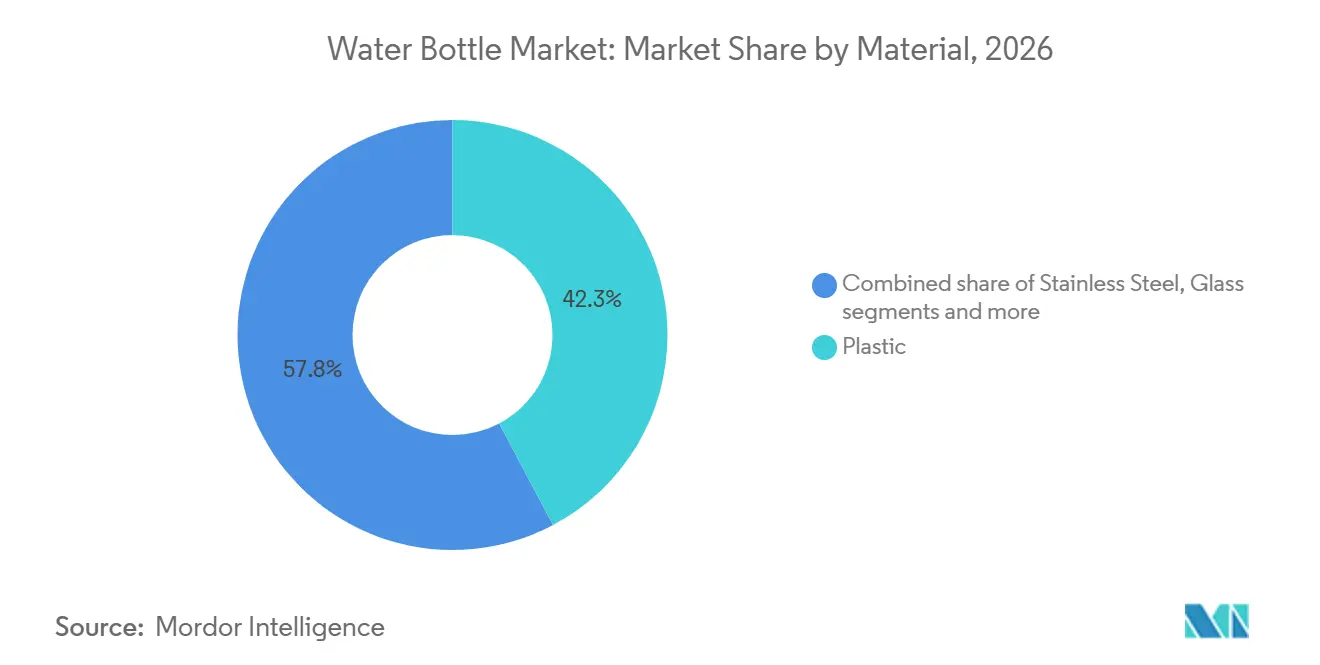
- Por material, el plástico representó la mayor participación del mercado de botellas de agua con un 42,25% en 2026, mientras que se prevé que el acero inoxidable crezca a una CAGR del 5,34% hasta 2032.
- Por rango de precio, el segmento masivo representó el 79,43% del valor del mercado en 2026, mientras que se prevé que el premium crezca a una CAGR del 5,87% hasta 2032.
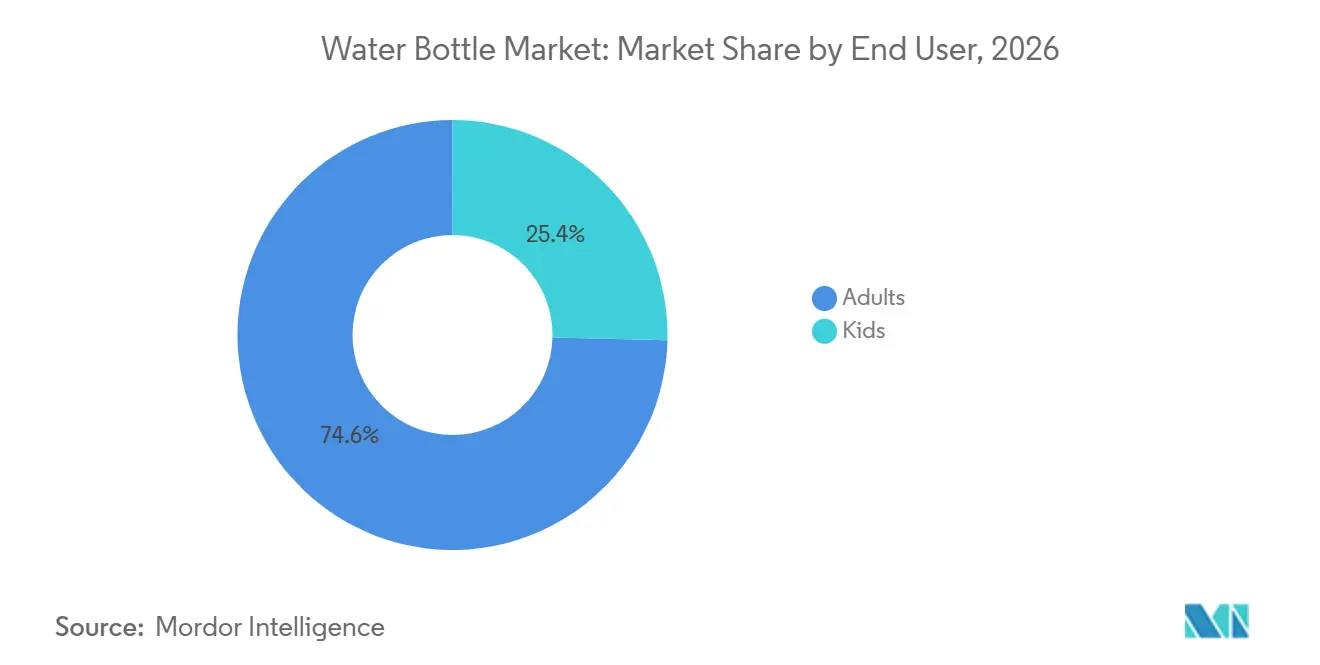
- Por usuario final, los adultos representaron el 74,62% del valor del mercado en 2026, mientras que se prevé que el segmento de niños crezca a una CAGR del 5,32% hasta 2032.
- Por canal de distribución, los supermercados/hipermercados representaron el 38,62% del valor del mercado en 2026, mientras que se prevé que la venta minorista en línea crezca a una CAGR del 5,41% hasta 2032.
- Por geografía, Asia-Pacífico representó el 43,73% de la participación del mercado de botellas de agua en 2026 y se prevé que crezca a una CAGR del 5,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio de botellas de agua de un solo uso a reutilizables | +1.4% | Global; más fuerte en Europa, Japón, Corea del Sur y Australia | Corto plazo (≤ 2 años) |
| Expansión de la participación en deportes, actividad física y recreación al aire libre | +0.8% | América del Norte y Europa; expansión hacia centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de hidratación conveniente para llevar | +0.6% | Global | Corto plazo (≤ 2 años) |
| Creciente demanda de botellas de agua que retienen la temperatura y son duraderas | +0.5% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Mayor énfasis en el acceso y la calidad del agua potable | +0.3% | América del Sur, Asia Meridional y Sudoriental | Largo plazo (≥ 4 años) |
| Innovación de productos a través de la hidratación inteligente y la personalización | +0.5% | América del Norte, Europa, Asia Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio de Botellas de Agua de Un Solo Uso a Reutilizables
La creciente preocupación ambiental y los esfuerzos por reducir los residuos plásticos están impulsando a los consumidores a pasar de las botellas desechables a las alternativas reutilizables. Según el Programa de las Naciones Unidas para el Medio Ambiente, aproximadamente un millón de botellas de agua de plástico se compran en todo el mundo cada minuto, lo que pone de relieve la escala del consumo de un solo uso y la necesidad de medidas de reducción de residuos. La adopción de alternativas reutilizables por parte de los consumidores es evidente en varios mercados, incluido el Reino Unido, donde la Autoridad de Residuos del Norte de Londres informó en 2025 que el 90% de los residentes encuestados en el norte de Londres utilizaban botellas de agua reutilizables[1]. La creciente conciencia sobre la contaminación plástica, junto con las campañas públicas que promueven las prácticas de reutilización y recarga, está fortaleciendo el atractivo de las botellas de agua duraderas para la hidratación diaria. Este cambio respalda la demanda de productos reutilizables a medida que los consumidores buscan reducir su dependencia de los envases desechables.
Expansión de la Participación en Deportes, Actividad Física y Recreación al Aire Libre
El aumento de la participación en deportes, actividades físicas y recreación al aire libre está respaldando la demanda de botellas de agua, ya que las personas buscan una hidratación conveniente durante la actividad física. Según la Asociación de la Industria del Deporte y la Actividad Física, 250 millones de estadounidenses de seis años o más participaron en al menos una actividad deportiva, de acondicionamiento físico o de ocio en 2025, lo que representa un aumento del 1,2% respecto al año anterior[2]. Esta participación en actividades físicas crea oportunidades recurrentes para botellas de agua reutilizables diseñadas para la portabilidad y el uso diario. Entre los impulsores de demanda similares en otros mercados se encuentran la creciente conciencia sobre la salud, el interés en los estilos de vida activos y la participación en actividades recreativas. A medida que los consumidores incorporan el ejercicio y las actividades al aire libre en sus rutinas, se espera que la demanda de soluciones de hidratación accesibles respalde el crecimiento del mercado.
Creciente Demanda de Hidratación Conveniente para Llevar
Los estilos de vida cada vez más móviles y los apretados horarios diarios están fortaleciendo la demanda de acceso conveniente al agua potable durante los desplazamientos, el trabajo, los viajes y otras actividades fuera del hogar. Según la Asociación Japonesa de Agua a Domicilio y Servidores, el 76,3% de los encuestados utilizó botellas de agua personales portátiles en 2025, en comparación con el 72,0% en la encuesta del año anterior[3]. Este uso generalizado pone de relieve el papel de las botellas portátiles para proporcionar agua potable fácilmente accesible a lo largo del día. Del mismo modo, la Asociación Internacional de Productos Promocionales informó que el 73% de los consumidores encuestados en los Estados Unidos utilizaba botellas o vasos de marca a diario en su estudio de consumidores de 2026. En conjunto, estos hallazgos indican que las botellas de agua se han integrado en las rutinas diarias, lo que respalda la demanda de soluciones de hidratación convenientes, ligeras y fáciles de transportar.
Creciente Demanda de Botellas de Agua que Retienen la Temperatura y Son Duraderas
La creciente preferencia de los consumidores por productos de hidratación funcionales y duraderos está respaldando la demanda de botellas de agua que mantienen las temperaturas de las bebidas y soportan un uso frecuente. Los consumidores valoran cada vez más los productos que mantienen las bebidas calientes o frías durante períodos prolongados, al tiempo que ofrecen un rendimiento fiable en diferentes actividades diarias. La construcción duradera, los diseños resistentes a las fugas y el aislamiento eficaz se están convirtiendo en consideraciones importantes a la hora de seleccionar botellas de agua para el trabajo, los viajes, la actividad física y la recreación al aire libre. Estas características también mejoran la comodidad del producto al permitir a los consumidores transportar bebidas según sus preferencias y rutinas individuales. A medida que las preferencias de compra enfatizan cada vez más la funcionalidad, la durabilidad y la usabilidad a largo plazo, se espera que la demanda de botellas de agua que retienen la temperatura respalde el crecimiento del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de precios de botellas de plástico de bajo costo y de marca propia | -1.0% | Global; más aguda en el mercado masivo de Asia-Pacífico, América del Sur y el comercio minorista de valor de los Estados Unidos | Corto plazo (≤ 2 años) |
| Altos costos de materiales y fabricación para botellas de agua premium | -0.7% | América del Norte y Europa; exposición a aranceles de importación en los Estados Unidos | Corto-mediano plazo (≤ 3 años) |
| Limitaciones técnicas que afectan la precisión y fiabilidad de las botellas inteligentes | -0.2% | América del Norte, Europa, Asia Oriental | Mediano plazo (2-4 años) |
| Desafíos en el reciclaje y la gestión de los materiales de las botellas al final de su vida útil | -0.3% | Global; plazos de cumplimiento concentrados en Europa y Asia-Pacífico desarrollada | Mediano-largo plazo (2-6 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Precios de Botellas de Plástico de Bajo Costo y de Marca Propia
La disponibilidad de botellas de agua de plástico económicas y alternativas de marca propia crea presión de precios para los fabricantes en todo el mercado de botellas de agua. Estos productos atraen a los consumidores sensibles al precio al ofrecer una funcionalidad básica de hidratación a costos de compra relativamente bajos, lo que dificulta que las marcas de mayor precio compitan únicamente en precio. Esta presión es particularmente relevante para las empresas que invierten en materiales premium, aislamiento, diseño de productos y durabilidad, lo que puede aumentar los costos de fabricación y los precios al por menor. Las ofertas de marca propia de los minoristas intensifican aún más la competencia al proporcionar alternativas en diferentes rangos de precios. Como resultado, los fabricantes deben equilibrar la asequibilidad con la calidad del producto y la diferenciación para mantener la competitividad y proteger los márgenes de beneficio.
Altos Costos de Materiales y Fabricación para Botellas de Agua Premium
Los altos costos de materiales y fabricación pueden limitar la rentabilidad en el mercado de botellas de agua, especialmente para los productos premium que requieren materiales especializados y una construcción avanzada. El acero inoxidable, los plásticos de alta calidad, los componentes de aislamiento y los acabados protectores pueden aumentar los gastos de producción, mientras que los procesos de fabricación complejos añaden a los costos generales. Mantener la calidad del producto, la durabilidad, la resistencia a las fugas y el rendimiento de retención de temperatura también puede requerir inversiones adicionales en equipos y control de calidad. Estos gastos pueden traducirse en precios de venta más altos, lo que podría limitar la asequibilidad entre los consumidores sensibles al precio. Por lo tanto, los fabricantes deben equilibrar el rendimiento y la calidad del producto con la eficiencia de costos para seguir siendo competitivos mientras protegen los márgenes de beneficio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El Plástico Lidera Mientras el Acero Inoxidable Gana Terreno de Forma ConstanteEl plástico tiene la mayor participación del mercado de botellas de agua, representando el 42,25% del valor del mercado en 2026, respaldado por sus bajos costos de producción, flexibilidad de diseño y adecuación para los precios del mercado masivo. Su construcción ligera y versatilidad lo hacen adecuado para una amplia gama de requisitos de los consumidores y aplicaciones cotidianas. El material también permite a los fabricantes ofrecer botellas en variadas formas, tamaños y diseños a precios accesibles. El vidrio mantiene un nicho entre los consumidores que priorizan la neutralidad del sabor, mientras que el aluminio atrae a los compradores que buscan alternativas ligeras. El cobre y el latón siguen siendo relevantes en las categorías de productos tradicionales y artesanales, especialmente en mercados donde estos materiales tienen asociaciones culturales establecidas.
El acero inoxidable es el segmento de material de más rápido crecimiento, proyectado para expandirse a una tasa de crecimiento anual compuesta (CAGR) del 5,34% de 2027 a 2032, respaldado por la demanda de botellas duraderas que retienen la temperatura. Los diseños de metal aislado están ganando relevancia a medida que los consumidores buscan productos que mantengan las temperaturas de las bebidas y soporten un uso repetido. Los fabricantes también están incorporando materiales reciclados para fortalecer la diferenciación de productos y responder al creciente interés en la sostenibilidad de los materiales. Por ejemplo, Klean Kanteen utiliza acero con un 90% de contenido reciclado, mientras que Nalgene introdujo su botella con pajita Fresh Flow en mayo de 2026 utilizando plástico reciclado Tritan Renew. Estos desarrollos indican que la innovación en materiales está influyendo en la competencia tanto en las categorías de botellas establecidas como en las emergentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Rango de Precio:
Los Valores Masivos Anclan Mientras el Premium AceleraEl segmento Masivo representa el 79,43% del valor del mercado de botellas de agua en 2026, lo que refleja la fuerte demanda de productos asequibles entre los grupos de consumidores. Las botellas de plástico básicas y las de acero inoxidable de nivel de entrada atraen a los compradores sensibles al precio por su accesibilidad y funcionalidad práctica. Este segmento se beneficia de una amplia disponibilidad en el comercio minorista y una amplia selección de diseños, tamaños y opciones de uso diario. Los precios competitivos y las ofertas promocionales siguen siendo factores importantes que influyen en las decisiones de compra, mientras que las redes minoristas establecidas respaldan la accesibilidad del producto en todas las regiones. Como resultado, el segmento Masivo sigue representando la mayor participación del mercado.
El segmento Premium es la categoría de precio de más rápido crecimiento, proyectado para expandirse a una tasa de crecimiento anual compuesta (CAGR) del 5,87% de 2027 a 2032, respaldado por el interés de los consumidores en diseños diferenciados y características de producto mejoradas. Las botellas premium compiten a través de una estética distintiva, calidad de materiales, rendimiento de aislamiento y posicionamiento de marca. La exclusividad en el comercio minorista y las colaboraciones de productos también brindan oportunidades para que las marcas distingan sus ofertas de las alternativas de menor precio. Los consumidores que buscan productos que combinen funcionalidad con atractivo de diseño respaldan la demanda en esta categoría. Se espera que estos factores contribuyan al crecimiento continuo del segmento Premium durante el período de pronóstico.
Por Usuario Final:
Los Adultos Dominan la Participación, los Niños Impulsan el Crecimiento IncrementalLos adultos representan el 74,62% del valor del mercado de botellas de agua en 2026, lo que refleja sus amplias necesidades de hidratación en el trabajo, los viajes, la actividad física y las actividades cotidianas. Este grupo de consumidores respalda la demanda en una amplia gama de tipos de productos, desde botellas cotidianas asequibles hasta diseños premium aislados y con muchas funciones. Las preferencias de compra están influenciadas por la comodidad, la durabilidad, el diseño y el rendimiento funcional, mientras que algunos consumidores utilizan cada vez más diferentes botellas para actividades específicas. Estos variados requisitos animan a los fabricantes a ofrecer productos en múltiples rangos de precios y ocasiones de uso. Como resultado, los adultos siguen siendo el segmento de usuario final más grande, respaldado por la integración de las botellas de agua en las rutinas diarias.
El segmento de Niños es la categoría de usuario final de más rápido crecimiento, proyectado para expandirse a una tasa de crecimiento anual compuesta (CAGR) del 5,32% de 2027 a 2032. La demanda está respaldada por la participación de los niños en actividades escolares, deportivas y al aire libre, donde el acceso conveniente al agua potable es importante. Los padres y cuidadores a menudo priorizan diseños fáciles de transportar, resistencia a los derrames, durabilidad y materiales considerados adecuados para los niños. Las escuelas y otros entornos educativos también brindan oportunidades para el uso de productos de hidratación dedicados. Los fabricantes están respondiendo con diseños amigables para los niños, colores atractivos y características prácticas que fomentan el uso regular. Se espera que estos factores respalden el crecimiento continuo del segmento de Niños durante el período de pronóstico.
Por Canal de Distribución:
El Comercio Minorista en Línea Supera a los Canales Físicos EstablecidosLos supermercados e hipermercados representan el 38,62% del valor del mercado de botellas de agua en 2026, respaldados por su amplia disponibilidad de productos, alto tráfico de clientes y redes minoristas establecidas. Estos establecimientos permiten a los consumidores comparar productos, evaluar diseños y seleccionar botellas según sus preferencias y presupuestos. Las tiendas de conveniencia también contribuyen a las ventas del mercado al atender a los consumidores que buscan productos de hidratación durante los desplazamientos, los viajes y otras actividades diarias. Los minoristas especializados y los grandes almacenes satisfacen la demanda adicional al ofrecer una selección más amplia de productos para necesidades de uso específicas. En conjunto, estos canales minoristas físicos siguen siendo importantes para la visibilidad del producto, la accesibilidad y las decisiones de compra de los consumidores.
El comercio minorista en línea es el canal de distribución de más rápido crecimiento, proyectado para expandirse a una tasa de crecimiento anual compuesta (CAGR) del 5,41% de 2027 a 2032. Las plataformas de comercio electrónico proporcionan acceso a una amplia gama de marcas, diseños, tamaños y rangos de precios, lo que permite a los consumidores comparar opciones y revisar la información del producto antes de comprar. Los mercados digitales y los sitios web de venta directa al consumidor también permiten a las marcas llegar a los clientes más allá de su presencia minorista física. Los eventos promocionales y el marketing digital respaldan aún más el descubrimiento de productos y la actividad de compra. Al mismo tiempo, las marcas combinan cada vez más las ventas digitales con la distribución minorista física para ampliar su alcance y atender a los consumidores con diferentes preferencias de compra.
Análisis Geográfico
Mercado de Botellas de Agua en Asia-Pacífico
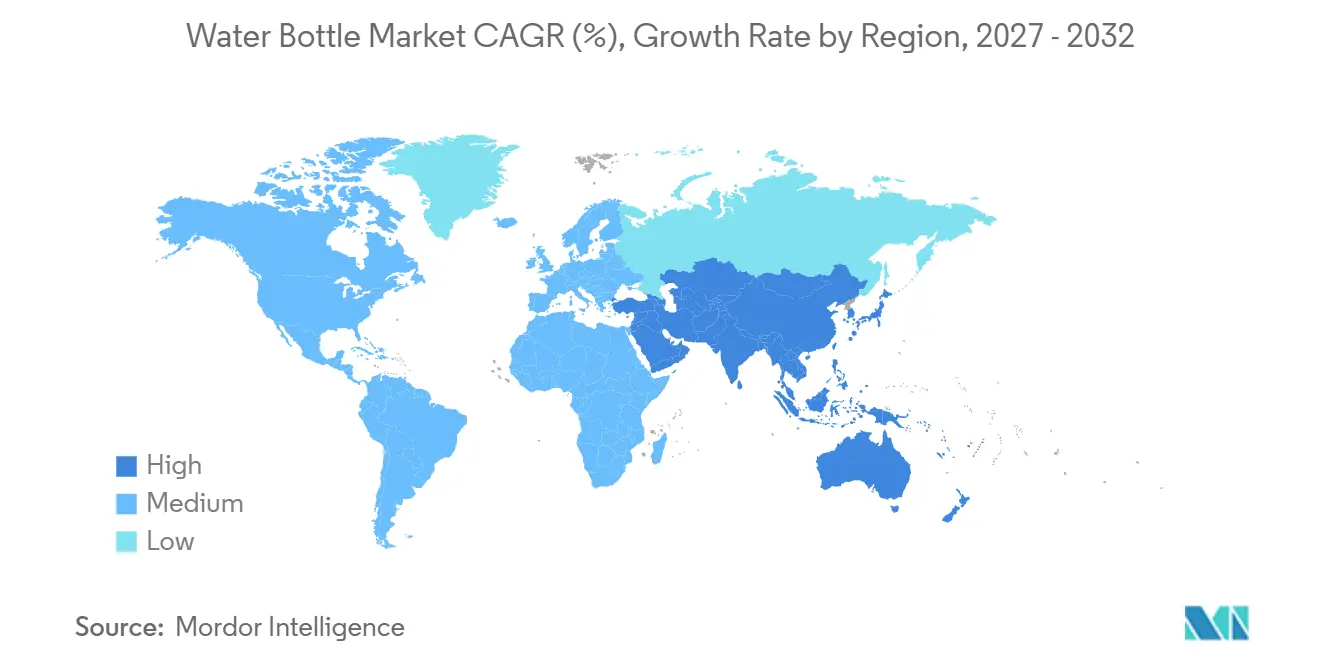
Asia-Pacífico concentra la mayor participación del mercado de botellas de agua, representando el 43,73% del valor de mercado en 2026, y se proyecta que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 5,91% entre 2027 y 2032. El desarrollo del mercado está impulsado por la urbanización, el aumento de los ingresos disponibles y el creciente interés de los consumidores en la hidratación conveniente en China, India y el Sudeste Asiático. Japón representa un mercado relativamente maduro donde las cambiantes condiciones climáticas y la evolución de las preferencias de compra continúan influyendo en la demanda de botellas térmicas y de mayor capacidad. Las iniciativas regulatorias, incluidos los requisitos de Corea del Sur sobre el contenido de plástico reciclado en determinados productos, también están influyendo en las elecciones de materiales y en el desarrollo de productos. La combinación de capacidades de fabricación consolidadas y una demanda de consumo en expansión refuerza la posición de liderazgo de la región.
Mercado de Botellas de Agua en América del Norte y Europa
América del Norte y Europa representan mercados consolidados, con una demanda moldeada por la diferenciación de productos, las preferencias de los consumidores y los desarrollos regulatorios. En América del Norte, la madurez del mercado y los cambios en los patrones de ventas están impulsando a las marcas a explorar nuevas oportunidades de crecimiento y ampliar su alcance geográfico. Europa está influenciada por políticas de envases y reducción de residuos que promueven las prácticas de reutilización y recarga, lo que podría favorecer la demanda de botellas de agua reutilizables. El interés de los consumidores por productos duraderos, térmicos y con diseño atractivo también contribuye al desarrollo del mercado en ambas regiones. Sin embargo, la competencia y la saturación en las categorías de productos consolidadas pueden llevar a los fabricantes a centrarse en la innovación, las estrategias de precios y la expansión hacia mercados adicionales.
Mercado de Botellas de Agua en América del Sur y MEA
América del Sur y Oriente Medio y África representan oportunidades emergentes, con un desarrollo del mercado influenciado por la mejora del acceso minorista, los cambios en los patrones de consumo y los distintos niveles de poder adquisitivo de los consumidores. En América del Sur, la inversión en infraestructura y el desarrollo urbano pueden favorecer un acceso más amplio a los productos de hidratación, aunque las diferencias en el acceso al agua y la asequibilidad continúan condicionando los requisitos de compra. En Oriente Medio y África, la demanda varía considerablemente entre mercados, lo que refleja diferencias en los niveles de ingresos, la infraestructura minorista y las preferencias de los consumidores. Los mercados urbanos más desarrollados ofrecen oportunidades para botellas premium y térmicas, mientras que los mercados sensibles al precio siguen siendo importantes para los productos asequibles. Con el tiempo, una mayor disponibilidad de productos y una creciente conciencia sobre las soluciones de hidratación reutilizables pueden impulsar un mayor desarrollo del mercado en estas regiones.
Panorama Competitivo
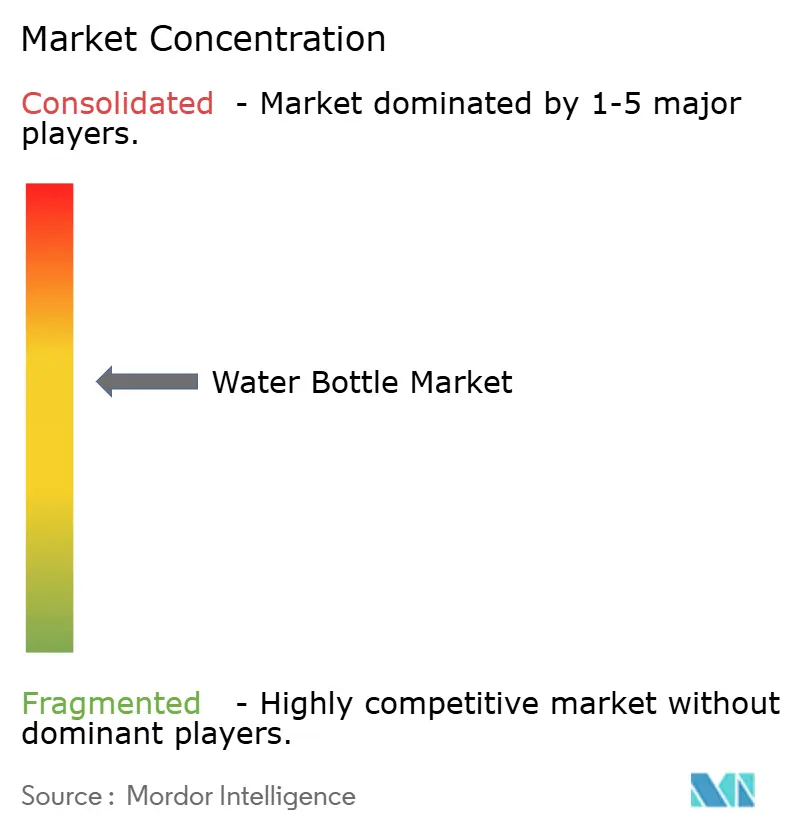
El mercado está moderadamente concentrado, con empresas establecidas como Newell Brands, Thermos L.L.C., YETI Holdings, Inc., Zhejiang Haers Vacuum Containers Co., Ltd. y CamelBak Products, LLC compitiendo junto a fabricantes regionales, marcas de venta directa al consumidor y proveedores de marca propia. Los actores líderes se benefician del reconocimiento de marca establecido, amplias carteras de productos, capacidades de fabricación y redes de distribución. La competencia abarca botellas de plástico para el mercado masivo, productos de acero inoxidable aislados y soluciones de hidratación especializadas, con empresas que diferencian sus ofertas a través del diseño del producto, la funcionalidad, la durabilidad y los precios. Las marcas más pequeñas y los fabricantes regionales contribuyen a un panorama competitivo fragmentado, especialmente en categorías de productos especializados y mercados sensibles al precio.
Los actores líderes continúan fortaleciendo sus posiciones a través de la innovación de productos y el desarrollo de carteras. YETI Holdings, Inc. reportó crecimiento en su negocio de bebidas en sus resultados fiscales de 2025 y amplió su plataforma de Botellas y Jarras a través de nuevas líneas de productos, reforzando su enfoque en productos de hidratación premium. Mientras tanto, Newell Brands compite a través de su cartera de productos de consumo, incluidas sus ofertas de hidratación Rubbermaid, mientras que Thermos L.L.C. mantiene presencia en botellas aisladas y recipientes para bebidas. Zhejiang Haers Vacuum Containers Co., Ltd. se centra en la fabricación de bebidas y recipientes con aislamiento al vacío, mientras que CamelBak Products, LLC atiende las necesidades de hidratación en recreación al aire libre, deportes y uso diario. Estas empresas compiten alineando las características del producto y las estrategias de distribución con los diferentes requisitos de los consumidores.
Las marcas emergentes y especializadas están desarrollando posiciones diferenciadas a través de características de producto específicas, materiales y ocasiones de uso concretas. Simple Modern compite a través de diseños variados, colores y bebidas de estilo premium accesibles, mientras que HydraPak se centra en productos de hidratación ligeros y plegables para actividades al aire libre. HidrateSpark se diferencia a través de botellas de agua inteligentes con funciones de seguimiento de la hidratación, mientras que Klean Kanteen y Nalgene enfatizan las elecciones de materiales y los diseños de productos reutilizables. LARQ también se dirige a los consumidores que buscan botellas que combinen la hidratación con tecnología de purificación de agua. Estas empresas contribuyen a la presión competitiva al abordar las necesidades especializadas de los consumidores y alentar a los fabricantes establecidos a continuar invirtiendo en diseño, funcionalidad y diferenciación de productos.
Líderes de la Industria de Botellas de Agua
-
Newell Brands
-
Thermos L.L.C.
-
YETI Holdings, Inc.
-
Zhejiang Haers Vacuum Containers Co., Ltd.
-
CamelBak
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Botellas de Agua Empresas cubiertas en este informe
- Newell Brands
- Thermos L.L.C.
- CamelBak
- Klean Kanteen, Inc.
- Thermo Fisher Scientific Inc.
- Simple Modern
- YETI Holdings, Inc.
- HydraPak
- PMI WW Brands, LLC
- Chilly's Bottles
- SIGG Switzerland AG
- Tupperware Brands Corporation
- Zhejiang Haers Vacuum Containers Co., Ltd.
- Zojirushi Corporation
- Helen of Troy Limited
- Brita, LP.
- Aquasana, Inc.
- LARQ Inc.
- Hidrate Inc.
- Takeya USA Corporation
- LocknLock Co., Ltd.
- O2COOL, LLC
Desarrollos recientes de la industria en Mercado de Botellas de Agua
- Octubre de 2026: CamelBak relanzó su programa de botellas personalizadas como Custom by CamelBak, permitiendo a los consumidores, clubes de ciclismo, equipos, organizadores de eventos y socios minoristas personalizar las botellas Podium y Thrive. La iniciativa incluye opciones de personalización ampliadas para clientes comerciales y una experiencia de pedido directa al consumidor.
- Septiembre de 2026: Hydro Flask se asoció con el cantautor Role Model para lanzar una colección de bebidas reutilizables de edición limitada con ocho productos, incluidos varios formatos de botellas de agua. La colección forma parte de su asociación continua con Universal Music Group para promover las bebidas reutilizables en entornos musicales.
- Mayo de 2026: Nalgene Outdoor presentó la botella con pajita Fresh Flow, una botella reutilizable de 24 onzas con una pajita extraíble y fácil de limpiar y opciones de tapas intercambiables. La tapa también es compatible con las botellas Nalgene de boca ancha de 24 y 32 onzas existentes, ampliando la funcionalidad en toda su gama existente.
- Marzo de 2026: Ocean Bottle lanzó su colección Peak para uso al aire libre, ofreciendo botellas de acero inoxidable aisladas y herméticas en múltiples configuraciones de tapa. La gama incluye tapas modulares, un cuerpo reforzado y un chip de comunicación de campo cercano integrado que se conecta con la aplicación Ocean Bottle para rastrear las recargas.
Alcance del Informe Global del Mercado de Botellas de Agua
El mercado de botellas de agua comprende recipientes diseñados para almacenar y transportar agua potable en actividades cotidianas, recreativas y profesionales. El mercado de botellas de agua está segmentado por material en plástico, acero inoxidable, vidrio, aluminio y otros materiales; por rango de precio en masivo y premium; por usuario final en adultos y niños; por canal de distribución en supermercados e hipermercados, tiendas de conveniencia, venta minorista en línea y otros canales; y por geografía en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor en USD.
Resumen de la segmentación
| Plástico |
| Acero Inoxidable |
| Vidrio |
| Aluminio |
| Otros Materiales (Cobre y Latón) |
| Masivo |
| Premium |
| Adultos |
| Niños |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Venta Minorista en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Material | Plástico | |
| Acero Inoxidable | ||
| Vidrio | ||
| Aluminio | ||
| Otros Materiales (Cobre y Latón) | ||
| Por Rango de Precio | Masivo | |
| Premium | ||
| Por Usuario Final | Adultos | |
| Niños | ||
| Por Canal de Distribución | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Venta Minorista en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del Mercado de Botellas de Agua para 2032?
Se proyecta que el mercado alcance los 14,31 mil millones de USD para 2032, creciendo a una CAGR del 4,80% de 2027 a 2032.
¿Qué material tiene la mayor posición en las botellas de agua?
El plástico representó el 42,25% del valor del mercado en 2026.
¿Qué material de botella se espera que crezca más rápido?
Se prevé que el Acero Inoxidable crezca a una CAGR del 5,34% hasta 2032.
¿Por qué es importante Asia-Pacífico para los fabricantes de botellas de agua?
Asia-Pacífico representó el 43,73% del valor del mercado en 2026 y se prevé que crezca a una CAGR del 5,91% hasta 2032.