
Taille et part du marché de l'huile de coco vierge
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.96 Milliards de dollars |
| Taille du Marché (2031) | 4.32 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.80 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'huile de coco vierge par Mordor Intelligence
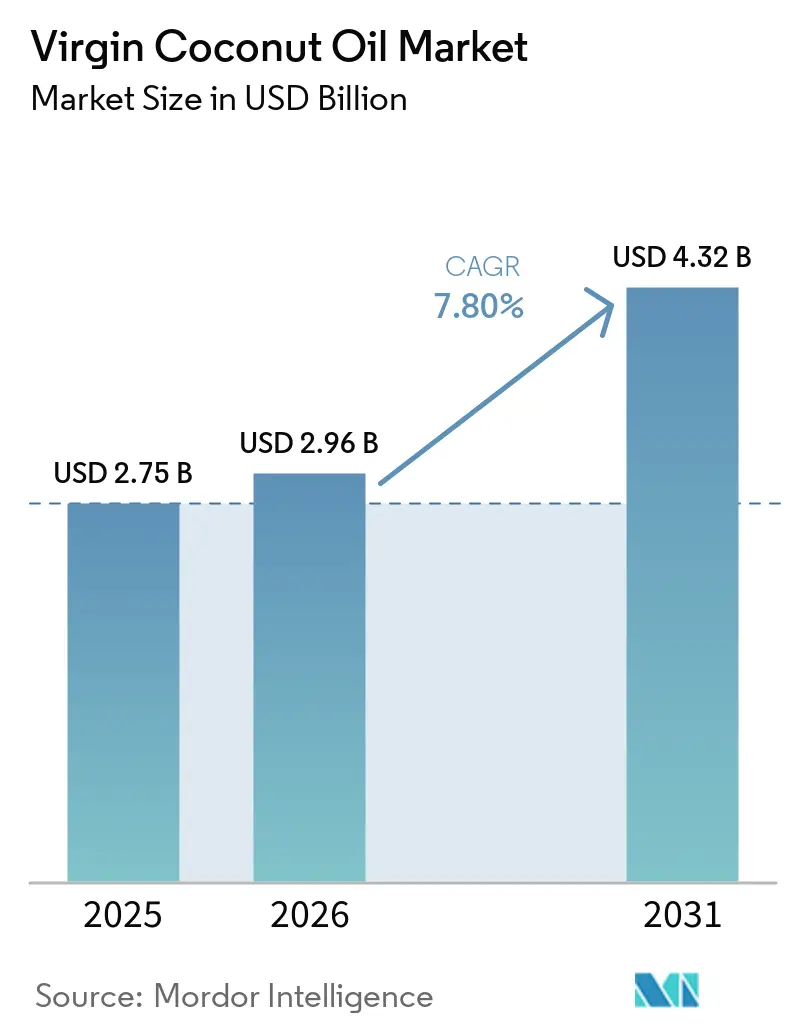
Le marché de l'huile de coco vierge était évalué à 2,75 milliards USD en 2025 et devrait croître de 2,96 milliards USD en 2026 à 4,32 milliards USD d'ici 2031, à un CAGR de 7,80 % durant la période de prévision (2026-2031). Le marché est soutenu par la demande de matières grasses végétales peu transformées dans les secteurs de l'alimentation, des soins personnels et des produits de bien-être. La hausse des prix de l'huile de coco en 2025 a indiqué que la demande en aval est restée ferme même lorsque les conditions d'approvisionnement se sont resserrées. Le marché est également confronté à une chaîne de valeur divisée, la culture du cocotier étant concentrée dans les pays producteurs tandis que de nombreuses marques premium vendent en Amérique du Nord et en Europe. Cette structure rend la traçabilité, l'approvisionnement fiable et la vérification des produits des exigences concurrentielles importantes. Les contraintes climatiques et l'application des mesures contre les produits non enregistrés augmentent les coûts pour les petits fournisseurs, tandis que les producteurs certifiés et intégrés peuvent utiliser ces exigences pour renforcer leurs relations avec les clients.
Points clés du rapport
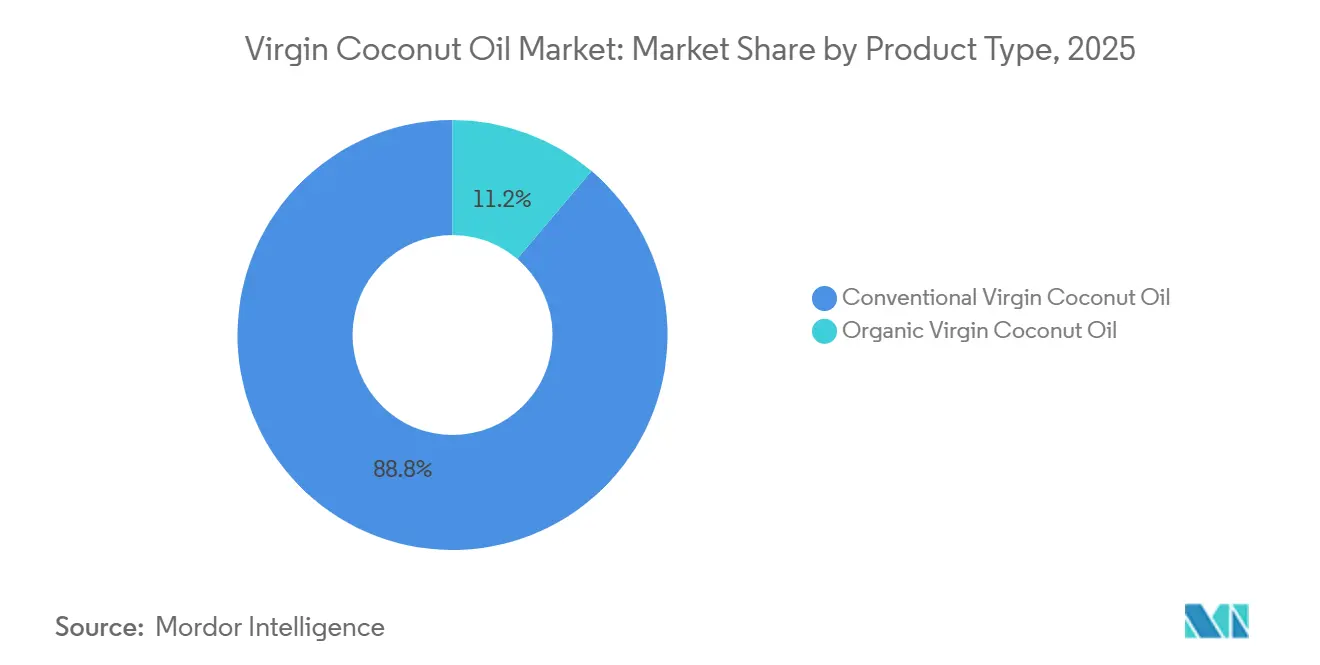
- Par type de produit, l'huile de coco vierge conventionnelle détenait 88,81 % de la part de marché de l'huile de coco vierge en 2025, tandis que l'huile de coco vierge biologique devrait croître à un CAGR de 9,83 % durant 2026-2031.
- Par méthode d'extraction, l'huile pressée à froid représentait 58,12 % de la taille du marché de l'huile de coco vierge en 2026, tandis que l'huile pressée par expulseur devrait se développer à un CAGR de 9,93 % jusqu'en 2031.
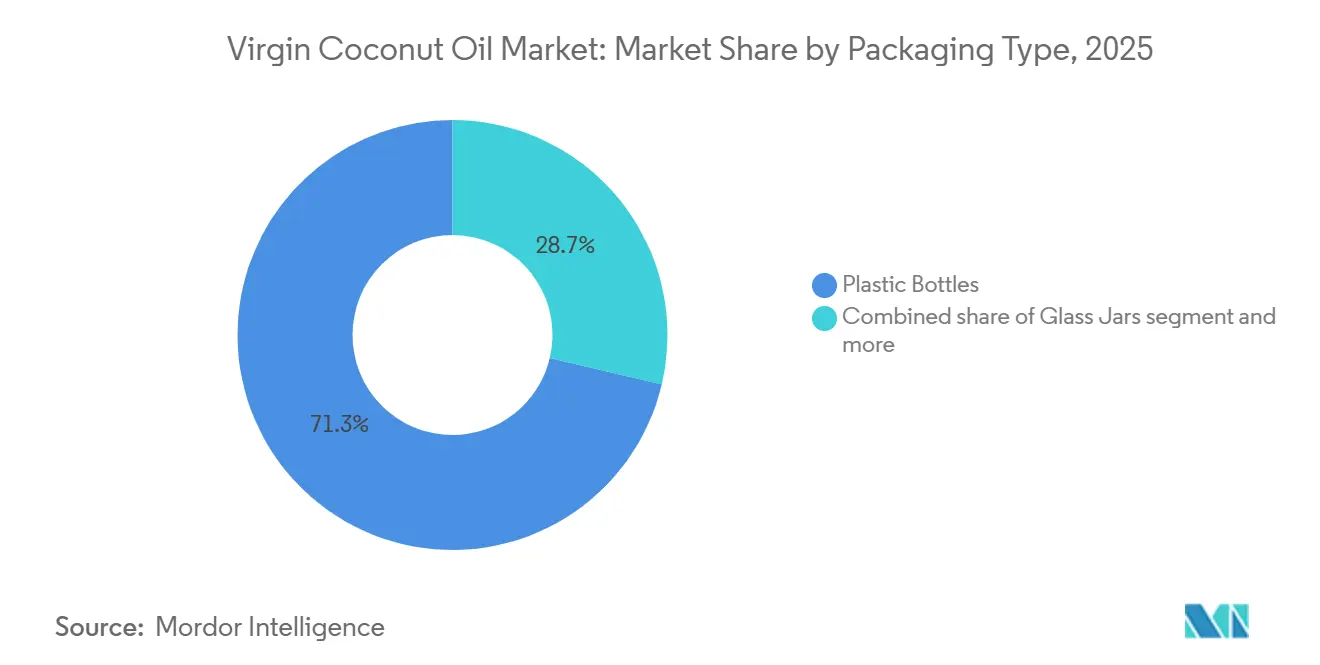
- Par type d'emballage, les bouteilles en plastique captaient 71,31 % de la demande en emballage en 2025, tandis que les bocaux en verre devraient progresser à un CAGR de 9,56 % durant 2026-2031.
- Par utilisateur final, les utilisateurs industriels détenaient 77,23 % de la taille du marché de l'huile de coco vierge en 2025, tandis que le commerce de détail devrait croître à un CAGR de 8,95 % jusqu'en 2031.
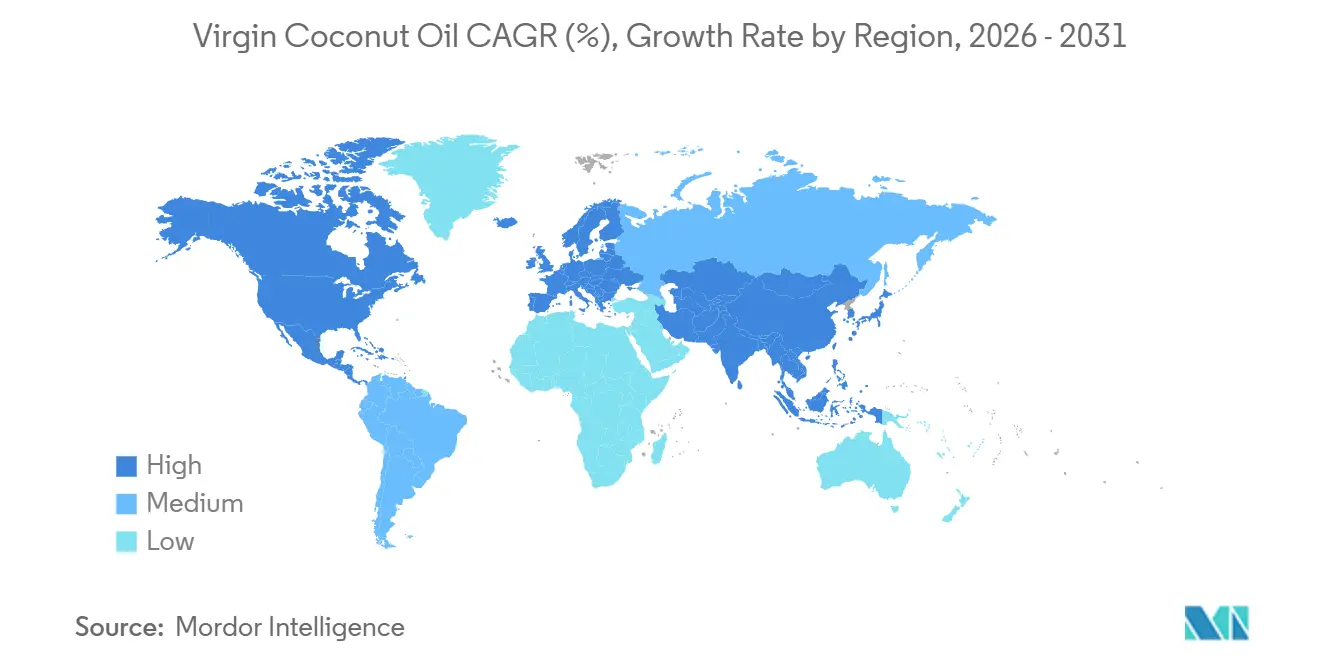
- Par géographie, l'Amérique du Nord détenait 31,68 % du marché de l'huile de coco vierge en 2025, tandis que l'Europe devrait se développer à un CAGR de 9,08 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande des consommateurs pour les huiles naturelles et peu transformées | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Utilisation croissante dans les cosmétiques et les soins personnels | +1.2% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante des aliments fonctionnels et des produits de bien-être | +1.3% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Accent croissant sur l'approvisionnement durable et traçable | +0.7% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Croissance de la consommation végane, végétale et orientée keto | +0.8% | Amérique du Nord et Europe | Court à moyen terme (1-3 ans) |
| Avancées technologiques dans la fabrication et l'assurance qualité | +0.6% | Mondial, avec des gains précoces en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande des consommateurs pour les huiles naturelles et peu transformées
La préférence croissante des consommateurs pour les aliments naturels et peu transformés soutient la demande d'huile de coco vierge, qui est couramment positionnée comme une huile naturelle produite par un traitement minimal tout en conservant sa saveur caractéristique et ses propriétés nutritionnelles. Cette préférence se reflète dans l'enquête 2025 de l'International Food Information Council sur l'alimentation et la santé, où 28 % des Américains ont identifié « un traitement minimal ou nul » et 24 % ont identifié « naturel » comme critères définissant un aliment sain[1]. À mesure que les consommateurs associent de plus en plus le caractère naturel et la transformation minimale à des choix alimentaires plus sains et plus authentiques, l'huile de coco vierge bénéficie de son positionnement en tant qu'alternative moins raffinée aux huiles raffinées conventionnelles. Cette tendance encourage les fabricants et les marques à mettre en avant les attributs vierge, non raffiné, biologique, pressé à froid et peu transformé, renforçant la demande parmi les consommateurs soucieux de leur santé qui recherchent des huiles de cuisson et de bien-être naturelles.
Adoption croissante des aliments fonctionnels et des produits de bien-être
L'intérêt croissant des consommateurs pour les aliments et les produits offrant des bénéfices au-delà de la nutrition de base crée de nouvelles opportunités pour l'huile de coco vierge, notamment en tant qu'ingrédient dans les aliments fonctionnels, les produits de bien-être et les formulations nutraceutiques. Le profil en acides gras à chaîne moyenne de l'huile de coco vierge et ses composés bioactifs naturellement présents ont contribué à son positionnement en tant qu'ingrédient fonctionnel, avec des applications s'étendant aux émulsions, aux formulations alimentaires et à d'autres produits de bien-être à valeur ajoutée. À mesure que les consommateurs recherchent de plus en plus des ingrédients naturels pour leur alimentation quotidienne et leurs routines de bien-être, les fabricants développent davantage de produits à base d'huile de coco vierge à valeur ajoutée, notamment des formats nutraceutiques et portables, élargissant les applications de l'huile au-delà de la cuisine conventionnelle.
Accent croissant sur l'approvisionnement durable et traçable
La demande croissante des consommateurs en matière de transparence, de simplicité des ingrédients et d'approvisionnement responsable soutient la croissance du marché de l'huile de coco vierge, les consommateurs associant de plus en plus les huiles traçables et issues d'un approvisionnement durable à une qualité et une authenticité supérieures. Cette tendance se reflète dans les comportements d'achat axés sur les étiquettes claires, les générations Z et millennials étant prêtes à payer 20 à 30 % de plus pour des produits portant des mentions telles que biologique, naturel, riche en protéines et sans ingrédients artificiels. Les mentions incluant ingrédients simples,
liste d'ingrédients courte
et "approvisionnement traçable" influencent également de plus en plus les décisions d'achat en 2025[2]. Pour les marques d'huile de coco vierge, cela crée des opportunités de se différencier grâce à la certification biologique, à la transparence de l'approvisionnement en noix de coco, à la traçabilité des producteurs, à la culture durable et à une transformation minimale, tout en renforçant la confiance des consommateurs et en soutenant un positionnement haut de gamme. À mesure que la durabilité et la provenance deviennent des critères d'achat plus importants, les fabricants disposant de chaînes d'approvisionnement vérifiables et transparentes sont susceptibles d'acquérir un avantage concurrentiel sur le marché de l'huile de coco vierge.
Croissance de la consommation végane, à base de plantes et orientée cétogène
L'adoption croissante de régimes alimentaires végétaliens, à base de plantes et à faible teneur en glucides soutient la demande d'huile de coco vierge, qui est naturellement d'origine végétale et peut être incorporée dans une gamme d'aliments et de recettes végétariens, végétaliens et orientés vers le régime cétogène. Cette opportunité est particulièrement pertinente en Inde, où les statistiques de la Vegan Society indiquent qu'en 2025, environ 25 % de la population se définissait comme végétarienne et 9 % comme végétalienne, faisant de l'Inde l'un des plus grands marchés mondiaux pour les régimes sans viande[3]. Alors que les consommateurs recherchent de plus en plus des alternatives d'origine végétale en accord avec leurs préférences en matière de santé, de mode de vie et de durabilité, l'huile de coco vierge gagne en pertinence en tant qu'huile végétale polyvalente pour la cuisine, la pâtisserie, les boissons et les applications alimentaires fonctionnelles. Sa compatibilité avec les régimes végétaliens et cétogènes élargit sa base de consommateurs potentiels et soutient la demande dans les segments axés sur la santé et les régimes spéciaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par les huiles d'olive, d'avocat, de tournesol, de colza et les huiles de spécialité | -0.9% | Amérique du Nord et Europe | Court à moyen terme (1-3 ans) |
| Volatilité des rendements et des prix de la noix de coco liée au climat | -0.8% | Mondial ; plus aiguë dans les marchés d'origine d'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Risque d'adultération et d'authenticité dans les allégations premium vierge | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Prix élevé par rapport aux huiles de coco conventionnelles et aux huiles alimentaires | -0.6% | Asie-Pacifique et marchés émergents | Court à moyen terme (1-3 ans) |
| Source: Mordor Intelligence | |||
Substitution par les huiles d'olive, d'avocat, de tournesol, de colza et les huiles de spécialité
La disponibilité d'une large gamme d'huiles de cuisson et de spécialité alternatives constitue un frein majeur pour le marché de l'huile de coco vierge, car les consommateurs peuvent facilement se tourner vers des produits offrant des profils nutritionnels, des saveurs, des caractéristiques de cuisson et des prix différents. Les huiles d'olive, d'avocat, de colza et de tournesol sont couramment utilisées dans les applications de cuisson, de pâtisserie, de friture et d'assaisonnement de salades, tandis que les huiles de spécialité offrent des choix supplémentaires aux consommateurs axés sur la santé et le premium. La saveur relativement neutre et la polyvalence des huiles de colza et de tournesol les rendent adaptées à la cuisine quotidienne, tandis que les huiles d'olive et d'avocat séduisent les consommateurs à la recherche d'huiles perçues comme plus saines ou premium. Cette large base de substitution limite la capacité de l'huile de coco vierge à capter une plus grande part de la consommation d'huile des ménages et accroît la pression concurrentielle sur les marques pour se différencier par la qualité, la transformation naturelle, la saveur distinctive, la durabilité et le positionnement fonctionnel.
Risque d'adultération et d'authenticité dans les mentions premium de produits vierges
Le positionnement premium de l'huile de coco vierge fait de l'adultération un frein important au marché. Les consommateurs qui paient des prix plus élevés pour des produits vierges, purs ou peu transformés s'attendent à une qualité et une provenance vérifiables. Des recherches ont montré que l'huile de coco vierge peut être adultérée avec des huiles de moindre valeur, notamment de l'huile de coco raffinée et d'autres huiles végétales, ce qui peut compromettre la qualité et nuire aux mentions premium. De telles pratiques érodent la confiance des consommateurs, créent une concurrence déloyale pour les producteurs authentiques et augmentent la pression sur les fabricants pour qu'ils investissent dans les tests en laboratoire, la certification, la traçabilité et les systèmes de contrôle de la qualité. Ces exigences de vérification augmentent les coûts d'exploitation des marques légitimes et rendent les consommateurs plus prudents quant au paiement d'une prime pour des produits commercialisés comme 100 % purs, vierges, pressés à froid ou authentiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le volume conventionnel domine tandis que le biologique développe une demande premiumL'huile de coco vierge conventionnelle représentait 88,81 % du mix par type de produit en 2025. Cette part reflète les besoins d'achat des fabricants de produits alimentaires, des formulateurs cosmétiques et d'autres acheteurs en grands volumes. L'offre conventionnelle répond aux exigences sensibles aux prix où les acheteurs ont besoin d'une disponibilité en vrac constante. Le marché de l'huile de coco vierge continue de dépendre du volume conventionnel, les utilisateurs industriels privilégiant la continuité de l'approvisionnement et les spécifications convenues. Les grands transformateurs utilisent ce segment pour maintenir l'utilisation de leurs opérations d'extraction et d'emballage.
L'huile de coco vierge biologique devrait croître à un CAGR de 9,83 % durant 2026-2031. Ce taux de croissance plus élevé reflète la demande de produits portant une certification reconnue et une histoire d'approvisionnement claire. Les acheteurs européens évaluent de plus en plus les références biologiques, la traçabilité et les garanties sociales ou environnementales lors de la sélection de fournisseurs d'huile de coco. Le Sri Lanka est pertinent pour l'approvisionnement biologique européen, car les producteurs certifiés servent des acheteurs à la recherche de produits différenciés. Ce segment offre aux transformateurs la possibilité de dégager des marges premium, bien que la certification limite le vivier de fournisseurs et augmente les exigences de conformité.


Par méthode d'extraction :
l'huile pressée à froid conserve la tête tandis que la capacité de pressage par expulseur se développeL'huile pressée à froid représentait 58,12 % du mix par méthode d'extraction en 2026. Les consommateurs associent couramment cette méthode à une transformation minimale et à la préservation des caractéristiques naturelles du produit. Cette perception soutient un positionnement premium dans les circuits des aliments naturels, des cosmétiques et du bien-être. Le marché de l'huile de coco vierge récompense les fournisseurs qui associent la production pressée à froid à la traçabilité et à des allégations de transformation claires. Elle reste une méthode d'extraction centrale pour les producteurs qui se positionnent sur la pureté et l'arôme.
L'huile pressée par expulseur devrait croître à un CAGR de 9,93 % jusqu'en 2031. Cette méthode offre aux transformateurs une voie pratique pour augmenter la production tout en évitant le profil de l'huile entièrement raffinée. Elle peut convenir aux producteurs de volume intermédiaire qui nécessitent un débit plus important que les méthodes artisanales ne peuvent fournir. Les méthodes de broyage à l'état humide et de fermentation restent importantes pour les petits producteurs d'Asie du Sud-Est, car elles nécessitent un équipement moins complexe. La centrifugation conserve un rôle premium là où la clarté et l'arôme sont des priorités, notamment dans les cosmétiques et le commerce de détail de spécialité.
Par type d'emballage :
les bouteilles en plastique dominent le volume tandis que le verre construit un positionnement premiumLes bouteilles en plastique représentaient 71,31 % de la demande d'emballage en 2025. Elles restent largement utilisées en raison de leur poids plus léger, de leur coût inférieur et de leur adéquation aux grands formats de vente au détail et de restauration. Leur praticité les rend pertinentes pour les marques servant des consommateurs sensibles aux prix et des acheteurs qui privilégient l'efficacité de la distribution. Le plastique soutient également le modèle opérationnel à grand volume utilisé par de nombreux fabricants de produits alimentaires et fournisseurs de détail. Ce format devrait rester le principal vecteur de volume sur le marché durant la période de prévision.
Les bocaux en verre devraient croître à un CAGR de 9,56 % durant 2026-2031. Le format soutient un positionnement premium en rayon et peut renforcer le message produit autour de la pureté et de l'emballage responsable. Les détaillants de produits naturels peuvent favoriser le verre pour les marques cherchant une association visuelle plus forte avec des produits certifiés ou peu transformés. Les sachets servent les acheteurs institutionnels et de restauration qui nécessitent un conditionnement économique. Les fûts en vrac, les conteneurs intermédiaires pour vrac et les flexitanks restent importants pour les achats industriels, tandis que les boîtes métalliques conservent leur utilisation dans certaines applications de vente au détail et cosmétiques.


Par utilisateur final :
les acheteurs industriels ancrent la demande tandis que le commerce de détail gagne en valeurLes utilisateurs industriels représentaient 77,23 % de la demande en 2025. Les fabricants de produits alimentaires et de boissons, de cosmétiques et de soins personnels, ainsi que de produits pharmaceutiques et nutraceutiques achètent des volumes importants à des fins de production. Cette part confirme que l'huile de coco vierge fonctionne principalement comme un intrant fonctionnel plutôt que comme un produit de vente au détail destiné aux consommateurs. L'approvisionnement contractuel, la cohérence des lots et le contrôle des coûts sont particulièrement importants pour ces acheteurs. Ces exigences confèrent un avantage aux transformateurs intégrés lorsque les marchés des matières premières deviennent volatils.
Le segment du commerce de détail devrait croître à un CAGR de 8,95 % jusqu'en 2031. Le commerce électronique, les magasins de produits naturels et les marques en vente directe aux consommateurs proposent des offres premium avec une visibilité plus grande que les seuls circuits de vente au détail conventionnels. Ces circuits ajoutent de la valeur au marché de l'huile de coco vierge en développant la notoriété des consommateurs autour des certifications biologiques, des emballages et des pratiques d'approvisionnement. La restauration collective et les clients institutionnels forment un niveau intermédiaire, tandis que les acheteurs nutraceutiques et pharmaceutiques représentent un segment spécialisé à plus haute valeur ajoutée au sein de la demande industrielle.
Analyse géographique
Marché de l'huile de coco vierge en Amérique du Nord
L'Amérique du Nord détenait 31,68 % de la part de marché de l'huile de coco vierge en 2025. La région demeure un centre de demande majeur, soutenu par un commerce de détail de produits naturels bien établi, le commerce électronique et les achats liés au bien-être. Les États-Unis représentent la majeure partie de la consommation régionale et de la demande d'importation. Leur dépendance aux importations rend la continuité de l'approvisionnement en provenance des pays producteurs particulièrement importante. Les circuits de distribution premium peuvent maintenir la demande lors des hausses de prix plus efficacement que les clients industriels sensibles aux prix. Le Canada constitue une base de vente au détail plus modeste mais en croissance, tandis que le Mexique joue un rôle dans la consommation orientée vers la valeur et les flux commerciaux régionaux.
Marché de l'huile de coco vierge en Europe
L'Europe devrait croître à un CAGR de 9,08 % entre 2026 et 2031. La demande de produits à étiquette propre, les achats biologiques et la conformité de la chaîne d'approvisionnement sont les principaux moteurs de cette croissance. Les Pays-Bas et l'Allemagne constituent d'importants points d'entrée et de réexportation pour l'huile de coco sur le marché européen. Le Royaume-Uni, la France, l'Espagne et l'Italie contribuent à la demande directe au détail. Les acheteurs exigent de plus en plus que les fournisseurs puissent étayer leurs allégations en matière de durabilité et d'origine par des documents vérifiables, ce qui favorise les transformateurs disposant de certifications crédibles et d'une documentation fiable.
Marché de l'huile de coco vierge en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique
Le marché de l'huile de coco vierge en Asie-Pacifique associe des pays producteurs majeurs à une demande consommateur en pleine croissance. Les Philippines, l'Indonésie, l'Inde et la Thaïlande restent au cœur de l'offre, tandis que l'Australie et la Nouvelle-Zélande sont des marchés d'importation premium bien établis. L'Inde est également confrontée à une volatilité des matières premières, Marico ayant signalé une hausse de 48 % d'une année sur l'autre des prix du coprah au cours de l'exercice 2024. Le Japon, la Corée du Sud et Singapour représentent une demande pour les formulations cosmétiques et les aliments fonctionnels. L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des régions de consommation en phase précoce, où la vente au détail alimentaire premium et les circuits de commerce moderne sont encore en développement. Le producteur philippin Axelum a déclaré poursuivre une expansion en dehors des États-Unis, témoignant d'un intérêt pour les régions insuffisamment desservies.
Paysage concurrentiel
Concentration du Marché
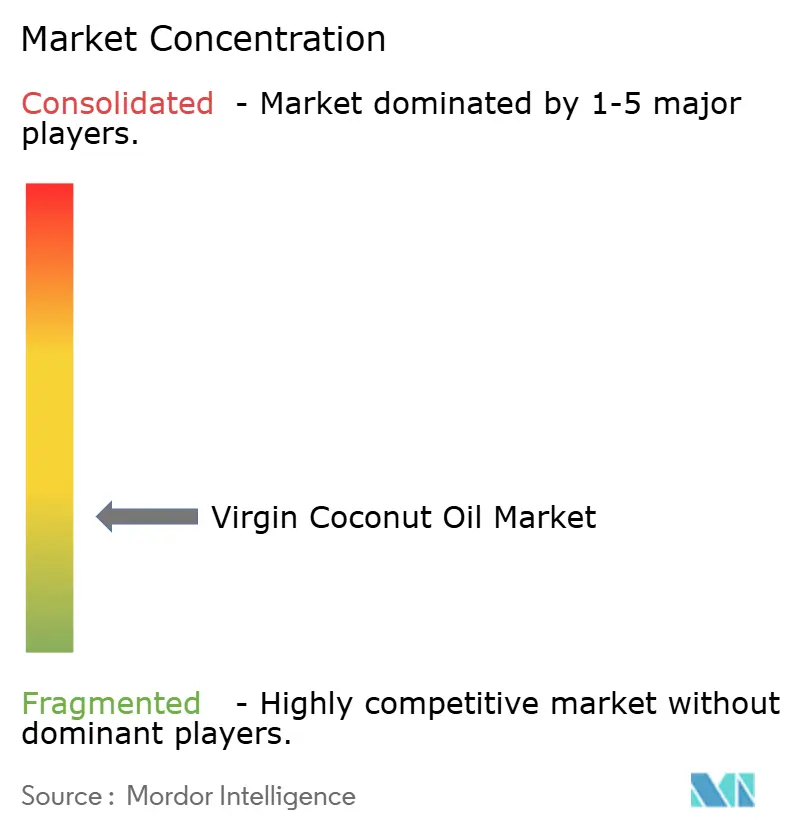
Le marché de l'huile de coco vierge présente une structure fragmentée, aucun producteur unique ne dominant l'offre mondiale. La concurrence varie selon la position dans la chaîne de valeur. Les transformateurs intégrés, notamment Axelum Resources, Thai Coconut Public Company, PT Harvard Cocopro, Celebes Coconut Corporation et Greenville Agro Corporation, se font concurrence sur la capacité de transformation, la portée à l'exportation et le contrôle de l'approvisionnement. Les marques d'aliments naturels et de compléments alimentaires, notamment NOW Foods, Nature's Way, Jarrow Formulas, Viva Naturals et Barlean's Organic Oils, se font concurrence sur les références biologiques, non-OGM et de qualité.
Les marques premium telles que Nutiva, Garden of Life et Hain Celestial utilisent des récits d'approvisionnement, l'accès au commerce de détail naturel et la différenciation des produits pour se faire concurrence. Les lacunes les plus attractives se situent dans l'approvisionnement de qualité spécifiée pour les acheteurs pharmaceutiques et nutraceutiques et dans les marchés de vente au détail en phase précoce au Moyen-Orient, en Afrique et en Amérique du Sud. Ces acheteurs peuvent valoriser la pureté documentée, un approvisionnement stable et une qualité spécifique à l'application plutôt qu'une offre d'huile de vente au détail générique.
Les fournisseurs intégrés peuvent utiliser des accords d'enlèvement et de nouvelles capacités pour réduire le risque d'investissement durant les périodes de pression sur l'approvisionnement. La nouvelle ligne de remplissage d'Axelum et le renouvellement de son accord de fabrication avec The Vita Coco Company démontrent comment la capacité et les engagements clients peuvent être alignés. Les travaux d'assurance du Partenariat pour la noix de coco durable offrent également aux entreprises un moyen de renforcer la chaîne de custody et les allégations d'origine. Le succès concurrentiel dépendra de l'équilibre entre la différenciation de la vente au détail de marque et l'accès fiable à des matières premières certifiées.
Leaders du secteur de l'huile de coco vierge
-
Nutiva Inc.
-
The Hain Celestial Group, Inc.
-
Barlean's Organic Oils, LLC
-
Celebes Coconut Corporation
-
Greenville Agro Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'huile de coco vierge Entreprises couvertes dans ce rapport
- Nutiva Inc.
- The Hain Celestial Group, Inc.
- Barlean's Organic Oils, LLC
- Celebes Coconut Corporation
- Greenville Agro Corporation
- Healthy Traditions, Inc.
- S.C. Global Coco Products Inc.
- Edward & Sons Trading Co.
- Garden of Life LLC
- NOW Foods Group Inc.
- Nature's Way Products, LLC
- Viva Naturals
- Jarrow Formulas Inc.
- Dabur India Limited
- Marico Limited
- Sun Bionaturals Private Limited
- iTi Tropicals, LLC
- Axelum Resources Corp.
- Thai Coconut Public Company Limited
- PT. Harvard Cocopro
- Growrich Manufacturing Inc.
- Spectrum Organic Products, LLC
Développements industriels récents dans Marché de l'huile de coco vierge
- Janvier 2026 : CBL Group a annoncé l'acquisition de PT Tri Jaya Tangguh Indonesia (TJT), une importante installation indonésienne de transformation de noix de coco, par un investissement de plus de 25 millions USD. L'acquisition élargit les capacités de transformation et de fabrication de noix de coco de CBL, renforce la résilience de la chaîne d'approvisionnement et soutient son expansion dans les produits à base de noix de coco à valeur ajoutée et les marchés internationaux.
- Octobre 2025 : Century Pacific Food a élargi sa présence sur le marché de la noix de coco en acquérant une installation de transformation entièrement intégrée à South Cotabato, aux Philippines, par l'intermédiaire de sa filiale Coco Harvest. La société prévoit d'investir environ 45 millions USD pour acquérir et moderniser l'installation, qui produit de l'huile de coco vierge, de la crème de coco, du lait de coco et du concentré d'eau de coco.
- Juillet 2025 : Metro Pacific Agro Ventures (MPAV) a signé un accord et acquis Franklin Baker Group, l'un des transformateurs de noix de coco établis aux Philippines, renforçant ainsi sa position dans l'industrie mondiale des produits à base de noix de coco. Franklin Baker produit des produits à base de noix de coco à valeur ajoutée, notamment de l'huile de coco vierge, de la noix de coco desséchée, de l'eau de coco et de la crème de coco, au service de clients dans plus de 50 pays.
Portée du rapport mondial sur le marché de l'huile de coco vierge
L'huile de coco vierge (VCO) est une huile comestible obtenue à partir de noyaux de noix de coco frais et matures par des méthodes de traitement mécaniques ou naturelles, sans raffinage chimique, blanchiment ni désodorisation. Elle conserve l'arôme caractéristique de la noix de coco, sa saveur et ses composés bioactifs naturellement présents, et est utilisée dans les applications alimentaires, de soins personnels, cosmétiques et de bien-être.
Le marché de l'huile de coco vierge est segmenté par type de produit, méthode d'extraction, type d'emballage, utilisateur final et géographie. Par type de produit, le marché est segmenté en huile de coco vierge biologique et huile de coco vierge conventionnelle. Par méthode d'extraction, le marché est segmenté en pressée à froid, pressée par expulseur, broyée à l'état humide, fermentée et autres méthodes d'extraction. Par type d'emballage, le marché est segmenté en bouteilles en plastique et autres types d'emballage. Par utilisateur final, le marché est segmenté en industriel, commerce de détail et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Le rapport fournit la taille du marché et les prévisions en termes de valeur (USD) et de volume (tonnes) pour tous les segments susmentionnés.
Aperçu de la segmentation
| Huile de coco vierge biologique |
| Huile de coco vierge conventionnelle |
| Pressée à froid |
| Pressée par expulseur |
| Broyée à l'état humide et fermentée |
| Centrifugée et séparée |
| Bouteilles en plastique |
| Bocaux en verre |
| Sachets |
| Boîtes métalliques |
| Fûts en vrac, conteneurs intermédiaires pour vrac et flexitanks |
| Industriel | Fabricants de produits alimentaires et de boissons |
| Fabricants de cosmétiques et de soins personnels | |
| Fabricants de produits pharmaceutiques et nutraceutiques | |
| Acheteurs de restauration et institutionnels | |
| Commerce de détail |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Huile de coco vierge biologique | |
| Huile de coco vierge conventionnelle | ||
| Par méthode d'extraction | Pressée à froid | |
| Pressée par expulseur | ||
| Broyée à l'état humide et fermentée | ||
| Centrifugée et séparée | ||
| Par type d'emballage | Bouteilles en plastique | |
| Bocaux en verre | ||
| Sachets | ||
| Boîtes métalliques | ||
| Fûts en vrac, conteneurs intermédiaires pour vrac et flexitanks | ||
| Par utilisateur final | Industriel | Fabricants de produits alimentaires et de boissons |
| Fabricants de cosmétiques et de soins personnels | ||
| Fabricants de produits pharmaceutiques et nutraceutiques | ||
| Acheteurs de restauration et institutionnels | ||
| Commerce de détail | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la prévision pour le marché de l'huile de coco vierge ?
Le marché de l'huile de coco vierge devrait atteindre 4,32 milliards USD d'ici 2031 contre 2,96 milliards USD en 2026, avec une croissance à un CAGR de 7,80 %.
Quel type de produit connaît la croissance la plus rapide ?
L'huile de coco vierge biologique est le type de produit à la croissance la plus rapide, avec un CAGR prévu de 9,83 % durant 2026-2031.
Pourquoi l'huile de coco vierge pressée à froid domine-t-elle la demande en matière d'extraction ?
L'huile pressée à froid représentait 58,12 % de la demande en matière d'extraction en 2026, car les acheteurs associent cette méthode à une transformation limitée et à des caractéristiques naturelles du produit.
Quelle région devrait connaître la croissance la plus rapide ?
L'Europe devrait croître à un CAGR de 9,08 % durant 2026-2031, soutenue par la demande d'étiquetage propre et les exigences de traçabilité.