
Marktgröße und Marktanteil für Virgin Coconut Oil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.96 Milliarden US-Dollar |
| Marktgröße (2031) | 4.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.80 % |
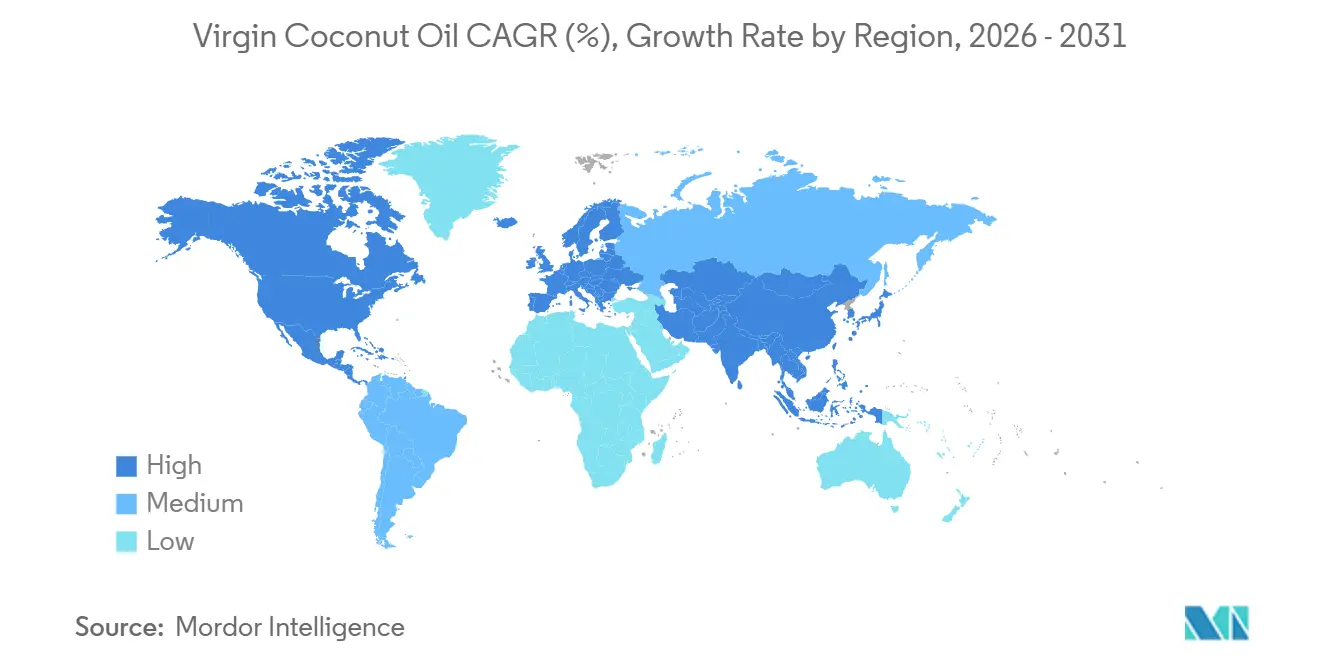
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Virgin Coconut Oil Marktanalyse von Mordor Intelligence
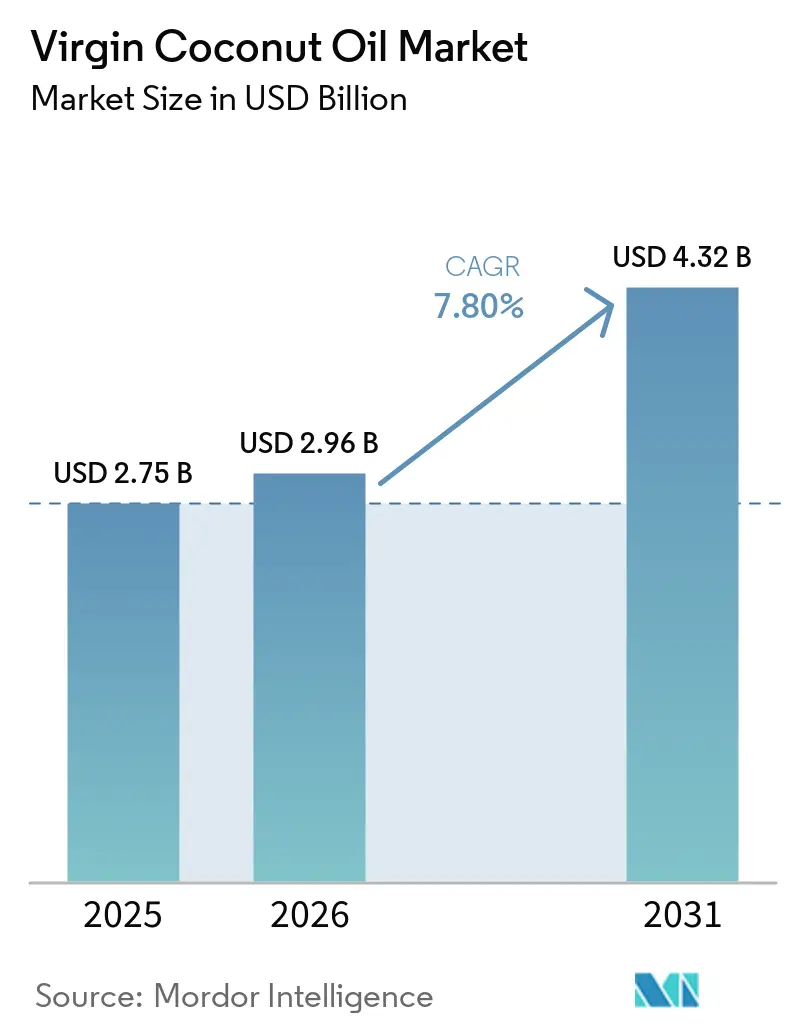
Der Virgin Coconut Oil Markt wurde im Jahr 2025 auf 2,75 Milliarden USD geschätzt und wird voraussichtlich von 2,96 Milliarden USD im Jahr 2026 auf 4,32 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,80 % während des Prognosezeitraums (2026–2031). Der Markt wird durch die Nachfrage nach minimal verarbeiteten pflanzlichen Fetten in den Bereichen Lebensmittel, Körperpflege und Wellnessprodukte gestützt. Die höheren Kokosölpreise im Jahr 2025 zeigten, dass die nachgelagerte Nachfrage stabil blieb, obwohl sich die Versorgungsbedingungen verschärften. Der Markt ist zudem durch eine geteilte Wertschöpfungskette gekennzeichnet, da der Kokosanbau in den Erzeugerländern konzentriert ist, während viele Premiummarken in Nordamerika und Europa verkaufen. Diese Struktur macht Rückverfolgbarkeit, zuverlässige Beschaffung und Produktverifizierung zu wichtigen Wettbewerbsanforderungen. Klimastress und die Durchsetzung gegen nicht registrierte Produkte erhöhen die Kosten für kleinere Lieferanten, während zertifizierte und integrierte Produzenten diese Anforderungen nutzen können, um Kundenbeziehungen zu stärken.
Wichtigste Erkenntnisse des Berichts
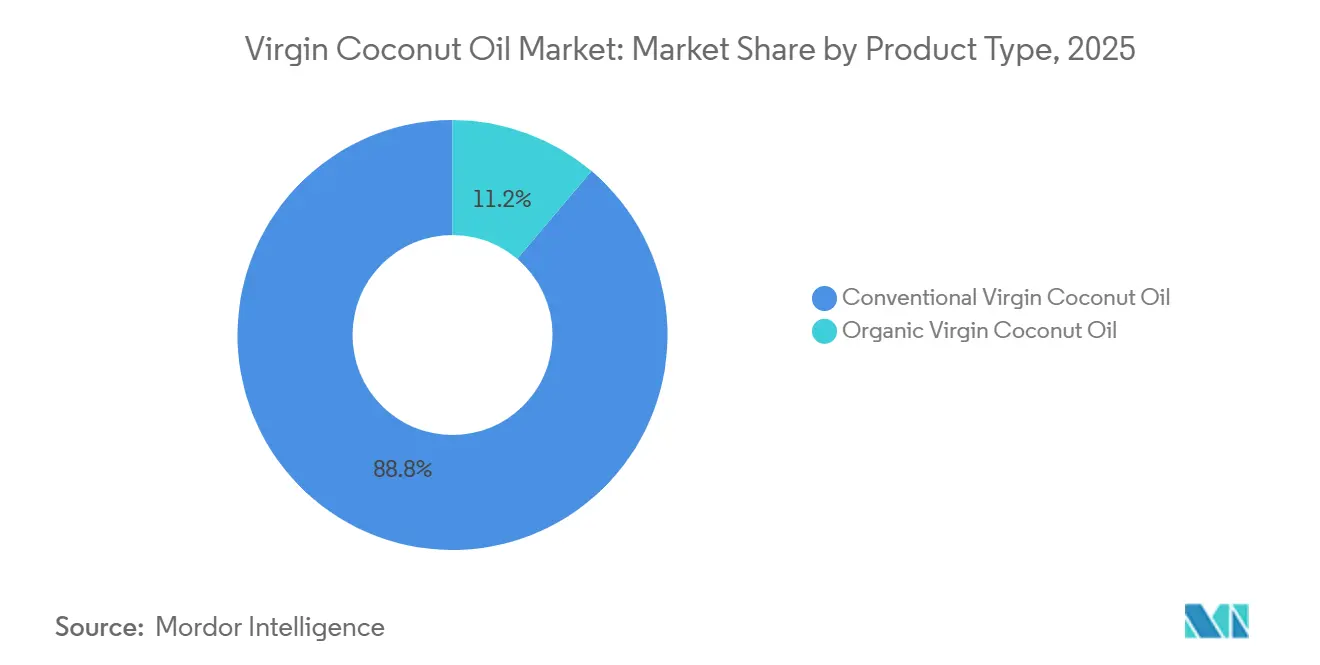
- Nach Produkttyp hielt konventionelles natives Kokosöl im Jahr 2025 einen Marktanteil von 88,81 % am Markt für natives Kokosöl, während biologisches natives Kokosöl im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,83 % wachsen wird.
- Nach Extraktionsmethode entfiel im Jahr 2026 ein Anteil von 58,12 % am Marktvolumen für natives Kokosöl auf kaltgepresstes l, während schleudergepresstes Öl bis 2031 voraussichtlich mit einer CAGR von 9,93 % expandieren wird.
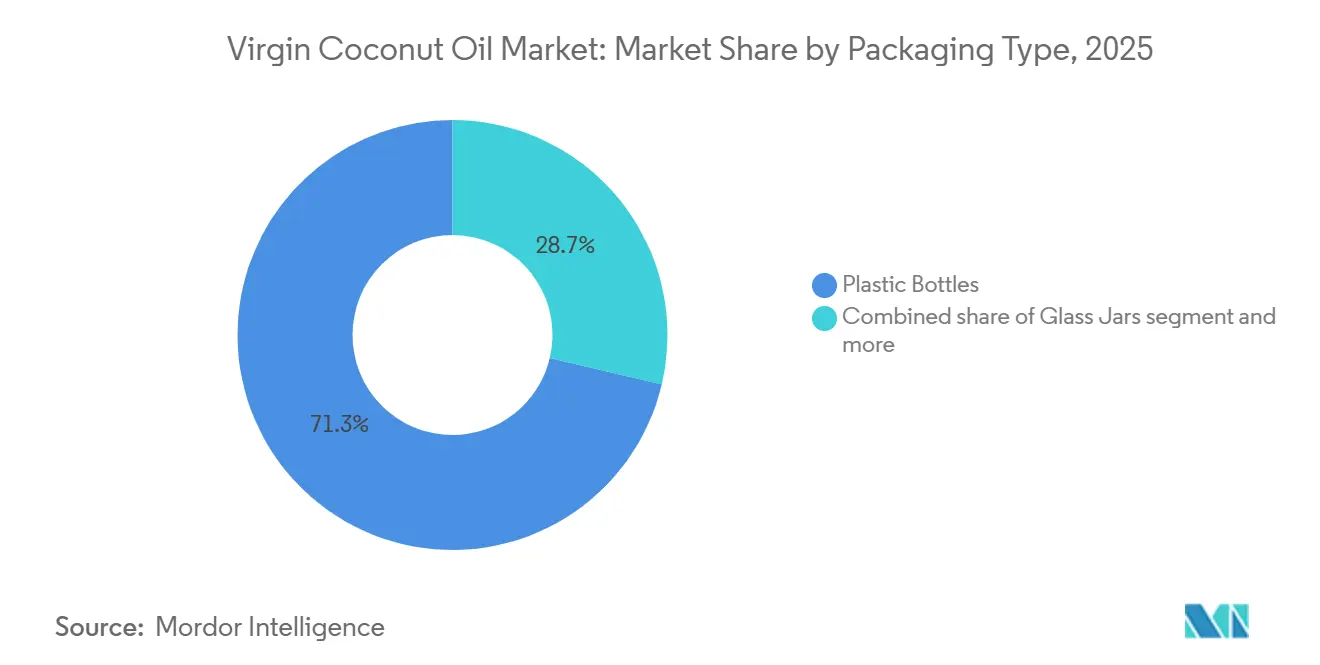
- Nach Verpackungsart entfielen im Jahr 2025 71,31 % der Verpackungsnachfrage auf Kunststoffflaschen, während Glasgefäße im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,56 % zulegen werden.
- Nach Endverbraucher hielten gewerbliche Nutzer im Jahr 2025 einen Anteil von 77,23 % am Marktvolumen für natives Kokosöl, während der Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 8,95 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 31,68 % am Markt für natives Kokosöl, während Europa im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,08 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbrauchernachfrage nach natürlichen und minimal verarbeiteten Ölen | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung in Kosmetik und Körperpflege | +1.2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von Functional Foods und Wellnessprodukten | +1.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachsende Bedeutung nachhaltiger und rückverfolgbarer Beschaffung | +0.7% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachstum des veganen, pflanzenbasierten und keto-orientierten Konsums | +0.8% | Nordamerika und Europa | Kurz- bis mittelfristig (1–3 Jahre) |
| Technologische Fortschritte in der Fertigung und Qualitätssicherung | +0.6% | Global, mit frühen Gewinnen in Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbrauchernachfrage nach natürlichen und minimal verarbeiteten Ölen
Die wachsende Verbraucherpräferenz für natürliche und minimal verarbeitete Lebensmittel unterstützt die Nachfrage nach nativem Kokosöl, das allgemein als natürliches Öl positioniert wird, das durch minimale Verarbeitung gewonnen wird und dabei sein charakteristisches Aroma und seine ernährungsphysiologischen Eigenschaften beibehält. Diese Präferenz spiegelt sich in der Umfrage des International Food Information Council zu Lebensmitteln und Gesundheit aus dem Jahr 2025 wider, in der 28 % der Amerikaner „minimale oder keine Verarbeitung” und 24 % „natürlich” als Kriterien für die Definition eines gesunden Lebensmittels nannten[1]. Da Verbraucher Natürlichkeit und minimale Verarbeitung zunehmend mit gesünderen und authentischeren Lebensmittelentscheidungen verbinden, profitiert natives Kokosöl von seiner Positionierung als weniger raffinierte Alternative zu konventionellen raffinierten Ölen. Dieser Trend veranlasst Hersteller und Marken dazu, native, unraffinierte, biologische, kaltgepresste und minimal verarbeitete Eigenschaften hervorzuheben, was die Nachfrage bei gesundheitsbewussten Verbrauchern stärkt, die natürliche Koch- und Wellnessöle suchen.
Zunehmende Nutzung von Functional Foods und Wellnessprodukten
Das wachsende Verbraucherinteresse an Lebensmitteln und Produkten, die über die Grundernährung hinausgehende Vorteile bieten, schafft neue Möglichkeiten für natives Kokosöl, insbesondere als Zutat in Functional Foods, Wellnessprodukten und Nahrungsergänzungsmittelformulierungen. Das Profil der mittelkettigen Fettsäuren und die natürlich vorkommenden bioaktiven Verbindungen in nativem Kokosöl haben zu seiner Positionierung als funktionelle Zutat beigetragen, wobei die Anwendungen auf Emulsionen, Lebensmittelformulierungen und andere wertschöpfende Wellnessprodukte ausgeweitet werden. Da Verbraucher zunehmend natürliche Zutaten für den täglichen Ernährungs- und Wellnessalltag suchen, entwickeln Hersteller mehr wertschöpfende Produkte aus nativem Kokosöl, darunter Nahrungsergänzungsmittel- und tragbare Formate, wodurch die Anwendungen des Öls über das konventionelle Kochen hinaus erweitert werden.
Wachsende Bedeutung nachhaltiger und rückverfolgbarer Beschaffung
Die wachsende Verbrauchernachfrage nach Transparenz, Zutatenklarheit und verantwortungsvoller Beschaffung unterstützt das Wachstum des Marktes für natives Kokosöl, da Verbraucher rückverfolgbare und nachhaltig beschaffte Öle zunehmend mit höherer Qualität und Authentizität verbinden. Dieser Trend spiegelt sich im Kaufverhalten im Bereich Clean-Label wider, wobei die Generation Z und Millennials bereit sind, 20–30 % mehr für Produkte zu zahlen, die Angaben wie biologisch, natürlich, proteinreich und ohne künstliche Zutaten tragen. Aussagen wie einfache Zutaten,
kurze Zutatenliste
und „rückverfolgbare Herkunft” beeinflussen im Jahr 2025 zunehmend Kaufentscheidungen[2]. Für Marken für natives Kokosöl entstehen dadurch Möglichkeiten zur Differenzierung durch Bio-Zertifizierung, transparente Kokosherkunft, Rückverfolgbarkeit der Erzeuger, nachhaltige Kultivierung und minimale Verarbeitung, während gleichzeitig das Verbrauchervertrauen gestärkt und eine Premiumpositionierung unterstützt wird. Da Nachhaltigkeit und Herkunft zu immer wichtigeren Kaufkriterien werden, dürften Hersteller mit nachweisbaren und transparenten Lieferketten einen Wettbewerbsvorteil im Markt für natives Kokosöl erlangen.
Wachstum des veganen, pflanzenbasierten und keto-orientierten Konsums
Die zunehmende Verbreitung veganer, pflanzenbasierter und kohlenhydratarmer Ernährungsweisen unterstützt die Nachfrage nach nativem Kokosöl, das von Natur aus pflanzenbasiert ist und in eine Vielzahl vegetarischer, veganer und keto-orientierter Lebensmittel und Rezepte integriert werden kann. Diese Chance ist besonders relevant in Indien, wo Statistiken der Vegan Society darauf hinweisen, dass sich im Jahr 2025 rund 25 % der Bevölkerung als vegetarisch und 9 % als vegan identifizierten, was Indien zu einem der größten Märkte für fleischfreie Ernährungsweisen weltweit macht[3]. Da Verbraucher zunehmend pflanzliche Alternativen suchen, die ihren Gesundheits-, Lifestyle- und Nachhaltigkeitspräferenzen entsprechen, gewinnt natives Kokosöl als vielseitiges pflanzenbasiertes Öl für Koch-, Back-, Getränke- und funktionale Lebensmittelanwendungen an Bedeutung. Seine Kompatibilität mit veganen und keto-orientierten Ernährungsweisen erweitert die potenzielle Verbraucherbasis und unterstützt die Nachfrage in gesundheitsbewussten und Spezialdiät-Segmenten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch Oliven-, Avocado-, Sonnenblumen-, Raps- und Spezialöle | -0.9% | Nordamerika und Europa | Kurz- bis mittelfristig (1–3 Jahre) |
| Klimabedingte Schwankungen bei Kokosertrag und -preis | -0.8% | Global; am stärksten in den Ursprungsmärkten Südostasiens | Kurzfristig (≤ 2 Jahre) |
| Verfälschungs- und Authentizitätsrisiko bei Premium-Virgin-Angaben | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Hoher Preis im Vergleich zu konventionellem Kokos- und Speiseöl | -0.6% | Asien-Pazifik und Schwellenmärkte | Kurz- bis mittelfristig (1–3 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch Oliven-, Avocado-, Sonnenblumen-, Raps- und Spezialöle
Die Verfügbarkeit einer breiten Palette alternativer Koch- und Spezialöle ist ein wesentliches Hemmnis für den Virgin Coconut Oil Markt, da Verbraucher problemlos zu Produkten wechseln können, die unterschiedliche Nährwertprofile, Geschmacksrichtungen, Kocheigenschaften und Preispunkte bieten. Oliven-, Avocado-, Raps- und Sonnenblumenöle werden häufig in Koch-, Back-, Brat- und Salatdressing-Anwendungen eingesetzt, während Spezialöle zusätzliche Auswahlmöglichkeiten für gesundheitsorientierte und Premiumverbraucher bieten. Der relativ neutrale Geschmack und die Vielseitigkeit von Raps- und Sonnenblumenölen machen sie für den täglichen Kochbedarf geeignet, während Oliven- und Avocadoöle Verbraucher ansprechen, die Öle suchen, die als gesündere oder Premium-Alternativen wahrgenommen werden. Diese breite Substitutionsbasis schränkt die Fähigkeit von Virgin Coconut Oil ein, einen größeren Anteil am Haushaltsolkonsum zu gewinnen, und erhöht den Wettbewerbsdruck auf Marken, sich durch Qualität, natürliche Verarbeitung, charakteristischen Geschmack, Nachhaltigkeit und funktionelle Positionierung zu differenzieren.
Verfälschungs- und Authentizitätsrisiko bei Premium-Nativ-Angaben
Die Premiumpositionierung von nativem Kokosöl macht Verfälschung zu einem erheblichen Markthemmnis. Verbraucher, die höhere Preise für native, reine oder minimal verarbeitete Produkte zahlen, erwarten nachweisbare Qualität und Herkunft. Untersuchungen haben gezeigt, dass natives Kokosöl mit minderwertigeren Ölen verfälscht werden kann, darunter raffiniertes Kokosöl und andere Pflanzenöle, was die Qualität beeinträchtigen und Premium-Angaben untergraben kann. Solche Praktiken erodieren das Verbrauchervertrauen, schaffen unfairen Wettbewerb für authentische Produzenten und erhöhen den Druck auf Hersteller, in Labortests, Zertifizierung, Rückverfolgbarkeit und Qualitätskontrollsysteme zu investieren. Diese Verifizierungsanforderungen erhöhen die Betriebskosten für seriöse Marken und machen Verbraucher vorsichtiger, einen Aufpreis für Produkte zu zahlen, die als 100 % rein, nativ, kaltgepresst oder authentisch vermarktet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Konventionelles Volumen führt, während Biologisch Premiumnachfrage aufbautKonventionelles Virgin Coconut Oil machte im Jahr 2025 88,81 % des Produkttyp-Mix aus. Dieser Anteil spiegelt den Beschaffungsbedarf von Lebensmittelherstellern, Kosmetikformulierern und anderen Großabnehmern wider. Konventionelles Angebot erfüllt preissensible Anforderungen, bei denen Käufer eine konsistente Massenverfügbarkeit benötigen. Der Virgin Coconut Oil Markt ist weiterhin auf konventionelles Volumen angewiesen, da Industriekunden die Versorgungskontinuität und vereinbarte Spezifikationen priorisieren. Große Verarbeiter nutzen dieses Segment, um die Auslastung ihrer Extraktions- und Verpackungsanlagen aufrechtzuerhalten.
Biologisches Virgin Coconut Oil wird im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,83 % wachsen. Diese höhere Wachstumsrate spiegelt die Nachfrage nach Produkten wider, die anerkannte Zertifizierungen und eine klare Beschaffungsgeschichte aufweisen. Europäische Käufer bewerten zunehmend Bio-Zertifizierungen, Rückverfolgbarkeit sowie soziale oder ökologische Zusicherungen bei der Auswahl von Kokosöllieferanten. Sri Lanka ist für die europäische Bio-Versorgung relevant, da zertifizierte Produzenten Käufer bedienen, die differenzierte Produkte suchen. Dieses Segment gibt Verarbeitern die Möglichkeit, Prämienmargen zu erzielen, obwohl die Zertifizierung den Lieferantenpool einschränkt und die Compliance-Anforderungen erhöht.


Nach Extraktionsmethode:
Kaltgepresstes Öl behält die Führung, während die Kapazität für Expeller-gepresstes Öl wächstKaltgepresstes Öl machte im Jahr 2026 58,12 % des Extraktionsmethoden-Mix aus. Verbraucher verbinden diese Methode üblicherweise mit minimaler Verarbeitung und dem Erhalt natürlicher Produkteigenschaften. Diese Wahrnehmung unterstützt eine Premiumposition in Naturkost-, Kosmetik- und Wellnesskanälen. Der Virgin Coconut Oil Markt belohnt Lieferanten, die kaltgepresste Produktion mit Rückverfolgbarkeit und klaren Verarbeitungsangaben verbinden. Es bleibt eine zentrale Extraktionsmethode für Produzenten, die auf Reinheit und Aroma setzen.
Expeller-gepresstes Öl wird bis 2031 voraussichtlich mit einer CAGR von 9,93 % wachsen. Diese Methode bietet Verarbeitern einen praktischen Weg zur Skalierung der Produktion, ohne das Profil eines vollständig raffinierten Öls anzunehmen. Sie kann für mittelgroße Produzenten geeignet sein, die einen höheren Durchsatz benötigen, als handwerkliche Methoden bieten können. Nassgemahl- und Fermentierungsmethoden bleiben für kleinere südostasiatische Produzenten wichtig, da sie weniger komplexe Ausrüstung erfordern. Zentrifugation behält eine Premiumrolle, wo Klarheit und Aroma Priorität haben, insbesondere in Kosmetik und Spezialeinzelhandel.
Nach Verpackungstyp:
Kunststoffflaschen halten das Volumen, während Glas eine Premiumposition aufbautKunststoffflaschen machten im Jahr 2025 71,31 % der Verpackungsnachfrage aus. Sie bleiben aufgrund ihres geringeren Gewichts, der niedrigeren Kosten und ihrer Eignung für große Einzelhandels- und Gastronomieformate weit verbreitet. Ihre Praktikabilität macht sie für Marken relevant, die preissensible Verbraucher und Käufer bedienen, die Vertriebseffizienz priorisieren. Kunststoff unterstützt auch das Hochvolumen-Betriebsmodell vieler Lebensmittelhersteller und Einzelhandelslieferanten. Dieses Format wird während des Prognosezeitraums wahrscheinlich der primäre Volumenträger im Markt bleiben.
Glasgefäße werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,56 % wachsen. Das Format unterstützt eine Premium-Regalpositionierung und kann die Produktbotschaft rund um Reinheit und verantwortungsvolle Verpackung verstärken. Naturprodukt-Einzelhändler bevorzugen möglicherweise Glas für Marken, die eine stärkere visuelle Assoziation mit zertifizierten oder minimal verarbeiteten Produkten anstreben. Beutel bedienen institutionelle Käufer und Gastronomiekunden, die eine kostengünstige Abgabe benötigen. Großtrommeln, Intermediate Bulk Container und Flexitanks bleiben für die industrielle Beschaffung wichtig, während Metalldosen in ausgewählten Einzelhandels- und Kosmetikanwendungen weiterhin eingesetzt werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Industriekunden verankern die Nachfrage, während der Einzelhandel an Wert gewinntIndustrienutzer machten im Jahr 2025 77,23 % der Nachfrage aus. Hersteller aus den Bereichen Lebensmittel und Getränke, Kosmetik und Körperpflege sowie Pharma und Nahrungsergänzungsmittel kaufen erhebliche Mengen für den Produktionseinsatz. Dieser Anteil bestätigt, dass natives Kokosöl in erster Linie als funktioneller Einsatzstoff und nicht als Verbrauchereinzelhandelsprodukt fungiert. Vertragslieferung, Chargenkonsistenz und Kostenkontrolle sind für diese Käufer besonders wichtig. Diese Anforderungen verschaffen integrierten Verarbeitern einen Vorteil, wenn die Rohstoffmärkte volatil werden.
Das Einzelhandelssegment wird bis 2031 voraussichtlich mit einem CAGR von 8,95 % wachsen. E-Commerce, Naturproduktgeschäfte und Direct-to-Consumer-Marken bieten Premium-Angebote mit größerer Sichtbarkeit als konventionelle Einzelhandelskanäle allein. Diese Kanäle schaffen Mehrwert für den Markt für natives Kokosöl, indem sie die Verbraucherbekanntheit rund um Bio-Zertifizierungen, Verpackung und Beschaffungspraktiken aufbauen. Gastronomie- und institutionelle Kunden bilden eine mittlere Ebene, während Käufer aus dem Nahrungsergänzungsmittel- und Pharmabereich ein spezialisiertes, höherwertiges Segment innerhalb der Industrienachfrage darstellen.
Geografische Analyse
Markt für natives Kokosöl in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 31,68 % am Markt für natives Kokosöl. Die Region bleibt ein wichtiges Nachfragezentrum, gestützt durch einen gut etablierten Naturprodukt-Einzelhandel, E-Commerce und gesundheitsorientiertes Kaufverhalten. Die Vereinigten Staaten machen den größten Teil des regionalen Verbrauchs und der Importnachfrage aus. Die Abhängigkeit von Importen macht die Versorgungskontinuität aus den Erzeugerländern bedeutsam. Premium-Einzelhandelskanäle können die Nachfrage bei Preiserhöhungen wirksamer aufrechterhalten als preissensible Industriekunden. Kanada bietet eine kleinere, aber wachsende Einzelhandelsbasis, während Mexiko eine Rolle beim wertorientierten Verbrauch und bei regionalen Handelsströmen spielt.
Markt für natives Kokosöl in Europa
Für Europa wird im Zeitraum 2026–2031 ein CAGR von 9,08 % prognostiziert. Clean-Label-Nachfrage, Bio-Einkäufe und die Einhaltung von Lieferkettenanforderungen sind wesentliche Treiber dieses Wachstums. Die Niederlande und Deutschland fungieren als wichtige Eingangs- und Wiederausfuhrdrehscheiben für Kokosöl auf dem europäischen Markt. Das Vereinigte Königreich, Frankreich, Spanien und Italien tragen zur direkten Einzelhandelsnachfrage bei. Käufer verlangen zunehmend von Lieferanten, dass sie Nachhaltigkeits- und Herkunftsnachweise durch überprüfbare Unterlagen belegen können, was Verarbeitern mit glaubwürdiger Zertifizierung und zuverlässiger Dokumentation zugute kommt.
Markt für natives Kokosöl in APAC, Südamerika und MEA
Der Markt für natives Kokosöl im asiatisch-pazifischen Raum vereint bedeutende Erzeugerländer mit wachsender Verbrauchernachfrage. Die Philippinen, Indonesien, Indien und Thailand bleiben zentral für das Angebot, während Australien und Neuseeland etablierte Premium-Importmärkte sind. Indien ist zudem mit Rohstoffvolatilität konfrontiert, da Marico im Geschäftsjahr 2024 einen Anstieg der Koprapreise um 48 % im Jahresvergleich meldete. Japan, Südkorea und Singapur bieten Nachfrage nach Schönheits- und Functional-Food-Formulierungen. Südamerika, der Nahe Osten und Afrika sind nach wie vor Regionen mit frühem Konsumstadium, in denen der Premium-Lebensmitteleinzelhandel und moderne Handelskanäle noch im Aufbau begriffen sind. Der philippinische Produzent Axelum hat erklärt, eine Expansion außerhalb der Vereinigten Staaten anzustreben, was das Interesse an unterversorgten Regionen widerspiegelt.
Wettbewerbslandschaft
Marktkonzentration
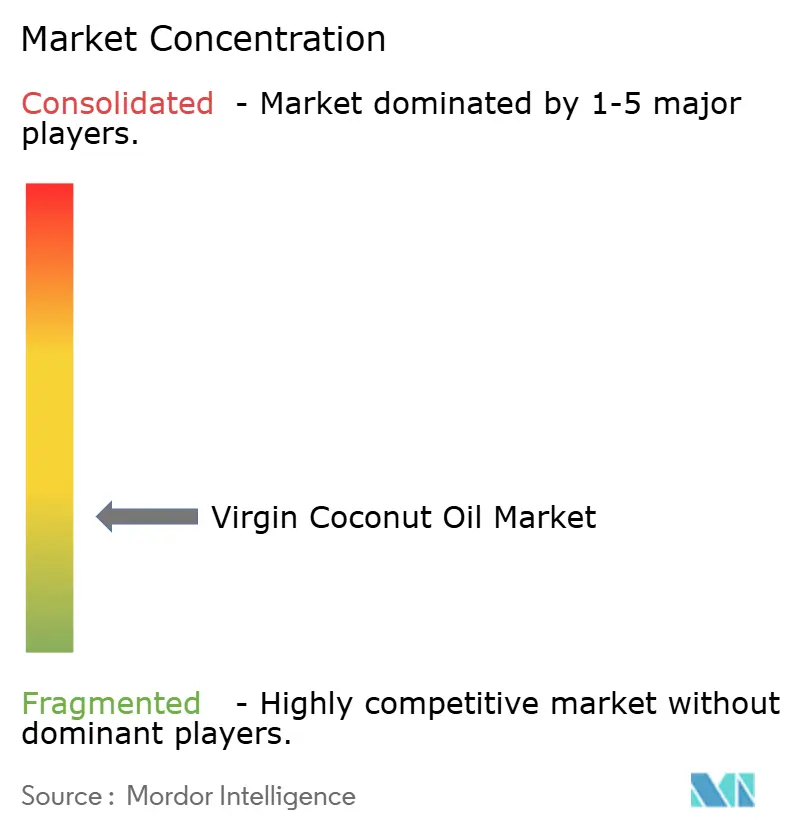
Der Virgin Coconut Oil Markt hat eine fragmentierte Struktur, wobei kein einzelner Produzent das globale Angebot dominiert. Der Wettbewerb variiert je nach Position in der Wertschöpfungskette. Integrierte Verarbeiter, darunter Axelum Resources, Thai Coconut Public Company, PT Harvard Cocopro, Celebes Coconut Corporation und Greenville Agro Corporation, konkurrieren auf der Grundlage von Verarbeitungskapazität, Exportreichweite und Versorgungskontrolle. Gesundheitskost- und Nahrungsergänzungsmarken, darunter NOW Foods, Nature's Way, Jarrow Formulas, Viva Naturals und Barlean's Organic Oils, konkurrieren auf der Grundlage von Bio-, Non-GMO- und Qualitätszertifizierungen.
Premiummarken wie Nutiva, Garden of Life und Hain Celestial nutzen Beschaffungsnarrative, Zugang zum Naturkosteinzelhandel und Produktdifferenzierung, um zu konkurrieren. Die attraktivsten Lücken liegen in der spezifikationsgerechten Versorgung für Pharma- und Nahrungsergänzungsmittelkäufer sowie in frühen Einzelhandelsmärkten im Nahen Osten, Afrika und Südamerika. Diese Käufer schätzen möglicherweise dokumentierte Reinheit, stabile Versorgung und anwendungsspezifische Qualität gegenüber einem generischen Einzelhandelsölangebot.
Integrierte Lieferanten können Abnahmevereinbarungen und neue Kapazitäten nutzen, um das Investitionsrisiko in Zeiten von Versorgungsdruck zu reduzieren. Axelums neue Abfülllinie und die Erneuerung seiner Fertigungsvereinbarung mit The Vita Coco Company zeigen, wie Kapazitäten und Kundenverpflichtungen aufeinander abgestimmt werden können. Die Sicherungsarbeit der Sustainable Coconut Partnership bietet Unternehmen auch einen Weg, Rückverfolgbarkeit und Herkunftsangaben zu stärken. Der Wettbewerbserfolg wird davon abhängen, die Differenzierung im Markeneinzelhandel mit einem zuverlässigen Zugang zu zertifiziertem Rohmaterial in Einklang zu bringen.
Marktführer in der Virgin Coconut Oil Branche
-
Nutiva Inc.
-
The Hain Celestial Group, Inc.
-
Barlean's Organic Oils, LLC
-
Celebes Coconut Corporation
-
Greenville Agro Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für natives Kokosöl Unternehmen in diesem Bericht
- Nutiva Inc.
- The Hain Celestial Group, Inc.
- Barlean's Organic Oils, LLC
- Celebes Coconut Corporation
- Greenville Agro Corporation
- Healthy Traditions, Inc.
- S.C. Global Coco Products Inc.
- Edward & Sons Trading Co.
- Garden of Life LLC
- NOW Foods Group Inc.
- Nature's Way Products, LLC
- Viva Naturals
- Jarrow Formulas Inc.
- Dabur India Limited
- Marico Limited
- Sun Bionaturals Private Limited
- iTi Tropicals, LLC
- Axelum Resources Corp.
- Thai Coconut Public Company Limited
- PT. Harvard Cocopro
- Growrich Manufacturing Inc.
- Spectrum Organic Products, LLC
Neueste Industrielle Entwicklungen in Markt für natives Kokosöl
- Januar 2026: CBL Group gab die Übernahme von PT Tri Jaya Tangguh Indonesia (TJT), einer bedeutenden indonesischen Kokosverarbeitungsanlage, durch eine Investition von mehr als 25 Millionen USD bekannt. Die Übernahme erweitert die Kokosverarbeitungs- und Fertigungskapazitäten von CBL, stärkt die Widerstandsfähigkeit der Lieferkette und unterstützt die Expansion in wertschöpfende Kokosprodukte und internationale Märkte.
- Oktober 2025: Century Pacific Food erweiterte seine Präsenz auf dem Kokosmarkt durch die Übernahme einer vollständig integrierten Verarbeitungsanlage in South Cotabato, Philippinen, über seine Tochtergesellschaft Coco Harvest. Das Unternehmen plant, rund 45 Millionen USD zu investieren, um die Anlage zu erwerben und aufzurüsten, die natives Kokosöl, Kokosnusscreme, Kokosmilch und Kokoswasserkonzentrat produziert.
- Juli 2025: Metro Pacific Agro Ventures (MPAV) unterzeichnete eine Vereinbarung und übernahm die Franklin Baker Group, einen der etablierten Kokosverarbeiter der Philippinen, und stärkte damit seine Position in der globalen Kokosproduktindustrie. Franklin Baker produziert wertschöpfende Kokosprodukte, darunter natives Kokosöl, getrocknete Kokosnuss, Kokoswasser und Kokosnusscreme, und beliefert Kunden in mehr als 50 Ländern.
Berichtsumfang des globalen Virgin Coconut Oil Marktberichts
Natives Kokosöl ist ein Speiseöl, das aus frischen, reifen Kokosnusskernen durch mechanische oder natürliche Verarbeitungsmethoden gewonnen wird, ohne chemische Raffination, Bleichung oder Desodorierung. Es behält das charakteristische Aroma, den Geschmack und die natürlich vorkommenden bioaktiven Verbindungen der Kokosnuss und wird in Lebensmittel-, Körperpflege-, Kosmetik- und Wellnessanwendungen eingesetzt.
Der Markt für natives Kokosöl ist nach Produkttyp, Extraktionsmethode, Verpackungstyp, Endverbraucher und Geografie segmentiert. Nach Produkttyp ist der Markt in biologisches natives Kokosöl und konventionelles natives Kokosöl unterteilt. Nach Extraktionsmethode ist der Markt in kaltgepresst, expellergepresst, nassgemahlen, fermentiert und andere Extraktionsmethoden unterteilt. Nach Verpackungstyp ist der Markt in Plastikflaschen und andere Verpackungstypen unterteilt. Nach Endverbraucher ist der Markt in Industrie, Einzelhandel und andere Endverbraucher unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika unterteilt. Der Bericht liefert Marktgröße und Prognosen in Wert (USD) und Volumen (Tonnen) für alle oben genannten Segmente.
Segmentierungsübersicht
| Biologisches Virgin Coconut Oil |
| Konventionelles Virgin Coconut Oil |
| Kaltgepresst |
| Expeller-gepresst |
| Nassgemahlen und Fermentiert |
| Zentrifugiert und Separiert |
| Kunststoffflaschen |
| Glasgefäße |
| Beutel |
| Metalldosen |
| Großtrommeln, Intermediate Bulk Container und Flexitanks |
| Industrie | Lebensmittel- und Getränkehersteller |
| Kosmetik- und Körperpflegehersteller | |
| Pharma- und Nahrungsergänzungsmittelhersteller | |
| Gastronomie- und institutionelle Käufer | |
| Einzelhandel |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Biologisches Virgin Coconut Oil | |
| Konventionelles Virgin Coconut Oil | ||
| Nach Extraktionsmethode | Kaltgepresst | |
| Expeller-gepresst | ||
| Nassgemahlen und Fermentiert | ||
| Zentrifugiert und Separiert | ||
| Nach Verpackungstyp | Kunststoffflaschen | |
| Glasgefäße | ||
| Beutel | ||
| Metalldosen | ||
| Großtrommeln, Intermediate Bulk Container und Flexitanks | ||
| Nach Endverbraucher | Industrie | Lebensmittel- und Getränkehersteller |
| Kosmetik- und Körperpflegehersteller | ||
| Pharma- und Nahrungsergänzungsmittelhersteller | ||
| Gastronomie- und institutionelle Käufer | ||
| Einzelhandel | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Virgin Coconut Oil Markt?
Der Virgin Coconut Oil Markt wird voraussichtlich bis 2031 einen Wert von 4,32 Milliarden USD erreichen, ausgehend von 2,96 Milliarden USD im Jahr 2026, mit einer Wachstumsrate von 7,80 % CAGR.
Welcher Produkttyp wächst am schnellsten?
Biologisches Virgin Coconut Oil ist der am schnellsten wachsende Produkttyp mit einer prognostizierten CAGR von 9,83 % im Zeitraum 2026–2031.
Warum führt kaltgepresstes Virgin Coconut Oil die Extraktionsnachfrage an?
Kaltgepresstes Öl hielt im Jahr 2026 einen Anteil von 58,12 % an der Extraktionsnachfrage, da Käufer die Methode mit begrenzter Verarbeitung und natürlichen Produkteigenschaften verbinden.
Welche Region wird voraussichtlich am schnellsten wachsen?
Europa wird im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 9,08 % wachsen, gestützt durch Clean-Label-Nachfrage und Rückverfolgbarkeitsanforderungen.