
Tamaño y Participación del Mercado de Aceite de Coco Virgen
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
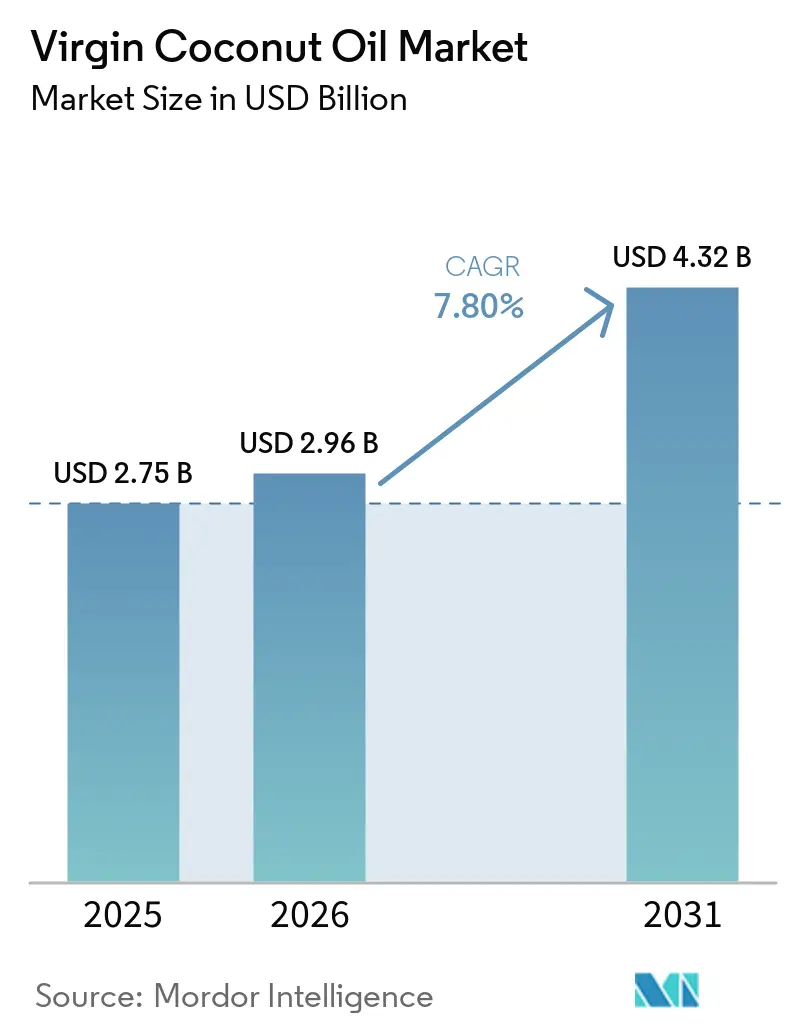
| Tamaño del Mercado (2026) | 2.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.80 % |
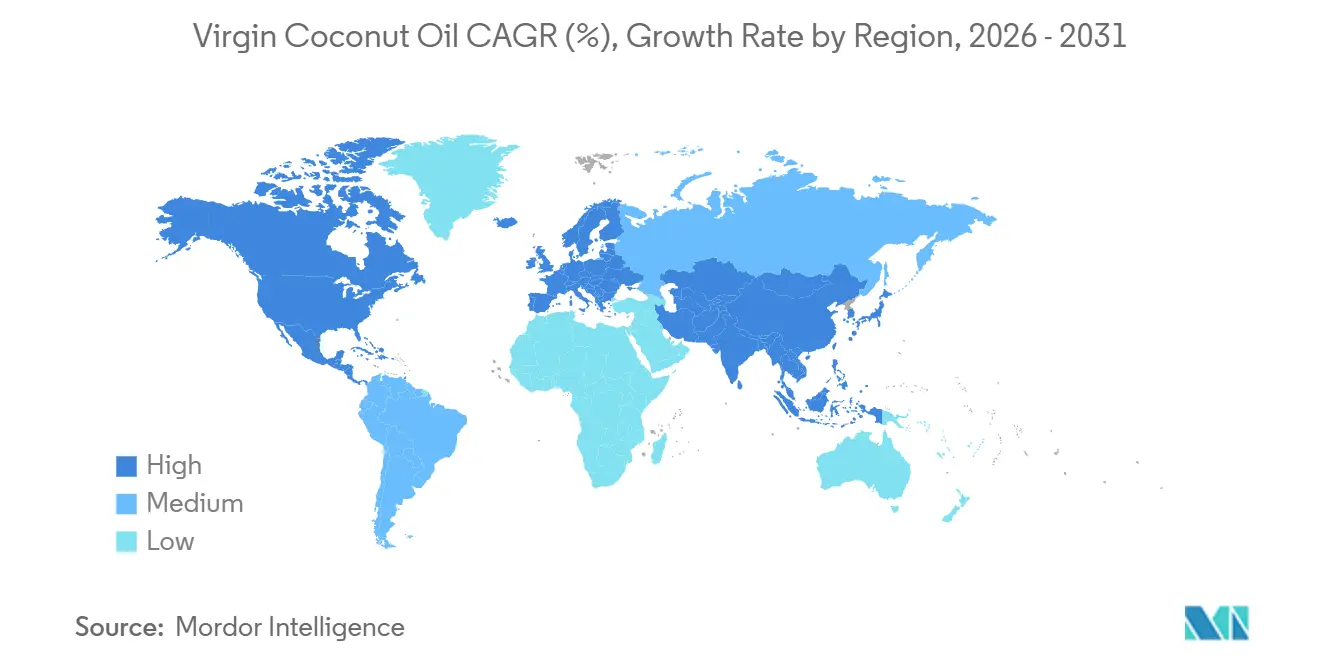
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aceite de Coco Virgen por Mordor Intelligence
El mercado de aceite de coco virgen fue valorado en 2,75 mil millones de USD en 2025 y se estima que crecerá desde 2,96 mil millones de USD en 2026 hasta 4,32 mil millones de USD en 2031, a una CAGR del 7,80% durante el período de pronóstico (2026-2031). El mercado está respaldado por la demanda de grasas vegetales mínimamente procesadas en productos alimentarios, de cuidado personal y de bienestar. Los precios más altos del aceite de coco en 2025 indicaron que la demanda aguas abajo se mantuvo firme incluso cuando las condiciones de oferta se ajustaron. El mercado también enfrenta una cadena de valor dividida, ya que el cultivo de coco está concentrado en los países productores, mientras que muchas marcas premium venden en América del Norte y Europa. Esta estructura hace que la trazabilidad, la adquisición confiable y la verificación de productos sean requisitos competitivos importantes. El estrés climático y la aplicación de medidas contra productos no registrados elevan los costos para los proveedores más pequeños, mientras que los productores certificados e integrados pueden utilizar estos requisitos para fortalecer las relaciones con los clientes.
Conclusiones Clave del Informe
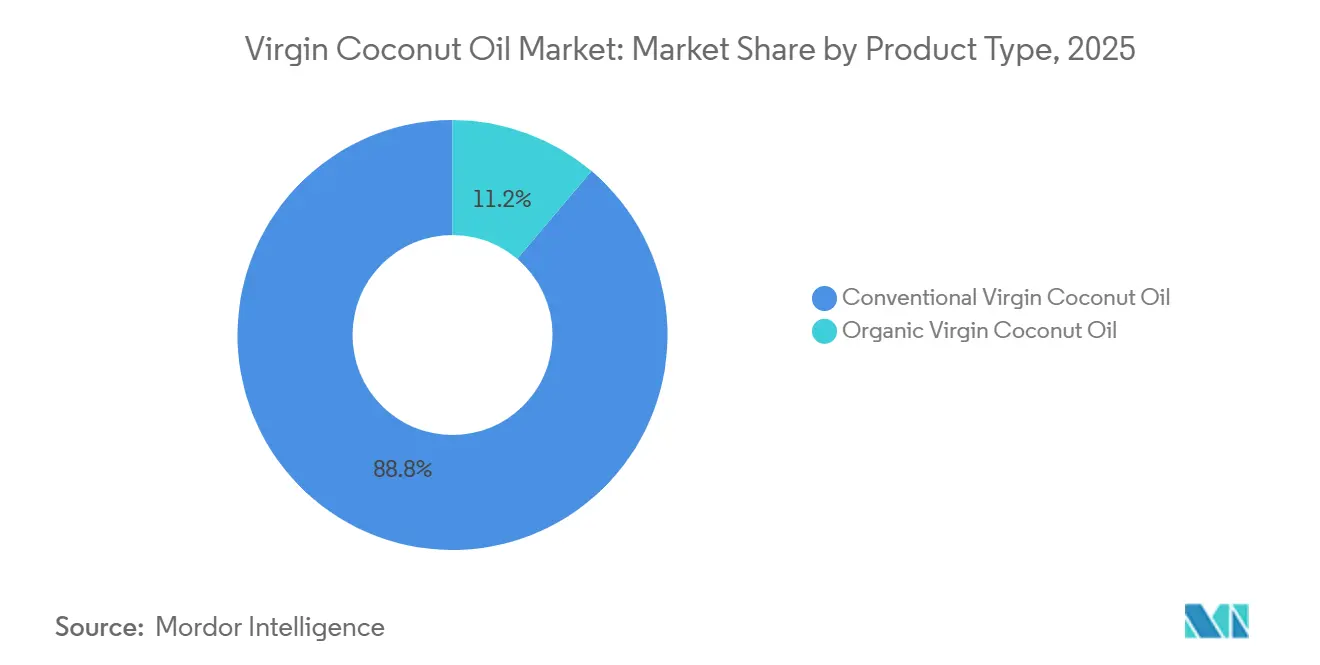
- Por tipo de producto, el aceite de coco virgen convencional representó el 88,81% de la cuota del mercado de aceite de coco virgen en 2025, mientras que se prevé que el aceite de coco virgen orgánico crezca a una CAGR del 9,83% durante 2026-2031.
- Por método de extracción, el aceite prensado en frío representó el 58,12% del tamaño del mercado de aceite de coco virgen en 2026, mientras que se prevé que el aceite prensado por expulsor se expanda a una CAGR del 9,93% hasta 2031.
- Por tipo de envase, las botellas de plástico captaron el 71,31% de la demanda de envases en 2025, mientras que se prevé que los frascos de vidrio avancen a una CAGR del 9,56% durante 2026-2031.
- Por usuario final, los usuarios industriales representaron el 77,23% del tamaño del mercado de aceite de coco virgen en 2025, mientras que se prevé que el comercio minorista crezca a una CAGR del 8,95% hasta 2031.
- Por geografía, América del Norte representó el 31,68% del mercado de aceite de coco virgen en 2025, mientras que se prevé que Europa se expanda a una CAGR del 9,08% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de los consumidores de aceites naturales y mínimamente procesados | +1.4% | Global | Corto plazo (≤ 2 años) |
| Expansión del uso en cosméticos y cuidado personal | +1.2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción creciente de alimentos funcionales y productos de bienestar | +1.3% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente énfasis en el abastecimiento sostenible y trazable | +0.7% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento del consumo vegano, de base vegetal y orientado a la dieta cetogénica | +0.8% | América del Norte y Europa | Corto a mediano plazo (1-3 años) |
| Avances tecnológicos en fabricación y aseguramiento de la calidad | +0.6% | Global, con ganancias tempranas en el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de los Consumidores de Aceites Naturales y Mínimamente Procesados
La creciente preferencia de los consumidores por alimentos naturales y mínimamente procesados está respaldando la demanda de aceite de coco virgen, que comúnmente se posiciona como un aceite natural producido mediante un procesamiento mínimo que conserva su característico sabor y propiedades nutricionales. Esta preferencia se refleja en la Encuesta de Alimentación y Salud 2025 del Consejo Internacional de Información Alimentaria, donde el 28% de los estadounidenses identificaron el «procesamiento mínimo o nulo» y el 24% identificaron lo «natural» como criterios para definir un alimento saludable[1]. A medida que los consumidores asocian cada vez más la naturalidad y el procesamiento mínimo con opciones alimentarias más saludables y auténticas, el aceite de coco virgen se beneficia de su posicionamiento como una alternativa menos refinada a los aceites refinados convencionales. Esta tendencia está animando a los fabricantes y marcas a enfatizar los atributos virgen, sin refinar, orgánico, prensado en frío y mínimamente procesado, fortaleciendo la demanda entre los consumidores conscientes de la salud que buscan aceites naturales para cocinar y para el bienestar.
Adopción Creciente de Alimentos Funcionales y Productos de Bienestar
El creciente interés de los consumidores en alimentos y productos que ofrecen beneficios más allá de la nutrición básica está creando nuevas oportunidades para el aceite de coco virgen, particularmente como ingrediente en alimentos funcionales, productos de bienestar y formulaciones nutracéuticas. El perfil de ácidos grasos de cadena media del aceite de coco virgen y sus compuestos bioactivos de origen natural han contribuido a su posicionamiento como ingrediente funcional, con aplicaciones que se expanden hacia emulsiones, formulaciones alimentarias y otros productos de bienestar de valor añadido. A medida que los consumidores buscan cada vez más ingredientes naturales para sus dietas cotidianas y rutinas de bienestar, los fabricantes están desarrollando más productos de aceite de coco virgen de valor añadido, incluidos formatos nutracéuticos y portátiles, ampliando las aplicaciones del aceite más allá de la cocina convencional.
Creciente Énfasis en el Abastecimiento Sostenible y Trazable
La creciente demanda de los consumidores por transparencia, simplicidad de ingredientes y abastecimiento responsable está impulsando el crecimiento del mercado de aceite de coco virgen, ya que los consumidores asocian cada vez más los aceites de origen trazable y sostenible con mayor calidad y autenticidad. Esta tendencia se refleja en el comportamiento de compra de etiqueta limpia, con la Generación Z y los millennials dispuestos a pagar entre un 20 y un 30% más por productos que incluyan declaraciones como orgánico, natural, alto en proteínas y sin ingredientes artificiales. Las declaraciones que incluyen ingredientes simples,
lista corta de ingredientes
y "abastecimiento trazable" también influyen cada vez más en las decisiones de compra en 2025[2]. Para las marcas de aceite de coco virgen, esto crea oportunidades para diferenciarse a través de la certificación orgánica, el abastecimiento transparente de coco, la trazabilidad del agricultor, el cultivo sostenible y el procesamiento mínimo, al tiempo que se fortalece la confianza del consumidor y se apoya el posicionamiento premium. A medida que la sostenibilidad y la procedencia se convierten en consideraciones de compra más importantes, es probable que los fabricantes con cadenas de suministro verificables y transparentes obtengan una ventaja competitiva en el mercado de aceite de coco virgen.
Crecimiento del Consumo Vegano, de Base Vegetal y Orientado a la Dieta Cetogénica
La creciente adopción de patrones dietéticos veganos, basados en plantas y bajos en carbohidratos está impulsando la demanda de aceite de coco virgen, que es naturalmente de origen vegetal y puede incorporarse a una amplia variedad de alimentos y recetas vegetarianas, veganas y orientadas a la dieta cetogénica. Esta oportunidad es particularmente relevante en India, donde las estadísticas de la Sociedad Vegana indican que en 2025 alrededor del 25% de la población se identificó como vegetariana y el 9% como vegana, lo que convierte a India en uno de los mercados más grandes para las dietas sin carne a nivel mundial[3]. A medida que los consumidores buscan cada vez más alternativas de origen vegetal alineadas con sus preferencias de salud, estilo de vida y sostenibilidad, el aceite de coco virgen está ganando relevancia como un aceite vegetal versátil para cocinar, hornear, bebidas y aplicaciones de alimentos funcionales. Su compatibilidad con las dietas veganas y cetogénicas amplía su base potencial de consumidores y apoya la demanda en los segmentos de consumidores conscientes de la salud y de dietas especiales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por aceites de oliva, aguacate, girasol, canola y aceites especiales | -0.9% | América del Norte y Europa | Corto a mediano plazo (1-3 años) |
| Volatilidad del rendimiento y precio del coco impulsada por el clima | -0.8% | Global; más aguda en los mercados de origen del Sudeste Asiático | Corto plazo (≤ 2 años) |
| Riesgo de adulteración y autenticidad en las declaraciones premium de virgen | -0.5% | Global | Mediano plazo (2-4 años) |
| Precio elevado en relación con el coco convencional y los aceites comestibles | -0.6% | Asia-Pacífico y mercados emergentes | Corto a mediano plazo (1-3 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Aceites de Oliva, Aguacate, Girasol, Canola y Aceites Especiales
La disponibilidad de una amplia gama de aceites alternativos para cocinar y aceites especiales es una restricción clave para el mercado de aceite de coco virgen, ya que los consumidores pueden cambiar fácilmente a productos que ofrecen diferentes perfiles nutricionales, sabores, características de cocción y precios. Los aceites de oliva, aguacate, canola y girasol se utilizan comúnmente en aplicaciones de cocina, horneado, fritura y aderezos para ensaladas, mientras que los aceites especiales ofrecen opciones adicionales para los consumidores enfocados en la salud y los consumidores premium. El sabor relativamente neutro y la versatilidad de los aceites de canola y girasol los hacen adecuados para la cocina cotidiana, mientras que los aceites de oliva y aguacate atraen a los consumidores que buscan aceites percibidos como alternativas más saludables o premium. Esta amplia base de sustitución limita la capacidad del aceite de coco virgen para capturar una mayor participación del consumo doméstico de aceite y aumenta la presión competitiva sobre las marcas para diferenciarse a través de la calidad, el procesamiento natural, el sabor distintivo, la sostenibilidad y el posicionamiento funcional.
Riesgo de Adulteración y Autenticidad en las Declaraciones Premium de Virgen
El posicionamiento premium del aceite de coco virgen convierte la adulteración en una restricción significativa del mercado. Los consumidores que pagan precios más altos por productos vírgenes, puros o mínimamente procesados esperan calidad y procedencia verificables. Las investigaciones han demostrado que el aceite de coco virgen puede adulterarse con aceites de menor valor, incluidos el aceite de coco refinado y otros aceites vegetales, lo que puede comprometer la calidad y socavar las declaraciones premium. Estas prácticas erosionan la confianza del consumidor, crean competencia desleal para los productores auténticos y aumentan la presión sobre los fabricantes para invertir en pruebas de laboratorio, certificación, trazabilidad y sistemas de control de calidad. Estos requisitos de verificación elevan los costos operativos para las marcas legítimas y hacen que los consumidores sean más cautelosos a la hora de pagar una prima por productos comercializados como 100% puros, vírgenes, prensados en frío o auténticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Volumen Convencional Lidera Mientras el Orgánico Construye Demanda PremiumEl aceite de coco virgen convencional representó el 88,81% de la combinación de tipos de productos en 2025. Esta participación refleja las necesidades de compra de los fabricantes de alimentos, los formuladores de cosméticos y otros compradores de grandes volúmenes. La oferta convencional satisface los requisitos sensibles al precio donde los compradores necesitan disponibilidad masiva consistente. El mercado de aceite de coco virgen continúa dependiendo del volumen convencional, ya que los usuarios industriales priorizan la continuidad del suministro y las especificaciones acordadas. Los grandes procesadores utilizan este segmento para mantener la utilización en sus operaciones de extracción y envasado.
Se prevé que el aceite de coco virgen orgánico crezca a una CAGR del 9,83% durante 2026-2031. Esta mayor tasa de crecimiento refleja la demanda de productos que cuentan con certificación reconocida y una historia de abastecimiento clara. Los compradores europeos evalúan cada vez más las credenciales orgánicas, la trazabilidad y las garantías sociales o ambientales al seleccionar proveedores de aceite de coco. Sri Lanka es relevante para el suministro orgánico europeo, ya que los productores certificados atienden a compradores que buscan productos diferenciados. Este segmento ofrece a los procesadores la oportunidad de obtener márgenes premium, aunque la certificación limita el grupo de proveedores y eleva los requisitos de cumplimiento.


Por Método de Extracción:
El Aceite Prensado en Frío Mantiene el Liderazgo Mientras la Capacidad de Prensado por Expulsor se ExpandeEl aceite prensado en frío representó el 58,12% de la combinación de métodos de extracción en 2026. Los consumidores asocian comúnmente este método con el procesamiento mínimo y la retención de las características naturales del producto. Esta percepción respalda una posición premium en los canales de alimentos naturales, cosméticos y de bienestar. El mercado de aceite de coco virgen recompensa a los proveedores que vinculan la producción prensada en frío con la trazabilidad y declaraciones de procesamiento claras. Sigue siendo un método de extracción central para los productores que compiten en pureza y aroma.
Se prevé que el aceite prensado por expulsor crezca a una CAGR del 9,93% hasta 2031. Este método ofrece a los procesadores una ruta práctica para escalar la producción evitando el perfil del aceite completamente refinado. Puede adaptarse a productores de volumen medio que requieren mayor rendimiento del que los métodos artesanales pueden proporcionar. Los métodos de molido en húmedo y fermentado siguen siendo importantes para los productores más pequeños del Sudeste Asiático, ya que requieren equipos menos complejos. La centrifugación mantiene un papel premium donde la claridad y el aroma son prioridades, particularmente en cosméticos y venta minorista especializada.
Por Tipo de Envase:
Las Botellas de Plástico Mantienen el Volumen Mientras el Vidrio Construye una Posición PremiumLas botellas de plástico representaron el 71,31% de la demanda de envases en 2025. Siguen siendo ampliamente utilizadas debido a su menor peso, menor costo y adecuación para formatos minoristas y de servicio de alimentos de gran tamaño. Su practicidad las hace relevantes para las marcas que atienden a consumidores orientados al valor y compradores que priorizan la eficiencia de distribución. El plástico también respalda el modelo operativo de alto volumen utilizado por muchos fabricantes de alimentos y proveedores minoristas. Es probable que este formato siga siendo el principal portador de volumen en el mercado durante el período de pronóstico.
Se prevé que los frascos de vidrio crezcan a una CAGR del 9,56% durante 2026-2031. El formato respalda el posicionamiento premium en los estantes y puede reforzar el mensaje del producto en torno a la pureza y el envasado responsable. Los minoristas de productos naturales pueden preferir el vidrio para las marcas que buscan una asociación visual más sólida con productos certificados o mínimamente procesados. Las bolsas sirven a los compradores institucionales y de servicio de alimentos que requieren dispensación rentable. Los tambores a granel, los contenedores intermedios a granel y los flexitanques siguen siendo importantes para la adquisición industrial, mientras que las latas de metal mantienen su uso en aplicaciones minoristas y cosméticas seleccionadas.

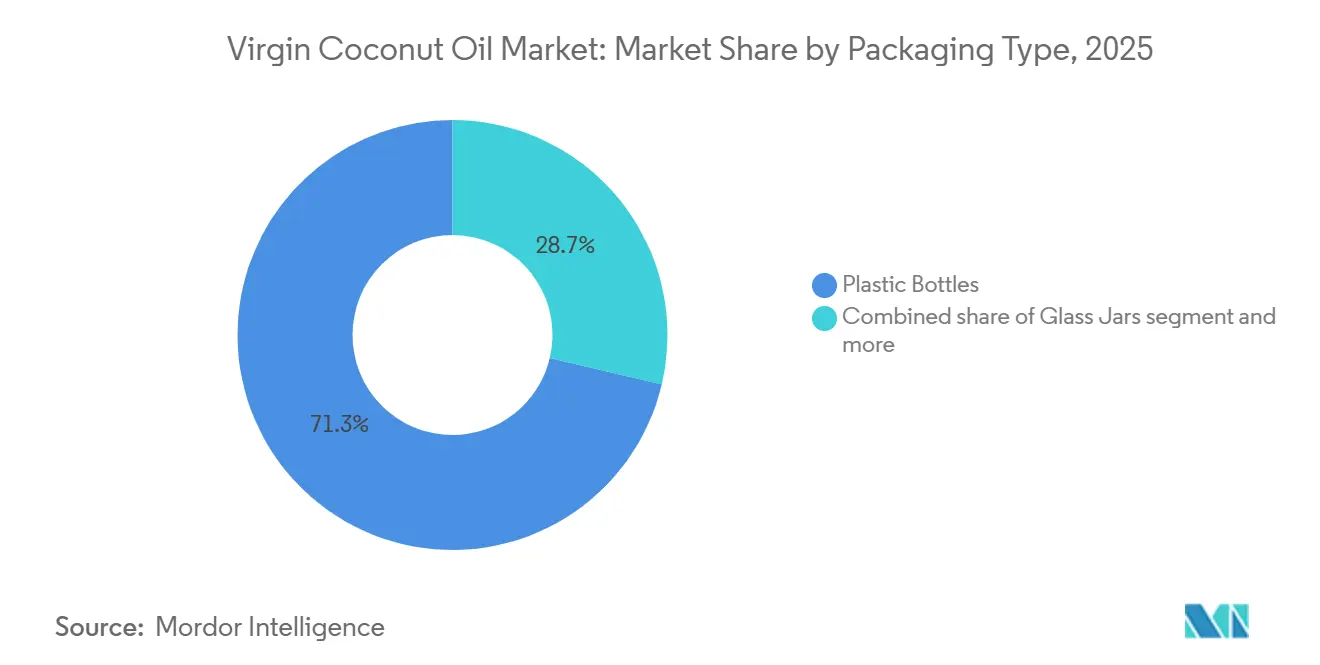
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Los Compradores Industriales Anclan la Demanda Mientras el Sector Minorista Gana ValorLos usuarios industriales representaron el 77,23% de la demanda en 2025. Los fabricantes de alimentos y bebidas, cosméticos y cuidado personal, y productos farmacéuticos y nutracéuticos adquieren volúmenes significativos para uso en producción. Esta cuota confirma que el aceite de coco virgen funciona principalmente como un insumo funcional en lugar de un producto minorista de consumo. El suministro por contrato, la consistencia de los lotes y el control de costos son particularmente importantes para estos compradores. Estos requisitos otorgan ventaja a los procesadores integrados cuando los mercados de materias primas se vuelven volátiles.
Se prevé que el segmento minorista crezca a una CAGR del 8,95% hasta 2031. El comercio electrónico, las tiendas de productos naturales y las marcas de venta directa al consumidor ofrecen productos premium con mayor visibilidad que los canales minoristas convencionales por sí solos. Estos canales añaden valor al mercado de aceite de coco virgen al construir el reconocimiento del consumidor en torno a las credenciales orgánicas, el envase y las prácticas de abastecimiento. Los clientes del sector de servicios de alimentación e institucionales forman un nivel intermedio, mientras que los compradores de productos nutracéuticos y farmacéuticos representan un segmento especializado de mayor valor dentro de la demanda industrial.
Análisis Geográfico
Mercado de Aceite de Coco Virgen en América del Norte
América del Norte concentró el 31,68% de la cuota del mercado de aceite de coco virgen en 2025. La región sigue siendo un importante centro de demanda, respaldado por un comercio minorista de productos naturales bien consolidado, el comercio electrónico y las compras orientadas al bienestar. Estados Unidos representa la mayor parte del consumo regional y la demanda de importaciones. Su dependencia de las importaciones hace que la continuidad del suministro desde los países productores sea fundamental. Los canales minoristas de gama alta pueden sostener la demanda durante los aumentos de precios de manera más eficaz que los clientes industriales sensibles al precio. Canadá ofrece una base minorista más pequeña pero en crecimiento, mientras que México desempeña un papel en el consumo orientado al valor y en los flujos comerciales regionales.
Mercado de Aceite de Coco Virgen en Europa
Se prev que Europa crezca a una CAGR del 9,08% durante el período 2026-2031. La demanda de etiqueta limpia, las compras de productos orgánicos y el cumplimiento de la cadena de suministro son los principales impulsores de este crecimiento. Los Países Bajos y Alemania actúan como importantes centros de entrada y reexportación de aceite de coco en el mercado europeo. El Reino Unido, Francia, España e Italia contribuyen con demanda minorista directa. Los compradores exigen cada vez más que los proveedores puedan respaldar las declaraciones de sostenibilidad y origen con registros verificables, lo que favorece a los procesadores con certificaciones creíbles y documentación fiable.
Mercado de Aceite de Coco Virgen en Asia-Pacífico, América del Sur y Oriente Medio y África
El mercado de aceite de coco virgen en Asia-Pacífico combina grandes países productores con una demanda de consumo en crecimiento. Filipinas, Indonesia, India y Tailandia siguen siendo centrales para el suministro, mientras que Australia y Nueva Zelanda son mercados de importación premium consolidados. India también enfrenta volatilidad en las materias primas, ya que Marico reportó un aumento interanual del 48% en los precios de la copra en el ejercicio fiscal 2024. Japón, Corea del Sur y Singapur generan demanda para formulaciones de belleza y alimentos funcionales. América del Sur, Oriente Medio y África siguen siendo regiones de consumo en etapa temprana, donde el comercio minorista de alimentos premium y los canales de comercio moderno aún están en desarrollo. El productor filipino Axelum ha declarado que está buscando expandirse fuera de Estados Unidos, lo que refleja el interés en regiones desatendidas.
Panorama Competitivo
Concentración del Mercado
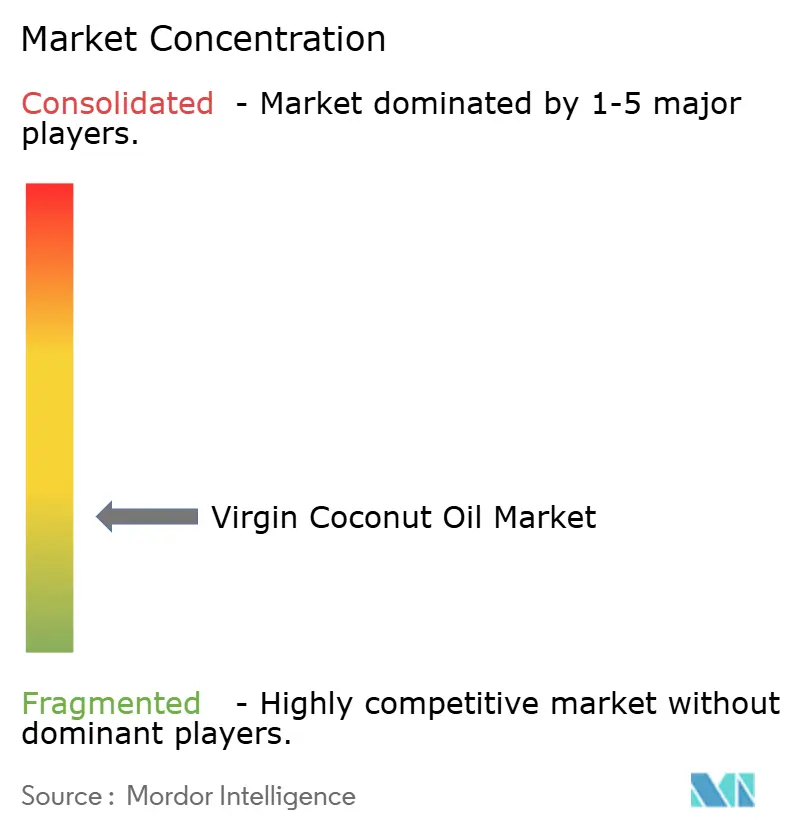
El mercado de aceite de coco virgen tiene una estructura fragmentada, sin que ningún productor domine el suministro global. La competencia varía según la posición en la cadena de valor. Los procesadores integrados, incluidos Axelum Resources, Thai Coconut Public Company, PT Harvard Cocopro, Celebes Coconut Corporation y Greenville Agro Corporation, compiten en capacidad de procesamiento, alcance de exportación y control del suministro. Las marcas de alimentos saludables y suplementos, incluidas NOW Foods, Nature's Way, Jarrow Formulas, Viva Naturals y Barlean's Organic Oils, compiten en credenciales orgánicas, sin organismos genéticamente modificados y de calidad.
Las marcas premium como Nutiva, Garden of Life y Hain Celestial utilizan narrativas de abastecimiento, acceso a la venta minorista natural y diferenciación de productos para competir. Las brechas más atractivas se encuentran en el suministro de grado de especificación para compradores farmacéuticos y nutracéuticos y en los mercados minoristas en etapa temprana en Oriente Medio, África y América del Sur. Estos compradores pueden valorar la pureza documentada, el suministro estable y la calidad específica para la aplicación por encima de una oferta de aceite minorista genérica.
Los proveedores integrados pueden utilizar acuerdos de compra y nueva capacidad para reducir el riesgo de inversión durante períodos de presión de suministro. La nueva línea de llenado de Axelum y la renovación de su acuerdo de fabricación con The Vita Coco Company demuestran cómo la capacidad y los compromisos con los clientes pueden alinearse. El trabajo de garantía de la Asociación de Coco Sostenible también proporciona a las empresas una vía para fortalecer la cadena de custodia y las declaraciones de origen. El éxito competitivo dependerá de equilibrar la diferenciación de la marca minorista con el acceso confiable a materias primas certificadas.
Líderes de la Industria del Aceite de Coco Virgen
-
Nutiva Inc.
-
The Hain Celestial Group, Inc.
-
Barlean's Organic Oils, LLC
-
Celebes Coconut Corporation
-
Greenville Agro Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aceite de Coco Virgen Empresas cubiertas en este informe
- Nutiva Inc.
- The Hain Celestial Group, Inc.
- Barlean's Organic Oils, LLC
- Celebes Coconut Corporation
- Greenville Agro Corporation
- Healthy Traditions, Inc.
- S.C. Global Coco Products Inc.
- Edward & Sons Trading Co.
- Garden of Life LLC
- NOW Foods Group Inc.
- Nature's Way Products, LLC
- Viva Naturals
- Jarrow Formulas Inc.
- Dabur India Limited
- Marico Limited
- Sun Bionaturals Private Limited
- iTi Tropicals, LLC
- Axelum Resources Corp.
- Thai Coconut Public Company Limited
- PT. Harvard Cocopro
- Growrich Manufacturing Inc.
- Spectrum Organic Products, LLC
Desarrollos recientes de la industria en Mercado de Aceite de Coco Virgen
- Enero de 2026: CBL Group anunció la adquisición de PT Tri Jaya Tangguh Indonesia (TJT), una importante instalación de procesamiento de coco en Indonesia, mediante una inversión de más de 25 millones de USD. La adquisición amplía las capacidades de procesamiento y fabricación de coco de CBL, fortalece la resiliencia de la cadena de suministro y apoya su expansión hacia productos de coco de valor añadido y mercados internacionales.
- Octubre de 2025: Century Pacific Food amplió su presencia en el mercado del coco mediante la adquisición de una instalación de procesamiento totalmente integrada en South Cotabato, Filipinas, a través de su filial Coco Harvest. La empresa planea invertir aproximadamente 45 millones de USD para adquirir y modernizar la instalación, que produce aceite de coco virgen, crema de coco, leche de coco y concentrado de agua de coco.
- Julio de 2025: Metro Pacific Agro Ventures (MPAV) firmó un acuerdo y adquirió Franklin Baker Group, uno de los procesadores de coco consolidados de Filipinas, fortaleciendo su posición en la industria global de productos de coco. Franklin Baker produce productos de coco de valor añadido, incluidos aceite de coco virgen, coco deshidratado, agua de coco y crema de coco, atendiendo a clientes en más de 50 países.
Alcance del Informe Global del Mercado de Aceite de Coco Virgen
El aceite de coco virgen (ACV) es un aceite comestible obtenido de los núcleos frescos y maduros del coco mediante métodos de procesamiento mecánicos o naturales, sin refinación química, blanqueamiento ni desodorización. Conserva el aroma característico del coco, su sabor y los compuestos bioactivos de origen natural, y se utiliza en aplicaciones alimentarias, de cuidado personal, cosméticas y de bienestar.
El mercado de aceite de coco virgen está segmentado por tipo de producto, método de extracción, tipo de envase, usuario final y geografía. Por tipo de producto, el mercado se segmenta en aceite de coco virgen orgánico y aceite de coco virgen convencional. Por método de extracción, el mercado se segmenta en prensado en frío, prensado por expulsor, molido en húmedo, fermentado y otros métodos de extracción. Por tipo de envase, el mercado se segmenta en botellas de plástico y otros tipos de envase. Por usuario final, el mercado se segmenta en industrial, minorista y otros usuarios finales. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. El informe proporciona el tamaño del mercado y las previsiones en términos de valor (USD) y volumen (toneladas) para todos los segmentos anteriores.
Resumen de la segmentación
| Aceite de Coco Virgen Orgánico |
| Aceite de Coco Virgen Convencional |
| Prensado en Frío |
| Prensado por Expulsor |
| Molido en Húmedo y Fermentado |
| Centrifugado y Separado |
| Botellas de Plástico |
| Frascos de Vidrio |
| Bolsas |
| Latas de Metal |
| Tambores a Granel, Contenedores Intermedios a Granel y Flexitanques |
| Industrial | Fabricantes de Alimentos y Bebidas |
| Fabricantes de Cosméticos y Cuidado Personal | |
| Fabricantes Farmacéuticos y Nutracéuticos | |
| Compradores de Servicio de Alimentos e Institucionales | |
| Minorista |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Aceite de Coco Virgen Orgánico | |
| Aceite de Coco Virgen Convencional | ||
| Por Método de Extracción | Prensado en Frío | |
| Prensado por Expulsor | ||
| Molido en Húmedo y Fermentado | ||
| Centrifugado y Separado | ||
| Por Tipo de Envase | Botellas de Plástico | |
| Frascos de Vidrio | ||
| Bolsas | ||
| Latas de Metal | ||
| Tambores a Granel, Contenedores Intermedios a Granel y Flexitanques | ||
| Por Usuario Final | Industrial | Fabricantes de Alimentos y Bebidas |
| Fabricantes de Cosméticos y Cuidado Personal | ||
| Fabricantes Farmacéuticos y Nutracéuticos | ||
| Compradores de Servicio de Alimentos e Institucionales | ||
| Minorista | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el mercado de aceite de coco virgen?
Se prevé que el mercado de aceite de coco virgen alcance los 4,32 mil millones de USD en 2031 desde los 2,96 mil millones de USD en 2026, creciendo a una CAGR del 7,80%.
¿Qué tipo de producto está creciendo más rápido?
El aceite de coco virgen orgánico es el tipo de producto de más rápido crecimiento, con una CAGR prevista del 9,83% durante 2026-2031.
¿Por qué el aceite de coco virgen prensado en frío lidera la demanda de extracción?
El aceite prensado en frío representó el 58,12% de la demanda de extracción en 2026 porque los compradores asocian el método con un procesamiento limitado y características naturales del producto.
¿Qué región se espera que crezca más rápido?
Se prevé que Europa crezca a una CAGR del 9,08% durante 2026-2031, respaldada por la demanda de etiqueta limpia y los requisitos de trazabilidad.