
Taille et Part du Marché de la Logistique de Santé au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
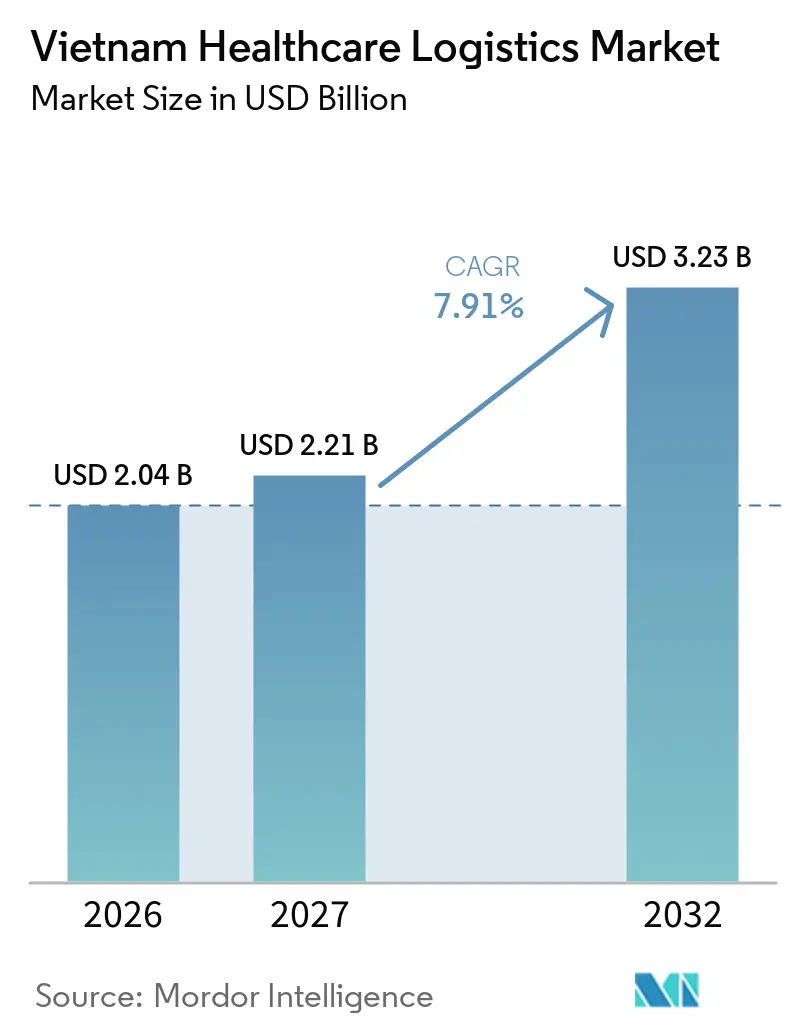
| Taille du marché de l'année de base (2026) | 2.04 Milliards de dollars |
| Taille du Marché (2027) | 2.21 Milliards de dollars |
| Taille du Marché (2032) | 3.23 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.91 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Logistique de Santé au Vietnam par Mordor Intelligence
La taille du marché de la logistique de santé au Vietnam est évaluée à 2,04 milliards USD en 2026. Il est estimé qu'il progressera de 2,21 milliards USD en 2027 pour atteindre 3,23 milliards USD d'ici 2032, à un CAGR de 7,91 % durant la période de prévision (2027-2032).
La croissance est soutenue par la hausse des dépenses de santé, les exigences de distribution pharmaceutique et la nécessité d'une manutention contrôlée de thérapies de plus en plus complexes. Le pays dépend également de manière substantielle des médicaments finis importés et des principes actifs pharmaceutiques, ce qui crée des exigences en matière de transport international, de coordination douanière, de stockage et de distribution nationale. Les prestataires disposant d'installations validées, de systèmes de surveillance de la température, de personnel formé et de contrôles qualité documentés sont bien positionnés pour servir des chaînes d'approvisionnement de santé de plus en plus spécialisées. Cependant, les coûts de conformité, les infrastructures inégales et la nécessité de maintenir l'intégrité des produits sur de longs circuits de distribution restent des défis opérationnels importants.
Points Clés du Rapport
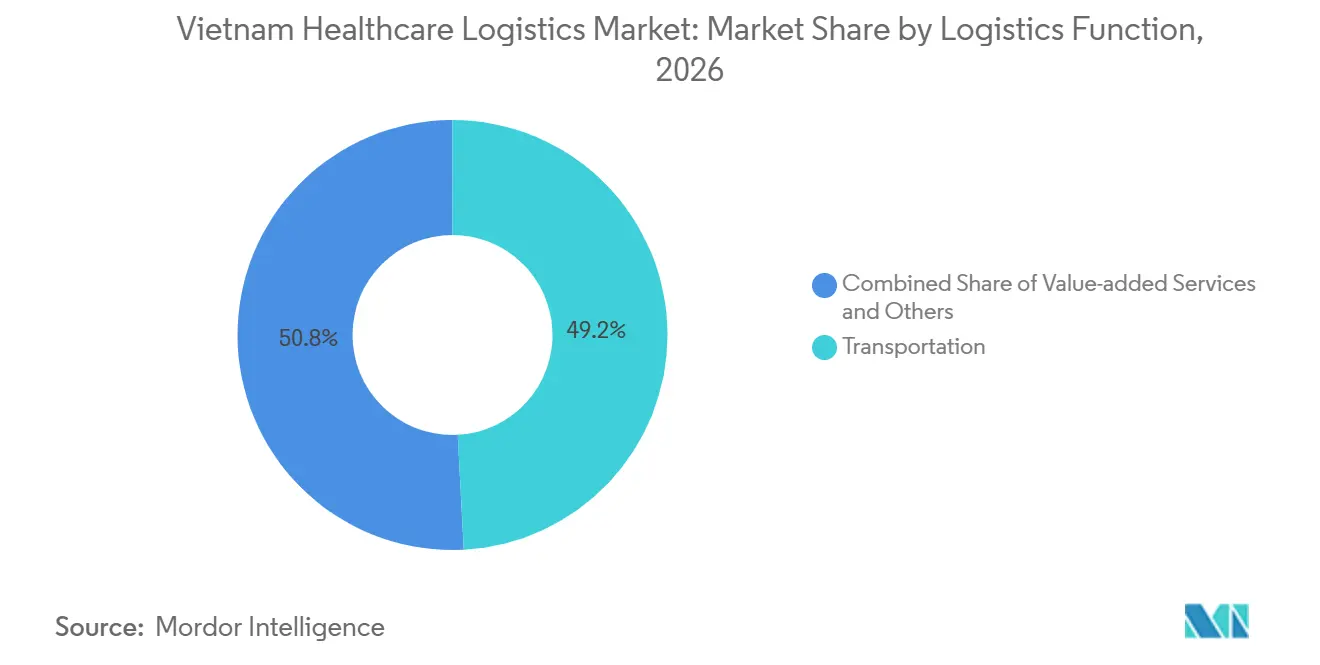
- Par fonction logistique, le transport représente 49,16 % de la taille du marché de la logistique de santé au Vietnam en 2026, tandis que les services à valeur ajoutée et autres devraient enregistrer un CAGR de 9,89 % jusqu'en 2032.
- Par type de température, la logistique à température contrôlée représente 55,92 % de la part du marché de la logistique de santé au Vietnam en 2026 et devrait enregistrer un CAGR de 8,45 % jusqu'en 2032.
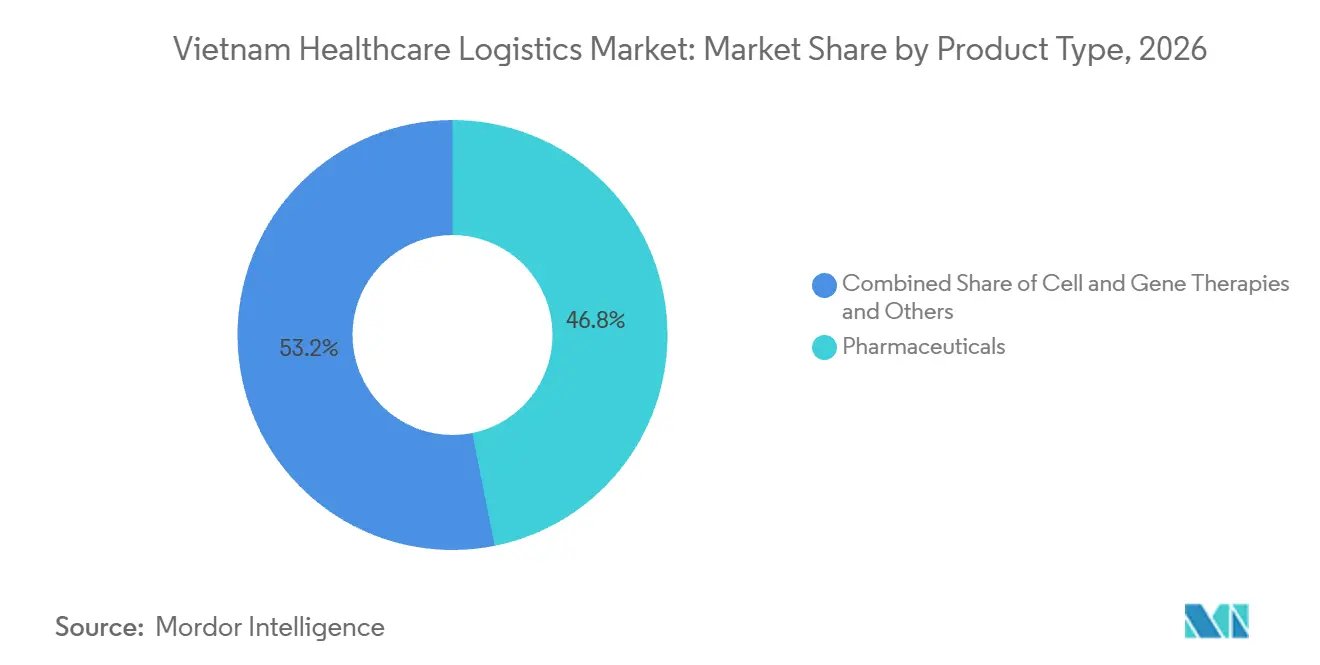
- Par type de produit, les médicaments représentent 46,84 % de la taille du marché de la logistique de santé au Vietnam en 2026, tandis que les thérapies cellulaires et géniques devraient enregistrer un CAGR de 8,75 % jusqu'en 2032.
- Par destination, la distribution nationale représente 73,13 % de la part du marché de la logistique de santé au Vietnam en 2026, tandis que la logistique internationale devrait enregistrer un CAGR de 8,68 % jusqu'en 2032.
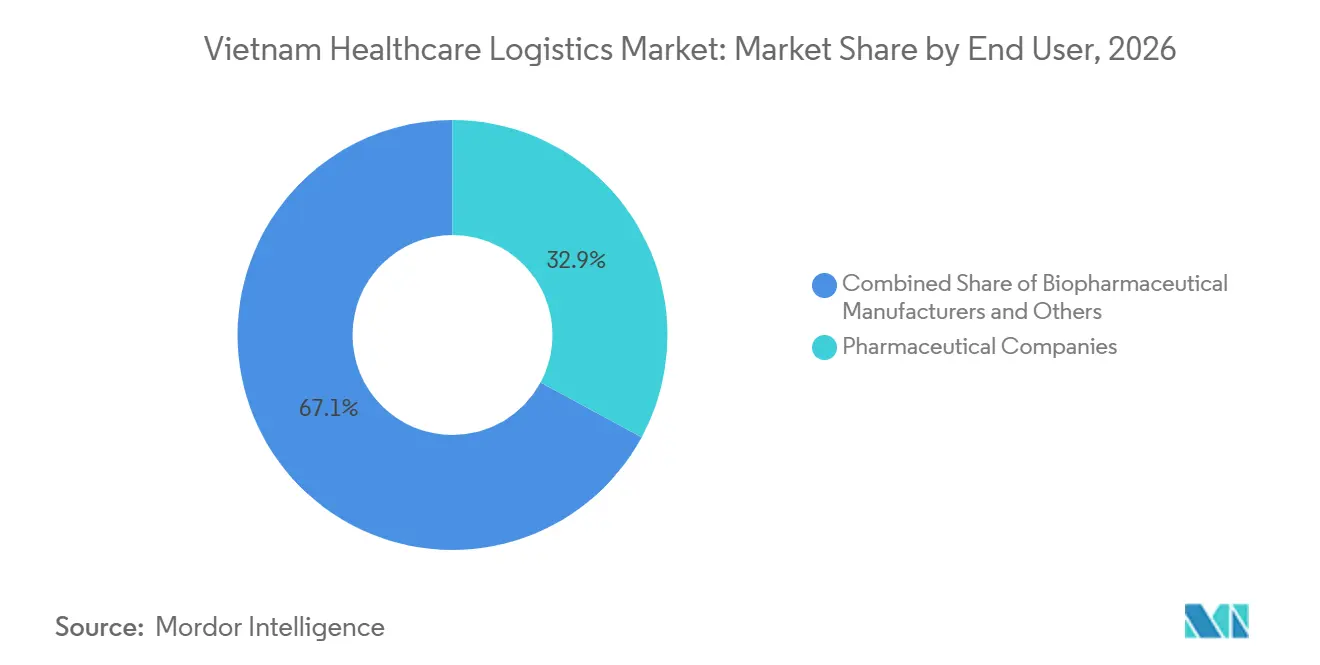
- Par utilisateur final, les entreprises pharmaceutiques représentent 32,88 % de la taille du marché de la logistique de santé au Vietnam en 2026, tandis que les fabricants biopharmaceutiques devraient enregistrer un CAGR de 9,29 % jusqu'en 2032.
- Par géographie, le Sud du Vietnam représente 48,36 % de la part du marché de la logistique de santé au Vietnam en 2026, tandis que le Centre du Vietnam devrait enregistrer un CAGR de 9,92 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Thérapies Thermosensibles Augmentant la Demande de Logistique Spécialisée | +1.5% | Approvisionnement mondial, concentré à Hô-Chi-Minh-Ville et Hanoï | Long terme (≥ 4 ans) |
| Investissements dans la Santé Élargissant les Exigences de Distribution Pharmaceutique | +1.8% | National, avec les gains les plus importants dans le Sud du Vietnam et à Hanoï | Moyen terme (2–4 ans) |
| Externalisation Logistique Augmentant l'Adoption de Prestataires Spécialisés | +1.2% | National, concentré dans les zones urbaines et industrielles | Moyen terme (2–4 ans) |
| Ouverture Réglementaire Soutenant la Participation Étrangère en Logistique | +0.8% | National, premiers gains à Hô-Chi-Minh-Ville, Hanoï et Da Nang | Court terme (≤ 2 ans) |
| Surveillance Numérique Renforçant la Conformité aux Bonnes Pratiques de Distribution et la Visibilité | +0.7% | National | Moyen terme (2–4 ans) |
| Accès aux Soins de Santé à Distance Élargissant les Réseaux de Distribution Spécialisés | +0.6% | Hautes Terres du Nord, Hauts Plateaux du Centre et Delta du Mékong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Thérapies Thermosensibles Augmentant la Demande de Logistique Spécialisée
Le marché de la logistique de santé au Vietnam connaît une demande croissante de manutention plus spécialisée, car les produits biologiques, les vaccins et les thérapies avancées nécessitent des conditions de stockage et de transport spécifiques au produit. Certains produits de thérapie cellulaire et génique nécessitent des températures cryogéniques de −150 °C ou moins, soutenus par des conteneurs appropriés, une surveillance et des procédures de traçabilité. D'autres produits nécessitent des plages de température différentes, de sorte que les exigences doivent être déterminées par le produit et son système d'expédition validé. Ces besoins accroissent l'importance des emballages qualifiés, du personnel formé et des procédures de manutention documentées. En octobre 2025, LOGISTEED Vietnam a reçu la certification IATA CEIV Pharma à l'aéroport international de Tan Son Nhat, devenant ainsi le premier transitaire au Vietnam à obtenir cette certification[1]. La certification soutient la gestion de la qualité du fret aérien pharmaceutique et renforce la capacité de manutention spécialisée du pays dans une importante porte d'entrée internationale.
Investissements dans la Santé Élargissant les Exigences de Distribution Pharmaceutique
Les investissements dans la santé soutiennent la demande de transport et de stockage de médicaments, de dispositifs médicaux, de produits de diagnostic et de fournitures hospitalières. En 2026, l'Assemblée nationale a approuvé une politique d'investissement pour la phase 2026–2030 du Programme national cible sur la santé, la population et le développement, avec un financement prévu de 88 635 milliards VND (3,55 milliards USD). Une activité de santé accrue peut augmenter la demande de transport entrant, de stockage conforme, de gestion des stocks et de distribution vers les hôpitaux et autres établissements de santé. L'élargissement de l'accès aux soins de santé pourrait également créer un besoin de réseaux de distribution plus fiables reliant les principaux centres d'approvisionnement aux zones insuffisamment desservies.
Externalisation Logistique Augmentant l'Adoption de Prestataires Spécialisés
Les entreprises pharmaceutiques peuvent faire appel à des prestataires logistiques spécialisés pour accéder au transport à température contrôlée, au stockage qualifié, aux systèmes de surveillance et aux équipes opérationnelles formées, sans développer chaque capacité en interne. L'externalisation peut également soutenir la distribution dans plusieurs régions tout en permettant aux fabricants de se concentrer sur la production, l'enregistrement des produits et les opérations commerciales. En septembre 2025, ITL Freight Management a reçu son premier fourgon frigorifique TF 820V 2S, équipé de capteurs connectés par GPS pour la surveillance en temps réel de la température et des alertes lorsque les relevés sortent des plages prédéfinies[2]. La société a initialement déployé le véhicule dans le Sud du Vietnam pour soutenir les expéditions pharmaceutiques et autres expéditions thermosensibles. Cet investissement illustre comment les prestataires spécialisés ajoutent des équipements et des capacités de surveillance pour servir les clients du secteur de la santé. À mesure que l'externalisation se développe, la capacité à démontrer l'intégrité des produits, à tenir des registres et à répondre aux exceptions peut devenir un facteur important dans la sélection des prestataires.
Exigences Réglementaires Façonnant la Participation des Prestataires Logistiques Spécialisés
La réglementation pharmaceutique du Vietnam accorde de l'importance à l'autorisation de distribution, aux systèmes qualité, à la traçabilité des produits et à la conformité aux exigences applicables des Bonnes Pratiques de Distribution. Les prestataires logistiques spécialisés peuvent soutenir les chaînes d'approvisionnement pharmaceutiques par le biais du transport autorisé, du stockage, de la manutention et d'autres services contractuels, sous réserve des licences et règles de distribution applicables. Les entreprises desservant des produits réglementés ont besoin d'une infrastructure appropriée, de procédures documentées, de personnel formé et d'une gestion efficace de la qualité. Ces exigences peuvent augmenter le coût de service des clients du secteur de la santé, mais elles font également de la capacité de conformité un important facteur de différenciation concurrentielle.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Opérations de Chaîne du Froid Validées Augmentant les Coûts Logistiques | -1.2% | National, avec la pression sur les coûts la plus élevée dans les zones de distribution urbaines | Moyen terme (2–4 ans) |
| Lacunes des Infrastructures Rurales Augmentant les Risques d'Excursion de Température | -0.8% | Hautes Terres du Nord, Hauts Plateaux du Centre, Delta du Mékong | Long terme (≥ 4 ans) |
| Pénuries de Talents Qualifiés Limitant l'Expansion de la Logistique de Santé | -0.5% | National | Moyen terme (2–4 ans) |
| Normes de Qualification Fragmentées Augmentant la Complexité de Conformité des Prestataires | -0.4% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Opérations de Chaîne du Froid Validées Augmentant les Coûts Logistiques
Les opérations de chaîne du froid coûtent généralement plus cher que l'entreposage et le transport en conditions ambiantes, car elles nécessitent des équipements appropriés, une surveillance de la température, des procédures documentées, du personnel formé et une gestion continue de la qualité. Les prestataires peuvent également avoir besoin de maintenir des systèmes de secours, d'étalonner les dispositifs de surveillance et de conserver des enregistrements démontrant la conformité lors du stockage et du transport. Ces exigences peuvent augmenter le coût de la manutention des vaccins, des produits biologiques et d'autres produits thermosensibles. Les prestataires desservant des clients plus petits ou des itinéraires à faible densité d'expéditions peuvent avoir plus de difficultés à répartir ces coûts sur un volume suffisant. Les installations certifiées et les véhicules spécialisés sont donc plus viables commercialement là où la demande est concentrée autour des principaux centres de santé, des aéroports, des clients pharmaceutiques et des centres de distribution. Les prestataires doivent équilibrer l'investissement dans des infrastructures validées avec le volume attendu et les exigences de service de leurs clients.
Lacunes des Infrastructures Rurales Augmentant les Risques d'Excursion de Température
La distribution de produits de santé en dehors des grands centres urbains peut être plus difficile lorsque l'accès routier, la fiabilité de l'alimentation électrique et la disponibilité de stockage ou de transport contrôlés sont limités. Ces contraintes peuvent accroître la complexité de la livraison de médicaments thermosensibles aux établissements de santé éloignés et aux marchés provinciaux. La dépendance du Vietnam à l'égard des médicaments finis importés et des principes actifs pharmaceutiques signifie également que certains produits voyagent à l'international avant d'entrer dans les réseaux de distribution nationale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Fonction Logistique :
Le Transport Ancre le Marché Tandis que les Services à Valeur Ajoutée Croissent Plus RapidementLe transport représente 49,16 % de la part du marché de la logistique de santé au Vietnam en 2026, reflétant l'importance du déplacement des médicaments, des dispositifs médicaux, des produits de diagnostic et des fournitures hospitalières entre les points d'entrée des importations, les entrepôts, les fabricants, les grossistes, les hôpitaux et les pharmacies. Le transport routier soutient la distribution nationale régulière, tandis que le fret aérien est important pour les importations urgentes et les expéditions de santé spécialisées. Le fret maritime soutient également les mouvements internationaux de produits adaptés à des délais de transit plus longs. Les exigences opérationnelles diffèrent selon la catégorie de produit, et les expéditions thermosensibles peuvent nécessiter des emballages qualifiés, une surveillance et des transferts documentés. Des réseaux de transport fiables sont donc essentiels pour maintenir la disponibilité des produits dans le système de santé géographiquement dispersé du pays.
Les services à valeur ajoutée et autres devraient enregistrer un CAGR de 9,89 % jusqu'en 2032, le taux le plus rapide dans la segmentation par fonction logistique. Ces services peuvent inclure la gestion des stocks, le signalement des excursions de température, la gestion des retours, le soutien à la traçabilité et d'autres activités spécifiques aux clients. Les entreprises pharmaceutiques peuvent utiliser ces services pour renforcer la visibilité des produits et réduire les ressources internes nécessaires à la gestion de la distribution. La capacité à combiner transport et stockage avec documentation qualité et informations sur les stocks peut améliorer la coordination des services. Les prestataires doivent s'assurer que ces services répondent aux exigences des clients et aux réglementations applicables, en particulier lors de la manutention de produits nécessitant des contrôles supplémentaires.

Par Type de Température :
Le Contrôle de Température Domine la Demande Actuelle et la CroissanceLa logistique à température contrôlée représente 55,92 % de la taille du marché de la logistique de santé au Vietnam en 2026 et devrait enregistrer un CAGR de 8,45 % jusqu'en 2032. Le segment dessert les produits nécessitant des conditions de stockage et de transport spécifiées, notamment certains vaccins, produits biologiques, médicaments spécialisés et injectables. La plage appropriée dépend de l'étiquette du produit et des exigences de distribution validées. Certains produits nécessitent des conditions réfrigérées, tandis que d'autres nécessitent une manutention congelée ou à ultra-basse température. Les prestataires doivent aligner les équipements de stockage, les emballages, les calendriers de transport et les processus de surveillance sur les exigences de chaque produit. La demande pour ces services soutient l'investissement dans des installations qualifiées et des véhicules spécialisés, bien que le coût du maintien des conditions contrôlées puisse être plus élevé que pour la distribution en conditions ambiantes.
La logistique non contrôlée en température reste importante pour les produits pouvant être stockés et transportés en conditions ambiantes, notamment de nombreux consommables médicaux, dispositifs et médicaments standard. Ces flux constituent une large base d'activité de distribution de produits de santé et nécessitent toujours un stockage, une traçabilité et une manutention appropriés. Les opérations à température contrôlée ajoutent des coûts d'équipement et de surveillance, créant un seuil opérationnel plus élevé pour les prestataires entrant dans le segment spécialisé. La croissance projetée du marché indique une demande croissante de manutention contrôlée. Néanmoins, les prestataires doivent continuer à servir efficacement les produits en conditions ambiantes, car ceux-ci restent une partie importante de la chaîne d'approvisionnement globale en soins de santé.
Par Type de Produit :
Les Médicaments Dominent, Tandis que les Thérapies Cellulaires et Géniques se Développent Plus RapidementLes médicaments représentent 46,84 % de la part du marché de la logistique de santé au Vietnam en 2026. Les médicaments sur ordonnance et autres produits pharmaceutiques nécessitent une distribution régulière entre fabricants, importateurs, entrepôts, grossistes, hôpitaux et pharmacies de détail. Les exigences spécifiques aux produits peuvent varier, du stockage en conditions ambiantes à la manutention à température contrôlée. Les prestataires doivent coordonner la disponibilité des stocks, les calendriers de transport, la documentation des produits et la confirmation de livraison sur différents canaux clients. Les dispositifs médicaux, les produits de diagnostic, les matériaux de laboratoire et autres produits de santé génèrent également une demande logistique, mais les médicaments restent la plus grande catégorie de produits.
Les thérapies cellulaires et géniques devraient enregistrer un CAGR de 8,75 % jusqu'en 2032. Certains produits de cette catégorie nécessitent un stockage et un transport cryogéniques, des conteneurs spécialisés, une surveillance continue et des contrôles détaillés de traçabilité. La plage de température exacte et la procédure de manutention dépendent de la thérapie. Ces exigences peuvent rendre la préparation des expéditions, la planification des itinéraires et la gestion des transferts plus exigeantes que pour les médicaments conventionnels. Bien que la croissance projetée du segment soit élevée, la capacité du marché à le servir dépendra du développement d'infrastructures appropriées, de personnel formé et de procédures validées. Les prestataires qui établissent ces capacités pourraient être mieux positionnés pour soutenir les chaînes d'approvisionnement biopharmaceutiques spécialisées et cliniques.
Par Destination :
La Distribution Nationale Détient la Base la Plus Large, Tandis que la Logistique Internationale Croît Plus RapidementLa distribution nationale représente 73,13 % de la taille du marché de la logistique de santé au Vietnam en 2026. Les flux nationaux comprennent les livraisons depuis les points d'entrée des importations et les sites de fabrication vers les hôpitaux, les pharmacies, les grossistes, les laboratoires et autres clients du secteur de la santé. La longueur géographique substantielle du Vietnam crée un besoin d'emplacements d'inventaire bien planifiés et de connexions de transport fiables entre les régions nord, centre et sud. Le Sud du Vietnam est un important centre d'importation et de distribution, tandis que Hanoï et d'autres sites du nord soutiennent la demande de soins de santé et l'activité industrielle. Les prestataires doivent gérer différentes fréquences de livraison et exigences de manutention dans les centres urbains et les marchés provinciaux.
La logistique internationale devrait enregistrer un CAGR de 8,68 % jusqu'en 2032. Le secteur pharmaceutique vietnamien dépend des médicaments finis importés et des principes actifs pharmaceutiques, tandis que les exportations de médicaments et d'ingrédients pharmaceutiques offrent des opportunités de logistique sortante. La logistique de santé internationale nécessite une coordination entre les exportateurs, les importateurs, les compagnies aériennes ou les transporteurs maritimes, les agents en douane et les partenaires de distribution nationale. Les prestataires disposant de processus de documentation appropriés et de capacités de manutention spécialisées peuvent soutenir ces flux transfrontaliers.
Par Utilisateur Final :
Les Entreprises Pharmaceutiques Sont en Tête, Tandis que les Fabricants Biopharmaceutiques Croissent Plus RapidementLes entreprises pharmaceutiques représentent 32,88 % de la part du marché de la logistique de santé au Vietnam en 2026. Ces clients nécessitent le transport, le stockage et la distribution de matières premières, de médicaments finis et de produits connexes. Leurs besoins logistiques peuvent inclure le stockage en conditions ambiantes et à température contrôlée, la gestion des stocks, la traçabilité des produits et la livraison aux grossistes, hôpitaux et pharmacies. Les fabricants et autres entreprises pharmaceutiques peuvent faire appel à des prestataires spécialisés pour accéder aux réseaux de distribution et aux systèmes qualité sans investir eux-mêmes dans chaque capacité logistique. La diversité des exigences produits rend important pour les prestataires de maintenir des processus appropriés et d'adapter les modalités de manutention aux produits transportés.
Les fabricants biopharmaceutiques devraient enregistrer un CAGR de 9,29 % jusqu'en 2032. Ces clients peuvent nécessiter un stockage et un transport plus spécialisés pour les produits biologiques et autres produits sensibles, notamment des emballages validés, une surveillance de la température et des enregistrements détaillés des expéditions. Les hôpitaux, les cliniques, les pharmacies, les laboratoires et les organisations de recherche clinique génèrent également une demande de logistique de santé, bien que leurs exigences de service diffèrent. L'opportunité de marché pour les prestataires spécialisés dépend de l'ampleur de l'activité biopharmaceutique, des thérapies traitées et de la disponibilité d'infrastructures conformes. Les prestataires capables de démontrer leur aptitude à gérer des produits spécialisés et à maintenir des transferts fiables peuvent soutenir des chaînes d'approvisionnement de santé plus exigeantes.
Analyse Géographique
Le Sud du Vietnam représente 48,36 % du marché de la logistique de santé au Vietnam en 2026. Hô-Chi-Minh-Ville est un important centre de santé et commercial, avec des connexions aux portes d'entrée aériennes et maritimes internationales, aux distributeurs pharmaceutiques, aux hôpitaux et aux fabricants. L'aéroport international de Tan Son Nhat soutient les mouvements de fret aérien, y compris les expéditions pharmaceutiques nécessitant une manutention spécialisée. En octobre 2025, LOGISTEED Vietnam a reçu la certification IATA CEIV Pharma à Tan Son Nhat, renforçant la manutention certifiée du fret aérien pharmaceutique dans cette porte d'entrée. La concentration de clients du secteur de la santé et d'activités de distribution dans le Sud du Vietnam soutient la demande de services de stockage, de transport et de logistique spécialisée.
Le Nord du Vietnam est une autre importante région de santé et de logistique, centrée sur Hanoï et les zones industrielles incluant Haïphong. En mai 2025, Nippon Express Vietnam a ouvert la Phase II de son Centre Logistique de Dinh Vu à Haïphong, ajoutant 8 550 m² d'espace d'entreposage avec climatisation à température constante et faible humidité[3]. L'installation comprend un entrepôt sous douane, une station de fret en conteneurs et sept quais à conteneurs. Bien que le centre traite également des produits de haute valeur au-delà du secteur de la santé, son environnement contrôlé ajoute une capacité pouvant soutenir les marchandises sensibles lorsque les exigences produits sont compatibles avec les spécifications de l'installation. Le réseau de distribution de santé de la région dépend des liaisons entre les points d'entrée des importations, les sites industriels, les hôpitaux, les grossistes et les clients provinciaux.
Le Centre du Vietnam devrait enregistrer un CAGR de 9,92 % jusqu'en 2032. Da Nang est un important centre régional de transport et de santé, tandis que les provinces environnantes nécessitent des connexions aux hôpitaux, cliniques, pharmacies et laboratoires. L'élargissement de l'accès aux soins de santé et l'activité de distribution peuvent soutenir la demande de services de transport et de stockage plus fiables. La capacité de la région à traiter des produits spécialisés dépendra de la disponibilité d'installations appropriées, de capacités de transport et d'équipes formées. Les prestataires qui améliorent les connexions entre le Centre du Vietnam et les grands centres du nord et du sud peuvent renforcer la couverture. Dans le même temps, les investissements locaux dans des infrastructures qualifiées peuvent réduire la dépendance au routage de chaque expédition sensible via les plus grands centres métropolitains.
Paysage Concurrentiel
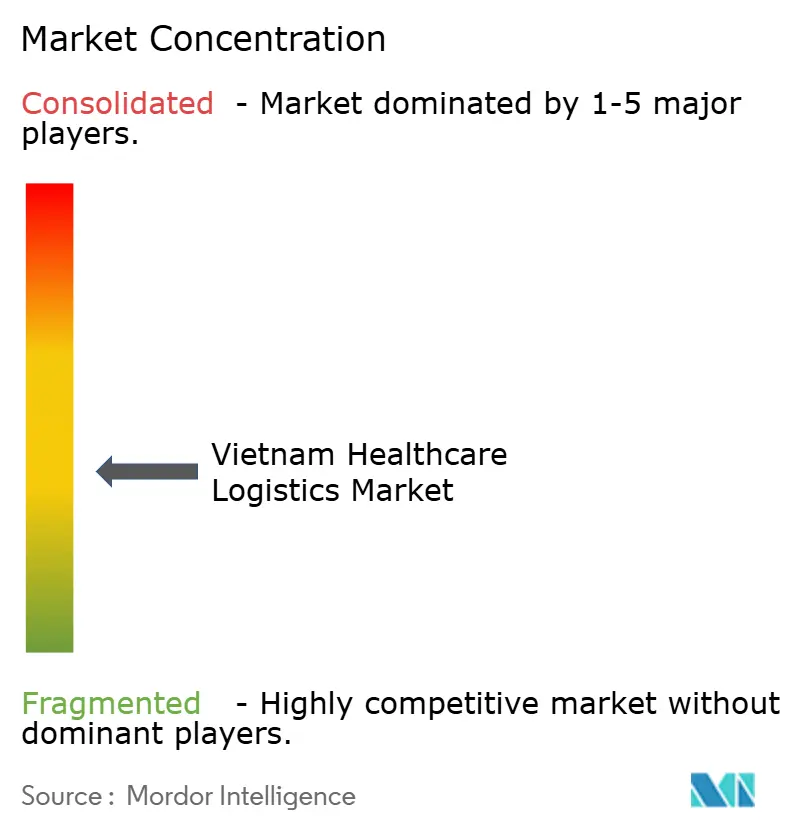
Le marché de la logistique de santé au Vietnam est fragmenté et comprend des prestataires logistiques mondiaux, des distributeurs de santé régionaux et des entreprises nationales de transport et de distribution. Des opérateurs internationaux tels que DHL, UPS, FedEx, Kuehne+Nagel, CEVA Logistics, DSV et A.P. Moller-Maersk se font concurrence grâce à leurs réseaux internationaux, leurs services multimodaux et leurs capacités de manutention spécialisées. Des entreprises nationales et régionales, notamment ITL Corporation et GONSA, desservent les exigences de distribution locale et les clients du secteur de la santé. La position concurrentielle de chaque prestataire dépend de son périmètre de services, de l'étendue de son réseau, de ses systèmes qualité et de sa capacité à répondre aux exigences spécifiques des produits traités.
La certification qualité et l'investissement dans des équipements spécialisés sont d'importants facteurs de différenciation concurrentielle. En octobre 2025, LOGISTEED Vietnam a reçu la certification IATA CEIV Pharma à l'aéroport international de Tan Son Nhat. En septembre 2025, ITL Freight Management a reçu un fourgon à température contrôlée équipé de capteurs connectés par GPS et d'une surveillance en temps réel. Ces développements témoignent d'investissements dans la manutention du fret aérien pharmaceutique et le transport national contrôlé. Les prestataires doivent démontrer que leurs installations, procédures et équipements correspondent aux produits et aux exigences de service de leurs clients.
Les partenariats et acquisitions peuvent élargir l'accès aux clients du secteur de la santé et aux catégories de produits spécialisés. En décembre 2025, DKSH a signé un accord pour acquérir Biomedic Science Material Joint Stock Company, un distributeur vietnamien d'équipements et de réactifs de biotechnologie et de diagnostic[4]. L'acquisition proposée visait à renforcer l'activité de solutions scientifiques de DKSH au Vietnam. En avril 2026, FedEx et Viettel Post ont annoncé un accord opérationnel en vertu duquel Viettel Post est devenu le Prestataire de Réseau National de FedEx au Vietnam, soutenant la collecte et la livraison à l'échelle nationale ainsi que la connectivité transfrontalière. Ensemble, ces développements illustrent comment les entreprises étendent leur couverture de distribution et leurs capacités de service.
Leaders du Secteur de la Logistique de Santé au Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
DHL Group
-
Kuehne+Nagel
-
Zuellig Pharma
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Logistique de Santé au Vietnam Entreprises couvertes dans ce rapport
- DHL Group
- United Parcel Service (UPS)
- Kuehne+Nagel
- DSV
- CEVA Logistics
- FedEx Corporation
- Yusen Logistics
- Nippon Express Holdings
- CJ Logistics
- A.P. Moller - Maersk
- Zuellig Pharma
- DKSH Holding
- Indo Trans Logistics Corporation (ITL)
- Transimex Corporation
- LOGISTEED Group
- ABA Cooltrans
- GONSA
- Sapharco
- FM Logistic
- Konoike Group
- Nichirei Logistics Group
- LOTTE Global Logistics
Développements industriels récents dans Marché de la Logistique de Santé au Vietnam
- Avril 2026 : FedEx et Viettel Post ont établi un accord opérationnel stratégique au Vietnam. Viettel Post est devenu le Prestataire de Réseau National de FedEx pour la collecte et la livraison à l'échelle nationale. L'accord soutient la portée nationale de FedEx et la connectivité logistique transfrontalière.
- Décembre 2025 : DKSH a signé un accord pour acquérir Biomedic Science Material Joint Stock Company. La transaction proposée visait à développer l'activité de solutions scientifiques de DKSH au Vietnam grâce aux activités de distribution d'équipements de biotechnologie et de diagnostic, de réactifs, de tests et de dépistage de Biomedic.
- Septembre 2025 : ITL Freight Management a reçu son premier fourgon frigorifique TF 820V 2S. Le véhicule comprend une technologie de capteurs connectés par GPS pour la surveillance en temps réel de la température et des alertes lorsque les relevés sortent des plages prédéfinies. ITL a initialement déployé le véhicule dans le Sud du Vietnam pour desservir les expéditions pharmaceutiques et autres expéditions thermosensibles.
- Mai 2025 : Nippon Express Vietnam a ouvert la Phase II de son Centre Logistique de Dinh Vu à Haïphong. L'installation a ajouté 8 550 m² d'espace d'entreposage avec climatisation à température constante et faible humidité, ainsi qu'un entrepôt sous douane, une station de fret en conteneurs et sept quais à conteneurs.
Périmètre du Rapport sur le Marché de la Logistique de Santé au Vietnam
Aperçu de la segmentation
| Transport | Routier |
| Aérien | |
| Maritime et Voies Navigables Intérieures | |
| Ferroviaire | |
| Entreposage et Distribution | |
| Services à Valeur Ajoutée et Autres |
| Contrôlée en Température | Réfrigérée (0-5 °C) |
| Congelée (-20-0 °C) | |
| Ambiante | |
| Surgelée / Ultra-Basse Température (inférieure à -20 °C) | |
| Non Contrôlée en Température |
| Médicaments | Médicaments sur Ordonnance et Spécialisés |
| Médicaments sans Ordonnance | |
| Biopharmaceutiques (Produits Biologiques et Biosimilaires) | |
| Vaccins | |
| Matériaux pour Essais Cliniques | |
| Thérapies Cellulaires et Géniques | |
| Dispositifs Médicaux | |
| Médicaments Vétérinaires | |
| Sang, Plasma et Composants Sanguins | |
| Produits de Diagnostic et de Laboratoire | |
| Organes et Tissus Humains | |
| Autres |
| National |
| International |
| Fabricants Pharmaceutiques |
| Fabricants Biopharmaceutiques |
| Hôpitaux et Cliniques |
| Hôpitaux et Pharmacies de Détail |
| Distributeurs et Grossistes en Santé |
| Autres |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par Fonction Logistique | Transport | Routier |
| Aérien | ||
| Maritime et Voies Navigables Intérieures | ||
| Ferroviaire | ||
| Entreposage et Distribution | ||
| Services à Valeur Ajoutée et Autres | ||
| Par Type de Température | Contrôlée en Température | Réfrigérée (0-5 °C) |
| Congelée (-20-0 °C) | ||
| Ambiante | ||
| Surgelée / Ultra-Basse Température (inférieure à -20 °C) | ||
| Non Contrôlée en Température | ||
| Par Type de Produit | Médicaments | Médicaments sur Ordonnance et Spécialisés |
| Médicaments sans Ordonnance | ||
| Biopharmaceutiques (Produits Biologiques et Biosimilaires) | ||
| Vaccins | ||
| Matériaux pour Essais Cliniques | ||
| Thérapies Cellulaires et Géniques | ||
| Dispositifs Médicaux | ||
| Médicaments Vétérinaires | ||
| Sang, Plasma et Composants Sanguins | ||
| Produits de Diagnostic et de Laboratoire | ||
| Organes et Tissus Humains | ||
| Autres | ||
| Par Destination | National | |
| International | ||
| Par Utilisateur Final | Fabricants Pharmaceutiques | |
| Fabricants Biopharmaceutiques | ||
| Hôpitaux et Cliniques | ||
| Hôpitaux et Pharmacies de Détail | ||
| Distributeurs et Grossistes en Santé | ||
| Autres | ||
| Par Région | Nord du Vietnam | |
| Centre du Vietnam | ||
| Sud du Vietnam | ||
Questions Clés Traitées dans le Rapport
Quel est le taux de croissance prévu pour la logistique de santé au Vietnam ?
Le marché devrait enregistrer un CAGR de 7,91 % de 2027 à 2032, pour atteindre 3,23 milliards USD d'ici 2032.
Quelle fonction logistique détient la plus grande part dans la logistique de santé au Vietnam ?
Le transport est en tête avec une part de 49,16 % en 2026, reflétant le déplacement des produits de santé entre les points d'entrée des importations, les entrepôts, les fabricants, les hôpitaux et les pharmacies.
Pourquoi la logistique à température contrôlée est-elle importante au Vietnam ?
La logistique à température contrôlée représente 55,92 % du marché en 2026 et devrait enregistrer un CAGR de 8,45 % jusqu'en 2032, à mesure que la demande de manutention contrôlée s'élargit.
Quelle catégorie de produits de santé connaît la croissance la plus rapide en termes de demande logistique ?
Les thérapies cellulaires et géniques devraient enregistrer un CAGR de 8,75 % jusqu'en 2032, soutenues par la demande de stockage spécialisé, de transport et de procédures de traçabilité.
Quelle région est en tête de l'activité logistique de santé au Vietnam ?
Le Sud du Vietnam représente 48,36 % du marché en 2026, soutenu par le rôle de Hô-Chi-Minh-Ville dans la distribution de produits de santé et le commerce international.
Quelle région présente les meilleures perspectives de croissance ?
Le Centre du Vietnam devrait enregistrer un CAGR de 9,92 % jusqu'en 2032.