
Marktgröße und Marktanteil der Gesundheitslogistik in Vietnam
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 2.04 Milliarden US-Dollar |
| Marktgröße (2027) | 2.21 Milliarden US-Dollar |
| Marktgröße (2032) | 3.23 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.91 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Gesundheitslogistik in Vietnam von Mordor Intelligence
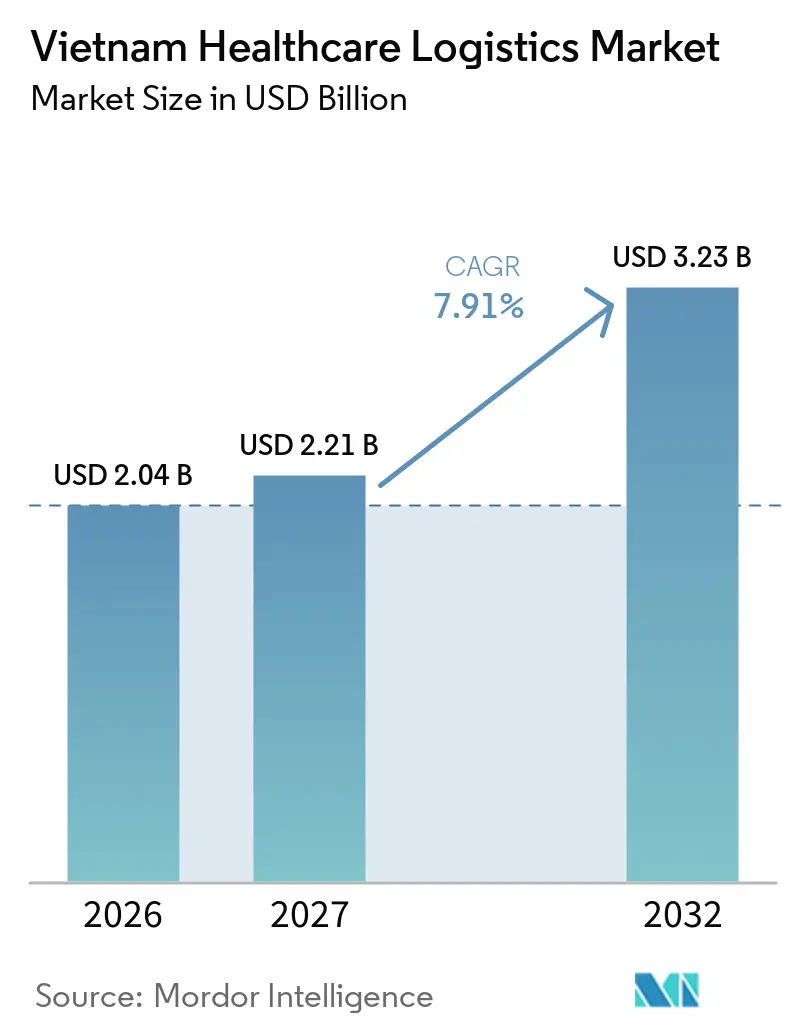
Der Markt für Gesundheitslogistik in Vietnam wird im Jahr 2026 auf 2,04 Milliarden USD geschätzt. Es wird erwartet, dass er von 2,21 Milliarden USD im Jahr 2027 auf 3,23 Milliarden USD bis 2032 wächst, bei einem CAGR von 7,91 % während des Prognosezeitraums (2027–2032).
Das Wachstum wird durch steigende Gesundheitsausgaben, Anforderungen an die pharmazeutische Distribution und den Bedarf an kontrollierter Handhabung zunehmend komplexer Therapien gestützt. Das Land ist zudem in erheblichem Maße auf importierte Fertigarzneimittel und pharmazeutische Wirkstoffe angewiesen, was Anforderungen an internationalen Transport, Zollkoordination, Lagerung und inländische Distribution schafft. Anbieter mit validierten Einrichtungen, Temperaturüberwachungssystemen, geschultem Personal und dokumentierten Qualitätskontrollen sind gut positioniert, um zunehmend spezialisierte Lieferketten im Gesundheitswesen zu bedienen. Compliance-Kosten, ungleichmäßige Infrastruktur und die Notwendigkeit, die Produktintegrität über lange Distributionswege aufrechtzuerhalten, bleiben jedoch wichtige betriebliche Herausforderungen.
Wichtigste Erkenntnisse des Berichts
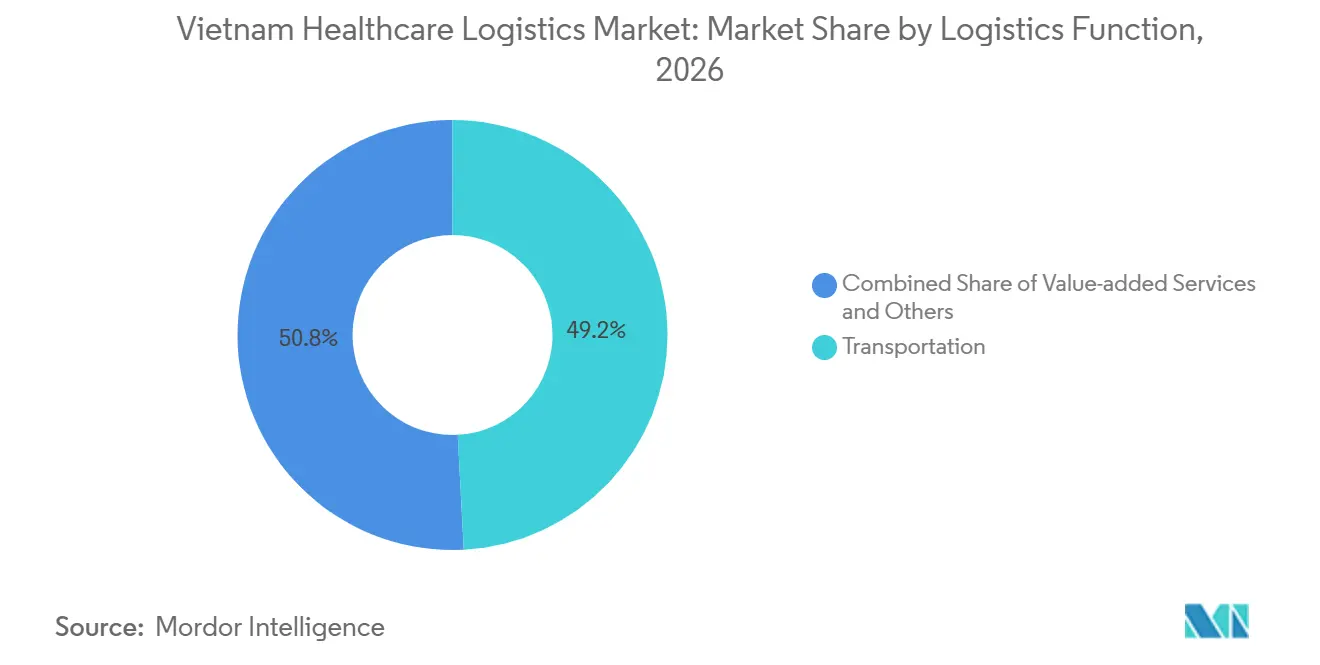
- Nach Logistikfunktion entfallen im Jahr 2026 49,16 % der Marktgröße der Gesundheitslogistik in Vietnam auf den Transport, während Mehrwertdienste und sonstige Leistungen bis 2032 voraussichtlich einen CAGR von 9,89 % verzeichnen werden.
- Nach Temperaturtyp entfallen im Jahr 2026 55,92 % des Marktanteils der Gesundheitslogistik in Vietnam auf die temperaturgeführte Logistik, die bis 2032 voraussichtlich einen CAGR von 8,45 % verzeichnen wird.
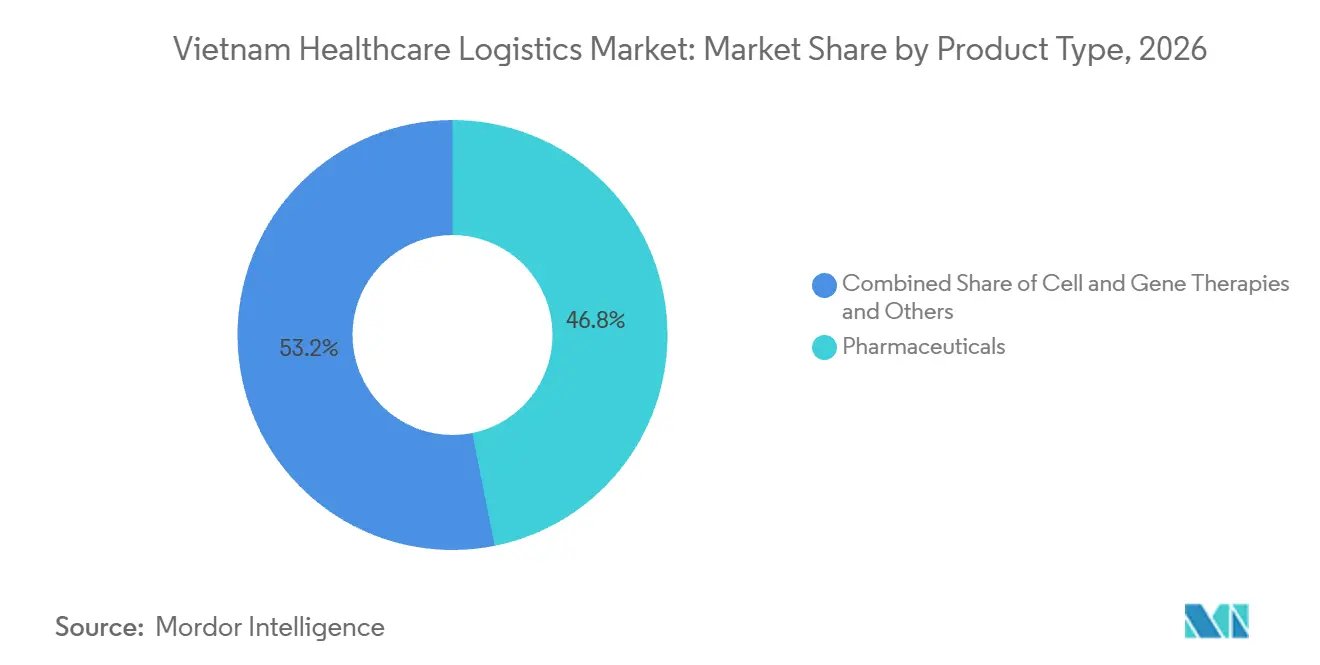
- Nach Produkttyp entfallen im Jahr 2026 46,84 % der Marktgröße der Gesundheitslogistik in Vietnam auf Arzneimittel, während Zell- und Gentherapien bis 2032 voraussichtlich einen CAGR von 8,75 % verzeichnen werden.
- Nach Zielmarkt entfallen im Jahr 2026 73,13 % des Marktanteils der Gesundheitslogistik in Vietnam auf die inländische Distribution, während die internationale Logistik bis 2032 voraussichtlich einen CAGR von 8,68 % verzeichnen wird.
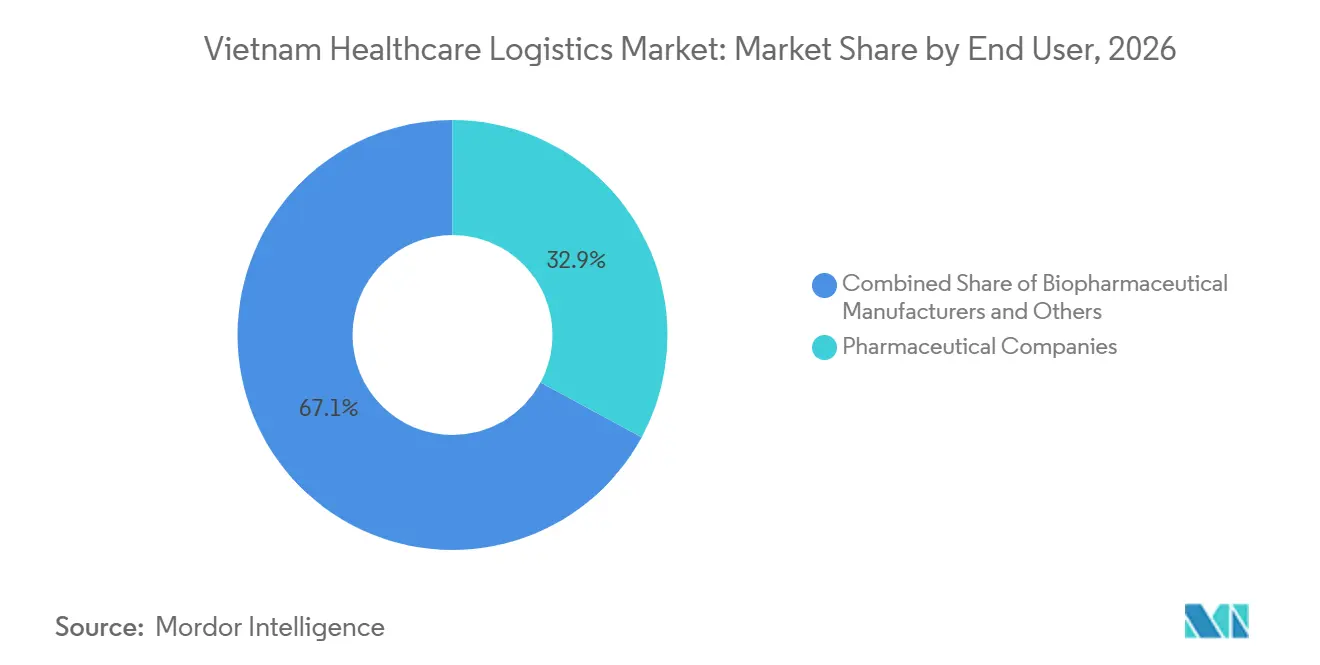
- Nach Endnutzer entfallen im Jahr 2026 32,88 % der Marktgröße der Gesundheitslogistik in Vietnam auf Pharmaunternehmen, während biopharmazeutische Hersteller bis 2032 voraussichtlich einen CAGR von 9,29 % verzeichnen werden.
- Nach Geografie entfallen im Jahr 2026 48,36 % des Marktanteils der Gesundheitslogistik in Vietnam auf Südvietnam, während Zentralvietnam bis 2032 voraussichtlich einen CAGR von 9,92 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Temperaturempfindliche Therapien steigern die Nachfrage nach spezialisierter Logistik | +1.5% | Globale Beschaffung, konzentriert in Ho-Chi-Minh-Stadt und Hanoi | Langfristig (≥ 4 Jahre) |
| Investitionen im Gesundheitswesen weiten die Anforderungen an die pharmazeutische Distribution aus | +1.8% | National, mit den stärksten Zuwächsen in Südvietnam und Hanoi | Mittelfristig (2–4 Jahre) |
| Logistik-Outsourcing steigert die Nutzung spezialisierter Anbieter | +1.2% | National, konzentriert in städtischen und Industriezonen | Mittelfristig (2–4 Jahre) |
| Regulatorische Öffnung unterstützt die Beteiligung ausländischer Logistikanbieter | +0.8% | National, frühe Zuwächse in Ho-Chi-Minh-Stadt, Hanoi und Da Nang | Kurzfristig (≤ 2 Jahre) |
| Digitale Überwachung stärkt die GDP-Compliance und Transparenz | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Gesundheitsversorgung in abgelegenen Gebieten weitet spezialisierte Distributionsnetzwerke aus | +0.6% | Nördliches Bergland, Zentrales Hochland und Mekong-Delta | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Temperaturempfindliche Therapien steigern die Nachfrage nach spezialisierter Logistik
Der Markt für Gesundheitslogistik in Vietnam verzeichnet eine steigende Nachfrage nach spezialisierter Handhabung, da Biologika, Impfstoffe und fortschrittliche Therapien produktspezifische Lager- und Transportbedingungen erfordern. Einige Zell- und Gentherapieprodukte benötigen kryogene Temperaturen von −150 °C oder darunter, unterstützt durch geeignete Behälter, Überwachung und Verfahren zur Rückverfolgung der Lieferkette. Andere Produkte erfordern unterschiedliche Temperaturbereiche, sodass die Anforderungen durch das Produkt und sein validiertes Versandsystem bestimmt werden müssen. Diese Anforderungen erhöhen die Bedeutung qualifizierter Verpackungen, geschulten Personals und dokumentierter Handhabungsverfahren. Im Oktober 2025 erhielt LOGISTEED Vietnam die IATA-CEIV-Pharma-Zertifizierung am internationalen Flughafen Tan Son Nhat und wurde damit zum ersten Frachtspeditionsunternehmen in Vietnam, das diese Zertifizierung erlangte[1]. Die Zertifizierung unterstützt das Qualitätsmanagement für pharmazeutische Luftfracht und stärkt die spezialisierte Handhabungskapazität des Landes an einem wichtigen internationalen Knotenpunkt.
Investitionen im Gesundheitswesen weiten die Anforderungen an die pharmazeutische Distribution aus
Investitionen im Gesundheitswesen stützen die Nachfrage nach Transport und Lagerung von Arzneimitteln, Medizinprodukten, Diagnoseprodukten und Krankenhausbedarf. Im Jahr 2026 genehmigte die Nationalversammlung eine Investitionspolitik für die Phase 2026–2030 des Nationalen Zielprogramms für Gesundheitswesen, Bevölkerung und Entwicklung mit einer geplanten Finanzierung von 88.635 Milliarden VND (3,55 Milliarden USD). Eine verstärkte Gesundheitsaktivität kann die Nachfrage nach eingehendem Transport, konformem Lager, Bestandsmanagement und Distribution an Krankenhäuser und andere Gesundheitseinrichtungen steigern. Die Ausweitung des Zugangs zur Gesundheitsversorgung könnte auch einen Bedarf an zuverlässigeren Distributionsnetzwerken schaffen, die wichtige Versorgungszentren mit unterversorgten Gebieten verbinden.
Logistik-Outsourcing steigert die Nutzung spezialisierter Anbieter
Pharmaunternehmen können spezialisierte Logistikanbieter nutzen, um Zugang zu temperaturgeführtem Transport, qualifizierten Lagern, Überwachungssystemen und geschulten Betriebsteams zu erhalten, ohne jede Kompetenz intern aufzubauen. Outsourcing kann auch die Distribution über mehrere Regionen hinweg unterstützen und es Herstellern ermöglichen, sich auf Produktion, Produktregistrierung und kommerzielle Aktivitäten zu konzentrieren. Im September 2025 erhielt ITL Freight Management seinen ersten TF 820V 2S Kühlwagen, ausgestattet mit GPS-verbundenen Sensoren zur Echtzeit-Temperaturüberwachung und Alarmen, wenn die Messwerte voreingestellte Bereiche verlassen[2]. Das Unternehmen setzte das Fahrzeug zunächst in Südvietnam ein, um pharmazeutische und andere temperaturempfindliche Sendungen zu unterstützen. Diese Investition veranschaulicht, wie spezialisierte Anbieter Ausrüstung und Überwachungskapazitäten ausbauen, um Kunden im Gesundheitswesen zu bedienen. Mit der Weiterentwicklung des Outsourcings kann die Fähigkeit, Produktintegrität nachzuweisen, Aufzeichnungen zu führen und auf Ausnahmen zu reagieren, zu einem wichtigen Faktor bei der Anbieterauswahl werden.
Regulatorische Anforderungen gestalten die Beteiligung spezialisierter Logistikanbieter
Die pharmazeutischen Vorschriften Vietnams legen großen Wert auf Distributionsgenehmigungen, Qualitätssysteme, Produktrückverfolgbarkeit und die Einhaltung der geltenden Anforderungen der Guten Distributionspraxis. Spezialisierte Logistikanbieter können pharmazeutische Lieferketten durch zugelassenen Transport, Lagerung, Handhabung und andere vertraglich vereinbarte Dienstleistungen unterstützen, vorbehaltlich der geltenden Lizenzierungs- und Distributionsvorschriften. Unternehmen, die regulierte Produkte bedienen, benötigen geeignete Infrastruktur, dokumentierte Verfahren, geschultes Personal und ein effektives Qualitätsmanagement. Diese Anforderungen können die Kosten für die Bedienung von Kunden im Gesundheitswesen erhöhen, machen Compliance-Kompetenz jedoch auch zu einem wichtigen Wettbewerbsvorteil.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Validierte Kühlkettenoperationen erhöhen die Logistikkosten | -1.2% | National, mit dem höchsten Kostendruck in städtischen Distributionszonen | Mittelfristig (2–4 Jahre) |
| Infrastrukturlücken im ländlichen Raum erhöhen das Risiko von Temperaturabweichungen | -0.8% | Nördliches Bergland, Zentrales Hochland, Mekong-Delta | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel hemmt die Expansion der Gesundheitslogistik | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Fragmentierte Qualifikationsstandards erhöhen die Compliance-Komplexität für Anbieter | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Validierte Kühlkettenoperationen erhöhen die Logistikkosten
Kühlkettenoperationen sind in der Regel teurer als Lagerung und Transport unter Umgebungsbedingungen, da sie geeignete Ausrüstung, Temperaturüberwachung, dokumentierte Verfahren, geschultes Personal und laufendes Qualitätsmanagement erfordern. Anbieter müssen möglicherweise auch Backup-Systeme vorhalten, Überwachungsgeräte kalibrieren und Aufzeichnungen führen, die die Compliance während Lagerung und Transport belegen. Diese Anforderungen können die Kosten für die Handhabung von Impfstoffen, Biologika und anderen temperaturempfindlichen Produkten erhöhen. Anbieter, die kleinere Kunden oder Routen mit geringer Sendungsdichte bedienen, finden es möglicherweise schwieriger, diese Kosten auf ausreichendes Volumen zu verteilen. Zertifizierte Einrichtungen und Spezialfahrzeuge sind daher kommerziell rentabler, wo die Nachfrage um wichtige Gesundheitszentren, Flughäfen, pharmazeutische Kunden und Distributionszentren konzentriert ist. Anbieter müssen Investitionen in validierte Infrastruktur mit dem erwarteten Volumen und den Serviceanforderungen ihrer Kunden in Einklang bringen.
Infrastrukturlücken im ländlichen Raum erhöhen das Risiko von Temperaturabweichungen
Die Distribution im Gesundheitswesen außerhalb großer städtischer Zentren kann schwieriger sein, wo Straßenzugang, Stromversorgungszuverlässigkeit und die Verfügbarkeit von kontrollierter Lagerung oder Transport begrenzt sind. Diese Einschränkungen können die Komplexität der Lieferung temperaturempfindlicher Arzneimittel an abgelegene Gesundheitseinrichtungen und Provinzmärkte erhöhen. Vietnams Abhängigkeit von importierten Fertigarzneimitteln und pharmazeutischen Wirkstoffen bedeutet auch, dass einige Produkte international transportiert werden, bevor sie in inländische Distributionsnetzwerke eintreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion:
Transport verankert den Markt, während Mehrwertdienste schneller wachsenDer Transport entfällt im Jahr 2026 auf 49,16 % des Marktanteils der Gesundheitslogistik in Vietnam, was die Bedeutung der Bewegung von Arzneimitteln, Medizinprodukten, Diagnoseprodukten und Krankenhausbedarf zwischen Importknotenpunkten, Lagern, Herstellern, Großhändlern, Krankenhäusern und Apotheken widerspiegelt. Der Straßentransport unterstützt die reguläre inländische Distribution, während Luftfracht für zeitkritische Importe und spezialisierte Gesundheitssendungen wichtig ist. Seefracht unterstützt auch internationale Bewegungen von Produkten, die für längere Transitzeiten geeignet sind. Die betrieblichen Anforderungen unterscheiden sich je nach Produktkategorie, und temperaturempfindliche Sendungen können qualifizierte Verpackungen, Überwachung und dokumentierte Übergaben erfordern. Zuverlässige Transportnetzwerke sind daher unerlässlich, um die Produktverfügbarkeit im geografisch weitläufigen Gesundheitssystem des Landes aufrechtzuerhalten.
Mehrwertdienste und sonstige Leistungen werden bis 2032 voraussichtlich einen CAGR von 9,89 % verzeichnen, die schnellste Rate in der Segmentierung nach Logistikfunktion. Diese Dienstleistungen können Bestandsmanagement, Berichterstattung über Temperaturabweichungen, Retourenabwicklung, Rückverfolgbarkeitsunterstützung und andere kundenspezifische Aktivitäten umfassen. Pharmaunternehmen können diese Dienstleistungen nutzen, um die Produkttransparenz zu stärken und die internen Ressourcen für das Distributionsmanagement zu reduzieren. Die Fähigkeit, Transport und Lagerung mit Qualitätsdokumentation und Bestandsinformationen zu kombinieren, kann die Servicekoordination verbessern. Anbieter müssen sicherstellen, dass diese Dienstleistungen den Kundenanforderungen und den geltenden Vorschriften entsprechen, insbesondere bei der Handhabung von Produkten, die zusätzliche Kontrollen erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Temperaturtyp:
Temperaturgeführte Logistik führt aktuelle Nachfrage und Wachstum anDie temperaturgeführte Logistik entfällt im Jahr 2026 auf 55,92 % der Marktgröße der Gesundheitslogistik in Vietnam und wird bis 2032 voraussichtlich einen CAGR von 8,45 % verzeichnen. Das Segment bedient Produkte, die bestimmte Lager- und Transportbedingungen erfordern, darunter bestimmte Impfstoffe, Biologika, Spezialarzneimittel und Injektionspräparate. Der geeignete Bereich hängt vom Produktetikett und den validierten Distributionsanforderungen ab. Einige Produkte erfordern Kühlbedingungen, während andere eine Tiefkühl- oder Ultrakälteverarbeitung benötigen. Anbieter müssen Lagerausrüstung, Verpackung, Transportpläne und Überwachungsprozesse auf die Anforderungen jedes Produkts abstimmen. Die Nachfrage nach diesen Dienstleistungen unterstützt Investitionen in qualifizierte Einrichtungen und Spezialfahrzeuge, obwohl die Kosten für die Aufrechterhaltung kontrollierter Bedingungen höher sein können als bei der Umgebungsdistribution.
Die nicht temperaturgeführte Logistik bleibt wichtig für Produkte, die unter Umgebungsbedingungen gelagert und transportiert werden können, einschließlich vieler medizinischer Verbrauchsmaterialien, Geräte und Standardarzneimittel. Diese Ströme bilden eine breite Basis der Distributionsaktivitäten im Gesundheitswesen und erfordern dennoch geeignete Lagerung, Rückverfolgbarkeit und Handhabung. Temperaturgeführte Operationen fügen Ausrüstungs- und Überwachungskosten hinzu und schaffen eine höhere Betriebsschwelle für Anbieter, die in das Spezialsegment eintreten. Das prognostizierte Marktwachstum deutet auf eine steigende Nachfrage nach kontrollierter Handhabung hin. Dennoch müssen Anbieter weiterhin Umgebungsprodukte effizient bedienen, da diese ein wichtiger Teil der gesamten Gesundheitslieferkette bleiben.
Nach Produkttyp:
Arzneimittel dominieren, während Zell- und Gentherapien schneller expandierenArzneimittel entfallen im Jahr 2026 auf 46,84 % des Marktanteils der Gesundheitslogistik in Vietnam. Verschreibungspflichtige Arzneimittel und andere pharmazeutische Produkte erfordern eine regelmäßige Distribution zwischen Herstellern, Importeuren, Lagern, Großhändlern, Krankenhäusern und Einzelhandelsapotheken. Produktspezifische Anforderungen können variieren, von der Lagerung unter Umgebungsbedingungen bis zur temperaturgeführten Handhabung. Anbieter müssen Bestandsverfügbarkeit, Transportpläne, Produktdokumentation und Lieferbestätigung über verschiedene Kundenkanäle hinweg koordinieren. Medizinprodukte, Diagnoseprodukte, Labormaterialien und andere Gesundheitsgüter erzeugen ebenfalls Logistiknachfrage, aber Arzneimittel bleiben die größte Produktkategorie.
Zell- und Gentherapien werden bis 2032 voraussichtlich einen CAGR von 8,75 % verzeichnen. Einige Produkte in dieser Kategorie erfordern kryogene Lagerung und Transport, spezialisierte Behälter, kontinuierliche Überwachung und detaillierte Kontrollen der Lieferkettenverfolgung. Der genaue Temperaturbereich und das Handhabungsverfahren hängen von der Therapie ab. Diese Anforderungen können die Sendungsvorbereitung, Routenplanung und Übergabeverwaltung anspruchsvoller machen als bei konventionellen Arzneimitteln. Obwohl das prognostizierte Wachstum des Segments hoch ist, wird die Fähigkeit des Marktes, es zu bedienen, von der Entwicklung geeigneter Infrastruktur, geschultem Personal und validierten Verfahren abhängen. Anbieter, die diese Kapazitäten aufbauen, können besser positioniert sein, um spezialisierte biopharmazeutische und klinische Lieferketten zu unterstützen.
Nach Zielmarkt:
Inländische Distribution hält die größere Basis, während internationale Logistik schneller wächstDie inländische Distribution entfällt im Jahr 2026 auf 73,13 % der Marktgröße der Gesundheitslogistik in Vietnam. Inländische Ströme umfassen Lieferungen von Importknotenpunkten und Produktionsstandorten an Krankenhäuser, Apotheken, Großhändler, Labore und andere Kunden im Gesundheitswesen. Vietnams erhebliche geografische Ausdehnung schafft einen Bedarf an gut geplanten Lagerstandorten und zuverlässigen Transportverbindungen zwischen den nördlichen, zentralen und südlichen Regionen. Südvietnam ist ein wichtiges Import- und Distributionszentrum, während Hanoi und andere nördliche Standorte die Gesundheitsnachfrage und Industrieaktivität unterstützen. Anbieter müssen unterschiedliche Lieferfrequenzen und Handhabungsanforderungen in städtischen Zentren und Provinzmärkten verwalten.
Die internationale Logistik wird bis 2032 voraussichtlich einen CAGR von 8,68 % verzeichnen. Vietnams pharmazeutischer Sektor ist auf importierte Fertigarzneimittel und pharmazeutische Wirkstoffe angewiesen, während der Export von Arzneimitteln und pharmazeutischen Wirkstoffen ausgehende Logistikmöglichkeiten bietet. Die internationale Gesundheitslogistik erfordert die Koordination zwischen Exporteuren, Importeuren, Fluggesellschaften oder Seefrachtführern, Zollagenten und inländischen Distributionspartnern. Anbieter mit geeigneten Dokumentationsprozessen und spezialisierten Handhabungskapazitäten können diese grenzüberschreitenden Ströme unterstützen.
Nach Endnutzer:
Pharmaunternehmen führen, während biopharmazeutische Hersteller schneller wachsenPharmaunternehmen entfallen im Jahr 2026 auf 32,88 % des Marktanteils der Gesundheitslogistik in Vietnam. Diese Kunden benötigen Transport, Lagerung und Distribution für Rohstoffe, Fertigarzneimittel und verwandte Produkte. Ihre Logistikanforderungen können Lagerung unter Umgebungsbedingungen und temperaturgeführte Lagerung, Bestandsmanagement, Produktrückverfolgbarkeit und Lieferung an Großhändler, Krankenhäuser und Apotheken umfassen. Hersteller und andere Pharmaunternehmen können spezialisierte Anbieter nutzen, um Zugang zu Distributionsnetzwerken und Qualitätssystemen zu erhalten, ohne in jede Logistikkompetenz selbst zu investieren. Die Bandbreite der Produktanforderungen macht es wichtig, dass Anbieter geeignete Prozesse aufrechterhalten und Handhabungsvereinbarungen auf die transportierten Produkte abstimmen.
Biopharmazeutische Hersteller werden bis 2032 voraussichtlich einen CAGR von 9,29 % verzeichnen. Diese Kunden können speziellere Lager- und Transportanforderungen für Biologika und andere empfindliche Produkte haben, einschließlich validierter Verpackungen, Temperaturüberwachung und detaillierter Sendungsaufzeichnungen. Krankenhäuser, Kliniken, Apotheken, Labore und klinische Forschungsorganisationen erzeugen ebenfalls Nachfrage nach Gesundheitslogistik, obwohl ihre Serviceanforderungen unterschiedlich sind. Die Marktchance für spezialisierte Anbieter hängt vom Umfang der biopharmazeutischen Aktivitäten, den gehandhabten Therapien und der Verfügbarkeit konformer Infrastruktur ab. Anbieter, die ihre Fähigkeit zur Verwaltung spezialisierter Produkte und zur Aufrechterhaltung zuverlässiger Übergaben nachweisen können, können anspruchsvollere Gesundheitslieferketten unterstützen.
Geografische Analyse
Südvietnam entfällt im Jahr 2026 auf 48,36 % des Marktes für Gesundheitslogistik in Vietnam. Ho-Chi-Minh-Stadt ist ein wichtiges Gesundheits- und Handelszentrum mit Verbindungen zu internationalen Luft- und Seeknotenpunkten, pharmazeutischen Distributoren, Krankenhäusern und Herstellern. Der internationale Flughafen Tan Son Nhat unterstützt Luftfrachtbewegungen, einschließlich pharmazeutischer Sendungen, die eine spezialisierte Handhabung erfordern. Im Oktober 2025 erhielt LOGISTEED Vietnam die IATA-CEIV-Pharma-Zertifizierung in Tan Son Nhat und stärkte damit die zertifizierte pharmazeutische Luftfrachtabwicklung an diesem Knotenpunkt. Die Konzentration von Kunden im Gesundheitswesen und Distributionsaktivitäten in Südvietnam unterstützt die Nachfrage nach Lager-, Transport- und spezialisierten Logistikdienstleistungen.
Nordvietnam ist eine weitere wichtige Gesundheits- und Logistikregion, die auf Hanoi und Industriegebiete einschließlich Hai Phong ausgerichtet ist. Im Mai 2025 eröffnete Nippon Express Vietnam Phase II seines Dinh-Vu-Logistikzentrums in Hai Phong und fügte 8.550 m² Lagerfläche mit Konstanttemperatur- und Niedrigfeuchtigkeitsklimaanlage hinzu[3]. Die Einrichtung umfasst ein Zolllager, eine Containerfrachtstation und sieben Containerdocks. Obwohl das Zentrum auch hochwertige Produkte außerhalb des Gesundheitswesens handhabt, fügt seine kontrollierte Umgebung Kapazitäten hinzu, die empfindliche Güter unterstützen können, sofern die Produktanforderungen mit den Spezifikationen der Einrichtung kompatibel sind. Das Gesundheitsdistributionsnetzwerk der Region hängt von Verbindungen zwischen Importknotenpunkten, Industriestandorten, Krankenhäusern, Großhändlern und Provinzkunden ab.
Zentralvietnam wird bis 2032 voraussichtlich einen CAGR von 9,92 % verzeichnen. Da Nang ist ein wichtiges regionales Transport- und Gesundheitszentrum, während umliegende Provinzen Verbindungen zu Krankenhäusern, Kliniken, Apotheken und Laboren benötigen. Die Ausweitung des Zugangs zur Gesundheitsversorgung und der Distributionsaktivitäten kann die Nachfrage nach zuverlässigeren Transport- und Lagerdienstleistungen unterstützen. Die Fähigkeit der Region, Spezialprodukte zu handhaben, wird von der Verfügbarkeit geeigneter Einrichtungen, Transportkapazitäten und geschulter Teams abhängen. Anbieter, die die Verbindungen zwischen Zentralvietnam und den größeren nördlichen und südlichen Knotenpunkten verbessern, können die Abdeckung stärken. Gleichzeitig kann lokale Investitionen in qualifizierte Infrastruktur die Abhängigkeit davon verringern, jede empfindliche Sendung durch die größten Ballungszentren zu leiten.
Wettbewerbslandschaft
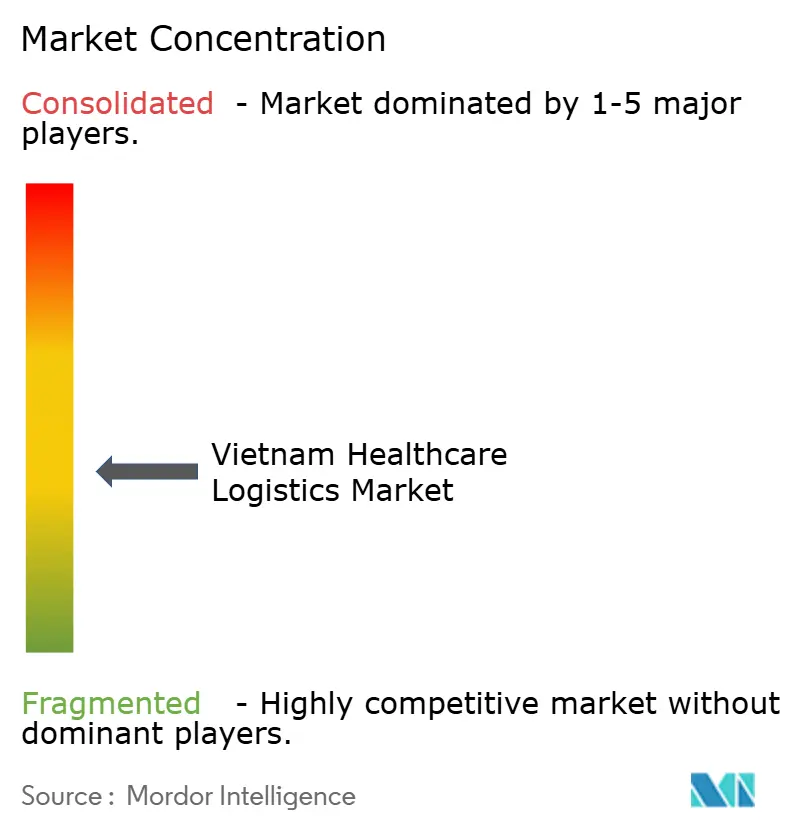
Der Markt für Gesundheitslogistik in Vietnam ist fragmentiert und umfasst globale Logistikanbieter, regionale Gesundheitsdistributoren sowie inländische Transport- und Distributionsunternehmen. Internationale Betreiber wie DHL, UPS, FedEx, Kuehne+Nagel, CEVA Logistics, DSV und A.P. Moller-Maersk konkurrieren durch internationale Netzwerke, multimodale Dienstleistungen und spezialisierte Handhabungskapazitäten. Inländische und regionale Unternehmen, darunter ITL Corporation und GONSA, bedienen lokale Distributionsanforderungen und Kunden im Gesundheitswesen. Die Wettbewerbsposition jedes Anbieters hängt von seinem Leistungsumfang, seiner Netzwerkreichweite, seinen Qualitätssystemen und seiner Fähigkeit ab, die spezifischen Anforderungen der gehandhabten Produkte zu erfüllen.
Qualitätszertifizierung und Investitionen in Spezialausrüstung sind wichtige Wettbewerbsvorteile. Im Oktober 2025 erhielt LOGISTEED Vietnam die IATA-CEIV-Pharma-Zertifizierung am internationalen Flughafen Tan Son Nhat. Im September 2025 erhielt ITL Freight Management einen temperaturgeführten Transporter, ausgestattet mit GPS-verbundenen Sensoren und Echtzeit-Überwachung. Diese Entwicklungen demonstrieren Investitionen in die pharmazeutische Luftfrachtabwicklung und den kontrollierten inländischen Transport. Anbieter müssen nachweisen, dass ihre Einrichtungen, Verfahren und Ausrüstungen den Produkten und Serviceanforderungen ihrer Kunden entsprechen.
Partnerschaften und Akquisitionen können den Zugang zu Kunden im Gesundheitswesen und spezialisierten Produktkategorien erweitern. Im Dezember 2025 unterzeichnete DKSH eine Vereinbarung zur Übernahme der Biomedic Science Material Joint Stock Company, eines vietnamesischen Distributors für Biotechnologie- und Diagnoseausrüstung sowie Reagenzien[4]. Die geplante Übernahme sollte das wissenschaftliche Lösungsgeschäft von DKSH in Vietnam stärken. Im April 2026 gaben FedEx und Viettel Post eine Betriebsvereinbarung bekannt, nach der Viettel Post der nationale Netzwerkanbieter von FedEx in Vietnam wurde und die landesweite Abholung und Lieferung sowie die grenzüberschreitende Konnektivität unterstützt. Zusammen veranschaulichen diese Entwicklungen, wie Unternehmen ihre Distributionsabdeckung und Servicekapazitäten ausbauen.
Marktführer der Gesundheitslogistik in Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Transimex Corporation
-
DHL Group
-
Kuehne+Nagel
-
Zuellig Pharma
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gesundheitslogistik in Vietnam Unternehmen in diesem Bericht
- DHL Group
- United Parcel Service (UPS)
- Kuehne+Nagel
- DSV
- CEVA Logistics
- FedEx Corporation
- Yusen Logistics
- Nippon Express Holdings
- CJ Logistics
- A.P. Moller - Maersk
- Zuellig Pharma
- DKSH Holding
- Indo Trans Logistics Corporation (ITL)
- Transimex Corporation
- LOGISTEED Group
- ABA Cooltrans
- GONSA
- Sapharco
- FM Logistic
- Konoike Group
- Nichirei Logistics Group
- LOTTE Global Logistics
Neueste Industrielle Entwicklungen in Markt für Gesundheitslogistik in Vietnam
- April 2026: FedEx und Viettel Post schlossen eine strategische Betriebsvereinbarung in Vietnam. Viettel Post wurde zum nationalen Netzwerkanbieter von FedEx für die landesweite Abholung und Lieferung. Die Vereinbarung unterstützt die inländische Reichweite von FedEx und die grenzüberschreitende Logistikkonnektivität.
- Dezember 2025: DKSH unterzeichnete eine Vereinbarung zur Übernahme der Biomedic Science Material Joint Stock Company. Die geplante Transaktion sollte das wissenschaftliche Lösungsgeschäft von DKSH in Vietnam durch die Biotechnologie- und Diagnoseausrüstungs-, Reagenzien-, Test- und Screening-Distributionsaktivitäten von Biomedic ausbauen.
- September 2025: ITL Freight Management erhielt seinen ersten TF 820V 2S Kühlwagen. Das Fahrzeug umfasst GPS-verbundene Sensortechnologie zur Echtzeit-Temperaturüberwachung und Alarme, wenn die Messwerte voreingestellte Bereiche verlassen. ITL setzte das Fahrzeug zunächst in Südvietnam ein, um pharmazeutische und andere temperaturempfindliche Sendungen zu bedienen.
- Mai 2025: Nippon Express Vietnam eröffnete Phase II seines Dinh-Vu-Logistikzentrums in Hai Phong. Die Einrichtung fügte 8.550 m² Lagerfläche mit Konstanttemperatur- und Niedrigfeuchtigkeitsklimaanlage sowie ein Zolllager, eine Containerfrachtstation und sieben Containerdocks hinzu.
Berichtsumfang des Marktes für Gesundheitslogistik in Vietnam
Segmentierungsübersicht
| Transport | Straße |
| Luft | |
| See und Binnenwasserstraßen | |
| Schiene | |
| Lagerung und Distribution | |
| Mehrwertdienste und sonstige Leistungen |
| Temperaturgeführt | Gekühlt (0–5 °C) |
| Tiefgefroren (−20–0 °C) | |
| Umgebungstemperatur | |
| Tiefstgefroren / Ultrakalt (unter −20 °C) | |
| Nicht temperaturgeführt |
| Arzneimittel | Verschreibungspflichtige und Spezialarzneimittel |
| Nicht verschreibungspflichtige Arzneimittel | |
| Biopharmazeutika (Biologika und Biosimilars) | |
| Impfstoffe | |
| Materialien für klinische Studien | |
| Zell- und Gentherapien | |
| Medizinprodukte | |
| Tierarzneimittel | |
| Blut, Plasma und Blutbestandteile | |
| Diagnose- und Laborprodukte | |
| Organe und menschliche Gewebe | |
| Sonstige |
| Inland |
| International |
| Arzneimittelhersteller |
| Biopharmazeutische Hersteller |
| Krankenhäuser und Kliniken |
| Krankenhäuser und Einzelhandelsapotheken |
| Gesundheitsdistributoren und Großhändler |
| Sonstige |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Logistikfunktion | Transport | Straße |
| Luft | ||
| See und Binnenwasserstraßen | ||
| Schiene | ||
| Lagerung und Distribution | ||
| Mehrwertdienste und sonstige Leistungen | ||
| Nach Temperaturtyp | Temperaturgeführt | Gekühlt (0–5 °C) |
| Tiefgefroren (−20–0 °C) | ||
| Umgebungstemperatur | ||
| Tiefstgefroren / Ultrakalt (unter −20 °C) | ||
| Nicht temperaturgeführt | ||
| Nach Produkttyp | Arzneimittel | Verschreibungspflichtige und Spezialarzneimittel |
| Nicht verschreibungspflichtige Arzneimittel | ||
| Biopharmazeutika (Biologika und Biosimilars) | ||
| Impfstoffe | ||
| Materialien für klinische Studien | ||
| Zell- und Gentherapien | ||
| Medizinprodukte | ||
| Tierarzneimittel | ||
| Blut, Plasma und Blutbestandteile | ||
| Diagnose- und Laborprodukte | ||
| Organe und menschliche Gewebe | ||
| Sonstige | ||
| Nach Zielmarkt | Inland | |
| International | ||
| Nach Endnutzer | Arzneimittelhersteller | |
| Biopharmazeutische Hersteller | ||
| Krankenhäuser und Kliniken | ||
| Krankenhäuser und Einzelhandelsapotheken | ||
| Gesundheitsdistributoren und Großhändler | ||
| Sonstige | ||
| Nach Region | Nordvietnam | |
| Zentralvietnam | ||
| Südvietnam | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der Gesundheitslogistik in Vietnam?
Der Markt wird voraussichtlich von 2027 bis 2032 einen CAGR von 7,91 % verzeichnen und bis 2032 einen Wert von 3,23 Milliarden USD erreichen.
Welche Logistikfunktion hat den größten Anteil an der Gesundheitslogistik in Vietnam?
Der Transport führt mit einem Anteil von 49,16 % im Jahr 2026 und spiegelt die Bewegung von Gesundheitsprodukten zwischen Importknotenpunkten, Lagern, Herstellern, Krankenhäusern und Apotheken wider.
Warum ist temperaturgeführte Logistik in Vietnam wichtig?
Die temperaturgeführte Logistik entfällt im Jahr 2026 auf 55,92 % des Marktes und wird bis 2032 voraussichtlich einen CAGR von 8,45 % verzeichnen, da die Nachfrage nach kontrollierter Handhabung zunimmt.
Welche Produktkategorie im Gesundheitswesen verzeichnet das schnellste Wachstum der Logistiknachfrage?
Zell- und Gentherapien werden bis 2032 voraussichtlich einen CAGR von 8,75 % verzeichnen, unterstützt durch die Nachfrage nach spezialisierter Lagerung, Transport und Verfahren zur Lieferkettenverfolgung.
Welche Region führt die Gesundheitslogistikaktivitäten in Vietnam an?
Südvietnam entfällt im Jahr 2026 auf 48,36 % des Marktes, unterstützt durch die Rolle Ho-Chi-Minh-Stadts in der Gesundheitsdistribution und im internationalen Handel.
Welche Region hat die stärksten Wachstumsaussichten?
Zentralvietnam wird bis 2032 voraussichtlich einen CAGR von 9,92 % verzeichnen.