
Taille et part du marché des récolteuses de raisins aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
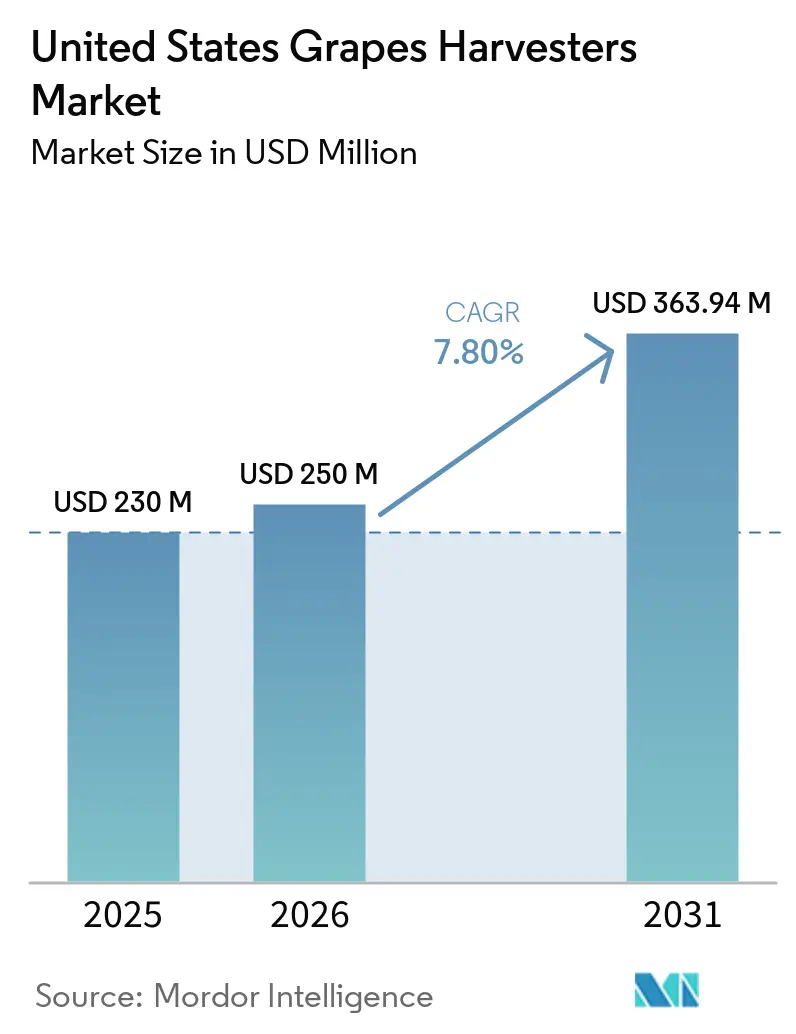
| Taille du marché de l'année de base (2025) | 230 Millions de dollars américains |
| Taille du Marché (2026) | 250 Millions de dollars américains |
| Taille du Marché (2031) | 363.94 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.80 % |
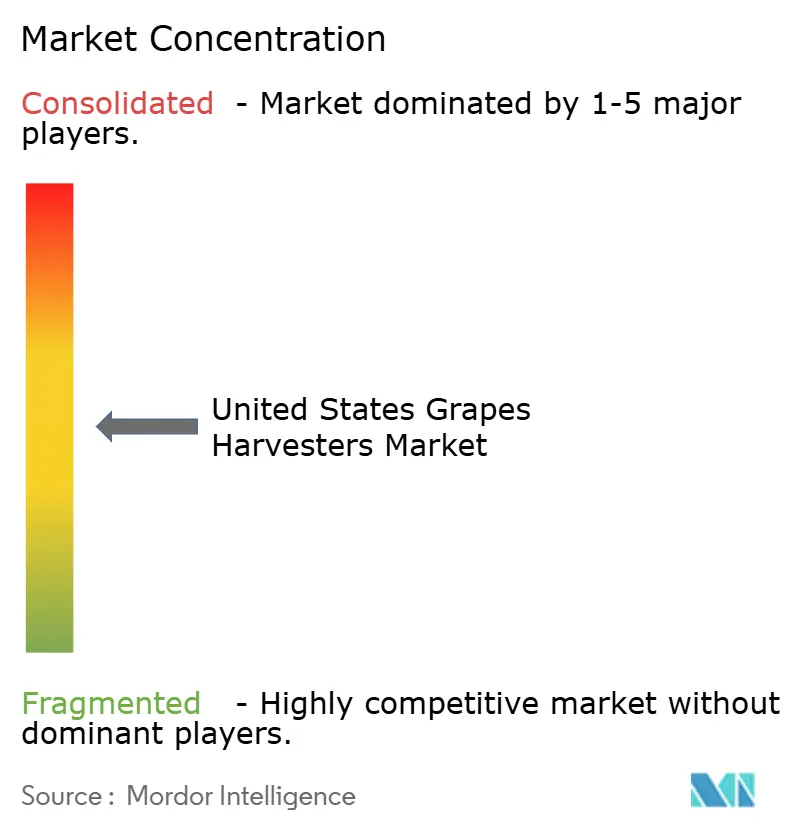
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des récolteuses de raisins aux États-Unis par Mordor Intelligence
La taille du marché des récolteuses de raisins aux États-Unis était évaluée à 230,00 millions USD en 2025 et devrait croître de 250,00 millions USD en 2026 à 363,94 millions USD d'ici 2031, à un CAGR de 7,80 % de 2026 à 2031. La croissance du marché est portée par la mécanisation croissante des vignobles, les pénuries de main-d'œuvre, la hausse des coûts de main-d'œuvre et la nécessité d'une récolte en temps opportun. Les exploitants de vignobles adoptent des récolteuses mécaniques pour améliorer l'efficacité opérationnelle, réduire la dépendance à la main-d'œuvre saisonnière et maintenir la qualité du raisin. Le remplacement des équipements vieillissants, les technologies de viticulture de précision et les réglementations sur les émissions en Californie soutiennent davantage les investissements dans les machines de récolte modernes. Les fabricants intègrent des capacités de surveillance des rendements, de télématique et de gestion des parcelles pour améliorer la productivité des vignobles et l'efficacité opérationnelle. L'expansion des services de récolte à façon et de location d'équipements améliore également l'accès à la mécanisation, en particulier pour les vignobles de petite et moyenne taille.
Points clés du rapport
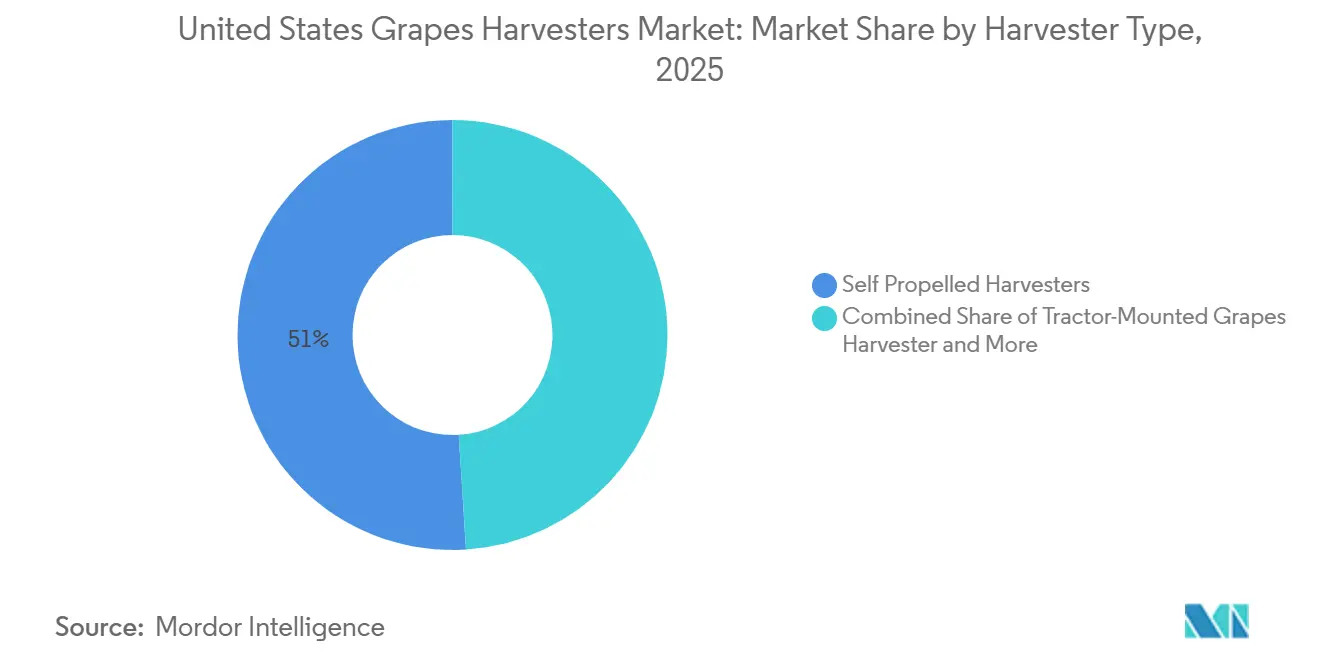
- Par type de récolteuse, les récolteuses de raisins automotrices constituaient le segment le plus important, représentant 51,0 % de la part du marché des récolteuses de raisins aux États-Unis en 2025, tandis que les récolteuses de raisins montées sur tracteur devraient croître à un CAGR de 11,8 % de 2026 à 2031.
- Par mode de fonctionnement, le fonctionnement assisté/guidé avec précision constituait le segment le plus important, représentant 56,0 % de la taille du marché des récolteuses de raisins aux États-Unis en 2025, tandis que le fonctionnement autonome/semi-autonome devrait croître à un CAGR de 13,2 % de 2026 à 2031.
- Par source d'énergie, les récolteuses à motorisation diesel constituaient le segment le plus important, représentant 63,0 % de la part du marché des récolteuses de raisins aux États-Unis en 2025, tandis que les récolteuses électriques devraient croître à un CAGR de 14,0 % de 2026 à 2031.
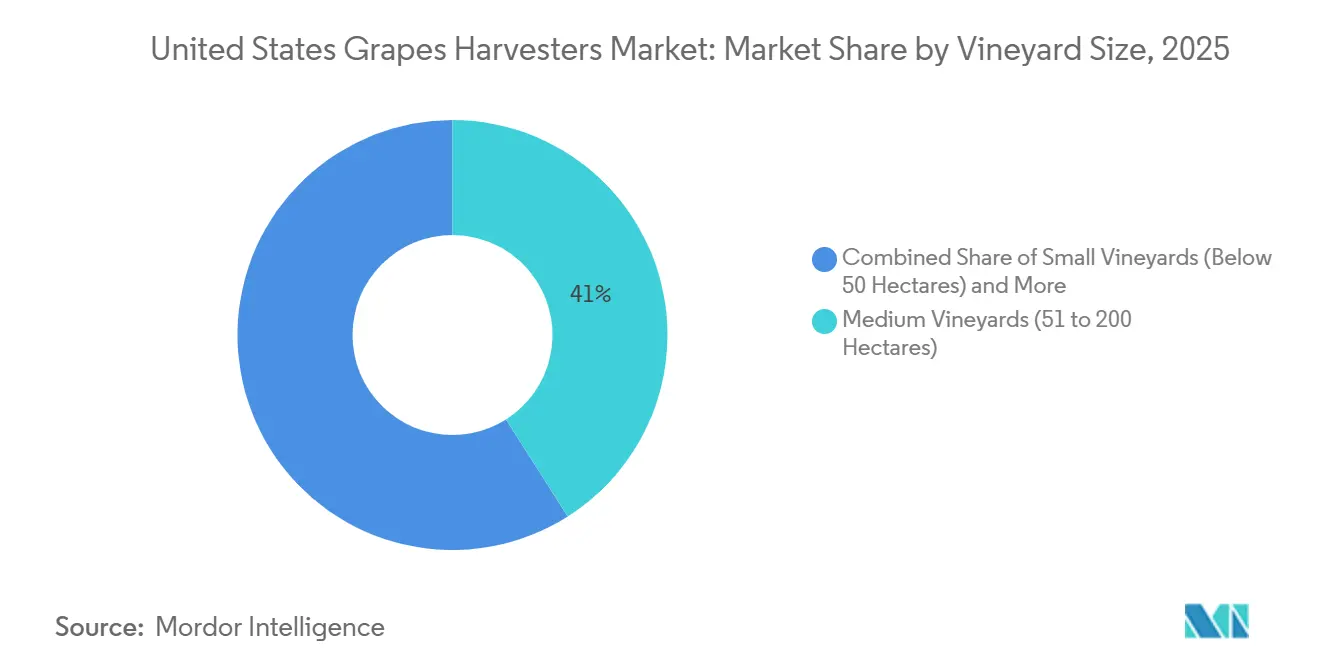
- Par taille de vignoble, les vignobles de taille moyenne (51 à 200 hectares) constituaient le segment le plus important, représentant 41,0 % de la part du marché des récolteuses de raisins aux États-Unis en 2025, tandis que les petits vignobles (moins de 50 hectares) devraient croître à un CAGR de 12,4 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de main-d'œuvre et inflation des salaires | +2.5% | Californie, Washington, Oregon | Court terme (≤ 2 ans) |
| Consolidation des vignobles et standardisation des flottes | +1.5% | Californie, Pacifique Nord-Ouest | Moyen terme (2-4 ans) |
| Viticulture de précision et équipements prêts pour les données | +1.2% | National, avec des gains précoces en Californie | Moyen terme (2-4 ans) |
| Réglementations sur les émissions favorisant le remplacement des équipements | +0.9% | Cœur de la Californie, avec des répercussions sur le Pacifique Nord-Ouest | Moyen terme (2-4 ans) |
| Fenêtres de récolte plus courtes dues à la variabilité thermique | +0.7% | Californie, Washington | Court terme (≤ 2 ans) |
| Plateformes de récolteuses polyvalentes pour les opérations viticoles tout au long de l'année | +0.5% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre et inflation des salaires
Les producteurs adoptent de plus en plus des solutions de récolte mécanisée pour améliorer l'efficacité opérationnelle et assurer une récolte de raisins en temps opportun dans des fenêtres de récolte étroites. Le marché des récolteuses de raisins aux États-Unis bénéficie de la volonté des producteurs d'achever la récolte avec moins de travailleurs saisonniers, une moindre dépendance à la main-d'œuvre et des calendriers de terrain plus prévisibles. Les équipements de récolte en faible luminosité sont particulièrement pertinents dans les régions de culture chaudes, car ils peuvent prolonger les heures de fonctionnement sans recourir à des équipes supplémentaires de cueilleurs manuels. Les fournisseurs d'équipements se concentrent donc sur la simplification des commandes des machines, la fiabilité du service sur le terrain et le déploiement rapide. Ces facteurs soutiennent l'adoption de plateformes de récolte qui améliorent l'efficacité opérationnelle tout en réduisant les besoins en main-d'œuvre pendant la période la plus critique de la saison.
Consolidation des vignobles et standardisation des flottes
La consolidation des vignobles et la standardisation des flottes stimulent la demande de récolteuses de raisins, car les grands producteurs et exploitants de vignobles cherchent à améliorer l'utilisation des équipements, à rationaliser la maintenance et à coordonner la récolte sur plusieurs sites viticoles. La gestion de flottes de récolteuses standardisées permet aux exploitants de simplifier l'approvisionnement en pièces détachées, de réduire la complexité de l'entretien et de minimiser les exigences de formation des opérateurs dans l'ensemble de leurs opérations. Des configurations d'équipements cohérentes aident également les prestataires à déployer des machines dans différents vignobles tout en maintenant l'efficacité de la récolte pendant les fenêtres saisonnières comprimées. À mesure que les producteurs consolident leurs opérations et privilégient la maîtrise des coûts, la demande devrait favoriser les récolteuses de raisins fiables et à haute capacité, capables de fonctionner efficacement sur de plus grandes surfaces viticoles et de soutenir une gestion standardisée des flottes.
Viticulture de précision et équipements prêts pour les données
Les récolteuses sont de plus en plus utilisées pour collecter des données opérationnelles et sur les cultures, en plus de la cueillette des fruits. Les producteurs peuvent utiliser des cartes de rendement, des enregistrements de poids géolocalisés et des paramètres de machine pour soutenir les décisions relatives au calendrier de récolte et à la gestion des parcelles. Le marché des récolteuses de raisins aux États-Unis évolue vers des plateformes connectées, car les grands gestionnaires de vignobles cherchent à intégrer les données des équipements à leurs systèmes de gestion agricole. Ces fonctionnalités peuvent également soutenir les rapports de durabilité et les bilans carbone lorsque les clients exigent une documentation opérationnelle. Les fabricants d'équipements qui proposent des logiciels, un support et des mises à niveau en complément du matériel peuvent renforcer les relations avec leurs clients au-delà de la vente initiale.
Réglementations sur les émissions favorisant le remplacement des équipements
Les réglementations californiennes sur les émissions des équipements diesel hors route encouragent les exploitants de vignobles à remplacer les anciennes récolteuses automotrices par des modèles plus récents à faibles émissions. La Californie représentant la majorité de la production de raisins de cuve aux États-Unis, la modernisation des flottes dans cet État exerce une influence significative sur le marché des récolteuses de raisins aux États-Unis. Les producteurs investissent de plus en plus dans des récolteuses équipées de moteurs diesel plus propres et de technologies moteur avancées pour répondre aux exigences réglementaires tout en améliorant l'efficacité énergétique et la productivité des machines. Ce cycle de remplacement renforce également la position concurrentielle des fabricants disposant de réseaux de concessionnaires établis, de capacités de service et d'une expertise technique pour aider les clients à satisfaire aux exigences de conformité en matière d'émissions.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement initiales élevées | -1.8% | National, plus aigu dans les régions de moins de 50 hectares | Court terme (≤ 2 ans) |
| Lacunes en matière de compétences des opérateurs et de maintenance | -1.2% | Appellations premium de Californie, Pacifique Nord-Ouest | Court terme (≤ 2 ans) |
| Sensibilité de la qualité des fruits premium aux réglages des machines | -1.0% | National | Moyen terme (2-4 ans) |
| Géométrie fragmentée des treilles et des rangs limitant l'interopérabilité | -0.8% | National, plus aigu dans les anciennes régions viticoles de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales élevées
Les coûts initiaux élevés peuvent freiner l'adoption des récolteuses de raisins parmi les exploitants de vignobles de petite et moyenne taille aux États-Unis, en particulier lorsque les achats de machines sont en concurrence avec la main-d'œuvre saisonnière et les autres dépenses d'exploitation viticole. Le coût d'acquisition des récolteuses automotrices peut rendre la récolte à façon, la location d'équipements ou l'achat de machines d'occasion financièrement plus attractifs que l'achat de nouveaux équipements. Les conditions de financement influencent davantage ces décisions, car les paiements d'intérêts augmentent le coût total de possession des équipements. En janvier 2026, le taux d'intérêt des prêts directs d'exploitation agricole de la Farm Service Agency du ministère américain de l'Agriculture a été fixé à 4,625 %, s'ajoutant aux coûts de financement que les producteurs doivent prendre en compte lors de l'évaluation des achats d'équipementsL'USDA annonce les taux de prêt de janvier 2026 pour les producteurs agricoles, fsa.usda.gov">[1]. Ces coûts, combinés aux dépenses de maintenance, d'assurance et de stockage saisonnier, peuvent allonger les délais de retour sur investissement pour les vignobles à superficie limitée ou à faible utilisation annuelle des machines. Par conséquent, les producteurs peuvent reporter les achats d'équipements ou recourir à des prestataires de récolte et à des arrangements de partage d'équipements, ce qui freine la demande de nouvelles récolteuses de raisins parmi les exploitants sensibles aux prix.
Sensibilité de la qualité des fruits premium aux réglages des machines
Les réglages de récolte pour les raisins de cuve de haute valeur peuvent influencer l'état des fruits, nécessitant un ajustement minutieux des machines. Une étude Springer de 2026 a rapporté que les récolteuses modernes peuvent atteindre une propreté de 99,8 % dans les bennes dans des conditions contrôlées, mais les performances peuvent varier selon l'état du feuillage, la pente du vignoble et les variétés mixtesÉTAT DU SECTEUR VITIVINICOLE MONDIAL EN 2025 : Les droits de douane, le climat et les tendances de consommation stimulent l'adaptation du secteur, oiv.int">[2]. Cela limite l'adoption dans les appellations premium où les producteurs privilégient une manipulation soigneuse des fruits. Le marché des récolteuses de raisins aux États-Unis doit donc répondre aux préoccupations de qualité avec autant d'attention qu'aux coûts de main-d'œuvre. Le tri optique, un meilleur étalonnage et la vision artificielle peuvent aider les fournisseurs à démontrer leurs performances au niveau de la parcelle. La récolte manuelle reste pertinente là où elle contribue au positionnement du produit ou lorsque les conditions de terrain ne conviennent pas aux réglages standard des machines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de récolteuse :
les plateformes automotrices dominent tandis que les équipements montés sur tracteur gagnent du terrainLes récolteuses de raisins automotrices constituaient le segment le plus important, représentant 51,0 % de la part du marché des récolteuses de raisins aux États-Unis en 2025, soutenues par un débit élevé, une capacité de fonctionnement nocturne et des fonctions intégrées de tri et de gestion des données de terrain. Ces machines conviennent aux grands blocs de vignobles réguliers où les fenêtres de récolte comprimées exigent une capacité fiable, notamment dans les principales zones de production de Californie et les sites de production premium. Les récolteuses traînées/tractées servent les producteurs qui recherchent un point d'entrée à moindre coût avec une capacité adéquate sur des rangs droits et accessibles. Elles restent pertinentes là où un vignoble est prêt pour la mécanisation mais ne nécessite pas une plateforme dédiée à haute capacité.
Les récolteuses de raisins montées sur tracteur devraient croître à un CAGR de 11,8 % de 2026 à 2031, le taux le plus rapide dans ce segment. Leur croissance reflète la capacité à utiliser des tracteurs déjà présents dans de nombreuses exploitations. Une revue de mécanisation de 2026 a conclu que les systèmes montés sur tracteur peuvent être économiquement viables pour des surfaces de récolte plus petites que les équipements automoteurs. Pellenc a mis à jour l'Optimum XXL80 en janvier 2026 avec un dispositif à double tête prenant en charge les applications de récolte en verger et en vigne. Les machines modulaires peuvent augmenter l'utilisation annuelle en permettant aux producteurs de répartir un investissement sur plusieurs tâches culturales.

Par mode de fonctionnement :
les systèmes assistés restent la norme tandis que les plateformes autonomes se développentLes plateformes assistées et guidées avec précision représentaient 56,0 % de la taille du marché des récolteuses de raisins aux États-Unis en 2025. Ce segment combine le contrôle de l'opérateur avec des technologies de suivi de rang, de compensation d'inclinaison et de télématique pour améliorer la précision de la récolte, la répétabilité opérationnelle et la supervision des paramètres de récolte. L'adoption croissante des systèmes de guidage de précision reflète une demande accrue d'amélioration de l'efficacité de la récolte, de réduction de la fatigue des opérateurs et de performances constantes dans des conditions viticoles variables. La direction manuelle reste pertinente dans les applications à moindre coût et les vignobles aux aménagements irréguliers.
Les récolteuses de raisins autonomes et semi-autonomes devraient croître à un CAGR de 13,2 % de 2026 à 2031, portées par leur capacité à réduire la dépendance aux opérateurs de machines qualifiés pendant les périodes de récolte contraintes en main-d'œuvre. L'adoption de ces systèmes est également soutenue par les avancées en matière d'automatisation, de navigation de précision et de gestion numérique des flottes. Cependant, une commercialisation plus large dépendra de la fiabilité de la navigation, de la sécurité sur le terrain, des capacités de service après-vente et de la compatibilité avec les divers systèmes de treilles des vignobles.
Par source d'énergie :
le diesel conserve le plus grand rôle dans le parc installé tandis que les équipements électriques progressentLes récolteuses à motorisation diesel représentaient une part de 63,0 % du marché des récolteuses de raisins aux États-Unis en 2025. Les machines à motorisation diesel restent le choix privilégié pour les vignobles éloignés, les opérations de récolte prolongées et d'autres applications à cycle de service élevé en raison de leur fiabilité et de leur infrastructure d'approvisionnement en carburant établie. Leurs longs cycles de remplacement continuent de soutenir un grand parc installé, tandis que les récolteuses hybrides émergent comme une solution intermédiaire pour les producteurs cherchant à réduire les émissions sans dépendre entièrement d'une infrastructure de recharge.
Les récolteuses de raisins électriques devraient croître à un CAGR de 14,0 % de 2026 à 2031. Le California Air Resources Board (CARB) continue d'orienter les propriétaires de flottes vers des équipements hors route à faibles émissions, et le projet d'incitation par bons d'achat pour les équipements hors route propres de Californie soutient les achats d'équipements à zéro émission éligibles. Les plateformes électriques soutiennent également les efforts des producteurs pour réduire les émissions locales à proximité des communautés et des zones touristiques. L'accès à la recharge, l'autonomie des batteries et le prix des machines resteront des facteurs clés d'adoption. Le marché des récolteuses de raisins aux États-Unis devrait maintenir la demande de diesel tandis que les machines électriques deviennent viables pour des applications viticoles spécifiques.
Par taille de vignoble :
les vignobles de taille moyenne dominent tandis que les petites exploitations élargissent leurs options d'équipementLes vignobles de taille moyenne (51 à 200 hectares) représentaient une part de 41,0 % du marché en 2025. Ces exploitations disposent généralement de revenus suffisants pour financer des équipements dédiés ou conclure des contrats de location pluriannuels. Leur superficie soutient également la récolte guidée et la télématique sur plusieurs blocs de parcelles. Les grands vignobles de plus de 200 hectares peuvent soutenir des contrats de flotte à haute valeur, un service centralisé, des diagnostics à distance et une utilisation des données sur plusieurs sites.
Les petits vignobles (moins de 50 hectares) devraient croître à un CAGR de 12,4 % de 2026 à 2031. Les systèmes compacts montés sur tracteur et traînés abaissent le coût d'entrée pour ce segment. L'Associated Press a rapporté en 2025 que de nombreuses entreprises viticoles américaines sont familiales, renforçant la nécessité d'un financement accessible et de formats d'équipements pratiques. La récolte à façon, le partage d'équipements et les outils modulaires peuvent rendre la mécanisation accessible sans flotte dédiée. Ce segment offre aux fournisseurs la possibilité de développer des produits et des modèles de service adaptés à une utilisation annuelle limitée.
Analyse géographique
Californie
La Californie représentait la plus grande demande régionale en 2025 sur le marché des récolteuses de raisins aux États-Unis. Son envergure soutient une production à haut volume dans la Central Valley aux côtés d'une production axée sur la qualité à Napa, Sonoma et Paso Robles. Les grands blocs privilégient la capacité, la fiabilité et le fonctionnement nocturne, tandis que les appellations premium se concentrent davantage sur l'étalonnage, l'état des fruits et les performances de tri. Les règles du CARB (California Air Resources Board) font également de la Californie le principal lieu de remplacement des flottes lié aux émissions. Cette combinaison place la Californie au cœur de la demande actuelle et des spécifications des équipements.
Washington
Washington est la zone géographique à la croissance la plus rapide. Selon les données du Service de recherche économique de l'USDA, la récolte de raisins de cuve de l'État en 2025 a diminué de 21 % par rapport aux niveaux de 2024, ce qui a accru l'attention des producteurs sur la maîtrise des coûts et la productivité des machinesPerspectives sur les fruits et les fruits à coque : septembre 2025, ers.usda.gov">[3]. L'Oregon contribue également à la demande d'équipements, car les producteurs de la vallée de la Willamette gèrent des conditions de production variables. La production de Pinot Noir ajoute des exigences d'étalonnage, les producteurs recherchant une manipulation soigneuse des fruits.
New York et Michigan
New York et le Michigan représentent des marchés plus petits au sein du marché des récolteuses de raisins aux États-Unis, où la fragmentation des vignobles, la taille réduite des blocs viticoles et la disponibilité limitée des capitaux favorisent les récolteuses compactes montées sur tracteur et traînées. Les producteurs du Michigan ont identifié le coût et la disponibilité de la main-d'œuvre comme des préoccupations majeures, soutenant la demande de solutions de mécanisation rentables, de services de récolte opérés par des prestataires et d'arrangements de partage d'équipements. L'adoption de technologies viticoles avancées dans la production commerciale devrait améliorer l'efficacité de la mécanisation et soutenir l'adoption progressive d'équipements de récolte modernes dans ces régions.
Paysage concurrentiel
Le marché des récolteuses de raisins aux États-Unis était modérément concentré en 2025, CNH Industrial N.V. (New Holland Agriculture), Pellenc S.A.S., Oxbo International, Grégoire et ERO GmbH détenant collectivement une part de marché significative. Cette concentration reflète des exigences de conception spécialisées, des réseaux de concessionnaires établis, des capacités d'essais sur le terrain et un support fiable en pièces détachées pendant la courte saison de récolte. Les principaux fournisseurs se font concurrence sur le débit, la manipulation des fruits, la fiabilité, le service sur le terrain et la connectivité des données. Les fournisseurs plus petits, notamment Blueline Manufacturing, American Grape Harvesters, Reese Group et Bobard, répondent à des besoins spécifiques avec une capacité plus limitée à soutenir des programmes nationaux de logiciels et de services. La répartition géographique des vignobles en Californie, à Washington et à New York renforce davantage l'avantage des fournisseurs établis disposant de réseaux régionaux de concessionnaires et de services. Le marché des récolteuses de raisins aux États-Unis présente donc des barrières à l'entrée significatives pour les nouveaux fournisseurs d'équipements.
L'interface EASY ADJUST 2025 de Pellenc se concentre sur le réglage à distance et les enregistrements de performances des machines. Grégoire a utilisé la connectivité ISOBUS pour soutenir l'échange de données avec les systèmes de gestion agricole. Ces développements indiquent que les fournisseurs se font concurrence sur l'utilité des données des machines autant que sur les performances physiques de récolte. La capacité à fournir des données opérationnelles en temps réel, des diagnostics à distance et des analyses comparatives de performances devient un différenciateur de plus en plus important parmi les fournisseurs. Ils augmentent également l'importance du support technique et de la maintenance des logiciels après la livraison des équipements.
Le segment à moindre coût offre de la place pour des équipements compacts, la location et des modèles pilotés par des prestataires, en particulier pour les vignobles plus petits. Ces modèles permettent aux petits producteurs d'accéder à la récolte mécanisée sans l'engagement en capital d'une pleine propriété d'équipements. Oxbo a rejoint le programme d'affiliation de la National Grape Research Alliance en 2024, associant l'entreprise aux travaux de recherche sur le raisin et aux normes d'équipements. Les exigences progressives du CARB en matière de moteurs hors route favorisent les fournisseurs disposant de portefeuilles conformes en diesel, hybride et électrique, et les fournisseurs sans feuille de route claire en matière de conformité aux émissions feront face à des désavantages commerciaux croissants sur le marché californien.
Leaders du secteur des récolteuses de raisins aux États-Unis
-
Pellenc S.A.S. (Pellenc Group)
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
-
CNH Industrial N.V. (New Holland Agriculture)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des récolteuses de raisins aux États-Unis Entreprises couvertes dans ce rapport
- Pellenc S.A.S.
- CNH Industrial N.V. (New Holland Agriculture)
- Oxbo International Corporation
- SDF S.p.A. (Gregoire S.A.S.)
- ERO GmbH
- Blueline Manufacturing Company
- American Grape Harvesters, Inc.
- Nairn Harvesters Limited
- Reese Group Ltd.
- Bobard S.A.S.
Développements industriels récents dans Marché des récolteuses de raisins aux États-Unis
- Avril 2026 : Oxbo International Corporation a ouvert une nouvelle installation de fabrication et de service à Bergen, New York, ciblant directement les ventes de récolteuses pour cultures à haute valeur ajoutée et le support après-vente dans les appellations viticoles premium, notamment les Finger Lakes, la Hudson Valley et Long Island. Cette expansion signale une demande commerciale croissante pour la récolte mécanisée de raisins dans le Nord-Est des États-Unis, historiquement dépendant de la cueillette manuelle.
- Décembre 2025 : Sonoma County Winegrowers et ses partenaires ont lancé le premier hub mondial de robotique viticole à la ferme à Reservoir Farms en Californie, offrant un site d'essai dédié au développement et à la validation des technologies viticoles autonomes. L'initiative devrait accélérer l'adoption commerciale de la récolte robotisée et des équipements viticoles mécanisés en Californie.
- Juin 2025 : The Wine Group a finalisé l'acquisition d'environ 6 600 acres de vignobles détenus et loués en Californie auprès de Constellation Brands, ainsi que des marques notamment Woodbridge, Meiomi, SIMI, Robert Mondavi Private Selection, Cook's et J. Rogét. La transaction a élargi l'empreinte viticole de The Wine Group dans les principales régions de production de raisins, notamment Lodi, le comté de Monterey et Sonoma, soutenant une plus grande standardisation des flottes et une récolte mécanisée à grande échelle dans les opérations viticoles.
Périmètre du rapport sur le marché des récolteuses de raisins aux États-Unis
Une machine à vendanger est un dispositif mécanisé utilisé dans les vignobles pour détacher les raisins des vignes et les collecter efficacement pendant la récolte, réduisant le travail manuel et augmentant la vitesse de récolte. Le rapport sur le marché des récolteuses de raisins aux États-Unis est segmenté par type de récolteuse (automotrice, traînée ou tractée, et montée sur tracteur), par mode de fonctionnement (direction manuelle, assisté ou guidé avec précision, et autonome ou semi-autonome), par source d'énergie (diesel, hybride et électrique) et par taille de vignoble (petits vignobles (moins de 50 hectares), vignobles de taille moyenne (51-200 hectares) et grands vignobles (plus de 200 hectares)). Les tailles de marché et les prévisions sont fournies en termes de valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Récolteuses automotrices |
| Récolteuses traînées/tractées |
| Récolteuses montées sur tracteur |
| Direction et fonctionnement manuels |
| Fonctionnement assisté/guidé avec précision |
| Fonctionnement autonome/semi-autonome |
| Récolteuses à motorisation diesel |
| Récolteuses hybrides |
| Récolteuses électriques |
| Petits vignobles (moins de 50 hectares) |
| Vignobles de taille moyenne (51-200 hectares) |
| Grands vignobles (plus de 200 hectares) |
| Par type de récolteuse | Récolteuses automotrices |
| Récolteuses traînées/tractées | |
| Récolteuses montées sur tracteur | |
| Par mode de fonctionnement | Direction et fonctionnement manuels |
| Fonctionnement assisté/guidé avec précision | |
| Fonctionnement autonome/semi-autonome | |
| Par source d'énergie | Récolteuses à motorisation diesel |
| Récolteuses hybrides | |
| Récolteuses électriques | |
| Par taille de vignoble | Petits vignobles (moins de 50 hectares) |
| Vignobles de taille moyenne (51-200 hectares) | |
| Grands vignobles (plus de 200 hectares) |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des récolteuses de raisins aux États-Unis en 2026 ?
La taille du marché des récolteuses de raisins aux États-Unis est estimée à 250,00 millions USD en 2026.
Qu'est-ce qui stimule la demande d'équipements de récolte de raisins aux États-Unis ?
Les contraintes de main-d'œuvre, la pression sur les salaires agricoles, les besoins de remplacement des flottes et la demande d'équipements connectés soutiennent les achats. L'effet est le plus fort là où le calendrier de récolte est difficile à gérer avec la seule main-d'œuvre saisonnière.
Quel type de récolteuse de raisins est le plus utilisé aux États-Unis ?
Les récolteuses de raisins automotrices sont le type le plus utilisé aux États-Unis, représentant 51,0 % de la part du marché des récolteuses de raisins aux États-Unis en 2025. Leur adéquation aux opérations à haute capacité et à la récolte nocturne les rend particulièrement pertinentes pour les grands vignobles disposant d'une utilisation annuelle suffisante pour justifier l'investissement dans des machines dédiées.
Pourquoi les récolteuses de raisins montées sur tracteur gagnent-elles en adoption ?
Les machines montées sur tracteur gagnent en adoption car elles peuvent réduire les coûts de possession pour les vignobles plus petits. Leur utilisation des tracteurs agricoles existants peut rendre la mécanisation plus accessible pour les exploitants propriétaires.