
Tamaño y Participación del Mercado de Cosechadoras de Uvas en Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 230 Millones de dólares |
| Tamaño del Mercado (2026) | 250 Millones de dólares |
| Tamaño del Mercado (2031) | 363.94 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.80 % |
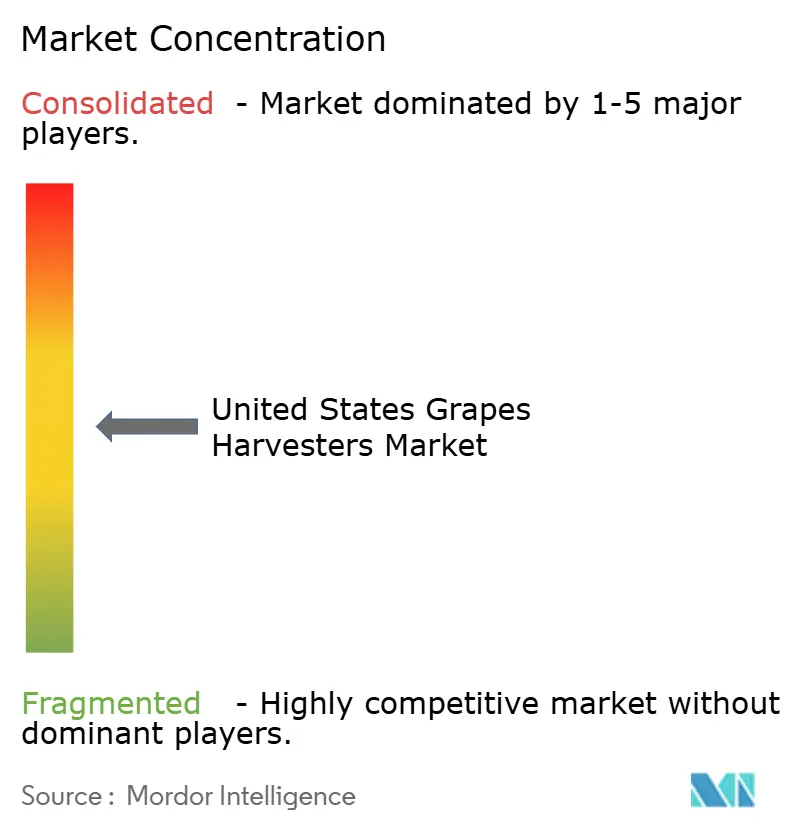
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cosechadoras de Uvas en Estados Unidos por Mordor Intelligence
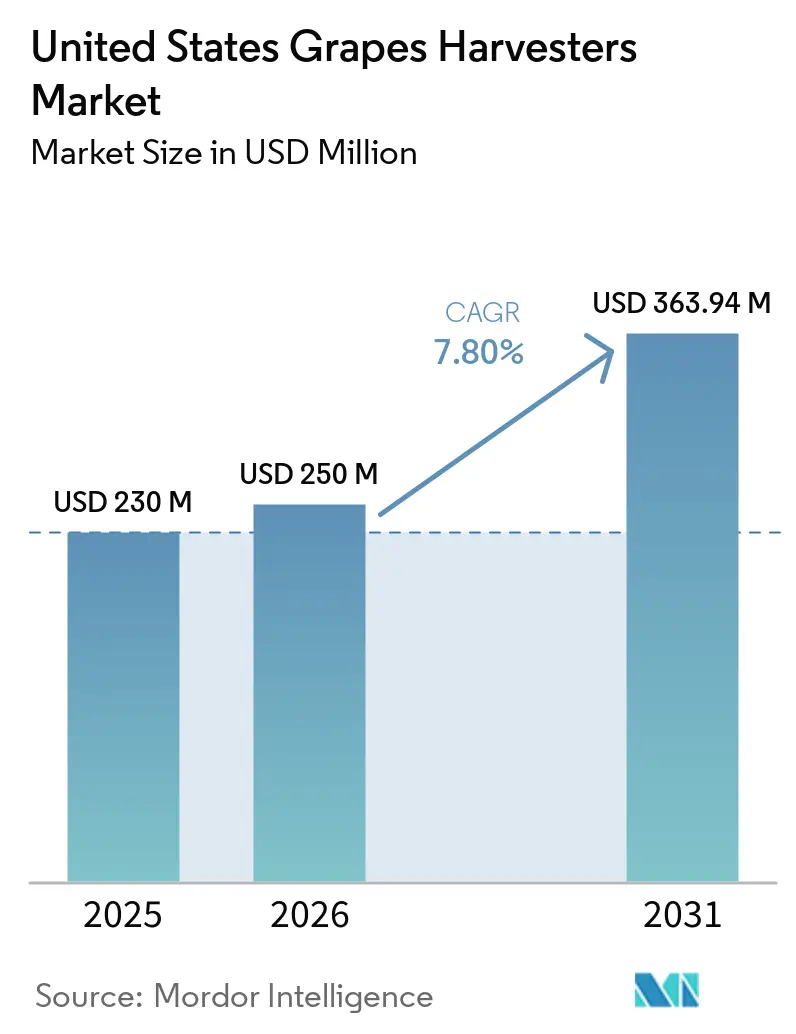
El tamaño del mercado de cosechadoras de uvas en Estados Unidos fue valorado en 230,00 millones de USD en 2025 y se prevé que crezca desde 250,00 millones de USD en 2026 hasta 363,94 millones de USD en 2031, a una CAGR del 7,80% entre 2026 y 2031. El crecimiento del mercado está impulsado por la creciente mecanización de los viñedos, la escasez de mano de obra, el aumento de los costos laborales y la necesidad de una cosecha oportuna. Los operadores de viñedos están adoptando cosechadoras mecánicas para mejorar la eficiencia operativa, reducir la dependencia de la mano de obra estacional y mantener la calidad de la uva. La sustitución de equipos obsoletos, las tecnologías de viticultura de precisión y las regulaciones de emisiones de California están apoyando aún más las inversiones en maquinaria de cosecha moderna. Los fabricantes están integrando capacidades de monitoreo de rendimiento, telemática y gestión de campo para mejorar la productividad del viñedo y la eficiencia operativa. La expansión de los servicios de cosecha por contrato y alquiler de equipos también está mejorando el acceso a la mecanización, particularmente para los viñedos pequeños y medianos.
Conclusiones Clave del Informe
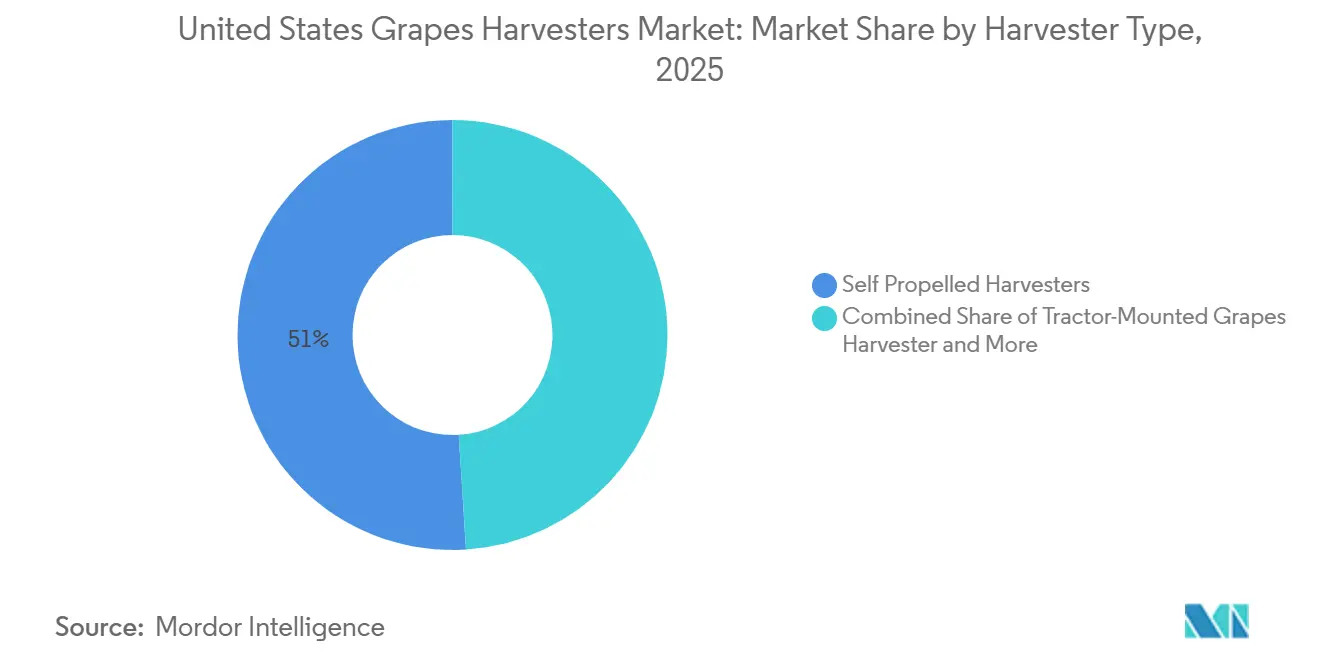
- Por tipo de cosechadora, las cosechadoras de uvas autopropulsadas fueron el segmento más grande, representando el 51,0% de la participación del mercado de cosechadoras de uvas en Estados Unidos en 2025, mientras que se prevé que las cosechadoras de uvas montadas en tractor crezcan a una CAGR del 11,8% entre 2026 y 2031.
- Por modo de operación, la operación asistida/de guía de precisión fue el segmento más grande, representando el 56,0% del tamaño del mercado de cosechadoras de uvas en Estados Unidos en 2025, mientras que se prevé que la operación autónoma/semiautónoma crezca a una CAGR del 13,2% entre 2026 y 2031.
- Por fuente de energía, las cosechadoras a diésel fueron el segmento más grande, representando el 63,0% de la participación del mercado de cosechadoras de uvas en Estados Unidos en 2025, mientras que se prevé que las cosechadoras eléctricas crezcan a una CAGR del 14,0% entre 2026 y 2031.
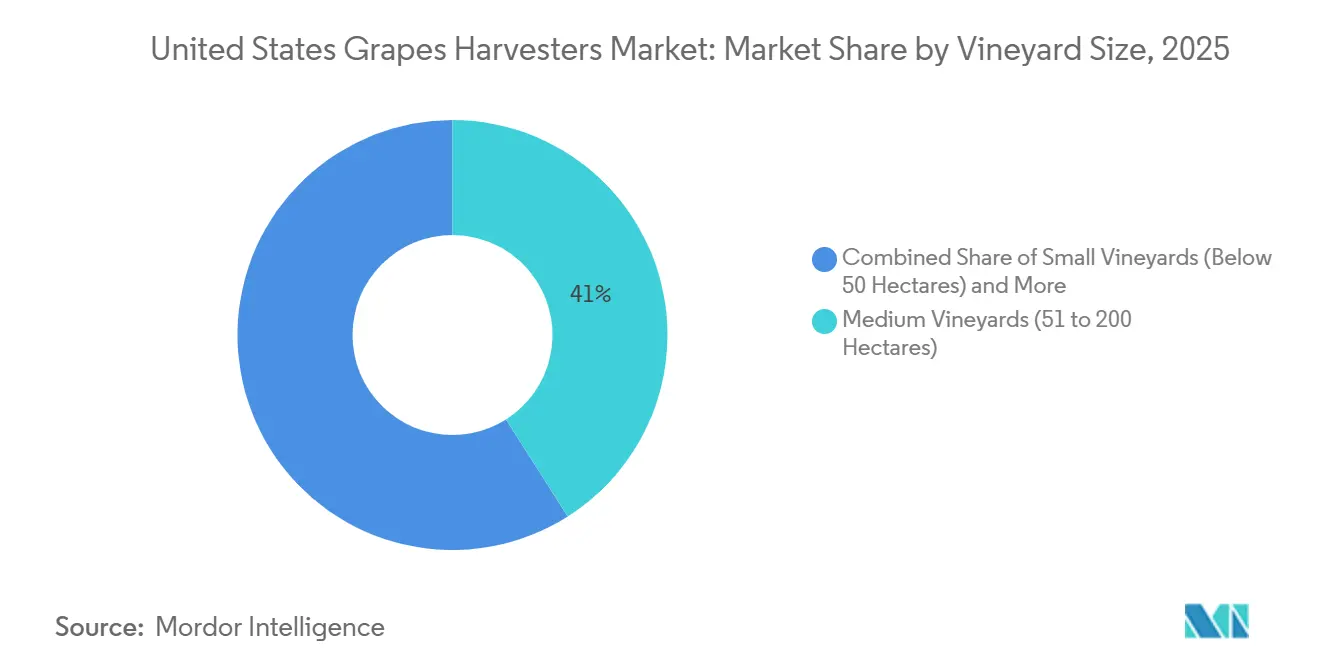
- Por tamaño de viñedo, los viñedos medianos (51 a 200 hectáreas) fueron el segmento más grande, representando el 41,0% de la participación del mercado de cosechadoras de uvas en Estados Unidos en 2025, mientras que se prevé que los viñedos pequeños (menos de 50 hectáreas) crezcan a una CAGR del 12,4% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra e Inflación Salarial | +2.5% | California, Washington, Oregón | Corto plazo (≤ 2 años) |
| Consolidación de Viñedos y Estandarización de Flotas | +1.5% | California, Noroeste del Pacífico | Mediano plazo (2-4 años) |
| Viticultura de Precisión y Equipos Preparados para Datos | +1.2% | Nacional, con ganancias tempranas en California | Mediano plazo (2-4 años) |
| Regulaciones de Emisiones que Impulsan la Sustitución de Equipos | +0.9% | Núcleo de California, con extensión al Noroeste del Pacífico | Mediano plazo (2-4 años) |
| Ventanas de Cosecha más Cortas por Variabilidad Térmica | +0.7% | California, Washington | Corto plazo (≤ 2 años) |
| Plataformas de Cosechadoras Multiuso para Operaciones de Viñedo durante Todo el Año | +0.5% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra e Inflación Salarial
Los productores están adoptando cada vez más soluciones de cosecha mecanizada para mejorar la eficiencia operativa y garantizar la cosecha oportuna de uvas dentro de ventanas de cosecha reducidas. El mercado de cosechadoras de uvas en Estados Unidos se beneficia a medida que los productores buscan completar la cosecha con menos trabajadores estacionales, menor dependencia de la mano de obra y calendarios de campo más predecibles. Los equipos de cosecha con capacidad de operación con poca luz son especialmente relevantes en las regiones de cultivo cálidas, ya que pueden ampliar las horas de operación sin depender de cuadrillas adicionales de recolección manual. Por lo tanto, los proveedores de equipos se centran en controles de máquinas simplificados, servicio de campo confiable y despliegue rápido. Estos factores apoyan la adopción de plataformas de cosecha que mejoran la eficiencia operativa al tiempo que reducen los requisitos de mano de obra durante el período más crítico de la temporada.
Consolidación de Viñedos y Estandarización de Flotas
La consolidación de viñedos y la estandarización de flotas están impulsando la demanda de cosechadoras de uvas, ya que los grandes productores y operadores de viñedos buscan mejorar la utilización de los equipos, optimizar el mantenimiento y coordinar la cosecha en múltiples sitios de viñedo. La gestión de flotas de cosechadoras estandarizadas permite a los operadores simplificar la adquisición de repuestos, reducir la complejidad del servicio y minimizar los requisitos de capacitación de operadores en todas sus operaciones. Las configuraciones de equipos consistentes también ayudan a los contratistas a desplegar maquinaria en diferentes viñedos mientras mantienen la eficiencia de cosecha durante las ventanas estacionales comprimidas. A medida que los productores consolidan operaciones y priorizan el control de costos, es probable que la demanda favorezca a las cosechadoras de uvas confiables y de alta capacidad que puedan operar eficientemente en áreas de viñedo más grandes y apoyar la gestión estandarizada de flotas.
Viticultura de Precisión y Equipos Preparados para Datos
Las cosechadoras se utilizan cada vez más para recopilar datos operativos y de cultivos, además de recolectar fruta. Los productores pueden utilizar mapas de rendimiento, registros de peso vinculados a la ubicación y configuraciones de máquinas para apoyar las decisiones de programación de cosecha y gestión de campo. El mercado de cosechadoras de uvas en Estados Unidos está avanzando hacia plataformas conectadas a medida que los grandes gestores de viñedos buscan integrar los datos de los equipos con sus sistemas de gestión agrícola. Estas características también pueden apoyar los informes de sostenibilidad y los registros de carbono donde los clientes requieren documentación operativa. Los fabricantes de equipos que ofrecen software, soporte y actualizaciones junto con el hardware pueden fortalecer las relaciones con los clientes más allá de la venta inicial.
Regulaciones de Emisiones que Impulsan la Sustitución de Equipos
Las regulaciones de emisiones de California para equipos diésel fuera de carretera están alentando a los operadores de viñedos a reemplazar las cosechadoras autopropulsadas más antiguas por modelos más nuevos de menores emisiones. Dado que California representa la mayoría de la producción de uva para vino de Estados Unidos, la modernización de flotas en el estado tiene una influencia significativa en el mercado de cosechadoras de uvas en Estados Unidos. Los productores están invirtiendo cada vez más en cosechadoras equipadas con motores diésel más limpios y tecnologías avanzadas de motor para cumplir con los requisitos regulatorios, al tiempo que mejoran la eficiencia del combustible y la productividad de las máquinas. Este ciclo de sustitución también fortalece la posición competitiva de los fabricantes con redes de distribuidores establecidas, capacidades de servicio y experiencia técnica para apoyar a los clientes en el cumplimiento de los requisitos de conformidad con las emisiones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Gasto de Capital Inicial | -1.8% | Nacional, más agudo en regiones con menos de 50 hectáreas | Corto plazo (≤ 2 años) |
| Brechas en Habilidades de Operación y Mantenimiento | -1.2% | Denominaciones de origen premium de California, Noroeste del Pacífico | Corto plazo (≤ 2 años) |
| Sensibilidad de la Calidad de la Fruta Premium a la Configuración de las Máquinas | -1.0% | Nacional | Mediano plazo (2-4 años) |
| Geometría Fragmentada de Espaldera y Filas que Limita la Interoperabilidad | -0.8% | Nacional, más agudo en regiones de viñedos más antiguos del este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital Inicial
Los altos costos iniciales pueden limitar la adopción de cosechadoras de uvas entre los operadores de viñedos pequeños y medianos en Estados Unidos, particularmente donde las compras de maquinaria compiten con la mano de obra estacional y otros gastos operativos del viñedo. El costo de adquisición de las cosechadoras autopropulsadas puede hacer que la cosecha por contrato, el arrendamiento de equipos o la compra de maquinaria usada sean más atractivos financieramente que la compra de equipos nuevos. Las condiciones de financiamiento influyen aún más en estas decisiones porque los pagos de intereses aumentan el costo total de propiedad del equipo. En enero de 2026, la Agencia de Servicios Agrícolas del Departamento de Agricultura de Estados Unidos estableció su tasa de interés para préstamos directos de operación agrícola en 4,625%, lo que se suma a los costos de financiamiento que los productores deben considerar al evaluar las compras de equiposEl USDA anuncia las tasas de préstamo de enero de 2026 para productores agrícolas, fsa.usda.gov">[1]. Estos costos, combinados con los gastos de mantenimiento, seguro y almacenamiento estacional, pueden prolongar los períodos de recuperación de la inversión para los viñedos con superficie limitada o baja utilización anual de las máquinas. En consecuencia, los productores pueden posponer las compras de equipos o recurrir a contratistas de cosecha y acuerdos de equipos compartidos, lo que limita la demanda de nuevas cosechadoras de uvas entre los operadores sensibles al precio.
Sensibilidad de la Calidad de la Fruta Premium a la Configuración de las Máquinas
La configuración de cosecha para uvas de vino de alto valor puede influir en el estado de la fruta, lo que requiere un ajuste cuidadoso de las máquinas. Un estudio de Springer de 2026 informó que las cosechadoras modernas pueden lograr una limpieza del 99,8% en los contenedores en condiciones controladas, pero el rendimiento puede variar según el estado del dosel, la pendiente del viñedo y las variedades mixtasESTADO DEL SECTOR VITIVINÍCOLA MUNDIAL EN 2025: Los aranceles, el clima y las tendencias de los consumidores impulsan la adaptación del sector, oiv.int">[2]. Esto limita la adopción en denominaciones de origen premium donde los productores priorizan el manejo cuidadoso de la fruta. Por lo tanto, el mercado de cosechadoras de uvas en Estados Unidos debe abordar las preocupaciones de calidad con la misma directamente que aborda los costos laborales. La clasificación óptica, la calibración mejorada y la visión artificial pueden ayudar a los proveedores a demostrar el rendimiento a nivel de bloque. La cosecha manual sigue siendo relevante donde contribuye al posicionamiento del producto o donde las condiciones del campo no son adecuadas para la configuración estándar de las máquinas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cosechadora:
Las Plataformas Autopropulsadas Lideran Mientras los Equipos Montados en Tractor Ganan TerrenoLas cosechadoras de uvas autopropulsadas fueron el segmento más grande, representando el 51,0% de la participación del mercado de cosechadoras de uvas en Estados Unidos en 2025, respaldadas por su alto rendimiento, capacidad de operación nocturna y funciones integradas de clasificación y datos de campo. Estas máquinas son adecuadas para bloques de viñedo grandes y regulares donde las ventanas de cosecha comprimidas requieren capacidad confiable, incluidas las principales áreas de producción de California y ubicaciones de cultivo premium. Las cosechadoras remolcadas/arrastradas sirven a los productores que buscan un punto de entrada de menor costo con capacidad adecuada en filas rectas y accesibles. Siguen siendo relevantes donde un viñedo está listo para la mecanización pero no requiere una plataforma de alta capacidad dedicada.
Se prevé que las cosechadoras de uvas montadas en tractor crezcan a una CAGR del 11,8% entre 2026 y 2031, la tasa más rápida dentro de este segmento. Su crecimiento refleja la capacidad de utilizar tractores ya presentes en muchas granjas. Una revisión de mecanización de 2026 encontró que los sistemas montados en tractor pueden ser económicamente viables para áreas de cosecha más pequeñas que los equipos autopropulsados. Pellenc actualizó el Optimum XXL80 en enero de 2026 con una disposición de cabezal dual que admite aplicaciones de cosecha en huertos y viñedos. Las máquinas modulares pueden aumentar la utilización anual al permitir a los productores distribuir una inversión en múltiples tareas de cultivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Operación:
Los Sistemas Asistidos Siguen Siendo la Corriente Principal Mientras se Desarrollan las Plataformas AutónomasLas plataformas asistidas y de guía de precisión representaron el 56,0% del tamaño del mercado de cosechadoras de uvas en Estados Unidos en 2025. Este segmento combina el control del operador con tecnologías de seguimiento de filas, compensación de inclinación y telemática para mejorar la precisión de la cosecha, la repetibilidad operativa y la supervisión de la configuración de cosecha. La creciente adopción de sistemas de guía de precisión refleja una demanda creciente de mayor eficiencia de cosecha, reducción de la fatiga del operador y rendimiento consistente en diversas condiciones de viñedo. La dirección manual sigue siendo relevante en aplicaciones de menor costo y viñedos con diseños irregulares.
Se prevé que las cosechadoras de uvas autónomas y semiautónomas crezcan a una CAGR del 13,2% entre 2026 y 2031, impulsadas por su capacidad para reducir la dependencia de operadores de máquinas calificados durante períodos de cosecha con escasez de mano de obra. La adopción de estos sistemas está respaldada además por los avances en automatización, navegación de precisión y gestión digital de flotas. Sin embargo, una comercialización más amplia dependerá de la navegación confiable, la seguridad en el campo, las capacidades de servicio posventa y la compatibilidad con diversos sistemas de espaldera de viñedo.
Por Fuente de Energía:
El Diésel Mantiene el Mayor Papel en la Flota Instalada Mientras los Equipos Eléctricos AvanzanLas cosechadoras a diésel representaron el 63,0% de la participación del mercado de cosechadoras de uvas en Estados Unidos en 2025. Las máquinas a diésel siguen siendo la opción preferida para viñedos remotos, operaciones de cosecha prolongadas y otras aplicaciones de alto ciclo de trabajo debido a su confiabilidad e infraestructura de abastecimiento de combustible establecida. Sus largos ciclos de sustitución continúan apoyando una gran base instalada, mientras que las cosechadoras híbridas están surgiendo como una solución intermedia para los productores que buscan menores emisiones sin depender completamente de la infraestructura de carga.
Se prevé que las cosechadoras de uvas eléctricas crezcan a una CAGR del 14,0% entre 2026 y 2031. La Junta de Recursos del Aire de California (CARB) continúa dirigiendo a los propietarios de flotas hacia equipos fuera de carretera de menores emisiones, y el Proyecto de Incentivos con Vales para Equipos Limpios Fuera de Carretera de California apoya las compras de equipos de cero emisiones que califiquen. Las plataformas eléctricas también apoyan los esfuerzos de los productores para reducir las emisiones locales cerca de comunidades y áreas turísticas. El acceso a la carga, la duración de la batería y el precio de las máquinas seguirán siendo factores clave de adopción. Es probable que el mercado de cosechadoras de uvas en Estados Unidos mantenga la demanda de diésel mientras las máquinas eléctricas se vuelven viables para aplicaciones específicas de viñedo.
Por Tamaño de Viñedo:
Los Viñedos Medianos Lideran Mientras las Operaciones Pequeñas Amplían sus Opciones de EquiposLos viñedos medianos (51 a 200 hectáreas) representaron el 41,0% de la participación del mercado en 2025. Estas operaciones generalmente tienen ingresos suficientes para financiar equipos dedicados o celebrar acuerdos de arrendamiento plurianuales. Su superficie también admite la cosecha guiada y la telemática en múltiples bloques de campo. Los grandes viñedos de más de 200 hectáreas pueden respaldar contratos de flota de alto valor, servicio centralizado, diagnóstico remoto y utilización de datos en múltiples sitios.
Se prevé que los viñedos pequeños (menos de 50 hectáreas) crezcan a una CAGR del 12,4% entre 2026 y 2031. Los sistemas compactos montados en tractor y remolcados reducen el costo de entrada para este segmento. Associated Press informó en 2025 que muchas empresas vitivinícolas de Estados Unidos son de propiedad familiar, lo que refuerza la necesidad de financiamiento accesible y formatos de equipos prácticos. La cosecha por contrato, los equipos compartidos y las herramientas modulares pueden hacer que la mecanización sea accesible sin una flota dedicada. Este segmento ofrece a los proveedores espacio para desarrollar productos y modelos de servicio adecuados para un uso anual limitado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
California
California representó la mayor demanda regional en 2025 en el mercado de cosechadoras de uvas en Estados Unidos. Su escala apoya la producción de alto volumen en el Valle Central junto con la producción orientada a la calidad en Napa, Sonoma y Paso Robles. Los grandes bloques priorizan la capacidad, la confiabilidad y la operación nocturna, mientras que las denominaciones de origen premium se centran más en la calibración, el estado de la fruta y el rendimiento de clasificación. Las normas de la CARB (Junta de Recursos del Aire de California) también hacen de California la ubicación principal para la sustitución de flotas relacionada con las emisiones. Esta combinación hace que California sea central tanto para la demanda actual como para las especificaciones de los equipos.
Washington
Washington es el área geográfica de más rápido crecimiento. Según datos del Servicio de Investigación Económica del Departamento de Agricultura de Estados Unidos, la cosecha de uva para vino del estado en 2025 disminuyó un 21% respecto a los niveles de 2024, lo que aumentó la atención de los productores en el control de costos y la productividad de las máquinasPerspectivas de Frutas y Frutos Secos: Septiembre de 2025, ers.usda.gov">[3]. Oregón también contribuye a la demanda de equipos a medida que los productores del Valle de Willamette gestionan condiciones de producción variables. La producción de Pinot Noir añade requisitos de calibración a medida que los productores buscan un manejo cuidadoso de la fruta.
Nueva York y Míchigan
Nueva York y Míchigan representan mercados más pequeños dentro del mercado de cosechadoras de uvas en Estados Unidos, donde los viñedos fragmentados, los bloques de viñedo más pequeños y la disponibilidad limitada de capital favorecen las cosechadoras compactas montadas en tractor y remolcadas. Los productores de Míchigan han identificado el costo y la disponibilidad de mano de obra como principales preocupaciones, lo que apoya la demanda de soluciones de mecanización rentables, servicios de cosecha operados por contratistas y acuerdos de equipos compartidos. Se anticipa que la adopción de tecnologías avanzadas de viñedo en la producción comercial mejorará la eficiencia de la mecanización y apoyará la adopción gradual de equipos de cosecha modernos en estas regiones.
Panorama Competitivo
El mercado de cosechadoras de uvas en Estados Unidos estaba moderadamente concentrado en 2025, con CNH Industrial N.V. (New Holland Agriculture), Pellenc S.A.S., Oxbo International, Grégoire y ERO GmbH manteniendo colectivamente una participación de mercado significativa. Esta concentración refleja los requisitos de diseño especializados, las redes de distribuidores establecidas, las capacidades de prueba en campo y el soporte confiable de repuestos durante la corta temporada de cosecha. Los principales proveedores compiten en rendimiento, manejo de fruta, confiabilidad, servicio de campo y conectividad de datos. Los proveedores más pequeños, incluidos Blueline Manufacturing, American Grape Harvesters, Reese Group y Bobard, atienden requisitos específicos con una capacidad más limitada para respaldar programas nacionales de software y servicio. La distribución geográfica de los viñedos en California, Washington y Nueva York refuerza aún más la ventaja de los proveedores establecidos con redes regionales de distribuidores y servicio. Por lo tanto, el mercado de cosechadoras de uvas en Estados Unidos presenta barreras de entrada significativas para los nuevos proveedores de equipos.
La interfaz EASY ADJUST de Pellenc de 2025 se centra en el ajuste remoto y los registros de rendimiento de las máquinas. Grégoire ha utilizado la conectividad ISOBUS para apoyar el intercambio de datos con los sistemas de gestión agrícola. Estos desarrollos indican que los proveedores compiten en la utilidad de los datos de las máquinas, así como en el rendimiento físico de la cosecha. La capacidad de proporcionar datos operativos en tiempo real, diagnóstico remoto y evaluación comparativa del rendimiento se está convirtiendo en un diferenciador cada vez más importante entre los proveedores. También aumentan la importancia del soporte técnico y el servicio de software después de la entrega del equipo.
El segmento de menor costo ofrece espacio para equipos compactos, arrendamiento y modelos liderados por contratistas, particularmente para viñedos más pequeños. Estos modelos permiten a los productores más pequeños acceder a la cosecha mecanizada sin el compromiso de capital de la propiedad total del equipo. Oxbo se unió al programa de afiliados de la Alianza Nacional de Investigación de la Uva en 2024, vinculando a la empresa con la investigación de uvas y el trabajo de estándares de equipos. Los requisitos de motores fuera de carretera por fases de la CARB favorecen a los proveedores con carteras de diésel, híbrido y eléctrico conformes, y los proveedores sin una hoja de ruta clara de cumplimiento de emisiones enfrentarán crecientes desventajas comerciales en el mercado de California.
Líderes de la Industria de Cosechadoras de Uvas en Estados Unidos
-
Pellenc S.A.S. (Pellenc Group)
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
-
CNH Industrial N.V. (New Holland Agriculture)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cosechadoras de Uvas en Estados Unidos Empresas cubiertas en este informe
- Pellenc S.A.S.
- CNH Industrial N.V. (New Holland Agriculture)
- Oxbo International Corporation
- SDF S.p.A. (Gregoire S.A.S.)
- ERO GmbH
- Blueline Manufacturing Company
- American Grape Harvesters, Inc.
- Nairn Harvesters Limited
- Reese Group Ltd.
- Bobard S.A.S.
Desarrollos recientes de la industria en Mercado de Cosechadoras de Uvas en Estados Unidos
- Abril de 2026: Oxbo International Corporation inauguró una nueva instalación de fabricación y servicio en Bergen, Nueva York, dirigida directamente a las ventas de cosechadoras de cultivos de alto valor y al soporte posventa en denominaciones de origen de vino premium, incluidas Finger Lakes, Hudson Valley y Long Island. La expansión señala una creciente demanda comercial de cosecha mecanizada de uvas en el noreste de Estados Unidos, históricamente dependiente de la recolección manual.
- Diciembre de 2025: Sonoma County Winegrowers y sus socios inauguraron el primer centro mundial de robótica vitícola en granja en Reservoir Farms en California, proporcionando un sitio de prueba dedicado para desarrollar y validar tecnologías autónomas de viñedo. Se anticipa que la iniciativa acelerará la adopción comercial de la cosecha robótica y los equipos de viñedo mecanizados en California.
- Junio de 2025: The Wine Group completó la adquisición de aproximadamente 6.600 acres de viñedo propios y arrendados en California de Constellation Brands, junto con marcas que incluyen Woodbridge, Meiomi, SIMI, Robert Mondavi Private Selection, Cook's y J. Rogét. La transacción amplió la huella de viñedo de The Wine Group en las principales regiones de cultivo de uva, incluidas Lodi, el Condado de Monterey y Sonoma, apoyando una mayor estandarización de flotas y la cosecha mecanizada en operaciones de viñedo a gran escala.
Alcance del Informe del Mercado de Cosechadoras de Uvas en Estados Unidos
Una máquina cosechadora de uvas es un dispositivo mecanizado utilizado en viñedos para desprender las uvas de las vides y recolectarlas eficientemente durante la cosecha, reduciendo la mano de obra manual y aumentando la velocidad de cosecha. El informe del mercado de cosechadoras de uvas en Estados Unidos está segmentado por tipo de cosechadora (autopropulsada, remolcada o arrastrada, y montada en tractor), por modo de operación (dirección manual, asistida o de guía de precisión, y autónoma o semiautónoma), por fuente de energía (diésel, híbrida y eléctrica) y por tamaño de viñedo (viñedos pequeños (menos de 50 hectáreas), viñedos medianos (51-200 hectáreas) y viñedos grandes (más de 200 hectáreas)). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Cosechadoras Autopropulsadas |
| Cosechadoras Remolcadas/Arrastradas |
| Cosechadoras Montadas en Tractor |
| Dirección y Operación Manual |
| Operación Asistida/de Guía de Precisión |
| Operación Autónoma/Semiautónoma |
| Cosechadoras a Diésel |
| Cosechadoras Híbridas |
| Cosechadoras Eléctricas |
| Viñedos Pequeños (Menos de 50 Hectáreas) |
| Viñedos Medianos (51-200 Hectáreas) |
| Viñedos Grandes (Más de 200 Hectáreas) |
| Por Tipo de Cosechadora | Cosechadoras Autopropulsadas |
| Cosechadoras Remolcadas/Arrastradas | |
| Cosechadoras Montadas en Tractor | |
| Por Modo de Operación | Dirección y Operación Manual |
| Operación Asistida/de Guía de Precisión | |
| Operación Autónoma/Semiautónoma | |
| Por Fuente de Energía | Cosechadoras a Diésel |
| Cosechadoras Híbridas | |
| Cosechadoras Eléctricas | |
| Por Tamaño de Viñedo | Viñedos Pequeños (Menos de 50 Hectáreas) |
| Viñedos Medianos (51-200 Hectáreas) | |
| Viñedos Grandes (Más de 200 Hectáreas) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de cosechadoras de uvas en Estados Unidos en 2026?
El tamaño del mercado de cosechadoras de uvas en Estados Unidos se estima en 250,00 millones de USD en 2026.
¿Qué está impulsando la demanda de equipos de cosecha de uvas en Estados Unidos?
Las limitaciones de mano de obra, la presión sobre los salarios agrícolas, las necesidades de sustitución de flotas y la demanda de equipos conectados están apoyando las compras. El efecto es más fuerte donde la programación de la cosecha es difícil de gestionar únicamente con mano de obra estacional manual.
¿Qué tipo de cosechadora de uvas es el más utilizado en Estados Unidos?
Las cosechadoras de uvas autopropulsadas son el tipo más utilizado en Estados Unidos, representando el 51,0% de la participación del mercado de cosechadoras de uvas en Estados Unidos en 2025. Su idoneidad para operaciones de alta capacidad y cosecha nocturna las hace especialmente relevantes para los grandes viñedos con suficiente utilización anual para justificar la inversión en maquinaria dedicada.
¿Por qué están ganando adopción las cosechadoras de uvas montadas en tractor?
Las máquinas montadas en tractor están ganando adopción porque pueden reducir los costos de propiedad para los viñedos más pequeños. Su uso de tractores agrícolas existentes puede hacer que la mecanización sea más accesible para los propietarios-operadores.