
Marktgröße und Marktanteil der Traubenerntemaschinenmärkte in den Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 230 Millionen US-Dollar |
| Marktgröße (2026) | 250 Millionen US-Dollar |
| Marktgröße (2031) | 363.94 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.80 % |
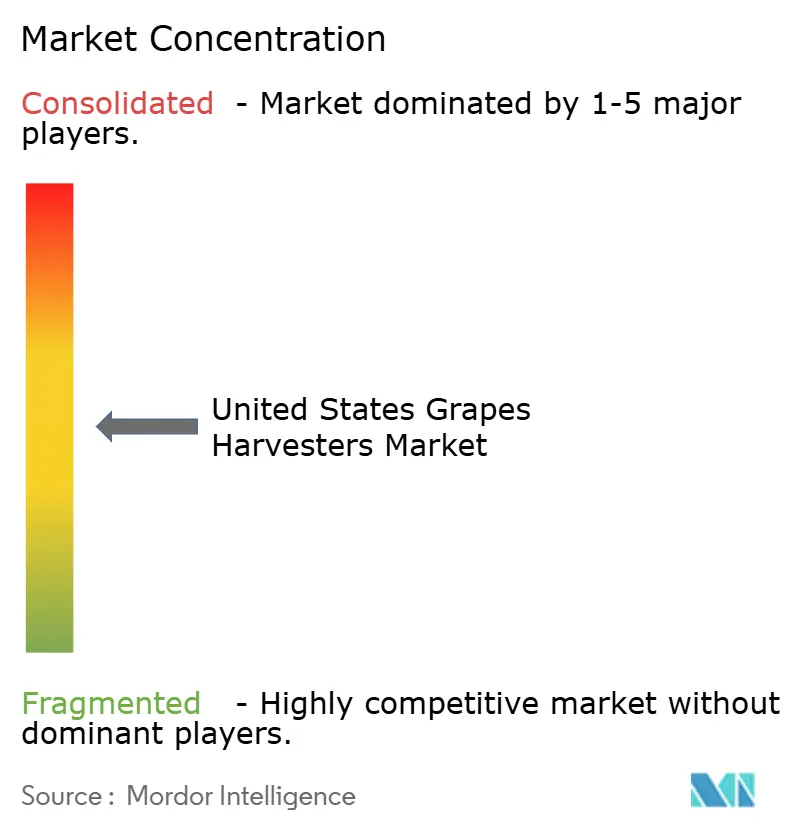
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Traubenerntemaschinenmärkte in den Vereinigten Staaten von Mordor Intelligence
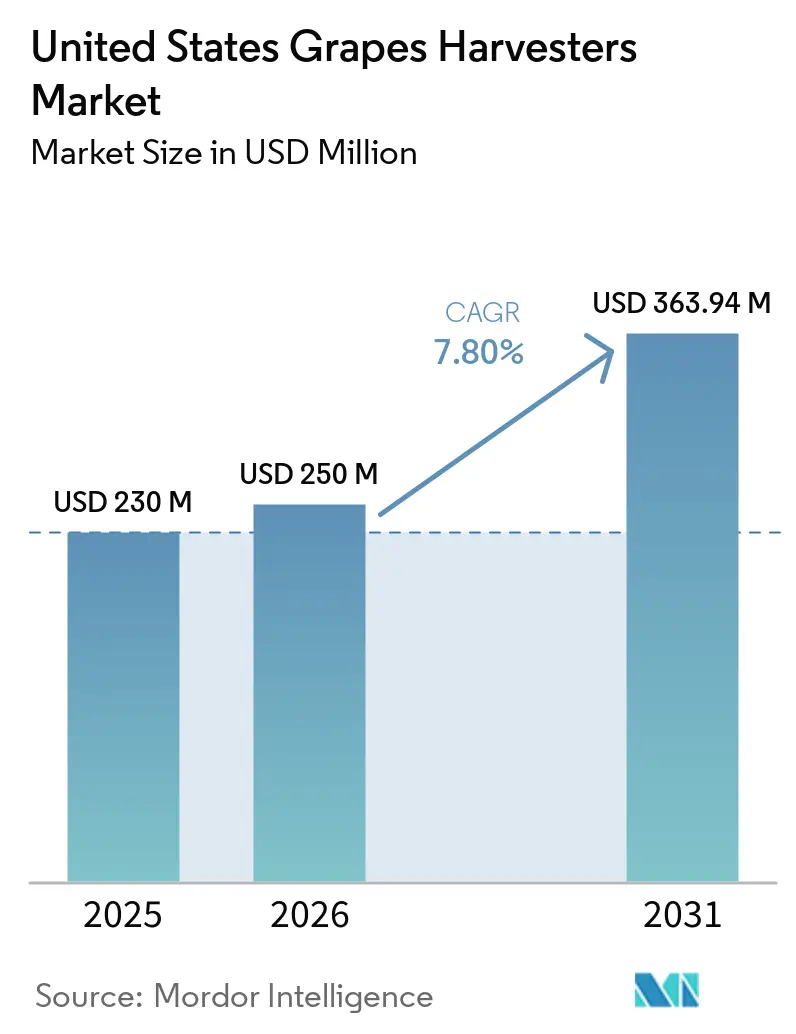
Die Marktgröße der Traubenerntemaschinenmärkte in den Vereinigten Staaten wurde im Jahr 2025 auf 230,00 Millionen USD geschätzt und soll von 250,00 Millionen USD im Jahr 2026 auf 363,94 Millionen USD bis 2031 wachsen, mit einer CAGR von 7,80 % von 2026 bis 2031. Das Marktwachstum wird durch zunehmende Weinbergmechanisierung, Arbeitskräftemangel, steigende Lohnkosten und den Bedarf an rechtzeitiger Ernte angetrieben. Weinbergbetreiber setzen mechanische Erntemaschinen ein, um die betriebliche Effizienz zu verbessern, die Abhängigkeit von Saisonarbeitskräften zu verringern und die Traubenqualität zu erhalten. Der Ersatz veralteter Geräte, Präzisionsrebkulturtechnologien und Emissionsvorschriften in Kalifornien unterstützen weitere Investitionen in moderne Erntemaschinen. Hersteller integrieren Ertragsüberwachung, Telematik und Feldmanagementsysteme, um die Weinbergproduktivität und betriebliche Effizienz zu verbessern. Expandierende Lohnernteservices und Geräteverleihservices verbessern ebenfalls den Zugang zur Mechanisierung, insbesondere für kleine und mittelgroße Weinberge.
Wichtigste Erkenntnisse des Berichts
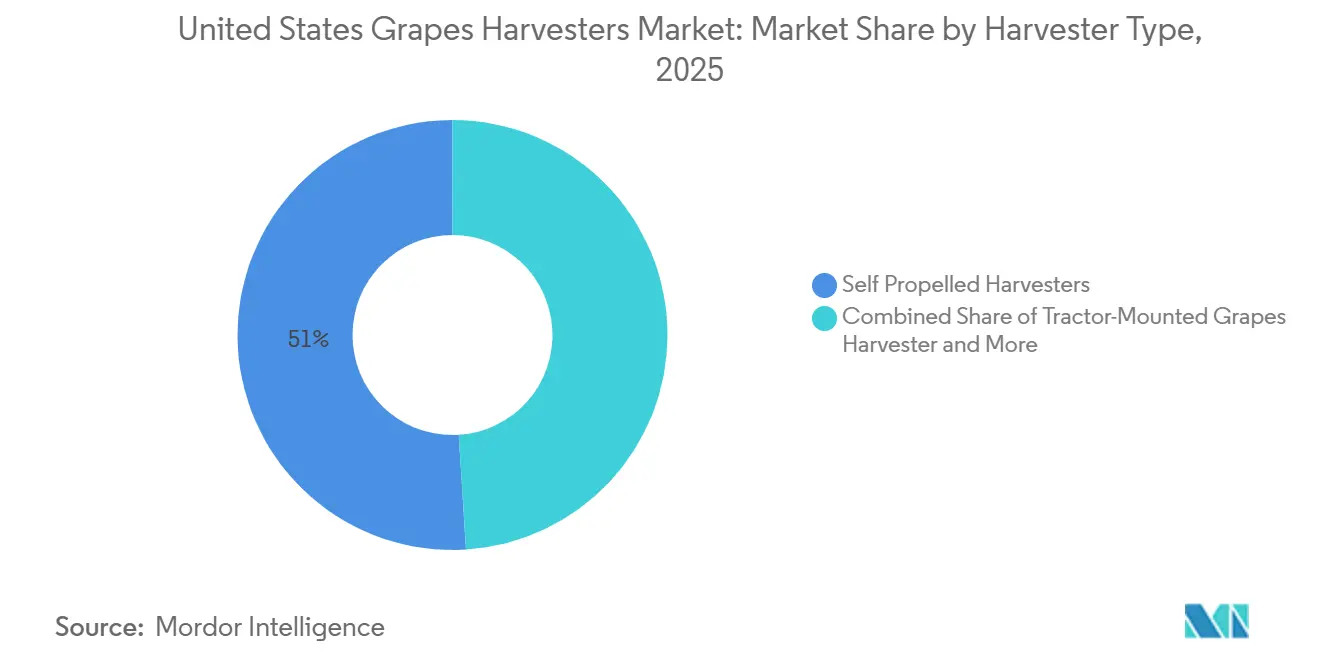
- Nach Erntemaschinenttyp waren selbstfahrende Traubenerntemaschinenmärkte das größte Segment und machten 2025 51,0 % des Marktanteils der Traubenerntemaschinenmärkte in den Vereinigten Staaten aus, während traktormontierte Traubenerntemaschinenmärkte von 2026 bis 2031 voraussichtlich mit einer CAGR von 11,8 % wachsen werden.
- Nach Betriebsart war der assistierte/präzisionsgeführte Betrieb das größte Segment und machte 2025 56,0 % der Marktgröße der Traubenerntemaschinenmärkte in den Vereinigten Staaten aus, während der autonome/halbautonome Betrieb von 2026 bis 2031 voraussichtlich mit einer CAGR von 13,2 % wachsen wird.
- Nach Energiequelle waren dieselbetriebene Erntemaschinen das größte Segment und machten 2025 63,0 % des Marktanteils der Traubenerntemaschinenmärkte in den Vereinigten Staaten aus, während Elektroerntemaschinen von 2026 bis 2031 voraussichtlich mit einer CAGR von 14,0 % wachsen werden.
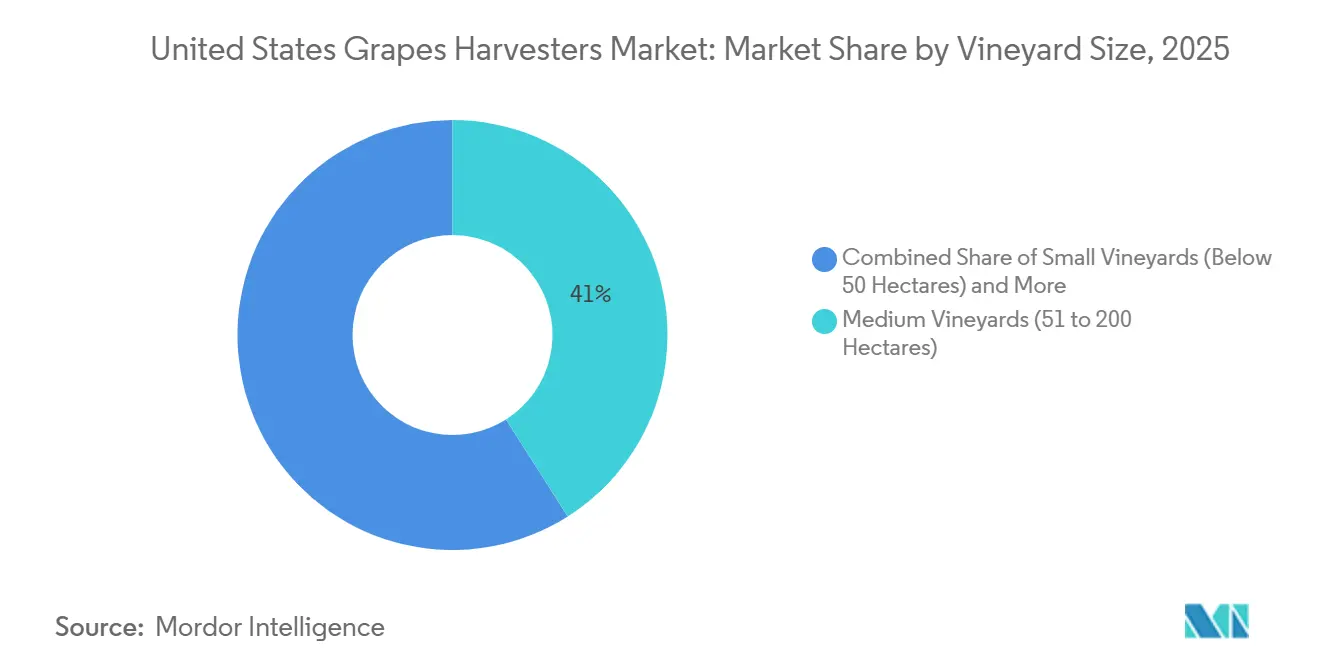
- Nach Weinberggröße waren mittlere Weinberge (51 bis 200 Hektar) das größte Segment und machten 2025 41,0 % des Marktanteils der Traubenerntemaschinenmärkte in den Vereinigten Staaten aus, während kleine Weinberge (unter 50 Hektar) von 2026 bis 2031 voraussichtlich mit einer CAGR von 12,4 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel und Lohninflation | +2.5% | Kalifornien, Washington, Oregon | Kurzfristig (≤ 2 Jahre) |
| Weinbergkonsolidierung und Flottenstandarisierung | +1.5% | Kalifornien, Pazifischer Nordwesten | Mittelfristig (2–4 Jahre) |
| Präzisionsrebkultur und datenbereite Geräte | +1.2% | National, mit frühen Gewinnen in Kalifornien | Mittelfristig (2–4 Jahre) |
| Emissionsvorschriften treiben Geräteerneuerung voran | +0.9% | Kernbereich Kalifornien, Ausstrahlungseffekte auf den Pazifischen Nordwesten | Mittelfristig (2–4 Jahre) |
| Kürzere Erntezeitfenster durch Hitzevariabilität | +0.7% | Kalifornien, Washington | Kurzfristig (≤ 2 Jahre) |
| Multifunktionale Ernteplattformen für ganzjährigen Weinbergbetrieb | +0.5% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel und Lohninflation
Anbauer setzen zunehmend auf mechanisierte Erntemaschinen, um die betriebliche Effizienz zu verbessern und eine rechtzeitige Traubenernte innerhalb enger Erntezeitfenster sicherzustellen. Der Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten profitiert davon, dass Produzenten die Ernte mit weniger Saisonarbeitskräften, geringerer Arbeitsabhängigkeit und besser planbaren Feldeinsätzen abschließen möchten. Erntemaschinen für den Einsatz bei schwachem Licht sind besonders relevant in warmen Anbauregionen, da sie die Betriebsstunden verlängern können, ohne auf zusätzliche Handarbeitskräfte angewiesen zu sein. Gerätehersteller konzentrieren sich daher auf vereinfachte Maschinensteuerungen, zuverlässigen Feldservice und schnellen Einsatz. Diese Faktoren unterstützen die Einführung von Ernteplattformen, die die betriebliche Effizienz verbessern und gleichzeitig den Arbeitskräftebedarf in der zeitkritischsten Phase der Saison reduzieren.
Weinbergkonsolidierung und Flottenstandarisierung
Weinbergkonsolidierung und Flottenstandarisierung treiben die Nachfrage nach Traubenerntemaschinenmärkte an, da größere Anbauer und Weinbergbetreiber die Gerätenutzung verbessern, die Wartung rationalisieren und die Ernte über mehrere Weinbergstandorte koordinieren möchten. Die Verwaltung standardisierter Erntemaschinenflotten ermöglicht es Betreibern, die Ersatzteilbeschaffung zu vereinfachen, die Wartungskomplexität zu reduzieren und die Anforderungen an die Bedienerausbildung in ihren Betrieben zu minimieren. Einheitliche Gerätekonfigurationen helfen Auftragnehmern auch dabei, Maschinen in verschiedenen Weinbergen einzusetzen und dabei die Ernteeffizienz während komprimierter Saisonfenster aufrechtzuerhalten. Da Anbauer ihre Betriebe konsolidieren und die Kostenkontrolle priorisieren, wird die Nachfrage voraussichtlich zuverlässige, hochkapazitive Traubenerntemaschinenmärkte begünstigen, die effizient über größere Weinbergflächen betrieben werden können und ein standardisiertes Flottenmanagement unterstützen.
Präzisionsrebkultur und datenbereite Geräte
Erntemaschinen werden zunehmend eingesetzt, um neben der Fruchternte auch Betriebs- und Erntedaten zu erfassen. Anbauer können Ertragskarten, standortverknüpfte Gewichtsaufzeichnungen und Maschineneinstellungen nutzen, um Erntezeitpunkt und Feldmanagemententscheidungen zu unterstützen. Der Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten entwickelt sich in Richtung vernetzter Plattformen, da große Weinbergmanager Gerätedaten in ihre Betriebsmanagementsysteme integrieren möchten. Diese Funktionen können auch die Nachhaltigkeitsberichterstattung und Kohlenstoffaufzeichnungen unterstützen, wo Kunden Betriebsdokumentation benötigen. Gerätehersteller, die neben Hardware auch Software, Support und Upgrades anbieten, können Kundenbeziehungen über den Erstkauf hinaus stärken.
Emissionsvorschriften treiben Geräteerneuerung voran
Kaliforniens Emissionsvorschriften für Geländedieselgeräte ermutigen Weinbergbetreiber, ältere selbstfahrende Erntemaschinen durch neuere, emissionsärmere Modelle zu ersetzen. Da Kalifornien den Großteil der US-amerikanischen Weintraubenproduktion ausmacht, hat die Flottenmodernisierung im Bundesstaat einen erheblichen Einfluss auf den Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten. Anbauer investieren zunehmend in Erntemaschinen mit saubereren Dieselmotoren und fortschrittlichen Motortechnologien, um regulatorische Anforderungen zu erfüllen und gleichzeitig die Kraftstoffeffizienz und Maschinenproduktivität zu verbessern. Dieser Erneuerungszyklus stärkt auch die Wettbewerbsposition von Herstellern mit etablierten Händlernetzwerken, Servicekapazitäten und technischem Know-how, um Kunden bei der Erfüllung von Emissionskonformitätsanforderungen zu unterstützen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Investitionsausgaben | -1.8% | National, am stärksten in Regionen mit Weinbergen unter 50 Hektar | Kurzfristig (≤ 2 Jahre) |
| Qualifikationslücken bei Bedienern und Wartung | -1.2% | Premiumanbaugebiete in Kalifornien, Pazifischer Nordwesten | Kurzfristig (≤ 2 Jahre) |
| Empfindlichkeit der Premiumfruchtqualität gegenüber Maschineneinstellungen | -1.0% | National | Mittelfristig (2–4 Jahre) |
| Fragmentierte Spalier- und Reihengeometrie begrenzt Interoperabilität | -0.8% | National, am stärksten in älteren östlichen Weinbergregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionsausgaben
Hohe Anschaffungskosten können die Einführung von Traubenerntemaschinenmärkte bei kleinen und mittelgroßen Weinbergbetreibern in den Vereinigten Staaten einschränken, insbesondere wenn Maschinenkäufe mit Saisonarbeit und anderen Weinbergbetriebskosten konkurrieren. Die Anschaffungskosten selbstfahrender Erntemaschinen können Lohnernteservices, Geräteleasing oder den Kauf gebrauchter Maschinen finanziell attraktiver machen als den Kauf neuer Geräte. Finanzierungsbedingungen beeinflussen diese Entscheidungen weiter, da Zinszahlungen die Gesamtkosten des Geräteeigentums erhöhen. Im Januar 2026 legte die Farm Service Agency des US-Landwirtschaftsministeriums ihren direkten landwirtschaftlichen Betriebsdarlehens-Zinssatz auf 4,625 % fest, was die Finanzierungskosten erhöht, die Anbauer bei der Bewertung von Gerätekäufen berücksichtigen müssenUSDA gibt Darlehenszinssätze für Januar 2026 für landwirtschaftliche Erzeuger bekannt, fsa.usda.gov">[1]. Diese Kosten, kombiniert mit Wartungs-, Versicherungs- und saisonalen Lagerkosten, können die Amortisationszeiten für Weinberge mit begrenzter Anbaufläche oder geringer jährlicher Maschinenauslastung verlängern. Infolgedessen können Anbauer Gerätekäufe verschieben oder auf Erntedienstleister und gemeinsame Gerätevereinbarungen zurückgreifen, was die Nachfrage nach neuen Traubenerntemaschinenmärkte bei preissensiblen Betreibern einschränkt.
Empfindlichkeit der Premiumfruchtqualität gegenüber Maschineneinstellungen
Ernteeinstellungen für hochwertige Weintrauben können den Fruchtzustand beeinflussen und erfordern sorgfältige Maschineneinstellung. Eine Springer-Studie aus dem Jahr 2026 berichtete, dass moderne Erntemaschinen unter kontrollierten Bedingungen eine Sauberkeit von 99,8 % in Behältern erreichen können, die Leistung jedoch je nach Laubzustand, Weinberghang und gemischten Sorten variieren kannZUSTAND DES WELTWEITEN WEINSEKTORS IM JAHR 2025: Zölle, Klima und Verbrauchertrends treiben die Anpassung des Sektors voran, oiv.int">[2]. Dies schränkt die Einführung in Premiumanbaugebieten ein, wo Anbauer sorgfältige Fruchthandhabung priorisieren. Der Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten muss daher Qualitätsbedenken ebenso direkt ansprechen wie Arbeitskosten. Optische Sortierung, verbesserte Kalibrierung und maschinelles Sehen können Lieferanten helfen, Leistung auf Blockebene nachzuweisen. Handlese bleibt relevant, wo sie zur Produktpositionierung beiträgt oder wo Feldbedingungen für Standard-Maschineneinstellungen ungeeignet sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschinenttyp:
Selbstfahrende Plattformen führen, während traktormontierte Geräte an Boden gewinnenSelbstfahrende Traubenerntemaschinenmärkte waren das größte Segment und machten 2025 51,0 % des Marktanteils der Traubenerntemaschinenmärkte in den Vereinigten Staaten aus, unterstützt durch hohen Durchsatz, Nachtbetriebsfähigkeit sowie integrierte Sortier- und Felddatenfunktionen. Diese Maschinen sind für große, regelmäßige Weinbergblöcke geeignet, wo komprimierte Erntezeitfenster zuverlässige Kapazität erfordern, einschließlich wichtiger Produktionsgebiete in Kalifornien und Premiumanbaustandorten. Gezogene/geschleppte Erntemaschinen bedienen Anbauer, die einen kostengünstigeren Einstieg mit ausreichender Kapazität auf geraden, zugänglichen Reihen suchen. Sie bleiben relevant, wo ein Weinberg bereit für die Mechanisierung ist, aber keine dedizierte Hochkapazitätsplattform benötigt.
Traktormontierte Traubenerntemaschinenmärkte sollen von 2026 bis 2031 mit einer CAGR von 11,8 % wachsen, der schnellsten Rate innerhalb dieses Segments. Ihr Wachstum spiegelt die Möglichkeit wider, bereits auf vielen Betrieben vorhandene Traktoren zu nutzen. Eine Mechanisierungsüberprüfung aus dem Jahr 2026 ergab, dass traktormontierte Systeme für kleinere Erntebereiche wirtschaftlich rentabler sein können als selbstfahrende Geräte. Pellenc aktualisierte den Optimum XXL80 im Januar 2026 mit einer Doppelkopfanordnung, die Obst- und Rebernteanwendungen unterstützt. Modulare Maschinen können die jährliche Auslastung erhöhen, indem sie Anbauern ermöglichen, eine Investition auf mehrere Erntaufgaben zu verteilen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Assistierte Systeme bleiben Mainstream, während autonome Plattformen entwickelt werdenAssistierte und präzisionsgeführte Plattformen machten 2025 56,0 % der Marktgröße der Traubenerntemaschinenmärkte in den Vereinigten Staaten aus. Dieses Segment kombiniert Bedienersteuerung mit Reihenverfolgung, Neigungskompensation und Telematiktechnologien, um Erntegenauigkeit, betriebliche Wiederholbarkeit und Überwachung der Ernteeinstellungen zu verbessern. Die zunehmende Einführung von Präzisionsführungssystemen spiegelt die steigende Nachfrage nach verbesserter Ernteeffizienz, reduzierter Bedienermüdigkeit und konsistenter Leistung unter variierenden Weinbergbedingungen wider. Manuelle Lenkung bleibt in kostengünstigeren Anwendungen und Weinbergen mit unregelmäßigen Layouts relevant.
Autonome und halbautonome Traubenerntemaschinenmärkte sollen von 2026 bis 2031 mit einer CAGR von 13,2 % wachsen, angetrieben durch ihre Fähigkeit, die Abhängigkeit von qualifizierten Maschinenbedienern während arbeitskräftebeschränkter Ernteperioden zu reduzieren. Die Einführung dieser Systeme wird durch Fortschritte in der Automatisierung, Präzisionsnavigation und digitalem Flottenmanagement weiter unterstützt. Eine breitere Kommerzialisierung wird jedoch von zuverlässiger Navigation, Feldsicherheit, Kundendienst-Kapazitäten und Kompatibilität mit verschiedenen Weinberg-Spaliersystemen abhängen.
Nach Energiequelle:
Diesel behält die größte installierte Rolle, während Elektrogeräte Fortschritte machenDieselbetriebene Erntemaschinen machten 2025 einen Anteil von 63,0 % am Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten aus. Dieselbetriebene Maschinen bleiben die bevorzugte Wahl für abgelegene Weinberge, ausgedehnte Erntebetriebe und andere Hochlastanwendungen aufgrund ihrer Zuverlässigkeit und etablierten Kraftstoffinfrastruktur. Ihre langen Erneuerungszyklen unterstützen weiterhin eine große installierte Basis, während Hybriderntemaschinen als Zwischenlösung für Anbauer entstehen, die niedrigere Emissionen anstreben, ohne vollständig auf Ladeinfrastruktur angewiesen zu sein.
Elektrische Traubenerntemaschinenmärkte sollen von 2026 bis 2031 mit einer CAGR von 14,0 % wachsen. Das California Air Resources Board (CARB) leitet Flottenbesitzer weiterhin zu emissionsärmeren Geländegeräten, und Kaliforniens Clean Off-Road Equipment Voucher Incentive Project unterstützt qualifizierende Käufe von Nullemissionsgeräten. Elektrische Plattformen unterstützen auch die Bemühungen der Anbauer, lokale Emissionen in der Nähe von Gemeinden und Tourismusgebieten zu reduzieren. Ladezugang, Batterieausdauer und Maschinenpreis werden weiterhin wichtige Einführungsfaktoren bleiben. Der Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten wird voraussichtlich die Dieselnachfrage aufrechterhalten, während Elektromaschinen für spezifische Weinberganwendungen rentabel werden.
Nach Weinberggröße:
Mittlere Weinberge führen, während kleine Betriebe ihre Geräteoptionen erweiternMittlere Weinberge (51 bis 200 Hektar) machten 2025 einen Anteil von 41,0 % am Markt aus. Diese Betriebe verfügen in der Regel über ausreichende Einnahmen, um dedizierte Geräte zu finanzieren oder mehrjährige Leasingverträge abzuschließen. Ihre Anbaufläche unterstützt auch geführte Ernte und Telematik über mehrere Feldblöcke. Große Weinberge über 200 Hektar können hochwertige Flottenverträge, zentralisierten Service, Ferndiagnose und Datennutzung über mehrere Standorte unterstützen.
Kleine Weinberge (unter 50 Hektar) sollen von 2026 bis 2031 mit einer CAGR von 12,4 % wachsen. Kompakte traktormontierte und gezogene Systeme senken die Einstiegskosten für dieses Segment. Die Associated Press berichtete 2025, dass viele US-amerikanische Weinunternehmen familiengeführt sind, was den Bedarf an zugänglicher Finanzierung und praktischen Geräteformaten unterstreicht. Lohnernteservices, gemeinsame Geräte und modulare Werkzeuge können die Mechanisierung ohne eine dedizierte Flotte zugänglich machen. Dieses Segment bietet Lieferanten Raum, Produkte und Servicemodelle zu entwickeln, die für begrenzte jährliche Nutzung geeignet sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Kalifornien
Kalifornien verzeichnete 2025 die größte regionale Nachfrage im Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten. Seine Größe unterstützt die Hochvolumenproduktion im Central Valley neben qualitätsorientierter Produktion in Napa, Sonoma und Paso Robles. Große Blöcke priorisieren Kapazität, Zuverlässigkeit und Nachtbetrieb, während Premiumanbaugebiete mehr auf Kalibrierung, Fruchtzustand und Sortierleistung fokussieren. Die Regeln des California Air Resources Board (CARB) machen Kalifornien auch zum primären Standort für emissionsbezogene Flottenerneuerung. Diese Kombination macht Kalifornien zentral für die aktuelle Nachfrage und Gerätespezifikationen.
Washington
Washington ist das am schnellsten wachsende geografische Gebiet. Laut Daten des USDA Economic Research Service sank die Weintraubenernte des Bundesstaates im Jahr 2025 um 21 % gegenüber dem Niveau von 2024, was die Aufmerksamkeit der Anbauer auf Kostenkontrolle und Maschinenproduktivität erhöhteAusblick auf Obst und Baumfrüchte: September 2025, ers.usda.gov">[3]. Oregon trägt ebenfalls zur Gerätenachfrage bei, da Anbauer im Willamette Valley variable Produktionsbedingungen bewältigen. Die Pinot-Noir-Produktion stellt zusätzliche Kalibrierungsanforderungen, da Anbauer sorgfältige Fruchthandhabung anstreben.
New York und Michigan
New York und Michigan stellen kleinere Märkte innerhalb des Marktes für Traubenerntemaschinenmärkte in den Vereinigten Staaten dar, wo fragmentierte Weinberge, kleinere Weinbergblöcke und begrenzte Kapitalverfügbarkeit traktormontierte und kompakte gezogene Erntemaschinen begünstigen. Michigan-Anbauer haben Arbeitskosten und -verfügbarkeit als führende Bedenken identifiziert, was die Nachfrage nach kosteneffizienten Mechanisierungslösungen, von Auftragnehmern betriebenen Ernteservices und Gerätevereinbarungen unterstützt. Die Einführung fortschrittlicher Weinbergtechnologien in der kommerziellen Produktion soll die Mechanisierungseffizienz verbessern und die schrittweise Einführung moderner Erntemaschinen in diesen Regionen unterstützen.
Wettbewerbslandschaft
Der Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten war 2025 mäßig konzentriert, wobei CNH Industrial N.V. (New Holland Agriculture), Pellenc S.A.S., Oxbo International, Grégoire und ERO GmbH gemeinsam einen bedeutenden Marktanteil hielten. Diese Konzentration spiegelt spezialisierte Designanforderungen, etablierte Händlernetzwerke, Feldtestkapazitäten und zuverlässige Ersatzteilunterstützung während der kurzen Erntesaison wider. Führende Lieferanten konkurrieren bei Leistung, Fruchthandhabung, Zuverlässigkeit, Feldservice und Datenkonnektivität. Kleinere Lieferanten, darunter Blueline Manufacturing, American Grape Harvesters, Reese Group und Bobard, bedienen spezifische Anforderungen mit einer eingeschränkteren Fähigkeit, landesweite Software- und Serviceprogramme zu unterstützen. Die geografische Verteilung der Weinberge in Kalifornien, Washington und New York verstärkt weiter den Vorteil etablierter Lieferanten mit regionalen Händler- und Servicenetzwerken. Der Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten weist daher bedeutende Markteintrittsbarrieren für neue Gerätehersteller auf.
Pellencs EASY ADJUST-Schnittstelle aus dem Jahr 2025 konzentriert sich auf Ferneinstellung und Maschinenleistungsaufzeichnungen. Grégoire hat ISOBUS-Konnektivität genutzt, um den Datenaustausch mit Betriebsmanagementsystemen zu unterstützen. Diese Entwicklungen zeigen, dass Lieferanten sowohl beim Nutzen von Maschinendaten als auch bei der physischen Ernteleistung konkurrieren. Die Fähigkeit, Echtzeit-Betriebsdaten, Ferndiagnose und Leistungsbenchmarking bereitzustellen, wird zu einem zunehmend wichtigen Differenzierungsmerkmal unter Lieferanten. Sie erhöhen auch die Bedeutung von technischem Support und Software-Wartung nach der Gerätelieferung.
Das kostengünstigere Segment bietet Raum für kompakte Geräte, Leasing und von Auftragnehmern geführte Modelle, insbesondere für kleinere Weinberge. Diese Modelle ermöglichen kleineren Anbauern den Zugang zu mechanisierter Ernte ohne die Kapitalverpflichtung des vollständigen Geräteeigentums. Oxbo trat 2024 dem Partnerprogramm der National Grape Research Alliance bei und verknüpfte das Unternehmen mit Traubenforschung und Gerätestandardisierungsarbeit. CARBs stufenweise Anforderungen an Geländemotoren begünstigen Lieferanten mit konformen Diesel-, Hybrid- und Elektrogeräteportfolios, und Lieferanten ohne einen klaren Emissionskonformitäts-Fahrplan werden im kalifornischen Markt wachsende kommerzielle Nachteile erfahren.
Branchenführer der Traubenerntemaschinenmärkte in den Vereinigten Staaten
-
Pellenc S.A.S. (Pellenc Group)
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
-
CNH Industrial N.V. (New Holland Agriculture)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten Unternehmen in diesem Bericht
- Pellenc S.A.S.
- CNH Industrial N.V. (New Holland Agriculture)
- Oxbo International Corporation
- SDF S.p.A. (Gregoire S.A.S.)
- ERO GmbH
- Blueline Manufacturing Company
- American Grape Harvesters, Inc.
- Nairn Harvesters Limited
- Reese Group Ltd.
- Bobard S.A.S.
Neueste Industrielle Entwicklungen in Markt für Traubenerntemaschinenmärkte in den Vereinigten Staaten
- April 2026: Oxbo International Corporation eröffnete eine neue Fertigungs- und Serviceanlage in Bergen, New York, die direkt auf den Verkauf von Erntemaschinen für hochwertige Kulturen und Aftermarket-Support in Premiumweinanbaugebieten wie Finger Lakes, Hudson Valley und Long Island abzielt. Die Expansion signalisiert eine wachsende kommerzielle Nachfrage nach mechanisierter Traubenernte im Nordosten der USA, der historisch auf Handlese angewiesen war.
- Dezember 2025: Sonoma County Winegrowers und seine Partner eröffneten das weltweit erste On-Farm-Robotik-Hub für Weinbau auf Reservoir Farms in Kalifornien und boten einen dedizierten Teststandort für die Entwicklung und Validierung autonomer Weinbergtechnologien. Die Initiative soll die kommerzielle Einführung von Roboterernte und mechanisierten Weinberggeräten in Kalifornien beschleunigen.
- Juni 2025: The Wine Group schloss die Übernahme von rund 6.600 eigenen und gepachteten Weinbergflächen in Kalifornien von Constellation Brands ab, zusammen mit Marken wie Woodbridge, Meiomi, SIMI, Robert Mondavi Private Selection, Cook's und J. Rogét. Die Transaktion erweiterte den Weinberg-Fußabdruck von The Wine Group in wichtigen Traubenanbauregionen, darunter Lodi, Monterey County und Sonoma, und unterstützt eine stärkere Flottenstandarisierung und mechanisierte Ernte in großflächigen Weinbergbetrieben.
Berichtsumfang des Marktes für Traubenerntemaschinenmärkte in den Vereinigten Staaten
Eine Traubenerntemaschinenmärkte ist ein mechanisiertes Gerät, das in Weinbergen eingesetzt wird, um Trauben von Reben zu lösen und sie während der Ernte effizient zu sammeln, wodurch manuelle Arbeit reduziert und die Erntegeschwindigkeit erhöht wird. Der Marktbericht für Traubenerntemaschinenmärkte in den Vereinigten Staaten ist segmentiert nach Erntemaschinenttyp (selbstfahrend, gezogen oder geschleppt und traktormontiert), nach Betriebsart (manuelle Lenkung, assistiert oder präzisionsgeführt sowie autonom oder halbautonome), nach Energiequelle (Diesel, Hybrid und Elektro) und nach Weinberggröße (kleine Weinberge (unter 50 Hektar), mittlere Weinberge (51–200 Hektar) und große Weinberge (über 200 Hektar)). Die Marktgrößen und Prognosen werden für alle oben genannten Segmente in Wert (USD) angegeben.
Segmentierungsübersicht
| Selbstfahrende Erntemaschinen |
| Gezogene/geschleppte Erntemaschinen |
| Traktormontierte Erntemaschinen |
| Manuelle Lenkung und Betrieb |
| Assistierter/präzisionsgeführter Betrieb |
| Autonomer/halbautonomer Betrieb |
| Dieselbetriebene Erntemaschinen |
| Hybriderntemaschinen |
| Elektrische Erntemaschinen |
| Kleine Weinberge (unter 50 Hektar) |
| Mittlere Weinberge (51–200 Hektar) |
| Große Weinberge (über 200 Hektar) |
| Nach Erntemaschinenttyp | Selbstfahrende Erntemaschinen |
| Gezogene/geschleppte Erntemaschinen | |
| Traktormontierte Erntemaschinen | |
| Nach Betriebsart | Manuelle Lenkung und Betrieb |
| Assistierter/präzisionsgeführter Betrieb | |
| Autonomer/halbautonomer Betrieb | |
| Nach Energiequelle | Dieselbetriebene Erntemaschinen |
| Hybriderntemaschinen | |
| Elektrische Erntemaschinen | |
| Nach Weinberggröße | Kleine Weinberge (unter 50 Hektar) |
| Mittlere Weinberge (51–200 Hektar) | |
| Große Weinberge (über 200 Hektar) |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Traubenerntemaschinenmärkte in den Vereinigten Staaten im Jahr 2026?
Die Marktgröße der Traubenerntemaschinenmärkte in den Vereinigten Staaten wird im Jahr 2026 auf 250,00 Millionen USD geschätzt.
Was treibt die Nachfrage nach Traubenerntemaschinenmärkte in den Vereinigten Staaten an?
Arbeitskräfteengpässe, landwirtschaftlicher Lohndruck, Flottenerneuerungsbedarf und Nachfrage nach vernetzten Geräten unterstützen Käufe. Der Effekt ist am stärksten dort, wo das Erntezeitmanagement mit saisonaler Handlese allein schwierig ist.
Welcher Traubenerntemaschinenttyp wird in den Vereinigten Staaten am häufigsten eingesetzt?
Selbstfahrende Traubenerntemaschinenmärkte sind der am häufigsten eingesetzte Typ in den Vereinigten Staaten und machten 2025 51,0 % des Marktanteils der Traubenerntemaschinenmärkte in den Vereinigten Staaten aus. Ihre Eignung für Hochkapazitätsbetriebe und Nachternte macht sie besonders relevant für große Weinberge mit ausreichender jährlicher Auslastung, um Investitionen in dedizierte Maschinen zu rechtfertigen.
Warum gewinnen traktormontierte Traubenerntemaschinenmärkte an Akzeptanz?
Traktormontierte Maschinen gewinnen an Akzeptanz, weil sie die Eigentumskosten für kleinere Weinberge senken können. Ihre Nutzung vorhandener Betriebstraktoren kann die Mechanisierung für Eigentümer-Betreiber zugänglicher machen.