
Taille et Part du Marché des Équipements de Construction Compacts aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 14.90 Milliards de dollars |
| Taille du Marché (2027) | 15.67 Milliards de dollars |
| Taille du Marché (2032) | 20.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.15 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements de Construction Compacts aux États-Unis par Mordor Intelligence
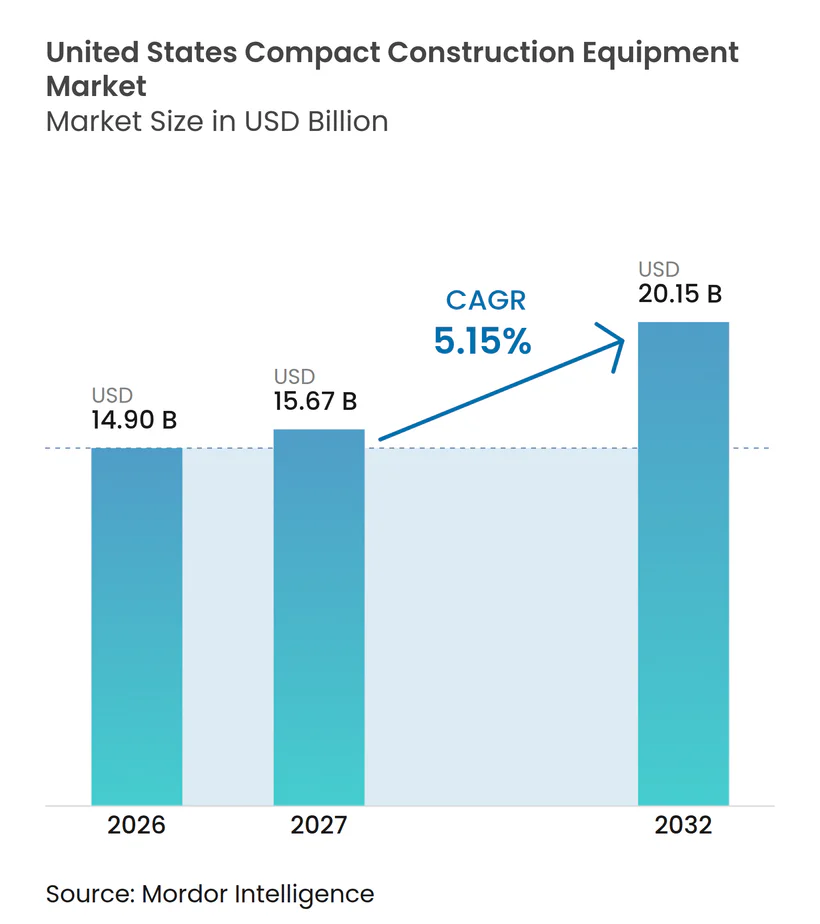
La taille du marché des équipements de construction compacts aux États-Unis était évaluée à 14,90 milliards USD en 2026 et devrait croître de 15,67 milliards USD en 2027 à 20,15 milliards USD d'ici 2032, à un CAGR de 5,15 % durant la période 2027-2032. Les travaux d'infrastructure publique, la construction résidentielle en tissu urbain, l'activité de rénovation et les contraintes de main-d'œuvre des entrepreneurs soutiennent la demande pour des machines pouvant travailler dans des espaces restreints. Les équipements compacts peuvent remplacer plusieurs tâches manuelles dans les domaines de l'excavation, du nivellement, du chargement, de la démolition et de la restauration, ce qui aide les entrepreneurs à augmenter leur production avec des équipes réduites. Le cycle de financement actuel favorise les corridors de services publics, la préservation des ponts, le remplacement des conduites de service en plomb, les travaux d'eaux pluviales et le creusement de tranchées pour le haut débit, où les machines de grande taille sont souvent peu pratiques. Les flottes de location deviennent également plus importantes car les entrepreneurs peuvent obtenir des équipements modernes sans effectuer un achat initial important. La concurrence s'oriente vers la compatibilité des accessoires, le soutien des concessionnaires, la connectivité des machines et les modèles électriques pour les applications urbaines et intérieures.
Points Clés du Rapport
- Par type d'équipement, les chargeuses compactes sur chenilles détenaient 33,15 % de la part du marché des équipements de construction compacts aux États-Unis en 2026 et devraient croître à un CAGR de 7,36 % jusqu'en 2032.
- Par poids en service, la classe 2 à 5 tonnes détenait une part de 45,03 % en 2026 et devrait croître à un CAGR de 6,12 % jusqu'en 2032.
- Par propulsion, les modèles à moteur à combustion interne détenaient 94,11 % de la part de marché en 2026, tandis que les modèles électriques à batterie devraient croître à un CAGR de 22,04 % jusqu'en 2032.
- Par puissance, la tranche 61 à 100 CV détenait 43,28 % de la part de marché en 2026 et devrait croître à un CAGR de 6,10 % jusqu'en 2032.
- Par utilisateur final, les entrepreneurs en construction détenaient une part de marché de 54,18 % en 2026, tandis que les sociétés de location d'équipements devraient croître à un CAGR de 6,75 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Loi Bipartisane sur les Infrastructures et Investissement dans les Travaux Publics | +1.2% | National, avec la plus forte exposition financière en Californie, au Texas, à New York, en Floride et en Pennsylvanie | Court terme (≤ 2 ans) |
| Construction Résidentielle en Tissu Urbain, Rénovation et Construction sur Petits Sites | +0.9% | National, concentré dans les métropoles de la ceinture solaire au Texas, en Floride, en Géorgie et dans les Carolines | Moyen terme (2 à 4 ans) |
| Pénuries de Main-d'Œuvre Augmentant les Exigences de Productivité des Équipements | +0.7% | National, plus aigu dans les métropoles à forte croissance avec la construction de centres de données et de semi-conducteurs | Moyen terme (2 à 4 ans) |
| Préférence des Entrepreneurs pour l'Accès aux Équipements par la Location | +0.6% | National, avec des gains précoces au Texas, dans le Sud-Est et dans l'Ouest montagneux | Moyen terme (2 à 4 ans) |
| Équipements Électriques à Batterie pour Sites Étroits | +0.4% | Marchés urbains à l'échelle nationale, menés par la Californie dans le cadre de sa réglementation sur les équipements hors route | Long terme (≥ 4 ans) |
| Standardisation des Accessoires Augmentant l'Utilisation | +0.3% | National | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Loi Bipartisane sur les Infrastructures et Investissement dans les Travaux Publics
Le marché des équipements de construction compacts aux États-Unis bénéficie des dépenses liées aux fonds fédéraux d'infrastructure. La loi sur l'investissement dans les infrastructures et l'emploi a autorisé 550 milliards USD de nouvelles dépenses sur cinq ans (exercices 2022-2026), et les fonds engagés continuent d'atteindre les projets alors que la réautorisation du transport de surface est débattue. L'Administration fédérale des autoroutes identifie les financements pour les routes, les ponts, les systèmes d'eau, le haut débit et les projets de résilience [1]. La préservation des ponts, le remplacement des conduites de service en plomb, la modernisation des eaux pluviales et le creusement de tranchées pour le haut débit nécessitent souvent des travaux dans des emprises étroites et des environnements de circulation active. Les mini-pelles et chargeuses compactes sont utiles dans ces endroits car les opérateurs peuvent travailler près des habitations, des bordures, des lignes de services publics et des surfaces finies. La Californie, le Texas et New York sont des sites importants car leurs allocations d'infrastructure élevées s'alignent sur de grands parcs d'équipements compacts installés. Ce mélange de projets crée une demande liée aux travaux locaux de réparation et de restauration plutôt qu'aux seules grandes constructions sur terrain vierge.
Construction Résidentielle en Tissu Urbain, Rénovation et Construction sur Petits Sites
Le marché des équipements de construction compacts aux États-Unis bénéficie également du soutien des travaux résidentiels sur des sites contraints. Les mises en chantier de logements ont atteint un taux annuel corrigé des variations saisonnières de 1 487 000 unités en janvier 2026, tandis que les mises en chantier de maisons individuelles ont atteint un taux annuel de 895 000 unités en juin 2026[2]. Les constructeurs travaillant sur des parcelles en tissu urbain, des logements accessoires et des projets de maisons en rangée ont besoin de machines pouvant se déplacer autour des structures voisines avec des dommages limités aux surfaces. Les unités compactes conviennent à l'excavation de sous-sols, au raccordement aux services publics, au nivellement et aux travaux d'aménagement paysager où l'accès est restreint. La rénovation, la démolition et les améliorations de jardins constituent une autre source d'utilisation des équipements car ces projets sont généralement réalisés dans des quartiers établis.
Pénuries de Main-d'Œuvre Augmentant les Exigences de Productivité des Équipements
La disponibilité de la main-d'œuvre reste un problème opérationnel direct pour les entrepreneurs qui achètent des machines compactes. L'Association des Constructeurs et Entrepreneurs a déclaré que le secteur de la construction devait attirer 349 000 travailleurs supplémentaires en 2026 et 456 000 en 2027 pour répondre à la demande[3]. L'enquête sur la main-d'œuvre de l'Association des Entrepreneurs Généraux a révélé que 42 % des répondants signalaient des retards de projets liés à des pénuries parmi leurs propres travailleurs ou sous-traitants. Les entrepreneurs ont donc une raison claire d'utiliser des machines qui prennent en charge plusieurs accessoires et réduisent la manutention manuelle. Les équipements dotés de diagnostics à distance et de suivi de localisation peuvent également limiter les temps d'inactivité évitables sur des chantiers dispersés. Cet environnement opérationnel favorise les machines compactes qui offrent une capacité hydraulique sans nécessiter une grande équipe de transport. L'avantage est particulièrement pertinent dans les métropoles à forte croissance où les projets de centres de données, de services publics et de fabrication avancée se disputent le même bassin de main-d'œuvre.
Préférence des Entrepreneurs pour l'Accès aux Équipements par la Location
L'accès à la location modifie la façon dont les petits entrepreneurs participent au marché des équipements de construction compacts aux États-Unis. Un parc de location permet à un entrepreneur de sélectionner une mini-pelle compacte, une chargeuse compacte sur chenilles ou une chargeuse compacte sur patins pour la durée du chantier plutôt que de financer une machine pendant plusieurs années. Cette approche est utile lorsque les calendriers de projets sont irréguliers, que les besoins en accessoires varient ou que le capital disponible doit être réservé pour la paie et les matériaux. Les sociétés de location peuvent renouveler leurs parcs plus fréquemment que de nombreux propriétaires-exploitants, ce qui crée une demande répétée pour les modèles actuels. Ce cycle encourage les fournisseurs à se concentrer sur des configurations durables, des commandes simples, la polyvalence des accessoires et la télématique qui aide les agences de location à gérer l'utilisation. Le canal de location offre également aux entrepreneurs la possibilité de tester des équipements électriques avant de prendre une décision d'achat.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Acquisition et de Financement Élevés | -0.9% | National, plus aigu dans les zones métropolitaines à coût élevé et parmi les entrepreneurs à petit parc | Moyen terme (2 à 4 ans) |
| Conformité Tier 4 et Complexité du Post-Traitement | -0.6% | National, avec un effet plus important sur les prestataires de services après-vente | Moyen terme (2 à 4 ans) |
| Usure du Train de Roulement des Chargeuses Compactes sur Chenilles et Coûts du Cycle de Vie | -0.4% | National, intensifié dans les régions à sol abrasif du Sud-Ouest et des États des Montagnes Rocheuses | Moyen terme (2 à 4 ans) |
| Incertitude sur la Recharge et la Valeur Résiduelle des Machines Électriques | -0.3% | Marchés urbains à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'Acquisition et de Financement Élevés
Les coûts d'achat et de financement limitent la propriété directe pour certains acheteurs sur le marché des équipements de construction compacts aux États-Unis. Une mini-pelle compacte de 3 à 6 tonnes coûte généralement entre 55 000 USD et 90 000 USD, selon sa configuration et ses accessoires. Les petits entrepreneurs doivent équilibrer l'achat d'une machine avec le fonds de roulement, la main-d'œuvre, le transport et les coûts de projet. Les modèles à spécifications élevées avec télématique et accessoires multiples peuvent améliorer la production mais augmentent également la mise de fonds initiale. Cet écart peut amener les petites équipes à retarder un achat, à acheter du matériel d'occasion ou à louer un modèle plus récent. En conséquence, la demande reste divisée entre les parcs de propriétaires bien capitalisés et les machines prêtes à la location pour un accès à plus court terme.
Conformité Tier 4 et Complexité du Post-Traitement
Les normes fédérales d'émissions ajoutent des coûts et des exigences de service aux machines compactes diesel. L'Agence de Protection de l'Environnement réglemente les émissions des moteurs à allumage par compression hors route en vertu du 40 CFR Partie 1039 [4]. Les filtres à particules diesel, les catalyseurs d'oxydation diesel, les systèmes de réduction catalytique sélective et les exigences en matière de liquide d'échappement diesel peuvent être plus difficiles à intégrer et à entretenir dans des équipements plus petits. Un cycle de régénération manqué ou un retard d'entretien peut affecter la disponibilité de la machine sur un chantier actif. La contrainte est plus perceptible dans les équipements compacts car l'espace sous le capot est limité et les opérateurs travaillent souvent loin d'un centre de service complet. Les exigences de la Californie ajoutent une autre considération de conformité pour les acheteurs qui opèrent dans cet État.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement :
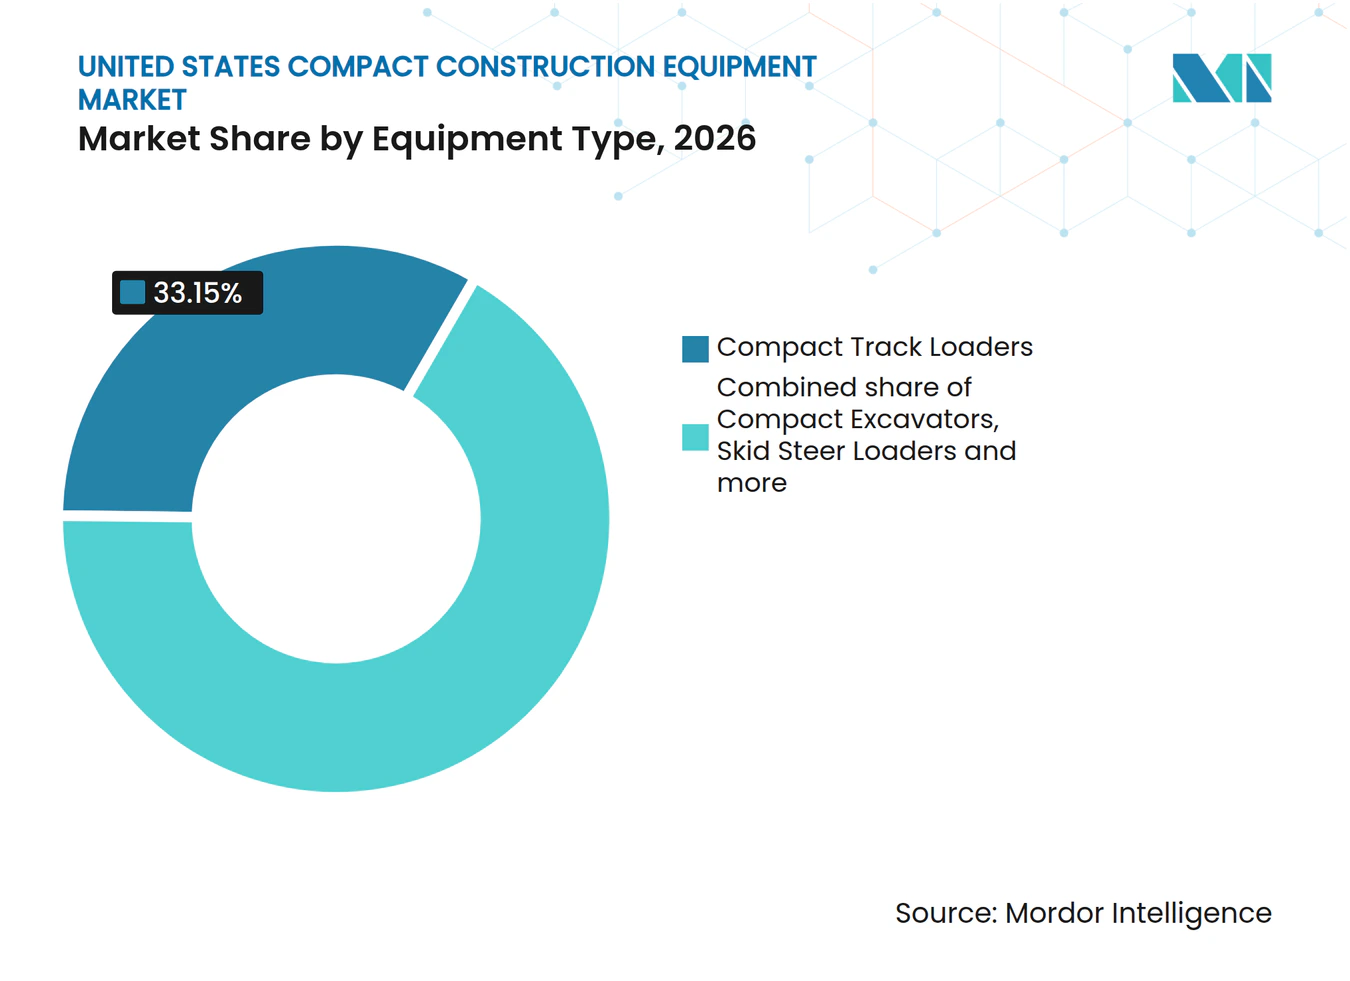
Les Chargeuses Compactes sur Chenilles Dominent les Revenus et Maintiennent une Forte CroissanceLes chargeuses compactes sur chenilles détenaient 33,15 % de la part du marché des équipements de construction compacts aux États-Unis en 2026 et devraient croître à un CAGR de 7,36 % jusqu'en 2032. Leur large adéquation avec la préparation de sites, la manutention de matériaux, l'aménagement paysager, les travaux de services publics et le nivellement résidentiel soutient cette position. Les chenilles en caoutchouc répartissent le poids sur les sols mous et peuvent réduire les dommages aux pelouses et aux surfaces finies. Les entrepreneurs peuvent utiliser des godets, des fourches, des tarières, des trancheuses et des broyeurs avec la même machine de base. Cette combinaison offre aux entrepreneurs un moyen pratique d'accomplir plusieurs tâches courtes en une seule journée de travail.
Les mini-pelles compactes restent essentielles pour le creusement, le tranchage et les travaux précis près des lignes de services publics. Les chargeuses compactes sur patins conservent leur valeur sur les sols durs et dans la démolition intérieure, tandis que les chargeuses compactes sur roues servent des travaux spécialisés de manutention de matériaux. Les chargeuses-pelleteuses compactes restent utiles pour l'entretien des services publics et les infrastructures rurales lorsque les acheteurs ont besoin des fonctions de chargeuse et de pelle. Le marché des équipements de construction compacts aux États-Unis peut soutenir plusieurs catégories d'équipements car les conditions de sol, l'accès au site, les tâches et les besoins de transport varient. Les fabricants se font concurrence grâce à une meilleure visibilité, des changements d'accessoires, la stabilité et l'accès au service, et non seulement à la puissance du moteur.



Par Poids en Service :
La Classe 2 à 5 Tonnes Reste le Cœur StructurelLa classe 2 à 5 tonnes détenait 45,03 % de la part du marché des équipements de construction compacts aux États-Unis en 2026 et devrait croître à un CAGR de 6,12 % jusqu'en 2032. Elle combine une profondeur d'excavation pratique avec la transportabilité pour les travaux résidentiels et de services publics. La classe convient à l'excavation de sous-sols, aux travaux de drainage, au tranchage pour les services publics, à la construction paysagère et aux réparations de routes locales. Elle s'adapte également à de nombreux quartiers établis et petits sites commerciaux à accès limité. Les acheteurs apprécient un équilibre entre la portée, la capacité de levage, le coût d'exploitation et la facilité de déplacement.
Les machines de moins de 2 tonnes servent à la démolition intérieure, au tranchage pour la plomberie, à l'aménagement paysager et aux espaces avec des limites de hauteur ou d'accès étroites. Les classes 5 à 8 tonnes et 8 à 13 tonnes servent des exigences d'excavation plus profondes et de levage plus lourd. Ces machines compactes plus grandes peuvent concurrencer les équipements de grande taille lorsque la maniabilité reste importante. Les conceptions à rayon de giration nul gagnent en pertinence dans la classe 2 à 5 tonnes car la superstructure tourne dans la largeur des chenilles. Cette conception réduit le risque de contact près des murs, des voies de circulation et de l'aménagement paysager sur les sites denses.
Par Propulsion :
Les Moteurs à Combustion Interne Maintiennent leur Échelle Tandis que les Modèles Électriques Gagnent des Cas d'UsageLes modèles à moteur à combustion interne détenaient 94,11 % de la valeur du marché en 2026, montrant que le diesel reste la norme pour une utilisation en construction extérieure à plein temps. Les machines diesel disposent d'un réseau de ravitaillement établi, de procédures d'entretien familières et d'une large base installée. Elles restent pratiques pour plusieurs postes et pour les chantiers éloignés d'une alimentation électrique fixe. Les règles fédérales sur les moteurs hors route continuent de façonner la conception et les exigences d'entretien des moteurs diesel. Le marché des équipements de construction compacts aux États-Unis continuera de s'appuyer sur les moteurs à combustion interne pour la plupart des travaux à forte utilisation.
Les équipements compacts électriques à batterie devraient croître à un CAGR de 22,04 % jusqu'en 2032 à partir d'une base plus petite. Doosan Bobcat a dévoilé la chargeuse compacte sur patins tout électrique S7X au CONEXPO-CON/AGG en mars 2023. Wacker Neuson a présenté des mini-pelles électriques, dont l'EZ26e et l'EZ10e, au Bauma 2025. Les machines électriques conviennent aux travaux où les exigences locales en matière d'émissions, de bruit et de ventilation limitent l'utilisation du diesel. Les modèles hybrides constituent une option de transition, tandis que les sociétés de location peuvent offrir aux clients une voie à moindre risque pour tester les équipements électriques.
Par Puissance :
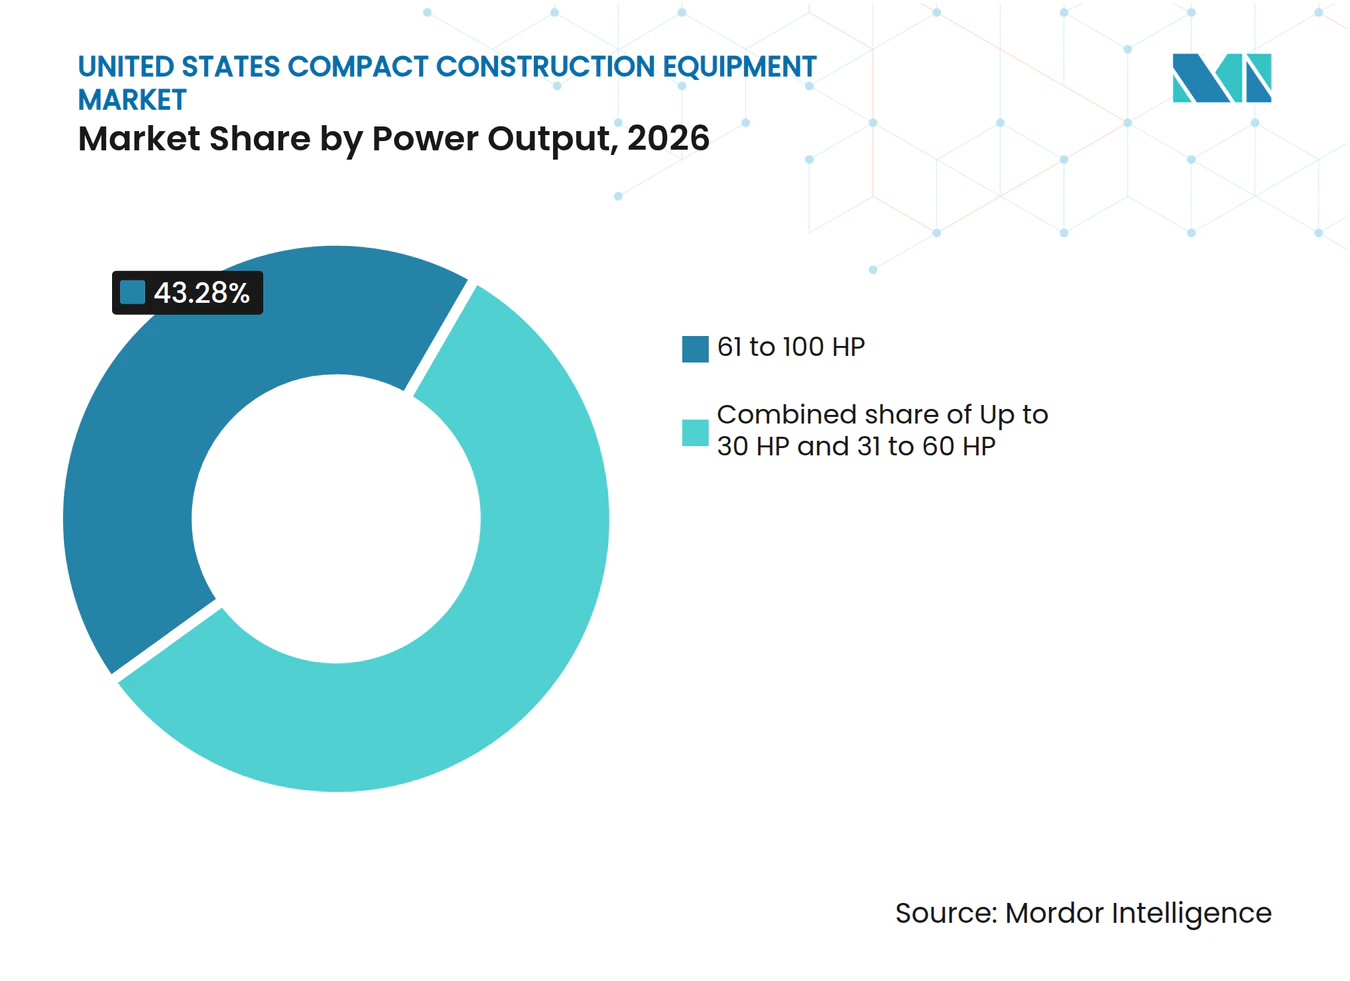
La Tranche 61 à 100 CV Soutient les Travaux Intensifs en AccessoiresLa tranche 61 à 100 CV détenait 43,28 % de la valeur du marché en 2026 et devrait croître à un CAGR de 6,10 % jusqu'en 2032. Cette tranche fournit le débit hydraulique nécessaire pour les brise-roches, les tarières, les broyeurs, les raboteuses et autres accessoires exigeants. Elle soutient des cycles de travail plus longs sans les contraintes de transport des équipements à plus haute puissance. Les agences de location peuvent utiliser cette tranche pour servir plusieurs types de clients avec une spécification de parc largement capable. L'équilibre entre la puissance et la polyvalence soutient sa position sur le marché des équipements de construction compacts aux États-Unis.
La catégorie jusqu'à 30 CV sert les micro-sites, les intérieurs, les toits, les finitions de sous-sols et autres endroits où le dégagement est le besoin principal. La propulsion électrique à batterie peut être plus réalisable dans cette classe car les machines plus petites ont des besoins énergétiques moindres. La tranche 31 à 60 CV reste importante pour l'excavation résidentielle, les travaux légers de services publics et l'entreprise générale. Les acheteurs comparent le débit hydraulique, le poids de la machine et les exigences en accessoires plutôt que la seule puissance. Les concessionnaires peuvent adapter chaque tranche de puissance à la durée du chantier, à l'accès au site et aux règles de transport.

Par Utilisateur Final :
Les Entrepreneurs Détiennent la Plus Grande Base Tandis que les Parcs de Location se ModernisentLes entrepreneurs en construction détenaient 54,18 % de la valeur du marché en 2026 car les machines compactes soutiennent les projets résidentiels, commerciaux, industriels, de services publics et de travaux publics. Ils utilisent les équipements pour la préparation de sites, le nivellement, le tranchage, le chargement, la démolition et la restauration finale. La propriété directe est attrayante pour les entreprises ayant une utilisation régulière des équipements sur plusieurs projets. Les grands entrepreneurs peuvent investir dans des accessoires, des capacités de service et des systèmes de données de machines. Ces facteurs soutiennent la position dominante des entrepreneurs sur le marché des équipements de construction compacts aux États-Unis.
Les sociétés de location d'équipements devraient croître à un CAGR de 6,75 % jusqu'en 2032, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide. Les parcs de location fournissent des machines plus récentes aux entrepreneurs disposant d'un capital limité ou ayant des besoins de courte durée. Ils présentent également aux clients des unités électriques à batterie et des ensembles d'accessoires. Les utilisateurs agricoles, paysagers, de services publics, d'énergie, municipaux et gouvernementaux fournissent une demande supplémentaire pour les équipements compacts. Leurs besoins récurrents comprennent le conditionnement des sols, le drainage, le tranchage pour l'eau et le réseau électrique, le déneigement, la réparation des nids-de-poule et l'entretien des parcs.
Analyse Géographique
Le marché des équipements de construction compacts aux États-Unis est concentré dans le Sud et le Sud-Ouest car ces zones combinent la construction résidentielle, les dépenses d'infrastructure, de longues saisons d'exploitation et une large activité de location. Le Texas est l'un des plus grands marchés étatiques pour les chargeuses compactes sur chenilles et les mini-pelles. La Floride, la Géorgie et la Caroline du Nord bénéficient également des mouvements de population, de l'activité immobilière et des conditions de construction toute l'année. Ces États offrent une forte demande pour la préparation de sites, le drainage, les services publics, l'aménagement paysager et les travaux civils légers. Les installations industrielles, les centres de données et les projets d'infrastructure locale élargissent également l'utilisation des équipements dans la région.
Le Nord-Est a des coûts d'acquisition plus élevés et une saison de construction extérieure plus courte, mais il a un besoin substantiel pour les travaux de ponts, le remplacement des conduites de service en plomb et d'autres projets d'infrastructure publique. Les permis de construire dans le Nord-Est étaient significativement plus élevés depuis le début de l'année jusqu'à mi-2026, par rapport au Midwest et à l'Ouest. Cela soutient l'utilisation des équipements dans les communautés denses où l'accès et la protection des surfaces sont importants. L'investissement de Kubota à Salina, Kansas, renforce la capacité de production du Midwest et soutient sa chaîne d'approvisionnement en équipements compacts en Amérique du Nord.
La Californie dispose de l'une des plus grandes allocations de formule IIJA et a un profil d'équipement différent car ses règles de qualité de l'air peuvent favoriser les équipements à faibles émissions. Les exigences hors route de l'État créent une raison plus forte pour les entrepreneurs de travaux publics d'évaluer les machines compactes électriques et hybrides. Washington et le Colorado offrent également des cas d'usage précoces car les politiques d'urbanisme en tissu urbain et d'approvisionnement municipal peuvent soutenir les équipements à faibles émissions. Les sociétés de location dans ces États peuvent placer des machines électriques auprès des clients avant que l'économie de propriété ne soit pleinement prouvée. La diversité régionale signifie que les fournisseurs ont besoin d'approches différentes en matière de produits, de recharge, de service et de concessionnaires plutôt qu'une offre nationale unique.
Paysage Concurrentiel
Concentration du Marché
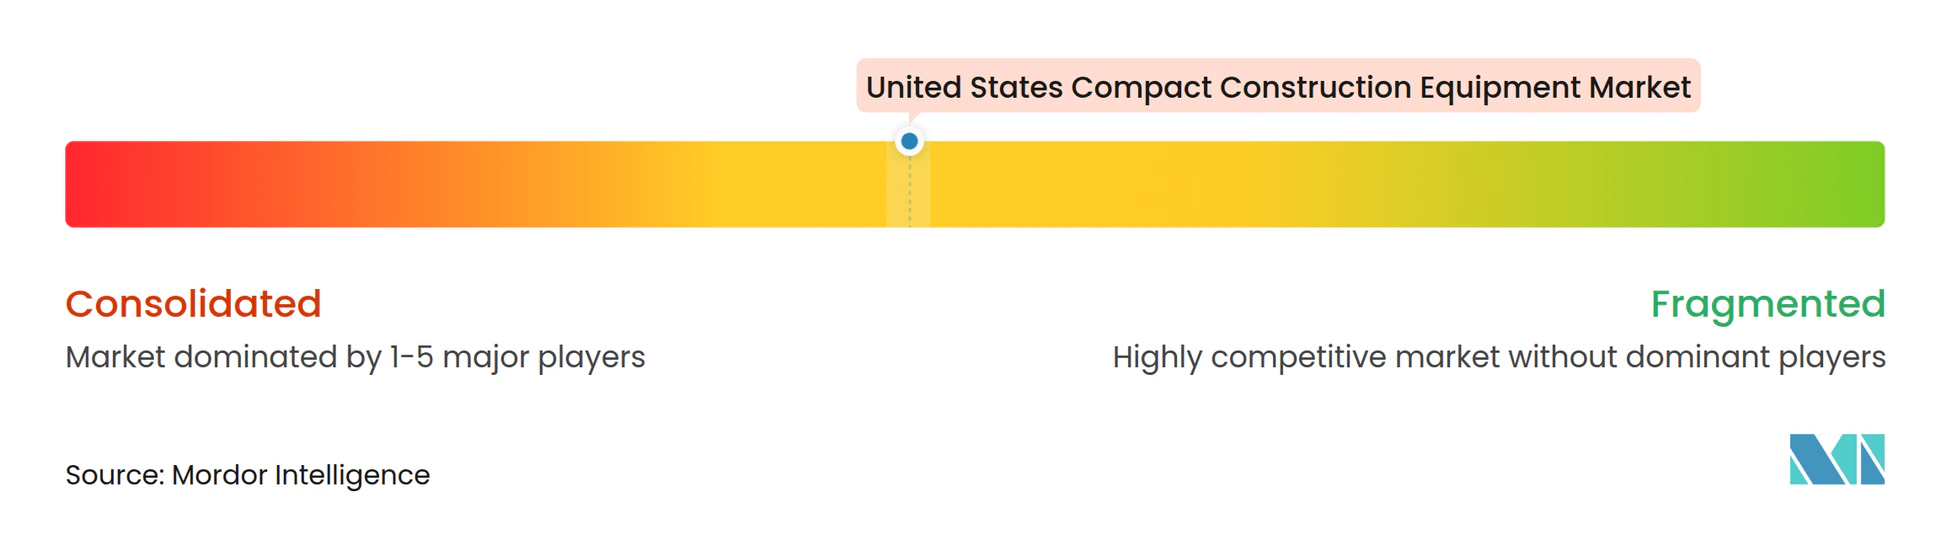
Le marché des équipements de construction compacts aux États-Unis présente une concentration modérée parmi Caterpillar, Kubota, Doosan Bobcat et Deere, tandis qu'un large groupe d'autres fournisseurs se fait concurrence dans des catégories spécialisées. Komatsu, Case Construction Equipment, JCB, Wacker Neuson, Takeuchi, Yanmar, ASV, Hitachi et HD Hyundai ajoutent chacun des choix dans certains types de machines ou applications. Les acheteurs évaluent l'emplacement des concessionnaires, la disponibilité des pièces, le financement, les accessoires et la réactivité du service aux côtés de la qualité du produit. Les principaux fournisseurs peuvent soutenir des parcs dans plusieurs États et catégories de machines. Les marques de niveau intermédiaire se font concurrence grâce à un avantage clair en termes de prix, de caractéristiques ou de service des concessionnaires.
Caterpillar a annoncé un investissement d'environ 1 milliard USD dans une nouvelle installation de fabrication à Sanford, en Caroline du Nord, en septembre 2026, pour augmenter la capacité de production des équipements compacts Cat. Kubota a commencé à assembler la chargeuse compacte sur chenilles SVL75-3 à Salina, Kansas, en août 2026, dans le cadre de son programme d'investissement en Amérique du Nord. Wacker Neuson a continué d'étendre son offre d'équipements compacts électriques, ce qui soutient sa position dans les applications de travail à faibles émissions. Ces actions montrent que la capacité de fabrication, le soutien à la chaîne d'approvisionnement locale et le développement de produits électriques sont des priorités concurrentielles actives. Les fournisseurs utilisent également la connectivité et les offres de services groupés pour réduire la charge opérationnelle des petits entrepreneurs.
Yanmar, SANY et HD Hyundai se font concurrence dans les équipements compacts à prix plus bas pour l'aménagement paysager, la plomberie, l'agriculture et les petites entreprises de construction qui pourraient autrement louer. La compatibilité des accessoires peut augmenter la valeur du parc de machines installées. Les machines compactes autonomes restent en essais sur le terrain pour les travaux répétitifs de nivellement et de tranchage. Leur pertinence future dépendra des gains en matière de main-d'œuvre, de sécurité et de productivité sur les chantiers actifs.
Leaders du Secteur des Équipements de Construction Compacts aux États-Unis
-
Caterpillar Inc.
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
Doosan Bobcat Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Équipements de Construction Compacts aux États-Unis Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Deere & Company
- Kubota Corporation
- CNH Industrial N.V.
- Doosan Bobcat Inc.
- J C Bamford Excavators Ltd.
- Komatsu Ltd.
- Wacker Neuson SE
- Takeuchi Mfg. Co., Ltd.
- Yanmar Holdings Co., Ltd.
- SANY Heavy Industry Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Hitachi Construction Machinery Co., Ltd.
- Kobelco Construction Machinery Co., Ltd.
- Manitou Group
- ASV Holdings Inc.
- Liebherr-International AG
Développements industriels récents dans Marché des Équipements de Construction Compacts aux États-Unis
- Octobre 2026 : John Deere a lancé la mini-pelle compacte 40 P-Tier, qui pèse moins de 10 000 livres et peut être transportée sans permis de conduire commercial, à l'Exposition Equip à Louisville, Kentucky.
- Septembre 2026 : Caterpillar Inc. a annoncé un investissement d'environ 1 milliard USD dans une nouvelle installation de fabrication à Sanford, en Caroline du Nord, conçue pour augmenter la production de chargeuses compactes sur chenilles et de télescopiques.
- Août 2026 : Kubota a commencé à assembler la chargeuse compacte sur chenilles SVL75-3 aux côtés de la SVL65-2 dans son installation de fabrication Great Plains à Salina, Kansas.
- Juillet 2026 : New Holland Construction a ajouté les modèles W70D, W80D et W80D Long Reach à sa gamme de chargeuses compactes sur roues D-Series.
Périmètre du Rapport sur le Marché des Équipements de Construction Compacts aux États-Unis
Le rapport sur le marché des équipements de construction compacts aux États-Unis est segmenté par type d'équipement (mini-pelles compactes, chargeuses compactes sur roues, chargeuses compactes sur chenilles, chargeuses compactes sur patins et chargeuses-pelleteuses compactes), poids en service (moins de 2 tonnes, 2 à 5 tonnes, 5 à 8 tonnes et 8 à 13 tonnes), propulsion (moteur à combustion interne, électrique à batterie et hybride électrique), puissance (jusqu'à 30 CV, 31 à 60 CV et 61 à 100 CV), utilisateur final (entrepreneurs en construction, sociétés de location d'équipements, exploitants agricoles et paysagers, exploitants miniers et carriers, sociétés de services publics et d'énergie, et municipalités et agences gouvernementales) et géographie (Nord-Est, Midwest, Sud et Ouest). Les machines dont la puissance est supérieure à 100 CV sont exclues du périmètre. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Mini-Pelles Compactes |
| Chargeuses Compactes sur Roues |
| Chargeuses Compactes sur Chenilles |
| Chargeuses Compactes sur Patins |
| Chargeuses-Pelleteuses Compactes |
| Moins de 2 Tonnes |
| 2 à 5 Tonnes |
| 5 à 8 Tonnes |
| 8 à 13 Tonnes |
| Moteur à Combustion Interne |
| Électrique à Batterie |
| Hybride Électrique |
| Jusqu'à 30 CV |
| 31 à 60 CV |
| 61 à 100 CV |
| Entrepreneurs en Construction |
| Sociétés de Location d'Équipements |
| Exploitants Agricoles et Paysagers |
| Exploitants Miniers et Carriers |
| Sociétés de Services Publics et d'Énergie |
| Municipalités et Agences Gouvernementales |
| Nord-Est |
| Midwest |
| Sud |
| Ouest |
| Type d'Équipement par Poids en Service |
| Type d'Équipement par Propulsion |
| Type d'Équipement par Puissance |
| Type d'Équipement par Utilisateur Final |
| Par Type d'Équipement | Mini-Pelles Compactes |
| Chargeuses Compactes sur Roues | |
| Chargeuses Compactes sur Chenilles | |
| Chargeuses Compactes sur Patins | |
| Chargeuses-Pelleteuses Compactes | |
| Par Poids en Service | Moins de 2 Tonnes |
| 2 à 5 Tonnes | |
| 5 à 8 Tonnes | |
| 8 à 13 Tonnes | |
| Par Propulsion | Moteur à Combustion Interne |
| Électrique à Batterie | |
| Hybride Électrique | |
| Par Puissance | Jusqu'à 30 CV |
| 31 à 60 CV | |
| 61 à 100 CV | |
| Par Utilisateur Final | Entrepreneurs en Construction |
| Sociétés de Location d'Équipements | |
| Exploitants Agricoles et Paysagers | |
| Exploitants Miniers et Carriers | |
| Sociétés de Services Publics et d'Énergie | |
| Municipalités et Agences Gouvernementales | |
| Par Géographie | Nord-Est |
| Midwest | |
| Sud | |
| Ouest | |
| Analyse par Croisement de Segments | Type d'Équipement par Poids en Service |
| Type d'Équipement par Propulsion | |
| Type d'Équipement par Puissance | |
| Type d'Équipement par Utilisateur Final |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des équipements de construction compacts aux États-Unis ?
Le marché des équipements de construction compacts aux États-Unis est estimé à 14,90 milliards USD en 2026 et devrait atteindre 20,15 milliards USD d'ici 2032, à un CAGR de 5,15 % de 2027 à 2032.
Quel type d'équipement domine la demande aux États-Unis ?
Les chargeuses compactes sur chenilles sont en tête avec 33,15 % de part de marché en 2026 et devraient croître à un CAGR de 7,36 % jusqu'en 2032.
Quelle classe de poids en service est la plus utilisée ?
La classe 2 à 5 tonnes est en tête avec une part de 45,03 % en 2026 car elle équilibre la capacité d'excavation, la transportabilité et l'accès sur les petits sites.
À quelle vitesse les machines compactes électriques se développent-elles ?
Les modèles électriques à batterie devraient croître à un CAGR de 22,04 % jusqu'en 2032, portés par les applications urbaines, intérieures et à faibles émissions.