
Marktgröße und Marktanteil des US-amerikanischen Kompaktbaumaschinenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 14.90 Milliarden US-Dollar |
| Marktgröße (2027) | 15.67 Milliarden US-Dollar |
| Marktgröße (2032) | 20.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.15 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des US-amerikanischen Kompaktbaumaschinenmarkts von Mordor Intelligence
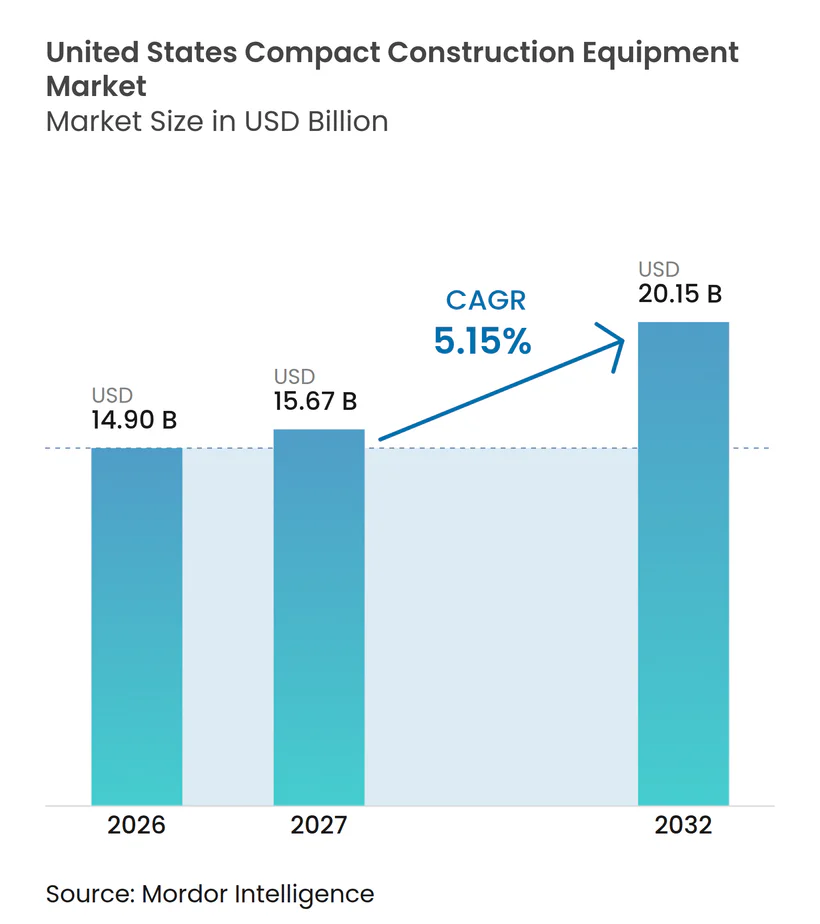
Die Marktgröße des US-amerikanischen Kompaktbaumaschinenmarkts wurde im Jahr 2026 auf 14,90 Milliarden USD geschätzt und wird voraussichtlich von 15,67 Milliarden USD im Jahr 2027 auf 20,15 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,15 % im Zeitraum 2027–2032. Öffentliche Infrastrukturarbeiten, innerstädtische Wohnbebauung, Renovierungsaktivitäten und Arbeitskräfteengpässe bei Auftragnehmern stützen die Nachfrage nach Maschinen, die auf begrenztem Raum arbeiten können. Kompaktgeräte können mehrere manuelle Aufgaben in den Bereichen Aushub, Planierung, Beladen, Abbruch und Wiederherstellung ersetzen, was Auftragnehmern hilft, die Leistung mit kleineren Belegschaften zu steigern. Der aktuelle Finanzierungszyklus begünstigt Versorgungskorridore, Brückenerhaltung, Austausch von Bleileitungen, Regenwassermanagement und Breitbandverlegung, bei denen Großmaschinen häufig unpraktisch sind. Mietflotten gewinnen ebenfalls an Bedeutung, da Auftragnehmer moderne Geräte erhalten können, ohne einen großen Vorabkauf tätigen zu müssen. Der Wettbewerb verlagert sich hin zu Anbaugerätekompatibilität, Händlerunterstützung, Maschinenkonnektivität und Elektromodellen für städtische und Innenanwendungen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp hielten Kompaktraupenlader im Jahr 2026 einen Marktanteil von 33,15 % am US-amerikanischen Kompaktbaumaschinenmarkt und werden voraussichtlich bis 2032 mit einem CAGR von 7,36 % wachsen.
- Nach Betriebsgewicht hielt die Klasse von 2 bis 5 Tonnen im Jahr 2026 einen Anteil von 45,03 % und wird voraussichtlich bis 2032 mit einem CAGR von 6,12 % wachsen.
- Nach Antrieb hielten Verbrennungsmotormodelle im Jahr 2026 einen Marktanteil von 94,11 %, während Batterie-Elektromodelle voraussichtlich bis 2032 mit einem CAGR von 22,04 % wachsen werden.
- Nach Leistungsabgabe hielt das Band von 61 bis 100 PS im Jahr 2026 einen Marktanteil von 43,28 % und wird voraussichtlich bis 2032 mit einem CAGR von 6,10 % wachsen.
- Nach Endnutzer hielten Bauunternehmer im Jahr 2026 einen Marktanteil von 54,18 %, während Geräteverleihunternehmen voraussichtlich bis 2032 mit einem CAGR von 6,75 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Parteiübergreifendes Infrastrukturgesetz und Investitionen in öffentliche Bauvorhaben | +1.2% | National, mit der höchsten Dollarmittelzuweisung in Kalifornien, Texas, New York, Florida und Pennsylvania | Kurzfristig (≤ 2 Jahre) |
| Innerstädtische Wohnbebauung, Renovierung und Bau auf kleineren Grundstücken | +0.9% | National, konzentriert in Sun-Belt-Ballungsräumen in Texas, Florida, Georgia und den Carolinas | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel erhöht die Anforderungen an die Geräteproduktivität | +0.7% | National, am stärksten ausgeprägt in wachstumsstarken Ballungsräumen mit Rechenzentrum- und Halbleiterbau | Mittelfristig (2–4 Jahre) |
| Präferenz der Auftragnehmer für mietbasierten Gerätezugang | +0.6% | National, mit frühen Gewinnen in Texas, dem Südosten und dem Mountain West | Mittelfristig (2–4 Jahre) |
| Batterie-Elektrogeräte für beengte Baustellen | +0.4% | Städtische Märkte landesweit, angeführt von Kalifornien im Rahmen seines Regulierungswegs für Geländefahrzeuge | Langfristig (≥ 4 Jahre) |
| Standardisierung von Anbaugeräten zur Steigerung der Auslastung | +0.3% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Parteiübergreifendes Infrastrukturgesetz und Investitionen in öffentliche Bauvorhaben
Der US-amerikanische Kompaktbaumaschinenmarkt profitiert von der Auszahlung bundesstaatlicher Infrastrukturmittel. Das Gesetz zur Investition in Infrastruktur und Arbeitsplätze genehmigte 550 Milliarden USD an neuen Ausgaben über fünf Jahre (GJ2022–GJ2026), und verpflichtete Mittel erreichen weiterhin Projekte, während die Neuautorisierung der Oberflächentransportmittel diskutiert wird. Die Federal Highway Administration identifiziert Finanzierungen für Straßen, Brücken, Wassersysteme, Breitband und Resilienzprojekte [1]. Brückenerhaltung, Austausch von Bleileitungen, Regenwasseranlagen-Upgrades und Breitbandverlegung erfordern häufig Arbeiten in engen Trassenkorridoren und im aktiven Verkehrsumfeld. Kompaktbagger und -lader sind an diesen Standorten nützlich, da Bediener in der Nähe von Häusern, Bordsteinen, Versorgungsleitungen und fertigen Oberflächen arbeiten können. Kalifornien, Texas und New York sind wichtige Standorte, da ihre hohen Infrastrukturzuweisungen mit großen installierten Kompaktgeräteflotten übereinstimmen. Dieser Projektmix erzeugt eine Nachfrage, die mit lokalen Reparatur- und Wiederherstellungsarbeiten verknüpft ist, anstatt nur mit großen Neubauprojekten auf der grünen Wiese.
Innerstädtische Wohnbebauung, Renovierung und Bau auf kleineren Grundstücken
Der US-amerikanische Kompaktbaumaschinenmarkt erhält auch Unterstützung durch Wohnbauarbeiten auf beengten Grundstücken. Die Wohnbaubeginne erreichten im Januar 2026 eine saisonbereinigte Jahresrate von 1.487.000 Einheiten, während die Einfamilienhausbeginne im Juni 2026 eine Jahresrate von 895.000 Einheiten erreichten[2]. Bauunternehmer, die auf Nachverdichtungsgrundstücken, Einliegerwohnungen und Reihenhäusern arbeiten, benötigen Maschinen, die sich um benachbarte Strukturen bewegen können, mit begrenzten Oberflächenschäden. Kompaktgeräte eignen sich für Kelleraushub, Versorgungsanschlüsse, Planierung und Landschaftsarbeiten, bei denen der Zugang eingeschränkt ist. Renovierung, Abbruch und Gartenverbesserungen bieten eine weitere Quelle für den Geräteeinsatz, da diese Projekte in der Regel in bestehenden Wohngebieten durchgeführt werden.
Arbeitskräftemangel erhöht die Anforderungen an die Geräteproduktivität
Die Verfügbarkeit von Arbeitskräften bleibt ein direktes Betriebsproblem für Auftragnehmer, die Kompaktmaschinen kaufen. Associated Builders and Contractors erklärte, dass der Bausektor im Jahr 2026 349.000 zusätzliche Arbeitskräfte und im Jahr 2027 456.000 Arbeitskräfte gewinnen müsse, um die Nachfrage zu decken[3]. Die Arbeitskräfteumfrage der Associated General Contractors ergab, dass 42 % der Befragten Projektverzögerungen aufgrund von Engpässen bei eigenen Arbeitnehmern oder Subunternehmern meldeten. Auftragnehmer haben daher einen klaren Grund, Maschinen einzusetzen, die mehrere Anbaugeräte unterstützen und manuelle Handhabung reduzieren. Geräte mit Ferndiagnose und Standortverfolgung können auch vermeidbare Leerlaufzeiten auf verstreuten Baustellen begrenzen. Dieses Betriebsumfeld begünstigt Kompaktmaschinen, die hydraulische Leistungsfähigkeit bieten, ohne eine große Transportmannschaft zu erfordern. Der Vorteil ist besonders relevant in wachstumsstarken Ballungsräumen mit Rechenzentrum-, Versorgungs- und fortgeschrittenen Fertigungsprojekten, die um denselben Arbeitskräftepool konkurrieren.
Präferenz der Auftragnehmer für mietbasierten Gerätezugang
Der Mietkanalzugang verändert, wie kleinere Auftragnehmer am US-amerikanischen Kompaktbaumaschinenmarkt teilnehmen. Eine Mietflotte ermöglicht es einem Auftragnehmer, für die Dauer eines Auftrags einen Kompaktbagger, Kompaktraupenlader oder Schaufellader auszuwählen, anstatt eine Maschine für mehrere Jahre zu finanzieren. Dieser Ansatz ist nützlich, wenn Projektzeitpläne unregelmäßig sind, der Bedarf an Anbaugeräten variiert oder verfügbares Kapital für Lohnkosten und Materialien reserviert werden muss. Mietunternehmen können Flotten häufiger erneuern als viele Eigentümer-Betreiber, was eine wiederkehrende Nachfrage nach aktuellen Modellen erzeugt. Dieser Zyklus ermutigt Lieferanten, sich auf langlebige Konfigurationen, einfache Bedienung, Anbaugerätevielseitigkeit und Telematik zu konzentrieren, die Mietfilialen bei der Verwaltung der Auslastung helfen. Der Mietkanal gibt Auftragnehmern auch die Möglichkeit, Elektrogeräte zu testen, bevor sie eine Kaufentscheidung treffen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Finanzierungskosten | -0.9% | National, am stärksten ausgeprägt in hochpreisigen Ballungsräumen und bei Auftragnehmern mit kleinen Flotten | Mittelfristig (2–4 Jahre) |
| Tier-4-Konformität und Komplexität der Abgasnachbehandlung | -0.6% | National, mit stärkerer Auswirkung auf Aftermarket-Dienstleister | Mittelfristig (2–4 Jahre) |
| Verschleiß des Kompaktraupenlaufwerks und Lebenszykluskosten | -0.4% | National, verstärkt in abrasiven Bodenregionen im Südwesten und in den Rocky-Mountain-Staaten | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Ladeinfrastruktur und Restwert für Elektromaschinen | -0.3% | Städtische Märkte landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Finanzierungskosten
Kauf- und Finanzierungskosten schränken den Direktkauf für einige Käufer im US-amerikanischen Kompaktbaumaschinenmarkt ein. Ein Kompaktbagger von 3 bis 6 Tonnen kostet in der Regel etwa 55.000 bis 90.000 USD, abhängig von Konfiguration und Anbaugeräten. Kleinere Auftragnehmer müssen einen Maschinenkauf gegen Betriebskapital, Lohnkosten, Transport und Projektkosten abwägen. Höherwertige Modelle mit Telematik und mehreren Anbaugeräten können die Leistung verbessern, erhöhen aber auch den anfänglichen Aufwand. Diese Lücke kann dazu führen, dass kleine Belegschaften einen Kauf verzögern, gebrauchte Geräte kaufen oder ein neueres Modell mieten. Infolgedessen bleibt die Nachfrage zwischen gut kapitalisierten Eigentümerflotten und mietbereiten Maschinen für kurzfristigen Zugang aufgeteilt.
Tier-4-Konformität und Komplexität der Abgasnachbehandlung
Bundesemissionsstandards erhöhen Kosten und Serviceanforderungen für Diesel-Kompaktmaschinen. Die Umweltschutzbehörde reguliert Emissionen von Geländefahrzeugen mit Kompressionszündungsmotoren gemäß 40 CFR Teil 1039 [4]. Dieselpartikelfilter, Dieseloxidationskatalysatoren, selektive katalytische Reduktionssysteme und Anforderungen an Dieselabgasflüssigkeit können bei kleineren Geräten schwieriger zu integrieren und zu warten sein. Ein versäumter Regenerationszyklus oder eine Wartungsverzögerung kann die Maschinenverfügbarkeit auf einer aktiven Baustelle beeinträchtigen. Die Einschränkung ist bei Kompaktgeräten stärker spürbar, da der Motorraum begrenzt ist und Bediener häufig weit entfernt von einer vollständigen Serviceeinrichtung arbeiten. Kalifornische Anforderungen stellen eine weitere Konformitätsüberlegung für Käufer dar, die im Bundesstaat tätig sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
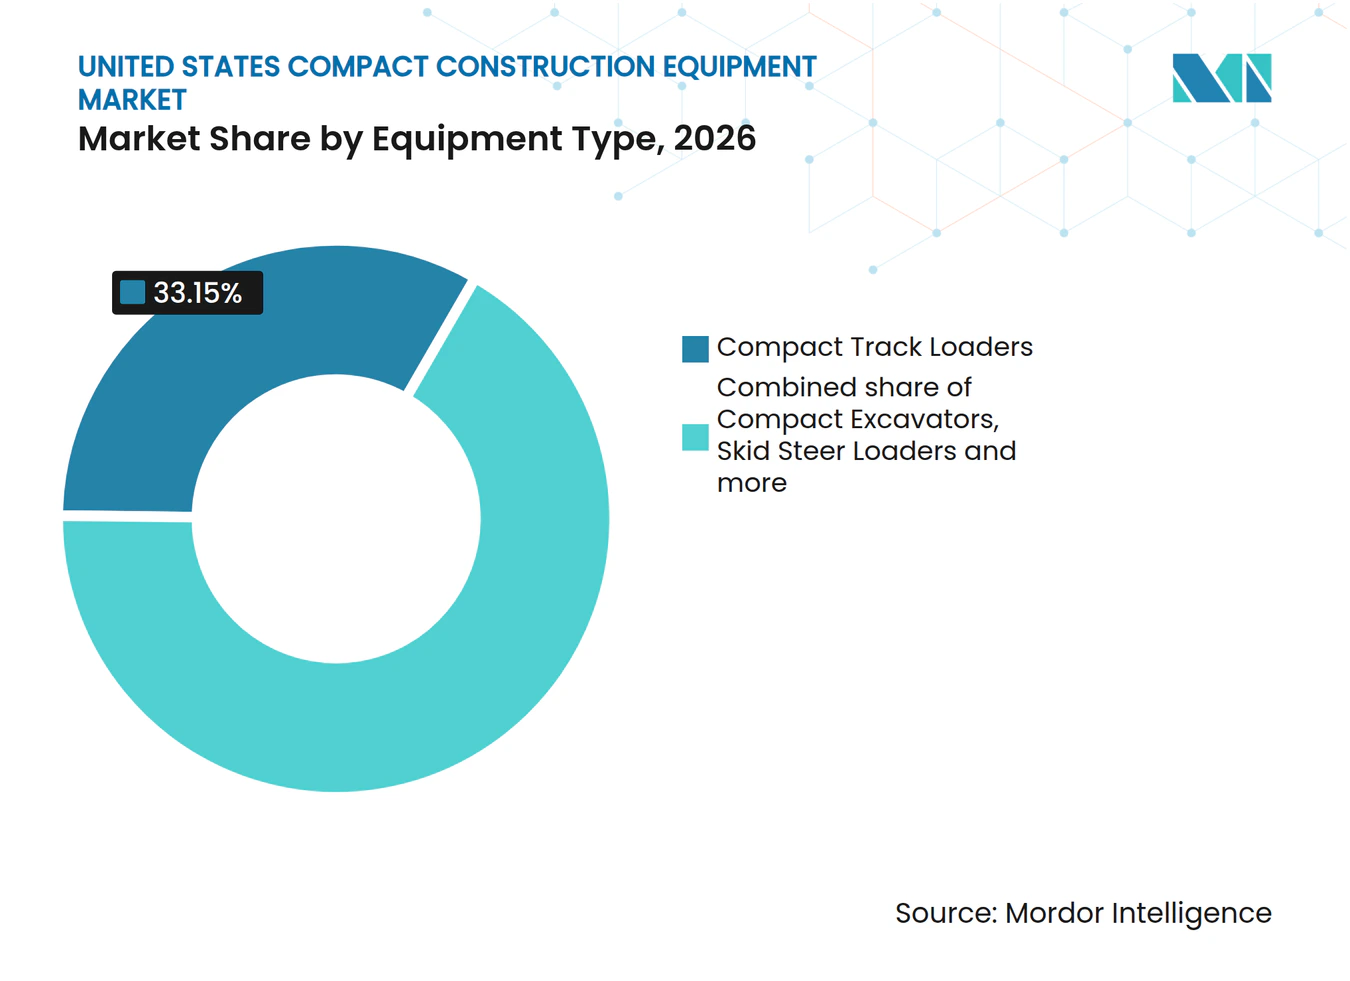
Kompaktraupenlader führen beim Umsatz und verzeichnen starkes WachstumKompaktraupenlader hielten im Jahr 2026 einen Marktanteil von 33,15 % am US-amerikanischen Kompaktbaumaschinenmarkt und werden voraussichtlich bis 2032 mit einem CAGR von 7,36 % wachsen. Ihre breite Eignung für Standortvorbereitung, Materialhandhabung, Landschaftsbau, Versorgungsarbeiten und Wohnbauplanierung stützt diese Position. Gummiraupen verteilen das Gewicht auf weichem Untergrund und können Schäden an Rasenflächen und fertigen Oberflächen reduzieren. Auftragnehmer können Schaufeln, Gabeln, Erdbohrer, Grabenfräsen und Mulcher mit derselben Basismaschine verwenden. Diese Kombination gibt Auftragnehmern eine praktische Möglichkeit, mehrere kurze Aufgaben an einem Arbeitstag zu erledigen.
Kompaktbagger bleiben für Aushub, Grabenarbeiten und präzise Arbeiten in der Nähe von Versorgungsleitungen unverzichtbar. Schaufellader behalten ihren Wert auf hartem Untergrund und bei Innenabbrüchen, während Kompaktradlader spezialisierte Materialhandhabungsarbeiten übernehmen. Kompaktbaggerlader bleiben nützlich für Versorgungswartung und ländliche Infrastruktur, wenn Käufer Lader- und Baggerfunktionen benötigen. Der US-amerikanische Kompaktbaumaschinenmarkt kann mehrere Gerätekategorien unterstützen, da Bodenbedingungen, Standortzugang, Aufgaben und Transportanforderungen variieren. Hersteller konkurrieren durch bessere Sicht, Anbaugerätewechsel, Stabilität und Servicezugang, nicht nur durch Motorleistung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsgewicht:
Die 2-bis-5-Tonnen-Klasse bleibt der strukturelle KernDie 2-bis-5-Tonnen-Klasse hielt im Jahr 2026 einen Marktanteil von 45,03 % am US-amerikanischen Kompaktbaumaschinenmarkt und wird voraussichtlich bis 2032 mit einem CAGR von 6,12 % wachsen. Sie kombiniert praktische Aushubtiefe mit Transportierbarkeit für Wohnbau- und Versorgungsarbeiten. Die Klasse eignet sich für Kelleraushub, Entwässerungsarbeiten, Versorgungsgrabungen, Landschaftsbau und lokale Straßenreparaturen. Sie passt auch in viele bestehende Wohngebiete und kleine Gewerbeflächen mit eingeschränktem Zugang. Käufer schätzen eine Balance zwischen Reichweite, Hubkapazität, Betriebskosten und Beweglichkeit.
Maschinen unter 2 Tonnen dienen Innenabbrüchen, Rohrleitungsgrabungen, Landschaftsbau und Räumen mit engen Höhen- oder Zugangsbeschränkungen. Die 5-bis-8-Tonnen- und 8-bis-13-Tonnen-Klassen dienen tieferen Aushub- und schwereren Hebearbeiten. Diese größeren Kompaktmaschinen können mit Großgeräten konkurrieren, wenn Manövrierfähigkeit wichtig bleibt. Designs ohne Hecküberhang gewinnen innerhalb der 2-bis-5-Tonnen-Klasse an Relevanz, da sich der Oberwagen innerhalb der Spurbreite dreht. Dieses Design reduziert das Kontaktrisiko in der Nähe von Wänden, Fahrspuren und Bepflanzungen auf dicht bebauten Grundstücken.
Nach Antrieb:
Verbrennungsmotoren behalten ihre Marktstellung, während Elektromodelle neue Anwendungsfälle erschließenVerbrennungsmotormodelle hielten im Jahr 2026 einen Marktwertanteil von 94,11 %, was zeigt, dass Diesel für den ganztägigen Außenbaubetrieb Standard bleibt. Dieselmaschinen verfügen über ein etabliertes Betankungsnetz, vertraute Serviceverfahren und eine breite installierte Basis. Sie bleiben praktisch für mehrere Schichten und für Arbeiten weit entfernt von einer festen Stromversorgung. Bundesvorschriften für Geländemotoren prägen weiterhin Design und Wartungsanforderungen für Diesel. Der US-amerikanische Kompaktbaumaschinenmarkt wird weiterhin bei den meisten schwer genutzten Arbeiten auf Verbrennungsmotoren angewiesen sein.
Batterie-Elektro-Kompaktgeräte werden voraussichtlich bis 2032 von einer kleineren Basis aus mit einem CAGR von 22,04 % wachsen. Doosan Bobcat stellte den vollelektrischen Schaufellader S7X auf der CONEXPO-CON/AGG im März 2023 vor. Wacker Neuson stellte auf der Bauma 2025 Elektrobagger vor, darunter den EZ26e und EZ10e. Elektromaschinen eignen sich für Arbeiten, bei denen lokale Emissionen, Lärm und Belüftungsanforderungen den Dieseleinsatz einschränken. Hybridmodelle sind eine Übergangsoption, während Mietunternehmen Kunden einen risikoärmeren Weg bieten können, Elektrogeräte zu testen.
Nach Leistungsabgabe:
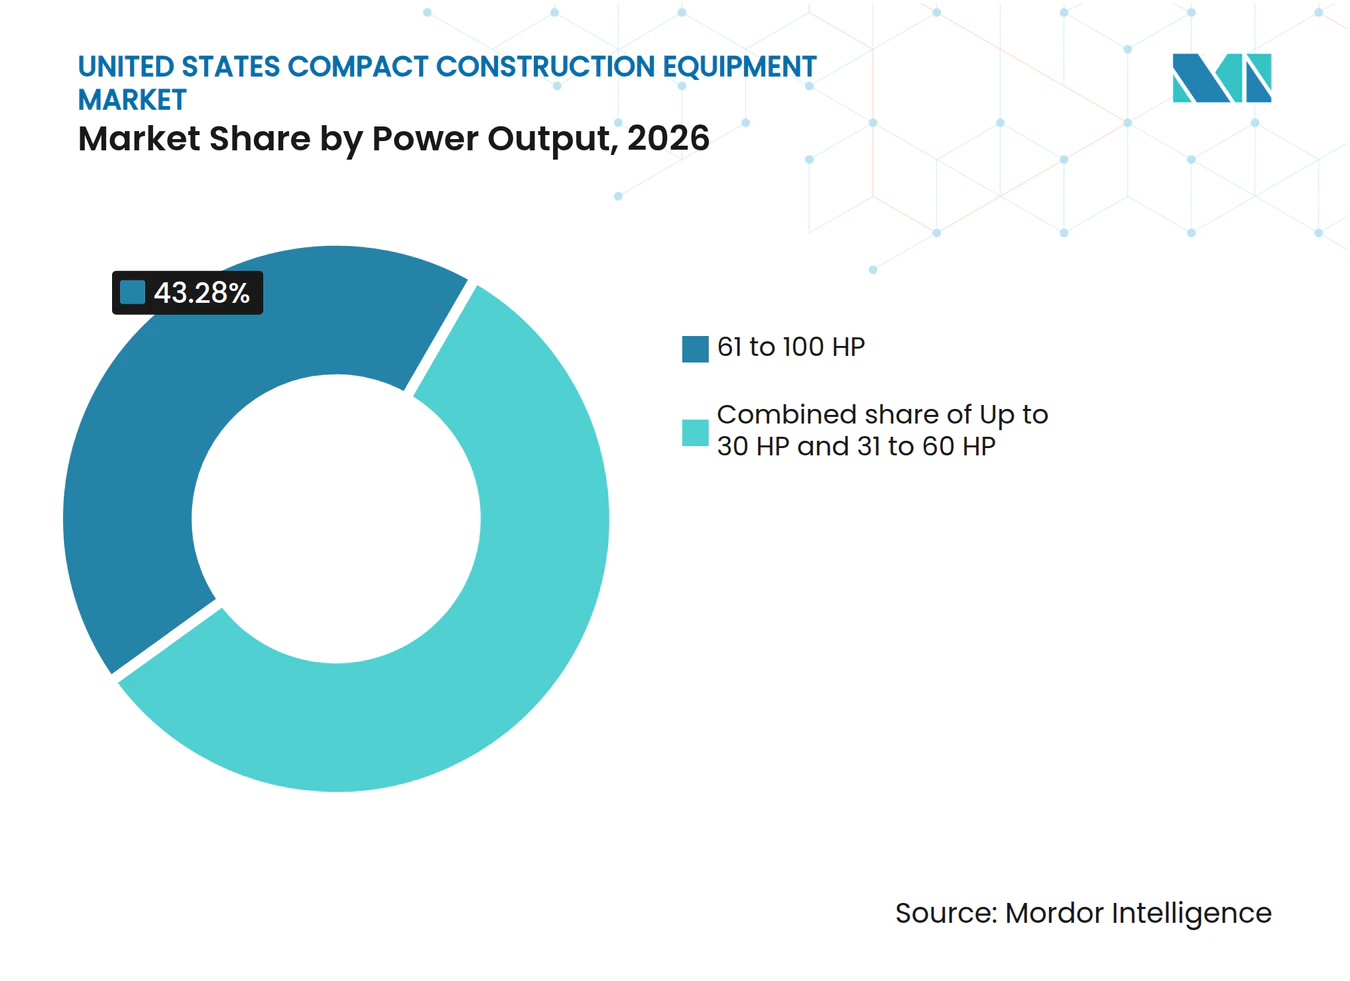
Der Bereich von 61 bis 100 PS unterstützt anbaugeräteintensive ArbeitenDas Band von 61 bis 100 PS hielt im Jahr 2026 einen Marktwertanteil von 43,28 % und wird voraussichtlich bis 2032 mit einem CAGR von 6,10 % wachsen. Dieser Bereich liefert den hydraulischen Durchfluss, der für Brecher, Erdbohrer, Mulcher, Fräsen und andere anspruchsvolle Anbaugeräte benötigt wird. Er unterstützt längere Arbeitszyklen ohne die Transportanforderungen von leistungsstärkeren Geräten. Mietfilialen können diesen Bereich nutzen, um mehrere Kundentypen mit einer breit einsetzbaren Flottenspezifikation zu bedienen. Die Balance aus Leistung und Vielseitigkeit stützt seine Position im US-amerikanischen Kompaktbaumaschinenmarkt.
Die Kategorie bis zu 30 PS dient Mikro-Baustellen, Innenräumen, Dächern, Kellerausbau und anderen Standorten, an denen die Durchfahrtshöhe die Hauptanforderung ist. Batterie-Elektroantrieb kann in dieser Klasse praktikabler sein, da kleinere Maschinen einen geringeren Energiebedarf haben. Der Bereich von 31 bis 60 PS bleibt wichtig für Wohnbauaushub, leichte Versorgungsarbeiten und allgemeine Auftragsarbeiten. Käufer vergleichen hydraulische Leistung, Maschinengewicht und Anbaugeräteanforderungen statt nur der Motorleistung. Händler können jeden Leistungsbereich auf Auftragsdauer, Standortzugang und Transportvorschriften abstimmen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Auftragnehmer halten die größte Basis, während Mietflotten modernisierenBauunternehmer hielten im Jahr 2026 einen Marktwertanteil von 54,18 %, da Kompaktmaschinen Wohnbau-, Gewerbe-, Industrie-, Versorgungs- und öffentliche Bauprojekte unterstützen. Sie nutzen Geräte für Standortvorbereitung, Planierung, Grabungen, Beladen, Abbruch und abschließende Wiederherstellung. Direkteigentum ist für Unternehmen mit regelmäßigem Geräteeinsatz über mehrere Projekte attraktiv. Größere Auftragnehmer können in Anbaugeräte, Servicekapazität und Maschinendatensysteme investieren. Diese Faktoren stützen die führende Position der Auftragnehmer im US-amerikanischen Kompaktbaumaschinenmarkt.
Geräteverleihunternehmen werden voraussichtlich bis 2032 mit einem CAGR von 6,75 % wachsen und sind damit die am schnellsten wachsende Endnutzergruppe. Mietflotten stellen Auftragnehmern mit begrenztem Kapital oder kurzfristigen Anforderungen neuere Maschinen zur Verfügung. Sie führen Kunden auch an Batterie-Elektrogeräte und Anbaugerätepakete heran. Land- und Forstwirtschaft, Landschaftsbau, Versorgung, Energie, kommunale und staatliche Nutzer sorgen für weitere Nachfrage nach Kompaktgeräten. Ihr wiederkehrender Bedarf umfasst Bodenbearbeitung, Entwässerung, Wasser- und Netzgrabungen, Schneeräumung, Schlaglochausbesserung und Parkpflege.
Geografische Analyse
Der US-amerikanische Kompaktbaumaschinenmarkt konzentriert sich auf den Süden und Südwesten, da diese Gebiete Wohnbau, Infrastrukturausgaben, lange Betriebssaisons und breite Mietaktivitäten kombinieren. Texas ist einer der größten staatlichen Märkte für Kompaktraupenlader und Minibagger. Florida, Georgia und North Carolina profitieren ebenfalls von Bevölkerungsbewegungen, Wohnbauaktivitäten und ganzjährigen Baubedingungen. Diese Bundesstaaten bieten eine starke Nachfrage nach Standortvorbereitung, Entwässerung, Versorgung, Landschaftsbau und leichten Tiefbauarbeiten. Industrieanlagen, Rechenzentren und lokale Infrastrukturprojekte erweitern den Geräteeinsatz in der gesamten Region.
Der Nordosten hat höhere Anschaffungskosten und eine kürzere Außenbausaison, hat aber einen erheblichen Bedarf an Brückenarbeiten, Austausch von Bleileitungen und anderen öffentlichen Infrastrukturprojekten. Baugenehmigungen im Nordosten waren bis Mitte 2026 im Jahresvergleich deutlich höher als im Mittleren Westen und Westen. Dies unterstützt den Geräteeinsatz in dicht besiedelten Gemeinden, wo Zugang und Oberflächenschutz wichtig sind. Kubota's Investition in Salina, Kansas, stärkt die Produktionskapazität im Mittleren Westen und unterstützt seine nordamerikanische Lieferkette für Kompaktgeräte.
Kalifornien hat eine der größten IIJA-Formelzuweisungen und ein anderes Geräteprofil, da seine Luftqualitätsvorschriften emissionsärmere Geräte begünstigen können. Die Geländefahrzeugvorschriften des Bundesstaates schaffen einen stärkeren Anreiz für öffentliche Bauauftragnehmer, elektrische und hybride Kompaktmaschinen zu bewerten. Washington und Colorado bieten ebenfalls frühe Anwendungsfälle, da städtische Nachverdichtung und kommunale Beschaffungsrichtlinien emissionsärmere Geräte unterstützen können. Mietunternehmen in diesen Bundesstaaten können Elektromaschinen bei Kunden platzieren, bevor die Wirtschaftlichkeit des Eigentums vollständig nachgewiesen ist. Der regionale Mix bedeutet, dass Lieferanten unterschiedliche Produkt-, Lade-, Service- und Händleransätze benötigen, anstatt ein einziges nationales Angebot.
Wettbewerbslandschaft
Marktkonzentration
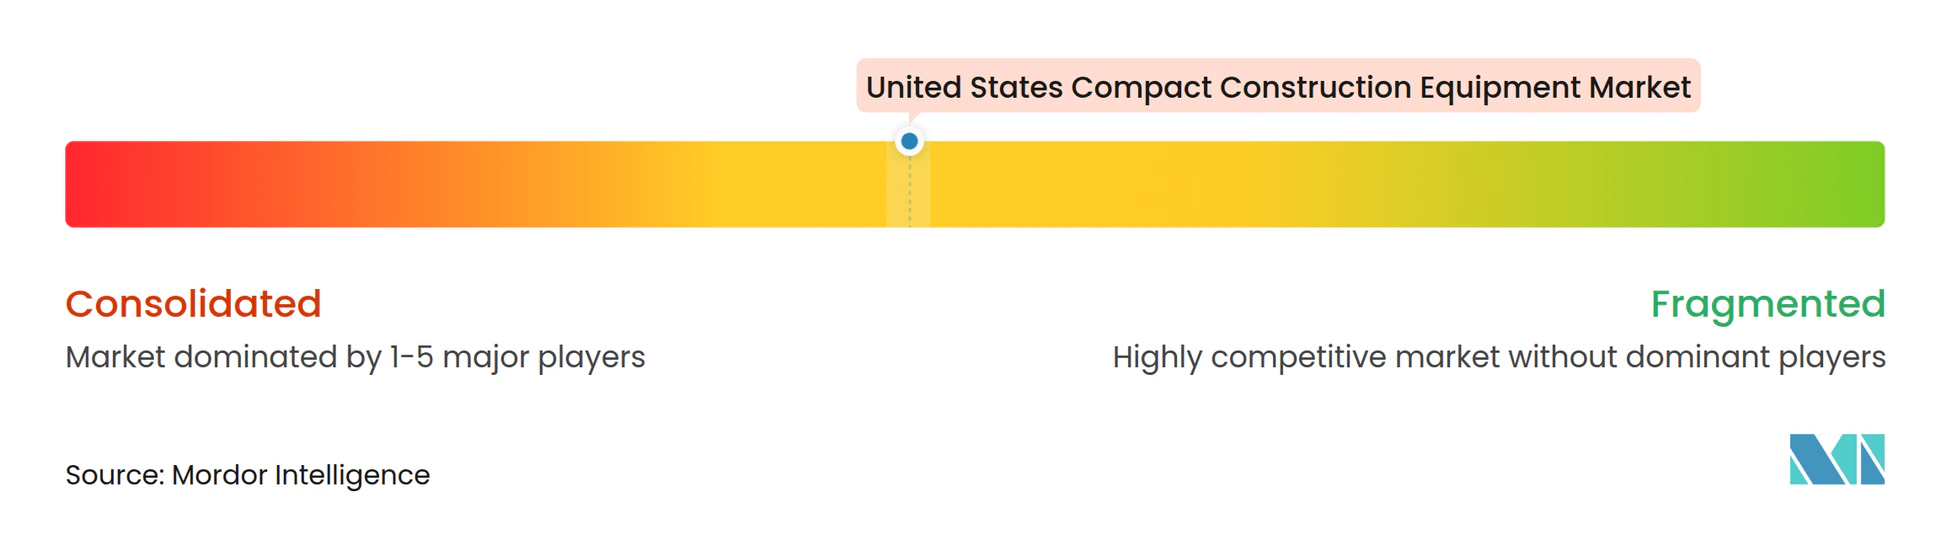
Der US-amerikanische Kompaktbaumaschinenmarkt weist eine moderate Konzentration bei Caterpillar Inc., Kubota Corporation, Doosan Bobcat Inc. und Deere & Company auf, während eine breite Gruppe anderer Anbieter in spezialisierten Kategorien konkurriert. Komatsu Ltd., Case Construction Equipment, J C Bamford Excavators Ltd., Wacker Neuson SE, Takeuchi Mfg. Co., Ltd., Yanmar Holdings Co., Ltd., ASV Holdings Inc., Hitachi Construction Machinery Co., Ltd. und HD Hyundai Construction Equipment Co., Ltd. bieten jeweils Auswahl bei bestimmten Maschinentypen oder Anwendungen. Käufer bewerten Händlerstandort, Teileverfügbarkeit, Finanzierung, Anbaugeräte und Servicereaktionszeit neben der Produktqualität. Führende Anbieter können Flotten in mehreren Bundesstaaten und Maschinenkategorien unterstützen. Mittelständische Marken konkurrieren durch einen klaren Preis-, Funktions- oder Händlerservicevorteil.
Caterpillar Inc. kündigte im September 2026 eine Investition von rund 1 Milliarde USD in ein neues Fertigungswerk in Sanford, North Carolina, an, um die Produktionskapazität für Cat-Kompaktgeräte zu erweitern. Kubota Corporation begann im August 2026 mit der Montage des Kompaktraupenladers SVL75-3 in Salina, Kansas, als Teil seines nordamerikanischen Investitionsprogramms. Wacker Neuson SE hat sein elektrisches Kompaktgeräteangebot weiter ausgebaut, was seine Position bei emissionsärmeren Arbeitsanwendungen stärkt. Diese Maßnahmen zeigen, dass Fertigungskapazität, lokale Lieferkettenunterstützung und Entwicklung elektrischer Produkte aktive Wettbewerbsprioritäten sind. Anbieter nutzen auch Konnektivität und gebündelte Serviceangebote, um die Betriebslast für kleinere Auftragnehmer zu reduzieren.
Yanmar Holdings Co., Ltd., SANY Heavy Industry Co., Ltd. und HD Hyundai Construction Equipment Co., Ltd. konkurrieren bei günstigeren Kompaktgeräten für Landschaftsbau, Sanitärinstallation, Landwirtschaft und kleine Bauunternehmen, die sonst mieten würden. Anbaugerätekompatibilität kann den Wert der installierten Maschinenbasis erhöhen. Autonome Kompaktmaschinen befinden sich noch in Feldversuchen für repetitive Planierungsund Grabenarbeiten. Ihre künftige Relevanz wird von Arbeits-, Sicherheits- und Produktivitätsgewinnen auf aktiven Baustellen abhängen.
Marktführer der US-amerikanischen Kompaktbaumaschinenbranche
-
Caterpillar Inc.
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
Doosan Bobcat Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
US-amerikanischer Kompaktbaumaschinenmarkt Unternehmen in diesem Bericht
- Caterpillar Inc.
- Deere & Company
- Kubota Corporation
- CNH Industrial N.V.
- Doosan Bobcat Inc.
- J C Bamford Excavators Ltd.
- Komatsu Ltd.
- Wacker Neuson SE
- Takeuchi Mfg. Co., Ltd.
- Yanmar Holdings Co., Ltd.
- SANY Heavy Industry Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Hitachi Construction Machinery Co., Ltd.
- Kobelco Construction Machinery Co., Ltd.
- Manitou Group
- ASV Holdings Inc.
- Liebherr-International AG
Neueste Industrielle Entwicklungen in US-amerikanischer Kompaktbaumaschinenmarkt
- Oktober 2026: Deere & Company stellte den Kompaktbagger 40 P-Tier vor, der weniger als 10.000 Pfund wiegt und ohne Führerschein der Klasse C transportiert werden kann, auf der Equip Exposition in Louisville, Kentucky.
- September 2026: Caterpillar Inc. kündigte eine Investition von rund 1 Milliarde USD in ein neues Fertigungswerk in Sanford, North Carolina, an, das die Produktion von Kompaktraupenlader und Teleskopstaplern steigern soll.
- August 2026: Kubota Corporation begann mit der Montage des Kompaktraupenladers SVL75-3 neben dem SVL65-2 in seinem Great Plains Manufacturing-Werk in Salina, Kansas.
- Juli 2026: New Holland Construction fügte die Modelle W70D, W80D und W80D Long Reach zu seiner D-Series-Kompaktradlader-Produktlinie hinzu.
Berichtsumfang des US-amerikanischen Kompaktbaumaschinenmarkts
Der Bericht über den US-amerikanischen Kompaktbaumaschinenmarkt ist segmentiert nach Gerätetyp (Kompaktbagger, Kompaktradlader, Kompaktraupenlader, Schaufellader und Kompaktbaggerlader), Betriebsgewicht (unter 2 Tonnen, 2 bis 5 Tonnen, 5 bis 8 Tonnen und 8 bis 13 Tonnen), Antrieb (Verbrennungsmotor, Batterie-Elektro und Hybrid-Elektro), Leistungsabgabe (bis zu 30 PS, 31 bis 60 PS und 61 bis 100 PS), Endnutzer (Bauunternehmer, Geräteverleihunternehmen, Land- und Forstwirtschafts- sowie Landschaftsbaubetreiber, Bergbau- und Steinbruchbetreiber, Versorgungs- und Energieunternehmen sowie Kommunen und Behörden) und Geografie (Nordosten, Mittlerer Westen, Süden und Westen). Maschinen mit mehr als 100 PS sind vom Umfang ausgeschlossen. Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Kompaktbagger |
| Kompaktradlader |
| Kompaktraupenlader |
| Schaufellader |
| Kompaktbaggerlader |
| Unter 2 Tonnen |
| 2 bis 5 Tonnen |
| 5 bis 8 Tonnen |
| 8 bis 13 Tonnen |
| Verbrennungsmotor |
| Batterie-Elektro |
| Hybrid-Elektro |
| Bis zu 30 PS |
| 31 bis 60 PS |
| 61 bis 100 PS |
| Bauunternehmer |
| Geräteverleihunternehmen |
| Land- und Forstwirtschafts- sowie Landschaftsbaubetreiber |
| Bergbau- und Steinbruchbetreiber |
| Versorgungs- und Energieunternehmen |
| Kommunen und Behörden |
| Nordosten |
| Mittlerer Westen |
| Süden |
| Westen |
| Gerätetyp nach Betriebsgewicht |
| Gerätetyp nach Antrieb |
| Gerätetyp nach Leistungsabgabe |
| Gerätetyp nach Endnutzer |
| Nach Gerätetyp | Kompaktbagger |
| Kompaktradlader | |
| Kompaktraupenlader | |
| Schaufellader | |
| Kompaktbaggerlader | |
| Nach Betriebsgewicht | Unter 2 Tonnen |
| 2 bis 5 Tonnen | |
| 5 bis 8 Tonnen | |
| 8 bis 13 Tonnen | |
| Nach Antrieb | Verbrennungsmotor |
| Batterie-Elektro | |
| Hybrid-Elektro | |
| Nach Leistungsabgabe | Bis zu 30 PS |
| 31 bis 60 PS | |
| 61 bis 100 PS | |
| Nach Endnutzer | Bauunternehmer |
| Geräteverleihunternehmen | |
| Land- und Forstwirtschafts- sowie Landschaftsbaubetreiber | |
| Bergbau- und Steinbruchbetreiber | |
| Versorgungs- und Energieunternehmen | |
| Kommunen und Behörden | |
| Nach Geografie | Nordosten |
| Mittlerer Westen | |
| Süden | |
| Westen | |
| Kreuzsegmentierungsanalyse | Gerätetyp nach Betriebsgewicht |
| Gerätetyp nach Antrieb | |
| Gerätetyp nach Leistungsabgabe | |
| Gerätetyp nach Endnutzer |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Kompaktbaumaschinenmarkt?
Der US-amerikanische Kompaktbaumaschinenmarkt wird im Jahr 2026 auf 14,90 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 20,15 Milliarden USD erreichen, bei einem CAGR von 5,15 % von 2027 bis 2032.
Welcher Gerätetyp führt die Nachfrage in den USA an?
Kompaktraupenlader führen mit einem Marktanteil von 33,15 % im Jahr 2026 und werden voraussichtlich bis 2032 mit einem CAGR von 7,36 % wachsen.
Welche Betriebsgewichtsklasse wird am häufigsten verwendet?
Die 2-bis-5-Tonnen-Klasse führt mit einem Anteil von 45,03 % im Jahr 2026, da sie Aushubkapazität, Transportierbarkeit und Zugang auf kleinen Baustellen ausgewogen kombiniert.
Wie schnell wachsen elektrische Kompaktmaschinen?
Batterie-Elektromodelle werden voraussichtlich bis 2032 mit einem CAGR von 22,04 % wachsen, angeführt von städtischen, Innen- und emissionsärmeren Arbeitsanwendungen.