
Tamaño y Participación del Mercado de Equipos de Construcción Compactos de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
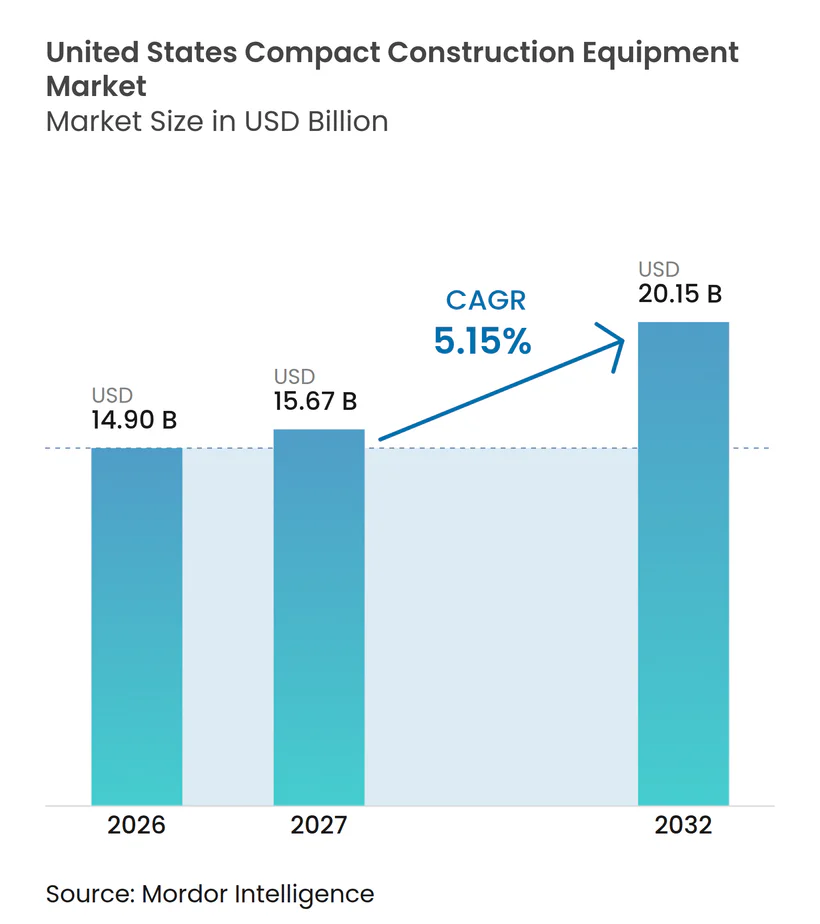
| Tamaño del mercado en el año base (2026) | 14.90 Mil millones de dólares |
| Tamaño del Mercado (2027) | 15.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 20.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.15 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Construcción Compactos de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de equipos de construcción compactos de los Estados Unidos fue valorado en 14,90 mil millones de USD en 2026 y se espera que crezca desde 15,67 mil millones de USD en 2027 hasta 20,15 mil millones de USD para 2032, a una CAGR del 5,15% durante 2027-2032. Las obras de infraestructura pública, la construcción residencial en lotes infill, la actividad de remodelación y las limitaciones de mano de obra de los contratistas respaldan la demanda de máquinas que pueden trabajar en espacios reducidos. Los equipos compactos pueden reemplazar varias tareas manuales en excavación, nivelación, carga, demolición y restauración, lo que ayuda a los contratistas a aumentar la producción con equipos más pequeños. El ciclo de financiamiento actual favorece los corredores de servicios públicos, la preservación de puentes, el reemplazo de tuberías de servicio de plomo, el trabajo de aguas pluviales y la apertura de zanjas para banda ancha, donde las máquinas de tamaño completo suelen ser poco prácticas. Las flotas de alquiler también se están volviendo más importantes porque los contratistas pueden obtener equipos modernos sin realizar una gran compra inicial. La competencia se está orientando hacia la compatibilidad de accesorios, el soporte de distribuidores, la conectividad de las máquinas y los modelos eléctricos para aplicaciones urbanas e interiores.
Conclusiones Clave del Informe
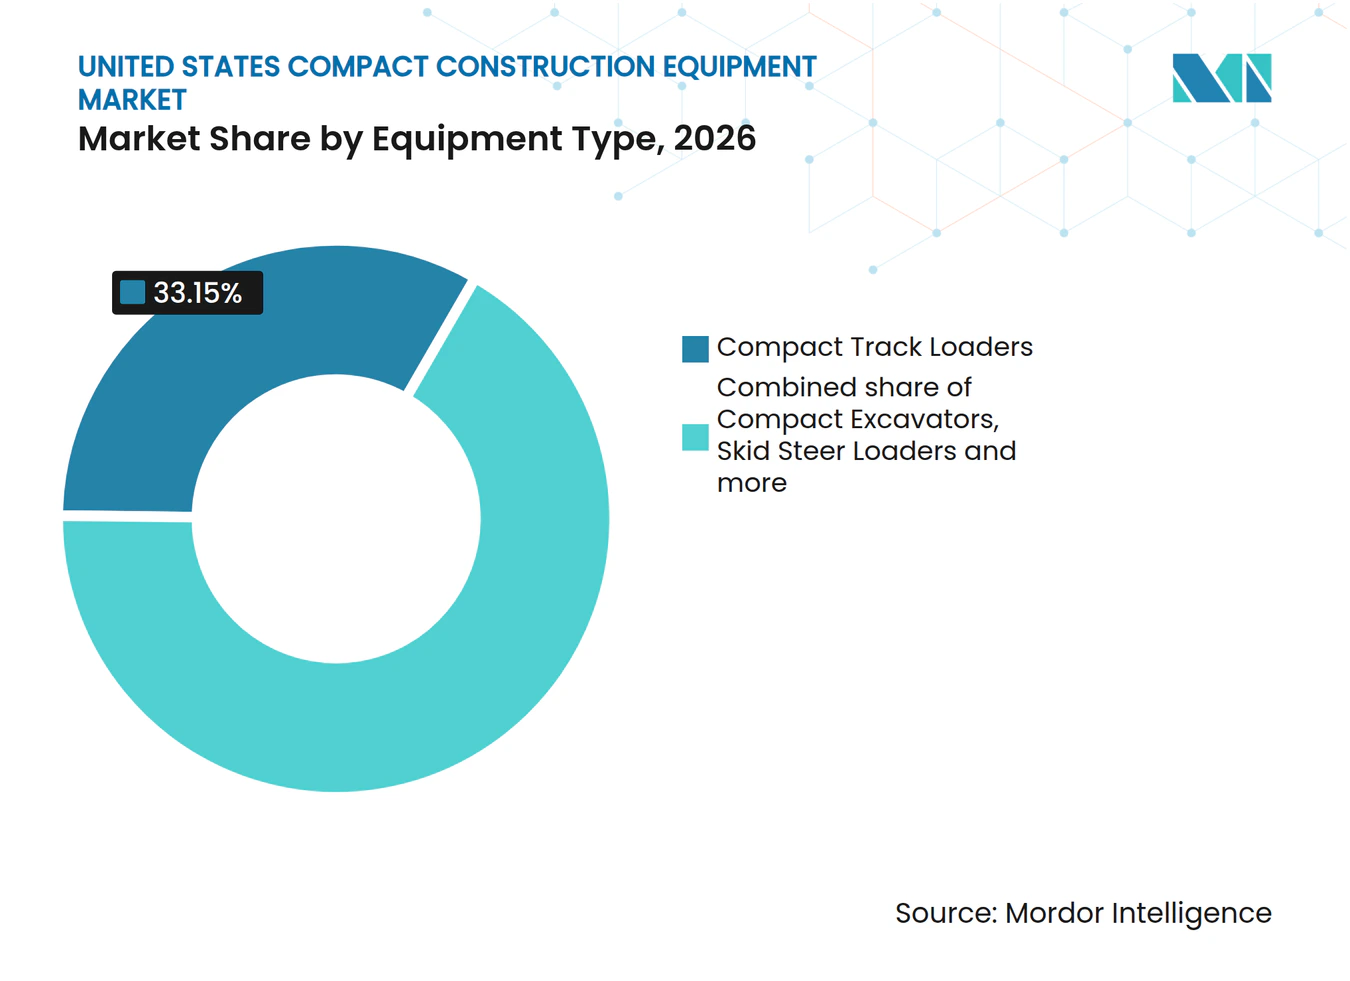
- Por tipo de equipo, las cargadoras de orugas compactas representaron el 33,15% de la participación del mercado de equipos de construcción compactos de los Estados Unidos en 2026 y se prevé que crezcan a una CAGR del 7,36% hasta 2032.
- Por peso operativo, la clase de 2 a 5 toneladas representó una participación del 45,03% en 2026 y se proyecta que crezca a una CAGR del 6,12% hasta 2032.
- Por propulsión, los modelos con motor de combustión interna representaron el 94,11% de la participación de mercado en 2026, mientras que se proyecta que los modelos eléctricos de batería crezcan a una CAGR del 22,04% hasta 2032.
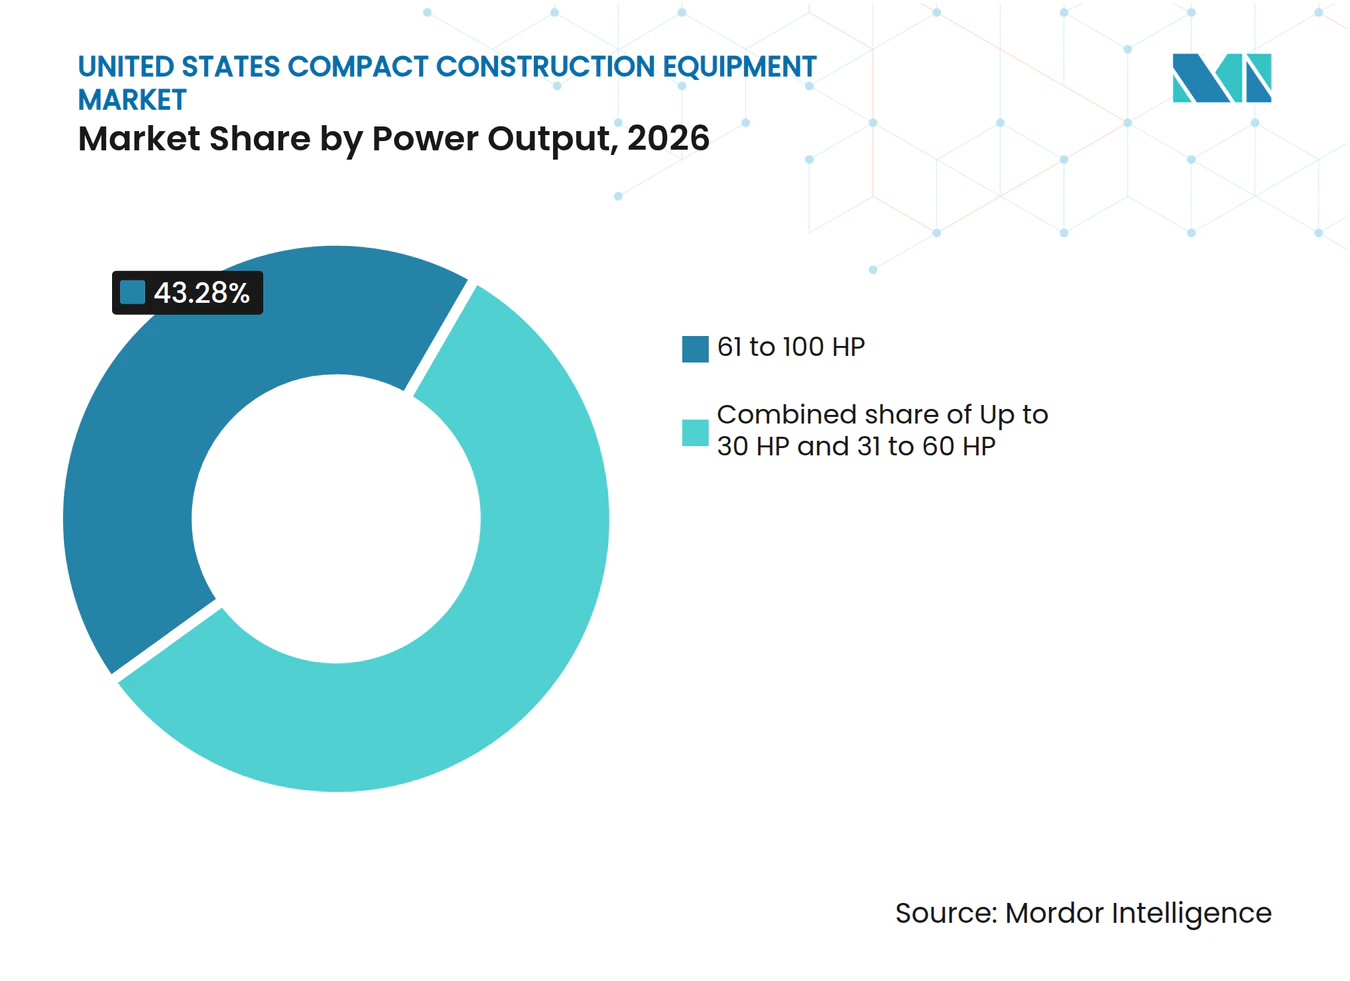
- Por potencia, la banda de 61 a 100 HP representó el 43,28% de la participación de mercado en 2026 y se prevé que crezca a una CAGR del 6,10% hasta 2032.
- Por usuario final, los contratistas de construcción representaron el 54,18% de la participación de mercado en 2026, mientras que se espera que las empresas de alquiler de equipos crezcan a una CAGR del 6,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ley de Infraestructura Bipartidista e Inversión en Obras Públicas | +1.2% | Nacional, con la mayor exposición en dólares en California, Texas, Nueva York, Florida y Pensilvania | Corto plazo (≤ 2 años) |
| Construcción Residencial en Lotes Infill, Remodelación y Sitios de Menor Escala | +0.9% | Nacional, concentrado en áreas metropolitanas del Cinturón del Sol en Texas, Florida, Georgia y las Carolinas | Mediano plazo (2–4 años) |
| Escasez de Mano de Obra que Aumenta los Requisitos de Productividad de los Equipos | +0.7% | Nacional, más agudo en áreas metropolitanas de alto crecimiento con construcción de centros de datos y semiconductores | Mediano plazo (2–4 años) |
| Preferencia de los Contratistas por el Acceso a Equipos Basado en Alquiler | +0.6% | Nacional, con ganancias tempranas en Texas, el Sureste y el Oeste Montañoso | Mediano plazo (2–4 años) |
| Equipos Eléctricos de Batería para Sitios Estrechos | +0.4% | Mercados urbanos a nivel nacional, liderados por California bajo su vía de regulación de equipos fuera de carretera | Largo plazo (≥ 4 años) |
| Estandarización de Accesorios que Aumenta la Utilización | +0.3% | Nacional | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Ley de Infraestructura Bipartidista e Inversión en Obras Públicas
El mercado de equipos de construcción compactos de los Estados Unidos se beneficia del desembolso de fondos federales de infraestructura. La Ley de Inversión en Infraestructura y Empleo autorizó 550 mil millones de USD en nuevos gastos durante cinco años (AF2022-AF2026), y los fondos comprometidos continúan llegando a los proyectos mientras se debate la reautorización del transporte superficial. La Administración Federal de Carreteras identifica financiamiento para carreteras, puentes, sistemas de agua, banda ancha y proyectos de resiliencia [1]. La preservación de puentes, el reemplazo de tuberías de servicio de plomo, las mejoras de aguas pluviales y la apertura de zanjas para banda ancha comúnmente requieren trabajo en derechos de paso estrechos y entornos de tráfico activo. Las excavadoras y cargadoras compactas son útiles en estas ubicaciones porque los operadores pueden trabajar cerca de viviendas, bordillos, líneas de servicios públicos y superficies terminadas. California, Texas y Nueva York son ubicaciones importantes porque sus altas asignaciones de infraestructura se alinean con grandes flotas de equipos compactos instalados. Esta combinación de proyectos crea una demanda vinculada al trabajo local de reparación y restauración en lugar de solo a la construcción de grandes proyectos en terrenos sin desarrollar.
Construcción Residencial en Lotes Infill, Remodelación y Sitios de Menor Escala
El mercado de equipos de construcción compactos de los Estados Unidos también recibe apoyo del trabajo residencial en sitios con restricciones. Los inicios de construcción de viviendas alcanzaron una tasa anual ajustada estacionalmente de 1.487.000 unidades en enero de 2026, mientras que los inicios de viviendas unifamiliares alcanzaron una tasa anual de 895.000 unidades en junio de 2026[2]. Los constructores que trabajan en lotes infill, unidades de vivienda accesoria y proyectos de casas adosadas necesitan máquinas que puedan moverse alrededor de estructuras cercanas con daños superficiales limitados. Las unidades compactas son adecuadas para la excavación de sótanos, la conexión de servicios públicos, la nivelación y el trabajo de paisajismo donde el acceso es restringido. La remodelación, la demolición y las mejoras de jardines proporcionan otra fuente de uso de equipos porque estos proyectos generalmente se completan dentro de vecindarios establecidos.
Escasez de Mano de Obra que Aumenta los Requisitos de Productividad de los Equipos
La disponibilidad de mano de obra sigue siendo un problema operativo directo para los contratistas que adquieren máquinas compactas. Associated Builders and Contractors declaró que el sector de la construcción necesitaba atraer 349.000 trabajadores adicionales en 2026 y 456.000 en 2027 para satisfacer la demanda[3]. La encuesta de fuerza laboral de Associated General Contractors encontró que el 42% de los encuestados reportó retrasos en proyectos relacionados con escasez entre sus propios trabajadores o subcontratistas. Por lo tanto, los contratistas tienen una razón clara para usar máquinas que admitan varios accesorios y reduzcan el manejo manual. Los equipos con diagnóstico remoto y seguimiento de ubicación también pueden limitar el tiempo de inactividad evitable en sitios de trabajo dispersos. Este entorno operativo favorece las máquinas compactas que ofrecen capacidad hidráulica sin requerir un gran equipo de transporte. El beneficio es especialmente relevante en áreas metropolitanas de alto crecimiento con proyectos de centros de datos, servicios públicos y manufactura avanzada que compiten por el mismo grupo de mano de obra.
Preferencia de los Contratistas por el Acceso a Equipos Basado en Alquiler
El acceso al alquiler cambia la forma en que los contratistas más pequeños participan en el mercado de equipos de construcción compactos de los Estados Unidos. Una flota de alquiler permite a un contratista seleccionar una excavadora compacta, una cargadora de orugas compacta o una cargadora de dirección deslizante para la duración del trabajo en lugar de financiar una máquina durante varios años. Este enfoque es útil cuando los cronogramas de proyectos son irregulares, las necesidades de accesorios varían o el capital disponible debe reservarse para nómina y materiales. Las empresas de alquiler pueden renovar las flotas con mayor frecuencia que muchos propietarios-operadores, lo que crea una demanda repetida de modelos actuales. Ese ciclo alienta a los proveedores a centrarse en configuraciones duraderas, controles simples, versatilidad de accesorios y telemática que ayuda a las sucursales de alquiler a gestionar la utilización. El canal de alquiler también brinda a los contratistas la oportunidad de probar equipos eléctricos antes de tomar una decisión de propiedad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición y Financiamiento | -0.9% | Nacional, más agudo en áreas metropolitanas de alto costo y entre contratistas con flotas pequeñas | Mediano plazo (2–4 años) |
| Cumplimiento de la Norma Tier 4 y Complejidad del Postratamiento | -0.6% | Nacional, con mayor efecto en los proveedores de servicios de posventa | Mediano plazo (2–4 años) |
| Desgaste del Tren de Rodaje de Orugas Compactas y Costos del Ciclo de Vida | -0.4% | Nacional, intensificado en regiones de suelo abrasivo en los estados del Suroeste y las Montañas Rocosas | Mediano plazo (2–4 años) |
| Incertidumbre sobre la Carga y el Valor Residual de las Máquinas Eléctricas | -0.3% | Mercados urbanos a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición y Financiamiento
Los costos de compra y financiamiento limitan la propiedad directa para algunos compradores en el mercado de equipos de construcción compactos de los Estados Unidos. Una excavadora compacta de 3 a 6 toneladas generalmente cuesta entre 55.000 y 90.000 USD, dependiendo de su configuración y accesorios. Los contratistas más pequeños deben equilibrar la compra de una máquina con el capital de trabajo, la mano de obra, el transporte y los costos del proyecto. Los modelos de mayor especificación con telemática y múltiples accesorios pueden mejorar la producción, pero también aumentan el desembolso inicial. Esta brecha puede llevar a los equipos pequeños a retrasar una compra, adquirir equipos usados o alquilar un modelo más nuevo. Como resultado, la demanda sigue dividida entre flotas de propietarios bien capitalizados y máquinas listas para alquiler para acceso a más corto plazo.
Cumplimiento de la Norma Tier 4 y Complejidad del Postratamiento
Las normas federales de emisiones añaden costos y requisitos de servicio a las máquinas compactas diésel. La Agencia de Protección Ambiental regula las emisiones de motores de ignición por compresión fuera de carretera bajo 40 CFR Parte 1039 [4]. Los filtros de partículas diésel, los catalizadores de oxidación diésel, los sistemas de reducción catalítica selectiva y los requisitos de fluido de escape diésel pueden ser más difíciles de instalar y mantener en equipos más pequeños. Un ciclo de regeneración omitido o un retraso en el mantenimiento pueden afectar la disponibilidad de la máquina en un sitio de trabajo activo. La restricción es más notable en los equipos compactos porque el espacio bajo el capó es limitado y los operadores a menudo trabajan lejos de una instalación de servicio completa. Los requisitos de California añaden otra consideración de cumplimiento para los compradores que operan en ese estado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Las Cargadoras de Orugas Compactas Lideran los Ingresos y Mantienen un Fuerte CrecimientoLas cargadoras de orugas compactas representaron el 33,15% de la participación del mercado de equipos de construcción compactos de los Estados Unidos en 2026 y se prevé que crezcan a una CAGR del 7,36% hasta 2032. Su amplia compatibilidad con la preparación de sitios, el manejo de materiales, el paisajismo, el trabajo de servicios públicos y la nivelación residencial respalda esta posición. Las orugas de goma distribuyen el peso sobre terrenos blandos y pueden reducir los daños a céspedes y superficies terminadas. Los contratistas pueden usar cubos, horquillas, barrenas, zanjeadoras y trituradoras con la misma máquina base. Esta combinación brinda a los contratistas una forma práctica de completar varias tareas cortas en una jornada laboral.
Las excavadoras compactas siguen siendo esenciales para la excavación, la apertura de zanjas y el trabajo preciso cerca de líneas de servicios públicos. Las cargadoras de dirección deslizante retienen valor en terrenos compactados y en demolición interior, mientras que las cargadoras de ruedas compactas sirven para trabajos especializados de manejo de materiales. Las retroexcavadoras compactas siguen siendo útiles para el mantenimiento de servicios públicos y la infraestructura rural cuando los compradores necesitan funciones de cargadora y excavadora. El mercado de equipos de construcción compactos de los Estados Unidos puede admitir varias categorías de equipos porque las condiciones del suelo, el acceso al sitio, las tareas y las necesidades de transporte varían. Los fabricantes compiten a través de mejor visibilidad, cambios de accesorios, estabilidad y acceso al servicio, no solo por la potencia del motor.



Por Peso Operativo:
La Clase de 2 a 5 Toneladas Sigue Siendo el Núcleo EstructuralLa clase de 2 a 5 toneladas representó el 45,03% de la participación del mercado de equipos de construcción compactos de los Estados Unidos en 2026 y se espera que crezca a una CAGR del 6,12% hasta 2032. Combina una profundidad de excavación práctica con transportabilidad para trabajos residenciales y de servicios públicos. La clase es adecuada para la excavación de sótanos, trabajos de drenaje, apertura de zanjas para servicios públicos, construcción de paisajismo y reparaciones de carreteras locales. También se adapta a muchos vecindarios establecidos y pequeños sitios comerciales con acceso limitado. Los compradores valoran el equilibrio entre alcance, capacidad de elevación, costo operativo y facilidad de movimiento.
Las máquinas de menos de 2 toneladas sirven para demolición interior, apertura de zanjas para plomería, paisajismo y espacios con límites estrechos de altura o acceso. Las clases de 5 a 8 toneladas y de 8 a 13 toneladas sirven para excavaciones más profundas y requisitos de elevación más pesados. Estas máquinas compactas más grandes pueden competir con equipos de tamaño completo cuando la maniobrabilidad sigue siendo importante. Los diseños de giro de cola cero están ganando relevancia dentro de la clase de 2 a 5 toneladas porque la superestructura gira dentro del ancho de la oruga. Este diseño reduce el riesgo de contacto cerca de paredes, carriles de tráfico y paisajismo en sitios densos.
Por Propulsión:
Los Motores de Combustión Interna Mantienen la Escala Mientras los Modelos Eléctricos Ganan Casos de UsoLos modelos con motor de combustión interna representaron el 94,11% del valor de mercado en 2026, lo que muestra que el diésel sigue siendo estándar para el uso de construcción exterior durante todo el día. Las máquinas diésel tienen una red de reabastecimiento de combustible establecida, procedimientos de servicio conocidos y una amplia base instalada. Siguen siendo prácticas para múltiples turnos y para trabajos alejados de un suministro de energía fijo. Las normas federales de motores fuera de carretera continúan dando forma a los requisitos de diseño y mantenimiento del diésel. El mercado de equipos de construcción compactos de los Estados Unidos continuará dependiendo de los motores de combustión interna en la mayoría de los trabajos de uso intensivo.
Se proyecta que los equipos compactos eléctricos de batería crezcan a una CAGR del 22,04% hasta 2032 desde una base más pequeña. Doosan Bobcat presentó la cargadora de dirección deslizante totalmente eléctrica S7X en CONEXPO-CON/AGG en marzo de 2023. Wacker Neuson introdujo excavadoras eléctricas, incluidas la EZ26e y la EZ10e, en Bauma 2025. Las máquinas eléctricas se adaptan a trabajos donde los requisitos locales de emisiones, ruido y ventilación limitan el uso del diésel. Los modelos híbridos son una opción de transición, mientras que las empresas de alquiler pueden ofrecer a los clientes una ruta de menor riesgo para probar equipos eléctricos.
Por Potencia:
El Rango de 61 a 100 HP Respalda el Trabajo Intensivo en AccesoriosLa banda de 61 a 100 HP representó el 43,28% del valor de mercado en 2026 y se prevé que crezca a una CAGR del 6,10% hasta 2032. Este rango suministra el caudal hidráulico necesario para martillos, barrenas, trituradoras, cepilladoras y otros accesorios exigentes. Admite ciclos de trabajo más largos sin las demandas de transporte de equipos de mayor potencia. Las sucursales de alquiler pueden usar este rango para atender a varios tipos de clientes con una especificación de flota ampliamente capaz. El equilibrio entre potencia y versatilidad respalda su posición en el mercado de equipos de construcción compactos de los Estados Unidos.
La categoría de hasta 30 HP sirve para micrositios, interiores, azoteas, acabado de sótanos y otras ubicaciones donde el espacio libre es la principal necesidad. La propulsión eléctrica de batería puede ser más factible en esta clase porque las máquinas más pequeñas tienen menores requisitos de energía. El rango de 31 a 60 HP sigue siendo importante para la excavación residencial, el trabajo ligero de servicios públicos y la contratación general. Los compradores comparan la potencia hidráulica, el peso de la máquina y los requisitos de accesorios en lugar de solo la potencia. Los distribuidores pueden adaptar cada rango de potencia a la duración del trabajo, el acceso al sitio y las normas de transporte.

Por Usuario Final:
Los Contratistas Tienen la Mayor Base Mientras las Flotas de Alquiler se ModernizanLos contratistas de construcción representaron el 54,18% del valor de mercado en 2026 porque las máquinas compactas respaldan proyectos residenciales, comerciales, industriales, de servicios públicos y de obras públicas. Utilizan equipos para la preparación de sitios, nivelación, apertura de zanjas, carga, demolición y restauración final. La propiedad directa es atractiva para las empresas con uso regular de equipos en varios proyectos. Los contratistas más grandes pueden invertir en accesorios, capacidad de servicio y sistemas de datos de máquinas. Estos factores respaldan la posición líder de los contratistas en el mercado de equipos de construcción compactos de los Estados Unidos.
Se prevé que las empresas de alquiler de equipos crezcan a una CAGR del 6,75% hasta 2032, convirtiéndolas en el grupo de usuarios finales de más rápido crecimiento. Las flotas de alquiler proporcionan máquinas más nuevas a contratistas con capital limitado o requisitos de corta duración. También presentan a los clientes unidades eléctricas de batería y paquetes de accesorios. Los usuarios de agricultura, paisajismo, servicios públicos, energía, municipales y gubernamentales proporcionan una demanda adicional de equipos compactos. Sus necesidades recurrentes incluyen acondicionamiento del suelo, drenaje, apertura de zanjas para agua y redes eléctricas, remoción de nieve, reparación de baches y mantenimiento de parques.
Análisis Geográfico
El mercado de equipos de construcción compactos de los Estados Unidos está concentrado en el Sur y el Suroeste porque estas áreas combinan construcción residencial, gasto en infraestructura, largas temporadas de operación y amplia actividad de alquiler. Texas es uno de los mercados estatales más grandes para cargadoras de orugas compactas y miniexcavadoras. Florida, Georgia y Carolina del Norte también se benefician del movimiento de población, la actividad de vivienda y las condiciones de construcción durante todo el año. Estos estados proporcionan una fuerte demanda de preparación de sitios, drenaje, servicios públicos, paisajismo y trabajos civiles ligeros. Las instalaciones industriales, los centros de datos y los proyectos de infraestructura local también amplían el uso de equipos en toda la región.
El Noreste tiene costos de adquisición más altos y una temporada de construcción exterior más corta, pero tiene una necesidad sustancial de trabajos en puentes, reemplazo de tuberías de servicio de plomo y otros proyectos de infraestructura pública. Los permisos de construcción en el Noreste fueron significativamente más altos en lo que va del año a mediados de 2026, en comparación con el Medio Oeste y el Oeste. Esto respalda el uso de equipos en comunidades densas donde el acceso y la protección de superficies son importantes. La inversión de Kubota en Salina, Kansas, fortalece la capacidad de producción del Medio Oeste y respalda su cadena de suministro de equipos compactos en América del Norte.
California tiene una de las mayores asignaciones de fórmula de la Ley de Inversión en Infraestructura y Empleo y tiene un perfil de equipos diferente porque sus normas de calidad del aire pueden favorecer equipos de menores emisiones. Los requisitos fuera de carretera del estado crean una razón más sólida para que los contratistas de obras públicas evalúen máquinas compactas eléctricas e híbridas. Washington y Colorado también ofrecen casos de uso tempranos porque las políticas de construcción urbana en lotes infill y de adquisición municipal pueden respaldar equipos de menores emisiones. Las empresas de alquiler en estos estados pueden colocar máquinas eléctricas con clientes antes de que la economía de propiedad esté completamente demostrada. La combinación regional significa que los proveedores necesitan enfoques diferentes de producto, carga, servicio y distribuidores en lugar de una oferta nacional única.
Panorama Competitivo
Concentración del Mercado
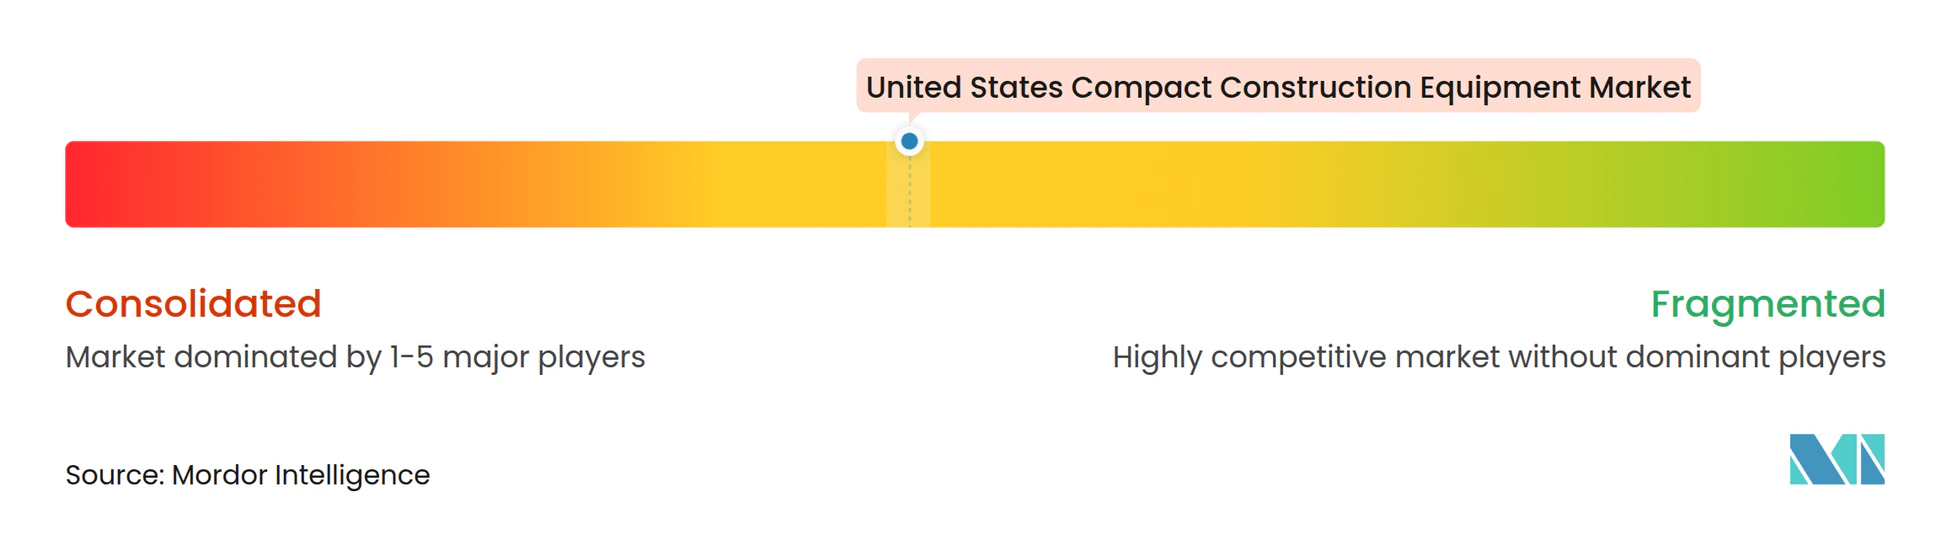
El mercado de equipos de construcción compactos de los Estados Unidos tiene una concentración moderada entre Caterpillar, Kubota, Doosan Bobcat y Deere, mientras que un amplio grupo de otros proveedores compite en categorías especializadas. Komatsu, Case Construction Equipment, JCB, Wacker Neuson, Takeuchi, Yanmar, ASV, Hitachi y HD Hyundai cada uno añade opciones en tipos de máquinas o aplicaciones seleccionadas. Los compradores evalúan la ubicación del distribuidor, la disponibilidad de repuestos, el financiamiento, los accesorios y la respuesta de servicio junto con la calidad del producto. Los proveedores líderes pueden dar soporte a flotas en varios estados y categorías de máquinas. Las marcas de nivel medio compiten a través de una ventaja clara en precio, características o servicio de distribuidores.
Caterpillar anunció una inversión de aproximadamente 1 mil millones de USD en una instalación de fabricación en Sanford, Carolina del Norte, en septiembre de 2026 para ampliar la capacidad de producción de equipos compactos Cat. Kubota comenzó a ensamblar la cargadora de orugas compacta SVL75-3 en Salina, Kansas, en agosto de 2026 como parte de su programa de inversión en América del Norte. Wacker Neuson ha continuado ampliando su oferta de equipos compactos eléctricos, lo que respalda su posición en aplicaciones de trabajo de menores emisiones. Estas acciones muestran que la capacidad de fabricación, el soporte de la cadena de suministro local y el desarrollo de productos eléctricos son prioridades competitivas activas. Los proveedores también están utilizando la conectividad y las ofertas de servicio empaquetadas para reducir la carga operativa de los contratistas más pequeños.
Yanmar, SANY y HD Hyundai compiten en equipos compactos de menor precio para paisajismo, plomería, agricultura y pequeñas empresas de construcción que de otro modo podrían alquilar. La compatibilidad de accesorios puede aumentar el valor de la base de máquinas instaladas. Las máquinas compactas autónomas siguen en pruebas de campo para trabajos repetitivos de nivelación y apertura de zanjas. Su relevancia futura dependerá de las ganancias en mano de obra, seguridad y productividad en sitios de trabajo activos.
Líderes de la Industria de Equipos de Construcción Compactos de los Estados Unidos
-
Caterpillar Inc.
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
Doosan Bobcat Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Construcción Compactos de los Estados Unidos Empresas cubiertas en este informe
- Caterpillar Inc.
- Deere & Company
- Kubota Corporation
- CNH Industrial N.V.
- Doosan Bobcat Inc.
- J C Bamford Excavators Ltd.
- Komatsu Ltd.
- Wacker Neuson SE
- Takeuchi Mfg. Co., Ltd.
- Yanmar Holdings Co., Ltd.
- SANY Heavy Industry Co., Ltd.
- HD Hyundai Construction Equipment Co., Ltd.
- Hitachi Construction Machinery Co., Ltd.
- Kobelco Construction Machinery Co., Ltd.
- Manitou Group
- ASV Holdings Inc.
- Liebherr-International AG
Desarrollos recientes de la industria en Mercado de Equipos de Construcción Compactos de los Estados Unidos
- Octubre de 2026: John Deere lanzó la excavadora compacta 40 P-Tier, que pesa menos de 10.000 libras y puede transportarse sin licencia de conducir comercial, en la Exposición Equip en Louisville, Kentucky.
- Septiembre de 2026: Caterpillar Inc. anunció una inversión de aproximadamente 1 mil millones de USD en una nueva instalación de fabricación en Sanford, Carolina del Norte, diseñada para aumentar la producción de cargadoras de orugas compactas y manipuladores telescópicos.
- Agosto de 2026: Kubota comenzó a ensamblar la cargadora de orugas compacta SVL75-3 junto con la SVL65-2 en su instalación de fabricación Great Plains en Salina, Kansas.
- Julio de 2026: New Holland Construction añadió los modelos W70D, W80D y W80D Long Reach a su línea de cargadoras de ruedas compactas Serie D.
Alcance del Informe del Mercado de Equipos de Construcción Compactos de los Estados Unidos
El informe del mercado de equipos de construcción compactos de los Estados Unidos está segmentado por tipo de equipo (excavadoras compactas, cargadoras de ruedas compactas, cargadoras de orugas compactas, cargadoras de dirección deslizante y retroexcavadoras compactas), peso operativo (menos de 2 toneladas, 2 a 5 toneladas, 5 a 8 toneladas y 8 a 13 toneladas), propulsión (motor de combustión interna, eléctrico de batería e híbrido eléctrico), potencia (hasta 30 HP, 31 a 60 HP y 61 a 100 HP), usuario final (contratistas de construcción, empresas de alquiler de equipos, operadores de agricultura y paisajismo, operadores de minería y canteras, empresas de servicios públicos y energía, y municipios y agencias gubernamentales) y geografía (Noreste, Medio Oeste, Sur y Oeste). Las máquinas con más de 100 HP están excluidas del alcance. Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Resumen de la segmentación
| Excavadoras Compactas |
| Cargadoras de Ruedas Compactas |
| Cargadoras de Orugas Compactas |
| Cargadoras de Dirección Deslizante |
| Retroexcavadoras Compactas |
| Menos de 2 Toneladas |
| 2 a 5 Toneladas |
| 5 a 8 Toneladas |
| 8 a 13 Toneladas |
| Motor de Combustión Interna |
| Eléctrico de Batería |
| Híbrido Eléctrico |
| Hasta 30 HP |
| 31 a 60 HP |
| 61 a 100 HP |
| Contratistas de Construcción |
| Empresas de Alquiler de Equipos |
| Operadores de Agricultura y Paisajismo |
| Operadores de Minería y Canteras |
| Empresas de Servicios Públicos y Energía |
| Municipios y Agencias Gubernamentales |
| Noreste |
| Medio Oeste |
| Sur |
| Oeste |
| Tipo de Equipo por Peso Operativo |
| Tipo de Equipo por Propulsión |
| Tipo de Equipo por Potencia |
| Tipo de Equipo por Usuario Final |
| Por Tipo de Equipo | Excavadoras Compactas |
| Cargadoras de Ruedas Compactas | |
| Cargadoras de Orugas Compactas | |
| Cargadoras de Dirección Deslizante | |
| Retroexcavadoras Compactas | |
| Por Peso Operativo | Menos de 2 Toneladas |
| 2 a 5 Toneladas | |
| 5 a 8 Toneladas | |
| 8 a 13 Toneladas | |
| Por Propulsión | Motor de Combustión Interna |
| Eléctrico de Batería | |
| Híbrido Eléctrico | |
| Por Potencia | Hasta 30 HP |
| 31 a 60 HP | |
| 61 a 100 HP | |
| Por Usuario Final | Contratistas de Construcción |
| Empresas de Alquiler de Equipos | |
| Operadores de Agricultura y Paisajismo | |
| Operadores de Minería y Canteras | |
| Empresas de Servicios Públicos y Energía | |
| Municipios y Agencias Gubernamentales | |
| Por Geografía | Noreste |
| Medio Oeste | |
| Sur | |
| Oeste | |
| Análisis de Segmentación Cruzada | Tipo de Equipo por Peso Operativo |
| Tipo de Equipo por Propulsión | |
| Tipo de Equipo por Potencia | |
| Tipo de Equipo por Usuario Final |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de construcción compactos de los Estados Unidos?
El mercado de equipos de construcción compactos de los Estados Unidos se estima en 14,90 mil millones de USD en 2026 y se proyecta que alcance los 20,15 mil millones de USD para 2032, a una CAGR del 5,15% de 2027 a 2032.
¿Qué tipo de equipo lidera la demanda en los Estados Unidos?
Las cargadoras de orugas compactas lideran con una participación de mercado del 33,15% en 2026 y se prevé que crezcan a una CAGR del 7,36% hasta 2032.
¿Qué clase de peso operativo es la más utilizada?
La clase de 2 a 5 toneladas lidera con una participación del 45,03% en 2026 porque equilibra la capacidad de excavación, la transportabilidad y el acceso en sitios pequeños.
¿Con qué rapidez están creciendo las máquinas compactas eléctricas?
Se proyecta que los modelos eléctricos de batería crezcan a una CAGR del 22,04% hasta 2032, liderados por aplicaciones urbanas, interiores y de menores emisiones.