
Taille et Part du Marché des Baignoires aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
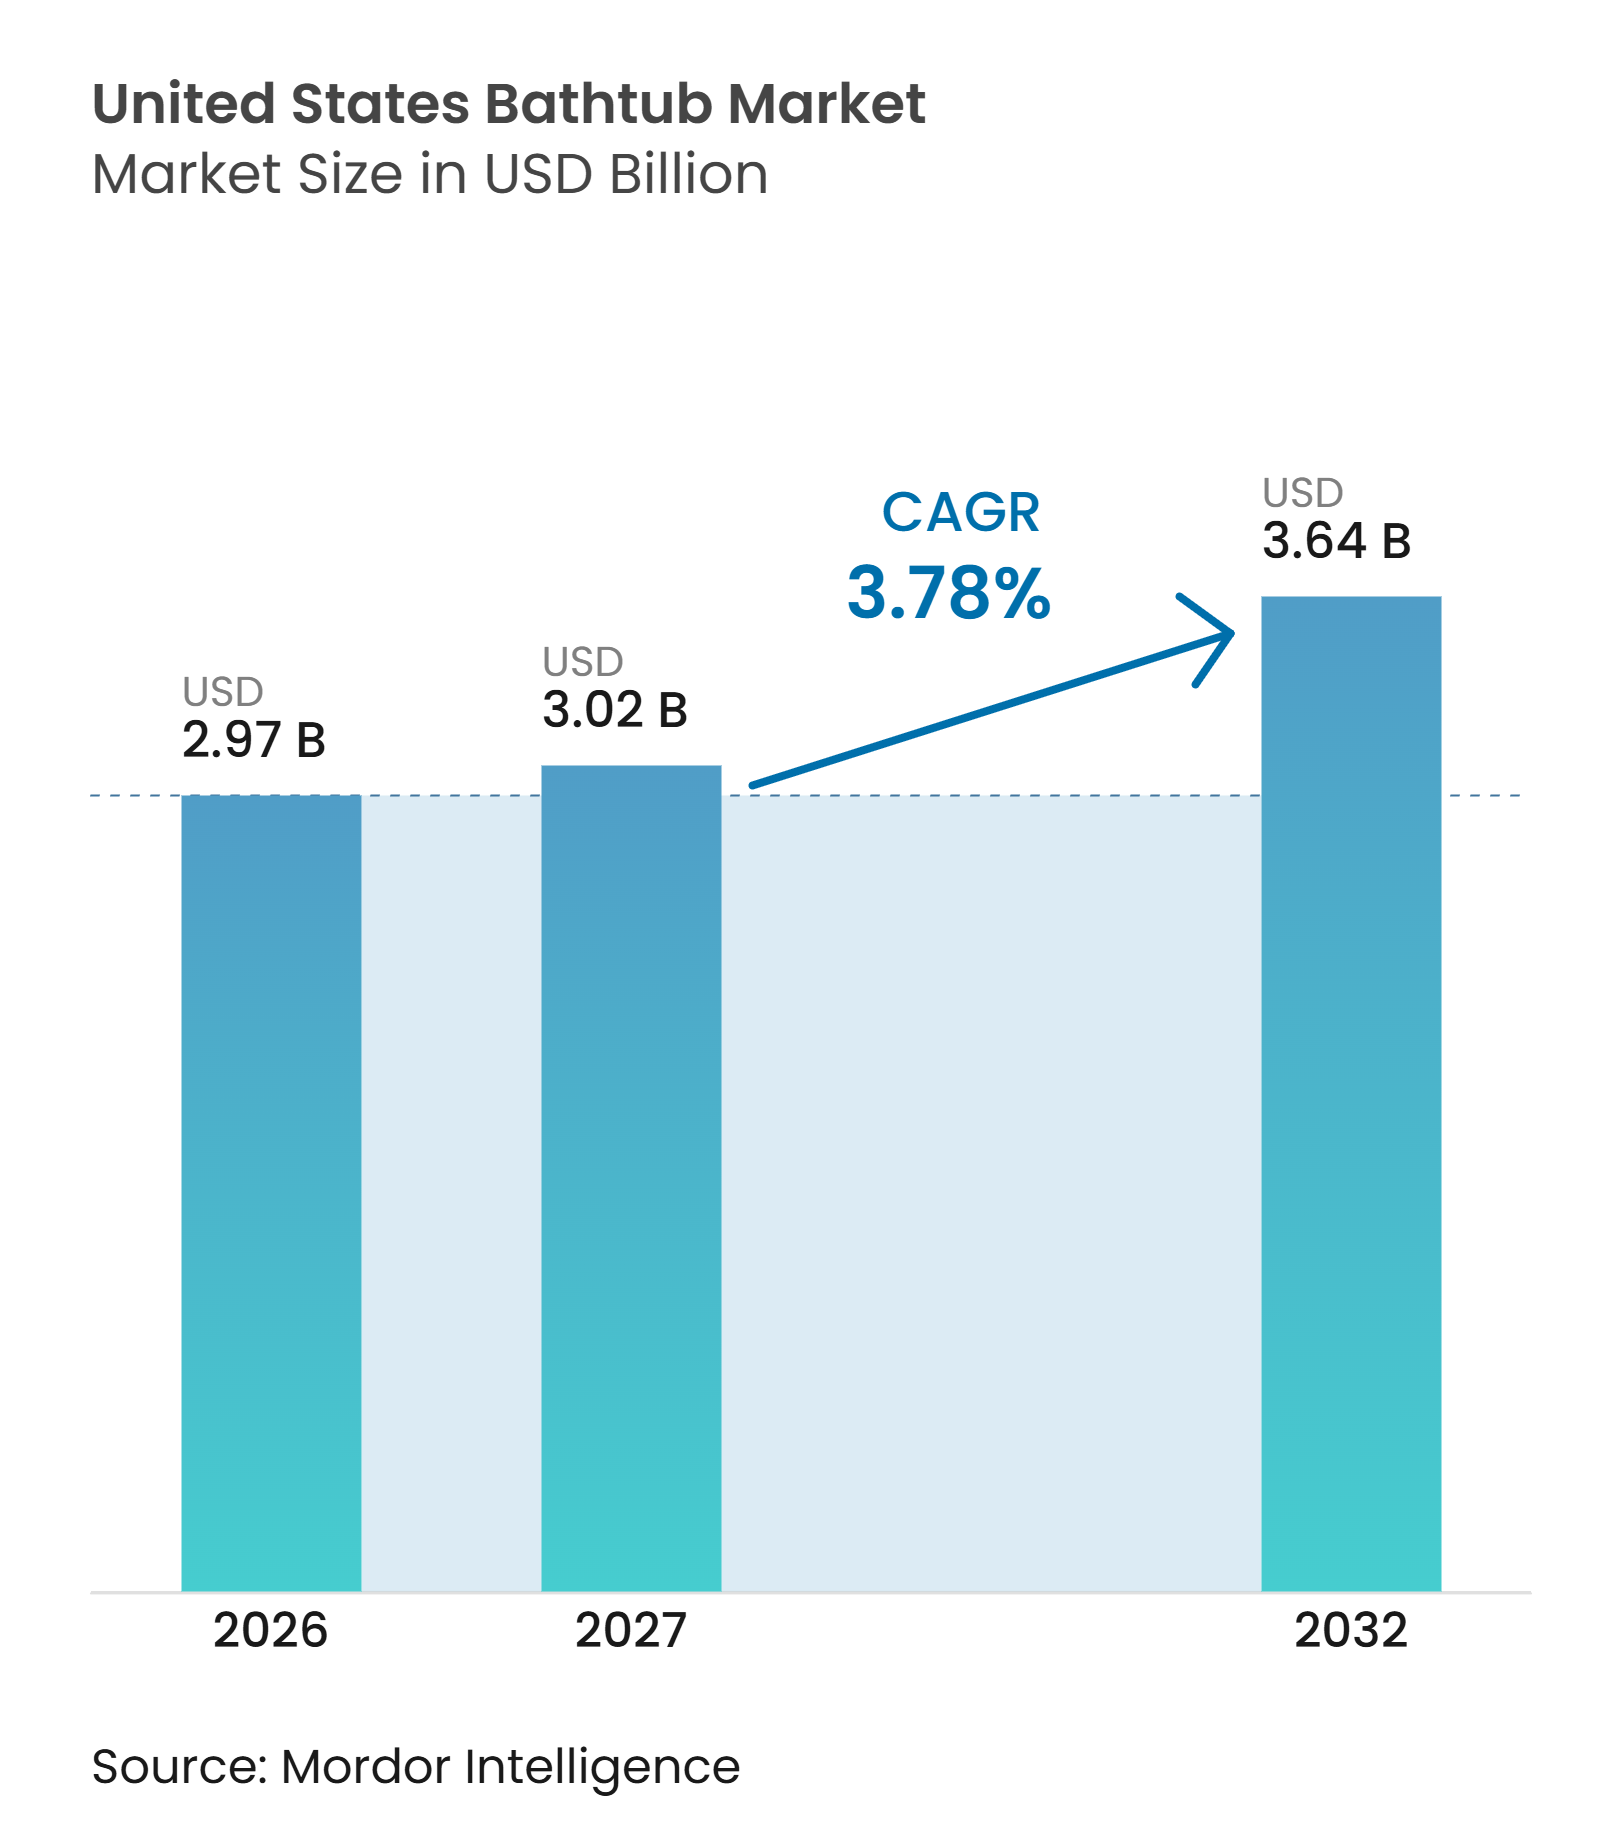
| Taille du marché de l'année de base (2026) | 2.97 Milliards de dollars |
| Taille du Marché (2027) | 3.02 Milliards de dollars |
| Taille du Marché (2032) | 3.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.78 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Baignoires aux États-Unis par Mordor Intelligence
La taille du marché des baignoires aux États-Unis était évaluée à 2,97 milliards USD en 2026 et devrait progresser de 3,02 milliards USD en 2027 à 3,64 milliards USD d'ici 2032, à un CAGR de 3,78 % durant la période de prévision (2027-2032). Les travaux de remplacement en salle de bains soutiennent la demande, car les dépenses de réparation et de rénovation dans la catégorie plus large cuisine et salle de bains ont augmenté en 2025 tandis que les dépenses liées à la construction neuve ont diminué, selon la National Kitchen and Bath Association. Le marché des baignoires aux États-Unis repose donc de plus en plus sur les projets dans les logements existants plutôt que sur la seule construction neuve. Les produits encastrés standard restent importants dans la construction, tandis que les produits îlot et thérapeutiques à prix plus élevé soutiennent la valeur dans les travaux de rénovation. Les fabricants répondent à cette tendance par la conception de produits, les fonctionnalités bien-être et l'accès aux circuits professionnels et de vente au détail. Le marché des baignoires aux États-Unis fait également face à la pression exercée par les installations de douche plus grandes, les coûts de rénovation plus élevés et les préoccupations des ménages relatives à la consommation d'eau.
Principaux Enseignements du Rapport
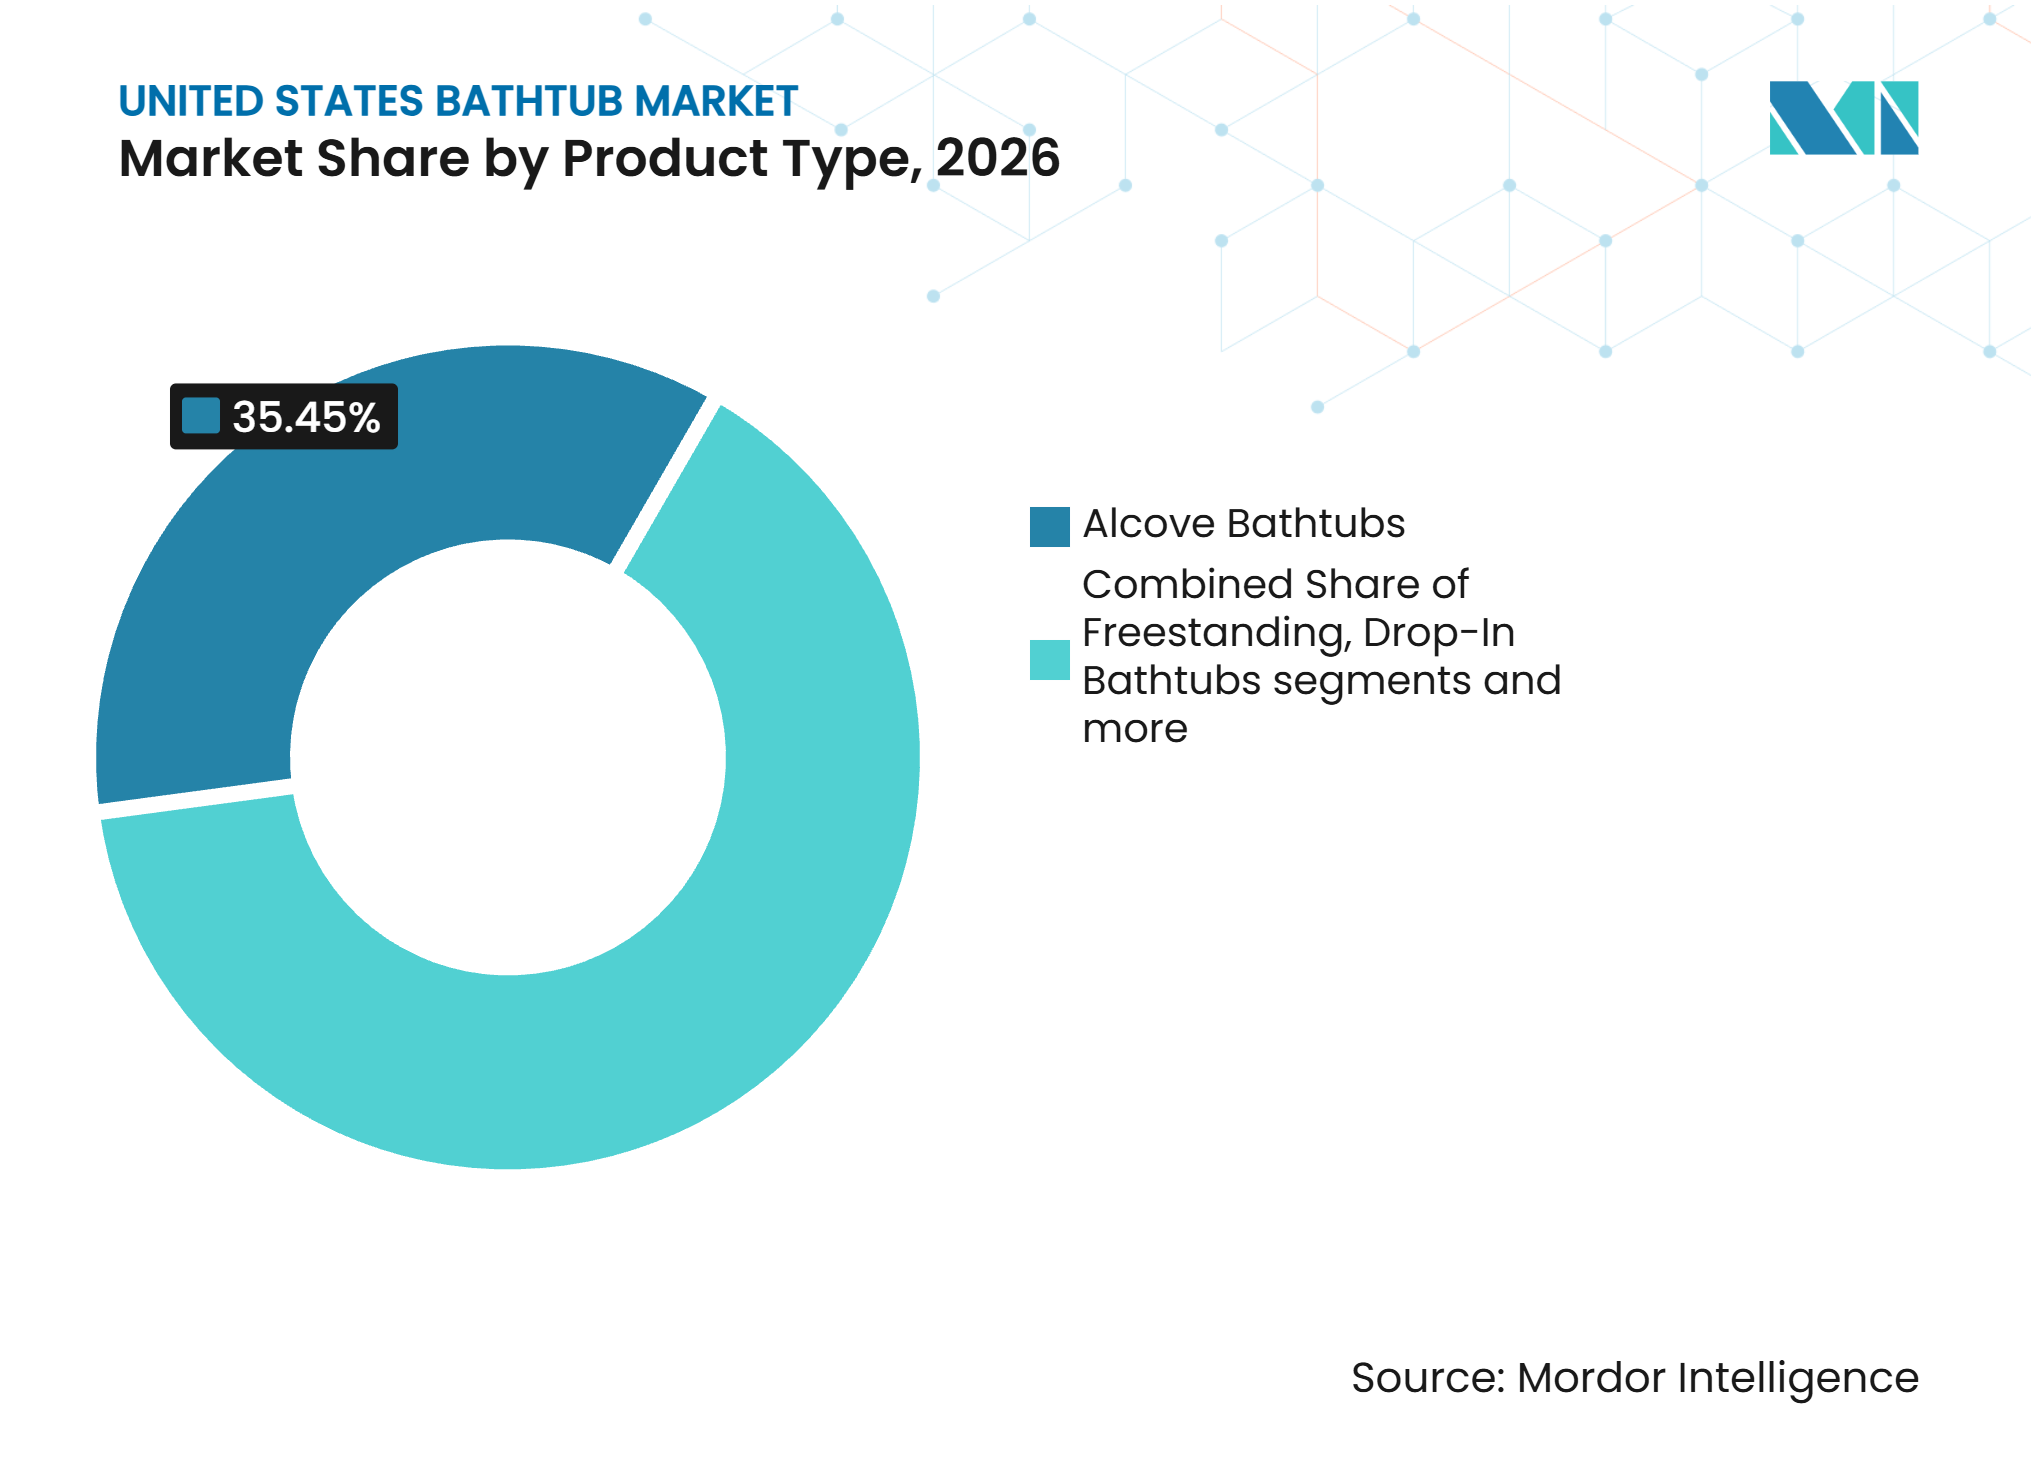
• Par type de produit, les baignoires encastrées détenaient 35,45 % de la part du marché des baignoires aux États-Unis en 2026, tandis que les baignoires îlot devraient croître à un CAGR de 4,95 % jusqu'en 2032.
• Par matériau, l'acrylique détenait 48,15 % du chiffre d'affaires en 2026, tandis que les surfaces solides et la résine de pierre devraient croître à un CAGR de 5,16 % jusqu'en 2032.
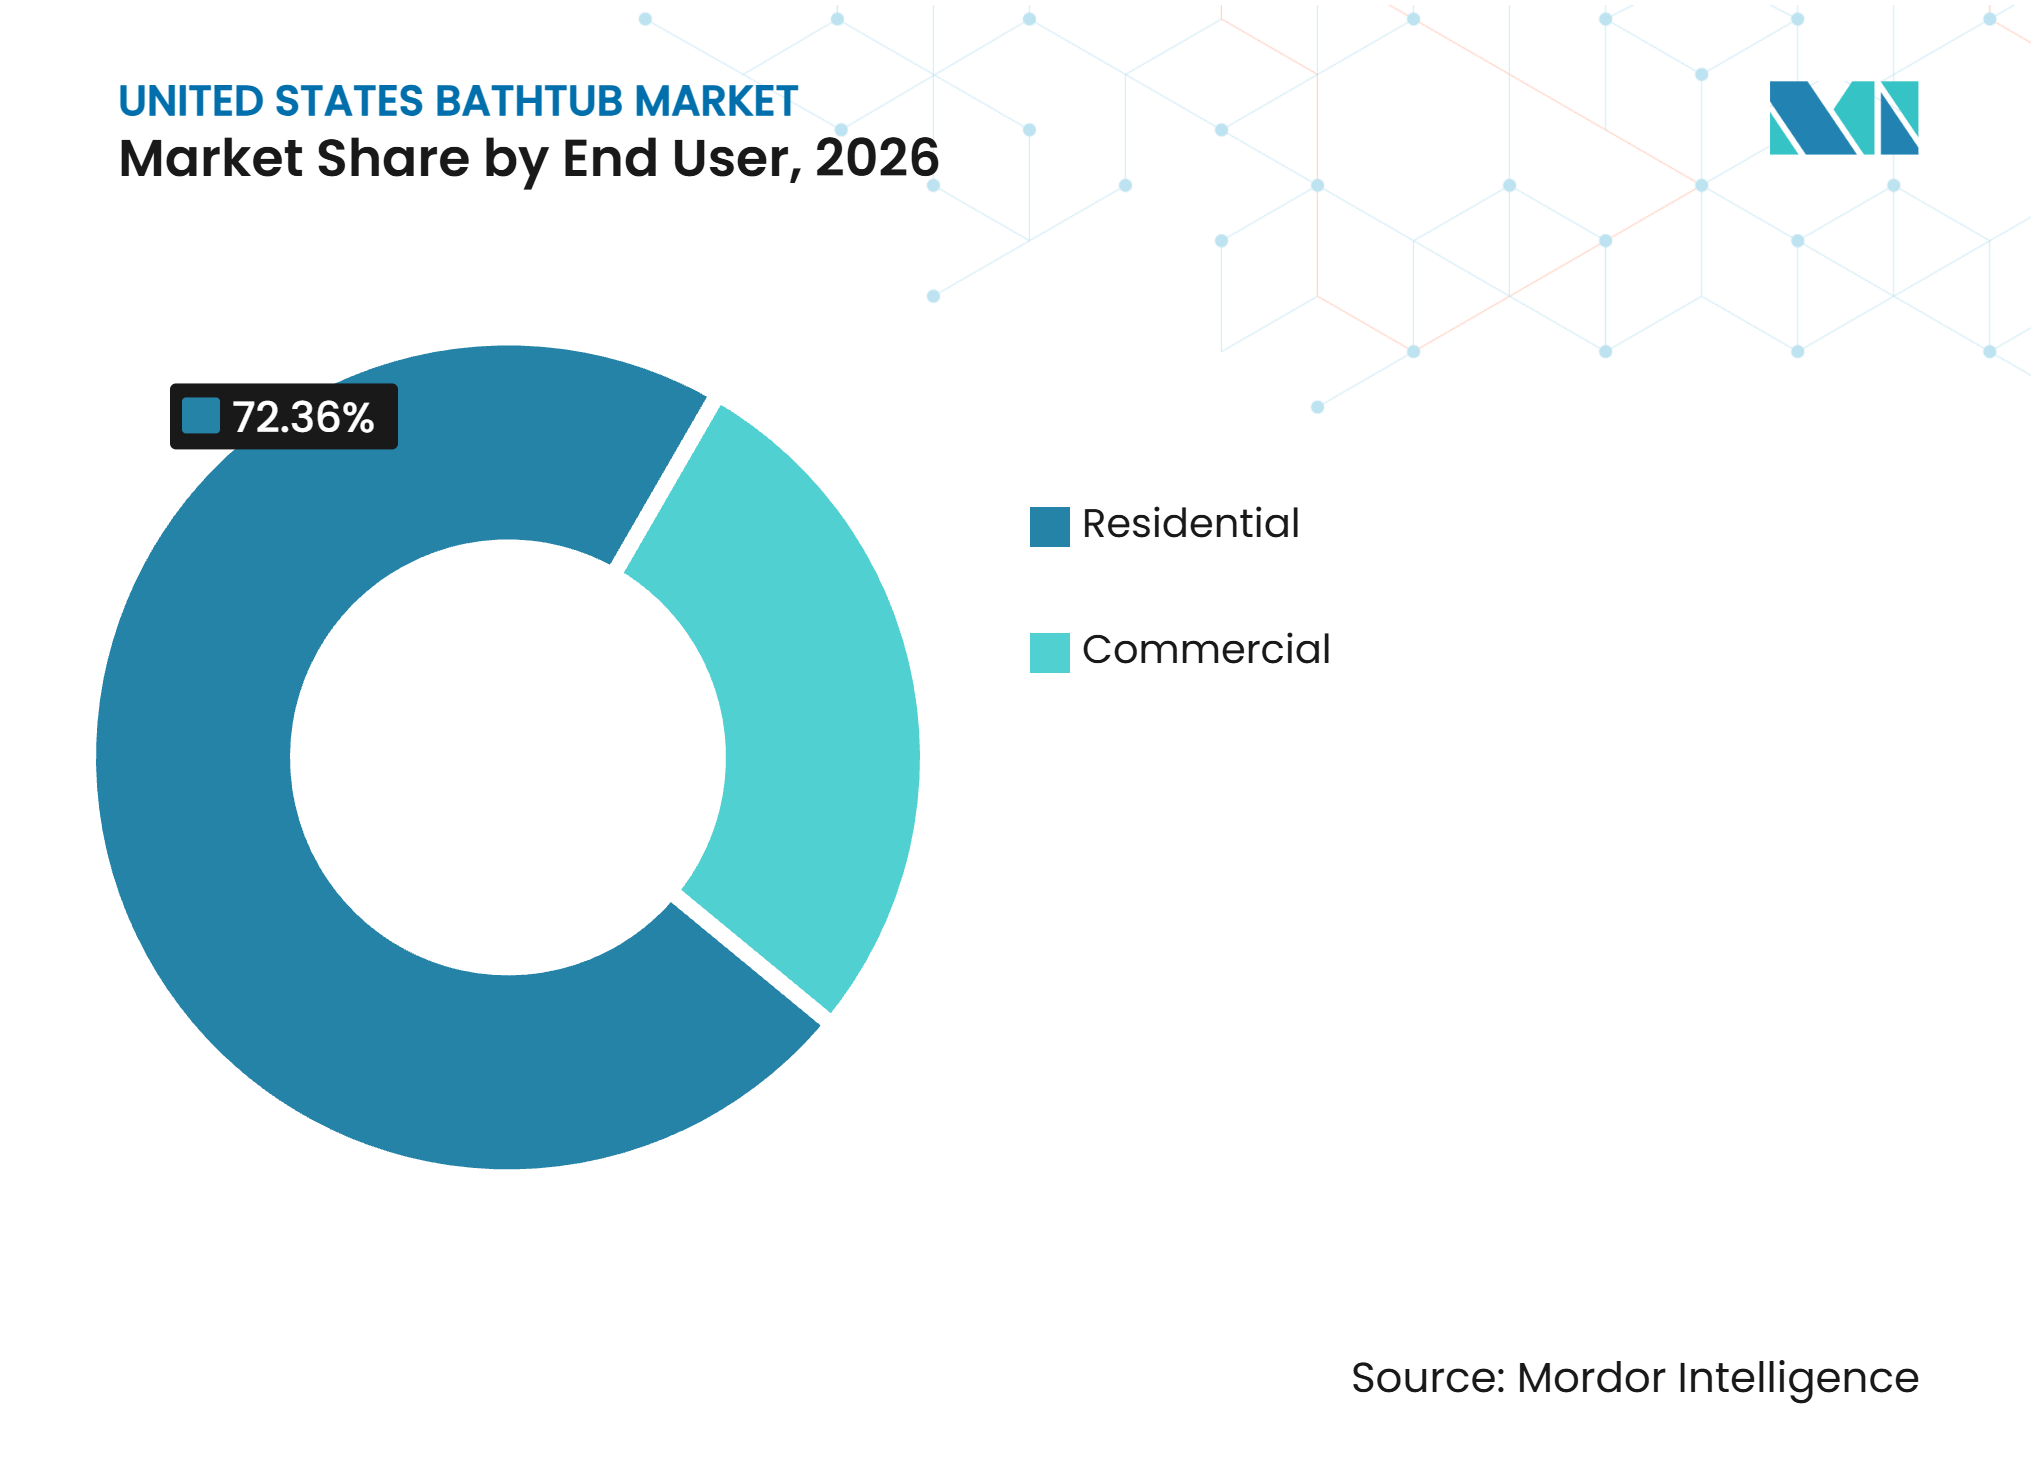
• Par utilisateur final, les utilisateurs résidentiels représentaient 72,36 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 4,73 % jusqu'en 2032.
• Par canal de distribution, le B2C et la vente au détail représentaient 73,11 % du chiffre d'affaires en 2026 et devraient croître à un CAGR de 4,23 % jusqu'en 2032.
• Par géographie, le Sud-Est détenait 24,51 % du chiffre d'affaires en 2026, tandis que le Sud-Ouest devrait croître au CAGR le plus rapide de 5,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande de Rénovation et de Remplacement des Salles de Bains Résidentielles | +1.0% | National, avec une intensité plus élevée dans le Sud-Est et le Nord-Est | Moyen terme (2-4 ans) |
| Premiumisation et Demande d'Expériences de Salle de Bains de Type Spa | +0.8% | National, avec des gains précoces dans les métropoles côtières et de la Sun Belt | Long terme (≥ 4 ans) |
| Baignoires à Entrée Latérale pour le Maintien à Domicile | +0.7% | National, concentré dans le Sud-Est, le Midwest et le Nord-Est | Moyen terme (2-4 ans) |
| Adoption du Commerce Électronique et Disponibilité Élargie des Produits | +0.5% | National | Court terme (≤ 2 ans) |
| Préférence des Constructeurs pour les Systèmes Modulaires et Efficaces | +0.4% | Sud-Ouest et Sud-Est | Moyen terme (2-4 ans) |
| Demande de Conceptions Économes en Eau et Durables | +0.3% | National, avec une sensibilité plus élevée dans les États de l'Ouest et les États touchés par la sécheresse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de Rénovation et de Remplacement des Salles de Bains Résidentielles
La rénovation de salle de bains reste une catégorie de dépenses majeure pour les propriétaires aux États-Unis. L'étude Houzz & Home 2026 a révélé que 25 % des répondants avaient rénové une salle de bains principale et 23 % une salle de bains d'appoint en 2025, contre 26 % ayant entrepris des projets de cuisine[1]. Les dépenses médianes pour les projets de salle de bains principale ont atteint 15 000 USD en 2025, en hausse de 15,4 % par rapport à l'année précédente. Les maisons construites de la fin des années 1980 au début des années 2000 atteignent le stade où la plomberie et les équipements nécessitent un renouvellement majeur. La National Kitchen and Bath Association a prévu une croissance de 2,6 % des dépenses de réparation et de rénovation en 2025, tandis que les dépenses de construction neuve pour les cuisines et salles de bains devaient diminuer de 1,1 % pour les projets individuels et collectifs[2]. Ce contraste fait de la rénovation une source de demande plus durable que la construction résidentielle neuve, en particulier pour les produits qui s'adaptent aux configurations de salles de bains existantes et réduisent la complexité du remplacement.
Premiumisation et Demande d'Expériences de Salle de Bains de Type Spa
Les fonctionnalités bien-être transforment le rôle de la baignoire dans les rénovations de salles de bains haut de gamme. L'étude Houzz sur les tendances des salles de bains aux États-Unis en 2025 a révélé que 36 % des salles de bains rénovées intégraient des fonctionnalités axées sur le bien-être, et que les baignoires à trempage ou bains spa apparaissaient dans 18 % des salles de bains rénovées interrogées[3]. Kohler a étendu la technologie Heated BubbleMassage aux baignoires îlot Ceric et Evok en août 2026. Cette orientation produit positionne la baignoire comme un produit d'hydrothérapie à domicile plutôt que comme un simple équipement de plomberie. Les budgets de rénovation peuvent soutenir moins d'unités avec des spécifications plus élevées lorsque la baignoire constitue un point focal visuel. Les formes îlot, les matériaux composites minéraux et les systèmes à air ou à bulles peuvent augmenter la valeur unitaire moyenne même lorsque les volumes d'entrée de gamme sont limités.
Croissance des Baignoires à Entrée Latérale pour le Maintien à Domicile
La population âgée de 65 ans et plus a augmenté de 3,1 % pour atteindre 61,2 millions entre 2023 et 2024, représentant 18,0 % de la population des États-Unis en 2024. Houzz a constaté que 68 % des propriétaires ont pris en compte les besoins d'accessibilité lors des projets de rénovation de salle de bains, et les membres du ménage vieillissants constituaient le principal centre d'intérêt dans 41 % de ces cas. Une étude de la Réserve fédérale de Richmond, citant des données d'enquête AARP de 2024, a rapporté que 75 % des personnes âgées préfèrent rester chez elles en vieillissant[4]. L'étude a également constaté que le taux de propriété parmi les adultes âgés de 65 ans et plus a augmenté à 79 % en 2022, tandis que la vie en établissement a diminué à 3,0 %. Ces conditions soutiennent la demande résidentielle pour les produits à entrée latérale, les configurations à faible seuil d'entrée, l'intégration de barres d'appui et les aménagements accessibles.
Adoption du Commerce Électronique et Disponibilité Élargie des Produits
Les canaux numériques donnent aux consommateurs et aux entrepreneurs accès à une gamme plus large de modèles de baignoires, notamment de la part de fabricants spécialisés qui ne peuvent pas assurer une large couverture en showroom. Les images de produits, les spécifications techniques et les informations d'installation permettent aux acheteurs de comparer les offres axées sur le design avant l'achat. La recherche en ligne peut influencer un achat finalisé en magasin ou par l'intermédiaire d'un entrepreneur local. Les constructeurs peuvent également comparer la disponibilité et les spécifications sans dépendre uniquement d'un réseau de distributeurs locaux limité. Cela peut accroître la concurrence dans les produits spécifiés par les entrepreneurs et aider les promoteurs à s'approvisionner plus efficacement en produits standard pour les grands projets. Le glissement vers ce canal favorise les fournisseurs qui proposent des informations produits précises et une exécution fiable des commandes.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Installation, de Plomberie et de Rénovation | -0.6% | National, plus aigu dans les marchés côtiers du Nord-Est et de l'Ouest | Moyen terme (2-4 ans) |
| Espace de Salle de Bains Limité et Conversions en Douche Uniquement | -1.0% | National, avec une intensité plus grande dans les marchés urbains et les logements collectifs | Long terme (≥ 4 ans) |
| Consommation d'Eau Élevée et Coûts des Services Publics | -0.4% | États de l'Ouest et de la Sun Belt soumis au stress hydrique | Long terme (≥ 4 ans) |
| Problèmes d'Entretien, de Fuites et de Durabilité | -0.3% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Espace de Salle de Bains Limité et Conversion vers des Configurations Douche Uniquement
L'évolution vers des configurations douche uniquement constitue une contrainte significative sur la demande de baignoires. La National Kitchen and Bath Association a rapporté que 53 % des propriétaires rénovant une salle de bains principale ont supprimé une baignoire pour augmenter l'espace de douche. Un produit encastré standard de 60 pouces peut être remplacé par une douche à l'italienne offrant plus d'espace pour un siège, des pommeaux de douche doubles ou des fonctionnalités hammam. Les salles de bains humides représentaient 16 % des salles de bains rénovées, en hausse de 3 % par rapport à l'année précédente, et 50 % des utilisateurs citaient l'optimisation de l'espace comme principale raison. La fermeture de l'usine de Valdosta de Jacuzzi en mai 2026 reflétait également une évolution à long terme vers une demande axée sur la douche. Les produits encastrés pleine taille dans les salles de bains plus petites ou secondaires sont les plus exposés, tandis que les produits îlot premium et thérapeutiques ne peuvent que partiellement compenser cette pression sur la demande.
Coûts Élevés d'Installation, de Plomberie et de Rénovation
Les coûts des projets de salle de bains peuvent retarder le remplacement discrétionnaire d'une baignoire. Les rénovations majeures de salle de bains principale avaient un coût médian de 22 000 USD dans l'enquête Houzz 2025, contre 21 000 USD l'année précédente, tandis que les travaux de plomberie en encastré peuvent ajouter entre 3 000 et 10 000 USD lorsque les agencements changent. La dépose du revêtement mural, les modifications de plomberie et l'inspection du plancher peuvent rendre les coûts d'installation substantiels même pour un produit acrylique de milieu de gamme. La National Kitchen and Bath Association a prévu une croissance de 2,9 % des rénovations de cuisines et salles de bains réalisées par des professionnels en 2025, contre 0,6 % pour les projets en auto-rénovation. Houzz a constaté que les dépenses médianes de rénovation prévues pour 2026 s'élevaient à 15 000 USD, soit 25 % en dessous des dépenses réelles de 2025. Les produits qui s'adaptent aux empreintes existantes et simplifient l'installation peuvent réduire cet obstacle, mais la sensibilité aux coûts continue de contraindre la demande de remplacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Produits Encastrés Conservent le Volume Tandis que les Formats Îlot Gagnent en ValeurLes baignoires encastrées détenaient 35,45 % de la part du marché des baignoires aux États-Unis en 2026. Leur position reflète la compatibilité avec les encastrements standard nord-américains de 60 pouces et leur utilisation courante dans les nouveaux projets collectifs et les rénovations d'entrée de gamme. Le format est familier aux constructeurs et aux propriétaires, ce qui soutient son utilisation dans les agencements standardisés. Les produits à encastrer et d'angle restent pertinents dans les projets personnalisés sur tablier et les salles de bains plus petites où le positionnement peut mieux exploiter la surface au sol disponible. Les produits à entrée latérale sont davantage liés aux exigences d'accessibilité qu'à une préférence de design.
L'étude Houzz sur les salles de bains 2025 a rapporté que 61 % des rénovations axées sur l'accessibilité comprenaient des barres d'appui. Les baignoires îlot devraient se développer à un CAGR de 4,95 % jusqu'en 2032, le taux de croissance le plus élevé parmi les types de produits. La taille du marché des baignoires aux États-Unis pour les formats îlot est soutenue par des projets de rénovation dans lesquels la baignoire sert de point focal visible. La National Kitchen and Bath Association a identifié les baignoires à trempage et îlot comme des options populaires dans les projets axés sur le design. La section 607 de l'ADA influence les spécifications des baignoires dans les projets résidentiels accessibles et commerciaux, notamment la conception des formats à entrée latérale pour des applications ciblées.



Par Matériau :
L'Acrylique Détient la Base la Plus Large Tandis que les Composites Gagnent en PréférenceL'acrylique détenait 48,15 % du chiffre d'affaires en 2026, lui conférant la position de matériau leader. Son utilisation est soutenue par sa faible masse, son confort thermique, sa mise en forme flexible et son prix accessible. Ces caractéristiques rendent l'acrylique adapté aux formats de baignoires standard et plus stylisés. MAAX Bath offre une garantie résidentielle de 25 ans pour les produits acryliques applicables, contribuant à atténuer le risque lié au cycle de vie. La fibre de verre reste un matériau orienté vers l'entrée de gamme, tandis que la fonte conserve une demande dans les applications premium où la rétention de chaleur et les propriétés acoustiques sont importantes.
Les surfaces solides et la résine de pierre devraient croître à un CAGR de 5,16 % jusqu'en 2032. Ce matériau répond à l'intérêt pour les finitions mates et les surfaces à l'aspect organique dans les rénovations de salles de bains principales. Le secteur des baignoires aux États-Unis utilise également des matériaux composites pour créer des formes premium avec un aspect plus substantiel. Le 25 juillet 2025, MTI Baths a lancé l'Emi, une baignoire à trempage compacte de style japonais fabriquée en composite minéral SculptureStone. Le marbre cultivé et la céramique ou d'autres matériaux restent pertinents pour certaines installations régionales et commerciales.
Par Utilisateur Final :
La Demande Résidentielle Combine les Besoins de Rénovation et de ConstructionLes utilisateurs résidentiels représentaient 72,36 % du chiffre d'affaires en 2026. Le segment présente 2 flux de demande : le remplacement lors de rénovations de logements existants et la spécification initiale dans la construction neuve individuelle ou collective. Ces flux réagissent différemment aux évolutions de l'activité immobilière. Les dépenses de réparation et de rénovation ont augmenté en 2025 même si les dépenses de construction neuve pour les cuisines et salles de bains ont diminué. Cet équilibre apporte au segment résidentiel un soutien lorsque la construction neuve devient moins active.
Les ménages dépensant davantage en rénovation jouent un rôle plus important dans la demande de produits premium. Les données Houzz 2026 ont montré que le décile supérieur des dépensiers en rénovation de petite salle de bains principale a investi 45 000 USD ou plus en 2025. Cette activité soutient les valeurs unitaires même lorsque les volumes unitaires totaux restent mesurés. Les acheteurs commerciaux comprennent les hôtels, les complexes hôteliers, les spas, les établissements de santé, les résidences pour personnes âgées, les salles de sport et autres établissements. Leur part est plus faible, mais leurs spécifications peuvent influencer le développement de produits en matière d'hydrothérapie, d'accessibilité et de sélection des finitions.

Par Canal de Distribution :
Le Commerce de Détail Domine le Chiffre d'Affaires Tandis que les Canaux Directs Restent ImportantsLes canaux B2C et de vente au détail représentaient 73,11 % du chiffre d'affaires en 2026. Les grandes surfaces de bricolage restent des points d'achat importants pour les acheteurs de baignoires du marché intermédiaire. La vente au détail comprend également les magasins spécialisés et les canaux en ligne qui servent les achats axés sur le design. Les acheteurs peuvent voir les produits en personne en magasin tout en utilisant les informations en ligne pour comparer les dimensions et les caractéristiques. Cette combinaison maintient l'importance de la vente au détail pour les propriétaires qui gèrent leurs propres choix de rénovation.
Les canaux B2B et de vente directe par les fabricants représentaient 26,89 % du chiffre d'affaires en 2026. Ces canaux servent les constructeurs et les entrepreneurs qui achètent des produits spécifiés en volume et à des prix négociés. Ils sont efficaces pour les produits standardisés ou quasi standardisés, car les fournisseurs peuvent réduire les dépenses marketing associées à la vente au détail grand public. La commande numérique peut élargir le choix de produits disponibles pour les acheteurs professionnels. Elle peut également permettre aux fabricants de milieu de gamme d'atteindre les réseaux de constructeurs en dehors de leurs zones de distribution traditionnelles.
Analyse Géographique
Sud-Est
Le Sud-Est représente 24,51 % du chiffre d'affaires en 2026, constituant la plus grande part régionale du marché des baignoires aux États-Unis. La Floride, la Géorgie, les Carolines et le Tennessee continuent de connaître un développement actif de logements individuels, soutenant la demande dans toutes les catégories de produits, tandis que la croissance démographique stimule la formation de ménages et la future demande de rénovation. Les maisons construites entre 2000 et 2015 dans certaines parties de la région approchent de leur premier cycle majeur de renouvellement de plomberie, créant une demande de remplacement à mesure que les propriétaires modernisent leurs salles de bains. Les exigences de construction de la Floride influencent l'installation de baignoires dans les projets de construction neuve et de remplacement, renforçant le rôle des entrepreneurs agréés et des produits spécifiés. Les propriétaires doivent également faire correspondre les produits de remplacement aux dimensions existantes de la pièce et aux emplacements de plomberie. Bien que le marché reste exposé aux conversions en douche, la demande de produits accessibles pourrait augmenter à mesure que les propriétaires adaptent leurs logements aux membres vieillissants du ménage. Les fournisseurs proposant des produits encastrés standardisés aux côtés d'options accessibles et premium sont mieux positionnés pour répondre à la demande diversifiée de la région.
Sud-Ouest
Le Sud-Ouest devrait croître à un CAGR de 5,12 % jusqu'en 2032, le taux le plus rapide parmi les régions des États-Unis. La construction de logements reste une source majeure de demande de baignoires, car les nouvelles unités d'habitation nécessitent des spécifications initiales d'équipements sanitaires et les grands projets créent des opportunités pour les fournisseurs capables d'honorer des commandes répétées et de respecter des exigences de livraison cohérentes. L'activité de développement à grande échelle favorise les produits qui réduisent le temps d'installation et s'adaptent aux agencements courants, tandis que les constructeurs utilisent des spécifications encastrées standardisées pour gérer la disponibilité de la main-d'œuvre et les calendriers de projet. La région présente un profil de population plus jeune que le Nord-Est et le Midwest, plaçant son pic de cycle de remplacement plus loin dans le futur et rendant la demande liée à la construction plus significative que la demande de remplacement liée à la rénovation. Cependant, le parc de construction existant pourrait générer une demande de remplacement à mesure que les propriétés vieillissent. Les conditions hydriques restent pertinentes dans les zones de l'Ouest et de la Sun Belt et peuvent influencer les attitudes des ménages envers l'utilisation de la baignoire. Les fournisseurs qui combinent l'efficacité d'installation avec un positionnement respectueux de l'eau peuvent répondre à ce contexte régional tout en maintenant les attributs de performance et de style requis.
Nord-Est, Ouest et Midwest
Le Nord-Est dispose d'un parc immobilier plus ancien, de zones urbaines denses et de dépenses de rénovation plus élevées, soutenant la demande de formats à entrée latérale et accessibles parmi les propriétaires disposant d'une valeur nette immobilière établie, ainsi que de produits îlot en composite minéral à prix plus élevé et de formats axés sur le bien-être. L'Ouest démontre un fort intérêt pour les produits îlot axés sur le design, bien que le stress hydrique puisse faire de la consommation d'eau une considération d'achat importante pour les ménages, tandis que le programme WaterSense de l'EPA et les règles d'efficacité hydrique du California Title 20 influencent les choix d'équipements dans les projets concernés. Le Midwest est une région stable, orientée vers la rénovation, où le vieillissement de la population soutient la demande de produits de bain accessibles et de modifications du domicile permettant aux personnes âgées de vieillir chez elles. Bien que le Nord-Est, l'Ouest et le Midwest présentent des conditions de demande distinctes, chacun offre des opportunités pour des produits allant au-delà des baignoires standard de base. Les fournisseurs doivent aligner les caractéristiques accessibles sur les exigences des ménages plus âgés, les produits axés sur le design sur les projets de rénovation premium, et les considérations d'efficacité sur les conditions locales. Ces différences régionales empêchent les fournisseurs de servir efficacement le marché des baignoires aux États-Unis par une stratégie unique de produit et de canal.
Paysage Concurrentiel
Concentration du Marché
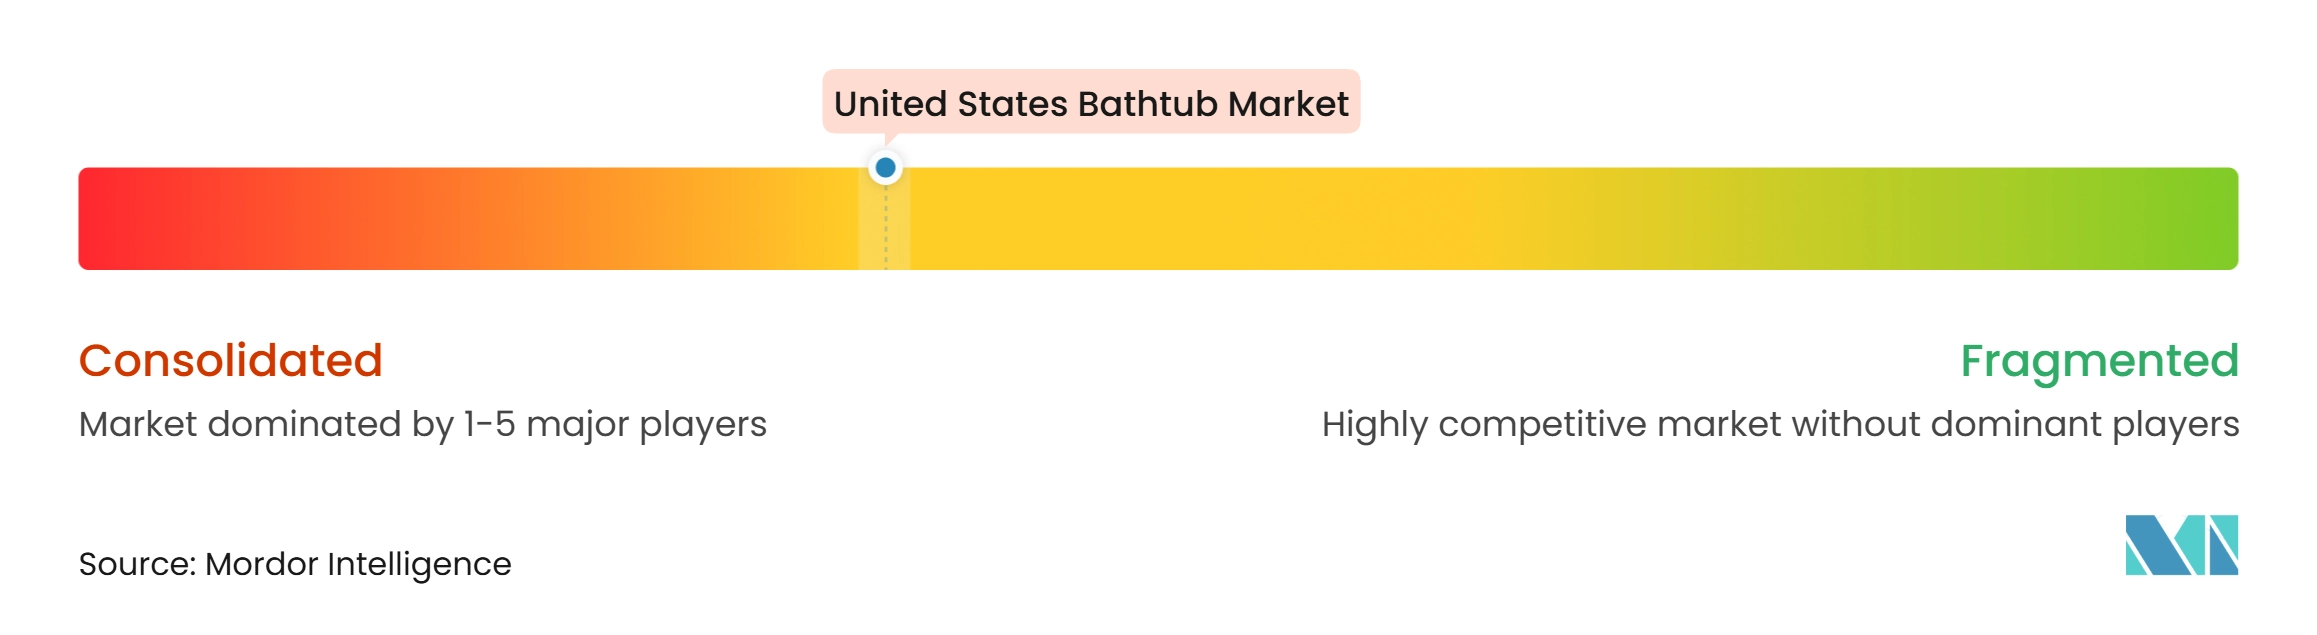
Le marché des baignoires aux États-Unis comprend un mélange de grands fabricants, de producteurs spécialisés, de marques de vente au détail et de fournisseurs orientés vers les entrepreneurs. Kohler, LIXIL Corporation via American Standard, GROHE et MAAX Bath détiennent des positions de volume importantes dans les produits spécifiés par les entrepreneurs et distribués en vente au détail. MTI Baths, Aquatica Plumbing Group et BainUltra se concentrent davantage sur la différenciation par le design et l'innovation matériaux. Cela crée un environnement concurrentiel dans lequel l'échelle est importante pour les produits standard et la distinction produit est importante pour les produits premium.
Le 20 mai 2026, Kohler a lancé la collection Claude en partenariat avec Studio McGee, comprenant une baignoire îlot avec une profondeur de trempage de 17 pouces et une suite de salle de bains coordonnée. La société a également ouvert un showroom de vente au détail de 9 584 pieds carrés à Salt Lake City, comprenant 10 suites immersives et 23 vignettes organisées. Le 4 août 2026, l'introduction de la technologie Heated BubbleMassage dans les collections Ceric et Evok a apporté l'hydrothérapie à air chaud à ces gammes de baignoires îlot. Ensemble, ces initiatives illustrent comment les collaborations de design, les expériences de vente au détail immersives et les fonctionnalités axées sur le bien-être peuvent renforcer le positionnement premium et soutenir des prix plus élevés.
MTI Baths différencie ses produits par une fabrication aux États-Unis, une garantie à vie limitée, de nombreuses options de personnalisation et des matériaux propriétaires. Lancée le 25 juillet 2025, la baignoire Emi intégrait le composite minéral SculptureStone et était fabriquée sur commande en Géorgie. En revanche, la fermeture de l'usine de Valdosta de Jacuzzi le 14 mai 2026 met en évidence les pressions opérationnelles auxquelles fait face la fabrication traditionnelle de baignoires à grand volume. Parallèlement, les marques en vente directe aux consommateurs peuvent tirer parti d'informations produits numériques détaillées et de partenariats avec des entrepreneurs pour rationaliser la distribution et réduire les coûts associés. Dans l'ensemble, le marché des baignoires aux États-Unis devrait favoriser les fabricants proposant des designs îlot compacts et des fonctionnalités améliorant le bien-être à des prix inférieurs au segment ultra-luxe.
Leaders du Secteur des Baignoires aux États-Unis
-
Kohler Co.
-
LIXIL Corporation
-
Jacuzzi Brands LLC
-
Mansfield Plumbing Products LLC
-
MAAX Bath Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Baignoires aux États-Unis Entreprises couvertes dans ce rapport
- Kohler Co.
- LIXIL Corporation
- Jacuzzi Group
- MAAX Bath Inc.
- Mansfield Plumbing Products LLC
- Bootz Industries, LLC
- Lasco Bathware
- Roca USA
- MTI Baths, Inc.
- The Swan Corporation
- Americh, Inc.
- BainUltra
- Aquatica Plumbing Group
- Victoria + Albert Baths
- Duravit USA
- Jason International
- Sterling Plumbing
- Fleurco Inc.
- Mirabelle
- Wyndham Collection
Développements industriels récents dans Marché des Baignoires aux États-Unis
- Août 2026 : Kohler a étendu son portefeuille Heated BubbleMassage pour inclure les collections de baignoires îlot Ceric et Evok, apportant l'hydrothérapie à air chaud à deux de ses gammes îlot les plus visibles sur le plan du design. La Ceric est proposée en configurations de 60 et 65 pouces, et l'Evok est proposée en modèle de 66 pouces. Les deux disposent d'un ensemble soufflante et chauffage à distance avec des cycles de purge automatiques pour l'entretien à long terme.
- Mai 2026 : Kohler a lancé la collection Claude en partenariat avec Studio McGee, une suite de salle de bains complète comprenant une baignoire îlot avec une profondeur de trempage de 17 pouces, et a simultanément ouvert son premier magasin de vente au détail à Salt Lake City, Utah. Le magasin de 9 584 pieds carrés comprend 10 suites immersives et 23 vignettes organisées pour présenter les produits Kohler et Kallista coordonnés.
- Mai 2026 : Jacuzzi a annoncé la fermeture de son usine de fabrication de baignoires de Valdosta, en Géorgie, affectant plus de 100 travailleurs. La société a cité un glissement à long terme de la demande des consommateurs vers des solutions axées sur la douche comme principale raison de la consolidation de la fabrication.
- Juillet 2025 : MTI Baths a lancé l'Emi, une baignoire à trempage compacte de style japonais fabriquée en composite minéral SculptureStone. Le produit est disponible en 3 tailles avec des finitions mates ou brillantes et est fabriqué sur commande en Géorgie.
Périmètre du Rapport sur le Marché des Baignoires aux États-Unis
Aperçu de la segmentation
| Baignoires Îlot |
| Baignoires Encastrées |
| Baignoires à Encastrer |
| Baignoires d'Angle |
| Baignoires à Entrée Latérale |
| Baignoires à Remous |
| Autres Types de Produits |
| Acrylique |
| Fibre de Verre |
| Fonte |
| Acier Émaillé Porcelaine |
| Surface Solide et Résine de Pierre |
| Marbre Cultivé |
| Céramique et Autres Matériaux |
| Résidentiel | |
| Commercial | Hôtels et Complexes Hôteliers |
| Spas et Centres de Bien-Être | |
| Établissements de Santé et Résidences pour Personnes Âgées | |
| Salles de Sport et Autres Établissements Commerciaux |
| B2C/Vente au Détail | Grandes Surfaces et Magasins de Bricolage |
| Magasins Spécialisés | |
| En Ligne | |
| Autres Canaux de Distribution | |
| B2B/Vente Directe par les Fabricants |
| Nord-Est |
| Sud-Ouest |
| Ouest |
| Sud-Est |
| Midwest |
| Par Type de Produit | Baignoires Îlot | |
| Baignoires Encastrées | ||
| Baignoires à Encastrer | ||
| Baignoires d'Angle | ||
| Baignoires à Entrée Latérale | ||
| Baignoires à Remous | ||
| Autres Types de Produits | ||
| Par Matériau | Acrylique | |
| Fibre de Verre | ||
| Fonte | ||
| Acier Émaillé Porcelaine | ||
| Surface Solide et Résine de Pierre | ||
| Marbre Cultivé | ||
| Céramique et Autres Matériaux | ||
| Par Utilisateur Final | Résidentiel | |
| Commercial | Hôtels et Complexes Hôteliers | |
| Spas et Centres de Bien-Être | ||
| Établissements de Santé et Résidences pour Personnes Âgées | ||
| Salles de Sport et Autres Établissements Commerciaux | ||
| Par Canal de Distribution | B2C/Vente au Détail | Grandes Surfaces et Magasins de Bricolage |
| Magasins Spécialisés | ||
| En Ligne | ||
| Autres Canaux de Distribution | ||
| B2B/Vente Directe par les Fabricants | ||
| Par Géographie | Nord-Est | |
| Sud-Ouest | ||
| Ouest | ||
| Sud-Est | ||
| Midwest | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les baignoires aux États-Unis ?
Le marché des baignoires aux États-Unis devrait croître à un CAGR de 3,78 % de 2027 à 2032, pour atteindre 3,64 milliards USD d'ici 2032.
Quel type de baignoire connaît la croissance la plus rapide aux États-Unis ?
Les baignoires îlot sont le type de produit à la croissance la plus rapide, avec un CAGR prévu de 4,95 % jusqu'en 2032.
Quel matériau domine les ventes de baignoires aux États-Unis ?
L'acrylique a dominé le chiffre d'affaires avec une part de 48,15 % en 2026, car il combine faible masse, confort thermique, mise en forme flexible et prix accessible.
Pourquoi les baignoires à entrée latérale suscitent-elles un intérêt croissant ?
Le vieillissement de la population et la préférence à rester à domicile soutiennent la demande de produits accessibles. Les adultes âgés de 65 ans et plus représentaient 18,0 % de la population des États-Unis en 2024.
Quelle région des États-Unis présente la demande de baignoires la plus forte ?
Le Sud-Est détenait 24,51 % du chiffre d'affaires en 2026, tandis que le Sud-Ouest devrait connaître la croissance régionale la plus rapide avec un CAGR de 5,12 % jusqu'en 2032.