
Tamaño y Participación del Mercado de Bañeras en los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
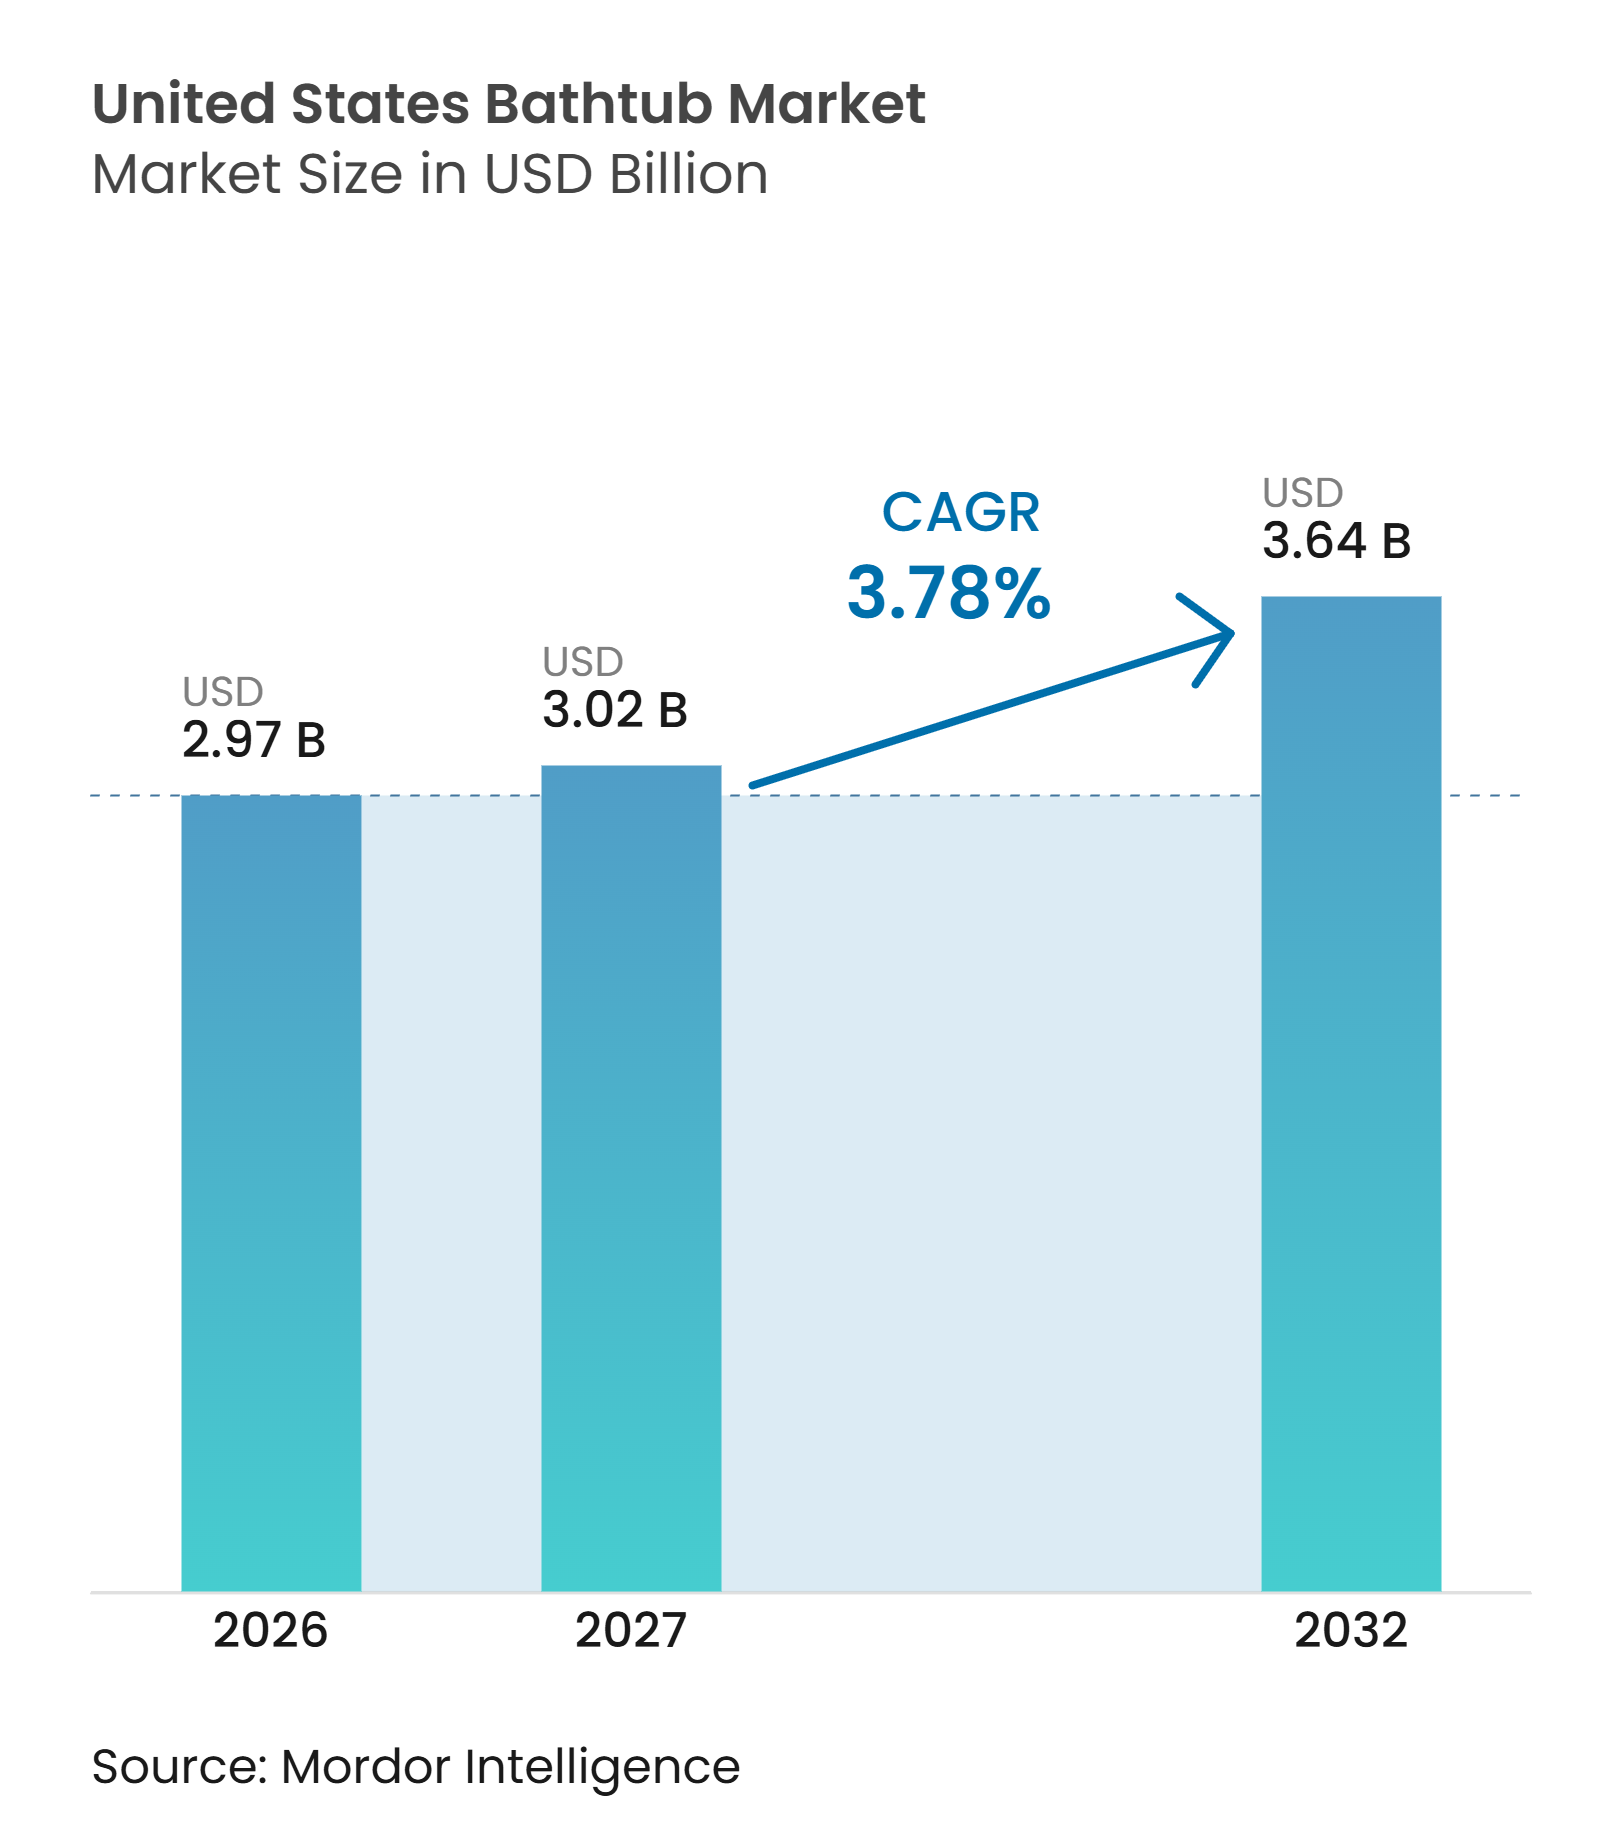
| Tamaño del mercado en el año base (2026) | 2.97 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.78 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bañeras en los Estados Unidos por Mordor Intelligence
El tamaño del mercado de bañeras en los Estados Unidos fue valorado en 2,97 mil millones de USD en 2026 y se estima que crecerá desde 3,02 mil millones de USD en 2027 hasta 3,64 mil millones de USD para 2032, a una CAGR del 3,78% durante el período de pronóstico (2027-2032). Los trabajos de reemplazo de baños respaldan la demanda, ya que el gasto en reparación y remodelación en la categoría más amplia de cocinas y baños creció en 2025 mientras que el gasto en nueva construcción disminuyó, según la Asociación Nacional de Cocinas y Baños. El mercado de bañeras en los Estados Unidos depende, por lo tanto, cada vez más de proyectos en viviendas existentes en lugar de solo en nuevas construcciones. Los productos empotrados estándar siguen siendo importantes en la construcción, mientras que los productos independientes y terapéuticos de mayor precio respaldan el valor en los trabajos de renovación. Los fabricantes están respondiendo a través del diseño de productos, características de bienestar y acceso a canales profesionales y minoristas. El mercado de bañeras en los Estados Unidos también enfrenta presión de instalaciones de duchas más grandes, mayores costos de remodelación y preocupaciones sobre el uso del agua en los hogares.
Conclusiones Clave del Informe
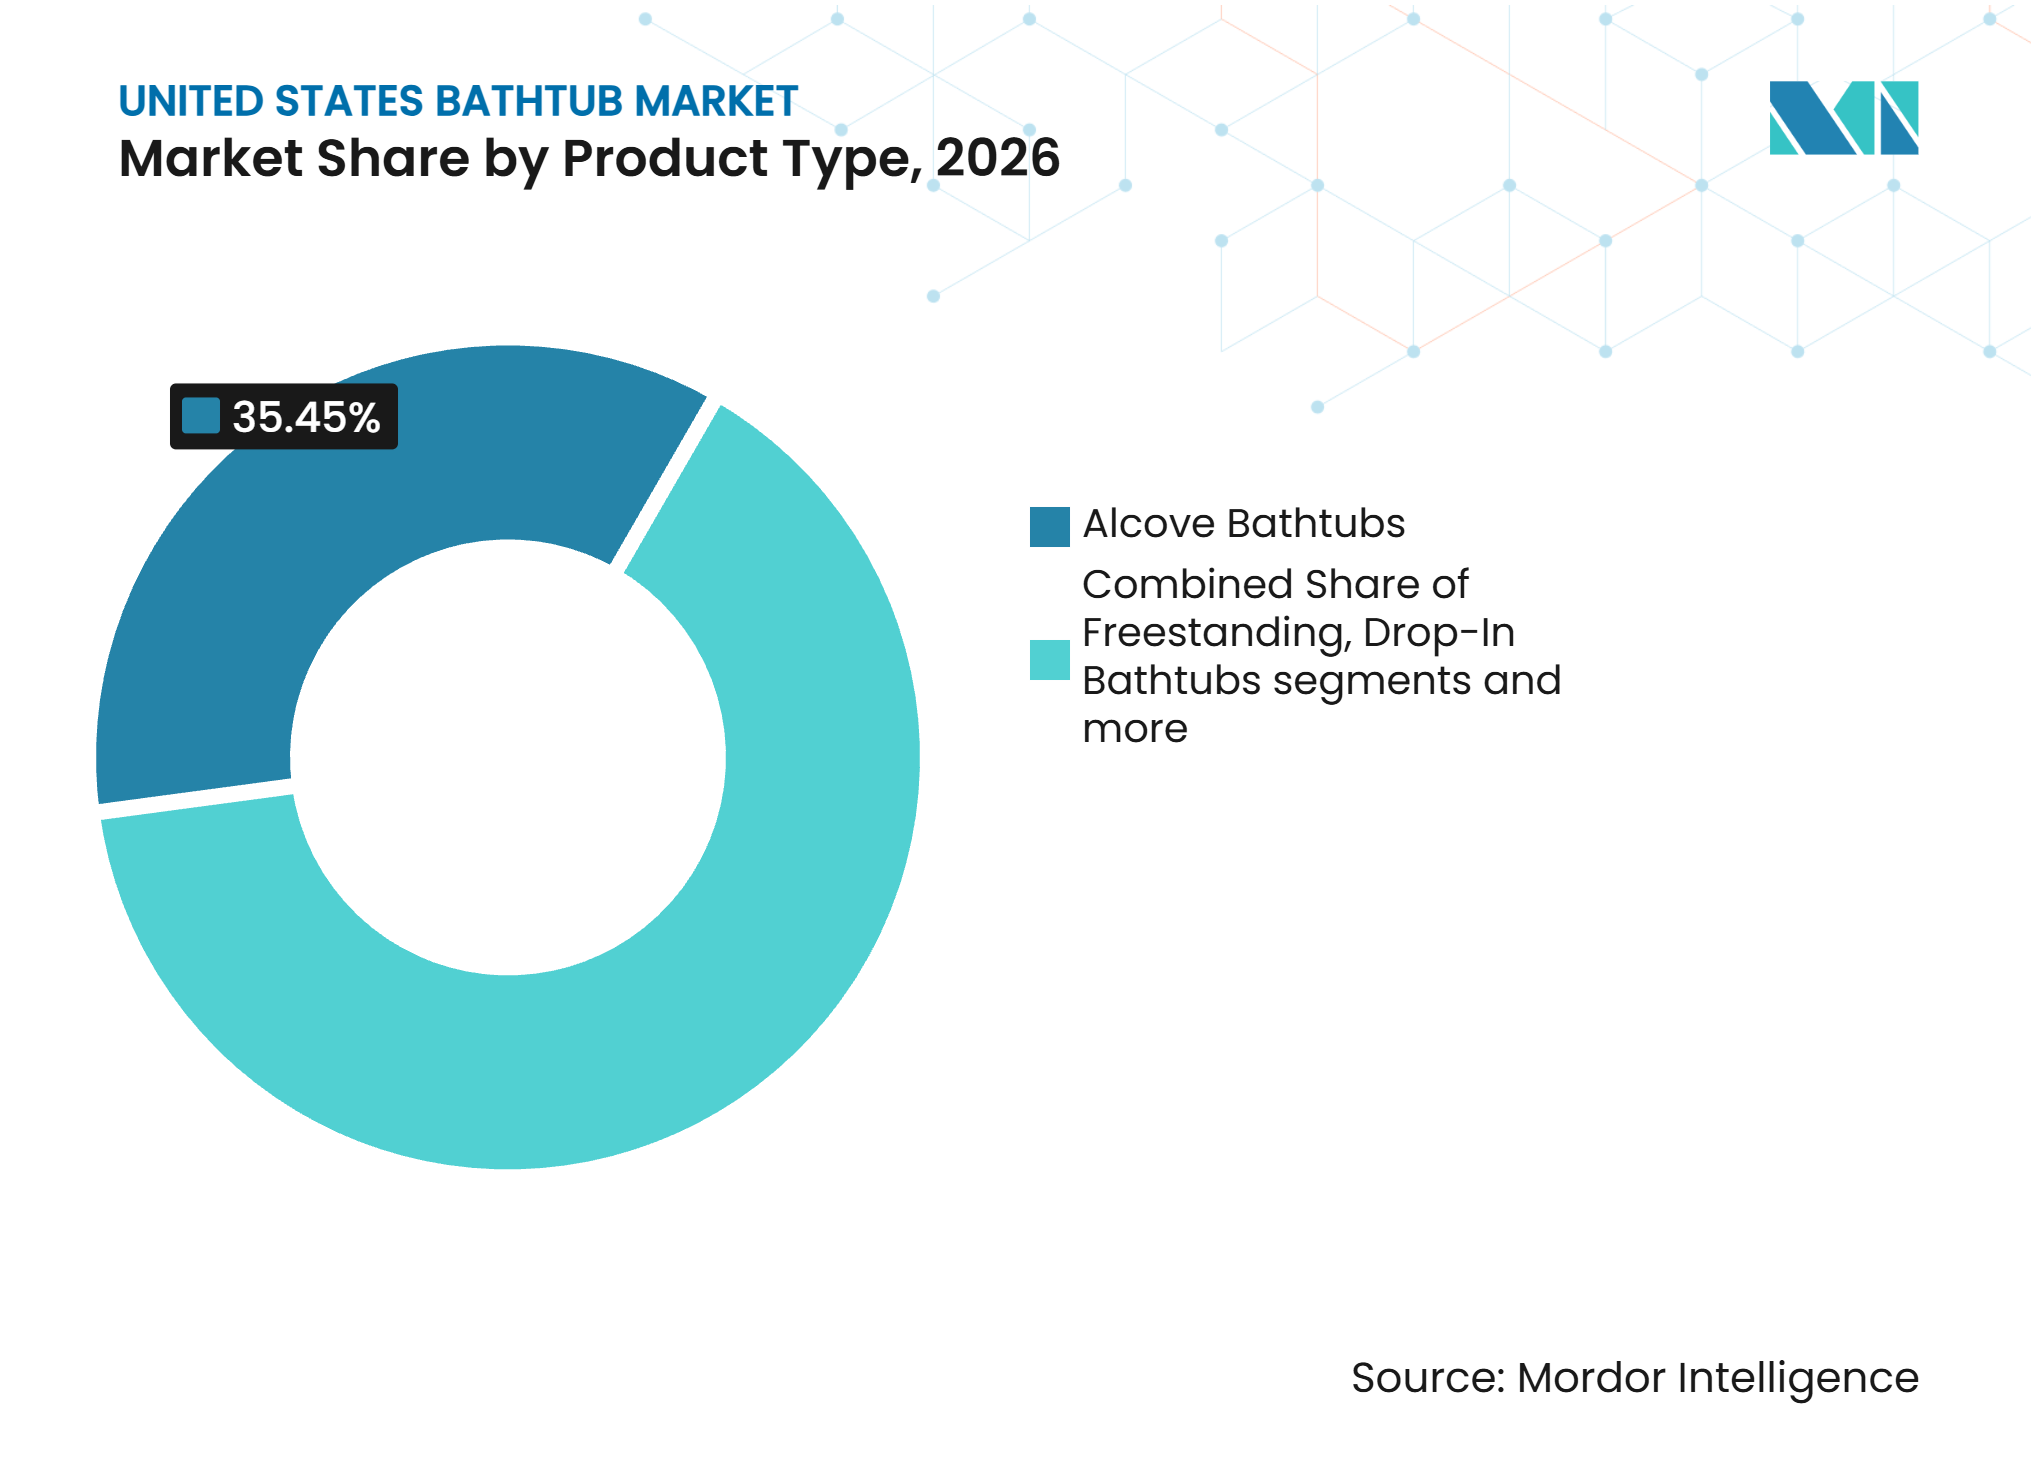
• Por tipo de producto, las bañeras empotradas representaron el 35,45% de la participación del mercado de bañeras en los Estados Unidos en 2026, mientras que se proyecta que las bañeras independientes crezcan a una CAGR del 4,95% hasta 2032.
• Por material, el acrílico representó el 48,15% de los ingresos en 2026, mientras que se prevé que las superficies sólidas y la resina de piedra crezcan a una CAGR del 5,16% hasta 2032.
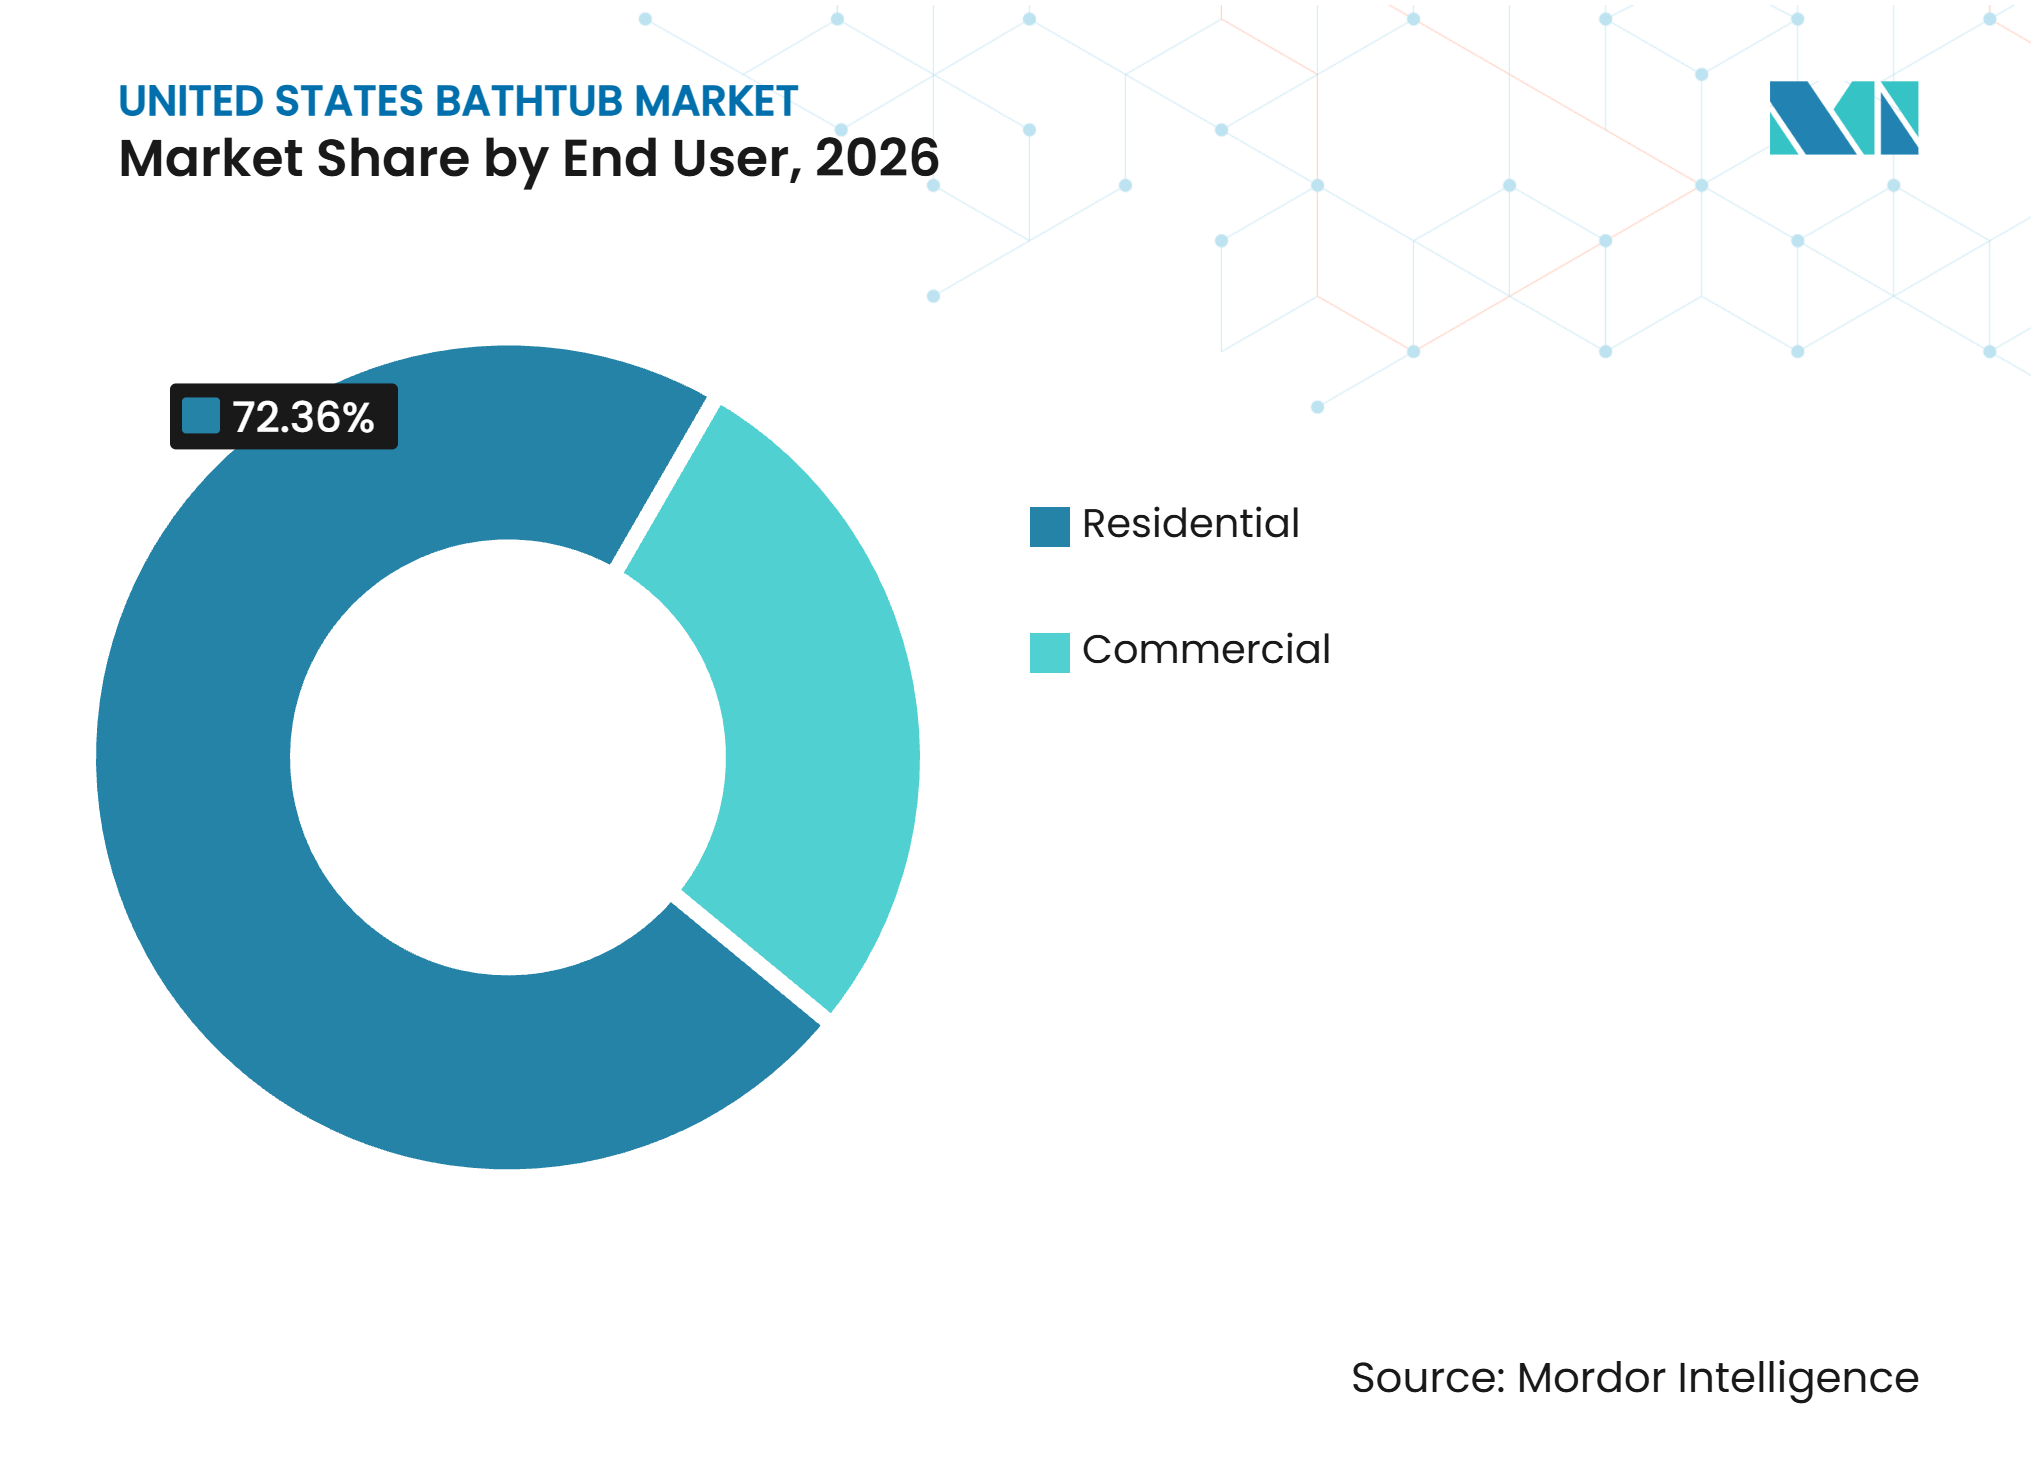
• Por usuario final, los usuarios residenciales representaron el 72,36% de los ingresos en 2026 y se proyecta que crezcan a una CAGR del 4,73% hasta 2032.
• Por canal de distribución, B2C y minorista representaron el 73,11% de los ingresos en 2026 y se proyecta que crezcan a una CAGR del 4,23% hasta 2032.
• Por geografía, el Sureste representó el 24,51% de los ingresos en 2026, mientras que se prevé que el Suroeste crezca a una CAGR del 5,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Renovación y Reemplazo de Baños Residenciales | +1.0% | Nacional, con mayor intensidad en el Sureste y el Noreste | Mediano plazo (2-4 años) |
| Premiumización y Demanda de Experiencias de Baño tipo Spa | +0.8% | Nacional, con ganancias tempranas en las áreas metropolitanas costeras y del Cinturón Solar | Largo plazo (≥ 4 años) |
| Bañeras de Acceso Fácil para el Envejecimiento en el Hogar | +0.7% | Nacional, concentrado en el Sureste, Medio Oeste y Noreste | Mediano plazo (2-4 años) |
| Adopción del Comercio Electrónico y Mayor Disponibilidad de Productos | +0.5% | Nacional | Corto plazo (≤ 2 años) |
| Preferencia de Constructores por Sistemas Modulares y Eficientes | +0.4% | Suroeste y Sureste | Mediano plazo (2-4 años) |
| Demanda de Diseños Eficientes en el Uso del Agua y Sostenibles | +0.3% | Nacional, con mayor sensibilidad en los estados del Oeste y los afectados por la sequía | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Renovación y Reemplazo de Baños Residenciales
La renovación de baños sigue siendo una categoría de gasto importante para los propietarios de viviendas en los Estados Unidos. El Estudio Houzz & Home 2026 encontró que el 25% de los encuestados renovó un baño principal y el 23% renovó un baño de visitas durante 2025, en comparación con el 26% que realizó proyectos de cocina[1]. El gasto medio en proyectos de baño principal alcanzó los 15.000 USD en 2025, un 15,4% más que el año anterior. Las viviendas construidas desde finales de la década de 1980 hasta principios de la década de 2000 están llegando a la etapa en la que la plomería y los accesorios requieren una renovación importante. La Asociación Nacional de Cocinas y Baños proyectó un crecimiento del 2,6% en el gasto en reparación y remodelación durante 2025, mientras que se proyectó que el gasto en cocinas y baños de nueva construcción disminuyera un 1,1% en proyectos unifamiliares y multifamiliares[2]. Este contraste convierte los trabajos de renovación en una fuente de demanda más duradera que la nueva construcción residencial, especialmente para productos que se adaptan a los diseños de baños existentes y reducen la complejidad del reemplazo.
Premiumización y Demanda de Experiencias de Baño tipo Spa
Las características de bienestar están cambiando el papel de la bañera en las renovaciones de baños de mayor valor. El Estudio de Tendencias de Baños Houzz 2025 en los Estados Unidos encontró que el 36% de los baños renovados incluyó características orientadas al bienestar, y las bañeras de inmersión o de spa aparecieron en el 18% de los baños renovados encuestados[3]. Kohler amplió la tecnología Heated BubbleMassage a las bañeras independientes Ceric y Evok en agosto de 2026. Esta dirección de producto posiciona la bañera como un producto de hidroterapia en el hogar en lugar de solo como un accesorio de plomería. Los presupuestos de renovación pueden respaldar menos unidades con especificaciones más altas cuando la bañera es un punto focal visual. Las formas independientes, los materiales compuestos minerales y los sistemas de aire o burbujas pueden elevar el valor promedio por unidad incluso cuando los volúmenes de nivel básico son limitados.
Crecimiento de las Bañeras de Acceso Fácil para el Envejecimiento en el Hogar
La población de 65 años o más creció un 3,1% hasta alcanzar los 61,2 millones entre 2023 y 2024, representando el 18,0% de la población de los Estados Unidos en 2024. Houzz encontró que el 68% de los propietarios consideró las necesidades de accesibilidad durante los proyectos de renovación de baños, y los miembros del hogar de mayor edad fueron el foco principal en el 41% de esos casos. Una revisión del Banco de la Reserva Federal de Richmond, citando datos de la encuesta AARP de 2024, informó que el 75% de los adultos mayores prefiere permanecer en sus hogares a medida que envejecen[4]. La revisión también encontró que la propiedad de vivienda entre los adultos de 65 años o más aumentó al 79% en 2022, mientras que la vida en instituciones disminuyó al 3,0%. Estas condiciones respaldan la demanda residencial de productos de acceso fácil, configuraciones de menor altura de entrada, integración de barras de apoyo y diseños accesibles.
Adopción del Comercio Electrónico y Mayor Disponibilidad de Productos
Los canales digitales brindan a los consumidores y contratistas acceso a una gama más amplia de diseños de bañeras, especialmente de fabricantes especializados que no pueden mantener una amplia cobertura de salas de exposición. Las imágenes de productos, las especificaciones técnicas y la información de instalación permiten a los compradores comparar ofertas orientadas al diseño antes de la compra. La investigación en línea puede influir en una compra completada a través de una tienda o un contratista local. Los constructores también pueden comparar disponibilidad y especificaciones sin depender únicamente de una base de distribuidores locales limitada. Esto puede aumentar la competencia en los productos especificados por contratistas y ayudar a los promotores a obtener productos estándar para grandes proyectos de manera más eficiente. El cambio de canal favorece a los proveedores que proporcionan información precisa sobre los productos y un cumplimiento de pedidos confiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Instalación, Plomería y Remodelación | -0.6% | Nacional, más agudo en los mercados costeros del Noreste y el Oeste | Mediano plazo (2-4 años) |
| Espacio Limitado en el Baño y Conversiones Solo a Ducha | -1.0% | Nacional, con mayor intensidad en los mercados urbanos y multifamiliares | Largo plazo (≥ 4 años) |
| Alto Consumo de Agua y Costos de Servicios Públicos | -0.4% | Estados del Oeste y del Cinturón Solar con estrés hídrico | Largo plazo (≥ 4 años) |
| Preocupaciones de Mantenimiento, Fugas y Durabilidad | -0.3% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Espacio Limitado en el Baño y Conversión hacia Configuraciones Solo de Ducha
La tendencia hacia configuraciones solo de ducha es una restricción significativa en la demanda de bañeras. La Asociación Nacional de Cocinas y Baños informó que el 53% de los propietarios que renovaron un baño principal eliminaron una bañera para aumentar el espacio de la ducha. Un producto empotrado estándar de 60 pulgadas puede ser reemplazado por una ducha de acceso directo con más espacio para asientos, cabezales de ducha dobles o características de vapor. Los cuartos de baño húmedos representaron el 16% de los baños renovados, un 3% más que el año anterior, y el 50% de los adoptantes citó la optimización del espacio como su razón principal. El cierre de la instalación de Valdosta de Jacuzzi en mayo de 2026 también reflejó una tendencia a largo plazo hacia la demanda centrada en la ducha. Los productos empotrados de tamaño completo en baños más pequeños o secundarios son los más expuestos, mientras que los productos independientes premium y terapéuticos solo pueden compensar parcialmente esta presión de demanda.
Altos Costos de Instalación, Plomería y Remodelación
Los costos de los proyectos de baño pueden retrasar el reemplazo discrecional de una bañera. Las remodelaciones importantes de baños principales tuvieron un costo medio de 22.000 USD en la encuesta Houzz de 2025, en comparación con 21.000 USD el año anterior, mientras que el trabajo de instalación de plomería puede agregar entre 3.000 y 10.000 USD cuando cambian los diseños. La eliminación del revestimiento de paredes, los cambios de plomería y la inspección del subsuelo pueden hacer que los costos de instalación sean sustanciales incluso para un producto acrílico de precio medio. La Asociación Nacional de Cocinas y Baños proyectó un crecimiento del 2,9% en las remodelaciones de cocinas y baños dirigidas por profesionales durante 2025, en comparación con el 0,6% para los proyectos de bricolaje. Houzz encontró que el gasto medio planificado en renovaciones para 2026 fue de 15.000 USD, un 25% por debajo del gasto real de 2025. Los productos que se adaptan a las huellas existentes y simplifican la instalación pueden reducir esta barrera, pero la sensibilidad al costo sigue limitando la demanda de reemplazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Productos Empotrados Mantienen el Volumen Mientras los Formatos Independientes Ganan ValorLas bañeras empotradas representaron el 35,45% de la participación del mercado de bañeras en los Estados Unidos en 2026. Su posición refleja la compatibilidad con las instalaciones de plomería estándar de 60 pulgadas de América del Norte y el uso común en nuevos proyectos multifamiliares y renovaciones de nivel básico. El formato es familiar para los constructores y propietarios, lo que respalda su uso en diseños estandarizados. Los productos encastrados y de esquina siguen siendo relevantes en proyectos personalizados montados en plataforma y baños más pequeños donde la ubicación puede hacer un mejor uso del área de piso disponible. Los productos de acceso fácil están más estrechamente vinculados a los requisitos de accesibilidad que a una preferencia de diseño.
El estudio de baños Houzz 2025 informó que el 61% de las renovaciones centradas en la accesibilidad incluyó barras de apoyo. Se proyecta que las bañeras independientes se expandan a una CAGR del 4,95% hasta 2032, la tasa de crecimiento más alta entre los tipos de productos. El tamaño del mercado de bañeras en los Estados Unidos para los formatos independientes está respaldado por proyectos de renovación en los que la bañera sirve como punto focal visible. La Asociación Nacional de Cocinas y Baños identificó las bañeras de inmersión e independientes como opciones populares en proyectos orientados al diseño. La Sección 607 de la ADA influye en las especificaciones de bañeras en proyectos residenciales accesibles y comerciales, incluida la ingeniería de formatos de acceso fácil para aplicaciones específicas.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Material:
El Acrílico Mantiene la Base Más Amplia Mientras los Compuestos Ganan PreferenciaEl acrílico representó el 48,15% de los ingresos en 2026, otorgándole la posición de material líder. Su uso está respaldado por su bajo peso, confort térmico, moldeo flexible y precios accesibles. Estas características hacen que el acrílico sea adecuado tanto para formatos de bañera estándar como para los más estilizados. MAAX Bath ofrece una garantía residencial de 25 años para los productos acrílicos aplicables, lo que ayuda a abordar el riesgo del ciclo de vida. La fibra de vidrio sigue siendo un material orientado al valor, mientras que el hierro fundido mantiene la demanda en aplicaciones premium donde importan la retención de calor y las propiedades acústicas.
Se espera que las superficies sólidas y la resina de piedra crezcan a una CAGR del 5,16% hasta 2032. Este material responde al interés en acabados mate y superficies de aspecto orgánico en las renovaciones de baños principales. La industria de bañeras en los Estados Unidos también utiliza materiales compuestos para crear formas premium con una sensación más sustancial. El 25 de julio de 2025, MTI Baths presentó la Emi, una bañera de inmersión compacta de estilo japonés fabricada con compuesto mineral SculptureStone. El mármol cultivado y la cerámica u otros materiales siguen siendo relevantes para instalaciones regionales y comerciales seleccionadas.
Por Usuario Final:
La Demanda Residencial Combina Necesidades de Renovación y ConstrucciónLos usuarios residenciales representaron el 72,36% de los ingresos en 2026. El segmento tiene 2 flujos de demanda: el reemplazo durante las renovaciones de viviendas existentes y la especificación inicial en nuevas construcciones unifamiliares o multifamiliares. Estos flujos reaccionan de manera diferente a los cambios en la actividad de la vivienda. El gasto en reparación y remodelación creció en 2025 incluso cuando el gasto en cocinas y baños de nueva construcción disminuyó. Este equilibrio brinda al segmento residencial apoyo cuando la nueva vivienda se vuelve menos activa.
Los hogares con mayor gasto en renovación tienen un papel más importante en la demanda de productos premium. Los datos de Houzz 2026 mostraron que el decil superior de los gastadores en renovaciones de baños principales pequeños invirtió 45.000 USD o más en 2025. Esta actividad respalda los valores unitarios incluso cuando los volúmenes totales de unidades permanecen medidos. Los compradores comerciales incluyen hoteles, centros turísticos, spas, instalaciones de atención médica, proyectos de vivienda para adultos mayores, gimnasios y otras instalaciones. Su participación es menor, pero sus especificaciones pueden influir en el desarrollo de productos en hidroterapia, accesibilidad y selección de acabados.

Por Canal de Distribución:
El Minorista Lidera los Ingresos Mientras los Canales Directos Siguen Siendo ImportantesLos canales B2C y minoristas representaron el 73,11% de los ingresos en 2026. Las grandes tiendas de mejoras para el hogar siguen siendo puntos de compra importantes para los compradores de bañeras del mercado medio. El canal minorista también incluye tiendas especializadas y canales en línea que atienden compras orientadas al diseño. Los compradores pueden ver los productos en persona a través de las tiendas mientras utilizan información en línea para comparar dimensiones y características. Esta combinación mantiene al canal minorista como importante para los propietarios que gestionan sus propias decisiones de renovación.
Los canales B2B y de venta directa del fabricante representaron el 26,89% de los ingresos en 2026. Estos canales atienden a constructores y contratistas que compran productos especificados en volumen y a precios negociados. Son eficientes para productos estandarizados o casi estandarizados porque los proveedores pueden reducir el gasto de marketing asociado con el comercio minorista al consumidor. Los pedidos digitales pueden ampliar la variedad de productos disponibles para los compradores profesionales. También puede permitir a los fabricantes de nivel medio llegar a redes de constructores fuera de sus áreas de distribución tradicionales.
Análisis Geográfico
Sureste
El Sureste representa el 24,51% de los ingresos en 2026, lo que representa la mayor participación regional del mercado de bañeras en los Estados Unidos. Florida, Georgia, las Carolinas y Tennessee continúan experimentando un activo desarrollo de viviendas unifamiliares, lo que respalda la demanda en todas las categorías de productos, mientras que el crecimiento de la población impulsa la formación de hogares y la futura demanda de renovación. Las viviendas construidas entre 2000 y 2015 en partes de la región se están acercando a su primer ciclo importante de renovación de plomería, creando demanda de reemplazo a medida que los propietarios actualizan los baños. Los requisitos de construcción de Florida influyen en la instalación de bañeras en proyectos de nueva construcción y de reemplazo, reforzando el papel de los contratistas con licencia y los productos especificados. Los propietarios también deben hacer coincidir los productos de reemplazo con las dimensiones de la habitación existente y las ubicaciones de la plomería. Aunque el mercado sigue expuesto a las conversiones a ducha, la demanda de productos accesibles puede aumentar a medida que los propietarios modifican las propiedades para los miembros del hogar de mayor edad. Los proveedores que ofrecen productos empotrados estandarizados junto con opciones accesibles y premium están mejor posicionados para satisfacer la diversa demanda de la región.
Suroeste
Se proyecta que el Suroeste crezca a una CAGR del 5,12% hasta 2032, la tasa más rápida entre las regiones de los Estados Unidos. La construcción de viviendas sigue siendo una fuente importante de demanda de bañeras, ya que las nuevas unidades de vivienda requieren especificaciones iniciales de accesorios de baño y los grandes desarrollos crean oportunidades para los proveedores que pueden cumplir pedidos repetidos y satisfacer requisitos de entrega consistentes. La actividad de desarrollo a gran escala favorece los productos que reducen el tiempo de instalación y se adaptan a los diseños comunes, mientras que los constructores utilizan especificaciones empotradas estandarizadas para gestionar la disponibilidad de mano de obra y los cronogramas de proyectos. La región tiene un perfil de población más joven que el Noreste y el Medio Oeste, lo que sitúa su ciclo de reemplazo máximo más hacia el futuro y hace que la demanda de construcción sea más significativa que la demanda de reemplazo relacionada con la renovación. Sin embargo, la base de construcción existente puede generar demanda de reemplazo a medida que las propiedades envejecen. Las condiciones del agua siguen siendo relevantes en las ubicaciones del Oeste y del Cinturón Solar y pueden influir en las actitudes de los hogares hacia el uso de la bañera. Los proveedores que combinan la eficiencia de instalación con un posicionamiento consciente del agua pueden abordar este contexto regional mientras mantienen los atributos de rendimiento y estilo requeridos.
Noreste, Oeste y Medio Oeste
El Noreste tiene un parque de viviendas más antiguo, áreas urbanas densas y un mayor gasto en renovación, lo que respalda la demanda de formatos de acceso fácil y accesibles entre los propietarios con capital inmobiliario establecido, así como productos independientes de compuesto mineral de mayor precio y formatos orientados al bienestar. El Oeste demuestra un fuerte interés en productos independientes orientados al diseño, aunque el estrés hídrico puede hacer que el uso del agua sea una consideración de compra importante para los hogares, mientras que el programa WaterSense de la EPA y las reglas de eficiencia hídrica del Título 20 de California influyen en las elecciones de accesorios en los proyectos relevantes. El Medio Oeste es una región estable orientada a la renovación donde el envejecimiento de la población respalda la demanda de productos de baño accesibles y modificaciones del hogar que permiten a los adultos mayores envejecer en el hogar. Aunque el Noreste, el Oeste y el Medio Oeste tienen condiciones de demanda distintas, cada uno presenta oportunidades para productos más allá de las bañeras estándar básicas. Los proveedores deben alinear las características accesibles con los requisitos de los hogares de mayor edad, los productos orientados al diseño con los proyectos de renovación premium y las consideraciones de eficiencia con las condiciones locales. Estas diferencias regionales impiden que los proveedores atiendan eficazmente el mercado de bañeras en los Estados Unidos a través de una única estrategia de producto y canal.
Panorama Competitivo
Concentración del Mercado
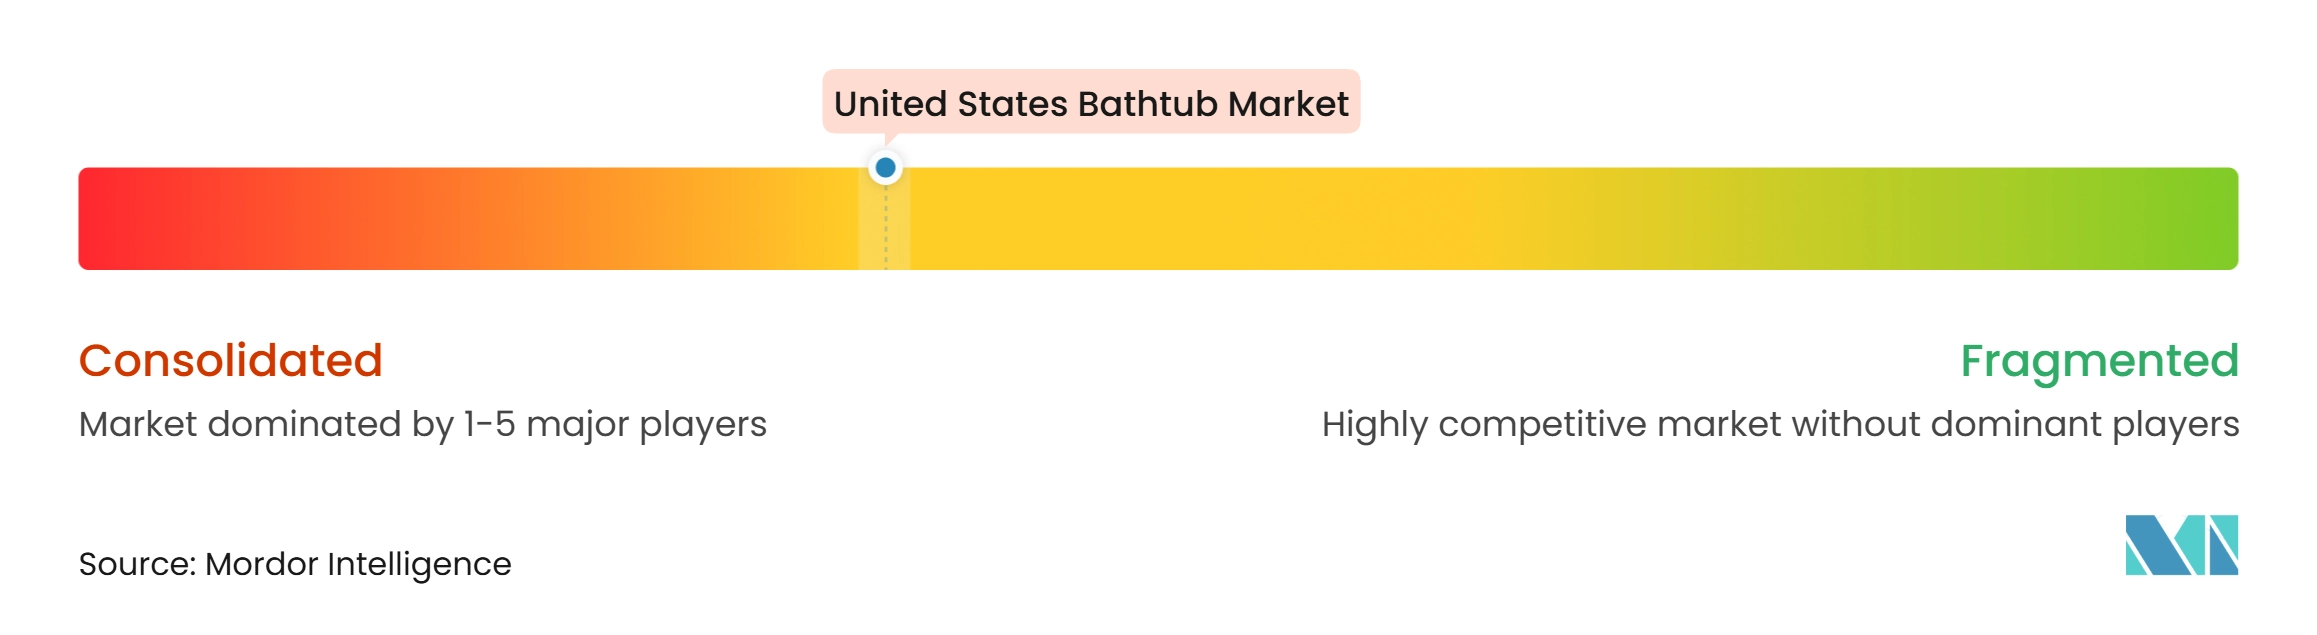
El mercado de bañeras en los Estados Unidos cuenta con una combinación de grandes fabricantes, productores especializados, marcas minoristas y proveedores orientados a contratistas. Kohler, LIXIL Corporation a través de American Standard, GROHE y MAAX Bath ocupan posiciones de volumen importantes en productos especificados por contratistas y distribuidos en el comercio minorista. MTI Baths, Aquatica Plumbing Group y BainUltra se centran más en la diferenciación de diseño y la innovación de materiales. Esto crea un entorno competitivo en el que la escala importa para los productos estándar y la distinción del producto importa para los productos premium.
El 20 de mayo de 2026, Kohler lanzó la colección Claude en colaboración con Studio McGee, que incluye una bañera independiente con una profundidad de inmersión de 17 pulgadas y una suite de baño coordinada. La empresa también inauguró una sala de exposición minorista de 9.584 pies cuadrados en Salt Lake City, con 10 suites inmersivas y 23 viñetas seleccionadas. El 4 de agosto de 2026, la introducción de la tecnología Heated BubbleMassage en las colecciones Ceric y Evok llevó la hidroterapia de aire caliente a estas líneas de bañeras independientes. En conjunto, estas iniciativas destacan cómo las colaboraciones de diseño, las experiencias minoristas inmersivas y las características orientadas al bienestar pueden fortalecer el posicionamiento premium y respaldar precios más altos.
MTI Baths diferencia sus productos a través de la fabricación en los Estados Unidos, una garantía limitada de por vida, amplias opciones de personalización y materiales propietarios. Lanzada el 25 de julio de 2025, la bañera Emi incorporó compuesto mineral SculptureStone y fue fabricada a pedido en Georgia. En contraste, el cierre de la instalación de Valdosta de Jacuzzi el 14 de mayo de 2026 pone de relieve las presiones operativas que enfrenta la fabricación tradicional de bañeras de alto volumen. Mientras tanto, las marcas de venta directa al consumidor pueden aprovechar la información detallada de productos digitales y las asociaciones con contratistas para agilizar la distribución y reducir los costos asociados. En general, es probable que el mercado de bañeras en los Estados Unidos favorezca a los fabricantes que ofrecen diseños independientes compactos y características que mejoran el bienestar a precios por debajo del segmento de ultra lujo.
Líderes de la Industria de Bañeras en los Estados Unidos
-
Kohler Co.
-
LIXIL Corporation
-
Jacuzzi Brands LLC
-
Mansfield Plumbing Products LLC
-
MAAX Bath Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bañeras en los Estados Unidos Empresas cubiertas en este informe
- Kohler Co.
- LIXIL Corporation
- Jacuzzi Group
- MAAX Bath Inc.
- Mansfield Plumbing Products LLC
- Bootz Industries, LLC
- Lasco Bathware
- Roca USA
- MTI Baths, Inc.
- The Swan Corporation
- Americh, Inc.
- BainUltra
- Aquatica Plumbing Group
- Victoria + Albert Baths
- Duravit USA
- Jason International
- Sterling Plumbing
- Fleurco Inc.
- Mirabelle
- Wyndham Collection
Desarrollos recientes de la industria en Mercado de Bañeras en los Estados Unidos
- Agosto de 2026: Kohler amplió su portafolio Heated BubbleMassage para incluir las colecciones de bañeras independientes Ceric y Evok, llevando la hidroterapia de aire caliente a dos de sus líneas independientes de mayor visibilidad en diseño. La Ceric se ofrece en configuraciones de 60 y 65 pulgadas, y la Evok se ofrece en un modelo de 66 pulgadas. Ambas cuentan con un conjunto de soplador y calentador remoto con ciclos de purga automática para el mantenimiento a largo plazo.
- Mayo de 2026: Kohler lanzó la colección Claude en asociación con Studio McGee, una suite de baño completa que incluye una bañera independiente con una profundidad de inmersión de 17 pulgadas, y simultáneamente inauguró su primera tienda minorista en Salt Lake City, Utah. La tienda de 9.584 pies cuadrados incluye 10 suites inmersivas y 23 viñetas seleccionadas para exhibir los productos coordinados de Kohler y Kallista.
- Mayo de 2026: Jacuzzi anunció el cierre de su instalación de fabricación de bañeras en Valdosta, Georgia, afectando a más de 100 trabajadores. La empresa citó un cambio a largo plazo en la demanda de los consumidores hacia soluciones centradas en la ducha como la razón principal para consolidar la fabricación.
- Julio de 2025: MTI Baths presentó la Emi, una bañera de inmersión compacta de estilo japonés elaborada con compuesto mineral SculptureStone. El producto está disponible en 3 tamaños con acabados mate o brillante y se fabrica a pedido en Georgia.
Alcance del Informe del Mercado de Bañeras en los Estados Unidos
Resumen de la segmentación
| Bañeras Independientes |
| Bañeras Empotradas |
| Bañeras Encastradas |
| Bañeras de Esquina |
| Bañeras de Acceso Fácil |
| Bañeras de Hidromasaje |
| Otros Tipos de Productos |
| Acrílico |
| Fibra de Vidrio |
| Hierro Fundido |
| Acero Esmaltado con Porcelana |
| Superficie Sólida y Resina de Piedra |
| Mármol Cultivado |
| Cerámica y Otros Materiales |
| Residencial | |
| Comercial | Hoteles y Centros Turísticos |
| Spas y Centros de Bienestar | |
| Atención Médica y Vivienda para Adultos Mayores | |
| Gimnasios y Otras Instalaciones Comerciales |
| B2C/Minorista | Grandes Superficies y Tiendas de Mejoras para el Hogar |
| Tiendas Minoristas Especializadas | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B/Venta Directa del Fabricante |
| Noreste |
| Suroeste |
| Oeste |
| Sureste |
| Medio Oeste |
| Por Tipo de Producto | Bañeras Independientes | |
| Bañeras Empotradas | ||
| Bañeras Encastradas | ||
| Bañeras de Esquina | ||
| Bañeras de Acceso Fácil | ||
| Bañeras de Hidromasaje | ||
| Otros Tipos de Productos | ||
| Por Material | Acrílico | |
| Fibra de Vidrio | ||
| Hierro Fundido | ||
| Acero Esmaltado con Porcelana | ||
| Superficie Sólida y Resina de Piedra | ||
| Mármol Cultivado | ||
| Cerámica y Otros Materiales | ||
| Por Usuario Final | Residencial | |
| Comercial | Hoteles y Centros Turísticos | |
| Spas y Centros de Bienestar | ||
| Atención Médica y Vivienda para Adultos Mayores | ||
| Gimnasios y Otras Instalaciones Comerciales | ||
| Por Canal de Distribución | B2C/Minorista | Grandes Superficies y Tiendas de Mejoras para el Hogar |
| Tiendas Minoristas Especializadas | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B/Venta Directa del Fabricante | ||
| Por Geografía | Noreste | |
| Suroeste | ||
| Oeste | ||
| Sureste | ||
| Medio Oeste | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las bañeras en los Estados Unidos?
Se proyecta que el mercado de bañeras en los Estados Unidos crezca a una CAGR del 3,78% de 2027 a 2032, alcanzando los 3,64 mil millones de USD para 2032.
¿Qué tipo de bañera está creciendo más rápido en los Estados Unidos?
Las bañeras independientes son el tipo de producto de más rápido crecimiento, con una CAGR proyectada del 4,95% hasta 2032.
¿Qué material lidera las ventas de bañeras en los Estados Unidos?
El acrílico lideró los ingresos con una participación del 48,15% en 2026 porque combina bajo peso, confort térmico, moldeo flexible y precios accesibles.
¿Por qué están ganando atención las bañeras de acceso fácil?
El envejecimiento de la población y la preferencia por permanecer en el hogar respaldan la demanda de productos accesibles. Los adultos de 65 años o más representaron el 18,0% de la población de los Estados Unidos en 2024.
¿Qué región de los Estados Unidos tiene la mayor demanda de bañeras?
El Sureste representó el 24,51% de los ingresos en 2026, mientras que se proyecta que el Suroeste tenga el crecimiento regional más rápido con una CAGR del 5,12% hasta 2032.