
Marktgröße und Marktanteil des Badewannenmarkts der Vereinigten Staaten
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
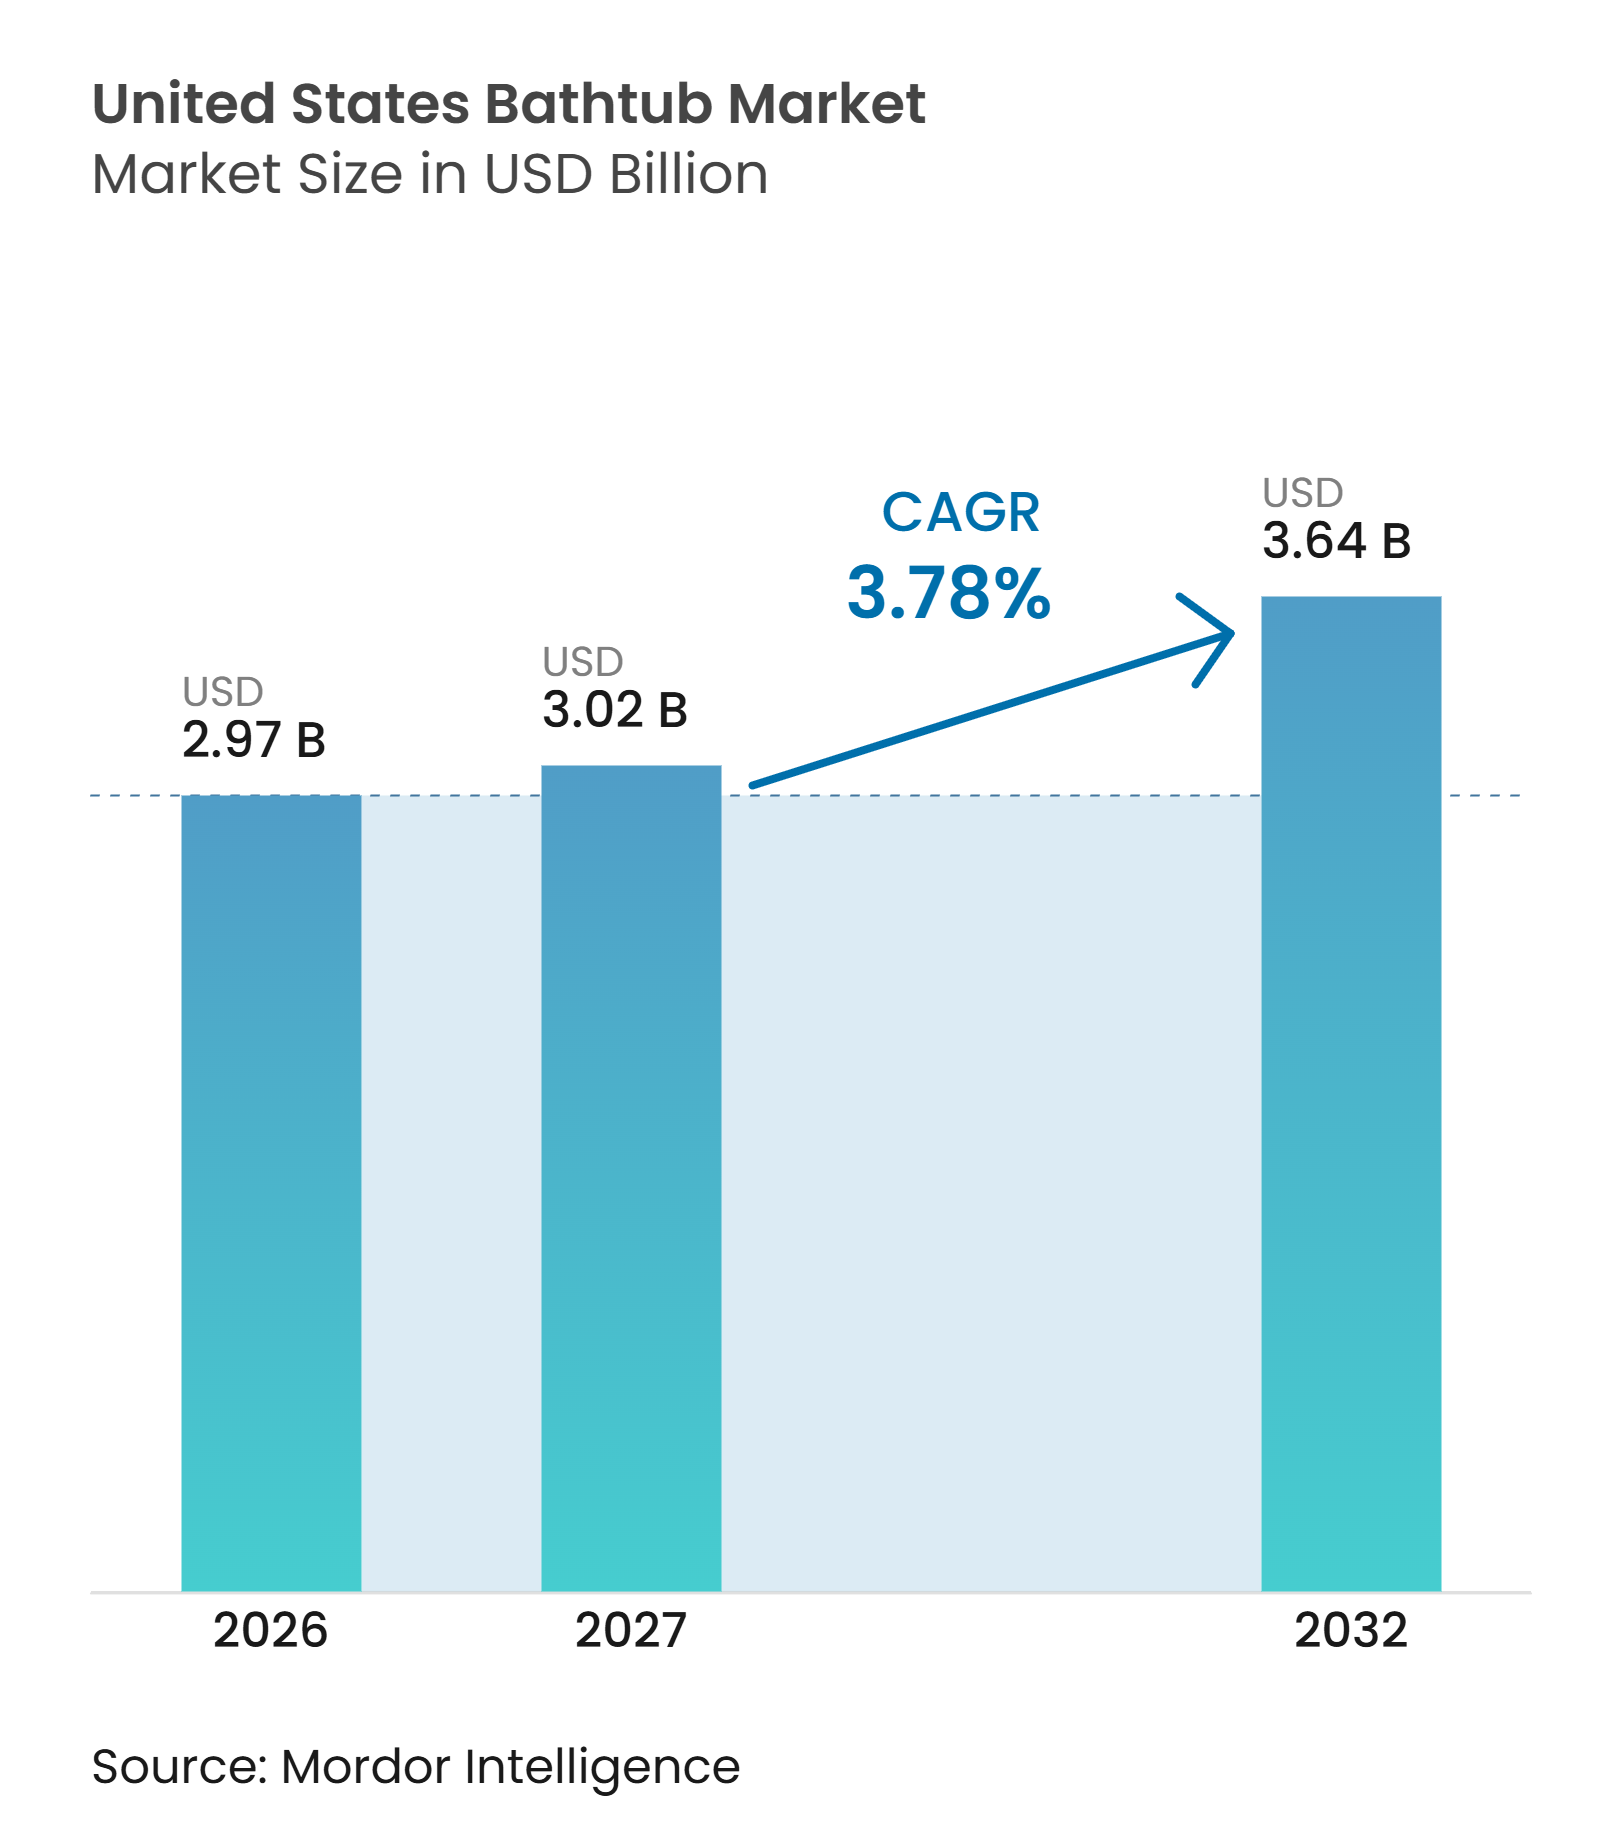
| Marktgröße im Basisjahr (2026) | 2.97 Milliarden US-Dollar |
| Marktgröße (2027) | 3.02 Milliarden US-Dollar |
| Marktgröße (2032) | 3.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.78 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Badewannenmarkts der Vereinigten Staaten von Mordor Intelligence
Die Marktgröße des Badewannenmarkts der Vereinigten Staaten wurde im Jahr 2026 auf 2,97 Milliarden USD geschätzt und wird voraussichtlich von 3,02 Milliarden USD im Jahr 2027 auf 3,64 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,78% während des Prognosezeitraums (2027–2032). Badezimmerrenovierungsarbeiten stützen die Nachfrage, da die Ausgaben für Reparaturen und Umbauten in der übergeordneten Kategorie Küche und Bad im Jahr 2025 gestiegen sind, während die Ausgaben für den Neubau zurückgingen, wie die National Kitchen and Bath Association berichtet. Der Badewannenmarkt der Vereinigten Staaten ist daher zunehmend auf Projekte in bestehenden Wohngebäuden angewiesen und nicht mehr ausschließlich auf den Neubau. Standardmäßige Alkovenbadewannen bleiben im Bauwesen wichtig, während höherpreisige freistehende und therapeutische Produkte den Wert bei Renovierungsarbeiten steigern. Die Hersteller reagieren durch Produktdesign, Wellness-Funktionen und den Zugang zu professionellen und Einzelhandelskanälen. Der Badewannenmarkt der Vereinigten Staaten steht zudem unter dem Druck größerer Duschinstallationen, höherer Renovierungskosten und Bedenken hinsichtlich des Wasserverbrauchs in Haushalten.
Wichtigste Erkenntnisse des Berichts
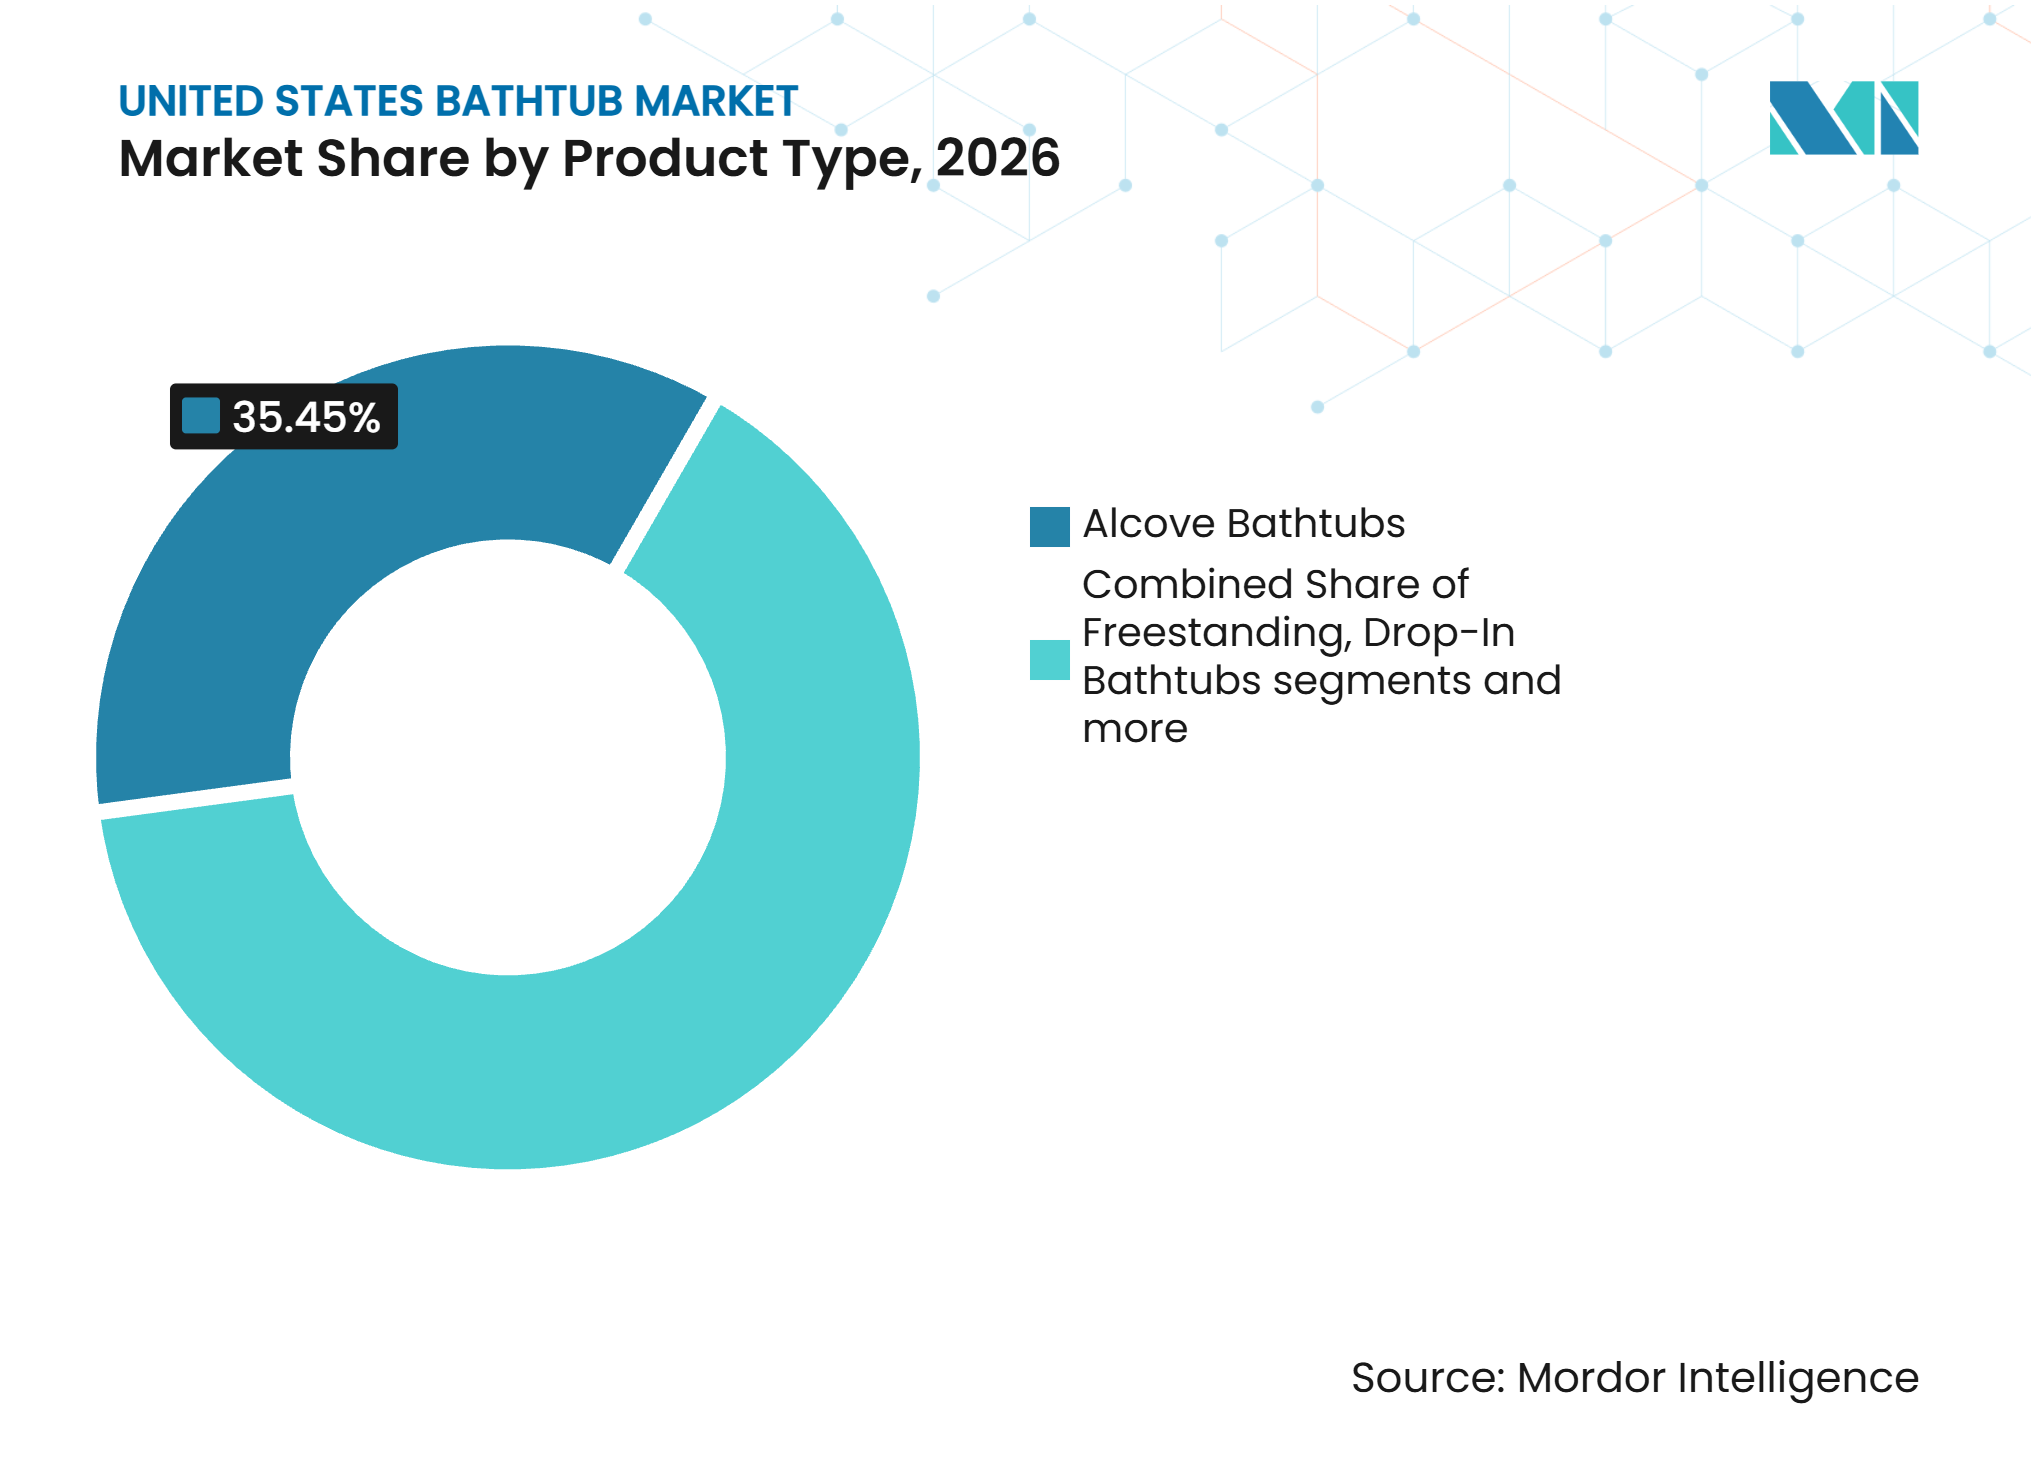
• Nach Produkttyp hielten Alkovenbadewannen im Jahr 2026 einen Marktanteil von 35,45% am Badewannenmarkt der Vereinigten Staaten, während freistehende Badewannen bis 2032 voraussichtlich mit einem CAGR von 4,95% wachsen werden.
• Nach Material hielt Acryl im Jahr 2026 einen Umsatzanteil von 48,15%, während Solid-Surface-Materialien und Steinharz bis 2032 voraussichtlich mit einem CAGR von 5,16% wachsen werden.
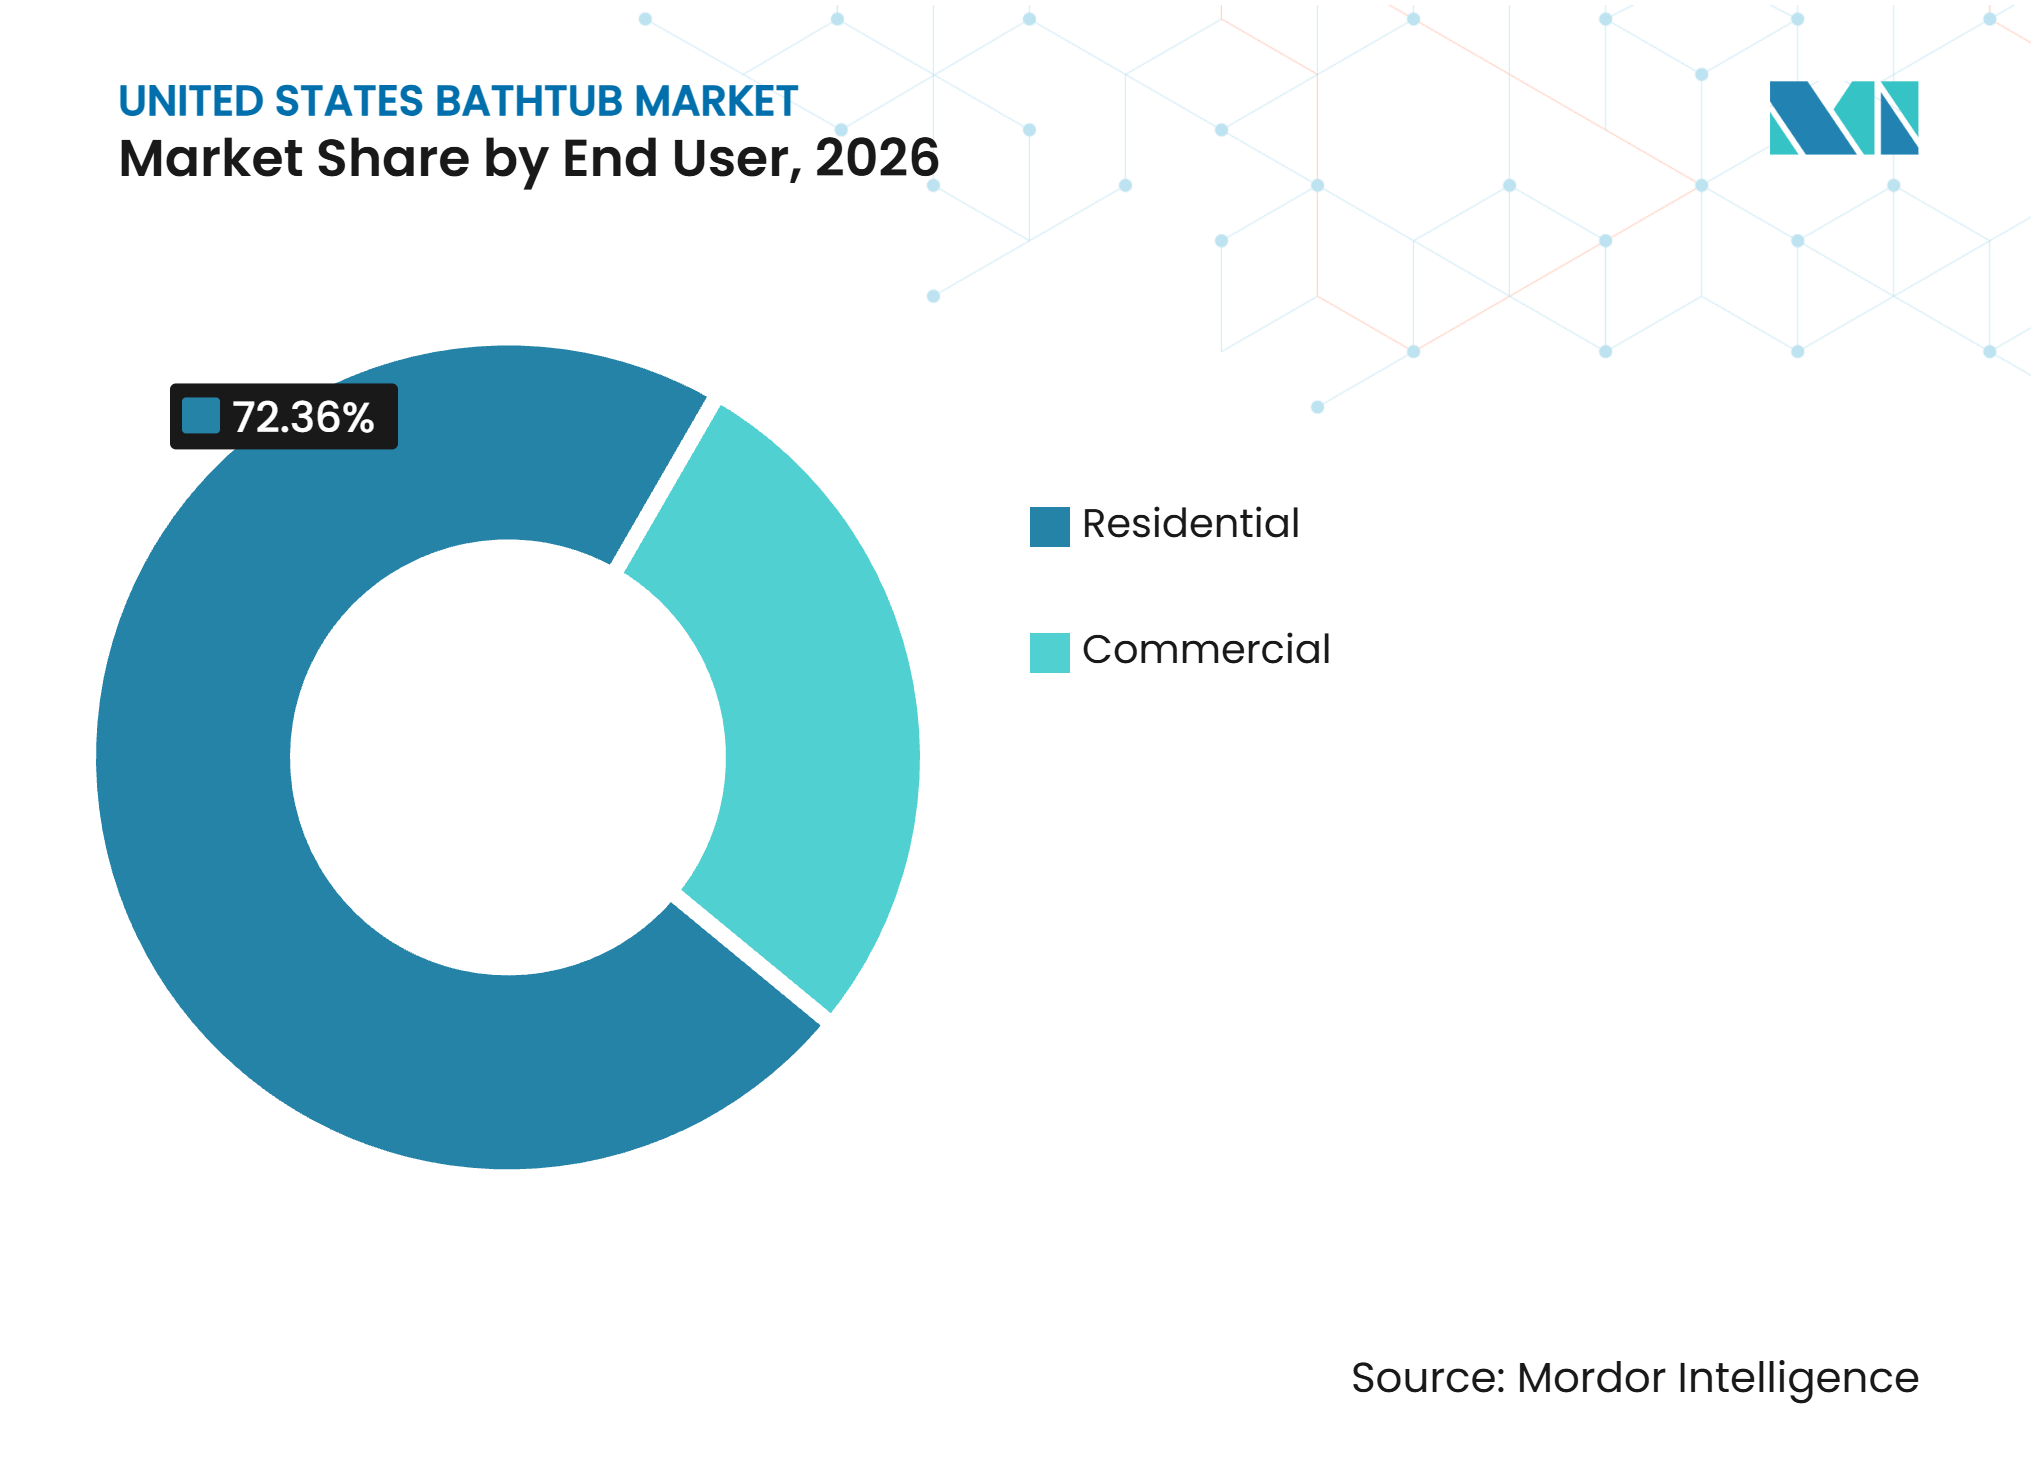
• Nach Endnutzer entfielen im Jahr 2026 72,36% des Umsatzes auf Wohnnutzer, die bis 2032 voraussichtlich mit einem CAGR von 4,73% wachsen werden.
• Nach Vertriebskanal entfielen im Jahr 2026 73,11% des Umsatzes auf B2C und Einzelhandel, die bis 2032 voraussichtlich mit einem CAGR von 4,23% wachsen werden.
• Nach Geografie hielt der Südosten im Jahr 2026 einen Umsatzanteil von 24,51%, während der Südwesten bis 2032 voraussichtlich mit einem CAGR von 5,12% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Renovierung und Ersatz von Wohnbädern | +1.0% | National, mit höherer Intensität im Südosten und Nordosten | Mittelfristig (2–4 Jahre) |
| Premiumisierung und Nachfrage nach spa-ähnlichen Badezimmererlebnissen | +0.8% | National, mit frühen Gewinnen in Küsten- und Sun-Belt-Ballungsräumen | Langfristig (≥ 4 Jahre) |
| Einstiegsbadewannen für das altersgerechte Wohnen | +0.7% | National, konzentriert im Südosten, Mittleren Westen und Nordosten | Mittelfristig (2–4 Jahre) |
| Übernahme des E-Commerce und breitere Produktverfügbarkeit | +0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Präferenz der Bauunternehmen für modulare, effiziente Systeme | +0.4% | Südwesten und Südosten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach wassereffizienten, nachhaltigen Designs | +0.3% | National, mit höherer Sensibilität in westlichen und von Dürre betroffenen Bundesstaaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Renovierung und Ersatz von Wohnbädern
Badezimmerrenovierungen bleiben eine wichtige Ausgabenkategorie für Hausbesitzer in den Vereinigten Staaten. Die Houzz & Home-Studie 2026 ergab, dass 25% der Befragten im Jahr 2025 ein Hauptbadezimmer und 23% ein Gästebadezimmer renovierten, verglichen mit 26%, die Küchenrenovierungen durchführten[1]. Die mittleren Ausgaben für Hauptbadezimmerprojekte erreichten im Jahr 2025 15.000 USD, ein Anstieg von 15,4% gegenüber dem Vorjahr. Häuser, die von den späten 1980er bis in die frühen 2000er Jahre gebaut wurden, erreichen nun das Stadium, in dem Sanitäranlagen und Armaturen einer umfassenden Erneuerung bedürfen. Die National Kitchen and Bath Association prognostizierte für 2025 ein Wachstum von 2,6% bei den Ausgaben für Reparaturen und Umbauten, während die Ausgaben für Küche und Bad im Neubau bei Einfamilien- und Mehrfamilienprojekten voraussichtlich um 1,1% zurückgehen würden[2]. Dieser Kontrast macht Renovierungsarbeiten zu einer dauerhafteren Nachfragequelle als der Wohnungsneubau, insbesondere für Produkte, die in bestehende Badezimmerlayouts passen und die Komplexität des Austauschs reduzieren.
Premiumisierung und Nachfrage nach spa-ähnlichen Badezimmererlebnissen
Wellness-Funktionen verändern die Rolle der Badewanne bei höherwertigen Badezimmerrenovierungen. Die US-amerikanische Houzz-Badezimmertrend-Studie 2025 ergab, dass 36% der renovierten Badezimmer wellnessorientierte Funktionen enthielten und Einweich- oder Spa-Badewannen in 18% der untersuchten renovierten Badezimmer vorkamen[3]. Kohler erweiterte die Heated BubbleMassage-Technologie im August 2026 auf die freistehenden Badewannen Ceric und Evok. Diese Produktausrichtung positioniert die Badewanne als häusliches Hydrotherapieprodukt und nicht nur als Sanitärarmatur. Renovierungsbudgets können weniger Einheiten mit höheren Spezifikationen unterstützen, wenn die Badewanne ein visueller Mittelpunkt ist. Freistehende Formen, mineralische Verbundmaterialien sowie Luft- oder Sprudelsysteme können den durchschnittlichen Einheitswert steigern, selbst wenn die Volumina im Einstiegssegment begrenzt sind.
Wachstum von Einstiegsbadewannen für das altersgerechte Wohnen
Die Bevölkerung im Alter von 65 Jahren und älter wuchs zwischen 2023 und 2024 um 3,1% auf 61,2 Millionen und repräsentierte im Jahr 2024 18,0% der Bevölkerung der Vereinigten Staaten. Houzz stellte fest, dass 68% der Hausbesitzer bei Badezimmerrenovierungsprojekten Barrierefreiheitsbedürfnisse berücksichtigten, wobei alternde Haushaltsmitglieder in 41% dieser Fälle der Hauptfokus waren. Eine Überprüfung der Federal Reserve Bank of Richmond, die sich auf AARP-Umfragedaten aus dem Jahr 2024 stützt, berichtete, dass 75% der Senioren es vorziehen, im Alter in ihren eigenen Häusern zu bleiben[4]. Die Überprüfung ergab auch, dass die Wohneigentumsquote bei Erwachsenen ab 65 Jahren im Jahr 2022 auf 79% gestiegen ist, während das Leben in Pflegeeinrichtungen auf 3,0% zurückging. Diese Bedingungen stützen die Wohnnachfrage nach Einstiegsprodukten, niedrigen Einstiegskonfigurationen, der Integration von Haltegriffen und barrierefreien Layouts.
Übernahme des E-Commerce und breitere Produktverfügbarkeit
Digitale Kanäle ermöglichen Verbrauchern und Auftragnehmern den Zugang zu einem breiteren Angebot an Badewannendesigns, insbesondere von Spezialherstellern, die keine breite Ausstellungsraumabdeckung unterstützen können. Produktbilder, technische Spezifikationen und Installationsinformationen ermöglichen es Käufern, designorientierte Angebote vor dem Kauf zu vergleichen. Online-Recherchen können einen Kauf beeinflussen, der über ein Geschäft oder einen lokalen Auftragnehmer abgeschlossen wird. Bauunternehmen können auch Verfügbarkeit und Spezifikationen vergleichen, ohne sich ausschließlich auf eine begrenzte lokale Händlerbasis verlassen zu müssen. Dies kann den Wettbewerb bei von Auftragnehmern spezifizierten Produkten erhöhen und Entwicklern helfen, Standardprodukte für große Projekte effizienter zu beschaffen. Der Kanalwechsel begünstigt Lieferanten, die genaue Produktinformationen und zuverlässige Auftragsabwicklung bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations-, Sanitär- und Renovierungskosten | -0.6% | National, am stärksten ausgeprägt in den Küstenmärkten des Nordostens und Westens | Mittelfristig (2–4 Jahre) |
| Begrenzter Badezimmerraum und Umstellung auf reine Duschkonfigurationen | -1.0% | National, mit größerer Intensität in städtischen und Mehrfamilienmärkten | Langfristig (≥ 4 Jahre) |
| Hoher Wasserverbrauch und Betriebskosten | -0.4% | Westliche und Sun-Belt-Bundesstaaten mit Wasserknappheit | Langfristig (≥ 4 Jahre) |
| Wartungs-, Undichtigkeits- und Haltbarkeitsbedenken | -0.3% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzter Badezimmerraum und Umstellung auf reine Duschkonfigurationen
Die Tendenz zu reinen Duschkonfigurationen ist eine erhebliche Einschränkung der Badewannennachfrage. Die National Kitchen and Bath Association berichtete, dass 53% der Hausbesitzer, die ein Hauptbadezimmer renovierten, eine Badewanne entfernten, um mehr Duschraum zu schaffen. Ein standardmäßiges 60-Zoll-Alkovenprodukt kann durch eine begehbare Dusche mit mehr Platz für Sitzgelegenheiten, doppelte Duschköpfe oder Dampffunktionen ersetzt werden. Nassräume machten 16% der renovierten Badezimmer aus, ein Anstieg von 3% gegenüber dem Vorjahr, und 50% der Nutzer nannten die Raumoptimierung als Hauptgrund. Die Schließung der Jacuzzi-Anlage in Valdosta im Mai 2026 spiegelte ebenfalls eine langfristige Verlagerung hin zur duschorientierten Nachfrage wider. Vollformatige Alkovenprodukte in kleineren oder Nebenbadezimmern sind am stärksten exponiert, während Premium-Freistehende und therapeutische Produkte diesen Nachfragedruck nur teilweise ausgleichen können.
Hohe Installations-, Sanitär- und Renovierungskosten
Badezimmerprojektkosten können den diskretionären Austausch einer Badewanne verzögern. Größere Hauptbadezimmerrenovierungen hatten in der Houzz-Umfrage 2025 einen mittleren Kostenaufwand von 22.000 USD, verglichen mit 21.000 USD im Vorjahr, während Sanitärrohbauarbeiten 3.000 bis 10.000 USD zusätzlich kosten können, wenn Layouts geändert werden. Das Entfernen von Wandverkleidungen, Sanitärveränderungen und die Inspektion des Unterbodens können die Installationskosten selbst für ein mittelpreisiges Acrylprodukt erheblich machen. Die National Kitchen and Bath Association prognostizierte für 2025 ein Wachstum von 2,9% bei professionell geleiteten Küchen- und Badrenovierungen, verglichen mit 0,6% bei Heimwerkerprojekten. Houzz stellte fest, dass die geplanten mittleren Renovierungsausgaben für 2026 bei 15.000 USD lagen, 25% unter den tatsächlichen Ausgaben von 2025. Produkte, die in bestehende Grundrisse passen und die Installation vereinfachen, können diese Hürde verringern, aber die Kostensensibilität schränkt die Ersatznachfrage weiterhin ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Alkovenprodukte behalten das Volumen, während freistehende Formate an Wert gewinnenAlkovenbadewannen hielten im Jahr 2026 einen Marktanteil von 35,45% am Badewannenmarkt der Vereinigten Staaten. Ihre Position spiegelt die Kompatibilität mit dem nordamerikanischen Standard-60-Zoll-Sanitärrohbau und die häufige Verwendung in neuen Mehrfamilienprojekten und Renovierungen im Einstiegssegment wider. Das Format ist Bauunternehmen und Hausbesitzern vertraut, was seine Verwendung in standardisierten Layouts unterstützt. Eingelassene und Eckprodukte bleiben bei aufgeständerten Sonderanfertigungen und kleineren Badezimmern relevant, wo die Platzierung eine bessere Nutzung der verfügbaren Bodenfläche ermöglicht. Einstiegsprodukte sind stärker mit Barrierefreiheitsanforderungen als mit einer Designpräferenz verbunden.
Die Houzz-Badezimmerstudie 2025 berichtete, dass 61% der barrierefreiheitsorientierten Renovierungen Haltegriffe enthielten. Freistehende Badewannen werden bis 2032 voraussichtlich mit einem CAGR von 4,95% wachsen, der höchsten Wachstumsrate unter den Produkttypen. Die Marktgröße des Badewannenmarkts der Vereinigten Staaten für freistehende Formate wird durch Renovierungsprojekte gestützt, bei denen die Badewanne als sichtbarer Mittelpunkt dient. Die National Kitchen and Bath Association identifizierte Einweich- und freistehende Badewannen als beliebte Optionen bei designorientierten Projekten. ADA-Abschnitt 607 beeinflusst Badewannenspezifikationen in barrierefreien und gewerblichen Wohnprojekten, einschließlich der Konstruktion von Einstiegsformaten für gezielte Anwendungen.



Nach Material:
Acryl hält die breiteste Basis, während Verbundwerkstoffe an Beliebtheit gewinnenAcryl hielt im Jahr 2026 einen Umsatzanteil von 48,15% und damit die führende Materialposition. Seine Verwendung wird durch geringes Gewicht, thermischen Komfort, flexible Formgebung und zugängliche Preisgestaltung unterstützt. Diese Eigenschaften machen Acryl sowohl für Standard- als auch für stärker gestaltete Badewannenformate geeignet. MAAX Bath bietet eine 25-jährige Wohngarantie für entsprechende Acrylprodukte an, um das Lebenszyklusrisiko zu mindern. Glasfaser bleibt ein wertorientiertes Material, während Gusseisen in Premium-Anwendungen gefragt bleibt, bei denen Wärmespeicherung und akustische Eigenschaften wichtig sind.
Solid-Surface-Materialien und Steinharz werden bis 2032 voraussichtlich mit einem CAGR von 5,16% wachsen. Dieses Material reagiert auf das Interesse an matten Oberflächen und organisch wirkenden Flächen bei Hauptbadezimmerrenovierungen. Die Badewannenbranche der Vereinigten Staaten verwendet auch Verbundmaterialien, um Premium-Formen mit einem hochwertigeren Gefühl zu schaffen. Am 25. Juli 2025 stellte MTI Baths die Emi vor, eine japanische kompakte Einweichbadewanne aus SculptureStone-Mineralverbundwerkstoff. Kultivierter Marmor sowie Keramik und andere Materialien bleiben für ausgewählte regionale und gewerbliche Installationen relevant.
Nach Endnutzer:
Wohnbedarf kombiniert Renovierungs- und BauanforderungenWohnnutzer entfielen im Jahr 2026 auf 72,36% des Umsatzes. Das Segment hat 2 Nachfrageströme: Ersatz bei Renovierungen bestehender Wohngebäude und Erstspezifikation im Neubau von Einfamilien- oder Mehrfamilienhäusern. Diese Ströme reagieren unterschiedlich auf Veränderungen der Wohnbautätigkeit. Die Ausgaben für Reparaturen und Umbauten stiegen im Jahr 2025, obwohl die Ausgaben für Küche und Bad im Neubau zurückgingen. Dieses Gleichgewicht gibt dem Wohnsegment Unterstützung, wenn der Neubau weniger aktiv wird.
Renovierungshaushalte mit höheren Ausgaben spielen eine größere Rolle bei der Nachfrage nach Premium-Produkten. Die Houzz-Daten von 2026 zeigten, dass das oberste Dezil der Ausgaben für kleine Hauptbadezimmerrenovierungen im Jahr 2025 45.000 USD oder mehr investierte. Diese Aktivität stützt die Einheitswerte, auch wenn die Gesamtstückzahlen gemessen bleiben. Gewerbliche Käufer umfassen Hotels, Resorts, Spas, Gesundheitseinrichtungen, Seniorenwohnprojekte, Fitnessstudios und andere Einrichtungen. Ihr Anteil ist kleiner, aber ihre Spezifikationen können die Produktentwicklung in den Bereichen Hydrotherapie, Barrierefreiheit und Oberflächenauswahl beeinflussen.

Nach Vertriebskanal:
Einzelhandel führt beim Umsatz, während Direktkanäle wichtig bleibenB2C- und Einzelhandelskanäle entfielen im Jahr 2026 auf 73,11% des Umsatzes. Große Heimwerkermärkte bleiben wichtige Kaufpunkte für Badewannenkäufer im mittleren Marktsegment. Der Einzelhandel umfasst auch Fachgeschäfte und Online-Kanäle, die designorientierte Käufe bedienen. Käufer können Produkte persönlich in Geschäften besichtigen und gleichzeitig Online-Informationen nutzen, um Abmessungen und Funktionen zu vergleichen. Diese Kombination hält den Einzelhandel für Hausbesitzer wichtig, die ihre eigenen Renovierungsentscheidungen treffen.
B2B- und Direktkanäle vom Hersteller entfielen im Jahr 2026 auf 26,89% des Umsatzes. Diese Kanäle bedienen Bauunternehmen und Auftragnehmer, die spezifizierte Produkte in großen Mengen und zu ausgehandelten Preisen kaufen. Sie sind effizient für standardisierte oder nahezu standardisierte Produkte, da Lieferanten die mit dem Verbrauchereinzelhandel verbundenen Marketingkosten reduzieren können. Digitale Bestellungen können die Produktauswahl für professionelle Käufer erweitern. Sie können auch mittelständischen Herstellern ermöglichen, Bauunternehmernetzwerke außerhalb ihrer traditionellen Händlergebiete zu erreichen.
Geografische Analyse
Südosten
Der Südosten entfällt im Jahr 2026 auf 24,51% des Umsatzes und repräsentiert damit den größten regionalen Anteil am Badewannenmarkt der Vereinigten Staaten. Florida, Georgia, die Carolinas und Tennessee verzeichnen weiterhin eine aktive Einfamilienhausentwicklung, die die Nachfrage in allen Produktkategorien stützt, während das Bevölkerungswachstum die Haushaltsbildung und die künftige Renovierungsnachfrage antreibt. Häuser, die zwischen 2000 und 2015 in Teilen der Region gebaut wurden, nähern sich ihrem ersten großen Sanitärerneuerungszyklus, was Ersatznachfrage schafft, da Hausbesitzer Badezimmer modernisieren. Floridas Bauvorschriften beeinflussen die Badewanneninstallation bei Neubau- und Ersatzprojekten und stärken die Rolle von zugelassenen Auftragnehmern und spezifizierten Produkten. Hausbesitzer müssen auch Ersatzprodukte an bestehende Raumabmessungen und Sanitärstandorte anpassen. Obwohl der Markt weiterhin dem Risiko von Duschkonversionen ausgesetzt ist, könnte die Nachfrage nach barrierefreien Produkten steigen, da Hausbesitzer Immobilien für alternde Haushaltsmitglieder anpassen. Lieferanten, die standardisierte Alkovenprodukte neben barrierefreien und Premium-Optionen anbieten, sind besser positioniert, um die vielfältige Nachfrage der Region zu erfüllen.
Südwesten
Der Südwesten wird bis 2032 voraussichtlich mit einem CAGR von 5,12% wachsen, der schnellsten Rate unter den Regionen der Vereinigten Staaten. Der Wohnungsbau bleibt eine wichtige Quelle der Badewannennachfrage, da neue Wohneinheiten anfängliche Badezimmerarmaturenspezifikationen erfordern und große Entwicklungen Möglichkeiten für Lieferanten schaffen, die Wiederholungsbestellungen erfüllen und konsistente Lieferanforderungen erfüllen können. Großangelegte Entwicklungsaktivitäten begünstigen Produkte, die die Installationszeit verkürzen und in gängige Layouts passen, während Bauunternehmen standardisierte Alkovenspezifikationen verwenden, um die Verfügbarkeit von Arbeitskräften und Projektzeitpläne zu verwalten. Die Region hat ein jüngeres Bevölkerungsprofil als der Nordosten und der Mittlere Westen, was ihren Höhepunkt des Ersatzzyklus weiter in die Zukunft verschiebt und die Baunachfrage bedeutsamer macht als die renovierungsbedingte Ersatznachfrage. Die bestehende Baubasis könnte jedoch mit zunehmendem Alter der Immobilien Ersatznachfrage generieren. Wasserbedingungen bleiben in westlichen und Sun-Belt-Standorten relevant und können die Einstellung der Haushalte zur Badewannennutzung beeinflussen. Lieferanten, die Installationseffizienz mit wasserbewusster Positionierung kombinieren, können diesen regionalen Kontext ansprechen und gleichzeitig die erforderlichen Leistungs- und Stilattribute beibehalten.
Nordosten, Westen und Mittlerer Westen
Der Nordosten verfügt über einen älteren Wohnungsbestand, dichte städtische Gebiete und höhere Renovierungsausgaben, was die Nachfrage nach Einstiegs- und barrierefreien Formaten bei Hausbesitzern mit etabliertem Eigenkapital sowie nach höherpreisigen freistehenden Mineralverbundprodukten und wellnessorientierten Formaten stützt. Der Westen zeigt ein starkes Interesse an designorientierten freistehenden Produkten, obwohl Wasserknappheit den Wasserverbrauch zu einem wichtigen Kaufkriterium für Haushalte machen kann, während das EPA WaterSense-Programm und die Wassereffizienzregeln nach California Title 20 die Armaturenauswahl bei relevanten Projekten beeinflussen. Der Mittlere Westen ist eine stabile, renovierungsorientierte Region, in der die Bevölkerungsalterung die Nachfrage nach barrierefreien Badeprodukten und Hausmodifikationen stützt, die es älteren Erwachsenen ermöglichen, altersgerecht zu wohnen. Obwohl der Nordosten, der Westen und der Mittlere Westen unterschiedliche Nachfragebedingungen aufweisen, bietet jede Region Möglichkeiten für Produkte jenseits einfacher Standardbadewannen. Lieferanten müssen barrierefreie Funktionen auf die Anforderungen älterer Haushalte, designorientierte Produkte auf Premium-Renovierungsprojekte und Effizienzüberlegungen auf lokale Bedingungen abstimmen. Diese regionalen Unterschiede verhindern, dass Lieferanten den Badewannenmarkt der Vereinigten Staaten effektiv mit einer einzigen Produkt- und Kanalstrategie bedienen können.
Wettbewerbslandschaft
Marktkonzentration
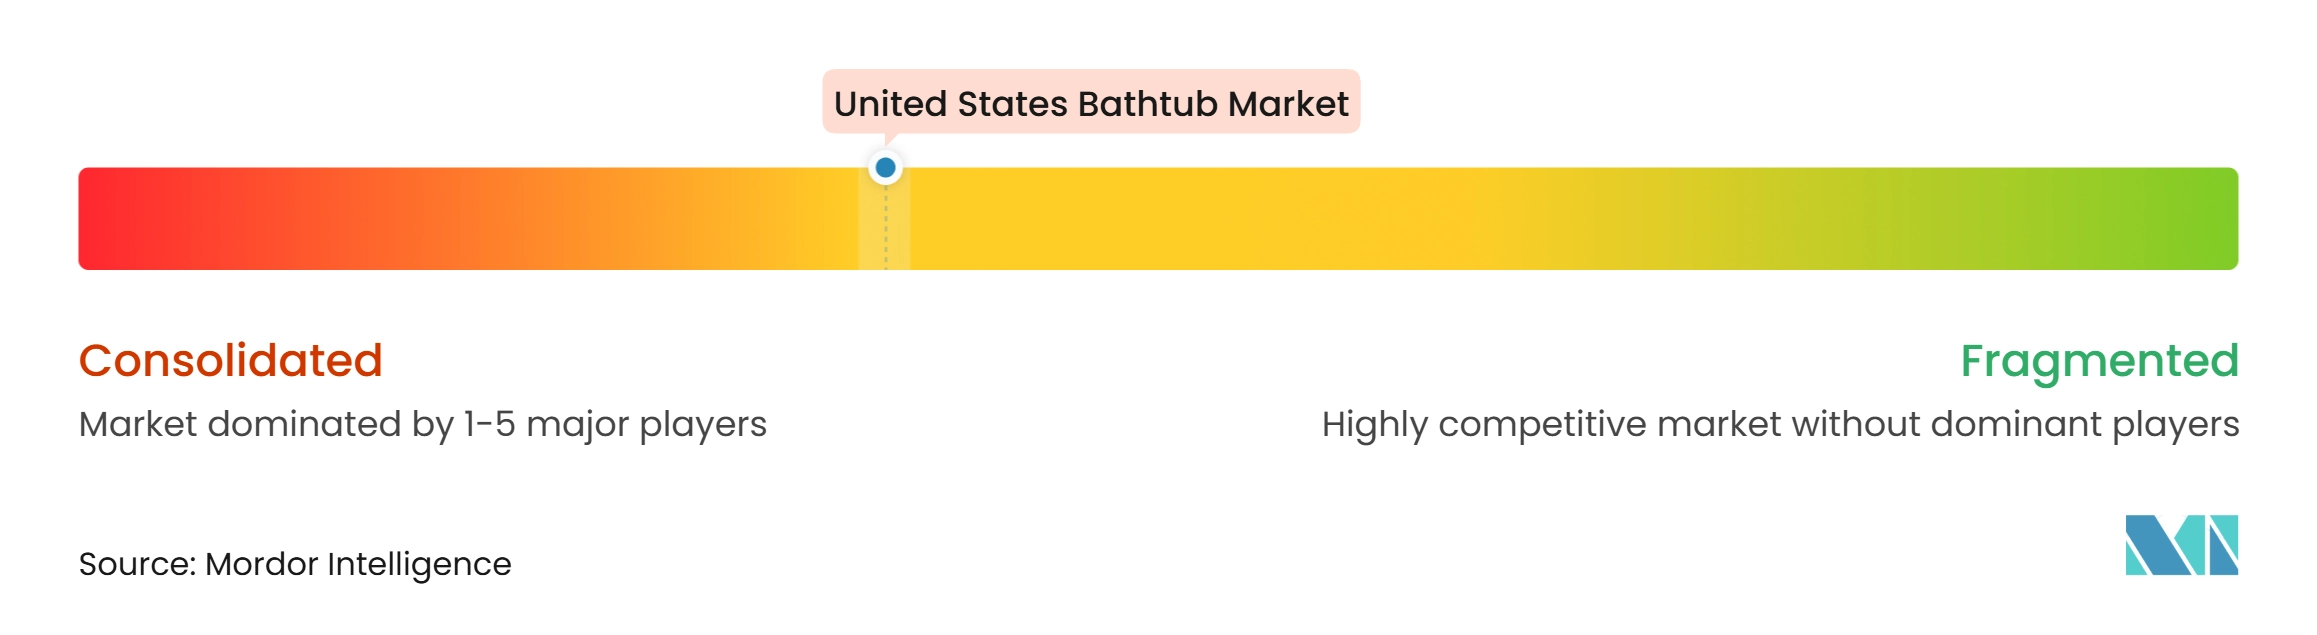
Der Badewannenmarkt der Vereinigten Staaten besteht aus einer Mischung aus großen Herstellern, Spezialherstellern, Einzelhandelsmarken und auftragnehmerorientierten Lieferanten. Kohler, LIXIL Corporation über American Standard, GROHE und MAAX Bath halten wichtige Volumenpositionen bei von Auftragnehmern spezifizierten und im Einzelhandel vertriebenen Produkten. MTI Baths, Aquatica Plumbing Group und BainUltra konzentrieren sich stärker auf Designdifferenzierung und Materialinnovation. Dies schafft ein Wettbewerbsumfeld, in dem Skalierung bei Standardprodukten und Produktdifferenzierung bei Premium-Produkten wichtig sind.
Am 20. Mai 2026 lancierte Kohler die Claude-Kollektion in Zusammenarbeit mit Studio McGee, einschließlich einer freistehenden Badewanne mit einer Einweichtiefe von 17 Zoll und einer koordinierten Badezimmersuite. Das Unternehmen eröffnete auch einen 9.584 Quadratfuß großen Einzelhandels-Showroom in Salt Lake City mit 10 immersiven Suiten und 23 kuratierten Vignetten. Am 4. August 2026 brachte die Einführung der Heated BubbleMassage-Technologie in den Ceric- und Evok-Kollektionen Warmluft-Hydrotherapie in diese freistehenden Badewannenlinien. Zusammen verdeutlichen diese Initiativen, wie Designkooperationen, immersive Einzelhandelserlebnisse und wellnessorientierte Funktionen die Premium-Positionierung stärken und höhere Preispunkte unterstützen können.
MTI Baths differenziert seine Produkte durch Fertigung in den Vereinigten Staaten, eine beschränkte lebenslange Garantie, umfangreiche Anpassungsoptionen und proprietäre Materialien. Die am 25. Juli 2025 eingeführte Emi-Badewanne enthielt SculptureStone-Mineralverbundwerkstoff und wurde auf Bestellung in Georgia gefertigt. Im Gegensatz dazu verdeutlicht die Schließung der Jacuzzi-Anlage in Valdosta am 14. Mai 2026 den operativen Druck auf die traditionelle Hochvolumen-Badewannenproduktion. Unterdessen können Direktverbrauchermarken detaillierte digitale Produktinformationen und Auftragnehmerpartnerschaften nutzen, um den Vertrieb zu optimieren und damit verbundene Kosten zu senken. Insgesamt wird der Badewannenmarkt der Vereinigten Staaten voraussichtlich Hersteller bevorzugen, die kompakte freistehende Designs und wellnessfördernde Funktionen zu Preispunkten unterhalb des Ultra-Luxussegments anbieten.
Marktführer der Badewannenbranche der Vereinigten Staaten
-
Kohler Co.
-
LIXIL Corporation
-
Jacuzzi Brands LLC
-
Mansfield Plumbing Products LLC
-
MAAX Bath Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Badewannenmarkt der Vereinigten Staaten Unternehmen in diesem Bericht
- Kohler Co.
- LIXIL Corporation
- Jacuzzi Group
- MAAX Bath Inc.
- Mansfield Plumbing Products LLC
- Bootz Industries, LLC
- Lasco Bathware
- Roca USA
- MTI Baths, Inc.
- The Swan Corporation
- Americh, Inc.
- BainUltra
- Aquatica Plumbing Group
- Victoria + Albert Baths
- Duravit USA
- Jason International
- Sterling Plumbing
- Fleurco Inc.
- Mirabelle
- Wyndham Collection
Neueste Industrielle Entwicklungen in Badewannenmarkt der Vereinigten Staaten
- August 2026: Kohler erweiterte sein Heated BubbleMassage-Portfolio um die freistehenden Badewannenkollektionen Ceric und Evok und brachte Warmluft-Hydrotherapie in zwei seiner designprägendsten freistehenden Linien. Die Ceric wird in 60-Zoll- und 65-Zoll-Konfigurationen angeboten, und die Evok wird in einem 66-Zoll-Modell angeboten. Beide verfügen über eine Ferngebläse- und Heizeinheit mit automatischen Spülzyklen für die langfristige Wartung.
- Mai 2026: Kohler lancierte die Claude-Kollektion in Partnerschaft mit Studio McGee, eine vollständige Badezimmersuite einschließlich einer freistehenden Badewanne mit einer Einweichtiefe von 17 Zoll, und eröffnete gleichzeitig sein erstes Einzelhandelsgeschäft in Salt Lake City, Utah. Das 9.584 Quadratfuß große Geschäft umfasst 10 immersive Suiten und 23 kuratierte Vignetten zur Präsentation koordinierter Kohler- und Kallista-Produkte.
- Mai 2026: Jacuzzi gab die Schließung seiner Badewannenproduktionsanlage in Valdosta, Georgia, bekannt, von der mehr als 100 Mitarbeiter betroffen sind. Das Unternehmen nannte eine langfristige Verlagerung der Verbrauchernachfrage hin zu duschorientierten Lösungen als Hauptgrund für die Konsolidierung der Produktion.
- Juli 2025: MTI Baths stellte die Emi vor, eine japanische kompakte Einweichbadewanne aus SculptureStone-Mineralverbundwerkstoff. Das Produkt ist in 3 Größen mit matten oder glänzenden Oberflächen erhältlich und wird auf Bestellung in Georgia gefertigt.
Berichtsumfang des Badewannenmarkts der Vereinigten Staaten
Segmentierungsübersicht
| Freistehende Badewannen |
| Alkovenbadewannen |
| Eingelassene Badewannen |
| Eckbadewannen |
| Einstiegsbadewannen |
| Whirlpool-Badewannen |
| Sonstige Produkttypen |
| Acryl |
| Glasfaser |
| Gusseisen |
| Porzellan-emaillierter Stahl |
| Solid-Surface-Materialien und Steinharz |
| Kultivierter Marmor |
| Keramik und sonstige Materialien |
| Wohnbereich | |
| Gewerbe | Hotels und Resorts |
| Spas und Wellness-Center | |
| Gesundheitswesen und Seniorenwohnen | |
| Fitnessstudios und sonstige gewerbliche Einrichtungen |
| B2C/Einzelhandel | Große Heimwerkermärkte |
| Facheinzelhandelsgeschäfte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Direktvertrieb vom Hersteller |
| Nordosten |
| Südwesten |
| Westen |
| Südosten |
| Mittlerer Westen |
| Nach Produkttyp | Freistehende Badewannen | |
| Alkovenbadewannen | ||
| Eingelassene Badewannen | ||
| Eckbadewannen | ||
| Einstiegsbadewannen | ||
| Whirlpool-Badewannen | ||
| Sonstige Produkttypen | ||
| Nach Material | Acryl | |
| Glasfaser | ||
| Gusseisen | ||
| Porzellan-emaillierter Stahl | ||
| Solid-Surface-Materialien und Steinharz | ||
| Kultivierter Marmor | ||
| Keramik und sonstige Materialien | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Hotels und Resorts | |
| Spas und Wellness-Center | ||
| Gesundheitswesen und Seniorenwohnen | ||
| Fitnessstudios und sonstige gewerbliche Einrichtungen | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Große Heimwerkermärkte |
| Facheinzelhandelsgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Direktvertrieb vom Hersteller | ||
| Nach Geografie | Nordosten | |
| Südwesten | ||
| Westen | ||
| Südosten | ||
| Mittlerer Westen | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Badewannen in den Vereinigten Staaten?
Der Badewannenmarkt der Vereinigten Staaten wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 3,78% wachsen und bis 2032 einen Wert von 3,64 Milliarden USD erreichen.
Welcher Badewannentyp wächst in den Vereinigten Staaten am schnellsten?
Freistehende Badewannen sind der am schnellsten wachsende Produkttyp mit einem prognostizierten CAGR von 4,95% bis 2032.
Welches Material führt beim Badewannenabsatz in den Vereinigten Staaten?
Acryl führte im Jahr 2026 mit einem Umsatzanteil von 48,15%, da es geringes Gewicht, thermischen Komfort, flexible Formgebung und zugängliche Preisgestaltung kombiniert.
Warum gewinnen Einstiegsbadewannen an Aufmerksamkeit?
Die Bevölkerungsalterung und die Präferenz, zu Hause zu bleiben, stützen die Nachfrage nach barrierefreien Produkten. Erwachsene ab 65 Jahren repräsentierten im Jahr 2024 18,0% der Bevölkerung der Vereinigten Staaten.
Welche Region der Vereinigten Staaten hat die stärkste Badewannennachfrage?
Der Südosten hielt im Jahr 2026 einen Umsatzanteil von 24,51%, während der Südwesten mit einem prognostizierten CAGR von 5,12% bis 2032 das schnellste regionale Wachstum aufweisen soll.