
Taille et part du marché des microgreens au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
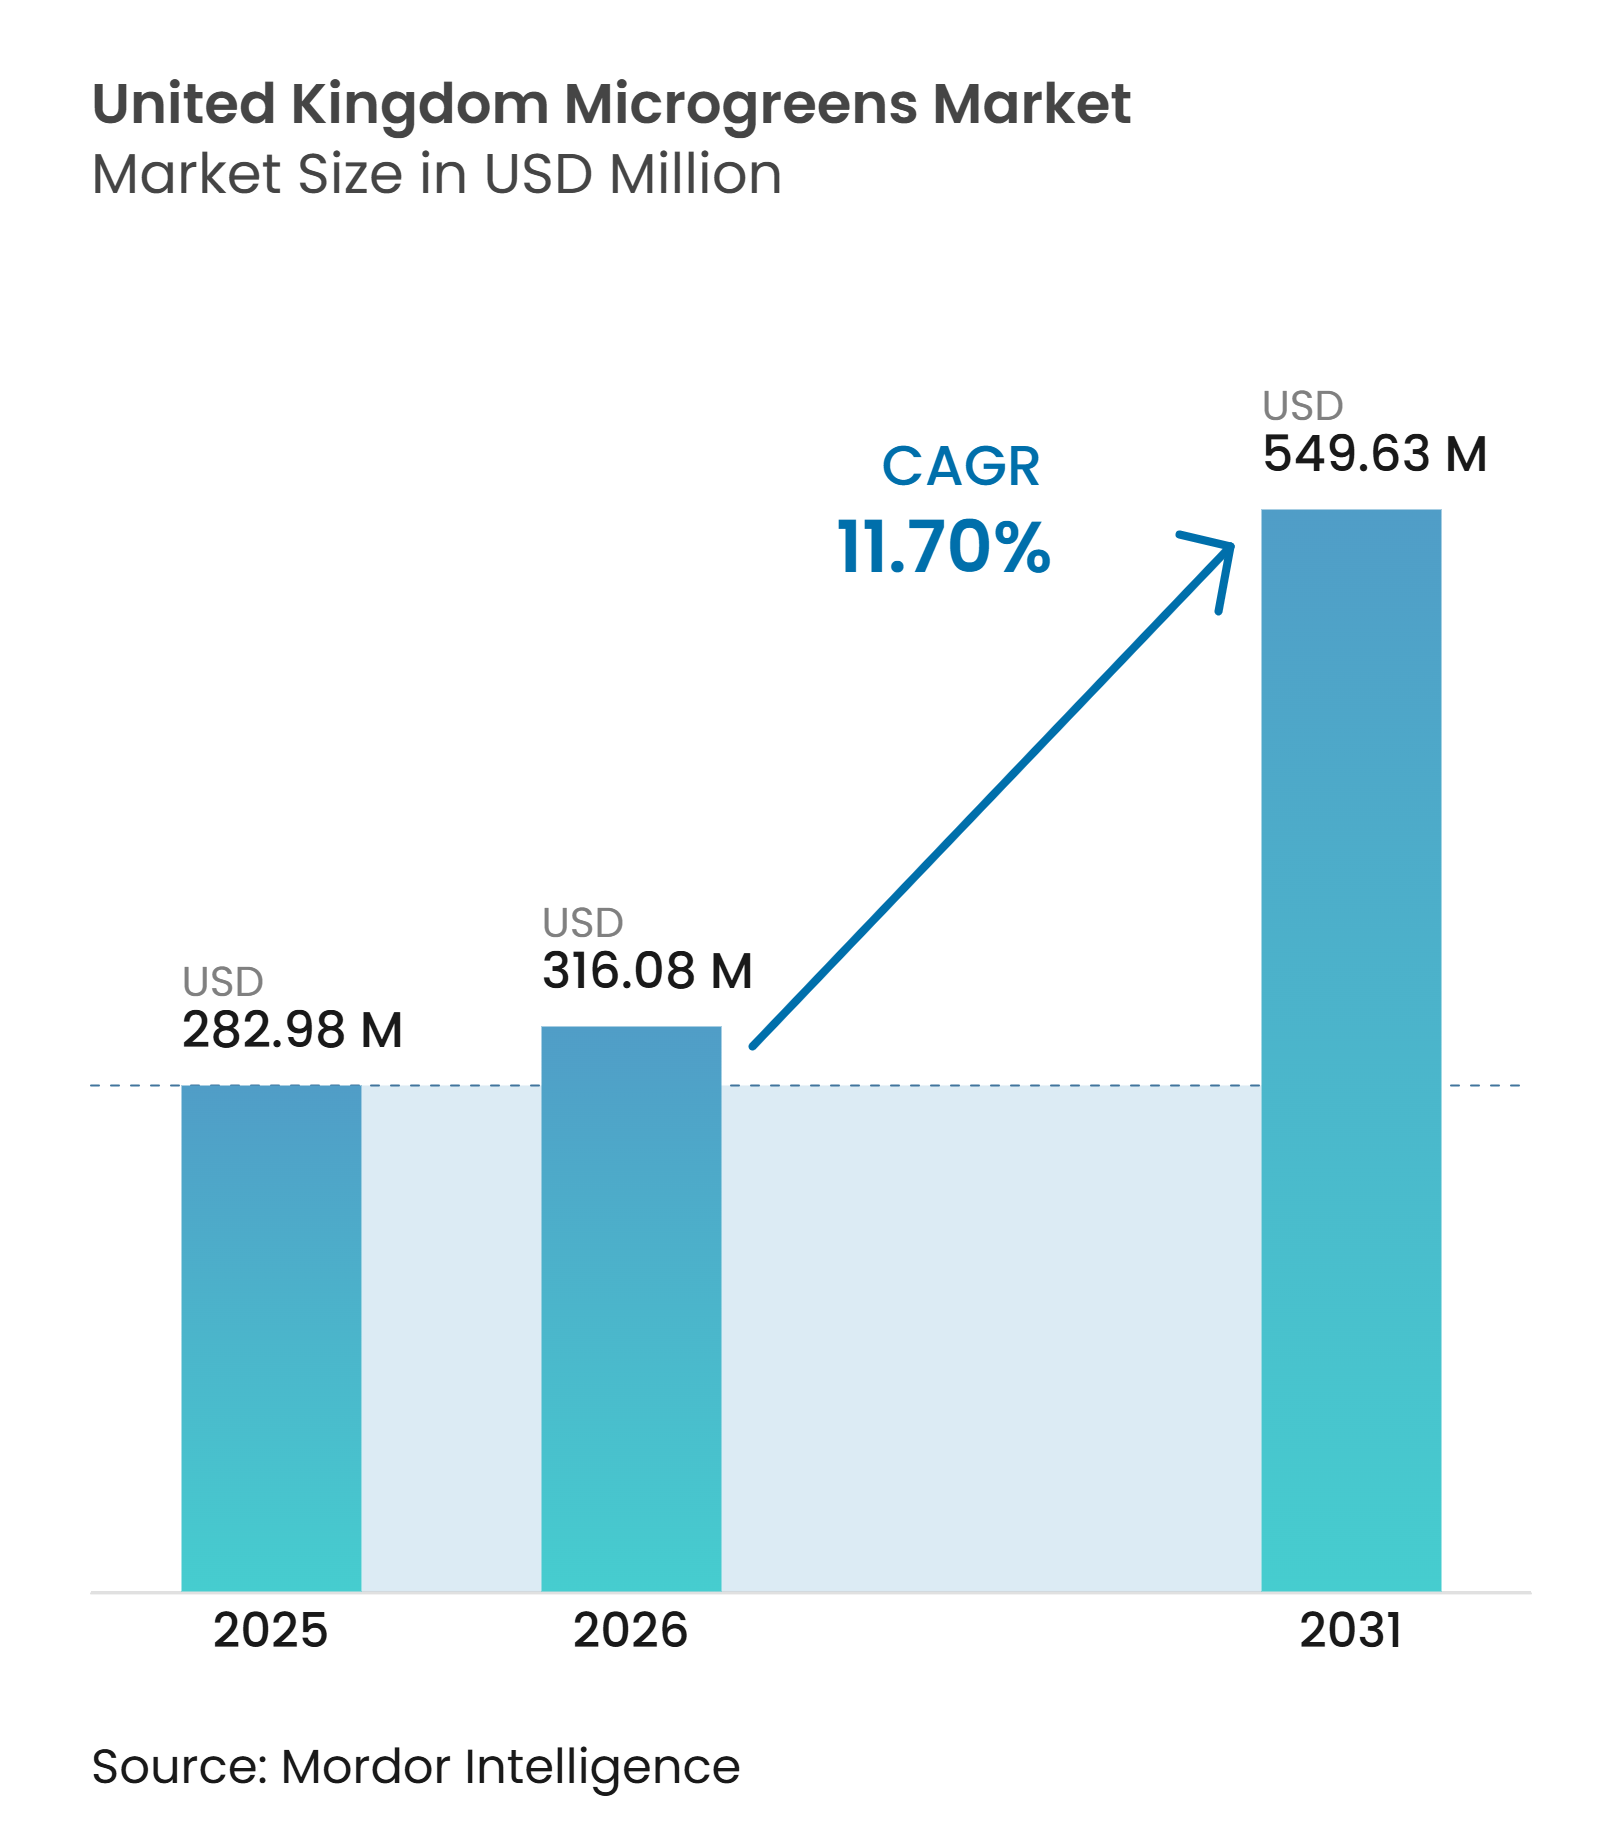
| Taille du marché de l'année de base (2025) | 282.98 Millions de dollars américains |
| Taille du Marché (2026) | 316.08 Millions de dollars américains |
| Taille du Marché (2031) | 549.63 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 11.70 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des microgreens au Royaume-Uni par Mordor Intelligence
Le marché des microgreens au Royaume-Uni était évalué à 282,98 millions USD en 2025 et devrait croître de 316,08 millions USD en 2026 à 549,63 millions USD d'ici 2031, enregistrant un CAGR de 11,70 % au cours de la période de prévision 2026–2031. Le marché est soutenu par une forte demande urbaine, un réseau de distribution au détail de produits réfrigérés bien établi, et des acheteurs de la restauration qui intègrent les microgreens dans des plats haut de gamme. La production locale réduit la dépendance aux produits importés et permet des circuits de livraison plus courts. Cependant, les charges fixes d'électricité élevées représentent un défi de coût important pour les grandes installations d'agriculture en environnement contrôlé (AEC). Cette pression sur les coûts favorise les opérateurs qui améliorent leur efficacité énergétique, développent des relations avec la grande distribution et utilisent des sites de production à proximité. Le marché présente également un potentiel de consommation quotidienne plus large, à condition que les fournisseurs maintiennent un équilibre entre fraîcheur, prix et disponibilité constante.
Points clés du rapport
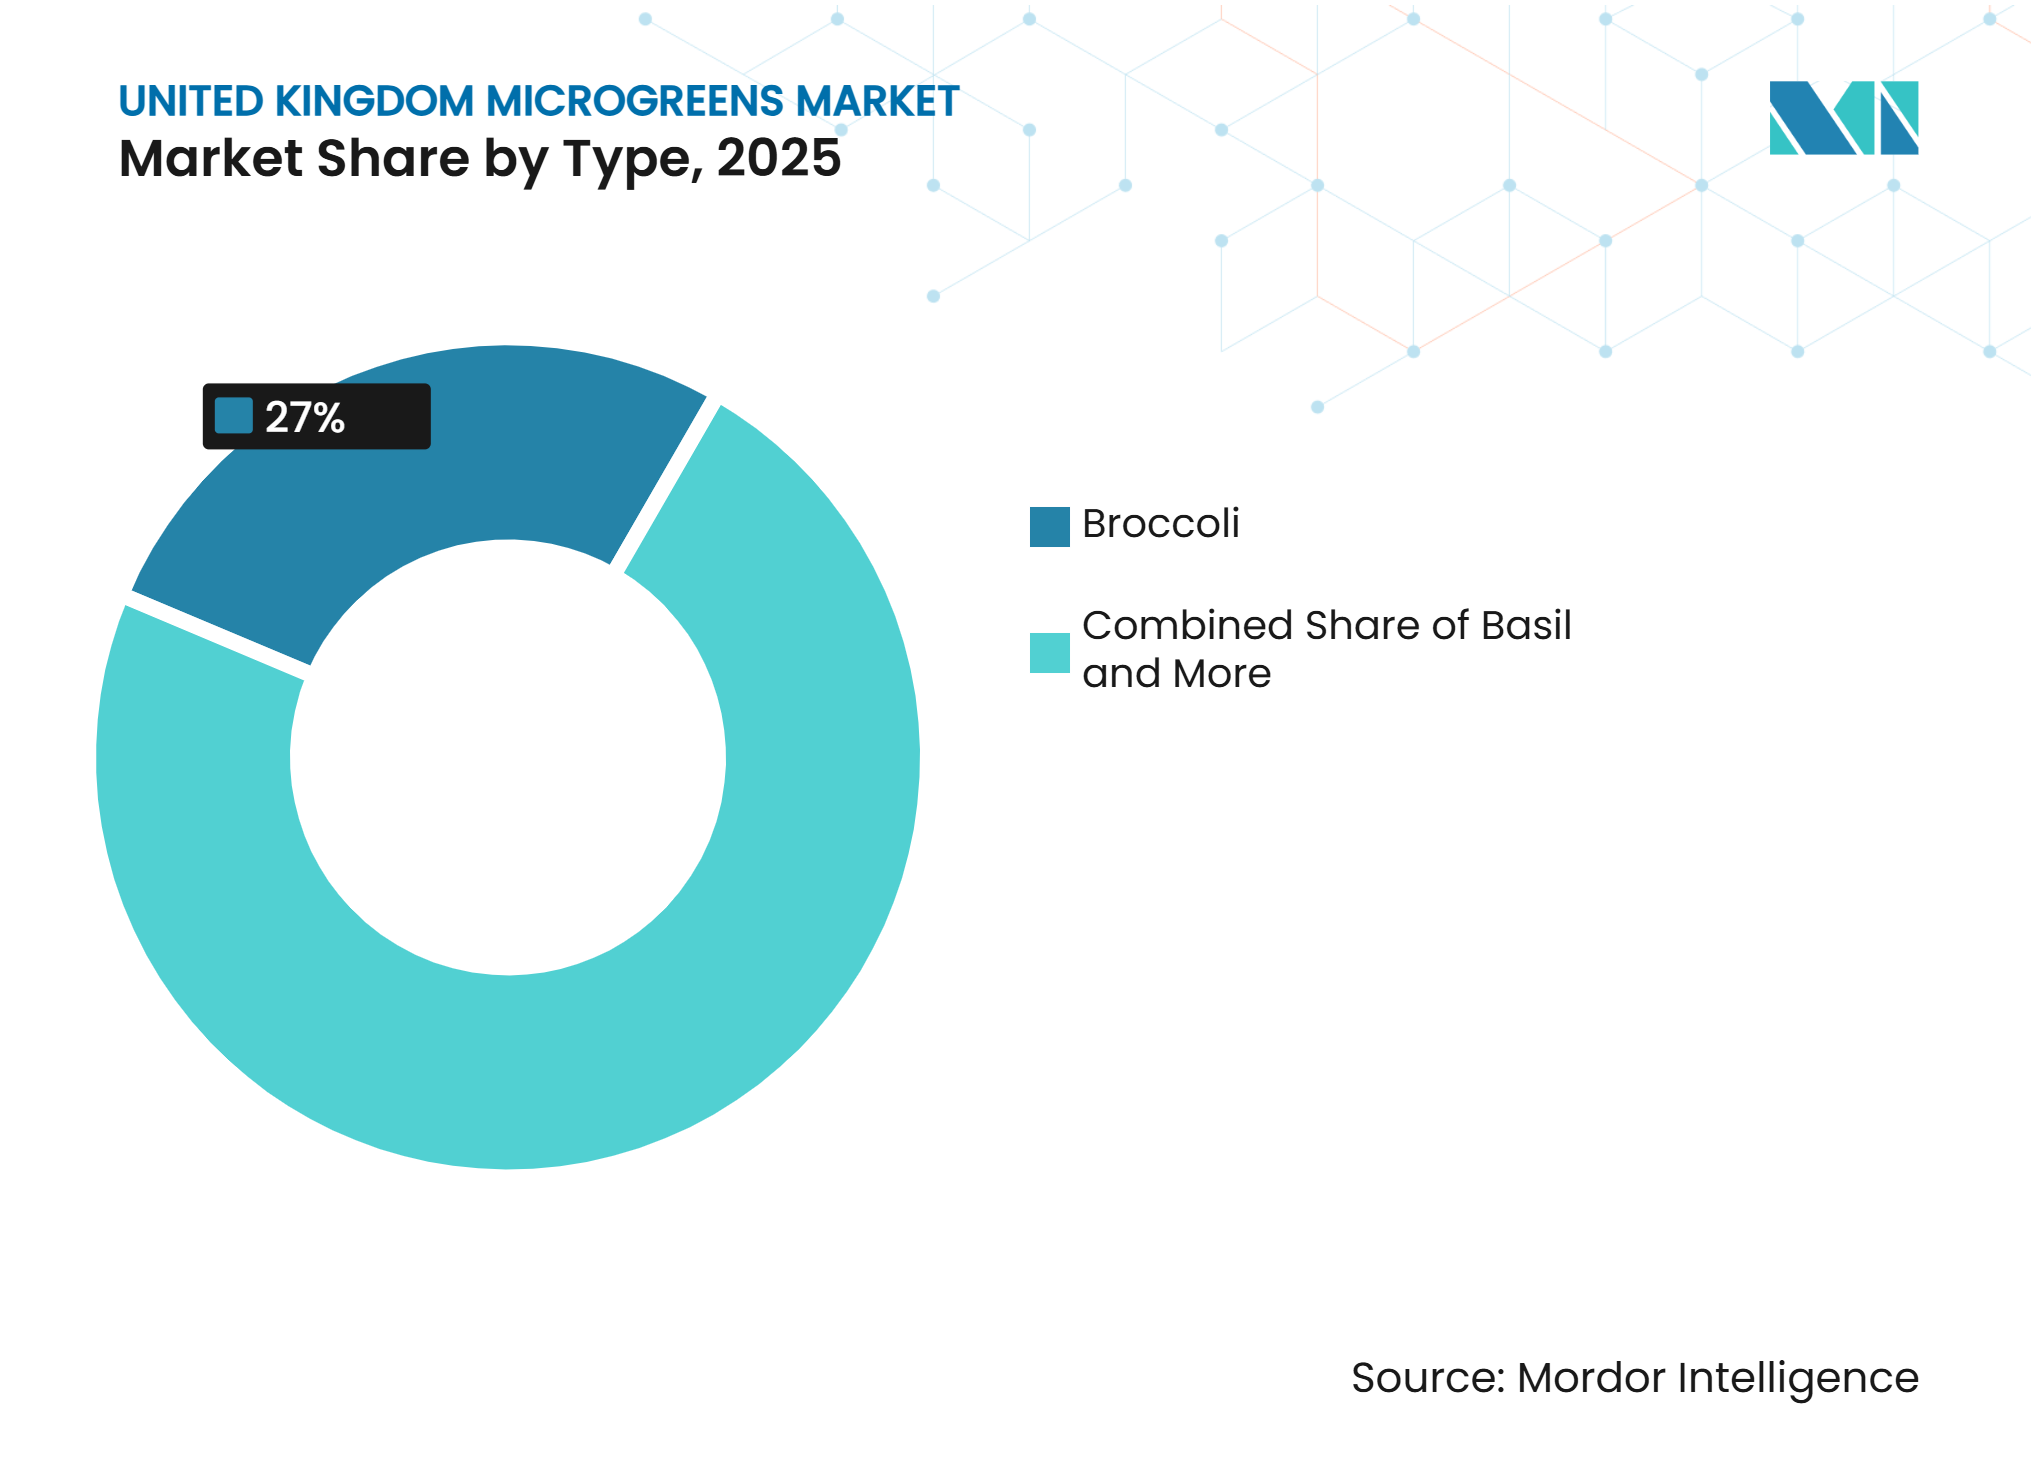
- Par type, le brocoli était le segment le plus important et détenait 27,0 % de la part du marché des microgreens au Royaume-Uni en 2025, tandis que le basilic est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 11,9 % entre 2026 et 2031.
- Par méthode de culture, les serres commerciales étaient le segment le plus important et détenaient 43,5 % de la taille du marché des microgreens au Royaume-Uni en 2025, tandis que l'agriculture verticale est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 14,8 % entre 2026 et 2031.
- Par milieu de croissance, la mousse de tourbe était le segment le plus important et détenait 33,2 % de la part de marché en 2025, tandis que la fibre de coco est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 12,6 % entre 2026 et 2031.
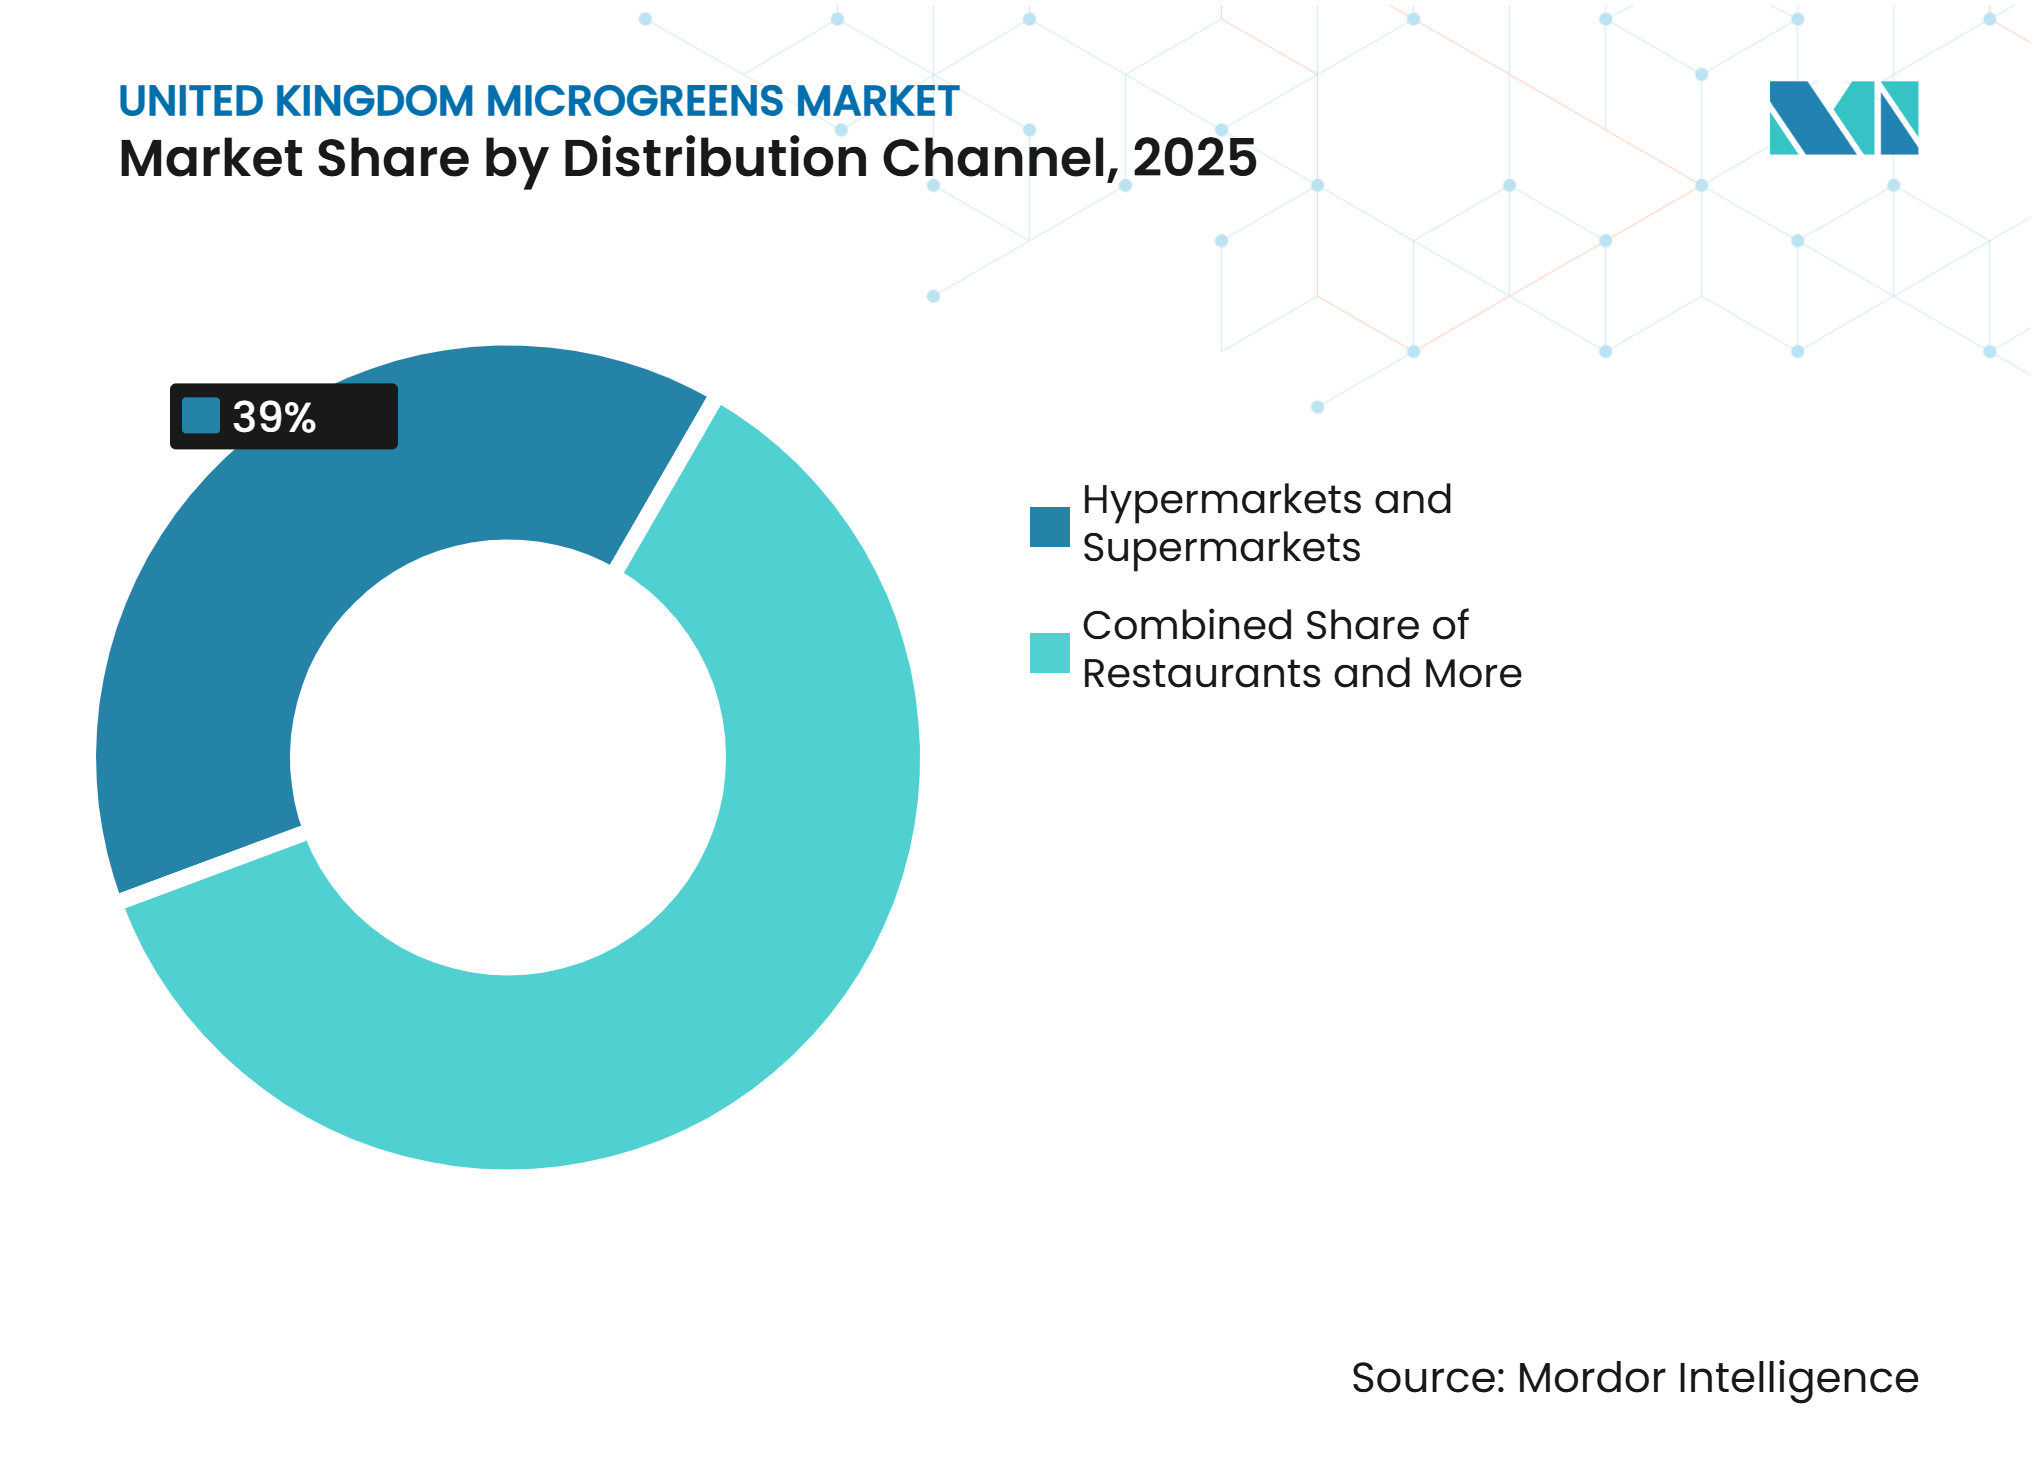
- Par canal de distribution, les hypermarchés et supermarchés étaient le segment le plus important et détenaient 39,0 % de la part de marché en 2025, tandis que les autres canaux constituent le segment à la croissance la plus rapide et devraient se développer à un CAGR de 14,1 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préparation de repas à base de plantes et adoption des aliments fonctionnels | +2.8% | Angleterre et Écosse, avec répercussions à l'échelle du Royaume-Uni | Court terme (≤ 2 ans) |
| Demande de produits locaux et durables | +2.2% | À l'échelle du Royaume-Uni, plus forte dans le sud de l'Angleterre et au Pays de Galles | Moyen terme (2-4 ans) |
| Merchandising des produits réfrigérés en grande surface et conditionnements pratiques | +1.8% | À l'échelle du Royaume-Uni, ancré dans les principaux pôles de distribution | Court terme (≤ 2 ans) |
| Intégration des distributeurs de la restauration dans l'approvisionnement hôtelier régional | +1.5% | À l'échelle du Royaume-Uni, concentré à Londres et dans les principaux centres urbains | Moyen terme (2-4 ans) |
| Modèles de rayon de deux heures entre la récolte et l'assiette | +1.2% | Centres urbains dont Londres, Manchester et Édimbourg | Moyen terme (2-4 ans) |
| Approvisionnement à valeur sociale des fermes urbaines et distribution communautaire | +0.9% | Angleterre et Pays de Galles, piloté par les autorités locales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préparation de repas à base de plantes et adoption des aliments fonctionnels
L'adoption croissante des régimes à base de plantes et la préparation de repas axée sur la santé soutiennent la demande d'ingrédients frais à haute densité nutritionnelle sur le marché des microgreens au Royaume-Uni. Le Bilan de sécurité alimentaire 2025 du gouvernement du Royaume-Uni indique que 27 % des répondants en Angleterre, au Pays de Galles et en Irlande du Nord consomment actuellement des substituts de viande, dont 30 % en consomment fréquemment, au moins deux à trois fois par semaine[1]. Cette intégration croissante des aliments à base de plantes dans les régimes alimentaires courants crée des opportunités pour que les microgreens soient incorporés dans des salades, des sandwichs, des wraps, des smoothies et d'autres repas quotidiens, tandis que leurs nutriments concentrés et leurs composés bioactifs peuvent séduire les consommateurs à la recherche de bénéfices liés aux aliments fonctionnels. Par conséquent, les détaillants et les opérateurs de la restauration peuvent positionner les microgreens comme des ajouts pratiques, frais et riches en nutriments à la préparation courante de repas à base de plantes, plutôt que de les cantonner aux segments spécialisés des aliments santé.
Demande de produits locaux et durables
La demande de produits alimentaires frais d'origine locale et produits de manière durable gagne en importance au Royaume-Uni, alors que les détaillants cherchent à renforcer les relations d'approvisionnement nationales et à améliorer la résilience de la chaîne d'approvisionnement. Les Statistiques horticoles 2025 du gouvernement du Royaume-Uni indiquent que les légumes produits localement ont augmenté de 8,0 % en volume pour atteindre 2,6 millions de tonnes métriques en 2025, portant la part nationale de l'approvisionnement total en légumes du Royaume-Uni de 54 % en 2024 à 56 % en 2025[2]. Cette production nationale croissante, associée aux initiatives des détaillants pour développer les produits frais d'origine britannique et à l'accent croissant mis sur les pratiques de culture durables, crée un environnement favorable aux microgreens produits localement. Les microgreens peuvent particulièrement bénéficier de la production nationale et en environnement contrôlé, car leurs cycles de production courts et leur proximité avec les consommateurs peuvent soutenir la fraîcheur, un approvisionnement régulier et une moindre dépendance aux produits frais importés. Par conséquent, les détaillants, les opérateurs de la restauration et les producteurs spécialisés peuvent positionner les microgreens produits localement autour de la fraîcheur, de la traçabilité, de la fiabilité de l'approvisionnement et de la production durable, renforçant ainsi leur attrait sur le marché des microgreens au Royaume-Uni.
Merchandising des produits réfrigérés en grande surface et conditionnements pratiques
L'expansion des supermarchés, de l'épicerie en ligne et de la distribution alimentaire axée sur la praticité crée davantage d'opportunités pour que les microgreens atteignent les consommateurs sous des formats réfrigérés prêts à l'emploi. Selon les Statistiques alimentaires en bref 2026 du gouvernement du Royaume-Uni, les dépenses totales des consommateurs en alimentation et boissons alcoolisées ont atteint 303,3 milliards GBP (410,1 milliards USD) en 2025, en hausse de 1,1 % en termes réels par rapport à 2024, ce qui indique une dépense de consommation soutenue dans l'ensemble de l'écosystème de la distribution alimentaire. Dans le même temps, les grands détaillants développent leurs offres de produits frais haut de gamme et d'environnement contrôlé, notamment les produits issus de l'agriculture verticale et les gammes de salades prêtes à consommer, augmentant ainsi la familiarité des consommateurs avec les produits frais conditionnés et pratiques. Les microgreens peuvent bénéficier de cet environnement de merchandising grâce à de petits conditionnements réfrigérés, des garnitures pour salades, des kits de préparation de repas et des formats prêts à consommer, permettant aux détaillants de les positionner aux côtés des salades haut de gamme et des herbes fraîches plutôt que comme des produits spécialisés. La combinaison d'une distribution établie en supermarché, d'achats alimentaires axés sur la praticité et d'une plus grande visibilité des produits issus de l'environnement contrôlé soutient donc les achats répétés et une adoption grand public plus large des microgreens au Royaume-Uni.
Modèles de rayon de deux heures entre la récolte et l'assiette
Les circuits de livraison courts deviennent un modèle commercial important dans les zones urbaines du marché des microgreens au Royaume-Uni, notamment parce que les microgreens sont très périssables et bénéficient d'un transfert rapide de la culture à la consommation. Early Greens à Islington approvisionne les clients de la restauration et de la grande distribution londonienne dans les deux heures suivant la récolte, en utilisant des supports en papier de bambou comestible et en associant son modèle d'approvisionnement local à la santé communautaire. GrowSpec a fourni des microgreens de pois à l'hôtel Hilton de Heathrow en avril 2026 depuis un FarmCube Ultra situé à proximité de la cuisine consommatrice, démontrant le potentiel d'une production proche des utilisateurs finaux. Compass Group a également exploré des murs de culture sur site pour réduire les risques liés à la chaîne d'approvisionnement. Ces modèles à rayon court peuvent réduire le temps de transport tout en contribuant à préserver la fraîcheur, la texture, l'apparence et la traçabilité des microgreens. Alors que les détaillants, les hôtels, les restaurants et les opérateurs de restauration collective institutionnelle recherchent un approvisionnement local fiable, la production hyperlocale combinée à des modèles de livraison rapide après récolte peut renforcer la viabilité commerciale et la différenciation des microgreens sur le marché britannique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Courte durée de conservation après récolte et exigences de la chaîne du froid | -1.8% | À l'échelle du Royaume-Uni, plus aiguë dans les zones rurales et reculées | Court terme (≤ 2 ans) |
| Coûts élevés d'énergie, de main-d'œuvre et de production en environnement contrôlé | -1.5% | À l'échelle du Royaume-Uni | Court terme (≤ 2 ans) |
| Exposition des fermes intérieures à la volatilité des prix de l'électricité au Royaume-Uni | -1.2% | À l'échelle du Royaume-Uni, plus sévère pour les grands opérateurs d'agriculture en environnement contrôlé (AEC) | Court terme (≤ 2 ans) |
| Ambiguïté réglementaire entre microgreens et pousses et justification limitée des allégations de santé | -0.8% | À l'échelle du Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Courte durée de conservation après récolte et exigences de la chaîne du froid
La courte durée de conservation après récolte des microgreens constitue un frein opérationnel important sur le marché, car le maintien de la qualité du produit nécessite une distribution rapide, un stockage à température contrôlée et une manipulation soigneuse tout au long de la chaîne d'approvisionnement. L'Agence des normes alimentaires (FSA) exige des entreprises alimentaires qu'elles établissent et valident des durées de conservation appropriées dans le cadre des procédures de gestion de la sécurité alimentaire, tandis que les aliments réfrigérés prêts à consommer nécessitent un contrôle de température approprié tout au long du stockage et de la distribution. La FSA souligne également l'importance de maintenir un contrôle efficace de la température pour les aliments réfrigérés prêts à consommer tout au long de la chaîne d'approvisionnement. Pour les microgreens, dont la fraîcheur, la texture, la couleur et l'apparence peuvent se détériorer rapidement après la récolte, des étapes logistiques supplémentaires peuvent réduire la fenêtre de commercialisation et augmenter le risque de détérioration et de gaspillage. Bien que des technologies telles que la culture aéroponique et un emballage amélioré puissent prolonger la durée de conservation, ces solutions nécessitent des investissements supplémentaires dans les capacités de production, de réfrigération, d'emballage et de contrôle qualité. Par conséquent, les producteurs desservant des marchés de distribution et de restauration éloignés peuvent faire face à des coûts de chaîne du froid et de distribution plus élevés, ce qui rend la production localisée, la livraison rapide et la proximité des centres de consommation importantes pour maintenir la qualité des produits et la compétitivité sur le marché des microgreens au Royaume-Uni.
Exposition des fermes intérieures à la volatilité des prix de l'électricité au Royaume-Uni
Les besoins élevés en électricité pour l'éclairage et le contrôle de l'environnement peuvent contraindre la rentabilité et l'évolutivité de la production intérieure de microgreens au Royaume-Uni. Une étude de 2025 menée par des chercheurs de l'Université de Birmingham, publiée dans Energy Science & Engineering, a estimé une consommation énergétique annuelle moyenne de 160,86 kilowattheures par mètre carré pour une ferme verticale urbaine de référence à Birmingham, la climatisation (HVAC) représentant 52 % et l'éclairage 28 % de la consommation énergétique totale[3]. Cette forte intensité énergétique expose les producteurs intérieurs aux fluctuations des coûts de l'électricité et accroît l'importance d'un éclairage économe en énergie, de systèmes de contrôle climatique et d'une conception optimisée des installations. Bien que des technologies telles que les LED efficaces, une meilleure isolation des bâtiments, la production d'énergie renouvelable et les systèmes de gestion de l'énergie puissent réduire les besoins énergétiques, elles impliquent des investissements en capital supplémentaires. Par conséquent, la consommation élevée d'énergie et l'exposition aux coûts de l'électricité demeurent des freins majeurs aux marges opérationnelles et à l'expansion à grande échelle des fermes intérieures de microgreens au Royaume-Uni, en particulier pour les installations qui dépendent largement de l'éclairage artificiel et des systèmes de chauffage, ventilation et climatisation (CVC).
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
le brocoli occupe la position dominante et le basilic affiche le taux de croissance le plus élevéLe brocoli détenait 27,0 % de la part du marché des microgreens au Royaume-Uni par type en 2025. Sa polyvalence culinaire et sa densité nutritionnelle ont soutenu la demande des acheteurs de la grande distribution, de la restauration et des abonnements. Une étude de 2025 publiée dans le Journal of Agricultural and Food Chemistry a révélé que la lumière rouge lointaine augmentait la teneur totale en glucosinolates des microgreens de brocoli par rapport à la lumière blanche standard. Cela offre aux producteurs en agriculture en environnement contrôlé (AEC) un moyen d'améliorer la composition des cultures sans augmenter l'espace de culture. Le radis reste utile pour le contraste visuel dans la gastronomie, tandis que les pois s'adaptent aux paniers d'abonnement en raison de leur saveur douce et de leur rendement par plateau. Le tournesol, le fenouil, les carottes et d'autres types ont continué à servir les circuits artisanaux et les marchés de producteurs.
Le basilic devrait se développer à un CAGR de 11,9 % entre 2026 et 2031, soutenu par la restauration décontractée italienne et méditerranéenne et la compatibilité avec la culture hydroponique. Les réglementations sur les allégations de santé influencent la manière dont les producteurs de brocoli peuvent utiliser les données nutritionnelles sur le marché des microgreens au Royaume-Uni. Le règlement maintenu (CE) 1924/2006 limite les déclarations relatives à la santé pouvant figurer dans la communication commerciale aux consommateurs. Cela restreint la façon dont les produits conditionnés communiquent les bénéfices liés au sulforaphane en grande surface. Les relations cliniques directes ou institutionnelles permettent aux producteurs de mieux exploiter la base de recherche disponible. Le marché des microgreens au Royaume-Uni accorde donc de la valeur aux relations d'approvisionnement étayées par des preuves, en complément de l'emballage destiné aux consommateurs. Les producteurs desservant les hôpitaux et les programmes de nutrition spécialisés peuvent utiliser la qualité et la régularité des produits dans le cadre de leur offre d'approvisionnement. Ce cadre favorise les relations institutionnelles plutôt que les allégations de santé non étayées destinées aux consommateurs et maintient la conformité réglementaire au cœur de la communication produit sur le marché des microgreens au Royaume-Uni.



Par méthode de culture :
les serres commerciales dominent tandis que l'agriculture verticale se développe le plus rapidementLes serres commerciales représentaient 43,5 % de la part du marché des microgreens au Royaume-Uni par méthode de culture en 2025. Les pratiques agronomiques établies et les relations avec les acheteurs de la grande distribution soutiennent leur position dominante. L'agriculture intérieure et l'agriculture verticale se développent comme alternatives pour une production toute l'année. En mars 2026, Fischer Farms s'est associé à Dawndew Salad pour fournir des salades, des cresson et des micro-feuilles d'origine britannique aux acheteurs interentreprises (B2B), à la restauration et aux grossistes. Ce partenariat combine la production en agriculture en environnement contrôlé (AEC) de Fischer Farms avec le réseau d'acheteurs de Dawndew. Les systèmes de serres hybrides et les parcelles en plein air restent des options plus modestes pour la diversification rurale en Angleterre et au Pays de Galles.
L'agriculture verticale devrait se développer à un CAGR de 14,8 % entre 2026 et 2031. La certification Leaf Marque devient de plus en plus pertinente pour les exigences des fournisseurs des détaillants sur le marché des microgreens au Royaume-Uni. Le cadre de l'Agriculture and Horticulture Development Board (AHDB) couvre la santé des sols, la biodiversité, la gestion de l'eau et de l'énergie, établissant une base de conformité plus claire pour les producteurs professionnels. Les systèmes contrôlés traçables peuvent aider les producteurs à documenter leurs pratiques pour les clients de la grande distribution, tandis que les fournisseurs informels peuvent avoir plus de difficultés à satisfaire aux mêmes exigences de preuve. Le marché des microgreens au Royaume-Uni favorise donc les opérateurs qui combinent des systèmes de production contrôlés avec des pratiques documentées et un approvisionnement fiable. Les améliorations de l'efficacité énergétique peuvent renforcer davantage cette position en réduisant l'impact des coûts de l'électricité, bien que les grands systèmes intérieurs restent exposés aux risques liés aux coûts de l'énergie.
Par milieu de croissance :
la mousse de tourbe domine mais la fibre de coco progresse grâce à la réduction de la tourbeLa mousse de tourbe détenait 33,2 % de la part du marché des microgreens au Royaume-Uni par milieu de croissance en 2025, soutenue par ses propriétés de rétention d'humidité et une base d'approvisionnement horticole établie. Cependant, la politique du Département de l'environnement, de l'alimentation et des affaires rurales (DEFRA) visant à mettre fin aux ventes de tourbe en horticulture limite le rôle à long terme de la tourbe dans la production professionnelle, tandis que les exigences de durabilité des détaillants encouragent de plus en plus les spécifications sans tourbe. Le sol reste pertinent pour les producteurs artisanaux et en plein air au Pays de Galles et dans l'Angleterre rurale, en particulier pour les modèles de production à petite échelle qui ne nécessitent pas de systèmes entièrement contrôlés. Le papier de soie et le papier comestible jouent également un rôle dans les offres d'abonnement haut de gamme, où leur présentation zéro déchet peut justifier des coûts d'intrants plus élevés grâce à un positionnement différencié.
La fibre de coco devrait se développer à un CAGR de 12,6 % entre 2026 et 2031. Elle offre une capacité élevée de rétention d'eau, un support racinaire à pH neutre, une résistance aux maladies d'origine tellurique et une compostabilité. Une étude publiée dans Frontiers in Plant Science a rapporté une qualité nutritionnelle comparable entre la fibre de coco et les mélanges tourbe-perlite pour les microgreens de pois et de radis, tandis que le radis cultivé avec de la fibre de coco a enregistré une augmentation de 39,8 % du rendement en poids frais. Ces caractéristiques font de la fibre de coco une alternative de plus en plus viable pour les producteurs commerciaux qui abandonnent la tourbe. Le marché des microgreens au Royaume-Uni évolue vers des milieux de culture qui répondent à la fois aux exigences de production et aux attentes de durabilité des détaillants. La fibre de coco offre aux producteurs une alternative à la tourbe tout en maintenant des performances de production adéquates, bien que l'adoption dépende de la disponibilité des matériaux, de la familiarité des producteurs, des exigences de production et des spécifications des acheteurs. Cette transition rend le choix du milieu de culture de plus en plus important pour le positionnement commercial des producteurs de microgreens.
Par canal de distribution :
les supermarchés dominent tandis que les autres canaux se développent le plus rapidementLes hypermarchés et supermarchés détenaient 39,0 % de la part du marché des microgreens au Royaume-Uni par canal de distribution en 2025, soutenus par leur large portée auprès des consommateurs, leur infrastructure établie de produits frais et la disponibilité croissante de produits cultivés localement et en agriculture verticale. Tesco, Waitrose et Sainsbury's ont élargi l'accès aux produits issus de l'environnement contrôlé et d'origine britannique, renforçant le rôle de la grande distribution dans la distribution des microgreens. Les restaurants et l'hôtellerie restent pertinents car les microgreens sont utilisés dans la présentation gastronomique haut de gamme, tandis que les marchés de producteurs et les boutiques de ferme servent les consommateurs ruraux et périurbains à la recherche de la provenance des producteurs locaux.
Les autres canaux devraient se développer à un CAGR de 14,1 % entre 2026 et 2031. Ces canaux comprennent la livraison à domicile en ligne, les abonnements, la vente directe et les points de vente spécialisés, qui permettent aux producteurs d'établir des relations plus étroites avec les consommateurs et de proposer des produits différenciés. Les modèles de commandes récurrentes peuvent soutenir une demande plus prévisible, permettant aux producteurs de planifier les volumes de récolte et d'améliorer la fidélisation des clients. Cependant, les emballages isothermes et les exigences de livraison au dernier kilomètre peuvent augmenter les coûts d'exécution, rendant la densité de livraison et la proximité des clients importants pour l'économie du canal. Les distributeurs de la restauration offrent une autre voie aux producteurs à la recherche d'une demande commerciale régulière, tandis que les canaux de vente directe aux consommateurs permettent une différenciation par la fraîcheur, la variété et la provenance locale. Le marché des microgreens au Royaume-Uni combine donc la distribution établie en supermarché avec des canaux directs et spécialisés à croissance plus rapide, permettant aux producteurs d'équilibrer une large portée de marché avec une demande récurrente et des relations clients plus étroites.

Analyse géographique
L'Angleterre était le plus grand marché en 2025, représentant 82,0 % du marché des microgreens au Royaume-Uni, soutenue par sa population beaucoup plus importante, la concentration des opérateurs de restauration, l'étendue de la distribution au détail, l'activité d'agriculture urbaine et les investissements dans l'agriculture en environnement contrôlé. Le Grand Londres représente un centre de demande majeur au sein de l'Angleterre en raison de sa forte concentration de restaurants, d'hôtels, de détaillants et de consommateurs à revenus élevés, tandis que le Sud-Est bénéficie également de sa proximité avec les principaux centres de consommation et l'infrastructure horticole commerciale. Ces conditions soutiennent à la fois les modèles de production contrôlée à grande échelle et les modèles d'approvisionnement hyperlocal en microgreens à travers l'Angleterre.
L'Irlande du Nord devrait être le marché à la croissance la plus rapide, se développant à un CAGR estimé de 13,1 % entre 2026 et 2031. Ce taux de croissance élevé est soutenu par sa base de départ plus modeste, les opportunités d'approvisionnement alimentaire localisé, la demande hôtelière et le potentiel d'expansion de l'agriculture en environnement contrôlé. La production intérieure et verticale peut aider les producteurs à fournir des approvisionnements toute l'année aux restaurants, hôtels, détaillants et consommateurs locaux, tout en réduisant la dépendance aux circuits d'approvisionnement plus longs. La population relativement concentrée de la région et son réseau de restauration créent également des opportunités pour des modèles de distribution directe et régionale à mesure que la production commerciale de microgreens se développe.
L'Écosse et le Pays de Galles représentent des marchés régionaux plus modestes mais distincts, avec une demande soutenue par des producteurs locaux, des opérateurs de restauration, des boutiques de ferme et des canaux de vente directe aux consommateurs. L'Écosse dispose d'une base en développement de micro-fermes intérieures et verticales approvisionnant les restaurants et les hôtels, notamment autour d'Édimbourg et d'autres centres urbains, tandis que le Pays de Galles présente un profil de production locale et rurale plus marqué. Ces marchés peuvent bénéficier de circuits courts entre la récolte et la livraison, de la provenance locale et de relations directes avec les acheteurs. Dans l'ensemble, la structure géographique du marché des microgreens au Royaume-Uni combine l'échelle commerciale dominante de l'Angleterre avec des opportunités d'expansion plus rapide en Irlande du Nord et des modèles de production localisés en Écosse et au Pays de Galles.
Paysage concurrentiel
Concentration du Marché
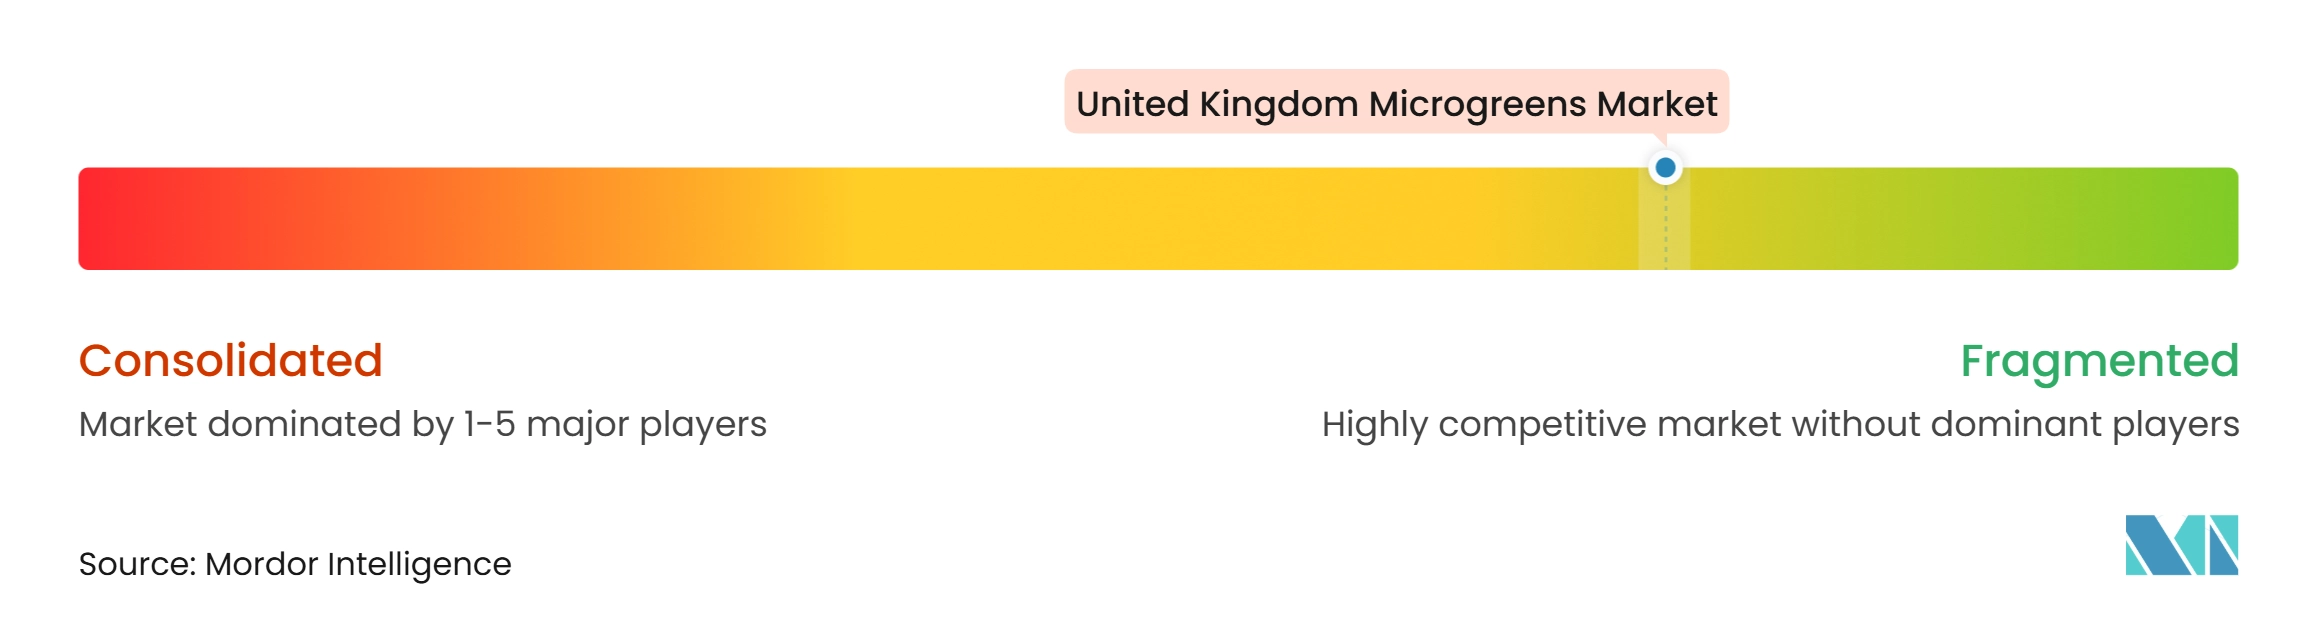
Le marché des microgreens au Royaume-Uni est fragmenté, avec une concurrence répartie entre des producteurs commerciaux établis, des opérateurs d'agriculture en environnement contrôlé et des producteurs régionaux plus modestes. Enriched Being Ltd, W.S. Bentley (Growers) Limited, Green Up Farm Limited, Cofton Greens Ltd et Micro Acres Ltd font partie des entreprises opérant sur le marché. W.S. Bentley Limited combine la production sous serre avec la distribution en supermarché et en restauration, fournissant des microgreens, des pousses de pois et du cresson de salade dans plusieurs formats. Ses microgreens sont disponibles chez Waitrose, Morrisons, SPAR et Booths, tandis que son activité de restauration approvisionne des entreprises allant des petits traiteurs aux chaînes d'hôtels et de pubs à l'échelle nationale. Green Up Farm Limited se concentre sur les clients de l'hôtellerie au Pays de Galles grâce à l'agriculture verticale hydroponique et à la livraison directe, tandis que Cofton Greens Ltd. utilise une ferme verticale à climat contrôlé et un modèle de livraison locale axé sur les restaurants du sud de Birmingham. Le marché accueille donc à la fois des producteurs à large distribution et des spécialistes régionaux qui se différencient par la fraîcheur, la régularité, la variété des produits et la proximité avec les clients.
La technologie, la différenciation des produits et les partenariats commerciaux façonnent également le positionnement concurrentiel. En mars 2026, Fischer Farms s'est associé à Dawndew Salad pour fournir des salades, des cresson et des micro-feuilles aux clients B2B, de la restauration et des grossistes, combinant l'agriculture en environnement contrôlé avec le réseau de l'industrie des produits frais de Dawndew. En mars 2024, Ro-Gro a lancé des pousses de pois biofortifiées en vitamine B12, développées en collaboration avec le John Innes Centre, le Quadram Institute et LettUs Grow, en utilisant la technologie aéroponique ultrasonique dans sa ferme verticale dans le Kent. Ro-Gro a déclaré que le produit bénéficiait d'une durée de conservation garantie de 14 jours, offrant un exemple de différenciation nutritionnelle et technique au sein de la catégorie. Planet Farms est également entré dans la grande distribution avec sa gamme Fresh Everleaf devenant la première gamme de salades issues de l'agriculture verticale référencée par Waitrose en mai 2025, démontrant comment les producteurs en environnement contrôlé utilisent les partenariats avec la grande distribution pour élargir l'accès des consommateurs aux produits cultivés en intérieur.
La structure concurrentielle est donc divisée entre les producteurs commerciaux ayant des relations établies avec la grande distribution et la restauration, les fermes verticales axées sur la technologie et les opérateurs locaux plus modestes desservant l'hôtellerie et les clients directs. Les grands fournisseurs peuvent se différencier par la production contrôlée, la qualité constante, la certification, l'emballage et les capacités de distribution. W.S. Bentley Limited, par exemple, détient les certifications Red Tractor, BRCGS AA et LEAF Marque et propose des formats flexibles et des livraisons adaptées aux clients de la restauration. Les opérateurs plus modestes restent compétitifs grâce à la livraison locale, aux modèles de récolte à la commande, aux variétés spécialisées et aux relations étroites avec les chefs. Micro Acres Wales approvisionne les chefs, les restaurants, les hôtels, les épiceries fines et les boutiques de ferme, tandis que Green Up Farm propose des solutions de microgreens et de micro-herbes sur mesure pour les clients de l'hôtellerie. Par conséquent, le marché des microgreens au Royaume-Uni reste ouvert aux spécialistes régionaux et aux nouveaux producteurs en environnement contrôlé, bien que la concurrence pour les grands comptes de grande distribution et de restauration exige de plus en plus un approvisionnement fiable toute l'année, des contrôles documentés de sécurité alimentaire, une qualité de produit constante et une distribution efficace.
Leaders du secteur des microgreens au Royaume-Uni
-
Enriched Being Ltd
-
W.S. Bentley (Growers) Limited
-
Green Up Farm Limited
-
Cofton Greens Ltd
-
Micro Acres Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des microgreens au Royaume-Uni Entreprises couvertes dans ce rapport
- Enriched Being Ltd
- W.S. Bentley (Growers) Limited
- Cofton Greens Ltd
- Micro Acres Ltd
- Crate To Plate Limited
- Greens Made Easy Ltd
- Green Up Farm Limited
- Heaven's Microgreens Ltd
- Ingle's Dawndew Salad Limited
- Fischer Farms Ltd
- Microgreens of Nottingham Ltd
Développements industriels récents dans Marché des microgreens au Royaume-Uni
- Mars 2026 : Fischer Farms s'est associé à Dawndew Salad. Ce partenariat combine la technologie d'agriculture en environnement contrôlé de Fischer Farms avec l'expertise de l'industrie des produits frais et le réseau d'acheteurs de Dawndew Salad pour fournir des salades, des cresson et des microgreens d'origine britannique aux clients B2B, de la restauration et des grossistes.
- Janvier 2026 : Fischer Farms a lancé New Eden sur Ocado. Fischer Farms a lancé trois produits de salade en sachet — Burger Lettuce, Zesty Mixed Salad et Pea Shoot Salad — sous sa marque New Eden sur Ocado. Les produits sont cultivés dans sa ferme verticale à Norwich.
- Janvier 2025 : Micro Acres Wales a étendu sa production avec le soutien financé par le gouvernement gallois. Le soutien technique via le projet HELIX a aidé l'entreprise à passer d'un garage domestique à une unité d'agriculture verticale dédiée, à améliorer son système HACCP et à augmenter la production de microgreens de 50 %, avec un potentiel de plus que doubler la production.
Périmètre du rapport sur le marché des microgreens au Royaume-Uni
Les microgreens sont de jeunes plantes comestibles récoltées peu après la germination, généralement après le développement des feuilles cotylédonaires et, chez certaines espèces, des premières vraies feuilles. Ils sont produits à partir des graines de légumes, d'herbes, de céréales et d'autres plantes comestibles et sont généralement récoltés à un stade de croissance précoce, avant d'atteindre la maturité.
Le rapport sur le marché des microgreens au Royaume-Uni est segmenté par type (brocoli, laitue et chicorée, roquette, basilic, fenouil, et autres), par méthode de culture (agriculture intérieure, agriculture verticale, et autres), par milieu de croissance (mousse de tourbe, sol, fibre de coco, et autres), et par canal de distribution (hypermarchés/supermarchés, restaurants, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Brocoli |
| Laitue et chicorée |
| Roquette |
| Basilic |
| Fenouil |
| Carottes |
| Tournesol |
| Radis |
| Pois |
| Autres types |
| Agriculture intérieure |
| Agriculture verticale |
| Serres commerciales |
| Autres méthodes de culture |
| Mousse de tourbe |
| Sol |
| Fibre de coco |
| Papier de soie |
| Autres milieux de croissance |
| Hypermarchés et supermarchés |
| Restaurants |
| Autres canaux |
| Par type | Brocoli |
| Laitue et chicorée | |
| Roquette | |
| Basilic | |
| Fenouil | |
| Carottes | |
| Tournesol | |
| Radis | |
| Pois | |
| Autres types | |
| Par méthode de culture | Agriculture intérieure |
| Agriculture verticale | |
| Serres commerciales | |
| Autres méthodes de culture | |
| Par milieu de croissance | Mousse de tourbe |
| Sol | |
| Fibre de coco | |
| Papier de soie | |
| Autres milieux de croissance | |
| Par canal de distribution | Hypermarchés et supermarchés |
| Restaurants | |
| Autres canaux |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des microgreens au Royaume-Uni en 2026 ?
La taille du marché des microgreens au Royaume-Uni est de 316,1 millions USD en 2026 et devrait atteindre 549,6 millions USD d'ici 2031 à un CAGR de 11,7 %.
Quel type de microgreen détient la plus grande part au Royaume-Uni ?
Le brocoli était le type le plus important avec une part de 27 % en 2025, tandis que le basilic devrait croître à un CAGR de 11,9 % entre 2026 et 2031.
Quelle méthode de production connaît la croissance la plus rapide pour les microgreens au Royaume-Uni ?
L'agriculture verticale devrait se développer à un CAGR de 14,8 % entre 2026 et 2031, tandis que les serres commerciales détenaient une part de 43,5 % en 2025.
Quelles règles de sécurité alimentaire s'appliquent aux fournisseurs de microgreens au Royaume-Uni ?
Les fournisseurs doivent appliquer une gestion de la sécurité alimentaire basée sur l'Analyse des dangers et points critiques pour leur maîtrise (HACCP) et établir la durée de conservation dans le cadre du règlement maintenu sur l'hygiène alimentaire.