
Tamaño y Participación del Mercado de Microvegetales del Reino Unido
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
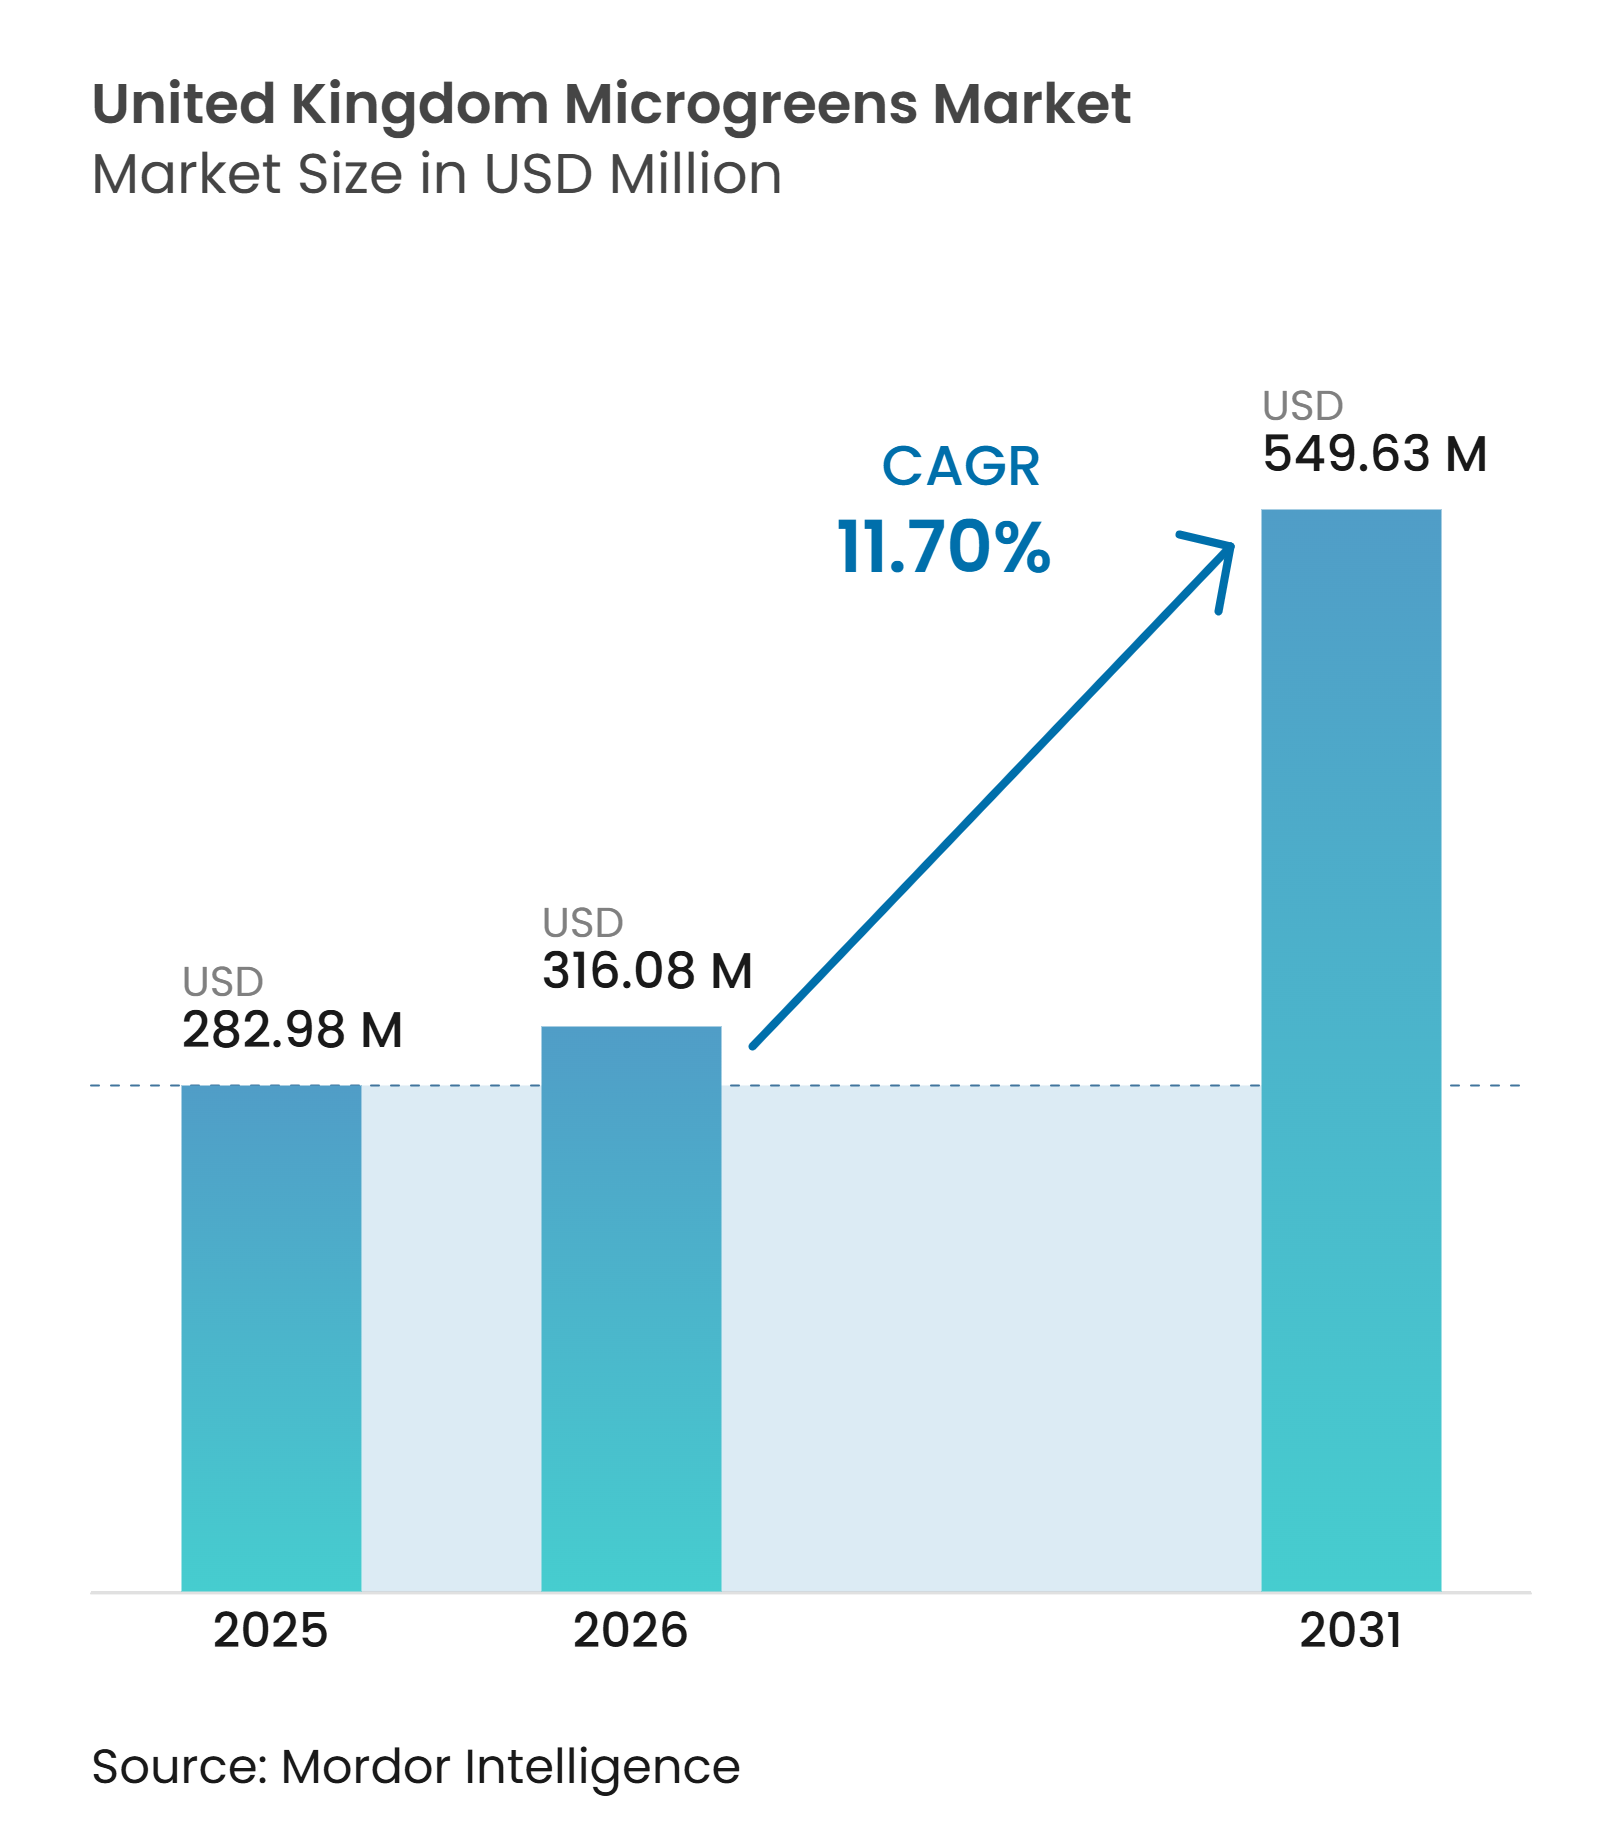
| Tamaño del mercado en el año base (2025) | 282.98 Millones de dólares |
| Tamaño del Mercado (2026) | 316.08 Millones de dólares |
| Tamaño del Mercado (2031) | 549.63 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.70 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microvegetales del Reino Unido por Mordor Intelligence
El mercado de microvegetales del Reino Unido fue valorado en 282,98 millones de USD en 2025 y se proyecta que crezca de 316,08 millones de USD en 2026 a 549,63 millones de USD en 2031, registrando una CAGR del 11,70% durante el período de pronóstico 2026–2031. El mercado está respaldado por una alta demanda urbana, una red de distribución minorista de productos refrigerados consolidada y compradores del sector de servicios de alimentación que incorporan microvegetales en platos de alta gama. La producción local reduce la dependencia de los productos importados y permite rutas de entrega más cortas. Sin embargo, los cargos fijos de electricidad más elevados representan un desafío de costes significativo para las instalaciones de agricultura en entornos controlados (CEA) de mayor escala. Esta presión sobre los costes favorece a los operadores que mejoran la eficiencia energética, desarrollan relaciones con el comercio minorista y utilizan sitios de producción cercanos. El mercado también tiene potencial para un consumo cotidiano más amplio, siempre que los proveedores mantengan un equilibrio entre frescura, precio y disponibilidad constante.
Conclusiones Clave del Informe
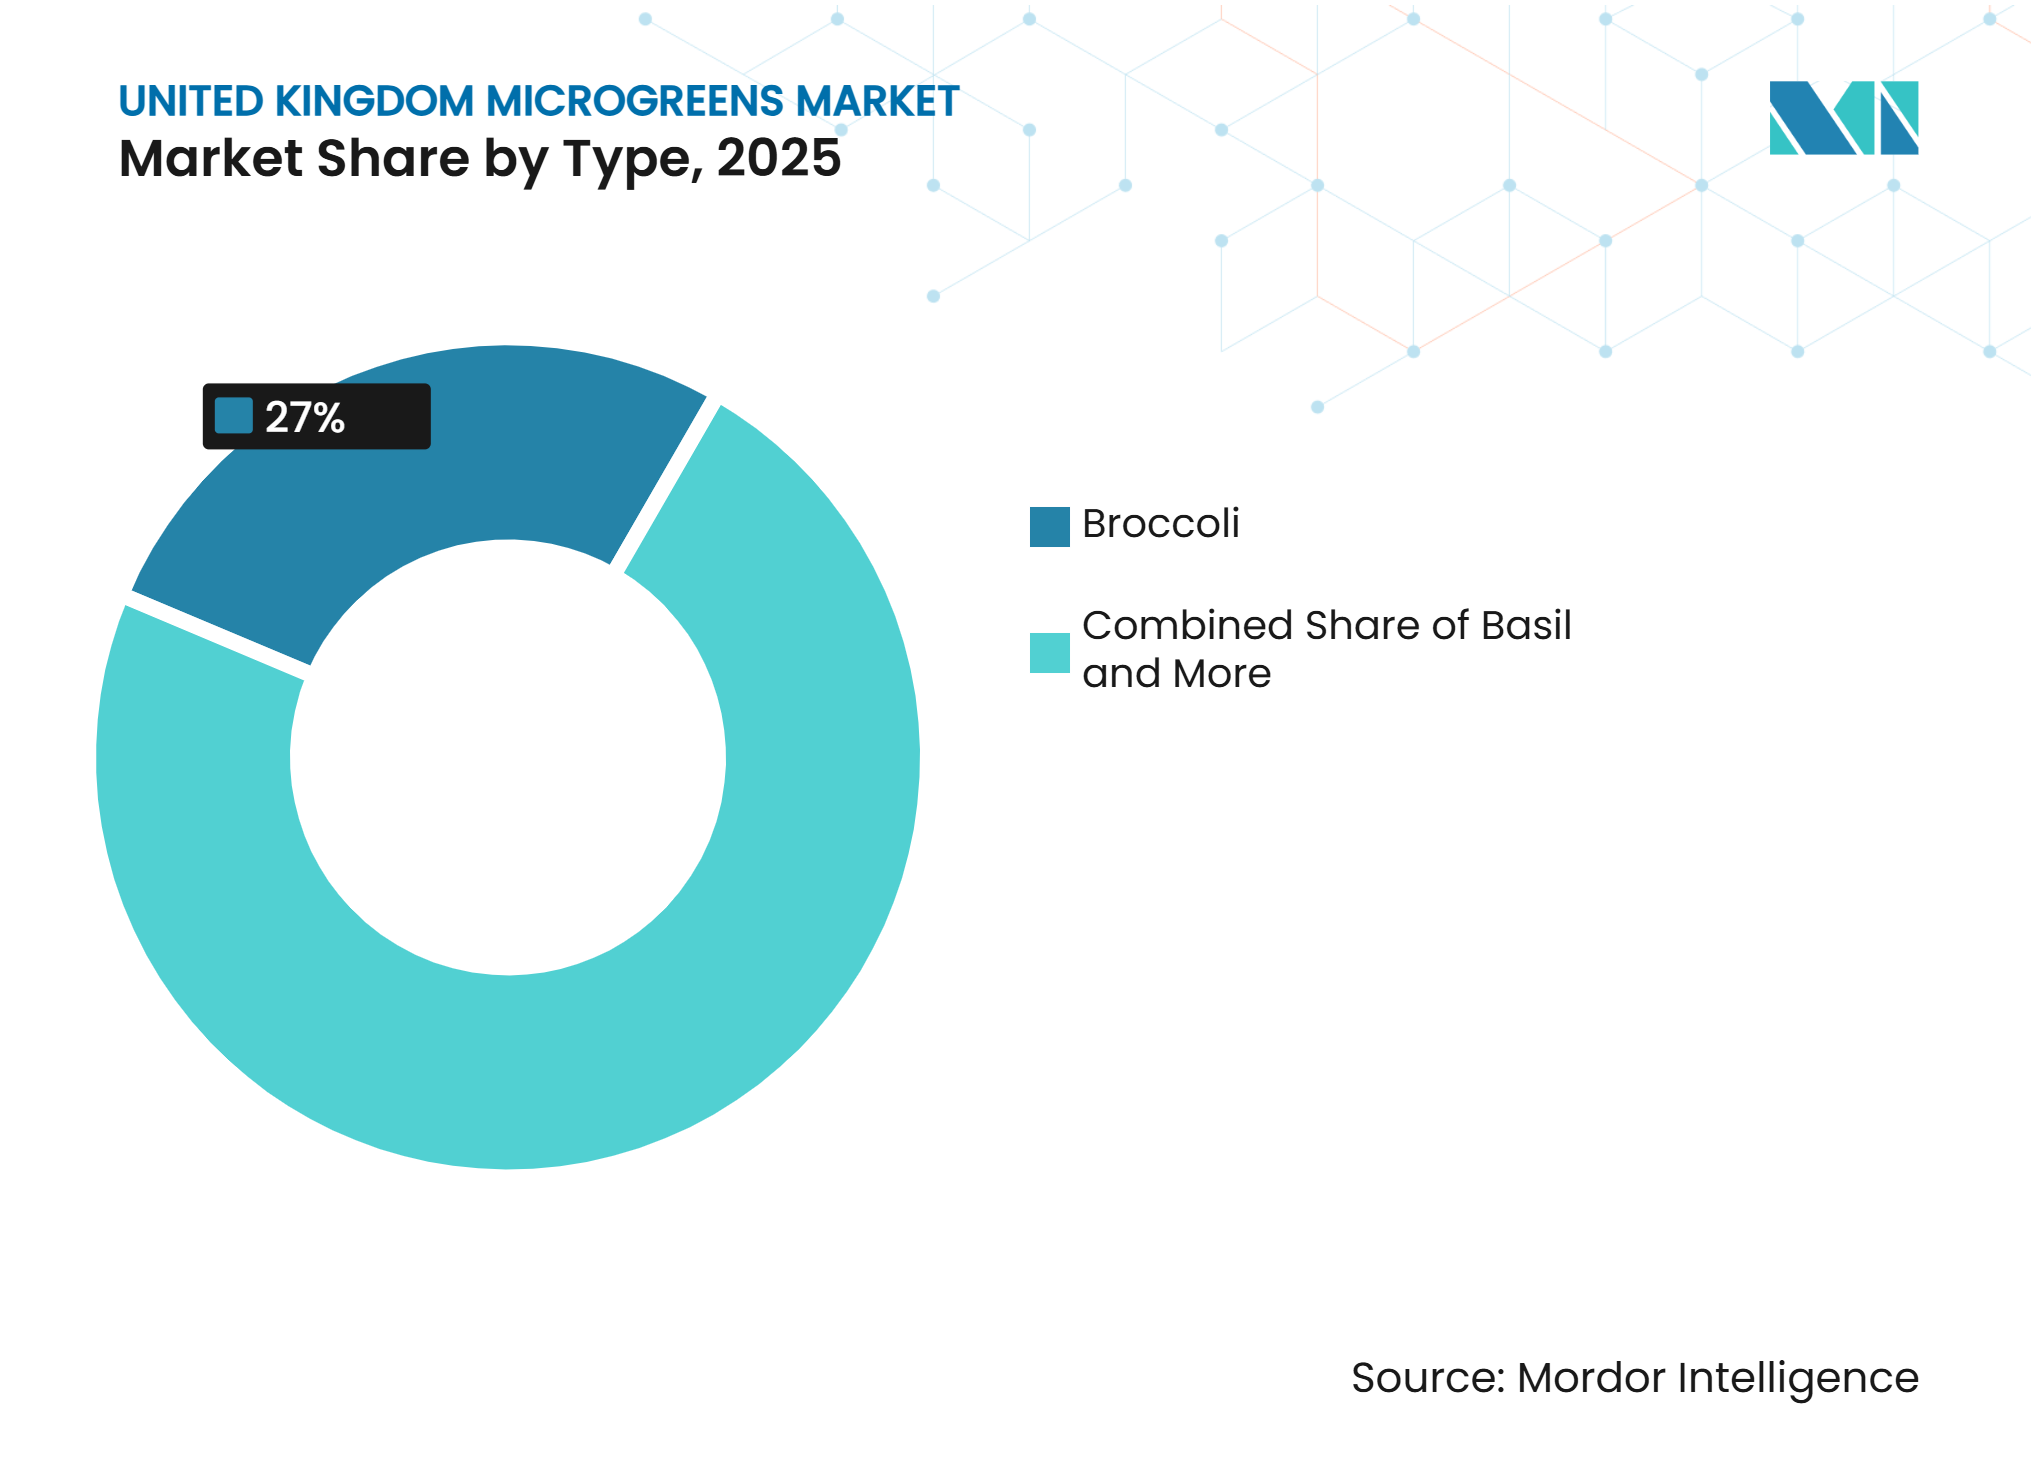
- Por tipo, el brócoli fue el segmento más grande y representó el 27,0% de la participación del mercado de microvegetales del Reino Unido en 2025, mientras que la albahaca es el segmento de mayor crecimiento y se prevé que se expanda a una CAGR del 11,9% entre 2026 y 2031.
- Por método de cultivo, los invernaderos comerciales fueron el segmento más grande y representaron el 43,5% del tamaño del mercado de microvegetales del Reino Unido en 2025, mientras que la agricultura vertical es el segmento de mayor crecimiento y se prevé que se expanda a una CAGR del 14,8% entre 2026 y 2031.
- Por medio de crecimiento, el musgo de turba fue el segmento más grande y representó el 33,2% de la participación del mercado en 2025, mientras que la fibra de coco es el segmento de mayor crecimiento y se prevé que se expanda a una CAGR del 12,6% entre 2026 y 2031.
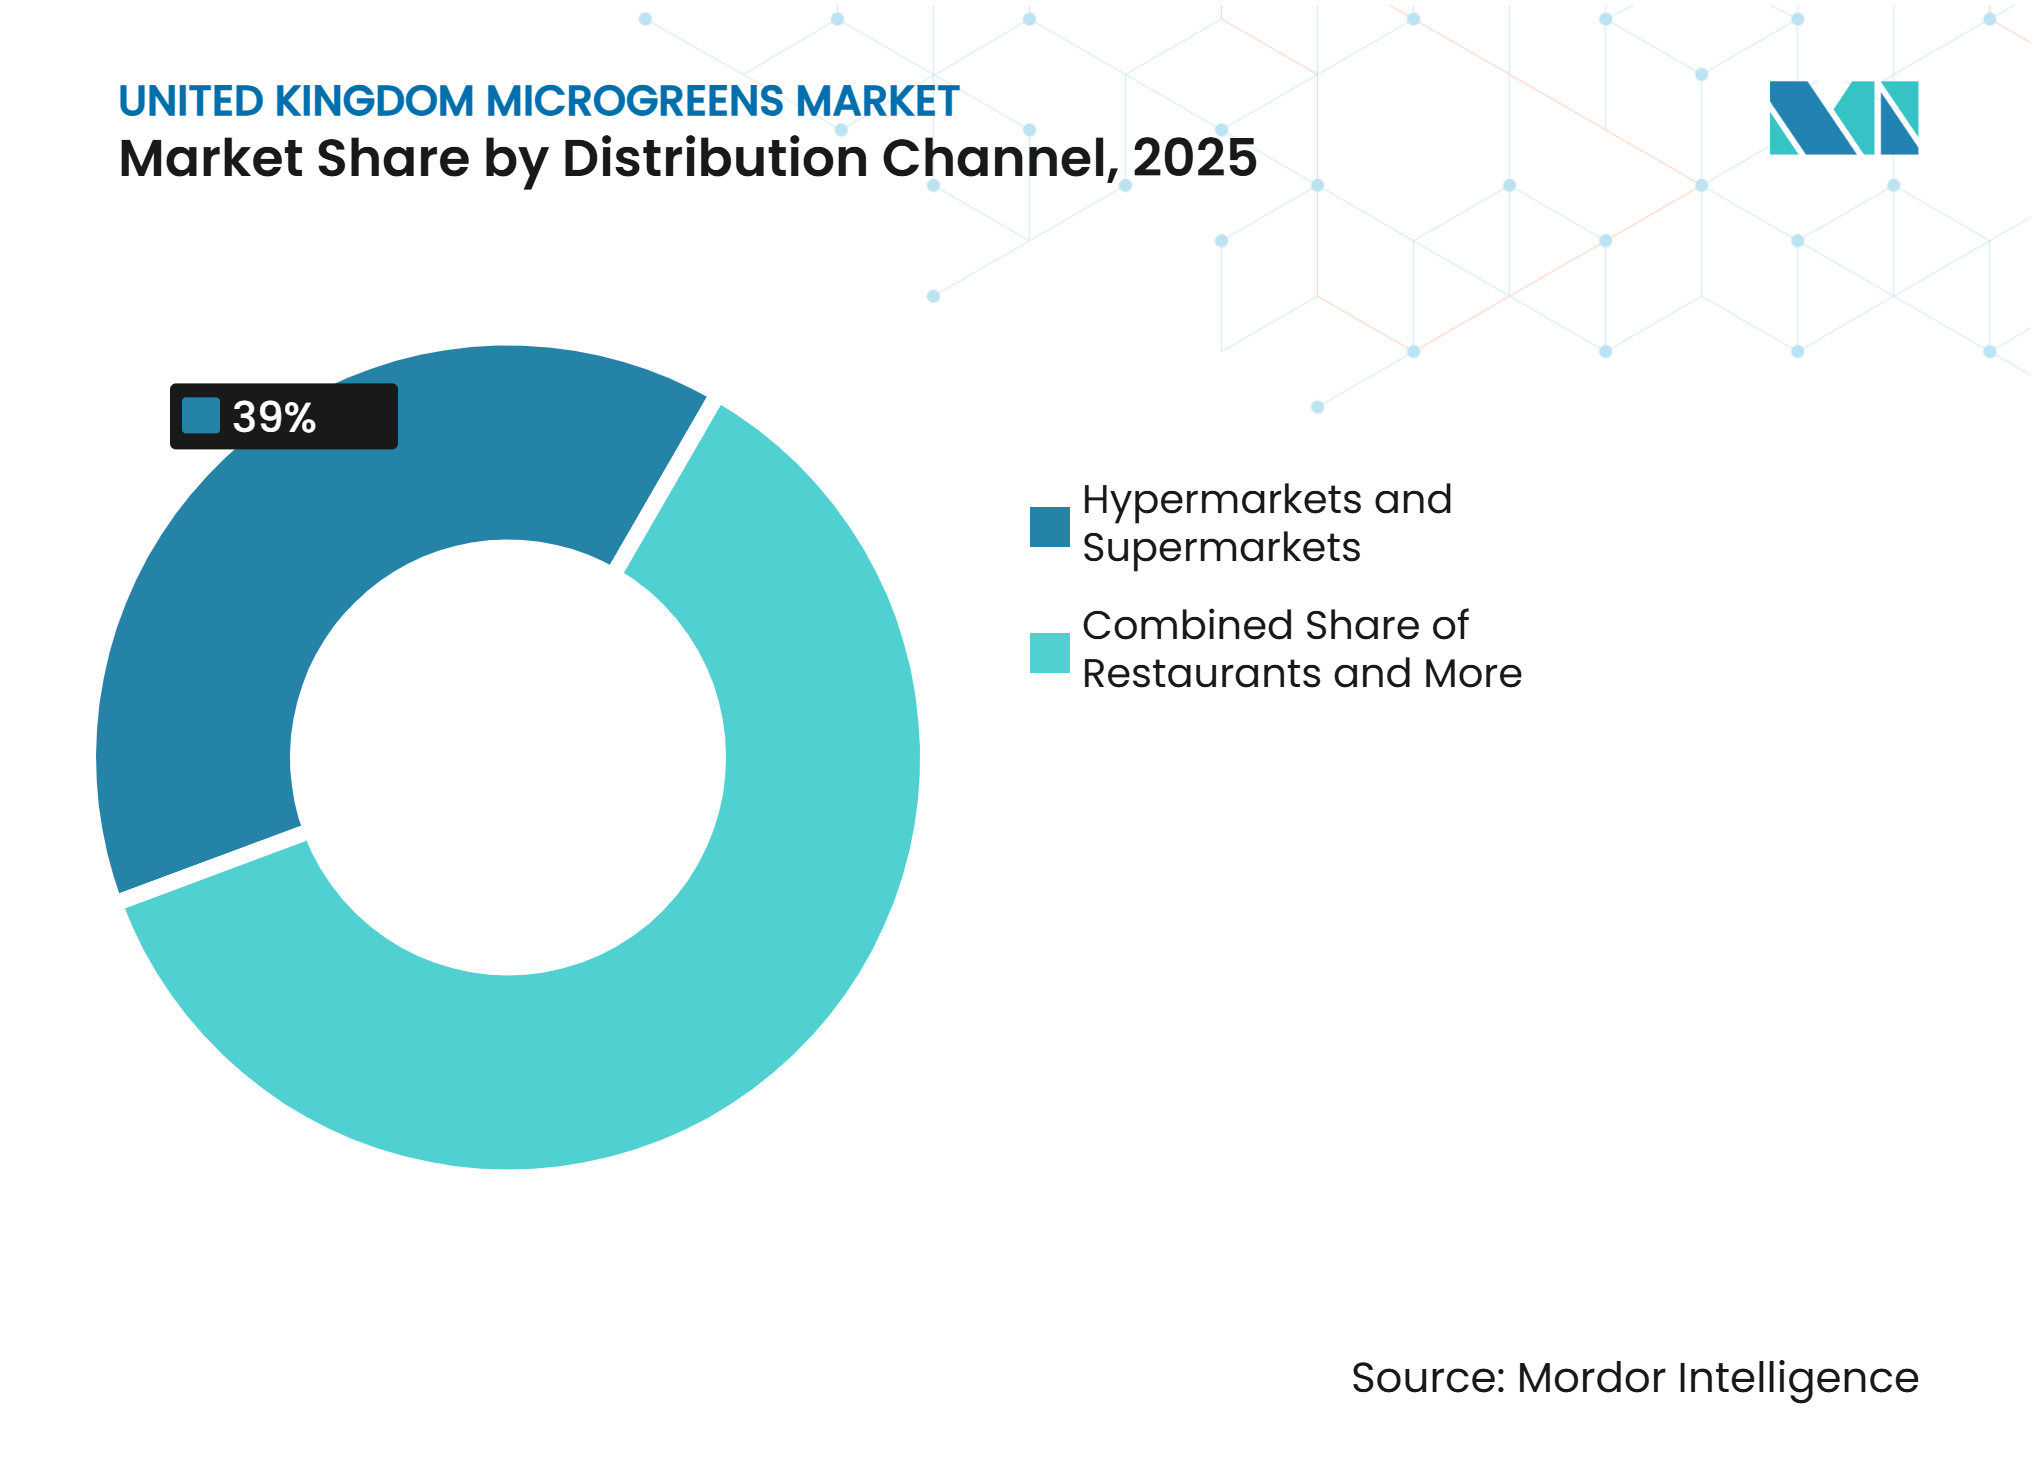
- Por canal de distribución, los hipermercados y supermercados fueron el segmento más grande y representaron el 39,0% de la participación del mercado en 2025, mientras que otros canales es el segmento de mayor crecimiento y se prevé que se expanda a una CAGR del 14,1% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preparación de comidas de origen vegetal y adopción de alimentos funcionales | +2.8% | Inglaterra y Escocia, con repercusión en todo el Reino Unido | Corto plazo (≤ 2 años) |
| Demanda de productos de origen local y sostenibles | +2.2% | En todo el Reino Unido, con mayor intensidad en el sur de Inglaterra y Gales | Mediano plazo (2-4 años) |
| Comercialización de productos refrigerados en el comercio minorista y envases de conveniencia | +1.8% | En todo el Reino Unido, con base en los principales centros minoristas | Corto plazo (≤ 2 años) |
| Integración de distribuidores de servicios de alimentación en el suministro regional de hostelería | +1.5% | En todo el Reino Unido, concentrado en Londres y los principales centros urbanos | Mediano plazo (2-4 años) |
| Modelos de radio de dos horas desde la cosecha hasta el plato | +1.2% | Centros urbanos, incluidos Londres, Mánchester y Edimburgo | Mediano plazo (2-4 años) |
| Adquisición de valor social de granjas urbanas y distribución comunitaria | +0.9% | Inglaterra y Gales, impulsado por autoridades locales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preparación de Comidas de Origen Vegetal y Adopción de Alimentos Funcionales
La creciente adopción de dietas de origen vegetal y la preparación de comidas orientadas a la salud están impulsando la demanda de ingredientes frescos con alta densidad nutricional en el mercado de microvegetales del Reino Unido. El Resumen de Seguridad Alimentaria 2025 del Gobierno del Reino Unido informa que el 27% de los encuestados en Inglaterra, Gales e Irlanda del Norte consumen actualmente alternativas a la carne, y el 30% de estos consumidores las ingieren con frecuencia, al menos dos o tres veces por semana[1]. Esta creciente integración de los alimentos de origen vegetal en las dietas habituales crea oportunidades para que los microvegetales se incorporen en ensaladas, sándwiches, wraps, batidos y otras comidas cotidianas, mientras que sus nutrientes concentrados y compuestos bioactivos pueden atraer a los consumidores que buscan beneficios de alimentos funcionales. En consecuencia, los minoristas y los operadores de servicios de alimentación pueden posicionar los microvegetales como adiciones convenientes, frescas y ricas en nutrientes a la preparación habitual de comidas de origen vegetal, en lugar de limitarlos a segmentos especializados de alimentos saludables.
Demanda de Productos de Origen Local y Sostenibles
La demanda de alimentos frescos de origen local y producidos de manera sostenible está cobrando importancia en el Reino Unido, ya que los minoristas buscan fortalecer las relaciones con el suministro doméstico y mejorar la resiliencia de la cadena de suministro. Las Estadísticas de Horticultura 2025 del Gobierno del Reino Unido informan que las verduras de producción nacional aumentaron un 8,0% en volumen hasta 2,6 millones de toneladas métricas en 2025, elevando la participación doméstica del suministro total de verduras del Reino Unido del 54% en 2024 al 56% en 2025[2]. Este aumento de la producción doméstica, junto con las iniciativas de los minoristas para ampliar los productos frescos de cultivo británico y el creciente énfasis en las prácticas de cultivo sostenible, crea un entorno favorable para los microvegetales producidos localmente. Los microvegetales pueden beneficiarse especialmente de la producción doméstica y en entornos controlados, ya que sus cortos ciclos de producción y la proximidad a los consumidores pueden favorecer la frescura, el suministro constante y la reducción de la dependencia de los productos frescos importados. En consecuencia, los minoristas, los operadores de servicios de alimentación y los productores especializados pueden posicionar los microvegetales producidos localmente en torno a la frescura, la trazabilidad, la fiabilidad del suministro y la producción sostenible, fortaleciendo su atractivo dentro del mercado de microvegetales del Reino Unido.
Comercialización de Productos Refrigerados en el Comercio Minorista y Envases de Conveniencia
La expansión de los supermercados, la compra de comestibles en línea y el comercio minorista de alimentos orientado a la conveniencia está creando más oportunidades para que los microvegetales lleguen a los consumidores a través de formatos refrigerados listos para usar. Según las Estadísticas Alimentarias en su Bolsillo 2026 del Gobierno del Reino Unido, el gasto total de los consumidores en alimentos y bebidas alcohólicas alcanzó los 303.300 millones de GBP (410.100 millones de USD) en 2025, aumentando un 1,1% en términos reales respecto a 2024, lo que indica un gasto continuo de los consumidores en todo el ecosistema de comercio minorista de alimentos. Al mismo tiempo, los principales minoristas están ampliando sus ofertas de productos frescos premium y de entornos controlados, incluidos productos de cultivo vertical y gamas de ensaladas listas para comer, aumentando la familiaridad de los consumidores con los productos frescos envasados y convenientes. Los microvegetales pueden beneficiarse de este entorno de comercialización a través de pequeños envases refrigerados, aderezos para ensaladas, envases para la preparación de comidas y formatos listos para comer, lo que permite a los minoristas posicionarlos junto a ensaladas premium y hierbas frescas en lugar de como productos especializados. La combinación de la distribución consolidada en supermercados, las compras de alimentos orientadas a la conveniencia y la mayor visibilidad de los productos de entornos controlados favorece, por tanto, la compra recurrente y una adopción más amplia en el mercado general de microvegetales en el Reino Unido.
Modelos de Radio de Dos Horas desde la Cosecha hasta el Plato
Las rutas de entrega cortas se están convirtiendo en un modelo comercial importante en las zonas urbanas del mercado de microvegetales del Reino Unido, especialmente porque los microvegetales son muy perecederos y se benefician de un traslado rápido desde el cultivo hasta el consumo. Early Greens en Islington suministra a clientes de servicios de alimentación y comercio minorista de Londres en un plazo de dos horas desde la cosecha, utilizando medios de papel de bambú comestible y vinculando su modelo de suministro local con la salud comunitaria. GrowSpec suministró microvegetales de guisante al Hotel Hilton en Heathrow en abril de 2026 desde un FarmCube Ultra ubicado cerca de la cocina consumidora, demostrando el potencial de la producción cercana a los usuarios finales. Compass Group también ha explorado muros de cultivo en las instalaciones para reducir el riesgo en la cadena de suministro. Estos modelos de radio corto pueden reducir el tiempo de transporte y al mismo tiempo ayudar a preservar la frescura, la textura, la apariencia y la trazabilidad de los microvegetales. A medida que los minoristas, hoteles, restaurantes y operadores institucionales de servicios de alimentación buscan un abastecimiento local fiable, la producción hiperlocal combinada con modelos rápidos de cosecha a entrega puede fortalecer la viabilidad comercial y la diferenciación de los microvegetales en el mercado del Reino Unido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Corta vida útil poscosecha y requisitos de cadena de frío | -1.8% | En todo el Reino Unido, más agudo en zonas rurales y remotas | Corto plazo (≤ 2 años) |
| Altos costes de energía, mano de obra y producción en entornos controlados | -1.5% | En todo el Reino Unido | Corto plazo (≤ 2 años) |
| Exposición de las granjas interiores a la volatilidad del precio de la electricidad en el Reino Unido | -1.2% | En todo el Reino Unido, más grave para los operadores de Agricultura en Entornos Controlados (CEA) a gran escala | Corto plazo (≤ 2 años) |
| Ambigüedad regulatoria entre microvegetales y brotes y sustanciación limitada de declaraciones de propiedades saludables | -0.8% | En todo el Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Corta Vida Útil Poscosecha y Requisitos de Cadena de Frío
La corta vida útil poscosecha de los microvegetales crea una restricción operativa significativa en el mercado, ya que mantener la calidad del producto requiere una distribución rápida, almacenamiento con control de temperatura y una manipulación cuidadosa a lo largo de toda la cadena de suministro. La Agencia de Normas Alimentarias (FSA) exige a las empresas alimentarias que establezcan y validen períodos de vida útil apropiados como parte de los procedimientos de gestión de la seguridad alimentaria, mientras que los alimentos refrigerados listos para comer requieren un control de temperatura adecuado durante todo el almacenamiento y la distribución. La FSA también destaca la importancia de mantener un control de temperatura eficaz para los alimentos refrigerados listos para comer en toda la cadena de suministro. Para los microvegetales, donde la frescura, la textura, el color y la apariencia pueden deteriorarse rápidamente tras la cosecha, las etapas logísticas adicionales pueden reducir la ventana de comercialización y aumentar el riesgo de deterioro y desperdicio. Aunque tecnologías como el cultivo aeropónico y el envasado mejorado pueden prolongar la vida útil, estas soluciones requieren inversiones adicionales en producción, refrigeración, envasado y capacidades de control de calidad. En consecuencia, los productores que abastecen mercados minoristas y de servicios de alimentación distantes pueden enfrentarse a mayores costes de cadena de frío y distribución, lo que hace que la producción localizada, la entrega rápida y la proximidad a los centros de consumo sean importantes para mantener la calidad del producto y la competitividad en el mercado de microvegetales del Reino Unido.
Exposición de las Granjas Interiores a la Volatilidad del Precio de la Electricidad en el Reino Unido
Los altos requisitos de electricidad para la iluminación y el control ambiental pueden limitar la rentabilidad y la escalabilidad de la producción interior de microvegetales en el Reino Unido. Un estudio de 2025 realizado por investigadores de la Universidad de Birmingham, publicado en Energy Science & Engineering, estimó un consumo de energía anual promedio de 160,86 kilovatios-hora por metro cuadrado para una granja vertical urbana de referencia en Birmingham, con la climatización (HVAC) representando el 52% y la iluminación el 28% del consumo total de energía[3]. Esta alta intensidad energética expone a los productores interiores a las fluctuaciones en los costes de electricidad y aumenta la importancia de la iluminación eficiente en términos energéticos, los sistemas de control climático y el diseño de las instalaciones. Aunque tecnologías como los LED eficientes, el aislamiento mejorado de los edificios, la generación de energía renovable y los sistemas de gestión energética pueden reducir los requisitos de energía, implican una inversión de capital adicional. En consecuencia, el alto consumo de energía y la exposición a los costes de electricidad siguen siendo restricciones clave sobre los márgenes operativos y la expansión a gran escala de las granjas interiores de microvegetales en el Reino Unido, especialmente para las instalaciones que dependen en gran medida de la iluminación artificial y los sistemas de Calefacción, Ventilación y Aire Acondicionado (HVAC).
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Brócoli Ocupa la Posición Líder y la Albahaca Tiene la Mayor Tasa de CrecimientoEl brócoli representó el 27,0% de la participación del mercado de microvegetales del Reino Unido por tipo en 2025. Su versatilidad culinaria y su densidad nutricional respaldaron la demanda de compradores del comercio minorista, servicios de alimentación y suscripciones. Un estudio de 2025 publicado en el Journal of Agricultural and Food Chemistry encontró que la luz roja lejana aumentó los glucosinolatos totales en los microvegetales de brócoli en comparación con la luz blanca estándar. Esto ofrece a los productores de agricultura en entornos controlados (CEA) una forma de mejorar la composición del cultivo sin añadir espacio de cultivo. El rábano sigue siendo útil para el contraste visual en la alta cocina, mientras que los guisantes se adaptan a las cajas de suscripción debido a su sabor suave y el rendimiento por bandeja. El girasol, el hinojo, las zanahorias y otros tipos continuaron sirviendo a los canales artesanales y de mercados de agricultores.
Se prevé que la albahaca se expanda a una CAGR del 11,9% entre 2026 y 2031, respaldada por la gastronomía casual italiana y mediterránea y la compatibilidad con el cultivo hidropónico. Las regulaciones sobre declaraciones de propiedades saludables determinan cómo los productores de brócoli pueden utilizar la evidencia nutricional en el mercado de microvegetales del Reino Unido. El Reglamento Retenido (CE) 1924/2006 limita las declaraciones relacionadas con la salud que pueden aparecer en la comercialización al consumidor. Esto restringe la forma en que los productos envasados comunican los beneficios relacionados con el sulforafano en el comercio minorista. Las relaciones clínicas o institucionales directas permiten a los productores hacer un mejor uso de la base de investigación disponible. El mercado de microvegetales del Reino Unido, por tanto, valora las relaciones de suministro respaldadas por evidencia junto con el envasado para el consumidor. Los productores que abastecen a hospitales y programas de nutrición especializados pueden utilizar la calidad y la consistencia del producto como parte de su oferta de suministro. Este marco favorece las relaciones institucionales sobre las declaraciones de propiedades saludables para el consumidor sin respaldo y mantiene el cumplimiento normativo como elemento central de la comunicación del producto en el mercado de microvegetales del Reino Unido.


Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Método de Cultivo:
Los Invernaderos Comerciales Lideran Mientras la Agricultura Vertical se Expande Más RápidoLos invernaderos comerciales representaron el 43,5% de la participación del mercado de microvegetales del Reino Unido por método de cultivo en 2025. Las prácticas agronómicas consolidadas y las relaciones con los compradores minoristas respaldan su posición dominante. La agricultura interior y la agricultura vertical están creciendo como alternativas para la producción durante todo el año. En marzo de 2026, Fischer Farms se asoció con Dawndew Salad para suministrar ensalada, berros y hoja micro de cultivo británico a compradores de empresa a empresa (B2B), servicios de alimentación y mayoristas. La asociación combina la producción de agricultura en entornos controlados (CEA) de Fischer Farms con la red de compradores de Dawndew. Los sistemas de invernadero híbridos y las parcelas al aire libre siguen siendo opciones más pequeñas para la diversificación rural en Inglaterra y Gales.
Se prevé que la agricultura vertical se expanda a una CAGR del 14,8% entre 2026 y 2031. La certificación Leaf Marque es cada vez más relevante para los requisitos de los proveedores minoristas en el mercado de microvegetales del Reino Unido. El marco de la Junta de Desarrollo de la Agricultura y la Horticultura (AHDB) abarca la salud del suelo, la biodiversidad, el agua y la gestión de la energía, estableciendo una línea de base de cumplimiento más clara para los productores profesionales. Los sistemas controlados trazables pueden ayudar a los productores a documentar sus prácticas para los clientes minoristas, mientras que los proveedores informales pueden encontrar más difícil cumplir los mismos requisitos de evidencia. El mercado de microvegetales del Reino Unido, por tanto, favorece a los operadores que combinan sistemas de producción controlados con prácticas documentadas y suministro fiable. Las mejoras en la eficiencia energética pueden fortalecer aún más esta posición al reducir el impacto de los costes de electricidad, aunque los sistemas interiores más grandes siguen expuestos a los riesgos de costes energéticos.
Por Medio de Crecimiento:
El Musgo de Turba Lidera pero la Fibra de Coco Gana Terreno por la Reducción de la TurbaEl musgo de turba representó el 33,2% de la participación del mercado de microvegetales del Reino Unido por medio de crecimiento en 2025, respaldado por sus propiedades de retención de humedad y una base de suministro hortícola consolidada. Sin embargo, la política del Departamento de Medio Ambiente, Alimentación y Asuntos Rurales (DEFRA) para poner fin a las ventas de turba en horticultura limita el papel a largo plazo de la turba en la producción profesional, mientras que los requisitos de sostenibilidad de los minoristas fomentan cada vez más las especificaciones sin turba. El suelo sigue siendo relevante para los productores artesanales y al aire libre en Gales y la Inglaterra rural, especialmente para modelos de producción a pequeña escala que no requieren sistemas totalmente controlados. El papel tisú y el papel comestible también tienen un papel en las ofertas de suscripción premium, donde su presentación de cero residuos puede respaldar mayores costes de insumos a través de un posicionamiento diferenciado.
Se prevé que la fibra de coco se expanda a una CAGR del 12,6% entre 2026 y 2031. Ofrece alta capacidad de retención de agua, soporte radicular con pH neutro, resistencia a las enfermedades transmitidas por el suelo y compostabilidad. Un estudio de Frontiers in Plant Science informó una calidad nutricional comparable entre las mezclas de fibra de coco y turba-perlita para microvegetales de guisante y rábano, mientras que el rábano cultivado con fibra de coco registró un aumento del 39,8% en el rendimiento en fresco. Estas características hacen de la fibra de coco una alternativa cada vez más viable para los productores comerciales que se alejan de la turba. El mercado de microvegetales del Reino Unido está avanzando hacia medios de cultivo que satisfagan tanto los requisitos de producción como las expectativas de sostenibilidad de los minoristas. La fibra de coco proporciona a los productores una alternativa a la turba manteniendo un rendimiento de producción adecuado, aunque la adopción dependerá de la disponibilidad del material, la familiaridad del productor, los requisitos de producción y las especificaciones del comprador. Esta transición hace que la selección del medio de cultivo sea cada vez más importante para el posicionamiento comercial de los productores de microvegetales.
Por Canal de Distribución:
Los Supermercados Lideran Mientras Otros Canales se Expanden Más RápidoLos hipermercados y supermercados representaron el 39,0% de la participación del mercado de microvegetales del Reino Unido por canal de distribución en 2025, respaldados por su amplio alcance al consumidor, la infraestructura consolidada de productos frescos y la creciente disponibilidad de productos de cultivo local y vertical. Tesco, Waitrose y Sainsbury's han ampliado el acceso a los productos de entornos controlados y de cultivo británico, fortaleciendo el papel del comercio minorista convencional en la distribución de microvegetales. Los restaurantes y la hostelería siguen siendo relevantes porque los microvegetales se utilizan en la presentación de alimentos premium, mientras que los mercados de agricultores y las tiendas de granja atienden a los consumidores rurales y periurbanos que buscan la procedencia de productores locales.
Se prevé que otros canales se expandan a una CAGR del 14,1% entre 2026 y 2031. Estos canales incluyen la entrega a domicilio en línea, las suscripciones, las ventas directas y los establecimientos especializados, que permiten a los productores establecer relaciones más estrechas con los consumidores y ofrecer productos diferenciados. Los modelos de pedidos recurrentes pueden respaldar una demanda más predecible, lo que permite a los productores planificar los volúmenes de cosecha y mejorar la retención de clientes. Sin embargo, el envasado aislado y los requisitos de entrega de última milla pueden aumentar los costes de cumplimiento, lo que hace que la densidad de entrega y la proximidad a los clientes sean importantes para la economía del canal. Los distribuidores de servicios de alimentación proporcionan otra vía para los productores que buscan una demanda comercial regular, mientras que los canales directos al consumidor permiten la diferenciación a través de la frescura, la variedad y la procedencia local. El mercado de microvegetales del Reino Unido, por tanto, combina la distribución consolidada en supermercados con canales directos y especializados de mayor crecimiento, lo que permite a los productores equilibrar el amplio alcance del mercado con la demanda recurrente y relaciones más estrechas con los clientes.

Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Inglaterra fue el mercado más grande en 2025, representando el 82,0% del mercado de microvegetales del Reino Unido, respaldado por su población mucho mayor, la concentración de operadores de servicios de alimentación, la amplia distribución minorista, la actividad de agricultura urbana y la inversión en agricultura en entornos controlados. El Gran Londres representa un importante centro de demanda dentro de Inglaterra debido a su densa concentración de restaurantes, hoteles, minoristas y consumidores de altos ingresos, mientras que el sureste también se beneficia de su proximidad a los principales centros de consumo y la infraestructura hortícola comercial. Estas condiciones respaldan tanto los modelos de producción controlada a gran escala como los modelos de suministro hiperlocal de microvegetales en toda Inglaterra.
Se prevé que Irlanda del Norte sea el mercado de mayor crecimiento, expandiéndose a una CAGR estimada del 13,1% entre 2026 y 2031. La alta tasa de crecimiento está respaldada por su base de partida más pequeña, las oportunidades de suministro alimentario localizado, la demanda de hostelería y el alcance para la expansión en la agricultura en entornos controlados. La producción interior y vertical puede ayudar a los productores a proporcionar suministros durante todo el año a restaurantes, hoteles, minoristas y consumidores locales, al tiempo que reduce la dependencia de rutas de suministro más largas. La población relativamente concentrada de la región y la red de servicios de alimentación también crean oportunidades para modelos de distribución directa y regional a medida que se expande la producción comercial de microvegetales.
Escocia y Gales representan mercados regionales más pequeños pero diferenciados, con una demanda respaldada por productores locales, operadores de servicios de alimentación, tiendas de granja y canales directos al consumidor. Escocia tiene una base en desarrollo de microgranjas interiores y verticales que abastecen a restaurantes y hoteles, especialmente en Edimburgo y otros centros urbanos, mientras que Gales tiene un perfil de producción local y rural más sólido. Estos mercados pueden beneficiarse de rutas cortas de cosecha a entrega, procedencia local y relaciones directas con los compradores. En general, la estructura geográfica del mercado de microvegetales del Reino Unido combina la escala comercial dominante de Inglaterra con oportunidades de expansión más rápida en Irlanda del Norte y modelos de producción localizada en Escocia y Gales.
Panorama Competitivo
Concentración del Mercado
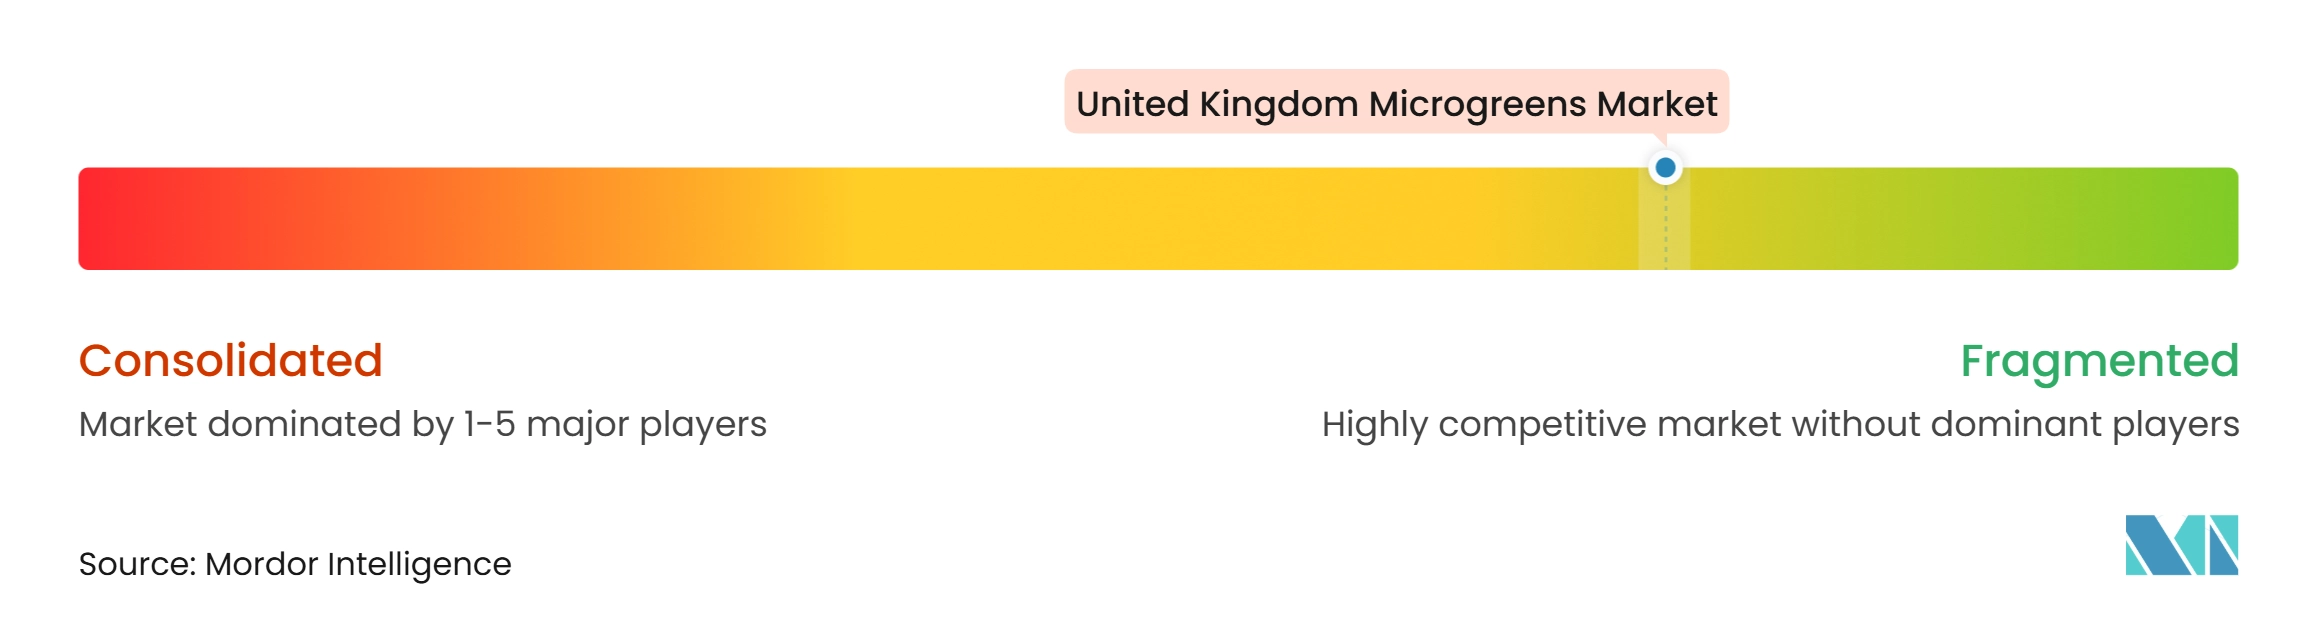
El mercado de microvegetales del Reino Unido está fragmentado, con la competencia distribuida entre productores comerciales consolidados, operadores de agricultura en entornos controlados y productores regionales más pequeños. Enriched Being Ltd, W.S. Bentley (Growers) Limited, Green Up Farm Limited, Cofton Greens Ltd y Micro Acres Ltd se encuentran entre las empresas que operan en el mercado. W.S. Bentley Limited combina la producción en invernadero con la distribución en supermercados y servicios de alimentación, suministrando microvegetales, brotes de guisante y berros de ensalada en múltiples formatos. Sus microvegetales están disponibles a través de Waitrose, Morrisons, SPAR y Booths, mientras que su operación de servicios de alimentación abastece a empresas que van desde pequeños servicios de catering hasta cadenas nacionales de hoteles y pubs. Green Up Farm Limited se centra en clientes de hostelería en Gales a través de la agricultura vertical hidropónica y la entrega directa, mientras que Cofton Greens Ltd. utiliza una granja vertical con control climático y un modelo de entrega local centrado en restaurantes del sur de Birmingham. El mercado, por tanto, acomoda tanto a productores de distribución amplia como a especialistas regionales que compiten a través de la frescura, la consistencia, la variedad de productos y la proximidad a los clientes.
La tecnología, la diferenciación de productos y las asociaciones comerciales también están configurando el posicionamiento competitivo. En marzo de 2026, Fischer Farms se asoció con Dawndew Salad para suministrar ensalada, berros y hoja micro a clientes B2B, de servicios de alimentación y mayoristas, combinando la agricultura en entornos controlados con la red de la industria de productos frescos de Dawndew. En marzo de 2024, Ro-Gro lanzó brotes de guisante biofortificados con vitamina B12 desarrollados en colaboración con el Centro John Innes, el Instituto Quadram y LettUs Grow, utilizando tecnología aeropónica ultrasónica en su granja vertical en Kent. Ro-Gro declaró que el producto tenía una vida útil garantizada de 14 días, proporcionando un ejemplo de diferenciación nutricional y técnica dentro de la categoría. Planet Farms también ha entrado en el comercio minorista convencional con su gama Fresh Everleaf convirtiéndose en la primera gama de ensaladas de cultivo vertical en ser comercializada por Waitrose en mayo de 2025, demostrando cómo los productores de entornos controlados están utilizando las asociaciones minoristas para ampliar el acceso de los consumidores a los productos cultivados en interiores.
La estructura competitiva, por tanto, está dividida entre productores comerciales con relaciones consolidadas en el comercio minorista y los servicios de alimentación, granjas verticales lideradas por la tecnología y operadores locales más pequeños que atienden a la hostelería y a clientes directos. Los proveedores más grandes pueden competir a través de la producción controlada, la calidad consistente, la certificación, el envasado y las capacidades de distribución. W.S. Bentley Limited, por ejemplo, posee las credenciales Red Tractor, BRCGS AA y LEAF Marque y ofrece formatos flexibles y entrega para clientes de servicios de alimentación. Los operadores más pequeños siguen siendo competitivos a través de la entrega local, los modelos de cosecha por pedido, las variedades especializadas y las relaciones estrechas con los chefs. Micro Acres Wales abastece a chefs, restaurantes, hoteles, tiendas delicatessen y tiendas de granja, mientras que Green Up Farm proporciona soluciones personalizadas de microvegetales y microhierbas para clientes de hostelería. En consecuencia, el mercado de microvegetales del Reino Unido sigue abierto a especialistas regionales y nuevos productores de entornos controlados, aunque competir por cuentas minoristas y de servicios de alimentación más grandes requiere cada vez más un suministro fiable durante todo el año, controles documentados de seguridad alimentaria, calidad de producto consistente y distribución eficiente.
Líderes de la Industria de Microvegetales del Reino Unido
-
Enriched Being Ltd
-
W.S. Bentley (Growers) Limited
-
Green Up Farm Limited
-
Cofton Greens Ltd
-
Micro Acres Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microvegetales del Reino Unido Empresas cubiertas en este informe
- Enriched Being Ltd
- W.S. Bentley (Growers) Limited
- Cofton Greens Ltd
- Micro Acres Ltd
- Crate To Plate Limited
- Greens Made Easy Ltd
- Green Up Farm Limited
- Heaven's Microgreens Ltd
- Ingle's Dawndew Salad Limited
- Fischer Farms Ltd
- Microgreens of Nottingham Ltd
Desarrollos recientes de la industria en Mercado de Microvegetales del Reino Unido
- Marzo de 2026: Fischer Farms se asoció con Dawndew Salad. La asociación combina la tecnología de agricultura en entornos controlados de Fischer Farms con la experiencia en la industria de productos frescos y la red de compradores de Dawndew Salad para suministrar ensalada, berros y microvegetales de cultivo británico a clientes B2B, de servicios de alimentación y mayoristas.
- Enero de 2026: Fischer Farms lanzó New Eden en Ocado. Fischer Farms lanzó tres productos de ensalada en bolsa —Lechuga para Hamburguesa, Ensalada Mixta Cítrica y Ensalada de Brotes de Guisante— bajo su marca New Eden en Ocado. Los productos se cultivan en su granja vertical en Norwich.
- Enero de 2025: Micro Acres Wales amplió la producción con el apoyo financiado por el Gobierno de Gales. El apoyo técnico a través del Proyecto HELIX ayudó a la empresa a pasar de un garaje doméstico a una unidad de agricultura vertical dedicada, mejorar su sistema de Análisis de Peligros y Puntos de Control Crítico (APPCC) y aumentar la producción de microvegetales en un 50%, con potencial para más que duplicar la producción.
Alcance del Informe del Mercado de Microvegetales del Reino Unido
Los microvegetales son plantas jóvenes y comestibles cosechadas poco después de la germinación, típicamente tras el desarrollo de las hojas cotiledonares y, en algunas especies, las primeras hojas verdaderas. Se producen a partir de semillas de verduras, hierbas, cereales y otras plantas comestibles y generalmente se cosechan en una etapa de crecimiento temprana, antes de alcanzar la madurez.
El Informe del Mercado de Microvegetales del Reino Unido está segmentado por tipo (brócoli, lechuga y achicoria, rúcula, albahaca, hinojo y más), por método de cultivo (agricultura interior, agricultura vertical y más), por medio de crecimiento (musgo de turba, suelo, fibra de coco y más) y por canal de distribución (hipermercados/supermercados, restaurantes y más). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Brócoli |
| Lechuga y Achicoria |
| Rúcula |
| Albahaca |
| Hinojo |
| Zanahorias |
| Girasol |
| Rábano |
| Guisantes |
| Otros Tipos |
| Agricultura Interior |
| Agricultura Vertical |
| Invernaderos Comerciales |
| Otros Métodos de Cultivo |
| Musgo de Turba |
| Suelo |
| Fibra de Coco |
| Papel Tisú |
| Otros Medios de Crecimiento |
| Hipermercados y Supermercados |
| Restaurantes |
| Otros Canales |
| Por Tipo | Brócoli |
| Lechuga y Achicoria | |
| Rúcula | |
| Albahaca | |
| Hinojo | |
| Zanahorias | |
| Girasol | |
| Rábano | |
| Guisantes | |
| Otros Tipos | |
| Por Método de Cultivo | Agricultura Interior |
| Agricultura Vertical | |
| Invernaderos Comerciales | |
| Otros Métodos de Cultivo | |
| Por Medio de Crecimiento | Musgo de Turba |
| Suelo | |
| Fibra de Coco | |
| Papel Tisú | |
| Otros Medios de Crecimiento | |
| Por Canal de Distribución | Hipermercados y Supermercados |
| Restaurantes | |
| Otros Canales |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de microvegetales del Reino Unido en 2026?
El tamaño del mercado de microvegetales del Reino Unido es de 316,1 millones de USD en 2026 y se prevé que alcance los 549,6 millones de USD en 2031 a una CAGR del 11,7%.
¿Qué tipo de microvegetales tiene la mayor participación en el Reino Unido?
El brócoli fue el tipo más grande con una participación del 27% en 2025, mientras que se prevé que la albahaca crezca a una CAGR del 11,9% entre 2026 y 2031.
¿Qué método de producción está creciendo más rápido para los microvegetales del Reino Unido?
Se prevé que la agricultura vertical se expanda a una CAGR del 14,8% entre 2026 y 2031, mientras que los invernaderos comerciales representaron el 43,5% de la participación en 2025.
¿Qué normas de seguridad alimentaria se aplican a los proveedores de microvegetales del Reino Unido?
Los proveedores deben aplicar la gestión de la seguridad alimentaria basada en el Análisis de Peligros y Puntos de Control Crítico (APPCC) y establecer la vida útil en el marco retenido de higiene alimentaria.