
Taille et Part du Marché de l'Optimisation de l'Alimentation des Sites Télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
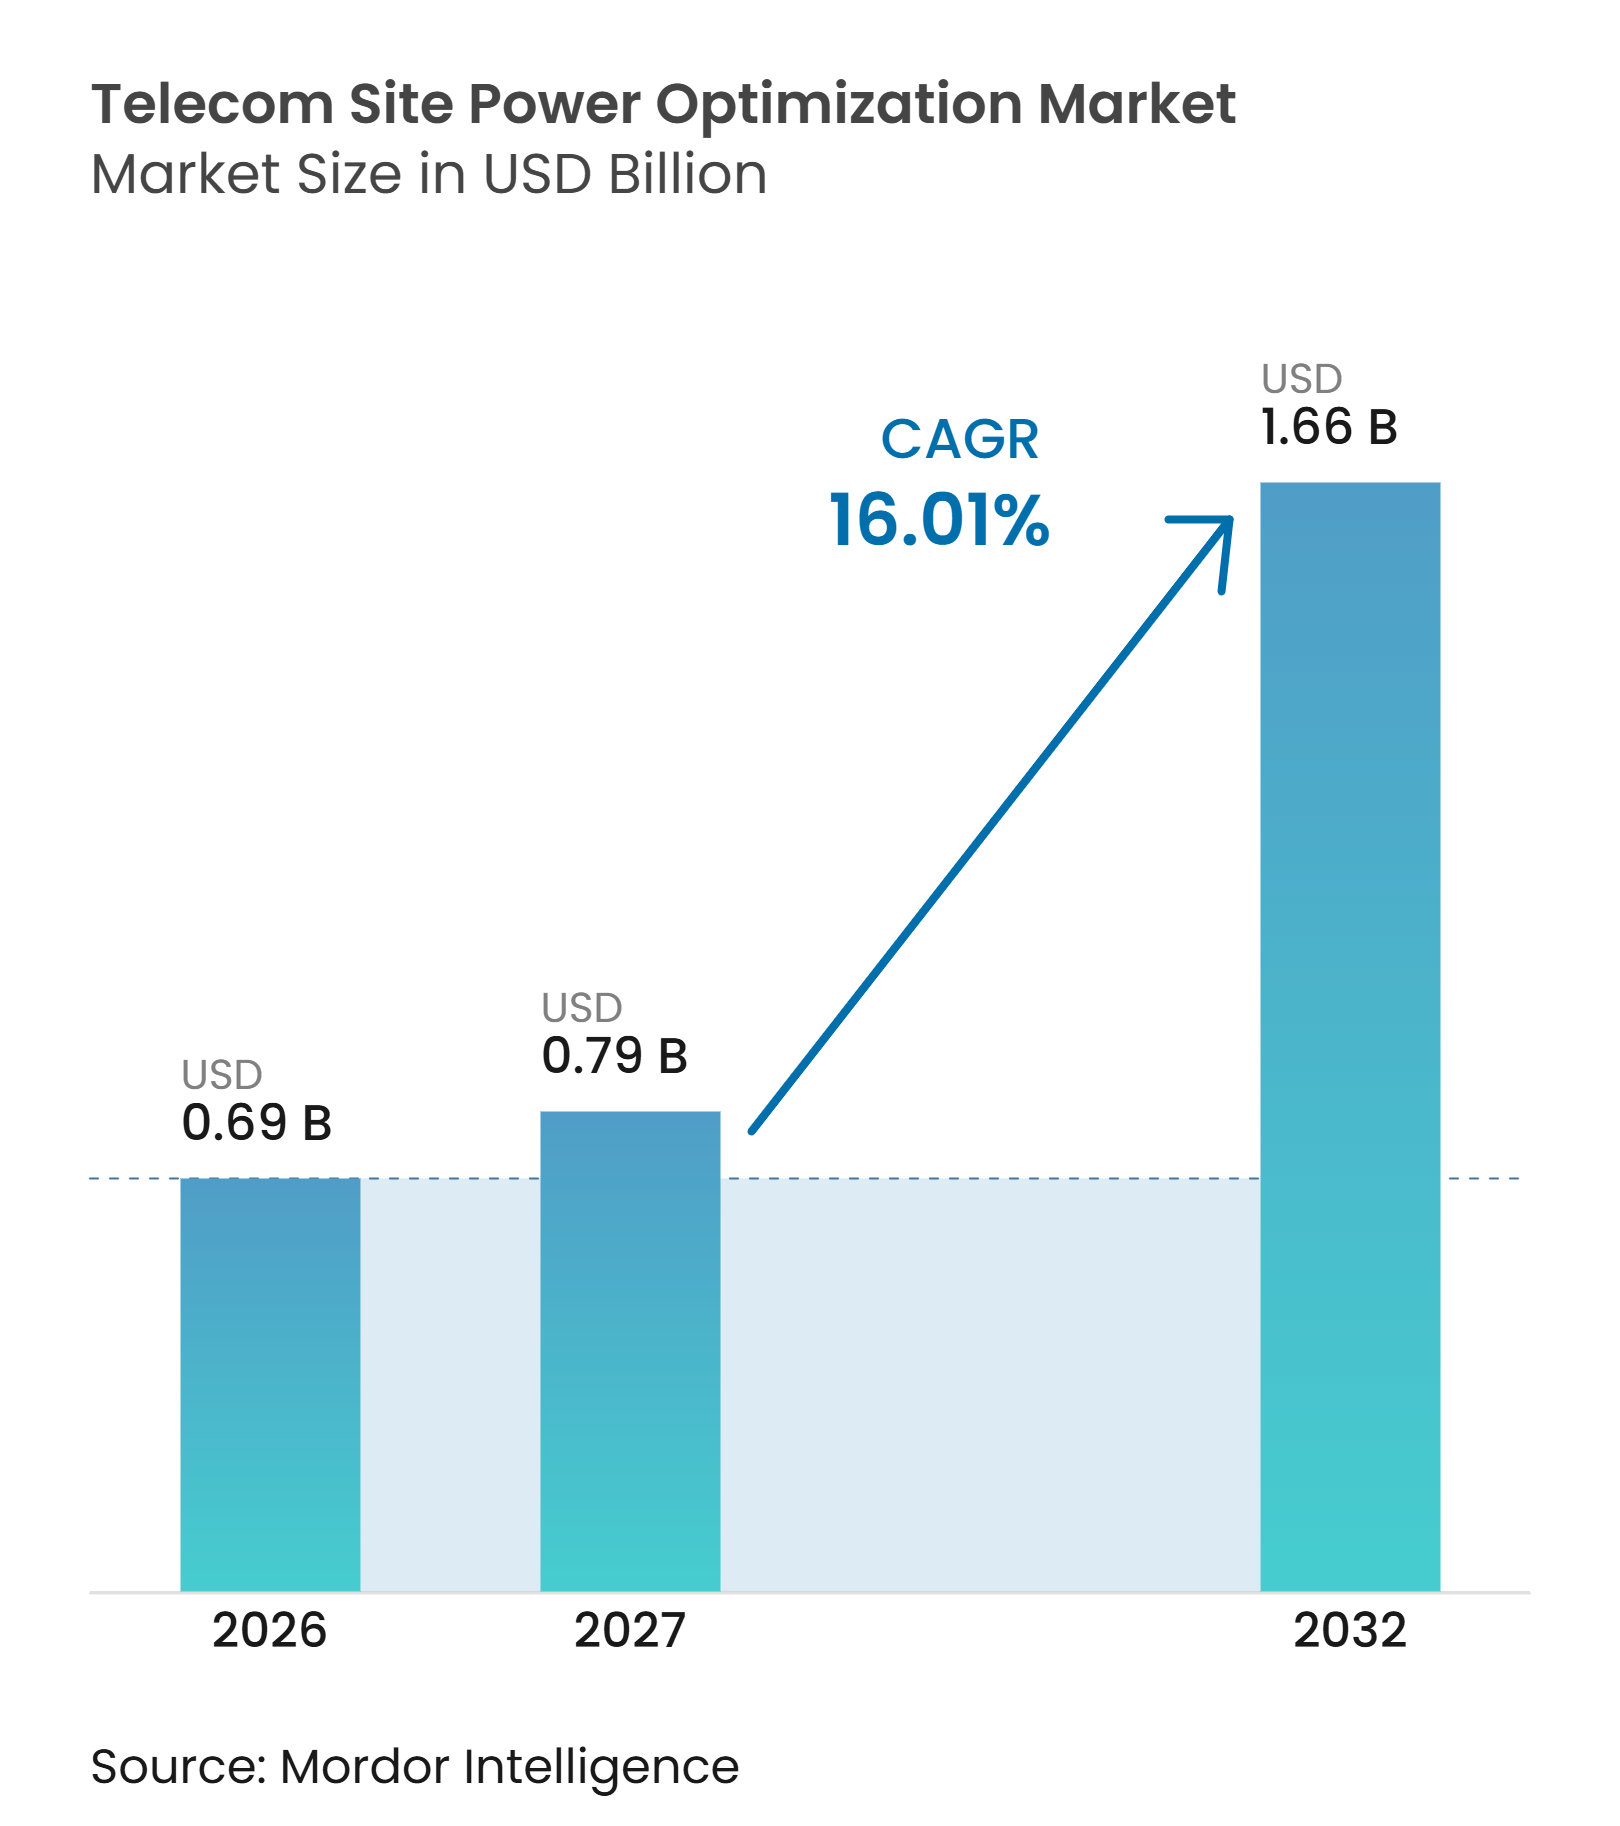
| Taille du Marché (2027) | 0.79 Milliards de dollars |
| Taille du Marché (2032) | 1.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Optimisation de l'Alimentation des Sites Télécom par Mordor Intelligence
La taille du Marché de l'Optimisation de l'Alimentation des Sites Télécom était évaluée à 0,69 milliard USD en 2026 et devrait atteindre 1,66 milliard USD d'ici 2032, à un CAGR de 16,01% durant la période 2027-2032. Le marché de l'optimisation de l'alimentation des sites télécom est en expansion, car la densification 5G accroît la demande en électricité des sites et rend les charges électriques moins prévisibles. Les opérateurs et les sociétés de tours traitent également la performance énergétique comme une question de coût opérationnel, de résilience et de gestion des émissions, plutôt que comme une simple exigence d'alimentation de secours. Cela accroît la demande de systèmes combinant conversion d'énergie, stockage, surveillance et contrôle automatisé. Les fournisseurs répondent avec des offres matérielles et logicielles intégrées, tandis que les contrats d'énergie gérée réduisent la charge d'investissement initial pour certains clients. L'interopérabilité avec les équipements plus anciens, les coûts de modernisation des sites, les exigences de sécurité des batteries et les pertes de carburant sur les sites distants restent des obstacles majeurs à l'adoption.
Points Clés du Rapport
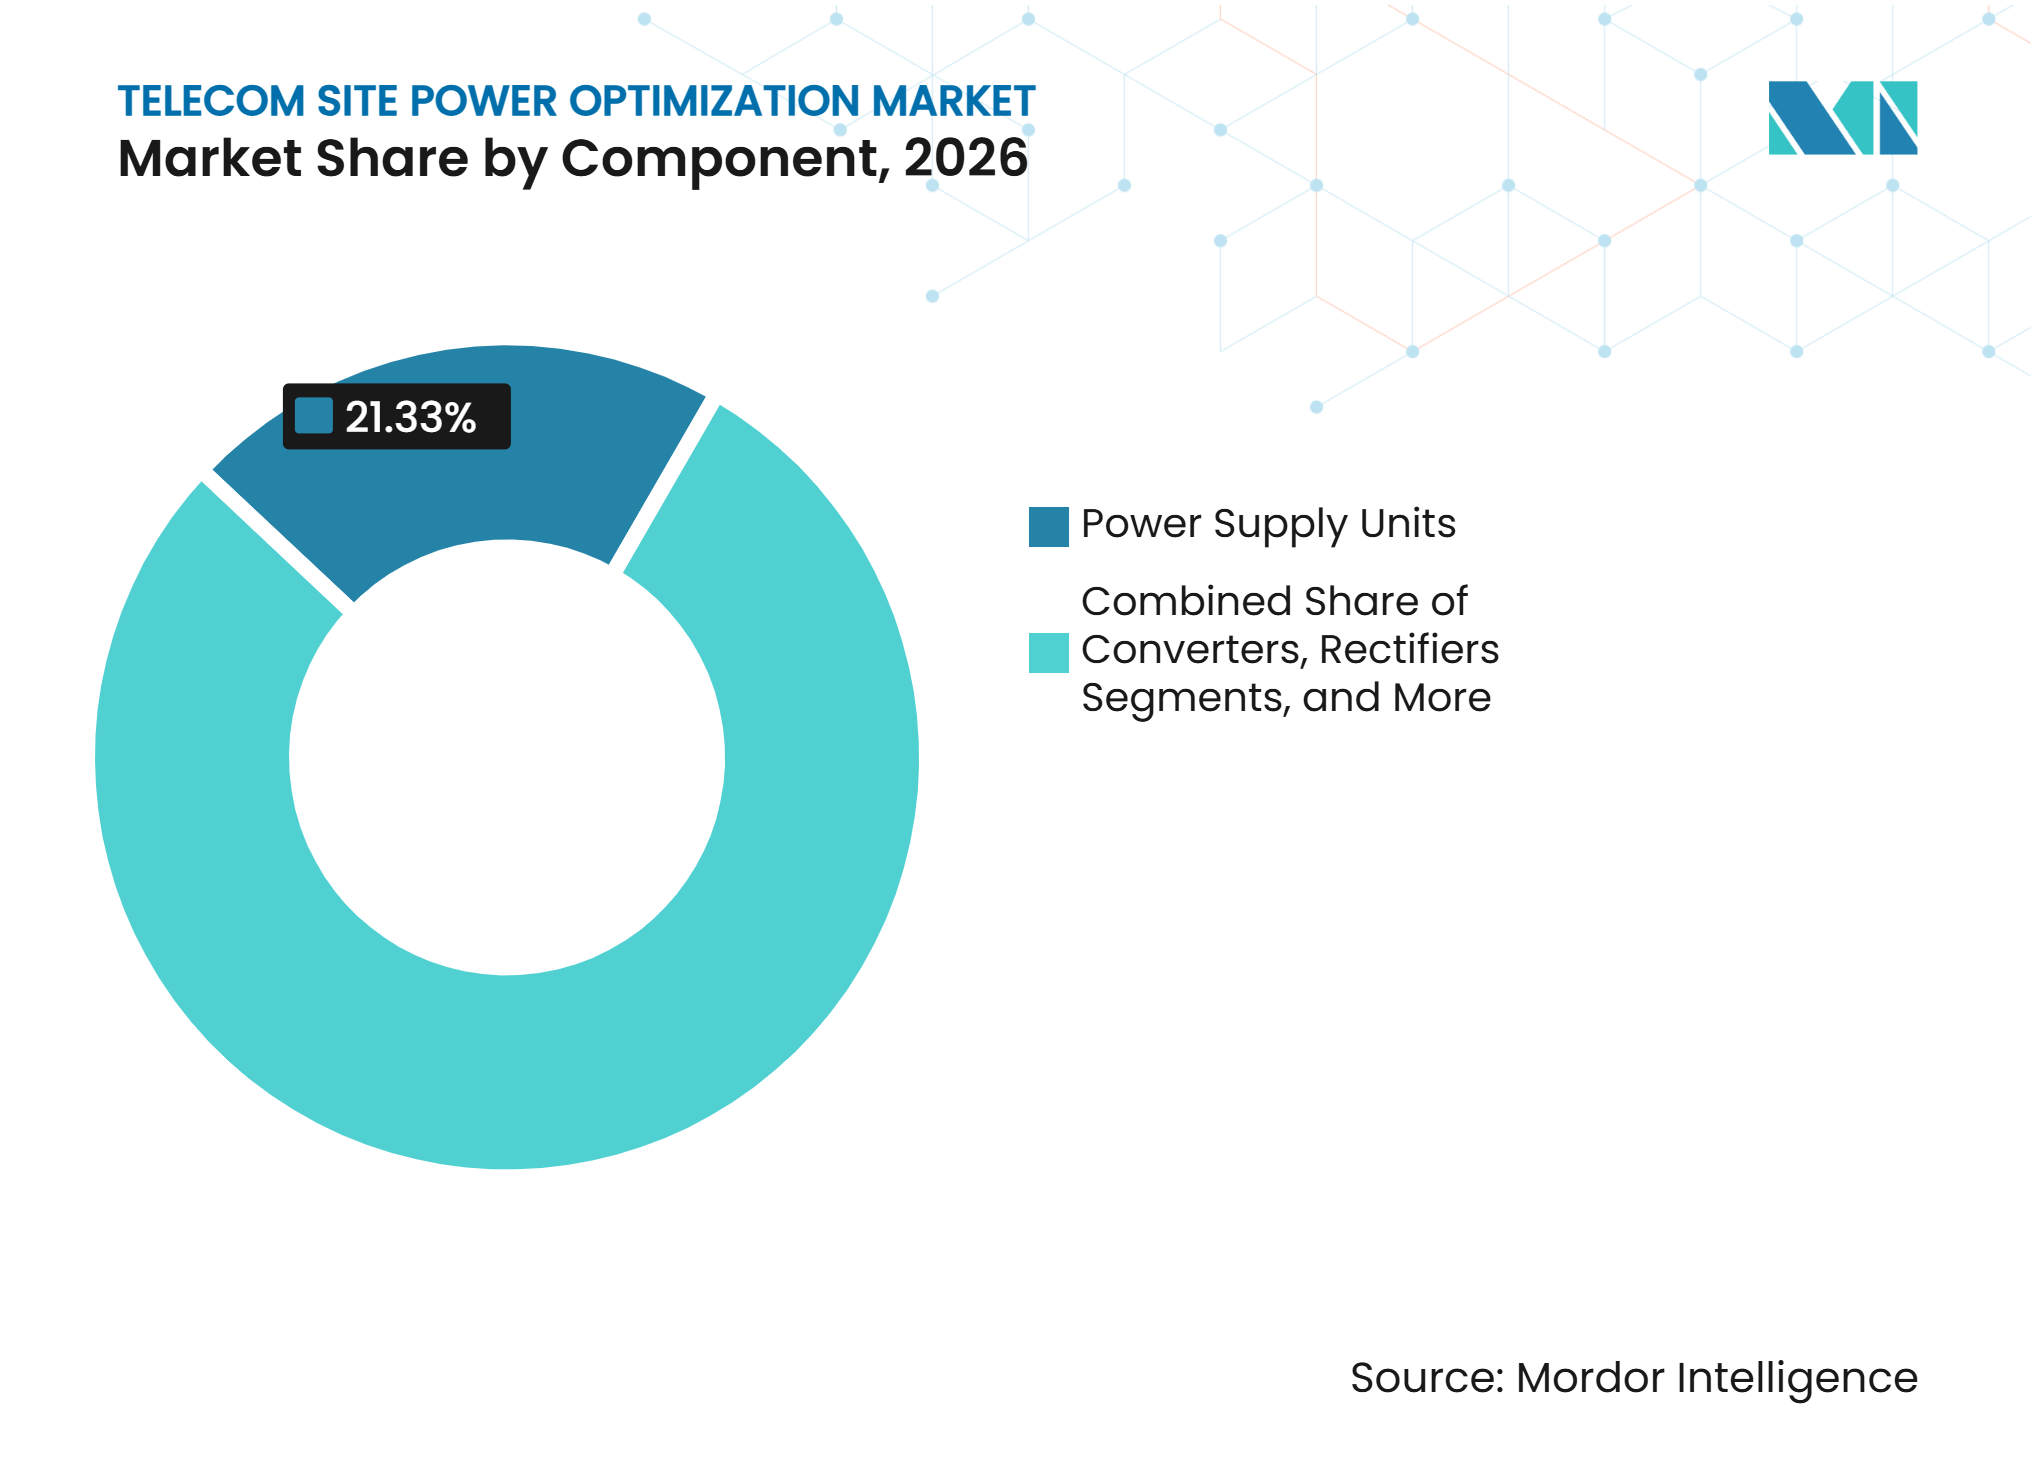
- Par composant, les unités d'alimentation électrique détenaient 21,33% de la part du Marché de l'Optimisation de l'Alimentation des Sites Télécom en 2026, tandis que les contrôleurs et systèmes de surveillance devraient se développer à un CAGR de 17,65% jusqu'en 2032.
- Par type de solution, le logiciel de surveillance et de visibilité énergétique détenait 25,66% de la part des revenus en 2026, tandis que le logiciel d'optimisation de l'alimentation basé sur l'IA devrait se développer à un CAGR de 16,99% jusqu'en 2032.
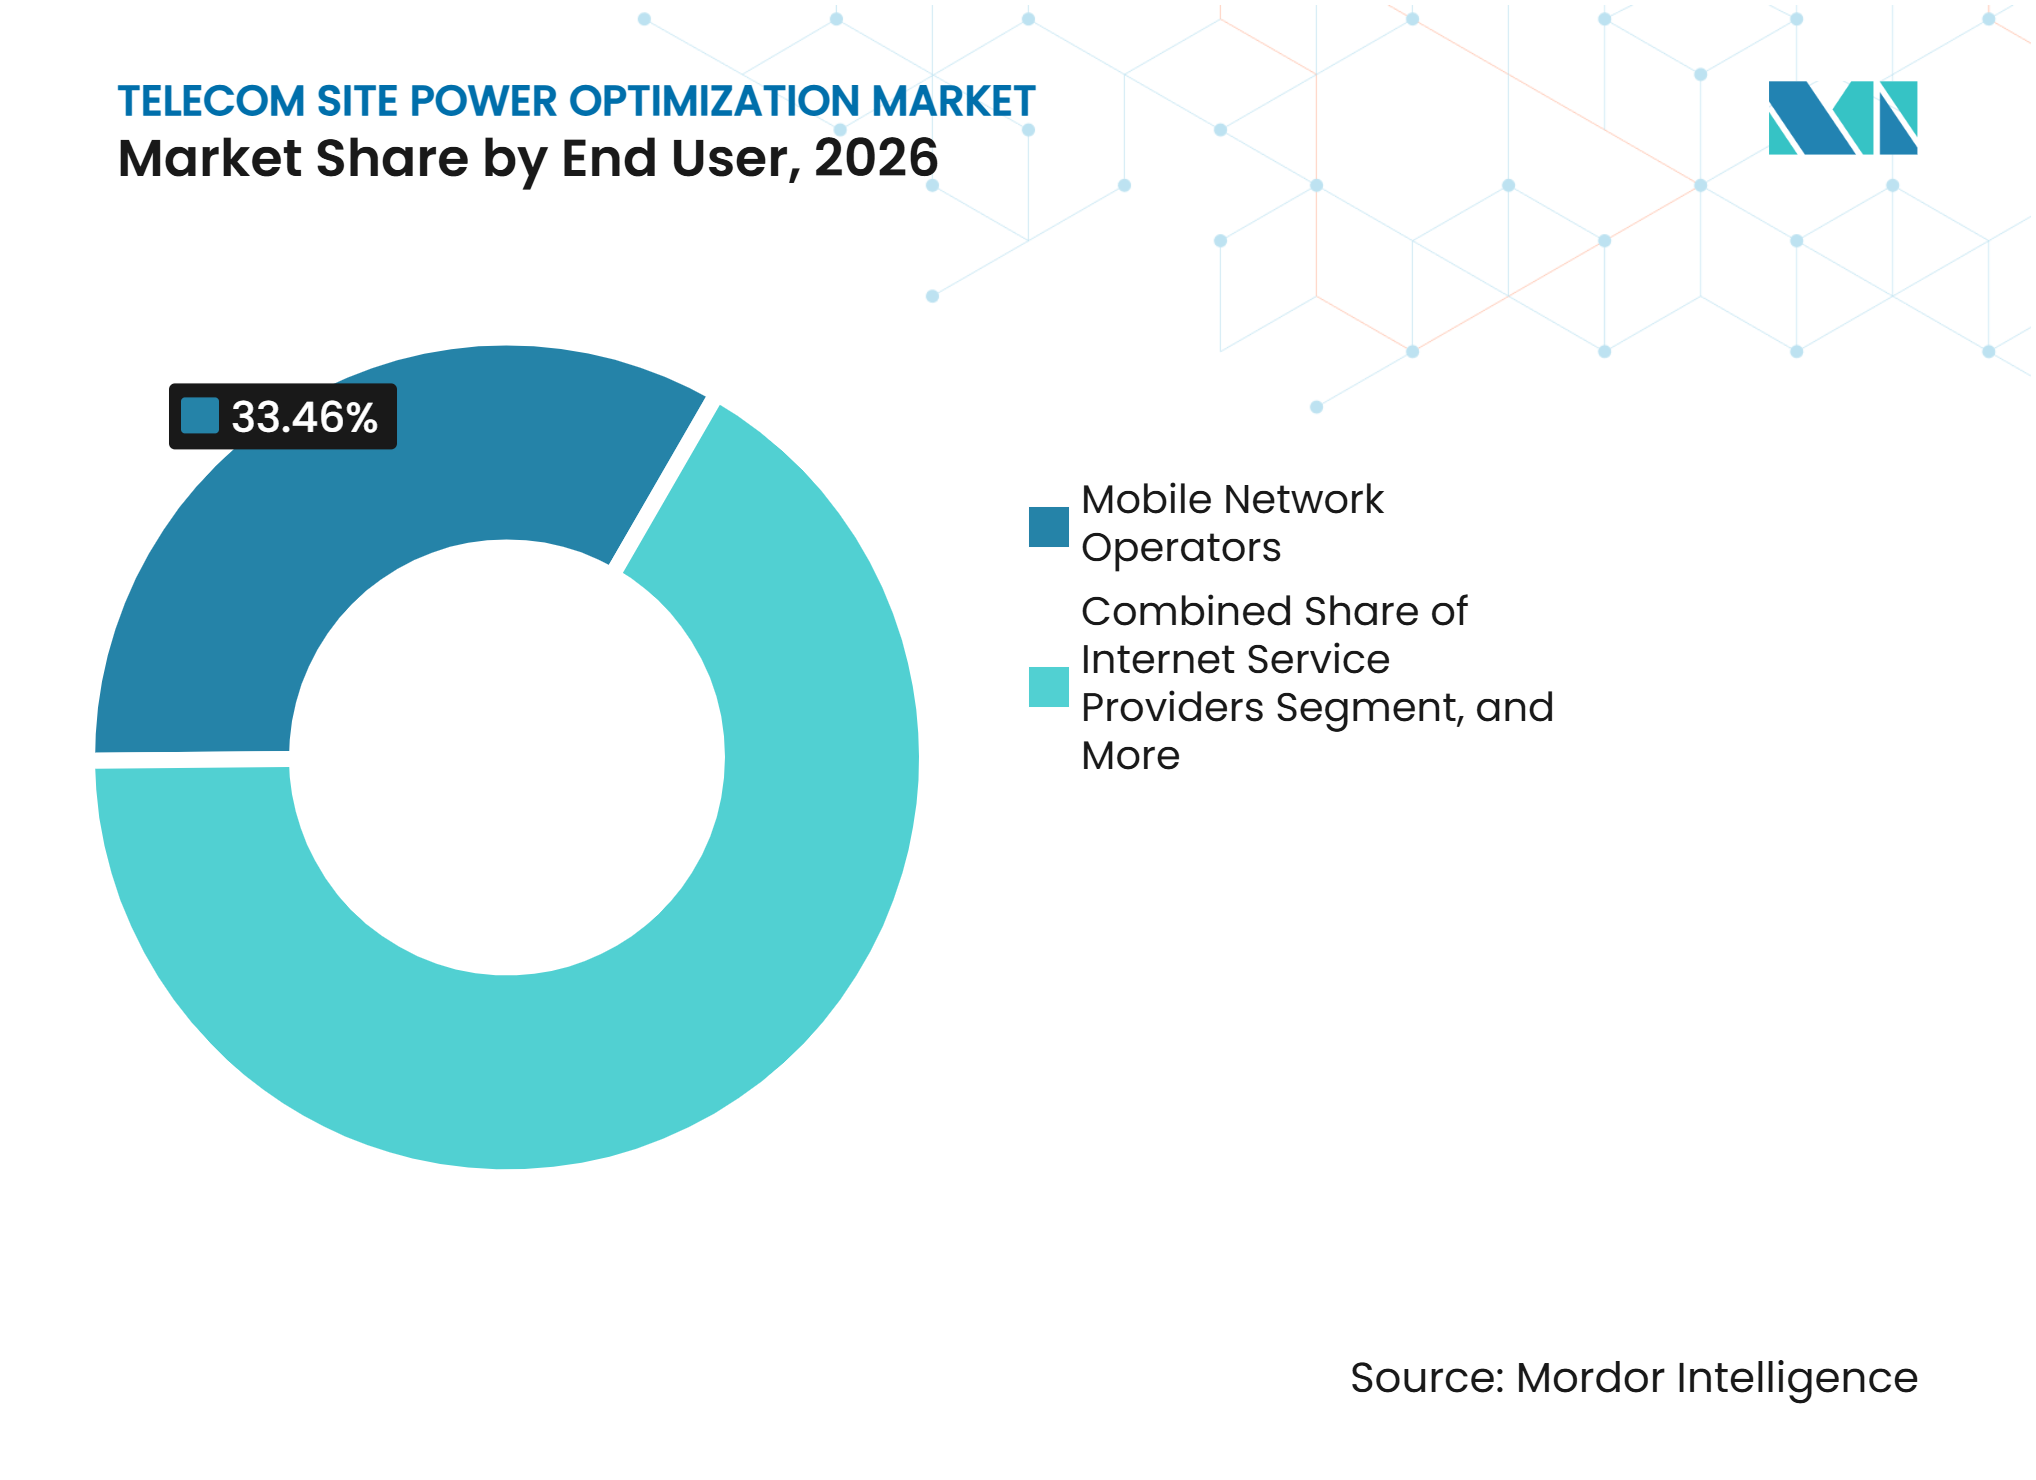
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 33,46% de la part des revenus en 2026, tandis que les opérateurs de réseaux privés devraient se développer à un CAGR de 17,49% jusqu'en 2032.
- Par source d'énergie, les sites connectés au réseau représentaient 39,67% des revenus en 2026, tandis que l'énergie renouvelable devrait se développer à un CAGR de 18,02% jusqu'en 2032.
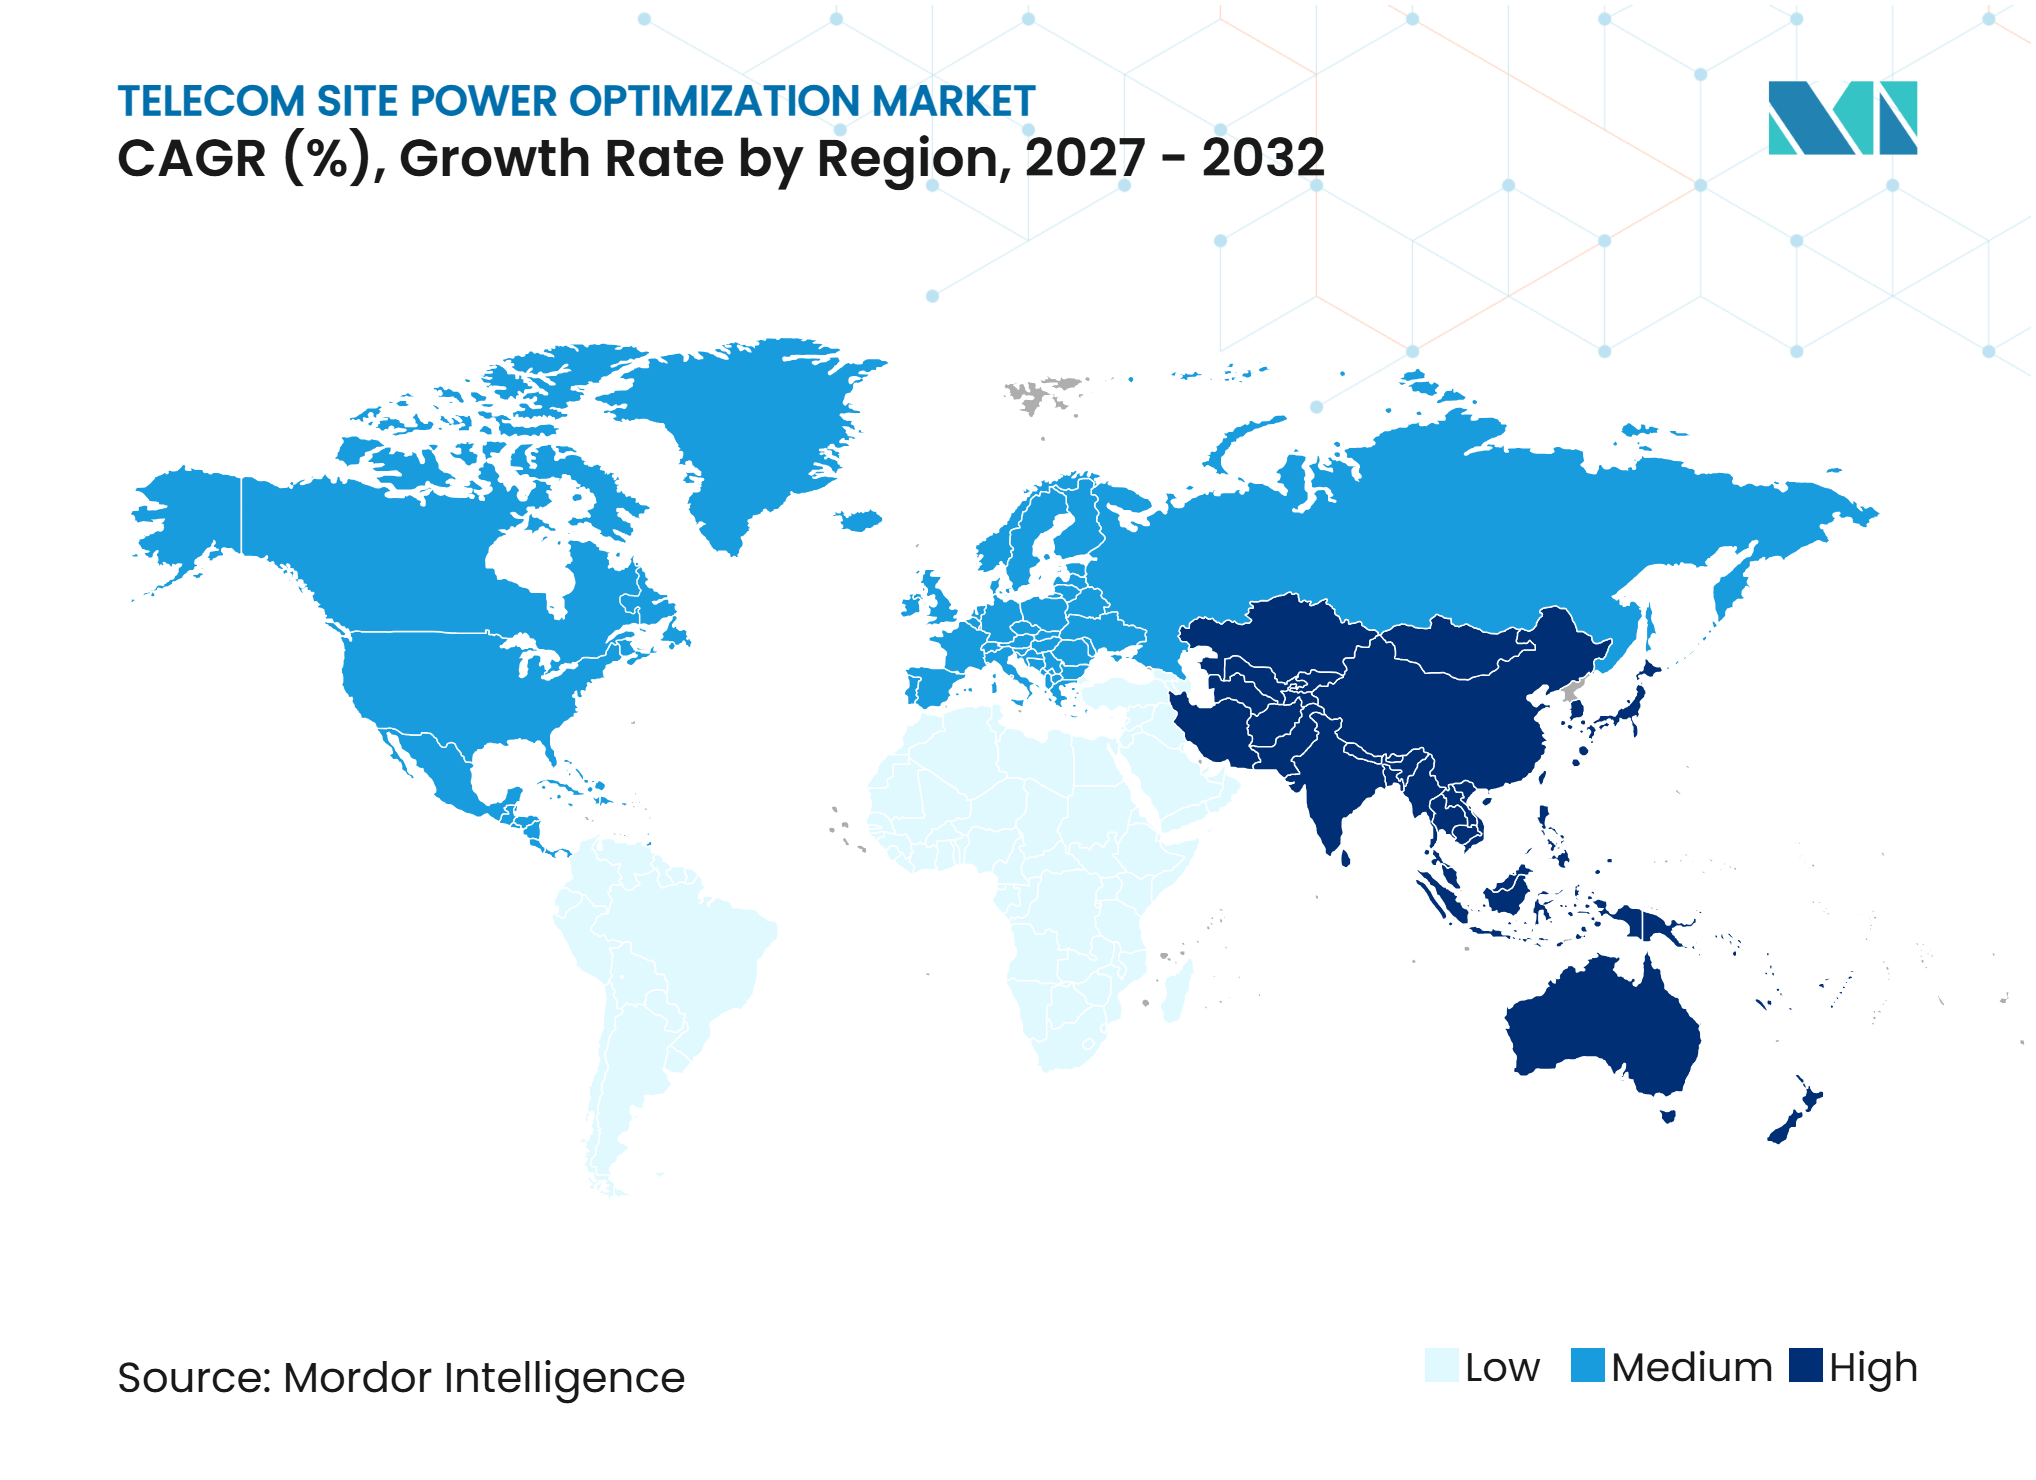
- Par géographie, l'Asie-Pacifique représentait 29,99% des revenus en 2026 et devrait se développer à un CAGR de 17,34% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché de l'Optimisation de l'Alimentation des Sites Télécom*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Expansion des Réseaux Radio 5G et Augmentation de la Densité de Puissance des Sites | +4.2% | Mondial | Court terme (≤ 2 ans) |
| Réduction des Coûts Énergétiques des Télécoms et Pression sur les OPEX | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Déploiement de Sites Alimentés par des Énergies Renouvelables et Hybrides | +2.8% | Asie-Pacifique et Afrique et Moyen-Orient en cœur, avec extension vers l'Amérique du Sud | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Pression Réglementaire pour l'Efficacité Énergétique et la Divulgation des Émissions | +2.0% | Europe et Chine en cœur, expansion mondiale | Moyen terme (2-4 ans) |
| Répartition de l'Alimentation Basée sur l'IA et Sensible au Trafic | +1.5% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Énergie en tant que Service pour les Sociétés de Tours et Modèles d'Alimentation Partagée | +1.2% | Asie-Pacifique et Afrique et Moyen-Orient, avec adoption précoce en Europe | Moyen terme (2-4 ans) à Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Réseaux Radio 5G et Augmentation de la Densité de Puissance des Sites
Le marché de l'optimisation de l'alimentation des sites télécom est porté par les besoins énergétiques plus élevés et plus variables des réseaux radio 5G. Une cellule macro 5G avec plusieurs bandes et des configurations MIMO massif consomme 5 à 10 kW sous charge typique, contre 2 à 3 kW sur un site 2G ou 3G classique. Une étude portant sur 37 525 stations de base 5G a révélé un taux d'utilisation de la capacité de 26 à 41%, indiquant une marge considérable pour aligner plus étroitement la consommation d'énergie des sites sur la demande de trafic. Une évaluation sur réseau réel d'une architecture 5G-Advanced zéro carbone a enregistré une réduction de 32% de la consommation d'énergie quotidienne, soit 27,66 kWh par site et par jour, sans réduire les indicateurs de performance LTE ou 5G. À mesure que l'agrégation de porteuses et les couches de spectre supplémentaires sont déployées, le provisionnement statique de l'alimentation devient moins adapté aux sites télécom. Les contrôleurs et systèmes de surveillance servent donc de lien entre le trafic radio, les signaux tarifaires, la production renouvelable et l'état de santé des batteries.
Réduction des Coûts Énergétiques des Télécoms et Pression sur les OPEX
Les coûts énergétiques constituent une dépense opérationnelle majeure pour les réseaux mobiles, en particulier lorsque les sites dépendent de la production diesel. Dans les environnements connectés au réseau, l'énergie peut représenter 20 à 30% des coûts opérationnels du réseau, tandis que le trafic de données mobiles continue d'augmenter de 25 à 30% chaque année. La Wireless Infrastructure Association a indiqué dans son évaluation nord-américaine que les systèmes d'énergie hybrides peuvent réduire les dépenses opérationnelles des sites jusqu'à 90% sur 10 ans et atteindre une période de retour sur investissement moyenne de 3 ans. En mars 2026, la Société Financière Internationale s'est engagée à hauteur de 45 millions USD auprès d'IPT PowerTech pour 2 235 sites en Éthiopie, au Libéria et en Sierra Leone, avec des réductions modélisées des coûts énergétiques de 26 à 52% par pays grâce à l'intégration solaire et batterie.[1] Ces conditions favorisent des revenus récurrents provenant des logiciels, de la surveillance et des services gérés sur le marché de l'optimisation de l'alimentation des sites télécom, plutôt que de simples ventes ponctuelles d'équipements d'alimentation. Elles rendent également les garanties de performance et la transparence des rapports plus importantes dans la sélection des fournisseurs.
Déploiement de Sites Alimentés par des Énergies Renouvelables et Hybrides
Le marché de l'optimisation de l'alimentation des sites télécom est soutenu par les systèmes renouvelables et hybrides qui peuvent réduire la consommation de diesel et améliorer la disponibilité des sites. EdgePoint Towers a mis en service son premier site hybride solaire en Malaisie en avril 2025, utilisant un réseau photovoltaïque de 5,9 kWc et un stockage par batterie pour fournir jusqu'à 100% des besoins énergétiques diurnes. Airtel Nigeria a déployé 200 tours alimentées à l'énergie solaire entre avril 2025 et mars 2026, signalant une amélioration de 21% du temps de fonctionnement des sites et une réduction de 90% des coûts de maintenance mensuels. Une recherche basée sur 49 000 stations de base dans la province d'Anhui a révélé que les mises à niveau solaires et de stockage avec des stratégies d'exploitation intelligentes pourraient réduire la consommation d'électricité de plus de 35% et récupérer l'investissement en un peu plus de 4 ans.[2] Une évaluation IEEE Access a révélé que les systèmes photovoltaïques solaires combinés à l'alimentation réseau et au stockage par batterie avaient des coûts d'exploitation quotidiens inférieurs de 35,8 à 40,3% par rapport aux configurations alternatives.[3] La norme YD/T 6543-2025 de la Chine, en vigueur depuis avril 2026, exige également la comptabilisation des gaz à effet de serre des stations de base sur 7 catégories de gaz, ce qui accroît la valeur des données énergétiques mesurées sur le marché de l'optimisation de l'alimentation des sites télécom.
Pression Réglementaire pour l'Efficacité Énergétique et la Divulgation des Émissions
La réglementation fait évoluer le reporting énergétique d'une activité volontaire vers une exigence opérationnelle plus formelle pour les propriétaires d'infrastructures télécom. Les travaux de la Commission Européenne sur les réseaux de télécommunications durables utilisent le Code de Conduite de l'UE pour la Durabilité des Réseaux de Télécommunications comme référence pour la conception, le déploiement, l'exploitation et le démantèlement. La GSMA a indiqué que seulement un quart des 100 premières sociétés de tours avaient divulgué publiquement leurs émissions, malgré leur consommation annuelle combinée de diesel de 2 milliards de litres. L'Association Européenne des Infrastructures Sans Fil a publié des orientations sur la comptabilisation du carbone en mai 2026, alignant la divulgation des sociétés de tours sur le Protocole GES et la norme ISO 14064-1:2018.[4] L'UIT a également priorisé la surveillance nationale des émissions du secteur des TIC et des opérateurs de télécommunications dans son cycle de travail 2025-2026. Ces exigences créent un rôle durable pour la surveillance, l'analytique, les registres d'audit et les indicateurs d'efficacité énergétique sur le marché de l'optimisation de l'alimentation des sites télécom. Elles favorisent également les fournisseurs capables de relier les données opérationnelles à des rapports d'émissions crédibles.
Analyse de l'Impact des Freins sur le Marché de l'Optimisation de l'Alimentation des Sites Télécom*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coût Initial Élevé de la Modernisation des Sites | -2.8% | Mondial, plus aigu en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) à Moyen terme (2-4 ans) |
| Intégration Complexe avec les Réseaux Multi-Générations Hérités | -2.1% | Amérique du Nord et Europe en cœur | Moyen terme (2-4 ans) |
| Conformité en Matière de Sécurité des Batteries, de Recyclage et d'Emballement Thermique | -1.4% | Mondial, porté par les réglementations IEC et locales | Long terme (≥ 4 ans) |
| Détournement de Carburant et Intégrité des Données sur les Sites Distants Hors Réseau | -0.9% | Afrique et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût Initial Élevé de la Modernisation des Sites
La modernisation des sites sur le marché de l'optimisation de l'alimentation des sites télécom nécessite des investissements dans des systèmes d'énergie hybrides, des redresseurs, des batteries lithium-ion et des plateformes numériques de gestion de l'énergie. Les projets de rénovation peuvent coûter plus cher que les projets sur site vierge, car les aménagements existants des sites, la qualité du réseau, l'exposition au diesel et l'état des équipements varient considérablement. Ce problème est particulièrement significatif sur les sites hors réseau et à réseau faible en Afrique et en Asie du Sud-Est, où le financement de projets accessible est souvent limité. Les accords d'énergie gérée peuvent transférer une partie du risque en capital des opérateurs ou des sociétés de tours vers un prestataire de services. Cependant, l'offre de sociétés de services énergétiques télécom qualifiées, capables de gérer le risque de performance énergétique sur de grands portefeuilles, reste limitée. Les contrats multi-sites nécessitent également un accord entre les locataires sur les tours partagées, ce qui peut ralentir l'adoption même lorsque le cas opérationnel est solide.
Intégration Complexe avec les Réseaux Multi-Générations Hérités
Le marché de l'optimisation de l'alimentation des sites télécom est confronté à des frictions de déploiement, car de nombreux sites exploitent simultanément des équipements 2G, 3G, 4G et 5G. Ces systèmes ont des profils énergétiques, des méthodes de signalisation, des interfaces et des environnements de fournisseurs d'équipements différents. Le matériel d'alimentation plus ancien peut ne pas fournir les interfaces numériques nécessaires à la télémétrie et au contrôle à distance. Les opérateurs doivent alors soit remplacer les équipements, soit utiliser des convertisseurs de protocole, ce qui ajoute des coûts, de la latence et des points de défaillance potentiels. Les contrats existants des sociétés de tours peuvent également être basés sur des budgets d'alimentation fixes plutôt que sur une répartition dynamique et sensible au trafic. Des travaux menés par 5TONIC et Ericsson ont montré que la gestion de l'énergie basée sur les données dépend de modifications des jumeaux numériques du réseau et des couches d'exposition des API, et pas seulement de l'ajout de logiciels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
La Couche Intelligente s'Accélère au-delà de la Conversion d'ÉnergieLes unités d'alimentation électrique devraient détenir une part de 21,33% du Marché de l'Optimisation de l'Alimentation des Sites Télécom en 2026, car chaque site nécessite une couche de distribution d'énergie fiable. Cette catégorie comprend les convertisseurs AC-DC, les modules redresseurs, les armoires d'alimentation extérieures, les onduleurs, les équipements de gestion thermique et le matériel associé utilisé dans les macrocellules et les microcellules. Le passage des conceptions 48V CC classiques vers des systèmes à tension plus élevée devrait stimuler la demande de remplacement sur le Marché de l'Optimisation de l'Alimentation des Sites Télécom lors des mises à niveau 5G. Les convertisseurs et redresseurs restent au cœur de cette demande, les opérateurs remplaçant les modules moins efficaces.
Les contrôleurs et systèmes de surveillance devraient croître à un CAGR de 17,65% jusqu'en 2032, le taux le plus rapide parmi les segments de composants. Ces systèmes connectent les données de trafic radio, les tarifs du réseau, les profils de production renouvelable et les informations sur l'état de santé des batteries. Ils permettent aux opérateurs de remplacer les paramètres d'exploitation fixes par des décisions spécifiques au site, tout en soutenant les revenus récurrents des logiciels et des services. Huawei devrait introduire AI GreenSite en 2026 en tant que plateforme intégrée couvrant l'alimentation réseau, le stockage solaire, le diesel, le sans-fil et les fonctions de service. Ce lancement met en évidence la transition de la catégorie du matériel passif vers la coordination active des actifs énergétiques du site.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Type de Solution :
L'IA Passe de l'Expérimental au Standard OpérationnelLe logiciel de surveillance et de visibilité énergétique devrait détenir une part de 25,66% du Marché de l'Optimisation de l'Alimentation des Sites Télécom en 2026. Ces plateformes offrent une visibilité en temps réel sur la consommation d'énergie des sites, l'utilisation du carburant et l'état des batteries sur les réseaux télécom. Les sociétés de tours utilisent ces informations pour gérer des portefeuilles dispersés et répartir la consommation d'énergie entre les locataires. Le logiciel d'analytique et de reporting énergétique fournit une analyse des tendances, des comparaisons de coûts opérationnels, des capacités de comptabilisation du carbone et un soutien pour des divulgations plus structurées en Europe et en Asie.
Le logiciel d'optimisation de l'alimentation basé sur l'IA devrait croître à un CAGR de 16,99% jusqu'en 2032, ce qui en fait le type de solution à la croissance la plus rapide. Le logiciel de gestion et d'automatisation de l'énergie convertit l'analytique en actions, notamment le délestage de charge, la répartition des batteries et la planification des générateurs. Nokia a indiqué que la logique de veille profonde basée sur l'IA déployée avec Orange a réduit la consommation d'énergie au niveau du site jusqu'à 95% pendant les heures creuses. Lors d'essais à Londres menés en mars 2025, Vodafone et Ericsson ont enregistré une consommation d'énergie quotidienne des unités radio 5G inférieure jusqu'à 33% sans affecter l'expérience utilisateur. La branche Hebei de China Mobile a signalé une réduction de 1 800 tonnes des émissions de carbone après le déploiement d'un système de gestion de l'énergie à grand modèle à Shijiazhuang.
Par Utilisateur Final :
Les Réseaux d'Entreprise Émergent comme un Secteur de Croissance à Haute ValeurLes opérateurs de réseaux mobiles devraient détenir une part de 33,46% du Marché de l'Optimisation de l'Alimentation des Sites Télécom en 2026, soutenus par l'ampleur de leurs portefeuilles de tours et leur exposition aux coûts énergétiques. Leurs achats couvrent souvent des milliers de sites, tous soumis à des exigences techniques standardisées. Les opérateurs considèrent de plus en plus les garanties de disponibilité et le reporting carbone intégré aux côtés des performances des équipements. Les sociétés de tours nécessitent également une répartition transparente de l'énergie entre les opérateurs locataires sur les sites partagés, tandis que les fournisseurs d'accès à Internet et les fournisseurs d'infrastructure réseau nécessitent une alimentation résiliente pour les applications sans fil fixe, de transport par fibre optique, de gros et d'interconnexion.
Les opérateurs de réseaux privés devraient croître à un CAGR de 17,49% jusqu'en 2032. Les déploiements 5G d'entreprise relient de plus en plus la conception du réseau aux priorités plus larges de gestion de l'alimentation des installations. Les fonctions centralisées du plan de contrôle et les points radio à faible consommation peuvent réduire les besoins énergétiques des systèmes 5G privés. Des recherches menées par 5TONIC et Ericsson ont montré que ces choix architecturaux peuvent permettre des économies d'énergie de 30 à 40% par rapport aux systèmes propriétaires fixes. Ces avantages rendent les offres d'optimisation dédiées pertinentes pour les fournisseurs cherchant une demande au-delà des grands opérateurs de réseaux publics et encouragent les clients entreprises à considérer la performance énergétique dès la planification du réseau.

Par Source d'Énergie :
L'Énergie Renouvelable Gagne du Terrain à Mesure que le Modèle de Réseau ÉvolueLes sites connectés au réseau devraient représenter 39,67% du Marché de l'Optimisation de l'Alimentation des Sites Télécom en 2026. Cette part reflète la base installée en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique, où l'alimentation réseau représente la configuration de base la moins coûteuse. Les opérateurs associent de plus en plus ces sites à des capacités de stockage par batterie et de réponse à la demande pour réduire l'exposition aux tarifs de pointe, améliorer la résilience et soutenir la participation aux services réseau. Les sites alimentés par des générateurs diesel restent pertinents en Afrique, dans les zones rurales d'Asie du Sud-Est et dans certaines parties de l'Amérique du Sud, où la couverture réseau reste incomplète.
L'énergie renouvelable devrait croître à un CAGR de 18,02% jusqu'en 2032, le taux le plus rapide parmi les segments de sources d'énergie. Les systèmes hybrides combinent deux sources d'énergie ou plus sous un contrôleur commun et sont particulièrement pertinents dans les zones à réseau faible et hors réseau. Une étude IEEE Access portant sur 4 378 stations de base à Bali a révélé que les systèmes hybrides à base solaire pourraient satisfaire 57% de la demande annuelle en énergie des sites à 70% d'occupation des sites, avec des périodes de retour sur investissement allant de 4 à 9 ans selon le type de site. L'initiative de centrale électrique virtuelle de China Tower à Shenzhen a intégré le stockage des stations de base à la gestion du réseau, aboutissant à 8,57 millions de kWh de volume d'électricité ajusté et à 7 168 tonnes d'émissions de carbone évitées. Ces exemples démontrent que le stockage peut soutenir la continuité des sites, la coordination du réseau et le contrôle intégré de la production solaire, des batteries, des conditions du réseau et de la demande radio.
Analyse Géographique
Asie-Pacifique
L'Asie-Pacifique représentait 29,99% du marché de l'optimisation de l'alimentation des sites télécom en 2026 et devrait croître à un CAGR de 17,34% jusqu'en 2032. La Chine stimule la demande régionale, avec 4,838 millions de stations de base 5G opérationnelles à fin 2025. Le pays considère de plus en plus les batteries des stations de base comme des actifs pour les applications de centrales électriques virtuelles. Le Plan de Transformation Coordonnée Numérique-Verte 2026-2030 de la Chine lie la consommation d'énergie renouvelable sur les sites 5G aux quotas d'énergie propre provinciaux. De plus, la norme YD/T 6543-2025 impose la comptabilisation des gaz à effet de serre dans les stations de base de communication à partir d'avril 2026. L'Inde soutient davantage la demande régionale grâce au déploiement par Indus Towers de 300 systèmes énergétiques zéro émission à base d'aluminium-air, ainsi que des sites alimentés à l'énergie solaire et des microréseaux lithium-ion.
Japon, Asie du Sud-Est et Corée du Sud
Le Japon, l'Asie du Sud-Est et la Corée du Sud contribuent également à la croissance du marché de l'optimisation de l'alimentation des sites télécom en Asie-Pacifique. KDDI a déployé son système Open Power Station sur 300 stations de base à Kyushu, coordonnant la charge et la décharge des batteries avec la production d'énergie renouvelable et les tarifs du réseau. La société a également démontré des ajustements de réponse à la demande de 400 kWh par cycle d'exploitation. Les pays d'Asie du Sud-Est augmentent la densité de leurs réseaux 5G, tandis que les sociétés de tours explorent des modèles d'énergie gérée. En Corée du Sud, SK Telecom et Schneider Electric ont annoncé un partenariat en 2025 couvrant les systèmes mécaniques, électriques et de plomberie pour les centres de données IA.
Europe
L'Europe est une région mature axée sur la conformité, où l'optimisation énergétique soutient la gestion des coûts et les exigences de reporting. La proposition de Loi sur les Réseaux Numériques fait référence à un code de conduite en matière de durabilité, tandis que la norme ETSI ES 203 228 fournit des indicateurs d'efficacité énergétique pour l'évaluation. Deutsche Telekom déploie 300 MWh de stockage par batterie derrière le compteur en Allemagne, avec 126 MWh ciblés pour la mise en service d'ici fin 2026. L'Amérique du Nord s'appuie sur l'optimisation pour gérer d'importants portefeuilles 5G, les contraintes du réseau et les exigences de résilience. L'Afrique affiche une forte demande pour les systèmes hybrides solaire-diesel et les modèles de sociétés de services énergétiques télécom. Le Brésil et l'Argentine mènent le marché sud-américain, tandis que le Moyen-Orient combine des coûts énergétiques élevés avec des initiatives de modernisation des réseaux en Arabie Saoudite et aux Émirats Arabes Unis.
Paysage Concurrentiel
Concentration du Marché
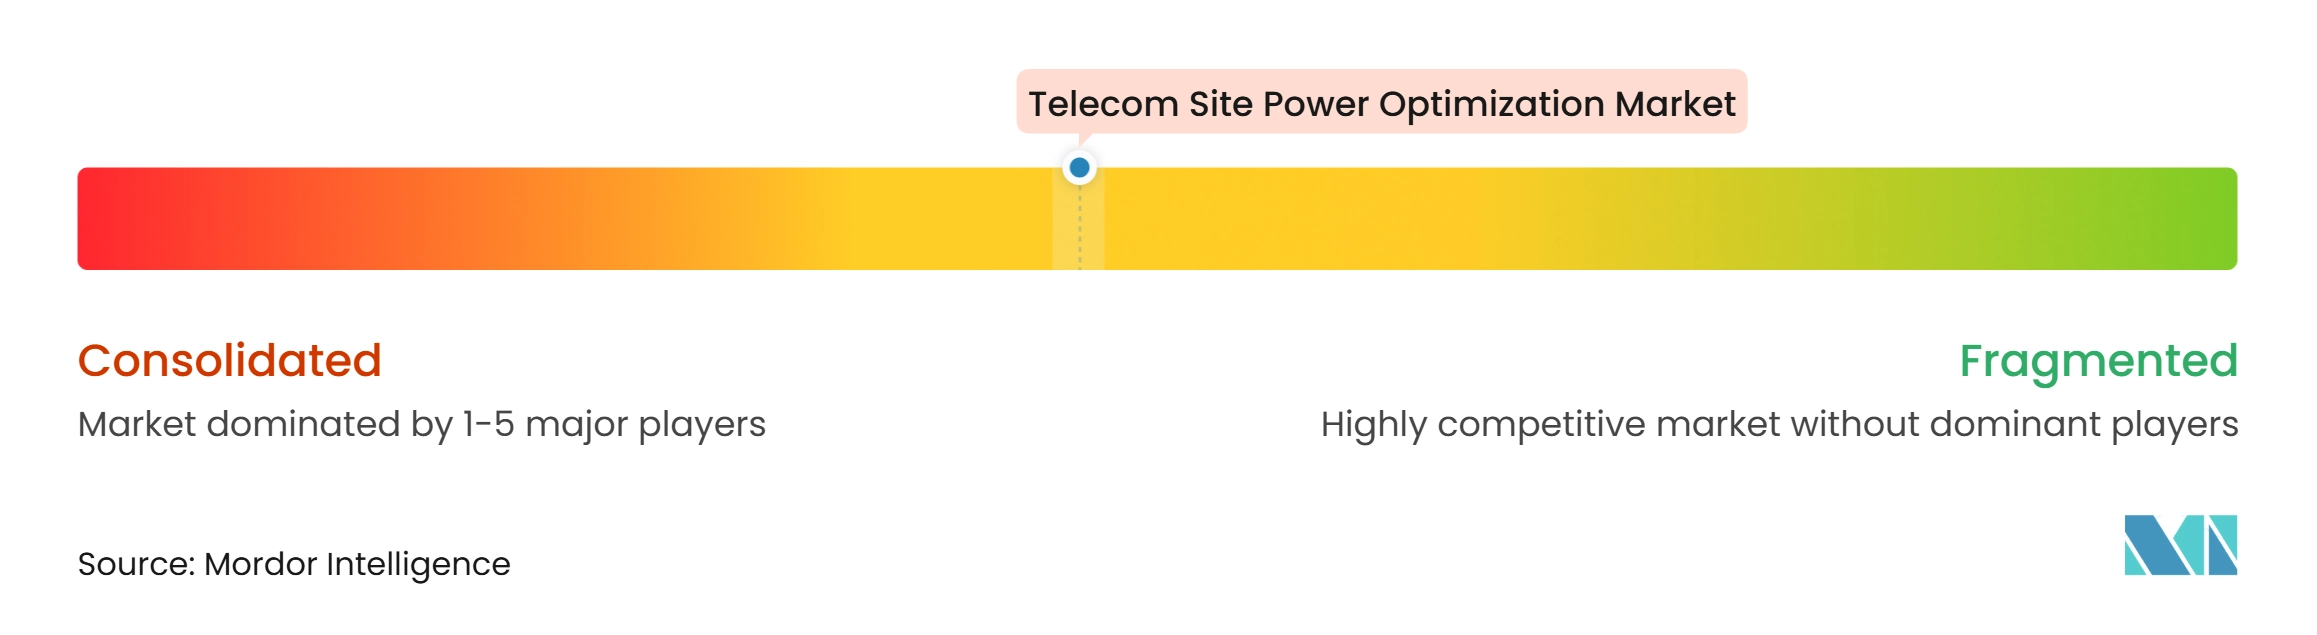
Le marché de l'optimisation de l'alimentation des sites télécom est modérément concentré. Huawei Digital Power, Vertiv, Delta Electronics, Eaton et Schneider Electric se font concurrence grâce à du matériel et des logiciels intégrés, une couverture de services mondiale et des offres d'énergie gérée. Leurs portefeuilles comprennent des centrales d'alimentation CC, des systèmes de surveillance, l'intégration du stockage d'énergie, des solutions de refroidissement et un support de service. Cette étendue est importante car les propriétaires de tours doivent maintenir la disponibilité du réseau sur des portefeuilles largement distribués. Par conséquent, les achats sur le marché de l'optimisation de l'alimentation des sites télécom évoluent au-delà des prix initiaux du matériel vers les coûts énergétiques sur la durée de vie, la disponibilité, le reporting carbone et l'intégration des énergies renouvelables.
Huawei Digital Power positionne le stockage sur site comme un actif interactif avec le réseau grâce à ses initiatives de centrale électrique virtuelle d'alimentation de site. La société devrait introduire AI GreenSite en juillet 2026, intégrant les couches réseau, solaire, stockage, diesel, sans-fil et service sur une plateforme unifiée Huawei Digital Power. Vertiv devrait introduire le PowerDirect 7100 Energy en novembre 2025 pour les applications télécom et périphériques, prenant en charge les entrées réseau, générateur, solaire, éolien et pile à combustible. En février 2025, Ballard Power Systems et Vertiv devraient s'associer sur un système UPS à pile à combustible à hydrogène zéro émission pour les applications de sauvegarde critiques.
Les fournisseurs de réseaux d'accès radio entrent également dans la couche logicielle d'optimisation. Nokia et Ericsson peuvent intégrer des fonctions de gestion de l'énergie dans les plateformes de réseaux radio, offrant aux opérateurs un choix entre des systèmes intégrés et autonomes. Future Connections devrait déployer son application NIx RAN Energy Saver chez MasOrange en décembre 2025 via la Plateforme d'Automatisation Intelligente d'Ericsson. Les fournisseurs d'énergie gérée se font concurrence en assumant les risques en capital et de performance pour les opérateurs dans les zones hors réseau et à réseau faible. Pendant ce temps, les petits fournisseurs de logiciels utilisent des interfaces ouvertes multi-fournisseurs, tandis que les fournisseurs répondent à la pression sur les prix du matériel de redresseur de base en proposant des services d'analytique, de cycle de vie, de refroidissement intégré et de reporting des émissions.
Leaders du Secteur de l'Optimisation de l'Alimentation des Sites Télécom
-
Huawei Technologies Co., Ltd.
-
Delta Electronics, Inc.
-
Vertiv Holdings Co
-
Schneider Electric SE
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Optimisation de l'Alimentation des Sites Télécom Entreprises couvertes dans ce rapport
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Vertiv Holdings Co
- Eaton Corporation plc
- Schneider Electric SE
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- ZTE Corporation
- Cummins Inc.
- ABB Ltd.
- Siemens AG
- Enedo Oyj
- Alpha Technologies Services, Inc.
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- GenCell Ltd.
- Ballard Power Systems Inc.
- Honeywell International Inc.
- Socomec Group S.A.
- Sungrow Power Supply Co., Ltd.
- Eltek AS
Développements industriels récents dans Marché de l'Optimisation de l'Alimentation des Sites Télécom
- Octobre 2026 : NTT DOCOMO et NTT ont annoncé la première démonstration mondiale de contrôle coordonné du transfert de charge de travail et de la gestion de l'énergie dans les stations de base radio, intégrant des plans d'exploitation énergétique basés sur l'apprentissage par renforcement avec une planification des équipements pilotée par l'IA pour optimiser simultanément la production solaire, la répartition des batteries et la charge de calcul vRAN, avec une évaluation prévue jusqu'en décembre 2026.
- Septembre 2026 : Schneider Electric a dévoilé le premier appareillage de commutation à moyenne tension défini par logiciel au monde, élargissant son portefeuille d'alimentation télécom et de centres de données prêt pour l'IA avec des capacités de protection et de surveillance configurables numériquement permettant la gestion à distance de l'alimentation et réduisant le temps de mise en service sur de grands portefeuilles de sites.
- Juillet 2026 : Huawei Digital Power a lancé AI GreenSite, décrit comme le premier système de collaboration intelligente de bout en bout du secteur intégrant les couches réseau, alimentation, stockage solaire, diesel, sans-fil et service dans une plateforme d'optimisation unifiée pour les sites des opérateurs mobiles.
- Juin 2026 : La branche Hebei de China Mobile a déployé un système de gestion de l'énergie IA basé sur le grand modèle DeepSeek sur son réseau de stations de base 5G à Shijiazhuang, atteignant environ 1 800 tonnes de réduction annuelle des émissions de carbone et comprimant la génération de stratégie énergétique par cycle de 7,6 heures à moins de 10 minutes.
Périmètre du Rapport Mondial sur le Marché de l'Optimisation de l'Alimentation des Sites Télécom
Le Rapport sur le Marché de l'Optimisation de l'Alimentation des Sites Télécom est Segmenté par Composant (Unités d'Alimentation Électrique, Convertisseurs, Redresseurs, Onduleurs, et Contrôleurs et Systèmes de Surveillance), Type de Solution (Logiciel de Surveillance et de Visibilité Énergétique, Logiciel d'Analytique et de Reporting Énergétique, Logiciel d'Optimisation de l'Alimentation Basé sur l'IA, et Logiciel de Gestion et d'Automatisation de l'Énergie), Utilisateur Final (Opérateurs de Réseaux Mobiles, Sociétés de Tours, Fournisseurs d'Accès à Internet, Fournisseurs d'Infrastructure Réseau, et Opérateurs de Réseaux Privés), Source d'Énergie (Connecté au Réseau, Générateur Diesel, Énergie Renouvelable, et Alimentation Hybride), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Valeur (USD).
Aperçu de la segmentation
| Unités d'Alimentation Électrique |
| Convertisseurs |
| Redresseurs |
| Onduleurs |
| Contrôleurs et Systèmes de Surveillance |
| Autres Composants |
| Logiciel de Surveillance et de Visibilité Énergétique |
| Logiciel d'Analytique et de Reporting Énergétique |
| Logiciel d'Optimisation de l'Alimentation Basé sur l'IA |
| Logiciel de Gestion et d'Automatisation de l'Énergie |
| Autre Type de Solution |
| Opérateurs de Réseaux Mobiles |
| Sociétés de Tours |
| Fournisseurs d'Accès à Internet |
| Fournisseurs d'Infrastructure Réseau |
| Opérateurs de Réseaux Privés |
| Connecté au Réseau |
| Générateur Diesel |
| Énergie Renouvelable |
| Alimentation Hybride |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Composant | Unités d'Alimentation Électrique | |
| Convertisseurs | ||
| Redresseurs | ||
| Onduleurs | ||
| Contrôleurs et Systèmes de Surveillance | ||
| Autres Composants | ||
| Par Type de Solution | Logiciel de Surveillance et de Visibilité Énergétique | |
| Logiciel d'Analytique et de Reporting Énergétique | ||
| Logiciel d'Optimisation de l'Alimentation Basé sur l'IA | ||
| Logiciel de Gestion et d'Automatisation de l'Énergie | ||
| Autre Type de Solution | ||
| Par Utilisateur Final | Opérateurs de Réseaux Mobiles | |
| Sociétés de Tours | ||
| Fournisseurs d'Accès à Internet | ||
| Fournisseurs d'Infrastructure Réseau | ||
| Opérateurs de Réseaux Privés | ||
| Par Source d'Énergie | Connecté au Réseau | |
| Générateur Diesel | ||
| Énergie Renouvelable | ||
| Alimentation Hybride | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché de l'Optimisation de l'Alimentation des Sites Télécom ?
Le Marché de l'Optimisation de l'Alimentation des Sites Télécom était évalué à 0,69 milliard USD en 2026 et devrait atteindre 1,66 milliard USD d'ici 2032 à un CAGR de 16,01%.
Qu'est-ce qui stimule la demande pour l'optimisation de l'alimentation des sites télécom ?
La densification 5G, les coûts d'électricité, les besoins en résilience, l'intégration des énergies renouvelables et les exigences de reporting des émissions accroissent la demande de systèmes d'alimentation de sites intelligents.
Quel composant mène les dépenses en optimisation de l'alimentation des sites télécom ?
Les unités d'alimentation électrique ont mené la catégorie des composants avec une part de 21,33% en 2026, tandis que les contrôleurs et systèmes de surveillance affichent le CAGR prévisionnel le plus élevé de 17,65%.
Quel type de solution se développe le plus rapidement ?
Le logiciel d'optimisation de l'alimentation basé sur l'IA devrait se développer à un CAGR de 16,99% jusqu'en 2032, soutenu par le contrôle de l'énergie sensible au trafic et l'automatisation.
Quels utilisateurs finaux créent le plus de demande ?
Les opérateurs de réseaux mobiles représentaient 33,46% des revenus de 2026 en raison de leurs grands portefeuilles de sites, tandis que les opérateurs de réseaux privés devraient se développer à un CAGR de 17,49%.
Quelle région est la plus importante pour le déploiement ?
L'Asie-Pacifique était en tête avec 29,99% des revenus en 2026 et devrait se développer à un CAGR de 17,34% jusqu'en 2032.