
Tamaño y Participación del Mercado de Optimización de Energía en Sitios de Telecomunicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 0.79 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.66 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.01 % |
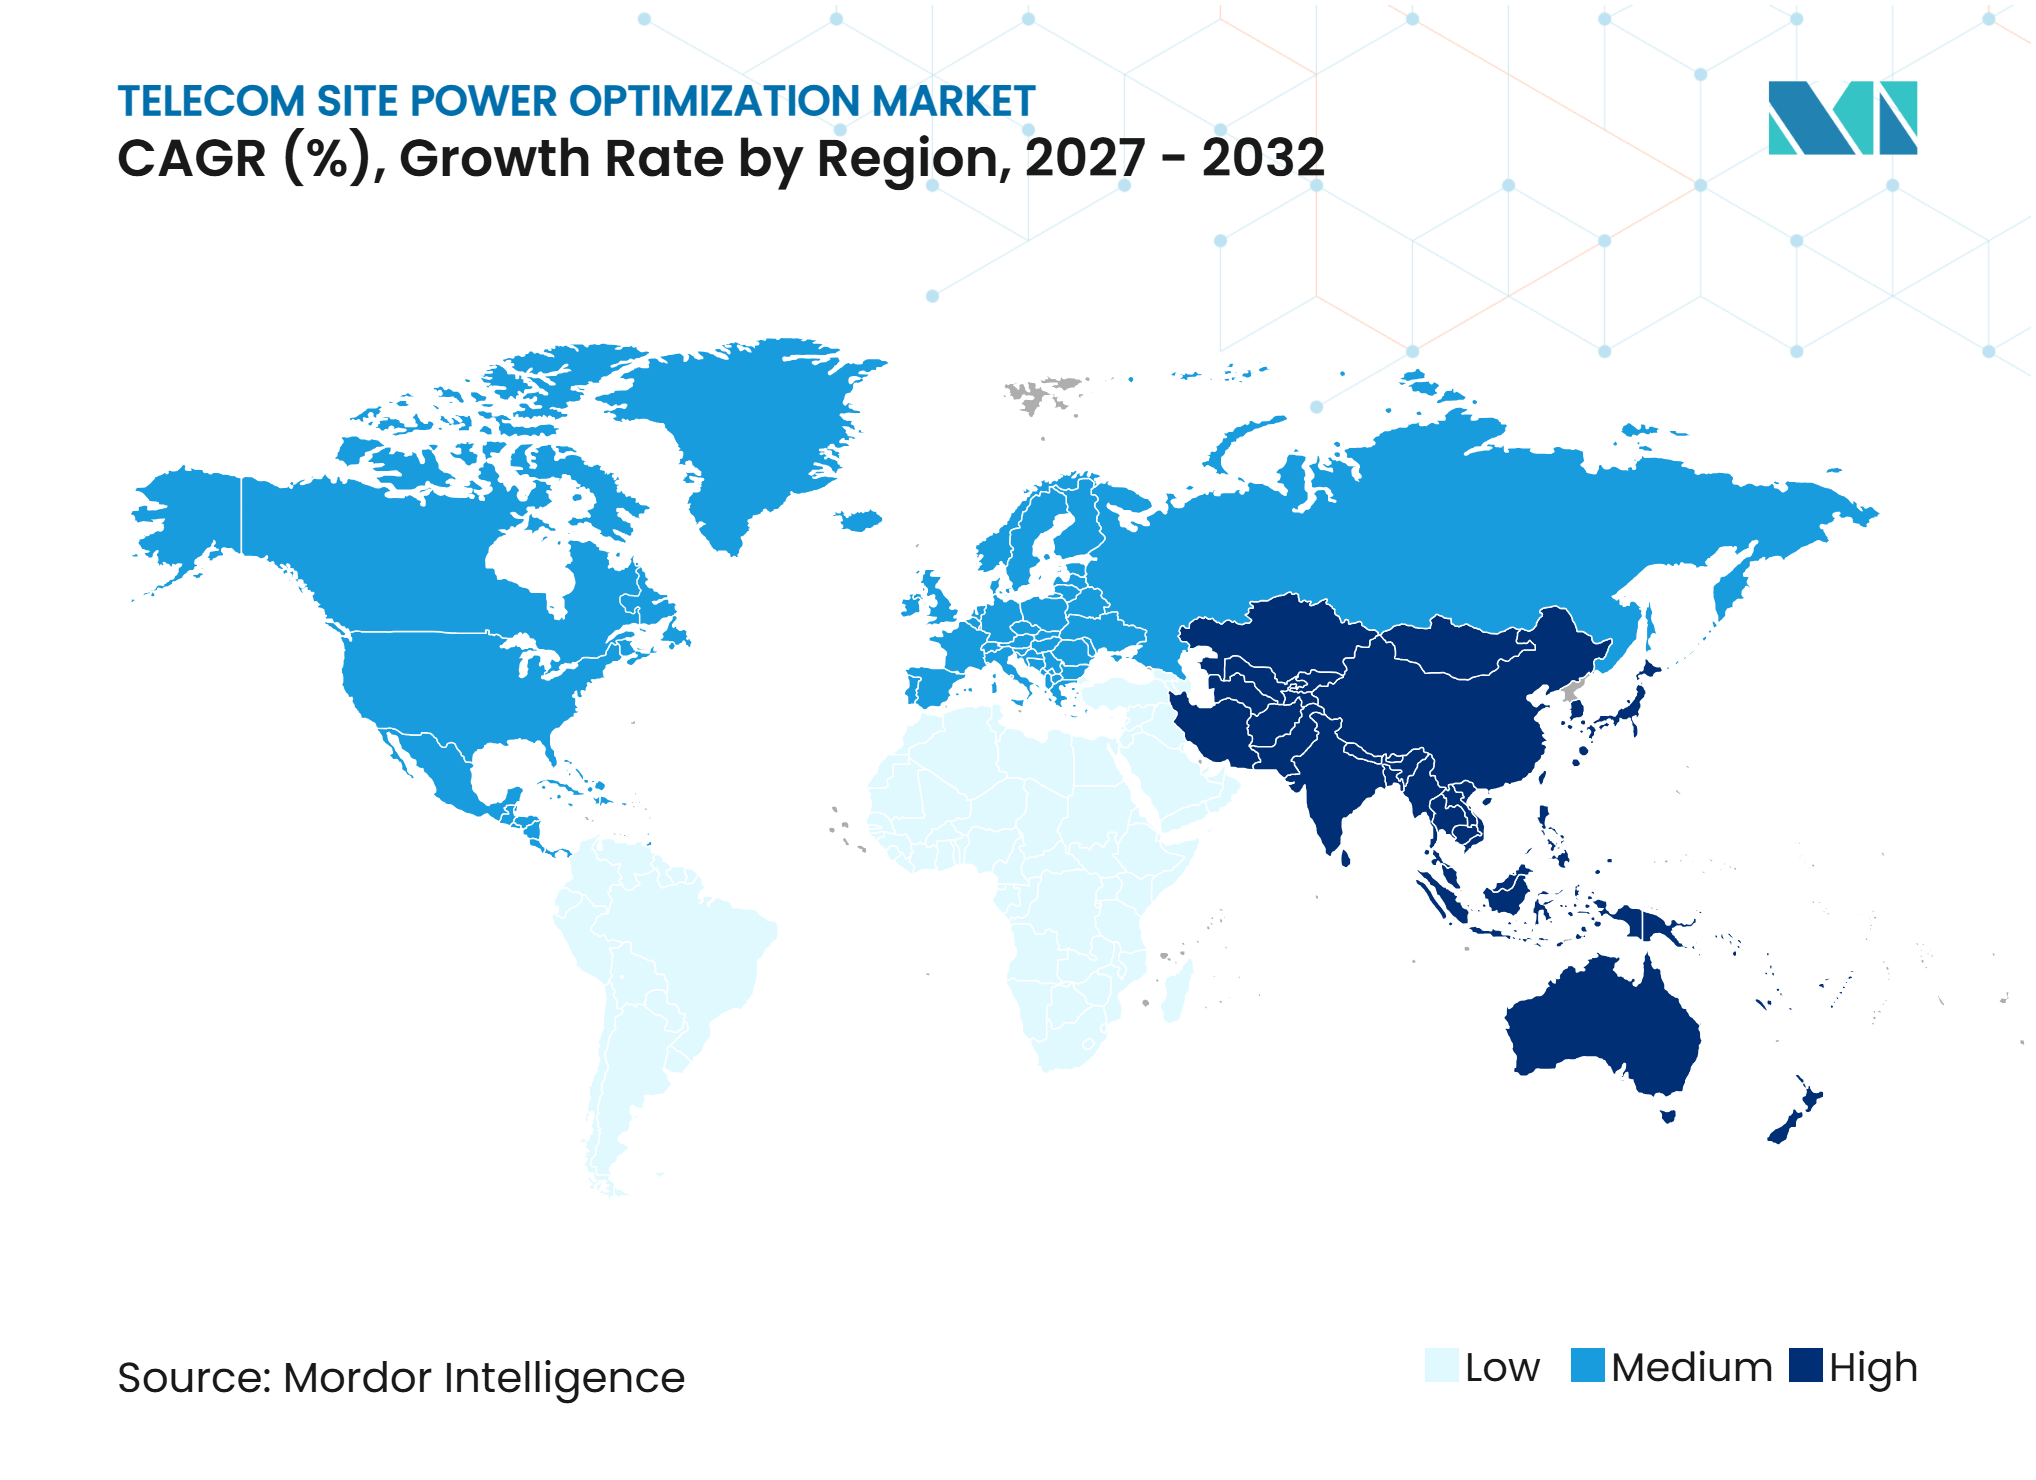
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Optimización de Energía en Sitios de Telecomunicaciones por Mordor Intelligence
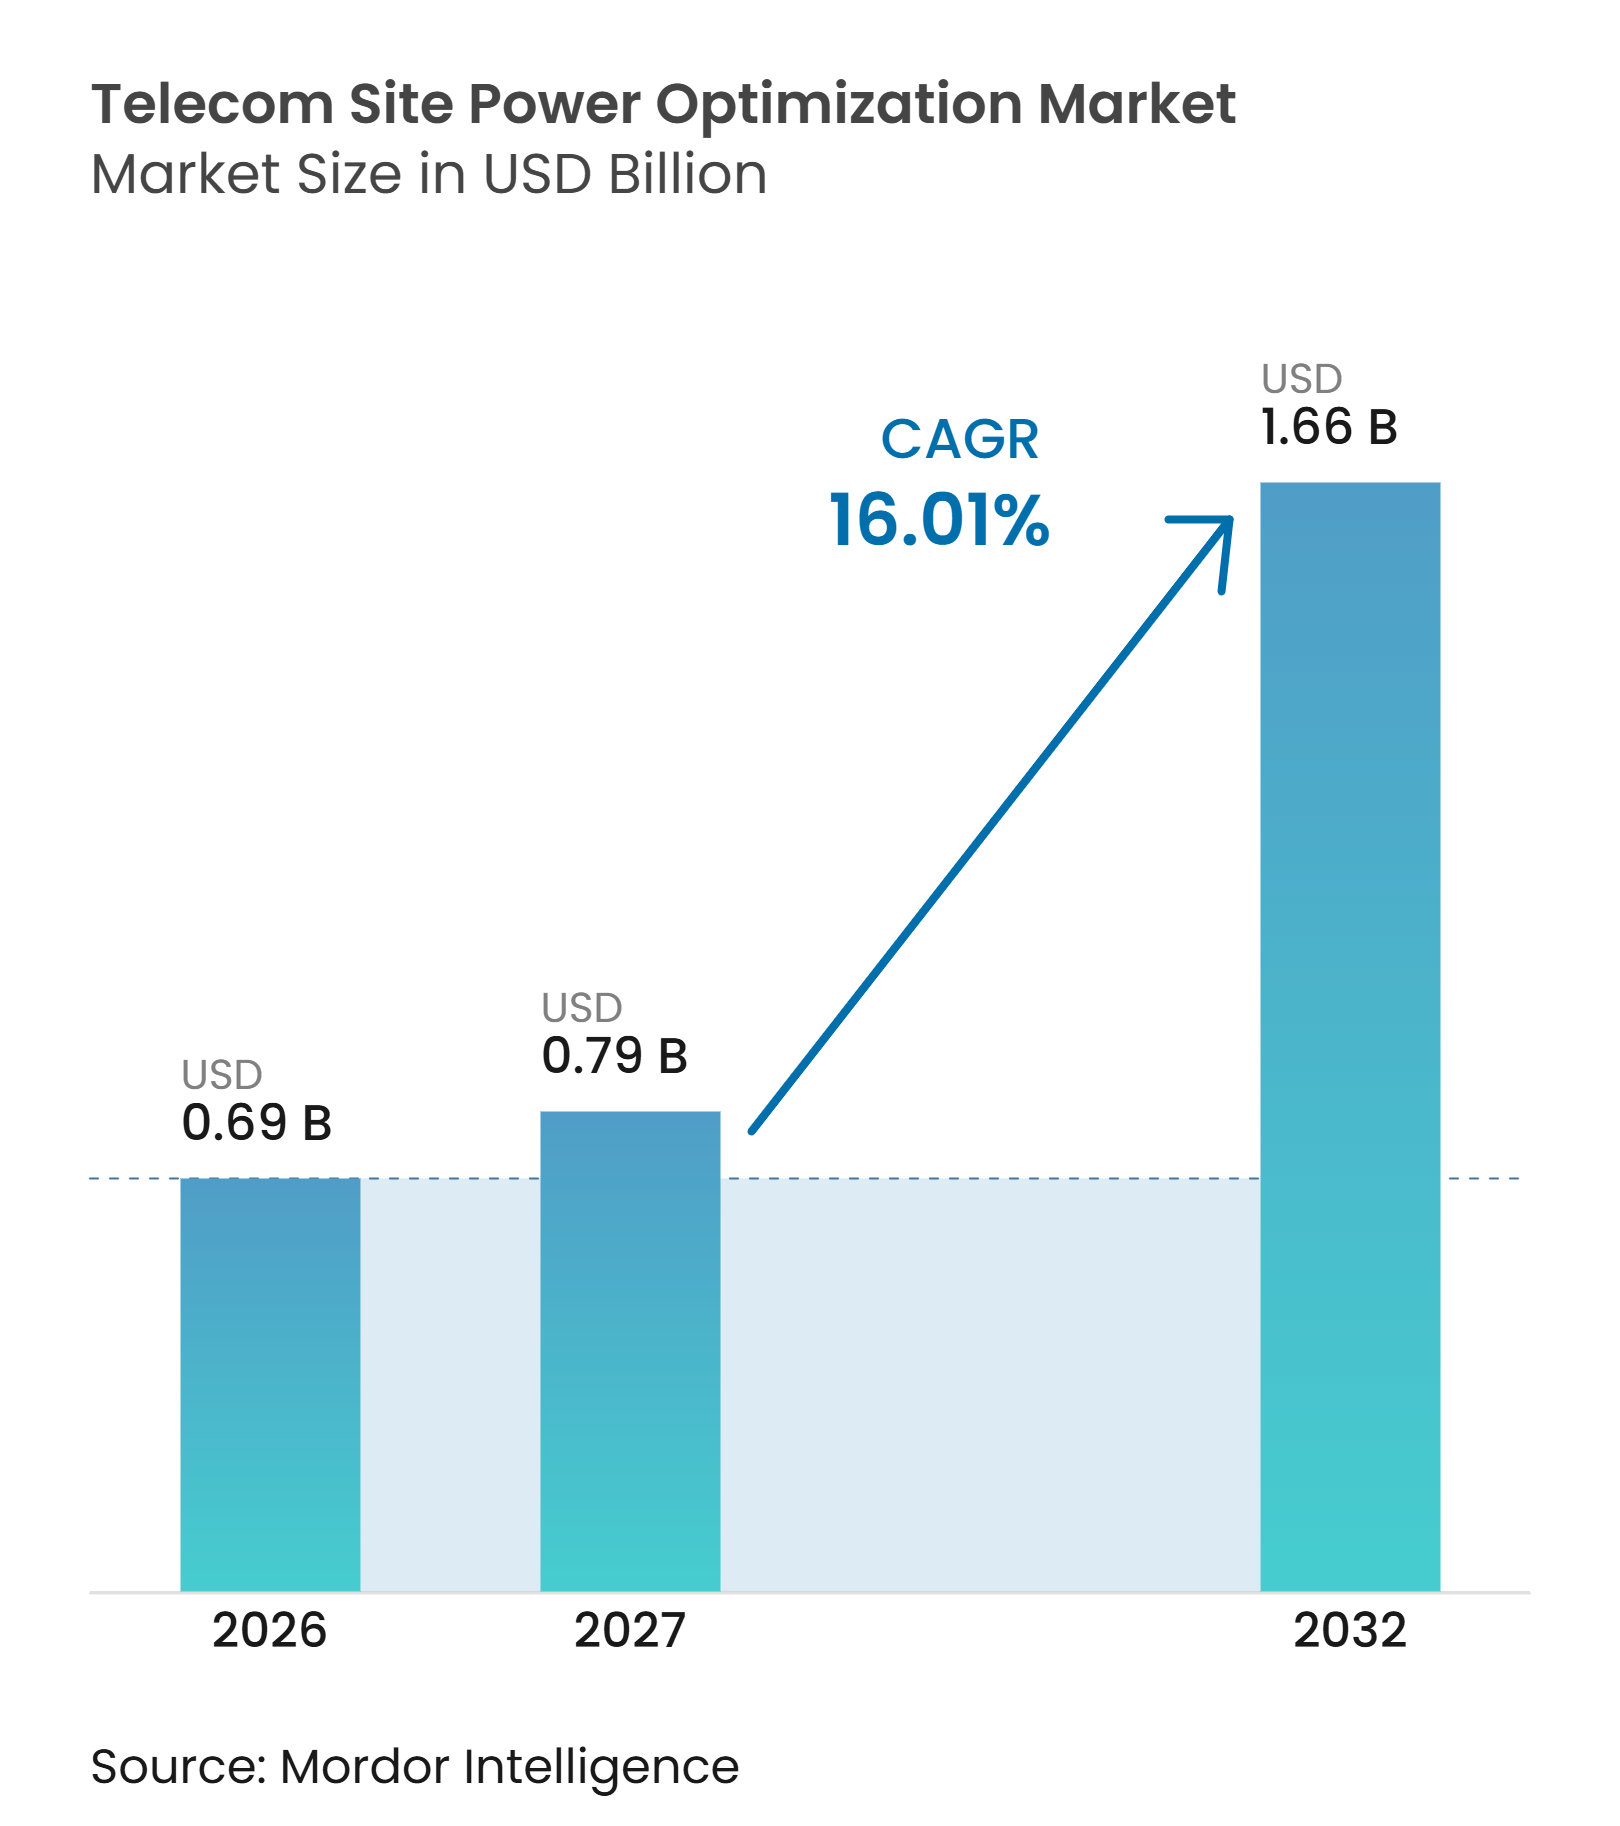
El tamaño del Mercado de Optimización de Energía en Sitios de Telecomunicaciones fue valorado en 0,69 mil millones de USD en 2026 y se estima que alcanzará 1,66 mil millones de USD para 2032, a una CAGR del 16,01% durante 2027-2032. El mercado de optimización de energía en sitios de telecomunicaciones se está expandiendo a medida que la densificación 5G incrementa la demanda de electricidad en los sitios y hace que las cargas de energía sean menos predecibles. Los operadores y las empresas de torres también están tratando el rendimiento energético como un asunto de costo operativo, resiliencia y gestión de emisiones, en lugar de únicamente un requisito de energía de respaldo. Esto está aumentando la demanda de sistemas que combinan conversión de energía, almacenamiento, monitoreo y control automatizado. Los proveedores están respondiendo con ofertas integradas de hardware y software, mientras que los contratos de energía gestionada reducen la carga de inversión inicial para algunos clientes. La interoperabilidad con equipos más antiguos, los costos de modernización de sitios, los requisitos de seguridad de baterías y las pérdidas de combustible en sitios remotos siguen siendo barreras clave para la adopción.
Conclusiones Clave del Informe
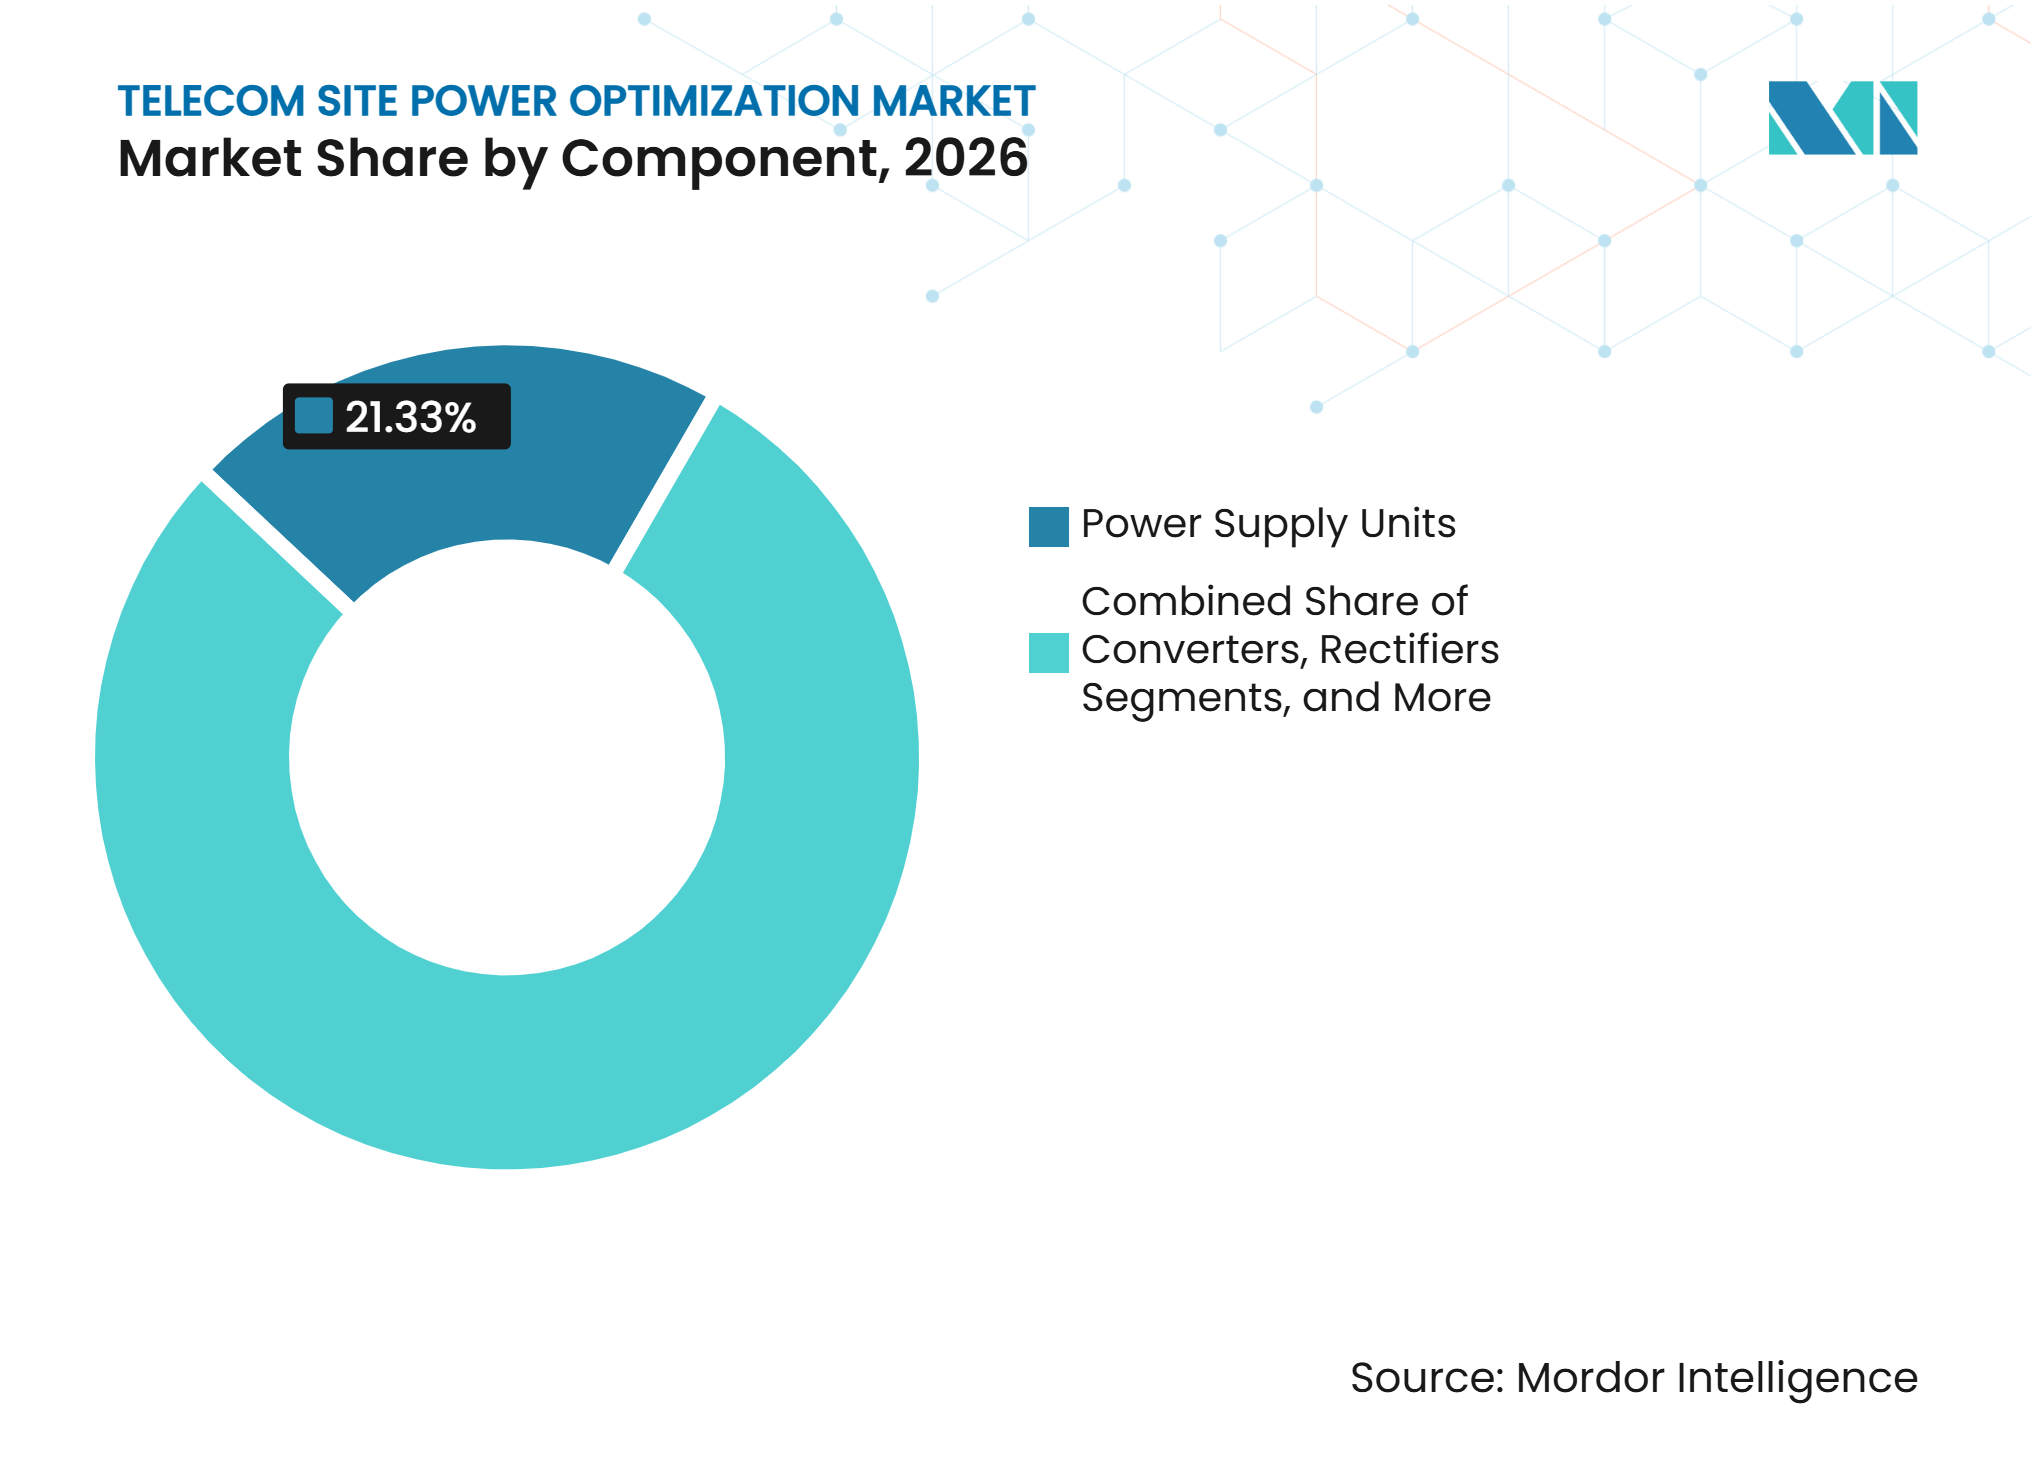
- Por componente, las unidades de suministro de energía representaron el 21,33% de la participación del Mercado de Optimización de Energía en Sitios de Telecomunicaciones en 2026, mientras que se proyecta que los controladores y sistemas de monitoreo se expandan a una CAGR del 17,65% hasta 2032.
- Por tipo de solución, el software de monitoreo y visibilidad energética representó el 25,66% de los ingresos en 2026, mientras que se proyecta que el software de optimización de energía basado en inteligencia artificial se expanda a una CAGR del 16,99% hasta 2032.
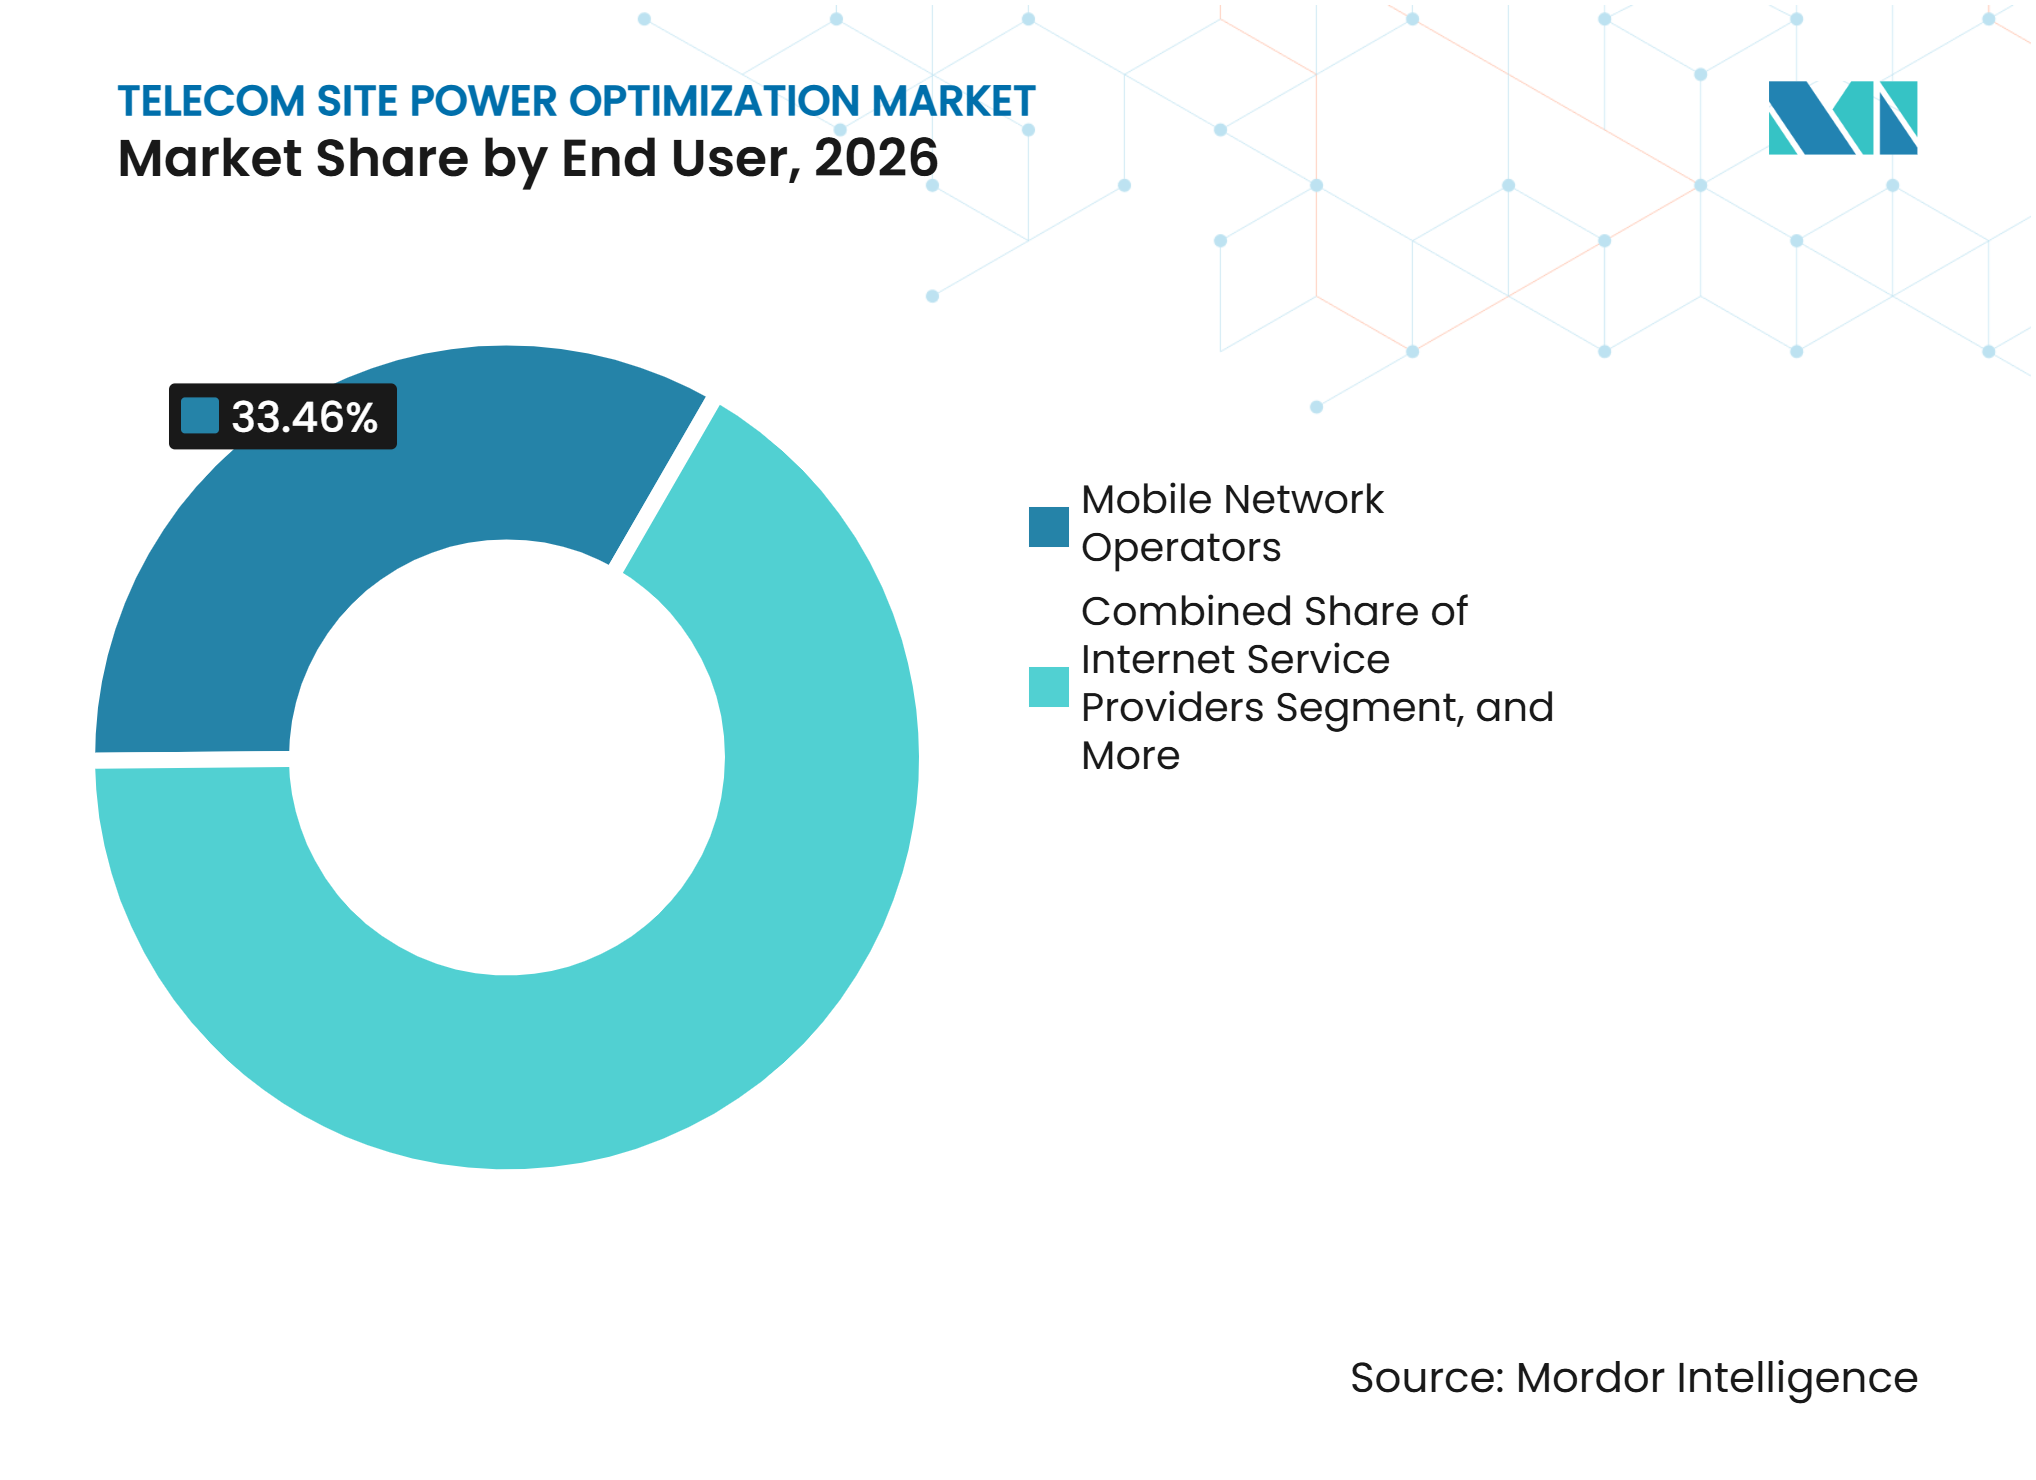
- Por usuario final, los operadores de redes móviles representaron el 33,46% de los ingresos en 2026, mientras que se proyecta que los operadores de redes privadas se expandan a una CAGR del 17,49% hasta 2032.
- Por fuente de energía, los sitios conectados a la red representaron el 39,67% de los ingresos en 2026, mientras que se proyecta que la energía renovable se expanda a una CAGR del 18,02% hasta 2032.
- Por geografía, Asia-Pacífico representó el 29,99% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 17,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Optimización de Energía en Sitios de Telecomunicaciones*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Expansión de Radio 5G y Aumento de la Densidad de Energía en los Sitios | +4.2% | Global | Corto plazo (≤ 2 años) |
| Reducción de Costos Energéticos en Telecomunicaciones y Presión sobre los Gastos Operativos | +3.5% | Global | Corto plazo (≤ 2 años) |
| Despliegue de Sitios con Energía Renovable e Híbrida | +2.8% | Asia-Pacífico y África y Oriente Medio como núcleo, con expansión hacia América del Sur | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Presión Regulatoria para la Eficiencia Energética y la Divulgación de Emisiones | +2.0% | Europa y China como núcleo, con expansión global | Mediano plazo (2-4 años) |
| Despacho de Energía Basado en Inteligencia Artificial con Conciencia del Tráfico | +1.5% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Energía como Servicio de Empresas de Torres y Modelos de Energía Compartida | +1.2% | Asia-Pacífico y África y Oriente Medio, con adopción temprana en Europa | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Radio 5G y Aumento de la Densidad de Energía en los Sitios
El mercado de optimización de energía en sitios de telecomunicaciones está siendo impulsado por los requisitos de energía más elevados y variables de las redes de radio 5G. Una celda macro 5G con múltiples bandas y configuraciones MIMO masivo consume entre 5 y 10 kW bajo carga típica, en comparación con 2-3 kW en un sitio heredado de 2G o 3G. Un estudio de 37.525 estaciones base 5G encontró una utilización de capacidad del 26-41%, lo que indica un margen considerable para alinear el uso de energía del sitio más estrechamente con la demanda de tráfico. Una evaluación en red en vivo de una arquitectura 5G-Advanced de cero carbono registró una reducción del 32% en el consumo diario de energía, equivalente a 27,66 kWh por sitio por día, sin reducir los indicadores de rendimiento de LTE o 5G. A medida que se despliegan la agregación de portadoras y capas de espectro adicionales, el aprovisionamiento estático de energía se vuelve menos adecuado para los sitios de telecomunicaciones. Los controladores y sistemas de monitoreo sirven, por tanto, como el vínculo entre el tráfico de radio, las señales tarifarias, la producción renovable y el estado de salud de las baterías.
Reducción de Costos Energéticos en Telecomunicaciones y Presión sobre los Gastos Operativos
Los costos de energía son un gasto operativo importante para las redes móviles, particularmente donde los sitios dependen de la generación diésel. En entornos conectados a la red, la energía puede representar entre el 20 y el 30% de los costos operativos de la red, mientras que el tráfico de datos móviles continúa aumentando entre un 25 y un 30% cada año. La Asociación de Infraestructura Inalámbrica informó en su evaluación de América del Norte que los sistemas de energía híbrida pueden reducir los gastos operativos del sitio hasta en un 90% durante 10 años y lograr un período de recuperación promedio de 3 años. En marzo de 2026, la Corporación Financiera Internacional comprometió 45 millones de USD a IPT PowerTech para 2.235 sitios en Etiopía, Liberia y Sierra Leona, con reducciones modeladas de costos de energía del 26-52% por país mediante la integración de energía solar y baterías.[1] Estas condiciones favorecen los ingresos recurrentes provenientes de software, monitoreo y servicios gestionados en el mercado de optimización de energía en sitios de telecomunicaciones, en lugar de únicamente ventas puntuales de equipos de energía. También hacen que las garantías de rendimiento y la presentación de informes transparentes sean más importantes en la selección de proveedores.
Despliegue de Sitios con Energía Renovable e Híbrida
El mercado de optimización de energía en sitios de telecomunicaciones está respaldado por sistemas renovables e híbridos que pueden reducir el uso de diésel y mejorar la disponibilidad del sitio. EdgePoint Towers puso en servicio su primer sitio híbrido solar en Malasia en abril de 2025, utilizando un conjunto fotovoltaico de 5,9 kWp y almacenamiento en baterías para proporcionar hasta el 100% de los requisitos de energía diurna. Airtel Nigeria desplegó 200 torres alimentadas por energía solar entre abril de 2025 y marzo de 2026, reportando una mejora del 21% en el tiempo de actividad del sitio y una reducción del 90% en los costos mensuales de mantenimiento. Una investigación basada en 49.000 estaciones base en la provincia de Anhui encontró que las actualizaciones de energía solar más almacenamiento con estrategias de operación inteligentes podrían reducir el uso de electricidad en más del 35% y recuperar la inversión en poco más de 4 años.[2] Una evaluación de IEEE Access encontró que los sistemas fotovoltaicos solares combinados con suministro de red y almacenamiento en baterías tenían costos operativos diarios entre un 35,8 y un 40,3% por debajo de configuraciones alternativas.[3] La norma YD/T 6543-2025 de China, vigente desde abril de 2026, también exige la contabilidad de gases de efecto invernadero en estaciones base de comunicaciones en 7 categorías de gases, lo que aumenta el valor de los datos de energía medidos en el mercado de optimización de energía en sitios de telecomunicaciones.
Presión Regulatoria para la Eficiencia Energética y la Divulgación de Emisiones
La regulación está trasladando la presentación de informes de energía de una actividad voluntaria hacia un requisito operativo más formal para los propietarios de infraestructura de telecomunicaciones. El trabajo de la Comisión Europea sobre redes de telecomunicaciones sostenibles utiliza el Código de Conducta de la UE para la Sostenibilidad de las Redes de Telecomunicaciones como referencia en diseño, despliegue, operación y desmantelamiento. La GSMA informó que solo 1 de cada 4 de las 100 principales empresas de torres había divulgado públicamente sus emisiones, a pesar de su uso combinado anual de diésel de 2 mil millones de litros. La Asociación Europea de Infraestructura Inalámbrica emitió orientaciones de contabilidad de carbono en mayo de 2026 que alinean la divulgación de las empresas de torres con el Protocolo de Gases de Efecto Invernadero y la norma ISO 14064-1:2018.[4] La Unión Internacional de Telecomunicaciones también ha priorizado el monitoreo nacional de las emisiones del sector de las tecnologías de la información y la comunicación y de los operadores de telecomunicaciones en su ciclo de trabajo 2025-2026. Estos requisitos crean un papel duradero para el monitoreo, el análisis, los registros de auditoría y las métricas de eficiencia energética en el mercado de optimización de energía en sitios de telecomunicaciones. También favorecen a los proveedores que pueden conectar los datos operativos con informes de emisiones creíbles.
Análisis del Impacto de las Restricciones del Mercado de Optimización de Energía en Sitios de Telecomunicaciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Alto Costo Inicial de la Modernización de Sitios | -2.8% | Global, más agudo en África y América del Sur | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Integración Compleja con Redes Heredadas de Múltiples Generaciones | -2.1% | América del Norte y Europa como núcleo | Mediano plazo (2-4 años) |
| Seguridad de Baterías, Reciclaje y Cumplimiento de Fuga Térmica | -1.4% | Global, impulsado por la IEC y regulaciones locales | Largo plazo (≥ 4 años) |
| Robo de Combustible e Integridad de Datos en Sitios Remotos Fuera de la Red | -0.9% | África y Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de la Modernización de Sitios
La modernización de sitios en el mercado de optimización de energía en sitios de telecomunicaciones requiere inversión en sistemas de energía híbrida, rectificadores, baterías de iones de litio y plataformas digitales de gestión de energía. Los proyectos de modernización pueden costar más que los proyectos en nuevas instalaciones porque los diseños de sitios existentes, la calidad de la red, la exposición al diésel y el estado del equipo varían ampliamente. Este problema es especialmente significativo en sitios fuera de la red y con red débil en África y el Sudeste Asiático, donde el financiamiento de proyectos accesible suele ser limitado. Los acuerdos de energía gestionada pueden trasladar parte del riesgo de capital de los operadores o empresas de torres a un proveedor de servicios. Sin embargo, la oferta de empresas de servicios de energía de telecomunicaciones calificadas, capaces de gestionar el riesgo de rendimiento energético en grandes carteras, sigue siendo limitada. Los contratos de múltiples sitios también requieren acuerdo entre los inquilinos en torres compartidas, lo que puede ralentizar la adopción incluso cuando el caso operativo es sólido.
Integración Compleja con Redes Heredadas de Múltiples Generaciones
El mercado de optimización de energía en sitios de telecomunicaciones enfrenta fricciones en el despliegue porque muchos sitios operan equipos de 2G, 3G, 4G y 5G simultáneamente. Estos sistemas tienen diferentes perfiles de energía, métodos de señalización, interfaces y entornos de proveedores de equipos. El hardware de energía más antiguo puede no proporcionar las interfaces digitales necesarias para la telemetría y el control remoto. Los operadores deben entonces reemplazar el equipo o utilizar convertidores de protocolo, lo que añade costos, latencia y posibles puntos de fallo. Los contratos existentes de empresas de torres también pueden basarse en presupuestos de energía fijos en lugar de un despacho dinámico con conciencia del tráfico. Un trabajo de 5TONIC y Ericsson encontró que la gestión de energía basada en datos depende de cambios en los gemelos digitales de red y las capas de exposición de API, no solo de la adición de software.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Capa de Inteligencia se Acelera Más Allá de la Conversión de EnergíaSe proyecta que las unidades de suministro de energía representen el 21,33% del Mercado de Optimización de Energía en Sitios de Telecomunicaciones en 2026, ya que cada sitio requiere una capa de suministro de energía confiable. Esta categoría incluye convertidores de CA-CC, módulos rectificadores, gabinetes de energía para exteriores, inversores, equipos de gestión térmica y hardware relacionado utilizado en macroceldas y microceldas. Se espera que el cambio de diseños heredados de 48 V CC a sistemas de mayor voltaje impulse la demanda de reemplazo en el Mercado de Optimización de Energía en Sitios de Telecomunicaciones durante las actualizaciones 5G. Los convertidores y rectificadores siguen siendo fundamentales para esta demanda, a medida que los operadores reemplazan módulos menos eficientes.
Se proyecta que los controladores y sistemas de monitoreo crezcan a una CAGR del 17,65% hasta 2032, la tasa más rápida entre los segmentos de componentes. Estos sistemas conectan los datos de tráfico de radio, las tarifas de red, los perfiles de generación renovable y la información sobre el estado de salud de las baterías. Permiten a los operadores reemplazar configuraciones operativas fijas con decisiones específicas del sitio, al tiempo que respaldan los ingresos recurrentes de software y servicios. Se espera que Huawei introduzca AI GreenSite en 2026 como una plataforma integrada que cubre funciones de energía de red, almacenamiento solar, diésel, inalámbrico y servicios. Este lanzamiento destaca la transición de la categoría de hardware pasivo a coordinación activa entre los activos de energía del sitio.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Solución:
La Inteligencia Artificial Pasa de Experimental a Estándar OperativoSe proyecta que el software de monitoreo y visibilidad energética represente el 25,66% del Mercado de Optimización de Energía en Sitios de Telecomunicaciones en 2026. Estas plataformas proporcionan visibilidad en tiempo real del consumo de energía del sitio, el uso de combustible y el estado de las baterías en las redes de telecomunicaciones. Las empresas de torres utilizan esta información para gestionar carteras dispersas y asignar el consumo de energía entre los inquilinos. El software de análisis e informes de energía proporciona análisis de tendencias, comparaciones de costos operativos, capacidades de contabilidad de carbono y soporte para divulgaciones más estructuradas en Europa y Asia.
Se proyecta que el software de optimización de energía basado en inteligencia artificial crezca a una CAGR del 16,99% hasta 2032, convirtiéndolo en el tipo de solución de más rápido crecimiento. El software de gestión y automatización de energía convierte el análisis en acciones, incluida la reducción de carga, el despacho de baterías y la programación de generadores. Nokia informó que la lógica de suspensión profunda basada en inteligencia artificial desplegada con Orange redujo el consumo de energía a nivel de sitio hasta en un 95% durante las horas de menor actividad. En pruebas en Londres realizadas en marzo de 2025, Vodafone y Ericsson registraron hasta un 33% menos de consumo diario de energía de las unidades de radio 5G sin afectar la experiencia del usuario. La sucursal de Hebei de China Mobile reportó una reducción de 1.800 toneladas en las emisiones de carbono tras desplegar un sistema de gestión de energía de modelo a gran escala en Shijiazhuang.
Por Usuario Final:
Las Redes Empresariales Emergen como un Segmento de Crecimiento de Alto ValorSe proyecta que los operadores de redes móviles representen el 33,46% del Mercado de Optimización de Energía en Sitios de Telecomunicaciones en 2026, respaldados por la escala de sus carteras de torres y la exposición a los costos de energía. Sus adquisiciones a menudo cubren miles de sitios, todos sujetos a requisitos técnicos estandarizados. Los operadores consideran cada vez más las garantías de tiempo de actividad y los informes integrados de carbono junto con el rendimiento del equipo. Las empresas de torres también requieren una asignación transparente de energía entre los operadores inquilinos en sitios compartidos, mientras que los proveedores de servicios de internet y los proveedores de infraestructura de red requieren energía resiliente para aplicaciones de acceso inalámbrico fijo, backhaul de fibra, mayorista e interconexión.
Se proyecta que los operadores de redes privadas crezcan a una CAGR del 17,49% hasta 2032. Los despliegues empresariales de 5G están vinculando cada vez más el diseño de red con las prioridades más amplias de gestión de energía de las instalaciones. Las funciones centralizadas del plano de control y los puntos de radio de menor potencia pueden reducir los requisitos de energía de los sistemas privados de 5G. Una investigación de 5TONIC y Ericsson encontró que estas opciones arquitectónicas pueden ofrecer ahorros de energía del 30-40% en comparación con los sistemas propietarios fijos. Estos beneficios hacen que las ofertas de optimización diseñadas específicamente sean relevantes para los proveedores que buscan demanda más allá de los grandes operadores de redes públicas y alientan a los clientes empresariales a considerar el rendimiento energético desde el inicio de la planificación de la red.

Por Fuente de Energía:
La Energía Renovable Gana Terreno a Medida que el Modelo de Red EvolucionaSe proyecta que los sitios conectados a la red representen el 39,67% del Mercado de Optimización de Energía en Sitios de Telecomunicaciones en 2026. Esta participación refleja la base instalada en América del Norte, Europa y el área urbana de Asia-Pacífico, donde el suministro de red representa la configuración base de menor costo. Los operadores están combinando cada vez más estos sitios con almacenamiento en baterías y capacidades de respuesta a la demanda para reducir la exposición a tarifas pico, mejorar la resiliencia y apoyar la participación en servicios de red. Los sitios alimentados por generadores diésel siguen siendo relevantes en África, el Sudeste Asiático rural y partes de América del Sur, donde la cobertura de red sigue siendo incompleta.
Se proyecta que la energía renovable crezca a una CAGR del 18,02% hasta 2032, la tasa más rápida entre los segmentos de fuentes de energía. Los sistemas híbridos combinan dos o más fuentes de energía bajo un controlador común y son particularmente relevantes en ubicaciones con red débil y fuera de la red. Un estudio de IEEE Access que cubre 4.378 estaciones base en Bali encontró que los sistemas híbridos basados en energía solar podrían satisfacer el 57% de la demanda anual de energía del sitio al 70% de ocupación del sitio, con períodos de recuperación que van de 4 a 9 años según el tipo de sitio. La iniciativa de planta de energía virtual de Shenzhen de China Tower integró el almacenamiento de estaciones base con la gestión de la red, resultando en 8,57 millones de kWh de volumen de electricidad ajustado y 7.168 toneladas de emisiones de carbono evitadas. Estos ejemplos demuestran que el almacenamiento puede apoyar la continuidad del sitio, la coordinación de la red y el control integrado de la producción solar, las baterías, las condiciones de la red y la demanda de radio.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 29,99% del mercado de optimización de energía en sitios de telecomunicaciones en 2026 y se proyecta que crezca a una CAGR del 17,34% hasta 2032. China impulsa la demanda regional, con 4,838 millones de estaciones base 5G operativas a finales de 2025. El país considera cada vez más las baterías de estaciones base como activos para aplicaciones de plantas de energía virtuales. El Plan de Transformación Coordinada Digital-Verde 2026-2030 de China vincula el consumo de energía renovable en sitios 5G con las cuotas de energía limpia provinciales. Además, la norma YD/T 6543-2025 exige la contabilidad de gases de efecto invernadero en estaciones base de comunicaciones a partir de abril de 2026. India apoya aún más la demanda regional a través del despliegue de 300 sistemas de energía de aluminio-aire de cero emisiones por parte de Indus Towers, junto con sitios alimentados por energía solar y microrredes de iones de litio.
Japón, Sudeste Asiático y Corea del Sur
Japón, el Sudeste Asiático y Corea del Sur también contribuyen al crecimiento del mercado de optimización de energía en sitios de telecomunicaciones de Asia-Pacífico. KDDI desplegó su sistema Open Power Station en 300 estaciones base en Kyushu, coordinando la carga y descarga de baterías con la producción de energía renovable y las tarifas de red. La empresa también demostró ajustes de respuesta a la demanda de 400 kWh por ciclo operativo. Los países del Sudeste Asiático están aumentando la densidad de las redes 5G, mientras que las empresas de torres exploran modelos de energía gestionada. En Corea del Sur, SK Telecom y Schneider Electric anunciaron una asociación en 2025 que cubre sistemas mecánicos, eléctricos y de plomería para centros de datos de inteligencia artificial.
Europa
Europa es una región madura impulsada por el cumplimiento normativo, donde la optimización energética apoya la gestión de costos y los requisitos de presentación de informes. La propuesta de Ley de Redes Digitales hace referencia a un código de conducta de sostenibilidad, mientras que la norma ETSI ES 203 228 proporciona métricas de eficiencia energética para su evaluación. Deutsche Telekom está desplegando 300 MWh de almacenamiento de baterías detrás del medidor en Alemania, con 126 MWh previstos para su puesta en servicio a finales de 2026. América del Norte se apoya en la optimización para gestionar extensas carteras de 5G, el estrés de la red y los requisitos de resiliencia. África muestra una fuerte demanda de sistemas híbridos solar-diésel y modelos de empresas de servicios de energía de telecomunicaciones. Brasil y Argentina lideran el mercado de América del Sur, mientras que Oriente Medio combina altos costos de energía con iniciativas de modernización de redes en Arabia Saudita y los Emiratos Árabes Unidos.
Panorama Competitivo
Concentración del Mercado
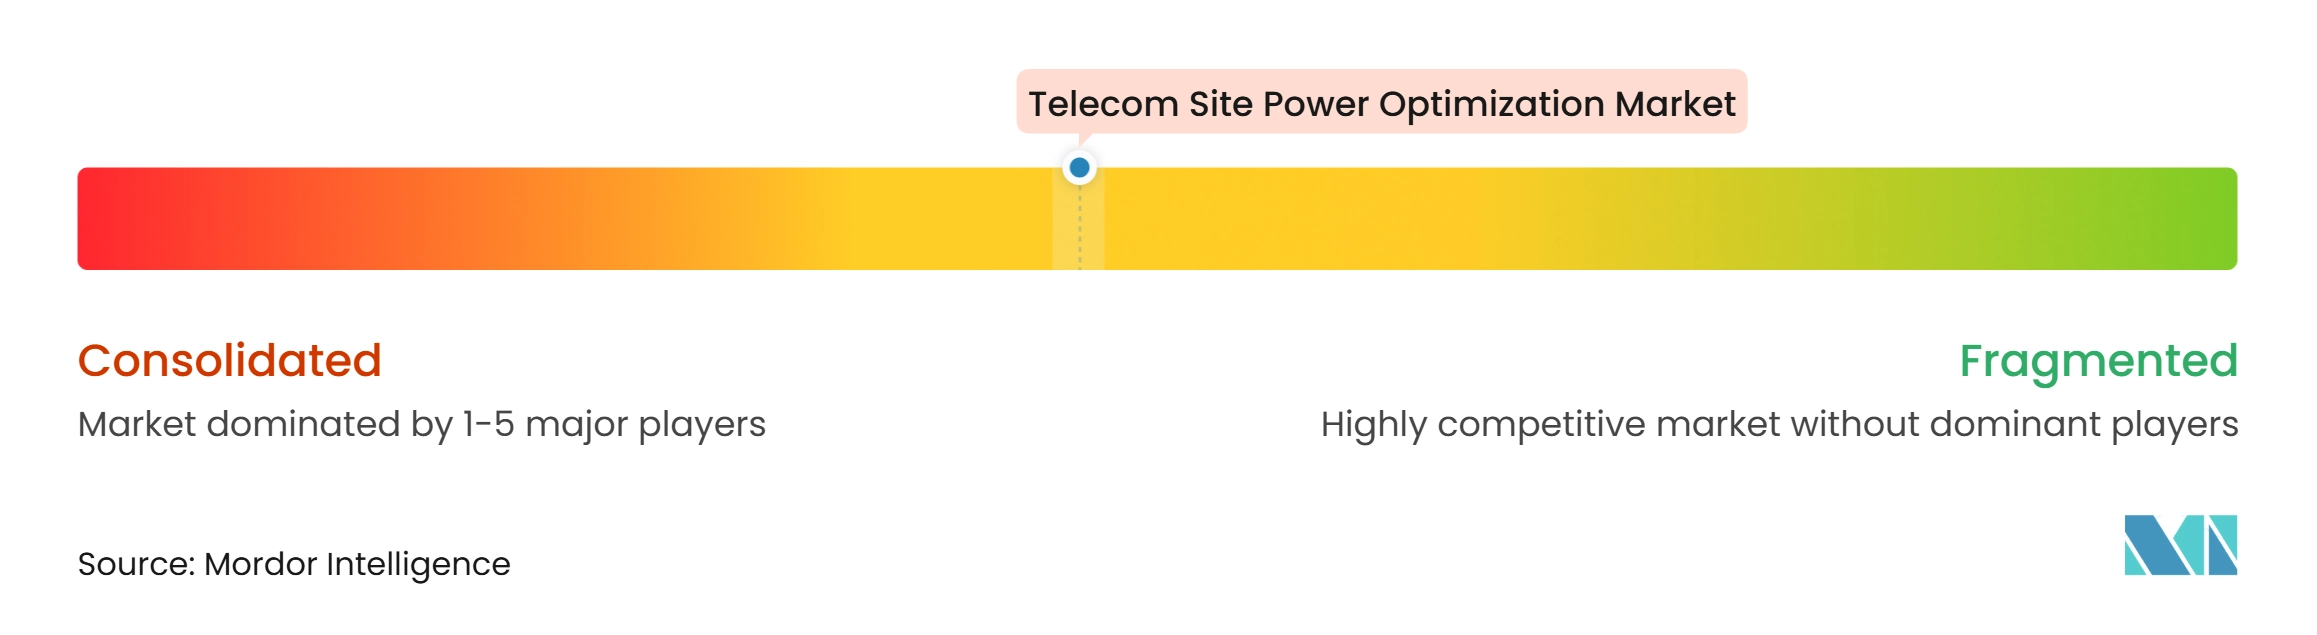
El mercado de optimización de energía en sitios de telecomunicaciones está moderadamente concentrado. Huawei Digital Power, Vertiv, Delta Electronics, Eaton y Schneider Electric compiten a través de hardware y software integrados, cobertura de servicios global y ofertas de energía gestionada. Sus carteras incluyen plantas de energía de CC, sistemas de monitoreo, integración de almacenamiento de energía, soluciones de refrigeración y soporte de servicios. Esta amplitud es importante porque los propietarios de torres deben mantener la disponibilidad de la red en carteras ampliamente distribuidas. En consecuencia, las adquisiciones en el mercado de optimización de energía en sitios de telecomunicaciones están evolucionando más allá de los precios iniciales del hardware hacia los costos de energía durante toda la vida útil, el tiempo de actividad, los informes de carbono y la integración de energía renovable.
Huawei Digital Power está posicionando el almacenamiento en sitios como un activo interactivo con la red a través de sus iniciativas de plantas de energía virtuales de energía en sitios. Se espera que la empresa introduzca AI GreenSite en julio de 2026, integrando capas de red, solar, almacenamiento, diésel, inalámbrico y servicios en una plataforma unificada de Huawei Digital Power. Se espera que Vertiv introduzca el PowerDirect 7100 Energy en noviembre de 2025 para aplicaciones de telecomunicaciones y borde, con soporte para entradas de red, generador, solar, eólico y celda de combustible. En febrero de 2025, se espera que Ballard Power Systems y Vertiv se asocien en un sistema de alimentación ininterrumpida de celda de combustible de hidrógeno de cero emisiones para aplicaciones críticas de respaldo.
Los proveedores de redes de acceso de radio también están entrando en la capa de software de optimización. Nokia y Ericsson pueden incorporar funciones de gestión de energía dentro de las plataformas de redes de radio, ofreciendo a los operadores una opción entre sistemas integrados e independientes. Se espera que Future Connections despliegue su aplicación NIx RAN Energy Saver en MasOrange en diciembre de 2025 a través de la Plataforma de Automatización Inteligente de Ericsson. Los proveedores de energía gestionada compiten asumiendo riesgos de capital y rendimiento para los operadores en áreas fuera de la red y con red débil. Mientras tanto, los proveedores de software más pequeños utilizan interfaces abiertas de múltiples proveedores, mientras que los proveedores responden a la presión de precios en el hardware básico de rectificadores ofreciendo análisis, servicios de ciclo de vida, refrigeración integrada e informes de emisiones.
Líderes de la Industria de Optimización de Energía en Sitios de Telecomunicaciones
-
Huawei Technologies Co., Ltd.
-
Delta Electronics, Inc.
-
Vertiv Holdings Co
-
Schneider Electric SE
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Optimización de Energía en Sitios de Telecomunicaciones Empresas cubiertas en este informe
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Vertiv Holdings Co
- Eaton Corporation plc
- Schneider Electric SE
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- ZTE Corporation
- Cummins Inc.
- ABB Ltd.
- Siemens AG
- Enedo Oyj
- Alpha Technologies Services, Inc.
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- GenCell Ltd.
- Ballard Power Systems Inc.
- Honeywell International Inc.
- Socomec Group S.A.
- Sungrow Power Supply Co., Ltd.
- Eltek AS
Desarrollos recientes de la industria en Mercado de Optimización de Energía en Sitios de Telecomunicaciones
- Octubre de 2026: NTT DOCOMO y NTT anunciaron la primera demostración mundial de control coordinado del desplazamiento de carga de trabajo y la gestión de energía en estaciones base de radio, integrando planes operativos de energía basados en aprendizaje por refuerzo con programación de equipos impulsada por inteligencia artificial para optimizar simultáneamente la generación solar, el despacho de baterías y la carga de cómputo de redes de acceso de radio virtualizadas, con evaluación prevista hasta diciembre de 2026.
- Septiembre de 2026: Schneider Electric presentó el primer interruptor de media tensión definido por software del mundo, ampliando su cartera de energía para telecomunicaciones y centros de datos lista para inteligencia artificial con capacidades de protección y monitoreo configurables digitalmente que permiten la gestión remota de energía y reducen el tiempo de puesta en servicio en grandes carteras de sitios.
- Julio de 2026: Huawei Digital Power lanzó AI GreenSite, descrito como el primer sistema de colaboración inteligente de extremo a extremo de la industria que integra capas de red, energía, almacenamiento solar, diésel, inalámbrico y servicios en una plataforma de optimización unificada para sitios de operadores móviles.
- Junio de 2026: La sucursal de Hebei de China Mobile desplegó un sistema de gestión de energía de inteligencia artificial basado en el modelo a gran escala DeepSeek en su red de estaciones base 5G en Shijiazhuang, logrando aproximadamente 1.800 toneladas de reducción anual de emisiones de carbono y comprimiendo la generación de estrategias de energía por ciclo de 7,6 horas a menos de 10 minutos.
Alcance del Informe Global del Mercado de Optimización de Energía en Sitios de Telecomunicaciones
El Informe del Mercado de Optimización de Energía en Sitios de Telecomunicaciones está Segmentado por Componente (Unidades de Suministro de Energía, Convertidores, Rectificadores, Inversores y Controladores y Sistemas de Monitoreo), Tipo de Solución (Software de Monitoreo y Visibilidad Energética, Software de Análisis e Informes de Energía, Software de Optimización de Energía Basado en Inteligencia Artificial y Software de Gestión y Automatización de Energía), Usuario Final (Operadores de Redes Móviles, Empresas de Torres, Proveedores de Servicios de Internet, Proveedores de Infraestructura de Red y Operadores de Redes Privadas), Fuente de Energía (Conectado a la Red, Generador Diésel, Energía Renovable y Energía Híbrida) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Unidades de Suministro de Energía |
| Convertidores |
| Rectificadores |
| Inversores |
| Controladores y Sistemas de Monitoreo |
| Otros Componentes |
| Software de Monitoreo y Visibilidad Energética |
| Software de Análisis e Informes de Energía |
| Software de Optimización de Energía Basado en Inteligencia Artificial |
| Software de Gestión y Automatización de Energía |
| Otro Tipo de Solución |
| Operadores de Redes Móviles |
| Empresas de Torres |
| Proveedores de Servicios de Internet |
| Proveedores de Infraestructura de Red |
| Operadores de Redes Privadas |
| Conectado a la Red |
| Generador Diésel |
| Energía Renovable |
| Energía Híbrida |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Unidades de Suministro de Energía | |
| Convertidores | ||
| Rectificadores | ||
| Inversores | ||
| Controladores y Sistemas de Monitoreo | ||
| Otros Componentes | ||
| Por Tipo de Solución | Software de Monitoreo y Visibilidad Energética | |
| Software de Análisis e Informes de Energía | ||
| Software de Optimización de Energía Basado en Inteligencia Artificial | ||
| Software de Gestión y Automatización de Energía | ||
| Otro Tipo de Solución | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Empresas de Torres | ||
| Proveedores de Servicios de Internet | ||
| Proveedores de Infraestructura de Red | ||
| Operadores de Redes Privadas | ||
| Por Fuente de Energía | Conectado a la Red | |
| Generador Diésel | ||
| Energía Renovable | ||
| Energía Híbrida | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Optimización de Energía en Sitios de Telecomunicaciones?
El Mercado de Optimización de Energía en Sitios de Telecomunicaciones fue valorado en 0,69 mil millones de USD en 2026 y se prevé que alcance 1,66 mil millones de USD para 2032 a una CAGR del 16,01%.
¿Qué está impulsando la demanda de optimización de energía en sitios de telecomunicaciones?
La densificación 5G, los costos de electricidad, las necesidades de resiliencia, la integración de energía renovable y los requisitos de presentación de informes de emisiones están aumentando la demanda de sistemas inteligentes de energía en sitios.
¿Qué componente lidera el gasto en optimización de energía en sitios de telecomunicaciones?
Las unidades de suministro de energía lideraron la categoría de componentes con una participación del 21,33% en 2026, mientras que los controladores y sistemas de monitoreo tienen la CAGR pronosticada más alta del 17,65%.
¿Qué tipo de solución se está expandiendo más rápidamente?
Se proyecta que el software de optimización de energía basado en inteligencia artificial se expanda a una CAGR del 16,99% hasta 2032, respaldado por el control de energía con conciencia del tráfico y la automatización.
¿Qué usuarios finales generan mayor demanda?
Los operadores de redes móviles representaron el 33,46% de los ingresos de 2026 debido a sus grandes carteras de sitios, mientras que se proyecta que los operadores de redes privadas se expandan a una CAGR del 17,49%.
¿Qué región es más importante para el despliegue?
Asia-Pacífico lideró con el 29,99% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 17,34% hasta 2032.