
Marktgröße und Marktanteil für Telekommunikationsstandort-Energieoptimierung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.79 Milliarden US-Dollar |
| Marktgröße (2032) | 1.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.01 % |
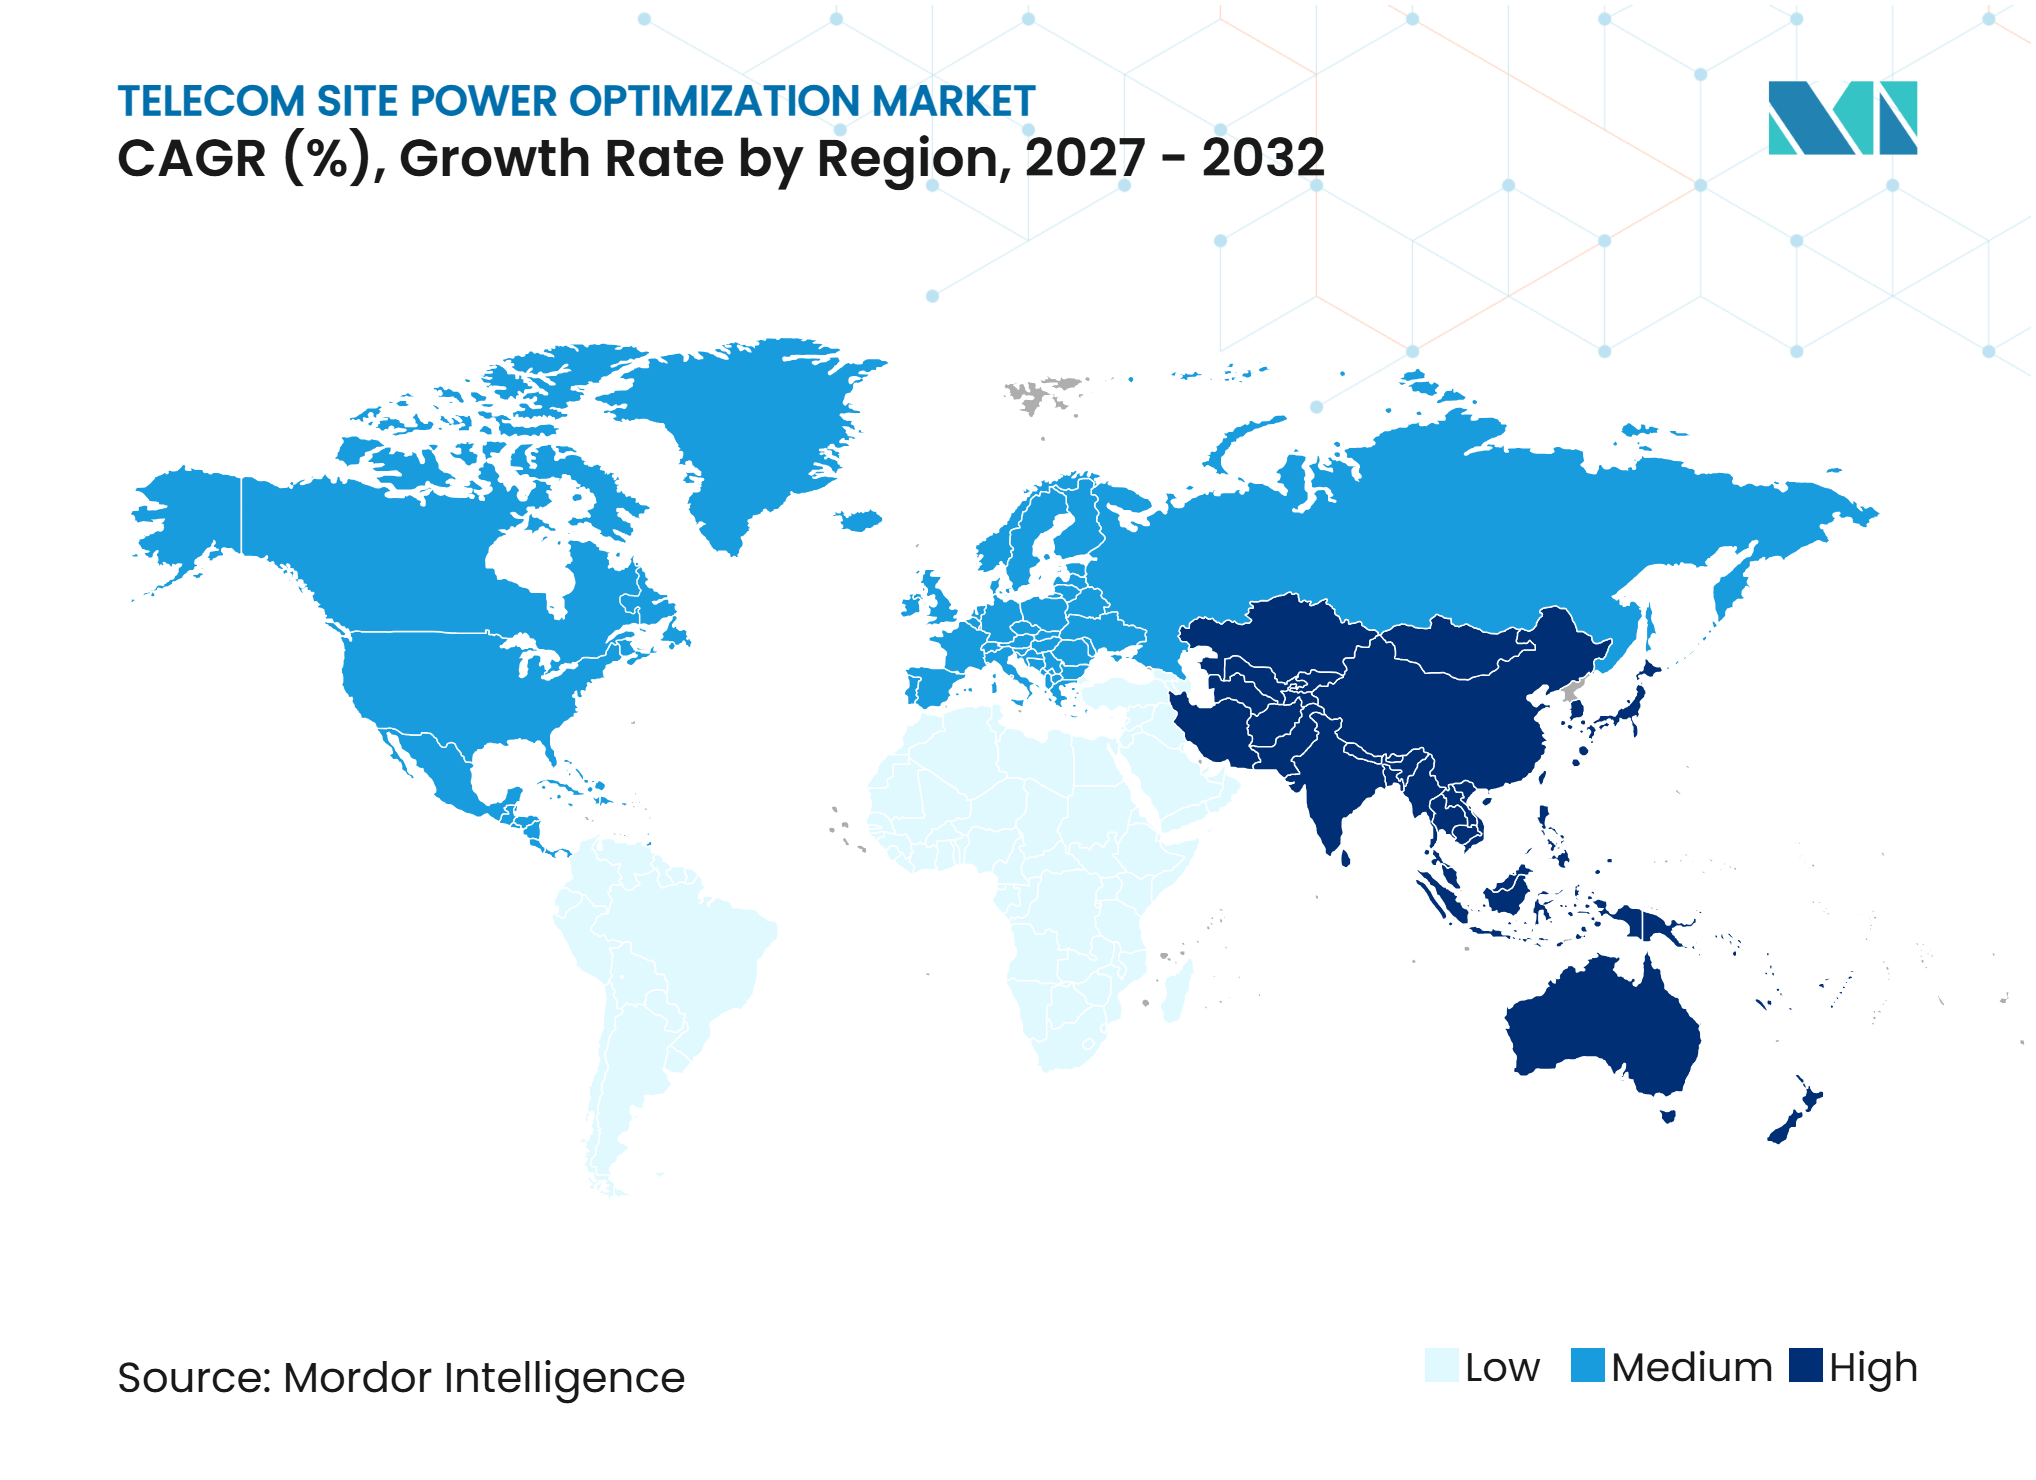
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Telekommunikationsstandort-Energieoptimierung von Mordor Intelligence
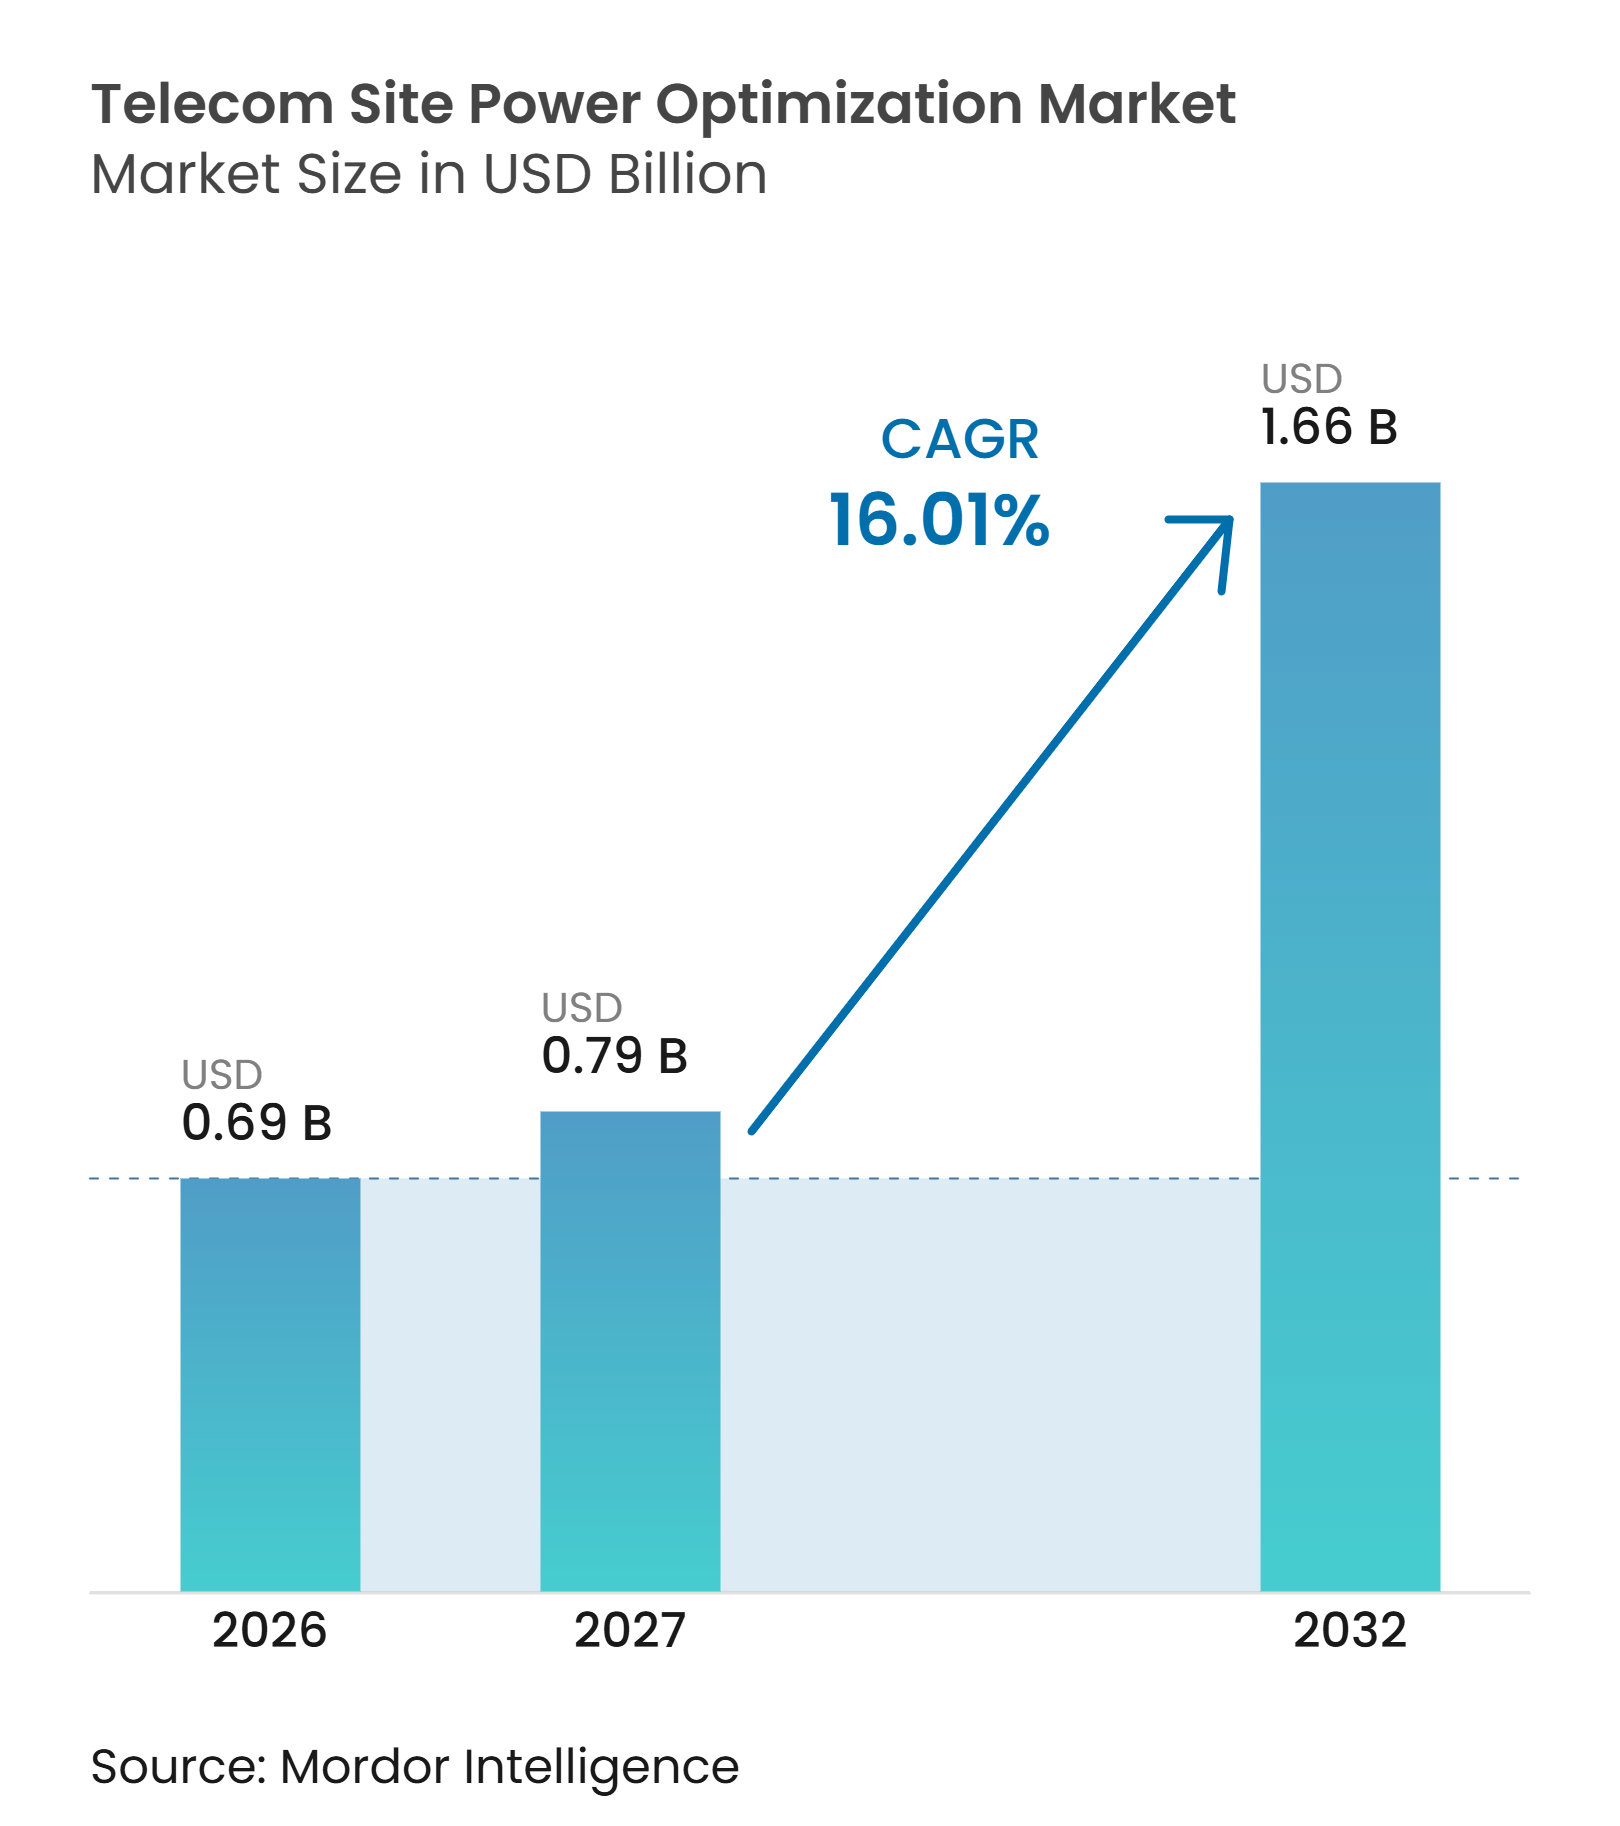
Die Marktgröße für Telekommunikationsstandort-Energieoptimierung wurde im Jahr 2026 auf 0,69 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,66 Milliarden USD erreichen, bei einem CAGR von 16,01 % im Zeitraum 2027–2032. Der Markt für Telekommunikationsstandort-Energieoptimierung wächst, da die 5G-Verdichtung den Strombedarf an Standorten erhöht und die Energielasten weniger vorhersehbar macht. Betreiber und Turmgesellschaften behandeln die Energieleistung zunehmend als Betriebskosten-, Resilienz- und Emissionsmanagementthema und nicht mehr nur als Anforderung an die Notstromversorgung. Dies steigert die Nachfrage nach Systemen, die Energieumwandlung, Speicherung, Überwachung und automatisierte Steuerung kombinieren. Anbieter reagieren mit integrierten Hardware-und-Software-Angeboten, während Managed-Energy-Verträge die anfängliche Investitionsbelastung für einige Kunden reduzieren. Interoperabilität mit älteren Geräten, Kosten der Standortmodernisierung, Anforderungen an die Batteriesicherheit und Kraftstoffverluste an abgelegenen Standorten bleiben wesentliche Hindernisse für die Marktdurchdringung.
Wesentliche Erkenntnisse des Berichts
- Nach Komponente hielten Stromversorgungseinheiten im Jahr 2026 einen Marktanteil von 21,33 % am Markt für Telekommunikationsstandort-Energieoptimierung, während Steuerungen und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 17,65 % wachsen werden.
- Nach Lösungstyp hielt Software für Energieüberwachung und -transparenz im Jahr 2026 einen Umsatzanteil von 25,66 %, während KI-basierte Software zur Energieoptimierung bis 2032 voraussichtlich mit einem CAGR von 16,99 % wachsen wird.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2026 einen Umsatzanteil von 33,46 %, während private Netzbetreiber bis 2032 voraussichtlich mit einem CAGR von 17,49 % wachsen werden.
- Nach Energiequelle entfielen im Jahr 2026 39,67 % des Umsatzes auf netzangeschlossene Standorte, während erneuerbare Energie bis 2032 voraussichtlich mit einem CAGR von 18,02 % wachsen wird.
- Nach Geografie entfielen im Jahr 2026 29,99 % des Umsatzes auf den asiatisch-pazifischen Raum, der bis 2032 voraussichtlich mit einem CAGR von 17,34 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für Telekommunikationsstandort-Energieoptimierung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Ausbau des 5G-Funknetzes und steigende Energiedichte an Standorten | +4.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Reduzierung von Telekommunikationsenergiekosten und OPEX-Druck | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Standorten mit erneuerbaren Energien und Hybridlösungen | +2.8% | Asiatisch-pazifischer Raum und Naher Osten und Afrika als Kernregionen, Ausstrahlungseffekte auf Südamerika | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für Energieeffizienz und Emissionsoffenlegung | +2.0% | Europa und China als Kernregionen, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| KI-basierte verkehrsabhängige Energieverteilung | +1.5% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| TowerCo-Energie-als-Dienstleistung und Modelle zur gemeinsamen Energienutzung | +1.2% | Asiatisch-pazifischer Raum und Naher Osten und Afrika, mit früher Einführung in Europa | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau des 5G-Funknetzes und steigende Energiedichte an Standorten
Der Markt für Telekommunikationsstandort-Energieoptimierung wird durch den höheren und variableren Energiebedarf von 5G-Funknetzen angetrieben. Eine 5G-Makrozelle mit mehreren Frequenzbändern und Massive-MIMO-Konfigurationen verbraucht unter typischer Last 5–10 kW, verglichen mit 2–3 kW an einem älteren 2G- oder 3G-Standort. Eine Studie über 37.525 5G-Basisstationen ergab eine Kapazitätsauslastung von 26–41 %, was erhebliches Potenzial bietet, den Energieverbrauch am Standort enger an die Verkehrsnachfrage anzupassen. Eine Bewertung in einem Live-Netz einer emissionsfreien 5G-Advanced-Architektur verzeichnete eine Reduzierung des täglichen Energieverbrauchs um 32 %, entsprechend 27,66 kWh pro Standort und Tag, ohne die LTE- oder 5G-Leistungsindikatoren zu beeinträchtigen. Mit dem Einsatz von Carrier Aggregation und zusätzlichen Spektrumschichten wird eine statische Energiebereitstellung für Telekommunikationsstandorte immer weniger geeignet. Steuerungen und Überwachungssysteme dienen daher als Bindeglied zwischen Funkverkehr, Tarifsignalen, erneuerbarer Erzeugung und Batteriezustand.
Reduzierung von Telekommunikationsenergiekosten und OPEX-Druck
Energiekosten sind ein wesentlicher Betriebsaufwand für Mobilfunknetze, insbesondere dort, wo Standorte auf Dieselgeneratoren angewiesen sind. In netzangeschlossenen Umgebungen kann Energie 20–30 % der Netzwerkbetriebskosten ausmachen, während der mobile Datenverkehr weiterhin um 25–30 % pro Jahr steigt. Die Wireless Infrastructure Association berichtete in ihrer nordamerikanischen Bewertung, dass hybride Energiesysteme die Betriebsausgaben an Standorten über 10 Jahre um bis zu 90 % senken und eine durchschnittliche Amortisationszeit von 3 Jahren erreichen können. Im März 2026 verpflichtete sich die International Finance Corporation zur Bereitstellung von 45 Millionen USD für IPT PowerTech für 2.235 Standorte in Äthiopien, Liberia und Sierra Leone, mit modellierten Energiekostensenkungen von 26–52 % pro Land durch Solar- und Batterieintegration.[1] Diese Bedingungen begünstigen wiederkehrende Einnahmen aus Software, Überwachung und Managed Services im Markt für Telekommunikationsstandort-Energieoptimierung anstelle von einmaligen Verkäufen von Energieanlagen. Sie machen auch Leistungsgarantien und transparente Berichterstattung bei der Anbieterauswahl wichtiger.
Einsatz von Standorten mit erneuerbaren Energien und Hybridlösungen
Der Markt für Telekommunikationsstandort-Energieoptimierung wird durch erneuerbare und hybride Systeme unterstützt, die den Dieselverbrauch reduzieren und die Standortverfügbarkeit verbessern können. EdgePoint Towers nahm im April 2025 seinen ersten solaren Hybridstandort in Malaysia in Betrieb und nutzte dabei eine 5,9-kWp-Photovoltaikanlage und Batteriespeicher, um bis zu 100 % des Tagesenergiebedarfs zu decken. Airtel Nigeria setzte zwischen April 2025 und März 2026 200 solarbetriebene Türme ein und berichtete von einer Verbesserung der Standortverfügbarkeit um 21 % und einer Reduzierung der monatlichen Wartungskosten um 90 %. Forschungen auf Basis von 49.000 Basisstationen in der Provinz Anhui ergaben, dass Solar-plus-Speicher-Aufrüstungen mit intelligenten Betriebsstrategien den Stromverbrauch um mehr als 35 % senken und die Investition in etwas mehr als 4 Jahren amortisieren könnten.[2] Eine IEEE-Access-Bewertung ergab, dass Solarphotovoltaiksysteme in Kombination mit Netzversorgung und Batteriespeicher tägliche Betriebskosten aufwiesen, die 35,8–40,3 % unter alternativen Konfigurationen lagen.[3] Chinas Standard YD/T 6543-2025, der ab April 2026 in Kraft tritt, schreibt zudem die Treibhausgasbilanzierung an Kommunikationsbasisstationen über 7 Gaskategorien vor, was den Wert gemessener Energiedaten im Markt für Telekommunikationsstandort-Energieoptimierung erhöht.
Regulatorischer Druck für Energieeffizienz und Emissionsoffenlegung
Die Regulierung entwickelt die Energieberichterstattung von einer freiwilligen Tätigkeit zu einer formelleren Betriebsanforderung für Telekommunikationsinfrastrukturbetreiber. Die Arbeit der Europäischen Kommission zu nachhaltigen Telekommunikationsnetzen verwendet den EU-Verhaltenskodex für die Nachhaltigkeit von Telekommunikationsnetzen als Maßstab für Design, Einsatz, Betrieb und Stilllegung. Die GSMA berichtete, dass nur ein Viertel der 100 größten Turmgesellschaften Emissionen öffentlich offengelegt hatte, obwohl ihr kombinierter jährlicher Dieselverbrauch 2 Milliarden Liter beträgt. Die European Wireless Infrastructure Association veröffentlichte im Mai 2026 Leitlinien zur Kohlenstoffbilanzierung, die die Offenlegung durch Turmgesellschaften mit dem GHG-Protokoll und ISO 14064-1:2018 in Einklang bringen.[4] Die ITU hat in ihrem Arbeitszyklus 2025–2026 auch die nationale Überwachung von IKT-Sektoremissionen und Telekommunikationsbetreibern priorisiert. Diese Anforderungen schaffen eine dauerhafte Rolle für Überwachung, Analysen, Prüfaufzeichnungen und Energieeffizienzmetriken im Markt für Telekommunikationsstandort-Energieoptimierung. Sie begünstigen auch Anbieter, die operative Daten mit glaubwürdiger Emissionsberichterstattung verknüpfen können.
Analyse der Hemmnisse im Markt für Telekommunikationsstandort-Energieoptimierung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für die Standortmodernisierung | -2.8% | Global, am stärksten ausgeprägt in Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Komplexe Integration in ältere Mehrgenerationen-Netzwerke | -2.1% | Nordamerika und Europa als Kernregionen | Mittelfristig (2–4 Jahre) |
| Batteriesicherheit, Recycling und Einhaltung von Vorschriften zum thermischen Durchgehen | -1.4% | Global, getrieben durch IEC und lokale Vorschriften | Langfristig (≥ 4 Jahre) |
| Kraftstoffdiebstahl und Datenintegrität an abgelegenen netzfernen Standorten | -0.9% | Afrika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für die Standortmodernisierung
Die Standortmodernisierung im Markt für Telekommunikationsstandort-Energieoptimierung erfordert Investitionen in hybride Energiesysteme, Gleichrichter, Lithium-Ionen-Batterien und digitale Energiemanagementsysteme. Nachrüstprojekte können teurer sein als Neubauprojekte, da bestehende Standortlayouts, Netzqualität, Dieselabhängigkeit und Gerätezustand stark variieren. Dieses Problem ist besonders gravierend an netzfernen und netzinstabilen Standorten in Afrika und Südostasien, wo der Zugang zu Projektfinanzierungen oft begrenzt ist. Managed-Energy-Vereinbarungen können einen Teil des Kapitalrisikos von Betreibern oder Turmgesellschaften auf einen Dienstleister verlagern. Das Angebot an qualifizierten Telekommunikations-Energiedienstleistungsunternehmen, die in der Lage sind, das Energieleistungsrisiko über große Portfolios hinweg zu managen, bleibt jedoch begrenzt. Mehrstandortverträge erfordern zudem eine Einigung zwischen den Mietern auf gemeinsam genutzten Türmen, was die Einführung verlangsamen kann, selbst wenn der betriebliche Nutzen eindeutig ist.
Komplexe Integration in ältere Mehrgenerationen-Netzwerke
Der Markt für Telekommunikationsstandort-Energieoptimierung sieht sich bei der Bereitstellung mit Reibungsverlusten konfrontiert, da viele Standorte 2G-, 3G-, 4G- und 5G-Geräte gemeinsam betreiben. Diese Systeme haben unterschiedliche Energieprofile, Signalisierungsmethoden, Schnittstellen und Geräteherstellerumgebungen. Ältere Energiehardware bietet möglicherweise nicht die digitalen Schnittstellen, die für Ferntelemetrie und -steuerung erforderlich sind. Betreiber müssen dann entweder Geräte ersetzen oder Protokollkonverter einsetzen, was Kosten, Latenz und potenzielle Fehlerquellen erhöht. Bestehende Turmgesellschaftsverträge können auch auf festen Energiebudgets statt auf dynamischer, verkehrsabhängiger Verteilung basieren. Arbeiten von 5TONIC und Ericsson ergaben, dass datengesteuertes Energiemanagement Änderungen an digitalen Netzwerkzwillingen und API-Expositionsschichten erfordert, nicht nur die Hinzufügung von Software.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
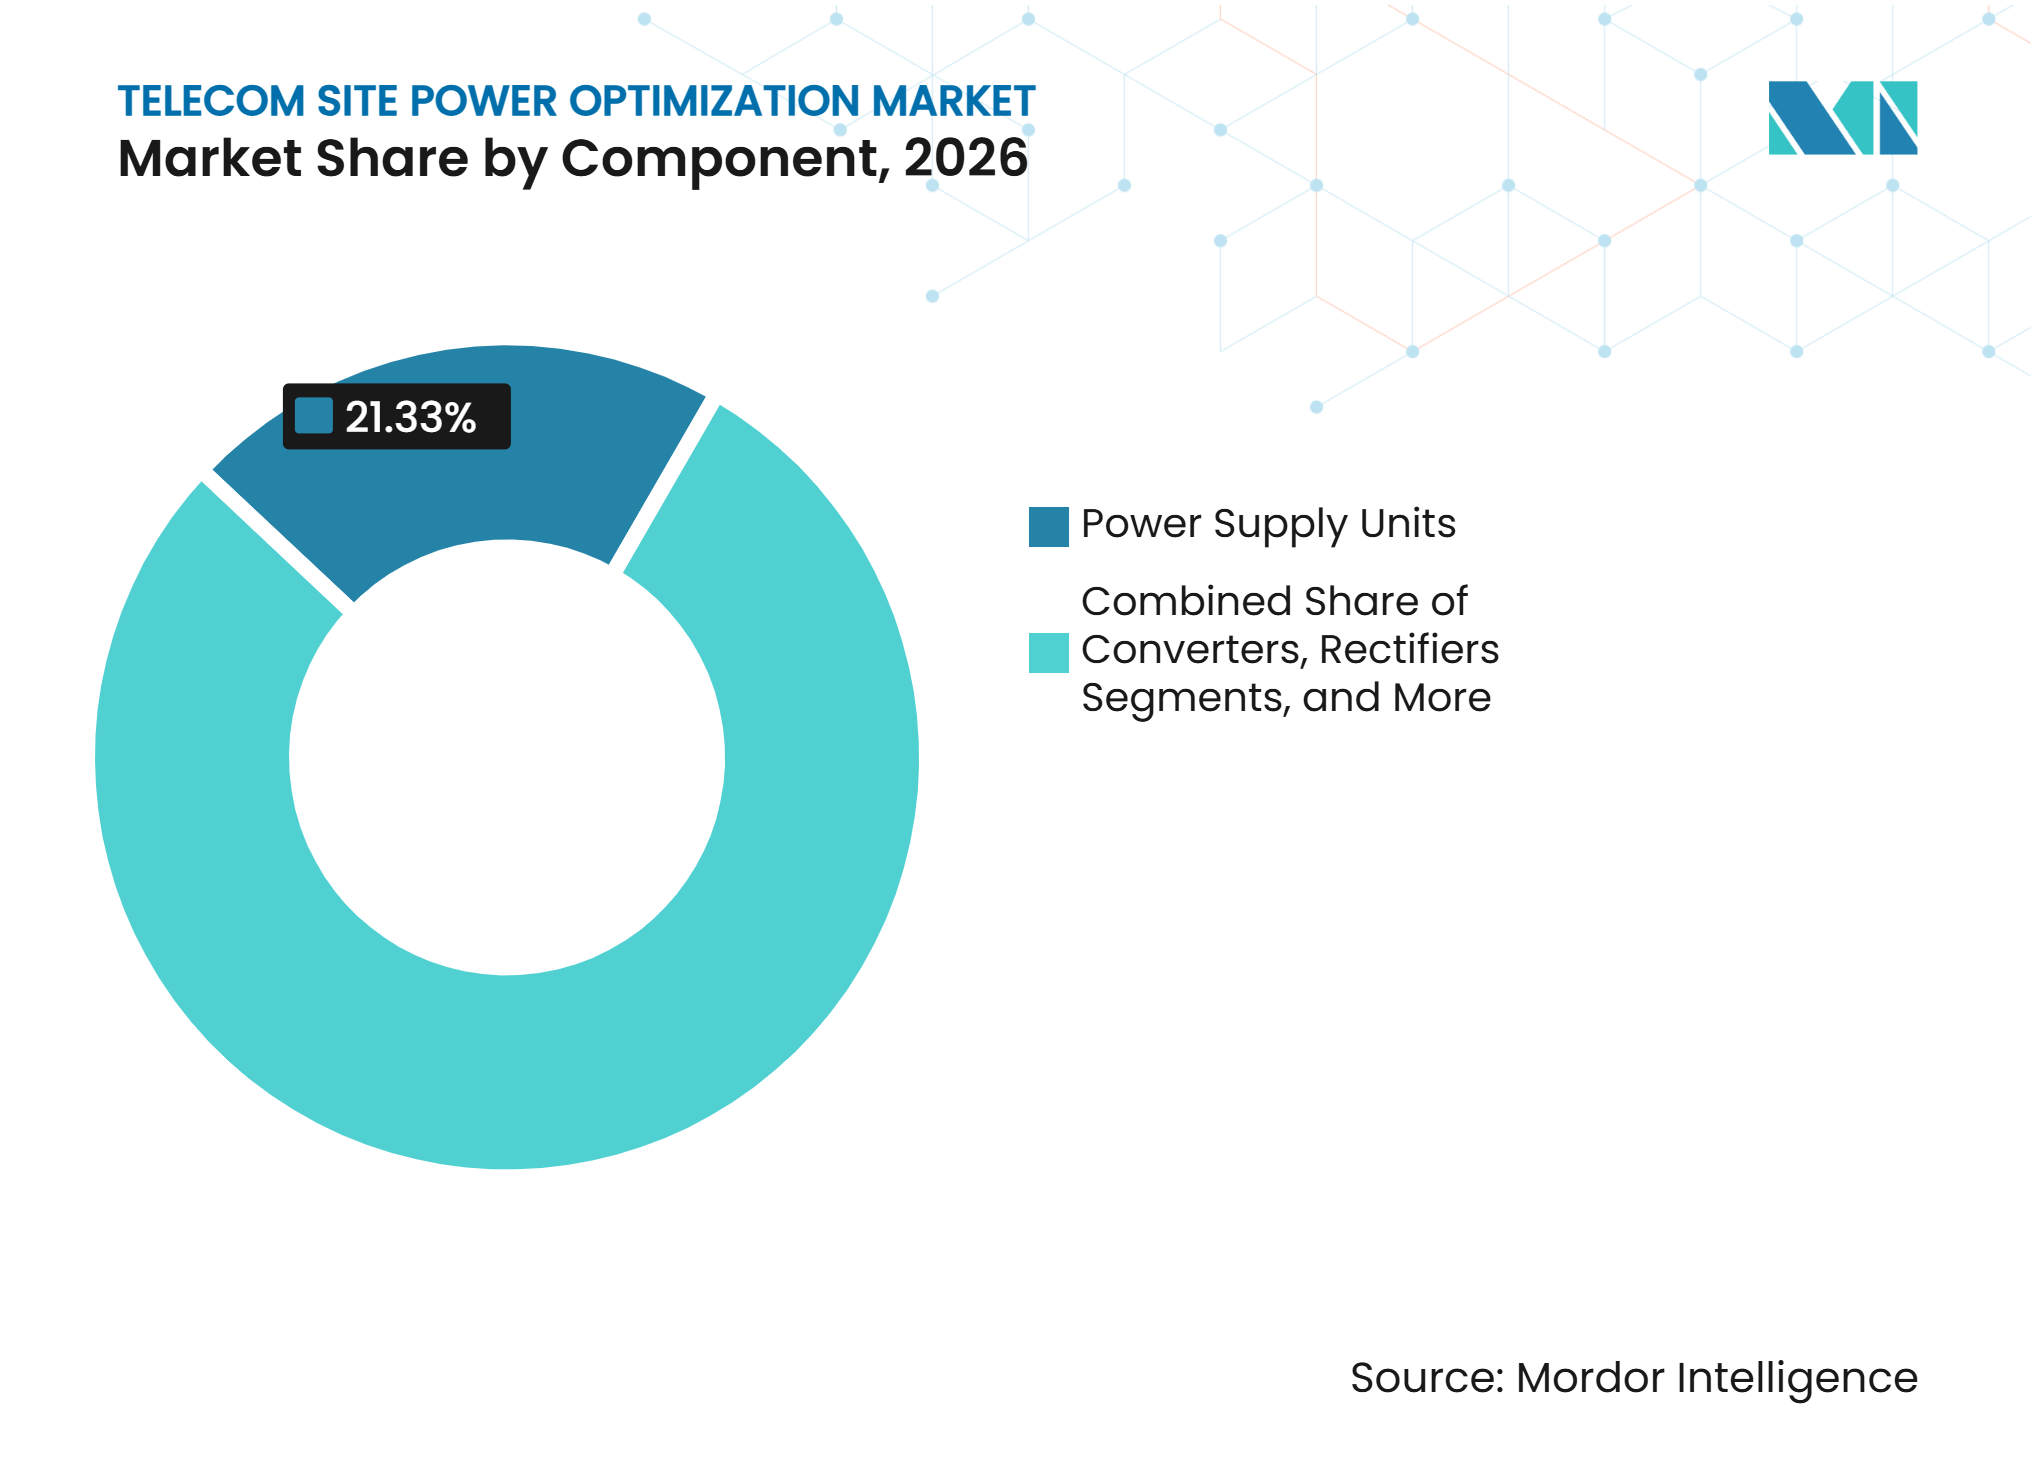
Die Intelligenzschicht beschleunigt sich über die Energieumwandlung hinausStromversorgungseinheiten werden voraussichtlich im Jahr 2026 einen Anteil von 21,33 % am Markt für Telekommunikationsstandort-Energieoptimierung halten, da jeder Standort eine zuverlässige Energieversorgungsschicht benötigt. Diese Kategorie umfasst AC-DC-Wandler, Gleichrichtermodule, Außenstromschränke, Wechselrichter, Wärmemanagementgeräte und zugehörige Hardware für Makro- und Mikrozellen. Der Wechsel von älteren 48-V-DC-Designs zu Hochspannungssystemen wird voraussichtlich die Ersatznachfrage im Markt für Telekommunikationsstandort-Energieoptimierung während 5G-Aufrüstungen ankurbeln. Wandler und Gleichrichter bleiben für diese Nachfrage zentral, da Betreiber weniger effiziente Module ersetzen.
Steuerungen und Überwachungssysteme werden voraussichtlich bis 2032 mit einem CAGR von 17,65 % wachsen, der schnellsten Rate unter den Komponentensegmenten. Diese Systeme verbinden Funkverkehrsdaten, Netztarife, Profile der erneuerbaren Erzeugung und Informationen zum Batteriezustand. Sie ermöglichen es Betreibern, feste Betriebseinstellungen durch standortspezifische Entscheidungen zu ersetzen und gleichzeitig wiederkehrende Software- und Serviceeinnahmen zu unterstützen. Huawei wird voraussichtlich 2026 AI GreenSite als integrierte Plattform einführen, die Netzstrom, Solarspeicher, Diesel, Funk und Servicefunktionen abdeckt. Diese Markteinführung unterstreicht den Übergang der Kategorie von passiver Hardware zu aktiver Koordination über Standortenergieressourcen hinweg.



Nach Lösungstyp:
KI wechselt vom experimentellen zum operativen StandardSoftware für Energieüberwachung und -transparenz wird voraussichtlich im Jahr 2026 einen Anteil von 25,66 % am Markt für Telekommunikationsstandort-Energieoptimierung halten. Diese Plattformen bieten Echtzeittransparenz über den Energieverbrauch an Standorten, den Kraftstoffverbrauch und den Batteriestatus in Telekommunikationsnetzen. Turmgesellschaften nutzen diese Informationen zur Verwaltung verteilter Portfolios und zur Zuweisung des Energieverbrauchs auf Mieter. Software für Energieanalysen und -berichterstattung bietet Trendanalysen, Betriebskostenvergleiche, Kohlenstoffbilanzierungsfunktionen und Unterstützung für strukturiertere Offenlegungen in Europa und Asien.
KI-basierte Software zur Energieoptimierung wird voraussichtlich bis 2032 mit einem CAGR von 16,99 % wachsen und ist damit der am schnellsten wachsende Lösungstyp. Software für Energiemanagement und -automatisierung wandelt Analysen in Maßnahmen um, einschließlich Lastabwurf, Batterieverteilung und Generatorplanung. Nokia berichtete, dass KI-basierte Deep-Sleep-Logik, die mit Orange eingesetzt wurde, den Energieverbrauch auf Standortebene in Nebenzeiten um bis zu 95 % reduzierte. Bei Londoner Tests im März 2025 verzeichneten Vodafone und Ericsson einen bis zu 33 % niedrigeren täglichen Energieverbrauch der 5G-Funkeinheiten ohne Beeinträchtigung der Nutzererfahrung. Der Hebei-Zweig von China Mobile berichtete von einer Reduzierung der Kohlenstoffemissionen um 1.800 Tonnen nach dem Einsatz eines Large-Model-Energiemanagementsystems in Shijiazhuang.
Nach Endnutzer:
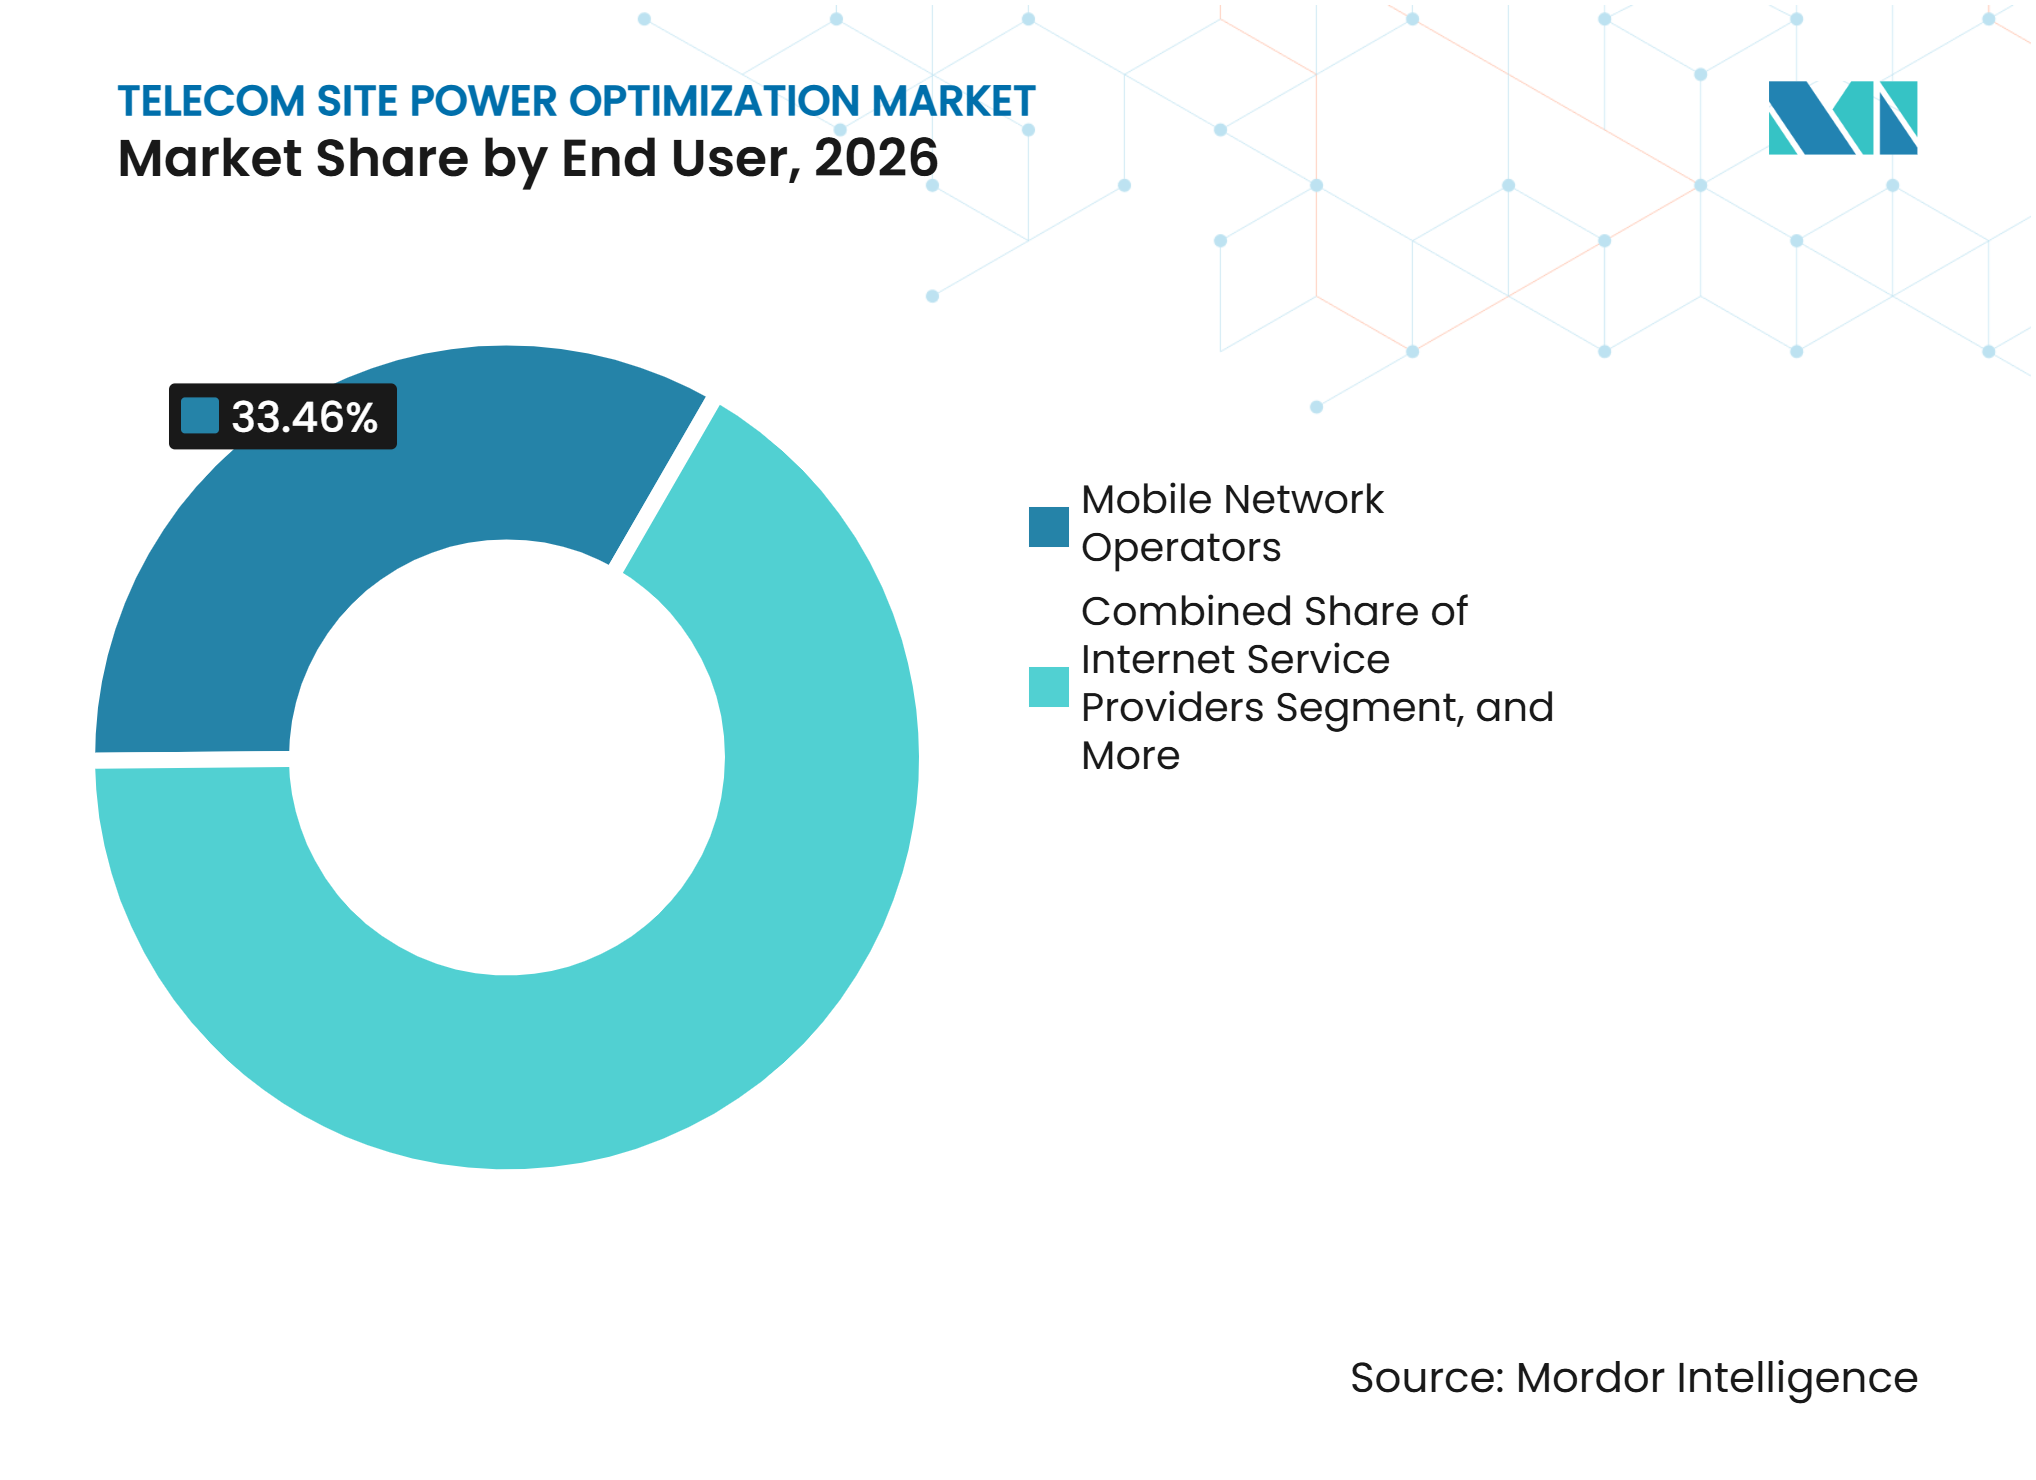
Unternehmensnetzwerke entwickeln sich zu einem hochwertigen WachstumssegmentMobilfunknetzbetreiber werden voraussichtlich im Jahr 2026 einen Anteil von 33,46 % am Markt fr Telekommunikationsstandort-Energieoptimierung halten, unterstützt durch den Umfang ihrer Turmportfolios und die Exposition gegenüber Energiekosten. Ihre Beschaffung umfasst oft Tausende von Standorten, die alle standardisierten technischen Anforderungen unterliegen. Betreiber berücksichtigen zunehmend Verfügbarkeitsgarantien und integrierte Kohlenstoffberichterstattung neben der Geräteleistung. Turmgesellschaften benötigen auch eine transparente Energiezuweisung zwischen Mieterbetreibern an gemeinsam genutzten Standorten, während Internetdienstanbieter und Netzwerkinfrastrukturanbieter eine ausfallsichere Stromversorgung für Festfunk, Glasfaser-Backhaul, Großhandel und Interconnection-Anwendungen benötigen.
Private Netzbetreiber werden voraussichtlich bis 2032 mit einem CAGR von 17,49 % wachsen. Unternehmens-5G-Bereitstellungen verknüpfen das Netzwerkdesign zunehmend mit übergeordneten Prioritäten des Gebäudeenergiemanagements. Zentralisierte Steuerungsebenen und energiesparende Funkpunkte können den Energiebedarf privater 5G-Systeme reduzieren. Forschungen von 5TONIC und Ericsson ergaben, dass diese Architekturentscheidungen im Vergleich zu festen proprietären Systemen Energieeinsparungen von 30–40 % erzielen können. Diese Vorteile machen zweckgebundene Optimierungsangebote für Anbieter relevant, die Nachfrage über große öffentliche Netzbetreiber hinaus suchen, und ermutigen Unternehmenskunden, die Energieleistung frühzeitig in der Netzwerkplanung zu berücksichtigen.

Nach Energiequelle:
Erneuerbare Energie gewinnt an Bedeutung, während sich das Netzmodell weiterentwickeltNetzangeschlossene Standorte werden voraussichtlich im Jahr 2026 39,67 % des Marktes für Telekommunikationsstandort-Energieoptimierung ausmachen. Dieser Anteil spiegelt den installierten Bestand in Nordamerika, Europa und dem städtischen asiatisch-pazifischen Raum wider, wo die Netzversorgung die kostengünstigste Basiskonfiguration darstellt. Betreiber kombinieren diese Standorte zunehmend mit Batteriespeichern und Demand-Response-Funktionen, um die Exposition gegenüber Spitzentarifen zu reduzieren, die Resilienz zu verbessern und die Teilnahme an Netzdienstleistungen zu unterstützen. Dieselgeneratorbetriebene Standorte bleiben in Afrika, dem ländlichen Südostasien und Teilen Südamerikas relevant, wo die Netzabdeckung noch unvollständig ist.
Erneuerbare Energie wird voraussichtlich bis 2032 mit einem CAGR von 18,02 % wachsen, der schnellsten Rate unter den Energiequellensegmenten. Hybridsysteme kombinieren zwei oder mehr Energiequellen unter einer gemeinsamen Steuerung und sind besonders relevant an netzinstabilen und netzfernen Standorten. Eine IEEE-Access-Studie über 4.378 Basisstationen auf Bali ergab, dass solarbasierte Hybridsysteme bei 70 % Standortauslastung 57 % des jährlichen Standortenergiebedarfs decken könnten, mit Amortisationszeiten von 4 bis 9 Jahren je nach Standorttyp. Die Initiative von China Tower für ein virtuelles Kraftwerk in Shenzhen integrierte Basisstationsspeicher in das Netzmanagement und erzielte ein angepasstes Stromvolumen von 8,57 Millionen kWh und vermiedene Kohlenstoffemissionen von 7.168 Tonnen. Diese Beispiele zeigen, dass Speicher die Standortkontinuität, die Netzkoordination und die integrierte Steuerung von Solarertrag, Batterien, Netzbedingungen und Funknachfrage unterstützen kann.
Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum entfiel im Jahr 2026 auf 29,99 % des Marktes für Telekommunikationsstandort-Energieoptimierung und wird voraussichtlich bis 2032 mit einem CAGR von 17,34 % wachsen. China treibt die regionale Nachfrage an, mit 4,838 Millionen 5G-Basisstationen, die bis Ende 2025 in Betrieb sind. Das Land betrachtet Basisstationsbatterien zunehmend als Vermögenswerte für Anwendungen virtueller Kraftwerke. Chinas Plan zur koordinierten digitalen und grünen Transformation 2026–2030 verknüpft den Verbrauch erneuerbarer Energie an 5G-Standorten mit provinziellen Quoten für saubere Energie. Darüber hinaus schreibt YD/T 6543-2025 ab April 2026 die Treibhausgasbilanzierung an Kommunikationsbasisstationen vor. Indien unterstützt die regionale Nachfrage weiter durch den Einsatz von 300 emissionsfreien Aluminium-Luft-Energiesystemen durch Indus Towers sowie durch solarbetriebene Standorte und Lithium-Ionen-Mikronetze.
Japan, Südostasien und Südkorea
Japan, Südostasien und Südkorea tragen ebenfalls zum Wachstum im asiatisch-pazifischen Markt für Telekommunikationsstandort-Energieoptimierung bei. KDDI setzte sein Open-Power-Station-System an 300 Basisstationen in Kyushu ein und koordinierte dabei das Laden und Entladen von Batterien mit der erneuerbaren Energieerzeugung und den Netztarifen. Das Unternehmen demonstrierte auch Demand-Response-Anpassungen von 400 kWh pro Betriebszyklus. Südostasiatische Länder erhöhen die 5G-Netzdichte, während Turmgesellschaften Managed-Energy-Modelle erkunden. In Südkorea gaben SK Telecom und Schneider Electric 2025 eine Partnerschaft bekannt, die mechanische, elektrische und sanitäre Systeme für KI-Rechenzentren abdeckt.
Europa
Europa ist eine reife, compliance-getriebene Region, in der Energieoptimierung das Kostenmanagement und die Berichterstattungsanforderungen unterstützt. Der vorgeschlagene Digital Networks Act verweist auf einen Nachhaltigkeitsverhaltenskodex, während ETSI ES 203 228 Energieeffizienzmetriken für die Bewertung bereitstellt. Deutsche Telekom führt 300 MWh Batteriespeicher hinter dem Zähler in Deutschland ein, wobei 126 MWh bis Ende 2026 in Betrieb genommen werden sollen. Nordamerika setzt auf Optimierung zur Verwaltung umfangreicher 5G-Portfolios, Netzbelastung und Resilienzanforderungen. Afrika zeigt eine starke Nachfrage nach Solar-Diesel-Hybridsystemen und Modellen von Telekommunikations-Energiedienstleistungsunternehmen. Brasilien und Argentinien führen den südamerikanischen Markt an, während der Nahe Osten hohe Energiekosten mit Netzwerkmodernisierungsinitiativen in Saudi-Arabien und den Vereinigten Arabischen Emiraten kombiniert.
Wettbewerbslandschaft
Marktkonzentration
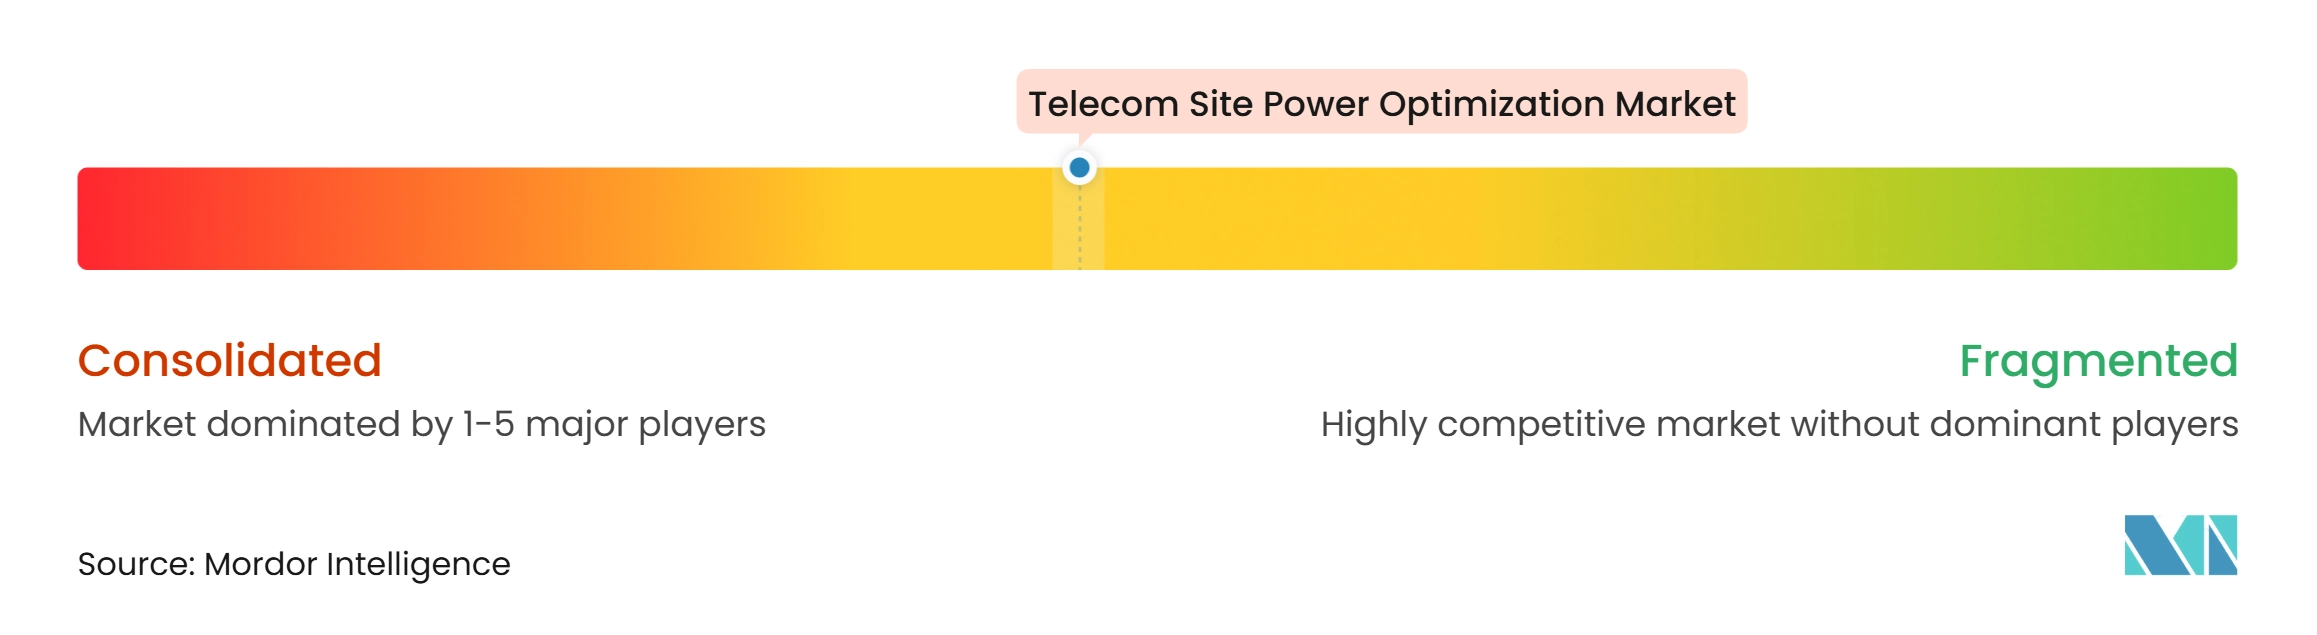
Der Markt für Telekommunikationsstandort-Energieoptimierung ist mäßig konzentriert. Huawei Digital Power, Vertiv, Delta Electronics, Eaton und Schneider Electric konkurrieren durch integrierte Hardware und Software, globale Serviceabdeckung und Managed-Energy-Angebote. Ihre Portfolios umfassen DC-Stromanlagen, Überwachungssysteme, Energiespeicherintegration, Kühllösungen und Serviceunterstützung. Diese Breite ist wichtig, da Turmeigentümer die Netzwerkverfügbarkeit über weit verteilte Portfolios hinweg aufrechterhalten müssen. Folglich verlagert sich die Beschaffung im Markt für Telekommunikationsstandort-Energieoptimierung über anfängliche Hardwarepreise hinaus hin zu Lebenszyklusenergiekosten, Verfügbarkeit, Kohlenstoffberichterstattung und Integration erneuerbarer Energien.
Huawei Digital Power positioniert Standortspeicher als netzinteraktives Asset durch seine Initiativen für virtuelle Kraftwerke an Standorten. Das Unternehmen wird voraussichtlich im Juli 2026 AI GreenSite einführen und dabei Netz-, Solar-, Speicher-, Diesel-, Funk- und Serviceschichten auf einer einheitlichen Huawei-Digital-Power-Plattform integrieren. Vertiv wird voraussichtlich im November 2025 den PowerDirect 7100 Energy für Telekommunikations- und Edge-Anwendungen einführen, der Netz-, Generator-, Solar-, Wind- und Brennstoffzelleneingaben unterstützt. Im Februar 2025 werden Ballard Power Systems und Vertiv voraussichtlich eine Partnerschaft für ein emissionsfreies Wasserstoff-Brennstoffzellen-USV-System für kritische Backup-Anwendungen eingehen.
Anbieter von Funkzugangsnetzwerken treten ebenfalls in die Optimierungssoftwareschicht ein. Nokia und Ericsson können Energiemanagementfunktionen in Funknetzwerkplattformen einbetten und Betreibern die Wahl zwischen integrierten und eigenständigen Systemen geben. Future Connections wird voraussichtlich im Dezember 2025 seine NIx-RAN-Energy-Saver-Anwendung bei MasOrange über die Ericsson Intelligent Automation Platform einsetzen. Managed-Energy-Anbieter konkurrieren, indem sie Kapital- und Leistungsrisiken für Betreiber in netzfernen und netzinstabilen Gebieten übernehmen. Kleinere Softwareanbieter nutzen derweil offene Multi-Vendor-Schnittstellen, während Anbieter auf Preisdruck bei grundlegender Gleichrichterhardware reagieren, indem sie Analysen, Lebenszyklusdienstleistungen, integrierte Kühlung und Emissionsberichterstattung anbieten.
Marktführer in der Branche für Telekommunikationsstandort-Energieoptimierung
-
Huawei Technologies Co., Ltd.
-
Delta Electronics, Inc.
-
Vertiv Holdings Co
-
Schneider Electric SE
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Telekommunikationsstandort-Energieoptimierung Unternehmen in diesem Bericht
- Huawei Technologies Co., Ltd.
- Delta Electronics, Inc.
- Vertiv Holdings Co
- Eaton Corporation plc
- Schneider Electric SE
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- ZTE Corporation
- Cummins Inc.
- ABB Ltd.
- Siemens AG
- Enedo Oyj
- Alpha Technologies Services, Inc.
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- GenCell Ltd.
- Ballard Power Systems Inc.
- Honeywell International Inc.
- Socomec Group S.A.
- Sungrow Power Supply Co., Ltd.
- Eltek AS
Neueste Industrielle Entwicklungen in Markt für Telekommunikationsstandort-Energieoptimierung
- Oktober 2026: NTT DOCOMO und NTT gaben die weltweit erste Demonstration der koordinierten Steuerung von Workload-Verschiebung und Energiemanagement an Funkbasisstationen bekannt, wobei auf verstärkendem Lernen basierende Energiebetriebspläne mit KI-gesteuerter Gerätescheduling integriert wurden, um Solarerzeugung, Batterieverteilung und vRAN-Rechenlast gleichzeitig zu optimieren, mit einer bis Dezember 2026 geplanten Evaluierung.
- September 2026: Schneider Electric stellte die weltweit erste softwaredefinierte Mittelspannungsschaltanlage vor und erweiterte damit sein KI-fähiges Telekommunikations- und Rechenzentrum-Energieportfolio um digital konfigurierbare Schutz- und Überwachungsfunktionen, die eine Fernstromverwaltung ermöglichen und die Inbetriebnahmezeit über große Standortportfolios hinweg reduzieren.
- Juli 2026: Huawei Digital Power führte AI GreenSite ein, das als das branchenweit erste durchgängige intelligente Kollaborationssystem beschrieben wird, das Netz-, Strom-, Solarspeicher-, Diesel-, Funk- und Serviceschichten in eine einheitliche Optimierungsplattform für Mobilfunkbetreiberstandorte integriert.
- Juni 2026: Der Hebei-Zweig von China Mobile setzte ein auf dem DeepSeek-Large-Model basierendes KI-Energiemanagementsystem in seinem 5G-Basisstationsnetz in Shijiazhuang ein und erzielte dabei eine jährliche Reduzierung der Kohlenstoffemissionen von etwa 1.800 Tonnen sowie eine Verkürzung der Energiestrategiegenerierung pro Zyklus von 7,6 Stunden auf unter 10 Minuten.
Globaler Berichtsumfang für den Markt für Telekommunikationsstandort-Energieoptimierung
Der Marktbericht zur Telekommunikationsstandort-Energieoptimierung ist segmentiert nach Komponente (Stromversorgungseinheiten, Wandler, Gleichrichter, Wechselrichter sowie Steuerungen und Überwachungssysteme), Lösungstyp (Software für Energieüberwachung und -transparenz, Software für Energieanalysen und -berichterstattung, KI-basierte Software zur Energieoptimierung sowie Software für Energiemanagement und -automatisierung), Endnutzer (Mobilfunknetzbetreiber, Turmgesellschaften, Internetdienstanbieter, Netzwerkinfrastrukturanbieter und private Netzbetreiber), Energiequelle (Netzanschluss, Dieselgenerator, erneuerbare Energie und Hybridstrom) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Stromversorgungseinheiten |
| Wandler |
| Gleichrichter |
| Wechselrichter |
| Steuerungen und Überwachungssysteme |
| Sonstige Komponenten |
| Software für Energieüberwachung und -transparenz |
| Software für Energieanalysen und -berichterstattung |
| KI-basierte Software zur Energieoptimierung |
| Software für Energiemanagement und -automatisierung |
| Sonstige Lösungstypen |
| Mobilfunknetzbetreiber |
| Turmgesellschaften |
| Internetdienstanbieter |
| Netzwerkinfrastrukturanbieter |
| Private Netzbetreiber |
| Netzanschluss |
| Dieselgenerator |
| Erneuerbare Energie |
| Hybridstrom |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Stromversorgungseinheiten | |
| Wandler | ||
| Gleichrichter | ||
| Wechselrichter | ||
| Steuerungen und Überwachungssysteme | ||
| Sonstige Komponenten | ||
| Nach Lösungstyp | Software für Energieüberwachung und -transparenz | |
| Software für Energieanalysen und -berichterstattung | ||
| KI-basierte Software zur Energieoptimierung | ||
| Software für Energiemanagement und -automatisierung | ||
| Sonstige Lösungstypen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Turmgesellschaften | ||
| Internetdienstanbieter | ||
| Netzwerkinfrastrukturanbieter | ||
| Private Netzbetreiber | ||
| Nach Energiequelle | Netzanschluss | |
| Dieselgenerator | ||
| Erneuerbare Energie | ||
| Hybridstrom | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Telekommunikationsstandort-Energieoptimierung?
Der Markt für Telekommunikationsstandort-Energieoptimierung wurde im Jahr 2026 auf 0,69 Milliarden USD geschätzt und soll bis 2032 einen Wert von 1,66 Milliarden USD bei einem CAGR von 16,01 % erreichen.
Was treibt die Nachfrage nach Telekommunikationsstandort-Energieoptimierung an?
5G-Verdichtung, Stromkosten, Resilienzanforderungen, Integration erneuerbarer Energien und Anforderungen an die Emissionsberichterstattung steigern die Nachfrage nach intelligenten Standortstromsystemen.
Welche Komponente führt die Ausgaben für Telekommunikationsstandort-Energieoptimierung an?
Stromversorgungseinheiten führten die Komponentenkategorie mit einem Anteil von 21,33 % im Jahr 2026 an, während Steuerungen und Überwachungssysteme den höchsten prognostizierten CAGR von 17,65 % aufweisen.
Welcher Lösungstyp wächst am schnellsten?
KI-basierte Software zur Energieoptimierung wird voraussichtlich bis 2032 mit einem CAGR von 16,99 % wachsen, unterstützt durch verkehrsabhängige Energiesteuerung und Automatisierung.
Welche Endnutzer erzeugen die größte Nachfrage?
Mobilfunknetzbetreiber entfielen im Jahr 2026 aufgrund ihrer großen Standortportfolios auf 33,46 % des Umsatzes, während private Netzbetreiber voraussichtlich mit einem CAGR von 17,49 % wachsen werden.
Welche Region ist für den Einsatz am wichtigsten?
Der asiatisch-pazifische Raum führte im Jahr 2026 mit 29,99 % des Umsatzes und wird voraussichtlich bis 2032 mit einem CAGR von 17,34 % wachsen.