
Taille et part du marché de la location de véhicules touristiques en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
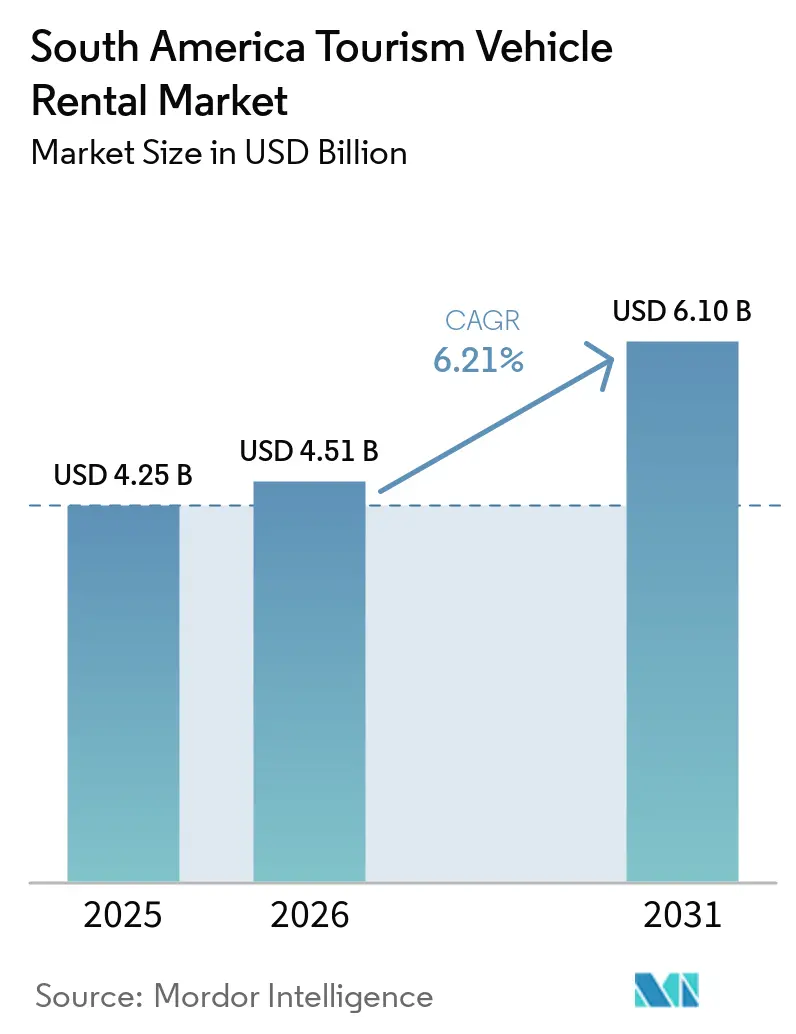
| Taille du marché de l'année de base (2025) | 4.25 Milliards de dollars |
| Taille du Marché (2026) | 4.51 Milliards de dollars |
| Taille du Marché (2031) | 6.10 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.21 % |
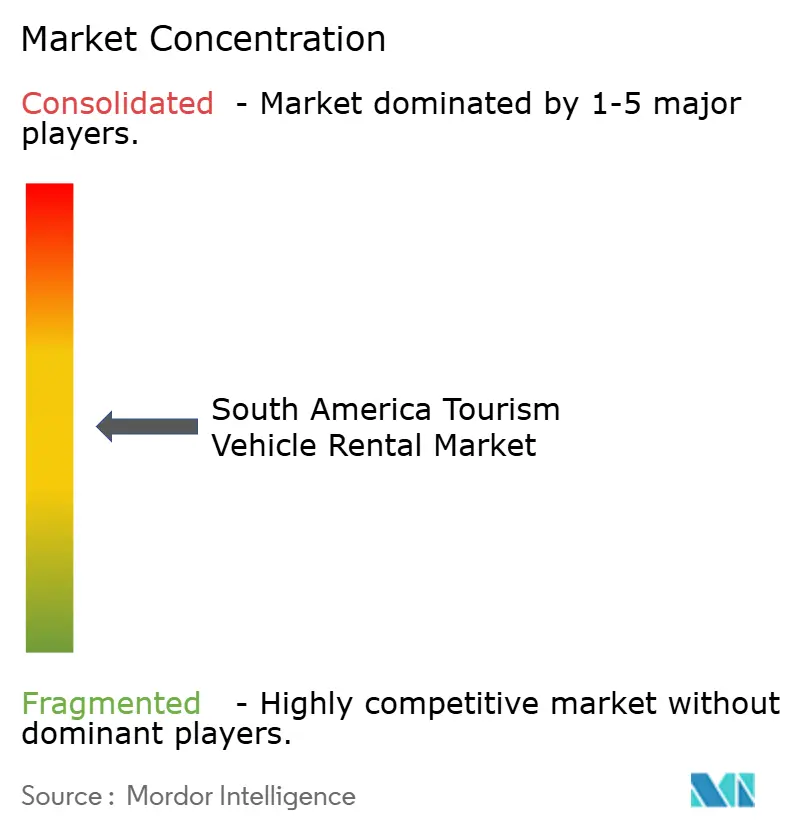
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de véhicules touristiques en Amérique du Sud par Mordor Intelligence
La taille du marché de la location de véhicules touristiques en Amérique du Sud était évaluée à 4,25 milliards USD en 2025, est estimée à 4,51 milliards USD en 2026 et devrait atteindre 6,10 milliards USD d'ici 2031, avec un CAGR de 6,21 % de 2026 à 2031. La reprise du tourisme international soutient la demande de location, notamment parce que les voyageurs optent pour des itinéraires flexibles plutôt que pour des transports fixes. L'Amérique du Sud a enregistré une croissance des arrivées de touristes internationaux, tandis que les Amériques dans leur ensemble ont accueilli un nombre substantiel de visiteurs, renforçant la base touristique de la région. Les sites aéroportuaires restent centraux car ils relient les flottes de location aux visiteurs arrivants et aux voyages routiers régionaux. Le marché de la location de véhicules touristiques en Amérique du Sud dépend également du renouvellement des flottes, les voyageurs attendant de plus en plus des véhicules fiables et des options de réservation numériques. La hausse des coûts d'emprunt et la pression sur les devises peuvent limiter les investissements dans les flottes, en particulier pour les opérateurs disposant de peu d'options de financement. Le marché de la location de véhicules touristiques en Amérique du Sud favorise donc les entreprises qui combinent une couverture locale en agences, une tarification efficace et un accès au financement.
Points clés du rapport
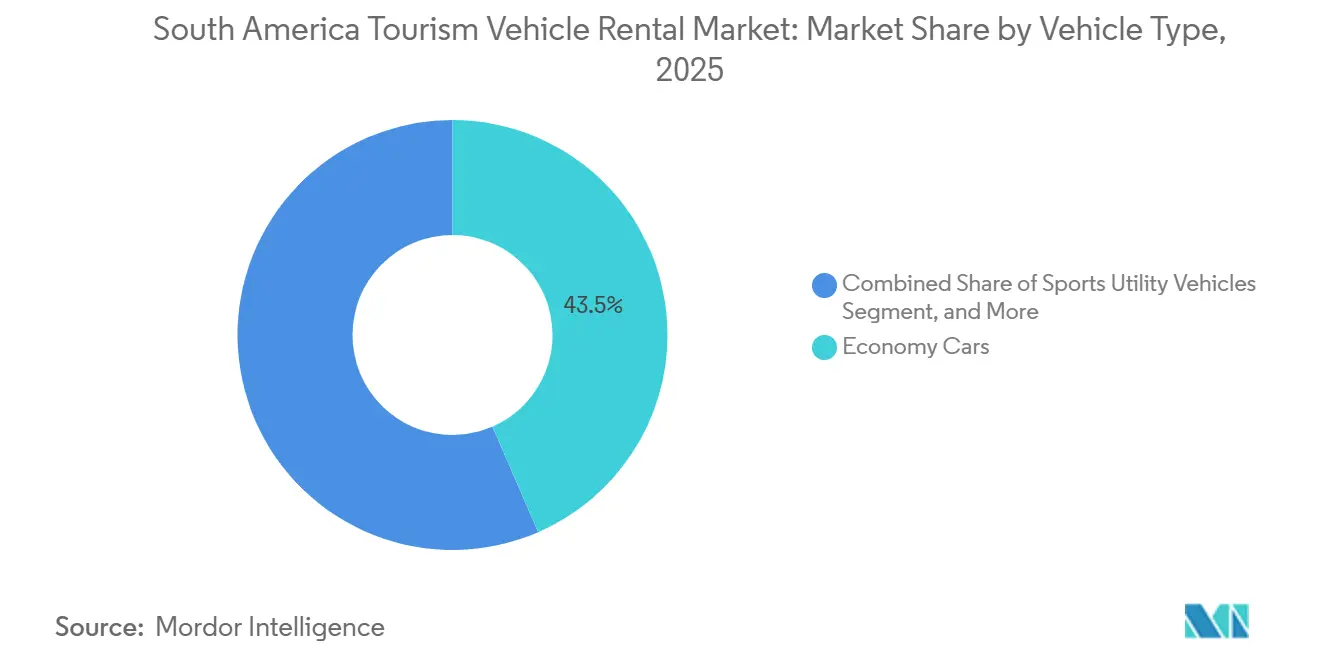
- Par type de véhicule, les voitures économiques détenaient une part de revenus de 43,47 % en 2025, tandis que les voitures de luxe devraient croître à un CAGR de 7,32 % jusqu'en 2031.
- Par mode de réservation, les plateformes en ligne détenaient une part de revenus de 54,29 % en 2025 et devraient croître à un CAGR de 8,19 % jusqu'en 2031.
- Par durée de location, les locations horaires représentaient 41,78 % des revenus en 2025, tandis que les abonnements mensuels devraient croître à un CAGR de 8,22 % jusqu'en 2031.
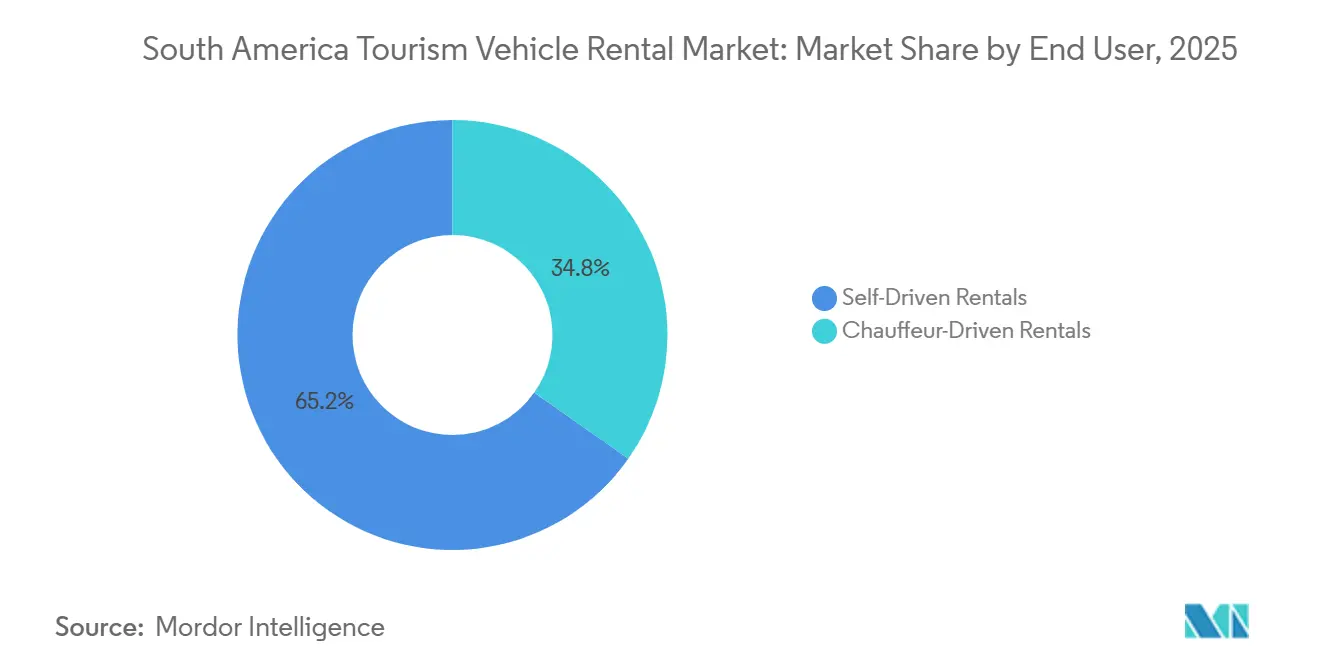
- Par utilisateur final, les locations en conduite autonome détenaient une part de revenus de 65,23 % en 2025, tandis que les locations avec chauffeur devraient croître à un CAGR de 7,73 % jusqu'en 2031.
- Par type de client, les voyageurs de loisirs détenaient une part de revenus de 46,12 % en 2025, tandis que les touristes internationaux devraient croître à un CAGR de 7,44 % jusqu'en 2031.
- Par application, les locations aéroportuaires détenaient une part de revenus de 39,28 % en 2025, tandis que les locations pour l'aventure et l'écotourisme devraient croître à un CAGR de 7,93 % jusqu'en 2031.
- Par pays, le Brésil représentait 37,23 % des revenus en 2025 et devrait croître à un CAGR de 7,39 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la location de véhicules touristiques en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise du tourisme international et des voyages routiers | +1.8% | Brésil, Chili, Pérou, Colombie, Amérique du Sud dans son ensemble | Court terme (≤ 2 ans) |
| Conversion des réservations en ligne et mobiles | +1.2% | Brésil, Colombie, Chili, Pérou | Moyen terme (2-4 ans) |
| Connectivité aéroportuaire et compagnies aériennes à bas coût | +0.9% | Brésil, Chili, Colombie | Court terme (≤ 2 ans) |
| Renouvellement des flottes et utilisation de la télématique | +0.7% | Brésil, Chili, Colombie | Long terme (≥ 4 ans) |
| Plateformes intégrées et programmes de fidélité | +0.6% | Brésil, Argentine, Chili | Moyen terme (2-4 ans) |
| Corridors touristiques liés aux événements et à la nature | +0.5% | Chili, Pérou, Colombie, Argentine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Reprise du tourisme international et des voyages routiers intérieurs
Le tourisme international élargit le vivier de voyageurs ayant besoin d'un transport terrestre indépendant sur les marchés du tourisme et de la location de véhicules en Amérique du Sud. Les arrivées internationales au Brésil ont augmenté de 37 % en 2025, selon les données de l'Organisation mondiale du tourisme des Nations Unies, reflétant un renforcement des voyages transfrontaliers vers une destination majeure [1]Organisation mondiale du tourisme des Nations Unies, « Les arrivées de touristes internationaux en hausse de 4 % en 2025, reflétant une forte demande de voyages dans le monde entier », Organisation mondiale du tourisme des Nations Unies, unwto.org.. Des séjours plus longs peuvent soutenir des périodes de location plus longues et des revenus plus élevés par contrat. Les visiteurs utilisent de plus en plus des véhicules de location pour atteindre des destinations au-delà des grandes villes. Ce schéma favorise des réservations plus longues sur les itinéraires côtiers, montagneux et axés sur la nature. Le Chili, le Pérou, la Colombie et le Brésil bénéficient lorsque les voyageurs élaborent des itinéraires à plusieurs étapes. Le marché de la location de véhicules touristiques en Amérique du Sud progresse lorsque le voyage routier devient une composante de l'expérience du visiteur plutôt qu'une simple option de transport local.
Conversion des réservations en ligne et mobiles
Les réservations numériques sont devenues centrales dans la façon dont les voyageurs comparent les véhicules, les prix, les options d'assurance et les lieux de prise en charge. Les plateformes en ligne représentaient la majorité des réservations en 2025, confirmant que la planification avant le voyage s'effectue de plus en plus via des canaux numériques. Les applications mobiles soutiennent cette évolution en permettant aux voyageurs de gérer leurs réservations pendant leurs déplacements. Les plateformes de voyage intégrées peuvent placer l'inventaire de location aux côtés des vols, de l'hébergement et des services locaux. Une tarification claire et des informations de réservation bien organisées sont également importantes, car les voyageurs doivent comparer les coûts totaux avant leur arrivée. Ces changements favorisent les opérateurs capables de maintenir un inventaire numérique fiable et de fournir des informations de service localisées sur l'ensemble du marché de la location de véhicules touristiques en Amérique du Sud.
Expansion de la connectivité aéroportuaire et des compagnies aériennes à bas coût
La connectivité aéroportuaire constitue un canal direct de demande, car de nombreux visiteurs organisent la location d'un véhicule peu après leur atterrissage. L'aviation sud-américaine continue d'accroître sa capacité en sièges programmés, tandis que les compagnies aériennes à bas coût augmentent leur capacité à un rythme plus rapide. Les compagnies à bas coût peuvent améliorer l'accès aux destinations secondaires et renforcer la demande de location au-delà des principales portes d'entrée. Les accords de concession aéroportuaire établissent également des exigences en matière de service, d'assurance et de personnel que les opérateurs formels doivent respecter [2]Aviacionline, « Portées par les compagnies à bas coût et l'essor de l'Argentine, l'aviation latino-américaine atteint une capacité record », Aviacionline, aviacionline.com.. Ces normes peuvent favoriser les entreprises disposant des ressources nécessaires pour opérer sur plusieurs marchés nationaux. Par conséquent, le marché de la location de véhicules touristiques en Amérique du Sud est étroitement lié à la capacité aéroportuaire, au développement des routes aériennes et à la qualité de l'accès aux terminaux.
Renouvellement des flottes et gestion numérique des flottes
Le renouvellement des flottes soutient la disponibilité des véhicules et la qualité du service sur le marché de la location de véhicules touristiques en Amérique du Sud. Le secteur de la location au Brésil continue d'acquérir des véhicules, réduisant l'âge moyen des flottes. Les sociétés de location au Brésil augmentent également les immatriculations de véhicules électrifiés. Les outils de tarification numérique et les données sur les véhicules permettent aux entreprises d'aligner l'offre disponible sur la demande saisonnière, notamment dans les corridors touristiques où les schémas de réservation évoluent rapidement. La modernisation des flottes soutient également les déplacements dans les zones protégées qui nécessitent des véhicules adaptés. Les opérateurs disposant de flottes modernes et de capacités de tarification réactives occupent une position plus solide sur le marché de la location de véhicules touristiques en Amérique du Sud.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux d'intérêt élevés et coûts de financement des flottes | -0.8% | Brésil, Argentine, Colombie | Court terme (≤ 2 ans) |
| Volatilité des devises et contraintes d'importation de véhicules | -0.6% | Argentine, Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Substitution par les plateformes de covoiturage et les mobilités alternatives | -0.5% | Brésil, Colombie, marchés urbains | Long terme (≥ 4 ans) |
| Risque lié à la valeur résiduelle, à la recharge et à la maintenance des véhicules électriques | -0.3% | Brésil, Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Taux d'intérêt élevés et coûts de financement des flottes
Des coûts d'emprunt élevés limitent la capacité des sociétés de location à acquérir des véhicules et à développer leurs flottes. L'acquisition de flottes nécessitant des investissements en capital importants, des frais de financement plus élevés peuvent réduire les rendements par véhicule. Des achats de véhicules limités peuvent contraindre la disponibilité lors des pics saisonniers et des grands événements. Les opérateurs régionaux de plus petite taille subissent une pression plus forte car ils disposent de moins d'options de financement que les grands opérateurs de flottes ou les réseaux de franchise. Cette contrainte affecte le marché de la location de véhicules touristiques en Amérique du Sud en renforçant l'importance de l'utilisation des flottes et de la sélection des véhicules.
Substitution par les plateformes de covoiturage et les mobilités alternatives
Les plateformes de covoiturage sont en concurrence directe principalement pour les trajets courts dans les zones urbaines denses. Les trajets ville-aéroport et les déplacements de point à point sont les occasions de location les plus susceptibles de bénéficier de cette alternative. La pression est moindre pour les itinéraires de plusieurs jours, ruraux, transfrontaliers et de plein air, où un véhicule dédié est plus utile. Les opérateurs peuvent réduire leur exposition en proposant des locations longue durée, des abonnements et des voyages spécialisés. Les changements réglementaires peuvent également affecter la disponibilité des services de covoiturage, ajoutant une incertitude pour les voyageurs qui dépendent de ces plateformes. Le marché de la location de véhicules touristiques en Amérique du Sud conserve un rôle défendable pour les itinéraires nécessitant un accès continu à un véhicule.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : le volume économique soutient les options premium
Les voitures économiques représentaient 43,47 % de la part du marché de la location de véhicules touristiques en Amérique du Sud en 2025, ce qui en fait la plus grande catégorie de véhicules. Leur accessibilité convient à de nombreux voyageurs de loisirs et aide les opérateurs à maintenir une large disponibilité. Les SUV et les fourgonnettes répondent aux besoins des voyages en famille, des groupes et des trajets nécessitant de l'espace supplémentaire. Les camping-cars et les véhicules spéciaux soutiennent les itinéraires de plein air en Patagonie et dans le bassin amazonien. Les voitures de luxe devraient enregistrer un CAGR de 7,32 % jusqu'en 2031. Le tourisme entrant haut de gamme, l'hospitalité événementielle et les services avec chauffeur soutiennent cette croissance plus rapide.
Les voitures économiques génèrent le volume de location récurrent qui soutient le renouvellement des flottes sur le marché de la location de véhicules touristiques en Amérique du Sud. Les véhicules de luxe et de direction permettent aux opérateurs de servir les visiteurs recherchant des services plus personnalisés. Les flottes spécialisées nécessitent des pratiques de maintenance, d'assurance et de déploiement différentes de celles des véhicules de location aéroportuaires standard. À mesure que les opérateurs élargissent leurs options de véhicules, des modèles hybrides et électriques pourraient intégrer les flottes de location économiques et intermédiaires. Localiza a annoncé un accord avec BYD pour acquérir des véhicules hybrides et électriques destinés à la location et aux applications connexes. L'accord couvre les modèles Song Plus, Song Pro, Dolphin et Dolphin Mini.


Par mode de réservation : les canaux numériques dominent les réservations
Les plateformes en ligne représentaient 54,29 % de la part du marché de la location de véhicules touristiques en Amérique du Sud en 2025 et constituaient le principal mode de réservation. Le même canal devrait croître à un CAGR de 8,19 % jusqu'en 2031. Les voyageurs peuvent réserver des véhicules avant leur départ et comparer les conditions selon les lieux. Les applications mobiles ajoutent de la flexibilité lors du processus de réservation, de prise en charge et de restitution. Les agences hors ligne servent encore les voyageurs qui organisent un véhicule en personne. Leur rôle se réduit à mesure que le comportement de réservation numérique se généralise.
La distribution numérique peut améliorer la visibilité anticipée de la demande et soutenir une allocation de flotte plus efficace. Elle peut également réduire la dépendance aux réservations au comptoir dans les aéroports. Les plateformes de voyage, les programmes de fidélité et les services de mobilité intégrés peuvent placer les choix de location aux côtés d'autres achats de voyage. Les opérateurs ont besoin d'une disponibilité précise et d'une tarification transparente sur ces canaux. L'évolution des réservations ne supprime pas l'importance des opérations en agence, car les véhicules doivent toujours être livrés et entretenus localement. Elle fait cependant de la qualité du service numérique un élément clé de la concurrence sur le marché de la location de véhicules touristiques en Amérique du Sud.
Par durée de location : les abonnements prolongent les relations clients
Les locations horaires ont capté 41,78 % des revenus en 2025, la part la plus importante par durée de location. Ces réservations reflètent les transferts aéroportuaires courts et les besoins de déplacement urbain. Les formules journalières et hebdomadaires restent importantes pour les itinéraires de loisirs conventionnels. Les abonnements mensuels devraient se développer à un CAGR de 8,22 % jusqu'en 2031, le taux le plus élevé parmi les catégories de durée. La formule d'abonnement regroupe un véhicule avec des services qui sont autrement facturés séparément. Elle peut séduire les visiteurs en séjour prolongé, les nomades numériques et les relocalisations d'entreprise temporaires.
Les formules longue durée peuvent créer des revenus plus prévisibles que les transactions individuelles au tarif journalier. Elles réduisent également la dépendance aux trajets courts où les plateformes de covoiturage sont les plus présentes. Le secteur de la location de véhicules touristiques en Amérique du Sud peut utiliser les abonnements pour regrouper l'assurance, la maintenance, les taxes et l'assistance routière en un seul paiement. La plateforme Meoo de Localiza et KINTO ONE Personal ont été cités dans les recherches fournies comme exemples de formules mensuelles tout compris. Ces offres s'adressent aux clients dont les périodes de voyage ne correspondent pas à la tarification journalière conventionnelle. Le modèle peut renforcer la fidélisation des clients lorsque le véhicule est nécessaire pendant plusieurs semaines ou mois.
Par utilisateur final : la conduite autonome domine, le service avec chauffeur croît plus vite
Les locations en conduite autonome représentaient 65,23 % de la part du marché de la location de véhicules touristiques en Amérique du Sud en 2025. De nombreux voyageurs apprécient le contrôle et la flexibilité d'itinéraire qu'offrent les formules en conduite autonome. Cette catégorie convient aux voyages routiers indépendants et aux loisirs à plusieurs étapes. La Vallée Sacrée du Pérou, la Carretera Austral du Chili et la Chapada Diamantina du Brésil se prêtent aux voyages routiers flexibles. La réservation numérique facilite également les services en conduite autonome pour les visiteurs internationaux. Le segment soutient les voyages au-delà des circuits guidés fixes. Il reste le format de service central du marché de la location de véhicules touristiques en Amérique du Sud.
Les locations avec chauffeur devraient croître à 7,73 % jusqu'en 2031. Les loisirs haut de gamme et les voyages d'affaires soutiennent ce format. Les voyageurs peuvent recourir à des chauffeurs pour les transferts aéroportuaires, les déplacements d'affaires et la mobilité locale sur mesure. Ce service peut aligner les opérateurs de location avec les hôtels, les salons d'aéroport et les terminaux de croisière. Le service est plus restreint que les locations en conduite autonome mais peut générer des revenus plus élevés par trajet. Il peut également offrir une proposition différenciée dans les corridors touristiques haut de gamme. Le secteur de la location de véhicules touristiques en Amérique du Sud peut utiliser les services avec chauffeur pour répondre aux besoins de voyage à service élevé.
Par type de client : la demande de loisirs constitue la base, le tourisme international apporte du rendement
Les voyageurs de loisirs représentaient 46,12 % des revenus en 2025 et constituaient le groupe de clients le plus important. Leur demande soutient les itinéraires de vacances, les arrivées aéroportuaires et les voyages routiers intérieurs. Les voyageurs d'affaires et les touristes nationaux apportent une activité supplémentaire en dehors des périodes de vacances. Les touristes internationaux devraient croître à un CAGR de 7,44 % jusqu'en 2031. Ces visiteurs peuvent avoir besoin d'une assistance à la réservation multilingue et d'une orientation claire sur la conduite locale. Ils peuvent également nécessiter une assurance, une navigation, des retours en sens unique et des autorisations transfrontalières.
Les arrivées internationales soutiennent le marché de la location de véhicules touristiques en Amérique du Sud lorsque les itinéraires des visiteurs s'étendent au-delà d'une seule ville. Les Amériques continuent d'accueillir un volume significatif d'arrivées internationales, renforçant l'importance du tourisme entrant pour les prestataires de mobilité terrestre. Les opérateurs présents dans les aéroports et disposant d'une distribution en ligne peuvent engager les voyageurs avant leur arrivée. Les clients de loisirs restent essentiels, car ils représentent la plus grande part de la demande existante. Les visiteurs internationaux peuvent augmenter les revenus par transaction en sélectionnant des services optionnels. Un mix client diversifié aide également les opérateurs à réduire leur dépendance à un seul motif de voyage.
Par application : les locations aéroportuaires offrent l'échelle, le tourisme de plein air apporte la spécialisation
Les locations aéroportuaires ont généré 39,28 % des revenus en 2025 et constituaient l'application principale sur le marché de la location de véhicules touristiques en Amérique du Sud. Les sites aéroportuaires servent les voyageurs au point de départ de nombreux voyages. Les locations en ville et interurbaines soutiennent les voyageurs après qu'ils ont quitté le terminal. Les locations pour l'aventure et l'écotourisme devraient croître à un CAGR de 7,93 % jusqu'en 2031. Ces locations nécessitent souvent une capacité 4x4, des pneus renforcés, une garde au sol élevée ou des barres de toit. Ce besoin de service crée une opportunité pour les opérateurs disposant de flottes de plein air dédiées.
Les concessions aéroportuaires restent stratégiquement importantes car elles influencent l'accès des clients et la visibilité de la marque. Les itinéraires d'écotourisme peuvent soutenir des tarifs différents de l'utilisation aéroportuaire standard en raison de l'équipement plus spécialisé requis. Les flottes de location brésiliennes ont élargi leur adoption de véhicules électrifiés. Cependant, une infrastructure de recharge limitée peut contraindre l'utilisation des véhicules électriques sur les itinéraires éloignés, soutenant la pertinence des modèles hybrides pour certaines applications. Les itinéraires patrimoniaux et axés sur la nature favorisent également les véhicules de location entretenus professionnellement par rapport aux alternatives informelles. Par conséquent, le marché de la location de véhicules touristiques en Amérique du Sud peut développer en parallèle les applications de voyage aéroportuaire et de plein air.
Analyse géographique
Le Brésil détenait 37,23 % des revenus régionaux en 2025 et devrait croître à 7,39 % jusqu'en 2031. Cela représentait la plus grande part du marché de la location de véhicules touristiques en Amérique du Sud par pays. La grande industrie touristique du Brésil, son infrastructure de location mature et son vaste réseau aérien soutiennent sa position de leader sur le marché régional. Le pays maintient une flotte de véhicules de location substantielle, et les sociétés de location continuent d'acquérir des véhicules pour développer leurs opérations. Fortaleza, Natal et Salvador stimulent la demande de location saisonnière, tandis que São Paulo et Rio de Janeiro génèrent une demande annuelle de la part des voyageurs urbains et d'affaires.
Le Chili et l'Argentine offrent des opportunités distinctes au-delà du Brésil. Le Chili continue d'attirer un nombre significatif de visiteurs étrangers, soutenant la demande de location de véhicules. SIXT s'est développé au Chili via un accord de franchise comprenant des sites aéroportuaires et des agences en ville. L'Argentine soutient la demande liée aux voyages aéroportuaires et au tourisme hivernal. KINTO Share a établi une présence croissante en Argentine grâce à son activité de location cumulée. La Colombie et le Pérou contribuent également à la demande régionale via le tourisme entrant et les voyages routiers.
Le reste de l'Amérique du Sud comprend la Bolivie, l'Uruguay, le Paraguay, l'Équateur et d'autres marchés plus petits. L'Uruguay continue d'attirer des arrivées internationales, tandis que le Salar d'Uyuni en Bolivie et les itinéraires andins nécessitent des formats de véhicules spécialisés. Le Paraguay combine une demande de voyages d'affaires avec un tourisme de loisirs entrant. Bien que ces pays génèrent des volumes de location inférieurs à ceux du Brésil, ils offrent des opportunités aux entreprises disposant de réseaux régionaux. Les itinéraires transfrontaliers peuvent relier le Chili et l'Argentine, ainsi que le Pérou et la Bolivie. Des politiques d'agence cohérentes et des options de retour de véhicules flexibles peuvent aider les opérateurs à desservir ces itinéraires plus efficacement — le marché de la location de véhicules touristiques en Amérique du Sud bénéficie lorsque les opérateurs peuvent soutenir les voyages au-delà des frontières nationales.
Paysage concurrentiel
Le marché de la location de véhicules touristiques en Amérique du Sud est modérément concentré, les grands opérateurs brésiliens représentant une part significative de la capacité de flotte régionale. Localiza exploite une flotte de véhicules de location substantielle à travers le Brésil. Movida et Unidas sont d'autres grands opérateurs de flottes brésiliens. Leur envergure permet des réseaux d'agences étendus, un renouvellement régulier des flottes et un accès aux sites aéroportuaires. Les taux d'intérêt élevés font du financement des flottes un facteur concurrentiel critique. Les opérateurs disposant d'un meilleur accès aux capitaux peuvent maintenir leur couverture même lorsque les petites entreprises limitent leurs achats de véhicules.
La technologie des flottes émerge comme un différenciateur opérationnel sur le marché de la location de véhicules touristiques en Amérique du Sud. L'accord de Localiza pour acquérir des véhicules hybrides et électriques BYD illustre sa stratégie de renouvellement de flotte. L'entreprise identifie également la télématique comme faisant partie de son approche de gestion de flotte. Ces systèmes peuvent soutenir le suivi de l'utilisation des véhicules et la planification de la maintenance. L'adoption des véhicules électriques soulève également des questions concernant l'infrastructure de recharge, la maintenance et les valeurs de revente des véhicules. Les opérateurs doivent aligner les nouvelles technologies de véhicules avec la disponibilité de l'infrastructure locale et les applications de location prévues.
SIXT se développe via des lancements de franchises au Chili, aux îles Caïmans, au Salvador et au Nicaragua, renforçant sa présence régionale. L'expansion par franchise peut accroître la couverture géographique sans nécessiter le même niveau d'investissement en financement de flotte dans chaque pays. Les grands opérateurs se font également concurrence via les concessions aéroportuaires, les programmes de fidélité et les canaux de distribution en ligne. Le tourisme de plein air présente une opportunité pour des offres régionales plus structurées, car les itinéraires touristiques nécessitent des flottes spécialisées et des services de soutien. Cette stratégie requiert une couverture d'assurance cohérente, des capacités de réservation numérique et une assistance aux clients sur des corridors touristiques dispersés.
Leaders du secteur de la location de véhicules touristiques en Amérique du Sud
Enterprise Rent-A-Car
Budget Car Rental
Localiza Rent a Car S.A.
Hertz Global Holdings, Inc.
National Car Rental
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : La ville de Rio de Janeiro et GOL Linhas Aéreas ont annoncé des plans pour repositionner l'aéroport international de Galeão en tant que hub international de GOL, incluant le lancement d'une nouvelle liaison directe vers JFK. Le Programme municipal de promotion de nouvelles routes aériennes internationales soutient cette liaison, qui devrait augmenter les volumes de visiteurs entrants en provenance d'Amérique du Nord et créer des opportunités de croissance pour les opérateurs de location de voitures au terminal.
- Février 2026 : Localiza Rent a Car a annoncé un accord stratégique d'approvisionnement en flotte avec le constructeur chinois BYD pour acquérir 10 000 véhicules hybrides et entièrement électriques au cours des deux prochaines années. L'accord couvre les modèles Song Plus, Song Pro, Dolphin et Dolphin Mini destinés aux locations journalières, aux abonnements mensuels, à la gestion de flotte d'entreprise et au canal de véhicules d'occasion Seminovos. L'accord fait suite à plus d'un an de tests opérationnels conjoints.


Périmètre du rapport sur le marché de la location de véhicules touristiques en Amérique du Sud
Le périmètre du rapport comprend le type de véhicule, le mode de réservation, l'utilisateur final, le type de client, l'application et le pays. Par type de véhicule, le marché est segmenté en voitures économiques, véhicules utilitaires sport, voitures de luxe, fourgonnettes, camping-cars (RV) et véhicules spéciaux. Par mode de réservation, le marché est segmenté en plateformes en ligne et agences de location hors ligne. Par durée de location, le marché est segmenté en locations horaires, locations journalières, locations hebdomadaires et abonnements mensuels. Par utilisateur final, le marché est segmenté en conduite autonome et avec chauffeur. Par type de client, le marché est segmenté en voyageurs de loisirs, voyageurs d'affaires, touristes nationaux et touristes internationaux. Par application, le marché est segmenté en locations aéroportuaires, locations en ville, locations interurbaines et locations pour l'aventure et l'écotourisme. Par pays, le marché est segmenté en Brésil, Argentine, Chili, Colombie, Pérou et reste de l'Amérique du Sud. Le rapport propose la taille du marché et des prévisions pour tous les segments ci-dessus en valeur (USD).
| Voitures économiques |
| Véhicules utilitaires sport |
| Voitures de luxe |
| Fourgonnettes |
| Camping-cars (RV) |
| Véhicules spéciaux |
| Plateformes en ligne |
| Agences de location hors ligne |
| Locations horaires |
| Locations journalières |
| Locations hebdomadaires |
| Abonnements mensuels |
| Locations en conduite autonome |
| Locations avec chauffeur |
| Voyageurs de loisirs |
| Voyageurs d'affaires |
| Touristes nationaux |
| Touristes internationaux |
| Locations aéroportuaires |
| Locations en ville |
| Locations interurbaines |
| Locations pour l'aventure et l'écotourisme |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de véhicule | Voitures économiques |
| Véhicules utilitaires sport | |
| Voitures de luxe | |
| Fourgonnettes | |
| Camping-cars (RV) | |
| Véhicules spéciaux | |
| Par mode de réservation | Plateformes en ligne |
| Agences de location hors ligne | |
| Par durée de location | Locations horaires |
| Locations journalières | |
| Locations hebdomadaires | |
| Abonnements mensuels | |
| Par utilisateur final | Locations en conduite autonome |
| Locations avec chauffeur | |
| Par type de client | Voyageurs de loisirs |
| Voyageurs d'affaires | |
| Touristes nationaux | |
| Touristes internationaux | |
| Par application | Locations aéroportuaires |
| Locations en ville | |
| Locations interurbaines | |
| Locations pour l'aventure et l'écotourisme | |
| Par pays | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la location de véhicules touristiques en Amérique du Sud ?
Le marché de la location de véhicules touristiques en Amérique du Sud devrait atteindre 6,10 milliards USD d'ici 2031, avec un CAGR de 6,21 % de 2026 à 2031. La croissance est soutenue par les arrivées internationales, les voyages routiers intérieurs, l'accès aéroportuaire et les réservations en ligne. Le résultat dépend également de la disponibilité des véhicules, des conditions de financement et de la capacité des opérateurs à assurer une couverture fiable dans les aéroports et les corridors touristiques. Les principaux canaux de demande restent les voyages de loisirs et la mobilité liée aux aéroports, tandis que les voyages de plein air spécialisés créent un besoin distinct pour des véhicules adaptés.
Quelle catégorie de véhicules détient la plus grande part de revenus ?
Les voitures économiques détenaient la plus grande part à 43,47 % en 2025, reflétant leur importance pour les voyageurs de loisirs et les voyages en conduite autonome à prix abordable.
Pourquoi les canaux de réservation en ligne sont-ils importants ?
Les plateformes en ligne détenaient 54,29 % des réservations en 2025 et devraient croître à un CAGR de 8,19 % jusqu'en 2031. Ces canaux permettent aux voyageurs de comparer les véhicules et les conditions avant leur arrivée. Ils aident également les opérateurs à prévoir la demande et à placer l'inventaire dans les aéroports, les villes et les destinations de loisirs, tandis que les outils mobiles facilitent l'ajustement des réservations pendant le voyage. Une présentation numérique solide peut également soutenir une tarification transparente, des informations de service claires et un engagement client plus précoce avant que les visiteurs n'arrivent à destination.
Quelle durée de location connaît la croissance la plus rapide ?
Les abonnements mensuels devraient croître à un CAGR de 8,22 % jusqu'en 2031, devançant les autres catégories de durée de location. Les locations horaires restaient la plus grande catégorie de durée à 41,78 % des revenus de 2025. Les formules d'abonnement peuvent servir les visiteurs en séjour prolongé et les relocalisations temporaires en combinant un véhicule avec l'assurance, la maintenance et l'assistance routière, réduisant ainsi la nécessité de renouveler un contrat journalier conventionnel. Le format peut également offrir une relation plus stable que les réservations courtes sensibles aux alternatives de covoiturage urbain.
Quel pays est en tête des locations de véhicules touristiques régionales ?
Le Brésil était en tête avec une part de revenus de 37,23 % en 2025 et devrait croître à un CAGR de 7,39 % jusqu'en 2031.
Dernière mise à jour de la page le:



