
Taille et part du marché des serres commerciales en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
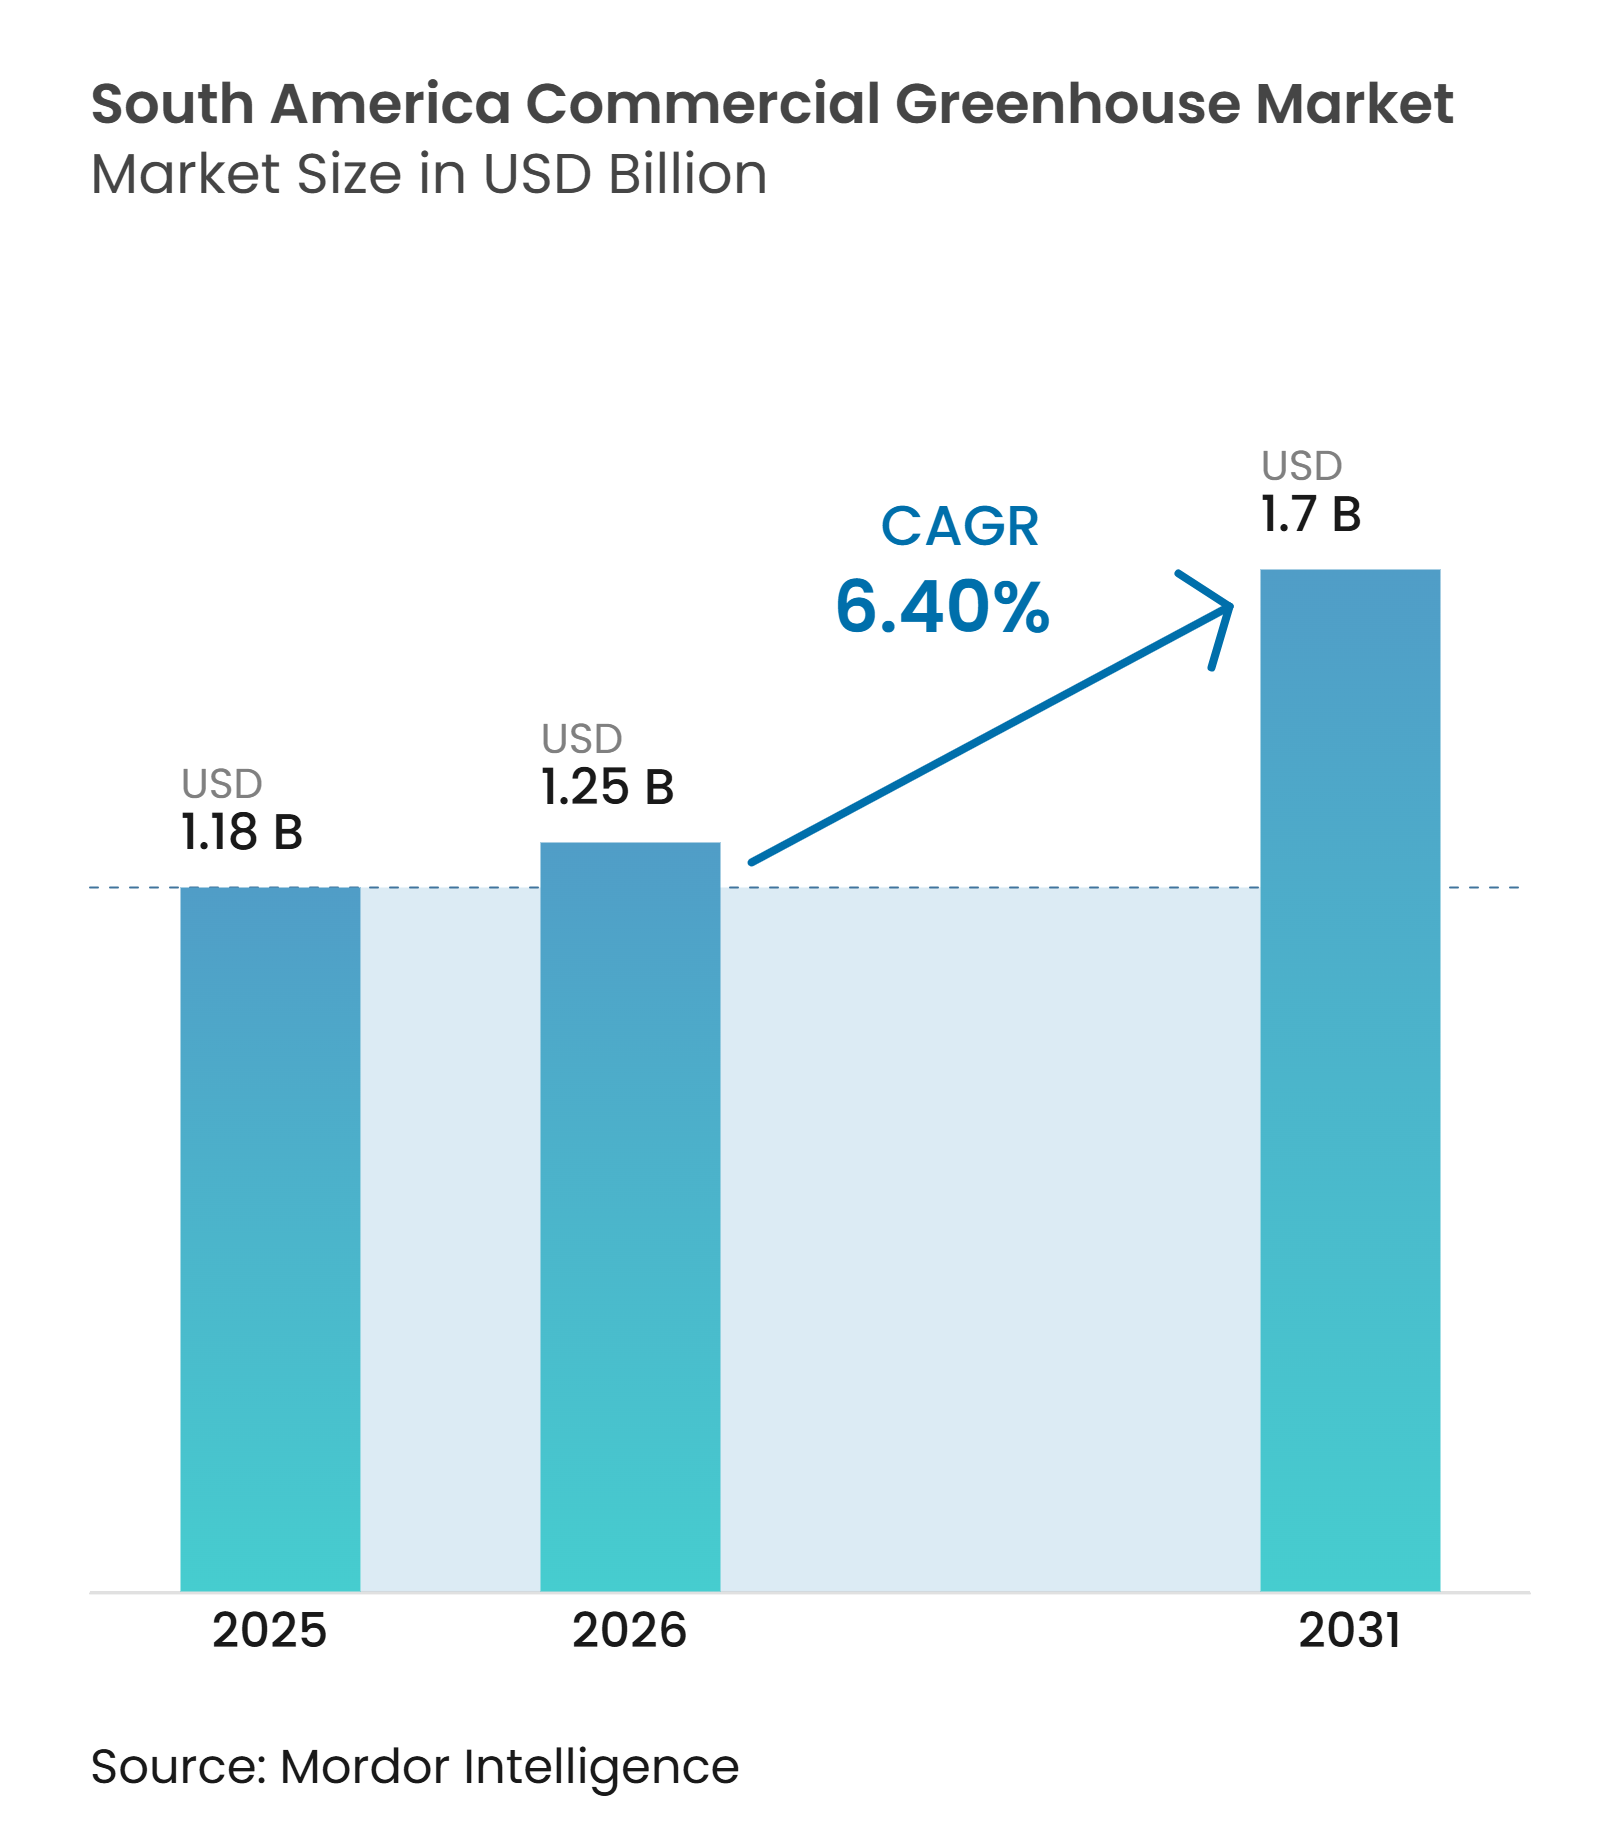
| Taille du marché de l'année de base (2025) | 1.18 Milliards de dollars |
| Taille du Marché (2026) | 1.25 Milliards de dollars |
| Taille du Marché (2031) | 1.7 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.40 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales en Amérique du Sud par Mordor Intelligence
La taille du marché des serres commerciales en Amérique du Sud était évaluée à 1,18 milliards USD en 2025 et devrait croître de 1,25 milliards USD en 2026 à 1,70 milliards USD d'ici 2031. Le marché devrait croître à un CAGR de 6,4 % durant la période 2026–2031. Le marché des serres commerciales en Amérique du Sud est soutenu par la variabilité climatique, l'expansion de l'horticulture commerciale et les exigences d'exportation de produits frais. Le Brésil et le Chili constituent des sources de demande distinctes : l'échelle est importante au Brésil, tandis que les contraintes hydriques et les normes de qualité à l'exportation orientent les investissements au Chili. Les acheteurs de serres accordent une plus grande valeur à l'irrigation, à la gestion climatique et aux registres de production, car ces systèmes favorisent une production agricole plus régulière. La concurrence s'étend au-delà des structures de serres, les fournisseurs d'irrigation et d'automatisation proposant des solutions intégrées, ce qui accroît la pression sur les fournisseurs de structures seules. Les coûts d'installation élevés, la capacité limitée des opérateurs et les contraintes monétaires en Argentine continuent de favoriser les grands projets commerciaux au détriment des petites installations.
Points clés du rapport
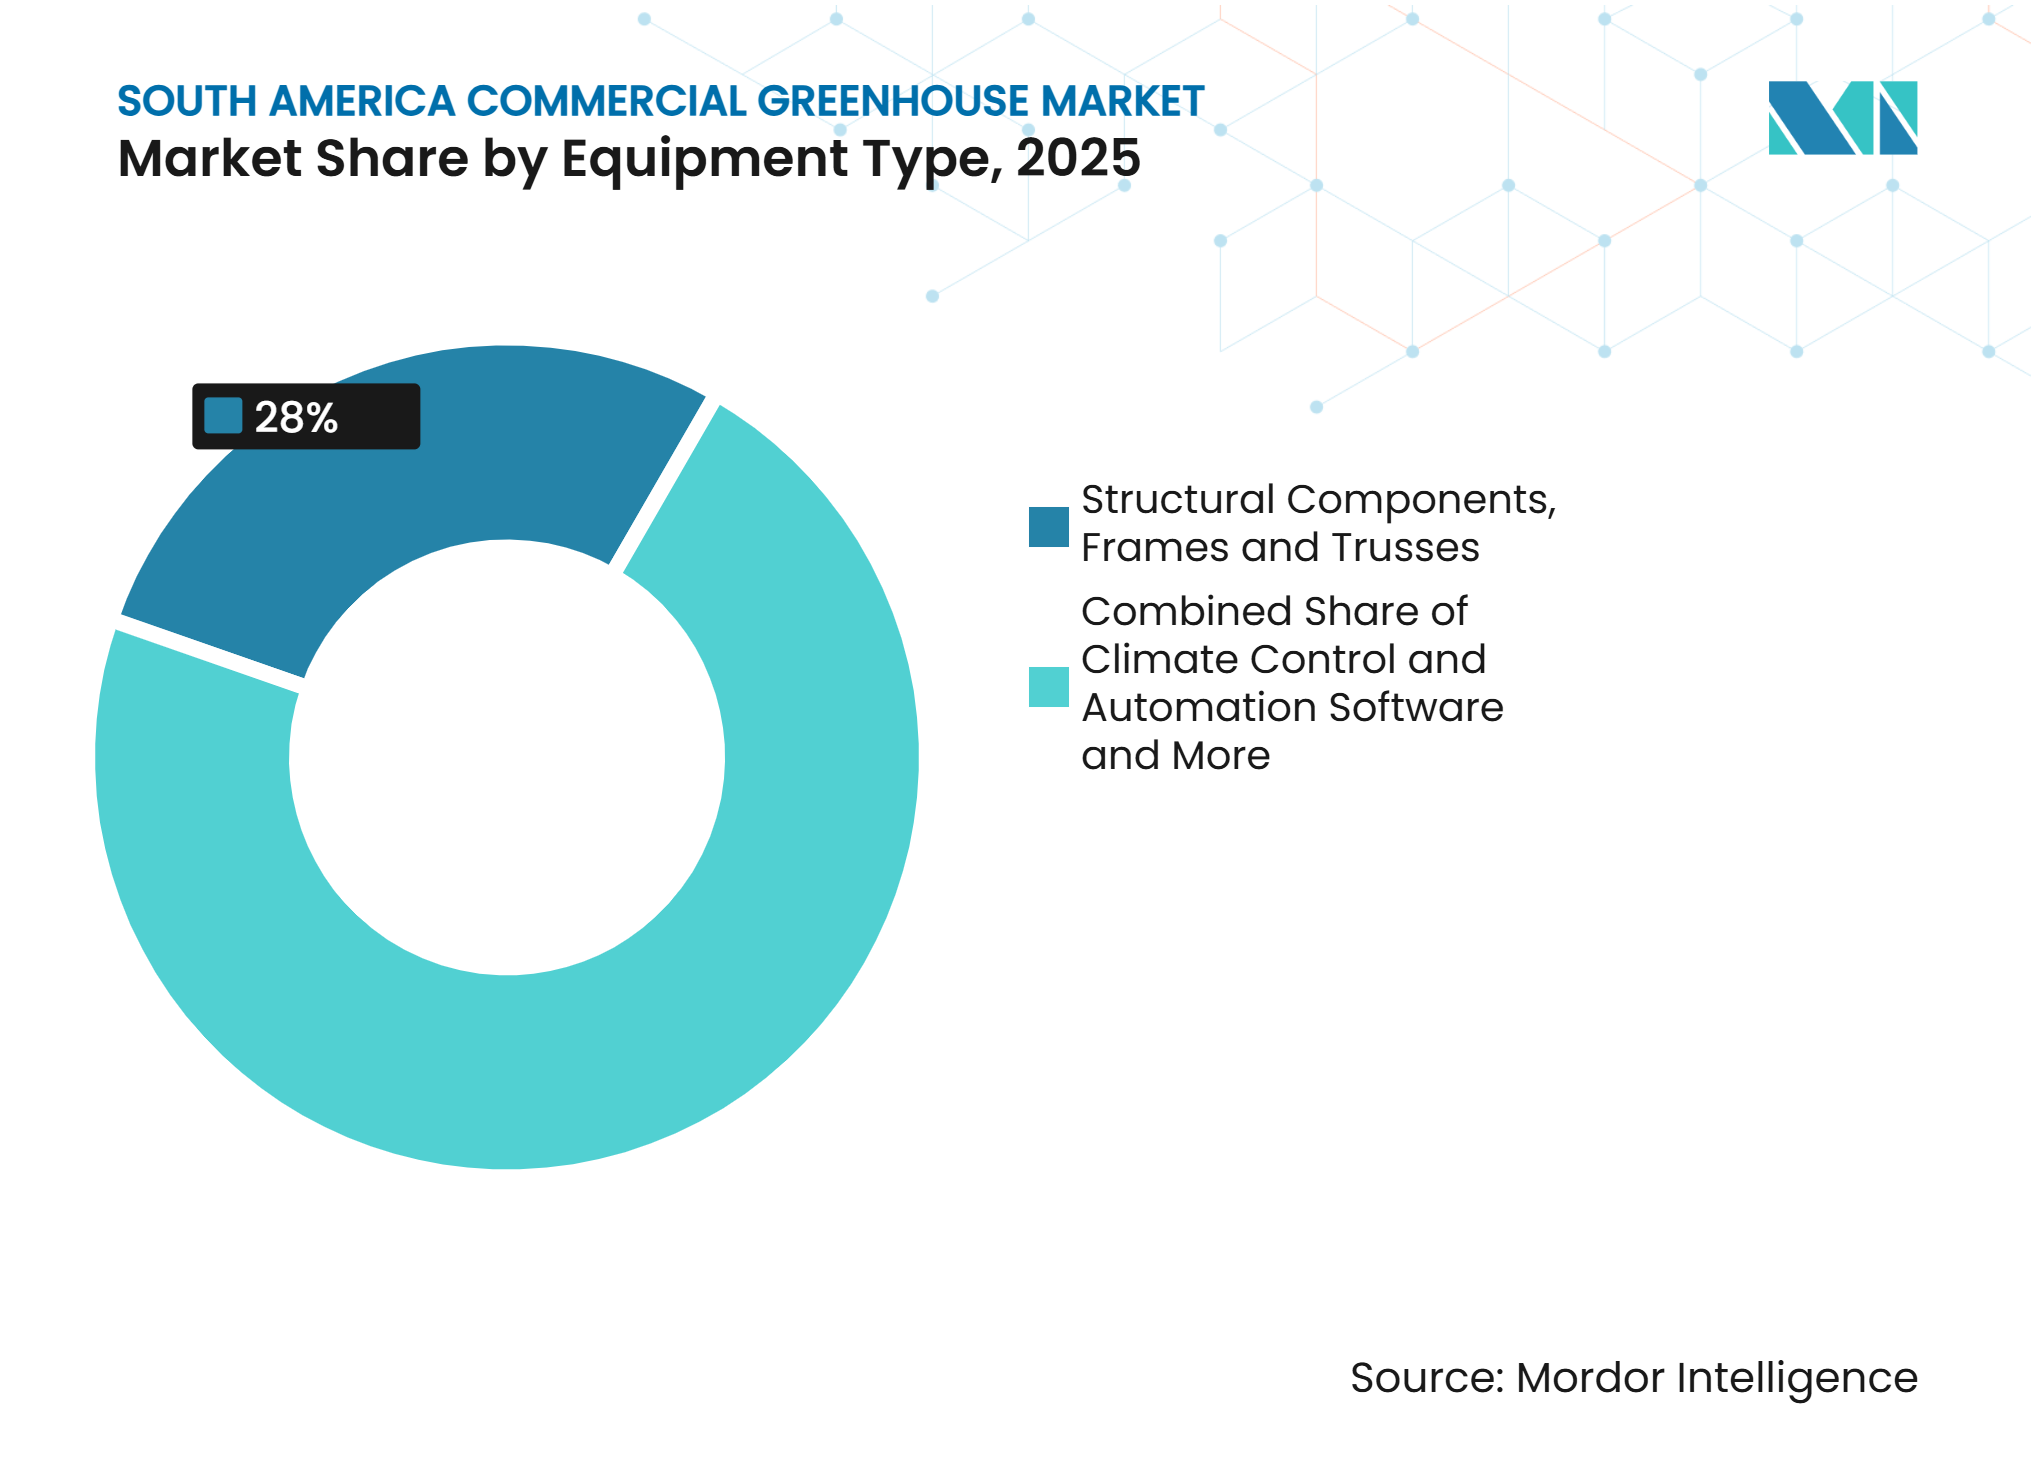
- Par type d'équipement, les composants structurels, notamment les charpentes et les fermes, constituaient la plus grande catégorie en 2025. Les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 10,6 % durant 2026–2031.
- Par type de culture, les fruits et légumes représentaient la plus grande catégorie avec 38 % de la part du marché des serres commerciales en Amérique du Sud en 2025. Les herbes et les micropousses devraient croître à un CAGR de 9,9 % durant 2026–2031.
- Par type de serre, les serres à film plastique détenaient la plus grande part à 56 % en 2025. Les serres hybrides et semi-fermées devraient croître à un CAGR de 11,7 % durant 2026–2031.
- Par technologie de culture, l'hydroponique par goutte-à-goutte était la plus grande catégorie, représentant 46 % du marché des serres commerciales en Amérique du Sud en 2025. L'intégration hybride et verticale devrait croître à un CAGR de 12,4 % durant 2026–2031.
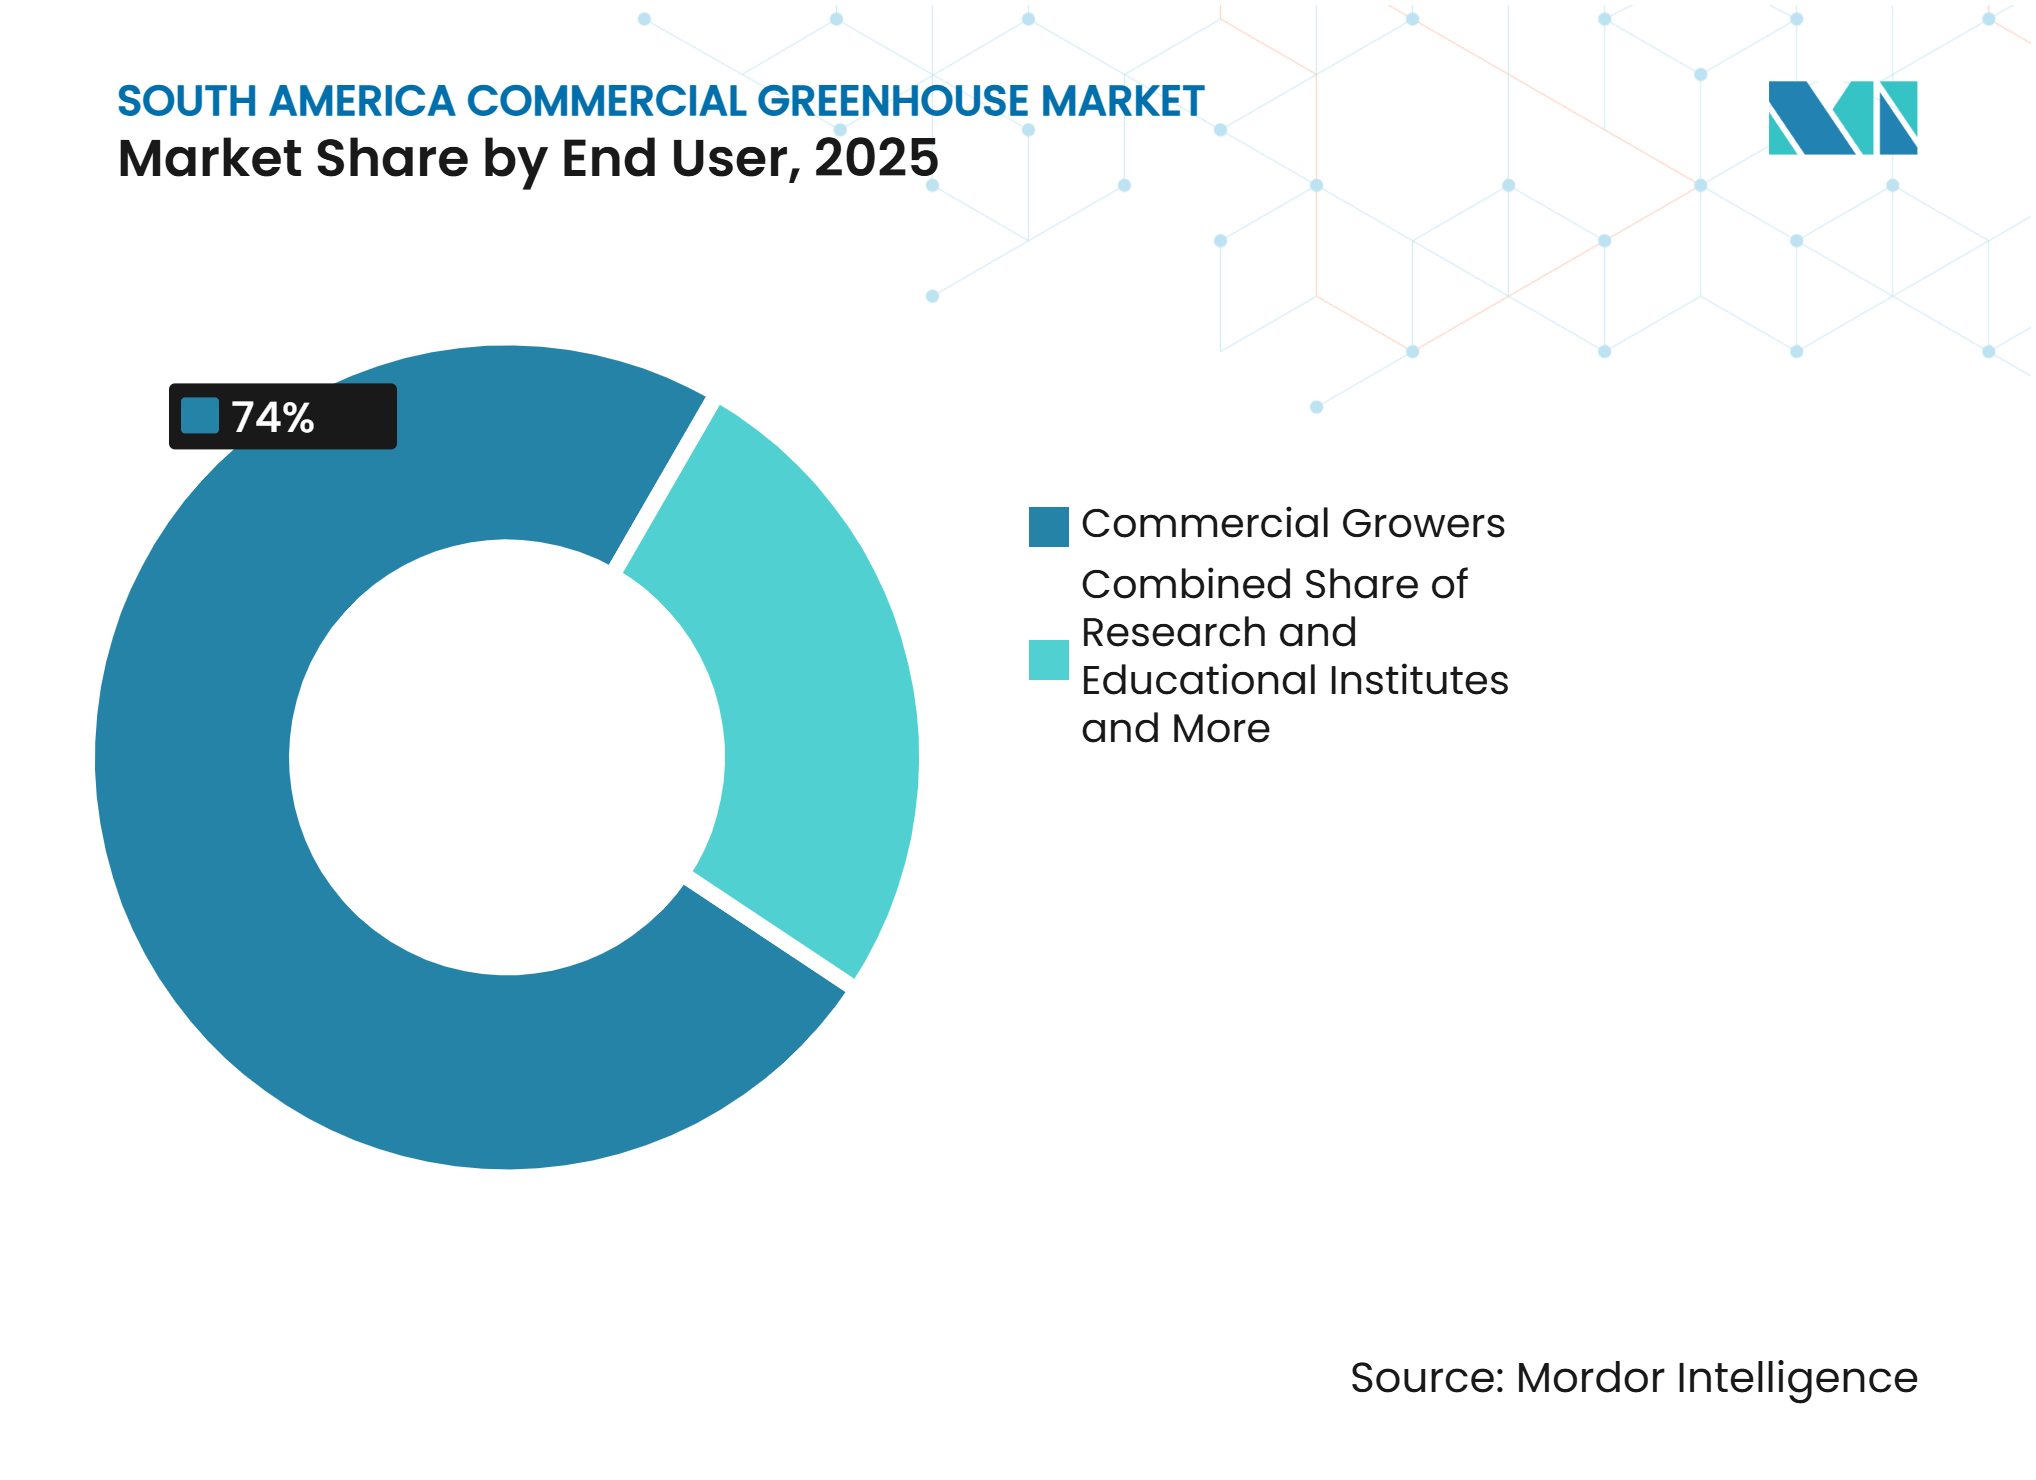
- Par utilisateur final, les producteurs commerciaux détenaient la plus grande part à 74 % en 2025. Les instituts de recherche et d'enseignement devraient croître à un CAGR de 9,5 % durant 2026–2031.
- Par géographie, le Brésil détenait la plus grande part à 54 % en 2025. Le Chili devrait croître à un CAGR de 8,8 % durant 2026–2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Approvisionnement en produits frais toute l'année et hors saison | +1.5% | Brésil et Chili | Court terme (≤ 2 ans) |
| Production économe en eau dans les zones soumises au stress hydrique | +1.0% | Chili, Brésil semi-aride et Argentine | Moyen terme (2-4 ans) |
| Demande de produits frais réguliers, traçables et de meilleure qualité | +1.0% | Chili et Brésil orienté vers l'exportation | Court terme (≤ 2 ans) |
| Modernisation par l'automatisation, l'irrigation de précision et la gestion des données | +1.2% | Brésil et Chili | Moyen terme (2-4 ans) |
| Production résiliente au climat face à la volatilité météorologique | +0.8% | Chili, Argentine et Brésil semi-aride | Long terme (≥ 4 ans) |
| Programmes publics, partenariats de recherche et transfert de technologie | +0.5% | Brésil et Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Approvisionnement en produits frais toute l'année et hors saison
La production en serre commerciale aide les producteurs à respecter les accords d'approvisionnement lorsque les conditions en plein champ limitent les récoltes. Les tomates, les légumes-feuilles et les baies nécessitent des conditions de culture stables pour approvisionner les supermarchés et les acheteurs de la restauration tout au long de l'année. En 2024, la Corporation brésilienne de recherche agricole (Embrapa) a documenté des méthodes de culture protégée pour les légumes cultivés en sol et sur substrat dans diverses conditions brésiliennes [1]. Ces méthodes permettent aux opérateurs de gérer la température, l'humidité, l'irrigation et le calendrier cultural de manière plus précise qu'en plein champ. Le marché des serres commerciales en Amérique du Sud bénéficie de la valorisation par les acheteurs de volumes prévisibles, d'une qualité uniforme et d'une saison commerciale plus longue. Cette demande soutient également les dépenses en structures, ombrages, fertirrigation et équipements de contrôle climatique.
Production économe en eau dans les zones soumises au stress hydrique
La disponibilité de l'eau est devenue un facteur important dans les décisions d'investissement en serres au Chili et dans les zones semi-arides du Brésil. En 2025, le Bureau des études et politiques agraires du Chili (ODEPA) a publié une étude sur le dessalement de l'eau de mer pour l'agriculture dans le bassin du Limarí, où l'agriculture représente 95,8 % de la demande totale en eau dans un contexte de pénurie extrême.[2]. L'irrigation goutte-à-goutte et les systèmes sur substrat aident les producteurs à apporter l'eau et les nutriments de manière plus précise dans la zone racinaire des cultures. Les serres facilitent également la surveillance des cycles d'irrigation et la limitation des pertes dues aux précipitations irrégulières. Le marché des serres commerciales en Amérique du Sud bénéficie donc de la demande en équipements de fertirrigation, de surveillance de l'eau et de support technique associé. Ces besoins sont les plus importants là où la sécheresse fait de la fiabilité des cultures une priorité commerciale.
Modernisation par l'automatisation, l'irrigation de précision et la gestion des données
L'automatisation occupe une place croissante dans le dossier d'investissement des projets de serres commerciales. Les capteurs, l'ombrage automatisé, les commandes de ventilation et la surveillance à distance permettent aux opérateurs de réagir plus rapidement aux variations de température, d'humidité et de conditions d'irrigation. En 2026, Priva a présenté Priva One à GreenTech Amsterdam en tant que plateforme connectée intégrant le contrôle climatique, l'irrigation, la surveillance des cultures et les flux opérationnels[3]. Le marché des serres commerciales en Amérique du Sud évolue vers des systèmes intégrés, car les producteurs peuvent gérer plusieurs activités de production au sein d'un seul environnement opérationnel. Les fournisseurs qui connectent les équipements à des données pratiques sur les cultures peuvent établir des relations plus solides avec les opérateurs commerciaux.
Production résiliente au climat face à la volatilité météorologique
Le stress thermique au Brésil, le risque de gel au Chili et les précipitations irrégulières en Argentine affectent la planification des cultures et la production. La culture protégée offre un moyen de réduire l'exposition directe à ces conditions. En 2026, l'Institut national de technologie agricole d'Argentine (INTA), en collaboration avec l'Université nationale de San Luis (UNSL) et des producteurs locaux, a développé un système intelligent de surveillance de serre capable de prédire le gel et les rafales de vent violentes une à six heures à l'avance. Les structures, les écrans, la ventilation et les commandes d'irrigation fonctionnent ensemble pour créer des environnements de culture plus stables. Le marché des serres commerciales en Amérique du Sud bénéficie lorsque le risque météorologique passe d'une préoccupation saisonnière à un moteur d'investissement en capital. La demande devrait se concentrer sur des systèmes adaptés aux cultures locales, aux zones climatiques et aux budgets d'exploitation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Besoins élevés en capital initial et financement à long terme limité | -1.50% | Argentine et reste de l'Amérique du Sud | Moyen terme (2-4 ans) |
| Pénurie d'opérateurs qualifiés et assistance technique limitée | -0.70% | Argentine et reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Salinité de l'eau, variabilité de la qualité et pression des ravageurs et maladies | -1.00% | Chili et Brésil semi-aride | Moyen terme (2-4 ans) |
| Fragmentation des petits exploitants, adoption limitée et exposition aux coûts des systèmes importés | -0.80% | Reste de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Besoins élevés en capital initial et financement à long terme limité
Les projets de serres modernes nécessitent des investissements dans les structures, l'irrigation, les contrôles climatiques et l'installation. Le coût augmente considérablement lorsque les producteurs ajoutent l'automatisation, la fertirrigation et la ventilation avancée. En septembre 2025, le Fonds d'expansion de l'agro-industrie de São Paulo (FEAP) a augmenté sa ligne de crédit pour le développement rural durable de 20 millions BRL (4,0 millions USD) à 50 millions BRL (9,9 millions USD), soutenant des projets incluant la production en environnement protégé, bien que l'accès équivalent ne soit pas uniforme dans toute la région. Le marché des serres commerciales en Amérique du Sud est contraint lorsque les délais de remboursement des projets dépassent les durées de prêt disponibles. Ce problème est plus difficile pour les petits producteurs et pour les exploitations confrontées à un accès instable aux devises étrangères.
Pénurie d'opérateurs qualifiés et assistance technique limitée
La performance des serres commerciales dépend de décisions quotidiennes concernant l'irrigation, les nutriments, la ventilation, la santé des cultures et la main-d'œuvre. Les opérateurs ont besoin de connaissances techniques pour maintenir des conditions de culture stables et répondre au stress des plantes. En 2024, la Corporation brésilienne de recherche agricole (Embrapa) a publié des orientations sur la culture protégée montrant que les systèmes sur substrat et de fertirrigation nécessitent une gestion active des nutriments, du drainage et des conditions hydriques, notamment la surveillance de la conductivité électrique pour prévenir la salinisation. Le marché des serres commerciales en Amérique du Sud peut donc croître plus lentement là où la formation des opérateurs est limitée, même lorsque des services d'installation sont disponibles. Les fournisseurs qui proposent un soutien agronomique et une formation pratique sont mieux placés pour répondre à cette contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les logiciels et l'automatisation définissent le prochain cycle d'investissementLes composants structurels, notamment les charpentes et les fermes, représentaient la plus grande catégorie d'équipements en 2025, car chaque projet commercial nécessite une structure physique durable. Ces composants soutiennent la construction de nouvelles serres au Brésil, au Chili, en Argentine et dans le reste de l'Amérique du Sud. Les systèmes d'irrigation et de fertirrigation restent importants car les producteurs ont besoin d'une distribution fiable de l'eau et des nutriments à l'intérieur de la structure. Les systèmes d'écran et d'ombrage sont également pertinents pour les cultures nécessitant une protection contre les températures élevées et le rayonnement direct. La composition du segment montre que le marché des serres commerciales en Amérique du Sud dépend encore des équipements de construction de base avant que les opérateurs n'envisagent des contrôles avancés.
Les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 10,6 % durant 2026–2031, le plus rapide parmi tous les types d'équipements. En 2026, Priva a présenté Priva One à GreenTech Amsterdam en tant que plateforme connectée combinant contrôle climatique, irrigation, surveillance des cultures et flux opérationnels. L'éclairage de croissance à LED reste plus pertinent pour les cultures spécialisées et la recherche, car de nombreuses régions bénéficient d'un fort ensoleillement naturel. Le chauffage est plus important dans le sud du Chili et dans les zones d'altitude plus élevée en Argentine, tandis que le refroidissement et la ventilation deviennent plus pertinents dans les zones de production brésiliennes plus chaudes.



Par type de culture :
les tomates ancrent les revenus du marché tandis que les micropousses émergent en margeLes fruits et légumes représentaient 38 % de la part du marché des serres commerciales en Amérique du Sud en 2025, ce qui en fait la plus grande catégorie de cultures. Les tomates étaient la culture dominante dans cette catégorie, car les producteurs commerciaux apprécient leur demande annuelle et leur adéquation aux serres. Les poivrons, les concombres, les légumes-feuilles et les baies soutiennent également l'investissement lorsque les acheteurs exigent une qualité et un approvisionnement stables. La culture protégée permet aux producteurs de gérer les conditions de croissance de manière plus précise pour les cultures sensibles aux variations météorologiques. Ce groupe de cultures confère au marché des serres commerciales en Amérique du Sud un lien fort avec les chaînes d'approvisionnement en produits frais.
Les herbes et les micropousses devraient croître à un CAGR de 9,9 % durant 2026–2031, le plus rapide parmi tous les types de cultures. Ces cultures conviennent aux serres de plus petite superficie et aux systèmes hydroponiques proches des centres de vente au détail urbains. Leurs cycles de culture courts peuvent soutenir des récoltes fréquentes lorsque les opérateurs disposent de contrôles fiables de l'eau et du climat. Les fleurs et les plantes ornementales restent des cultures de serre établies au Brésil, notamment là où le contrôle de l'humidité, de la température et de la lumière soutient l'uniformité commerciale. Le cannabis et les cultures spécialisées, notamment le cannabis médical et la propagation de plants, restent des applications en phase initiale dans le périmètre du rapport.
Par type de serre :
le film plastique domine tandis que les systèmes hybrides gagnent en dynamisme commercialLes serres à film plastique détenaient 56 % de la taille du marché des serres commerciales en Amérique du Sud en 2025, ce qui en fait le plus grand type de serre. Leur position reflète des coûts d'entrée plus faibles et une adaptabilité aux différents climats régionaux. Ces structures constituent un point de départ pratique pour les producteurs qui passent de la production en plein champ à la culture protégée. Elles peuvent également être associées à des systèmes d'irrigation, d'ombrage et de ventilation de base à mesure que les besoins commerciaux se développent. PROAMCO AGRICOLA SpA fournit des structures tunnel et multi-nef gothiques pour la production commerciale au Chili.
Les serres hybrides et semi-fermées devraient croître à un CAGR de 11,7 % durant 2026–2031, le plus rapide parmi tous les types de serres. Ces conceptions combinent une meilleure exclusion des ravageurs et une gestion environnementale améliorée sans nécessiter l'investissement total d'une construction en verre. En 2024, J. Huete Greenhouses construisait une serre en plastique semi-fermée en Colombie, dont l'achèvement était prévu pour le second semestre de cette année. Les serres en verre et les serres en polycarbonate rigide restent des options haut de gamme pour les exploitations pouvant supporter un investissement initial plus important. Leur utilisation est concentrée dans des projets à forte intensité technologique et des contextes de production à haute valeur ajoutée.
Par technologie de culture :
l'hydroponique ancre la production tandis que les méthodes hybrides définissent la frontière de la croissanceL'hydroponique par goutte-à-goutte détenait 46 % du segment des technologies de culture en 2025, ce qui en fait l'approche la plus répandue. Le système donne aux producteurs un contrôle direct sur l'apport en nutriments et le calendrier d'irrigation. Cela est précieux dans les zones à contraintes hydriques du Chili et du Brésil, où l'efficacité des ressources influe sur l'économie des projets. En 2024, la Corporation brésilienne de recherche agricole (Embrapa) a documenté la nécessité de gérer la salinité et l'accumulation de nutriments dans les systèmes sur substrat et de fertirrigation. Les systèmes non hydroponiques en sol et sur substrat restent pertinents pour les producteurs qui transitionnent progressivement de la production en plein champ vers la culture protégée.
L'intégration hybride et verticale devrait croître à un CAGR de 12,4 % durant 2026–2031, le plus rapide parmi toutes les technologies de culture. Les opérateurs commerciaux peuvent combiner des méthodes hydroponiques et sur substrat pour répondre à plusieurs exigences de cultures dans une seule installation. Cette flexibilité soutient la planification de la production face à l'évolution de la demande saisonnière. Rivulis fournit des orientations sur la sélection des systèmes d'irrigation goutte-à-goutte pour les serres et les systèmes hors-sol en fonction des dimensions de la serre, du type de culture et de la demande en eau de pointe. La culture en eau profonde et la technique du film nutritif sont utilisées dans des exploitations spécialisées de légumes-feuilles qui nécessitent une gestion plus intensive.
Par utilisateur final :
les producteurs commerciaux définissent le marché tandis que les instituts de recherche s'accélèrentLes producteurs commerciaux représentaient 74 % du segment des utilisateurs finaux en 2025, ce qui en fait le plus grand groupe d'acheteurs. Ce groupe comprend les exploitations horticoles intégrées, les exportateurs et les entreprises de produits frais pour le marché intérieur. Ces opérateurs peuvent investir dans des systèmes complets comprenant des structures, l'irrigation, les contrôles climatiques et l'automatisation. Leurs décisions d'achat reflètent la discipline en capital et en exploitation requise pour une culture protégée rentable. Le marché des serres commerciales en Amérique du Sud est donc centré sur les producteurs professionnels plutôt que sur les utilisateurs occasionnels ou amateurs.
Les instituts de recherche et d'enseignement devraient croître à un CAGR de 9,5 % durant 2026–2031, le plus rapide parmi tous les segments d'utilisateurs finaux. Ces institutions soutiennent l'amélioration des cultures, la validation des technologies et la formation pour les opérations de serres commerciales. En mai 2024, J. Huete Greenhouses a annoncé un projet de serre en plastique semi-fermée pour une université à Cali, en Colombie, dotée d'un système à pression positive pour l'exclusion des ravageurs et d'un contrôle climatique intégré. Les jardineries et pépinières de détail restent un groupe d'utilisateurs secondaire, notamment dans la floriculture et la production de plants.

Analyse géographique
Le Brésil détenait 54 % du marché des serres commerciales en Amérique du Sud en 2025, ce qui en fait le plus grand segment national. Son échelle, sa base de fabrication nationale et son agriculture commerciale soutiennent la demande en structures et équipements de serres. São Paulo reste un centre clé de l'activité en serres, tandis que l'intérêt s'étend vers le Centre-Ouest et le Nord-Est. Le Département de l'agriculture et de l'approvisionnement de l'État de São Paulo fournit un financement pour les serres par le biais du Fonds d'expansion de l'agro-industrie de São Paulo (FEAP), qui soutient la construction, la modernisation et la rénovation des serres et autres systèmes de production protégée. La demande brésilienne comprend des structures de base, ainsi que des systèmes d'irrigation et d'automatisation pour les opérateurs établis.
Le Chili devrait croître à un CAGR de 8,8 % durant 2026–2031, le plus rapide parmi tous les pays de la région. L'efficacité hydrique, les exigences de qualité à l'exportation et le risque climatique guident les décisions d'investissement en serres dans le pays. Le Bureau des études et politiques agraires du Chili (ODEPA) coordonne la stratégie en matière de ressources en eau du Ministère de l'agriculture, qui oriente le secteur vers une gestion de l'eau plus efficace, équitable et durable. Azimut Invernaderos décrit des systèmes de serres et des équipements connexes conçus pour les applications agricoles au Chili.
L'Argentine et le reste de l'Amérique du Sud représentent une partie plus petite mais stratégiquement pertinente du paysage régional. La demande agricole de l'Argentine soutient la culture protégée, bien que le financement, l'accès aux devises et les coûts des équipements importés limitent l'adoption. En avril 2024, l'Institut national de technologie agricole d'Argentine (INTA) a travaillé avec une coopérative ouvrière locale à Río Colorado pour construire huit serres avec irrigation goutte-à-goutte, conçues pour prolonger la production maraîchère en automne et la démarrer plus tôt au printemps. Le reste de l'Amérique du Sud comprend des marchés où les projets commerciaux se développent à des rythmes différents. La croissance dans ces zones est plus susceptible de reposer sur des structures modulaires, des systèmes d'irrigation accessibles et un soutien technique local.
Paysage concurrentiel
Concentration du Marché
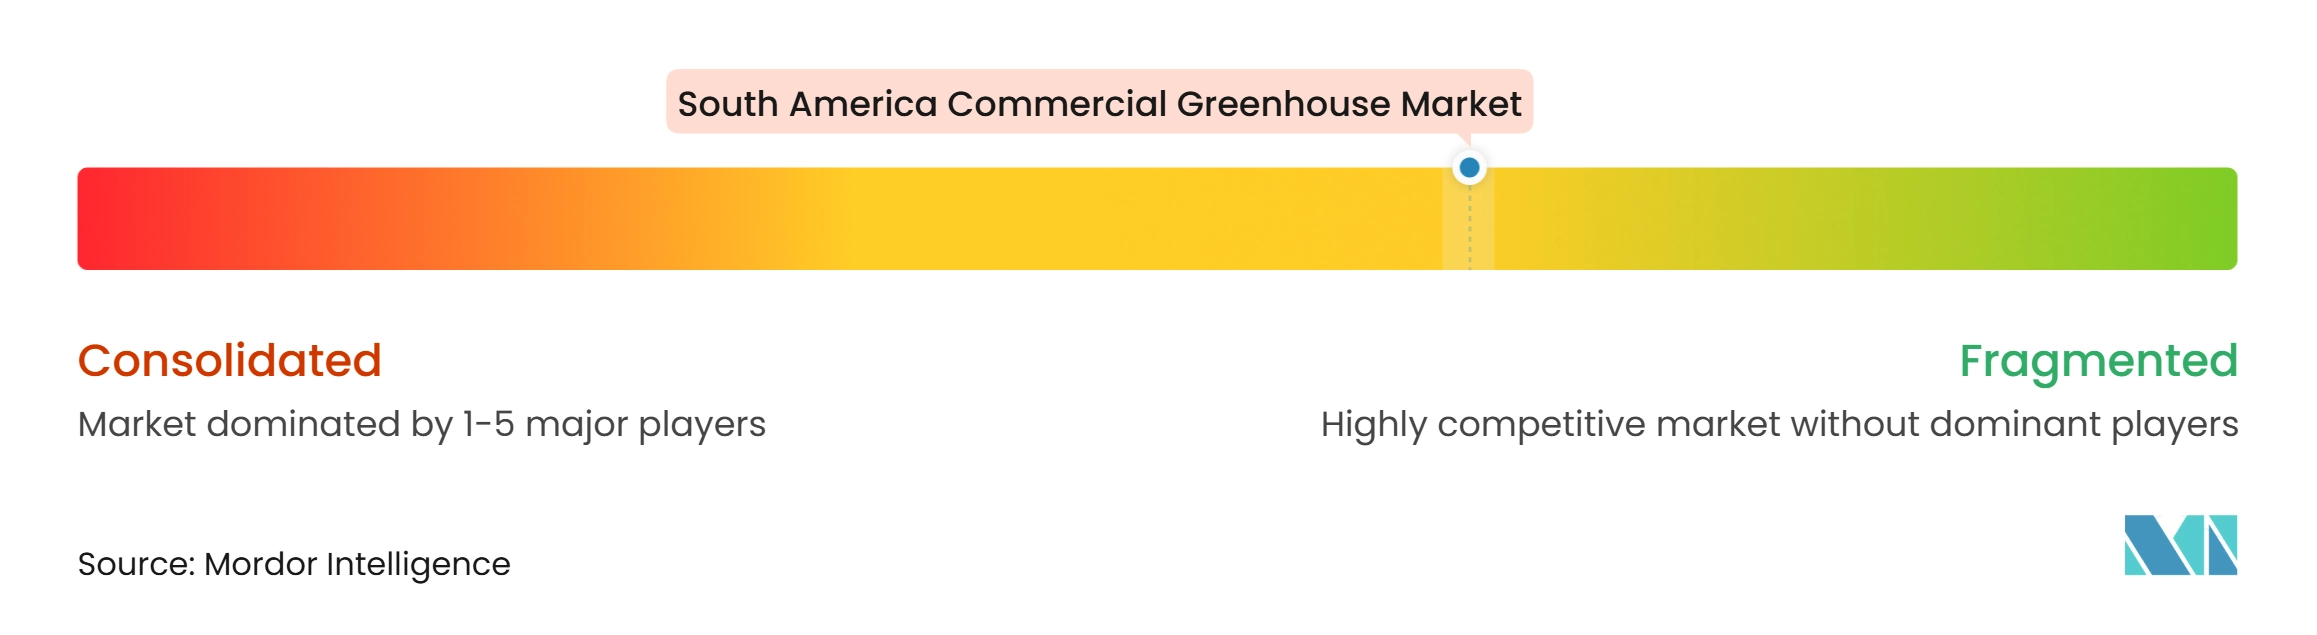
Le marché des serres commerciales en Amérique du Sud reste modérément fragmenté en 2025. La concurrence comprend des spécialistes intégrés de serres, des fabricants régionaux de structures, des fournisseurs d'irrigation et des prestataires d'automatisation. Havecon Kassenbouw B.V., RICHEL GROUP SAS et J. Huete Greenhouses se disputent des projets clés en main complexes grâce à l'ingénierie et à l'intégration d'équipements. Agriestufa Industria e Comercio Ltda., J.M. Zanatta e Cia Ltda., PROAMCO AGRICOLA SpA et Azimut Invernaderos se distinguent par leur présence régionale, leur service localisé et leurs offres de structures pratiques. Cette composition laisse de la place aux fournisseurs sur des projets de base, intermédiaires et techniquement avancés.
Les entreprises d'irrigation et d'automatisation évoluent vers des offres commerciales plus intégrées. En 2026, Priva a présenté Priva One à GreenTech Amsterdam en tant que plateforme connectée intégrant le contrôle climatique, la gestion de l'irrigation, la surveillance des cultures et les flux oprationnels. Rivulis fournit des orientations pour la sélection des systèmes d'irrigation goutte-à-goutte pour serres et hors-sol en fonction des dimensions de la serre, du type de culture et de la demande en eau de pointe. En 2024, J. Huete Greenhouses a annoncé l'achèvement de serres de recherche sur les semences pour Syngenta en Amérique du Sud, équipées de systèmes avancés de refroidissement et de chauffage. Ces évolutions relient plus étroitement les équipements, l'agronomie et les fonctions de gestion dans les projets commerciaux.
Le segment intermédiaire reste important pour les fournisseurs qui servent des producteurs au-dessus de l'échelle des petits exploitants mais en dessous des grands projets de serres en verre. Les structures modulaires assemblées localement peuvent réduire les barrières à l'entrée tout en permettant aux acheteurs d'ajouter de l'automatisation au fil du temps. PROAMCO AGRICOLA SpA positionne des structures de serres tunnel et multi-nef pour un usage agricole commercial au Chili. La structure fragmentée reste cohérente car aucun petit groupe de fournisseurs ne semble contrôler la majeure partie de l'activité régionale.
Leaders du secteur des serres commerciales en Amérique du Sud
-
Havecon Kassenbouw B.V.
-
J. Huete Greenhouses
-
RICHEL GROUP SAS
-
Priva Holding B.V. (Priva Horticulture B.V.)
-
Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales en Amérique du Sud Entreprises couvertes dans ce rapport
- Priva Holding B.V.
- Agriestufa Industria e Comercio Ltda.
- J. Huete Greenhouses
- RICHEL GROUP SAS
- Havecon Kassenbouw B.V.
- Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
- Temasek Holdings (Private) Ltd. (Rivulis Irrigation Ltd.)
- J.M. Zanatta e Cia Ltda.
- Azimut Invernaderos
- PROAMCO AGRICOLA SpA
- Invermed Levante S.L. (Grupo IEP Greenhouses)
- SMARTKAS B.V.
Développements industriels récents dans Marché des serres commerciales en Amérique du Sud
- Juin 2026 : la filiale Netafim d'Orbia Advance Corporation a inauguré une nouvelle usine de fabrication à Hermosillo, Sonora, Mexique, représentant un investissement de 20 millions USD et élargissant l'empreinte de production des Amériques de l'entreprise pour les marchés de serres et d'irrigation de précision agricole en Amérique du Sud.
- Juin 2025 : Rivulis Irrigation Ltd. a lancé une plateforme éducative numérique pour la sélection des systèmes d'irrigation goutte-à-goutte pour serres et cultures en rangs en Amérique du Sud, fournissant des orientations agronomiques pour les systèmes de serres en sol et sur substrat.
- 2025 : SMARTKAS B.V. a achevé sa restructuration au sein du groupe HIVE Capital et a recentré ses opérations commerciales sur les systèmes de gestion par jumeau numérique pour les environnements de serres.
Périmètre du rapport sur le marché des serres commerciales en Amérique du Sud
Le rapport sur le marché des serres commerciales en Amérique du Sud est segmenté par type d'équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de croissance à LED, systèmes d'irrigation et de fertirrigation, logiciels de contrôle climatique et d'automatisation, systèmes d'écran et d'ombrage, et composants structurels), par type de culture (fruits et légumes, fleurs et plantes ornementales, herbes et micropousses, et cannabis et cultures spécialisées), par type de serre (serres en verre, serres à film plastique, serres en polycarbonate rigide, et serres hybrides et semi-fermées), par technologie de culture (hydroponique, sol et substrat non hydroponiques, et intégration hybride et verticale), et par utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, et jardineries et pépinières de détail). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de croissance à LED | |
| Systèmes d'irrigation et de fertirrigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Systèmes d'écran et d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Charpentes et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes-feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes et micropousses | |
| Cannabis et cultures spécialisées | Cannabis médical |
| Plants et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique par goutte-à-goutte | |
| Sol et substrat non hydroponiques | Culture en sol |
| Substrat en fibre de coco et laine de roche | |
| Intégration hybride et verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de détail |
| Brésil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par type d'équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de croissance à LED | ||
| Systèmes d'irrigation et de fertirrigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Systèmes d'écran et d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Charpentes et fermes | ||
| Par type de culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes-feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes et micropousses | ||
| Cannabis et cultures spécialisées | Cannabis médical | |
| Plants et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique par goutte-à-goutte | ||
| Sol et substrat non hydroponiques | Culture en sol | |
| Substrat en fibre de coco et laine de roche | ||
| Intégration hybride et verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de détail | ||
| Par géographie | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des serres commerciales en Amérique du Sud d'ici 2031 ?
Le marché des serres commerciales en Amérique du Sud devrait atteindre 1,70 milliards USD d'ici 2031.
Quel type de serre détient la plus grande part en Amérique du Sud ?
Les serres à film plastique détenaient 56 % du marché des serres commerciales en Amérique du Sud en 2025.
Quelle technologie de culture connaît la croissance la plus rapide dans les serres commerciales ?
L'intégration hybride et verticale devrait croître à un CAGR de 12,4 % durant 2026-2031.
Quel pays est en tête de la demande régionale pour les systèmes de serres commerciales ?
Le Brésil détenait 54 % de la part du marché des serres commerciales en Amérique du Sud en 2025.