
Größe und Marktanteil des kommerziellen Gewächshausmarkts in Südamerika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
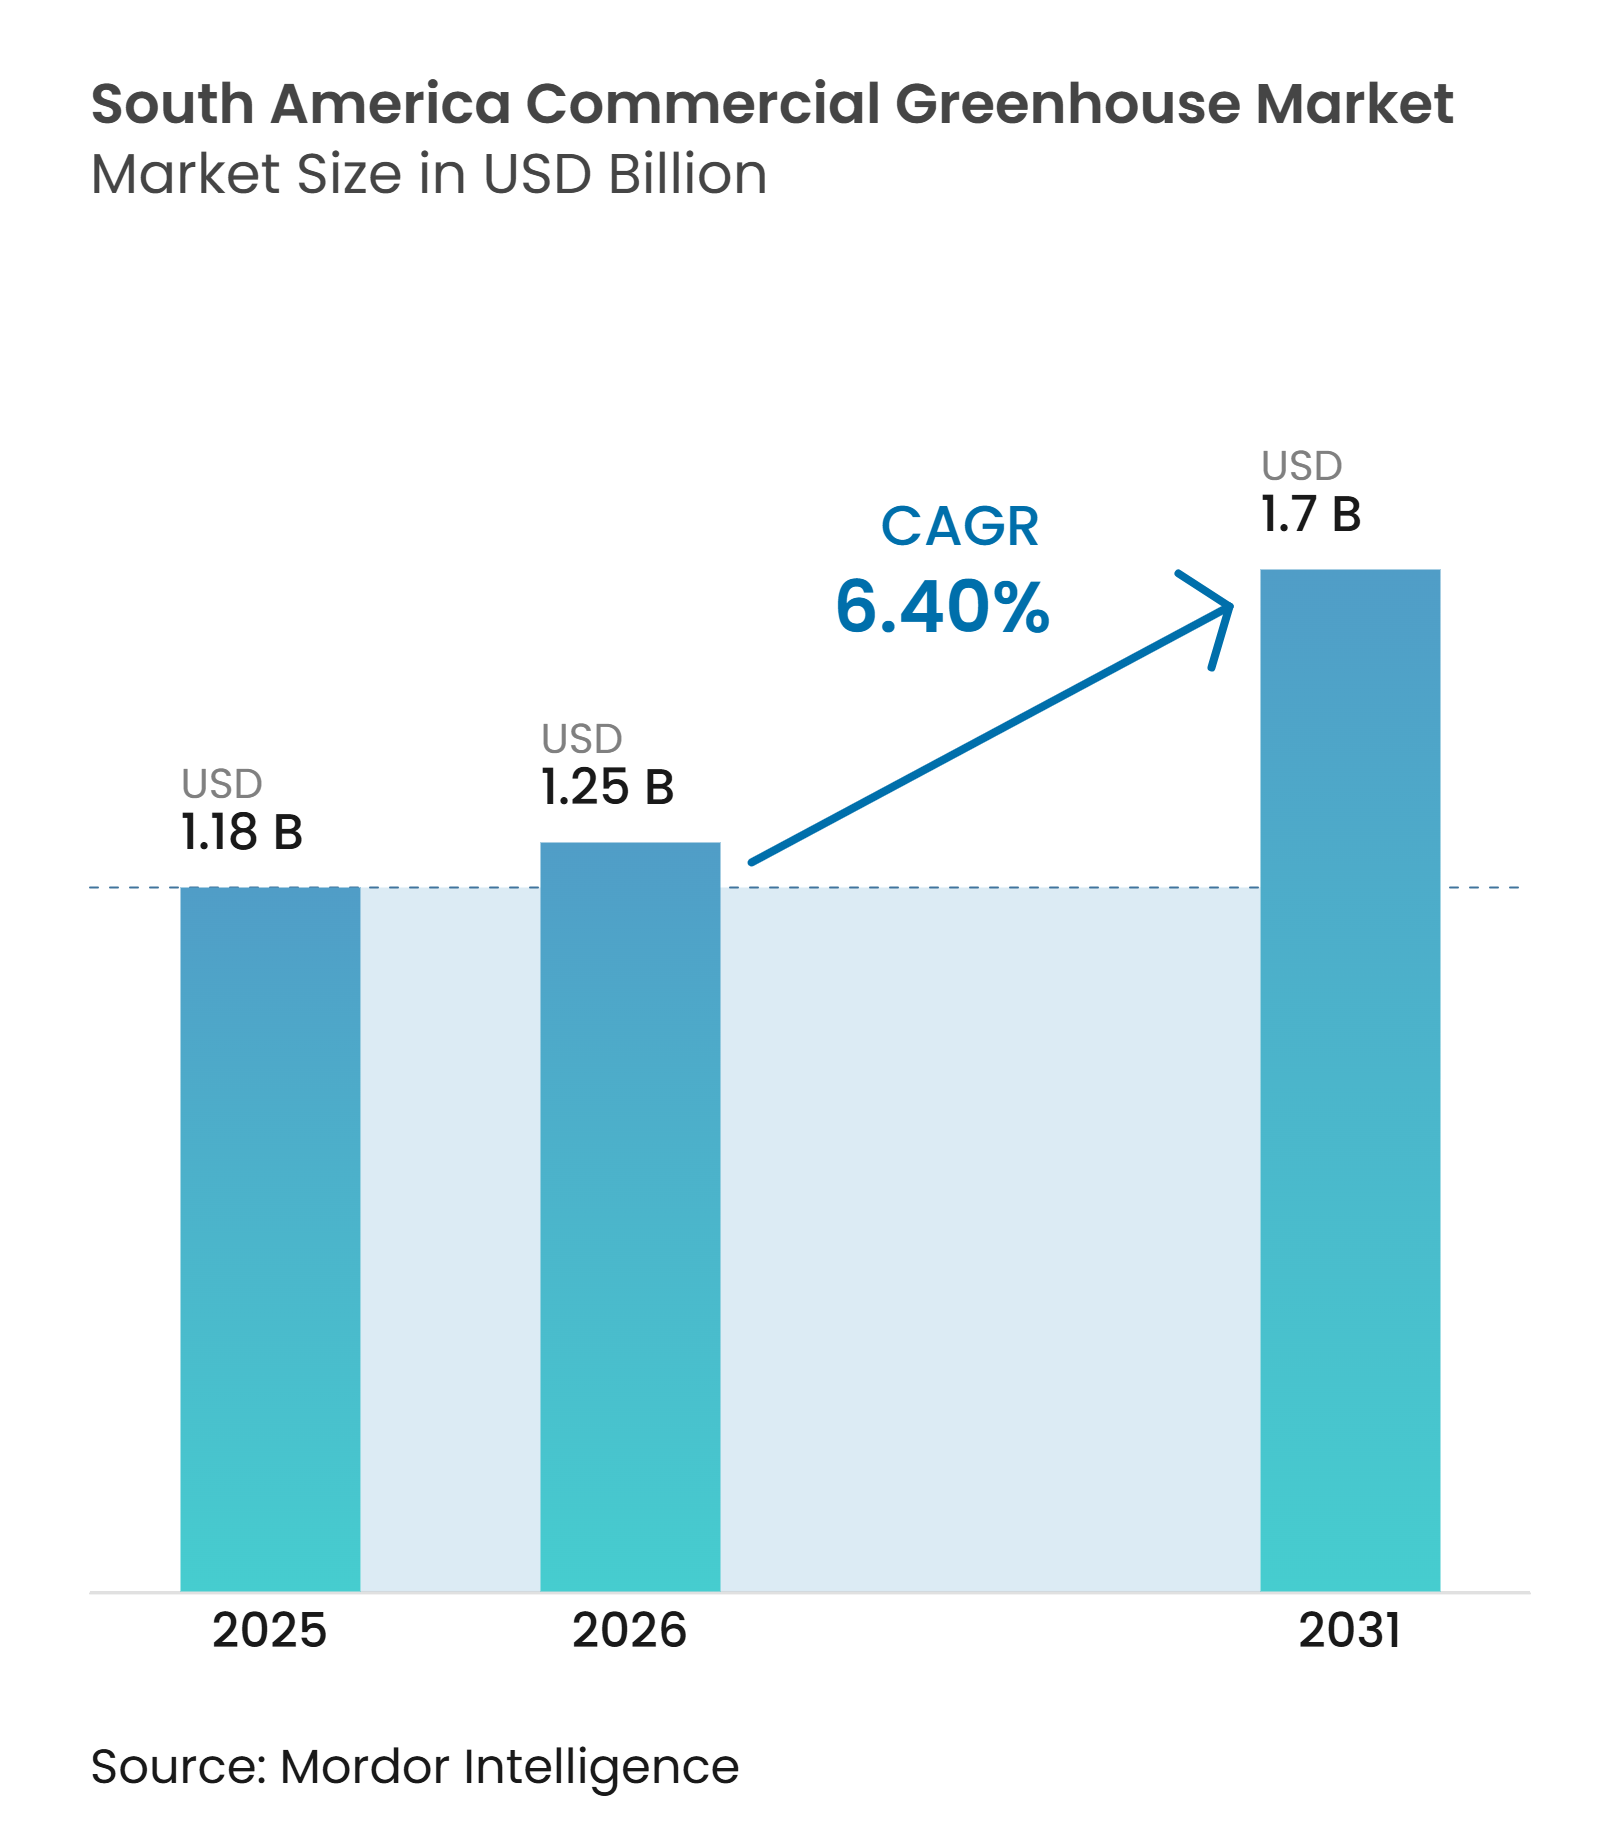
| Marktgröße im Basisjahr (2025) | 1.18 Milliarden US-Dollar |
| Marktgröße (2026) | 1.25 Milliarden US-Dollar |
| Marktgröße (2031) | 1.7 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.40 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kommerziellen Gewächshausmarkts in Südamerika von Mordor Intelligence
Die Marktgröße des kommerziellen Gewächshausmarkts in Südamerika wurde im Jahr 2025 auf 1,18 Milliarden USD geschätzt und soll von 1,25 Milliarden USD im Jahr 2026 auf 1,70 Milliarden USD bis 2031 wachsen. Es wird erwartet, dass der Markt im Zeitraum 2026–2031 mit einem CAGR von 6,4 % wächst. Der kommerzielle Gewächshausmarkt in Südamerika wird durch klimatische Variabilität, die Expansion des kommerziellen Gartenbaus und die Anforderungen an den Export von Frischprodukten gestützt. Brasilien und Chile bieten unterschiedliche Nachfragequellen: In Brasilien ist die Größenordnung entscheidend, während in Chile Wasserknappheit und Exportqualitätsstandards die Investitionen prägen. Gewächshauskäufer legen zunehmend Wert auf Bewässerung, Klimamanagement und Produktionsaufzeichnungen, da diese Systeme eine gleichmäßigere Ernte unterstützen. Der Wettbewerb geht über Gewächshausstrukturen hinaus, da Bewässerungs- und Automatisierungsanbieter integrierte Lösungen anbieten und damit den Druck auf reine Strukturanbieter erhöhen. Hohe Installationskosten, begrenzte Betreiberkapazitäten und Währungsbeschränkungen in Argentinien begünstigen weiterhin größere kommerzielle Projekte gegenüber kleineren Installationen.
Wichtigste Erkenntnisse des Berichts
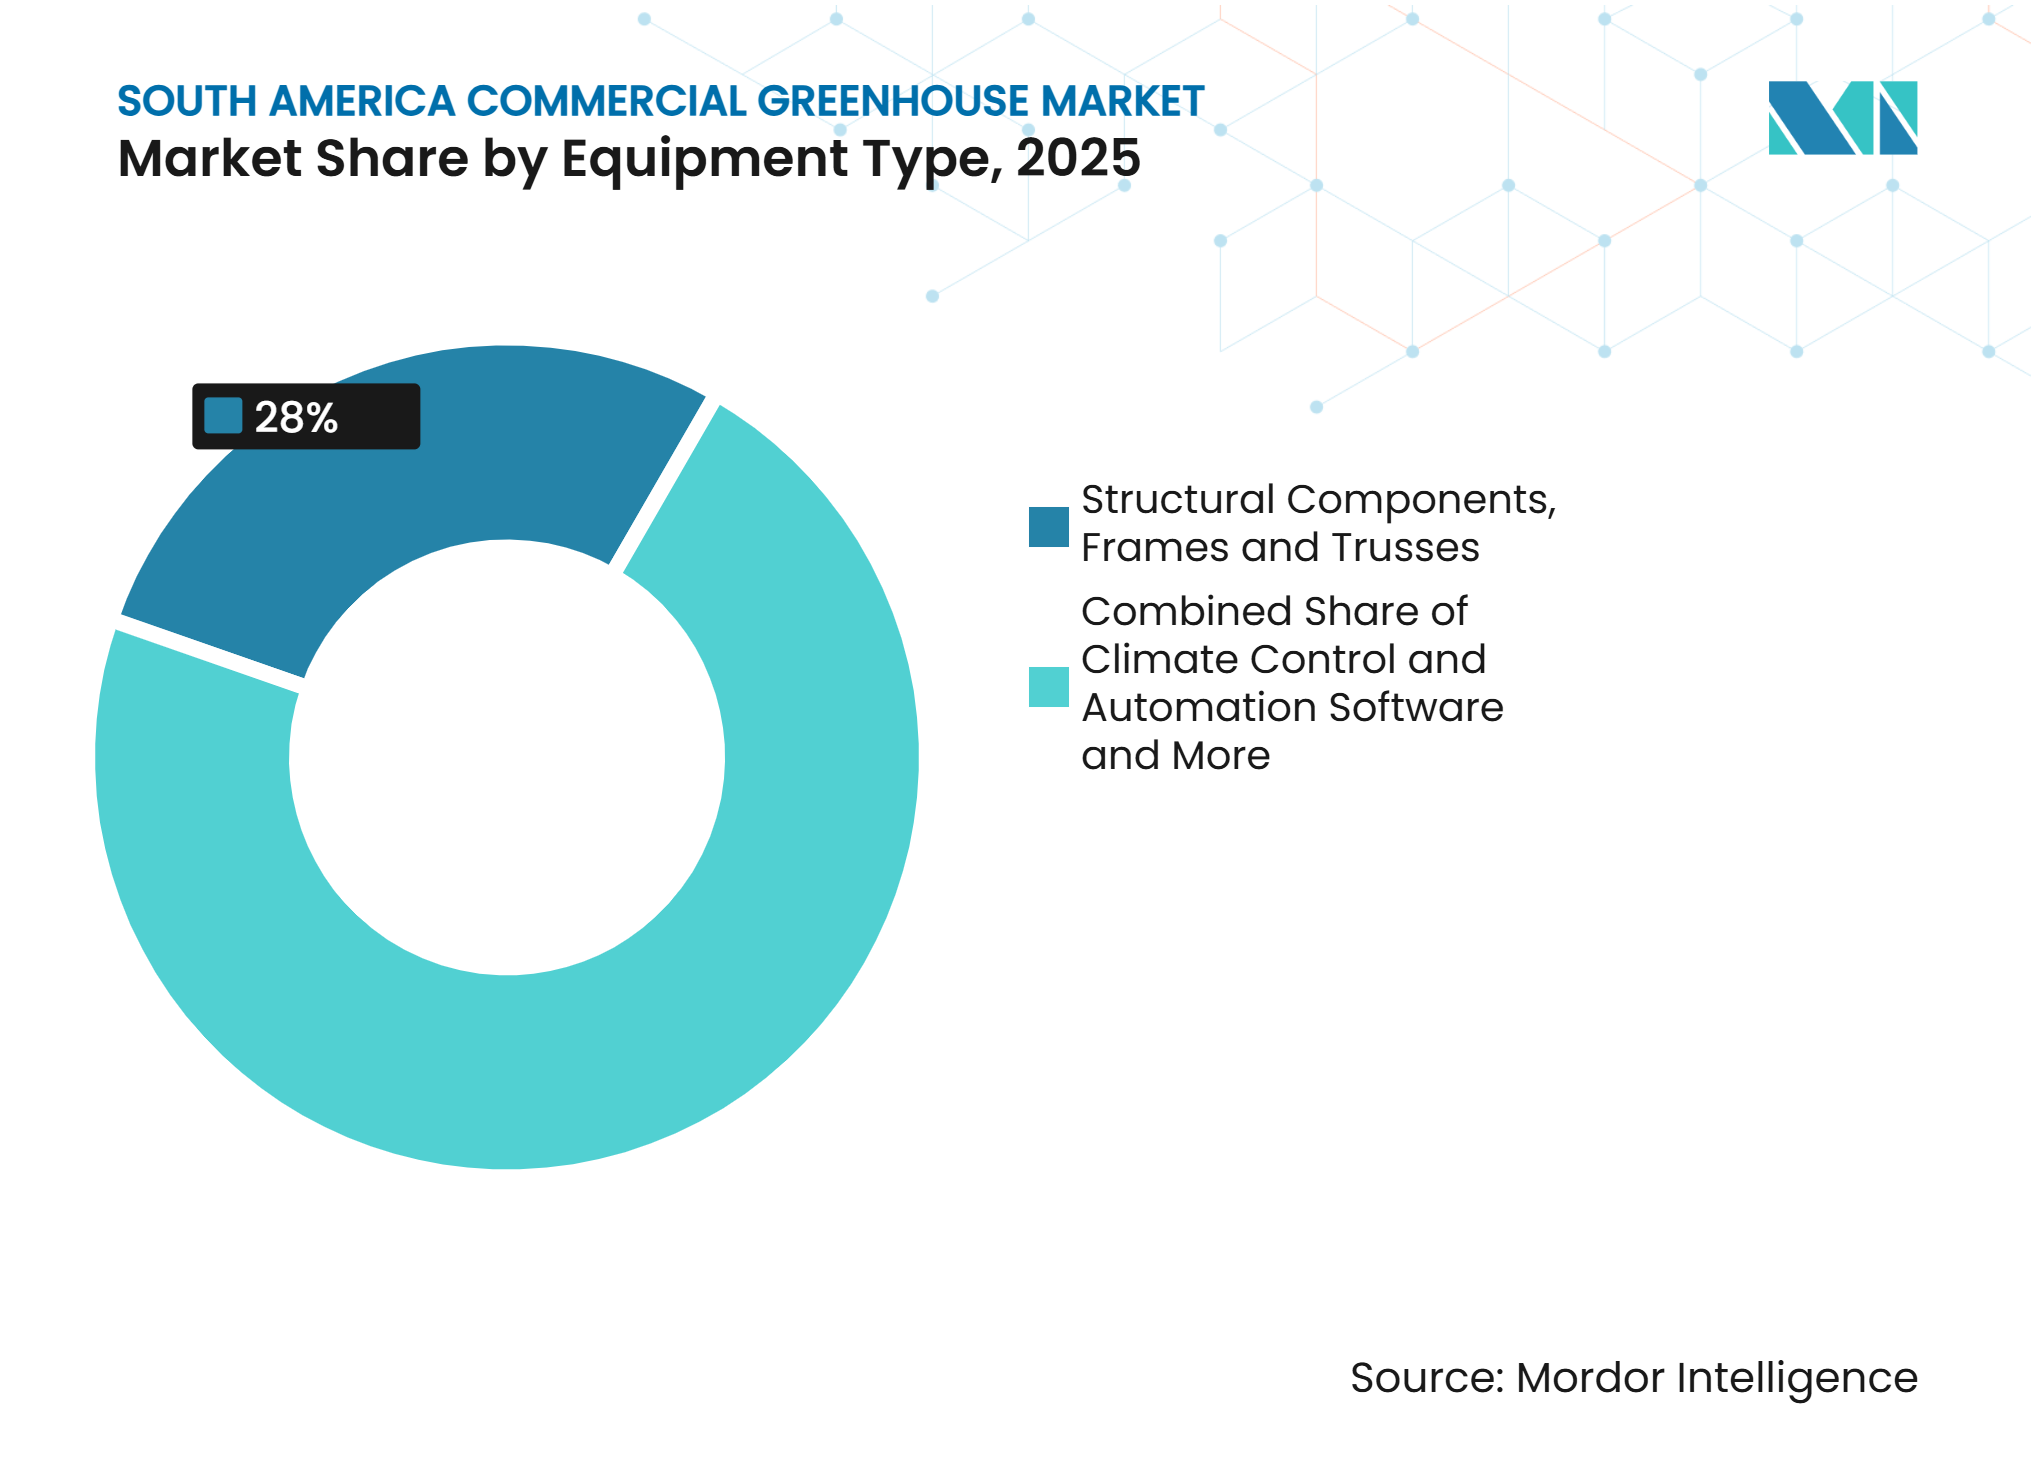
- Nach Gerätetyp waren Strukturkomponenten, einschließlich Rahmen und Fachwerkträger, im Jahr 2025 die größte Kategorie. Klimasteuerung und Automatisierungssoftware wird voraussichtlich mit einem CAGR von 10,6 % im Zeitraum 2026–2031 wachsen.
- Nach Kulturpflanzenart waren Obst und Gemüse mit einem Anteil von 38 % am kommerziellen Gewächshausmarkt in Südamerika im Jahr 2025 die größte Kategorie. Kräuter und Microgreens werden voraussichtlich mit einem CAGR von 9,9 % im Zeitraum 2026–2031 wachsen.
- Nach Gewächshaustyp hielten Kunststofffoliengewächshäuser im Jahr 2025 mit 56 % den größten Anteil. Hybrid- und halbgeschlossene Gewächshäuser werden voraussichtlich mit einem CAGR von 11,7 % im Zeitraum 2026–2031 wachsen.
- Nach Anbautechnologie war Tropfhydroponik die größte Kategorie mit einem Anteil von 46 % am kommerziellen Gewächshausmarkt in Südamerika im Jahr 2025. Hybrid- und vertikale Integration wird voraussichtlich mit einem CAGR von 12,4 % im Zeitraum 2026–2031 wachsen.
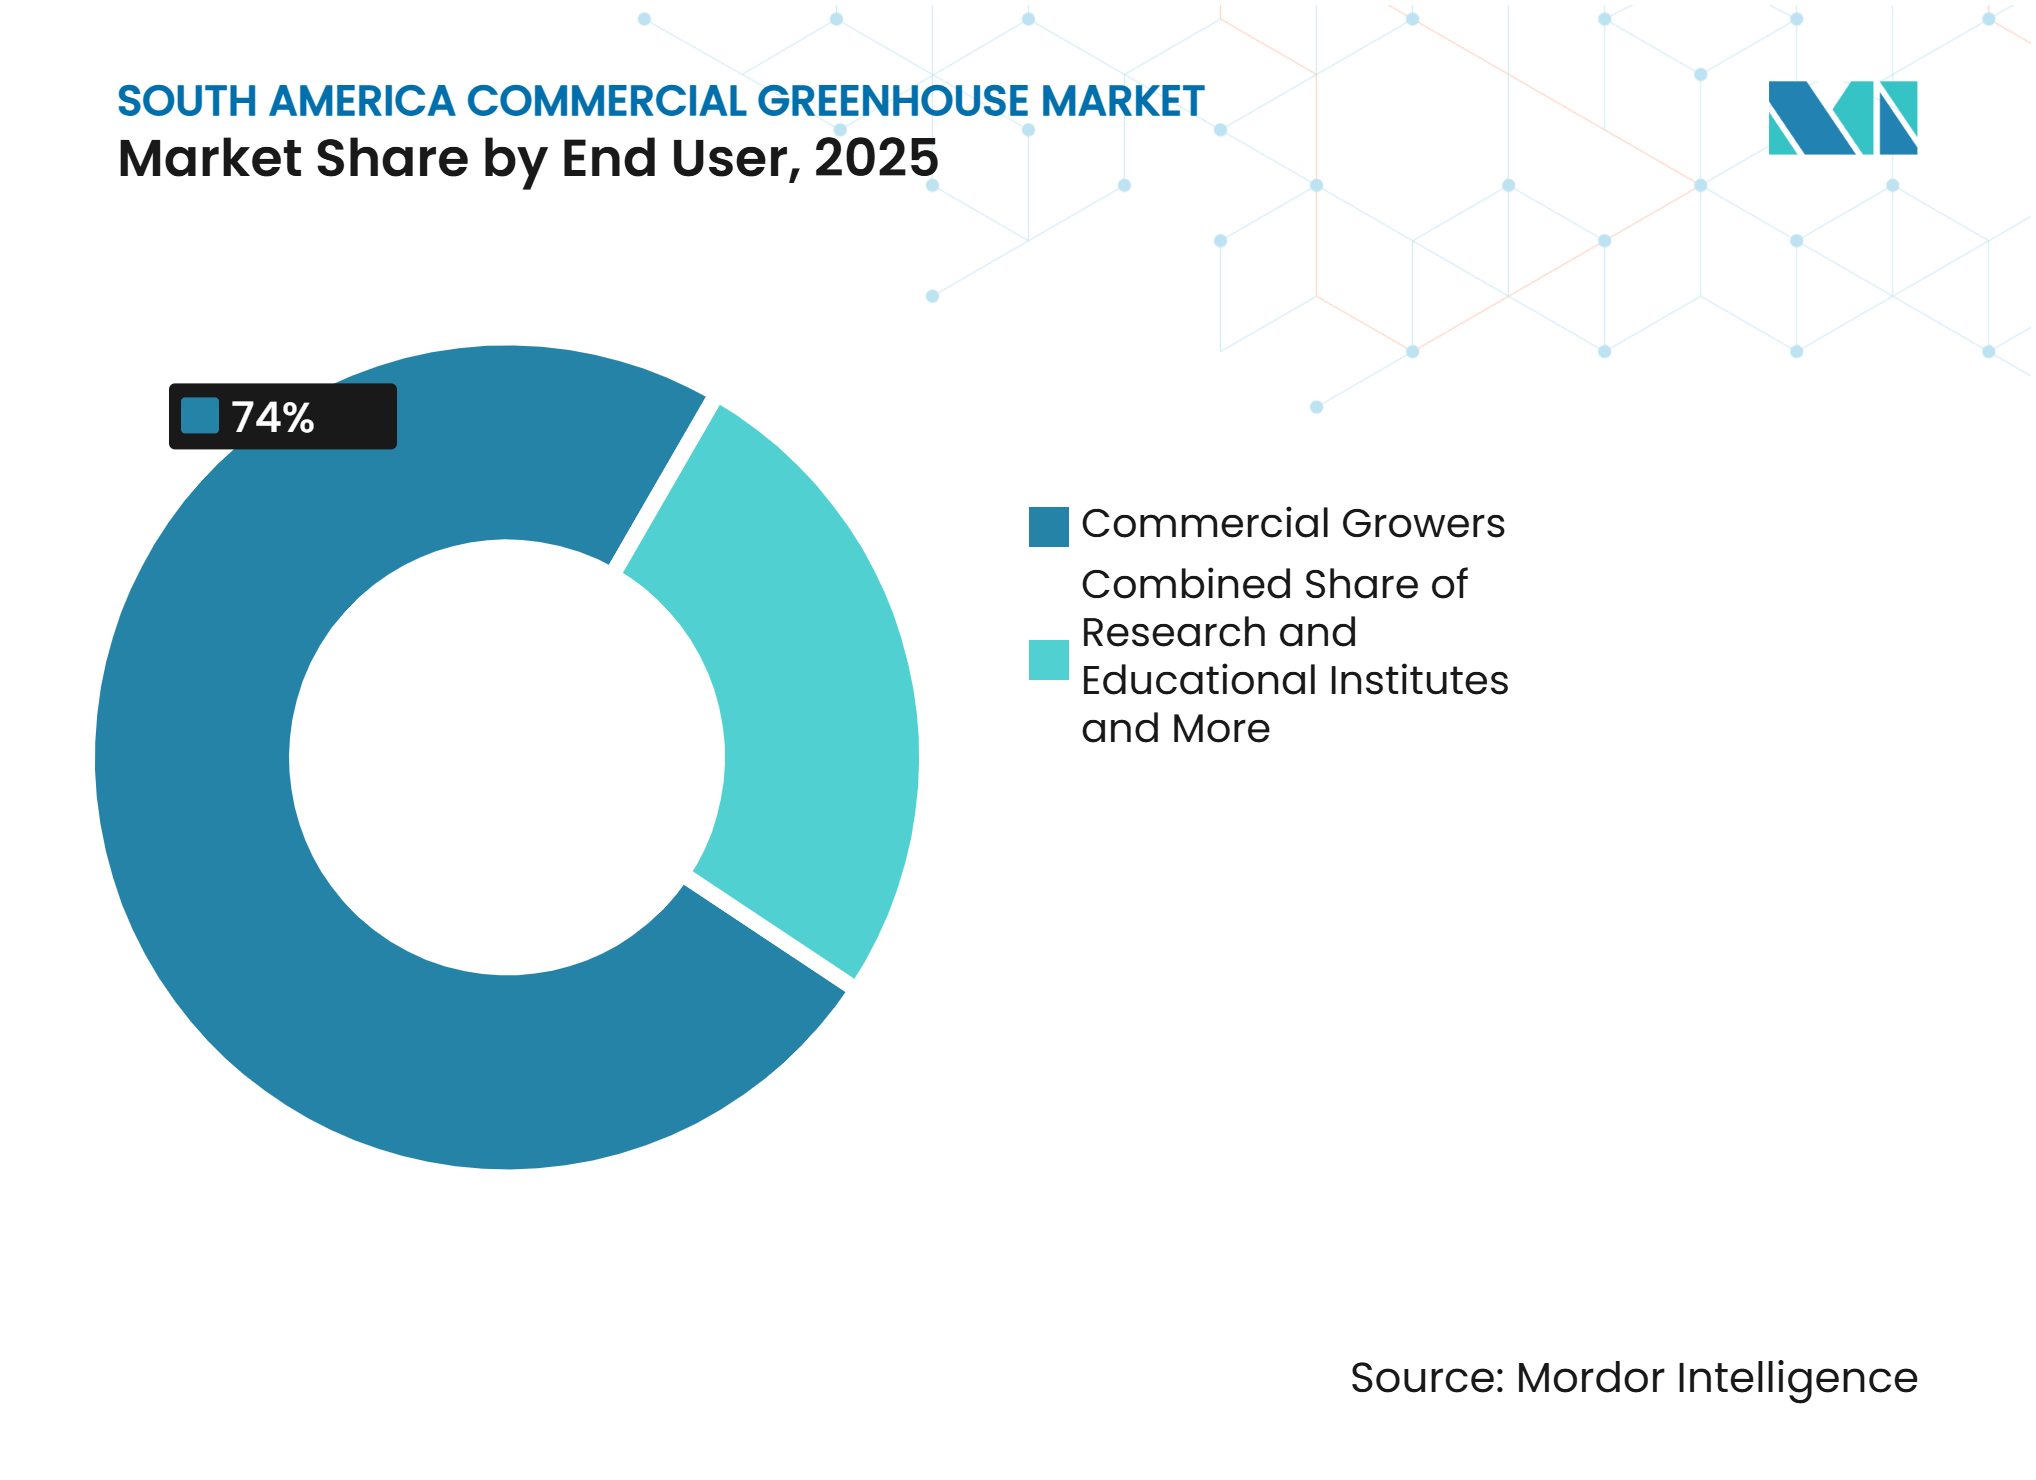
- Nach Endnutzer hielten kommerzielle Anbauer im Jahr 2025 mit 74 % den größten Anteil. Forschungs- und Bildungseinrichtungen werden voraussichtlich mit einem CAGR von 9,5 % im Zeitraum 2026–2031 wachsen.
- Nach Geografie hielt Brasilien im Jahr 2025 mit 54 % den größten Anteil. Chile wird voraussichtlich mit einem CAGR von 8,8 % im Zeitraum 2026–2031 wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige und außersaisonale Versorgung mit Frischprodukten | +1.5% | Brasilien und Chile | Kurzfristig (≤ 2 Jahre) |
| Wassereffizienter Anbau in wasserarmen Regionen | +1.0% | Chile, semiarides Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach gleichmäßigen, rückverfolgbaren und qualitativ hochwertigen Produkten | +1.0% | Chile und exportorientiertes Brasilien | Kurzfristig (≤ 2 Jahre) |
| Modernisierung durch Automatisierung, Präzisionsbewässerung und Datenmanagement | +1.2% | Brasilien und Chile | Mittelfristig (2–4 Jahre) |
| Klimaresistenter Anbau bei Wettervariabilität | +0.8% | Chile, Argentinien und semiarides Brasilien | Langfristig (≥ 4 Jahre) |
| Öffentliche Programme, Forschungspartnerschaften und Technologietransfer | +0.5% | Brasilien und Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige und außersaisonale Versorgung mit Frischprodukten
Die kommerzielle Gewächshausproduktion hilft Erzeugern, Liefervereinbarungen zu erfüllen, wenn Freilandbedingungen die Ernte einschränken. Tomaten, Blattgemüse und Beeren benötigen stabile Wachstumsbedingungen, um Supermärkte und Gastronomieabnehmer das ganze Jahr über zu beliefern. Im Jahr 2024 dokumentierte die Brasilianische Landwirtschaftliche Forschungsgesellschaft (Embrapa) Methoden des geschützten Anbaus für boden- und substratgezogenes Gemüse unter verschiedenen brasilianischen Bedingungen [1]. Diese Methoden ermöglichen es Betreibern, Temperatur, Luftfeuchtigkeit, Bewässerung und Erntezeitpunkt genauer zu steuern als im Freiland. Der kommerzielle Gewächshausmarkt in Südamerika profitiert, wenn Käufer vorhersehbare Mengen, gleichmäßige Qualität und eine längere Handelssaison schätzen. Diese Nachfrage unterstützt auch Ausgaben für Strukturen, Beschattung, Fertirrigation und Klimasteuerungsanlagen.
Wassereffizienter Anbau in wasserarmen Regionen
Die Wasserverfügbarkeit ist zu einem wichtigen Faktor bei Gewächshausinvestitionsentscheidungen in Chile und semiariden Teilen Brasiliens geworden. Im Jahr 2025 veröffentlichte das Büro für Agrarpolitik und -studien Chiles (ODEPA) eine Studie zur Meerwasserentsalzung für die Landwirtschaft im Limarí-Becken, wo die Landwirtschaft 95,8 % des gesamten Wasserbedarfs unter extremer Knappheit ausmacht.[2]. Tropfbewässerung und Substratsysteme helfen Erzeugern, Wasser und Nährstoffe präziser in die Wurzelzone der Pflanzen zu liefern. Gewächshäuser erleichtern auch die Überwachung von Bewässerungszyklen und die Begrenzung von Verlusten durch ungleichmäßige Niederschläge. Der kommerzielle Gewächshausmarkt in Südamerika profitiert daher von der Nachfrage nach Fertirrigation, Wasserüberwachung und zugehörigem technischen Support. Diese Bedürfnisse sind dort am stärksten ausgeprägt, wo Dürrebedingungen die Zuverlässigkeit der Ernte zu einer kommerziellen Priorität machen.
Modernisierung durch Automatisierung, Präzisionsbewässerung und Datenmanagement
Automatisierung wird zu einem immer größeren Bestandteil des Investitionsarguments für kommerzielle Gewächshausprojekte. Sensoren, automatische Beschattung, Lüftungssteuerungen und Fernüberwachung ermöglichen es Betreibern, schneller auf Veränderungen bei Temperatur, Luftfeuchtigkeit und Bewässerungsbedingungen zu reagieren. Im Jahr 2026 präsentierte Priva Priva One auf der GreenTech Amsterdam als vernetzte Plattform, die Klimasteuerung, Bewässerung, Kulturpflanzenüberwachung und Betriebsabläufe integriert[3]. Der kommerzielle Gewächshausmarkt in Südamerika entwickelt sich in Richtung integrierter Systeme, da Erzeuger mehrere Produktionsaktivitäten in einer einzigen Betriebsumgebung verwalten können. Anbieter, die Geräte mit praktischen Kulturdaten verbinden, können stärkere Beziehungen zu kommerziellen Betreibern aufbauen.
Klimaresistenter Anbau bei Wettervariabilität
Hitzestress in Brasilien, Frostrisiko in Chile und ungleichmäßige Niederschläge in Argentinien beeinflussen die Ernte- und Produktionsplanung. Geschützter Anbau bietet eine Möglichkeit, die direkte Exposition gegenüber diesen Bedingungen zu reduzieren. Im Jahr 2026 entwickelte das Nationale Institut für Agrartechnologie Argentiniens (INTA) in Zusammenarbeit mit der Nationalen Universität San Luis (UNSL) und lokalen Erzeugern ein intelligentes Gewächshausüberwachungssystem, das Frost und starke Windböen ein bis sechs Stunden im Voraus vorhersagen kann. Strukturen, Abschirmung, Belüftung und Bewässerungssteuerungen wirken zusammen, um stabilere Wachstumsumgebungen zu schaffen. Der kommerzielle Gewächshausmarkt in Südamerika profitiert, wenn Wetterrisiken von einem saisonalen Problem zu einem Treiber für Kapitalinvestitionen werden. Die Nachfrage wird sich voraussichtlich auf Systeme konzentrieren, die für lokale Kulturpflanzen, Klimazonen und Betriebsbudgets geeignet sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher anfänglicher Kapitalbedarf und begrenzte langfristige Finanzierung | -1.50% | Argentinien und übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Betreibern und begrenzter technischer Unterstützung | -0.70% | Argentinien und übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Wasserversalzung, Qualitätsvariabilität und Schädlings- und Krankheitsdruck | -1.00% | Chile und semiarides Brasilien | Mittelfristig (2–4 Jahre) |
| Fragmentierung von Kleinbauern, begrenzte Akzeptanz und Kostengefährdung durch importierte Systeme | -0.80% | Übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher anfänglicher Kapitalbedarf und begrenzte langfristige Finanzierung
Moderne Gewächshausprojekte erfordern Investitionen in Strukturen, Bewässerung, Klimasteuerungen und Installation. Die Kosten steigen erheblich, wenn Erzeuger Automatisierung, Fertirrigation und fortschrittliche Belüftung hinzufügen. Im September 2025 erhöhte der Fonds zur Expansion der Agrarindustrie São Paulo (FEAP) seine Kreditlinie für nachhaltige ländliche Entwicklung von 20 Millionen BRL (4,0 Millionen USD) auf 50 Millionen BRL (9,9 Millionen USD) und unterstützte damit Projekte, die die Produktion in geschützten Umgebungen einschließen, obwohl ein gleichwertiger Zugang in der gesamten Region nicht einheitlich ist. Der kommerzielle Gewächshausmarkt in Südamerika wird eingeschränkt, wenn die Amortisationszeiten der Projekte die verfügbaren Kreditlaufzeiten überschreiten. Dieses Problem ist für kleinere Erzeuger und für Betriebe, die mit instabilem Zugang zu Devisen konfrontiert sind, schwieriger zu bewältigen.
Mangel an qualifizierten Betreibern und begrenzter technischer Unterstützung
Die Leistung kommerzieller Gewächshäuser hängt von täglichen Entscheidungen über Bewässerung, Nährstoffe, Belüftung, Pflanzengesundheit und Arbeitskräfte ab. Betreiber benötigen technisches Wissen, um stabile Wachstumsbedingungen aufrechtzuerhalten und auf Pflanzenstress zu reagieren. Im Jahr 2024 veröffentlichte die Brasilianische Landwirtschaftliche Forschungsgesellschaft (Embrapa) Leitlinien zum geschützten Anbau, die zeigen, dass Substrat- und Fertirrigation-Systeme ein aktives Management von Nährstoffen, Drainage und Wasserbedingungen erfordern, einschließlich der Überwachung der elektrischen Leitfähigkeit zur Verhinderung von Versalzung. Der kommerzielle Gewächshausmarkt in Südamerika kann daher langsamer wachsen, wo die Betreiberausbildung begrenzt ist, selbst wenn Installationsdienstleistungen verfügbar sind. Anbieter, die agronomische Unterstützung und praktische Schulungen anbieten, sind besser positioniert, um dieses Hemmnis zu überwinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Software und Automatisierung definieren den nächsten InvestitionszyklusStrukturkomponenten, einschließlich Rahmen und Fachwerkträger, stellten im Jahr 2025 die größte Gerätekategorie dar, da jedes kommerzielle Projekt eine langlebige physische Struktur erfordert. Diese Komponenten unterstützen den Neubau von Gewächshäusern in Brasilien, Chile, Argentinien und dem übrigen Südamerika. Bewässerungs- und Fertirrigation-Systeme bleiben wichtig, da Erzeuger eine zuverlässige Versorgung mit Wasser und Nährstoffen innerhalb der Struktur benötigen. Abschirmungs- und Beschattungssysteme sind ebenfalls relevant für Kulturpflanzen, die Schutz vor hohen Temperaturen und direkter Strahlung benötigen. Der Segmentmix zeigt, dass der kommerzielle Gewächshausmarkt in Südamerika weiterhin auf Kernbauausrüstung angewiesen ist, bevor Betreiber fortschrittliche Steuerungen in Betracht ziehen.
Klimasteuerung und Automatisierungssoftware wird voraussichtlich mit einem CAGR von 10,6 % im Zeitraum 2026–2031 wachsen, dem schnellsten unter allen Gerätetypen. Im Jahr 2026 präsentierte Priva Priva One auf der GreenTech Amsterdam als vernetzte Plattform, die Klimasteuerung, Bewässerungsmanagement, Kulturpflanzenüberwachung und Betriebsabläufe kombiniert. LED-Wachstumsbeleuchtung bleibt für Spezialkulturen und Forschungszwecke relevanter, da viele regionale Standorte starkes natürliches Sonnenlicht erhalten. Heizung ist im südlichen Chile und in höher gelegenen argentinischen Gebieten wichtiger, während Kühlung und Belüftung in wärmeren brasilianischen Produktionszonen zunehmend relevanter werden.



Nach Kulturpflanzenart:
Tomaten sichern den Marktumsatz, während Microgreens am Rand entstehenObst und Gemüse machten im Jahr 2025 38 % des Marktanteils des kommerziellen Gewächshausmarkts in Südamerika aus und waren damit die größte Kulturpflanzenkategorie. Tomaten waren die führende Kulturpflanze in dieser Kategorie, da kommerzielle Erzeuger ihre ganzjährige Nachfrage und Gewächshauseignung schätzen. Paprika, Gurken, Blattgemüse und Beeren unterstützen ebenfalls Investitionen, wenn Käufer stabile Qualität und Versorgung benötigen. Geschützter Anbau ermöglicht es Erzeugern, die Wachstumsbedingungen für Kulturpflanzen, die empfindlich auf Wetterveränderungen reagieren, genauer zu steuern. Diese Kulturpflanzengruppe gibt dem kommerziellen Gewächshausmarkt in Südamerika eine starke Verbindung zu Frischprodukt-Lieferketten.
Kräuter und Microgreens werden voraussichtlich mit einem CAGR von 9,9 % im Zeitraum 2026–2031 wachsen, dem schnellsten unter allen Kulturpflanzenarten. Diese Kulturpflanzen eignen sich für kleinere Gewächshausflächen und Hydroponikanlagen in der Nähe städtischer Einzelhandelszentren. Ihre kurzen Kulturzyklen können häufige Ernten unterstützen, wenn Betreiber über zuverlässige Wasser- und Klimasteuerungen verfügen. Blumen und Zierpflanzen bleiben etablierte Gewächshauskulturen in Brasilien, insbesondere dort, wo Luftfeuchtigkeit, Temperatur und Lichtsteuerung kommerzielle Einheitlichkeit unterstützen. Cannabis und Spezialkulturen, einschließlich medizinischem Cannabis und Setzlingsvermehrung, bleiben frühe Anwendungen im berichteten Umfang.
Nach Gewächshaustyp:
Kunststofffolie dominiert, während Hybridsysteme kommerziellen Schwung aufbauenKunststofffoliengewächshäuser hielten im Jahr 2025 56 % der Marktgröße des kommerziellen Gewächshausmarkts in Südamerika und waren damit der größte Gewächshaustyp. Ihre Position spiegelt niedrigere Einstiegskosten und Anpassungsfähigkeit an verschiedene regionale Klimata wider. Diese Strukturen bieten einen praktischen Ausgangspunkt für Erzeuger, die vom Freilandanbau zum geschützten Anbau wechseln. Sie können auch mit Bewässerungs-, Beschattungs- und einfachen Belüftungssystemen kombiniert werden, wenn sich kommerzielle Anforderungen entwickeln. PROAMCO AGRICOLA SpA liefert Tunnel- und Mehrschiff-Gotik-Strukturen für die kommerzielle Produktion in Chile.
Hybrid- und halbgeschlossene Gewächshäuser werden voraussichtlich mit einem CAGR von 11,7 % im Zeitraum 2026–2031 wachsen, dem schnellsten unter allen Gewächshaustypen. Diese Designs kombinieren stärkeren Schädlingsausschluss und Umweltmanagement, ohne die vollständige Investition in Glaskonstruktionen zu erfordern. Im Jahr 2024 baute J. Huete Greenhouses ein halbgeschlossenes Kunststoffgewächshaus in Kolumbien, dessen Fertigstellung für die zweite Hälfte dieses Jahres geplant war. Glasgewächshäuser und Gewächshäuser aus starrem Polycarbonat bleiben Premium-Optionen für Betriebe, die größere Anfangsinvestitionen unterstützen können. Ihre Nutzung konzentriert sich auf technologieintensive Projekte und Produktionsumgebungen mit hochwertigen Erzeugnissen.
Nach Anbautechnologie:
Hydroponik verankert die Produktion, während Hybridmethoden die Wachstumsgrenze definierenTropfhydroponik hielt im Jahr 2025 46 % des Anbautechnologiesegments und war damit der größte Ansatz. Das System gibt Erzeugern direkte Kontrolle über die Nährstoffversorgung und den Bewässerungszeitplan. Dies ist wertvoll in wasserarmen Gebieten Chiles und Brasiliens, wo Ressourceneffizienz die Projektökonomie beeinflusst. Im Jahr 2024 dokumentierte die Brasilianische Landwirtschaftliche Forschungsgesellschaft (Embrapa) die Notwendigkeit, Versalzung und Nährstoffanreicherung in Substrat- und Fertirrigation-Systemen zu managen. Nicht-hydroponische Boden- und Substratsysteme bleiben für Erzeuger relevant, die schrittweise vom Freilandanbau zum geschützten Anbau übergehen.
Hybrid- und vertikale Integration wird voraussichtlich mit einem CAGR von 12,4 % im Zeitraum 2026–2031 wachsen, dem schnellsten unter allen Anbautechnologien. Kommerzielle Betreiber können hydroponische und Substratmethoden kombinieren, um mehrere Kulturpflanzenanforderungen in einer einzigen Anlage zu erfüllen. Diese Flexibilität unterstützt die Produktionsplanung bei wechselnder saisonaler Nachfrage. Rivulis bietet Orientierungshilfe bei der Auswahl von Tropfbewässerungssystemen für Gewächshäuser und bodenlose Systeme basierend auf Gewächshausabmessungen, Kulturpflanzenart und Spitzenwasserbedarf. Tiefwasserkultur und Nährstofffilmtechnik werden in spezialisierten Blattgemüsebetrieben eingesetzt, die ein intensiveres Management unterstützen.
Nach Endnutzer:
Kommerzielle Anbauer definieren den Markt, während Forschungseinrichtungen an Dynamik gewinnenKommerzielle Anbauer machten im Jahr 2025 74 % des Endnutzersegments aus und waren damit die größte Käufergruppe. Diese Gruppe umfasst integrierte Gartenbaubetriebe, Exporteure und inländische Frischproduktunternehmen. Diese Betreiber können in vollständige Systeme investieren, die Strukturen, Bewässerung, Klimasteuerungen und Automatisierung umfassen. Ihre Kaufentscheidungen spiegeln die Kapital- und Betriebsdisziplin wider, die für einen profitablen geschützten Anbau erforderlich ist. Der kommerzielle Gewächshausmarkt in Südamerika konzentriert sich daher auf professionelle Erzeuger und nicht auf gelegentliche oder Hobbynutzer.
Forschungs- und Bildungseinrichtungen werden voraussichtlich mit einem CAGR von 9,5 % im Zeitraum 2026–2031 wachsen, dem schnellsten unter allen Endnutzersegmenten. Diese Einrichtungen unterstützen die Kulturpflanzenverbesserung, Technologievalidierung und Ausbildung für kommerzielle Gewächshausbetriebe. Im Mai 2024 kündigte J. Huete Greenhouses ein halbgeschlossenes Kunststoffgewächshausprojekt für eine Universität in Cali, Kolumbien, an, das ein Überdrucksystem zum Schädlingsausschluss und integrierte Klimasteuerung umfasst. Einzelhandels-Gartencenter und Baumschulen bleiben eine sekundäre Nutzergruppe, insbesondere in der Blumenzucht und Setzlingsproduktion.

Geografische Analyse
Brasilien hielt im Jahr 2025 54 % des kommerziellen Gewächshausmarkts in Südamerika und war damit das größte Ländersegment. Seine Größe, die inländische Fertigungsbasis und die kommerzielle Landwirtschaft unterstützen die Nachfrage nach Gewächshausstrukturen und -ausrüstung. São Paulo bleibt ein wichtiges Zentrum für Gewächshausaktivitäten, während das Interesse in den Mittelwesten und Nordosten ausgedehnt wird. Das Landwirtschafts- und Versorgungsministerium des Bundesstaates São Paulo stellt Gewächshausfinanzierung über den Fonds zur Expansion der Agrarindustrie São Paulo (FEAP) bereit, der den Bau, die Modernisierung und die Renovierung von Gewächshäusern und anderen geschützten Produktionssystemen unterstützt. Die Nachfrage Brasiliens umfasst einfache Strukturen sowie Bewässerungs- und Automatisierungssysteme für etablierte Betreiber.
Chile wird voraussichtlich mit einem CAGR von 8,8 % im Zeitraum 2026–2031 wachsen, dem schnellsten unter allen Ländern der Region. Wassereffizienz, Exportqualitätsanforderungen und Klimarisiken leiten Gewächshausinvestitionsentscheidungen im Land. Das Büro für Agrarpolitik und -studien Chiles (ODEPA) koordiniert die Wasserressourcenstrategie des Landwirtschaftsministeriums, die den Sektor auf ein effizienteres, gerechteres und nachhaltigeres Wassermanagement ausrichtet. Azimut Invernaderos beschreibt Gewächshaussysteme und zugehörige Ausrüstung für landwirtschaftliche Anwendungen in Chile.
Argentinien und das übrige Südamerika stellen einen kleineren, aber strategisch relevanten Teil der regionalen Landschaft dar. Die landwirtschaftliche Nachfrage Argentiniens unterstützt den geschützten Anbau, obwohl Finanzierung, Devisenzugang und Kosten für importierte Ausrüstung die Akzeptanz einschränken. Im April 2024 arbeitete das Nationale Institut für Agrartechnologie Argentiniens (INTA) mit einer lokalen Arbeitergenossenschaft in Río Colorado zusammen, um acht Gewächshäuser mit Tropfbewässerung zu bauen, die darauf ausgelegt sind, die Gemüseproduktion in den Herbst zu verlängern und im Frühjahr früher zu beginnen. Das übrige Südamerika umfasst Märkte, in denen sich kommerzielle Projekte mit unterschiedlicher Geschwindigkeit entwickeln. Das Wachstum in diesen Gebieten wird wahrscheinlich stärker auf modulare Strukturen, zugängliche Bewässerungssysteme und lokalen technischen Support angewiesen sein.
Wettbewerbslandschaft
Marktkonzentration
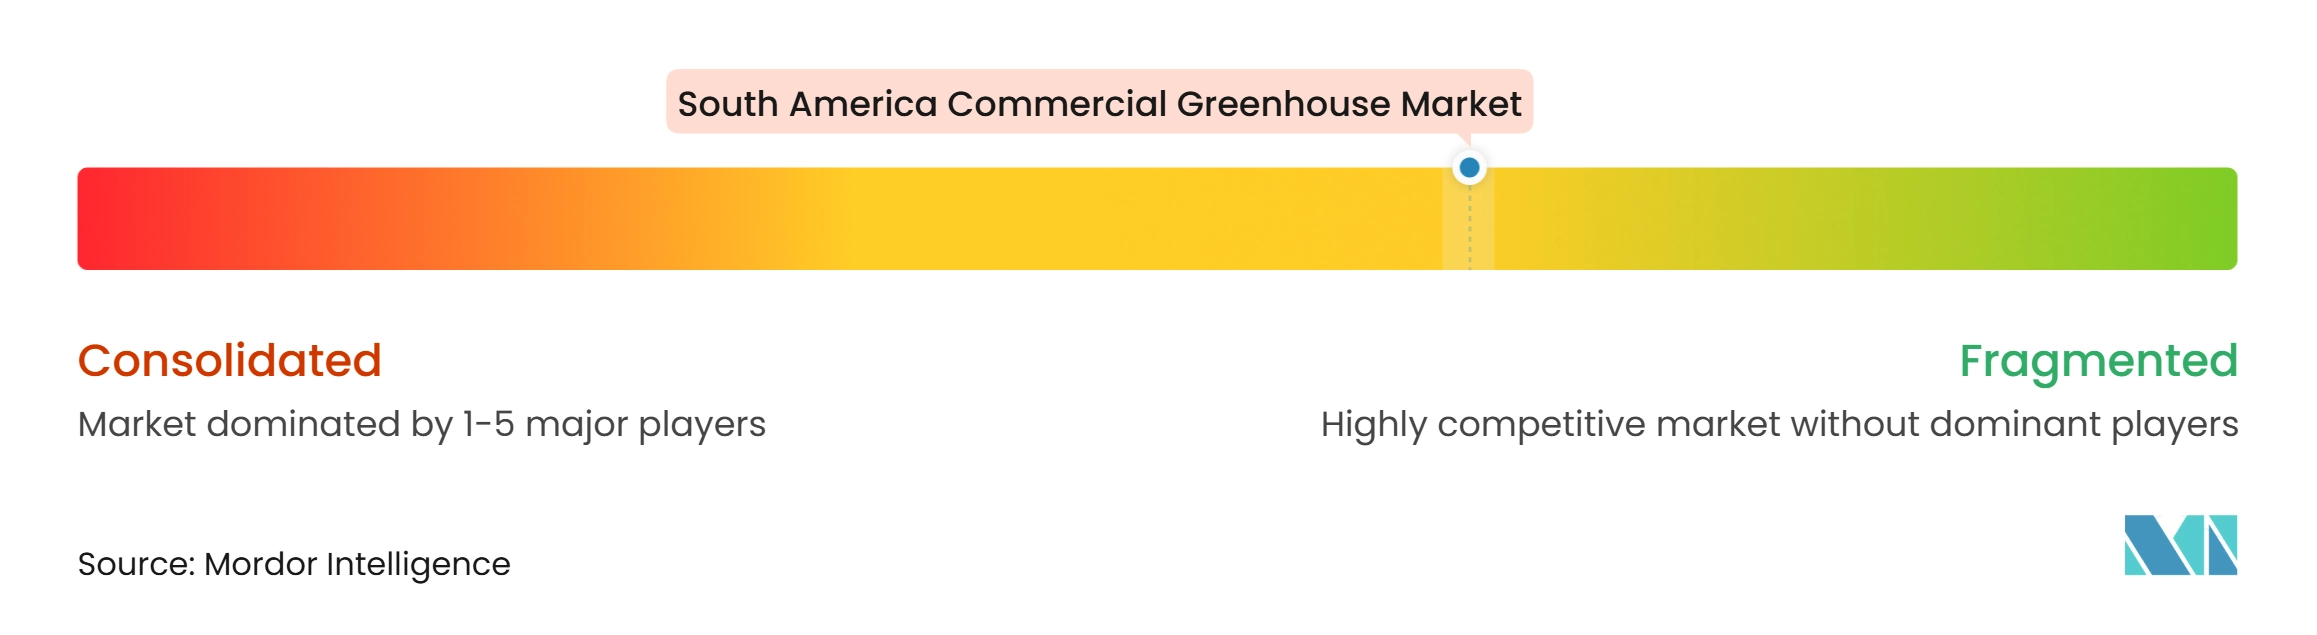
Der kommerzielle Gewächshausmarkt in Südamerika bleibt im Jahr 2025 mäßig fragmentiert. Der Wettbewerb umfasst integrierte Gewächshausspezialisten, regionale Strukturhersteller, Bewässerungsanbieter und Automatisierungsanbieter. Havecon Kassenbouw B.V., RICHEL GROUP SAS und J. Huete Greenhouses konkurrieren um komplexe schlüsselfertige Projekte durch Engineering und Geräteintegration. Agriestufa Industria e Comercio Ltda., J.M. Zanatta e Cia Ltda., PROAMCO AGRICOLA SpA und Azimut Invernaderos konkurrieren durch regionale Präsenz, lokalisierte Dienstleistungen und praktische Strukturangebote. Diese Mischung lässt Raum für Anbieter in einfachen, mittleren und technisch fortgeschrittenen Projekten.
Bewässerungs- und Automatisierungsunternehmen entwickeln sich in Richtung integrierter kommerzieller Angebote. Im Jahr 2026 präsentierte Priva Priva One auf der GreenTech Amsterdam als vernetzte Plattform, die Klimasteuerung, Bewässerungsmanagement, Kulturpflanzenüberwachung und Betriebsabläufe integriert. Rivulis bietet Orientierungshilfe bei der Auswahl von Gewächshaus- und bodenlosen Tropfbewässerungssystemen basierend auf Gewächshausabmessungen, Kulturpflanzenart und Spitzenwasserbedarf. Im Jahr 2024 berichtete J. Huete Greenhouses über den Abschluss von Saatgutforschungsgewächshäusern für Syngenta in Südamerika, ausgestattet mit fortschrittlichen Kühl- und Heizsystemen. Diese Schritte verknüpfen Ausrüstung, Agronomie und Managementfunktionen in kommerziellen Projekten enger miteinander.
Der mittlere Markt bleibt wichtig für Anbieter, die Erzeuger oberhalb der Kleinbauernebene, aber unterhalb großer Glasgewächshausprojekte bedienen. Modulare, lokal montierte Strukturen können Einstiegshürden senken und Käufern gleichzeitig ermöglichen, im Laufe der Zeit Automatisierung hinzuzufügen. PROAMCO AGRICOLA SpA positioniert Tunnel- und Mehrschiff-Gewächshausstrukturen für den kommerziellen landwirtschaftlichen Einsatz in Chile. Die fragmentierte Struktur bleibt konsistent, da keine kleine Gruppe von Anbietern den größten Teil der regionalen Aktivität kontrolliert.
Marktführer in der kommerziellen Gewächshausbranche Südamerika
-
Havecon Kassenbouw B.V.
-
J. Huete Greenhouses
-
RICHEL GROUP SAS
-
Priva Holding B.V. (Priva Horticulture B.V.)
-
Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kommerzieller Gewächshausmarkt Südamerika Unternehmen in diesem Bericht
- Priva Holding B.V.
- Agriestufa Industria e Comercio Ltda.
- J. Huete Greenhouses
- RICHEL GROUP SAS
- Havecon Kassenbouw B.V.
- Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
- Temasek Holdings (Private) Ltd. (Rivulis Irrigation Ltd.)
- J.M. Zanatta e Cia Ltda.
- Azimut Invernaderos
- PROAMCO AGRICOLA SpA
- Invermed Levante S.L. (Grupo IEP Greenhouses)
- SMARTKAS B.V.
Neueste Industrielle Entwicklungen in Kommerzieller Gewächshausmarkt Südamerika
- Juni 2026: Die Netafim-Tochtergesellschaft von Orbia Advance Corporation eröffnete ein neues Fertigungswerk in Hermosillo, Sonora, Mexiko, das eine Investition von 20 Millionen USD darstellt und den Produktionsstandort des Unternehmens in Amerika für Gewächshaus- und Präzisionslandwirtschafts-Bewässerungsmärkte in Südamerika erweitert.
- Juni 2025: Rivulis Irrigation Ltd. startete eine digitale Bildungsplattform zur Auswahl von Gewächshaus- und Reihenkulturen-Tropfbewässerungssystemen in Südamerika und bietet agronomische Orientierungshilfe für boden- und substratbasierte Gewächshaussysteme.
- 2025: SMARTKAS B.V. schloss die Umstrukturierung unter der HIVE Capital-Gruppe ab und richtete seine kommerziellen Aktivitäten neu auf digitale Zwillingsmanagementsysteme für Gewächshausumgebungen aus.
Berichtsumfang des kommerziellen Gewächshausmarkts in Südamerika
Der Bericht über den kommerziellen Gewächshausmarkt in Südamerika ist segmentiert nach Gerätetyp (Heizsysteme, Kühl- und Belüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertirrigation-Systeme, Klimasteuerung und Automatisierungssoftware, Abschirmungs- und Beschattungssysteme sowie Strukturkomponenten), nach Kulturpflanzenart (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Microgreens sowie Cannabis und Spezialkulturen), nach Gewächshaustyp (Glasgewächshäuser, Kunststofffoliengewächshäuser, Gewächshäuser aus starrem Polycarbonat sowie Hybrid- und halbgeschlossene Gewächshäuser), nach Anbautechnologie (Hydroponik, nicht-hydroponischer Boden und Substrat sowie Hybrid- und vertikale Integration) und nach Endnutzer (kommerzielle Anbauer, Forschungs- und Bildungseinrichtungen sowie Einzelhandels-Gartencenter und Baumschulen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertirrigation-Systeme | |
| Klimasteuerung und Automatisierungssoftware | |
| Abschirmungs- und Beschattungssysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerkträger |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Setzlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Gewächshäuser aus starrem Polycarbonat |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert |
| Kokosmark- und Steinwolle-Substrat | |
| Hybrid- und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Brasilien |
| Argentinien |
| Chile |
| Übriges Südamerika |
| Nach Gerätetyp | Heizsysteme | |
| Kühl- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertirrigation-Systeme | ||
| Klimasteuerung und Automatisierungssoftware | ||
| Abschirmungs- und Beschattungssysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerkträger | ||
| Nach Kulturpflanzenart | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Setzlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Gewächshäuser aus starrem Polycarbonat | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert | |
| Kokosmark- und Steinwolle-Substrat | ||
| Hybrid- und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der kommerzielle Gewächshausmarkt in Südamerika bis 2031 erreichen?
Der kommerzielle Gewächshausmarkt in Südamerika wird voraussichtlich bis 2031 einen Wert von 1,70 Milliarden USD erreichen.
Welcher Gewächshaustyp hat den größten Anteil in Südamerika?
Kunststofffoliengewächshäuser hielten im Jahr 2025 56 % des kommerziellen Gewächshausmarkts in Südamerika.
Welche Anbautechnologie wächst in kommerziellen Gewächshäusern am schnellsten?
Hybrid- und vertikale Integration wird voraussichtlich mit einem CAGR von 12,4 % im Zeitraum 2026–2031 wachsen.
Welches Land führt die regionale Nachfrage nach kommerziellen Gewächshaussystemen an?
Brasilien hielt im Jahr 2025 54 % des Marktanteils des kommerziellen Gewächshausmarkts in Südamerika.