
Tamaño y Participación del Mercado de Invernaderos Comerciales de América del Sur
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
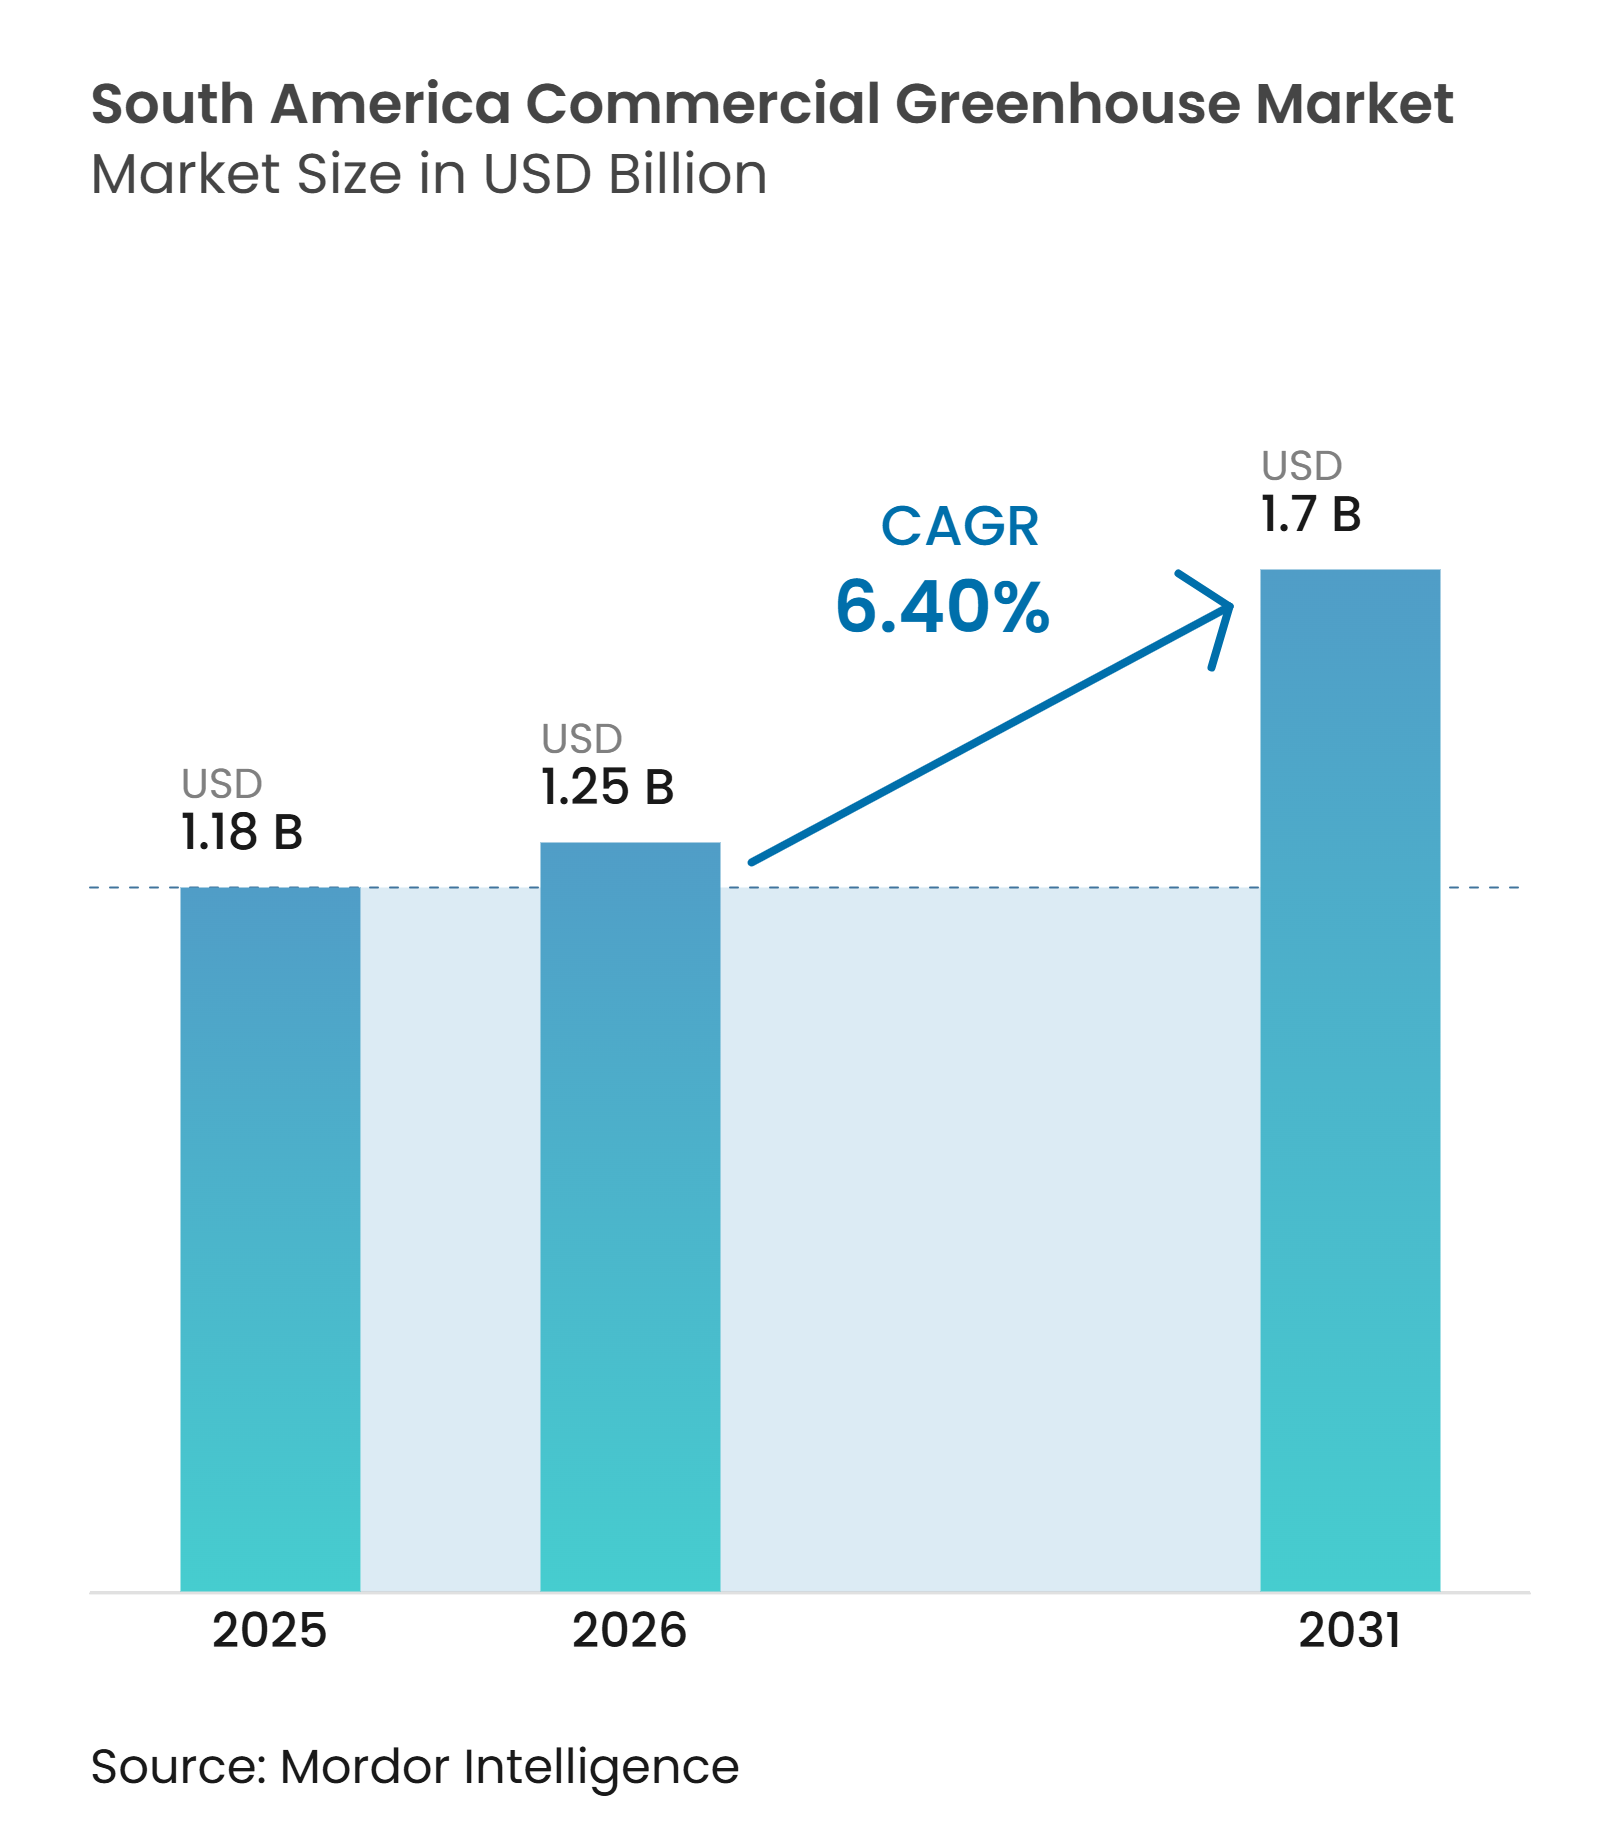
| Tamaño del mercado en el año base (2025) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.7 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.40 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales de América del Sur por Mordor Intelligence
El tamaño del mercado de invernaderos comerciales de América del Sur fue valorado en 1,18 mil millones de USD en 2025 y se estima que crecerá desde 1,25 mil millones de USD en 2026 hasta 1,70 mil millones de USD en 2031. Se espera que el mercado crezca a una CAGR del 6,4% durante 2026–2031. El mercado de invernaderos comerciales de América del Sur está respaldado por la variabilidad climática, la expansión de la horticultura comercial y los requisitos de exportación de productos frescos. Brasil y Chile ofrecen fuentes de demanda diferenciadas: la escala es importante en Brasil, mientras que las restricciones hídricas y los estándares de calidad para exportación orientan la inversión en Chile. Los compradores de invernaderos otorgan mayor valor a los sistemas de riego, gestión climática y registros de producción, ya que estos sistemas favorecen una producción agrícola más consistente. La competencia se extiende más allá de las estructuras de invernadero, dado que los proveedores de riego y automatización ofrecen soluciones integradas, lo que aumenta la presión sobre los proveedores exclusivos de estructuras. Los elevados costos de instalación, la capacidad limitada de los operadores y las restricciones cambiarias en Argentina continúan favoreciendo los proyectos comerciales de mayor escala frente a las instalaciones más pequeñas.
Conclusiones Clave del Informe
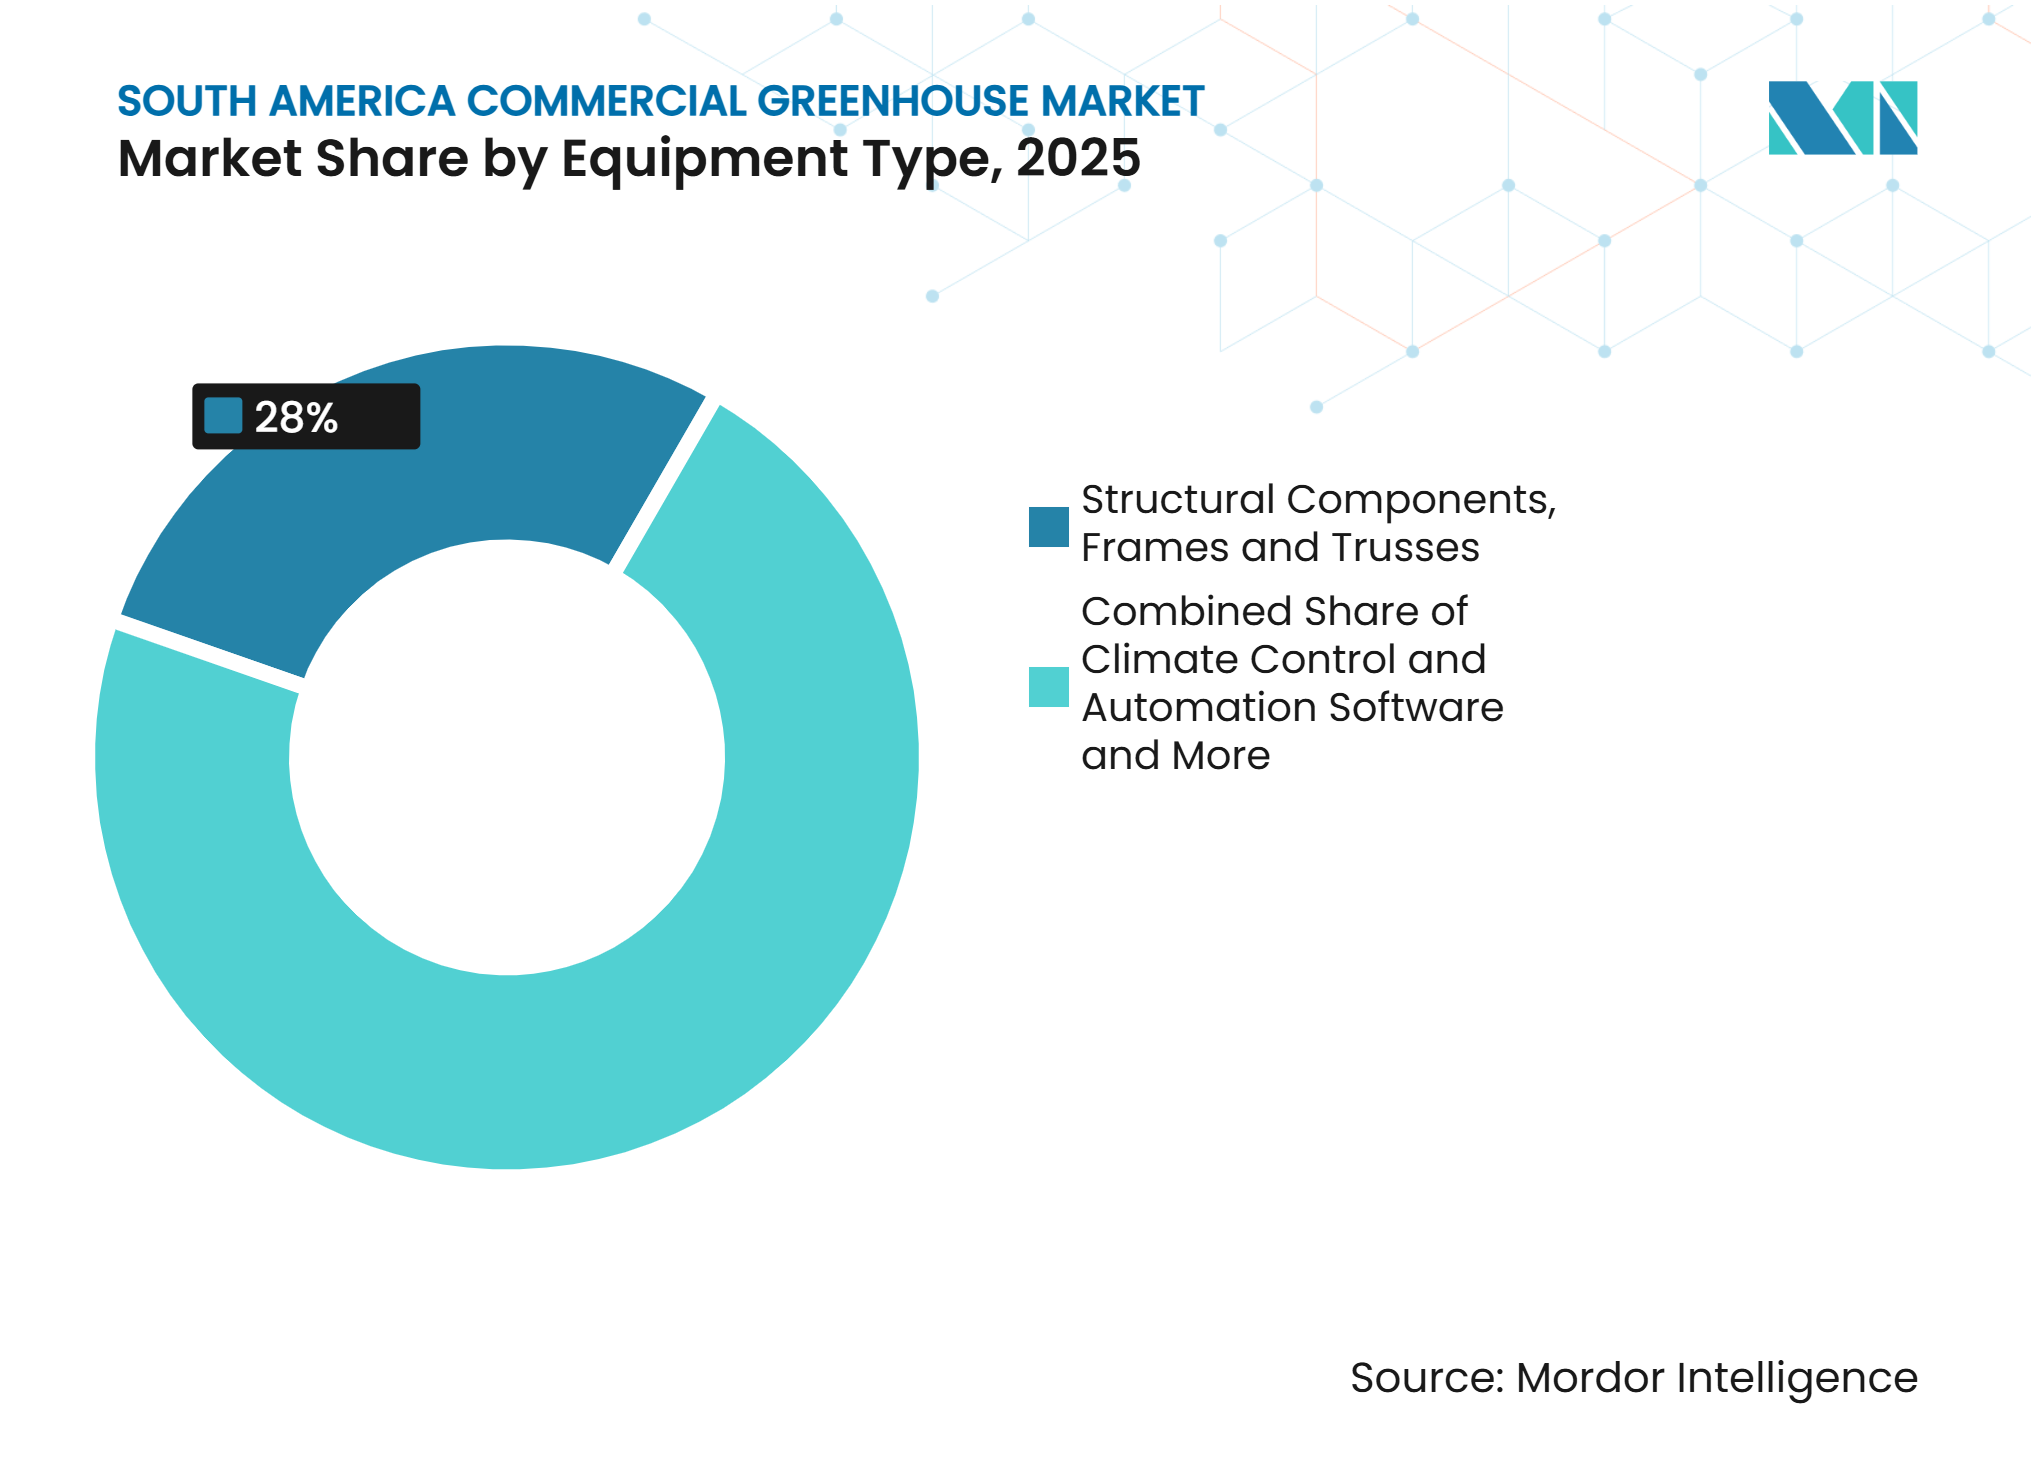
- Por tipo de equipo, los Componentes Estructurales, incluidos Marcos y Cerchas, fueron la categoría más grande en 2025. Se proyecta que el software de control climático y automatización crecerá a una CAGR del 10,6% durante 2026–2031.
- Por tipo de cultivo, las frutas y verduras fueron la categoría más grande con el 38% de la participación del mercado de invernaderos comerciales de América del Sur en 2025. Se proyecta que las Hierbas y Microvegetales crecerán a una CAGR del 9,9% durante 2026–2031.
- Por tipo de invernadero, los Invernaderos de Película Plástica mantuvieron la mayor participación con el 56% en 2025. Se proyecta que los Invernaderos Híbridos y Semicerrados crecerán a una CAGR del 11,7% durante 2026–2031.
- Por tecnología de cultivo, la Hidroponía por Goteo fue la categoría más grande, representando el 46% del mercado de invernaderos comerciales de América del Sur en 2025. Se estima que la Integración Híbrida y Vertical crecerá a una CAGR del 12,4% durante 2026–2031.
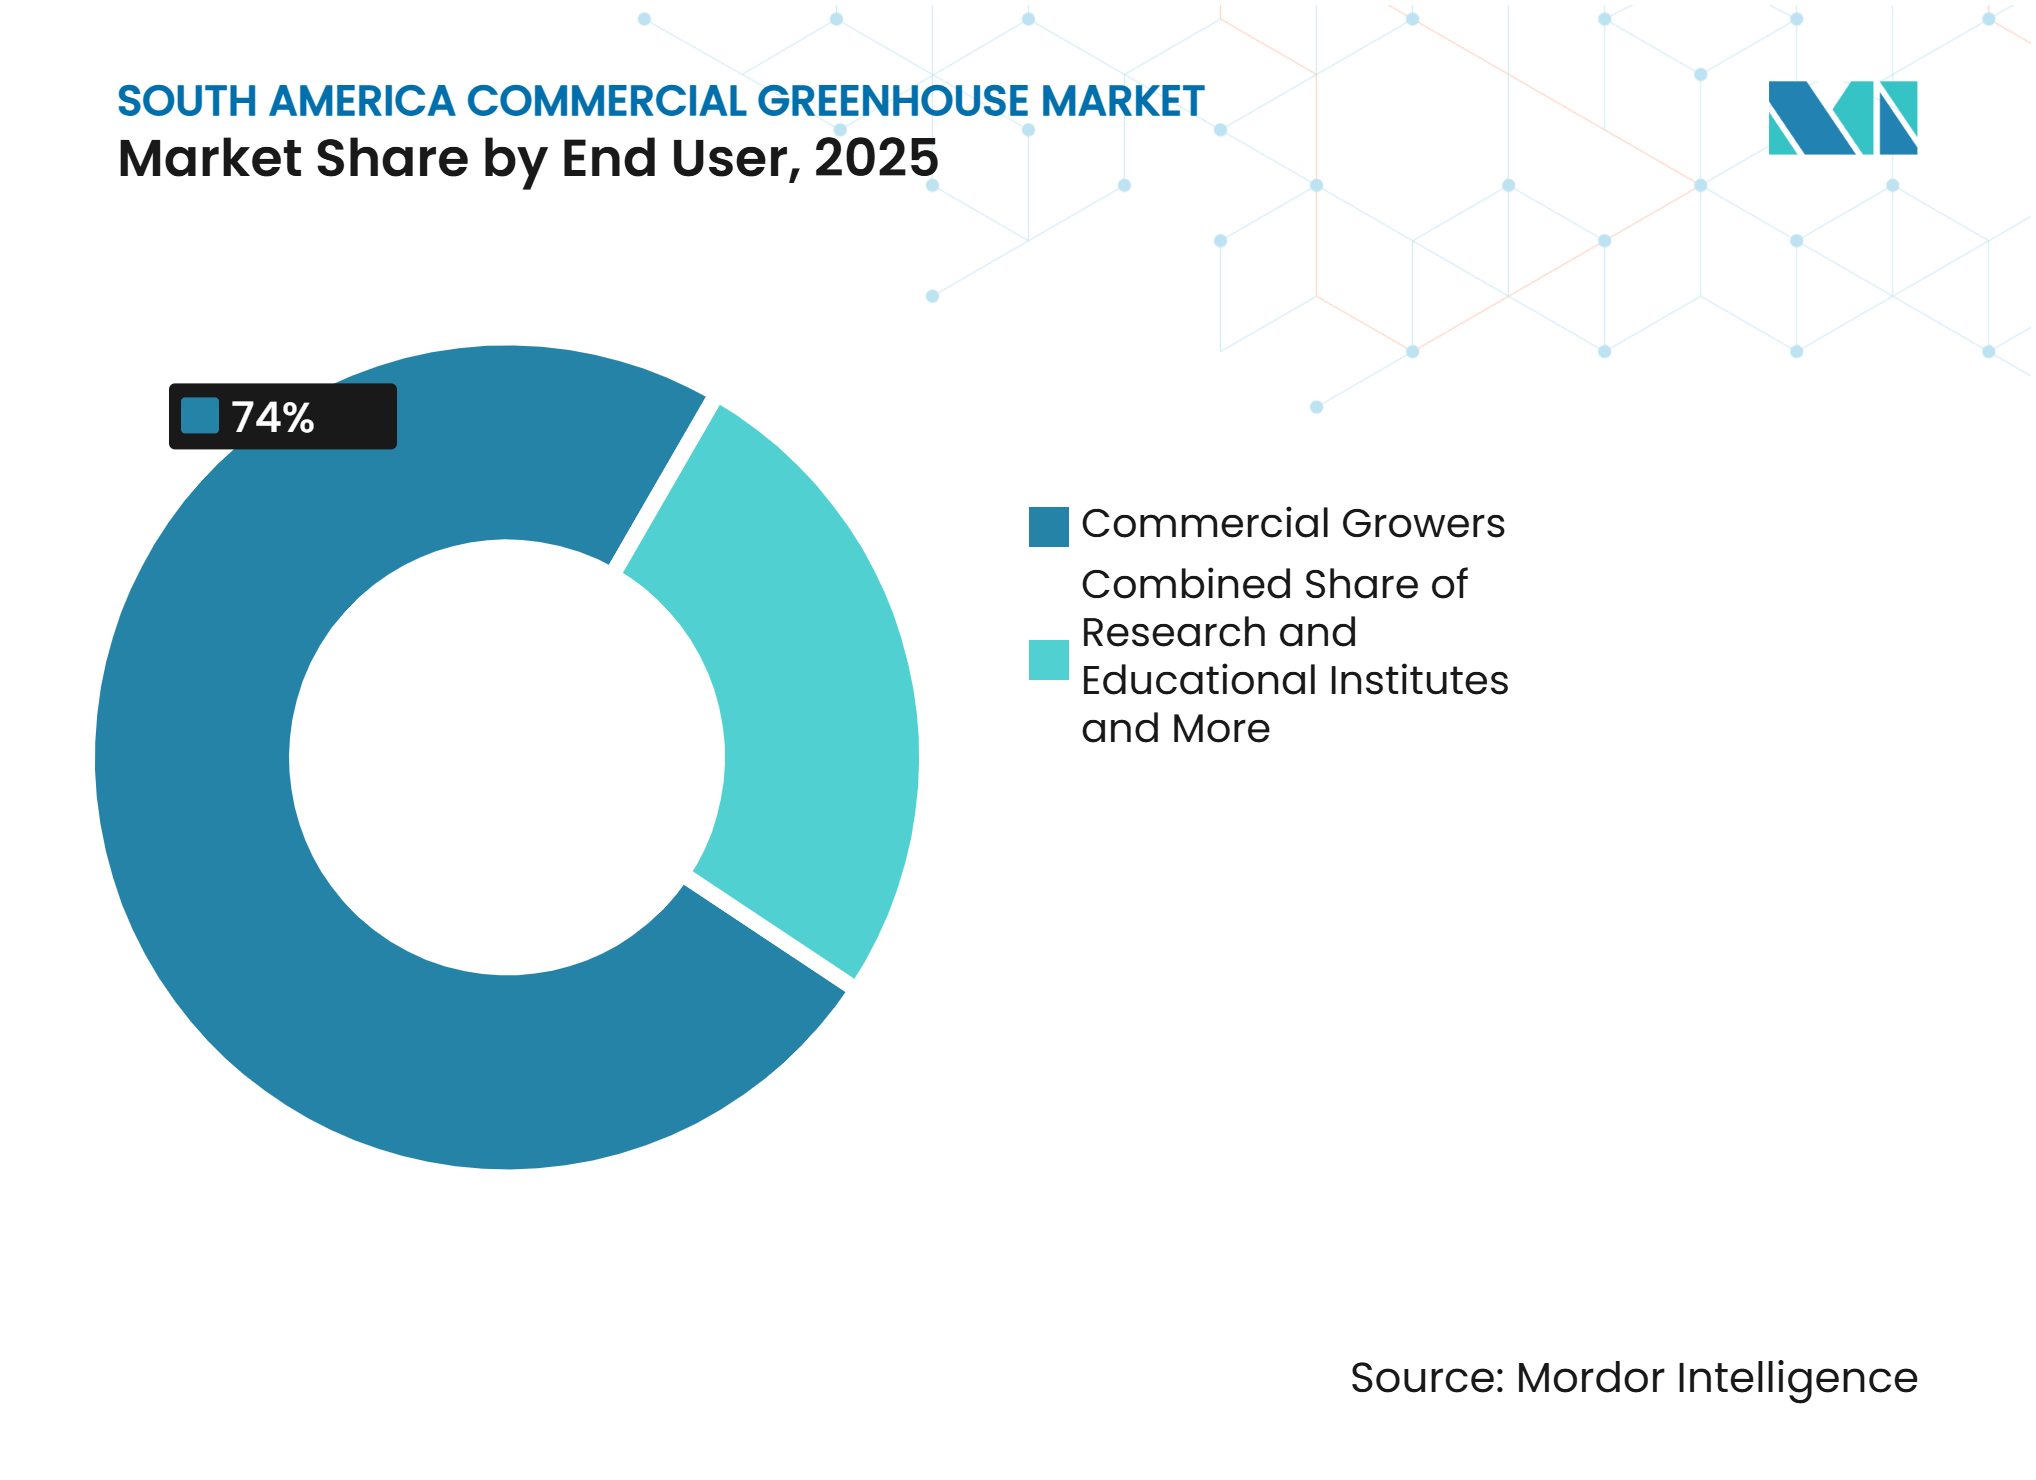
- Por usuario final, los Productores Comerciales mantuvieron la mayor participación con el 74% en 2025. Se anticipa que los Institutos de Investigación y Educación crecerán a una CAGR del 9,5% durante 2026–2031.
- Por geografía, Brasil mantuvo la mayor participación con el 54% en 2025. Se proyecta que Chile crecerá a una CAGR del 8,8% durante 2026–2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Suministro de Productos Frescos durante Todo el Año y Fuera de Temporada | +1.5% | Brasil y Chile | Corto plazo (≤ 2 años) |
| Producción Eficiente en el Uso del Agua en Zonas con Estrés Hídrico | +1.0% | Chile, Brasil semiárido y Argentina | Mediano plazo (2-4 años) |
| Demanda de Productos de Calidad Superior, Consistentes y Trazables | +1.0% | Chile y Brasil orientado a la exportación | Corto plazo (≤ 2 años) |
| Modernización mediante Automatización, Riego de Precisión y Gestión de Datos | +1.2% | Brasil y Chile | Mediano plazo (2-4 años) |
| Producción Resiliente al Clima ante la Volatilidad Meteorológica | +0.8% | Chile, Argentina y Brasil semiárido | Largo plazo (≥ 4 años) |
| Programas Públicos, Alianzas de Investigación y Transferencia de Tecnología | +0.5% | Brasil y Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Suministro de Productos Frescos durante Todo el Año y Fuera de Temporada
La producción en invernaderos comerciales ayuda a los productores a cumplir acuerdos de suministro cuando las condiciones de campo abierto restringen las cosechas. Los tomates, las verduras de hoja y las bayas requieren condiciones de cultivo estables para abastecer a supermercados y compradores del sector de servicios de alimentación durante todo el año. En 2024, la Empresa Brasileña de Investigación Agropecuaria (Embrapa) documentó métodos de cultivo protegido para hortalizas cultivadas en suelo y en sustrato bajo diversas condiciones brasileñas [1]. Estos métodos permiten a los operadores gestionar la temperatura, la humedad, el riego y los tiempos de cultivo con mayor precisión que en campo abierto. El mercado de invernaderos comerciales de América del Sur se beneficia cuando los compradores valoran el volumen predecible, la calidad uniforme y una temporada comercial más prolongada. Esta demanda también impulsa el gasto en estructuras, sombreado, fertirriego y equipos de control climático.
Producción Eficiente en el Uso del Agua en Zonas con Estrés Hídrico
La disponibilidad de agua se ha convertido en un factor importante en las decisiones de inversión en invernaderos en Chile y en las zonas semiáridas de Brasil. En 2025, la Oficina de Estudios y Políticas Agrarias (ODEPA) de Chile publicó un estudio sobre la desalinización de agua de mar para la agricultura en la cuenca del Limarí, donde la actividad agrícola representa el 95,8% de la demanda total de agua bajo condiciones de escasez extrema.[2]. Los sistemas de riego por goteo y de sustrato ayudan a los productores a suministrar agua y nutrientes con mayor precisión a la zona radicular del cultivo. Los invernaderos también facilitan el monitoreo de los ciclos de riego y la reducción de pérdidas debidas a precipitaciones irregulares. El mercado de invernaderos comerciales de América del Sur se beneficia, por tanto, de la demanda de equipos de fertirriego, monitoreo del agua y soporte técnico relacionado. Estas necesidades son más pronunciadas donde las condiciones de sequía hacen de la fiabilidad del cultivo una prioridad comercial.
Modernización mediante Automatización, Riego de Precisión y Gestión de Datos
La automatización se está convirtiendo en una parte cada vez más importante del argumento de inversión en proyectos de invernaderos comerciales. Los sensores, el sombreado automatizado, los controles de ventilación y el monitoreo remoto permiten a los operadores responder con mayor rapidez a los cambios de temperatura, humedad y condiciones de riego. En 2026, Priva presentó Priva One en GreenTech Amsterdam como una plataforma conectada que integra control climático, riego, monitoreo de cultivos y flujos de trabajo operativosPriva presentará tecnología integrada para invernaderos en GreenTech 3, HortiDaily, hortidaily.com">[3]. El mercado de invernaderos comerciales de América del Sur avanza hacia sistemas integrados porque los productores pueden gestionar múltiples actividades de producción dentro de un único entorno operativo. Los proveedores que conectan equipos con datos prácticos de cultivo pueden construir relaciones más sólidas con los operadores comerciales.
Producción Resiliente al Clima ante la Volatilidad Meteorológica
El estrés térmico en Brasil, el riesgo de heladas en Chile y las precipitaciones irregulares en Argentina afectan la planificación de cultivos y la producción. El cultivo protegido ofrece una forma de reducir la exposición directa a estas condiciones. En 2026, el Instituto Nacional de Tecnología Agropecuaria (INTA) de Argentina, en colaboración con la Universidad Nacional de San Luis (UNSL) y productores locales, desarrolló un sistema inteligente de monitoreo de invernaderos capaz de predecir heladas y ráfagas de viento severas con una a seis horas de anticipación. Las estructuras, las mallas, los controles de ventilación y de riego trabajan conjuntamente para crear entornos de cultivo más estables. El mercado de invernaderos comerciales de América del Sur se beneficia cuando el riesgo meteorológico deja de ser una preocupación estacional para convertirse en un impulsor de la inversión de capital. Es probable que la demanda se concentre en sistemas adecuados para los cultivos locales, las zonas climáticas y los presupuestos operativos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevadas Necesidades de Capital Inicial y Financiamiento a Largo Plazo Limitado | -1.50% | Argentina y el Resto de América del Sur | Mediano plazo (2-4 años) |
| Escasez de Operadores Calificados y Asistencia Técnica Limitada | -0.70% | Argentina y el Resto de América del Sur | Largo plazo (≥ 4 años) |
| Salinidad del Agua, Variabilidad de la Calidad y Presión de Plagas y Enfermedades | -1.00% | Chile y Brasil semiárido | Mediano plazo (2-4 años) |
| Fragmentación de Pequeños Productores, Adopción Limitada y Exposición al Costo de Sistemas Importados | -0.80% | Resto de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevadas Necesidades de Capital Inicial y Financiamiento a Largo Plazo Limitado
Los proyectos modernos de invernadero requieren inversión en estructuras, riego, controles climáticos e instalación. El costo aumenta significativamente cuando los productores incorporan automatización, fertirriego y ventilación avanzada. En septiembre de 2025, el Fondo de Expansión del Agroinegocio Paulista (FEAP) incrementó su línea de crédito para el Desarrollo Rural Sostenible de 20 millones de BRL (4,0 millones de USD) a 50 millones de BRL (9,9 millones de USD), apoyando proyectos que incluyen producción en ambiente protegido, aunque el acceso equivalente no es uniforme en toda la región. El mercado de invernaderos comerciales de América del Sur se ve limitado cuando los períodos de recuperación de la inversión superan los plazos de financiamiento disponibles. Este problema es más difícil para los productores más pequeños y para las operaciones que enfrentan un acceso inestable a divisas extranjeras.
Escasez de Operadores Calificados y Asistencia Técnica Limitada
El rendimiento de los invernaderos comerciales depende de decisiones diarias sobre riego, nutrientes, ventilación, sanidad vegetal y mano de obra. Los operadores necesitan conocimientos técnicos para mantener condiciones de cultivo estables y responder al estrés de las plantas. En 2024, la Empresa Brasileña de Investigación Agropecuaria (Embrapa) publicó orientaciones sobre cultivo protegido que muestran que los sistemas de sustrato y fertirriego requieren una gestión activa de nutrientes, drenaje y condiciones del agua, incluido el monitoreo de la conductividad eléctrica para prevenir la salinización. El mercado de invernaderos comerciales de América del Sur puede, por tanto, crecer más lentamente donde la capacitación de operadores es limitada, incluso cuando los servicios de instalación están disponibles. Los proveedores que ofrecen apoyo agronómico y capacitación práctica están mejor posicionados para abordar esta restricción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
El Software y la Automatización Definen el Próximo Ciclo de InversiónLos Componentes Estructurales, incluidos Marcos y Cerchas, representaron la categoría de equipos más grande en 2025, ya que todo proyecto comercial requiere una estructura física duradera. Estos componentes respaldan la nueva construcción de invernaderos en Brasil, Chile, Argentina y el Resto de América del Sur. Los Sistemas de Riego y Fertirriego siguen siendo importantes porque los productores necesitan un suministro confiable de agua y nutrientes dentro de la estructura. Los Sistemas de Mallas y Sombreado también son relevantes para los cultivos que necesitan protección frente a altas temperaturas y radiación directa. La composición del segmento muestra que el mercado de invernaderos comerciales de América del Sur aún depende de los equipos de construcción básicos antes de que los operadores consideren controles avanzados.
Se proyecta que el Software de Control Climático y Automatización crecerá a una CAGR del 10,6% durante 2026–2031, la más rápida entre todos los tipos de equipos. En 2026, Priva presentó Priva One en GreenTech Amsterdam como una plataforma conectada que combina control climático, riego, monitoreo de cultivos y flujos de trabajo operativos. La Iluminación de Crecimiento LED sigue siendo más relevante para cultivos especializados y uso en investigación, dado que muchas ubicaciones regionales reciben abundante luz solar natural. La calefacción es más importante en el sur de Chile y en las zonas de mayor altitud de Argentina, mientras que la refrigeración y la ventilación son cada vez más relevantes en las zonas de producción más cálidas de Brasil.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Los Tomates Anclan los Ingresos del Mercado mientras los Microvegetales Emergen en los MárgenesLas Frutas y Verduras representaron el 38% de la participación del mercado de invernaderos comerciales de América del Sur en 2025, convirtiéndose en la categoría de cultivo más grande. Los tomates fueron el cultivo líder dentro de esta categoría porque los productores comerciales valoran su demanda durante todo el año y su idoneidad para el invernadero. Los pimientos, pepinos, verduras de hoja y bayas también impulsan la inversión cuando los compradores requieren calidad y suministro estables. El cultivo protegido permite a los productores gestionar las condiciones de crecimiento con mayor precisión para cultivos sensibles a los cambios climáticos. Este grupo de cultivos otorga al mercado de invernaderos comerciales de América del Sur un vínculo sólido con las cadenas de suministro de productos frescos.
Se proyecta que las Hierbas y Microvegetales crecerán a una CAGR del 9,9% durante 2026–2031, la más rápida entre todos los tipos de cultivo. Estos cultivos se adaptan a invernaderos de menor superficie y sistemas hidropónicos cerca de centros de venta minorista urbanos. Sus cortos ciclos de cultivo pueden favorecer cosechas frecuentes cuando los operadores disponen de controles confiables de agua y clima. Las Flores y Plantas Ornamentales siguen siendo cultivos de invernadero consolidados en Brasil, especialmente donde el control de humedad, temperatura y luz favorece la uniformidad comercial. El Cannabis y los Cultivos Especializados, incluido el cannabis medicinal y la propagación de plántulas, siguen siendo aplicaciones en etapa inicial dentro del alcance reportado.
Por Tipo de Invernadero:
La Película Plástica Domina mientras los Sistemas Híbridos Ganan Impulso ComercialLos Invernaderos de Película Plástica mantuvieron el 56% del tamaño del mercado de invernaderos comerciales de América del Sur en 2025, convirtiéndose en el tipo de invernadero más grande. Su posición refleja menores costos de entrada y adaptabilidad a los variados climas regionales. Estas estructuras ofrecen un punto de partida práctico para los productores que transitan de la producción en campo abierto al cultivo protegido. También pueden combinarse con sistemas de riego, sombreado y ventilación básica a medida que evolucionan las necesidades comerciales. PROAMCO AGRICOLA SpA suministra estructuras de túnel y multi-nave gótica para la producción comercial en Chile.
Se proyecta que los Invernaderos Híbridos y Semicerrados crecerán a una CAGR del 11,7% durante 2026–2031, la más rápida entre todos los tipos de invernadero. Estos diseños combinan una mayor exclusión de plagas y gestión ambiental sin requerir la inversión total de la construcción en vidrio. En 2024, J. Huete Greenhouses estaba construyendo un invernadero plástico semicerrado en Colombia, con finalización programada para el segundo semestre de ese año. Los Invernaderos de Vidrio y los Invernaderos de Policarbonato Rígido siguen siendo opciones premium para operaciones que pueden soportar una mayor inversión inicial. Su uso se concentra en proyectos de alta intensidad tecnológica y entornos de producción de alto valor.
Por Tecnología de Cultivo:
La Hidroponía Ancla la Producción mientras los Métodos Híbridos Definen la Frontera del CrecimientoLa Hidroponía por Goteo representó el 46% del segmento de tecnología de cultivo en 2025, convirtiéndose en el enfoque más utilizado. El sistema otorga a los productores control directo sobre el suministro de nutrientes y los tiempos de riego. Esto es valioso en las zonas con restricciones hídricas de Chile y Brasil, donde la eficiencia en el uso de recursos afecta la economía del proyecto. En 2024, la Empresa Brasileña de Investigación Agropecuaria (Embrapa) documentó la necesidad de gestionar la salinidad y la acumulación de nutrientes en los sistemas de sustrato y fertirriego. Los sistemas de Suelo y Sustrato No Hidropónico siguen siendo relevantes para los productores que transitan gradualmente de las prácticas de campo abierto al cultivo protegido.
Se proyecta que la Integración Híbrida y Vertical crecerá a una CAGR del 12,4% durante 2026–2031, la más rápida entre todas las tecnologías de cultivo. Los operadores comerciales pueden combinar métodos hidropónicos y de sustrato para satisfacer múltiples requisitos de cultivo en una sola instalación. Esta flexibilidad favorece la planificación de la producción ante una demanda estacional cambiante. Rivulis ofrece orientación para seleccionar sistemas de riego por goteo para invernaderos y sistemas sin suelo en función de las dimensiones del invernadero, el tipo de cultivo y la demanda máxima de agua. El Cultivo en Agua Profunda y la Técnica de Película de Nutrientes se utilizan en operaciones especializadas de verduras de hoja que requieren una gestión más intensiva.
Por Usuario Final:
Los Productores Comerciales Definen el Mercado mientras los Institutos de Investigación se AceleranLos Productores Comerciales representaron el 74% del segmento de usuarios finales en 2025, convirtiéndose en el grupo comprador más grande. Este grupo incluye operaciones hortícolas integradas, exportadores y empresas de productos frescos para el mercado interno. Estos operadores pueden invertir en sistemas completos que incluyen estructuras, riego, controles climáticos y automatización. Sus decisiones de compra reflejan la disciplina de capital y operativa requerida para un cultivo protegido rentable. El mercado de invernaderos comerciales de América del Sur está, por tanto, centrado en productores profesionales más que en usuarios ocasionales o aficionados.
Se anticipa que los Institutos de Investigación y Educación crecerán a una CAGR del 9,5% durante 2026–2031, la más rápida entre todos los segmentos de usuarios finales. Estas instituciones apoyan el mejoramiento de cultivos, la validación de tecnologías y la capacitación para operaciones de invernaderos comerciales. En mayo de 2024, J. Huete Greenhouses anunció un proyecto de invernadero plástico semicerrado para una universidad en Cali, Colombia, con un sistema de presión positiva para la exclusión de plagas y control climático integrado. Los Centros de Jardinería Minorista y Viveros siguen siendo un grupo de usuarios secundario, especialmente en floricultura y producción de plántulas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Brasil mantuvo el 54% del mercado de invernaderos comerciales de América del Sur en 2025, convirtiéndose en el segmento país más grande. Su escala, base de manufactura doméstica y agricultura comercial respaldan la demanda de estructuras y equipos para invernaderos. São Paulo sigue siendo un centro clave de actividad en invernaderos, mientras que el interés se expande hacia el Centro-Oeste y el Nordeste. El Departamento de Agricultura y Abastecimiento del Estado de São Paulo ofrece financiamiento para invernaderos a través del Fondo de Expansión del Agroinegocio Paulista (FEAP), que apoya la construcción, modernización y renovación de invernaderos y otros sistemas de producción protegida. La demanda de Brasil incluye estructuras básicas, así como sistemas de riego y automatización para operadores consolidados.
Se proyecta que Chile crecerá a una CAGR del 8,8% durante 2026–2031, la más rápida entre todos los países de la región. La eficiencia hídrica, los requisitos de calidad para exportación y el riesgo climático orientan las decisiones de inversión en invernaderos en el país. La Oficina de Estudios y Políticas Agrarias (ODEPA) de Chile coordina la estrategia de recursos hídricos del Ministerio de Agricultura, que orienta al sector hacia una gestión del agua más eficiente, equitativa y sostenible. Azimut Invernaderos describe sistemas de invernadero y equipos relacionados diseñados para aplicaciones agrícolas en Chile.
Argentina y el Resto de América del Sur representan una parte más pequeña pero estratégicamente relevante del panorama regional. La demanda agrícola de Argentina respalda el cultivo protegido, aunque el financiamiento, el acceso a divisas y los costos de equipos importados limitan la adopción. En abril de 2024, el Instituto Nacional de Tecnología Agropecuaria (INTA) de Argentina trabajó con una cooperativa de trabajadores local en Río Colorado para construir ocho invernaderos con riego por goteo, diseñados para extender la producción de hortalizas hacia el otoño e iniciarla más temprano en primavera. El Resto de América del Sur incluye mercados donde los proyectos comerciales se desarrollan a diferentes velocidades. El crecimiento en estas áreas es más probable que dependa de estructuras modulares, sistemas de riego accesibles y soporte técnico local.
Panorama Competitivo
Concentración del Mercado
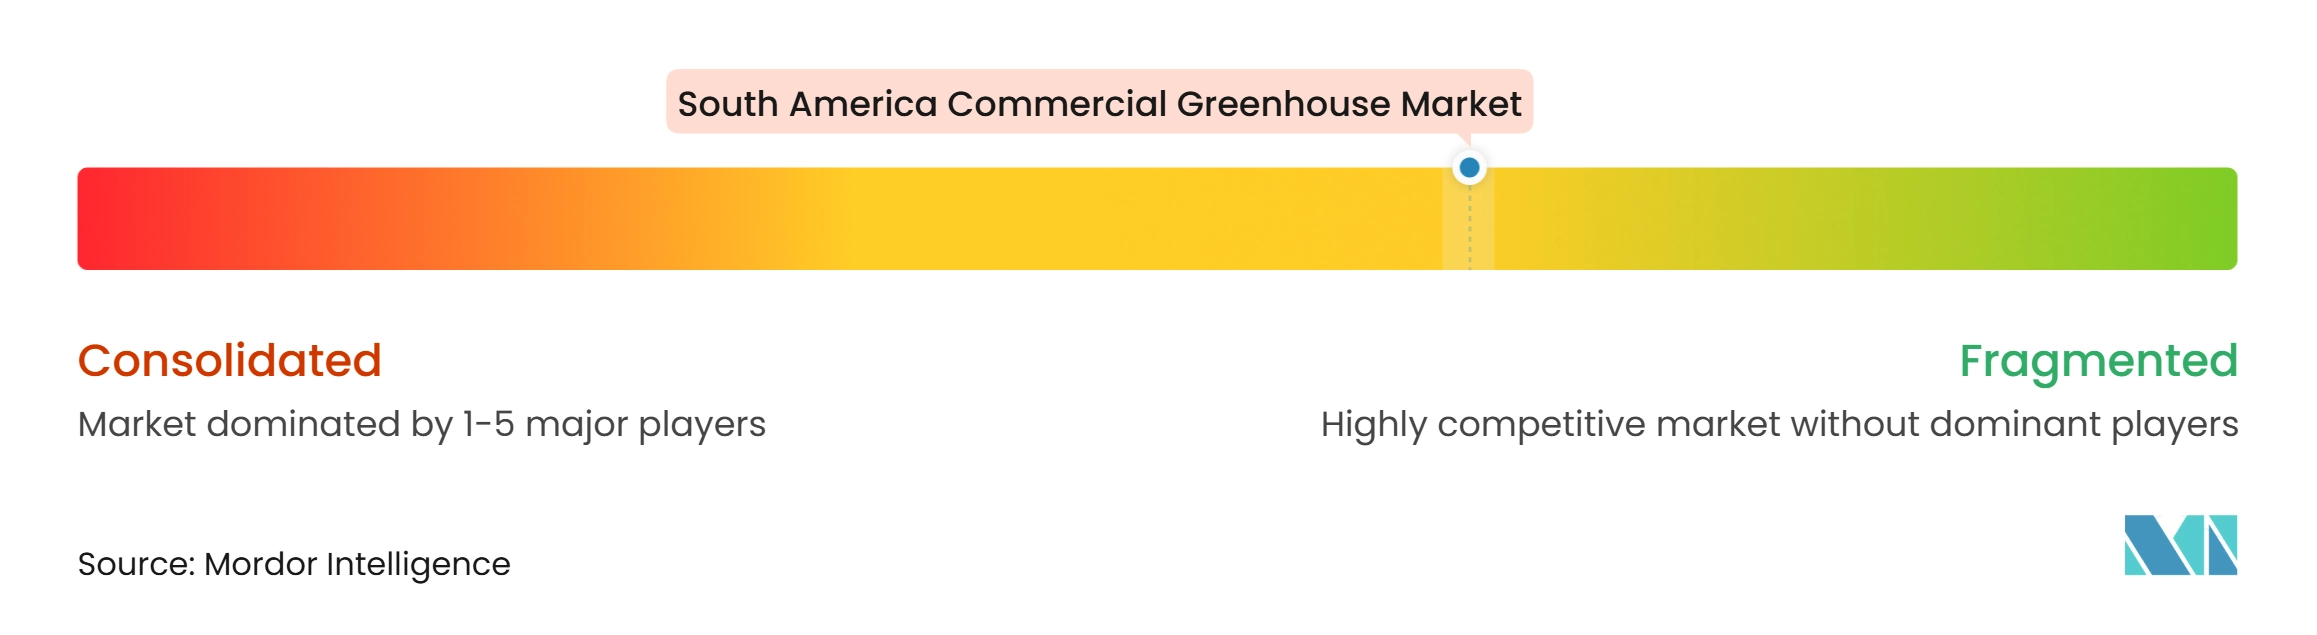
El mercado de invernaderos comerciales de América del Sur sigue siendo moderadamente fragmentado en 2025. La competencia incluye especialistas en invernaderos integrados, fabricantes regionales de estructuras, proveedores de riego y proveedores de automatización. Havecon Kassenbouw B.V., RICHEL GROUP SAS y J. Huete Greenhouses compiten por proyectos llave en mano complejos a través de la ingeniería e integración de equipos. Agriestufa Industria e Comercio Ltda., J.M. Zanatta e Cia Ltda., PROAMCO AGRICOLA SpA y Azimut Invernaderos compiten mediante presencia regional, servicio localizado y ofertas prácticas de estructuras. Esta combinación deja espacio para proveedores en proyectos básicos, intermedios y técnicamente avanzados.
Las empresas de riego y automatización avanzan hacia ofertas comerciales más integradas. En 2026, Priva presentó Priva One en GreenTech Amsterdam como una plataforma conectada que integra control climático, gestión del riego, monitoreo de cultivos y flujos de trabajo. Rivulis ofrece orientación para seleccionar sistemas de riego por goteo para invernaderos y sistemas sin suelo en función de las dimensiones del invernadero, el tipo de cultivo y la demanda máxima de agua. En 2024, J. Huete Greenhouses reportó la finalización de invernaderos de investigación de semillas para Syngenta en América del Sur, equipados con sistemas avanzados de refrigeración y calefacción. Estos movimientos vinculan más estrechamente los equipos, la agronomía y las funciones de gestión en los proyectos comerciales.
El segmento medio del mercado sigue siendo importante para los proveedores que atienden a productores por encima de la escala de pequeños agricultores pero por debajo de los grandes proyectos de invernaderos de vidrio. Las estructuras modulares ensambladas localmente pueden reducir las barreras de entrada al tiempo que permiten a los compradores incorporar automatización con el tiempo. PROAMCO AGRICOLA SpA posiciona estructuras de invernadero de túnel y multi-nave para uso agrícola comercial en Chile. La estructura fragmentada se mantiene consistente porque ningún pequeño grupo de proveedores controla la mayor parte de la actividad regional.
Líderes de la Industria de Invernaderos Comerciales de América del Sur
-
Havecon Kassenbouw B.V.
-
J. Huete Greenhouses
-
RICHEL GROUP SAS
-
Priva Holding B.V. (Priva Horticulture B.V.)
-
Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales de América del Sur Empresas cubiertas en este informe
- Priva Holding B.V.
- Agriestufa Industria e Comercio Ltda.
- J. Huete Greenhouses
- RICHEL GROUP SAS
- Havecon Kassenbouw B.V.
- Orbia Advance Corporation, S.A.B. de C.V. (Netafim Ltd.)
- Temasek Holdings (Private) Ltd. (Rivulis Irrigation Ltd.)
- J.M. Zanatta e Cia Ltda.
- Azimut Invernaderos
- PROAMCO AGRICOLA SpA
- Invermed Levante S.L. (Grupo IEP Greenhouses)
- SMARTKAS B.V.
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales de América del Sur
- Junio de 2026: La subsidiaria Netafim de Orbia Advance Corporation inauguró una nueva planta de fabricación en Hermosillo, Sonora, México, representando una inversión de 20 millones de USD y ampliando la huella de producción de la empresa en las Américas para los mercados de invernaderos y riego de precisión agrícola de América del Sur.
- Junio de 2025: Rivulis Irrigation Ltd. lanzó una plataforma educativa digital para la selección de sistemas de riego por goteo para invernaderos y cultivos en hilera en América del Sur, proporcionando orientación agronómica para sistemas de invernadero en suelo y en sustrato.
- 2025: SMARTKAS B.V. completó su reestructuración bajo el grupo HIVE Capital y reorientó sus operaciones comerciales hacia sistemas de gestión de gemelos digitales para entornos de invernadero.
Alcance del Informe del Mercado de Invernaderos Comerciales de América del Sur
El informe del Mercado de Invernaderos Comerciales de América del Sur está segmentado por Tipo de Equipo (Sistemas de Calefacción, Sistemas de Refrigeración y Ventilación, Iluminación de Crecimiento LED, Sistemas de Riego y Fertirriego, Software de Control Climático y Automatización, Sistemas de Mallas y Sombreado, y Componentes Estructurales), por Tipo de Cultivo (Frutas y Verduras, Flores y Plantas Ornamentales, Hierbas y Microvegetales, y Cannabis y Cultivos Especializados), por Tipo de Invernadero (Invernaderos de Vidrio, Invernaderos de Película Plástica, Invernaderos de Policarbonato Rígido, e Invernaderos Híbridos y Semicerrados), por Tecnología de Cultivo (Hidropónico, Suelo y Sustrato No Hidropónico, e Integración Híbrida y Vertical) y por Usuario Final (Productores Comerciales, Institutos de Investigación y Educación, y Centros de Jardinería Minorista y Viveros). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | |
| Iluminación de Crecimiento LED | |
| Sistemas de Riego y Fertirriego | |
| Software de Control Climático y Automatización | |
| Sistemas de Mallas y Sombreado | |
| Componentes Estructurales | Sistemas de Acristalamiento |
| Marcos y Cerchas |
| Frutas y Verduras | Tomates |
| Pepinos | |
| Lechuga y Verduras de Hoja | |
| Pimientos | |
| Fresas y Bayas | |
| Flores y Plantas Ornamentales | Flores de Corte |
| Plantas en Maceta y Plantas de Temporada | |
| Hierbas y Microvegetales | |
| Cannabis y Cultivos Especializados | Cannabis Medicinal |
| Plántulas y Cultivos de Propagación |
| Invernaderos de Vidrio |
| Invernaderos de Película Plástica |
| Invernaderos de Policarbonato Rígido |
| Invernaderos Híbridos y Semicerrados |
| Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | |
| Hidroponía por Goteo | |
| Suelo y Sustrato No Hidropónico | Cultivo en Suelo |
| Sustrato de Fibra de Coco y Lana de Roca | |
| Integración Híbrida y Vertical |
| Productores Comerciales |
| Institutos de Investigación y Educación |
| Centros de Jardinería Minorista y Viveros |
| Brasil |
| Argentina |
| Chile |
| Resto de América del Sur |
| Por Tipo de Equipo | Sistemas de Calefacción | |
| Sistemas de Refrigeración y Ventilación | ||
| Iluminación de Crecimiento LED | ||
| Sistemas de Riego y Fertirriego | ||
| Software de Control Climático y Automatización | ||
| Sistemas de Mallas y Sombreado | ||
| Componentes Estructurales | Sistemas de Acristalamiento | |
| Marcos y Cerchas | ||
| Por Tipo de Cultivo | Frutas y Verduras | Tomates |
| Pepinos | ||
| Lechuga y Verduras de Hoja | ||
| Pimientos | ||
| Fresas y Bayas | ||
| Flores y Plantas Ornamentales | Flores de Corte | |
| Plantas en Maceta y Plantas de Temporada | ||
| Hierbas y Microvegetales | ||
| Cannabis y Cultivos Especializados | Cannabis Medicinal | |
| Plántulas y Cultivos de Propagación | ||
| Por Tipo de Invernadero | Invernaderos de Vidrio | |
| Invernaderos de Película Plástica | ||
| Invernaderos de Policarbonato Rígido | ||
| Invernaderos Híbridos y Semicerrados | ||
| Por Tecnología de Cultivo | Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | ||
| Hidroponía por Goteo | ||
| Suelo y Sustrato No Hidropónico | Cultivo en Suelo | |
| Sustrato de Fibra de Coco y Lana de Roca | ||
| Integración Híbrida y Vertical | ||
| Por Usuario Final | Productores Comerciales | |
| Institutos de Investigación y Educación | ||
| Centros de Jardinería Minorista y Viveros | ||
| Por Geografía | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de invernaderos comerciales de América del Sur para 2031?
Se proyecta que el mercado de invernaderos comerciales de América del Sur alcanzará 1,70 mil millones de USD en 2031.
¿Qué tipo de invernadero tiene la mayor participación en América del Sur?
Los Invernaderos de Película Plástica mantuvieron el 56% del mercado de invernaderos comerciales de América del Sur en 2025.
¿Qué tecnología de cultivo crece más rápido en los invernaderos comerciales?
Se proyecta que la Integración Híbrida y Vertical crecerá a una CAGR del 12,4% durante 2026-2031.
¿Qué país lidera la demanda regional de sistemas de invernaderos comerciales?
Brasil mantuvo el 54% de la participación del mercado de invernaderos comerciales de América del Sur en 2025.