
Taille et part du marché de la margarine en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 61.26 Millions de dollars américains |
| Taille du Marché (2026) | 63.21 Millions de dollars américains |
| Taille du Marché (2031) | 73.46 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 3.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la margarine en Afrique du Sud par Mordor Intelligence
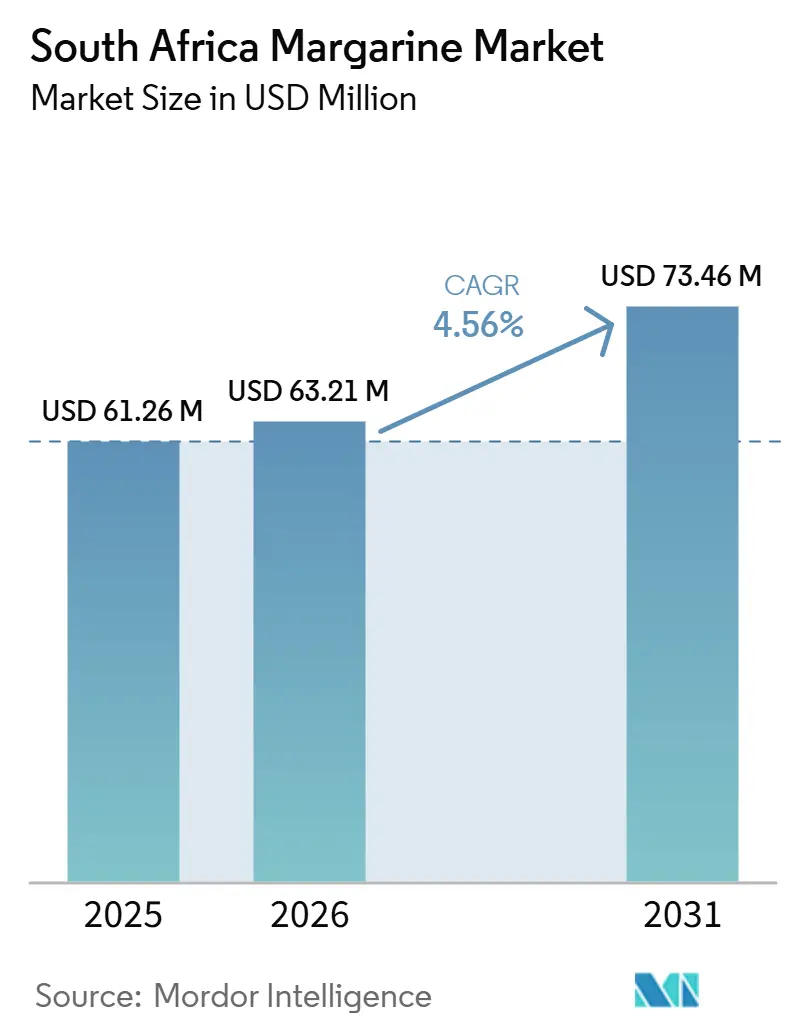
La taille du marché de la margarine en Afrique du Sud était évaluée à 61,26 millions USD en 2025 et devrait croître de 63,21 millions USD en 2026 pour atteindre 73,46 millions USD d'ici 2031, à un TCAC de 3,05 % durant la période de prévision (2026-2031). La catégorie demeure un produit de consommation courante, car les matières grasses végétales à tartiner sont proposées à un prix inférieur à celui du beurre pour de nombreux ménages. Les achats effectués par les secteurs de la boulangerie industrielle, de la confiserie et de la restauration offrent également aux fournisseurs une base de volumes stable. La reformulation des produits gagne en importance à mesure que les producteurs cherchent à proposer des offres conformes aux exigences relatives aux graisses trans, enrichies et à base d'huiles végétales. Cela crée des opportunités pour des produits différenciés, tandis que le cœur du marché de la margarine en Afrique du Sud continue de reposer sur l'efficacité des coûts et la fiabilité de l'approvisionnement. Les grands fournisseurs sont susceptibles de se concentrer sur la distribution, le soutien aux applications et la différenciation des produits plutôt que sur la coordination des prix, à la suite des récentes mesures d'application de la réglementation en matière de concurrence. La volatilité des coûts des intrants et l'évolution des perceptions concernant les graisses transformées demeurent des freins importants à la croissance.
Points clés du rapport
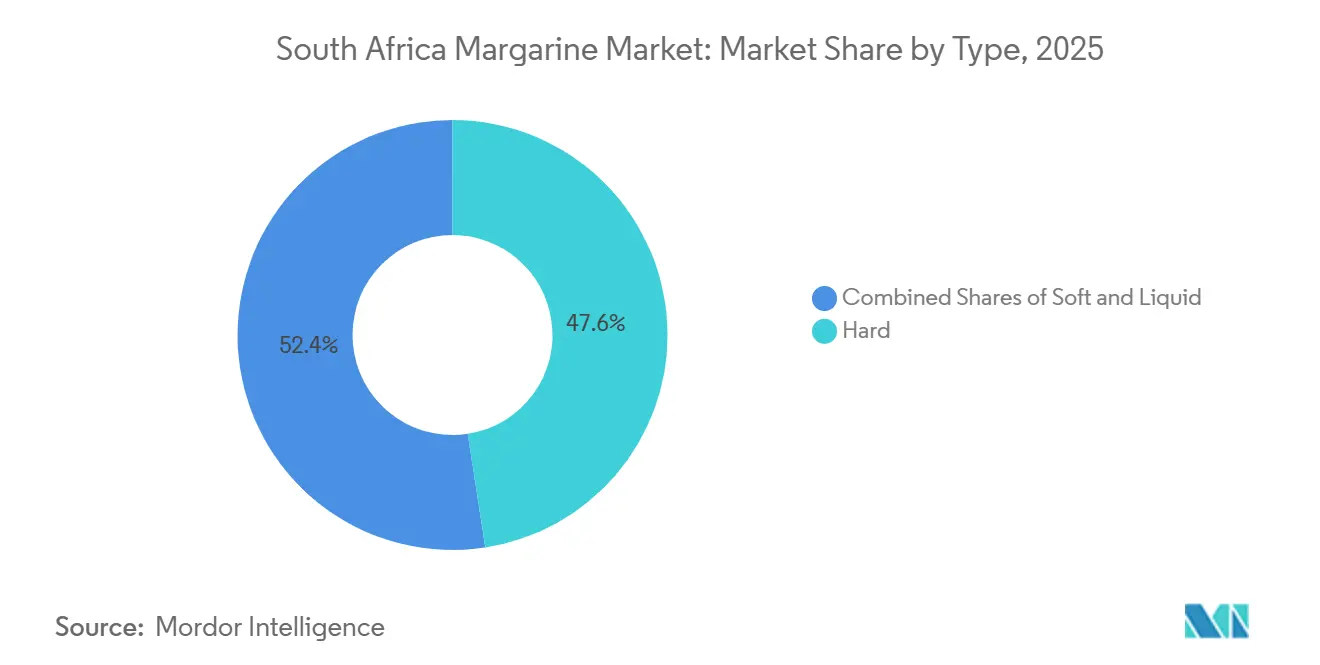
- Par type, la margarine dure détenait 47,56 % de la part de marché de la margarine en Afrique du Sud en 2025, tandis que la margarine molle devrait croître à un TCAC de 4,41 % jusqu'en 2031.
- Par teneur en matières grasses, la margarine ordinaire détenait 38,68 % de la part de marché de la margarine en Afrique du Sud en 2025, tandis que la margarine allégée devrait croître à un TCAC de 4,19 % jusqu'en 2031.
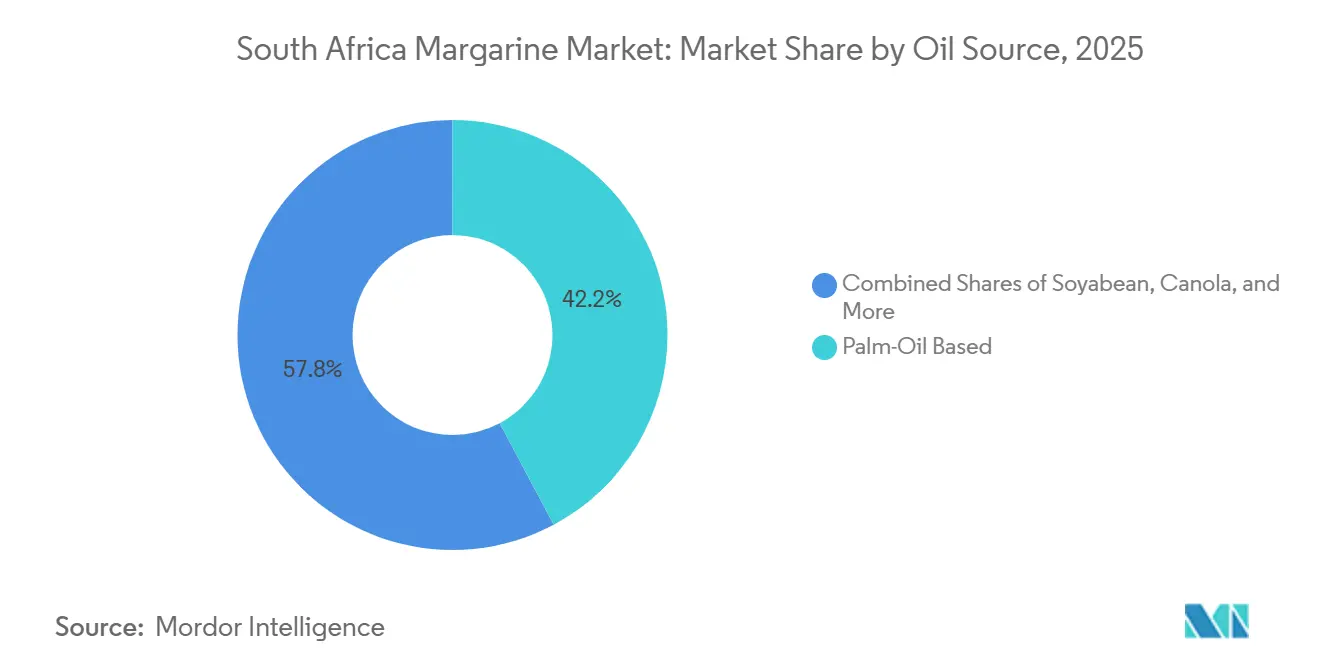
- Par source d'huile, la margarine à base d'huile de palme détenait une part de 42,19 % en 2025, tandis que la margarine à base d'huile de soja devrait croître à un TCAC de 5,09 % jusqu'en 2031.
- Par type d'emballage, les barquettes et coupelles détenaient une part de 38,62 % en 2025, tandis que les bâtonnets et blocs devraient croître à un TCAC de 5,15 % jusqu'en 2031.
- Par utilisateur final, la distribution au détail détenait une part de 52,17 % en 2025, tandis que le secteur HoReCa et la restauration devraient croître à un TCAC de 5,26 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la margarine en Afrique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'alternatives abordables au beurre | +1.3% | National ; plus fort dans les centres urbains à revenus faibles à moyens (Johannesburg, Durban, Le Cap) | Court terme (≤ 2 ans) |
| Expansion du secteur de la boulangerie et de la confiserie | +1.1% | National ; concentration de la production au KwaZulu-Natal et au Gauteng | Moyen terme (2 à 4 ans) |
| Croissance du secteur de la restauration et de la restauration rapide | +0.9% | National ; premiers gains dans les métropoles du Gauteng, du Cap-Occidental et du KwaZulu-Natal | Moyen terme (2 à 4 ans) |
| Améliorations technologiques dans les formulations de margarine | +0.7% | National, avec des retombées sur les marchés d'exportation de la SADC | Long terme (≥ 4 ans) |
| Demande croissante de produits alimentaires d'origine végétale | +0.6% | National ; adoption plus forte dans les pôles de commerce de détail urbains | Moyen terme (2 à 4 ans) |
| Croissance des activités de pâtisserie à domicile | +0.4% | National, dans les segments périurbains et ruraux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'alternatives abordables au beurre
L'écart de prix entre le beurre et la margarine s'est creusé tout au long de 2024 et 2025, les coûts des produits laitiers maintenant les prix du beurre au-dessus des alternatives à base de graisses végétales. Cela a soutenu le marché de la margarine en Afrique du Sud auprès des ménages qui gèrent étroitement leurs dépenses alimentaires. L'effet était particulièrement visible dans les circuits de distribution des townships et des zones périurbaines, où la margarine est un achat alimentaire régulier plutôt qu'un produit occasionnel. Les produits durs et à teneur ordinaire en matières grasses en bénéficient car les boulangeries institutionnelles achètent également ces formats dans le cadre de contrats annuels en volume. Ces contrats offrent aux fournisseurs une base plus stable que la seule fréquentation des points de vente au détail. Les gammes de marques de distributeurs chez Shoprite Checkers et Pick n Pay exercent toujours une pression sur les prix des marques, ce qui favorise les producteurs qui combinent l'échelle avec des marques établies.
Expansion du secteur de la boulangerie et de la confiserie
La production de boulangerie, de biscuits, de pâtisserie et de confiserie reste un débouché institutionnel fiable pour le marché de la margarine en Afrique du Sud. Ces utilisateurs achètent des produits durs et à teneur ordinaire en matières grasses car la performance de shortening, le crémage et la stabilité à la chaleur sont importants dans les produits finis. Les grands producteurs nationaux de boulangerie ont gagné en volume grâce aux boulangeries de supermarchés et aux opérateurs indépendants. Cela laisse plus de pouvoir d'achat à moins d'acheteurs et augmente la pression sur les prix des fournisseurs. Les petits producteurs peuvent faire face à des marges plus faibles même lorsque les volumes globaux augmentent. Chipkins Puratos illustre la valeur du développement d'applications et du soutien technique dans les ingrédients de boulangerie, où les fournisseurs peuvent se différencier par le service plutôt que par le seul prix[1].
Croissance du secteur de la restauration et de la restauration rapide
La restauration reste un débouché de croissance clé pour le marché de la margarine en Afrique du Sud, car les cuisines commerciales utilisent régulièrement des graisses de cuisson en vrac, de la margarine liquide et des margarines molles pour la préparation de repas en grande quantité. Famous Brands a signalé 53,00 nouveaux emplacements de restaurants de marques leaders sud-africaines pour les six mois clos le 31 août 2025. Au cours de la même période, ses marques leaders sud-africaines ont enregistré une croissance des ventes à l'échelle du réseau de 6,00 %, et son réseau a atteint 2 666 points de vente. Cette expansion du réseau de restaurants renforce la demande récurrente des cuisines standardisées qui s'appuient sur des spécifications de produits cohérentes, des pratiques de dosage et des arrangements avec les fournisseurs. Les cuisines compactes, les emplacements de restauration rapide et les formats de cuisines fantômes soutiennent davantage une utilisation prévisible des graisses de cuisson et des cycles d'approvisionnement réguliers, car ces formats nécessitent généralement une gestion efficace des stocks et une disponibilité fiable des ingrédients.
Améliorations technologiques dans les formulations de margarine et les produits d'origine végétale
La reformulation est un domaine clé de la concurrence sur le marché de la margarine en Afrique du Sud. Les producteurs utilisent l'interestérification, la fractionnement et le mélange d'huiles végétales pour assurer la conformité aux exigences relatives aux acides gras trans, des profils de graisses fonctionnelles et des listes d'ingrédients plus claires. Ces capacités peuvent créer une barrière pour les petits producteurs qui manquent d'infrastructure de raffinage ou qui ne peuvent pas produire des formulations cohérentes à grande échelle. Les margarines enrichies en oméga-3 et en vitamines donnent également à certains produits un positionnement plus fonctionnel. Siqalo Foods utilise des formulations à base végétale avec des acides gras oméga-3 et des vitamines A, D et E dans sa gamme Flora. La demande de margarines d'origine végétale est plus visible dans les supermarchés urbains, tandis que l'activité de pâtisserie à domicile soutient également les formats de cuisson plus petits et l'utilisation de produits connexes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des huiles végétales | -1.0% | National ; exposition en amont concentrée dans les pôles de raffinage et de mélange du KwaZulu-Natal et du Gauteng | Court terme (≤ 2 ans) |
| Préoccupations sanitaires liées aux graisses transformées | -0.8% | National ; vents contraires plus forts dans les segments de commerce de détail premium urbains (Le Cap, Johannesburg Nord) | Moyen terme (2 à 4 ans) |
| Concurrence des margarines et huiles alternatives | -0.6% | National ; les alternatives premium importées gagnent du terrain dans le commerce moderne urbain | Moyen terme (2 à 4 ans) |
| Réglementations strictes en matière de nutrition et d'étiquetage alimentaire | -0.4% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des huiles végétales
Le marché de la margarine en Afrique du Sud reste exposé à la volatilité des coûts des intrants, car les producteurs dépendent de l'huile de palme importée et sont également affectés par les cycles mondiaux des prix de l'huile de tournesol et de l'huile de soja. Selon le Conseil national de commercialisation agricole, les prix mondiaux des huiles végétales devraient atteindre un niveau record sur trois ans d'ici mi-2025, reflétant une pression sur les principales catégories d'huiles alimentaires[2]. La demande croissante de biocarburants et le resserrement de l'offre de graines oléagineuses en provenance de la région de la mer Noire devraient contribuer à ces conditions de prix et intensifier les défis d'approvisionnement pour les fabricants de margarine. Étant donné que l'huile de palme est libellée en dollars, les mouvements du taux de change rand-dollar peuvent augmenter les coûts des intrants locaux même lorsque les prix de référence internationaux restent stables. Les entreprises verticalement intégrées peuvent en partie absorber ou gérer cette pression grâce à leurs opérations de raffinage et à leurs marges en amont, ce qui leur confère une position de coût plus solide. En revanche, les petits mélangeurs qui dépendent des achats au comptant disposent d'une protection limitée contre les fluctuations des prix et les mouvements de devises, ce qui pourrait encourager la consolidation au cours de la période de prévision.
Préoccupations sanitaires liées aux graisses transformées, aux produits alternatifs et aux exigences d'étiquetage
Les préoccupations sanitaires modifient les choix d'achat dans les zones urbaines à revenus plus élevés du marché de la margarine en Afrique du Sud. Certains consommateurs se tournent vers le beurre, les huiles pressées à froid et les alternatives à base d'avocat car ils associent les margarines transformées aux graisses saturées et aux risques cardiovasculaires. Cette pression est plus forte dans le commerce de détail premium que dans l'ensemble de la catégorie. Les ménages à faibles revenus peuvent considérer la teneur énergétique de la margarine comme utile, de sorte que la demande de produits à teneur ordinaire en matières grasses ne s'affaiblit pas de manière uniforme. La concurrence des alternatives premium et le renforcement des exigences en matière d'étiquetage obligent donc les producteurs à gérer leurs portefeuilles en fonction des différents niveaux de revenus et des différents circuits de distribution. Les produits allégés, les mélanges d'huiles végétales et les allégations fonctionnelles peuvent aider à répondre à ces besoins, mais ils ne remplacent pas le rôle des produits axés sur la valeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les formats durs ancrent les volumes de la boulangerie commerciale
La margarine dure détenait 47,56 % de la part de marché de la margarine en Afrique du Sud en 2025. Les producteurs industriels de biscuits, de pâtisseries et de confiseries s'appuient sur ses propriétés de shortening, ses performances de crémage et sa stabilité à la chaleur. Ces exigences fonctionnelles soutiennent des achats réguliers via les circuits industriels et commerciaux. Les formats durs revêtent une importance particulière lorsque les normes de production exigent des résultats constants sur de grandes séries. La margarine liquide demeure le type le moins volumineux. Elle gagne du terrain dans les cuisines de restauration qui privilégient les formats de matières grasses distribuables par pompe et prêts à l'emploi. Ces formats réduisent les étapes de préparation dans les cuisines qui gèrent la main-d'œuvre et le débit. La taille du marché de la margarine en Afrique du Sud pour les produits durs est donc soutenue par la demande institutionnelle ainsi que par l'usage domestique.
La margarine molle devrait croître à un TCAC de 4,41 % jusqu'en 2031. Sa croissance est liée à la tartinabilité, au positionnement sur les faibles teneurs en graisses saturées, aux mélanges d'huiles végétales et à l'usage à table. Siqalo Foods utilise sa gamme de pâtes à tartiner molles Flora pour combiner un positionnement végétal avec un enrichissement en oméga-3 et en vitamines. Les achats de pâtes à tartiner végétales deviennent plus courants dans les chaînes de supermarchés urbains, où les produits premium ont gagné de l'espace en rayon. Les produits durs et les produits mous répondent à des besoins différents plutôt que de se substituer directement l'un à l'autre. Les produits durs restent au cœur des achats commerciaux. Les produits mous sont là où davantage de valeur incrémentale est créée. Les variantes liquides et molles entretiennent également des liens plus étroits avec les chaînes d'approvisionnement de la distribution au détail et du HoReCa que les produits durs.



Par teneur en matières grasses : les variantes allégées gagnent un élan structurel
La margarine ordinaire détenait 38,68 % de la part de marché de la margarine en Afrique du Sud en 2025. Elle reste importante dans les achats institutionnels, car la teneur en matières grasses influe sur les résultats de crémage et de shortening dans les produits de boulangerie. Ces besoins opérationnels peuvent l'emporter sur les préoccupations relatives aux étiquettes nutritionnelles pour les acheteurs commerciaux. La margarine légère, avec moins de 40 % de matières grasses, s'adresse aux consommateurs qui privilégient une pâte à tartiner à faible teneur en graisses. Il s'agit de la plus petite part du marché. Les produits allégés contenant entre 40 % et 80 % de matières grasses se situent entre ces deux catégories. Les producteurs développent des profils d'huiles mélangées de soja, de tournesol et de canola pour atteindre les plages de teneur en matières grasses ciblées. Le marché de la margarine en Afrique du Sud continue d'avoir besoin de produits qui équilibrent nutrition, goût et performance culinaire.
La margarine allégée devrait croître à un TCAC de 4,19 % jusqu'en 2031. Le segment ne se limite pas à l'épicerie fine premium. Les prestataires de restauration collective et institutionnelle peuvent spécifier des produits allégés pour des programmes de repas gérant la densité calorique. Cela génère une demande au-delà des choix des ménages. Les extensions allégées enrichies en huiles végétales de Flora montrent comment les fournisseurs établis introduisent une différenciation nutritionnelle dans une catégorie qui a souvent été concurrentielle sur le prix. Les consommateurs et les acheteurs institutionnels accordent davantage d'attention à la gestion des matières grasses. Cela soutient les perspectives de croissance plus solides du segment.
Par source d'huile : l'huile de palme en tête, les variantes à base de soja en croissance plus rapide
La margarine à base d'huile de palme détenait 42,19 % de la part de marché de la margarine en Afrique du Sud en 2025. L'huile de palme offre un équilibre entre coût et fonctionnalité pour les variantes dures et molles. Elle est largement utilisée dans le mélange et l'émulsification locaux. Les produits à base d'huile de colza et de canola s'adressent aux acheteurs recherchant des profils nutritionnels particuliers ou une plus grande diversité des matières premières. Les mélanges à base d'huile de tournesol ont historiquement été importants au sein de la catégorie Autres, car l'Afrique du Sud dispose d'une capacité nationale de trituration du tournesol. L'huile de palme reste la principale matière première, mais les acheteurs de la distribution au détail et de la restauration accordent une attention croissante à l'approvisionnement certifié d'origine. Cela peut influencer les politiques d'achat et la sélection des fournisseurs. La taille du marché de la margarine en Afrique du Sud pour les produits à base de palme reste liée à la fois au contrôle des coûts et aux performances fonctionnelles.
La margarine à base d'huile de soja devrait croître à un TCAC de 5,09 % jusqu'en 2031. L'huile de soja soutient les allégations en oméga-3 et en graisses polyinsaturées, et elle devient de plus en plus pertinente pour les chaînes d'approvisionnement alimentaire formulées à base végétale. En juin 2025, Siqalo Foods est devenue la première entreprise en Afrique à recevoir la certification Malaysian Sustainable Palm Oil. La certification couvrait les achats d'huile de palme raffinée, blanchie et désodorisée certifiée et de ses dérivés pour les pâtes à tartiner grasses et la margarine dans le cadre du modèle de chaîne d'approvisionnement Mass Balance. La certification confère à l'entreprise une accréditation en matière d'approvisionnement en Afrique australe. Les concurrents pourraient faire face à des pressions à mesure que les exigences MSPO et RSPO s'intègrent dans les politiques d'achat en aval. L'approvisionnement en palme certifiée pourrait commander une prime, modifiant les conditions de coût des intrants dans l'ensemble du segment.

Par type d'emballage : les bâtonnets et blocs redéfinissent la logique des achats industriels
Les barquettes et coupelles détenaient 38,62 % de la part de marché de la margarine en Afrique du Sud en 2025. Le format est bien établi dans la distribution au détail aux ménages, car il convient à la tartinabilité et à la pâtisserie légère. Les sachets et pochettes servent à des usages individuels et de restauration dans le service de table des restaurants rapides, la restauration aérienne et les programmes de repas institutionnels. Les conditionnements en vrac de 10 kg ou plus approvisionnent les lignes de boulangerie industrielle qui achètent les matières grasses à la palette dans le cadre de contrats annuels. Chaque format répond à une exigence d'achat différente. Cela limite la substitution directe entre les formats. Cela confère également à la structure d'emballage une stabilité dans les ventes au détail, en restauration et dans les circuits industriels. Le marché de la margarine en Afrique du Sud conserve une distinction claire entre les emballages grand public et les formats commerciaux dédiés.
Les bâtonnets et blocs devraient croître à un TCAC de 5,15 % jusqu'en 2031. Les boulangers commerciaux et les pâtisseries utilisent des formats prédosés pour réduire le travail de pesée et assurer la cohérence des recettes. Les emballages peuvent également réduire le risque de contamination croisée dans les environnements à fort débit. Leur valeur est plus élevée lorsque les coûts de l'énergie et de la main-d'œuvre augmentent. L'activité de pâtisserie domestique qui a débuté durant la période prolongée de délestage de 2023 et 2024 s'est poursuivie en 2026. Cela a créé une demande de la part des boulangers amateurs pour des formats de pâtisserie plus petits. La marque WoodenSpoon du Willowton Group est disponible en format brique et est approuvée par la SA Cake Decorators Guild. Le format peut donc servir à la fois les utilisateurs de boulangerie commerciale et domestique.
Par utilisateur final : le commerce de détail conserve son échelle, la restauration redéfinit ses ambitions de croissance
La distribution au détail détenait 52,17 % de la part de marché de la margarine en Afrique du Sud en 2025. Les supermarchés et hypermarchés constituent le principal circuit, soutenus par Shoprite Checkers, Pick n Pay et SPAR. Les épiceries et commerces de proximité sont importants dans les zones périurbaines et les townships. Leur proximité peut compter davantage que la grande distribution moderne en centre commercial pour de nombreux consommateurs. Les produits à marque de distributeur et les produits d'entrée de gamme bénéficient d'un fort positionnement prix dans ces points de vente. Les boutiques en ligne restent le plus petit sous-circuit de la distribution au détail. Leur utilisation augmente à mesure que les plateformes de livraison de courses arrivent à maturité et que les consommateurs plus jeunes se familiarisent davantage avec les achats alimentaires en ligne. La taille du marché de la margarine en Afrique du Sud dans la distribution au détail reste supérieure à celle des autres circuits d'utilisateurs finaux, car les ménages achètent le produit fréquemment.
Le secteur HoReCa et la restauration devraient croître à un TCAC de 5,26 % jusqu'en 2031. Cette croissance est soutenue par l'expansion des restaurants rapides, l'activité hôtelière et la demande de restauration institutionnelle. Le réseau de Famous Brands a atteint 2 666 établissements à mi-2025, et l'entreprise a annoncé 5 nouveaux restaurants avec service au volant durant la période. La transformation industrielle et interentreprises offre également aux producteurs un débouché stable via les fabricants de produits alimentaires qui utilisent la margarine dans les biscuits, la confiserie, les nouilles instantanées et les plats préparés. Les accords d'approvisionnement annuels peuvent réduire l'exposition aux variations du trafic en magasin des ménages. La croissance de la restauration ne diminue pas l'importance de la distribution au détail. Elle accroît le rôle des achats commerciaux dans la planification des fournisseurs et les formats de produits.
Analyse géographique
Le Gauteng, incluant Johannesburg et Pretoria, représente une grande partie de la demande du commerce de détail et de la restauration. Sa densité de population, les revenus des ménages et l'infrastructure du commerce formel soutiennent la consommation. La province possède également la plus grande concentration de surfaces de supermarchés et d'hypermarchés du pays. Le Cap-Occidental affiche une demande plus forte pour les variantes premium et à positionnement santé. Les détaillants du Cap proposent une sélection plus large de produits allégés et enrichis en huiles végétales que la moyenne nationale.
Le KwaZulu-Natal est important pour le marché de la margarine en Afrique du Sud car l'infrastructure basée à Durban soutient une part significative de la capacité de production locale. Siqalo Foods dispose d'un réseau de production dans la province. En février 2026, Wilmar SA s'est engagée à investir 47 millions ZAR, soit l'équivalent de 2,50 millions USD, pour une usine d'emballage à Durban dont la livraison est attendue dans 12 à 15 mois[3]. Willowton Group dispose de sites de production au KwaZulu-Natal, au Gauteng, au Limpopo et au Cap-Occidental. Cette structure multi-sites peut réduire les coûts logistiques et limiter l'exposition aux perturbations des infrastructures. Le Cap-Oriental, le Limpopo et le Nord-Ouest restent moins desservis par le commerce moderne, où les épiceries de quartier et les petites épiceries favorisent les produits économiques et les marques de distributeur.
L'Afrique du Sud sert également de base d'approvisionnement pour les marchés voisins de la SADC. Willowton Group a étendu sa production en Zambie et au Zimbabwe tout en utilisant sa base sud-africaine comme plateforme régionale. Cela offre un débouché au-delà de la demande intérieure pour les producteurs ayant une portée régionale. Le marché de la margarine en Afrique du Sud peut donc soutenir l'utilisation des capacités même lorsque la demande des consommateurs locaux croît progressivement. Les nouveaux investissements dans le raffinage ou le mélange peuvent servir la consommation intérieure et certains clients régionaux. Le rôle du pays en tant que pôle de production et de distribution renforce l'argument à long terme en faveur d'une infrastructure d'approvisionnement locale.
Paysage concurrentiel
Concentration du Marché
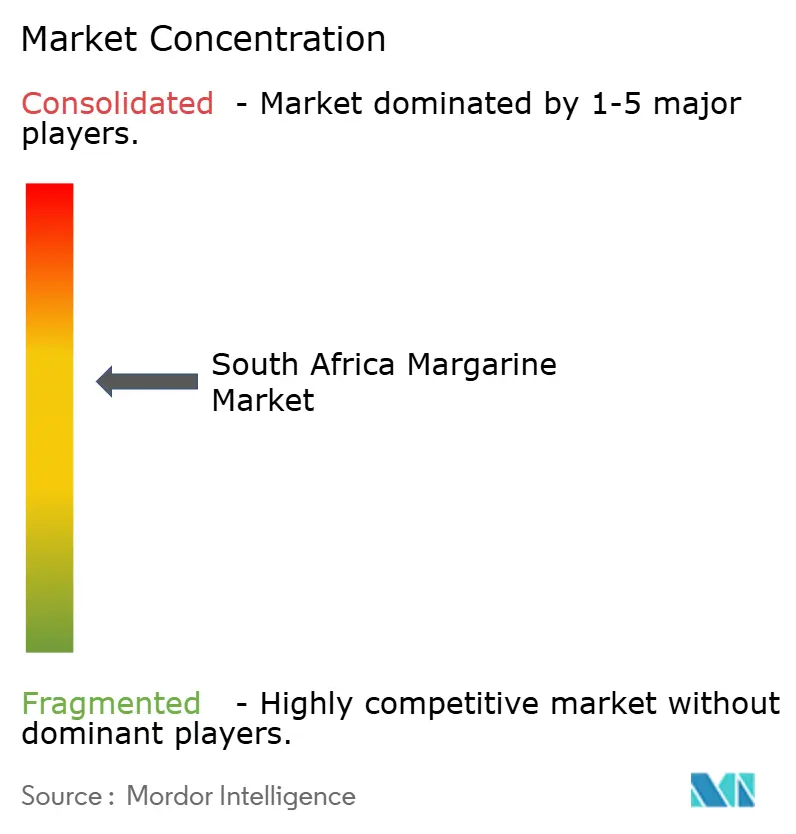
Le marché de la margarine en Afrique du Sud est modérément consolidé car un petit groupe de producteurs établis détient de solides positions dans le commerce de détail de marque et dans les circuits commerciaux. Siqalo Foods et Willowton Group sont les principaux acteurs de marque. Le portefeuille de Siqalo comprend Rama, Flora, Stork et Rondo. Willowton fournit WoodenSpoon, Crown et des produits gras connexes. Ces portefeuilles couvrent les margarines de cuisson grand public, les margarines à tartiner enrichies et les graisses de boulangerie commerciale. AAK AB et Vandemoortele NV se concentrent davantage sur les formulations interentreprises sur mesure et le soutien aux applications. Leurs acheteurs peuvent exiger des propriétés spécifiques de fusion, de cristallisation et de performance plutôt que des produits de base.
L'approvisionnement durable et le positionnement santé restent un domaine ouvert de différenciation sur le marché de la margarine en Afrique du Sud. Aucune marque dans le matériel fourni ne combine la transparence de l'approvisionnement en huile de palme certifiée avec des allégations nutritionnelles cliniquement étayées comme position principale. Bunge Limited et Wilmar International peuvent en bénéficier si les acheteurs du commerce de détail et de la restauration accordent plus d'importance à un approvisionnement traçable. La certification d'huile de palme durable malaisienne obtenue par Siqalo Foods en juin 2025 est une démarche spécifique vers un approvisionnement en huile de palme vérifié. La certification peut soutenir les discussions d'achat avec les acheteurs qui exigent des accréditations d'approvisionnement durable. La formulation des produits, la traçabilité des ingrédients et l'efficacité énergétique opérationnelle sont également des domaines d'investissement importants. Ces démarches aident les fournisseurs à répondre à la réglementation, aux exigences des clients et à la pression sur les prix.
L'application du droit de la concurrence a modifié le cadre stratégique du marché de la margarine en Afrique du Sud. En février 2025, le Tribunal de la concurrence a confirmé un accord de règlement de 101 millions ZAR avec DH Brothers Industries, membre du Willowton Group, concernant les huiles alimentaires, les graisses de boulangerie et la margarine. En février 2026, le Tribunal a confirmé un accord de règlement avec Wilmar SA comprenant 49,50 millions ZAR d'obligations d'intérêt public et l'engagement relatif à l'usine d'emballage de Durban. Ces résultats font de la conformité un enjeu central de gestion. Ils encouragent également les entreprises à se différencier par la différenciation des produits, l'investissement dans la chaîne d'approvisionnement et les accréditations de durabilité. Le niveau de concentration est cohérent avec de solides positions pour les principaux fournisseurs, mais laisse encore de la place pour les spécialistes techniques et les entrants différenciés.
Leaders du secteur de la margarine en Afrique du Sud
-
Siqalo Foods
-
The Willowton Group
-
Africa Sun Oil
-
SD Guthrie International South Africa
-
Clover S.A. Proprietary Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Février 2026 : Le Tribunal de la concurrence d'Afrique du Sud a confirmé un accord de règlement avec Wilmar SA (Pty) Ltd, concluant un litige de 10 ans sur la fixation des prix dans le marché des huiles alimentaires, des graisses de boulangerie et de la margarine. Wilmar s'est engagée à verser 1 million ZAR en règlement et 49,50 millions ZAR en obligations d'intérêt public, couvrant des bourses d'études, le financement des infrastructures scolaires et le développement des petites, moyennes et micro-entreprises.
- Juin 2025 : Siqalo Foods Proprietary Limited est devenue la première entreprise du continent africain à obtenir la certification d'huile de palme durable malaisienne. La certification couvrait les achats d'huile de palme raffinée, blanchie et désodorisée certifiée pour les margarines à tartiner, le beurre et la margarine dans le cadre du modèle de chaîne d'approvisionnement à bilan massique. Le certificat MSPO 820825 est valable du 25 juin 2025 au 24 juin 2030. Ce développement a établi une référence pour l'approvisionnement durable en huile de palme dans le secteur de la margarine et des margarines à tartiner d'Afrique australe.
Périmètre du rapport sur le marché de la margarine en Afrique du Sud
| Dure |
| Molle |
| Liquide |
| Ordinaire (> 80 % de matières grasses) |
| Allégée (40 à 80 % de matières grasses) |
| Légère (< 40 % de matières grasses) |
| À base d'huile de palme |
| À base d'huile de soja |
| À base d'huile de colza/canola |
| Autres |
| Barquettes et coupelles |
| Bâtonnets et blocs |
| Sachets et pochettes |
| Vrac (10 kg et plus) |
| Commerce de détail | Supermarchés/Hypermarchés |
| Épiceries et commerces de proximité | |
| Boutiques en ligne | |
| Autres circuits | |
| Hôtellerie-restauration/Restauration collective | |
| Industrie/Traitement interentreprises |
| Par type | Dure | |
| Molle | ||
| Liquide | ||
| Par teneur en matières grasses | Ordinaire (> 80 % de matières grasses) | |
| Allégée (40 à 80 % de matières grasses) | ||
| Légère (< 40 % de matières grasses) | ||
| Par source d'huile | À base d'huile de palme | |
| À base d'huile de soja | ||
| À base d'huile de colza/canola | ||
| Autres | ||
| Par type d'emballage | Barquettes et coupelles | |
| Bâtonnets et blocs | ||
| Sachets et pochettes | ||
| Vrac (10 kg et plus) | ||
| Par utilisateur final | Commerce de détail | Supermarchés/Hypermarchés |
| Épiceries et commerces de proximité | ||
| Boutiques en ligne | ||
| Autres circuits | ||
| Hôtellerie-restauration/Restauration collective | ||
| Industrie/Traitement interentreprises | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la margarine en Afrique du Sud d'ici 2031 ?
La catégorie devrait atteindre 73,46 millions USD d'ici 2031, contre 63,21 millions USD en 2026, à un TCAC de 3,05 %.
Quel type de margarine détient la plus grande part en Afrique du Sud ?
La margarine dure détenait la plus grande part par type à 47,56 % en 2025, soutenue par la demande de la boulangerie commerciale et de la confiserie.
Quelle catégorie de teneur en matières grasses connaît la croissance la plus rapide ?
La margarine allégée devrait croître à un TCAC de 4,19 % jusqu'en 2031, au-dessus du taux global de la catégorie.
Pourquoi l'huile de palme est-elle importante pour la production de margarine en Afrique du Sud ?
Les produits à base d'huile de palme détenaient une part de 42,19 % en 2025 car l'huile de palme offre un équilibre utile entre coût et performance.