
Südafrika Margarine-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 61.26 Millionen US-Dollar |
| Marktgröße (2026) | 63.21 Millionen US-Dollar |
| Marktgröße (2031) | 73.46 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.05 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südafrika Margarine-Markt Analyse von Mordor Intelligence
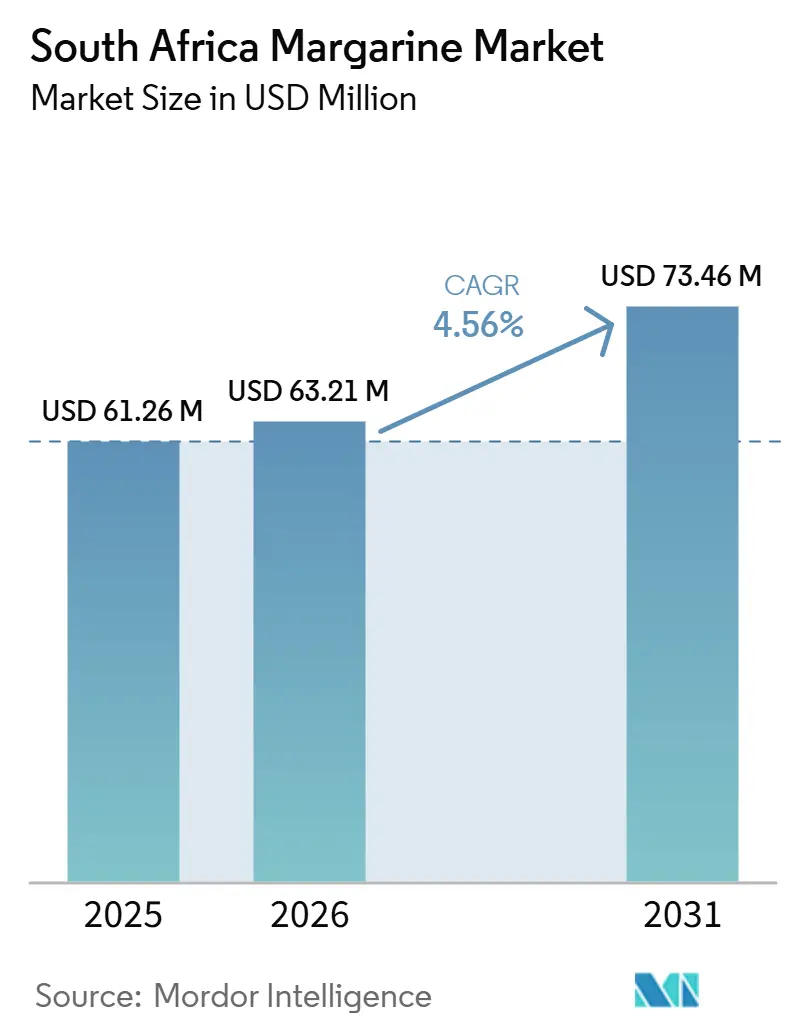
Die Größe des Südafrika Margarine-Marktes wurde im Jahr 2025 auf 61,26 Millionen USD geschätzt und soll von 63,21 Millionen USD im Jahr 2026 auf 73,46 Millionen USD bis 2031 wachsen, bei einer CAGR von 3,05 % während des Prognosezeitraums (2026–2031). Die Kategorie bleibt ein alltägliches Grundnahrungsmittel, da pflanzliche Fettaufstriche für viele Haushalte günstiger als Butter sind. Einkäufe im gewerblichen Backbereich, in der Süßwarenindustrie und im Foodservice-Bereich verschaffen den Lieferanten ebenfalls eine stabile Mengenbasis. Die Produktreformulierung gewinnt zunehmend an Bedeutung, da die Hersteller nach transfettkonformen, angereicherten und auf Pflanzenöl basierenden Angeboten suchen. Dies schafft Raum für differenzierte Produkte, während der Kernmarkt für Margarine in Südafrika weiterhin auf Kosteneffizienz und zuverlässige Versorgung angewiesen ist. Größere Lieferanten werden sich nach jüngsten wettbewerbsrechtlichen Durchsetzungsmaßnahmen voraussichtlich eher auf Vertrieb, Anwendungsunterstützung und Produktdifferenzierung als auf Preiskoordination konzentrieren. Die Volatilität der Inputkosten und die sich verändernden Ansichten über verarbeitete Fette bleiben wichtige Wachstumshemmnisse.
Wichtigste Erkenntnisse des Berichts
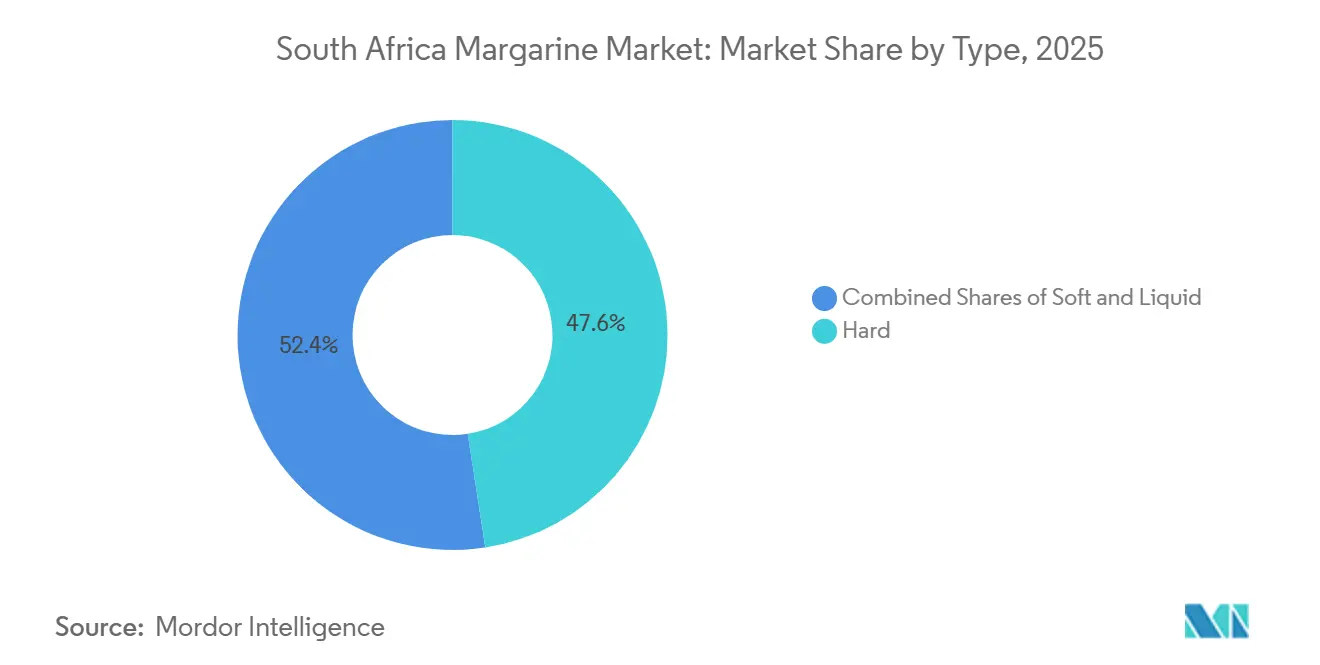
- Nach Typ hielt Harte Margarine im Jahr 2025 einen Marktanteil von 47,56 % am Südafrika Margarine-Markt, während Weiche Margarine bis 2031 voraussichtlich mit einer CAGR von 4,41 % wachsen wird.
- Nach Fettgehalt hielt Reguläre Margarine im Jahr 2025 einen Marktanteil von 38,68 % am Südafrika Margarine-Markt, während Fettarme Margarine bis 2031 voraussichtlich mit einer CAGR von 4,19 % wachsen wird.
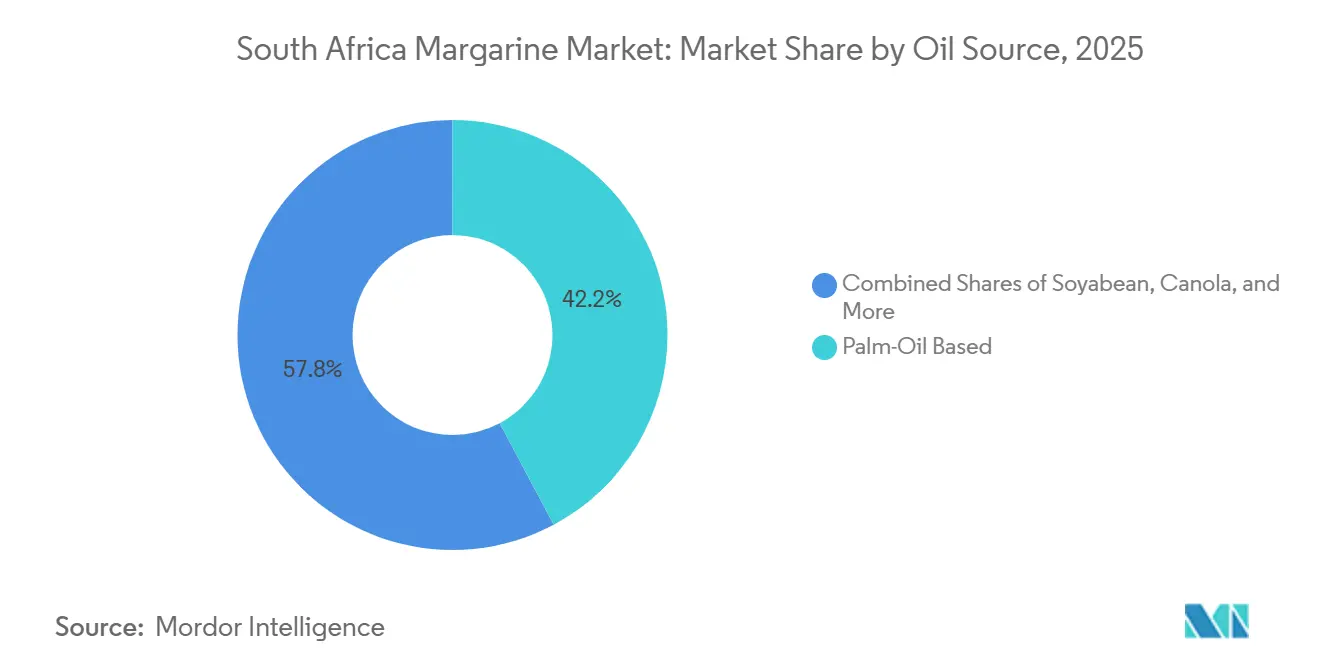
- Nach Ölquelle hielt Palmöl-basierte Margarine im Jahr 2025 einen Anteil von 42,19 %, während Sojaöl-basierte Margarine bis 2031 voraussichtlich mit einer CAGR von 5,09 % wachsen wird.
- Nach Verpackungsart hielten Becher und Cups im Jahr 2025 einen Anteil von 38,62 %, während Sticks und Blöcke bis 2031 voraussichtlich mit einer CAGR von 5,15 % wachsen werden.
- Nach Endverbraucher hielt der Einzelhandel im Jahr 2025 einen Anteil von 52,17 %, während HoReCa und Foodservice bis 2031 voraussichtlich mit einer CAGR von 5,26 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Südafrika Margarine-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach erschwinglichen Butteralternativen | +1.3% | National; am stärksten in städtischen Zentren mit niedrigem bis mittlerem Einkommen (Johannesburg, Durban, Kapstadt) | Kurzfristig (≤ 2 Jahre) |
| Expansion der Bäckerei- und Konditoreibranche | +1.1% | National; Produktionskonzentration in KwaZulu-Natal und Gauteng | Mittelfristig (2–4 Jahre) |
| Wachsender Gastronomie- und Schnellrestaurantsektor | +0.9% | National; frühe Gewinne in den Metropolen Gauteng, Westkap und KwaZulu-Natal | Mittelfristig (2–4 Jahre) |
| Technologische Verbesserungen bei Margarine-Formulierungen | +0.7% | National, mit Ausstrahlungseffekten auf SADC-Exportmärkte | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach pflanzlichen Lebensmitteln | +0.6% | National; stärkere Akzeptanz in städtischen Einzelhandelszentren | Mittelfristig (2–4 Jahre) |
| Wachstum bei häuslichen Backaktivitäten | +0.4% | National, in städtischen Randgebieten und ländlichen Segmenten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach erschwinglichen Butteralternativen
Die Preislücke zwischen Butter und Margarine weitete sich im Laufe des Jahres 2024 und 2025 aus, da die Kosten für Milcherzeugnisse die Butterpreise über die pflanzlichen Fettaufstriche hinaus trieben. Dies stärkte den Südafrika Margarine-Markt bei Haushalten, die ihre Lebensmittelausgaben genau im Blick behalten. Der Effekt war besonders deutlich in Township- und stadtnahen Einzelhandelskanälen, wo Margarine ein regelmäßiger Lebensmitteleinkauf und kein Gelegenheitsprodukt ist. Harte und reguläre Fettprodukte profitieren, da institutionelle Bäckereien diese Formate auch über jährliche Mengenverträge beziehen. Diese Verträge geben den Lieferanten eine stabilere Basis als der Einzelhandelsverkehr allein. Eigenmarken bei Shoprite Checkers und Pick n Pay üben weiterhin Druck auf die Markenpreise aus, was Hersteller begünstigt, die Größenvorteile mit etablierten Marken verbinden.
Expansion der Bäckerei- und Konditoreibranche
Die Produktion von Backwaren, Keksen, Gebäck und Süßwaren bleibt ein verlässlicher institutioneller Absatzkanal für den Südafrika Margarine-Markt. Diese Abnehmer kaufen Harte und Reguläre Fettprodukte, da Verkürzungsleistung, Cremigkeit und Hitzestabilität bei Fertigwaren eine Rolle spielen. Größere nationale Bäckereiproduzenten haben durch Supermarktbäckereien und unabhängige Betreiber an Volumen gewonnen. Dies konzentriert mehr Kaufkraft bei weniger Abnehmern und erhöht den Preisdruck auf die Lieferanten. Kleinere Produzenten können mit schwächeren Margen konfrontiert sein, selbst wenn das Gesamtvolumen steigt. Chipkins Puratos veranschaulicht den Wert von Anwendungsentwicklung und technischem Support bei Backzutaten, wo Lieferanten über Service statt über den Preis allein konkurrieren können[1].
Wachsender Gastronomie- und Schnellrestaurantsektor
Die Gastronomie bleibt ein wichtiger Wachstumskanal für den Südafrika Margarine-Markt, da gewerbliche Küchen bei der Zubereitung von Mahlzeiten in großem Umfang konsequent Kochfette in Großgebinden, flüssige Margarine und weiche Aufstriche verwenden. Famous Brands meldete 53,00 neue Restaurantstandorte führender südafrikanischer Marken für die sechs Monate bis zum 31. August 2025. Im gleichen Zeitraum verzeichneten die führenden südafrikanischen Marken des Unternehmens ein systemweites Umsatzwachstum von 6,00 %, und das Netzwerk erreichte 2.666 Standorte. Diese Expansion des Restaurantnetzwerks stärkt die wiederkehrende Nachfrage aus standardisierten Küchen, die auf konsistente Produktspezifikationen, Portionierungspraktiken und Lieferantenvereinbarungen angewiesen sind. Kompakte Küchen, Drive-through-Standorte und Cloud-Kitchen-Formate unterstützen zudem einen vorhersehbaren Kochfettverbrauch und regelmäßige Beschaffungszyklen, da diese Formate in der Regel ein effizientes Bestandsmanagement und eine zuverlässige Zutatenverfügbarkeit erfordern.
Technologische Verbesserungen bei Margarine-Formulierungen und pflanzlichen Produkten
Die Reformulierung ist ein wichtiger Wettbewerbsbereich im Südafrika Margarine-Markt. Hersteller setzen Umesterung, Fraktionierung und Pflanzenölmischungen ein, um die Einhaltung von Transfettvorgaben, funktionale Fettprofile und klarere Zutatenlisten zu unterstützen. Diese Fähigkeiten können eine Eintrittsbarriere für kleinere Produzenten schaffen, denen es an Raffinierungsinfrastruktur mangelt oder die keine konsistenten Formulierungen in großem Maßstab herstellen können. Mit Omega-3 angereicherte und vitaminangereicherte Aufstriche verleihen ausgewählten Produkten zudem eine funktionalere Positionierung. Siqalo Foods verwendet pflanzliche Formulierungen mit Omega-3-Fettsäuren sowie den Vitaminen A, D und E in seiner Flora-Produktlinie. Die Nachfrage nach pflanzlichen Aufstrichen ist in städtischen Supermärkten stärker sichtbar, während häusliche Backaktivitäten auch kleinere Backformate und die damit verbundene Produktnutzung unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Pflanzenölpreise | -1.0% | National; vorgelagerte Exposition konzentriert sich auf Raffinerie- und Mischzentren in KwaZulu-Natal und Gauteng | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsbedenken im Zusammenhang mit verarbeiteten Fetten | -0.8% | National; stärkerer Gegenwind in städtischen Premium-Einzelhandelssegmenten (Kapstadt, Johannesburg Nord) | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch alternative Aufstriche und Öle | -0.6% | National; importierte Premium-Alternativen gewinnen im städtischen modernen Handel an Boden | Mittelfristig (2–4 Jahre) |
| Strenge Nährwert- und Lebensmittelkennzeichnungsvorschriften | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Pflanzenölpreise
Der Südafrika Margarine-Markt bleibt der Volatilität der Inputkosten ausgesetzt, da die Hersteller auf importiertes Palmöl angewiesen sind und auch von den globalen Preiszyklen für Sonnenblumen- und Sojaöl betroffen sind. Laut dem Nationalen Rat für Agrarmarketing werden die globalen Pflanzenölpreise bis Mitte 2025 voraussichtlich ein Dreijahreshoch erreichen, was den Druck auf wichtige Speiseölkategorien widerspiegelt[2]. Die steigende Nachfrage nach Biokraftstoffen und ein knapperes Ölsaatenangebot aus der Schwarzmeerregion dürften zu diesen Preisbedingungen beitragen und die Beschaffungsherausforderungen für Margarinehersteller verschärfen. Da Palmöl in US-Dollar denominiert ist, können Wechselkursbewegungen zwischen Rand und US-Dollar die lokalen Inputkosten erhöhen, selbst wenn die internationalen Referenzpreise stabil bleiben. Vertikal integrierte Unternehmen können diesen Druck durch Raffinierungsbetriebe und vorgelagerte Margen teilweise absorbieren oder steuern, was ihnen eine stärkere Kostenposition verschafft. Im Gegensatz dazu haben kleinere Mischbetriebe, die auf Spotmarkt-Einkäufe angewiesen sind, nur begrenzten Schutz vor Preisschwankungen und Währungsbewegungen, was im Prognosezeitraum eine Konsolidierung begünstigen könnte.
Gesundheitsbedenken im Zusammenhang mit verarbeiteten Fetten, alternativen Produkten und Kennzeichnungsanforderungen
Gesundheitsbedenken verändern die Kaufentscheidungen in einkommensstärkeren städtischen Gebieten des Südafrika Margarine-Marktes. Einige Verbraucher greifen zu Butter, kaltgepressten Ölen und avocadobasierten Alternativen, da sie verarbeitete Aufstriche mit gesättigten Fettsäuren und Herz-Kreislauf-Risiken in Verbindung bringen. Dieser Druck ist im Premium-Einzelhandel am stärksten und nicht über die gesamte Kategorie hinweg gleichmäßig verteilt. Einkommensschwächere Haushalte betrachten den Energiegehalt von Margarine möglicherweise als nützlich, sodass die Nachfrage nach Regulären Fettprodukten nicht gleichmäßig nachlässt. Der Wettbewerb durch Premium-Alternativen und strengere Kennzeichnungserwartungen erfordern daher von den Herstellern ein Portfoliomanagement für unterschiedliche Einkommens- und Einzelhandelsgruppen. Fettarme Produkte, Pflanzenölmischungen und funktionale Aussagen können helfen, diesen Anforderungen gerecht zu werden, ersetzen jedoch nicht die Rolle wertorientierter Produkte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Harte Formate verankern gewerbliche Backvolumina
Harte Margarine hielt im Jahr 2025 einen Marktanteil von 47,56 % am Südafrika Margarine-Markt. Gewerbliche Hersteller von Keksen, Gebäck und Süßwaren verlassen sich auf ihre Verkürzungskraft, Cremierleistung und Hitzestabilität. Diese funktionalen Anforderungen unterstützen regelmäßige Einkäufe über industrielle und gewerbliche Kanäle. Harte Formate sind besonders wichtig, wenn Produktionsstandards konsistente Ergebnisse bei großen Chargen erfordern. Flüssige Margarine bleibt die mengenmäßig kleinste Sorte. Sie findet zunehmend Verwendung in Foodservice-Küchen, die pumpfähige und gebrauchsfertige Fettformate bevorzugen. Diese Formate reduzieren die Vorbereitungsschritte in Küchen, die Arbeitskräfte und Durchsatz steuern. Die Größe des Südafrika Margarine-Marktes für harte Produkte wird daher sowohl durch institutionelle Nachfrage als auch durch den Haushaltsgebrauch gestützt.
Weiche Margarine wird bis 2031 voraussichtlich mit einer CAGR von 4,41 % wachsen. Ihr Wachstum ist mit Streichfähigkeit, einer Positionierung mit niedrigerem gesättigten Fettgehalt, Pflanzenölmischungen und dem Tischgebrauch verbunden. Siqalo Foods nutzt seine Flora-Weichaufstrich-Reihe, um eine pflanzenbasierte Positionierung mit Omega-3- und Vitaminanreicherung zu verbinden. Käufe von pflanzenbasierten Aufstrichen werden in städtischen Supermarktketten immer häufiger, wo Premiumprodukte Regalfläche gewonnen haben. Harte und weiche Produkte erfüllen unterschiedliche Bedürfnisse, anstatt sich direkt zu ersetzen. Harte Produkte bleiben für die gewerbliche Beschaffung zentral. Bei weichen Produkten wird mehr inkrementeller Wert geschaffen. Flüssige und weiche Varianten haben auch stärkere Verbindungen zu Einzelhandels- und HoReCa-Lieferketten als harte Produkte.



Nach Fettgehalt: Fettarme Varianten gewinnen strukturellen Schwung
Reguläre Margarine hielt im Jahr 2025 einen Marktanteil von 38,68 % am Südafrika Margarine-Markt. Sie bleibt beim institutionellen Einkauf wichtig, da der Fettgehalt die Cremier- und Verkürzungsergebnisse bei Backwaren beeinflusst. Diese betrieblichen Anforderungen können bei gewerblichen Käufern die Bedenken hinsichtlich Nährwertkennzeichnungen überwiegen. Leichte Margarine mit weniger als 40 % Fett bedient Verbraucher, die einen fettärmeren Tischaufstrich bevorzugen. Sie ist der kleinste Teil des Sortiments. Fettarme Produkte mit 40 % bis 80 % Fett liegen zwischen diesen beiden Kategorien. Die Hersteller entwickeln gemischte Sojabohnen-, Sonnenblumen- und Rapsölprofile, um die angestrebten Fettbereiche zu erfüllen. Der Südafrika Margarine-Markt benötigt weiterhin Produkte, die Ernährung, Geschmack und Kochleistung in Einklang bringen.
Fettarme Margarine wird bis 2031 voraussichtlich mit einer CAGR von 4,19 % wachsen. Das Segment ist nicht auf den Premium-Lebensmitteleinzelhandel beschränkt. Foodservice-Betriebe und institutionelle Caterer können fettarme Produkte für Mahlzeitenprogramme vorschreiben, die die Kaloriendichte steuern. Dies schafft Nachfrage über den Haushaltsbereich hinaus. Floras mit Pflanzenöl angereicherte fettarme Erweiterungen zeigen, wie etablierte Lieferanten ernährungsbezogene Differenzierung in eine Kategorie einbringen, die häufig über den Preis konkurriert hat. Verbraucher und institutionelle Käufer schenken dem Fettmanagement mehr Aufmerksamkeit. Dies unterstützt die stärkere Wachstumsaussicht des Segments.
Nach Ölquelle: Palmöl führt, Sojaölbasierte Varianten wachsen schneller
Palmöl-basierte Margarine hielt im Jahr 2025 einen Marktanteil von 42,19 % am Südafrika Margarine-Markt. Palmöl bietet eine Kosten- und Funktionalitätsbalance für harte und weiche Varianten. Es wird häufig beim lokalen Mischen und Emulgieren eingesetzt. Raps- und Canolaölprodukte bedienen Käufer, die bestimmte Nährwertprofile oder eine größere Rohstofffeedstockdiversität suchen. Sonnenblumenölbasierte Mischungen waren historisch gesehen innerhalb der Kategorie Sonstige wichtig, da Südafrika über inländische Sonnenblumenpresskapazitäten verfügt. Palmöl bleibt der wichtigste Rohstoff, aber Einzelhandels- und Foodservice-Käufer schenken zertifizierten Ursprungslieferungen zunehmend mehr Aufmerksamkeit. Dies kann Beschaffungsrichtlinien und die Lieferantenauswahl beeinflussen. Die Größe des Südafrika Margarine-Marktes für palmölbasierte Produkte bleibt sowohl an die Kostenkontrolle als auch an die funktionale Leistung gebunden.
Sojaöl-basierte Margarine wird bis 2031 voraussichtlich mit einer CAGR von 5,09 % wachsen. Sojaöl unterstützt Omega-3- und mehrfach ungesättigte Fettansprüche und wird für pflanzenbasierte formulierte Lebensmittellieferketten immer relevanter. Im Juni 2025 wurde Siqalo Foods das erste Unternehmen in Afrika, das die Zertifizierung für nachhaltiges malaysisches Palmöl erhielt. Die Zertifizierung umfasste den Kauf von zertifizierten raffinierten, gebleichten und desodorierten Palmölderivaten für Fettaufstriche und Margarine im Rahmen des Mass-Balance-Lieferkettenmodells. Die Zertifizierung verschafft dem Unternehmen eine Beschaffungsreferenz im südlichen Afrika. Wettbewerber könnten unter Druck geraten, da MSPO- und RSPO-Anforderungen in die nachgelagerten Beschaffungsrichtlinien einfließen. Zertifizierte Palmöllieferungen können einen Aufpreis erzielen, was die Inputkostenbedingungen im gesamten Segment verändert.

Nach Verpackungsart: Sticks und Blöcke gestalten die industrielle Beschaffungslogik neu
Becher und Cups hielten im Jahr 2025 einen Marktanteil von 38,62 % am Südafrika Margarine-Markt. Das Format ist im Haushaltseinzelhandel etabliert, da es zum Streichen und leichten Backen geeignet ist. Sachets und Beutel dienen Einzelportions- und Cateringzwecken im QSR-Tischservice, im Airline-Catering und in institutionellen Mahlzeitenprogrammen. Großgebinde von 10 kg oder mehr versorgen industrielle Bäckereilinien, die Fette palettenweise über Jahresverträge einkaufen. Jedes Format erfüllt eine andere Einkaufsanforderung. Dies begrenzt die direkte Substitution zwischen den Formaten. Es verleiht der Verpackungsstruktur auch Stabilität im Einzelhandels-, Foodservice- und Industrievertrieb. Der Südafrika Margarine-Markt behält eine klare Trennung zwischen Verbraucherverpackungen und zweckgebauten gewerblichen Formaten bei.
Sticks und Blöcke werden bis 2031 voraussichtlich mit einer CAGR von 5,15 % wachsen. Gewerbliche Bäcker und Konditoreien verwenden vorportionierte Formate, um den Wiegeaufwand zu reduzieren und die Rezeptkonsistenz zu unterstützen. Die Verpackungen können auch das Kreuzkontaminationsrisiko in Hochdurchsatzumgebungen reduzieren. Ihr Wert ist stärker, wenn Energie- und Arbeitskosten steigen. Die Haushaltsbackaktivität, die während der verlängerten Lastabwurfperiode 2023 und 2024 begann, setzte sich bis 2026 fort. Dies hat eine Nachfrage von Hobbybäckern nach kleineren Backformaten geschaffen. Die Marke WoodenSpoon der Willowton Group ist in einem Ziegelformat erhältlich und wird von der SA Cake Decorators Guild empfohlen. Das Format kann daher sowohl gewerbliche als auch private Backnutzer bedienen.
Nach Endverbraucher: Einzelhandel behält Größe, Gastronomie setzt Wachstumsambitionen neu
Der Einzelhandel hielt im Jahr 2025 einen Marktanteil von 52,17 % am Südafrika Margarine-Markt. Supermärkte und Hypermärkte sind der führende Vertriebsweg, unterstützt durch Shoprite Checkers, Pick n Pay und SPAR. Convenience- und Lebensmittelgeschäfte sind in Township- und stadtnahen Gebieten wichtig. Ihre Nähe kann für viele Verbraucher wichtiger sein als der moderne Einzelhandel in Einkaufszentren. Eigenmarken- und Wertklassenprodukte haben in diesen Verkaufsstellen eine starke Preisposition. Online-Einzelhandelsgeschäfte bleiben der kleinste Einzelhandels-Unterkanal. Ihre Nutzung nimmt zu, da Lebensmittellieferplattformen reifen und jüngere Verbraucher mit digitalen Lebensmitteleinkäufen vertrauter werden. Die Größe des Südafrika Margarine-Marktes im Einzelhandel bleibt größer als in anderen Endverbraucherkanälen, da Haushalte das Produkt häufig kaufen.
HoReCa und Foodservice werden bis 2031 voraussichtlich mit einer CAGR von 5,26 % wachsen. Dies wird durch die Expansion von QSR, Gastgewerbeaktivitäten und institutionelle Cateringnachfrage unterstützt. Das Netzwerk von Famous Brands erreichte Mitte 2025 2.666 Filialen, und das Unternehmen meldete 5 neue Drive-through-Restaurants in diesem Zeitraum. Industrielle und B2B-Verarbeitung verschafft den Herstellern auch einen stabilen Absatzkanal durch Lebensmittelhersteller, die Margarine in Keksen, Süßwaren, Instant-Nudeln und Fertiggerichten verwenden. Jahreslieferverträge können die Abhängigkeit von Veränderungen im Haushaltsladenverkehr reduzieren. Das Wachstum im Foodservice mindert nicht die Bedeutung des Einzelhandels. Es erhöht jedoch die Rolle der gewerblichen Beschaffung in der Lieferantenplanung und bei Produktformaten.
Geografische Analyse
Gauteng, einschließlich Johannesburg und Pretoria, macht einen großen Teil der Einzelhandels- und Gastronachfrage aus. Die Bevölkerungsdichte, die Haushaltseinkommen und die formale Handelsinfrastruktur der Provinz unterstützen den Konsum. Die Provinz verfügt auch über die größte Konzentration von Supermarkt- und Verbrauchermarktflächen des Landes. Das Westkap hat eine stärkere Nachfrage nach Premium- und gesundheitsorientierten Varianten. Einzelhändler in Kapstadt führen eine breitere Auswahl an Fettarmen und mit Pflanzenöl angereicherten Produkten als der nationale Durchschnitt.
KwaZulu-Natal ist für den südafrikanischen Margarine-Markt wichtig, da die Infrastruktur in Durban einen bedeutenden Anteil der lokalen Produktionskapazität unterstützt. Siqalo Foods verfügt über ein Produktionsnetzwerk in der Provinz. Im Februar 2026 verpflichtete sich Wilmar SA zu einer Investition von 47 Millionen ZAR, entsprechend 2,50 Millionen USD, für eine Verpackungsanlage in Durban, die innerhalb von 12 bis 15 Monaten erwartet wird[3]. Die Willowton Group hat Produktionsstandorte in KwaZulu-Natal, Gauteng, Limpopo und dem Westkap. Diese Mehrstandortstruktur kann Logistikkosten senken und die Exposition gegenüber Infrastrukturstörungen begrenzen. Der Ostkap, Limpopo und Nordwest werden weiterhin weniger durch den modernen Einzelhandel versorgt, wo Spaza-Läden und kleine Lebensmittelgeschäfte Wertklassen- und Eigenmarkenprodukte bevorzugen.
Südafrika dient auch als Versorgungsbasis für benachbarte SADC-Märkte. Die Willowton Group hat die Produktion nach Sambia und Simbabwe ausgeweitet und nutzt dabei ihre südafrikanische Basis als regionale Plattform. Dies bietet Herstellern mit regionaler Reichweite einen Absatzkanal über die inländische Nachfrage hinaus. Der Südafrika Margarine-Markt kann daher die Kapazitätsauslastung unterstützen, selbst wenn die lokale Verbrauchernachfrage allmählich wächst. Neue Raffinerie- oder Mischinvestitionen können den inländischen Verbrauch und ausgewählte regionale Kunden bedienen. Die Rolle des Landes als Produktions- und Vertriebszentrum stärkt die langfristige Argumentation für eine lokale Versorgungsinfrastruktur.
Wettbewerbslandschaft
Marktkonzentration
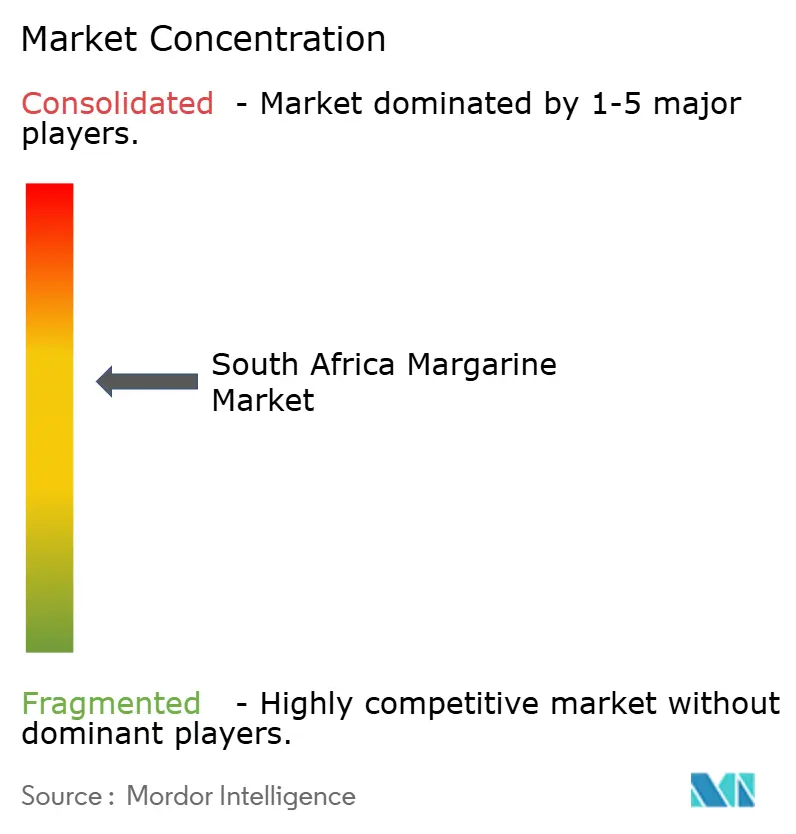
Der Südafrika Margarine-Markt ist von mäßiger Konsolidierung geprägt, da eine kleine Gruppe etablierter Hersteller starke Positionen im Markeneinzelhandel und im gewerblichen Bereich hält. Siqalo Foods und Willowton Group sind wichtige Markenteilnehmer. Das Portfolio von Siqalo umfasst Rama, Flora, Stork und Rondo. Willowton liefert WoodenSpoon, Crown und verwandte Fettprodukte. Diese Portfolios decken Massenmarkt-Kochmargarinen, angereicherte Aufstriche und gewerbliche Backfette ab. AAK AB und Vandemoortele NV konzentrieren sich stärker auf maßgeschneiderte B2B-Formulierungen und Anwendungsunterstützung. Ihre Käufer können spezifische Schmelz-, Kristallisations- und Leistungseigenschaften anstelle von Rohstoffprodukten erfordern.
Nachhaltige Beschaffung und Gesundheitspositionierung bleiben ein offener Bereich für Differenzierung im Südafrika Margarine-Markt. Keine Marke im bereitgestellten Material verbindet Transparenz bei zertifiziertem Palmöl mit klinisch belegten Nährwertaussagen als führende Position. Bunge Limited und Wilmar International können profitieren, wenn Einzelhandels- und Gastronomieeinkäufer der rückverfolgbaren Beschaffung mehr Gewicht beimessen. Die MSPO-Zertifizierung von Siqalo Foods im Juni 2025 ist ein konkreter Schritt in Richtung verifizierter Palmölbeschaffung. Die Zertifizierung kann Beschaffungsgespräche mit Käufern unterstützen, die nachhaltige Beschaffungsnachweise benötigen. Produktformulierung, Rückverfolgbarkeit von Zutaten und betriebliche Energieeffizienz sind ebenfalls wichtige Investitionsbereiche. Diese Maßnahmen helfen Lieferanten, auf Regulierung, Kundenanforderungen und Preisdruck zu reagieren.
Die Wettbewerbsdurchsetzung hat das strategische Umfeld für den Südafrika Margarine-Markt verändert. Im Februar 2025 bestätigte das Wettbewerbstribunal eine Vergleichsvereinbarung in Höhe von 101 Millionen ZAR mit DH Brothers Industries, Teil der Willowton Group, betreffend Speiseöle, Backfette und Margarine. Im Februar 2026 bestätigte das Tribunal eine Einigung mit Wilmar SA, die 49,50 Millionen ZAR an Verpflichtungen im öffentlichen Interesse und die Verpflichtung zur Verpackungsanlage in Durban umfasste. Diese Ergebnisse machen Compliance zu einem zentralen Managementthema. Sie ermutigen Unternehmen auch, durch Produktdifferenzierung, Lieferketteninvestitionen und Nachhaltigkeitsnachweise zu konkurrieren. Das Konzentrationsniveau ist konsistent mit starken Positionen für große Lieferanten, lässt aber dennoch Raum für technische Spezialisten und differenzierte Marktteilnehmer.
Marktführer der Südafrika Margarine-Branche
-
Siqalo Foods
-
The Willowton Group
-
Africa Sun Oil
-
SD Guthrie International South Africa
-
Clover S.A. Proprietary Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Februar 2026: Das Wettbewerbstribunal Südafrika bestätigte eine Vergleichsvereinbarung mit Wilmar SA (Pty) Ltd und beendete damit einen 10-jährigen Rechtsstreit über Preisabsprachen im Markt für Speiseöle, Backfette und Margarine. Wilmar verpflichtete sich zu 1 Million ZAR als Vergleichszahlung und 49,50 Millionen ZAR an Verpflichtungen im öffentlichen Interesse, die Stipendien, Schulinfrastrukturfinanzierung und die Entwicklung von KMU-Unternehmen umfassen.
- Juni 2025: Siqalo Foods Proprietary Limited wurde als erstes Unternehmen auf dem afrikanischen Kontinent mit der Zertifizierung für Malaysisches Nachhaltiges Palmöl ausgezeichnet. Die Zertifizierung umfasste den Kauf von MSPO-zertifizierten raffinierten, gebleichten und desodorierten Palmölderivaten für Fettaufstriche, Butter und Margarine im Rahmen des Mass-Balance-Lieferkettenmodells. Das Zertifikat MSPO 820825 gilt vom 25. Juni 2025 bis zum 24. Juni 2030. Die Entwicklung setzte einen Maßstab für die nachhaltige Palmölbeschaffung im Margarine- und Fettaufstrichsektor des südlichen Afrikas.
Berichtsumfang des Südafrika Margarine-Marktes
| Hart |
| Weich |
| Flüssig |
| Regulär (>80 % Fett) |
| Fettarm (40–80 % Fett) |
| Light (<40 % Fett) |
| Palmölbasiert |
| Sojaölbasiert |
| Raps-/Rapsölbasiert |
| Sonstige |
| Becher und Cups |
| Sticks und Blöcke |
| Sachets und Beutel |
| Großgebinde (10 kg+) |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience- und Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Kanäle | |
| HoReCa/Gastronomie | |
| Industrie/B2B-Verarbeitung |
| Nach Typ | Hart | |
| Weich | ||
| Flüssig | ||
| Nach Fettgehalt | Regulär (>80 % Fett) | |
| Fettarm (40–80 % Fett) | ||
| Light (<40 % Fett) | ||
| Nach Ölquelle | Palmölbasiert | |
| Sojaölbasiert | ||
| Raps-/Rapsölbasiert | ||
| Sonstige | ||
| Nach Verpackungsart | Becher und Cups | |
| Sticks und Blöcke | ||
| Sachets und Beutel | ||
| Großgebinde (10 kg+) | ||
| Nach Endverbraucher | Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience- und Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Kanäle | ||
| HoReCa/Gastronomie | ||
| Industrie/B2B-Verarbeitung | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Südafrika Margarine-Markt bis 2031 erreichen?
Die Kategorie wird bis 2031 voraussichtlich 73,46 Millionen USD erreichen, ausgehend von 63,21 Millionen USD im Jahr 2026, bei einer CAGR von 3,05 %.
Welcher Margarinetyp hat den größten Marktanteil in Südafrika?
Harte Margarine hielt im Jahr 2025 mit 47,56 % den größten Typanteil, gestützt durch die Nachfrage aus der gewerblichen Bäckerei und Konditorei.
Welche Fettgehaltskategorie wächst am schnellsten?
Fettarme Margarine wird bis 2031 voraussichtlich mit einer CAGR von 4,19 % wachsen, was über der Gesamtkategorierate liegt.
Warum ist Palmöl für die Margarineproduktion in Südafrika wichtig?
Palmölbasierte Produkte hielten im Jahr 2025 einen Anteil von 42,19 %, da Palmöl eine nützliche Balance aus Kosten und Leistung bietet.