
Tamaño y Participación del Mercado de Margarina en Sudáfrica
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
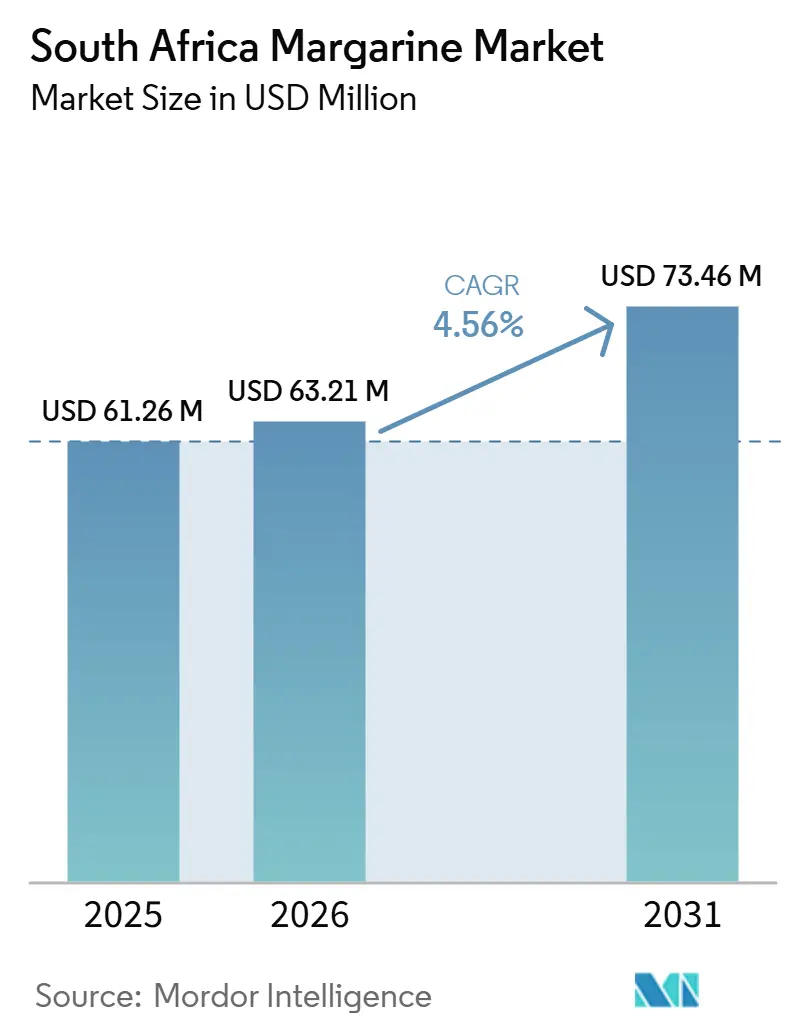
| Tamaño del mercado en el año base (2025) | 61.26 Millones de dólares |
| Tamaño del Mercado (2026) | 63.21 Millones de dólares |
| Tamaño del Mercado (2031) | 73.46 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.05 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Margarina en Sudáfrica por Mordor Intelligence
El tamaño del mercado de margarina de Sudáfrica fue valorado en 61,26 millones de USD en 2025 y se estima que crecerá desde 63,21 millones de USD en 2026 hasta alcanzar los 73,46 millones de USD en 2031, a una CAGR del 3,05% durante el período de pronóstico (2026-2031). La categoría sigue siendo un producto básico de consumo diario, ya que las margarinas a base de grasas vegetales tienen un precio inferior al de la mantequilla para muchos hogares. Las compras de panificación comercial, confitería y servicios de alimentación también proporcionan a los proveedores una base de volumen estable. La reformulación de productos está adquiriendo mayor importancia a medida que los productores buscan ofertas libres de grasas trans, enriquecidas y a base de aceites vegetales. Esto crea espacio para productos diferenciados, mientras que el núcleo del mercado de margarina de Sudáfrica sigue dependiendo de la eficiencia en costos y el suministro confiable. Es probable que los proveedores más grandes se centren en la distribución, el soporte de aplicaciones y la diferenciación de productos en lugar de la coordinación de precios, tras las recientes acciones de cumplimiento en materia de competencia. La volatilidad de los costos de insumos y los cambios en la percepción sobre las grasas procesadas siguen siendo limitantes importantes para el crecimiento.
Conclusiones Clave del Informe
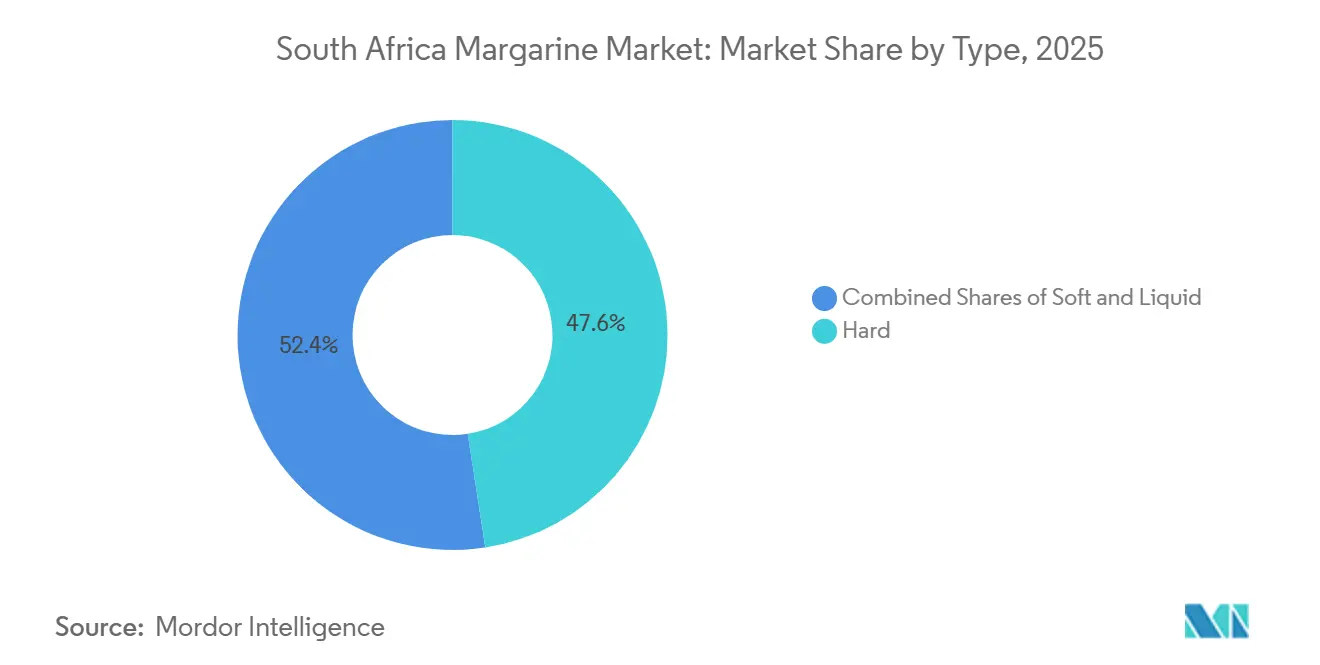
- Por tipo, la margarina dura representó el 47,56% de la participación del mercado de margarina de Sudáfrica en 2025, mientras que se proyecta que la margarina blanda crezca a una CAGR del 4,41% hasta 2031.
- Por contenido de grasa, la margarina regular representó el 38,68% de la participación del mercado de margarina de Sudáfrica en 2025, mientras que se proyecta que la margarina baja en grasa crezca a una CAGR del 4,19% hasta 2031.
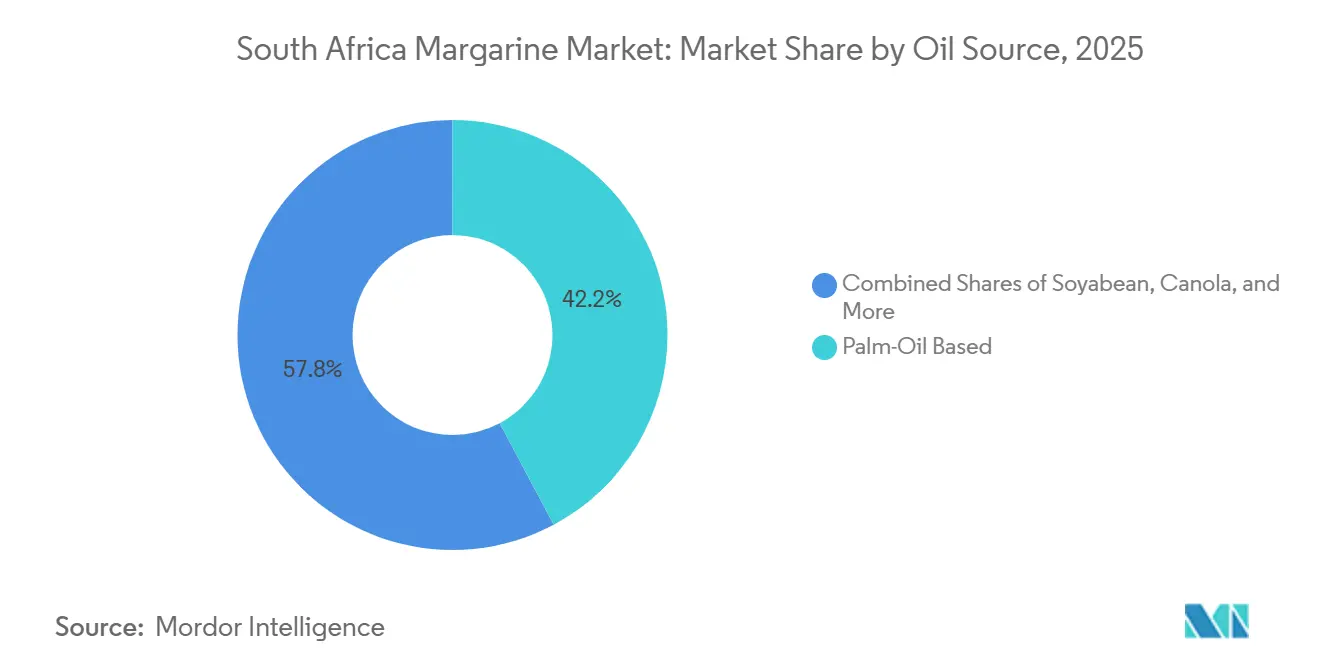
- Por fuente de aceite, la margarina a base de aceite de palma representó una participación del 42,19% en 2025, mientras que se proyecta que la margarina a base de aceite de soya crezca a una CAGR del 5,09% hasta 2031.
- Por tipo de envase, los tarros y vasos representaron una participación del 38,62% en 2025, mientras que se proyecta que las barras y bloques crezcan a una CAGR del 5,15% hasta 2031.
- Por usuario final, el comercio minorista representó una participación del 52,17% en 2025, mientras que se proyecta que HoReCa y los servicios de alimentación crezcan a una CAGR del 5,26% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Margarina en Sudáfrica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Alternativas Asequibles a la Mantequilla | +1.3% | Nacional; más fuerte en centros urbanos de ingresos bajos a medios (Johannesburgo, Durban, Ciudad del Cabo) | Corto plazo (≤ 2 años) |
| Expansión de la Industria de Panadería y Confitería | +1.1% | Nacional; concentración manufacturera en KwaZulu-Natal y Gauteng | Mediano plazo (2–4 años) |
| Crecimiento del Sector de Servicios de Alimentación y Restaurantes de Servicio Rápido | +0.9% | Nacional; primeras ganancias en las áreas metropolitanas de Gauteng, Cabo Occidental y KwaZulu-Natal | Mediano plazo (2–4 años) |
| Mejoras Tecnológicas en las Formulaciones de Margarina | +0.7% | Nacional, con efecto expansivo hacia los mercados de exportación de la SADC | Largo plazo (≥ 4 años) |
| Creciente Demanda de Productos Alimenticios de Origen Vegetal | +0.6% | Nacional; mayor adopción en centros minoristas urbanos | Mediano plazo (2–4 años) |
| Crecimiento en las Actividades de Panadería en el Hogar | +0.4% | Nacional, en segmentos periurbanos y rurales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Alternativas Asequibles a la Mantequilla
La brecha de precios entre la mantequilla y la margarina se amplió durante 2024 y 2025, ya que los costos de los productos lácteos mantuvieron los precios de la mantequilla por encima de las alternativas de grasa vegetal. Esto favoreció al mercado de margarina en Sudáfrica entre los hogares que gestionan de cerca su gasto en alimentación. El efecto fue especialmente evidente en los canales minoristas de townships y zonas periurbanas, donde la margarina es una compra habitual en lugar de un producto ocasional. Los productos Duros y de Grasa Regular se benefician porque las panaderías institucionales también adquieren estos formatos a través de contratos de volumen anuales. Esos contratos proporcionan a los proveedores una base más estable que el tráfico minorista por sí solo. Las líneas de marca propia en Shoprite Checkers y Pick n Pay siguen ejerciendo presión sobre los precios de las marcas, lo que favorece a los productores que combinan escala con marcas consolidadas.
Expansión de la Industria de Panadería y Confitería
La producción de panadería, galletas, pastelería y confitería sigue siendo un canal institucional confiable para el mercado de margarina en Sudáfrica. Estos usuarios adquieren productos Duros y de Grasa Regular porque el rendimiento como grasa de repostería, el cremado y la estabilidad al calor son importantes en los productos terminados. Los grandes productores nacionales de panadería han ganado volumen gracias a las panaderías de supermercados y a los operadores independientes. Esto concentra mayor poder de compra en menos compradores y aumenta la presión sobre los precios de los proveedores. Los productores más pequeños pueden enfrentar márgenes más débiles incluso cuando los volúmenes generales aumentan. Chipkins Puratos ilustra el valor del desarrollo de aplicaciones y el soporte técnico en ingredientes de panadería, donde los proveedores pueden competir por servicio en lugar de solo por precio[1].
Crecimiento del Sector de Servicios de Alimentación y Restaurantes de Servicio Rápido
Los servicios de alimentación siguen siendo un canal de crecimiento clave para el mercado de margarina en Sudáfrica, ya que las cocinas comerciales utilizan de manera constante grasas de cocina a granel, margarina líquida y margarinas blandas en la preparación de comidas de alto volumen. Famous Brands reportó 53,00 nuevas ubicaciones de restaurantes de marcas líderes sudafricanas durante los seis meses finalizados el 31 de agosto de 2025. Durante el mismo período, sus marcas líderes sudafricanas registraron un crecimiento de ventas en todo el sistema del 6,00%, y su red alcanzó las 2.666 tiendas. Esta expansión de la red de restaurantes fortalece la demanda recurrente de cocinas estandarizadas que dependen de especificaciones de productos consistentes, prácticas de porcionado y acuerdos con proveedores. Los formatos de cocinas compactas, ubicaciones con servicio en auto y cocinas en la nube apoyan aún más el uso predecible de grasas de cocina y los ciclos regulares de aprovisionamiento, ya que estos formatos generalmente requieren una gestión eficiente del inventario y una disponibilidad confiable de ingredientes.
Mejoras Tecnológicas en las Formulaciones de Margarina y Productos de Origen Vegetal
La reformulación es un área clave de competencia en el mercado de margarina en Sudáfrica. Los productores están utilizando la interesterificación, el fraccionamiento y la mezcla de aceites vegetales para cumplir con la normativa sobre grasas trans, lograr perfiles de grasa funcionales y obtener listas de ingredientes más claras. Estas capacidades pueden crear una barrera para los productores más pequeños que carecen de infraestructura de refinación o no pueden producir formulaciones consistentes a escala. Los productos enriquecidos con omega-3 y vitaminas también están otorgando a determinados productos un posicionamiento más funcional. Siqalo Foods utiliza formulaciones de origen vegetal con ácidos grasos omega-3 y vitaminas A, D y E en su línea Flora. La demanda de margarinas de origen vegetal es más visible en los supermercados urbanos, mientras que la actividad de panadería en el hogar también apoya los formatos de panadería más pequeños y el uso de productos relacionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de los Aceites Vegetales | -1.0% | Nacional; exposición en la cadena de suministro concentrada en los centros de refinación y mezcla de KwaZulu-Natal y Gauteng | Corto plazo (≤ 2 años) |
| Preocupaciones de Salud Asociadas con las Grasas Procesadas | -0.8% | Nacional; mayores obstáculos en los segmentos minoristas urbanos premium (Ciudad del Cabo, norte de Johannesburgo) | Mediano plazo (2–4 años) |
| Competencia de Margarinas Alternativas y Aceites | -0.6% | Nacional; alternativas premium importadas ganando terreno en el comercio moderno urbano | Mediano plazo (2–4 años) |
| Regulaciones Estrictas de Nutrición y Etiquetado de Alimentos | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de los Aceites Vegetales
El mercado de margarina en Sudáfrica sigue expuesto a la volatilidad de los costos de insumos, ya que los productores dependen del aceite de palma importado y también se ven afectados por los ciclos globales de precios del aceite de girasol y soja. Según el Consejo Nacional de Comercialización Agrícola, se proyecta que los precios mundiales de los aceites vegetales alcancen un máximo de tres años a mediados de 2025, lo que refleja presión en las principales categorías de aceites comestibles[2]. Se espera que el aumento de la demanda de biocombustibles y el ajuste en el suministro de semillas oleaginosas de la región del Mar Negro contribuyan a estas condiciones de precios e intensifiquen los desafíos de aprovisionamiento para los fabricantes de margarina. Dado que el aceite de palma está denominado en dólares, los movimientos del tipo de cambio rand-dólar pueden aumentar los costos de insumos locales incluso cuando los precios de referencia internacionales se mantienen estables. Las empresas verticalmente integradas pueden absorber o gestionar parcialmente esta presión a través de operaciones de refinación y márgenes en la cadena de suministro, lo que les otorga una posición de costos más sólida. En contraste, los mezcladores más pequeños que dependen de compras en el mercado spot tienen una protección limitada frente a las fluctuaciones de precios y los movimientos cambiarios, lo que podría fomentar la consolidación durante el período de pronóstico.
Preocupaciones de Salud Asociadas con las Grasas Procesadas, Productos Alternativos y Requisitos de Etiquetado
Las preocupaciones de salud están cambiando las decisiones de compra en las zonas urbanas de mayores ingresos del mercado de margarina en Sudáfrica. Algunos consumidores están optando por mantequilla, aceites prensados en frío y alternativas a base de aguacate porque asocian las margarinas procesadas con las grasas saturadas y el riesgo cardiovascular. Esta presión es más fuerte en el comercio minorista premium que en toda la categoría. Los hogares de menores ingresos pueden considerar útil el contenido energético de la margarina, por lo que la demanda de productos de Grasa Regular no se está debilitando de manera uniforme. La competencia de las alternativas premium y las expectativas más estrictas de etiquetado requieren, por tanto, que los productores gestionen sus carteras para diferentes grupos de ingresos y canales minoristas. Los productos Bajos en Grasa, las mezclas de aceites vegetales y las declaraciones funcionales pueden ayudar a satisfacer estas necesidades, pero no reemplazan el papel de los productos orientados al valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Formatos Duros Anclan los Volúmenes de Panadería Comercial
La margarina dura representó el 47,56% de la participación del mercado de margarina de Sudáfrica en 2025. Los productores comerciales de galletas, pastelería y confitería dependen de su poder de acortamiento, rendimiento en el cremado y estabilidad térmica. Estos requisitos funcionales respaldan las compras regulares a través de canales industriales y comerciales. Los formatos duros son especialmente importantes donde los estándares de producción exigen resultados consistentes en grandes lotes. La margarina líquida sigue siendo el tipo de menor volumen. Está ganando uso en cocinas de servicios de alimentación que prefieren formatos de grasa dispensables por bomba y listos para usar. Estos formatos reducen los pasos de preparación en cocinas que gestionan la mano de obra y el rendimiento. El tamaño del mercado de margarina de Sudáfrica para los productos duros está, por tanto, respaldado tanto por la demanda institucional como por el uso doméstico.
Se proyecta que la margarina blanda crezca a una CAGR del 4,41% hasta 2031. Su crecimiento está vinculado a la untabilidad, el posicionamiento de menor contenido de grasas saturadas, las mezclas de aceites vegetales y el uso en la mesa. Siqalo Foods utiliza su gama de margarinas blandas Flora para combinar el posicionamiento a base de plantas con el enriquecimiento de omega-3 y vitaminas. Las compras de margarinas a base de plantas son cada vez más comunes en las cadenas de supermercados urbanos, donde los productos premium han ganado espacio en los estantes. Los productos duros y blandos satisfacen necesidades diferentes en lugar de reemplazarse directamente entre sí. Los productos duros siguen siendo fundamentales para la adquisición comercial. Los productos blandos son donde se está creando más valor incremental. Las variantes líquidas y blandas también tienen vínculos más sólidos con las cadenas de suministro minoristas y de HoReCa que los productos duros.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Contenido de Grasa: Las Variantes Bajas en Grasa Ganan Impulso Estructural
La margarina regular representó el 38,68% de la participación del mercado de margarina de Sudáfrica en 2025. Sigue siendo importante en las compras institucionales porque el contenido de grasa afecta los resultados de cremado y acortamiento en los productos horneados. Estas necesidades operativas pueden superar la preocupación por las etiquetas nutricionales para los compradores comerciales. La margarina light, con menos del 40% de grasa, sirve a los consumidores que priorizan una margarina de mesa con menor contenido de grasa. Es la parte más pequeña de la mezcla. Los productos bajos en grasa con entre el 40% y el 80% de grasa se sitúan entre esas dos categorías. Los productores están desarrollando perfiles de aceite de soya, girasol y canola mezclados para alcanzar los rangos de grasa objetivo. El mercado de margarina de Sudáfrica sigue necesitando productos que equilibren nutrición, sabor y rendimiento culinario.
Se prevé que la margarina baja en grasa crezca a una CAGR del 4,19% hasta 2031. El segmento no se limita al comercio minorista de comestibles premium. Los servicios de alimentación y los proveedores de catering institucional pueden especificar productos bajos en grasa para programas de comidas que gestionen la densidad calórica. Esto añade demanda más allá de las elecciones domésticas. Las extensiones de Flora enriquecidas con aceites vegetales y bajas en grasa muestran cómo los proveedores establecidos están incorporando diferenciación nutricional en una categoría que a menudo ha competido por precio. Los consumidores y los compradores institucionales están prestando mayor atención a la gestión de grasas. Esto respalda las perspectivas de crecimiento más sólidas del segmento.
Por Fuente de Aceite: El Aceite de Palma Lidera, las Variantes a Base de Soja Superan en Crecimiento
La margarina a base de aceite de palma representó el 42,19% de la participación del mercado de margarina de Sudáfrica en 2025. El aceite de palma proporciona un equilibrio de costo y funcionalidad para las variantes duras y blandas. Se utiliza ampliamente en la mezcla y emulsificación local. Los productos de aceite de colza y canola sirven a los compradores que buscan perfiles nutricionales particulares o mayor diversidad de materias primas. Las mezclas a base de aceite de girasol han sido históricamente importantes dentro de la categoría Otros, ya que Sudáfrica cuenta con capacidad doméstica de trituración de girasol. El aceite de palma sigue siendo la principal materia prima, pero los compradores minoristas y de servicios de alimentación están prestando mayor atención al suministro de origen certificado. Esto puede influir en las políticas de adquisición y la selección de proveedores. El tamaño del mercado de margarina de Sudáfrica para los productos a base de palma sigue vinculado tanto al control de costos como al rendimiento funcional.
Se proyecta que la margarina a base de aceite de soya crezca a una CAGR del 5,09% hasta 2031. El aceite de soya respalda las declaraciones de omega-3 y grasas poliinsaturadas, y está adquiriendo mayor relevancia en las cadenas de suministro de alimentos formulados a base de plantas. En junio de 2025, Siqalo Foods se convirtió en la primera empresa en África en recibir la certificación de Aceite de Palma Sostenible de Malasia. La certificación abarcó las compras de derivados de aceite de palma refinado, blanqueado y desodorizado certificados para margarinas y grasas untables bajo el modelo de cadena de suministro de Balance de Masa. La certificación otorga a la empresa una credencial de abastecimiento en el sur de África. Los competidores pueden enfrentar presión a medida que los requisitos de MSPO y RSPO se incorporen a las políticas de adquisición de los eslabones inferiores de la cadena. El suministro de palma certificada puede alcanzar una prima, modificando las condiciones de costos de insumos en todo el segmento.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Envase: Las Barras y Bloques Reconfiguran la Lógica de Aprovisionamiento Industrial
Los tarros y vasos representaron el 38,62% de la participación del mercado de margarina de Sudáfrica en 2025. El formato está consolidado en el comercio minorista doméstico porque es adecuado para untar y para la repostería ligera. Los sobres y bolsas sirven para usos de porción individual y catering en el servicio de mesa de restaurantes de comida rápida, catering de aerolíneas y programas de comidas institucionales. Los envases a granel de 10 kg o más abastecen las líneas de panificación industrial que adquieren grasas por palé mediante contratos anuales. Cada formato satisface un requisito de compra diferente. Esto limita la sustitución directa entre formatos. También otorga estabilidad estructural al envasado en las ventas minoristas, de servicios de alimentación e industriales. El mercado de margarina de Sudáfrica mantiene una clara división entre los envases para el consumidor y los formatos comerciales diseñados específicamente para ese fin.
Se prevé que las barras y bloques crezcan a una CAGR del 5,15% hasta 2031. Los panaderos comerciales y las operaciones de pastelería utilizan formatos pre-medidos para reducir el trabajo de pesaje y apoyar la consistencia de las recetas. Los envases también pueden reducir el riesgo de contaminación cruzada en entornos de alto rendimiento. Su valor es mayor cuando los costos de energía y mano de obra están aumentando. La actividad de repostería doméstica que comenzó durante el prolongado período de cortes de electricidad de 2023 y 2024 continuó hasta 2026. Esto ha generado demanda de los reposteros caseros por formatos de repostería más pequeños. La marca WoodenSpoon de Willowton Group está disponible en formato de ladrillo y cuenta con el respaldo del SA Cake Decorators Guild. El formato puede, por tanto, servir tanto a usuarios de repostería comercial como doméstica.
Por Usuario Final: El Minorista Mantiene la Escala, los Servicios de Alimentación Redefinen sus Ambiciones de Crecimiento
El comercio minorista representó el 52,17% de la participación del mercado de margarina de Sudáfrica en 2025. Los supermercados e hipermercados son el canal principal, respaldados por Shoprite Checkers, Pick n Pay y SPAR. Las tiendas de conveniencia y de comestibles son importantes en las zonas de townships y periurbanas. Su proximidad puede ser más relevante que el comercio minorista moderno ubicado en centros comerciales para muchos consumidores. Los productos de marca propia y de gama económica tienen una sólida posición de precio en estos establecimientos. Las tiendas minoristas en línea siguen siendo el subcanal minorista más pequeño. Su uso está aumentando a medida que las plataformas de entrega de comestibles maduran y los consumidores más jóvenes se sienten más cómodos con las compras de comestibles digitales. El tamaño del mercado de margarina de Sudáfrica en el comercio minorista sigue siendo mayor que el de otros canales de usuarios finales porque los hogares adquieren el producto con frecuencia.
Se proyecta que HoReCa y los servicios de alimentación crezcan a una CAGR del 5,26% hasta 2031. Esto está respaldado por la expansión de los restaurantes de comida rápida, la actividad hotelera y la demanda de catering institucional. La red de Famous Brands alcanzó 2.666 establecimientos a mediados de 2025, y la empresa reportó 5 nuevos restaurantes con servicio en automóvil durante el período. El procesamiento industrial y B2B también proporciona a los productores una salida estable a través de fabricantes de alimentos que utilizan margarina en galletas, confitería, fideos instantáneos y comidas preparadas. Los acuerdos de suministro anuales pueden reducir la exposición a los cambios en el tráfico de tiendas domésticas. El crecimiento de los servicios de alimentación no elimina la importancia del comercio minorista. Sí aumenta el papel de la adquisición comercial en la planificación de proveedores y los formatos de productos.
Análisis Geográfico
Gauteng, incluidas Johannesburgo y Pretoria, representa una gran parte de la demanda minorista y de servicios de alimentación. Su densidad de población, los ingresos de los hogares y la infraestructura de comercio formal respaldan el consumo. La provincia también tiene la mayor concentración de superficie de Supermercados e Hipermercados del país. El Cabo Occidental tiene una mayor demanda de variantes premium y orientadas a la salud. Los minoristas en Ciudad del Cabo ofrecen una selección más amplia de productos Bajos en Grasa y enriquecidos con aceites vegetales que la media nacional.
KwaZulu-Natal es importante para el mercado de margarina sudafricano porque la infraestructura de Durban respalda una parte significativa de la capacidad de producción local. Siqalo Foods tiene una red de producción en la provincia. En febrero de 2026, Wilmar SA se comprometió con 47 millones de ZAR, equivalentes a 2,50 millones de USD, para una planta de envasado en Durban que se espera esté lista en un plazo de 12 a 15 meses[3]. Willowton Group tiene plantas de fabricación en KwaZulu-Natal, Gauteng, Limpopo y el Cabo Occidental. Esta estructura de múltiples plantas puede reducir los costos logísticos y limitar la exposición a interrupciones de infraestructura. El Cabo Oriental, Limpopo y el Noroeste siguen siendo menos atendidos por el comercio moderno, donde las tiendas spaza y los pequeños comercios de alimentación favorecen los productos de gama de valor y marca propia.
Sudáfrica también sirve como base de suministro para los mercados cercanos de la SADC. Willowton Group ha expandido su fabricación a Zambia y Zimbabue utilizando su base sudafricana como plataforma regional. Esto proporciona un canal más allá de la demanda doméstica para los productores con alcance regional. El mercado de margarina en Sudáfrica puede, por tanto, respaldar el uso de la capacidad incluso cuando la demanda local de los consumidores crece gradualmente. La nueva inversión en refinación o mezcla puede atender el consumo doméstico y a clientes regionales seleccionados. El papel del país como centro de producción y distribución fortalece el argumento a largo plazo para la infraestructura de suministro local.
Panorama Competitivo
Concentración del Mercado
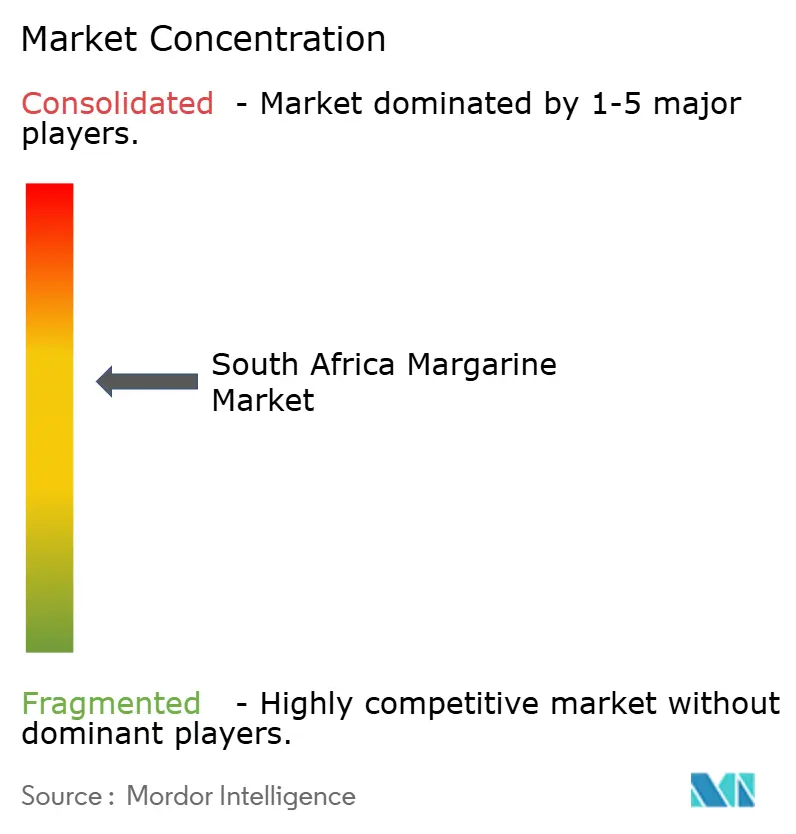
El mercado de margarina en Sudáfrica está moderadamente consolidado por naturaleza, ya que un pequeño grupo de productores consolidados mantiene posiciones sólidas en el comercio minorista de marca y en los canales comerciales. Siqalo Foods y Willowton Group son los principales participantes de marca. La cartera de Siqalo incluye Rama, Flora, Stork y Rondo. Willowton suministra WoodenSpoon, Crown y productos grasos relacionados. Estas carteras cubren margarinas de cocina para el mercado masivo, margarinas untables enriquecidas y grasas para panadería comercial. AAK AB y Vandemoortele NV se centran más en formulaciones B2B a medida y en el soporte de aplicaciones. Sus compradores pueden requerir propiedades específicas de fusión, cristalización y rendimiento en lugar de productos básicos.
El aprovisionamiento sostenible y el posicionamiento en salud siguen siendo un área abierta para la diferenciación en el mercado de margarina en Sudáfrica. Ninguna marca en el material suministrado combina la transparencia en el aceite de palma de origen certificado con declaraciones nutricionales clínicamente sustentadas como su posición principal. Bunge Limited y Wilmar International pueden beneficiarse si los compradores minoristas y de servicios de alimentación otorgan mayor importancia al aprovisionamiento trazable. La certificación MSPO de Siqalo Foods en junio de 2025 es un movimiento específico hacia el aprovisionamiento verificado de aceite de palma. La certificación puede respaldar las conversaciones de aprovisionamiento con compradores que requieren credenciales de aprovisionamiento sostenible. La formulación de productos, la trazabilidad de ingredientes y la eficiencia energética operativa también son áreas importantes de inversión. Estos movimientos ayudan a los proveedores a responder a la regulación, los requisitos de los clientes y la presión de precios.
La aplicación de la normativa de competencia ha cambiado el entorno estratégico del mercado de margarina en Sudáfrica. En febrero de 2025, el Tribunal de Competencia confirmó un acuerdo de conciliación de 101 millones de ZAR con DH Brothers Industries, parte de Willowton Group, en relación con aceites comestibles, grasas para panadería y margarina. En febrero de 2026, el Tribunal confirmó un acuerdo con Wilmar SA que incluía 49,50 millones de ZAR en obligaciones de interés público y el compromiso de la planta de envasado en Durban. Estos resultados hacen del cumplimiento normativo un asunto central de gestión. También alientan a las empresas a competir a través de la diferenciación de productos, la inversión en la cadena de suministro y las credenciales de sostenibilidad. El nivel de concentración es coherente con posiciones sólidas para los principales proveedores, pero aún deja espacio para especialistas técnicos y participantes diferenciados.
Líderes de la Industria de Margarina en Sudáfrica
-
Siqalo Foods
-
The Willowton Group
-
Africa Sun Oil
-
SD Guthrie International South Africa
-
Clover S.A. Proprietary Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Febrero de 2026: El Tribunal de Competencia de Sudáfrica confirmó un acuerdo de conciliación con Wilmar SA (Pty) Ltd, concluyendo un litigio de 10 años sobre fijación de precios en el mercado de aceites comestibles, grasas para panadería y margarina. Wilmar se comprometió con 1 millón de ZAR en concepto de acuerdo y 49,50 millones de ZAR en obligaciones de interés público, que cubren becas, financiación de infraestructura escolar y desarrollo empresarial de pequeñas, medianas y microempresas.
- Junio de 2025: Siqalo Foods Proprietary Limited se convirtió en la primera empresa del continente africano en obtener la certificación de Aceite de Palma Sostenible de Malasia. La certificación cubrió las compras de Derivados de Aceite de Palma Refinado, Blanqueado y Desodorizado certificados por MSPO para margarinas untables, mantequilla y margarina a través del modelo de cadena de suministro de Balance de Masa. El certificado MSPO 820825 tiene vigencia del 25 de junio de 2025 al 24 de junio de 2030. El desarrollo estableció un referente para el aprovisionamiento sostenible de aceite de palma en el sector de margarina y grasas untables del sur de África.
Alcance del Informe del Mercado de Margarina en Sudáfrica
| Dura |
| Blanda |
| Líquida |
| Regular (>80% de Grasa) |
| Baja en Grasa (40–80% de Grasa) |
| Light (<40% de Grasa) |
| Base de Aceite de Palma |
| Base de Aceite de Soja |
| Base de Aceite de Colza/Canola |
| Otros |
| Tarrinas y Vasos |
| Barras y Bloques |
| Sobres y Bolsas |
| Granel (10 kg+) |
| Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia y Alimentación | |
| Tiendas Minoristas en Línea | |
| Otros Canales | |
| HoReCa/Servicios de Alimentación | |
| Procesamiento Industrial/B2B |
| Por Tipo | Dura | |
| Blanda | ||
| Líquida | ||
| Por Contenido de Grasa | Regular (>80% de Grasa) | |
| Baja en Grasa (40–80% de Grasa) | ||
| Light (<40% de Grasa) | ||
| Por Fuente de Aceite | Base de Aceite de Palma | |
| Base de Aceite de Soja | ||
| Base de Aceite de Colza/Canola | ||
| Otros | ||
| Por Tipo de Envase | Tarrinas y Vasos | |
| Barras y Bloques | ||
| Sobres y Bolsas | ||
| Granel (10 kg+) | ||
| Por Usuario Final | Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia y Alimentación | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales | ||
| HoReCa/Servicios de Alimentación | ||
| Procesamiento Industrial/B2B | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de margarina en Sudáfrica para 2031?
Se proyecta que la categoría alcance los 73,46 millones de USD en 2031, desde los 63,21 millones de USD en 2026, a una CAGR del 3,05%.
¿Qué tipo de margarina tiene la mayor participación en Sudáfrica?
La margarina Dura tuvo la mayor participación por tipo con el 47,56% en 2025, respaldada por la demanda de panadería comercial y confitería.
¿Qué categoría de contenido de grasa está creciendo más rápido?
Se proyecta que la margarina baja en grasa crezca a una CAGR del 4,19% hasta 2031, por encima de la tasa general de la categoría.
¿Por qué es importante el aceite de palma para la producción de margarina en Sudáfrica?
Los productos Base de Aceite de Palma representaron una participación del 42,19% en 2025 porque el aceite de palma ofrece un equilibrio útil de costo y rendimiento.