
Taille et part du marché de la logistique des produits préfabriqués en Scandinavie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
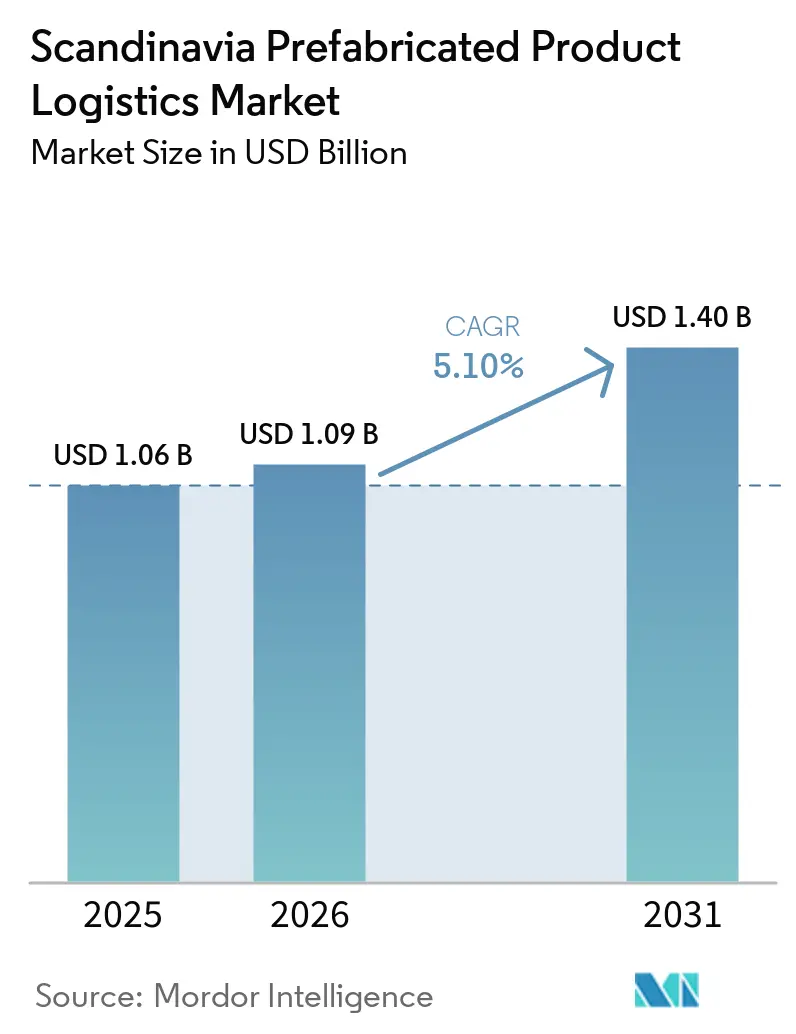
| Taille du marché de l'année de base (2025) | 1.06 Milliards de dollars |
| Taille du Marché (2026) | 1.09 Milliards de dollars |
| Taille du Marché (2031) | 1.40 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.10 % |
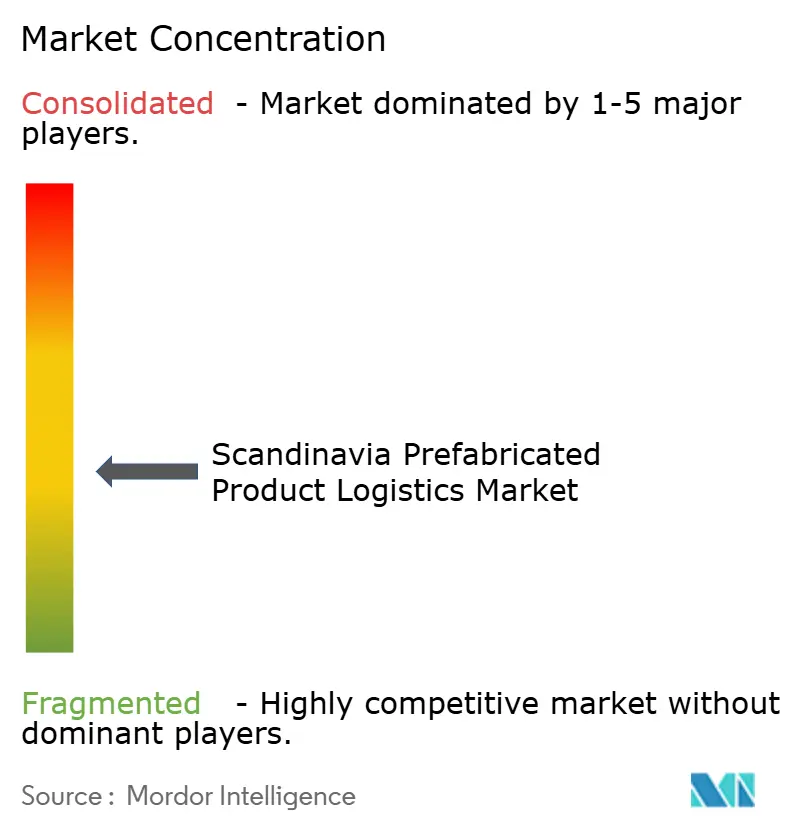
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des produits préfabriqués en Scandinavie par Mordor Intelligence
La taille du marché de la logistique des produits préfabriqués en Scandinavie était évaluée à 1,06 milliard USD en 2025 et devrait croître de 1,09 milliard USD en 2026 pour atteindre 1,40 milliard USD d'ici 2031, à un CAGR de 5,10 % durant la période de prévision (2026-2031).
La construction en usine a soutenu la demande en réduisant la dépendance à une main-d'œuvre sur site contrainte et en aidant les promoteurs à gérer des délais de livraison plus courts. La Suède est restée l'ancre régionale grâce à sa base établie de maisons d'usine et à ses liaisons de transport pour les marchandises de grand format. La Norvège a offert la plus forte croissance nationale, les exigences de construction à zéro émission et les pénuries de main-d'œuvre rendant les méthodes de construction en usine plus attractives. Les prestataires combinant transport spécialisé, séquençage des livraisons, coordination des grues et rapports d'émissions fiables étaient mieux positionnés pour remporter des projets complexes. Des règles différentes pour les charges hors gabarit, des coûts de fret persistants et des conditions de livraison hivernales difficiles ont continué à limiter l'efficacité opérationnelle transfrontalière.
Principaux enseignements du rapport
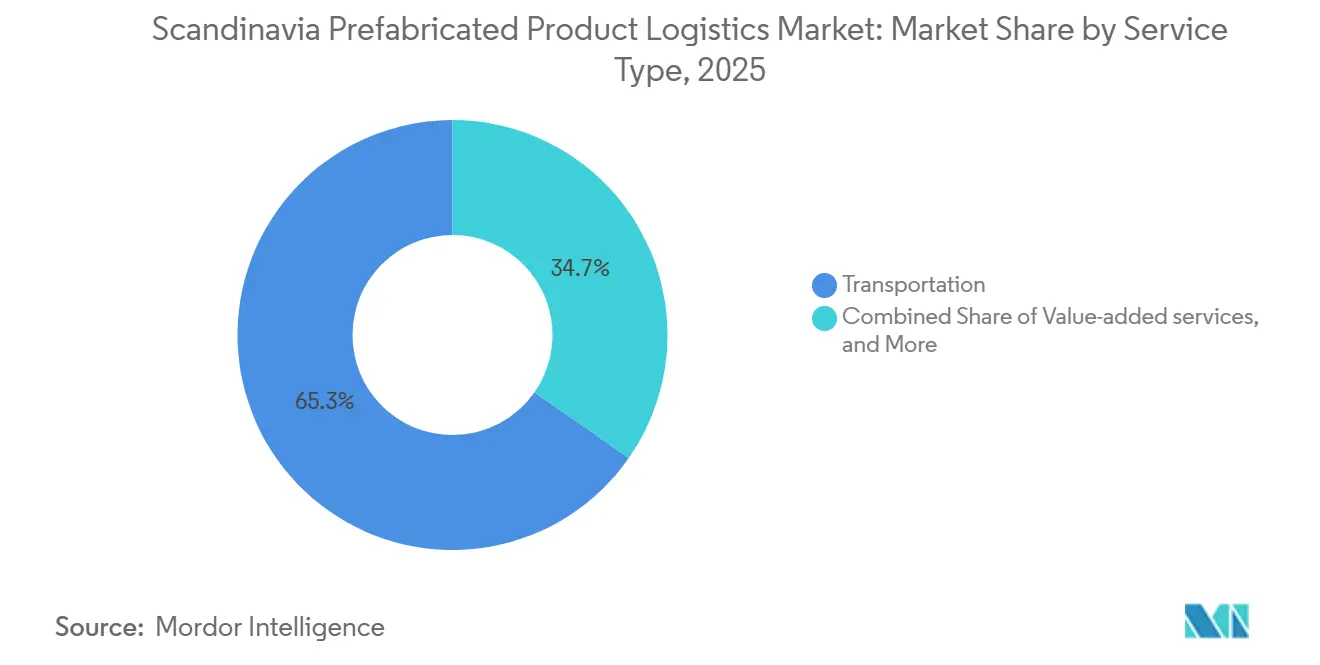
- Par service, le transport représentait 65,25 % de la part du marché de la logistique des produits préfabriqués en Scandinavie en 2025, tandis que les services à valeur ajoutée enregistraient le CAGR projeté le plus élevé à 6,71 % jusqu'en 2031.
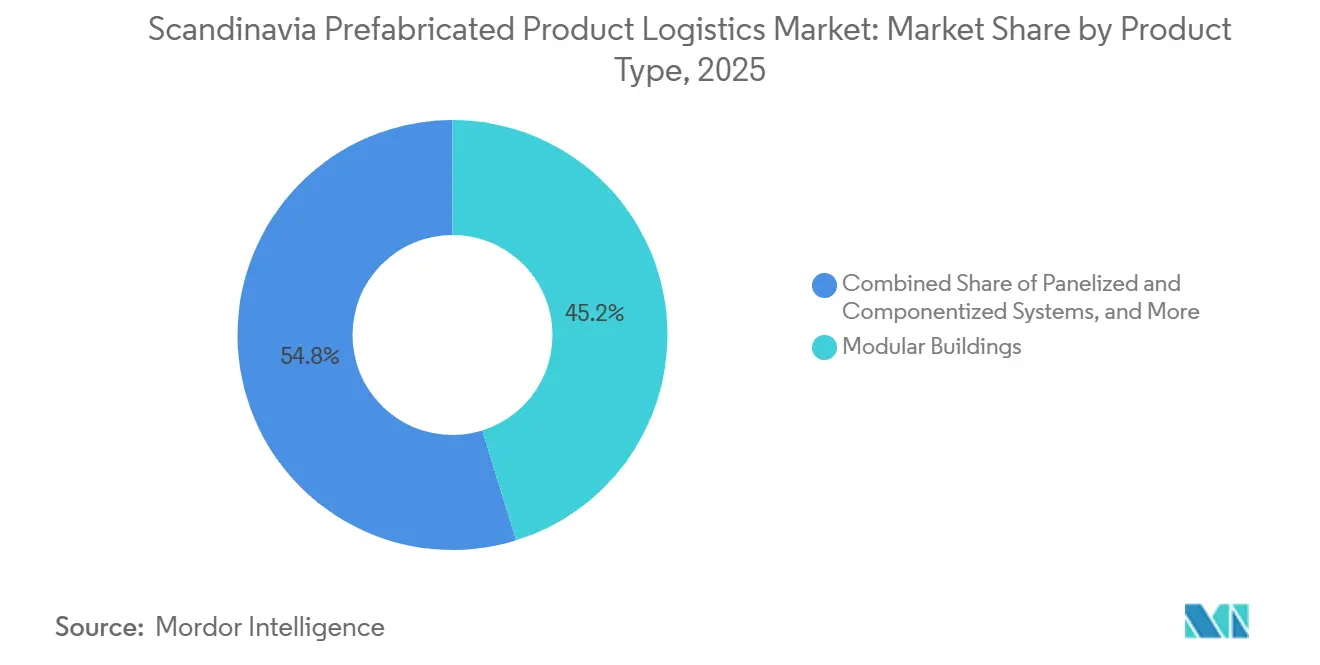
- Par type de produit, les bâtiments modulaires détenaient 45,15 % de la taille du marché de la logistique des produits préfabriqués en Scandinavie en 2025, tandis que les systèmes panélisés et componentisés enregistraient le CAGR projeté le plus élevé à 6,45 % jusqu'en 2031.
- Par application, les bâtiments résidentiels représentaient 49,20 % de la part du marché de la logistique des produits préfabriqués en Scandinavie en 2025, tandis que les bâtiments commerciaux enregistraient le CAGR projeté le plus élevé à 5,95 % jusqu'en 2031.
- Par pays, la Suède détenait 41,70 % de la taille du marché de la logistique des produits préfabriqués en Scandinavie en 2025, tandis que la Norvège enregistrait le CAGR projeté le plus élevé à 6,15 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique des produits préfabriqués en Scandinavie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la construction modulaire volumétrique | +1.4% | À l'échelle nordique, plus prononcée en Norvège et en Suède | Moyen terme (2-4 ans) |
| Demande de livraisons plus rapides sur les chantiers de construction | +0.9% | Corridors métropolitains de Suède et de Norvège | Court terme (≤ 2 ans) |
| Expansion des installations modulaires dans les zones éloignées et les projets énergétiques | +0.7% | Nord de la Norvège, corridor suédois Boden-Lulea | Long terme (≥ 4 ans) |
| Exigences en matière de durabilité et de carbone incorporé | +0.6% | À l'échelle nordique, influence transfrontalière du Pacte vert européen | Moyen terme (2-4 ans) |
| Visibilité numérique et coordination des livraisons en temps réel | +0.5% | Mondial, adoption précoce en Suède et au Danemark | Court terme (≤ 2 ans) |
| Commerce transfrontalier de préfabriqués à travers la mer Baltique et la mer du Nord | +0.6% | Littoral baltique et mer du Nord, Suède, Danemark, Allemagne et Pologne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la construction modulaire volumétrique
Le marché de la logistique des produits préfabriqués en Scandinavie a bénéficié de l'augmentation de la production des usines modulaires en Norvège et en Suède. Moelven Byggmodul a annoncé un carnet de commandes record en août 2026 et a recruté 35 travailleurs supplémentaires. L'entreprise a également fait tourner les deux lignes de production de Moelv en double équipe simultanément pour la première fois. Chaque groupe de modules en bois tridimensionnels nécessitait un transport spécialisé sur plateau surbaissé, des permis coordonnés et des équipes de grues pré-réservées à destination. Cela a exercé une pression sur le parc disponible d'équipements dédiés et a favorisé les prestataires disposant d'une capacité contractuelle de plateaux surbaissés. Les préparatifs de construction de Stockholm Wood City ont débuté en octobre 2024, créant une demande pluriannuelle dans une zone de transport urbain strictement réglementée.
L'augmentation de la production en usine a modifié la planification des capacités des transporteurs sur le marché de la logistique des produits préfabriqués en Scandinavie. Une usine peut libérer des modules plus rapidement qu'un chantier ne peut les absorber, notamment lorsque l'accès aux grues ou les permis locaux sont retardés. Les opérateurs devaient donc aligner les sorties de production sur les fenêtres de transport nocturne et les séquences d'installation sur site.[1]"Carbon Limits for Construction Study," Conseil nordique des ministres, norden.org Ce travail récompensait les transporteurs disposant d'une connaissance approfondie des itinéraires récurrents plutôt que de s'appuyer sur une approche expédition par expédition. Il a également accru la valeur des zones de transit où les modules pouvaient attendre sans perturber le flux de l'usine. Ces conditions ont rendu la disponibilité du transport et les capacités de coordination aussi importantes que la simple distance parcourue.
Demande de livraisons plus rapides sur les chantiers de construction
Le marché de la logistique des produits préfabriqués en Scandinavie a bénéficié du soutien des promoteurs cherchant à accélérer les livraisons sur site. L'investissement dans la construction en Suède devrait augmenter de 4 % d'ici fin 2026 après une contraction en 2025. Les nouvelles mises en chantier de logements devraient approcher 33 700 unités à mesure que le pouvoir d'achat se redressait. Les promoteurs aux calendriers de projet plus serrés s'appuyaient moins sur le stockage tampon et davantage sur des fenêtres d'arrivée en flux tendu. Cela a transféré le risque de calendrier du chantier de construction au prestataire logistique. Cela a également accru la demande de prestataires capables de coordonner le transport, l'accès au site et le timing des grues dans un plan de livraison unique.
La réglementation suédoise sur le transport à haute capacité TSFS 2025:17 a accordé aux véhicules à longue combinaison approuvés l'accès à des corridors sélectionnés. La règle a réduit la fréquence des trajets pour les mouvements éligibles, mais elle a accru la coordination nécessaire pour chaque expédition de charge élargie.[2]"Construction and Housing Statistics, 2026," Statistiques Suède, scb.se Les itinéraires nécessitaient une autorisation individuelle lorsque les dimensions du véhicule et les conditions locales ne correspondaient pas aux mouvements standard. Les prestataires qui maintenaient des registres d'itinéraires approuvés pouvaient offrir aux promoteurs des fenêtres de livraison plus fiables. La réglementation a également renforcé l'importance des corridors domestiques familiers reliant les usines aux chantiers de construction urbains. Ce modèle opérationnel favorisait les travaux récurrents plutôt que les missions de transport ponctuelles.
Expansion des installations modulaires dans les zones éloignées et les projets énergétiques
Le marché de la logistique des produits préfabriqués en Scandinavie a également enregistré une demande liée aux installations éloignées associées à l'éolien offshore et à l'hydroélectricité terrestre. Le nord et l'ouest de la Norvège ont besoin d'hébergements et d'installations opérationnelles construits en usine pouvant atteindre des emplacements au-delà de l'accès routier standard. Ces mouvements nécessitent une planification pour les escortes, les permis, les ferries et les conditions routières restreintes. Le schéma de livraison qui en résulte entraîne des coûts plus élevés que de nombreux itinéraires urbains. Ce coût reflète le travail nécessaire pour rendre chaque itinéraire praticable plutôt que simplement le nombre de modules déplacés. Les projets éloignés ont donc contribué à des revenus supérieurs à leur part du volume total de préfabriqués.
Le corridor Boden-Lulea a créé un autre point de concentration pour le marché de la logistique des produits préfabriqués en Scandinavie. La construction industrielle liée à l'acier vert et à la fabrication de batteries a accru le besoin d'installations pour les travailleurs et de bâtiments de soutien avant le démarrage des opérations des usines. Le corridor a intégré l'accès maritime dans la planification des installations construites en usine et d'autres marchandises de projet. Les prestataires devaient relier la manutention portuaire aux mouvements routiers ultérieurs et aux calendriers de chantier. Cela a fait de cet itinéraire une opportunité pertinente pour les entreprises disposant de capacités combinées en logistique de projet et en transport côtier.
Exigences en matière de durabilité et de carbone incorporé
Le marché de la logistique des produits préfabriqués en Scandinavie a fait face à une pression croissante pour démontrer les émissions de transport dans les évaluations du cycle de vie des bâtiments. Le Conseil nordique des ministres a modélisé des limites de carbone pour la construction incluant les émissions logistiques plutôt que de traiter le transport comme un coût externe. Les promoteurs avaient donc une raison de demander des informations carbone vérifiées au niveau de l'expédition lors des appels d'offres. Cette exigence plaçait la mesure des émissions aux côtés du prix et de la fiabilité des livraisons. Les prestataires dotés de systèmes de collecte de données pouvaient répondre plus clairement aux besoins de documentation des projets. Ce changement a également rapproché les décisions logistiques des processus de conception, d'approvisionnement et de certification des bâtiments.
Des recherches de la Commission européenne ont indiqué que la construction hors site optimisée pourrait réduire les déchets de matériaux jusqu'à 90 % par rapport aux méthodes de construction sur site. Les appels d'offres municipaux de logements au Danemark et en Suède faisaient de plus en plus référence à cette valeur, lorsque la logistique de construction était gérée efficacement. La directive sur les rapports de durabilité des entreprises a ajouté une raison supplémentaire de fournir des données d'émissions vérifiées dans les contrats de service. L'investissement dans la flotte est devenu pertinent car les escales portuaires et les mouvements locaux pouvaient affecter l'empreinte déclarée d'un projet. Le marché de la logistique des produits préfabriqués en Scandinavie a donc favorisé les fournisseurs capables d'associer une livraison spécialisée à des performances environnementales documentées. Cela n'a pas supprimé l'importance du coût, mais a accru la valeur des données opérationnelles transparentes.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Permis de transport de charges hors gabarit et contraintes d'itinéraires | -0.8% | Norvège, corridors éloignés de Suède, transfrontalier baltique | Moyen terme (2-4 ans) |
| Coûts élevés du fret routier et maritime | -0.5% | À l'échelle nordique, élevés sur les itinéraires insulaires de Norvège et du Danemark | Court terme (≤ 2 ans) |
| Volatilité des livraisons hivernales et sur sites éloignés | -0.4% | Nord de la Suède, nord et côte de la Norvège | Court terme (≤ 2 ans) |
| Standardisation limitée des interfaces et de la documentation de livraison | -0.3% | Itinéraires transfrontaliers baltiques et mer du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Permis de transport de charges hors gabarit et contraintes d'itinéraires
Le marché de la logistique des produits préfabriqués en Scandinavie est resté exposé à des réglementations nationales différentes pour les mouvements hors gabarit. La Norvège a révisé ses réglementations de transport normal et spécial en février 2026, réduisant les fenêtres opérationnelles et resserrant les seuils de dimensions de charge pour certaines classes de charges. Les modifications ont allongé les délais de planification des livraisons dans la région des fjords de l'Ouest. Un module volumétrique de plus de 4 mètres de large en Norvège nécessite généralement une escorte policière, une inspection des ponts et des passages souterrains, et un permis spécifique à l'itinéraire pour une fenêtre de 48 heures. Un retard en usine peut relancer le processus de permis. Ces conditions rendaient difficile la modification du calendrier de livraison une fois un itinéraire approuvé.
Les règles de transport à haute capacité TSFS 2025:17 de la Suède ont apporté un certain soulagement sur les itinéraires domestiques approuvés. La cohérence transfrontalière est restée limitée car la Suède, la Norvège et le Danemark ont conservé des cadres de permis distincts. Un transporteur planifiant un mouvement multi-pays devait donc gérer différentes étapes de demande, dimensions et restrictions opérationnelles. Le paquet FIT for 55 de la Commission européenne n'a pas harmonisé ces règles de permis dans la région nordique.[3]"BUILD UP Research Note on Offsite Construction," Commission européenne, build-up.ec.europa.eu La faisabilité des itinéraires continuait de dépendre des autorités nationales de transport et des conditions locales. Cependant, cette contrainte favorisait les opérateurs établis disposant de registres de permis et d'une connaissance approfondie des itinéraires locaux.
Coûts élevés du fret routier et maritime
Le marché de la logistique des produits préfabriqués en Scandinavie a continué de faire face à des coûts élevés de fret routier et maritime. La répercussion des surcharges carburant est restée pertinente sur les corridors de ferry et de route. Ces arrangements protégeaient plus efficacement les grands intégrateurs que les transporteurs spécialisés sous-traités opérant des contrats de livraison à prix fixe. Les projets sur les îles danoises et les côtes norvégiennes comportaient également des coûts de traversée en ferry indépendants des prix du diesel. Le coût supplémentaire a créé un plancher de prix persistant sur ces itinéraires. Les budgets de projet devaient donc tenir compte des contraintes de transport dès le début plutôt que de traiter la logistique comme un achat de dernière étape.
La pression sur les coûts a également affecté la manière dont les transporteurs présentaient les équipements à faibles émissions. Les actifs à batterie et hybrides peuvent réduire l'exposition liée au carburant lors des escales portuaires ou d'autres étapes opérationnelles définies. De tels investissements ne suppriment pas le coût du transport lourd, des escortes ou des ferries. Ils peuvent cependant soutenir une offre de service plus prévisible pour les mouvements maritimes fréquents. Les prestataires ont encore besoin d'une densité d'itinéraires suffisante pour justifier l'engagement en capital. Le marché de la logistique des produits préfabriqués en Scandinavie est donc resté façonné par un équilibre entre la tarification du fret, l'utilisation des équipements et la fiabilité des livraisons.[4]"TSFS 2025:17 Regulations on High Capacity Transport," Agence suédoise des transports, transportstyrelsen.se
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le transport routier et maritime ancre les volumes, la logistique à valeur ajoutée gagne en part de marge
Le transport a conservé 65,25 % de la part du marché de la logistique des produits préfabriqués en Scandinavie en 2025. Les modules tridimensionnels et les systèmes à grands panneaux nécessitaient un transport routier spécialisé pour la plupart des mouvements domestiques. Les services de ferry à courte mer et RoRo assuraient les traversées entre les sites scandinaves et baltiques. Le rail occupait un rôle plus restreint pour les panneaux plats sur les corridors intermodaux suédois approuvés. Le cadre de transport à haute capacité de l'Agence suédoise des transports soutenait les véhicules à longue combinaison sur des itinéraires désignés. Le transport est donc resté le lien physique essentiel entre la production en usine et l'installation sur site.
Les services à valeur ajoutée devraient croître à un taux annuel de 6,71 % jusqu'en 2031. L'entreposage et le stockage offraient une capacité de transit aux points de consolidation régionaux. Ce service aidait les producteurs à séparer les calendriers de sortie d'usine de la disponibilité des chantiers de construction. Il est devenu plus utile lorsque le ralentissement de la construction en Suède en 2025 a créé des décalages temporels entre la production de modules et l'accès aux chantiers. Les promoteurs ont externalisé la séquence des créneaux de grue, la planification de l'ordre d'installation, le suivi en temps réel et la coordination des plateformes de construction à des prestataires capables de gérer le risque de livraison. Scandinavian Express a transporté un élément préfabriqué dépassant 30 mètres en un seul mouvement en avril 2026, démontrant la précision requise pour les missions complexes de transport de charges lourdes. La catégorie de service a gagné en importance car les contraintes de chantier ont augmenté le coût d'une livraison mal synchronisée.


Par type de produit : les modules volumétriques commandent une prime, les systèmes panélisés croissent grâce à la rapidité
Les bâtiments modulaires détenaient une part de 45,15 % de la taille du marché de la logistique des produits préfabriqués en Scandinavie en 2025. La Norvège et la Suède utilisaient des modules en bois tridimensionnels dans la construction résidentielle, éducative et hôtelière. Ces mouvements nécessitaient des équipements adaptés aux limites de hauteur, de largeur et de poids. Le segment créait une prime logistique plus élevée car les transporteurs avaient besoin de permis, d'escortes et d'une activité de grue planifiée. Les grands modules laissaient également moins de marge pour modifier le calendrier de livraison après la production. Cela rendait la planification fiable des itinéraires centrale pour l'économie du segment.
Les systèmes panélisés et componentisés devraient croître à un taux annuel de 6,45 % jusqu'en 2031. Leur géométrie en kit évitait certains déclencheurs de largeur et de hauteur nécessitant des escortes policières sur les routes standard. Le projet MiniCO2 Etagehus PREFAB de Realdania By & Byg à Fredericia a été assemblé sur site en 2 jours à partir de panneaux construits en usine, tandis que le bâtiment de cinq étages a été achevé en 6 mois. Les mouvements de panneaux peuvent être planifiés en livraisons concentrées et séquencées pour les sites urbains denses. La fabrication numérique relie également les listes de découpe à la planification des itinéraires et à la programmation des grues. Les exigences techniques BR18 du Danemark étaient plus simples à documenter pour les systèmes de panneaux certifiés en usine, renforçant leur adéquation avec les calendriers fixes des marchés publics.
Par application : le résidentiel fournit le volume, le commercial s'accélère grâce à la compression des programmes
Les bâtiments résidentiels représentaient 49,20 % de la part du marché de la logistique des produits préfabriqués en Scandinavie en 2025. Le modèle suédois de maisons d'usine individuelles et les programmes multifamiliaux ont soutenu cette demande dans toute la région. Le segment s'appuyait sur des corridors récurrents usine-chantier où les prestataires pouvaient développer une connaissance spécifique aux itinéraires. La base d'approvisionnement en construction de maisons en Suède permettait également des schémas de livraison répétés et des bibliothèques de permis pré-approuvés. Statistiques Norvège a enregistré des permis résidentiels au T2 2026 à 10,1 % en dessous du trimestre équivalent de 2025. Pour les projets approuvés, cela a renforcé la valeur d'une livraison plus rapide et plus prévisible.
Les bâtiments commerciaux devraient croître à un taux annuel de 5,95 % jusqu'en 2031. Les projets de bureaux, d'hôtellerie et de hubs logistiques accordaient une valeur plus élevée aux programmes de construction courts et à l'accès planifié aux chantiers. CREE Buildings a livré des éléments de murs préfabriqués au projet Osterbrogade 190 à Copenhague, où le chantier ne disposait d'aucun espace de stockage sur site et nécessitait des livraisons en flux tendu d'éléments atteignant 3,35 mètres de hauteur. Le segment Autres comprenait des installations de bien-être, des unités de soins de santé temporaires et des bâtiments éducatifs redéployables. Les dimensions des conteneurs ISO 668 ont élargi le pool de transporteurs pour les unités concernées et réduit les coûts logistiques par unité par rapport aux projets sur mesure. Les projets commerciaux et autres offraient des marges plus solides lorsque la sensibilité aux délais et la complexité du chantier soutenaient la tarification.
Analyse géographique
La Suède détenait 41,70 % de la part du marché de la logistique des produits préfabriqués en Scandinavie en 2025. Sa position reflétait un investissement coordonné dans la construction en usine et la capacité de transport intermodal. L'investissement dans la construction a repris en 2026 après une contraction en 2025, et les mises en chantier de logements ont approché 33 700 unités. Göteborg a soutenu les mouvements de composants préfabriqués vers l'Allemagne, le Danemark et le Royaume-Uni. Le corridor Boden-Lulea a également émergé comme un nœud logistique lié à l'acier vert et à la fabrication de batteries. Les itinéraires de transport à haute capacité dans le cadre de TSFS 2025:17 ont amélioré l'efficacité pour les véhicules à longue combinaison approuvés. Ces itinéraires ont facilité les livraisons modulaires résidentielles et commerciales domestiques.
La Norvège a enregistré le CAGR national le plus rapide à 6,15 % jusqu'en 2031. Les conditions de main-d'œuvre, réglementaires et géographiques du pays ont favorisé l'investissement dans des modèles de livraison construits en usine. Les permis résidentiels au T2 2026 étaient 10,1 % en dessous du trimestre équivalent de 2025. Cela a concentré la demande autour des projets approuvés où la rapidité avait une valeur plus grande. Le terrain des fjords et la géographie insulaire ont ajouté des contraintes de ferry, d'escorte et de routes saisonnières. Les révisions de la réglementation des transports de février 2026 ont accru les exigences de planification pour certaines charges hors gabarit. Le pays est resté à la fois une destination et une source de mouvements de préfabriqués spécialisés.
La demande logistique du Danemark s'est concentrée sur les environnements urbains denses et les programmes de logements sociaux. Les mises en chantier de logements ont rebondi substantiellement au T2 2026, notamment dans le développement d'appartements. Copenhague, Aarhus et Odense ont façonné les exigences de livraison qui en ont résulté. Les conditions estivales en mer Baltique ont soutenu les expéditions transfrontalières des fournisseurs suédois et polonais. Les conditions hivernales en mer du Nord ont nécessité des marges de planification pour les livraisons à l'ouest et sur les îles. Le programme MiniCO2 Etagehus PREFAB a montré un modèle de livraison par lots, séquencé par grue et en flux tendu à Fredericia. Sa structure de projet a réduit les besoins opérationnels cumulatifs du chantier par rapport aux livraisons échelonnées traditionnelles.
Paysage concurrentiel
Le marché de la logistique des produits préfabriqués en Scandinavie était modérément fragmenté entre intégrateurs, opérateurs spécialisés en transport lourd et prestataires de logistique de projet. Aucun opérateur unique ne détenait une position dominante à l'échelle régionale. PostNord AB a annoncé des plans pour un terminal moderne de colis et de logistique à Timrå, dans le nord de la Suède, pour une mise en service en 2028. Ces entreprises se concurrençaient par la couverture de réseau et la capacité de fret établie. Les transporteurs spécialisés se concurrençaient par les permis de charges hors gabarit, la disponibilité des équipements et la connaissance détaillée des itinéraires locaux.
Le marché de la logistique des produits préfabriqués en Scandinavie offrait également de la place aux prestataires combinant transport physique et planification de construction. Le séquençage des livraisons lié au BIM, le suivi des charges en temps réel et la coordination des équipes de grues étaient de plus en plus pertinents sur les projets à haute spécification. Le travail de CREE Buildings à Copenhague a montré l'importance opérationnelle des livraisons synchronisées lorsqu'un chantier ne dispose d'aucune zone de stockage. Scandinavian Express a démontré sa capacité de transport de charges lourdes en déplaçant un élément préfabriqué de plus de 30 mètres en 1 opération en avril 2026. Ces missions nécessitaient une capacité de planification au-delà de la commission de fret générale. Elles donnaient également aux opérateurs de niche établis un avantage lorsqu'un projet impliquait des composants inhabituellement grands ou sensibles aux délais.
La durabilité est devenue une autre base de concurrence sur le marché de la logistique des produits préfabriqués en Scandinavie. Frode Laursen A/S a publié son rapport de durabilité 2025 en juin 2026 et a divulgué l'approbation de ses objectifs d'émissions à court terme fondés sur la science en mai 2026. L'entreprise avait également déclaré une croissance de revenus de 7 % en 2025, portée par de nouveaux clients dans l'épicerie et l'industrie. Les prestataires capables de déclarer les émissions d'expédition ont soutenu les promoteurs préparant des évaluations du cycle de vie et des documents de durabilité. Cela a donné aux données opérationnelles vérifiées un rôle dans les appels d'offres. La concurrence est donc restée fragmentée, tandis que la profondeur de service et les performances documentées influençaient la sélection des projets.
Leaders du secteur de la logistique des produits préfabriqués en Scandinavie
Scandinavian Express
PostNord AB
DFDS A/S
Frode Laursen A/S
Flexilast Ekonomisk Forening
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : ESL Shipping a achevé son programme Green Coaster de 12 navires avec la remise du Luxomar le 8 septembre 2026. Le navire cargo général hybride rechargeable de 5 400 TPL est certifié Ice Class 1A, dispose d'un pack de batteries de 1 MWh et d'une connectivité à l'alimentation à quai, visant une réduction d'environ 50 % des émissions de CO₂ par unité de cargaison par rapport à la génération de flotte précédente. L'achèvement du programme a considérablement renforcé la capacité de transport maritime à courte distance à faibles émissions d'ESL Shipping sur les routes baltiques et côtières norvégiennes pertinentes pour la logistique des produits préfabriqués.
- Août 2026 : Frode Laursen A/S a annoncé le déploiement de panneaux solaires sur 150 camions et remorques frigorifiques à la suite d'un programme pilote de sept mois au cours duquel aucune panne de batterie n'a été enregistrée. Le déploiement à l'échelle de la flotte réduit la dépendance à l'alimentation conventionnelle lors des arrêts des véhicules et soutient les objectifs de décarbonation approuvés par SBTi de l'entreprise.
- Juin 2026 : Tschudi Logistics AS a annoncé un investissement dans un terminal multimodal dans le nord-ouest de l'Ukraine via Tschudi Logistics Poland et a participé à la Conférence UkraineRecovery à Gdansk, présentant son partenariat avec Aries Industrial Group et élargissant son empreinte en logistique de projet dans les corridors de reconstruction d'Europe de l'Est.
- Juin 2025 : Tschudi Logistics AS a exécuté la livraison de modules hôteliers préfabriqués de Norvège vers l'Islande, confirmant la viabilité commerciale du corridor logistique de préfabriqués sub-arctique de l'Atlantique Nord et établissant un précédent de routage pour les marchandises volumétriques sur cette ligne.


Périmètre du rapport sur le marché de la logistique des produits préfabriqués en Scandinavie
| Transport | Route |
| Rail | |
| Air | |
| Mer et voies navigables intérieures | |
| Entreposage et stockage | |
| Services à valeur ajoutée |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de préfabriqués |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Autres |
| Danemark |
| Norvège |
| Suède |
| Par service | Transport | Route |
| Rail | ||
| Air | ||
| Mer et voies navigables intérieures | ||
| Entreposage et stockage | ||
| Services à valeur ajoutée | ||
| Par type de produit | Bâtiments modulaires | |
| Systèmes panélisés et componentisés | ||
| Autres types de préfabriqués | ||
| Par application | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Autres | ||
| Par pays | Danemark | |
| Norvège | ||
| Suède |


Questions clés auxquelles répond le rapport
Quelle était la valeur de la logistique des produits préfabriqués en Scandinavie en 2026 ?
Le secteur était estimé à 1,09 milliard USD en 2026 et devrait atteindre 1,40 milliard USD d'ici 2031.
Quel taux de croissance était prévu jusqu'en 2031 ?
Le CAGR prévu est de 5,10 % de 2026 à 2031.
Quel service représentait la plus grande part de revenus ?
Le transport représentait 65,25 % de la part des revenus en 2025, car les mouvements routiers et à courte mer restaient essentiels pour les grandes unités préfabriquées.
Quelle catégorie de produits a connu la croissance la plus rapide jusqu'en 2031 ?
Les systèmes panélisés et componentisés ont enregistré le CAGR projeté le plus élevé à 6,45 %, soutenus par la géométrie de transport en kit et les besoins de livraison urbaine.
Quel pays a dominé la demande régionale ?
La Suède détenait 41,70 % de la part des revenus en 2025, soutenue par la construction industrialisée, les corridors de fret établis et les liens à l'exportation.
Pourquoi les prestataires avaient-ils besoin de capacités de coordination des livraisons ?
Les livraisons synchronisées, la planification des permis, la programmation des grues et les restrictions de chantier ont accru la valeur des services logistiques coordonnés.
Dernière mise à jour de la page le:



