
Tamaño y Participación del Mercado de Logística de Productos Prefabricados en Escandinavia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.06 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.40 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.10 % |
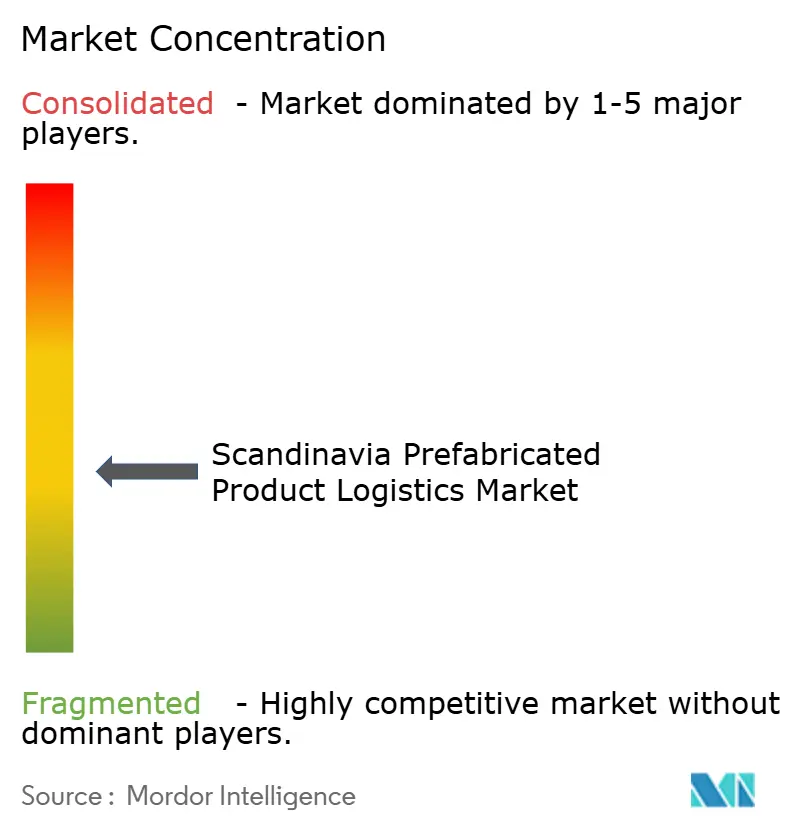
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Productos Prefabricados en Escandinavia por Mordor Intelligence
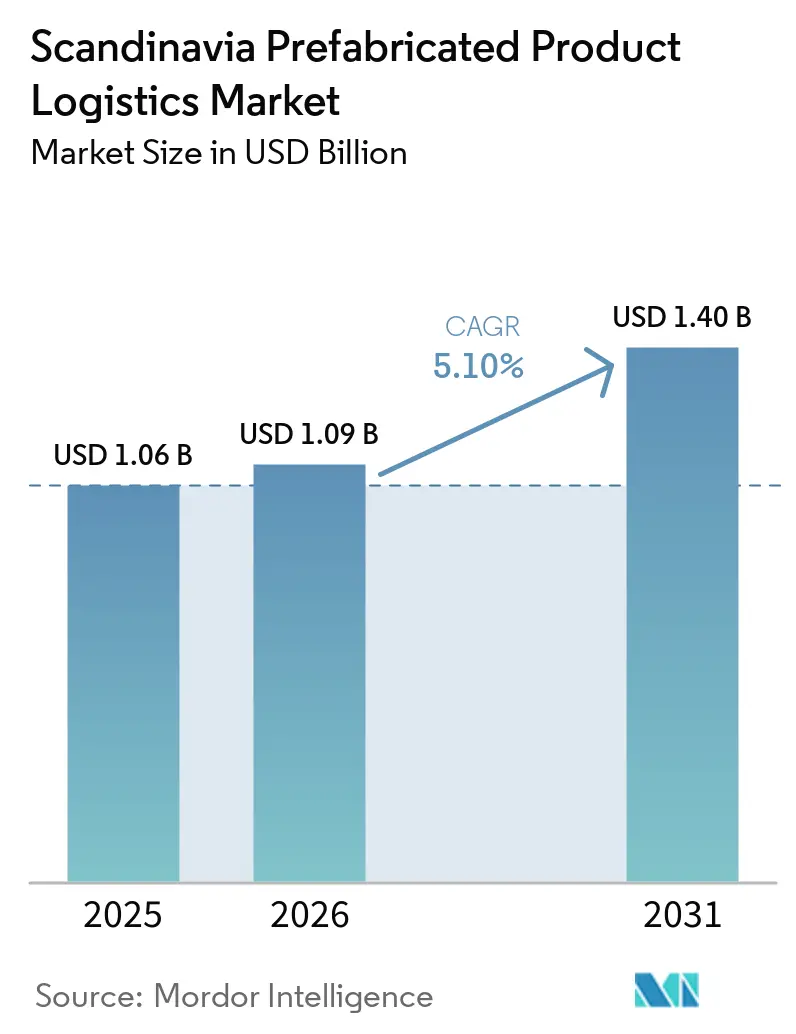
El tamaño del mercado de logística de productos prefabricados en Escandinavia fue valorado en 1,06 mil millones de USD en 2025 y se estima que crecerá desde 1,09 mil millones de USD en 2026 hasta alcanzar 1,40 mil millones de USD en 2031, a una CAGR del 5,10% durante el período de pronóstico (2026-2031).
La construcción en fábrica impulsó la demanda al reducir la dependencia de la mano de obra en obra, limitada por su escasez, y ayudar a los promotores a gestionar plazos de entrega más cortos. Suecia se mantuvo como el ancla regional gracias a su consolidada base de fábricas de viviendas y sus enlaces de transporte para carga de gran formato. Noruega ofreció el mayor crecimiento por país, ya que los requisitos de construcción de cero emisiones y la escasez de mano de obra hicieron más atractivos los métodos de construcción en fábrica. Los proveedores que combinaron transporte especializado con secuenciación de entregas, coordinación de grúas e informes fiables de emisiones estuvieron mejor posicionados para ganar proyectos complejos. Las diferentes normativas de cargas sobredimensionadas, los persistentes costes de flete y las difíciles condiciones de entrega en invierno continuaron limitando la eficiencia operativa transfronteriza.
Conclusiones Clave del Informe
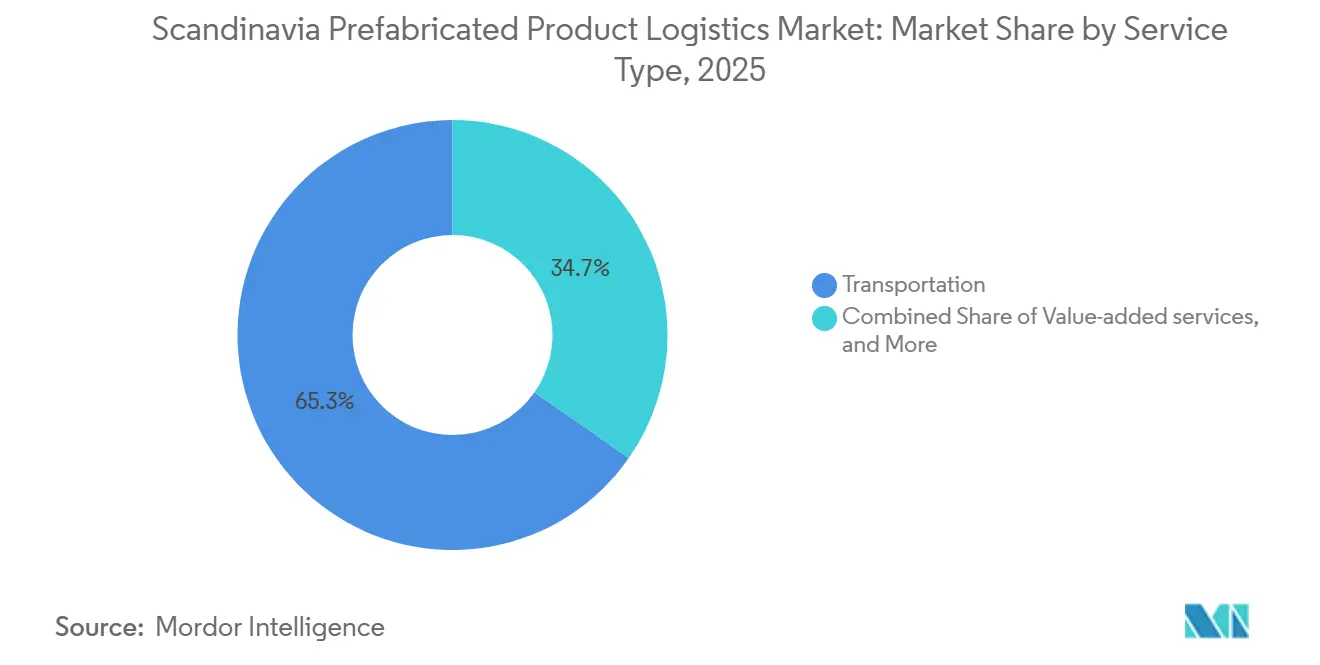
- Por servicio, el transporte representó el 65,25% de la participación del mercado de logística de productos prefabricados en Escandinavia en 2025, mientras que los servicios de valor agregado registraron la CAGR proyectada más alta del 6,71% hasta 2031.
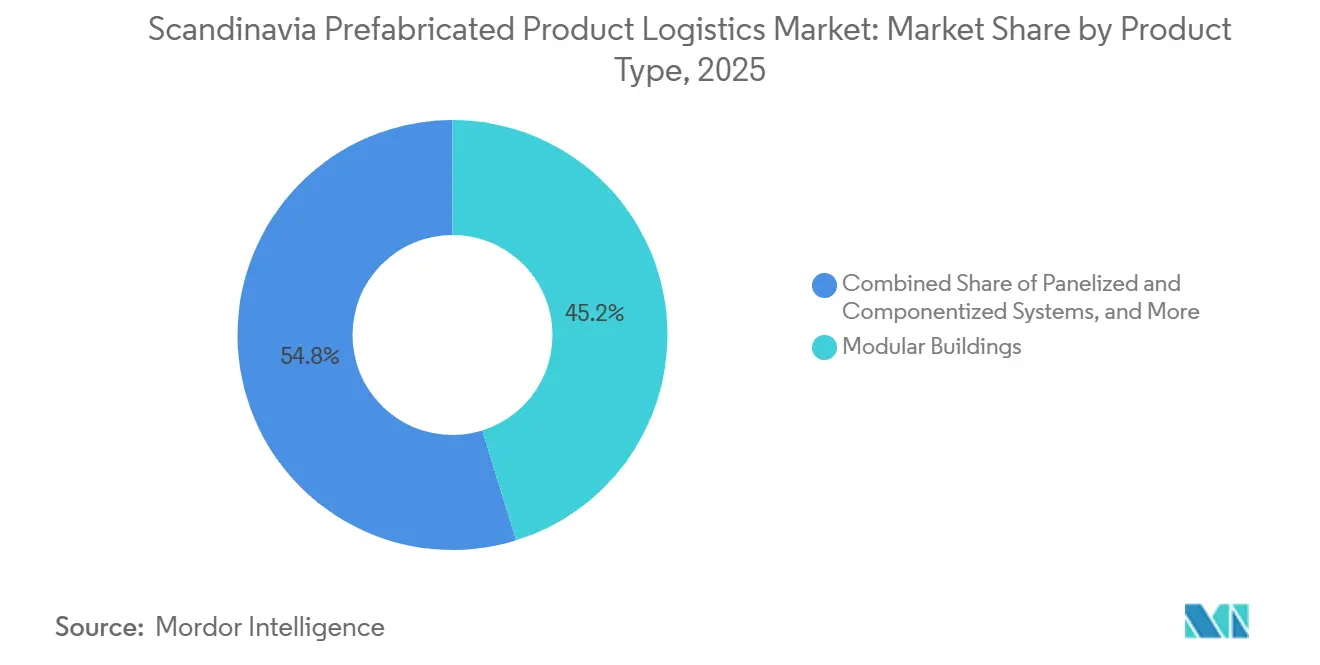
- Por tipo de producto, los edificios modulares representaron el 45,15% del tamaño del mercado de logística de productos prefabricados en Escandinavia en 2025, mientras que los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 6,45% hasta 2031.
- Por aplicación, los edificios residenciales representaron el 49,20% de la participación del mercado de logística de productos prefabricados en Escandinavia en 2025, mientras que los edificios comerciales registraron la CAGR proyectada más alta del 5,95% hasta 2031.
- Por país, Suecia representó el 41,70% del tamaño del mercado de logística de productos prefabricados en Escandinavia en 2025, mientras que Noruega registró la CAGR proyectada más alta del 6,15% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Productos Prefabricados en Escandinavia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la Construcción Modular Volumétrica | +1.4% | A nivel nórdico, más agudo en Noruega y Suecia | Mediano plazo (2-4 años) |
| Demanda de Entregas más Rápidas en Obra | +0.9% | Corredores metropolitanos de Suecia y Noruega | Corto plazo (≤ 2 años) |
| Expansión de Instalaciones Modulares Remotas y de Proyectos Energéticos | +0.7% | Norte de Noruega, corredor sueco Boden-Lulea | Largo plazo (≥ 4 años) |
| Requisitos de Sostenibilidad y Carbono Incorporado | +0.6% | A nivel nórdico, influencia transfronteriza del Pacto Verde Europeo | Mediano plazo (2-4 años) |
| Visibilidad Digital y Coordinación de Entregas en Tiempo Real | +0.5% | Global, adopción temprana en Suecia y Dinamarca | Corto plazo (≤ 2 años) |
| Comercio Transfronterizo de Prefabricados a través del Báltico y el Mar del Norte | +0.6% | Litoral del Báltico y el Mar del Norte, Suecia, Dinamarca, Alemania y Polonia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Construcción Modular Volumétrica
El mercado de logística de productos prefabricados en Escandinavia se benefició cuando las fábricas de módulos aumentaron su producción en Noruega y Suecia. Moelven Byggmodul reportó una cartera de pedidos récord en agosto de 2026 y contrató a 35 trabajadores adicionales. La empresa también realizó turnos dobles en ambas líneas de producción de Moelv al mismo tiempo por primera vez. Cada grupo de módulos de madera tridimensionales requirió transporte especializado en plataforma baja, permisos coordinados y equipos de grúas reservados con antelación en el destino. Esto ejerció presión sobre la flota disponible de equipos especializados y favoreció a los proveedores con capacidad contratada de plataformas bajas. Las preparaciones de construcción para Stockholm Wood City comenzaron en octubre de 2024, creando una demanda plurianual en una zona de transporte urbano estrictamente regulada.
El aumento de la producción fabril cambió la forma en que los transportistas planificaban la capacidad en el mercado de logística de productos prefabricados en Escandinavia. Una fábrica puede liberar módulos más rápido de lo que un sitio puede recibirlos, especialmente cuando el acceso de grúas o los permisos locales se retrasan. Por lo tanto, los operadores necesitaban alinear las liberaciones de producción con las ventanas de transporte nocturno y las secuencias de instalación en obra.[1]"Estudio sobre Límites de Carbono en la Construcción," Consejo Nórdico de Ministros, norden.org El trabajo recompensó a los transportistas que poseían conocimiento de rutas recurrentes en lugar de depender de un enfoque envío por envío. También aumentó el valor de las ubicaciones de almacenamiento intermedio donde los módulos podían esperar sin interrumpir el flujo de la fábrica. Estas condiciones hicieron que la disponibilidad de transporte y las capacidades de coordinación fueran tan importantes como la distancia básica recorrida.
Demanda de Entregas más Rápidas en Obra
El mercado de logística de productos prefabricados en Escandinavia recibió apoyo de los promotores que buscaban entregas más rápidas en obra. Se prevé que la inversión en construcción en Suecia aumente un 4% a finales de 2026 tras una contracción en 2025. Se proyectó que los nuevos inicios de viviendas se aproximarían a 33.700 unidades a medida que el poder adquisitivo se recuperara. Los promotores con calendarios de proyecto más ajustados dependían menos del almacenamiento intermedio y más de las ventanas de llegada justo a tiempo. Esto transfirió el riesgo de calendario desde la obra al proveedor logístico. También aumentó la demanda de proveedores capaces de coordinar el transporte, el acceso al sitio y el calendario de grúas dentro de un único plan de entrega.
La regulación sueca de Transporte de Alta Capacidad TSFS 2025:17 otorgó a los vehículos de combinación larga aprobados acceso a corredores seleccionados. La norma redujo la frecuencia de viajes para los movimientos que cumplían los requisitos, aunque elevó la coordinación necesaria para cada envío de carga más ancha.[2]"Estadísticas de Construcción y Vivienda, 2026," Statistics Sweden, scb.se Las rutas requerían autorización individual cuando las dimensiones del vehículo y las condiciones locales no coincidían con los movimientos estándar. Los proveedores que mantenían registros de rutas aprobadas podían ofrecer a los promotores ventanas de entrega más fiables. La regulación también reforzó la importancia de los corredores domésticos conocidos que conectan las fábricas con los sitios de construcción urbanos. Este modelo operativo favoreció el trabajo recurrente en lugar de las asignaciones de transporte puntuales.
Expansión de Instalaciones Modulares Remotas y de Proyectos Energéticos
El mercado de logística de productos prefabricados en Escandinavia también atrajo demanda de instalaciones remotas vinculadas a la actividad de energía eólica marina y energía hidráulica terrestre. El norte y el oeste de Noruega necesitan alojamientos e instalaciones operativas construidos en fábrica que puedan llegar a ubicaciones más allá del acceso estándar por carretera. Estos movimientos requieren planificación de escoltas, permisos, transbordadores y condiciones de carretera restringidas. El patrón de entrega resultante conlleva costes más elevados que muchas rutas urbanas. Ese coste refleja el trabajo necesario para hacer viable cada ruta, más que simplemente el número de módulos trasladados. Los proyectos remotos, por lo tanto, aportaron ingresos más allá de su participación en el volumen total de prefabricados.
El corredor Boden-Lulea creó otro punto de concentración para el mercado de logística de productos prefabricados en Escandinavia. La construcción industrial vinculada a la fabricación de acero verde y baterías aumentó la necesidad de instalaciones para trabajadores y edificios de apoyo antes de que comenzaran las operaciones de la planta. El corredor incorporó el acceso marítimo a la planificación de instalaciones construidas en fábrica y otra carga de proyecto. Los proveedores necesitaban vincular la manipulación portuaria con los movimientos por carretera posteriores y los calendarios de obra. Esto convirtió la ruta en una oportunidad relevante para empresas con capacidad combinada de logística de proyectos y transporte costero.
Requisitos de Sostenibilidad y Carbono Incorporado
El mercado de logística de productos prefabricados en Escandinavia enfrentó una mayor presión para mostrar las emisiones de transporte dentro de las evaluaciones del ciclo de vida de los edificios. El Consejo Nórdico de Ministros modeló límites de carbono en la construcción que incluían las emisiones logísticas en lugar de tratar el transporte como un coste externo. Los promotores, por lo tanto, tenían razones para solicitar información de carbono verificada a nivel de envío durante la contratación. Este requisito situó la medición de emisiones junto al precio y la fiabilidad de la entrega. Los proveedores con sistemas de recopilación de datos podían responder con mayor claridad a las necesidades de documentación de los proyectos. El cambio también conectó las decisiones logísticas más estrechamente con los procesos de diseño, contratación y certificación de edificios.
Una investigación de la Comisión Europea señaló que la construcción fuera de obra optimizada podría reducir el desperdicio de materiales hasta en un 90% en comparación con los métodos de construcción en sitio. Las licitaciones municipales de vivienda en Dinamarca y Suecia hacían referencia cada vez más a este valor, donde la logística de construcción se gestionaba de manera eficaz. La Directiva de Informes de Sostenibilidad Corporativa añadió una razón adicional para proporcionar datos de emisiones verificados dentro de los contratos de servicio. La inversión en flota se volvió relevante porque las escalas en puerto y los movimientos locales podían afectar la huella reportada de un proyecto. El mercado de logística de productos prefabricados en Escandinavia, en consecuencia, favoreció a los proveedores capaces de combinar entregas especializadas con un desempeño ambiental documentado. Esto no eliminó la importancia del coste, pero aumentó el valor de los datos operativos transparentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Permisos de Carga Sobredimensionada y Restricciones de Ruta | -0.8% | Noruega, corredores remotos de Suecia, Báltico transfronterizo | Mediano plazo (2-4 años) |
| Altos Costes de Flete por Carretera y Marítimo | -0.5% | A nivel nórdico, elevados en las rutas insulares de Noruega y Dinamarca | Corto plazo (≤ 2 años) |
| Volatilidad de Entregas en Invierno y en Sitios Remotos | -0.4% | Norte de Suecia, norte y costa de Noruega | Corto plazo (≤ 2 años) |
| Estandarización Limitada de Interfaces y Documentación de Entrega | -0.3% | Rutas transfronterizas del Báltico y el Mar del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Permisos de Carga Sobredimensionada y Restricciones de Ruta
El mercado de logística de productos prefabricados en Escandinavia continuó expuesto a diferentes normativas nacionales para movimientos sobredimensionados. Noruega revisó sus reglamentos de transporte normal y especial en febrero de 2026, reduciendo las ventanas operativas y endureciendo los umbrales de dimensiones de carga para algunas clases de carga. Los cambios añadieron tiempo de preparación a la planificación de entregas en la región del Fiordo Occidental. Un módulo volumétrico de más de 4 metros de ancho en Noruega requiere típicamente una escolta policial, un reconocimiento de puentes y pasos inferiores, y un permiso específico de ruta para una ventana de 48 horas. Un retraso en la fábrica puede reiniciar el proceso de permisos. Estas condiciones dificultaron el cambio del calendario de entrega una vez aprobada una ruta.
Las normas de Transporte de Alta Capacidad TSFS 2025:17 de Suecia proporcionaron cierto alivio en las rutas domésticas aprobadas. La coherencia transfronteriza siguió siendo limitada porque Suecia, Noruega y Dinamarca mantuvieron marcos de permisos separados. Un transportista que planificara un movimiento multinacional, por lo tanto, gestionaba diferentes pasos de solicitud, dimensiones y restricciones operativas. El paquete FIT for 55 de la Comisión Europea no armonizó estas normas de permisos en la región nórdica.[3]"Nota de Investigación BUILD UP sobre Construcción Fuera de Obra," Comisión Europea, build-up.ec.europa.eu La viabilidad de las rutas continuó dependiendo de las autoridades nacionales de transporte y las condiciones locales. Sin embargo, esta restricción favoreció a los operadores establecidos con registros de permisos y conocimiento de rutas locales.
Altos Costes de Flete por Carretera y Marítimo
El mercado de logística de productos prefabricados en Escandinavia continuó enfrentando altos costes de flete por carretera y marítimo. La repercusión del recargo por combustible siguió siendo relevante en los corredores de transbordadores y carretera. Estos acuerdos protegieron a los grandes integradores de manera más eficaz que a los transportistas especializados subcontratados que operaban contratos de entrega a precio fijo. Los proyectos en islas danesas y en la costa noruega también conllevaban costes de travesía en transbordador que no dependían de los precios del diésel. El coste adicional creó un precio mínimo persistente en estas rutas. Los presupuestos de los proyectos, por lo tanto, debían tener en cuenta las restricciones de transporte desde el principio, en lugar de tratar la logística como una compra de última etapa.
La presión sobre los costes también afectó a la forma en que los transportistas presentaban los equipos de bajas emisiones. Los activos de batería e híbridos pueden reducir la exposición vinculada al combustible durante la actividad portuaria u otras etapas operativas definidas. Tales inversiones no eliminan el coste del transporte pesado, las escoltas o los transbordadores. Sin embargo, pueden respaldar una oferta de servicio más predecible para los movimientos marítimos frecuentes. Los proveedores aún necesitan suficiente densidad de rutas para justificar el compromiso de capital. El mercado de logística de productos prefabricados en Escandinavia, por lo tanto, continuó siendo moldeado por un equilibrio entre la fijación de precios del flete, el uso de equipos y la fiabilidad de la entrega.[4]"Reglamento TSFS 2025:17 sobre Transporte de Alta Capacidad," Agencia de Transporte de Suecia, transportstyrelsen.se
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte por Carretera y Marítimo Ancla el Volumen, la Logística de Valor Agregado Gana Participación en el Margen
El transporte retuvo el 65,25% de la participación del mercado de logística de productos prefabricados en Escandinavia en 2025. Los módulos tridimensionales y los sistemas de paneles grandes requirieron transporte especializado por carretera para la mayoría de los movimientos domésticos. Los servicios de ferry de cabotaje y RoRo gestionaron los cruces entre ubicaciones escandinavas y bálticas. El ferrocarril desempeñó un papel más reducido para los paneles planos en los corredores intermodales suecos aprobados. El marco de Transporte de Alta Capacidad de la Agencia de Transporte de Suecia respaldó vehículos de combinación larga en rutas designadas. El transporte, por lo tanto, siguió siendo el enlace físico esencial entre la producción fabril y la instalación en obra.
Se previó que los servicios de valor agregado crecieran a un 6,71% anual hasta 2031. El almacenamiento y depósito proporcionó capacidad de almacenamiento intermedio en puntos de consolidación regionales. Este servicio ayudó a los productores a separar los calendarios de liberación de la fábrica de la disponibilidad del sitio de construcción. Se volvió más útil cuando la contracción de la construcción en Suecia en 2025 creó brechas de tiempo entre la producción de módulos y el acceso al sitio. Los promotores externalizaron la secuenciación de turnos de grúa, la planificación del orden de instalación, el seguimiento y la coordinación de la plataforma de construcción a proveedores capaces de gestionar el riesgo de entrega. Scandinavian Express transportó un elemento prefabricado de más de 30 metros en un único movimiento en abril de 2026, demostrando la precisión requerida para asignaciones complejas de carga pesada. La categoría de servicio ganó importancia porque las restricciones del sitio elevaron el coste de una entrega con un calendario incorrecto.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Producto: Los Módulos Volumétricos Dominan con Prima, los Sistemas Panelizados Crecen por Velocidad
Los edificios modulares representaron una participación del 45,15% del tamaño del mercado de logística de productos prefabricados en Escandinavia en 2025. Noruega y Suecia utilizaron módulos de madera tridimensionales en construcción residencial, educativa y hotelera. Estos movimientos requirieron equipos adecuados a los límites de altura, anchura y peso. El segmento generó una prima logística más elevada porque los transportistas necesitaban permisos, escoltas y actividad de grúas planificada. Los módulos grandes también dejaban menos margen para modificar el calendario de entrega tras la producción. Esto hizo que la planificación fiable de rutas fuera central para la economía del segmento.
Se previó que los sistemas panelizados y componentizados crecieran a un 6,45% anual hasta 2031. Su geometría de paquete plano evitó algunos detonantes de anchura y altura que requerían escoltas policiales en carreteras estándar. El proyecto MiniCO2 Etagehus PREFAB de Realdania By & Byg en Fredericia fue ensamblado en obra en 2 días a partir de paneles construidos en fábrica, mientras que el edificio de cinco plantas se completó en 6 meses. Los movimientos de paneles pueden planificarse en entregas concentradas y secuenciadas para sitios urbanos densos. La fabricación digital también vincula las listas de corte con la planificación de rutas y la programación de grúas. Los requisitos técnicos BR18 de Dinamarca eran más sencillos de documentar para los sistemas de paneles certificados en fábrica, reforzando su adecuación a los calendarios fijos de contratación pública.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación: Lo Residencial Aporta Volumen, lo Comercial se Acelera por la Compresión de Programas
Los edificios residenciales representaron el 49,20% de la participación del mercado de logística de productos prefabricados en Escandinavia en 2025. El modelo de fábrica de viviendas unifamiliares de Suecia y los programas multifamiliares respaldaron esta demanda en toda la región. El segmento dependía de corredores recurrentes de fábrica a obra donde los proveedores podían desarrollar conocimiento específico de ruta. La base de suministro de construcción de viviendas de Suecia también permitió patrones de entrega repetidos y bibliotecas de permisos preaprobados. Statistics Norway registró permisos residenciales en el segundo trimestre de 2026 un 10,1% por debajo del trimestre equivalente de 2025. Para los proyectos aprobados, esto reforzó el valor de una entrega más rápida y predecible.
Se previó que los edificios comerciales crecieran a un 5,95% anual hasta 2031. Los proyectos de oficinas, hostelería y centros logísticos otorgaron un mayor valor a los programas de construcción cortos y al acceso planificado al sitio. CREE Buildings entregó elementos de muro prefabricados al proyecto Osterbrogade 190 en Copenhague, donde el sitio no tenía almacenamiento en obra y requería entregas justo a tiempo de elementos de hasta 3,35 metros de altura. El segmento Otros incluía instalaciones de bienestar, unidades sanitarias temporales y edificios educativos redistribuibles. Las dimensiones de contenedor ISO 668 ampliaron el grupo de transportistas para las unidades pertinentes y redujeron los costes logísticos por unidad en comparación con los proyectos a medida. Los proyectos comerciales y otros ofrecieron márgenes más sólidos cuando la sensibilidad al calendario y la complejidad del sitio respaldaban la fijación de precios.
Análisis Geográfico
Suecia representó el 41,70% de la participación del mercado de logística de productos prefabricados en Escandinavia en 2025. Su posición reflejó una inversión coordinada en construcción basada en fábrica y capacidad de transporte intermodal. La inversión en construcción se recuperó en 2026 tras una contracción en 2025, y los inicios de viviendas se aproximaron a 33.700 unidades. Gotemburgo respaldó los movimientos de componentes prefabricados hacia Alemania, Dinamarca y el Reino Unido. El corredor Boden-Lulea también emergió como un nodo logístico vinculado a la fabricación de acero verde y baterías. Las rutas de Transporte de Alta Capacidad bajo TSFS 2025:17 mejoraron la eficiencia para los vehículos de combinación larga aprobados. Estas rutas ayudaron a las entregas modulares domésticas residenciales y comerciales.
Noruega registró la CAGR por país más rápida del 6,15% hasta 2031. Las condiciones laborales, regulatorias y geográficas del país favorecieron la inversión en modelos de entrega de construcción en fábrica. Los permisos residenciales en el segundo trimestre de 2026 estuvieron un 10,1% por debajo del trimestre equivalente de 2025. Esto concentró la demanda en torno a los proyectos aprobados donde la velocidad tenía mayor valor. El terreno de fiordos y la geografía insular añadieron restricciones de transbordador, escolta y carretera estacional. Las revisiones de la regulación de transporte de febrero de 2026 aumentaron los requisitos de planificación para algunas cargas sobredimensionadas. El país siguió siendo tanto un destino como una fuente de movimientos especializados de prefabricados.
La demanda logística de Dinamarca se centró en entornos urbanos densos y programas de vivienda social. Los inicios de viviendas repuntaron sustancialmente en el segundo trimestre de 2026, especialmente en el desarrollo de apartamentos. Copenhague, Aarhus y Odense configuraron los requisitos de entrega resultantes. Las condiciones estivales en el Mar Báltico respaldaron los envíos transfronterizos de proveedores suecos y polacos. Las condiciones invernales del Mar del Norte requirieron márgenes de planificación para las entregas occidentales e insulares. El programa MiniCO2 Etagehus PREFAB mostró un modelo de entrega por lotes, secuenciado con grúas y justo a tiempo en Fredericia. Su estructura de proyecto redujo las necesidades operativas acumuladas del sitio en relación con las entregas escalonadas tradicionales.
Panorama Competitivo
El mercado de logística de productos prefabricados en Escandinavia estaba moderadamente fragmentado entre integradores, operadores especializados de transporte pesado y proveedores de logística de proyectos. Ningún operador único ostentaba una posición dominante a nivel panregional. PostNord reportó planes para una terminal moderna de paquetería y logística en Timrå, norte de Suecia, para su operación en 2028. Estas empresas competían a través de la cobertura de red y la capacidad de flete establecida. Los transportistas especializados competían a través de permisos de carga sobredimensionada, disponibilidad de equipos y conocimiento detallado de las rutas locales.
El mercado de logística de productos prefabricados en Escandinavia también tenía espacio para proveedores que combinaran el transporte físico con la planificación de la construcción. La secuenciación de entregas vinculada a BIM, el seguimiento de carga en tiempo real y la coordinación de equipos de grúas eran cada vez más relevantes en proyectos de alta especificación. El trabajo de CREE Buildings en Copenhague mostró la importancia operativa de la entrega cronometrada donde un sitio no tenía área de almacenamiento. Scandinavian Express demostró capacidad de carga pesada al mover un elemento prefabricado de más de 30 metros en 1 operación en abril de 2026. Estas asignaciones requerían capacidad de planificación más allá del transitario de carga general. También otorgaron a los operadores de nicho establecidos una ventaja cuando un proyecto involucraba componentes inusualmente grandes o sensibles al tiempo.
La sostenibilidad se convirtió en otra base de competencia en el mercado de logística de productos prefabricados en Escandinavia. Frode Laursen A/S publicó su informe de sostenibilidad 2025 en junio de 2026 y divulgó la aprobación de sus objetivos de emisiones basados en la ciencia a corto plazo en mayo de 2026. La empresa también había reportado un crecimiento de ingresos del 7% en 2025, impulsado por nuevos clientes de alimentación e industria. Los proveedores capaces de reportar las emisiones de los envíos respaldaron a los promotores que preparaban documentación de evaluación del ciclo de vida y sostenibilidad. Esto otorgó a los datos operativos verificados un papel en la contratación. La competencia, por lo tanto, siguió siendo fragmentada, mientras que la profundidad del servicio y el desempeño documentado influyeron en la selección de proyectos.
Líderes de la Industria de Logística de Productos Prefabricados en Escandinavia
Scandinavian Express
PostNord AB
DFDS A/S
Frode Laursen A/S
Flexilast Ekonomisk Forening
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: ESL Shipping completó su programa Green Coaster de 12 embarcaciones con la entrega del Luxomar el 8 de septiembre de 2026. El buque de carga general híbrido enchufable de 5.400 TPM cuenta con certificación Ice Class 1A, un paquete de baterías de 1 MWh y conectividad de alimentación en tierra, con el objetivo de reducir las emisiones de CO₂ por unidad de carga en casi un 50% en comparación con la generación de flota anterior. La finalización del programa reforzó significativamente la capacidad de cabotaje de bajas emisiones de ESL Shipping en las rutas costeras bálticas y noruegas relevantes para la logística de productos prefabricados.
- Agosto de 2026: Frode Laursen A/S anunció que desplegaría paneles solares en 150 camiones y remolques refrigerados tras un programa piloto de siete meses en el que no se produjeron averías de batería. El despliegue en toda la flota reduce la dependencia de la energía convencional durante las paradas de los vehículos y respalda los objetivos de descarbonización aprobados por SBTi de la empresa.
- Junio de 2026: Tschudi Logistics AS anunció una inversión en una terminal multimodal en el noroeste de Ucrania a través de Tschudi Logistics Poland y participó en la Conferencia de Recuperación de Ucrania en Gdansk, presentando su asociación con Aries Industrial Group y ampliando su presencia en logística de proyectos en los corredores de reconstrucción del este de Europa.
- Junio de 2025: Tschudi Logistics AS ejecutó la entrega de módulos de hotel prefabricados desde Noruega hasta Islandia, confirmando la viabilidad comercial del corredor de logística de prefabricados del Atlántico Norte subártico y estableciendo un precedente de enrutamiento para carga volumétrica en esa ruta.


Alcance del Informe del Mercado de Logística de Productos Prefabricados en Escandinavia
| Transporte | Carretera |
| Ferrocarril | |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Almacenamiento y Depósito | |
| Servicios de Valor Agregado |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Prefabricados |
| Edificios Residenciales |
| Edificios Comerciales |
| Otros |
| Dinamarca |
| Noruega |
| Suecia |
| Por Servicio | Transporte | Carretera |
| Ferrocarril | ||
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Depósito | ||
| Servicios de Valor Agregado | ||
| Por Tipo de Producto | Edificios Modulares | |
| Sistemas Panelizados y Componentizados | ||
| Otros Tipos de Prefabricados | ||
| Por Aplicación | Edificios Residenciales | |
| Edificios Comerciales | ||
| Otros | ||
| Por País | Dinamarca | |
| Noruega | ||
| Suecia |


Preguntas Clave Respondidas en el Informe
¿Cuál fue el valor de la logística de productos prefabricados en Escandinavia en 2026?
El sector fue estimado en 1,09 mil millones de USD en 2026 y se previó que alcanzara 1,40 mil millones de USD en 2031.
¿Qué tasa de crecimiento se proyectó hasta 2031?
La CAGR prevista es del 5,10% de 2026 a 2031.
¿Qué servicio representó la mayor participación en los ingresos?
El transporte representó el 65,25% de la participación en los ingresos en 2025, porque los movimientos por carretera y de cabotaje siguieron siendo esenciales para las grandes unidades prefabricadas.
¿Qué categoría de producto creció más rápido hasta 2031?
Los sistemas panelizados y componentizados registraron la CAGR proyectada más alta del 6,45%, respaldados por la geometría de transporte en paquete plano y las necesidades de entrega urbana.
¿Qué país lideró la demanda regional?
Suecia representó el 41,70% de la participación en los ingresos en 2025, respaldada por la construcción industrializada, los corredores de flete establecidos y los vínculos de exportación.
¿Por qué los proveedores necesitaban capacidades de coordinación de entregas?
Las entregas cronometradas, la planificación de permisos, la programación de grúas y las restricciones del sitio aumentaron el valor de los servicios logísticos coordinados.
Última actualización de la página el:



