
Skandinavien Markt für Logistik von Fertigbauprodukten – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.06 Milliarden US-Dollar |
| Marktgröße (2026) | 1.09 Milliarden US-Dollar |
| Marktgröße (2031) | 1.40 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.10 % |
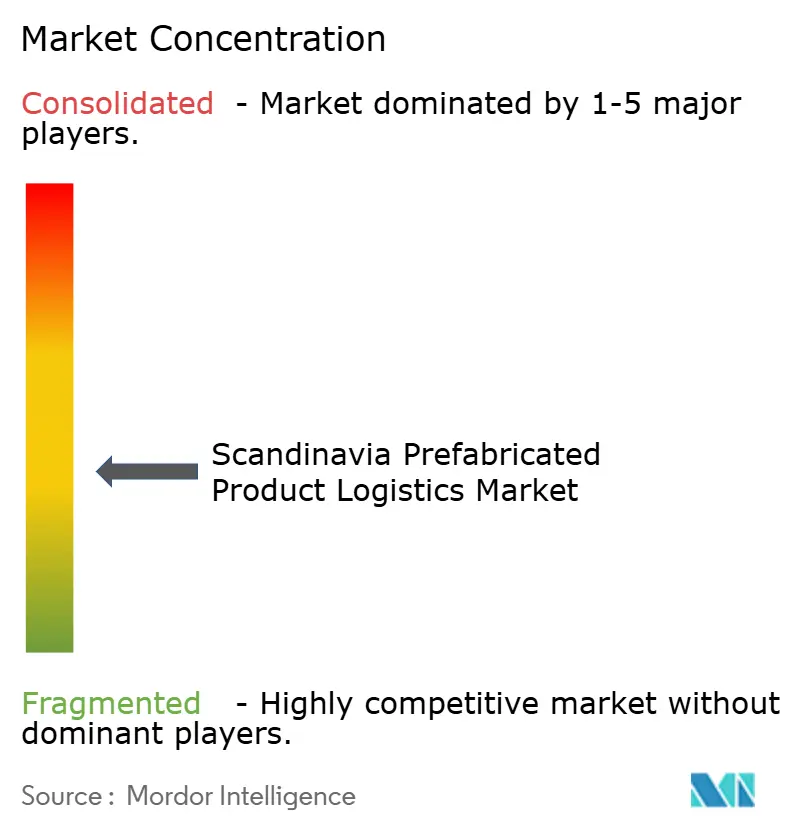
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Skandinavien Markt für Logistik von Fertigbauprodukten – Analyse von Mordor Intelligence
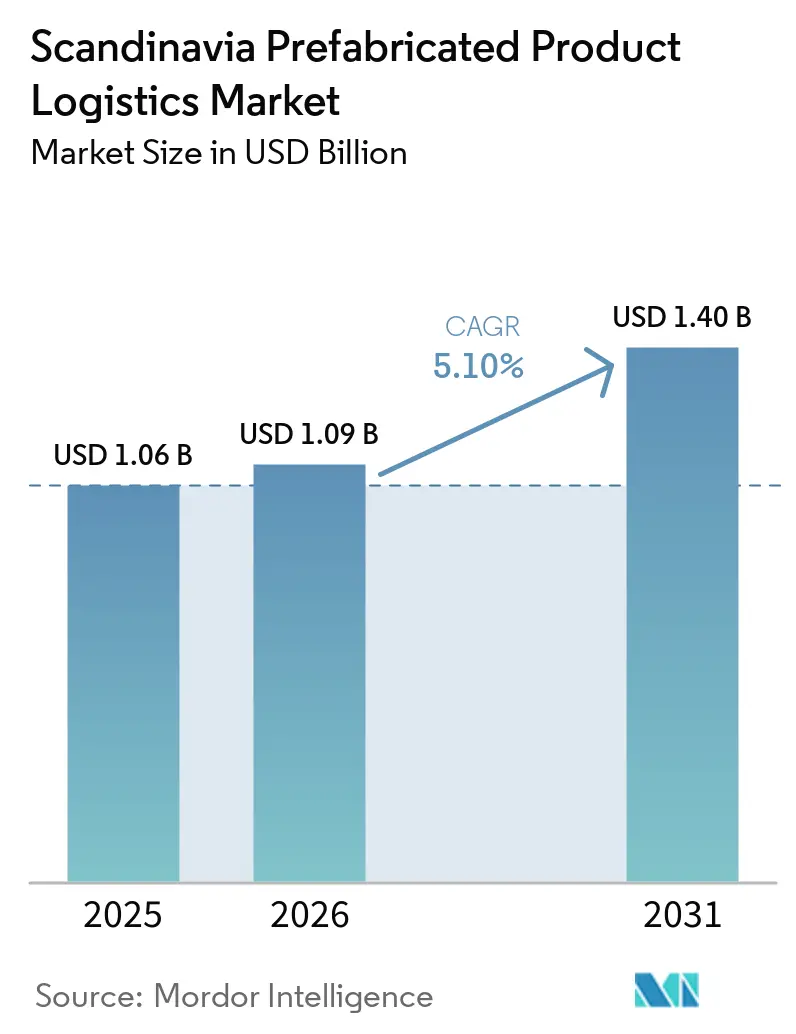
Die Marktgröße des skandinavischen Marktes für Logistik von Fertigbauprodukten wurde im Jahr 2025 auf 1,06 Milliarden USD geschätzt und soll von 1,09 Milliarden USD im Jahr 2026 auf 1,40 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,10 % während des Prognosezeitraums (2026–2031).
Die werkseitig gefertigte Bauweise stützte die Nachfrage, da sie die Abhängigkeit von knappen Arbeitskräften vor Ort verringerte und Entwicklern half, kürzere Lieferzeitpläne einzuhalten. Schweden blieb der regionale Anker durch seine etablierte Hausfertigungsbasis und Transportverbindungen für großformatige Fracht. Norwegen verzeichnete das stärkste Länderwachstum, da Anforderungen an emissionsfreies Bauen und Arbeitskräftemangel werkseitig gefertigte Methoden attraktiver machten. Anbieter, die spezialisierte Schwertransporte mit Liefersequenzierung, Kraneinsatzkoordination und zuverlässiger Emissionsberichterstattung kombinierten, waren besser positioniert, um komplexe Projekte zu gewinnen. Unterschiedliche Vorschriften für Überbreittransporte, anhaltend hohe Frachtkosten und schwierige Winterlieferbedingungen schränkten die grenzüberschreitende Betriebseffizienz weiterhin ein.
Wichtigste Erkenntnisse des Berichts
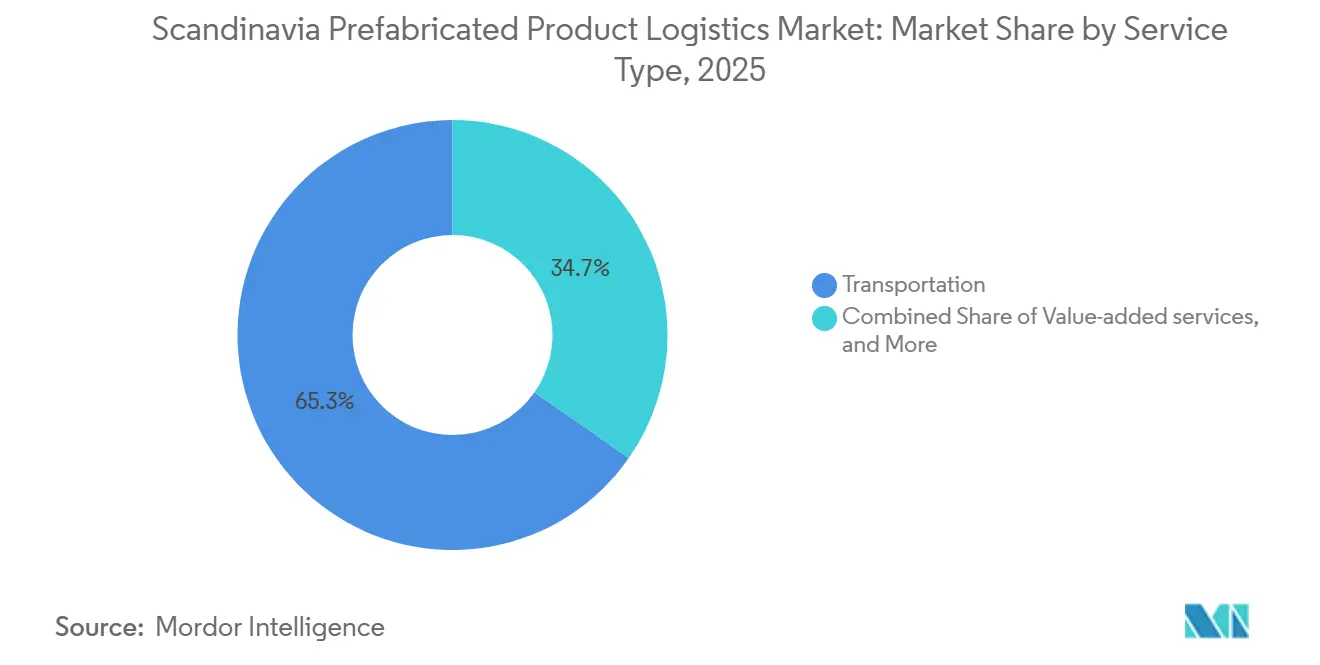
- Nach Dienstleistung entfiel im Jahr 2025 ein Marktanteil von 65,25 % auf den Transport im skandinavischen Markt für Logistik von Fertigbauprodukten, während Mehrwertdienste den höchsten prognostizierten CAGR von 6,71 % bis 2031 verzeichneten.
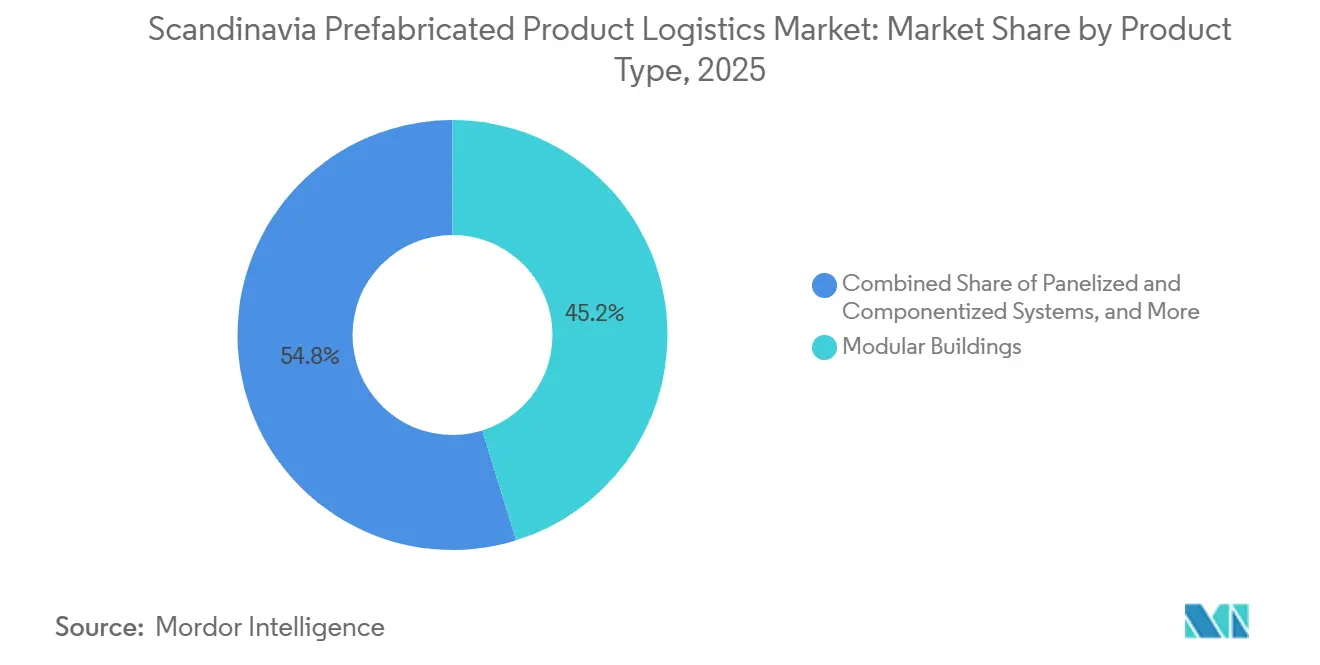
- Nach Produkttyp hielten Modulgebäude im Jahr 2025 einen Anteil von 45,15 % an der Marktgröße des skandinavischen Marktes für Logistik von Fertigbauprodukten, während paneelierte und komponentisierte Systeme den höchsten prognostizierten CAGR von 6,45 % bis 2031 verzeichneten.
- Nach Anwendung entfielen im Jahr 2025 49,20 % des Marktanteils des skandinavischen Marktes für Logistik von Fertigbauprodukten auf Wohngebäude, während Gewerbegebäude den höchsten prognostizierten CAGR von 5,95 % bis 2031 verzeichneten.
- Nach Land hielt Schweden im Jahr 2025 einen Anteil von 41,70 % an der Marktgröße des skandinavischen Marktes für Logistik von Fertigbauprodukten, während Norwegen den höchsten prognostizierten CAGR von 6,15 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des skandinavischen Marktes für Logistik von Fertigbauprodukten
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum im volumetrischen Modulbau | +1.4% | Nordweit, am stärksten in Norwegen und Schweden | Mittelfristig (2–4 Jahre) |
| Nachfrage nach schnellerer Lieferung auf Baustellen | +0.9% | Metropolkorridore in Schweden und Norwegen | Kurzfristig (≤ 2 Jahre) |
| Ausbau von abgelegenen und energieprojektbezogenen Modulanlagen | +0.7% | Nordnorwegen, schwedischer Boden-Luleå-Korridor | Langfristig (≥ 4 Jahre) |
| Nachhaltigkeits- und Anforderungen an den eingebetteten Kohlenstoff | +0.6% | Nordweit, grenzüberschreitender Einfluss des EU Green Deal | Mittelfristig (2–4 Jahre) |
| Digitale Transparenz und Echtzeit-Lieferkoordination | +0.5% | Global, frühe Einführung in Schweden und Dänemark | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitender Fertigbauhandel über die Ostsee und die Nordsee | +0.6% | Ostsee- und Nordseeküste, Schweden, Dänemark, Deutschland und Polen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum im volumetrischen Modulbau
Der skandinavische Markt für Logistik von Fertigbauprodukten profitierte, als Modulfabriken in Norwegen und Schweden ihre Produktion steigerten. Moelven Byggmodul meldete im August 2026 einen Rekordauftragsbestand und stellte 35 zusätzliche Mitarbeiter ein. Das Unternehmen fuhr außerdem erstmals gleichzeitig Doppelschichten auf beiden Moelv-Produktionslinien. Jede Gruppe dreidimensionaler Holzmodule erforderte spezialisierte Tieflader-Transporte, koordinierte Genehmigungen und vorgebuchte Kranteams am Zielort. Dies erhöhte den Druck auf den verfügbaren Fuhrpark spezialisierter Ausrüstung und begünstigte Anbieter mit vertraglich gesicherter Tiefladerkapazität. Die Bauvorbereitungen für Stockholm Wood City begannen im Oktober 2024 und schufen eine mehrjährige Nachfrage in einem streng regulierten städtischen Transportbereich.
Die erhöhte Fabrikproduktion veränderte die Kapazitätsplanung der Spediteure im skandinavischen Markt für Logistik von Fertigbauprodukten. Eine Fabrik kann Module schneller freigeben, als eine Baustelle sie verarbeiten kann, insbesondere wenn der Kranzugang oder lokale Genehmigungen verzögert sind. Die Betreiber mussten daher Produktionsfreigaben mit nächtlichen Transportfenstern und Baustellenmontagesequenzen abstimmen.[1]"Carbon Limits for Construction Study," Nordischer Ministerrat, norden.org Die Arbeit belohnte Spediteure, die über Streckenkenntnisse für wiederkehrende Routen verfügten, anstatt sich auf einen sendungsweisen Ansatz zu verlassen. Sie erhöhte auch den Wert von Zwischenlagerstandorten, an denen Module warten konnten, ohne den Fabrikfluss zu stören. Diese Bedingungen machten Transportverfügbarkeit und Koordinationsfähigkeiten ebenso wichtig wie die reine zurückgelegte Entfernung.
Nachfrage nach schnellerer Lieferung auf Baustellen
Der skandinavische Markt für Logistik von Fertigbauprodukten erhielt Unterstützung von Entwicklern, die eine schnellere Lieferung auf die Baustelle anstrebten. Die Bauinvestitionen in Schweden werden bis Ende 2026 voraussichtlich um 4 % steigen, nach einem Rückgang im Jahr 2025. Die Neubaustarts für Wohnungen wurden auf annähernd 33.700 Einheiten prognostiziert, da die Kaufkraft sich erholte. Entwickler mit engeren Projektzeitplänen verließen sich weniger auf Pufferlager und mehr auf Just-in-time-Anlieferfenster. Dies übertrug das Terminrisiko von der Baustelle auf den Logistikdienstleister. Es erhöhte auch die Nachfrage nach Anbietern, die Transport, Baustellenzugang und Kranzeitplanung innerhalb eines einzigen Lieferplans koordinieren konnten.
Schwedens Hochkapazitätstransportverordnung TSFS 2025:17 gewährte zugelassenen Fahrzeugen mit längeren Kombinationen Zugang zu ausgewählten Korridoren. Die Regelung reduzierte die Fahrtenfrequenz für qualifizierte Bewegungen, erhöhte jedoch den Koordinationsaufwand für jede Breitlastsendung.[2]"Construction and Housing Statistics, 2026," Statistik Schweden, scb.se Routen erforderten individuelle Freigaben, wenn Fahrzeugabmessungen und lokale Bedingungen nicht mit Standardbewegungen übereinstimmten. Anbieter, die genehmigte Routenaufzeichnungen pflegten, konnten Entwicklern zuverlässigere Lieferfenster anbieten. Die Verordnung stärkte auch die Bedeutung vertrauter Inlandskorridore, die Fabriken mit städtischen Baustellen verbinden. Dieses Betriebsmodell unterstützte wiederkehrende Aufträge anstelle einmaliger Transportaufgaben.
Ausbau von abgelegenen und energieprojektbezogenen Modulanlagen
Der skandinavische Markt für Logistik von Fertigbauprodukten zog auch Nachfrage aus abgelegenen Anlagen an, die mit Offshore-Wind- und Onshore-Wasserkraftaktivitäten verbunden sind. Nord- und Westnorwegen benötigen werkseitig gefertigte Unterkünfte und Betriebsanlagen, die Standorte jenseits des normalen Straßenzugangs erreichen können. Diese Transporte erfordern Planung für Begleitfahrzeuge, Genehmigungen, Fähren und eingeschränkte Straßenbedingungen. Das resultierende Liefermuster verursacht höhere Kosten als viele städtische Routen. Diese Kosten spiegeln den Aufwand wider, der erforderlich ist, um jede Route praktikabel zu machen, und nicht einfach die Anzahl der bewegten Module. Abgelegene Projekte trugen daher Einnahmen bei, die über ihren Anteil am gesamten Fertigbauvolumen hinausgingen.
Der Boden-Luleå-Korridor schuf einen weiteren Konzentrationspunkt für den skandinavischen Markt für Logistik von Fertigbauprodukten. Der Industriebau im Zusammenhang mit Grünstahl- und Batterieproduktion erhöhte den Bedarf an Arbeitnehmerunterkünften und Nebengebäuden, bevor der Anlagenbetrieb begann. Der Korridor brachte den Seeweg in die Planung werkseitig gefertigter Anlagen und anderer Projektfrachten ein. Anbieter mussten die Hafenabfertigung mit anschließenden Straßentransporten und Baustellenplänen verknüpfen. Dies machte die Route zu einer relevanten Chance für Unternehmen mit kombinierter Projektlogistik- und Küstentransportkapazität.
Nachhaltigkeits- und Anforderungen an den eingebetteten Kohlenstoff
Der skandinavische Markt für Logistik von Fertigbauprodukten stand unter zunehmendem Druck, Transportemissionen in Gebäude-Lebenszyklusanalysen nachzuweisen. Der Nordische Ministerrat modellierte Kohlenstoffgrenzen für den Bau, die Logistikemissionen einschlossen, anstatt Transport als externen Kostenfaktor zu behandeln. Entwickler hatten daher einen Grund, während der Beschaffung verifizierte Emissionsinformationen auf Sendungsebene anzufordern. Diese Anforderung stellte die Emissionsmessung neben Preis und Lieferzuverlässigkeit. Anbieter mit Datenerfassungssystemen konnten auf Projektdokumentationsanforderungen klarer reagieren. Die Veränderung verknüpfte Logistikentscheidungen enger mit Design-, Beschaffungs- und Gebäudezertifizierungsprozessen.
Forschungen der Europäischen Kommission stellten fest, dass optimiertes Bauen außerhalb der Baustelle den Materialabfall im Vergleich zu vor-Ort-Baumethoden um bis zu 90 % reduzieren könnte. Dänische und schwedische kommunale Wohnungsausschreibungen bezogen sich zunehmend auf diesen Wert, wenn die Baulogistik effektiv verwaltet wurde. Die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen gab einen weiteren Grund, verifizierte Emissionsdaten in Serviceverträgen bereitzustellen. Flotteninvestitionen wurden relevant, da Hafenaufenthalte und lokale Bewegungen den gemeldeten ökologischen Fußabdruck eines Projekts beeinflussen konnten. Der skandinavische Markt für Logistik von Fertigbauprodukten begünstigte folglich Lieferanten, die spezialisierte Lieferung mit dokumentierter Umweltleistung verbinden konnten. Dies beseitigte nicht die Bedeutung der Kosten, erhöhte jedoch den Wert transparenter Betriebsdaten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Genehmigungen für Überbreittransporte und Streckenbeschränkungen | -0.8% | Norwegen, abgelegene Korridore in Schweden, grenzüberschreitende Ostsee | Mittelfristig (2–4 Jahre) |
| Hohe Straßen- und Seefrachtraten | -0.5% | Nordweit, erhöht auf norwegischen und dänischen Inselrouten | Kurzfristig (≤ 2 Jahre) |
| Winterwetter und Liefervolatilität an abgelegenen Standorten | -0.4% | Nordschweden, Nord- und Küstennorwegen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Standardisierung von Schnittstellen und Lieferdokumentation | -0.3% | Grenzüberschreitende Ostsee- und Nordsee-Routen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Genehmigungen für Überbreittransporte und Streckenbeschränkungen
Der skandinavische Markt für Logistik von Fertigbauprodukten blieb unterschiedlichen nationalen Vorschriften für Überbreittransporte ausgesetzt. Norwegen überarbeitete im Februar 2026 seine Normal- und Sondertransportvorschriften, schränkte Betriebsfenster ein und verschärfte Lastabmessungsschwellen für einige Lastklassen. Die Änderungen verlängerten die Vorlaufzeit für die Lieferplanung in der westlichen Fjordregion. Ein volumetrisches Modul mit einer Breite von mehr als 4 Metern in Norwegen erfordert in der Regel eine Polizeieskorte, eine Überprüfung von Brücken und Unterführungen sowie eine routenspezifische Genehmigung für ein 48-Stunden-Fenster. Eine Fabrikverzögerung kann den Genehmigungsprozess neu starten. Diese Bedingungen machten die Lieferzeitplanung schwer veränderbar, sobald eine Route genehmigt war.
Schwedens Hochkapazitätstransportregeln TSFS 2025:17 boten auf genehmigten Inlandsrouten eine gewisse Erleichterung. Die grenzüberschreitende Konsistenz blieb begrenzt, da Schweden, Norwegen und Dänemark separate Genehmigungsrahmen beibehielten. Ein Spediteur, der eine Mehrländerbewegung plante, musste daher unterschiedliche Antragsschritte, Abmessungen und Betriebsbeschränkungen handhaben. Das FIT for 55-Paket der Europäischen Kommission harmonisierte diese Genehmigungsregeln nicht in der nordischen Region.[3]"BUILD UP Research Note on Offsite Construction," Europäische Kommission, build-up.ec.europa.eu Die Streckentauglichkeit hing weiterhin von nationalen Verkehrsbehörden und lokalen Bedingungen ab. Dieses Hemmnis begünstigte jedoch etablierte Betreiber mit Genehmigungsunterlagen und lokalen Streckenkenntnissen.
Hohe Straßen- und Seefrachtraten
Der skandinavische Markt für Logistik von Fertigbauprodukten sah sich weiterhin hohen Straßen- und Seefrachtraten gegenüber. Die Weitergabe von Kraftstoffzuschlägen blieb auf Fähr- und Straßenkorridoren relevant. Diese Regelungen schützten größere Integratoren wirksamer als subkontrahierte Spezialfrachtführer, die Festpreislieferverträge betrieben. Dänische Insel- und norwegische Küstenprojekte trugen auch Fährüberfahrtskosten, die nicht von Dieselpreisen abhingen. Die zusätzlichen Kosten schufen einen dauerhaften Preisboden auf diesen Routen. Projektbudgets mussten daher Transportbeschränkungen frühzeitig berücksichtigen, anstatt Logistik als einen Kauf in der Abschlussphase zu behandeln.
Der Kostendruck beeinflusste auch, wie Spediteure emissionsarme Ausrüstung präsentierten. Batterie- und Hybridanlagen können die kraftstoffbezogene Belastung während Hafenaktivitäten oder anderer definierter Betriebsphasen reduzieren. Solche Investitionen beseitigen nicht die Kosten für Schwertransporte, Eskorte oder Fähren. Sie können jedoch ein vorhersehbareres Serviceangebot für häufige Seetransporte unterstützen. Anbieter benötigen noch ausreichende Routendichte, um das Kapitalengagement zu rechtfertigen. Der skandinavische Markt für Logistik von Fertigbauprodukten blieb daher durch ein Gleichgewicht zwischen Frachtpreisen, Geräteeinsatz und Lieferzuverlässigkeit geprägt.[4]"TSFS 2025:17 Regulations on High Capacity Transport," Schwedische Verkehrsbehörde, transportstyrelsen.se
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Straßen- und Seefracht verankert das Volumen, wertschöpfende Logistik gewinnt Margenanteil
Der Transport behielt im Jahr 2025 einen Anteil von 65,25 % am skandinavischen Markt für Logistik von Fertigbauprodukten. Dreidimensionale Module und großflächige Plattensysteme erforderten für die meisten Inlandsbewegungen spezialisierte Straßentransporte. Kurzstreckensee- und RoRo-Fährdienste übernahmen Überfahrten zwischen skandinavischen und baltischen Standorten. Die Schiene spielte eine engere Rolle für flache Paneele auf genehmigten schwedischen intermodalen Korridoren. Der Hochkapazitätstransportrahmen der Schwedischen Verkehrsbehörde unterstützte längere Fahrzeugkombinationen auf ausgewiesenen Routen. Der Transport blieb daher das wesentliche physische Bindeglied zwischen Fabrikproduktion und Baustellenmontage.
Mehrwertdienste wurden bis 2031 mit einem jährlichen Wachstum von 6,71 % prognostiziert. Lagerung und Aufbewahrung stellten Umschlagkapazitäten an regionalen Konsolidierungspunkten bereit. Dieser Dienst half Produzenten, Fabrikfreigabepläne von der Baustellenbereitschaft zu trennen. Er wurde nützlicher, als Schwedens Bauabschwung 2025 Zeitlücken zwischen Modulproduktion und Baustellenzugang schuf. Entwickler lagerten Kranzeitplanung, Montagereihenfolgeplanung, Sendungsverfolgung und Baustellenplattformkoordination an Anbieter aus, die das Lieferrisiko managen konnten. Scandinavian Express transportierte im April 2026 ein Fertigteil von mehr als 30 Metern in einer einzigen Bewegung und demonstrierte damit die erforderliche Präzision für komplexe Schwerlastaufgaben. Die Dienstleistungskategorie gewann an Bedeutung, da Baustellenbeschränkungen die Kosten einer falsch getimten Lieferung erhöhten.


Nach Produkttyp: Volumetrische Module erzielen Aufpreis, Paneelsysteme wachsen durch Geschwindigkeit
Modulgebäude hielten im Jahr 2025 einen Anteil von 45,15 % an der Marktgröße des skandinavischen Marktes für Logistik von Fertigbauprodukten. Norwegen und Schweden setzten dreidimensionale Holzmodule im Wohn-, Bildungs- und Gastgewerbebereich ein. Diese Transporte erforderten Ausrüstung, die auf Höhen-, Breiten- und Gewichtsgrenzen ausgelegt ist. Das Segment schuf eine höhere Logistikprämie, da Spediteure Genehmigungen, Eskorte und geplante Kranaktivitäten benötigten. Große Module ließen nach der Produktion auch weniger Spielraum für Änderungen des Lieferzeitplans. Dies machte eine zuverlässige Routenplanung zum zentralen Element der Wirtschaftlichkeit des Segments.
Paneelierte und komponentisierte Systeme wurden bis 2031 mit einem jährlichen Wachstum von 6,45 % prognostiziert. Ihre Flachpackgeometrie vermied einige Breiten- und Höhenauslöser, die auf Standardstraßen Polizeieskorte erforderten. Das MiniCO2 Etagehus PREFAB-Projekt von Realdania By & Byg in Fredericia wurde in 2 Tagen aus werkseitig gefertigten Paneelen auf der Baustelle montiert, während das fünfstöckige Gebäude in 6 Monaten fertiggestellt wurde. Paneltransporte können in konzentrierten und sequenzierten Lieferungen für dichte städtische Baustellen geplant werden. Digitale Fertigung verknüpft auch Schnittlisten mit Routenplanung und Kranzeitplanung. Dänemarks technische Anforderungen BR18 waren für werkseitig zertifizierte Plattensysteme einfacher zu dokumentieren, was ihre Eignung für feste öffentliche Beschaffungspläne stärkte.
Nach Anwendung: Wohngebäude liefern Volumen, Gewerbegebäude beschleunigen durch Programmverdichtung
Wohngebäude machten im Jahr 2025 49,20 % des Marktanteils des skandinavischen Marktes für Logistik von Fertigbauprodukten aus. Schwedens Einfamilienhaus-Fabrikmodell und Mehrfamilienprogramme stützten diese Nachfrage in der gesamten Region. Das Segment stützte sich auf wiederkehrende Fabrik-zu-Baustelle-Korridore, auf denen Anbieter routenspezifisches Wissen aufbauen konnten. Schwedens Hausbau-Lieferbasis ermöglichte auch wiederkehrende Liefermuster und vorab genehmigte Genehmigungsbibliotheken. Statistics Norway verzeichnete Wohnbaugenehmigungen im zweiten Quartal 2026 um 10,1 % unter dem entsprechenden Quartal 2025. Für genehmigte Projekte stärkte dies den Wert schnellerer und vorhersehbarerer Lieferungen.
Gewerbegebäude wurden bis 2031 mit einem jährlichen Wachstum von 5,95 % prognostiziert. Büro-, Gastgewerbe- und Logistikzentrum-Projekte legten einen höheren Wert auf kurze Bauprogramme und geplanten Baustellenzugang. CREE Buildings lieferte Fertigwandelemente für das Projekt Osterbrogade 190 in Kopenhagen, wo die Baustelle keinen Lagerplatz vor Ort hatte und Just-in-time-Lieferungen von Elementen bis zu 3,35 Metern Höhe erforderte. Das Segment Sonstige umfasste Sozialeinrichtungen, temporäre Gesundheitsversorgungseinheiten und wiederverwendbare Bildungsgebäude. ISO 668-Containerabmessungen erweiterten den Spediteurpool für relevante Einheiten und reduzierten die Logistikkosten pro Einheit im Vergleich zu maßgeschneiderten Projekten. Gewerbe- und sonstige Projekte boten stärkere Margen, wenn Terminempfindlichkeit und Baustellenkomplexität die Preisgestaltung unterstützten.
Geografische Analyse
Schweden hielt im Jahr 2025 einen Anteil von 41,70 % am skandinavischen Markt für Logistik von Fertigbauprodukten. Seine Position spiegelte koordinierte Investitionen in werkseitig gefertigte Bauweise und intermodale Transportkapazität wider. Die Bauinvestitionen erholten sich 2026 nach einem Rückgang 2025, und die Wohnungsbaustarts näherten sich 33.700 Einheiten. Göteborg unterstützte Transporte von Fertigbauteilen nach Deutschland, Dänemark und ins Vereinigte Königreich. Der Boden-Luleå-Korridor entwickelte sich auch zu einem Logistikknoten im Zusammenhang mit Grünstahl- und Batterieproduktion. Hochkapazitätstransportrouten gemäß TSFS 2025:17 verbesserten die Effizienz für zugelassene Fahrzeuge mit längeren Kombinationen. Diese Routen unterstützten inländische Wohn- und Gewerbemodullieferungen.
Norwegen verzeichnete den schnellsten Länder-CAGR von 6,15 % bis 2031. Die Arbeits-, Regulierungs- und geografischen Bedingungen des Landes begünstigten Investitionen in werkseitig gefertigte Liefermodelle. Wohnbaugenehmigungen im zweiten Quartal 2026 lagen 10,1 % unter dem entsprechenden Quartal 2025. Dies konzentrierte die Nachfrage auf genehmigte Projekte, bei denen Geschwindigkeit einen höheren Wert hatte. Fjordgelände und Inselgeografie fügten Fähr-, Eskorte- und saisonale Straßenbeschränkungen hinzu. Die Überarbeitungen der Transportvorschriften vom Februar 2026 erhöhten die Planungsanforderungen für einige Überbreittransporte. Das Land blieb sowohl Ziel als auch Quelle spezialisierter Fertigbautransporte.
Dänemarks Logistiknachfrage konzentrierte sich auf dichte städtische Umgebungen und Sozialwohnungsprogramme. Die Wohnungsbaustarts erholten sich im zweiten Quartal 2026 erheblich, insbesondere im Wohnungsbau. Kopenhagen, Aarhus und Odense prägten die daraus resultierenden Lieferanforderungen. Sommerbedingungen in der Ostsee unterstützten grenzüberschreitende Sendungen von schwedischen und polnischen Lieferanten. Winterliche Nordsee-Bedingungen erforderten Planungspuffer für westliche und Insellieferungen. Das MiniCO2 Etagehus PREFAB-Programm zeigte ein chargengeliefertes, kransequenziertes Just-in-time-Modell in Fredericia. Seine Projektstruktur reduzierte den kumulativen Baustellenbetriebsbedarf im Vergleich zu traditionellen gestaffelten Lieferungen.
Wettbewerbslandschaft
Der skandinavische Markt für Logistik von Fertigbauprodukten war mäßig fragmentiert zwischen Integratoren, spezialisierten Schwertransportbetreibern und Projektlogistikanbietern. Kein einzelner Betreiber hielt eine panregional dominante Position. PostNord meldete Pläne für ein modernes Paket- und Logistikterminal in Timrå, Nordschweden, das 2028 in Betrieb gehen soll. Diese Unternehmen konkurrierten durch Netzwerkabdeckung und etablierte Frachtkapazität. Spezialisierte Spediteure konkurrierten durch Genehmigungen für Überbreittransporte, Geräteverfügbarkeit und detaillierte Kenntnisse lokaler Routen.
Der skandinavische Markt für Logistik von Fertigbauprodukten bot auch Raum für Anbieter, die physischen Transport mit Bauplanung verbanden. BIM-verknüpfte Liefersequenzierung, Echtzeit-Ladungsverfolgung und Kranteamkoordination wurden bei hochwertigen Projekten zunehmend relevant. CREE Buildings' Kopenhagener Arbeit zeigte die operative Bedeutung terminierter Lieferungen, wenn eine Baustelle keinen Lagerbereich hatte. Scandinavian Express demonstrierte Schwerlastkapazität, indem es im April 2026 ein Fertigteil von mehr als 30 Metern Länge in einem einzigen Einsatz transportierte. Diese Aufgaben erforderten Planungskapazitäten, die über die allgemeine Frachtspedition hinausgingen. Sie gaben auch etablierten Nischenanbietern einen Vorteil, wenn ein Projekt ungewöhnlich große oder zeitkritische Komponenten umfasste.
Nachhaltigkeit wurde zu einem weiteren Wettbewerbsfeld im skandinavischen Markt für Logistik von Fertigbauprodukten. Frode Laursen veröffentlichte im Juni 2026 seinen Nachhaltigkeitsbericht 2025 und gab im Mai 2026 die Genehmigung seiner kurzfristigen wissenschaftsbasierten Emissionsziele bekannt. Das Unternehmen hatte auch ein Umsatzwachstum von 7 % im Jahr 2025 gemeldet, das durch neue Lebensmittelhandels- und Industriekunden angetrieben wurde. Anbieter, die Sendungsemissionen berichten konnten, unterstützten Entwickler bei der Erstellung von Lebenszyklusanalysen und Nachhaltigkeitsdokumentationen. Dies gab verifizierten Betriebsdaten eine Rolle bei der Beschaffung. Der Wettbewerb blieb daher fragmentiert, während Servicetiefe und dokumentierte Leistung die Projektauswahl beeinflussten.
Marktführer der skandinavischen Branche für Logistik von Fertigbauprodukten
Scandinavian Express
PostNord AB
DFDS A/S
Frode Laursen A/S
Flexilast Ekonomisk Forening
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: ESL Shipping schloss sein 12-Schiff-Green-Coaster-Programm mit der Übergabe der Luxomar am 8. September 2026 ab. Das 5.400-DWT-Plug-in-Hybrid-Frachtschiff trägt die Eisklasse-1A-Zertifizierung, ein 1-MWh-Batteriepaket und Landstromanschluss und zielt auf nahezu 50 % niedrigere CO₂-Emissionen pro Frachteinheit als die vorherige Flottengeneration ab. Der Abschluss des Programms stärkte die emissionsarme Kurzstreckenseekapazität von ESL Shipping auf Ostsee- und norwegischen Küstenrouten, die für die Logistik von Fertigbauprodukten relevant sind, erheblich.
- August 2026: Frode Laursen A/S kündigte an, nach einem siebenmonatigen Pilotprogramm, in dem keine Batterieausfälle auftraten, Solarpaneele auf 150 Lkw und Kühlanhängern einzusetzen. Der flächendeckende Rollout reduziert die Abhängigkeit von konventioneller Energie während Fahrzeugrastzeiten und unterstützt die SBTi-genehmigten Dekarbonisierungsziele des Unternehmens.
- Juni 2026: Tschudi Logistics AS kündigte Investitionen in ein multimodales Terminal im Nordwesten der Ukraine über Tschudi Logistics Poland an und nahm an der UkraineRecovery Conference in Danzig teil, wo es seine Partnerschaft mit der Aries Industrial Group vorstellte und seinen Projektlogistik-Fußabdruck in osteuropäischen Wiederaufbaukorridoren erweiterte.
- Juni 2025: Tschudi Logistics AS führte die Lieferung von vorgefertigten Hotelmodulen von Norwegen nach Island durch und bestätigte damit die kommerzielle Realisierbarkeit des subarktischen Nordatlantik-Fertigbaulogistikkorridors und etablierte einen Routingpräzedenzfall für volumetrische Fracht auf dieser Strecke.


Berichtsumfang des skandinavischen Marktes für Logistik von Fertigbauprodukten
| Transport | Straße |
| Schiene | |
| Luft | |
| See und Binnenwasserstraßen | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Modulgebäude |
| Paneelierte und komponentisierte Systeme |
| Sonstige Fertigbautypen |
| Wohngebäude |
| Gewerbegebäude |
| Sonstige |
| Dänemark |
| Norwegen |
| Schweden |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See und Binnenwasserstraßen | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Produkttyp | Modulgebäude | |
| Paneelierte und komponentisierte Systeme | ||
| Sonstige Fertigbautypen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbegebäude | ||
| Sonstige | ||
| Nach Land | Dänemark | |
| Norwegen | ||
| Schweden |


Im Bericht beantwortete Schlüsselfragen
Wie hoch war der Wert der skandinavischen Logistik für Fertigbauprodukte im Jahr 2026?
Der Sektor wurde im Jahr 2026 auf 1,09 Milliarden USD geschätzt und soll bis 2031 1,40 Milliarden USD erreichen.
Welche Wachstumsrate wurde bis 2031 prognostiziert?
Der prognostizierte CAGR beträgt 5,10 % von 2026 bis 2031.
Welche Dienstleistung hatte den größten Umsatzanteil?
Der Transport hatte im Jahr 2025 einen Umsatzanteil von 65,25 %, da Straßen- und Kurzstreckenseetransporte für große Fertigbaueinheiten unverzichtbar blieben.
Welche Produktkategorie wuchs bis 2031 am schnellsten?
Paneelierte und komponentisierte Systeme verzeichneten den höchsten prognostizierten CAGR von 6,45 %, unterstützt durch Flachpacktransportgeometrie und städtische Lieferanforderungen.
Welches Land führte die regionale Nachfrage an?
Schweden hielt im Jahr 2025 einen Umsatzanteil von 41,70 %, unterstützt durch industrialisierte Bauweise, etablierte Frachtkorridore und Exportverbindungen.
Warum benötigten Anbieter Lieferkoordinationsfähigkeiten?
Terminierte Lieferungen, Genehmigungsplanung, Kranzeitplanung und Baustellenbeschränkungen erhöhten den Wert koordinierter Logistikdienstleistungen.
Seite zuletzt aktualisiert am:



