
Taille et part du marché du fret aérien en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
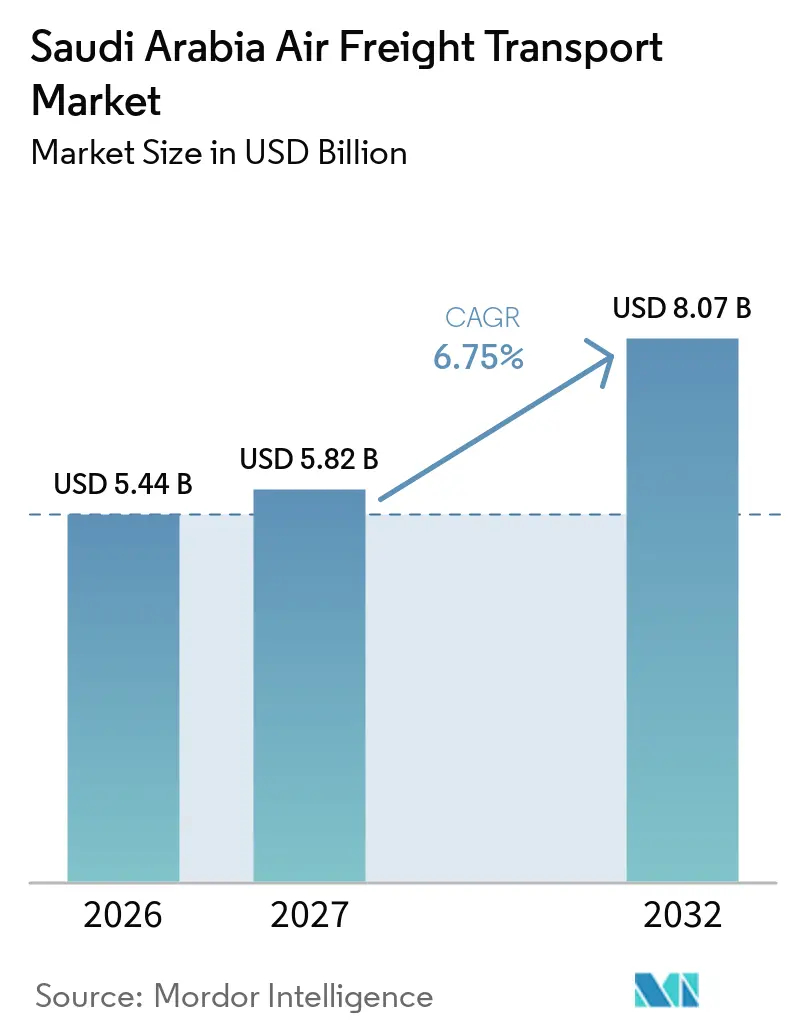
| Taille du marché de l'année de base (2026) | 5.44 Milliards de dollars |
| Taille du Marché (2027) | 5.82 Milliards de dollars |
| Taille du Marché (2032) | 8.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.75 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fret aérien en Arabie Saoudite par Mordor Intelligence
La taille du marché du fret aérien en Arabie Saoudite est évaluée à 5,44 milliards USD en 2026. Il est estimé qu'il progressera de 5,82 milliards USD en 2027 pour atteindre 8,07 milliards USD d'ici 2032, à un CAGR de 6,75 % durant la période de prévision (2027-2032).
L'investissement dans les infrastructures aéroportuaires, le commerce international, les expéditions liées au e-commerce et le mouvement de marchandises à haute valeur ajoutée et sensibles au temps stimulent la demande du marché. Riyad et Djeddah fonctionnent comme des plateformes cargo clés, tandis que les zones logistiques et les systèmes de fret numérique renforcent les connexions entre le transport aérien, l'entreposage, le dédouanement et la distribution routière. Les expéditions pharmaceutiques et les cargaisons industrielles spécialisées soutiennent davantage la demande de manutention contrôlée et de calendriers de livraison fiables. La croissance du marché dépend de la disponibilité d'une capacité aéronautique appropriée, d'un traitement efficace des cargaisons et d'une connectivité fiable entre les plateformes internationales et les destinations nationales.
Points clés du rapport
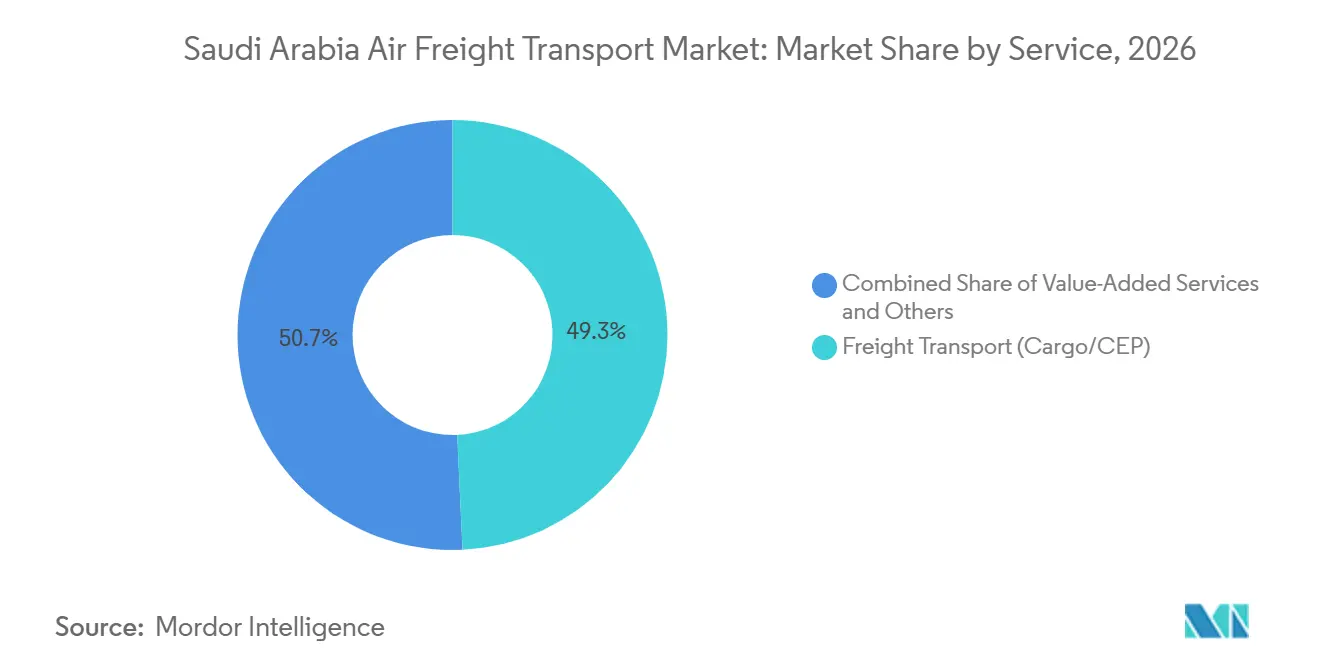
- Par service, le transport de fret (Cargo/CEP) représente 49,26 % de la taille du marché du fret aérien en Arabie Saoudite en 2026, tandis que les autres services à valeur ajoutée devraient enregistrer la croissance la plus rapide à un CAGR de 8,28 % jusqu'en 2032.
- Par destination, le fret international représente 78,92 % de la part du marché du fret aérien en Arabie Saoudite en 2026, tandis que le fret domestique devrait s'inscrire à un CAGR de 9,89 % jusqu'en 2032.
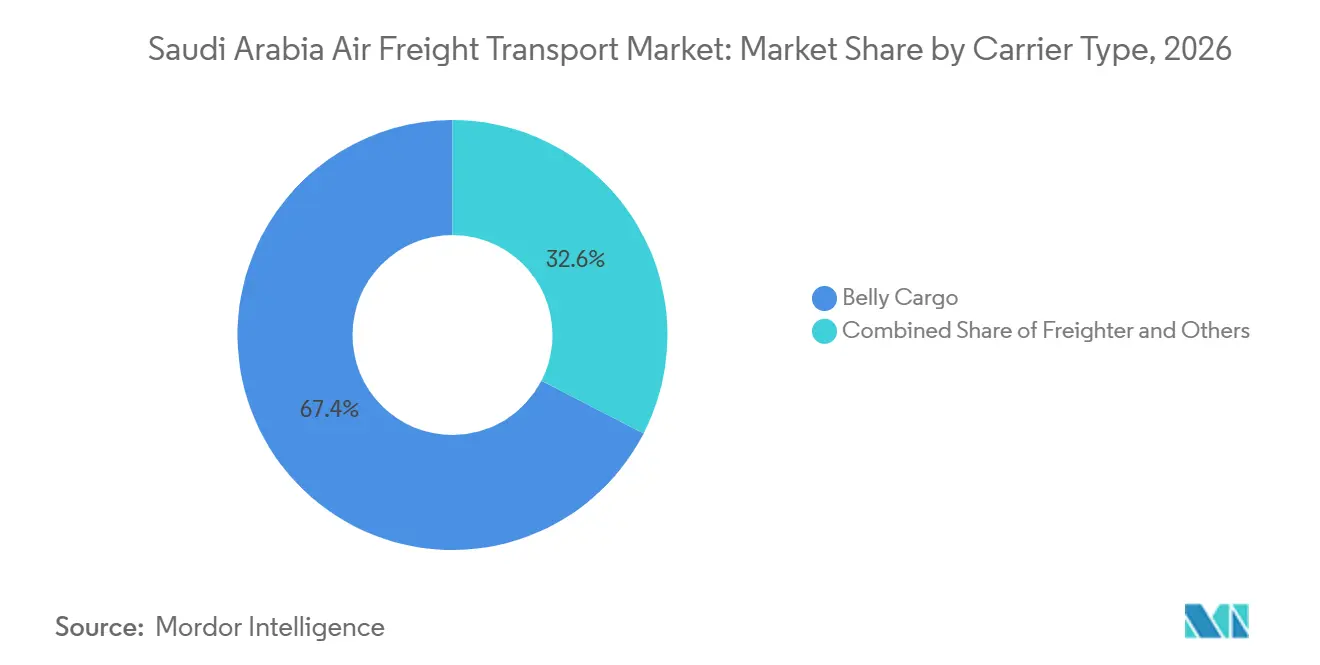
- Par type de transporteur, le cargo en soute représente 67,43 % de la taille du marché du fret aérien en Arabie Saoudite en 2026, tandis que les services d'avions cargo devraient s'inscrire à un CAGR de 8,36 % jusqu'en 2032.
- Par type de cargaison, la cargaison générale représente 64,58 % de la part du marché du fret aérien en Arabie Saoudite en 2026, tandis que la cargaison spéciale devrait s'inscrire à un CAGR de 9,98 % jusqu'en 2032.
- Par secteur d'utilisateur final, le e-commerce et le commerce de détail représentent 28,37 % de la taille du marché du fret aérien en Arabie Saoudite en 2026, tandis que la santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,79 % jusqu'en 2032.
- Par zone géographique, la région centrale représente 50,37 % de la taille du marché du fret aérien en Arabie Saoudite en 2026, tandis que la région occidentale devrait enregistrer un CAGR de 9,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du fret aérien en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement Vision 2030 développant les infrastructures de fret aérien | +2.2% | National, avec des gains précoces à Riyad, Djeddah et Dammam | Long terme (4 ans ou plus) |
| Croissance du e-commerce augmentant la demande de fret aérien à délai défini | +1.5% | National, concentré dans les régions centrale et occidentale | Court terme (2 ans ou moins) |
| Logistique pharmaceutique développant la demande de fret aérien à température contrôlée | +1.0% | National, concentré dans les plateformes de Riyad et Djeddah | Moyen terme (2 à 4 ans) |
| Projets industriels augmentant les volumes de fret aérien spécialisé | +0.7% | Régions occidentale et orientale | Long terme (4 ans ou plus) |
| Libéralisation des vols charter améliorant la capacité flexible de fret aérien | +0.5% | National, avec un potentiel à Riyad, Al-Jouf et Tabuk | Court terme (2 ans ou moins) |
| Zones logistiques aéroportuaires renforçant les réseaux de connectivité mer-air | +0.8% | Régions occidentale, centrale et orientale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Investissement Vision 2030 développant les infrastructures de fret aérien
L'agenda Vision 2030 de l'Arabie Saoudite stimule les investissements dans les aéroports, les zones logistiques et les infrastructures de transport intégrées. En mars 2025, SAL a formalisé des plans pour une zone logistique à Falcon City, au nord de Riyad, avec un investissement prévu d'environ 4,1 milliards SAR (1,0925 milliard USD)SAL et Sela signent un accord pour établir la zone logistique SAL à Falcon City, au nord de Riyad, avec un investissement de 4 milliards SAR pour renforcer la position de l'Arabie Saoudite en tant que hub logistique mondial, mars 2025, sal.sa/press-news">[1]. Le projet intégrera l'entreposage, le stockage et la connectivité multimodale. Son infrastructure renforcera la distribution des cargaisons et améliorera la connectivité entre le fret aérien, le transport routier et d'autres services logistiques. L'impact commercial du projet sera déterminé par l'avancement du développement, la demande des locataires et la disponibilité de services complémentaires de manutention des cargaisons et de dédouanement.
Croissance du e-commerce augmentant la demande de fret aérien à délai défini
Le e-commerce stimule la demande de fret aérien en générant des expéditions qui nécessitent des délais de transit prévisibles, un accès aux réseaux internationaux et une livraison domestique efficace. En août 2025, DHL eCommerce a finalisé son investissement stratégique dans AJEX Logistics Services, un prestataire régional de colis en Arabie Saoudite disposant de plus de 60 installations, 1 200 véhicules et 2 000 employés. Le partenariat intègre le réseau de livraison régionale et nationale d'AJEX aux capacités de colis internationaux de DHL. Cette intégration renforce le soutien aux expéditions transfrontalières liées au e-commerce et améliore la coordination entre le transport international et la distribution du dernier kilomètre. Le partenariat est positionné pour accroître la demande de fret aérien à mesure que les volumes de colis augmentent et que les clients privilégient des services de livraison plus rapides.
Logistique pharmaceutique développant la demande de fret aérien à température contrôlée
La distribution pharmaceutique dépend d'un contrôle rigoureux de la température, d'une manutention documentée et d'une coordination sans faille entre les terminaux de fret aérien et le transport en aval. En avril 2026, Saudia Cargo et l'Autorité saoudienne des aliments et des médicaments ont lancé une initiative conjointe offrant des réductions de coûts d'expédition allant jusqu'à 50 % pour les expéditions pharmaceutiques. Soutenue par les certifications IATA CEIV Pharma et CEIV Fresh de Saudia Cargo, l'initiative renforce le mouvement des médicaments et des fournitures médicales. En octobre 2025, AJEX a également ouvert une installation conforme aux normes GMP-GxP de 3 000 m² à Riyad, dotée d'un stockage réfrigéré de 2 °C à 8 °C, d'une chambre à -20 °C et d'une surveillance en temps réelAJEX ouvre les premières installations conformes aux normes GMP-GxP d'Arabie Saoudite, développant les capacités logistiques des sciences de la vie, octobre 2025, aj-ex.com/news">[2]. Ensemble, ces initiatives renforcent l'infrastructure logistique pharmaceutique de l'Arabie Saoudite en améliorant le contrôle de la température, la conformité réglementaire et la fiabilité des expéditions. Cela soutient la distribution sécurisée des médicaments sensibles à la température et des fournitures médicales à travers le Royaume.
Projets industriels augmentant les volumes de fret aérien spécialisé
Les projets industriels, énergétiques, manufacturiers et d'infrastructure génèrent une demande d'expéditions urgentes de composants, de pièces de rechange, d'équipements à haute valeur ajoutée et de cargaisons hors gabarit. Le fret aérien joue un rôle essentiel lorsque des retards de livraison pourraient perturber les calendriers de projet ou les opérations de production. En septembre 2025, FedEx a lancé un service d'avion cargo dédié reliant l'Arabie Saoudite aux États-Unis et à l'Europe, avec des connexions vers les marchés asiatiques. Le service utilise un avion cargo Boeing 777 pour transporter des marchandises volumineuses, palettisées, à température contrôlée et des matières dangereuses. Cette capacité renforce le soutien aux exigences de fret spécialisé. La demande variera en fonction des calendriers de projet, de la taille des expéditions et de la compétitivité-coût du transport aérien par rapport aux alternatives maritimes ou routières.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés du fret aérien limitant la compétitivité modale | -1.2% | Mondial, amplifié sur les routes intra-GCC et Asie-Arabie Saoudite | Court terme (2 ans ou moins) |
| Capacité limitée des avions cargo augmentant la dépendance à l'espace en soute | -0.9% | National, concentré dans les plateformes de Riyad et Djeddah | Moyen terme (2 à 4 ans) |
| Chaleur extrême augmentant la complexité des équipements et des opérations | -0.5% | National, particulièrement dans les régions centrale et occidentale en été | Long terme (4 ans ou plus) |
| Lacunes d'interopérabilité des données limitant l'efficacité de la manutention des cargaisons | -0.6% | National, particulièrement aux interfaces multi-opérateurs à Riyad, Djeddah et Dammam | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés du fret aérien limitant la compétitivité modale
Le fret aérien commande une prime par rapport au fret maritime pour des expéditions comparables, limitant son adéquation pour les marchandises en vrac et les produits avec des calendriers de livraison flexibles. Les coûts de carburant, les contraintes de capacité et les modifications des itinéraires internationaux affectent également les tarifs de fret. Les expéditeurs utilisent principalement le transport aérien pour les marchandises urgentes, à haute valeur ajoutée, périssables et sensibles au temps. Les transitaires disposant d'un pouvoir d'achat limité font face à des pressions supplémentaires lors de la sécurisation de la capacité des transporteurs. Ces facteurs contraignent l'adoption du fret aérien parmi les clients sensibles aux prix et soulignent l'importance de la fiabilité du service, du délai de transit et de la valeur de l'expédition.
Capacité limitée des avions cargo augmentant la dépendance à l'espace en soute
La capacité de fret aérien est déterminée par les services d'avions cargo dédiés et l'espace cargo disponible sur les avions de passagers. Le cargo en soute offre une capacité régulière sur les routes internationales établies, bien que la disponibilité dépende des horaires des passagers, de la configuration des aéronefs et de la demande des routes. Les avions cargo dédiés offrent une plus grande flexibilité sur les routes à forte intensité de fret et pour les expéditions nécessitant des arrangements de manutention ou de chargement spécifiques. En septembre 2025, FedEx a introduit un service d'avion cargo dédié en Arabie Saoudite, démontrant l'expansion de la connectivité cargo programmée. Cependant, l'expansion de la capacité à l'échelle du marché dépend de la disponibilité des aéronefs, de l'économie des routes, des infrastructures aéroportuaires et d'une demande contractuelle suffisante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le transport de fret est en tête tandis que les services à valeur ajoutée se développent
Le transport de fret (Cargo/CEP) représente 49,26 % de la part du marché du fret aérien en Arabie Saoudite en 2026. La catégorie englobe le mouvement de cargaisons et d'expéditions express sur les réseaux nationaux et internationaux. Ses opérations reposent sur la capacité des aéronefs, la manutention aéroportuaire, le dédouanement et les liaisons de distribution routière intégrées. Les transitaires gèrent les réservations, la documentation, le routage et les connexions entre les transporteurs et les expéditeurs.
Les autres services à valeur ajoutée devraient s'inscrire à un CAGR de 8,28 % jusqu'en 2032. Cette catégorie comprend le courtage en douane, l'assurance cargo, la documentation des expéditions et le soutien à la chaîne d'approvisionnement. En septembre 2025, FedEx a annoncé l'expansion des services de transit de fret FedEx Logistics en Arabie Saoudite dans le cadre de sa transition vers des opérations directes dans le RoyaumeFedEx renforce son engagement envers l'Arabie Saoudite avec une présence élargie alignée sur Vision 2030, septembre 2025, newsroom.fedex.com">[3]. L'offre comprend le fret aérien, routier et maritime, ainsi que le soutien au fret en transit et le courtage en douane. Ces services permettent aux clients de gérer plusieurs activités logistiques via un seul prestataire. La croissance des services à valeur ajoutée sera soutenue par la demande croissante des clients et la capacité des prestataires à fournir ces services efficacement.

Par destination : le fret international est en tête tandis que la croissance domestique s'accélère
Le fret international représente 78,92 % de la taille du marché du fret aérien en Arabie Saoudite en 2026. Le segment soutient les flux d'importation et d'exportation sur les routes commerciales reliant l'Arabie Saoudite à l'Asie, l'Europe, l'Afrique et les Amériques. La demande couvre les produits de consommation, les composants industriels, les produits pharmaceutiques, l'électronique et d'autres marchandises à haute valeur ajoutée. Les grands aéroports de transit, les réseaux de compagnies aériennes internationales et des procédures douanières efficaces sous-tendent le mouvement de ces expéditions. La performance concurrentielle dépend de la disponibilité des routes, des délais de transit, de la qualité de la manutention et des capacités de distribution en aval.
Le fret domestique devrait s'inscrire à un CAGR de 9,89 % jusqu'en 2032. Les connexions entre les grands aéroports, les centres de distribution régionaux, les entreprises et les consommateurs stimulent la croissance. L'expansion des réseaux express locaux et des services d'assistance au sol renforce la connectivité du fret domestique. En juin 2025, Swissport a lancé des opérations d'assistance au sol coordonnées pour Air Arabia dans 13 aéroports saoudiens, dont 7 nouveaux sites. Cette expansion des services d'assistance au sol améliore la connectivité du fret domestique et soutient un mouvement plus efficace des marchandises entre les aéroports régionaux et les réseaux de distribution. Une couverture aéroportuaire plus large peut aider les compagnies aériennes et les prestataires logistiques à renforcer la coordination des expéditions et à répondre à la demande croissante de services de fret domestique.
Par type de transporteur : le cargo en soute domine tandis que les avions cargo ajoutent de la capacité
Le cargo en soute représente 67,43 % du marché du fret aérien en Arabie Saoudite en 2026. Les avions de passagers offrent une capacité cargo substantielle sur les routes soutenues par la demande passagers, permettant aux compagnies aériennes de maximiser l'espace disponible des aéronefs pour le fret. Ce modèle renforce les flux d'expéditions internationales sur les routes établies et assure une connectivité cargo régulière sans nécessiter d'opérations d'avions cargo dédiés. La capacité disponible dépend des horaires des passagers, du type d'aéronef, des restrictions de charge utile et de la fréquence des routes. Par conséquent, les changements dans les opérations passagers influencent directement la disponibilité du fret.
Les services d'avions cargo devraient s'inscrire à un CAGR de 8,36 % jusqu'en 2032. Les avions cargo dédiés offrent la capacité et la flexibilité de planification requises pour les expéditions nécessitant des opérations axées sur le fret, un chargement spécialisé ou des volumes plus importants. Ces services soutiennent le transport d'équipements industriels, d'expéditions à haute valeur ajoutée, de marchandises sensibles à la température et d'autres cargaisons dépassant les contraintes des avions de passagers. Le lancement du service d'avion cargo dédié de FedEx en Arabie Saoudite en septembre 2025 démontre l'expansion de la connectivité cargo. La croissance continue dépendra de l'économie des routes, de la disponibilité des aéronefs et des volumes d'expéditions suffisants pour maintenir les opérations.
Par type de cargaison : la cargaison générale est en tête tandis que la cargaison spéciale croît plus vite
La cargaison générale représente 64,58 % du marché du fret aérien en Arabie Saoudite en 2026. Elle comprend un large éventail de marchandises commerciales, de biens de consommation et d'expéditions industrielles standard ne nécessitant pas de manutention spécialisée. Le segment bénéficie d'une demande diversifiée dans le commerce de détail, la fabrication et le commerce international. Sa performance est déterminée par les tarifs de fret, les flux commerciaux, la capacité des compagnies aériennes et la compétitivité du transport aérien par rapport aux autres modes. Une manutention efficace des cargaisons et le dédouanement sont essentiels pour minimiser les retards.
La cargaison spéciale devrait s'inscrire à un CAGR de 9,98 % jusqu'en 2032. La catégorie comprend les matières dangereuses, les expéditions à haute valeur ajoutée, les cargaisons hors gabarit et d'autres envois nécessitant une manutention ou une documentation spécialisée. Les produits pharmaceutiques et les composants industriels nécessitent des environnements contrôlés, des équipements spécialisés et des contrôles réglementaires supplémentaires. En avril 2026, Saudia Cargo et l'Autorité saoudienne des aliments et des médicaments ont annoncé une initiative de fret pharmaceutique offrant des réductions de coûts d'expédition allant jusqu'à 50 %. L'initiative renforce le mouvement des médicaments et des fournitures médicales dans le cadre du programme spécifié.
Par secteur d'utilisateur final : le e-commerce est en tête tandis que la santé croît plus vite
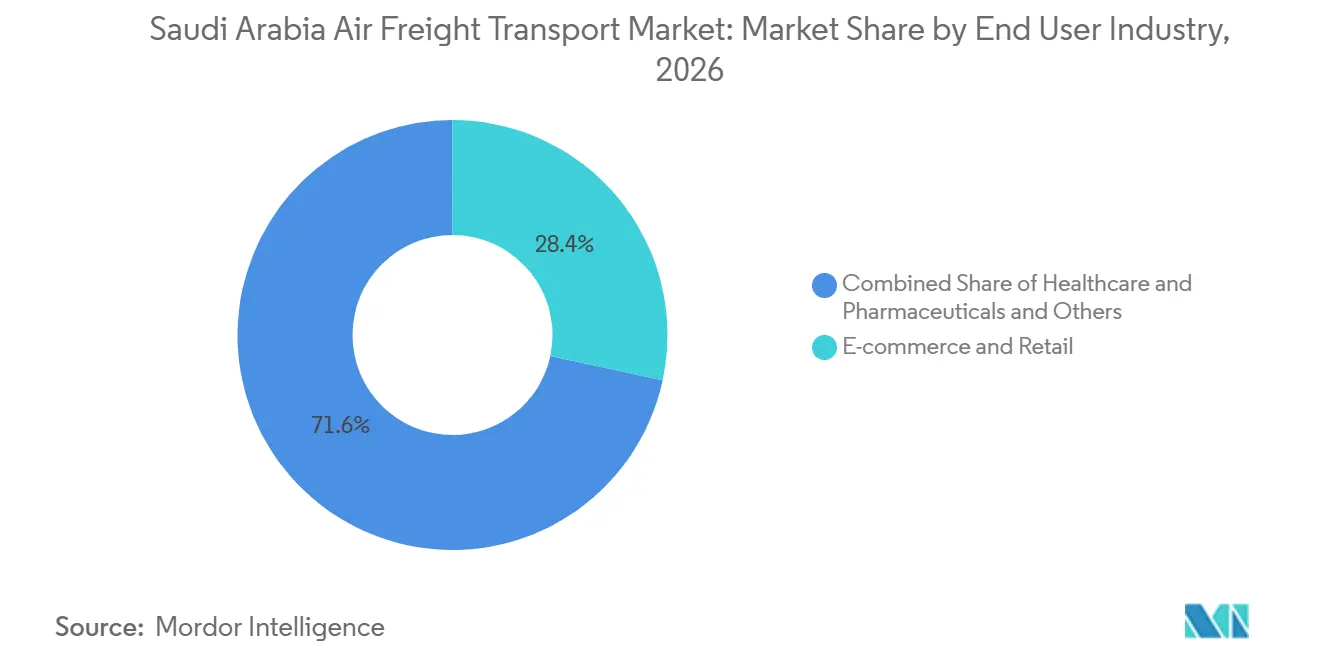
Le e-commerce et le commerce de détail représentent 28,37 % du marché du fret aérien en Arabie Saoudite en 2026. Les détaillants en ligne s'appuient sur le fret aérien pour certaines commandes transfrontalières, le réapprovisionnement des stocks et les marchandises sensibles au temps. Les réseaux de colis internationaux dépendent d'une coordination sans faille entre la manutention aéroportuaire, le dédouanement, les installations de tri et les prestataires de livraison nationale. L'investissement de DHL eCommerce dans AJEX en août 2025 renforce le lien entre les réseaux de colis régionaux et les capacités de livraison internationale. Cet investissement soutient les volumes de fret aérien, l'ampleur de la croissance étant déterminée par la part des expéditions transportées par voie aérienne et les services de livraison sélectionnés par les clients.
La santé et les produits pharmaceutiques devraient enregistrer un CAGR de 8,79 % jusqu'en 2032. Le segment exige une manutention spécialisée, une traçabilité de bout en bout des expéditions et une conformité stricte aux exigences de stockage et de transport spécifiques aux produits. L'initiative d'avril 2026 de Saudi Cargo avec l'Autorité saoudienne des aliments et des médicaments et l'installation conforme aux normes GMP-GxP d'AJEX à Riyad, établie en octobre 2025, témoignent d'un investissement continu dans la logistique de santé spécialisée. D'autres secteurs d'utilisateurs finaux, notamment la fabrication, l'automobile, l'électronique et l'énergie, gnèrent une demande soutenue de composants urgents et d'expéditions à haute valeur ajoutée. La diversification entre ces secteurs permet au secteur du fret aérien de répondre à des exigences clients distinctes, bien que chaque secteur varie dans sa dépendance au transport aérien.
Analyse géographique
La région centrale représente 50,37 % du marché du fret aérien en Arabie Saoudite en 2026, soutenue par la solide base commerciale de Riyad, la connectivité aéroportuaire et l'investissement dans les infrastructures logistiques. La zone logistique SAL prévue à Falcon City devrait étendre la capacité d'entreposage et de distribution au nord de Riyad. Le hub logistique de DHL Supply Chain de 130 millions EUR (152,92 millions USD) à la Zone logistique intégrée spéciale, annoncé en novembre 2025 et dont l'achèvement est prévu au deuxième trimestre 2027, renforce davantage le pipeline d'investissement de la région. Par ailleurs, la transition de FedEx vers des opérations directes et le lancement de vols dédiés en septembre 2025 ont amélioré la connectivité internationale, complétés par des plans pour un hub régional à l'aéroport international King Salman. Ensemble, ces développements renforcent la position de Riyad en tant que plateforme clé pour le fret international et la distribution nationale.
La région occidentale devrait enregistrer un CAGR de 9,12 % jusqu'en 2032. Djeddah sert de plateforme clé pour le commerce international, tandis que la coordination entre les ports maritimes, les aéroports, les zones logistiques et les réseaux routiers soutient le mouvement efficace des cargaisons entre les modes de transport. En mars 2026, les autorités logistiques d'Arabie Saoudite ont annoncé une initiative de corridor logistique impliquant les ports de la côte ouest pour améliorer la connectivité des cargaisonsLe ministre des Transports lance l'initiative des corridors logistiques depuis les ports de la côte ouest en intégration avec la ZATCA, mars 2026, spa.gov.sa/en/">[4]. Ces initiatives ont créé des options de routage supplémentaires pour les expéditions éligibles, bien que leur impact sur le fret aérien dépende du type de cargaison, des délais de transit, des procédures douanières et de la capacité disponible. Médine soutient également les besoins de distribution de la région grâce à son activité commerciale et ses connexions avec les marchés environnants.
La région orientale bénéficie de l'activité industrielle et de l'accès aux routes commerciales du Golfe, soutenant la demande de composants industriels, d'équipements et d'autres expéditions commerciales. En juin 2025, Swissport a lancé des opérations d'assistance au sol pour Air Arabia dans 13 aéroports saoudiens, dont Hail, Al-Jouf, Tabuk, Yanbu, Taif, Abha et Jizan. Cette expansion a élargi l'empreinte opérationnelle aéroportuaire de Swissport. La croissance du fret aérien régional dépendra de la demande locale, des horaires de vols, des capacités de manutention et des connexions de transport en aval.
Paysage concurrentiel
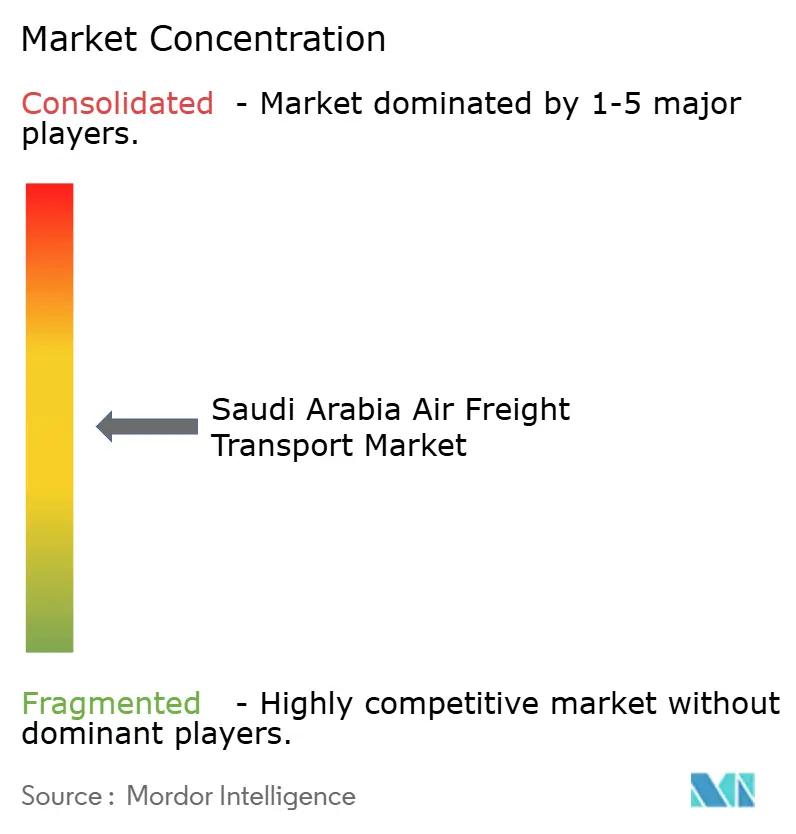
Le marché du fret aérien en Arabie Saoudite est consolidé et comprend des manutentionnaires de fret aéroportuaire, des opérateurs cargo nationaux, des compagnies aériennes internationales, des intégrateurs express et des transitaires. SAL Saudi Logistics Services exploite un vaste réseau de manutention de fret, tandis que Saudia Cargo fournit des services de fret aérien dédiés et des capacités de manutention spécialisée. Les intégrateurs internationaux tels que FedEx et DHL se font concurrence grâce à l'accès aux réseaux internationaux, aux services express, au transit et à la distribution nationale. La concurrence implique également Emirates SkyCargo, Qatar Airways Cargo, Etihad Cargo, Turkish Cargo et Lufthansa Cargo, dont les opérations saoudiennes dépendent de la couverture des routes, de la capacité disponible, de la fréquence des services et des arrangements locaux d'assistance au sol.
L'investissement dans les infrastructures et l'intégration des réseaux sont des facteurs concurrentiels importants. En septembre 2025, FedEx a annoncé avoir finalisé sa transition vers des opérations directes en Arabie Saoudite, introduit une connexion d'avion cargo dédié, élargi les services de transit de fret et planifié un hub régional à l'aéroport international King Salman. En août 2025, DHL eCommerce a finalisé son investissement stratégique dans AJEX, renforçant la connexion entre les opérations de colis régionales et le réseau international de DHL. Ces développements élargissent les options de service dans le transport international, le transit et la distribution nationale.
La capacité opérationnelle et la spécialisation des services influencent également la concurrence. En octobre 2025, SAL a renouvelé son partenariat avec Emirates SkyCargo pour fournir des services d'assistance au sol, de fret aérien et de logistique pour les vols de la compagnie aérienne dans les aéroports saoudiens. En avril 2026, Saudia Cargo et l'Autorité saoudienne des aliments et des médicaments ont introduit une initiative de fret pharmaceutique, tandis qu'AJEX a ouvert son installation conforme aux normes GMP-GxP à Riyad en octobre 2025. Ces développements témoignent d'un investissement dans les services aéroportuaires et la logistique de santé spécialisée. Les opérateurs cherchant à différencier leurs offres ont besoin d'installations de manutention appropriées, d'une capacité fiable, de procédures douanières efficaces et d'une coordination entre le transport aérien et routier.
Leaders du secteur du fret aérien en Arabie Saoudite
-
Saudia Cargo
-
SAL Saudi Logistics Services Company
-
Riyadh Cargo (Riyadh Air)
-
Emirates SkyCargo
-
Qatar Airways Cargo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : SAL et Elm ont lancé CargoGate, une solution opérationnelle numérique pour coordonner les rendez-vous de collecte et de livraison des expéditions, gérer les mouvements de véhicules et rationaliser les procédures dans les stations SAL.
- Avril 2026 : Saudia Cargo et l'Autorité saoudienne des aliments et des médicaments ont lancé une initiative offrant des réductions de coûts d'expédition allant jusqu'à 50 % pour les expéditions pharmaceutiques et les fournitures médicales. L'initiative s'appuie sur les certifications IATA CEIV Pharma et CEIV Fresh de Saudia Cargo.
- Novembre 2025 : DHL Supply Chain a signé un contrat de bail foncier pour développer un hub logistique et de distribution régional à la Zone logistique intégrée spéciale d'Arabie Saoudite à Riyad. L'investissement de 130 millions EUR (152,92 millions USD) couvre un site de 78 000 m², dont 53 000 m² d'espace d'entreposage, avec une livraison prévue au deuxième trimestre 2027.
- Octobre 2025 : SAL a renouvelé son partenariat stratégique avec Emirates SkyCargo pour fournir des services intégrés d'assistance au sol, de fret aérien et de logistique pour les vols de la compagnie aérienne dans les aéroports saoudiens.
Périmètre du rapport sur le marché du fret aérien en Arabie Saoudite
| Transport de fret (Cargo/CEP) |
| Transit de fret |
| Autres services à valeur ajoutée (courtage en douane, assurance, etc.) |
| Domestique |
| International |
| Cargo en soute |
| Avion cargo |
| Cargaison générale |
| Cargaison réfrigérée |
| Cargaison spéciale (matières dangereuses, haute valeur, hors gabarit, etc.) |
| E-commerce et commerce de détail |
| Fabrication et automobile |
| Santé et produits pharmaceutiques |
| Denrées périssables et produits frais |
| Haute technologie et électronique |
| Autres |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par service | Transport de fret (Cargo/CEP) |
| Transit de fret | |
| Autres services à valeur ajoutée (courtage en douane, assurance, etc.) | |
| Par destination | Domestique |
| International | |
| Par type de transporteur | Cargo en soute |
| Avion cargo | |
| Par type de cargaison | Cargaison générale |
| Cargaison réfrigérée | |
| Cargaison spéciale (matières dangereuses, haute valeur, hors gabarit, etc.) | |
| Par secteur d'utilisateur final | E-commerce et commerce de détail |
| Fabrication et automobile | |
| Santé et produits pharmaceutiques | |
| Denrées périssables et produits frais | |
| Haute technologie et électronique | |
| Autres | |
| Par région | Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) | |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | |
| Nord (Al-Jouf et Arar) | |
| Sud (Asir, Jazan et Najran) |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions du marché du fret aérien en Arabie Saoudite jusqu'en 2032 ?
Le marché devrait atteindre 8,07 milliards USD d'ici 2032, en progression depuis 5,82 milliards USD en 2027 à un CAGR de 6,75 % durant la période 2027-2032.
Quelle catégorie de service est en tête du marché du fret aérien en Arabie Saoudite ?
Le transport de fret (Cargo/CEP) représente 49,26 % du marché en 2026, tandis que les autres services à valeur ajoutée devraient s'inscrire à un CAGR de 8,28 % jusqu'en 2032.
Pourquoi le fret aérien international domine-t-il en Arabie Saoudite ?
Le fret international représente 78,92 % du marché en 2026, reflétant le rôle du Royaume dans les routes commerciales reliant l'Asie, l'Europe, l'Afrique et d'autres marchés.
Quelle catégorie de cargaison devrait connaître la croissance la plus rapide ?
La cargaison spéciale devrait s'inscrire à un CAGR de 9,98 % jusqu'en 2032, soutenue par la demande de manutention spécialisée des matières dangereuses, des expéditions à haute valeur ajoutée, des cargaisons hors gabarit et d'autres envois sensibles.
Quelle région est en tête de l'activité de fret aérien en Arabie Saoudite ?
La région centrale représente 50,37 % du marché en 2026, soutenue par l'activité commerciale de Riyad, la connectivité aéroportuaire et l'investissement logistique.
Quelles sont les principales contraintes à la croissance du fret aérien en Arabie Saoudite ?
Des coûts de transport élevés peuvent limiter l'adoption du fret aérien pour les marchandises sensibles aux prix. La dépendance à la capacité des avions de passagers, les températures extrêmes et les lacunes de coordination entre les systèmes de manutention des cargaisons peuvent également accroître la complexité opérationnelle.