
Tamaño y Participación del Mercado de Transporte de Flete Aéreo de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
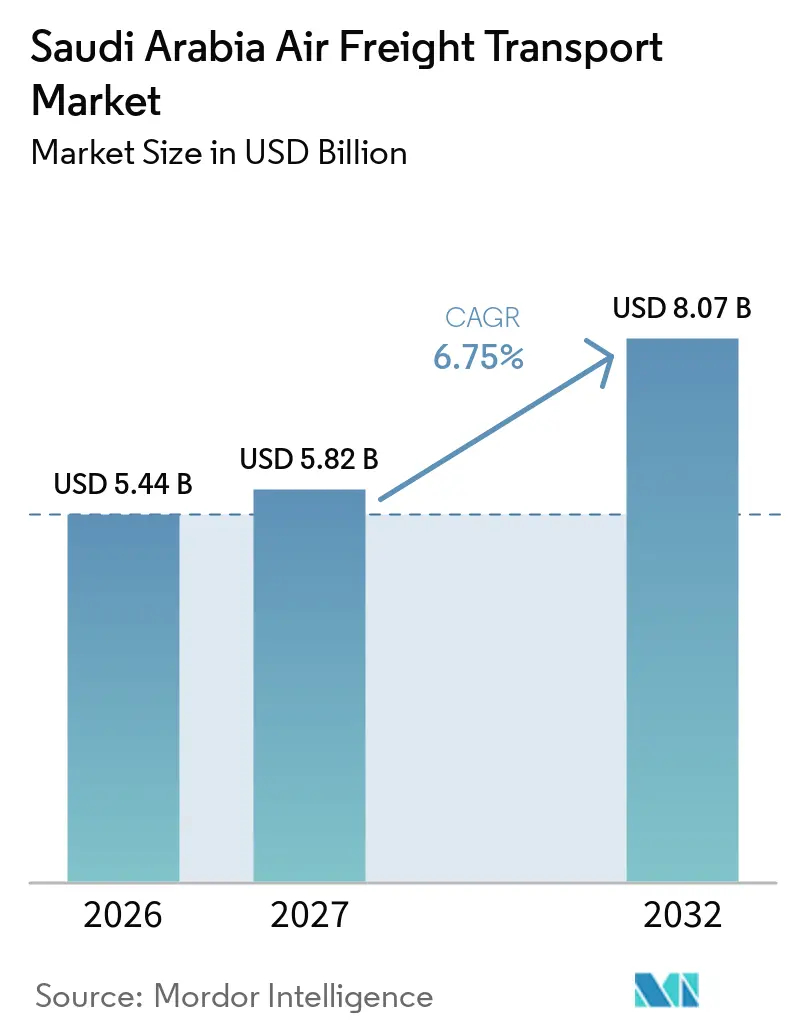
| Tamaño del mercado en el año base (2026) | 5.44 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.75 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Flete Aéreo de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de transporte de flete aéreo de Arabia Saudita se valora en 5,44 mil millones de USD en 2026. Se estima que crecerá desde 5,82 mil millones de USD en 2027 hasta alcanzar 8,07 mil millones de USD en 2032, a un CAGR del 6,75% durante el período de pronóstico (2027-2032).
La inversión en infraestructura aeroportuaria, el comercio internacional, los envíos de comercio electrónico y el movimiento de mercancías de alto valor y sensibles al tiempo impulsan la demanda del mercado. Riad y Yeda funcionan como principales puertas de entrada para la carga, mientras que las zonas logísticas y los sistemas digitales de carga fortalecen las conexiones entre el transporte aéreo, el almacenamiento, el despacho aduanero y la distribución por carretera. Los envíos farmacéuticos y la carga industrial especializada respaldan aún más la demanda de manejo controlado y calendarios de entrega confiables. El crecimiento del mercado depende de la disponibilidad de capacidad aérea adecuada, el procesamiento eficiente de la carga y la conectividad confiable entre las puertas de entrada internacionales y los destinos domésticos.
Conclusiones Clave del Informe
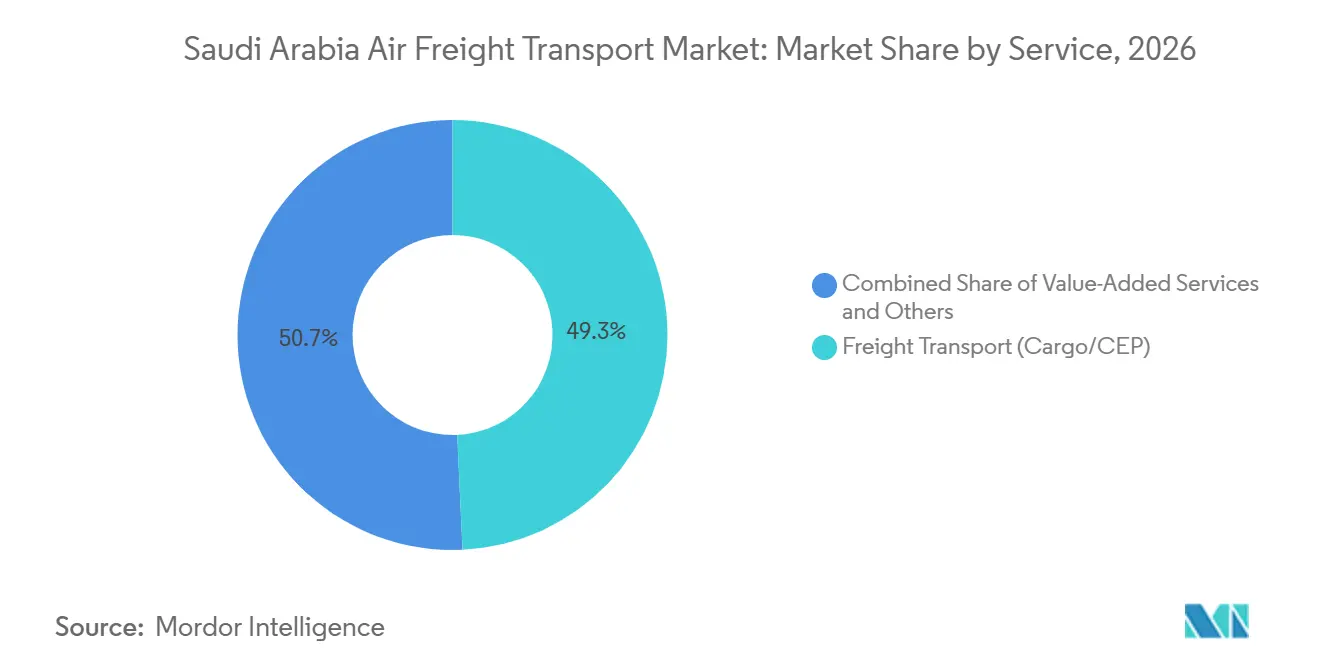
- Por servicio, el transporte de flete (Carga/CEP) representa el 49,26% del tamaño del mercado de transporte de flete aéreo de Arabia Saudita en 2026, mientras que otros servicios de valor agregado proyectan registrar el crecimiento más rápido a un CAGR del 8,28% hasta 2032.
- Por destino, el flete internacional representa el 78,92% de la participación del mercado de transporte de flete aéreo de Arabia Saudita en 2026, mientras que el flete doméstico proyecta registrar un CAGR del 9,89% hasta 2032.
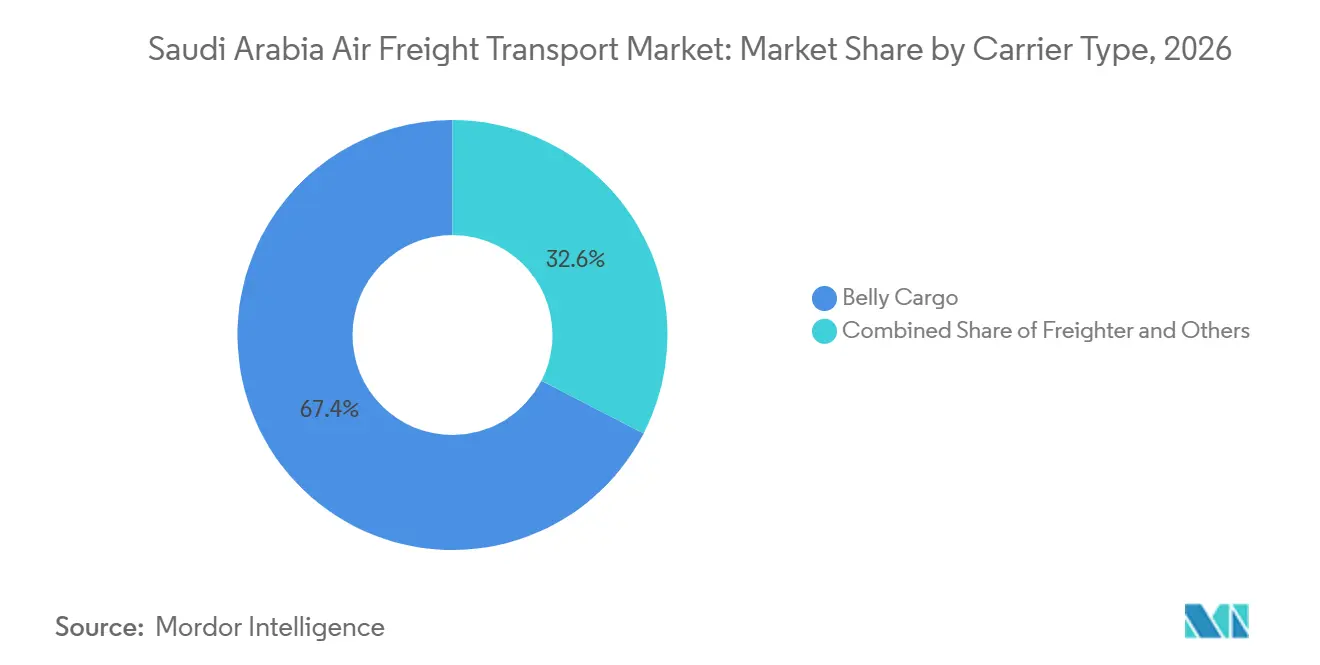
- Por tipo de transportista, la carga en bodega representa el 67,43% del tamaño del mercado de transporte de flete aéreo de Arabia Saudita en 2026, mientras que los servicios de carguero proyectan registrar un CAGR del 8,36% hasta 2032.
- Por tipo de carga, la carga general representa el 64,58% de la participación del mercado de transporte de flete aéreo de Arabia Saudita en 2026, mientras que la carga especial proyecta registrar un CAGR del 9,98% hasta 2032.
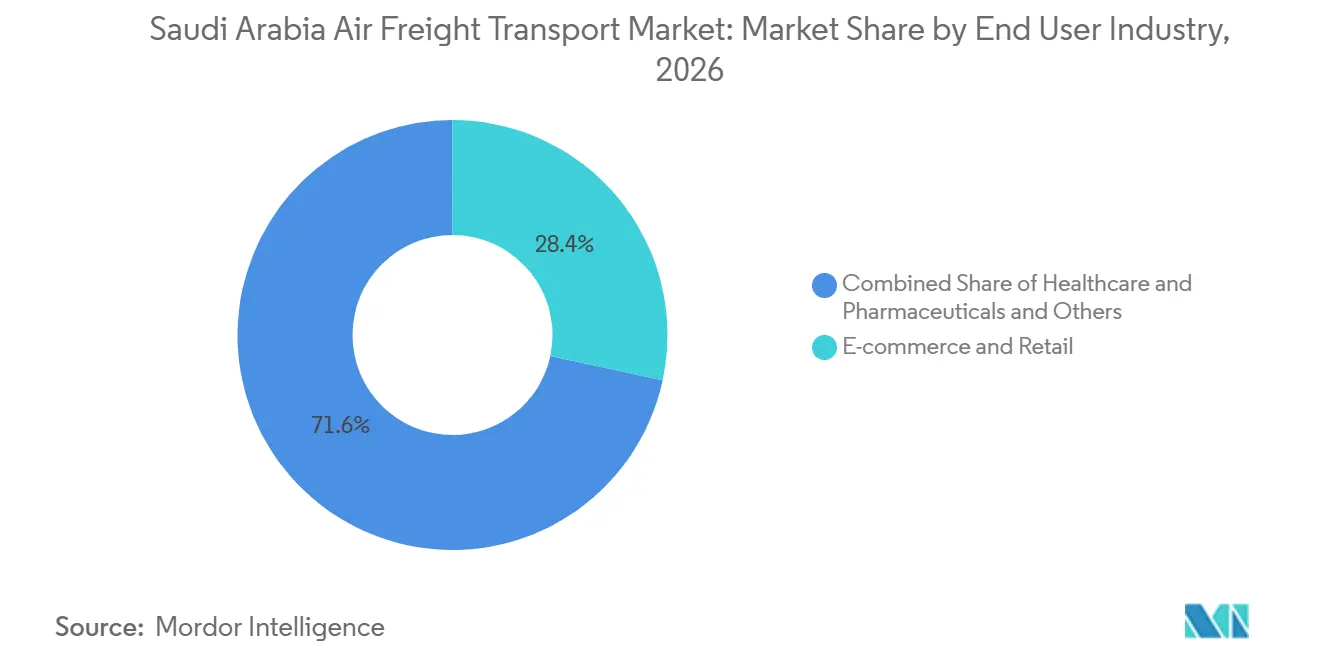
- Por industria de usuario final, el comercio electrónico y minorista representa el 28,37% del tamaño del mercado de transporte de flete aéreo de Arabia Saudita en 2026, mientras que la salud y los productos farmacéuticos proyectan registrar un CAGR del 8,79% hasta 2032.
- Por geografía, la Región Central representa el 50,37% del tamaño del mercado de transporte de flete aéreo de Arabia Saudita en 2026, mientras que la Región Occidental proyecta registrar un CAGR del 9,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Transporte de Flete Aéreo de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión de la Visión 2030 que Amplía la Infraestructura de Carga Aérea | +2.2% | Nacional, con ganancias tempranas en Riad, Yeda y Dammam | Largo plazo (4 años o más) |
| Crecimiento del Comercio Electrónico que Aumenta la Demanda de Flete Aéreo con Tiempo Definido | +1.5% | Nacional, concentrado en las regiones Central y Occidental | Corto plazo (2 años o menos) |
| Logística Farmacéutica que Amplía la Demanda de Carga Aérea con Control de Temperatura | +1.0% | Nacional, concentrado en los centros de Riad y Yeda | Mediano plazo (2 a 4 años) |
| Proyectos Industriales que Aumentan los Volúmenes de Flete Aéreo Especializado | +0.7% | Regiones Occidental y Oriental | Largo plazo (4 años o más) |
| Liberalización de Vuelos Chárter que Mejora la Capacidad Flexible de Carga Aérea | +0.5% | Nacional, con potencial en Riad, Al-Jouf y Tabuk | Corto plazo (2 años o menos) |
| Zonas Logísticas Aeroportuarias que Fortalecen las Redes de Conectividad Mar-Aire | +0.8% | Regiones Occidental, Central y Oriental | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Inversión de la Visión 2030 que Amplía la Infraestructura de Carga Aérea
La agenda de la Visión 2030 de Arabia Saudita impulsa la inversión en aeropuertos, zonas logísticas e infraestructura de transporte integrada. En marzo de 2025, SAL formalizó planes para una zona logística en Falcon City, al norte de Riad, con una inversión planificada de aproximadamente 4.100 millones de SAR (1.092,5 millones de USD)SAL y Sela firman acuerdo para establecer la Zona Logística SAL en Falcon City, al norte de Riad, con una inversión de 4.000 millones de SAR para fortalecer la posición de Arabia Saudita como centro logístico global, marzo de 2025, sal.sa/press-news">[1]. El proyecto integrará almacenamiento, depósito y conectividad multimodal. Su infraestructura fortalecerá la distribución de carga y mejorará la conectividad entre el flete aéreo, el transporte por carretera y otros servicios logísticos. El impacto comercial del proyecto estará impulsado por el avance del desarrollo, la demanda de inquilinos y la disponibilidad de servicios complementarios de manejo de carga y aduanas.
Crecimiento del Comercio Electrónico que Aumenta la Demanda de Flete Aéreo con Tiempo Definido
El comercio electrónico impulsa la demanda de flete aéreo al generar envíos que requieren tiempos de tránsito predecibles, acceso a redes internacionales y entrega doméstica eficiente. En agosto de 2025, DHL eCommerce completó su inversión estratégica en AJEX Logistics Services, un proveedor regional de paquetería saudita con más de 60 instalaciones, 1.200 vehículos y 2.000 empleados. La asociación integra la red de entrega regional y doméstica de AJEX con las capacidades internacionales de paquetería de DHL. Esta integración fortalece el apoyo a los envíos de comercio electrónico transfronterizo y mejora la coordinación entre el transporte internacional y la distribución de última milla. La asociación está posicionada para aumentar la demanda de flete aéreo a medida que crecen los volúmenes de paquetería y los clientes priorizan servicios de entrega más rápidos.
Logística Farmacéutica que Amplía la Demanda de Carga Aérea con Control de Temperatura
La distribución farmacéutica depende de un sólido control de temperatura, manejo documentado y coordinación fluida entre las terminales de carga aérea y el transporte posterior. En abril de 2026, Saudia Cargo y la Autoridad Saudita de Alimentos y Medicamentos lanzaron una iniciativa conjunta que ofrece reducciones en los costos de envío de hasta el 50% para envíos farmacéuticos. Respaldada por las certificaciones IATA CEIV Pharma y CEIV Fresh de Saudia Cargo, la iniciativa fortalece el movimiento de medicamentos e insumos médicos. En octubre de 2025, AJEX también inauguró una instalación de 3.000 m² con cumplimiento GMP-GxP en Riad, con almacenamiento refrigerado de 2 °C a 8 °C, una cámara de -20 °C y monitoreo en tiempo realAJEX inaugura las primeras instalaciones con cumplimiento GMP-GxP de Arabia Saudita, ampliando las capacidades logísticas de ciencias de la vida, octubre de 2025, aj-ex.com/news">[2]. En conjunto, estas iniciativas fortalecen la infraestructura logística farmacéutica de Arabia Saudita al mejorar el control de temperatura, el cumplimiento normativo y la confiabilidad de los envíos. Esto respalda la distribución segura de medicamentos sensibles a la temperatura e insumos médicos en todo el Reino.
Proyectos Industriales que Aumentan los Volúmenes de Flete Aéreo Especializado
Los proyectos industriales, energéticos, de manufactura e infraestructura impulsan la demanda de envíos urgentes de componentes, repuestos, equipos de alto valor y carga sobredimensionada. El flete aéreo desempeña un papel fundamental cuando los retrasos en la entrega podrían interrumpir los calendarios de proyectos o las operaciones de producción. En septiembre de 2025, FedEx lanzó un servicio de carguero dedicado que conecta Arabia Saudita con los Estados Unidos y Europa, con conexiones posteriores a los mercados asiáticos. El servicio utiliza un carguero Boeing 777 para transportar mercancías voluminosas, paletizadas, con control de temperatura y materiales peligrosos. Esta capacidad fortalece el apoyo a los requisitos de flete especializado. La demanda variará según los calendarios de proyectos, el tamaño de los envíos y la competitividad en costos del transporte aéreo frente a las alternativas marítimas o por carretera.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Flete Aéreo que Limitan la Competitividad Modal | -1.2% | Global, amplificado en rutas intra-GCC y Asia–Arabia Saudita | Corto plazo (2 años o menos) |
| Capacidad Limitada de Cargueros que Aumenta la Dependencia del Espacio en Bodega | -0.9% | Nacional, concentrado en los centros de Riad y Yeda | Mediano plazo (2 a 4 años) |
| Calor Extremo que Aumenta la Complejidad del Equipo y las Operaciones | -0.5% | Nacional, particularmente en las regiones Central y Occidental durante el verano | Largo plazo (4 años o más) |
| Brechas de Interoperabilidad de Datos que Limitan la Eficiencia del Manejo de Carga | -0.6% | Nacional, particularmente en interfaces de múltiples operadores en Riad, Yeda y Dammam | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Flete Aéreo que Limitan la Competitividad Modal
El flete aéreo exige una prima sobre el flete marítimo para envíos comparables, lo que limita su idoneidad para mercancías a granel y productos con calendarios de entrega flexibles. Los costos de combustible, las restricciones de capacidad y los cambios en el enrutamiento internacional también afectan las tarifas de flete. Los remitentes utilizan principalmente el transporte aéreo para mercancías urgentes, de alto valor, perecederas y sensibles al tiempo. Los agentes de carga con escala de compra limitada enfrentan presión adicional al asegurar capacidad de transportista. Estos factores restringen la adopción del flete aéreo entre los clientes sensibles al precio y subrayan la importancia de la confiabilidad del servicio, el tiempo de tránsito y el valor del envío.
Capacidad Limitada de Cargueros que Aumenta la Dependencia del Espacio en Bodega
La capacidad de carga aérea está determinada por los servicios de carguero dedicados y el espacio de carga disponible en aeronaves de pasajeros. La carga en bodega proporciona capacidad constante en rutas internacionales establecidas, aunque la disponibilidad depende de los horarios de pasajeros, la configuración de la aeronave y la demanda de la ruta. Los cargueros dedicados ofrecen mayor flexibilidad en rutas con alta intensidad de carga y para envíos que requieren manejo o disposición de carga específicos. En septiembre de 2025, FedEx introdujo un servicio de carguero dedicado en Arabia Saudita, demostrando la expansión de la conectividad de carga programada. Sin embargo, la expansión de capacidad a nivel de mercado depende de la disponibilidad de aeronaves, la economía de las rutas, la infraestructura aeroportuaria y la demanda contratada suficiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte de Flete Lidera Mientras los Servicios de Valor Agregado se Expanden
El transporte de flete (Carga/CEP) representa el 49,26% de la participación del mercado de transporte de flete aéreo de Arabia Saudita en 2026. La categoría abarca el movimiento de carga y envíos urgentes a través de redes domésticas e internacionales. Sus operaciones dependen de la capacidad aérea, el manejo aeroportuario, el despacho aduanero y los enlaces integrados de distribución por carretera. Los agentes de carga gestionan reservas, documentación, enrutamiento y conexiones entre transportistas y remitentes.
Se proyecta que otros servicios de valor agregado registren un CAGR del 8,28% hasta 2032. Esta categoría incluye agencia aduanera, seguro de carga, documentación de envíos y soporte a la cadena de suministro. En septiembre de 2025, FedEx anunció la expansión de los servicios de agencia de carga de FedEx Logistics en Arabia Saudita como parte de su transición a operaciones directas en el ReinoFedEx refuerza su compromiso con Arabia Saudita con mayor presencia alineada a la Visión 2030, septiembre de 2025, newsroom.fedex.com">[3]. La oferta incluye flete aéreo, por carretera y marítimo, así como soporte para carga en tránsito y agencia aduanera. Estos servicios permiten a los clientes gestionar múltiples actividades logísticas a través de un único proveedor. El crecimiento de los servicios de valor agregado estará respaldado por el aumento de la demanda de los clientes y la capacidad de los proveedores para prestar estos servicios de manera eficiente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Destino: El Flete Internacional Lidera Mientras el Crecimiento Doméstico se Acelera
El flete internacional representa el 78,92% del tamaño del mercado de transporte de flete aéreo de Arabia Saudita en 2026. El segmento respalda los flujos de importación y exportación a través de rutas comerciales que conectan Arabia Saudita con Asia, Europa, África y las Américas. La demanda abarca productos de consumo, componentes industriales, productos farmacéuticos, electrónica y otros bienes de alto valor. Los principales aeropuertos de entrada, las redes de aerolíneas internacionales y los procesos aduaneros eficientes sustentan el movimiento de estos envíos. El desempeño competitivo depende de la disponibilidad de rutas, los tiempos de tránsito, la calidad del manejo y las capacidades de distribución posterior.
Se proyecta que el flete doméstico registre un CAGR del 9,89% hasta 2032. Las conexiones entre los principales aeropuertos, los centros de distribución regional, las empresas y los consumidores impulsan el crecimiento. La expansión de las redes de mensajería local y los servicios de manejo en tierra fortalece la conectividad de carga doméstica. En junio de 2025, Swissport lanzó operaciones coordinadas de manejo en tierra para Air Arabia en 13 aeropuertos sauditas, incluidas 7 nuevas ubicaciones. Esta expansión de los servicios de manejo en tierra mejora la conectividad de carga doméstica y apoya un movimiento más eficiente de mercancías entre los aeropuertos regionales y las redes de distribución. Una mayor cobertura aeroportuaria puede ayudar a las aerolíneas y proveedores logísticos a fortalecer la coordinación de envíos y satisfacer la creciente demanda de servicios de flete doméstico.
Por Tipo de Transportista: La Carga en Bodega Domina Mientras los Cargueros Añaden Capacidad
La carga en bodega representa el 67,43% del mercado de transporte de flete aéreo de Arabia Saudita en 2026. Las aeronaves de pasajeros proporcionan una capacidad de carga sustancial en rutas respaldadas por la demanda de pasajeros, lo que permite a las aerolíneas maximizar el espacio disponible de la aeronave para el flete. Este modelo fortalece los flujos de envíos internacionales en rutas establecidas y ofrece conectividad de carga regular sin requerir operaciones de carguero dedicadas. La capacidad disponible depende de los horarios de pasajeros, el tipo de aeronave, las restricciones de carga útil y la frecuencia de la ruta. En consecuencia, los cambios en las operaciones de pasajeros influyen directamente en la disponibilidad de carga.
Se proyecta que los servicios de carguero registren un CAGR del 8,36% hasta 2032. Las aeronaves de carga dedicadas proporcionan la capacidad y la flexibilidad de programación requeridas para envíos que necesitan operaciones enfocadas en carga, carga especializada o mayores volúmenes. Estos servicios respaldan el transporte de equipos industriales, envíos de alto valor, mercancías sensibles a la temperatura y otra carga que supera las restricciones de las aeronaves de pasajeros. El lanzamiento del carguero dedicado de FedEx en Arabia Saudita en septiembre de 2025 demuestra la expansión de la conectividad de carga. El crecimiento continuo dependerá de la economía de las rutas, la disponibilidad de aeronaves y los volúmenes de envíos suficientes para sostener las operaciones.
Por Tipo de Carga: La Carga General Lidera Mientras la Carga Especial Crece Más Rápido
La carga general representa el 64,58% del mercado de transporte de flete aéreo de Arabia Saudita en 2026. Incluye una amplia gama de mercancías comerciales, bienes de consumo y envíos industriales estándar que no requieren manejo especializado. El segmento se beneficia de una demanda diversificada en los sectores minorista, manufacturero y de comercio internacional. Su desempeño está impulsado por las tarifas de flete, los flujos comerciales, la capacidad aérea y la competitividad del transporte aéreo frente a otros modos. El manejo eficiente de la carga y el despacho aduanero son fundamentales para minimizar los retrasos.
Se proyecta que la carga especial registre un CAGR del 9,98% hasta 2032. La categoría incluye mercancías peligrosas, envíos de alto valor, carga sobredimensionada y otras consignaciones que requieren manejo o documentación especializados. Los productos farmacéuticos y los componentes industriales requieren entornos controlados, equipos especializados y controles regulatorios adicionales. En abril de 2026, Saudia Cargo y la Autoridad Saudita de Alimentos y Medicamentos anunciaron una iniciativa de flete farmacéutico que ofrece reducciones en los costos de envío de hasta el 50%. La iniciativa fortalece el movimiento de medicamentos e insumos médicos bajo el programa especificado.
Por Industria de Usuario Final: El Comercio Electrónico Lidera Mientras la Salud Crece Más Rápido
El comercio electrónico y minorista representa el 28,37% del mercado de transporte de flete aéreo de Arabia Saudita en 2026. Los minoristas en línea dependen del flete aéreo para pedidos transfronterizos seleccionados, reposición de inventario y mercancías sensibles al tiempo. Las redes internacionales de paquetería dependen de una coordinación fluida entre el manejo aeroportuario, el despacho aduanero, las instalaciones de clasificación y los proveedores de entrega doméstica. La inversión de DHL eCommerce en AJEX en agosto de 2025 fortalece el vínculo entre las redes regionales de paquetería y las capacidades de entrega internacional. Esta inversión respalda los volúmenes de flete aéreo, con el alcance del crecimiento determinado por la proporción de envíos transportados por vía aérea y los servicios de entrega que seleccionan los clientes.
Se proyecta que la salud y los productos farmacéuticos registren un CAGR del 8,79% hasta 2032. El segmento exige manejo especializado, trazabilidad integral de los envíos y estricto cumplimiento de los requisitos de almacenamiento y transporte específicos del producto. La iniciativa de abril de 2026 de Saudi Cargo con la Autoridad Saudita de Alimentos y Medicamentos y la instalación con cumplimiento GMP-GxP de AJEX en Riad, establecida en octubre de 2025, demuestran la inversión continua en logística especializada de salud. Otras industrias de usuarios finales, incluidas manufactura, automotriz, electrónica y energía, generan una demanda sostenida de componentes urgentes y envíos de alto valor. La diversificación entre estas industrias permite al sector de flete aéreo atender requisitos distintos de los clientes, aunque cada industria varía en su dependencia del transporte aéreo.
Análisis Geográfico
La Región Central representa el 50,37% del mercado de transporte de flete aéreo de Arabia Saudita en 2026, respaldada por la sólida base comercial de Riad, la conectividad aeroportuaria y la inversión en infraestructura logística. Se espera que la Zona Logística SAL planificada en Falcon City amplíe la capacidad de almacenamiento y distribución al norte de Riad. El centro logístico y de distribución regional de DHL Supply Chain por 130 millones de EUR (152,92 millones de USD) en la Zona Logística Integrada Especial, anunciado en noviembre de 2025 y programado para completarse en el segundo trimestre de 2027, fortalece aún más el flujo de inversiones de la región. Mientras tanto, la transición de FedEx a operaciones directas y el lanzamiento de vuelos dedicados en septiembre de 2025 han mejorado la conectividad internacional, complementados por planes para un centro regional en el Aeropuerto Internacional Rey Salman. En conjunto, estos desarrollos refuerzan la posición de Riad como puerta de entrada clave para la carga internacional y la distribución doméstica.
Se proyecta que la Región Occidental registre un CAGR del 9,12% hasta 2032. Yeda sirve como puerta de entrada clave para el comercio internacional, mientras que la coordinación entre puertos marítimos, aeropuertos, zonas logísticas y redes de carreteras respalda el movimiento eficiente de carga entre modos de transporte. En marzo de 2026, las autoridades logísticas de Arabia Saudita anunciaron una iniciativa de corredor logístico que involucra puertos de la costa occidental para mejorar la conectividad de cargaEl Ministro de Transporte lanza la Iniciativa de Corredores Logísticos desde los Puertos de la Costa Occidental en integración con ZATCA, marzo de 2026, spa.gov.sa/en/">[4]. Estas iniciativas crearon opciones de enrutamiento adicionales para los envíos elegibles, aunque su impacto en la carga aérea dependerá del tipo de carga, los tiempos de tránsito, los procedimientos aduaneros y la capacidad disponible. Medina también respalda los requisitos de distribución de la región a través de su actividad comercial y sus conexiones con los mercados circundantes.
La Región Oriental se beneficia de la actividad industrial y el acceso a las rutas comerciales del Golfo, lo que respalda la demanda de componentes industriales, equipos y otros envíos comerciales. En junio de 2025, Swissport lanzó operaciones de manejo en tierra para Air Arabia en 13 aeropuertos sauditas, incluidos Hail, Al-Jouf, Tabuk, Yanbu, Taif, Abha y Jizan. Esta expansión aumentó la huella operativa aeroportuaria de Swissport. El crecimiento del flete aéreo regional dependerá de la demanda local, los horarios de vuelos, las capacidades de manejo y las conexiones de transporte posterior.
Panorama Competitivo
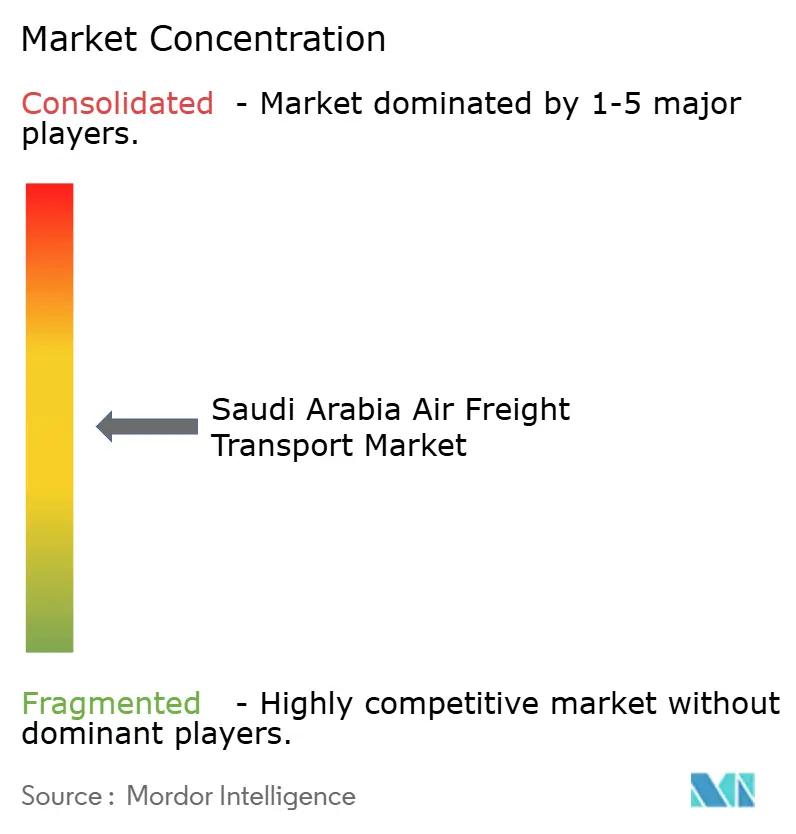
El mercado de transporte de flete aéreo de Arabia Saudita está consolidado e incluye operadores de carga aeroportuaria, operadores nacionales de carga, aerolíneas internacionales, integradores de mensajería urgente y agentes de carga. SAL Saudi Logistics Services opera una amplia red de manejo de carga, mientras que Saudia Cargo proporciona servicios dedicados de carga aérea y capacidades de manejo especializado. Los integradores internacionales como FedEx y DHL compiten a través del acceso a redes internacionales, servicios urgentes, agencia de carga y distribución doméstica. La competencia también involucra a Emirates SkyCargo, Qatar Airways Cargo, Etihad Cargo, Turkish Cargo y Lufthansa Cargo, cuyas operaciones en Arabia Saudita dependen de la cobertura de rutas, la capacidad disponible, la frecuencia del servicio y los acuerdos locales de manejo en tierra.
La inversión en infraestructura y la integración de redes son factores competitivos importantes. En septiembre de 2025, FedEx anunció que había completado su transición a operaciones directas en Arabia Saudita, introdujo una conexión de carguero dedicado, amplió los servicios de agencia de carga y planificó un centro regional en el Aeropuerto Internacional Rey Salman. En agosto de 2025, DHL eCommerce completó su inversión estratégica en AJEX, fortaleciendo la conexión entre las operaciones regionales de paquetería y la red internacional de DHL. Estos desarrollos amplían las opciones de servicio en transporte internacional, agencia de carga y distribución doméstica.
La capacidad operativa y la especialización en servicios también influyen en la competencia. En octubre de 2025, SAL renovó su asociación con Emirates SkyCargo para proporcionar manejo en tierra, carga aérea y soporte logístico para los vuelos de la aerolínea en los aeropuertos sauditas. En abril de 2026, Saudia Cargo y la Autoridad Saudita de Alimentos y Medicamentos introdujeron una iniciativa de flete farmacéutico, mientras que AJEX inauguró su instalación con cumplimiento GMP-GxP en Riad en octubre de 2025. Estos desarrollos demuestran la inversión en servicios aeroportuarios y logística especializada de salud. Los operadores que buscan diferenciar sus ofertas necesitan instalaciones de manejo adecuadas, capacidad confiable, procesos aduaneros eficientes y coordinación entre el transporte aéreo y por carretera.
Líderes de la Industria de Transporte de Flete Aéreo de Arabia Saudita
-
Saudia Cargo
-
SAL Saudi Logistics Services Company
-
Riyadh Cargo (Riyadh Air)
-
Emirates SkyCargo
-
Qatar Airways Cargo
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: SAL y Elm lanzaron CargoGate, una solución operativa digital para coordinar citas de recogida y entrega de envíos, gestionar movimientos de vehículos y agilizar los procedimientos en las estaciones de SAL.
- Abril de 2026: Saudia Cargo y la Autoridad Saudita de Alimentos y Medicamentos lanzaron una iniciativa que ofrece reducciones en los costos de envío de hasta el 50% para envíos farmacéuticos e insumos médicos. La iniciativa se apoya en las certificaciones IATA CEIV Pharma y CEIV Fresh de Saudia Cargo.
- Noviembre de 2025: DHL Supply Chain firmó un contrato de arrendamiento de terreno para desarrollar un centro logístico y de distribución regional en la Zona Logística Integrada Especial de Arabia Saudita en Riad. La inversión de 130 millones de EUR (152,92 millones de USD) cubre un terreno de 78.000 m², incluidos 53.000 m² de espacio de almacén, con finalización prevista para el segundo trimestre de 2027.
- Octubre de 2025: SAL renovó su asociación estratégica con Emirates SkyCargo para proporcionar servicios integrados de manejo en tierra, carga aérea y logística para los vuelos de la aerolínea en los aeropuertos sauditas.
Alcance del Informe del Mercado de Transporte de Flete Aéreo de Arabia Saudita
| Transporte de Flete (Carga/CEP) |
| Agencia de Carga |
| Otros Servicios de Valor Agregado (Agencia Aduanera, Seguros, etc.) |
| Doméstico |
| Internacional |
| Carga en Bodega |
| Carguero |
| Carga General |
| Carga Refrigerada |
| Carga Especial (Peligrosa, Alto Valor, Sobredimensionada, etc.) |
| Comercio Electrónico y Minorista |
| Manufactura y Automotriz |
| Salud y Productos Farmacéuticos |
| Perecederos y Productos Frescos |
| Alta Tecnología y Electrónica |
| Otros |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Servicio | Transporte de Flete (Carga/CEP) |
| Agencia de Carga | |
| Otros Servicios de Valor Agregado (Agencia Aduanera, Seguros, etc.) | |
| Por Destino | Doméstico |
| Internacional | |
| Por Tipo de Transportista | Carga en Bodega |
| Carguero | |
| Por Tipo de Carga | Carga General |
| Carga Refrigerada | |
| Carga Especial (Peligrosa, Alto Valor, Sobredimensionada, etc.) | |
| Por Industria de Usuario Final | Comercio Electrónico y Minorista |
| Manufactura y Automotriz | |
| Salud y Productos Farmacéuticos | |
| Perecederos y Productos Frescos | |
| Alta Tecnología y Electrónica | |
| Otros | |
| Por Región | Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) | |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | |
| Norte (Al-Jouf y Arar) | |
| Sur (Asir, Jazan y Najran) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico del mercado de transporte de flete aéreo de Arabia Saudita hasta 2032?
Se proyecta que el mercado alcance 8,07 mil millones de USD en 2032, aumentando desde 5,82 mil millones de USD en 2027 a un CAGR del 6,75% durante 2027–2032.
¿Qué categoría de servicio lidera el mercado de transporte de flete aéreo de Arabia Saudita?
El transporte de flete (Carga/CEP) representa el 49,26% del mercado en 2026, mientras que otros servicios de valor agregado proyectan registrar un CAGR del 8,28% hasta 2032.
¿Por qué domina la carga aérea internacional en Arabia Saudita?
El flete internacional representa el 78,92% del mercado en 2026, lo que refleja el papel del Reino en las rutas comerciales que conectan Asia, Europa, África y otros mercados.
¿Qué categoría de carga proyecta el crecimiento más rápido?
Se proyecta que la carga especial registre un CAGR del 9,98% hasta 2032, respaldada por la demanda de manejo especializado de mercancías peligrosas, envíos de alto valor, carga sobredimensionada y otras consignaciones sensibles.
¿Qué región lidera la actividad de flete aéreo en Arabia Saudita?
La Región Central representa el 50,37% del mercado en 2026, respaldada por la actividad comercial de Riad, la conectividad aeroportuaria y la inversión logística.
¿Cuáles son las principales restricciones al crecimiento de la carga aérea en Arabia Saudita?
Los altos costos de transporte pueden limitar la adopción del flete aéreo para mercancías sensibles al precio. La dependencia de la capacidad de las aeronaves de pasajeros, las temperaturas extremas y las brechas en la coordinación entre los sistemas de manejo de carga también pueden aumentar la complejidad operativa.