
Marktgröße und Marktanteile im Luftfrachtverkehr Saudi-Arabiens
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 5.44 Milliarden US-Dollar |
| Marktgröße (2027) | 5.82 Milliarden US-Dollar |
| Marktgröße (2032) | 8.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.75 % |
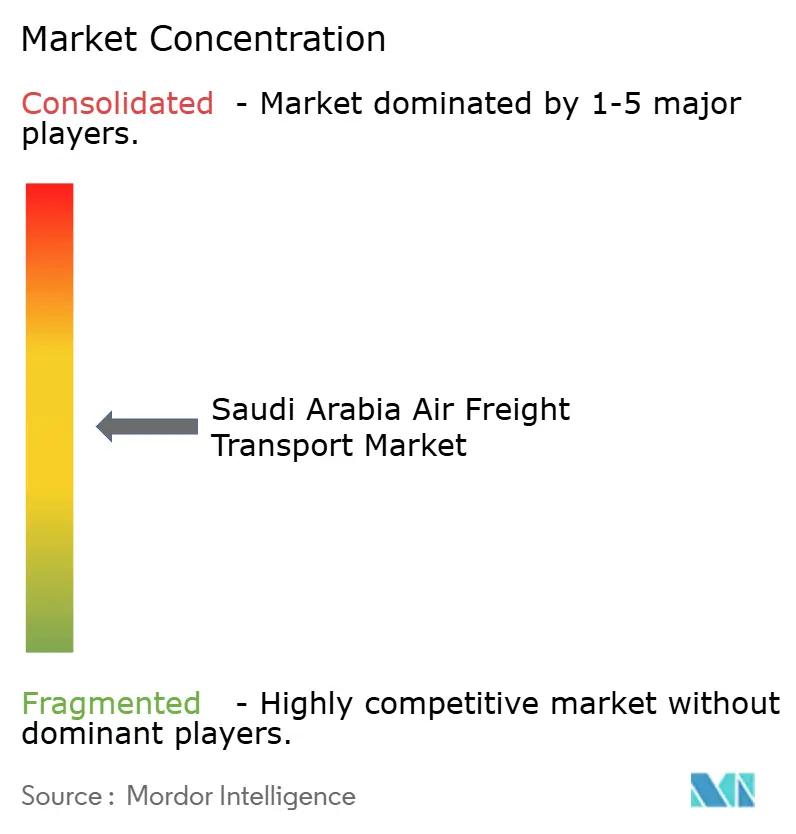
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Luftfrachtverkehr Saudi-Arabien von Mordor Intelligence
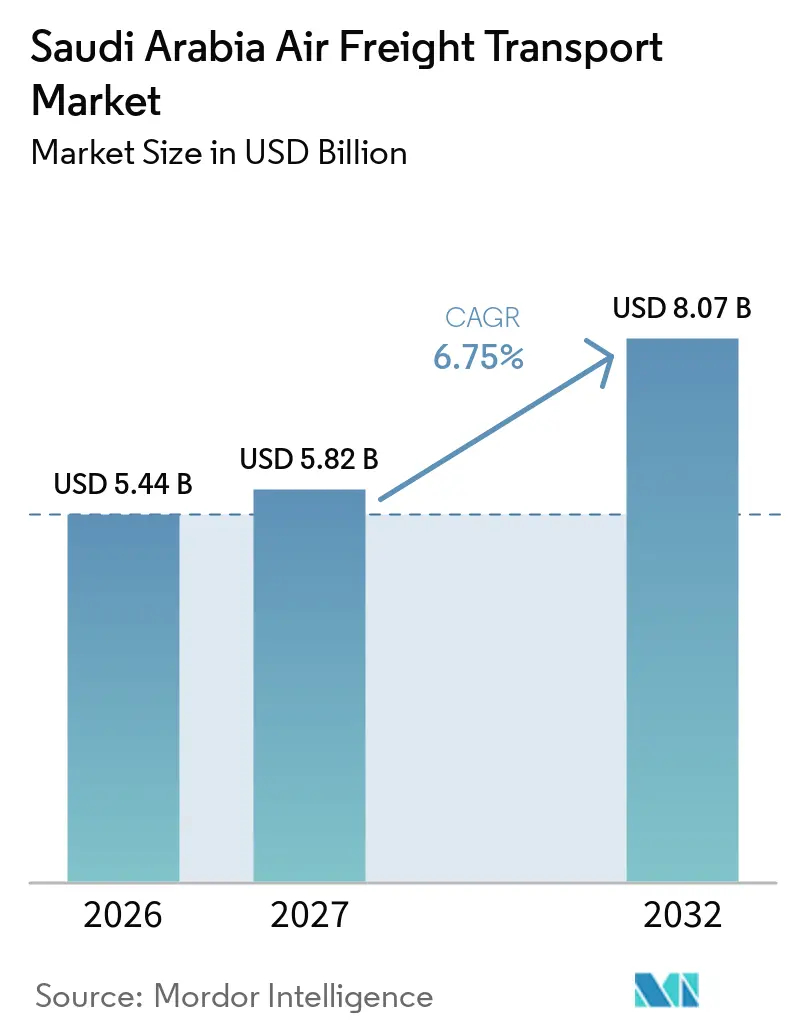
Die Marktgröße des Luftfrachtverkehrs in Saudi-Arabien wird im Jahr 2026 auf 5,44 Milliarden USD geschätzt. Es wird erwartet, dass der Markt von 5,82 Milliarden USD im Jahr 2027 auf 8,07 Milliarden USD bis 2032 wächst, bei einem CAGR von 6,75 % während des Prognosezeitraums (2027–2032).
Investitionen in die Flughafeninfrastruktur, internationaler Handel, E-Commerce-Sendungen sowie der Transport hochwertiger und zeitkritischer Güter treiben die Marktnachfrage an. Riad und Dschidda fungieren als wichtige Frachtdrehkreuze, während Logistikzonen und digitale Frachtabwicklungssysteme die Verbindungen zwischen Lufttransport, Lagerung, Zollabfertigung und Straßenverteilung stärken. Pharmazeutische Sendungen und spezialisierte Industriefracht unterstützen zusätzlich die Nachfrage nach kontrollierter Handhabung und zuverlässigen Lieferplänen. Das Marktwachstum hängt von der Verfügbarkeit geeigneter Flugzeugkapazitäten, effizienter Frachtabwicklung und zuverlässiger Konnektivität zwischen internationalen Drehkreuzen und inländischen Zielen ab.
Wichtigste Erkenntnisse des Berichts
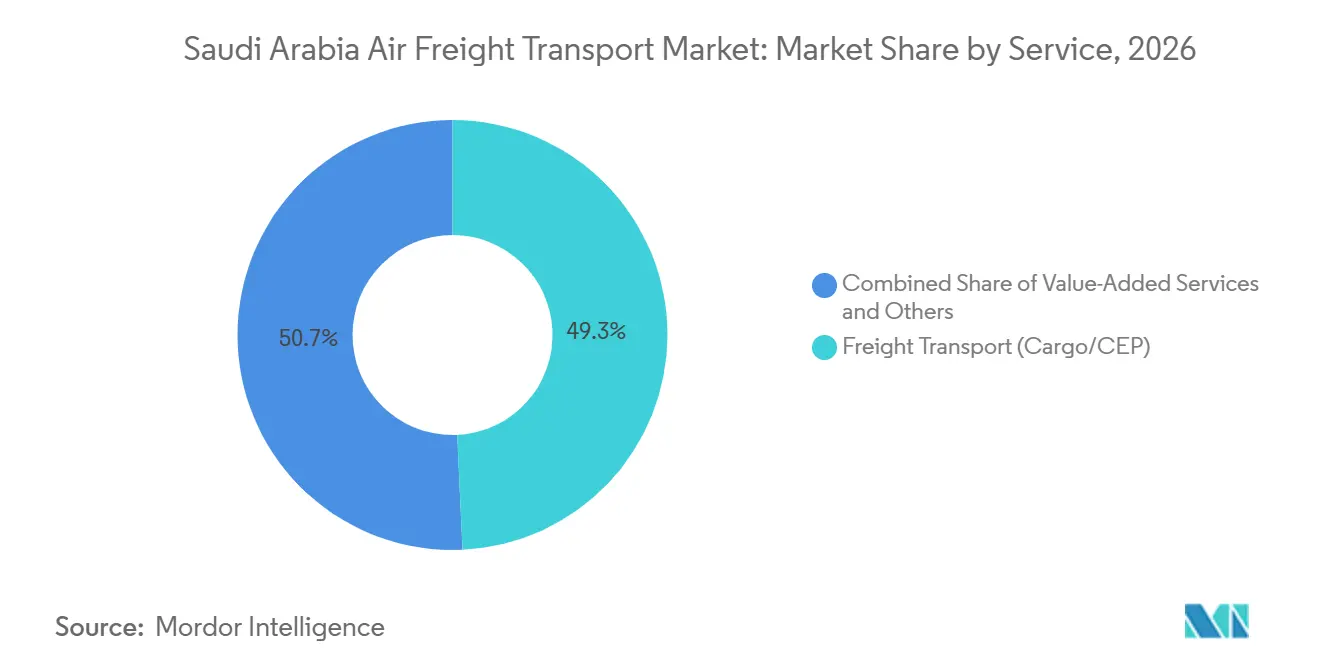
- Nach Dienstleistung entfallen 49,26 % der Marktgröße des Luftfrachtverkehrs in Saudi-Arabien im Jahr 2026 auf den Frachttransport (Fracht/KEP), während andere Mehrwertdienstleistungen bis 2032 das schnellste Wachstum mit einem CAGR von 8,28 % verzeichnen sollen.
- Nach Ziel entfallen 78,92 % des Marktanteils des Luftfrachtverkehrs in Saudi-Arabien im Jahr 2026 auf internationale Fracht, während die Inlandsfracht bis 2032 einen CAGR von 9,89 % verzeichnen soll.
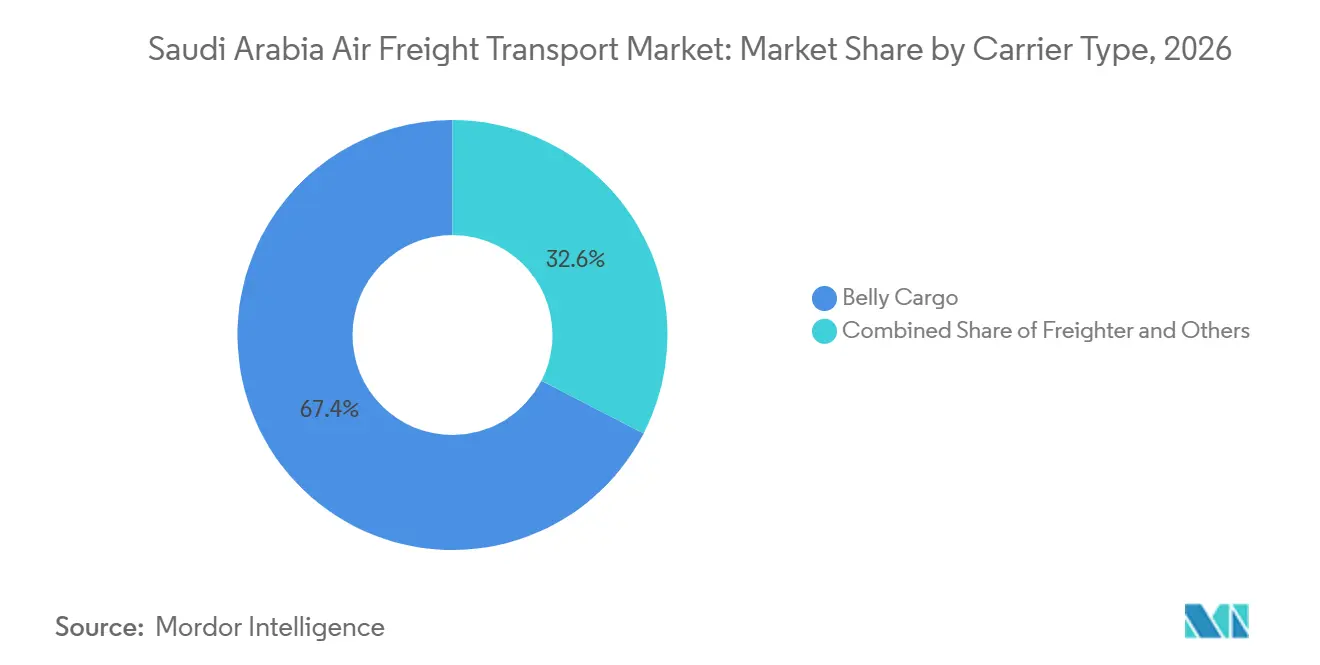
- Nach Carrier-Typ entfallen 67,43 % der Marktgröße des Luftfrachtverkehrs in Saudi-Arabien im Jahr 2026 auf Belly-Fracht, während Frachtflugzeugdienste bis 2032 einen CAGR von 8,36 % verzeichnen sollen.
- Nach Frachttyp entfallen 64,58 % des Marktanteils des Luftfrachtverkehrs in Saudi-Arabien im Jahr 2026 auf allgemeine Fracht, während Spezialgut bis 2032 einen CAGR von 9,98 % verzeichnen soll.
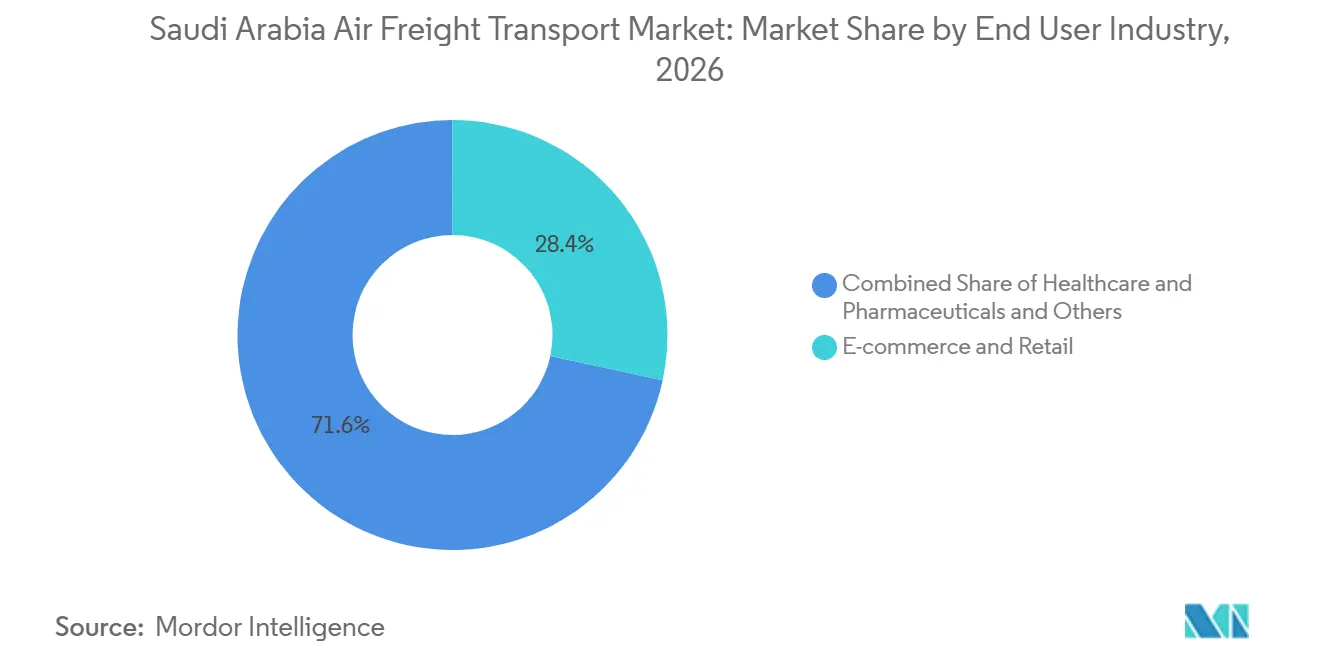
- Nach Endnutzerbranche entfallen 28,37 % der Marktgröße des Luftfrachtverkehrs in Saudi-Arabien im Jahr 2026 auf E-Commerce und Einzelhandel, während das Gesundheitswesen und die Pharmaindustrie bis 2032 einen CAGR von 8,79 % verzeichnen sollen.
- Nach Geografie entfallen 50,37 % der Marktgröße des Luftfrachtverkehrs in Saudi-Arabien im Jahr 2026 auf die Zentralregion, während die Westregion bis 2032 einen CAGR von 9,12 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse im Luftfrachtverkehr Saudi-Arabiens
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision-2030-Investitionen zur Erweiterung der Luftfrachtinfrastruktur | +2.2% | National, mit frühen Gewinnen in Riad, Dschidda und Dammam | Langfristig (4 Jahre oder mehr) |
| E-Commerce-Wachstum steigert die Nachfrage nach termingebundener Luftfracht | +1.5% | National, konzentriert in den Zentral- und Westregionen | Kurzfristig (2 Jahre oder weniger) |
| Pharmazeutische Logistik erweitert die Nachfrage nach temperaturgeführter Luftfracht | +1.0% | National, konzentriert in den Drehkreuzen Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Industrieprojekte steigern spezialisierte Luftfrachtvolumina | +0.7% | West- und Ostregion | Langfristig (4 Jahre oder mehr) |
| Charter- Liberalisierung verbessert flexible Luftfrachtkapazitäten | +0.5% | National, mit Potenzial in Riad, Al-Dschauf und Tabuk | Kurzfristig (2 Jahre oder weniger) |
| Flughafen-Logistikzonen stärken See-Luft-Konnektivitätsnetzwerke | +0.8% | West-, Zentral- und Ostregion | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision-2030-Investitionen zur Erweiterung der Luftfrachtinfrastruktur
Die Vision-2030-Agenda Saudi-Arabiens treibt Investitionen in Flughäfen, Logistikzonen und integrierte Verkehrsinfrastruktur voran. Im März 2025 formalisierte SAL Pläne für eine Logistikzone in Falcon City, nördlich von Riad, mit einem geplanten Investitionsvolumen von rund 4,1 Milliarden SAR (1,0925 Milliarden USD)SAL und Sela unterzeichnen Vereinbarung zur Errichtung der SAL-Logistikzone in Falcon City, nördlich von Riad, mit einer Investition von 4 Milliarden SAR zur Stärkung der Position Saudi-Arabiens als globales Logistikdrehkreuz, März 2025, sal.sa/press-news">[1]. Das Projekt wird Lagerung, Aufbewahrung und multimodale Konnektivität integrieren. Die Infrastruktur wird die Frachtverteilung stärken und die Konnektivität zwischen Luftfracht, Straßentransport und anderen Logistikdienstleistungen verbessern. Die kommerzielle Wirkung des Projekts wird durch den Entwicklungsfortschritt, die Mietnachfrage sowie die Verfügbarkeit ergänzender Frachtabwicklungs- und Zolldienstleistungen bestimmt.
E-Commerce-Wachstum steigert die Nachfrage nach termingebundener Luftfracht
E-Commerce treibt die Luftfrachtnachfrage an, indem er Sendungen generiert, die vorhersehbare Transitzeiten, Zugang zu internationalen Netzwerken und eine effiziente Inlandslieferung erfordern. Im August 2025 schloss DHL eCommerce seine strategische Investition in AJEX Logistics Services ab, einen regionalen saudischen Paketdienstleister mit mehr als 60 Einrichtungen, 1.200 Fahrzeugen und 2.000 Mitarbeitern. Die Partnerschaft integriert das regionale und inländische Liefernetzwerk von AJEX mit den internationalen Paketkapazitäten von DHL. Diese Integration stärkt die Unterstützung für grenzüberschreitende E-Commerce-Sendungen und verbessert die Koordination zwischen internationalem Transport und der Zustellung auf der letzten Meile. Die Partnerschaft ist darauf ausgerichtet, die Luftfrachtnachfrage zu steigern, da die Paketvolumina wachsen und Kunden schnellere Lieferdienste priorisieren.
Pharmazeutische Logistik erweitert die Nachfrage nach temperaturgeführter Luftfracht
Der Pharmavertrieb ist auf robuste Temperaturkontrolle, dokumentierte Handhabung und eine nahtlose Koordination zwischen Luftfrachtterminalen und dem Weitertransport angewiesen. Im April 2026 starteten Saudia Cargo und die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel eine gemeinsame Initiative, die Versandkostenreduzierungen von bis zu 50 % für pharmazeutische Sendungen anbietet. Unterstützt durch die IATA-CEIV-Pharma- und CEIV-Fresh-Zertifizierungen von Saudia Cargo stärkt die Initiative den Transport von Arzneimitteln und medizinischen Hilfsmitteln. Im Oktober 2025 eröffnete AJEX außerdem eine 3.000 m² große GMP-GxP-konforme Einrichtung in Riad mit Kühllagern von 2 °C bis 8 °C, einer -20 °C-Kammer und Echtzeit-ÜberwachungAJEX eröffnet Saudi-Arabiens erste GMP-GxP-konforme Einrichtungen und erweitert die Logistikkapazitäten für Biowissenschaften, Oktober 2025, aj-ex.com/news">[2]. Zusammen stärken diese Initiativen die pharmazeutische Logistikinfrastruktur Saudi-Arabiens, indem sie Temperaturkontrolle, regulatorische Compliance und Sendungszuverlässigkeit verbessern. Dies unterstützt die sichere Verteilung temperaturempfindlicher Arzneimittel und medizinischer Hilfsmittel im gesamten Königreich.
Industrieprojekte steigern spezialisierte Luftfrachtvolumina
Industrie-, Energie-, Fertigungs- und Infrastrukturprojekte treiben die Nachfrage nach dringenden Sendungen von Komponenten, Ersatzteilen, hochwertigen Geräten und Übergröße-Fracht an. Luftfracht spielt eine entscheidende Rolle, wenn Lieferverzögerungen Projektzeitpläne oder Produktionsabläufe gefährden könnten. Im September 2025 startete FedEx einen dedizierten Frachtflugzeugdienst, der Saudi-Arabien mit den Vereinigten Staaten und Europa verbindet, mit Weiterverbindungen zu asiatischen Märkten. Der Dienst nutzt ein Boeing-777-Frachtflugzeug für den Transport von sperrigen, palettisierten, temperaturgeführten und gefährlichen Gütern. Diese Kapazität stärkt die Unterstützung für spezialisierte Frachtanforderungen. Die Nachfrage wird je nach Projektzeitplänen, Sendungsgrößen und der Kostenwettbewerbsfähigkeit des Lufttransports gegenüber See- oder Straßenalternativen variieren.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Luftfrachtkosten begrenzen die modale Wettbewerbsfähigkeit | -1.2% | Global, verstärkt auf innerhalb des GCC und auf Asien-Saudi-Routen | Kurzfristig (2 Jahre oder weniger) |
| Begrenzte Frachtflugzeugkapazität erhöht die Abhängigkeit von Belly-Fracht | -0.9% | National, konzentriert in den Drehkreuzen Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Extreme Hitze erhöht die Komplexität von Ausrüstung und Betrieb | -0.5% | National, insbesondere in den Zentral- und Westregionen im Sommer | Langfristig (4 Jahre oder mehr) |
| Lücken bei der Dateninteroperabilität begrenzen die Effizienz der Frachtabwicklung | -0.6% | National, insbesondere an Schnittstellen mit mehreren Abfertigern in Riad, Dschidda und Dammam | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Luftfrachtkosten begrenzen die modale Wettbewerbsfähigkeit
Luftfracht verlangt gegenüber Seefracht für vergleichbare Sendungen einen Aufpreis, was ihre Eignung für Massengüter und Produkte mit flexiblen Lieferplänen einschränkt. Kraftstoffkosten, Kapazitätsengpässe und Änderungen bei der internationalen Routenführung beeinflussen ebenfalls die Frachtpreise. Verlader nutzen Lufttransport in erster Linie für dringende, hochwertige, verderbliche und zeitkritische Güter. Spediteure mit begrenztem Einkaufsvolumen stehen bei der Sicherung von Carrier-Kapazitäten unter zusätzlichem Druck. Diese Faktoren schränken die Akzeptanz von Luftfracht bei preissensiblen Kunden ein und unterstreichen die Bedeutung von Dienstleistungszuverlässigkeit, Transitzeit und Sendungswert.
Begrenzte Frachtflugzeugkapazität erhöht die Abhängigkeit von Belly-Fracht
Die Luftfrachtkapazität wird durch dedizierte Frachtflugzeugdienste und den auf Passagierflugzeugen verfügbaren Frachtraum bestimmt. Belly-Fracht bietet auf etablierten internationalen Routen eine konstante Kapazität, obwohl die Verfügbarkeit von Passagierplänen, Flugzeugkonfiguration und Routennachfrage abhängt. Dedizierte Frachtflugzeuge bieten auf frachtintensiven Routen und für Sendungen, die spezifische Handhabungs- oder Ladeanordnungen erfordern, eine größere Flexibilität. Im September 2025 führte FedEx einen dedizierten Frachtflugzeugdienst nach Saudi-Arabien ein, was die Ausweitung der planmäßigen Frachtverbindungen demonstriert. Die marktweite Kapazitätserweiterung hängt jedoch von der Flugzeugverfügbarkeit, der Routenwirtschaftlichkeit, der Flughafeninfrastruktur und einer ausreichenden Vertragsnachfrage ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Frachttransport führt, während Mehrwertdienstleistungen expandieren
Frachttransport (Fracht/KEP) entfällt auf 49,26 % des Marktanteils des Luftfrachtverkehrs in Saudi-Arabien im Jahr 2026. Die Kategorie umfasst die Beförderung von Fracht und Expresssendungen über inländische und internationale Netzwerke. Der Betrieb stützt sich auf Flugzeugkapazitäten, Flughafenabfertigung, Zollabfertigung und integrierte Straßenverteilungsverbindungen. Spediteure verwalten Buchungen, Dokumentation, Routenplanung und Verbindungen zwischen Carriern und Verladern.
Andere Mehrwertdienstleistungen sollen bis 2032 einen CAGR von 8,28 % verzeichnen. Diese Kategorie umfasst Zollmaklerdienstleistungen, Frachtversicherung, Sendungsdokumentation und Supply-Chain-Unterstützung. Im September 2025 kündigte FedEx die Erweiterung der Speditionsdienstleistungen von FedEx Logistics in Saudi-Arabien im Rahmen seines Übergangs zu Direktoperationen im Königreich anFedEx stärkt sein Engagement in Saudi-Arabien mit erweiterter Präsenz im Einklang mit Vision 2030, September 2025, newsroom.fedex.com">[3]. Das Angebot umfasst Luft-, Straßen- und Seefracht sowie Transitfrachtunterstützung und Zollmaklerdienstleistungen. Diese Dienste ermöglichen es Kunden, mehrere Logistikaktivitäten über einen einzigen Anbieter zu verwalten. Das Wachstum bei Mehrwertdienstleistungen wird durch die steigende Kundennachfrage und die Fähigkeit der Anbieter, diese Dienste effizient zu erbringen, unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ziel: Internationale Fracht führt, während das Inlandswachstum sich beschleunigt
Internationale Fracht entfällt auf 78,92 % der Marktgröße des Luftfrachtverkehrs in Saudi-Arabien im Jahr 2026. Das Segment unterstützt Import- und Exportströme auf Handelsrouten, die Saudi-Arabien mit Asien, Europa, Afrika und Amerika verbinden. Die Nachfrage umfasst Konsumgüter, Industriekomponenten, Pharmazeutika, Elektronik und andere hochwertige Güter. Wichtige Flughafendrehkreuze, internationale Airline-Netzwerke und effiziente Zollprozesse bilden die Grundlage für die Abwicklung dieser Sendungen. Die Wettbewerbsfähigkeit hängt von der Routenverfügbarkeit, den Transitzeiten, der Abfertigungsqualität und den Weiterverteilungskapazitäten ab.
Inlandsfracht soll bis 2032 einen CAGR von 9,89 % verzeichnen. Verbindungen zwischen wichtigen Flughäfen, regionalen Verteilzentren, Unternehmen und Verbrauchern treiben das Wachstum an. Die Ausweitung lokaler Expressnetzwerke und Bodenabfertigungsdienste stärkt die inländische Frachtverbindung. Im Juni 2025 startete Swissport koordinierte Bodenabfertigungsoperationen für Air Arabia an 13 saudischen Flughäfen, darunter 7 neu hinzugefügte Standorte. Diese Ausweitung der Bodenabfertigungsdienste verbessert die inländische Frachtverbindung und unterstützt eine effizientere Warenbewegung zwischen regionalen Flughäfen und Verteilnetzwerken. Eine breitere Flughafenabdeckung kann Airlines und Logistikanbietern helfen, die Sendungskoordination zu stärken und der wachsenden Nachfrage nach inländischen Frachtdiensten gerecht zu werden.
Nach Carrier-Typ: Belly-Fracht dominiert, während Frachtflugzeuge Kapazitäten hinzufügen
Belly-Fracht entfällt auf 67,43 % des Marktes für Luftfrachtverkehr in Saudi-Arabien im Jahr 2026. Passagierflugzeuge bieten auf Routen, die durch Passagiernachfrage gestützt werden, erhebliche Frachtkapazitäten und ermöglichen es Airlines, den verfügbaren Flugzeugraum für Fracht zu maximieren. Dieses Modell stärkt internationale Sendungsströme auf etablierten Routen und liefert regelmäßige Frachtverbindungen ohne dedizierte Frachtflugzeugoperationen. Die verfügbare Kapazität hängt von Passagierplänen, Flugzeugtyp, Nutzlastbeschränkungen und Routenfrequenz ab. Folglich beeinflussen Änderungen im Passagierbetrieb direkt die Frachtverfügbarkeit.
Frachtflugzeugdienste sollen bis 2032 einen CAGR von 8,36 % verzeichnen. Dedizierte Frachtflugzeuge bieten die Kapazität und Planungsflexibilität, die für Sendungen erforderlich sind, die frachtorientierte Operationen, spezialisiertes Laden oder größere Volumina benötigen. Diese Dienste unterstützen den Transport von Industrieausrüstung, hochwertigen Sendungen, temperaturempfindlichen Gütern und anderen Frachten, die die Einschränkungen von Passagierflugzeugen überschreiten. FedEx's dedizierter Frachtflugzeugstart nach Saudi-Arabien im September 2025 demonstriert die Ausweitung der Frachtverbindungen. Das weitere Wachstum wird von der Routenwirtschaftlichkeit, der Flugzeugverfügbarkeit und ausreichenden Sendungsvolumina für einen nachhaltigen Betrieb abhängen.
Nach Frachttyp: Allgemeine Fracht führt, während Spezialgut schneller wächst
Allgemeine Fracht entfällt auf 64,58 % des Marktes für Luftfrachtverkehr in Saudi-Arabien im Jahr 2026. Sie umfasst eine breite Palette kommerzieller Waren, Konsumgüter und standardisierte Industriesendungen, die keine spezielle Handhabung erfordern. Das Segment profitiert von einer diversifizierten Nachfrage aus Einzelhandel, Fertigung und internationalem Handel. Seine Leistung wird durch Frachtpreise, Handelsströme, Airline-Kapazitäten und die Wettbewerbsfähigkeit des Lufttransports gegenüber anderen Verkehrsträgern bestimmt. Effiziente Frachtabwicklung und Zollabfertigung sind entscheidend für die Minimierung von Verzögerungen.
Spezialgut soll bis 2032 einen CAGR von 9,98 % verzeichnen. Die Kategorie umfasst Gefahrgut, hochwertige Sendungen, Übergröße-Fracht und andere Sendungen, die eine spezielle Handhabung oder Dokumentation erfordern. Pharmazeutische Produkte und Industriekomponenten erfordern kontrollierte Umgebungen, spezialisierte Ausrüstung und zusätzliche regulatorische Prüfungen. Im April 2026 kündigten Saudia Cargo und die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel eine pharmazeutische Frachtinitiative an, die Versandkostenreduzierungen von bis zu 50 % bietet. Die Initiative stärkt den Transport von Arzneimitteln und medizinischen Hilfsmitteln im Rahmen des angegebenen Programms.
Nach Endnutzerbranche: E-Commerce führt, während das Gesundheitswesen schneller wächst
E-Commerce und Einzelhandel entfallen auf 28,37 % des Marktes für Luftfrachtverkehr in Saudi-Arabien im Jahr 2026. Online-Händler sind für ausgewählte grenzüberschreitende Bestellungen, Bestandsauffüllung und zeitkritische Waren auf Luftfracht angewiesen. Internationale Paketnetzwerke sind auf eine nahtlose Koordination zwischen Flughafenabfertigung, Zollabfertigung, Sortierbetrieben und inländischen Lieferanbietern angewiesen. DHL eCommerce's Investition in AJEX im August 2025 stärkt die Verbindung zwischen regionalen Paketnetzwerken und internationalen Lieferkapazitäten. Diese Investition unterstützt Luftfrachtvolumina, wobei das Ausmaß des Wachstums durch den Anteil der per Luftweg transportierten Sendungen und die von Kunden gewählten Lieferdienste bestimmt wird.
Das Gesundheitswesen und die Pharmaindustrie sollen bis 2032 einen CAGR von 8,79 % verzeichnen. Das Segment erfordert eine spezialisierte Handhabung, eine lückenlose Sendungsverfolgung und die strikte Einhaltung produktspezifischer Lagerungs- und Transportanforderungen. Die Initiative von Saudi Cargo im April 2026 mit der Saudi-Arabischen Behörde für Lebensmittel und Arzneimittel und die GMP-GxP-konforme Einrichtung von AJEX in Riad, die im Oktober 2025 eingerichtet wurde, demonstrieren anhaltende Investitionen in spezialisierte Gesundheitslogistik. Andere Endnutzerbranchen, darunter Fertigung, Automobil, Elektronik und Energie, generieren eine anhaltende Nachfrage nach dringenden Komponenten und hochwertigen Sendungen. Die Diversifizierung über diese Branchen hinweg ermöglicht es dem Luftfrachtsektor, unterschiedliche Kundenanforderungen zu erfüllen, obwohl jede Branche in ihrer Abhängigkeit vom Lufttransport variiert.
Geografische Analyse
Die Zentralregion entfällt auf 50,37 % des Marktes für Luftfrachtverkehr in Saudi-Arabien im Jahr 2026, unterstützt durch Riads starke kommerzielle Basis, Flughafenkonnektivität und Investitionen in die Logistikinfrastruktur. Die geplante SAL-Logistikzone in Falcon City soll die Lager- und Verteilkapazitäten nördlich von Riad erweitern. Der Logistik- und Verteilungshub von DHL Supply Chain in der Sonderwirtschaftszone für integrierte Logistik im Wert von 130 Millionen EUR (152,92 Millionen USD), der im November 2025 angekündigt und für das zweite Quartal 2027 zur Fertigstellung geplant ist, stärkt die Investitionspipeline der Region weiter. Unterdessen haben FedEx's Übergang zu Direktoperationen und der Start dedizierter Flüge im September 2025 die internationale Konnektivität verbessert, ergänzt durch Pläne für ein regionales Drehkreuz am King-Salman-Internationalen Flughafen. Zusammen stärken diese Entwicklungen Riads Position als wichtiges Drehkreuz für internationale Fracht und inländische Verteilung.
Die Westregion soll bis 2032 einen CAGR von 9,12 % verzeichnen. Dschidda dient als wichtiges Drehkreuz für den internationalen Handel, während die Koordination zwischen Seehäfen, Flughäfen, Logistikzonen und Straßennetzwerken die effiziente Warenbewegung über Verkehrsträger hinweg unterstützt. Im März 2026 kündigten die Logistikbehörden Saudi-Arabiens eine Initiative für Logistikkorridore an, die Häfen an der Westküste einbezieht, um die Frachtverbindung zu verbessernVerkehrsminister startet Initiative für Logistikkorridore von Häfen der Westküste in Integration mit ZATCA, März 2026, spa.gov.sa/en/">[4]. Diese Initiativen schufen zusätzliche Routenoptionen für berechtigte Sendungen, obwohl ihre Auswirkungen auf Luftfracht von Frachttyp, Transitzeiten, Zollverfahren und verfügbaren Kapazitäten abhängen werden. Medina unterstützt ebenfalls die Verteilungsanforderungen der Region durch ihre kommerzielle Aktivität und Verbindungen mit umliegenden Märkten.
Die Ostregion profitiert von industrieller Aktivität und Zugang zu Handelsrouten im Persischen Golf, was die Nachfrage nach Industriekomponenten, Ausrüstung und anderen kommerziellen Sendungen unterstützt. Im Juni 2025 startete Swissport Bodenabfertigungsoperationen für Air Arabia an 13 saudischen Flughäfen, darunter Hail, Al-Dschauf, Tabuk, Yanbu, Taif, Abha und Dschisan. Diese Ausweitung vergrößerte den Flughafenbetriebsfußabdruck von Swissport. Das regionale Luftfrachtwachstum wird von der lokalen Nachfrage, Flugplänen, Abfertigungskapazitäten und Weiterverkehrsverbindungen abhängen.
Wettbewerbslandschaft
Der Markt für Luftfrachtverkehr in Saudi-Arabien ist konsolidiert und umfasst Flughafen-Frachtabfertiger, nationale Frachtbetreiber, internationale Airlines, Expressintegratoren und Spediteure. SAL Saudi Logistics Services betreibt ein breites Frachtabfertigungsnetzwerk, während Saudia Cargo dedizierte Luftfrachtdienste und spezialisierte Abfertigungskapazitäten bereitstellt. Internationale Integratoren wie FedEx und DHL konkurrieren durch internationalen Netzwerkzugang, Expressdienste, Spedition und inländische Verteilung. Der Wettbewerb umfasst auch Emirates SkyCargo, Qatar Airways Cargo, Etihad Cargo, Turkish Cargo und Lufthansa Cargo, deren saudische Operationen von Routenabdeckung, verfügbaren Kapazitäten, Servicefrequenz und lokalen Bodenabfertigungsvereinbarungen abhängen.
Infrastrukturinvestitionen und Netzwerkintegration sind wichtige Wettbewerbsfaktoren. Im September 2025 gab FedEx bekannt, dass es seinen Übergang zu Direktoperationen in Saudi-Arabien abgeschlossen, eine dedizierte Frachtflugzeugverbindung eingeführt, Speditionsdienstleistungen erweitert und ein regionales Drehkreuz am King-Salman-Internationalen Flughafen geplant hat. Im August 2025 schloss DHL eCommerce seine strategische Investition in AJEX ab und stärkte damit die Verbindung zwischen regionalen Paketoperationen und dem internationalen Netzwerk von DHL. Diese Entwicklungen erweitern die Serviceoptionen in den Bereichen internationaler Transport, Spedition und inländische Verteilung.
Operative Leistungsfähigkeit und Dienstleistungsspezialisierung beeinflussen ebenfalls den Wettbewerb. Im Oktober 2025 erneuerte SAL seine Partnerschaft mit Emirates SkyCargo, um Bodenabfertigung, Luftfracht und Logistikunterstützung für die Flüge der Airline an saudischen Flughäfen bereitzustellen. Im April 2026 führten Saudia Cargo und die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel eine pharmazeutische Frachtinitiative ein, während AJEX im Oktober 2025 seine GMP-GxP-konforme Einrichtung in Riad eröffnete. Diese Entwicklungen demonstrieren Investitionen in Flughafendienste und spezialisierte Gesundheitslogistik. Betreiber, die ihr Angebot differenzieren möchten, benötigen geeignete Abfertigungseinrichtungen, zuverlässige Kapazitäten, effiziente Zollprozesse und eine Koordination zwischen Luft- und Straßentransport.
Branchenführer im Luftfrachtverkehr Saudi-Arabiens
-
Saudia Cargo
-
SAL Saudi Logistics Services Company
-
Riyadh Cargo (Riyadh Air)
-
Emirates SkyCargo
-
Qatar Airways Cargo
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: SAL und Elm starteten CargoGate, eine digitale Betriebslösung zur Koordination von Sendungsabholungs- und Lieferterminen, Verwaltung von Fahrzeugbewegungen und Rationalisierung von Verfahren an SAL-Stationen.
- April 2026: Saudia Cargo und die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel starteten eine Initiative, die Versandkostenreduzierungen von bis zu 50 % für pharmazeutische Sendungen und medizinische Hilfsmittel anbietet. Die Initiative stützt sich auf die IATA-CEIV-Pharma- und CEIV-Fresh-Zertifizierungen von Saudia Cargo.
- November 2025: DHL Supply Chain unterzeichnete einen Grundstückspachtvertrag zur Entwicklung eines regionalen Logistik- und Verteilungshubs in der Sonderwirtschaftszone für integrierte Logistik in Riad, Saudi-Arabien. Die Investition von 130 Millionen EUR (152,92 Millionen USD) umfasst ein 78.000 m² großes Gelände, darunter 53.000 m² Lagerfläche, mit geplanter Fertigstellung im zweiten Quartal 2027.
- Oktober 2025: SAL erneuerte seine strategische Partnerschaft mit Emirates SkyCargo, um integrierte Bodenabfertigung, Luftfracht und Logistikdienstleistungen für die Flüge der Airline an saudischen Flughäfen bereitzustellen.
Berichtsumfang Markt für Luftfrachtverkehr in Saudi-Arabien
| Frachttransport (Fracht/KEP) |
| Spedition |
| Sonstige Mehrwertdienstleistungen (Zollmaklerdienstleistungen, Versicherung usw.) |
| Inland |
| International |
| Belly-Fracht |
| Frachtflugzeug |
| Allgemeine Fracht |
| Kühlware |
| Spezialgut (Gefahrgut, Hochwertig, Übergröße usw.) |
| E-Commerce und Einzelhandel |
| Fertigung und Automobil |
| Gesundheitswesen und Pharmazeutika |
| Verderbliche Waren und Frischprodukte |
| Hochtechnologie und Elektronik |
| Sonstige |
| Zentral (Riad, Al-Qassim und Hail) |
| Ost (Asch-Scharqiyya) |
| West (Al-Bahah, Mekka, Medina und Tabuk) |
| Nord (Al-Dschauf und Arar) |
| Süd (Asir, Dschisan und Nadschran) |
| Nach Dienstleistung | Frachttransport (Fracht/KEP) |
| Spedition | |
| Sonstige Mehrwertdienstleistungen (Zollmaklerdienstleistungen, Versicherung usw.) | |
| Nach Ziel | Inland |
| International | |
| Nach Carrier-Typ | Belly-Fracht |
| Frachtflugzeug | |
| Nach Frachttyp | Allgemeine Fracht |
| Kühlware | |
| Spezialgut (Gefahrgut, Hochwertig, Übergröße usw.) | |
| Nach Endnutzerbranche | E-Commerce und Einzelhandel |
| Fertigung und Automobil | |
| Gesundheitswesen und Pharmazeutika | |
| Verderbliche Waren und Frischprodukte | |
| Hochtechnologie und Elektronik | |
| Sonstige | |
| Nach Region | Zentral (Riad, Al-Qassim und Hail) |
| Ost (Asch-Scharqiyya) | |
| West (Al-Bahah, Mekka, Medina und Tabuk) | |
| Nord (Al-Dschauf und Arar) | |
| Süd (Asir, Dschisan und Nadschran) |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Marktprognose für den Luftfrachtverkehr in Saudi-Arabien bis 2032?
Der Markt soll bis 2032 einen Wert von 8,07 Milliarden USD erreichen, ausgehend von 5,82 Milliarden USD im Jahr 2027 bei einem CAGR von 6,75 % während 2027–2032.
Welche Dienstleistungskategorie führt den Markt für Luftfrachtverkehr in Saudi-Arabien an?
Frachttransport (Fracht/KEP) entfällt auf 49,26 % des Marktes im Jahr 2026, während andere Mehrwertdienstleistungen bis 2032 einen CAGR von 8,28 % verzeichnen sollen.
Warum dominiert internationale Luftfracht Saudi-Arabien?
Internationale Fracht entfällt auf 78,92 % des Marktes im Jahr 2026, was die Rolle des Königreichs auf Handelsrouten widerspiegelt, die Asien, Europa, Afrika und andere Märkte verbinden.
Welche Frachttyp-Kategorie soll am schnellsten wachsen?
Spezialgut soll bis 2032 einen CAGR von 9,98 % verzeichnen, unterstützt durch die Nachfrage nach spezialisierter Handhabung von Gefahrgut, hochwertigen Sendungen, Übergröße-Fracht und anderen sensiblen Sendungen.
Welche Region führt die Luftfrachtaktivität in Saudi-Arabien an?
Die Zentralregion entfällt auf 50,37 % des Marktes im Jahr 2026, unterstützt durch die kommerzielle Aktivität Riads, Flughafenkonnektivität und Logistikinvestitionen.
Was sind die wichtigsten Einschränkungen für das Wachstum der Luftfracht in Saudi-Arabien?
Hohe Transportkosten können die Akzeptanz von Luftfracht für preissensible Güter einschränken. Die Abhängigkeit von Passagierflugzeugkapazitäten, extreme Temperaturen und Lücken in der Koordination zwischen Frachtabwicklungssystemen können ebenfalls die betriebliche Komplexität erhöhen.