
Tamaño y Participación del Mercado de Equipos de Visión Artificial Reacondicionados
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
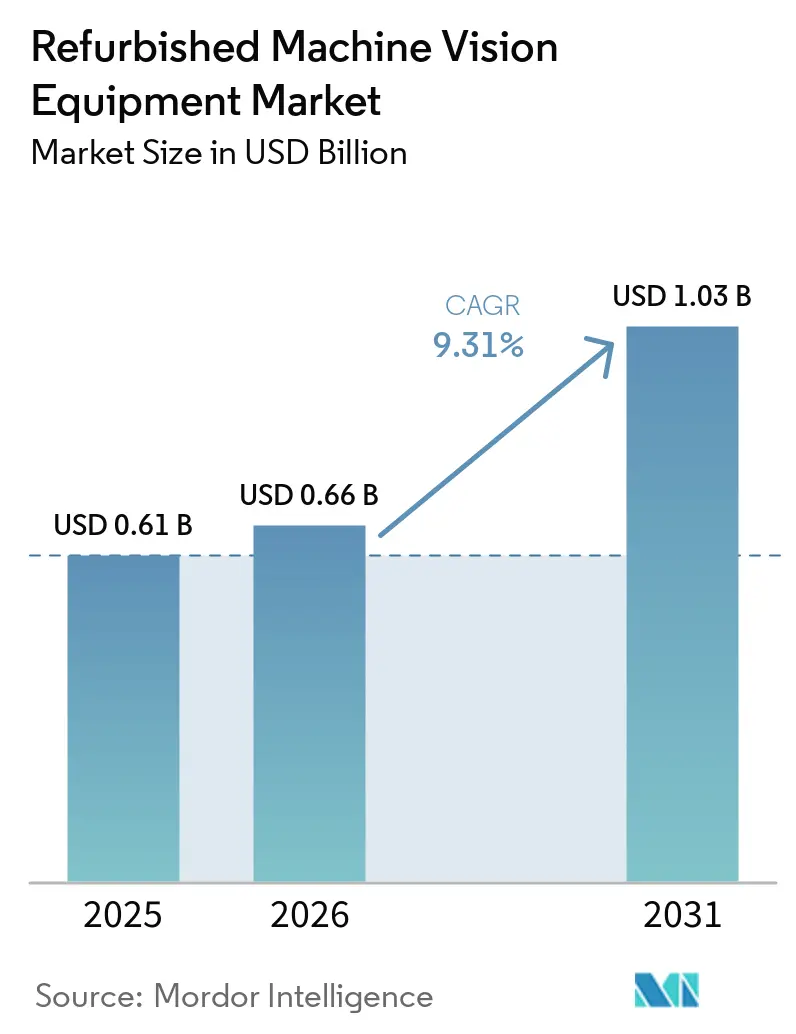
| Tamaño del Mercado (2026) | 0.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.03 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.31 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Visión Artificial Reacondicionados por Mordor Intelligence
Se proyecta que el tamaño del mercado de equipos de visión artificial reacondicionados se expanda de 0,61 mil millones de USD en 2025 a 0,66 mil millones de USD en 2026, y a 1,03 mil millones de USD para 2031, registrando una CAGR del 9,31% entre 2026 y 2031. Los fabricantes utilizan cada vez más sistemas reacondicionados para añadir capacidad de automatización mientras limitan el gasto de capital inicial. Los precios más altos de los equipos nuevos y los plazos de instalación más largos hacen que los sistemas de segunda mano sean más relevantes para proyectos que no requieren las especificaciones más recientes. La adopción de la Industria 4.0 también extiende la inspección por visión artificial a etapas de producción que anteriormente dependían de controles manuales. Los requisitos de adquisición circular en Europa respaldan el mantenimiento y el reacondicionamiento como opciones de compra aceptadas. La competencia, por lo tanto, depende de la disponibilidad de equipos, el soporte de software, las pruebas documentadas y la cobertura de garantía.
Conclusiones Clave del Informe
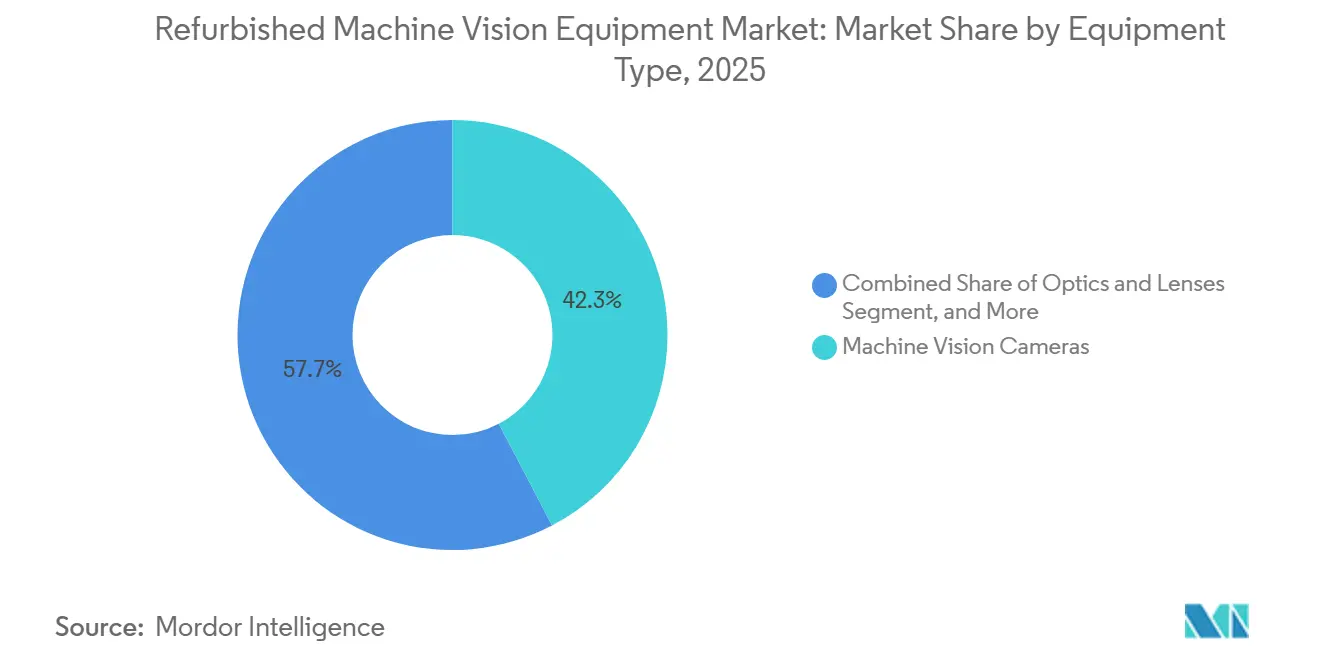
- Por tipo de equipo, las cámaras de visión artificial representaron el 42,34% de la participación del mercado de equipos de visión artificial reacondicionados en 2025, mientras que se proyecta que los sistemas de visión integrados se expandan a una CAGR del 10,51% hasta 2031.
- Por condición de reacondicionamiento, los equipos reacondicionados certificados representaron el 35,51% del tamaño del mercado de equipos de visión artificial reacondicionados en 2025 y se proyecta que se expandan a una CAGR del 10,09% hasta 2031.
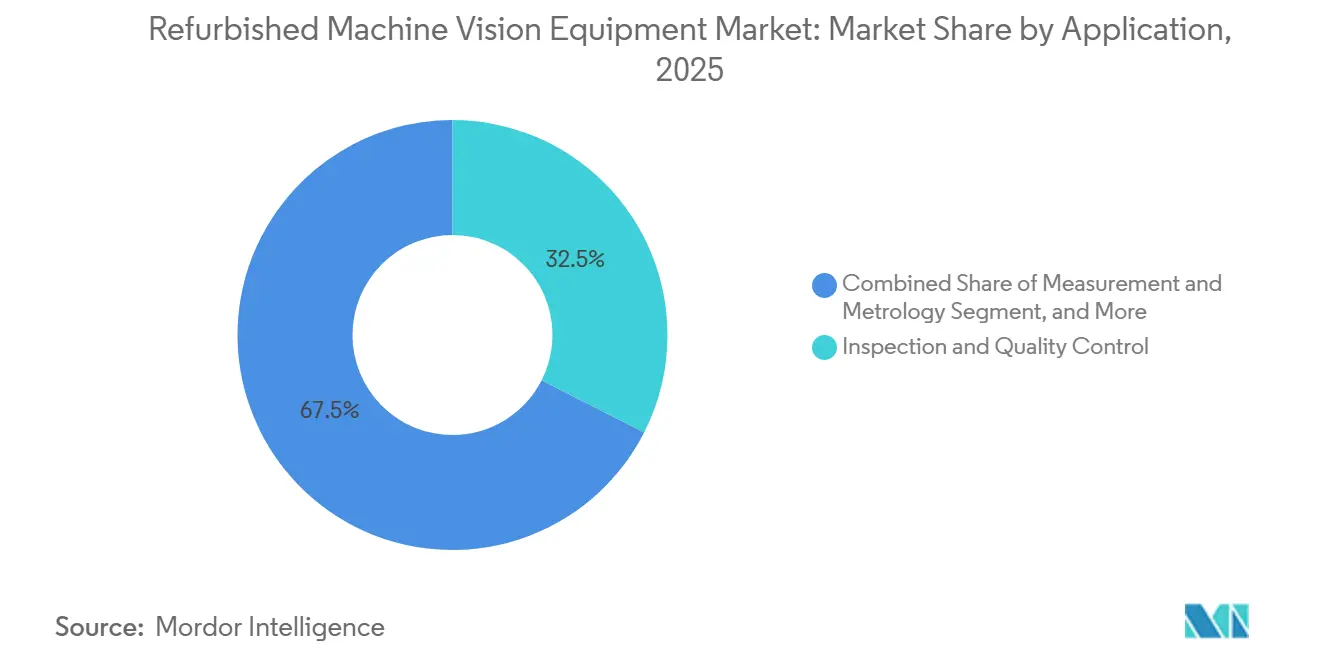
- Por aplicación, la inspección y el control de calidad representaron el 32,49% de los ingresos en 2025, mientras que se espera que la guía y el posicionamiento se expandan a una CAGR del 10,48% hasta 2031.
- Por industria de uso final, la electrónica y los semiconductores representaron el 25,57% de los ingresos en 2025, mientras que se proyecta que la logística y el almacenamiento se expandan a una CAGR del 10,88% hasta 2031.
- Por geografía, Asia-Pacífico representó el 33,21% de los ingresos globales en 2025, mientras que se proyecta que Oriente Medio y África se expandan a una CAGR del 10,32% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Equipos de Visión Artificial Reacondicionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de Fábricas bajo Restricciones de Gasto de Capital | +2.5% | Global, concentrado en los corredores de fabricación de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Fabricación de Electrónica | +1.8% | Núcleo de Asia-Pacífico, incluidos China, India, Corea del Sur y Vietnam, con extensión a la relocalización cercana en América del Norte | Mediano plazo (2-4 años) |
| Plazos de Entrega más Cortos para Sistemas de Segunda Mano Disponibles | +1.2% | Global, más agudo en América del Norte y Europa durante los ciclos de perturbación de la cadena de suministro | Corto plazo (≤ 2 años) |
| Adquisición Circular y Objetivos de Reducción de Carbono | +0.9% | Unión Europea y Reino Unido como principales, con extensión a América del Norte y Australia y Nueva Zelanda a través de cadenas de suministro multinacionales | Mediano plazo (2-4 años) |
| Disponibilidad Secundaria de Plataformas de Inspección Descontinuadas | +0.7% | Global, con mayor volumen en América del Norte y Europa | Mediano plazo (2-4 años) |
| Migración de Datos y Software Habilitada por Reacondicionamiento | +0.4% | América del Norte y Europa, con adoptantes tempranos en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Fábricas bajo Restricciones de Gasto de Capital
Los presupuestos de capital de los fabricantes medianos estuvieron bajo presión debido a la incertidumbre arancelaria, los costos de energía y las condiciones crediticias más estrictas, lo que convirtió a los equipos de visión artificial reacondicionados de una opción ocasional a una opción de compra activa. Los precios más altos de los equipos nuevos llevaron a algunos operadores a aplazar instalaciones o poner proyectos en espera, especialmente cuando la tarea de inspección no requería las especificaciones de rendimiento más recientes. Los sistemas reacondicionados pueden permitir a las plantas continuar el trabajo de automatización planificado y utilizar equipos conocidos con menos rediseño de las líneas de inspección existentes. El precio de compra inicial es solo una parte de la decisión, porque los sistemas de segunda mano también pueden admitir plazos de instalación más cortos cuando los compradores seleccionan plataformas que sus equipos ya conocen. Una implementación más rápida puede ayudar a los fabricantes a satisfacer las necesidades de producción mientras preservan el capital para otras prioridades. Los ciclos cortos de productos en los fabricantes de equipos originales también pueden liberar más sistemas casi actuales al canal secundario, fortaleciendo el mercado de equipos de visión artificial reacondicionados a través de un mejor inventario disponible cuando los presupuestos están bajo presión.
Expansión de la Capacidad de Fabricación de Electrónica
La capacidad de producción de electrónica se está expandiendo a través de la actividad de relocalización cercana y los programas nacionales de semiconductores, creando demanda de sistemas de inspección durante las puestas en marcha de nuevas líneas. Los operadores deben preservar el capital para los equipos de proceso principales, lo que hace que las herramientas de visión artificial reacondicionadas sean relevantes para las adiciones de capacidad en el ensamblaje de electrónica y la producción de semiconductores. India ilustra que esta lógica de costos es que una nueva línea de producción puede costar INR 8 crore, mientras que una alternativa reacondicionada funcionalmente equivalente puede estar disponible por INR 2 crore. Un análisis de 2025 del ecosistema de semiconductores de India examinó las herramientas de inspección y proceso reacondicionadas como una ruta eficiente en capital hacia la modernización. El análisis reflejó el apoyo de la industria para el uso de equipos reacondicionados al expandir la capacidad sin sacrificar la capacidad de producción definida. El reemplazo tecnológico también añade cámaras de inspección de generación anterior en servicio al suministro secundario, dando a los fabricantes sensibles al costo acceso a equipos que siguen siendo adecuados para tareas establecidas.
Plazos de Entrega más Cortos para Sistemas de Segunda Mano Disponibles
El plazo de entrega es importante para los fabricantes que enfrentan aumentos de demanda o cuellos de botella en la producción, y los sistemas de segunda mano en stock pueden ofrecer una ruta más rápida que los canales de equipos nuevos. Los plazos de entrega de nuevas cámaras de visión artificial pueden alcanzar las 12-24 semanas durante las perturbaciones de la cadena de suministro, mientras que los sistemas reacondicionados configurados y probados pueden entregarse en 1-2 semanas cuando la plataforma requerida está en stock. Esta ventaja respalda los cambios urgentes de línea y ayuda a los compradores a restaurar la capacidad de inspección sin esperar nueva producción. Los planes de recuperación del mercado secundario también pueden ampliar el suministro, porque los fabricantes pueden perder un valor de activo significativo sin un proceso de recuperación estructurado. La Asociación de Recuperación de Inversiones citó el deterioro no monetario de 800 millones de USD de Intel Corporation y la depreciación acelerada relacionada con el exceso de herramientas de fabricación en 2025. Las correcciones de inventario pueden mover sistemas utilizables a canales secundarios a valores de salida comercialmente atractivos, haciendo que las ventajas de plazo de entrega sean relevantes tanto para la gestión del riesgo de adquisición como para la planificación de capital.
Adquisición Circular y Objetivos de Reducción de Carbono
La adquisición circular se ha vuelto más importante en la adquisición de fabricación, especialmente en Europa, donde las condiciones regulatorias otorgan al reacondicionamiento un papel más claro en las decisiones de compra conformes. El Reglamento de Diseño Ecológico para Productos Sostenibles de la Unión Europea entró en vigor el 18 de julio de 2024, y el Artículo 5 identifica la durabilidad, la reparabilidad y la posibilidad de mantenimiento y reacondicionamiento como criterios de diseño de productos.[1]Parlamento Europeo y Consejo, "Reglamento (UE) 2024/1781 por el que se establece un marco para los requisitos de diseño ecológico de productos sostenibles," EUR-Lex, eur-lex.europa.eu. La Comisión Europea adoptó su primer plan de trabajo del ESPR en abril de 2025, estableciendo prioridades de productos para 2025-2030 e incluyendo los equipos eléctricos y electrónicos entre las categorías sujetas a futuros requisitos. Epiroc informó en 2025 que los componentes remanufacturados pueden ser hasta un 70% menos costosos que los componentes nuevos y que la reutilización del acero puede alcanzar el 90%. Estas cifras muestran por qué las consideraciones de costo y recursos pueden alinearse, aunque se relacionan con soluciones circulares de manera más amplia que con los equipos de visión artificial. Los equipos reacondicionados certificados pueden, por lo tanto, volverse más aceptables para las organizaciones que incluyen el uso evitado de materiales y los compromisos públicos de cero emisiones netas en la revisión de adquisiciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Obsolescencia y Licencias de Software | -1.0% | Global, más agudo en América del Norte y Europa donde la aplicación de licencias de los fabricantes de equipos originales es más estricta | Corto plazo (≤ 2 años) |
| Estandarización Limitada de Garantía y Calibración | -0.8% | Global, más relevante en industrias reguladas en todas las regiones | Mediano plazo (2-4 años) |
| Clasificación de Condición Inconsistente entre Revendedores | -0.5% | Global, con mayor efecto en los compradores de mercados emergentes con capacidad técnica de evaluación limitada | Mediano plazo (2-4 años) |
| Escasez de Sensores de Repuesto y Tarjetas Propietarias | -0.3% | América del Norte y Europa para plataformas antiguas descontinuadas, y Asia-Pacífico para componentes de origen japonés | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Obsolescencia y Licencias de Software
Las licencias de software pueden limitar la utilidad de los equipos reacondicionados mecánicamente sólidos porque un comprador puede necesitar un nuevo acuerdo incluso cuando el hardware sigue siendo funcional. Los términos del software de Cognex establecen que una licencia anterior expira cuando se instala el software de reemplazo y no puede ser reactivada.[2]Cognex Corporation, "Acuerdo de Licencia de Software de Cognex," Cognex Corporation, bluecrestinc.com. Esto puede requerir discusiones de licencia separadas para plataformas descontinuadas, y los fabricantes de equipos originales no están obligados a poner licencias a disposición para productos más antiguos. La compatibilidad del firmware añade un problema relacionado, ya que las unidades más antiguas pueden no admitir herramientas de inspección avanzadas cuando su firmware no puede actualizarse. Las cámaras, los capturadores de fotogramas y los procesadores integrados pueden llegar al fin de su vida útil en plazos que no se alinean con las actualizaciones de las líneas de producción, mientras que los sistemas integrados más antiguos pueden requerir trabajo de migración para ejecutar el software actual. Los revendedores no siempre revelan los costos de relicenciamiento e integración, por lo que los compradores más pequeños con recursos técnicos limitados pueden subestimar el costo total de adquisición.
Estandarización Limitada de Garantía y Calibración
El mercado de equipos de visión artificial reacondicionados carece de un sistema de clasificación universal o un marco de certificación obligatorio, lo que crea una brecha de información entre vendedores y compradores. Una descripción de equipo reacondicionado certificado puede representar prácticas de prueba, calibración y garantía muy diferentes, y esta diferencia es particularmente importante en entornos farmacéuticos, alimentarios y automotrices. Un fallo del sistema puede provocar tiempo de inactividad cuando no hay equipos de reemplazo compatibles o soporte disponible, lo que hace que los registros formales sean más importantes para los usuarios regulados. Un especialista con equipos de prueba calibrados y procedimientos documentados puede ofrecer una garantía diferente a la de un vendedor general de electrónica que utiliza la misma etiqueta de certificación. Los fabricantes farmacéuticos también pueden necesitar recalificación y validación documentada tras un cambio de equipo, y los registros incompletos del proveedor pueden añadir costos. La ausencia de un estándar común limita la confianza del comprador, pero da a los proveedores la oportunidad de competir a través de una certificación auditable, evidencia de calibración y términos de garantía más claros.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Las Cámaras Proporcionan Escala Mientras los Sistemas Integrados Lideran la Expansión
Las cámaras de visión artificial representaron el 42,34% de la participación del mercado de equipos de visión artificial reacondicionados en 2025. La categoría tiene una gran base instalada y amplia disponibilidad en el canal secundario. Las interfaces estandarizadas GigE Vision y USB3 Vision ayudan a las cámaras a integrarse en diversas arquitecturas de inspección. Las plataformas de software conocidas también pueden reducir la necesidad de una reconfiguración importante. Los ciclos de reemplazo de equipos añaden modelos GigE y Camera Link de generación anterior a los inventarios de reventa. Estos modelos pueden seguir siendo competitivos en precio con las nuevas ofertas de nivel básico al tiempo que proporcionan un perfil de integración conocido.
Se proyecta que los sistemas de visión integrados se expandan a una CAGR del 10,51% de 2026 a 2031. Combinan imágenes, procesamiento y comunicación en una sola unidad. Este formato puede adaptarse a las líneas de envasado farmacéutico y logístico que necesitan celdas de inspección autónomas. Cognex lanzó el sistema de visión artificial integrado con IA In-Sight 3900 en mayo de 2026. La empresa declaró que el sistema proporciona hasta 4 veces más velocidad de procesamiento de inspección y una resolución de 25 megapíxeles en el borde. A medida que los sistemas integrados más nuevos entran en la fase de implementación principal, las plataformas anteriores pueden añadirse posteriormente al mercado de equipos de visión artificial reacondicionados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Condición de Reacondicionamiento: La Certificación Respalda la Confianza del Comprador
Los equipos reacondicionados certificados representaron el 35,51% del segmento de condición de reacondicionamiento en 2025. También se proyecta que se expandan a una CAGR del 10,09% hasta 2031. Esta combinación muestra la importancia de las pruebas documentadas y la condición predecible del equipo. Los compradores de electrónica, farmacéuticos y de procesamiento de alimentos solicitan cada vez más registros de certificación durante la calificación de proveedores. Estos requisitos pueden excluir a los equipos de menor condición de las licitaciones competitivas para líneas de producción de alto rendimiento. La categoría certificada puede reducir la incertidumbre donde el costo del tiempo de inactividad es alto.
Los equipos certificados pueden incluir registros de prueba, trazabilidad de calibración y cobertura de garantía restante. Estos elementos pueden reducir el esfuerzo de recalificación requerido por los compradores que operan bajo sistemas de gestión de calidad. Los equipos reacondicionados sirven a los fabricantes sensibles al costo que necesitan garantía funcional sin el costo total de la certificación. Los equipos de segunda mano probados están destinados a compradores de alto volumen que pueden realizar su propia validación adicional. Los equipos no certificados enfrentan presión de los requisitos de auditoría de proveedores y las políticas de adquisición sostenible. La demanda de esta categoría, por lo tanto, es más probable que provenga de compras puntuales por parte de compradores con una sólida capacidad técnica interna.
Por Aplicación: El Control de Calidad Mantiene la Escala Mientras la Guía y el Posicionamiento Avanzan
La inspección y el control de calidad representaron el 32,49% de los ingresos por aplicación en 2025. Sigue siendo el uso más amplio y esencial de los sistemas de visión en electrónica, farmacéuticos y fabricación de alimentos. Los sistemas reacondicionados se utilizan para la detección de defectos en placas de circuito impreso, la inspección de juntas de soldadura y la verificación de tabletas farmacéuticas. Las plataformas establecidas como Cognex In-Sight y la serie KEYENCE IV tienen amplio soporte de software y canales de revendedores conocidos. Esta profundidad de base instalada respalda la disponibilidad secundaria para las necesidades de inspección rutinaria. Los requisitos recurrentes de capacidades de inspección confiables impulsan el tamaño del mercado de equipos de visión artificial reacondicionados para este uso.
Se proyecta que la guía y el posicionamiento se expandan a una CAGR del 10,48% de 2026 a 2031. La robótica guiada por visión y los robots móviles autónomos respaldan esta demanda en almacenes y operaciones de ensamblaje. Basler y Orbbec anunciaron una asociación de 2026 para la visión 3D industrial. Su cámara Basler Stereo mini fue introducida para la navegación de robots móviles autónomos, la detección de obstáculos y usos más amplios de robótica 3D. Los productos de guía 3D anteriores pueden posteriormente estar disponibles para compradores que buscan opciones de implementación de menor costo. Las instalaciones en red también deben considerar las expectativas de ciberseguridad cuando se utiliza firmware más antiguo en sistemas de inspección conectados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria de Uso Final: La Electrónica Lidera la Demanda Mientras la Logística y el Almacenamiento se Expanden más Rápido
La electrónica y los semiconductores representaron el 25,57% de los ingresos por uso final en 2025. El sector necesita un rendimiento de inspección constante para la inspección óptica automatizada, la inspección del borde de obleas y las pruebas de pantallas. Las cámaras reacondicionadas pueden implementarse junto con costosos equipos de proceso nuevos cuando el capital debe reservarse para los equipos de producción principales. El suministro secundario puede expandirse durante las correcciones de inventario de semiconductores. El deterioro de Intel en 2025, citado por la Asociación de Recuperación de Inversiones, ilustra cómo el exceso de herramientas de fabricación puede entrar en los canales de recuperación. Esto crea inventario para reacondicionadores especializados que atienden a compradores técnicamente exigentes.
Se proyecta que la logística y el almacenamiento se expandan a una CAGR del 10,88% hasta 2031. Los operadores de cumplimiento y los proveedores de logística de terceros están adoptando la clasificación guiada por visión, la paletización y la navegación de robots móviles autónomos. Datalogic introdujo los lectores Matrix 830 y Matrix 930 en marzo de 2026 para el escaneo de transportadores de gran área. El Matrix 930 Premium fue descrito como listo para IA para usos logísticos como el reconocimiento de materiales peligrosos y la clasificación de paquetes. La automoción y la movilidad, los alimentos y bebidas, los farmacéuticos y la atención médica, el envasado e impresión, y los metales, el vidrio y los plásticos también mantienen la demanda de reemplazo. Sus requisitos de inspección establecidos respaldan la actividad continua en la industria de equipos de visión artificial reacondicionados.
Análisis Geográfico
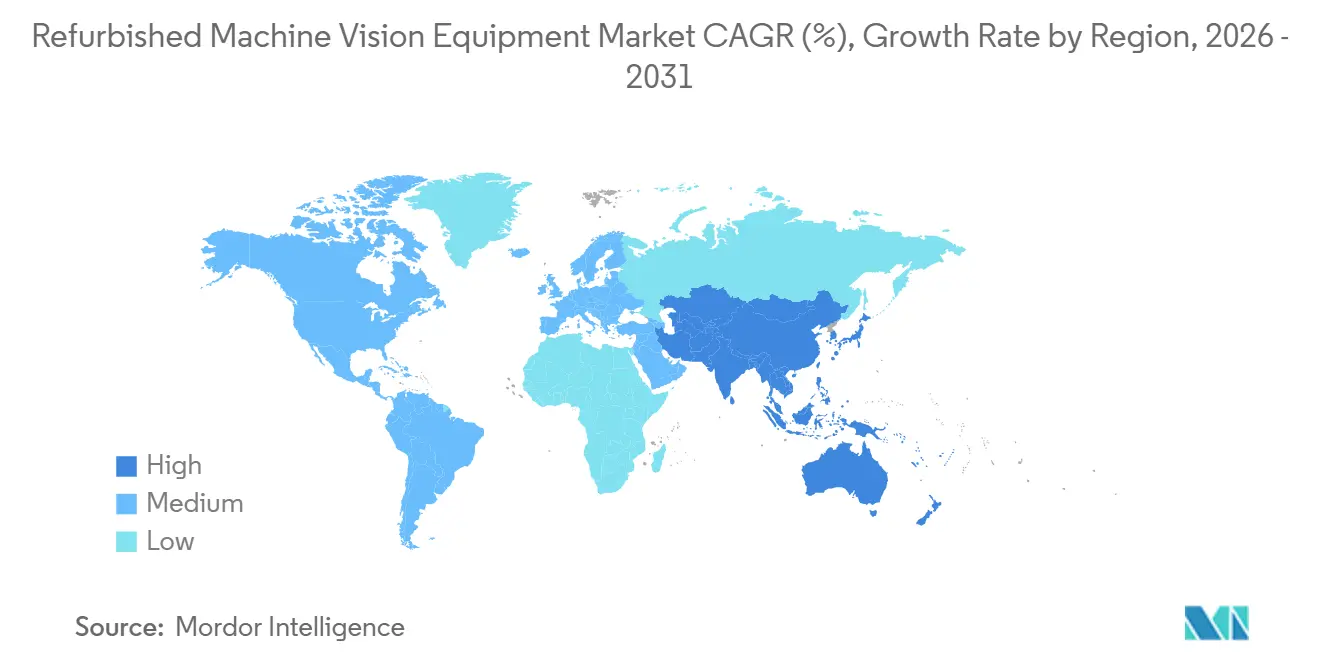
Asia-Pacífico representó el 33,21% de la participación del mercado global de equipos de visión artificial reacondicionados en 2025. La base de fabricación de electrónica y semiconductores de China, la actividad de ingeniería de precisión de Japón y el ecosistema de equipos de capital de Corea del Sur respaldan la demanda regional. India también se está convirtiendo en un destino significativo para los equipos reacondicionados. Un análisis de 2025 de la Dotación Carnegie examinó las herramientas de inspección reacondicionadas como una ruta eficiente en capital para expandir la capacidad de semiconductores en India. Vietnam y Tailandia añaden demanda a través del ensamblaje de electrónica y el uso más amplio del control de calidad habilitado por visión artificial.
América del Norte y Europa tienen prácticas de compra maduras para la automatización industrial. En América del Norte, la disciplina de capital relacionada con los aranceles puede dirigir a los gerentes de instalaciones hacia sistemas de segunda mano que tienen plazos de integración más cortos. La actividad automotriz en el sur de los Estados Unidos y los proyectos de semiconductores en el suroeste respaldan la demanda de sistemas de inspección y guía. Canadá y México añaden actividad a través de la relocalización cercana en los sectores automotriz y de procesamiento de alimentos. Europa tiene una razón regulatoria adicional para considerar el reacondicionamiento. El marco ESPR y su plan de trabajo 2025-2030 respaldan la reparabilidad y el reacondicionamiento en las decisiones de compra de equipos eléctricos y electrónicos.[3]Comisión Europea, "Primer Plan de Trabajo ESPR 2025-2030," Comisión Europea, environment.ec.europa.eu. Alemania, el Reino Unido y Francia contribuyen cada uno a través de la actividad de modernización automotriz, maquinaria e industrial.
Se proyecta que Oriente Medio y África se expandan a una CAGR del 10,32% de 2026 a 2031. Los programas industriales nacionales en los estados del Consejo de Cooperación del Golfo están aumentando el interés en la automatización para el procesamiento de alimentos, los productos químicos y la fabricación de metales. La inspección guiada por visión puede ser un punto de partida accesible para los programas de automatización donde el costo total de propiedad importa. La Visión 2030 de Arabia Saudita y la estrategia de Industria 4.0 de los Emiratos Árabes Unidos proporcionan un telón de fondo favorable para estos proyectos. La inversión del Banco Africano de Desarrollo en el procesamiento agroindustrial puede respaldar la demanda de automatización durante un período más largo. América del Sur también contribuye a la demanda en desarrollo, liderada por la base de fabricación automotriz y electrónica de Brasil, mientras que Argentina y otros países añaden volúmenes menores.

Panorama Competitivo
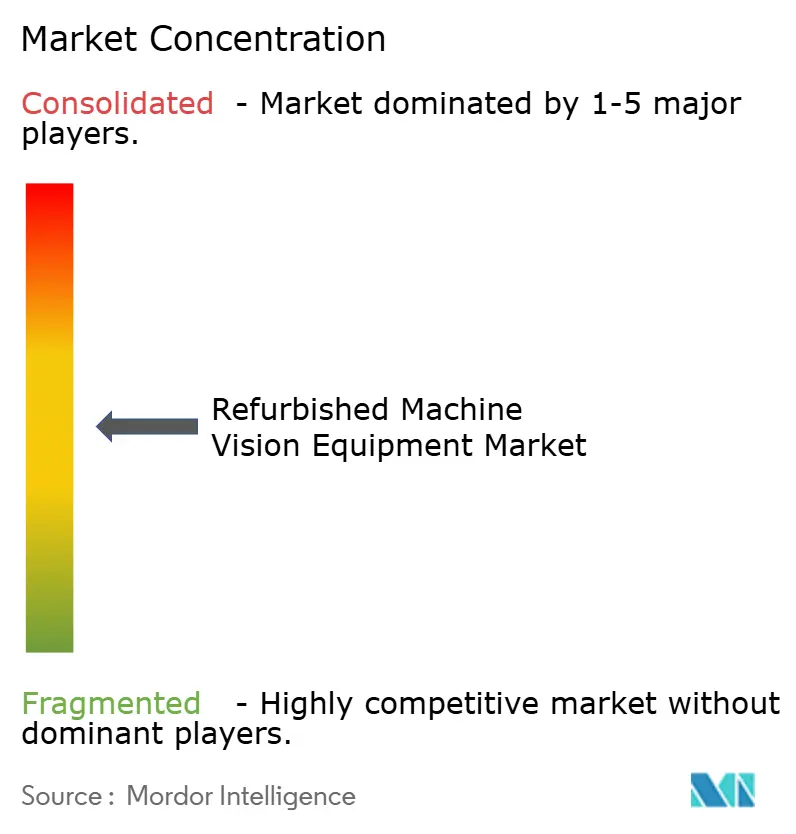
El mercado de equipos de visión artificial reacondicionados está moderadamente fragmentado. Los proveedores especializados en reacondicionamiento y reventa incluyen Unidec, Deterco, ASC International, Buy2Sell ApS y Moov Technologies. Estos proveedores compiten en inventario disponible, reacondicionamiento técnico y términos de garantía. Los programas de equipos de segunda mano certificados conectados a los fabricantes de equipos originales incluyen Cognex y OMRON. Los dos grupos atienden diferentes requisitos de los compradores con una superposición directa limitada. Los especialistas independientes pueden proporcionar amplitud, mientras que los programas de los fabricantes de equipos originales pueden proporcionar mayor continuidad en el soporte de software y validación.
Moov Technologies introdujo su plataforma Seller con una función de Interacción con el Comprador en marzo de 2025. El movimiento respaldó la mensajería directa entre compradores y vendedores de equipos de semiconductores e industriales. Cognex lanzó el controlador de visión In-Sight 6900 en abril de 2026, utilizando tecnología NVIDIA Jetson para imágenes configurables y procesamiento de IA en el borde de producción.[4]Cognex Corporation, "Cognex lanza el controlador de visión In-Sight impulsado por NVIDIA," Cognex Relaciones con Inversores, investor.cognex.com. Cognex también puso OneVision a disposición general en mayo de 2026 después de que su fase beta incluyera a más de 100 clientes. Estos productos y desarrollos de software pueden ampliar la brecha de rendimiento entre los sistemas nuevos y los equipos anteriores. También pueden liberar sistemas de generación anterior capaces al canal secundario a medida que los clientes actualizan.
SICK expandió su plataforma Nova con capacidad de inspección 3D impulsada por IA en agosto de 2026. La actualización combina el aprendizaje profundo con el análisis de datos de altura para la detección de deformaciones, verificaciones de objetos faltantes y verificación de ensamblaje. Los avances en los equipos pueden mejorar el rango de calidad de los sistemas disponibles posteriormente para el reacondicionamiento. La certificación sigue siendo una brecha competitiva importante para los usuarios regulados porque no se describe ningún marco común auditado de forma independiente en el material fuente. Los proveedores que ofrecen evidencia de calibración, garantías más claras y documentación más sólida pueden abordar esta preocupación del comprador. La industria se caracteriza por una variedad de proveedores en lugar de un control concentrado por un pequeño grupo de participantes.
Líderes de la Industria de Equipos de Visión Artificial Reacondicionados
ASC International
SMT Sales Group, LLC
Moov Technologies, Inc.
Unidec, Inc.
Deterco, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: SICK AG expandió su plataforma de visión artificial Nova con capacidad de inspección 3D impulsada por IA, combinando el aprendizaje profundo con el análisis de datos de altura de alta precisión para permitir la detección de deformaciones, objetos faltantes y tareas de verificación de ensamblaje que anteriormente eran difíciles de lograr con enfoques de inspección 3D basados en reglas. La actualización equipa las cámaras Ranger NextGen y Ruler3000 con inferencia de redes neuronales en el dispositivo, dirigida al control de calidad en el envasado de alimentos y bebidas, la logística de cumplimiento y la fabricación industrial.
- Mayo de 2026: Cognex Corporation anunció la disponibilidad general de OneVision, su plataforma de desarrollo de visión artificial con IA de la nube al borde, informando más de 100 clientes en la fase beta desde el anuncio de junio de 2025. OneVision permite el entrenamiento centralizado de modelos de IA, la colaboración entre sitios y la implementación de inferencia a velocidad de producción local, posicionando a Cognex hacia la gestión de inspección definida por software en redes de fabricación de múltiples sitios.
- Mayo de 2026: Cognex Corporation lanzó el Sistema de Visión In-Sight 3900, impulsado por plataformas Qualcomm Dragonwing, ofreciendo hasta 4 veces más velocidad de procesamiento de inspección que los sistemas Cognex de generación anterior y hasta 25 megapíxeles de resolución de imágenes en un factor de forma integrado completamente sin PC. El sistema está dirigido a aplicaciones de inspección de envasado, automoción y electrónica que requieren inferencia de IA de alta velocidad en el borde, y participa en el ecosistema de nube al borde Cognex OneVision.
- Marzo de 2026: Basler AG y Orbbec Inc. anunciaron una asociación tecnológica estratégica para la visión 3D industrial en LogiMAT 2026 en Stuttgart, lanzando conjuntamente la cámara Basler Stereo mini para la navegación de robots móviles autónomos, la detección de obstáculos y aplicaciones generales de robótica 3D en logística y automatización de fábricas. La colaboración integra la detección de profundidad a nivel de chip de Orbbec con el ecosistema industrial pylon SDK de Basler, ofreciendo una solución de visión 3D de fuente única para integradores de sistemas logísticos.


Alcance del Informe Global del Mercado de Equipos de Visión Artificial Reacondicionados
El mercado de equipos de visión artificial reacondicionados comprende la venta de hardware de visión artificial de segunda mano que ha sido sometido a inspección, prueba, reparación, reacondicionamiento, calibración, limpieza, reemplazo de componentes u otros procesos de reacondicionamiento para restaurar su rendimiento funcional y hacerlo adecuado para su uso industrial o comercial posterior. El mercado incluye equipos vendidos a través de fabricantes, reacondicionadores autorizados, distribuidores especializados, revendedores de equipos y otros canales del mercado secundario.
El Informe de Equipos de Visión Artificial Reacondicionados está Segmentado por Tipo de Equipo (Cámaras de Visión Artificial, Óptica y Lentes, Sistemas de Iluminación, Equipos de Procesamiento de Visión, Sistemas de Visión Integrados y Equipos de Imágenes Especializados), Condición de Reacondicionamiento (Equipos Reacondicionados Certificados, Equipos Reacondicionados, Equipos de Segunda Mano Probados y Equipos Usados Sin Certificación), Aplicación (Inspección y Control de Calidad, Medición y Metrología, Identificación y Trazabilidad, Guía y Posicionamiento, Detección de Defectos y Otras Aplicaciones), Industria de Uso Final (Electrónica y Semiconductores, Automoción y Movilidad, Alimentos y Bebidas, Farmacéuticos y Atención Médica, Envasado e Impresión, Metales, Vidrio y Plásticos, Logística y Almacenamiento y Otras Industrias de Uso Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Cámaras de Visión Artificial |
| Óptica y Lentes |
| Sistemas de Iluminación |
| Equipos de Procesamiento de Visión |
| Sistemas de Visión Integrados |
| Equipos de Imágenes Especializados |
| Equipos Reacondicionados Certificados |
| Equipos Reacondicionados |
| Equipos de Segunda Mano Probados |
| Equipos Usados Sin Certificación |
| Inspección y Control de Calidad |
| Medición y Metrología |
| Identificación y Trazabilidad |
| Guía y Posicionamiento |
| Detección de Defectos |
| Otras Aplicaciones |
| Electrónica y Semiconductores |
| Automoción y Movilidad |
| Alimentos y Bebidas |
| Farmacéuticos y Atención Médica |
| Envasado e Impresión |
| Metales, Vidrio y Plásticos |
| Logística y Almacenamiento |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Equipo | Cámaras de Visión Artificial | ||
| Óptica y Lentes | |||
| Sistemas de Iluminación | |||
| Equipos de Procesamiento de Visión | |||
| Sistemas de Visión Integrados | |||
| Equipos de Imágenes Especializados | |||
| Por Condición de Reacondicionamiento | Equipos Reacondicionados Certificados | ||
| Equipos Reacondicionados | |||
| Equipos de Segunda Mano Probados | |||
| Equipos Usados Sin Certificación | |||
| Por Aplicación | Inspección y Control de Calidad | ||
| Medición y Metrología | |||
| Identificación y Trazabilidad | |||
| Guía y Posicionamiento | |||
| Detección de Defectos | |||
| Otras Aplicaciones | |||
| Por Industria de Uso Final | Electrónica y Semiconductores | ||
| Automoción y Movilidad | |||
| Alimentos y Bebidas | |||
| Farmacéuticos y Atención Médica | |||
| Envasado e Impresión | |||
| Metales, Vidrio y Plásticos | |||
| Logística y Almacenamiento | |||
| Otras Industrias de Uso Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de visión artificial reacondicionados?
El mercado de equipos de visión artificial reacondicionados fue valorado en 0,66 mil millones de USD en 2026 y se proyecta que alcance 1,03 mil millones de USD para 2031 a una CAGR del 9,31%.
¿Por qué los fabricantes adquieren equipos de visión artificial reacondicionados?
Los compradores los utilizan para limitar el gasto de capital inicial, acortar el tiempo de implementación y añadir capacidad de inspección utilizando plataformas conocidas.
¿Qué categoría de equipo tuvo la mayor participación en 2025?
Las cámaras de visión artificial representaron el 42,34% de los ingresos en 2025, respaldadas por su gran base instalada e interfaces estandarizadas.
¿Qué uso final se proyecta que se expanda más rápido hasta 2031?
Se proyecta que la logística y el almacenamiento se expandan a una CAGR del 10,88%, respaldada por la clasificación guiada por visión y el uso de robots móviles autónomos.
¿Cuáles son los principales riesgos al comprar sistemas de visión artificial reacondicionados?
Los riesgos clave incluyen los límites de transferencia de licencias de software, la compatibilidad del firmware, la clasificación de condición desigual y los registros de garantía o calibración inconsistentes.
¿Qué región tuvo la mayor participación en 2025?
Asia-Pacífico representó el 33,21% de los ingresos globales en 2025, respaldada por la actividad de fabricación de electrónica, semiconductores y precisión.
Última actualización de la página el:



