
Marktgröße und Marktanteil für aufgearbeitete Bildverarbeitungsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.66 Milliarden US-Dollar |
| Marktgröße (2031) | 1.03 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.31 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für aufgearbeitete Bildverarbeitungsgeräte von Mordor Intelligence
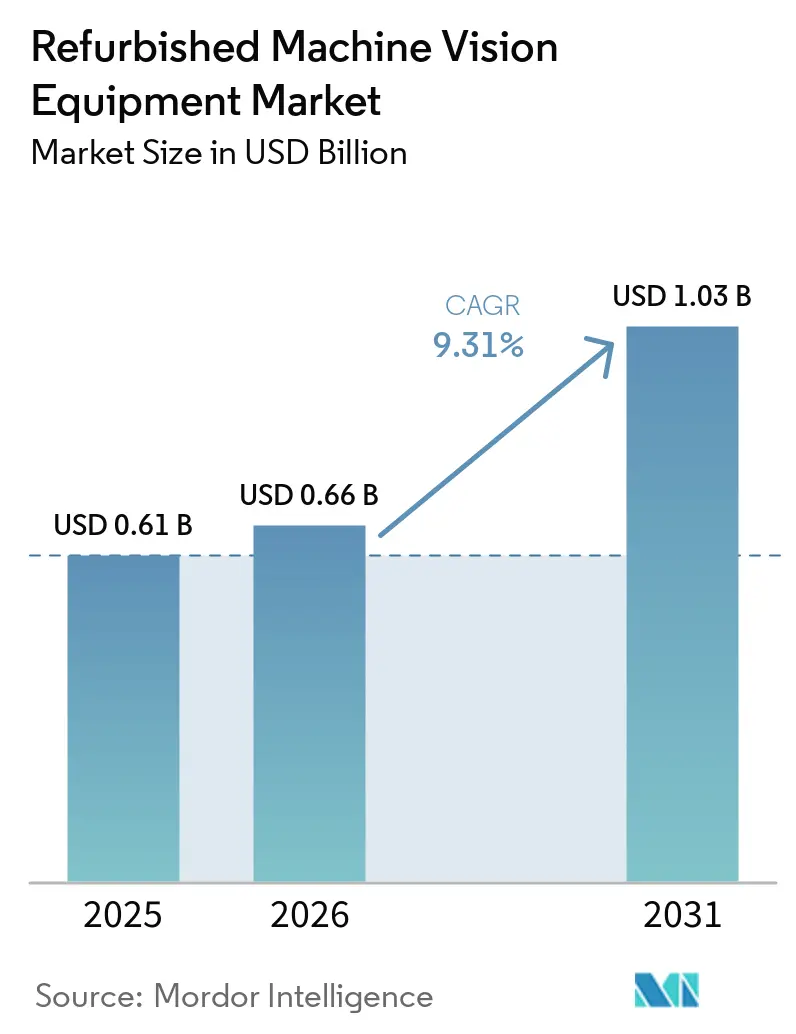
Die Marktgröße für aufgearbeitete Bildverarbeitungsgeräte wird voraussichtlich von 0,61 Milliarden USD im Jahr 2025 auf 0,66 Milliarden USD im Jahr 2026 und bis 2031 auf 1,03 Milliarden USD anwachsen, was einem CAGR von 9,31 % zwischen 2026 und 2031 entspricht. Hersteller setzen zunehmend auf aufgearbeitete Systeme, um Automatisierungskapazitäten aufzubauen und gleichzeitig die anfänglichen Kapitalausgaben zu begrenzen. Höhere Preise für neue Geräte und längere Installationszeiträume machen gebrauchte Systeme für Projekte relevanter, die nicht die neuesten Spezifikationen erfordern. Die Einführung von Industrie 4.0 erweitert die Bildinspektion auch auf Produktionsstufen, die zuvor auf manuelle Kontrollen angewiesen waren. Anforderungen an eine kreislauforientierte Beschaffung in Europa unterstützen Wartung und Aufarbeitung als anerkannte Einkaufsoptionen. Der Wettbewerb hängt daher von der Geräteverfügbarkeit, dem Software-Support, der dokumentierten Prüfung und der Garantieabdeckung ab.
Wichtigste Erkenntnisse des Berichts
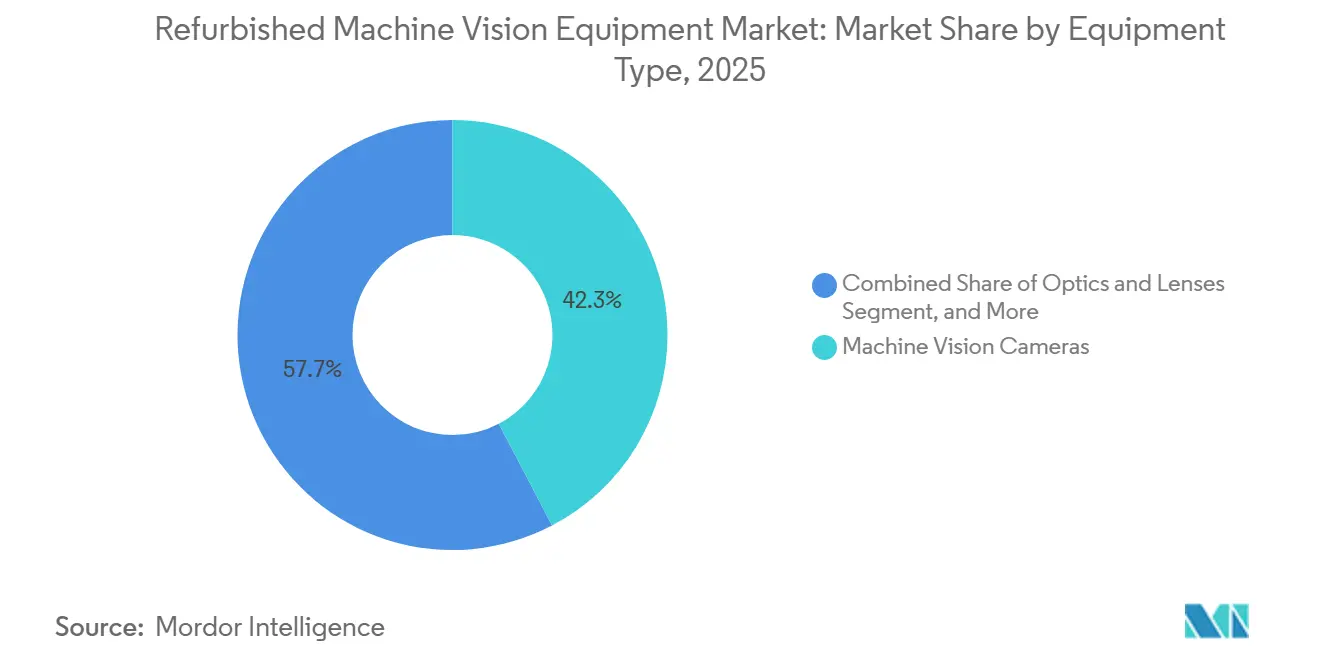
- Nach Gerätetyp hielten Bildverarbeitungskameras im Jahr 2025 einen Marktanteil von 42,34 % am Markt für aufgearbeitete Bildverarbeitungsgeräte, während integrierte Bildverarbeitungssysteme bis 2031 voraussichtlich mit einem CAGR von 10,51 % wachsen werden.
- Nach Aufarbeitungszustand entfielen im Jahr 2025 35,51 % der Marktgröße für aufgearbeitete Bildverarbeitungsgeräte auf zertifiziert aufgearbeitete Geräte, die bis 2031 voraussichtlich mit einem CAGR von 10,09 % wachsen werden.
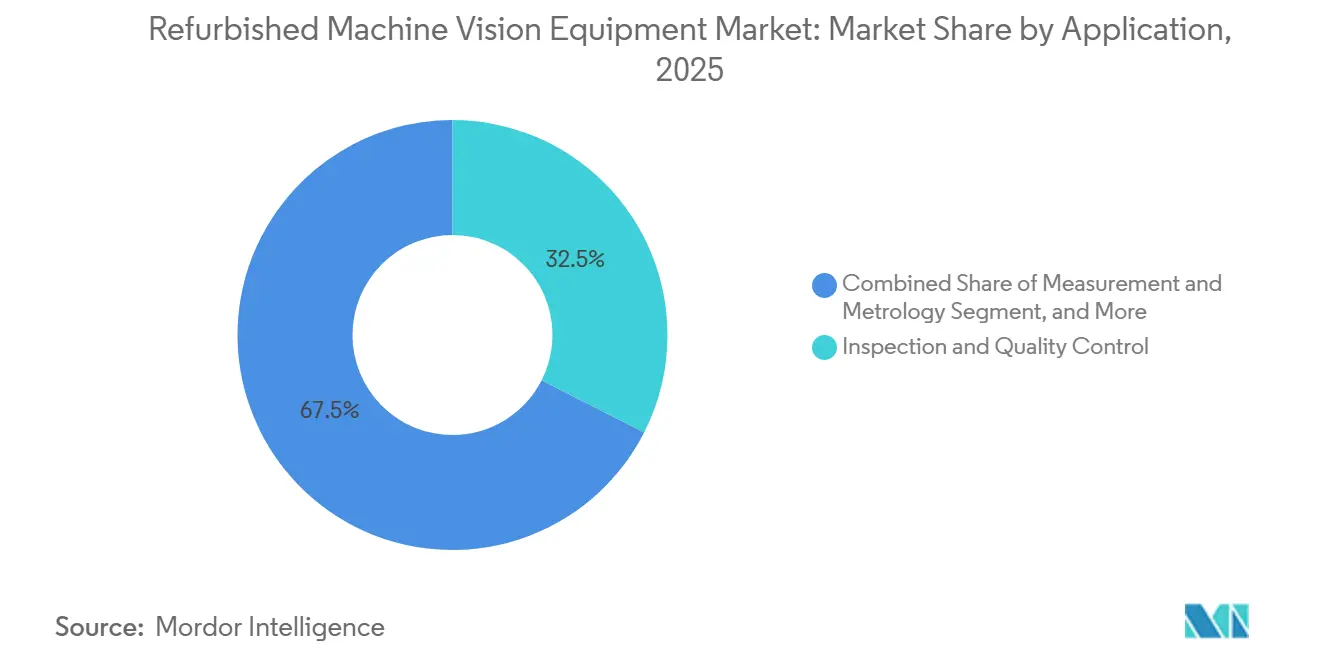
- Nach Anwendung hielt Inspektion und Qualitätskontrolle im Jahr 2025 einen Umsatzanteil von 32,49 %, während Führung und Positionierung bis 2031 voraussichtlich mit einem CAGR von 10,48 % wachsen werden.
- Nach Endverbrauchsbranche entfielen im Jahr 2025 25,57 % des Umsatzes auf Elektronik und Halbleiter, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einem CAGR von 10,88 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 33,21 % am globalen Umsatz, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 10,32 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für aufgearbeitete Bildverarbeitungsgeräte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fabrikmodernisierung unter Einschränkungen bei den Kapitalausgaben | +2.5% | Global, konzentriert auf Fertigungskorridore in Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Kapazitätserweiterung in der Elektronikindustrie | +1.8% | Kernregion Asien-Pazifik, einschließlich China, Indien, Südkorea und Vietnam, mit Ausstrahlungseffekten auf das Nearshoring in Nordamerika | Mittelfristig (2–4 Jahre) |
| Kürzere Lieferzeiten für verfügbare Gebrauchtgeräte | +1.2% | Global, am stärksten ausgeprägt in Nordamerika und Europa während Phasen von Lieferkettenunterbrechungen | Kurzfristig (≤ 2 Jahre) |
| Kreislauforientierte Beschaffung und Ziele zur CO₂-Vermeidung | +0.9% | Primär Europäische Union und Vereinigtes Königreich, mit Ausstrahlungseffekten auf Nordamerika sowie Australien und Neuseeland über multinationale Lieferketten | Mittelfristig (2–4 Jahre) |
| Sekundäre Verfügbarkeit eingestellter Inspektionsplattformen | +0.7% | Global, mit dem höchsten Volumen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Aufarbeitungsgestützte Daten- und Softwaremigration | +0.4% | Nordamerika und Europa, mit frühen Anwendern in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fabrikmodernisierung unter Einschränkungen bei den Kapitalausgaben
Die Kapitalbudgets mittelgroßer Hersteller standen durch Zollunsicherheiten, Energiekosten und engere Kreditbedingungen unter Druck, was aufgearbeitete Bildverarbeitungsgeräte von einer gelegentlichen Wahl zu einer aktiven Beschaffungsoption machte. Höhere Preise für neue Geräte veranlassten einige Betreiber, Installationen aufzuschieben oder Projekte auf Eis zu legen, insbesondere wenn die Inspektionsaufgabe nicht die neuesten Leistungsspezifikationen erforderte. Aufgearbeitete Systeme können es Werken ermöglichen, geplante Automatisierungsarbeiten fortzusetzen und vertraute Geräte mit weniger Umgestaltung bestehender Inspektionslinien einzusetzen. Der anfängliche Kaufpreis ist nur ein Teil der Entscheidung, da gebrauchte Systeme auch kürzere Installationszeiträume unterstützen können, wenn Käufer Plattformen wählen, die ihre Teams bereits kennen. Eine schnellere Implementierung kann Herstellern helfen, Produktionsanforderungen zu erfüllen und gleichzeitig Kapital für andere Prioritäten zu erhalten. Kurze Produktzyklen bei Originalgeräteherstellern können auch mehr nahezu aktuelle Systeme in den Sekundärkanal bringen und den Markt für aufgearbeitete Bildverarbeitungsgeräte durch bessere verfügbare Lagerbestände stärken, wenn die Budgets unter Druck stehen.
Kapazitätserweiterung in der Elektronikindustrie
Die Produktionskapazität in der Elektronikindustrie wird durch Nearshoring-Aktivitäten und nationale Halbleiterprogramme ausgebaut, was bei der Hochfahrphase neuer Linien eine Nachfrage nach Inspektionssystemen erzeugt. Betreiber müssen Kapital für Kernprozessanlagen reservieren, was aufgearbeitete Bildverarbeitungswerkzeuge für Kapazitätserweiterungen in der Elektronikfertigung und Halbleiterproduktion relevant macht. Indien veranschaulicht, dass diese Kostenlogik bei einer neuen Produktionslinie INR 8 Crore kosten kann, während eine funktional gleichwertige aufgearbeitete Alternative für INR 2 Crore verfügbar sein kann. Eine Analyse des indischen Halbleiter-Ökosystems aus dem Jahr 2025 untersuchte aufgearbeitete Inspektions- und Prozesswerkzeuge als kapitaleffiziente Route zur Modernisierung. Die Analyse spiegelte die Unterstützung der Branche für den Einsatz aufgearbeiteter Geräte bei der Kapazitätserweiterung ohne Einbußen bei der definierten Produktionskapazität wider. Der Technologieaustausch fügt auch servicefähige Inspektionskameras der Vorgängergeneration dem Sekundärangebot hinzu und gibt kostenbewussten Herstellern Zugang zu Geräten, die für etablierte Aufgaben weiterhin geeignet sind.
Kürzere Lieferzeiten für verfügbare Gebrauchtgeräte
Die Lieferzeit ist für Hersteller wichtig, die mit Nachfragesteigerungen oder Produktionsengpässen konfrontiert sind, und auf Lager befindliche Gebrauchtgeräte können einen schnelleren Weg bieten als Neugerätekanäle. Die Lieferzeiten für neue Bildverarbeitungskameras können bei Lieferkettenunterbrechungen 12–24 Wochen betragen, während konfigurierte und getestete aufgearbeitete Systeme innerhalb von 1–2 Wochen geliefert werden können, wenn die erforderliche Plattform auf Lager ist. Dieser Vorteil unterstützt dringende Linienänderungen und hilft Käufern, die Inspektionskapazität wiederherzustellen, ohne auf neue Produktion warten zu müssen. Rückgewinnungspläne für den Sekundärmarkt können auch das Angebot erweitern, da Hersteller ohne einen strukturierten Rückgewinnungsprozess erheblichen Vermögenswert verlieren können. Die Investment Recovery Association nannte Intel Corporations nicht zahlungswirksame Wertminderung von 800 Millionen USD und beschleunigte Abschreibungen im Zusammenhang mit überschüssigen Fertigungswerkzeugen im Jahr 2025. Bestandskorrekturen können nutzbare Systeme zu kommerziell attraktiven Ausstiegswerten in Sekundärkanäle bringen, was Lieferzeitvorteile sowohl für das Beschaffungsrisikomanagement als auch für die Kapitalplanung relevant macht.
Kreislauforientierte Beschaffung und Ziele zur CO₂-Vermeidung
Kreislauforientierte Beschaffung hat in der Fertigungsbeschaffung an Bedeutung gewonnen, insbesondere in Europa, wo regulatorische Rahmenbedingungen der Aufarbeitung eine klarere Rolle bei konformen Kaufentscheidungen geben. Die Ökodesign-Verordnung für nachhaltige Produkte der Europäischen Union trat am 18. Juli 2024 in Kraft, und Artikel 5 nennt Haltbarkeit, Reparierbarkeit sowie die Möglichkeit der Wartung und Aufarbeitung als Produktdesignkriterien.[1]Europäisches Parlament und Rat, „Verordnung (EU) 2024/1781 zur Schaffung eines Rahmens für Ökodesign-Anforderungen für nachhaltige Produkte”, EUR-Lex, eur-lex.europa.eu. Die Europäische Kommission verabschiedete im April 2025 ihren ersten ESPR-Arbeitsplan und legte Produktprioritäten für 2025–2030 fest, wobei elektrische und elektronische Geräte zu den Kategorien gehören, die künftigen Anforderungen unterliegen. Epiroc berichtete 2025, dass aufgearbeitete Komponenten bis zu 70 % günstiger sein können als neue Komponenten und dass die Wiederverwendung von Stahl bis zu 90 % erreichen kann. Diese Zahlen zeigen, warum Kosten- und Ressourcenerwägungen übereinstimmen können, obwohl sie sich auf Kreislauflösungen im weiteren Sinne beziehen und nicht speziell auf Bildverarbeitungsgeräte. Zertifiziert aufgearbeitete Geräte können daher für Organisationen akzeptabler werden, die vermiedenen Materialeinsatz und öffentliche Netto-Null-Verpflichtungen in die Beschaffungsprüfung einbeziehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Obsoleszenz und Softwarelizenzrisiko | -1.0% | Global, am stärksten ausgeprägt in Nordamerika und Europa, wo die Lizenzdurchsetzung durch Originalgerätehersteller am stärksten ist | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Garantie- und Kalibrierungsstandardisierung | -0.8% | Global, am folgenreichsten in regulierten Branchen in allen Regionen | Mittelfristig (2–4 Jahre) |
| Inkonsistente Zustandsbewertung bei verschiedenen Wiederverkäufern | -0.5% | Global, mit dem stärksten Einfluss auf Käufer in Schwellenmärkten mit begrenzter technischer Bewertungskapazität | Mittelfristig (2–4 Jahre) |
| Knappheit an Ersatzsensoren und proprietären Platinen | -0.3% | Nordamerika und Europa für ältere eingestellte Plattformen sowie Asien-Pazifik für aus Japan stammende Komponenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Obsoleszenz und Softwarelizenzrisiko
Softwarelizenzen können den Nutzen mechanisch einwandfreier aufgearbeiteter Geräte einschränken, da ein Käufer möglicherweise einen neuen Vertrag benötigt, auch wenn die Hardware noch funktionsfähig ist. Die Softwarebedingungen von Cognex besagen, dass eine frühere Lizenz erlischt, wenn Ersatzsoftware installiert wird, und nicht wiederbelebt werden kann.[2]Cognex Corporation, „Cognex Software-Lizenzvertrag”, Cognex Corporation, bluecrestinc.com. Dies kann für eingestellte Plattformen separate Lizenzgespräche erfordern, und Originalgerätehersteller sind nicht verpflichtet, Lizenzen für ältere Produkte bereitzustellen. Die Firmware-Kompatibilität stellt ein verwandtes Problem dar, da ältere Geräte möglicherweise keine erweiterten Inspektionswerkzeuge unterstützen, wenn ihre Firmware nicht aktualisiert werden kann. Kameras, Framegrabber und eingebettete Prozessoren können nach Zeitplänen das Ende ihrer Lebensdauer erreichen, die nicht mit der Erneuerung von Produktionslinien übereinstimmen, während ältere eingebettete Systeme möglicherweise Migrationsarbeiten erfordern, um aktuelle Software auszuführen. Wiederverkäufer legen die Kosten für Neulizenzierung und Integration nicht immer offen, sodass kleinere Käufer mit begrenzten technischen Ressourcen die Gesamtbeschaffungskosten möglicherweise unterschätzen.
Begrenzte Garantie- und Kalibrierungsstandardisierung
Dem Markt für aufgearbeitete Bildverarbeitungsgeräte fehlt ein universelles Bewertungssystem oder ein verbindlicher Zertifizierungsrahmen, was eine Informationslücke zwischen Verkäufern und Käufern schafft. Eine Beschreibung als zertifiziert aufgearbeitet kann sehr unterschiedliche Test-, Kalibrierungs- und Garantiepraktiken repräsentieren, und dieser Unterschied ist besonders wichtig in pharmazeutischen, lebensmittel- und automobilbezogenen Umgebungen. Ein Systemausfall kann zu Ausfallzeiten führen, wenn kompatible Ersatzgeräte oder Support nicht verfügbar sind, was formale Aufzeichnungen für regulierte Nutzer wichtiger macht. Ein Spezialist mit kalibriertem Prüfequipment und dokumentierten Verfahren kann eine andere Sicherheit bieten als ein allgemeiner Elektronikhändler, der dasselbe Zertifizierungslabel verwendet. Pharmahersteller benötigen nach einem Gerätewechsel möglicherweise auch eine Requalifizierung und dokumentierte Validierung, und unvollständige Anbieterunterlagen können Kosten verursachen. Das Fehlen eines gemeinsamen Standards schränkt das Käufervertrauen ein, gibt Lieferanten jedoch die Möglichkeit, durch überprüfbare Zertifizierung, Kalibrierungsnachweise und klarere Garantiebedingungen zu konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Kameras liefern Skalierung, während integrierte Systeme die Expansion anführen
Bildverarbeitungskameras hielten im Jahr 2025 einen Marktanteil von 42,34 % am Markt für aufgearbeitete Bildverarbeitungsgeräte. Die Kategorie verfügt über eine große installierte Basis und eine breite Verfügbarkeit im Sekundärkanal. Standardisierte GigE Vision- und USB3 Vision-Schnittstellen helfen Kameras, sich in verschiedene Inspektionsarchitekturen einzufügen. Vertraute Softwareplattformen können auch den Bedarf an größeren Neukonfigurationen reduzieren. Geräteaustauschzyklen fügen Wiederverkaufslagerbeständen GigE- und Camera Link-Modelle der Vorgängergeneration hinzu. Diese Modelle können im Vergleich zu neuen Einstiegsangeboten preislich wettbewerbsfähig bleiben und dabei ein bekanntes Integrationsprofil bieten.
Integrierte Bildverarbeitungssysteme werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,51 % wachsen. Sie kombinieren Bildgebung, Verarbeitung und Kommunikation in einer einzigen Einheit. Dieses Format kann für Logistik- und pharmazeutische Verpackungslinien geeignet sein, die eigenständige Inspektionszellen benötigen. Cognex brachte im Mai 2026 das eingebettete KI-Bildverarbeitungssystem In-Sight 3900 auf den Markt. Das Unternehmen gab an, dass das System eine bis zu 4-mal schnellere Inspektionsverarbeitung und eine Auflösung von 25 Megapixeln am Edge bietet. Wenn neuere eingebettete Systeme in den Haupteinsatz kommen, können frühere Plattformen später dem Markt für aufgearbeitete Bildverarbeitungsgeräte hinzugefügt werden.


Nach Aufarbeitungszustand: Zertifizierung stärkt das Käufervertrauen
Zertifiziert aufgearbeitete Geräte machten im Jahr 2025 35,51 % des Segments nach Aufarbeitungszustand aus. Es wird auch erwartet, dass sie bis 2031 mit einem CAGR von 10,09 % wachsen. Diese Kombination zeigt die Bedeutung dokumentierter Prüfungen und eines vorhersehbaren Gerätezustands. Käufer aus der Elektronik-, Pharma- und Lebensmittelverarbeitungsbranche fordern bei der Lieferantenqualifizierung zunehmend Zertifizierungsnachweise an. Diese Anforderungen können Geräte in niedrigerem Zustand von Wettbewerbsangeboten für Hochdurchsatz-Produktionslinien ausschließen. Die zertifizierte Kategorie kann Unsicherheiten reduzieren, wo die Kosten von Ausfallzeiten hoch sind.
Zertifizierte Geräte können Prüfprotokolle, Kalibrierungsnachverfolgbarkeit und verbleibende Garantieabdeckung umfassen. Diese Elemente können den Requalifizierungsaufwand für Käufer reduzieren, die unter Qualitätsmanagementsystemen arbeiten. Aufbereitete Geräte dienen kostenbewussten Herstellern, die funktionale Sicherheit ohne die vollen Kosten einer Zertifizierung benötigen. Geprüfte Gebrauchtgeräte sind für Großeinkäufer gedacht, die ihre eigene weitere Validierung durchführen können. Nicht zertifizierte Geräte stehen unter dem Druck von Lieferantenauditanforderungen und nachhaltigen Beschaffungsrichtlinien. Die Nachfrage nach dieser Kategorie kommt daher eher aus Spotankäufen von Käufern mit starker interner technischer Kompetenz.
Nach Anwendung: Qualitätskontrolle hält die Skalierung, während Führung und Positionierung voranschreiten
Inspektion und Qualitätskontrolle machten im Jahr 2025 32,49 % des Anwendungsumsatzes aus. Es bleibt die breiteste und wesentlichste Anwendung von Bildverarbeitungssystemen in der Elektronik-, Pharma- und Lebensmittelherstellung. Aufgearbeitete Systeme werden für die Fehlererkennung bei Leiterplatten, die Inspektion von Lötstellen und die Überprüfung pharmazeutischer Tabletten eingesetzt. Etablierte Plattformen wie Cognex In-Sight und KEYENCE IV-Serie verfügen über breiten Software-Support und vertraute Wiederverkäuferkanäle. Diese Tiefe der installierten Basis unterstützt die sekundäre Verfügbarkeit für routinemäßige Inspektionsanforderungen. Wiederkehrende Anforderungen an zuverlässige Inspektionsfähigkeiten treiben die Marktgröße für aufgearbeitete Bildverarbeitungsgeräte für diese Anwendung an.
Führung und Positionierung werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,48 % wachsen. Bildverarbeitungsgeführte Robotik und autonome mobile Roboter unterstützen diese Nachfrage in Lagerhäusern und Montagebetrieben. Basler AG und Orbbec gaben 2026 eine Partnerschaft für industrielle 3D-Bildverarbeitung bekannt. Ihre Basler Stereo Mini-Kamera wurde für die Navigation autonomer mobiler Roboter, die Hinderniserkennung und breitere 3D-Robotikeinsätze eingeführt. Frühere 3D-Führungsprodukte können anschließend für Käufer verfügbar werden, die kostengünstigere Einsatzoptionen suchen. Vernetzte Einrichtungen müssen auch Cybersicherheitsanforderungen berücksichtigen, wenn ältere Firmware in vernetzten Inspektionssystemen verwendet wird.
Nach Endverbrauchsbranche: Elektronik führt die Nachfrage an, während Logistik und Lagerhaltung schneller wächst
Elektronik und Halbleiter machten im Jahr 2025 25,57 % des Endverbrauchsumsatzes aus. Der Sektor benötigt einen konsistenten Inspektionsdurchsatz für die automatisierte optische Inspektion, die Wafer-Kanteninspektion und Displaytests. Aufgearbeitete Kameras können neben teuren neuen Prozessanlagen eingesetzt werden, wenn Kapital für Kernproduktionsanlagen reserviert werden muss. Das Sekundärangebot kann sich bei Halbleiterbestandskorrekturen ausweiten. Die 2025 von der Investment Recovery Association zitierte Intel-Wertminderung veranschaulicht, wie überschüssige Fertigungswerkzeuge in Rückgewinnungskanäle gelangen können. Dies schafft Lagerbestände für spezialisierte Aufarbeiter, die technisch anspruchsvolle Käufer bedienen.
Logistik und Lagerhaltung werden voraussichtlich bis 2031 mit einem CAGR von 10,88 % wachsen. Fulfillment-Betreiber und Drittlogistikanbieter setzen auf bildverarbeitungsgeführte Sortierung, Palettierung und Navigation autonomer mobiler Roboter. Datalogic S.p.A. stellte im März 2026 die Matrix 830- und Matrix 930-Lesegeräte für das großflächige Förderbandscannen vor. Der Matrix 930 Premium wurde als KI-bereit für Logistikanwendungen wie die Erkennung gefährlicher Materialien und die Paketklassifizierung beschrieben. Automobil und Mobilität, Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen, Verpackung und Druck sowie Metall, Glas und Kunststoffe halten ebenfalls Ersatznachfrage aufrecht. Ihre etablierten Inspektionsanforderungen unterstützen die anhaltende Aktivität in der Branche für aufgearbeitete Bildverarbeitungsgeräte.
Geografische Analyse
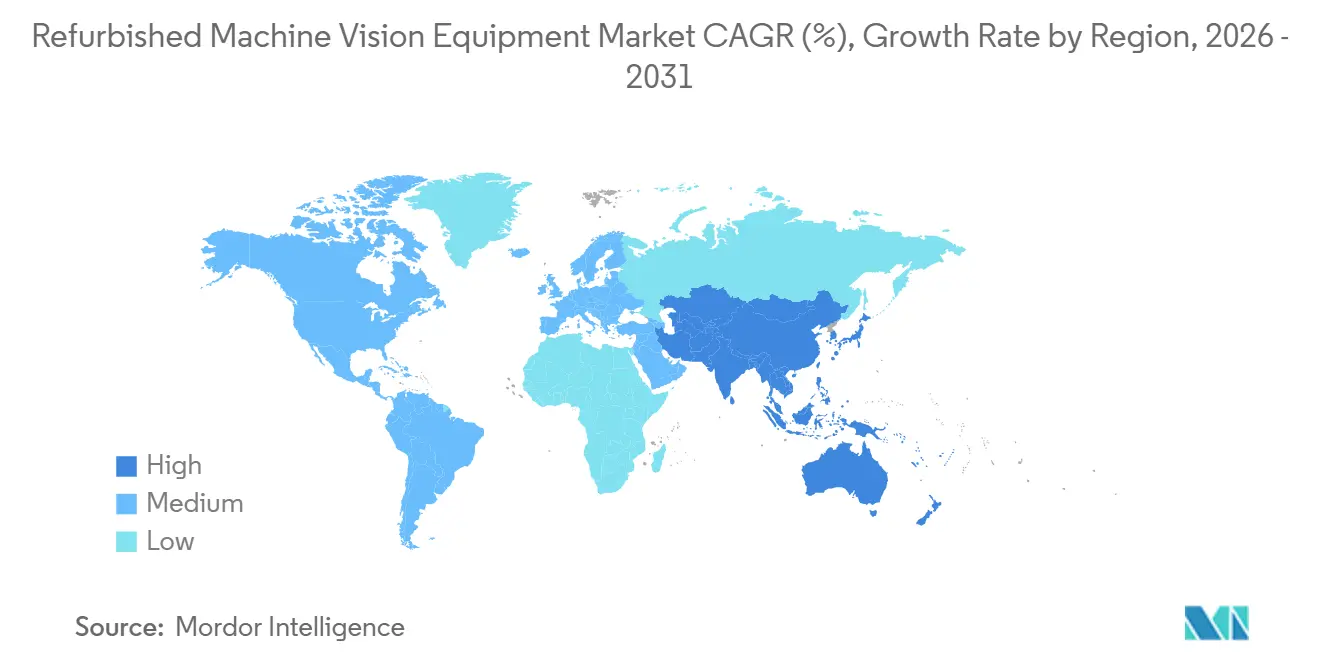
Asien-Pazifik machte im Jahr 2025 33,21 % des globalen Marktanteils für aufgearbeitete Bildverarbeitungsgeräte aus. Chinas Elektronik- und Halbleiterfertigung, Japans Präzisionstechnikaktivitäten und Südkoreas Kapitalausrüstungsökosystem unterstützen die regionale Nachfrage. Indien entwickelt sich ebenfalls zu einem bedeutenden Ziel für aufgearbeitete Geräte. Eine Carnegie-Endowment-Analyse aus dem Jahr 2025 diskutierte aufgearbeitete Inspektionswerkzeuge als kapitaleffiziente Route zur Erweiterung der Halbleiterkapazität in Indien. Vietnam und Thailand tragen durch Elektronikfertigung und den breiteren Einsatz von bildverarbeitungsgestützter Qualitätskontrolle zur Nachfrage bei.
Nordamerika und Europa verfügen über ausgereifte Beschaffungspraktiken für die Industrieautomatisierung. In Nordamerika kann die durch Zölle bedingte Kapitaldisziplin Anlagenmanager dazu veranlassen, gebrauchte Systeme mit kürzeren Integrationszeiträumen zu bevorzugen. Automobilaktivitäten im US-amerikanischen Süden und Halbleiterprojekte im Südwesten unterstützen die Nachfrage nach Inspektions- und Führungssystemen. Kanada und Mexiko tragen durch Nearshoring in den Automobil- und Lebensmittelverarbeitungssektoren zur Aktivität bei. Europa hat einen zusätzlichen regulatorischen Grund, Aufarbeitung in Betracht zu ziehen. Der ESPR-Rahmen und sein Arbeitsplan 2025–2030 unterstützen Reparierbarkeit und Aufarbeitung bei Kaufentscheidungen für elektrische und elektronische Geräte.[3]Europäische Kommission, „Erster ESPR-Arbeitsplan 2025–2030”, Europäische Kommission, environment.ec.europa.eu. Deutschland, das Vereinigte Königreich und Frankreich tragen jeweils durch Automobil-, Maschinen- und industrielle Modernisierungsaktivitäten bei.
Der Nahe Osten und Afrika werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 10,32 % wachsen. Nationale Industrieprogramme in den Staaten des Golfkooperationsrats steigern das Interesse an Automatisierung für die Lebensmittelverarbeitung, Chemikalien und Metallverarbeitung. Bildverarbeitungsgestützte Inspektion kann ein zugänglicher Ausgangspunkt für Automatisierungsprogramme sein, bei denen die Gesamtbetriebskosten eine Rolle spielen. Saudi-Arabiens Vision 2030 und die Industrie-4.0-Strategie der Vereinigten Arabischen Emirate bieten einen unterstützenden Rahmen für diese Projekte. Die Investitionen der Afrikanischen Entwicklungsbank in die agroindustrielle Verarbeitung können die Nachfrage nach Automatisierung über einen längeren Zeitraum unterstützen. Südamerika trägt ebenfalls zur wachsenden Nachfrage bei, angeführt von Brasiliens Automobil- und Elektronikindustriebasis, während Argentinien und andere Länder kleinere Volumina beisteuern.

Wettbewerbslandschaft
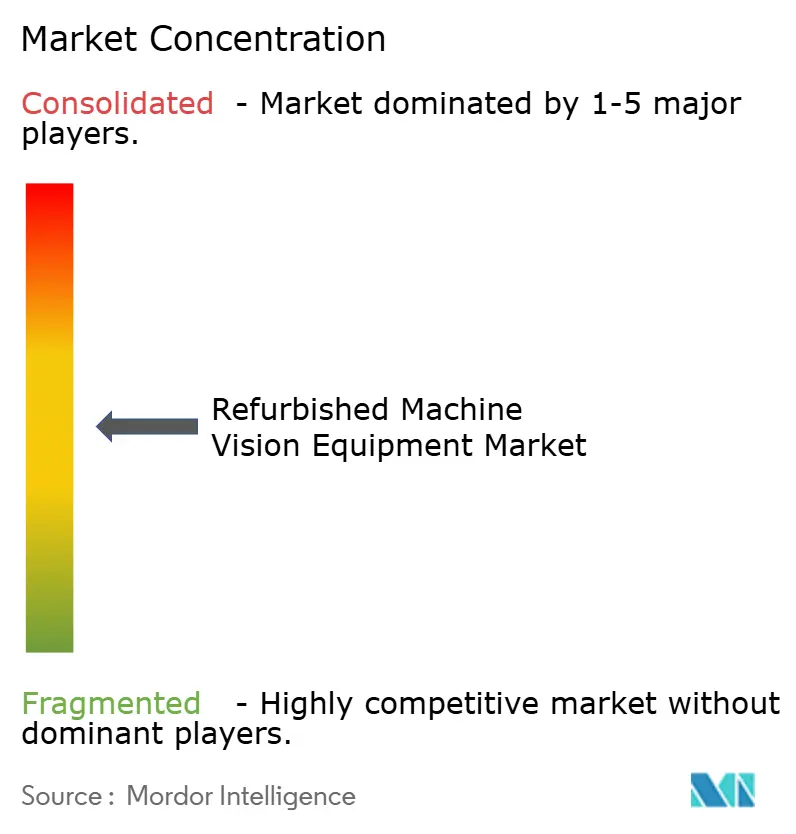
Der Markt für aufgearbeitete Bildverarbeitungsgeräte ist mäßig fragmentiert. Spezialisierte Aufarbeitungs- und Wiederverkaufsanbieter umfassen Unidec, Deterco, ASC International, Buy2Sell ApS und Moov Technologies. Diese Lieferanten konkurrieren über verfügbare Lagerbestände, technische Aufarbeitung und Garantiebedingungen. Zertifizierte Gebrauchtprogramme, die mit Originalgeräteherstellern verbunden sind, umfassen Cognex Corporation und OMRON Corporation. Die beiden Gruppen bedienen unterschiedliche Käuferanforderungen mit begrenzter direkter Überschneidung. Unabhängige Spezialisten können Breite bieten, während Programme von Originalgeräteherstellern eine engere Kontinuität bei Software- und Validierungsunterstützung bieten können.
Moov Technologies führte im März 2025 seine Verkäuferplattform mit einer Käuferinteraktionsfunktion ein. Der Schritt unterstützte die direkte Kommunikation zwischen Käufern und Verkäufern von Halbleiter- und Industrieausrüstung. Cognex Corporation brachte im April 2026 den In-Sight 6900 Vision Controller auf den Markt und nutzte dabei NVIDIA Jetson-Technologie für konfigurierbare Bildgebung und KI-Verarbeitung am Produktionsrand.[4]Cognex Corporation, „Cognex bringt In-Sight Vision Controller mit NVIDIA-Antrieb auf den Markt”, Cognex Investor Relations, investor.cognex.com. Cognex machte OneVision im Mai 2026 nach einer Betaphase mit mehr als 100 Kunden allgemein verfügbar. Diese Produkte und Softwareentwicklungen können die Leistungslücke zwischen neuen Systemen und älteren Geräten vergrößern. Sie können auch leistungsfähige Systeme der Vorgängergeneration in den Sekundärkanal bringen, wenn Kunden ein Upgrade durchführen.
SICK AG erweiterte im August 2026 seine Nova-Plattform um KI-gestützte 3D-Inspektionsfähigkeiten. Das Update kombiniert Deep Learning mit Höhendatenanalyse zur Erkennung von Verformungen, fehlenden Objekten und zur Montageverifikation. Fortschritte bei Geräten können die Qualitätsspanne von Systemen verbessern, die später zur Aufarbeitung verfügbar sind. Zertifizierung bleibt eine wichtige Wettbewerbslücke für regulierte Nutzer, da im Quellmaterial kein gemeinsamer, unabhängig geprüfter Rahmen beschrieben wird. Lieferanten, die Kalibrierungsnachweise, klarere Garantien und eine stärkere Dokumentation anbieten, können dieses Käuferanliegen ansprechen. Die Branche zeichnet sich durch eine Vielzahl von Anbietern aus, anstatt durch eine konzentrierte Kontrolle durch eine kleine Gruppe von Teilnehmern.
Marktführer in der Branche für aufgearbeitete Bildverarbeitungsgeräte
ASC International
SMT Sales Group, LLC
Moov Technologies, Inc.
Unidec, Inc.
Deterco, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: SICK AG erweiterte seine Nova-Bildverarbeitungsplattform um KI-gestützte 3D-Inspektionsfähigkeiten und kombinierte dabei Deep Learning mit hochpräziser Höhendatenanalyse, um die Erkennung von Verformungen, fehlenden Objekten und Montageverifikationsaufgaben zu ermöglichen, die mit regelbasierten 3D-Inspektionsansätzen zuvor schwer zu erreichen waren. Das Update stattet die Kameras Ranger NextGen und Ruler3000 mit neuronaler Netzwerkinferenz auf dem Gerät aus und zielt auf Qualitätskontrolle in der Lebensmittel- und Getränkeverpackung, der Fulfillment-Logistik und der industriellen Fertigung ab.
- Mai 2026: Cognex Corporation gab die allgemeine Verfügbarkeit von OneVision bekannt, seiner Cloud-to-Edge-KI-Bildverarbeitungsentwicklungsplattform, und berichtete von mehr als 100 Kunden in der Betaphase seit der Ankündigung im Juni 2025. OneVision ermöglicht zentralisiertes KI-Modelltraining, standortübergreifende Zusammenarbeit und lokale Inferenzbereitstellung mit Produktionsgeschwindigkeit und positioniert Cognex in Richtung softwaregesteuertes Inspektionsmanagement über standortübergreifende Fertigungsnetzwerke.
- Mai 2026: Cognex Corporation brachte das In-Sight 3900 Vision System auf den Markt, das von Qualcomm Dragonwing-Plattformen angetrieben wird und eine bis zu 4-mal schnellere Inspektionsverarbeitung als Cognex-Systeme der Vorgängergeneration sowie eine Bildauflösung von bis zu 25 Megapixeln in einem vollständig integrierten, PC-freien eingebetteten Formfaktor bietet. Das System zielt auf Verpackungs-, Automobil- und Elektronikinspektionsanwendungen ab, die hochgeschwindige KI-Inferenz am Edge erfordern, und ist Teil des Cognex OneVision Cloud-to-Edge-Ökosystems.
- März 2026: Basler AG und Orbbec Inc. gaben auf der LogiMAT 2026 in Stuttgart eine strategische Technologiepartnerschaft für industrielle 3D-Bildverarbeitung bekannt und brachten gemeinsam die Basler Stereo Mini-Kamera für die Navigation autonomer mobiler Roboter, die Hinderniserkennung und allgemeine 3D-Robotikeinsätze in der Logistik und Fabrikautomatisierung auf den Markt. Die Zusammenarbeit integriert Orbbecs Tiefensensortechnologie auf Chipebene mit Baslers industriellem pylon SDK-Ökosystem und bietet Systemintegratoren in der Logistik eine 3D-Bildverarbeitungslösung aus einer Hand.


Globaler Berichtsumfang für den Markt für aufgearbeitete Bildverarbeitungsgeräte
Der Markt für aufgearbeitete Bildverarbeitungsgeräte umfasst den Verkauf von zuvor genutzter Bildverarbeitungshardware, die Inspektions-, Test-, Reparatur-, Aufbereitungs-, Kalibrierungs-, Reinigungs-, Komponentenaustausch- oder anderen Aufarbeitungsprozessen unterzogen wurde, um ihre funktionale Leistung wiederherzustellen und sie für den anschließenden industriellen oder kommerziellen Einsatz geeignet zu machen. Der Markt umfasst Geräte, die über Hersteller, autorisierte Aufarbeiter, spezialisierte Distributoren, Gerätewiederverkäufer und andere Sekundärmarktkanäle verkauft werden.
Der Bericht über aufgearbeitete Bildverarbeitungsgeräte ist segmentiert nach Gerätetyp (Bildverarbeitungskameras, Optiken und Objektive, Beleuchtungssysteme, Bildverarbeitungsausrüstung, integrierte Bildverarbeitungssysteme und spezialisierte Bildgebungsgeräte), Aufarbeitungszustand (zertifiziert aufgearbeitete Geräte, aufbereitete Geräte, geprüfte Gebrauchtgeräte und gebrauchte Geräte ohne Zertifizierung), Anwendung (Inspektion und Qualitätskontrolle, Messung und Metrologie, Identifikation und Rückverfolgbarkeit, Führung und Positionierung, Fehlererkennung und sonstige Anwendungen), Endverbrauchsbranche (Elektronik und Halbleiter, Automobil und Mobilität, Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen, Verpackung und Druck, Metall, Glas und Kunststoffe, Logistik und Lagerhaltung sowie sonstige Endverbrauchsbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bildverarbeitungskameras |
| Optiken und Objektive |
| Beleuchtungssysteme |
| Bildverarbeitungsausrüstung |
| Integrierte Bildverarbeitungssysteme |
| Spezialisierte Bildgebungsgeräte |
| Zertifiziert aufgearbeitete Geräte |
| Aufbereitete Geräte |
| Geprüfte Gebrauchtgeräte |
| Gebrauchte Geräte ohne Zertifizierung |
| Inspektion und Qualitätskontrolle |
| Messung und Metrologie |
| Identifikation und Rückverfolgbarkeit |
| Führung und Positionierung |
| Fehlererkennung |
| Sonstige Anwendungen |
| Elektronik und Halbleiter |
| Automobil und Mobilität |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Verpackung und Druck |
| Metall, Glas und Kunststoffe |
| Logistik und Lagerhaltung |
| Sonstige Endverbrauchsbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Gerätetyp | Bildverarbeitungskameras | ||
| Optiken und Objektive | |||
| Beleuchtungssysteme | |||
| Bildverarbeitungsausrüstung | |||
| Integrierte Bildverarbeitungssysteme | |||
| Spezialisierte Bildgebungsgeräte | |||
| Nach Aufarbeitungszustand | Zertifiziert aufgearbeitete Geräte | ||
| Aufbereitete Geräte | |||
| Geprüfte Gebrauchtgeräte | |||
| Gebrauchte Geräte ohne Zertifizierung | |||
| Nach Anwendung | Inspektion und Qualitätskontrolle | ||
| Messung und Metrologie | |||
| Identifikation und Rückverfolgbarkeit | |||
| Führung und Positionierung | |||
| Fehlererkennung | |||
| Sonstige Anwendungen | |||
| Nach Endverbrauchsbranche | Elektronik und Halbleiter | ||
| Automobil und Mobilität | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Gesundheitswesen | |||
| Verpackung und Druck | |||
| Metall, Glas und Kunststoffe | |||
| Logistik und Lagerhaltung | |||
| Sonstige Endverbrauchsbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für aufgearbeitete Bildverarbeitungsgeräte?
Der Markt für aufgearbeitete Bildverarbeitungsgeräte wurde im Jahr 2026 auf 0,66 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 1,03 Milliarden USD bei einem CAGR von 9,31 % erreichen.
Warum kaufen Hersteller aufgearbeitete Bildverarbeitungsgeräte?
Käufer nutzen sie, um anfängliche Kapitalausgaben zu begrenzen, die Bereitstellungszeit zu verkürzen und Inspektionsfähigkeiten über vertraute Plattformen hinzuzufügen.
Welche Gerätekategorie hatte 2025 den größten Marktanteil?
Bildverarbeitungskameras hielten im Jahr 2025 einen Umsatzanteil von 42,34 %, unterstützt durch ihre große installierte Basis und standardisierte Schnittstellen.
Welcher Endverbrauchsbereich wird bis 2031 voraussichtlich am schnellsten wachsen?
Logistik und Lagerhaltung wird voraussichtlich mit einem CAGR von 10,88 % wachsen, unterstützt durch bildverarbeitungsgeführte Sortierung und den Einsatz autonomer mobiler Roboter.
Was sind die Hauptrisiken beim Kauf aufgearbeiteter Bildverarbeitungssysteme?
Zu den wichtigsten Risiken gehören Einschränkungen bei der Softwarelizenzübertragung, Firmware-Kompatibilität, uneinheitliche Zustandsbewertung sowie inkonsistente Garantie- oder Kalibrierungsunterlagen.
Welche Region hatte 2025 den größten Marktanteil?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 33,21 % am globalen Umsatz, unterstützt durch Elektronik-, Halbleiter- und Präzisionsfertigungsaktivitäten.
Seite zuletzt aktualisiert am:



