
Taille et part du marché des services de conseil en transactions immobilières
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.68 Milliards de dollars |
| Taille du Marché (2032) | 22.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.43 % |
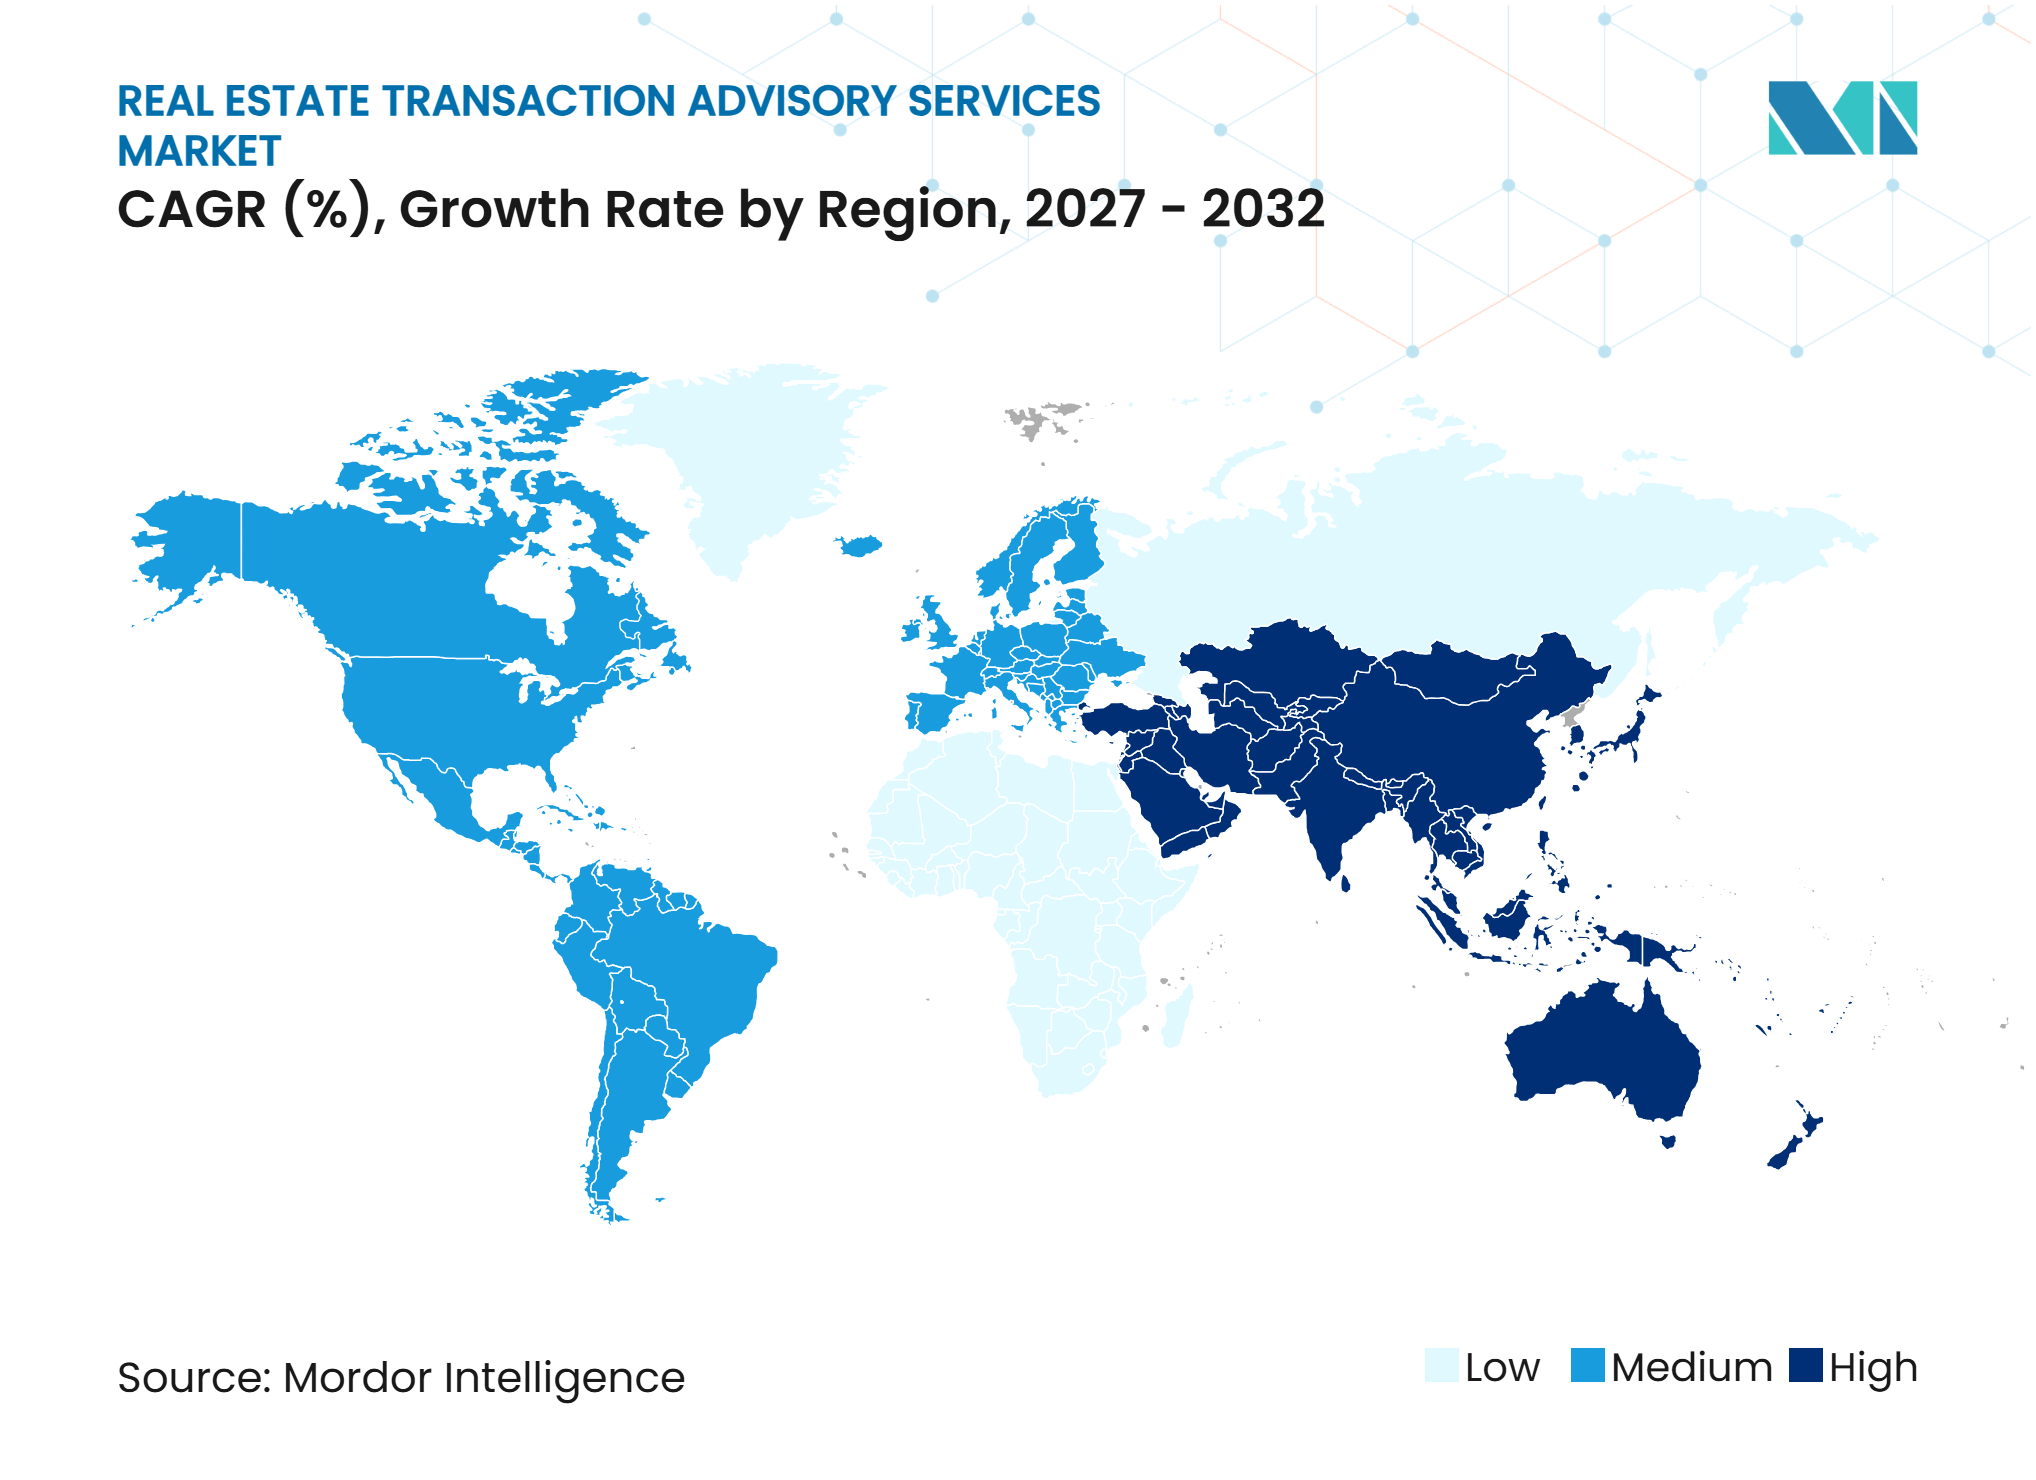
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conseil en transactions immobilières par Mordor Intelligence
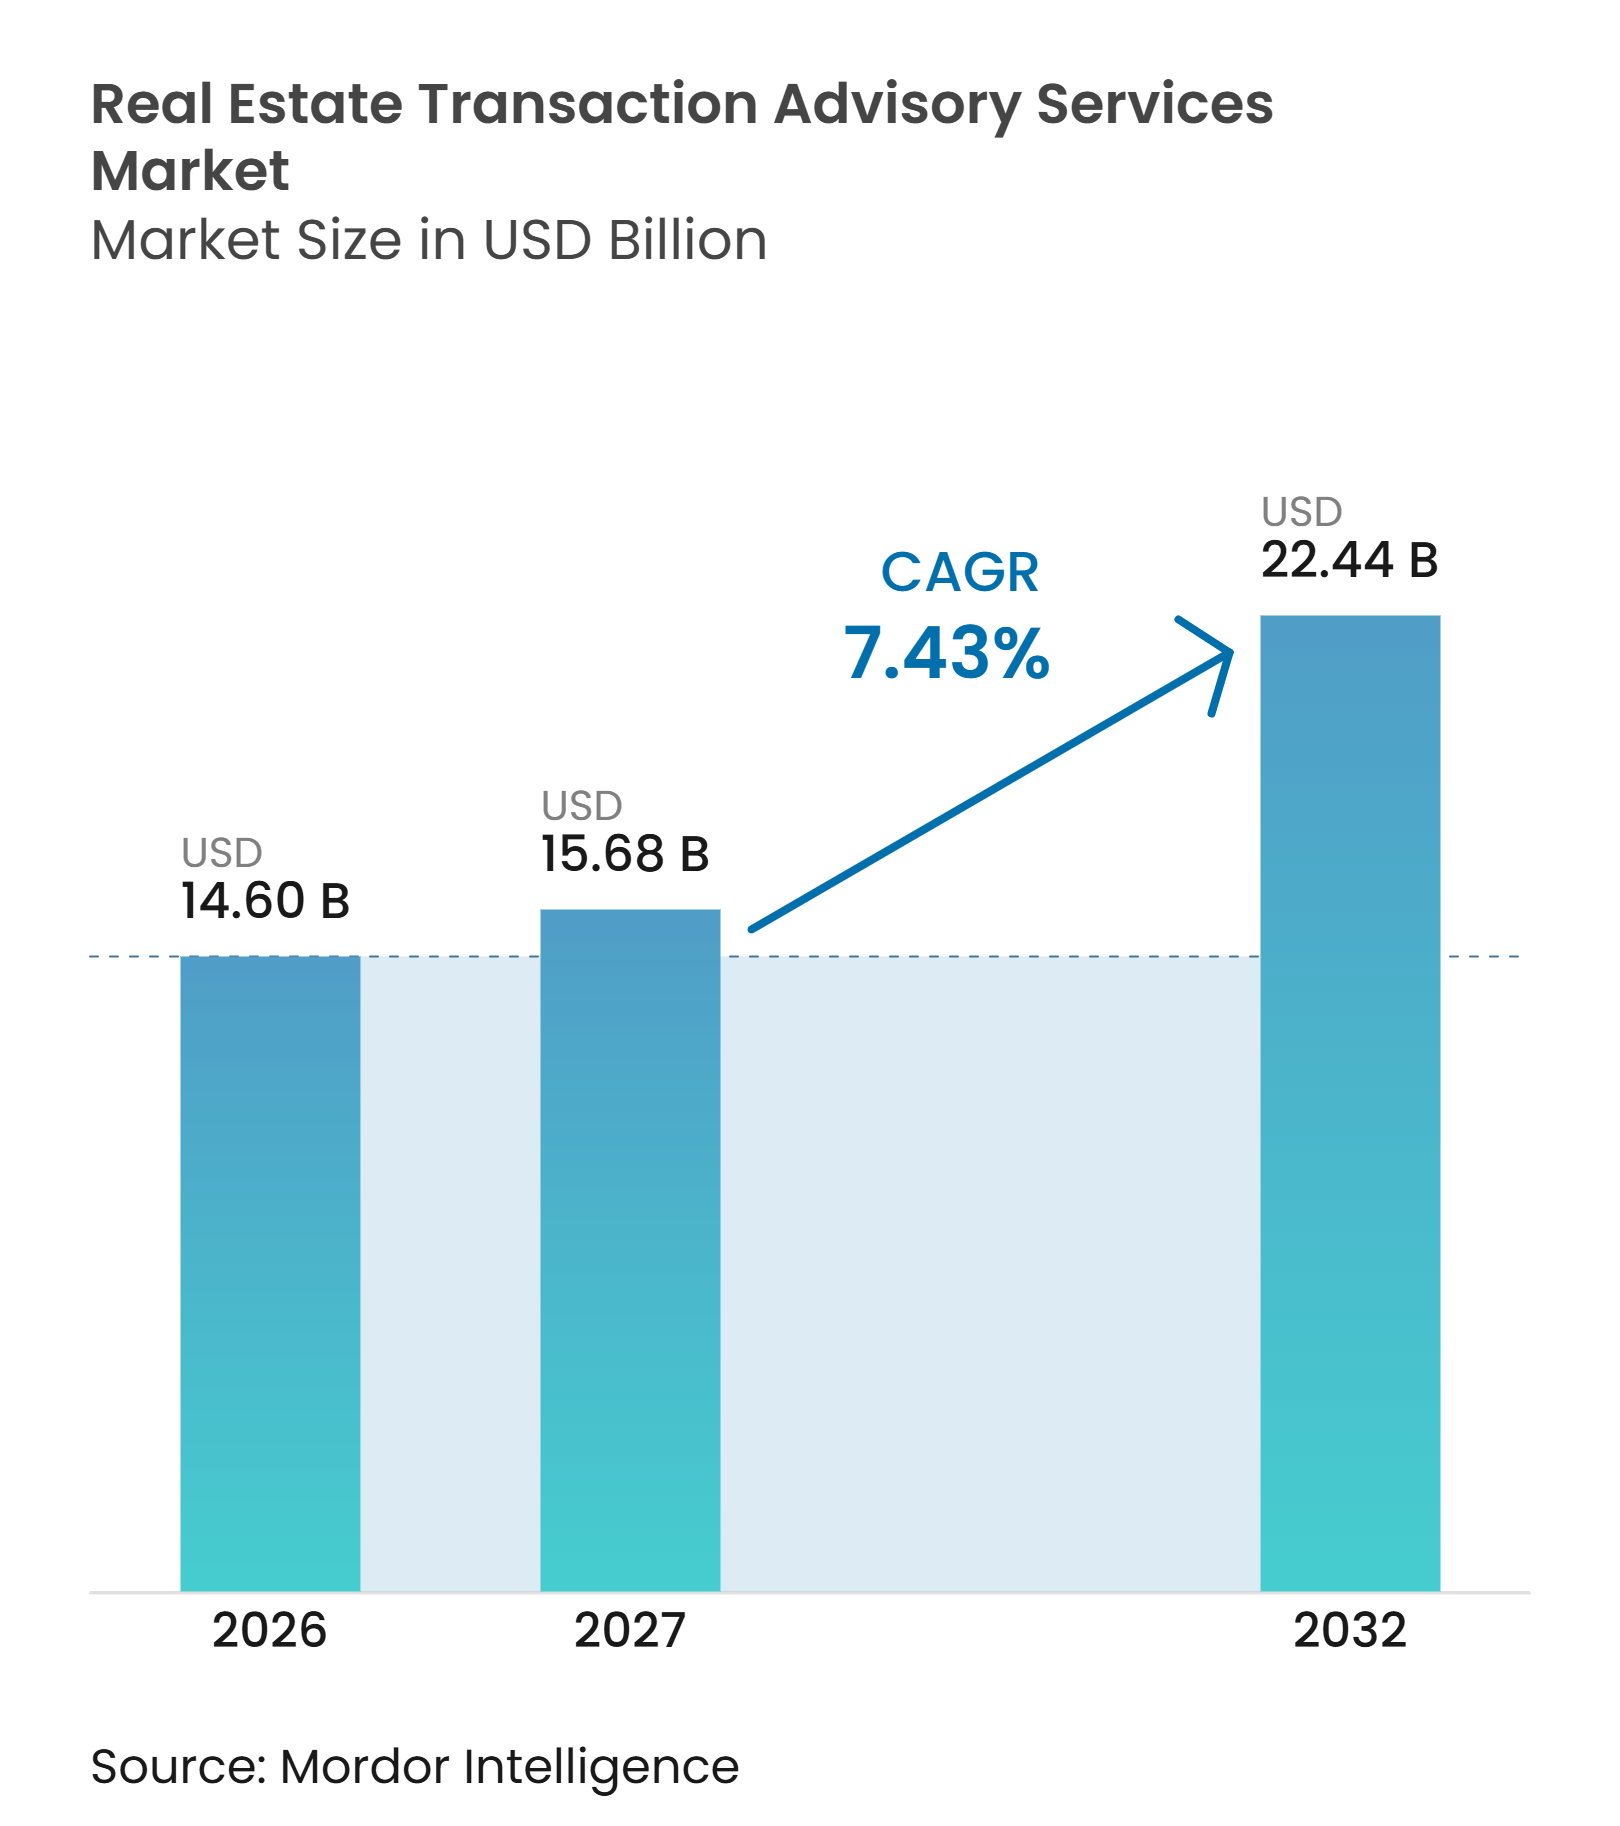
La taille du marché des services de conseil en transactions immobilières était évaluée à 14,60 milliards USD en 2026 et devrait croître de 15,68 milliards USD en 2027 pour atteindre 22,44 milliards USD d'ici 2032, à un CAGR de 7,43 % durant la période de prévision (2027-2032).
La croissance reflète la complexité croissante des transactions immobilières institutionnelles, notamment les recapitalisations, les coentreprises, les véhicules de continuation et les opérations de cession-bail. Ces structures exigent des conseillers qu'ils coordonnent les aspects liés à l'évaluation, au financement, aux questions juridiques, fiscales et aux attentes des investisseurs, ce qui accroît la valeur de chaque mandat. Le marché des services de conseil en transactions immobilières bénéficie également du soutien des capitaux privés, des travaux sur les actifs en difficulté et des investissements dans les centres de données, les propriétés logistiques et les actifs résidentiels gérés de manière professionnelle. Les fluctuations des taux d'intérêt et les longues périodes de clôture peuvent retarder les transactions, mais elles rendent également plus importantes la sélection des prêteurs et les conseils en matière de structure du capital. Les grandes plateformes élargissent leurs capacités spécialisées, tandis que les cabinets indépendants continuent de se démarquer là où la connaissance locale, l'indépendance ou l'expertise sectorielle est déterminante. Le marché des services de conseil en transactions immobilières dépend donc de capacités permettant de traiter des transactions complexes ainsi que du volume global des transactions.
Points clés du rapport
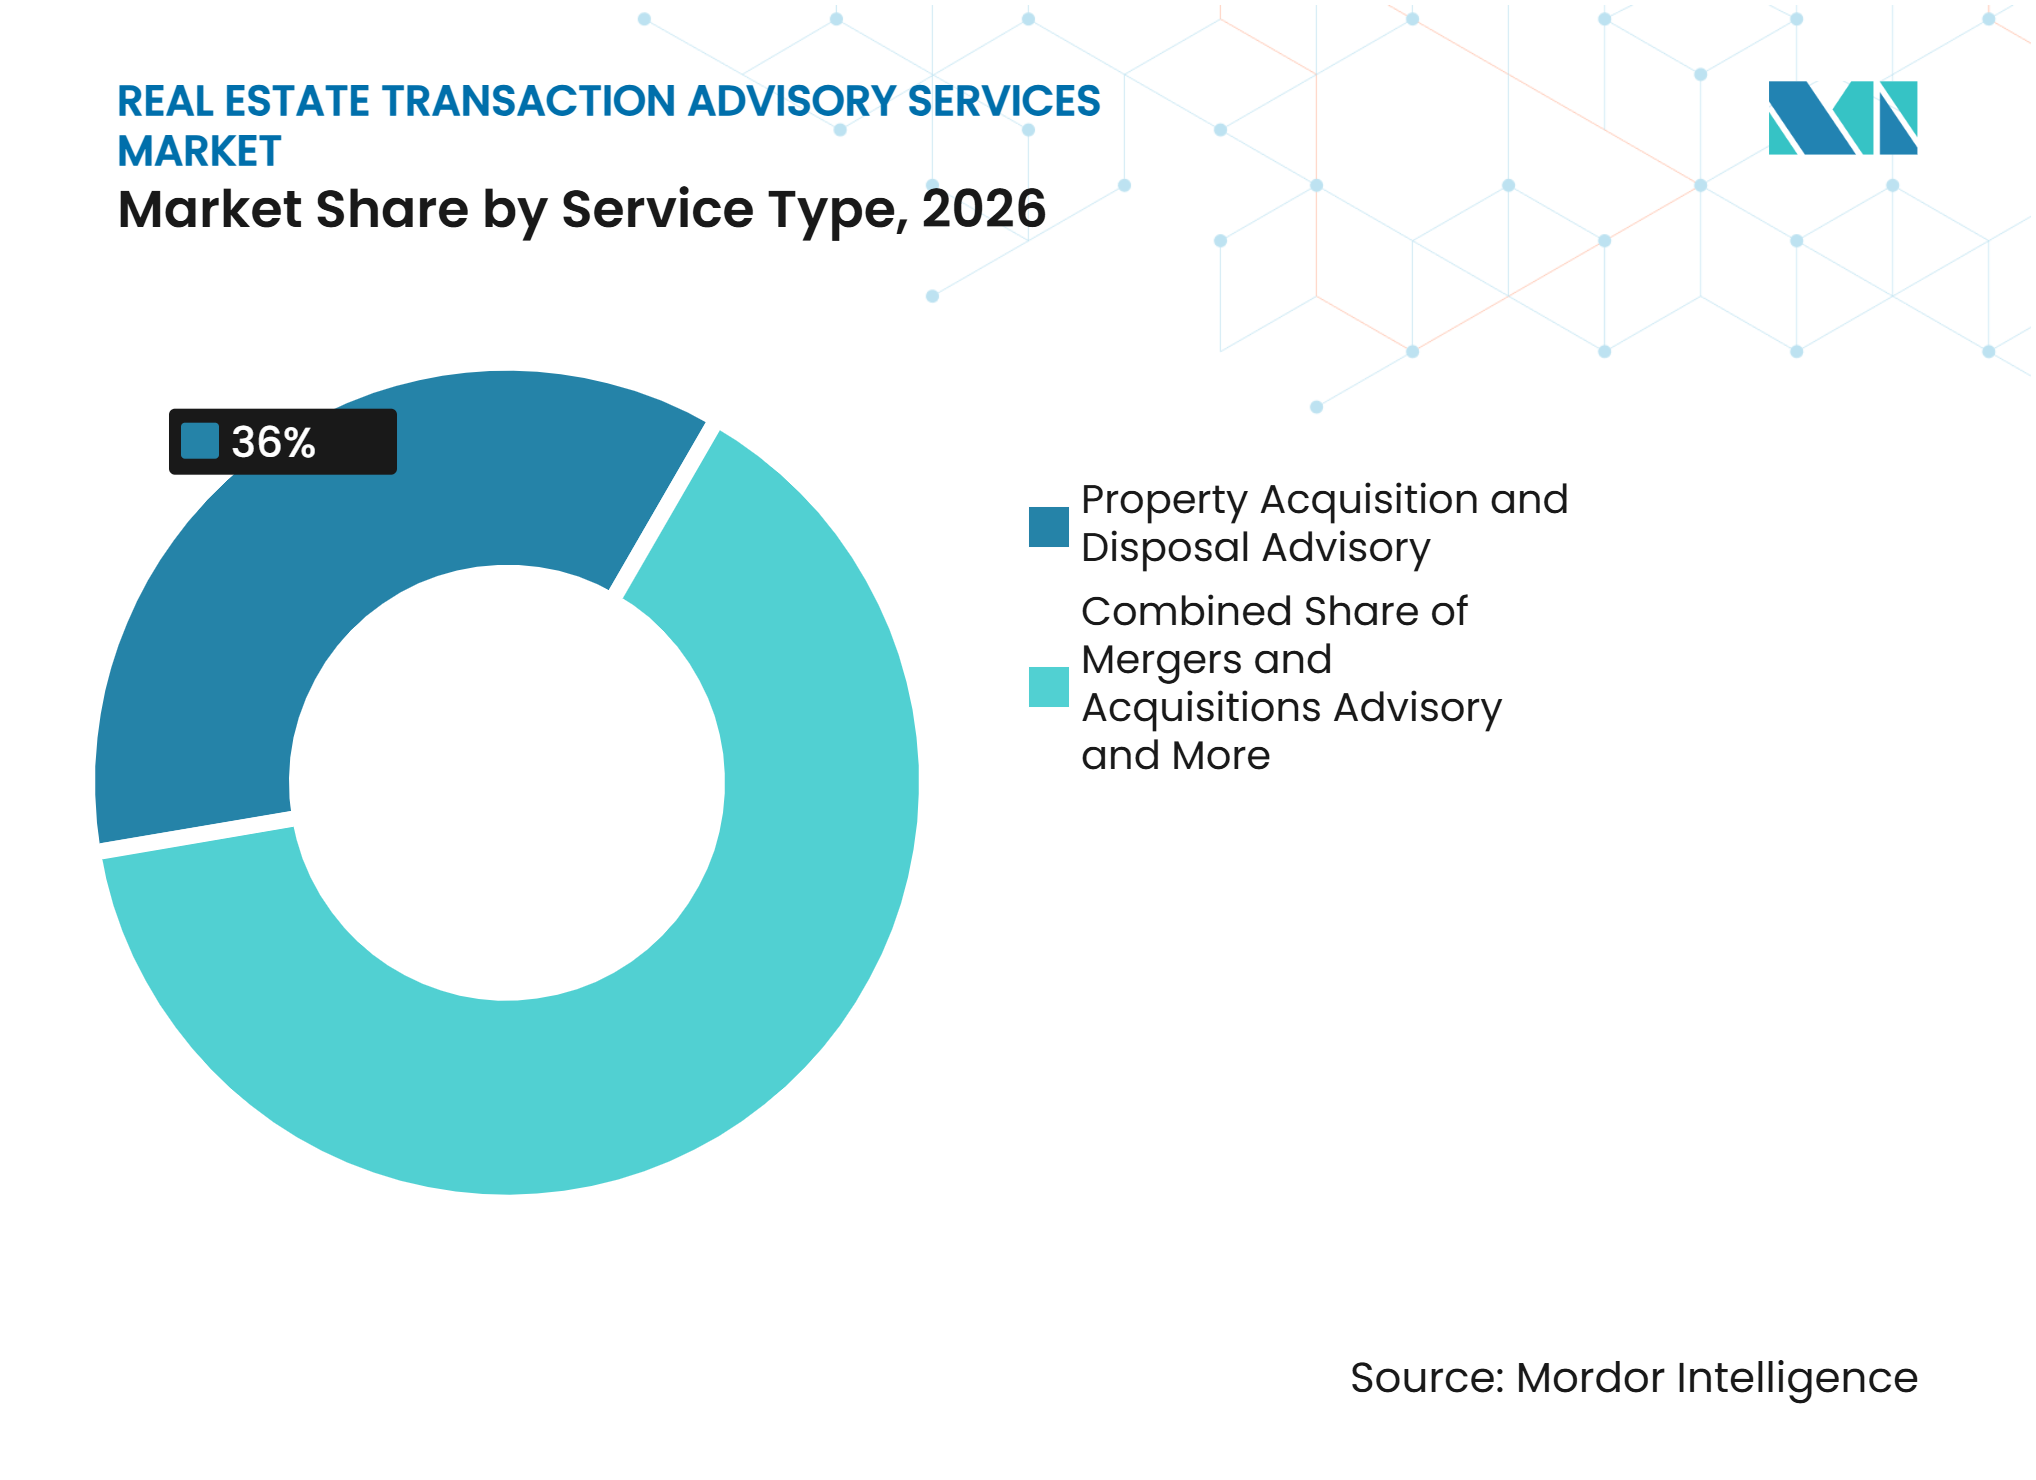
- Par type de service, le conseil en acquisition et cession de biens immobiliers a représenté 36,0 % de la part du marché des services de conseil en transactions immobilières en 2026, tandis que le conseil en marchés de capitaux et financement devrait croître à un CAGR de 8,30 % jusqu'en 2032.
- Par type de transaction, les ventes ont représenté 63,0 % de la part du marché des services de conseil en transactions immobilières en 2026, tandis que le conseil en location devrait croître à un CAGR de 7,93 % jusqu'en 2032.
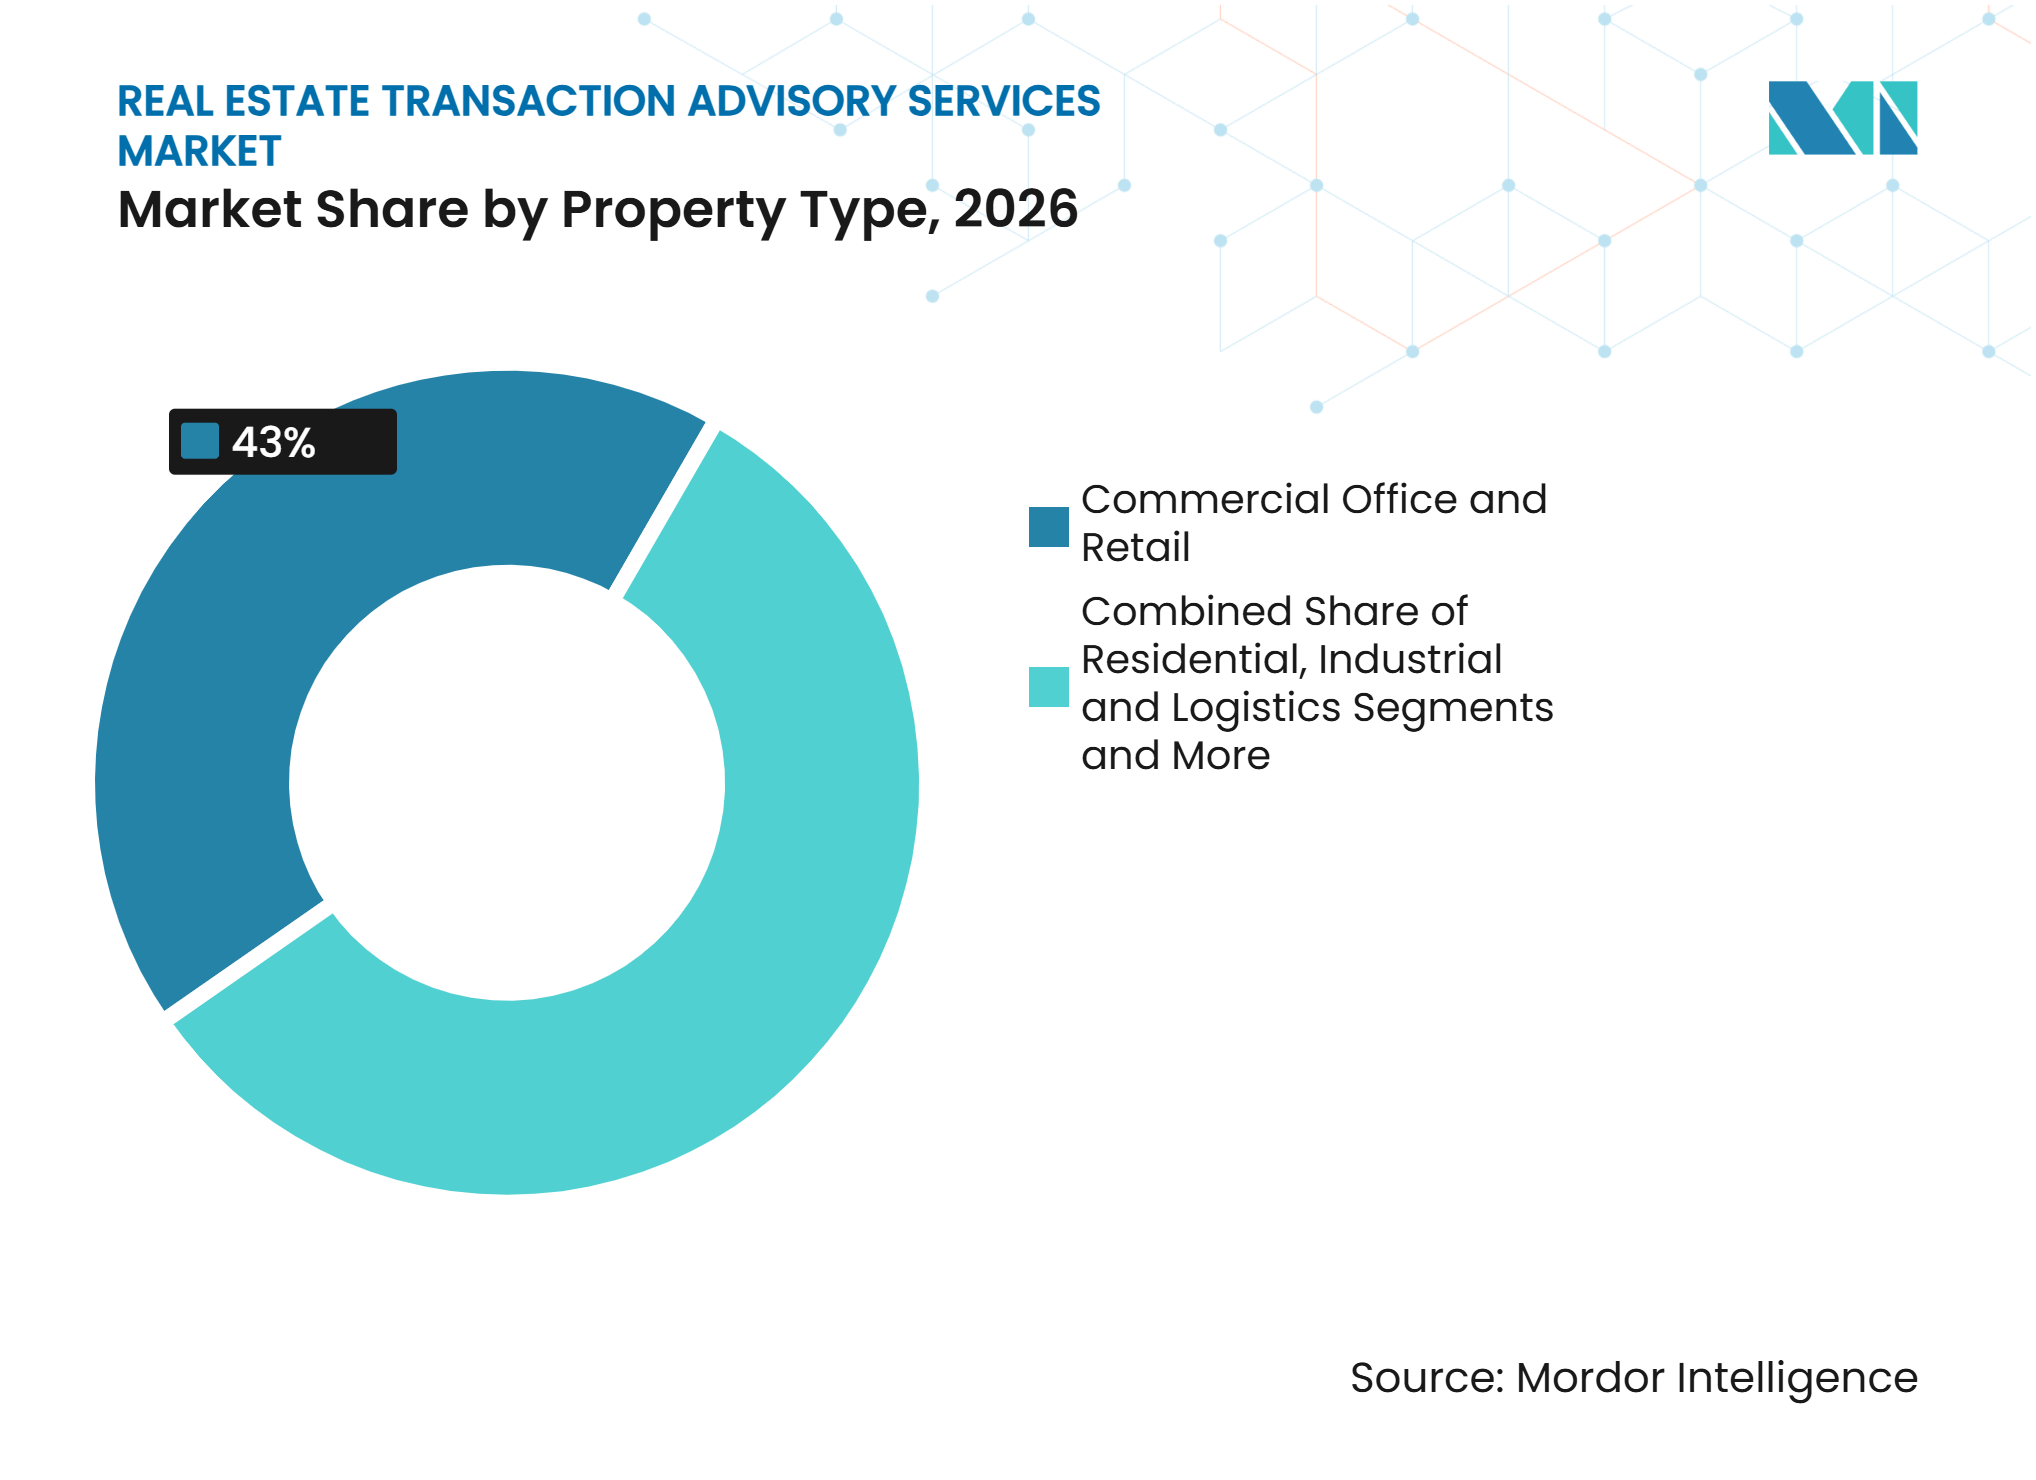
- Par type de bien, les bureaux et commerces ont représenté 43,0 % de la part du marché des services de conseil en transactions immobilières en 2026, tandis que l'industrie et la logistique devraient croître à un CAGR de 9,27 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 38,0 % de la part du marché des services de conseil en transactions immobilières en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteurs de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des transactions institutionnelles | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Déploiement de capitaux privés dans l'immobilier | +1.8% | Mondial, avec une concentration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Transactions liées aux centres de données, à la logistique et au secteur résidentiel | +1.4% | Amérique du Nord, cœur de l'Asie-Pacifique et Europe occidentale | Moyen terme (2-4 ans) |
| Activité sur les actifs en difficulté et situations spéciales | +1.2% | Amérique du Nord, avec des répercussions en Europe | Court terme (≤ 2 ans) |
| Optimisation des portefeuilles et recyclage du capital | +0.9% | Cœur de l'Asie-Pacifique, avec des répercussions au Moyen-Orient et en Afrique et en Europe | Moyen terme (2-4 ans) |
| Partenariats public-privé et investissements en infrastructure | +0.5% | Marchés nationaux, avec des gains précoces dans le Conseil de coopération du Golfe et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité des transactions institutionnelles approfondit les mandats de conseil
La complexité des transactions institutionnelles élargit la portée des missions de conseil sur le marché des services de conseil en transactions immobilières. Les commandités ont recours de plus en plus aux véhicules de continuation et aux recapitalisations, qui nécessitent des avis indépendants, une communication avec les investisseurs et des conseils en matière de structure du capital. Les transactions au niveau des entités exigent également que les spécialistes de l'immobilier travaillent aux côtés de conseillers juridiques et fiscaux. CBRE a déclaré 528,3 milliards USD de volume d'investissement immobilier commercial aux États-Unis au troisième trimestre 2026, illustrant l'ampleur des transactions pouvant nécessiter un soutien pluridisciplinaire. Cette évolution favorise les cabinets capables de gérer plusieurs flux de travail sans réduire la qualité d'exécution.
Le déploiement de capitaux privés soutient la demande de conseil tout au long du cycle
Le déploiement de capitaux privés constitue une source régulière de missions de transaction, car de nombreux investisseurs font appel à des conseillers externes pour le sourcing, la due diligence, le financement et la clôture. Le marché des services de conseil en transactions immobilières bénéficie lorsque les investisseurs ont besoin d'aide pour évaluer des actifs ou constituer des équipes d'exécution locales. Les investisseurs qui acquièrent des entreprises en exploitation conjointement avec des biens immobiliers peuvent également nécessiter des conseils à la fois en matière d'entreprise et d'immobilier dans le cadre d'un même mandat. Les apporteurs de capitaux accordent davantage d'importance à la discipline de souscription à mesure que les choix de financement se diversifient. Ce besoin soutient les conseillers disposant de solides capacités en matière de dette, de fonds propres et de transactions transfrontalières.
Les transactions liées aux centres de données, à la logistique et au secteur résidentiel génèrent de nouveaux flux de revenus de conseil
Les centres de données, les installations logistiques et les propriétés résidentielles créent des mandats nécessitant des connaissances opérationnelles et financières spécialisées. Une transaction portant sur un centre de données peut nécessiter des conseils sur l'alimentation électrique, la qualité de crédit des locataires, la due diligence technique et la conception de la structure de financement. Jones Lang LaSalle Incorporated a conseillé la vente d'un centre de données de 40,5 mégawatts dans la grande région d'Osaka en mai 2026, une transaction décrite par la société comme la plus grande vente d'un actif unique de centre de données au Japon. Les plateformes résidentielles ont également besoin de conseils sur la souscription de portefeuilles, les structures de fonds de placement immobilier et les flux de capitaux transfrontaliers. Ces besoins offrent au marché des services de conseil en transactions immobilières des opportunités en dehors du courtage conventionnel de bureaux et de commerces.
L'activité sur les actifs en difficulté et les situations spéciales stimule la croissance du conseil spécialisé
Les actifs en difficulté soutiennent un flux distinct de missions de conseil, même lorsque l'activité d'acquisition traditionnelle ralentit. Berkadia a créé une plateforme de situations spéciales en janvier 2026 pour conseiller les prêteurs, les banques, les fonds de dette et les gestionnaires spéciaux sur la cession et le recouvrement de capital[1]. Ces missions peuvent impliquer le diagnostic d'actifs, la restructuration de la dette, la planification des cessions et la coordination entre créanciers. Bracewell LLP a également lancé une pratique dédiée aux situations spéciales immobilières en mars 2026[2]. Cela crée une demande qui ne dépend pas uniquement de la stabilité des valorisations immobilières.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des taux d'intérêt et du financement | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Longs cycles de transaction | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Complexité réglementaire et fiscale | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Conflits d'intérêts et contraintes d'indépendance | -0.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des taux d'intérêt et du financement comprime les volumes de conseil à court terme
L'incertitude sur les taux d'intérêt peut réduire le nombre de transactions aboutissant à une clôture à court terme. Cushman & Wakefield a indiqué que le volume des ventes d'immobilier commercial aux États-Unis a reculé de 14 % en avril 2026, les acheteurs ayant reconsidéré leur souscription. Le Commercial Real Estate Finance Council a rapporté que 92 % des répondants considéraient les taux hypothécaires et de capitalisation comme une influence négative sur leurs activités au troisième trimestre 2026[3]. Lorsque les prêteurs révisent leurs conditions ou suspendent leur souscription, les clients peuvent retarder une vente ou une acquisition. Cela réduit la conversion des honoraires à court terme, même si cela peut accroître le besoin de conseils en financement.
Les longs cycles de transaction pèsent sur la reconnaissance des revenus de conseil
Les longs cycles de transaction rendent le calendrier des revenus moins prévisible pour les cabinets de conseil. Les grandes ventes de portefeuilles, les acquisitions d'entités et les mandats transfrontaliers peuvent nécessiter une due diligence approfondie, des approbations de financement et un examen réglementaire. Les cabinets de conseil effectuent souvent un travail substantiel avant qu'une clôture ne déclenche le principal honoraire de succès. Les transactions complexes peuvent mobiliser la capacité du personnel pendant une période prolongée sans augmentation correspondante des revenus comptabilisés. Le marché des services de conseil en transactions immobilières exige des cabinets qu'ils gèrent l'arbitrage entre le service client et le coût des missions de longue durée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le conseil en acquisition et cession de biens immobiliers reste le principal segment de servicesLe conseil en acquisition et cession de biens immobiliers a représenté 36,0 % de la part du marché des services de conseil en transactions immobilières en 2026. Ce service reste central car les propriétaires et investisseurs institutionnels ont besoin d'un soutien pour identifier les acheteurs ou vendeurs, préparer les documents de transaction et négocier les conditions. Le sourcing hors marché peut être particulièrement précieux lorsque les actifs sont rares ou lorsque les vendeurs souhaitent un processus contrôlé. Le segment bénéficie également de l'importance des relations locales avec les acheteurs et de la connaissance du marché au niveau de la propriété. Les conseillers disposant d'une large couverture peuvent mettre en relation des capitaux nationaux et transfrontaliers avec des opportunités qui ne sont pas nécessairement commercialisées publiquement.
Ce segment de services continue de fonctionner en complémentarité avec d'autres spécialités plutôt que comme une offre de courtage autonome. Un mandat de vente peut nécessiter une évaluation, des conseils en financement, une contribution fiscale et un processus de communication structuré pour plusieurs investisseurs. JLL a organisé la vente et le financement d'un portefeuille logistique de 36 propriétés représentant 7,3 millions de pieds carrés en mars 2026, illustrant l'ampleur des missions qui combinent l'exécution de la vente et le placement de capitaux. Le conseil en marchés de capitaux et financement est le segment de services à la croissance la plus rapide, avec un CAGR de 8,30 % jusqu'en 2032. Cette croissance reflète le nombre croissant d'apporteurs de capitaux et la nécessité de comparer les conditions de dette et de fonds propres avant qu'une transaction n'avance.



Par type de transaction :
les ventes conservent leur prédominance tandis que le conseil en location se développeLes ventes ont représenté 63,0 % de la part du marché des services de conseil en transactions immobilières en 2026. Les acquisitions et cessions restent la principale source de revenus car les transferts d'actifs impliquent généralement des valeurs de transaction élevées et plusieurs décideurs. Les missions de vente exigent également des conseillers qu'ils évaluent l'intérêt des acheteurs, recommandent des stratégies de prix et gèrent un processus de clôture formel. Les grandes transactions de portefeuilles restent importantes car elles génèrent des honoraires couvrant le conseil immobilier, le financement et l'exécution. Le segment continuera d'être soutenu par les capitaux institutionnels cherchant une exposition aux actifs logistiques, résidentiels et d'infrastructure numérique.
JLL a conseillé Urban Partners lors d'une vente de portefeuille logistique nordique en février 2026, démontrant la demande continue pour les grands mandats de cession. Le conseil en location devrait enregistrer la croissance la plus rapide, avec un CAGR de 7,93 % jusqu'en 2032. Le segment se développe à mesure que les locataires de centres de données, de logistique, de sciences de la vie et d'espaces de bureaux spécialisés négocient des conditions de bail plus détaillées. Ces clients peuvent avoir besoin de modélisation financière, d'une revue technique, d'une stratégie d'espace de travail et d'une coordination juridique dans le cadre d'un même engagement. Cela fait du conseil en location un service plus complexe et à plus haute valeur ajoutée qu'une mission de location conventionnelle.
Par type de bien :
les bureaux et commerces sont en tête, tandis que l'industrie et la logistique connaissent la croissance la plus rapideLes bureaux et commerces ont représenté 43,0 % de la part du marché des services de conseil en transactions immobilières en 2026. Ce segment dispose d'une large base installée, d'une participation établie des investisseurs et d'une demande continue de soutien à l'acquisition et à la restructuration. Les actifs de bureaux de meilleure qualité peuvent attirer des capitaux lorsqu'ils répondent aux attentes des locataires, aux critères de localisation et de performance énergétique. Dans le même temps, les propriétés de bureaux moins performantes peuvent nécessiter des conseils en restructuration, refinancement ou repositionnement. Cela génère des transactions dans différentes parties d'une même catégorie de biens.
L'efficacité énergétique et les considérations relatives aux baux verts deviennent de plus en plus importantes dans les mandats de bureaux. L'industrie et la logistique constituent le type de bien à la croissance la plus rapide, avec un CAGR de 9,27 % jusqu'en 2032. La demande de sites adjacents aux centres de données, de capacités de fabrication et d'installations de distribution du dernier kilomètre accroît le besoin de conseils spécialisés. Newmark a lancé une division de conseil en industrie et logistique en Allemagne en août 2026, montrant comment les conseillers ajoutent une couverture dédiée à ce type de bien. Le segment nécessite une connaissance locale des sites, une sensibilisation à la chaîne d'approvisionnement et la capacité d'évaluer les besoins en énergie, en transport et des locataires.

Analyse géographique
Amérique du Nord
L'Amérique du Nord a représenté 38,0 % de la part du marché des services de conseil en transactions immobilières en 2026. Sa position repose sur une base d'investisseurs institutionnels profonde, des réseaux de conseil matures et une activité immobilière commerciale diversifiée. CBRE a enregistré 528,3 milliards USD de volume d'investissement immobilier commercial aux États-Unis au troisième trimestre 2026, avec le multifamilial, l'industriel et les centres de données soutenant tous le volume des missions. Les prêteurs alternatifs représentaient 48 % des clôtures de prêts immobiliers commerciaux hors agence, faisant de la sélection des prêteurs et de la négociation des conditions une part plus importante du travail de conseil. La région dispose également d'un pipeline actif de situations spéciales, et la nouvelle plateforme de Berkadia montre comment les cabinets développent des capacités ciblées pour les prêteurs et les propriétaires d'actifs.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,18 % jusqu'en 2032. JLL a déclaré 47 milliards USD de volume d'investissement immobilier en Asie-Pacifique au premier trimestre 2026, avec une forte activité à Singapour et en Inde. La mission de JLL sur le centre de données d'Osaka illustre l'importance des connaissances spécialisées en infrastructure numérique dans cette région. Le recyclage du capital par les propriétaires régionaux peut soutenir des mandats récurrents de vente et de réinvestissement.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe continue d'offrir des opportunités de conseil dans les actifs logistiques et de bureaux de premier ordre, même si la hausse des coûts d'emprunt ralentit certaines transactions. JLL France a rapporté que les investisseurs étrangers représentaient 61 % du volume d'investissement immobilier français au cours des trois premiers trimestres de 2026, soutenant le besoin de conseils transfrontaliers. Au Moyen-Orient et en Afrique, le cadre de propriété mis à jour de l'Arabie saoudite a accru l'importance des conseils juridiques et réglementaires pour les investisseurs étrangers. Le Centre immobilier d'Abou Dhabi a signalé une augmentation de 76,1 % en glissement annuel de la valeur des transactions au cours des neuf premiers mois de 2026, indiquant un environnement de transactions régionales plus actif. Sur ces marchés diversifiés, les conseillers ont besoin de connaissances en matière de conformité spécifiques au marché, de solides partenariats locaux et de la capacité à gérer les exigences des investisseurs transfrontaliers.
Paysage concurrentiel
Concentration du Marché
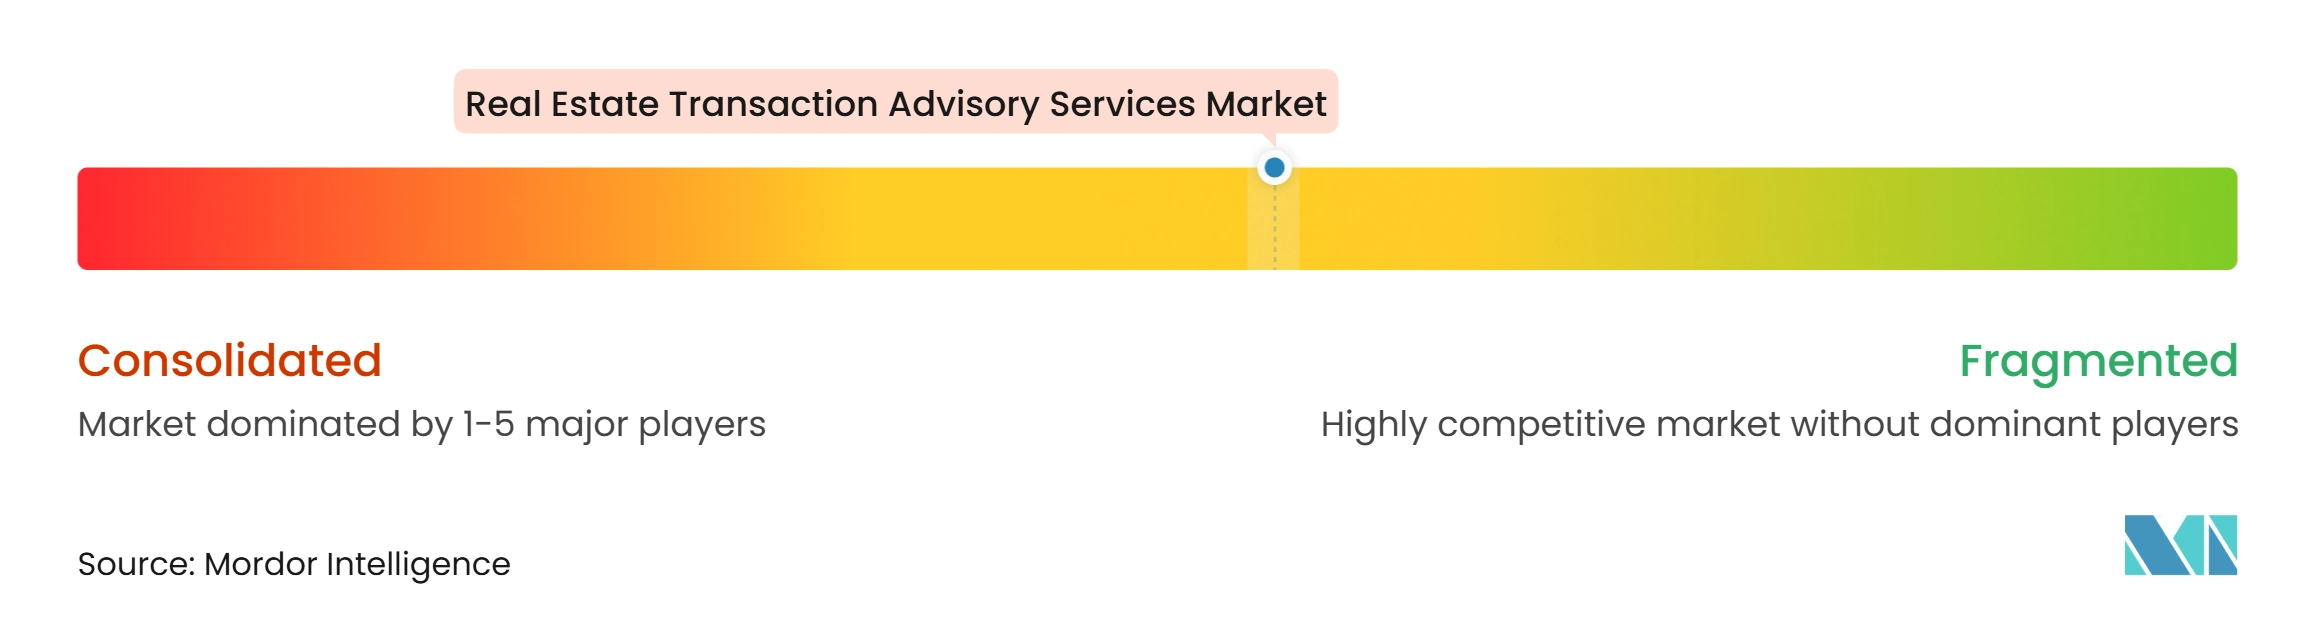
Le marché des services de conseil en transactions immobilières présente une structure modérément concentrée. CBRE Group, Inc., Jones Lang LaSalle Incorporated, Cushman & Wakefield plc, Colliers International Group Inc. et Newmark Group Inc. se disputent les grands mandats institutionnels. Leur envergure leur donne accès à de larges relations clients, à une recherche mondiale et à des équipes couvrant la location, les marchés de capitaux, l'évaluation et la gestion immobilière. Dans le même temps, les cabinets spécialisés peuvent se démarquer lorsque les clients ont besoin d'indépendance, d'une spécialisation sur un type d'actif ou d'une connaissance réglementaire locale. La concurrence s'exerce donc entre des plateformes mondiales intégrées et des conseillers spécialisés plutôt qu'au sein d'un modèle uniforme unique.
Les entreprises investissent dans des capacités techniques et numériques pour réduire leur dépendance aux honoraires de transaction. JLL a acquis VIPA Digital Limited en novembre 2026, ajoutant des capacités de conseil en centres de données couvrant la sélection de sites, la due diligence technique, l'évaluation de l'alimentation électrique et les conseils en cession. Cette action montre que les conseillers cherchent à acquérir une expertise qui aide les clients à prendre des décisions avant qu'une transaction formelle ne commence. La sécurité de l'information est également importante car les cabinets gèrent des documents clients sensibles, notamment lorsque la norme ISO 27001 de l'Organisation internationale de normalisation et le Règlement général sur la protection des données de l'Union européenne s'appliquent. Ces exigences peuvent accroître la valeur des processus de conformité établis.
La spécialisation est une autre stratégie concurrentielle importante sur le marché des services de conseil en transactions immobilières. Savills a acquis une participation majoritaire dans Hotelivate en août 2026 pour renforcer ses capacités de conseil en hôtellerie en Asie-Pacifique. Transwestern a ajouté une équipe nationale de placement de dette et de fonds propres en juin 2026, ce qui a élargi sa couverture en financement structuré sur plusieurs types de biens. Les cabinets capables de combiner une spécialité sectorielle avec un financement solide ou une exécution transfrontalière sont mieux positionnés pour remporter des mandats complexes.
Leaders du secteur des services de conseil en transactions immobilières
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Newmark Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de conseil en transactions immobilières Entreprises couvertes dans ce rapport
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Newmark Group, Inc.
- Savills plc
- Knight Frank LLP
- BNP Paribas Real Estate S.A.
- Avison Young (Canada) Inc.
- Transwestern Commercial Services LLC
- Eastdil Secured, L.L.C.
- Marcus & Millichap Inc.
- NAI Global
- Lee & Associates Licensing & Administration Co. LP
- Brookfield Asset Management Ltd.
- CapitaLand Investment Limited
- Tishman Speyer Properties, L.P.
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- KPMG International Limited
Développements industriels récents dans Marché des services de conseil en transactions immobilières
- Novembre 2026 : JLL a finalisé l'acquisition de VIPA Digital Limited, un cabinet de conseil indépendant en centres de données basé à Londres, ajoutant des capacités de conseil sur l'ensemble du cycle de vie dans le secteur des centres de données. Cette opération positionne JLL pour capter des honoraires de conseil couvrant la sélection de sites, la due diligence technique, l'évaluation de l'alimentation électrique et la cession dans l'une des catégories de conseil immobilier à la croissance la plus rapide au niveau mondial.
- Novembre 2026 : JLL a conseillé Nuveen Real Estate lors de l'acquisition d'un portefeuille de commerces de détail de 13 propriétés dans l'ouest des États-Unis pour 445,5 millions USD, arrangeant également 239 millions USD de financement d'acquisition auprès de US Bank pour 11 des 13 propriétés.
- Octobre 2026 : BNP Paribas Real Estate Netherlands a conseillé un investisseur institutionnel lors de la vente de De Bary, un complexe de bureaux composé de six maisons de canal monumentales dans le Gouden Bocht d'Amsterdam, à Highbrook Investors.
Périmètre du rapport mondial sur le marché des services de conseil en transactions immobilières
Aperçu de la segmentation
| Conseil en acquisition et cession de biens immobiliers |
| Services de conseil en location |
| Conseil en fusions et acquisitions |
| Conseil en marchés de capitaux et financement |
| Autres services de conseil en transactions |
| Ventes |
| Location |
| Résidentiel |
| Bureaux et commerces |
| Industrie et logistique |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Conseil en acquisition et cession de biens immobiliers | |
| Services de conseil en location | ||
| Conseil en fusions et acquisitions | ||
| Conseil en marchés de capitaux et financement | ||
| Autres services de conseil en transactions | ||
| Par type de transaction | Ventes | |
| Location | ||
| Par type de bien | Résidentiel | |
| Bureaux et commerces | ||
| Industrie et logistique | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services de conseil en transactions immobilières ?
Le secteur devrait croître à un CAGR de 7,43 % de 2027 à 2032, pour atteindre 22,44 milliards USD d'ici 2032.
Quel type de service détient la plus grande part des services de conseil en transactions immobilières ?
Le conseil en acquisition et cession de biens immobiliers est en tête avec 36,0 % des revenus en 2026.
Quel service de conseil en transactions connaît la croissance la plus rapide ?
Le conseil en marchés de capitaux et financement devrait croître à un CAGR de 8,30 % jusqu'en 2032, les clients cherchant de l'aide pour des structures de financement complexes.
Quelle catégorie de biens se développe le plus rapidement pour les conseillers en transactions ?
L'industrie et la logistique devraient croître à un CAGR de 9,27 % jusqu'en 2032, soutenues par les investissements dans la logistique, la fabrication et les centres de données.
Quelle région est en tête des services de conseil en transactions immobilières ?
L'Amérique du Nord est en tête avec 38,0 % des revenus en 2026, soutenue par une large base d'investisseurs institutionnels et une activité immobilière commerciale diversifiée.
Pourquoi les centres de données sont-ils importants pour les conseillers en transactions ?
Les transactions portant sur des centres de données nécessitent des conseils sur l'alimentation électrique, la due diligence technique, l'évaluation des locataires et le financement, ce qui en fait des missions spécialisées.