
Tamaño y Participación del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 15.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.43 % |
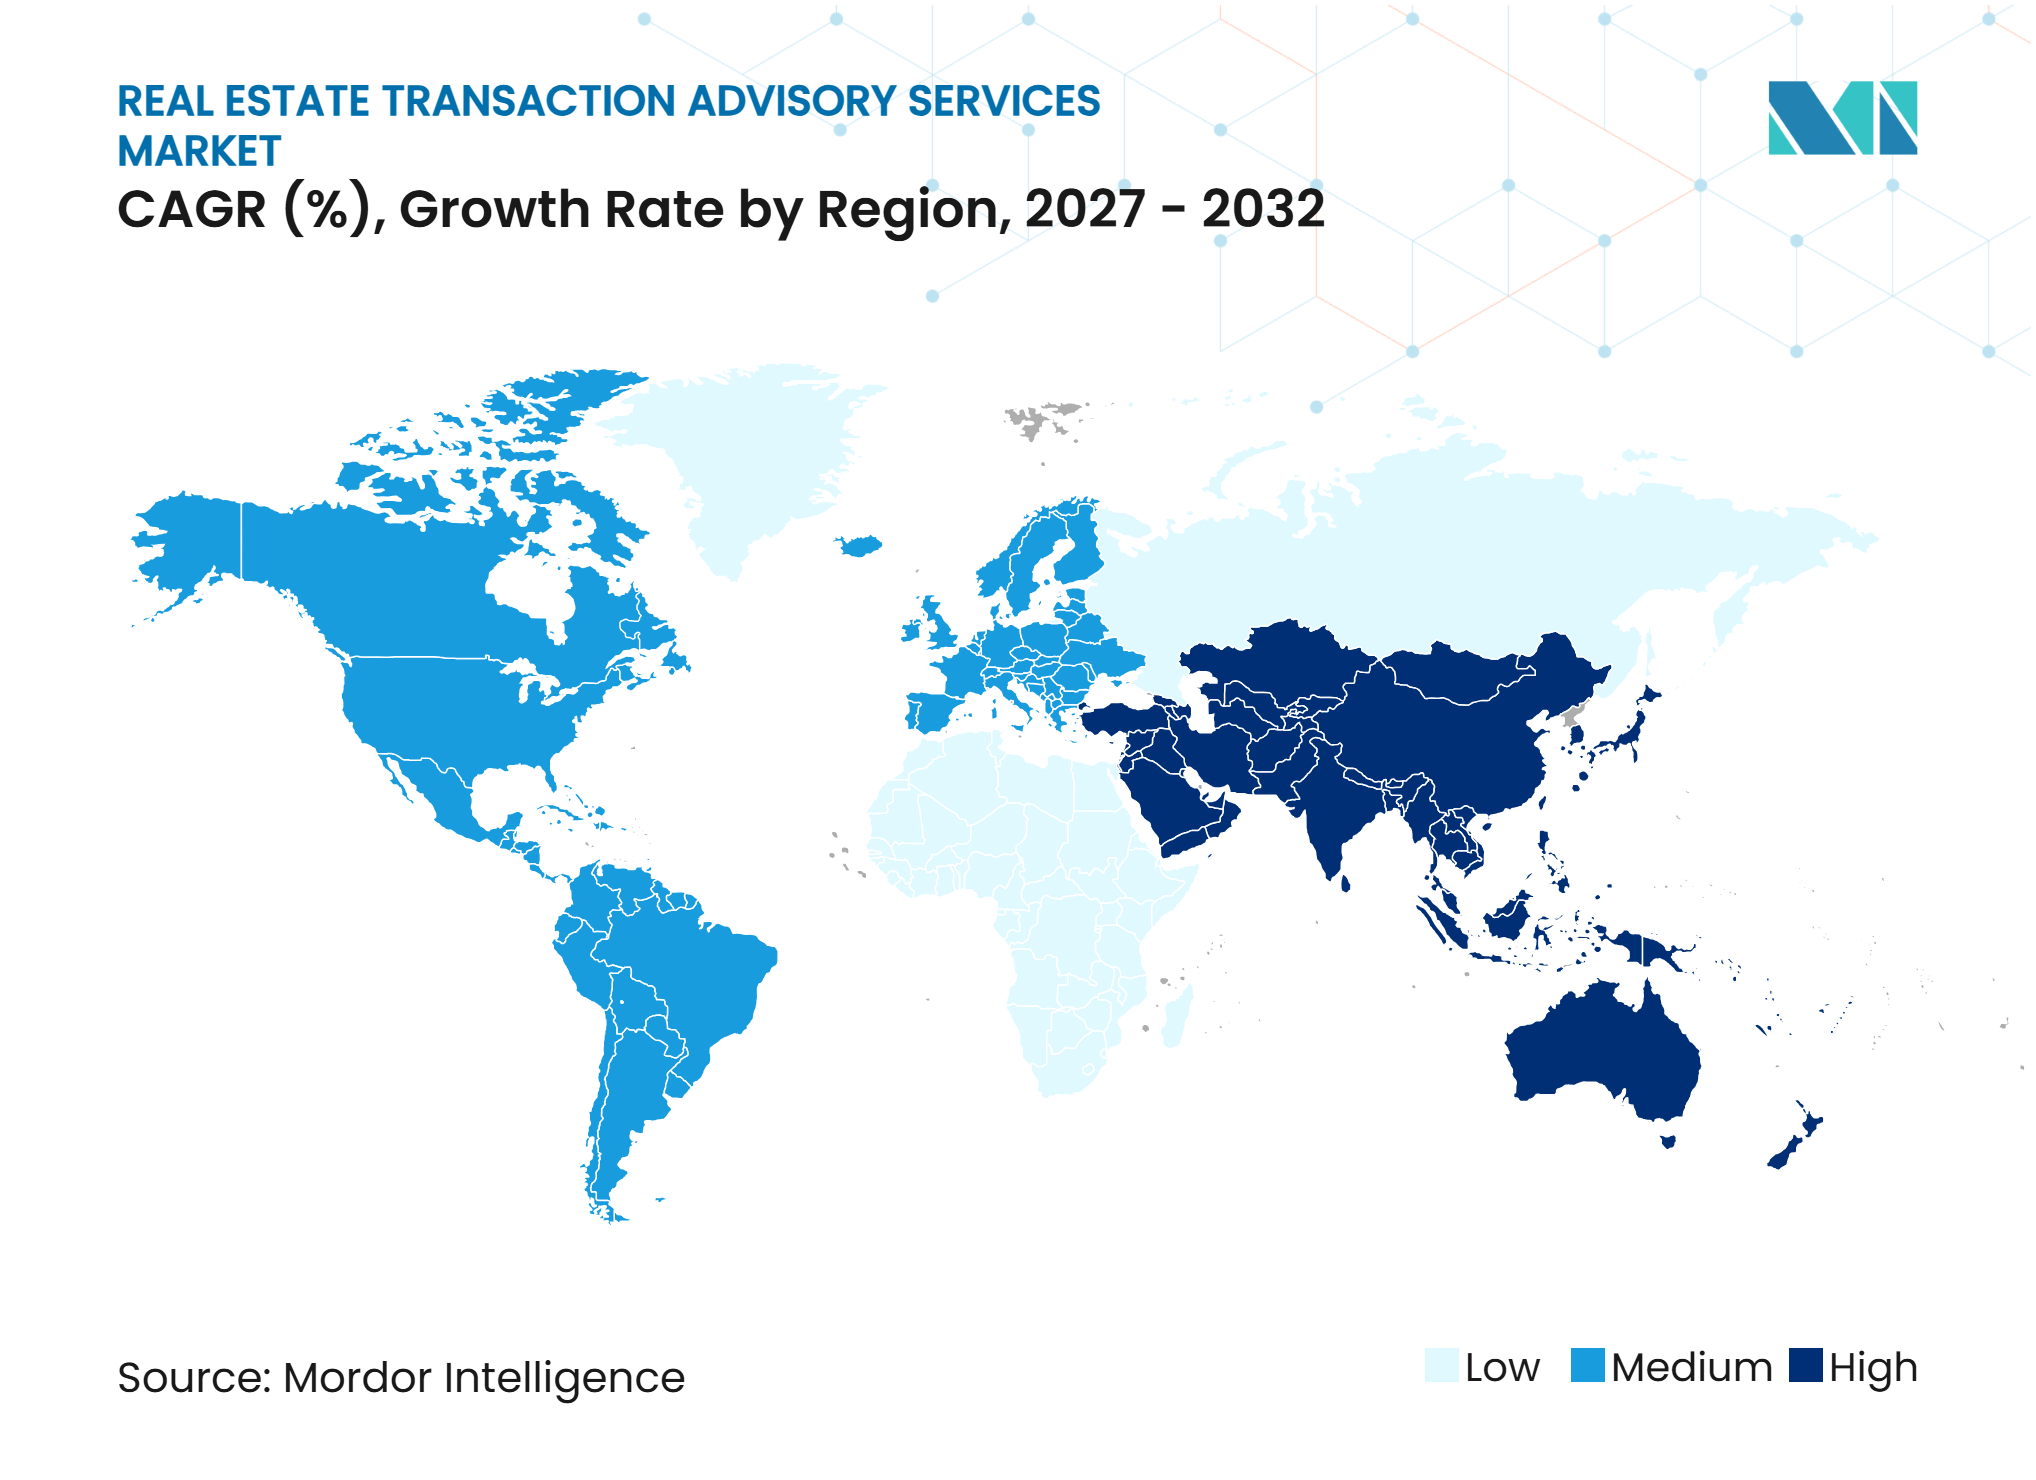
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias por Mordor Intelligence
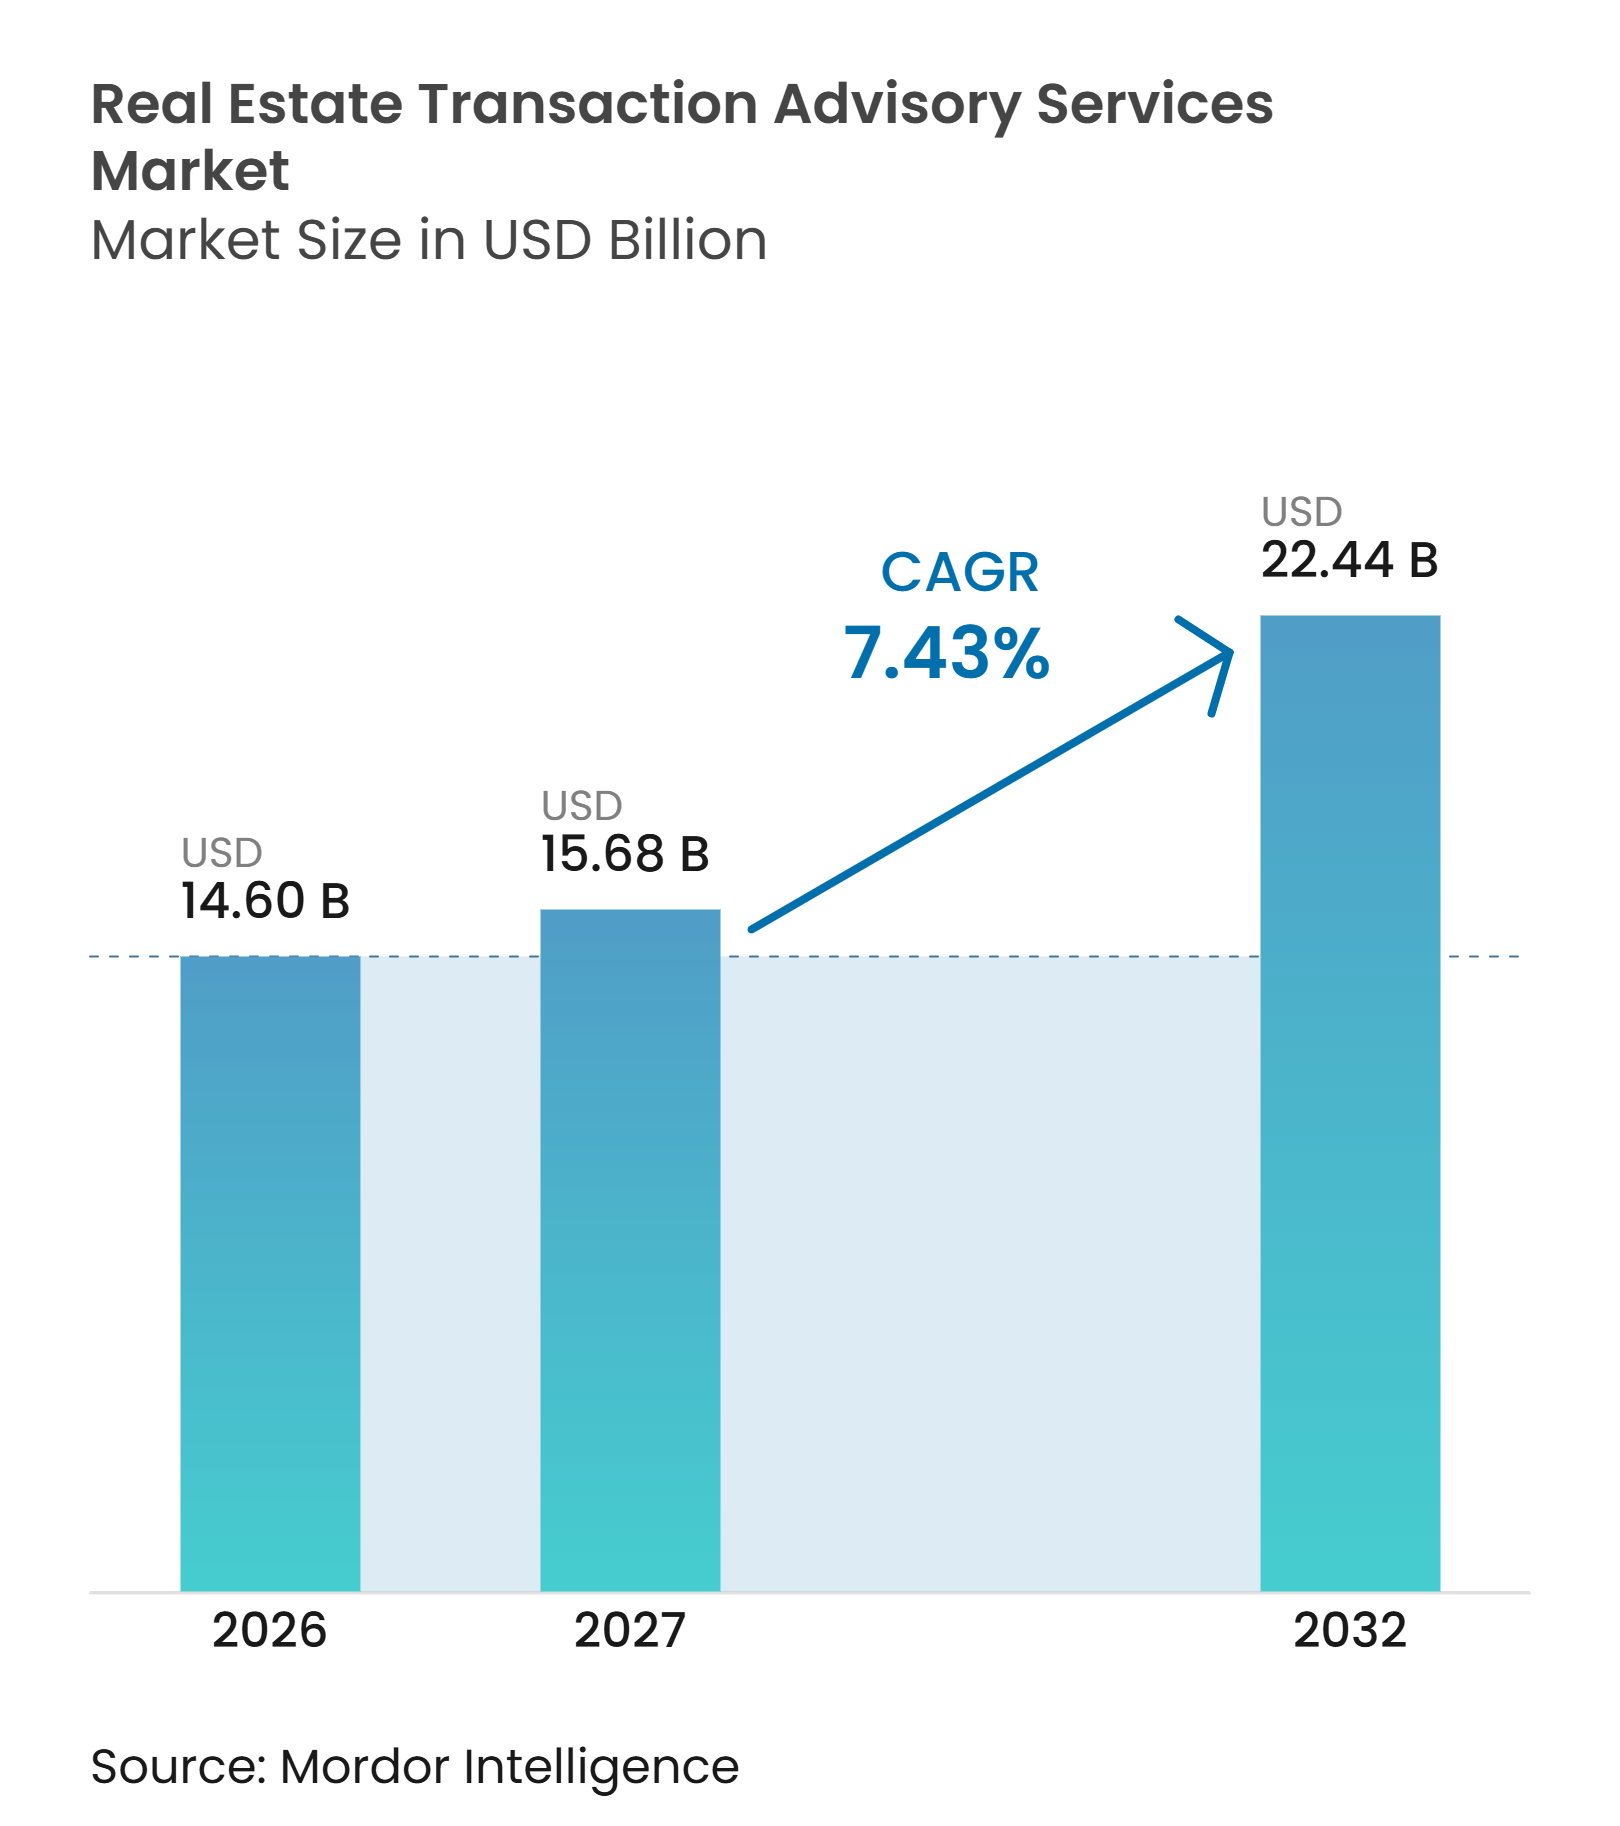
El tamaño del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias fue valorado en 14,60 mil millones de USD en 2026 y se estima que crecerá desde 15,68 mil millones de USD en 2027 hasta alcanzar los 22,44 mil millones de USD para 2032, a una CAGR del 7,43% durante el período de pronóstico (2027-2032).
El crecimiento refleja la mayor complejidad de las transacciones inmobiliarias institucionales, incluidas las recapitalizaciones, las empresas conjuntas, los vehículos de continuación y los acuerdos de venta con arrendamiento posterior. Estas estructuras requieren que los asesores coordinen la valoración, el financiamiento, los aspectos legales, fiscales y las consideraciones de los inversores, lo que eleva el valor de cada mandato. El Mercado de Servicios de Asesoría en Transacciones Inmobiliarias también está ganando respaldo del capital privado, el trabajo con activos en dificultades y la inversión en centros de datos, propiedades logísticas y activos residenciales gestionados profesionalmente. Los movimientos de las tasas de interés y los prolongados períodos de cierre pueden retrasar las transacciones, pero también hacen que la selección de prestamistas y el asesoramiento sobre la estructura de capital sean más importantes. Las grandes plataformas están ampliando sus capacidades especializadas, mientras que las firmas independientes continúan compitiendo donde el conocimiento local, la independencia o la experiencia sectorial son relevantes. El Mercado de Servicios de Asesoría en Transacciones Inmobiliarias depende, por tanto, de capacidades que aborden tanto las transacciones complejas como el volumen de transacciones.
Conclusiones Clave del Informe
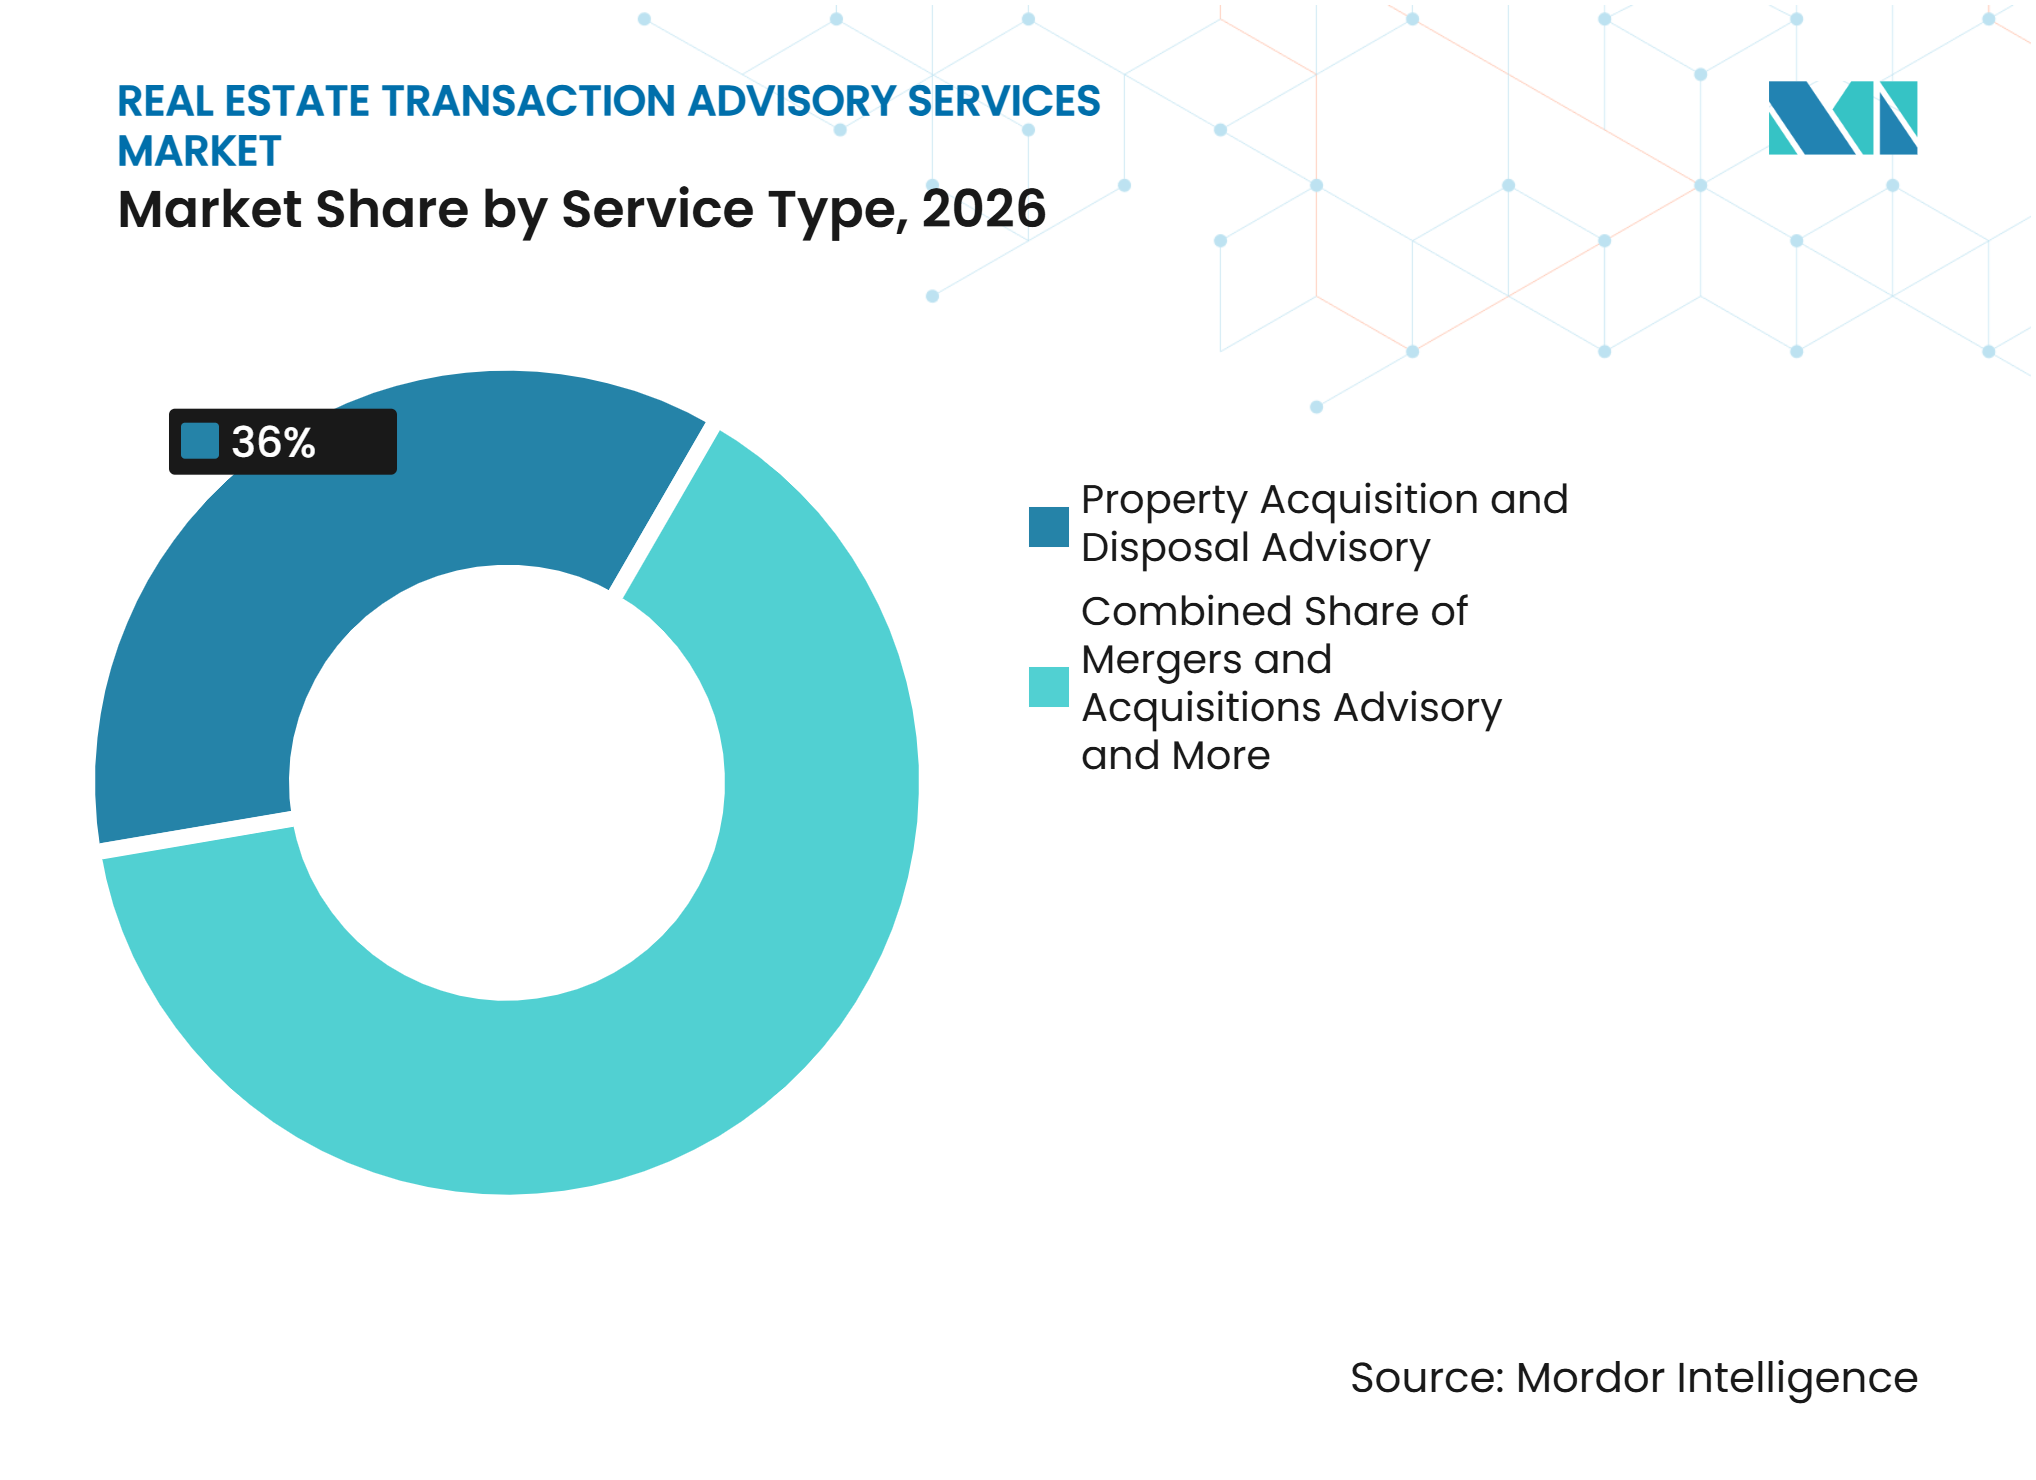
- Por tipo de servicio, la Asesoría en Adquisición y Disposición de Propiedades representó el 36,0% de la participación del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias en 2026, mientras que se proyecta que la Asesoría en Mercados de Capitales y Financiamiento crezca a una CAGR del 8,30% hasta 2032.
- Por tipo de transacción, las Ventas representaron el 63,0% de la participación del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias en 2026, mientras que se proyecta que la Asesoría en Alquiler crezca a una CAGR del 7,93% hasta 2032.
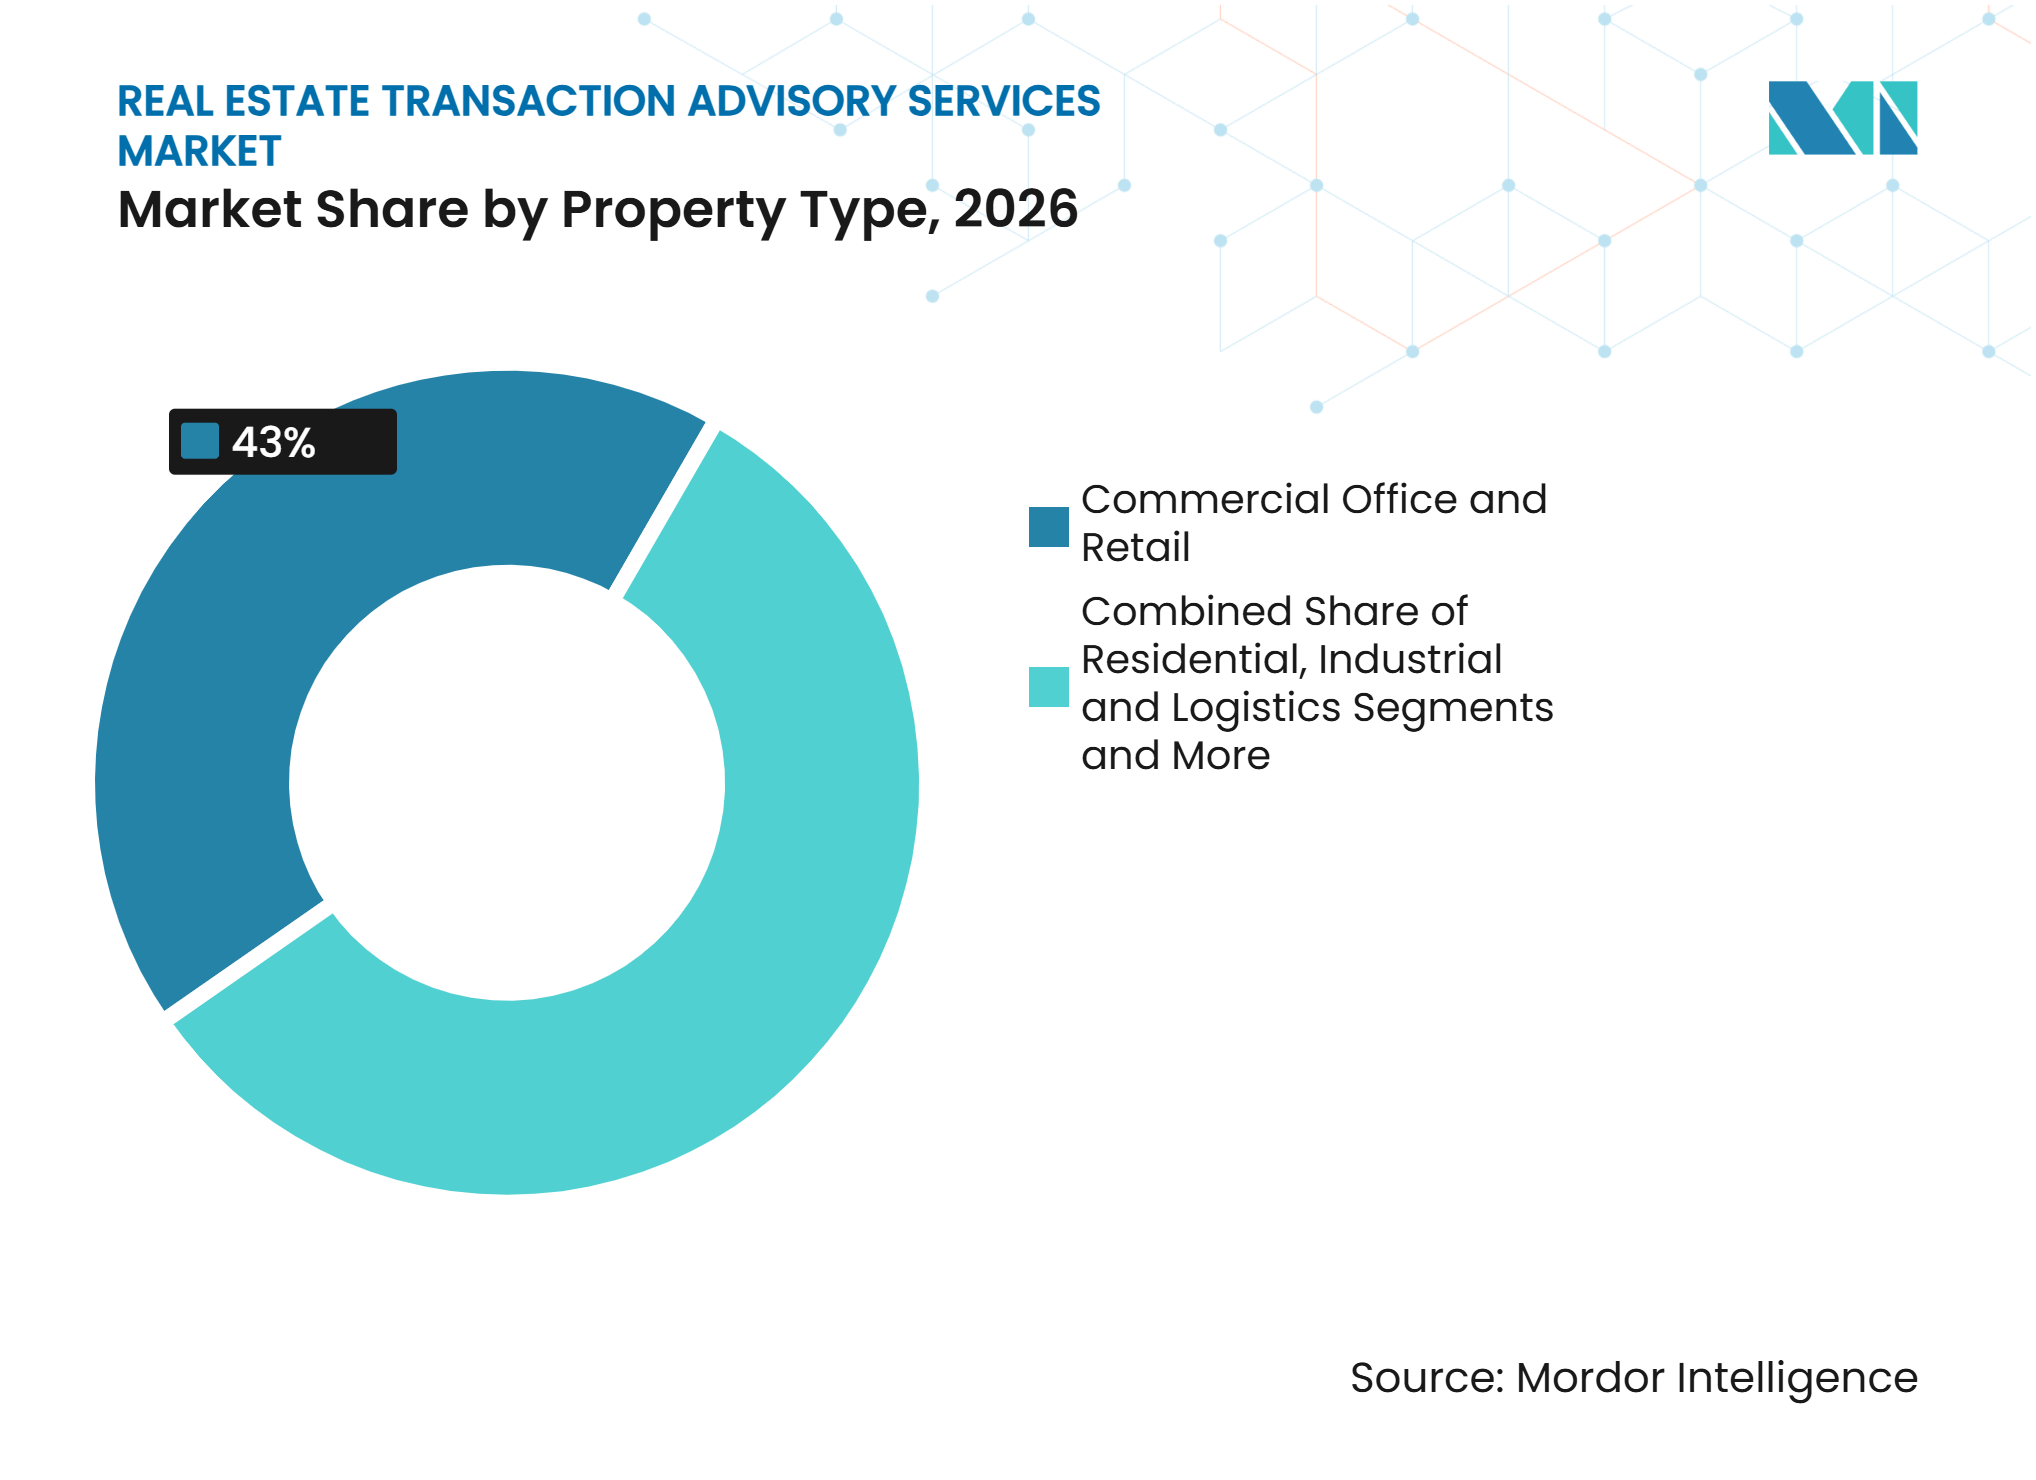
- Por tipo de propiedad, las Oficinas Comerciales y el Comercio Minorista representaron el 43,0% de la participación del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias en 2026, mientras que se proyecta que Industrial y Logística crezca a una CAGR del 9,27% hasta 2032.
- Por geografía, América del Norte representó el 38,0% de la participación del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de las Transacciones Institucionales | +2.1% | Global | Corto plazo (≤ 2 años) |
| Despliegue de Capital Privado en el Sector Inmobiliario | +1.8% | Global, con concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Transacciones en Centros de Datos, Logística y Sector Residencial | +1.4% | América del Norte, núcleo de Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Actividad en Activos en Dificultades y Situaciones Especiales | +1.2% | América del Norte, con extensión a Europa | Corto plazo (≤ 2 años) |
| Optimización de Carteras y Reciclaje de Capital | +0.9% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África y Europa | Mediano plazo (2-4 años) |
| Asociaciones Público-Privadas e Inversión en Infraestructura | +0.5% | Mercados nacionales, con ganancias tempranas en el Consejo de Cooperación del Golfo y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de las Transacciones Institucionales Profundiza los Mandatos de Asesoría
La complejidad de las transacciones institucionales está ampliando el alcance de los encargos de asesoría en el Mercado de Servicios de Asesoría en Transacciones Inmobiliarias. Los socios generales utilizan cada vez más vehículos de continuación y recapitalizaciones, que requieren opiniones independientes, comunicación con inversores y asesoramiento sobre la estructura de capital. Las transacciones a nivel de entidad también requieren que los especialistas en bienes raíces trabajen junto a asesores legales y fiscales. CBRE reportó 528,3 mil millones de USD en volumen de inversión en bienes raíces comerciales en Estados Unidos hasta el tercer trimestre de 2026, lo que muestra la escala de las transacciones que pueden requerir apoyo multidisciplinario. Este cambio favorece a las firmas que pueden gestionar varios flujos de trabajo sin reducir la calidad de la ejecución.
El Despliegue de Capital Privado Sostiene la Demanda de Asesoría a lo Largo del Ciclo
El despliegue de capital privado crea una fuente constante de encargos de transacciones porque muchos inversores utilizan asesores externos para la búsqueda de activos, la debida diligencia, el financiamiento y el cierre. El Mercado de Servicios de Asesoría en Transacciones Inmobiliarias se beneficia cuando los inversores necesitan ayuda para evaluar activos o construir equipos de ejecución local. Los inversores que adquieren negocios operativos junto con propiedades también pueden requerir asesoría corporativa e inmobiliaria dentro del mismo mandato. Los proveedores de capital están otorgando mayor importancia a la disciplina de suscripción a medida que las opciones de financiamiento se vuelven más variadas. Esa necesidad respalda a los asesores con sólidas capacidades en deuda, capital y operaciones transfronterizas.
Las Transacciones en Centros de Datos, Logística y Sector Residencial Generan Nuevas Fuentes de Ingresos de Asesoría
Los centros de datos, las instalaciones logísticas y las propiedades del sector residencial están creando mandatos que requieren conocimientos operativos y financieros especializados. Una transacción de centro de datos puede requerir asesoramiento sobre el suministro de energía, la calidad crediticia de los inquilinos, la debida diligencia técnica y el diseño de la estructura de financiamiento. Jones Lang LaSalle Incorporated asesoró en la venta de un centro de datos de 40,5 megavatios en el Gran Osaka en mayo de 2026, una transacción descrita por la empresa como la mayor venta de un único activo de centro de datos en Japón. Las plataformas residenciales también necesitan asesoramiento sobre la suscripción de carteras, las estructuras de fondos de inversión inmobiliaria y los flujos de capital transfronterizos. Estas necesidades brindan al Mercado de Servicios de Asesoría en Transacciones Inmobiliarias oportunidades fuera de la intermediación convencional de oficinas y comercio minorista.
La Actividad en Activos en Dificultades y Situaciones Especiales Impulsa el Crecimiento de la Asesoría Especializada
Los activos en dificultades están respaldando una corriente separada de trabajo de asesoría incluso donde la actividad de adquisición tradicional se desacelera. Berkadia estableció una plataforma de Situaciones Especiales en enero de 2026 para asesorar a prestamistas, bancos, fondos de deuda y administradores especiales en desinversión y recuperación de capital[1]. Estos encargos pueden implicar el diagnóstico de activos, la reestructuración de deuda, la planificación de disposición y la coordinación entre acreedores. Bracewell LLP también lanzó una práctica dedicada a situaciones especiales inmobiliarias en marzo de 2026[2]. Esto crea una demanda que no depende únicamente de valoraciones estables de propiedades.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de las Tasas de Interés y el Financiamiento | -1.2% | Global | Corto plazo (≤ 2 años) |
| Ciclos de Transacción Prolongados | -0.7% | Global | Corto plazo (≤ 2 años) |
| Complejidad Regulatoria y Fiscal | -0.4% | Global | Largo plazo (≥ 4 años) |
| Conflictos y Restricciones de Independencia | -0.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de las Tasas de Interés y el Financiamiento Comprime los Volúmenes de Asesoría a Corto Plazo
La incertidumbre sobre las tasas de interés puede reducir el número de transacciones que llegan al cierre en el corto plazo. Cushman & Wakefield reportó que el volumen de ventas de bienes raíces comerciales en Estados Unidos disminuyó un 14% en abril de 2026 a medida que los compradores reconsideraron su suscripción. El Consejo de Finanzas de Bienes Raíces Comerciales reportó que el 92% de los encuestados consideraba que las tasas hipotecarias y de capitalización tenían una influencia negativa en sus negocios en el tercer trimestre de 2026[3]. Cuando los prestamistas revisan los términos o pausan la suscripción, los clientes pueden retrasar una venta o adquisición. Esto reduce la conversión de honorarios a corto plazo, aunque puede aumentar la necesidad de asesoramiento en financiamiento.
Los Ciclos de Transacción Prolongados Dificultan el Reconocimiento de Ingresos de Asesoría
Los ciclos de transacción prolongados hacen que el calendario de ingresos sea menos predecible para las firmas de asesoría. Las grandes ventas de carteras, las adquisiciones de entidades y los mandatos transfronterizos pueden requerir una debida diligencia exhaustiva, aprobaciones de financiamiento y revisin regulatoria. Las firmas de asesoría a menudo realizan un trabajo sustancial antes de que un cierre active el honorario de éxito principal. Las transacciones complejas pueden utilizar la capacidad del personal durante un período prolongado sin un aumento correspondiente en los ingresos reconocidos. El Mercado de Servicios de Asesoría en Transacciones Inmobiliarias requiere que las firmas gestionen el equilibrio entre el servicio al cliente y el costo de los encargos de larga duración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Asesoría en Adquisición y Disposición de Propiedades Sigue Siendo la Línea de Servicio Más GrandeLa Asesoría en Adquisición y Disposición de Propiedades representó el 36,0% de la participación del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias en 2026. El servicio sigue siendo central porque los propietarios e inversores institucionales necesitan apoyo para identificar compradores o vendedores, preparar materiales de transacción y negociar términos. La búsqueda fuera del mercado puede ser particularmente valiosa cuando los activos son escasos o cuando los vendedores desean un proceso controlado. El segmento también se beneficia de la importancia de las relaciones locales con compradores y el conocimiento del mercado a nivel de propiedad. Los asesores con amplia cobertura pueden conectar el capital nacional y transfronterizo con oportunidades que pueden no comercializarse públicamente.
La línea de servicio continúa trabajando junto a otras especialidades en lugar de operar como una oferta de intermediación independiente. Un mandato de venta puede requerir valoración, asesoramiento en financiamiento, aportación fiscal y un proceso de comunicación estructurado para varios inversores. JLL organizó la venta y el financiamiento de una cartera logística de 36 propiedades y 7,3 millones de pies cuadrados en marzo de 2026, lo que ilustra la escala de los encargos que combinan la ejecución de ventas con la colocación de capital. La Asesoría en Mercados de Capitales y Financiamiento es la línea de servicio de más rápido crecimiento, con una CAGR del 8,30% hasta 2032. El crecimiento refleja el creciente número de proveedores de capital y la necesidad de comparar los términos de deuda y capital antes de que una transacción avance.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Transacción:
Las Ventas Mantienen su Escala Mientras la Asesoría en Alquiler se ExpandeLas Ventas representaron el 63,0% de la participación del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias en 2026. Las adquisiciones y disposiciones siguen siendo la mayor fuente de ingresos porque las transferencias de activos comúnmente implican valores de transacción elevados y varios tomadores de decisiones. Los encargos de ventas también requieren que los asesores evalúen el interés de los compradores, recomienden estrategias de precios y gestionen un proceso formal de cierre. Las grandes transacciones de carteras siguen siendo importantes porque generan honorarios en asesoramiento de propiedades, financiamiento y ejecución. El segmento seguirá respaldado por el capital institucional que busca exposición a activos logísticos, residenciales y de infraestructura digital.
JLL asesoró a Urban Partners en la venta de una cartera logística nórdica en febrero de 2026, lo que demuestra la demanda continua de grandes mandatos de disposición. Se espera que la Asesoría en Alquiler registre el crecimiento más rápido, con una CAGR del 7,93% hasta 2032. El segmento se está expandiendo a medida que los inquilinos en centros de datos, logística, ciencias de la vida y espacios de oficinas especializados negocian términos de arrendamiento más detallados. Estos clientes pueden necesitar modelado financiero, revisión técnica, estrategia de espacio de trabajo y coordinación legal en el mismo encargo. Esto convierte a la asesoría en alquiler en un servicio más complejo y de mayor valor que un encargo de arrendamiento convencional.
Por Tipo de Propiedad:
Las Oficinas Comerciales y el Comercio Minorista Lideran, Mientras que Industrial y Logística Crece Más RápidoLas Oficinas Comerciales y el Comercio Minorista representaron el 43,0% de la participación del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias en 2026. El segmento tiene una amplia base instalada, participación establecida de inversores y demanda continua tanto de apoyo en adquisición como en reestructuración. Los activos de oficinas de mayor calidad pueden atraer capital cuando cumplen con las expectativas de los inquilinos, la ubicación y el rendimiento energético. Al mismo tiempo, las propiedades de oficinas más débiles pueden requerir asesoramiento en reestructuración, refinanciamiento o reposicionamiento. Esto crea trabajo de transacción en diferentes partes de la misma categoría de propiedad.
La eficiencia energética y las consideraciones de arrendamiento verde están adquiriendo mayor prominencia en los mandatos de oficinas. Industrial y Logística es el tipo de propiedad de más rápido crecimiento, con una CAGR del 9,27% hasta 2032. La demanda de sitios adyacentes a centros de datos, capacidad de fabricación e instalaciones de distribución de última milla está aumentando la necesidad de asesoramiento especializado. Newmark lanzó una división de Asesoría Industrial y Logística en Alemania en agosto de 2026, lo que muestra cómo los asesores están añadiendo cobertura dedicada para este tipo de propiedad. El segmento requiere conocimiento local del sitio, conciencia de la cadena de suministro y la capacidad de evaluar los requisitos de energía, transporte e inquilinos.

Análisis Geográfico
América del Norte
América del Norte representó el 38,0% de la participación del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias en 2026. Su posición se sustenta en una profunda base de inversores institucionales, redes de asesoría maduras y diversa actividad en propiedades comerciales. CBRE registró 528,3 mil millones de USD en volumen de inversión en bienes raíces comerciales en Estados Unidos hasta el tercer trimestre de 2026, con multifamiliares, industriales y centros de datos que respaldan el volumen de encargos. Los prestamistas alternativos representaron el 48% de los cierres de préstamos inmobiliarios comerciales no de agencia, lo que hace que la selección de prestamistas y la negociación de términos sean una parte más importante del trabajo de asesoría. La región también cuenta con un activo flujo de situaciones especiales, y la nueva plataforma de Berkadia muestra cómo las firmas están desarrollando capacidades específicas para prestamistas y propietarios de activos.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,18% hasta 2032. JLL reportó 47 mil millones de USD en volumen de inversión inmobiliaria en Asia-Pacífico en el primer trimestre de 2026, con fuerte actividad en Singapur e India. El encargo de JLL en el centro de datos de Osaka muestra la importancia del conocimiento especializado en infraestructura digital en esta región. El reciclaje de capital por parte de propietarios regionales puede respaldar mandatos recurrentes de ventas y reinversión.
Europa, América del Sur y Oriente Medio y África
Europa continúa ofreciendo oportunidades de asesoría en activos logísticos y de oficinas de primera categoría, incluso cuando los elevados costos de endeudamiento ralentizan algunas transacciones. JLL Francia reportó que los inversores extranjeros representaron el 61% del volumen de inversión inmobiliaria francesa en los primeros tres trimestres de 2026, lo que respalda la necesidad de asesoramiento transfronterizo. En Oriente Medio y África, el marco actualizado de propiedad de Arabia Saudita ha aumentado la importancia del asesoramiento legal y regulatorio para los inversores extranjeros. El Centro de Bienes Raíces de Abu Dabi reportó un aumento interanual del 76,1% en el valor de las transacciones en los primeros nueve meses de 2026, lo que indica un entorno de transacciones regionales más activo. En estos mercados mixtos, los asesores necesitan conocimiento de cumplimiento específico del mercado, sólidas asociaciones locales y la capacidad de gestionar los requisitos de los inversores transfronterizos.
Panorama Competitivo
Concentración del Mercado
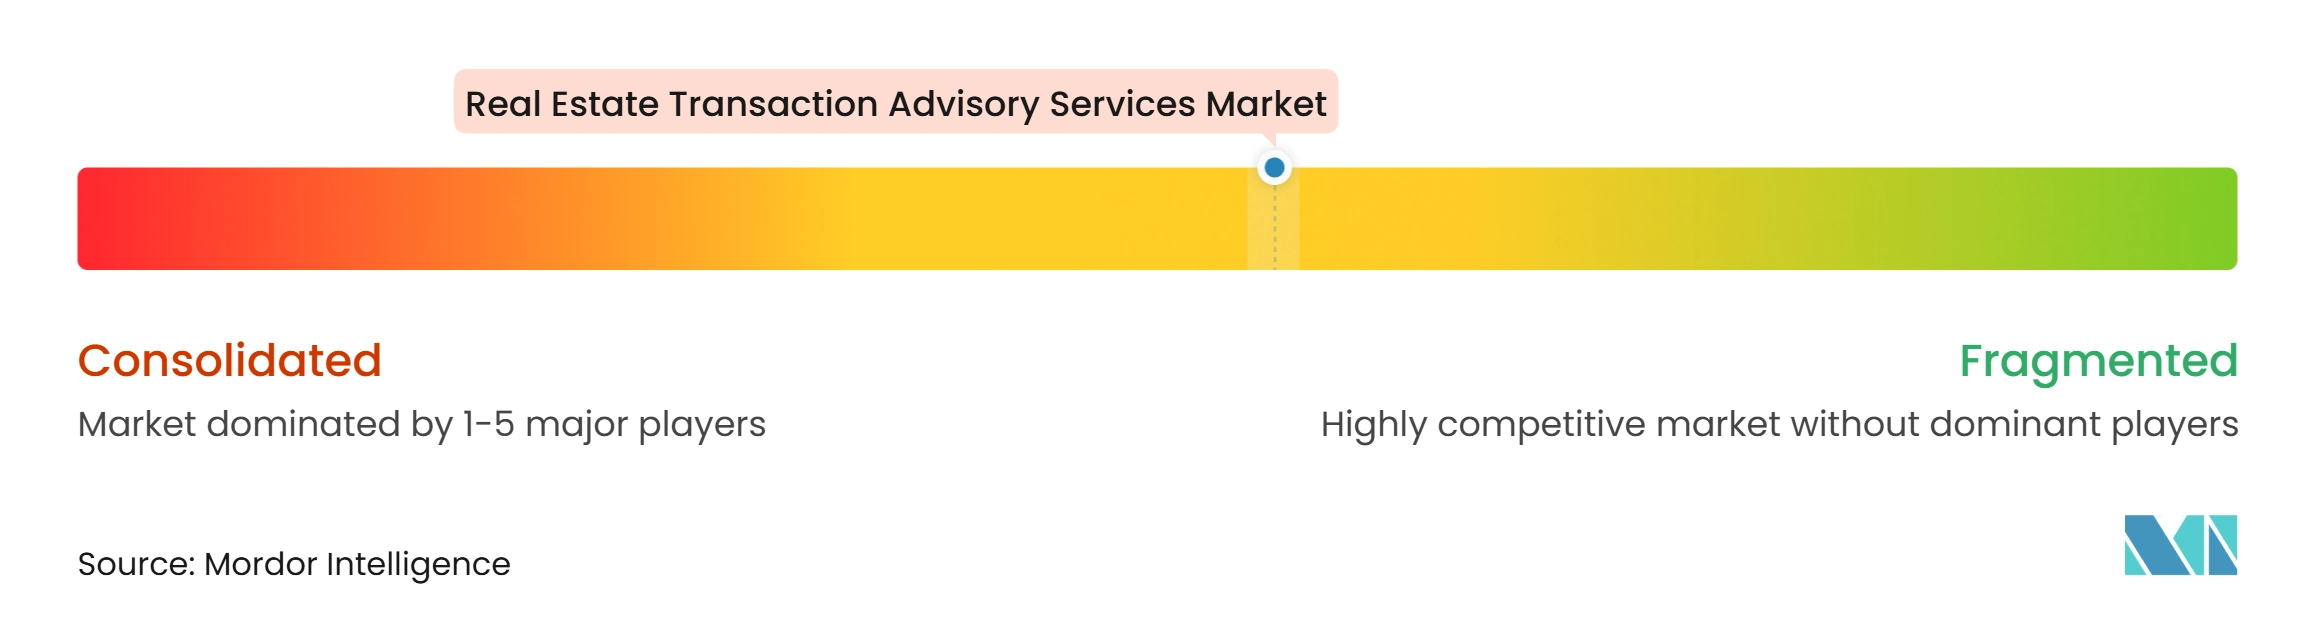
El Mercado de Servicios de Asesoría en Transacciones Inmobiliarias tiene una estructura moderadamente concentrada. CBRE Group, Inc., Jones Lang LaSalle Incorporated, Cushman & Wakefield plc, Colliers International Group Inc. y Newmark Group Inc. compiten por grandes mandatos institucionales. Su escala les da acceso a amplias relaciones con clientes, investigación global y equipos que cubren arrendamiento, mercados de capitales, valoración y operaciones de propiedades. Al mismo tiempo, las firmas boutique pueden competir donde los clientes necesitan independencia, un enfoque especializado en activos o conocimiento regulatorio local. La competencia se produce, por tanto, entre plataformas globales integradas y asesores especializados, en lugar de dentro de un único modelo uniforme.
Las empresas están invirtiendo en capacidades técnicas y digitales para reducir su dependencia de los honorarios por transacción. JLL adquirió VIPA Digital Limited en noviembre de 2026, añadiendo capacidades de consultoría en centros de datos que cubren la selección de sitios, la debida diligencia técnica, la evaluación de energía y el asesoramiento en disposición. Esta acción muestra que los asesores buscan experiencia que ayude a los clientes a tomar decisiones antes de que comience una transacción formal. La seguridad de la información también es importante a medida que las firmas gestionan material sensible de los clientes, particularmente donde se aplican la norma ISO 27001 de la Organización Internacional de Normalización y el Reglamento General de Protección de Datos de la Unión Europea. Estos requisitos pueden añadir valor a los procesos de cumplimiento establecidos.
La especialización es otra estrategia competitiva importante en el Mercado de Servicios de Asesoría en Transacciones Inmobiliarias. Savills adquirió una participación mayoritaria en Hotelivate en agosto de 2026 para fortalecer sus capacidades de asesoría en hospitalidad en toda la región de Asia-Pacífico. Transwestern añadió un equipo nacional de colocación de deuda y capital en junio de 2026, lo que amplió su cobertura de finanzas estructuradas en varios tipos de propiedades. Las firmas que pueden combinar una especialidad sectorial con un sólido financiamiento o ejecución transfronteriza están mejor posicionadas para ganar mandatos complejos.
Líderes de la Industria de Servicios de Asesoría en Transacciones Inmobiliarias
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Newmark Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Asesoría en Transacciones Inmobiliarias Empresas cubiertas en este informe
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Newmark Group, Inc.
- Savills plc
- Knight Frank LLP
- BNP Paribas Real Estate S.A.
- Avison Young (Canada) Inc.
- Transwestern Commercial Services LLC
- Eastdil Secured, L.L.C.
- Marcus & Millichap Inc.
- NAI Global
- Lee & Associates Licensing & Administration Co. LP
- Brookfield Asset Management Ltd.
- CapitaLand Investment Limited
- Tishman Speyer Properties, L.P.
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- KPMG International Limited
Desarrollos recientes de la industria en Mercado de Servicios de Asesoría en Transacciones Inmobiliarias
- Noviembre de 2026: JLL completó la adquisición de VIPA Digital Limited, una consultoría independiente de centros de datos con sede en Londres, añadiendo capacidades de asesoría de ciclo completo en el sector de centros de datos. El movimiento posiciona a JLL para capturar honorarios de asesoría en selección de sitios, debida diligencia técnica, evaluación de energía y disposición en una de las categorías de asesoría inmobiliaria de más rápido crecimiento a nivel mundial.
- Noviembre de 2026: JLL asesoró a Nuveen Real Estate en la adquisición de una cartera de comercio minorista de 13 propiedades en el oeste de Estados Unidos por 445,5 millones de USD, organizando también 239 millones de USD en financiamiento de adquisición a través de US Bank para 11 de las 13 propiedades.
- Octubre de 2026: BNP Paribas Real Estate Netherlands asesoró a un inversor institucional en la venta de De Bary, un complejo de oficinas compuesto por seis casas monumentales en el canal en el Gouden Bocht de Ámsterdam, a Highbrook Investors.
Alcance del Informe Global del Mercado de Servicios de Asesoría en Transacciones Inmobiliarias
Resumen de la segmentación
| Asesoría en Adquisición y Disposición de Propiedades |
| Servicios de Asesoría en Arrendamiento |
| Asesoría en Fusiones y Adquisiciones |
| Asesoría en Mercados de Capitales y Financiamiento |
| Otros Servicios de Asesoría en Transacciones |
| Ventas |
| Alquiler |
| Residencial |
| Oficinas Comerciales y Comercio Minorista |
| Industrial y Logística |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia - Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia - Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Asesoría en Adquisición y Disposición de Propiedades | |
| Servicios de Asesoría en Arrendamiento | ||
| Asesoría en Fusiones y Adquisiciones | ||
| Asesoría en Mercados de Capitales y Financiamiento | ||
| Otros Servicios de Asesoría en Transacciones | ||
| Por Tipo de Transacción | Ventas | |
| Alquiler | ||
| Por Tipo de Propiedad | Residencial | |
| Oficinas Comerciales y Comercio Minorista | ||
| Industrial y Logística | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia - Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia - Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios de asesoría en transacciones inmobiliarias?
Se proyecta que el sector crezca a una CAGR del 7,43% de 2027 a 2032, alcanzando los 22,44 mil millones de USD para 2032.
¿Qué tipo de servicio tiene la mayor participación en los servicios de asesoría en transacciones inmobiliarias?
La Asesoría en Adquisición y Disposición de Propiedades lidera con el 36,0% de los ingresos en 2026.
¿Qué servicio de asesoría en transacciones está creciendo más rápido?
Se proyecta que la Asesoría en Mercados de Capitales y Financiamiento crezca a una CAGR del 8,30% hasta 2032, a medida que los clientes buscan ayuda con estructuras de financiamiento complejas.
¿Qué categoría de propiedad se está expandiendo más rápido para los asesores en transacciones?
Se prevé que Industrial y Logística crezca a una CAGR del 9,27% hasta 2032, respaldado por la inversión en logística, manufactura y centros de datos.
¿Qué región lidera los servicios de asesoría en transacciones inmobiliarias?
América del Norte lidera con el 38,0% de los ingresos en 2026, respaldada por una gran base de inversores institucionales y diversa actividad en propiedades comerciales.
¿Por qué son importantes los centros de datos para los asesores en transacciones?
Las operaciones con centros de datos requieren asesoramiento sobre energía, debida diligencia técnica, evaluación de inquilinos y financiamiento, lo que los convierte en encargos especializados.