
Marktgröße und Marktanteil für Immobilientransaktionsberatungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 15.68 Milliarden US-Dollar |
| Marktgröße (2032) | 22.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.43 % |
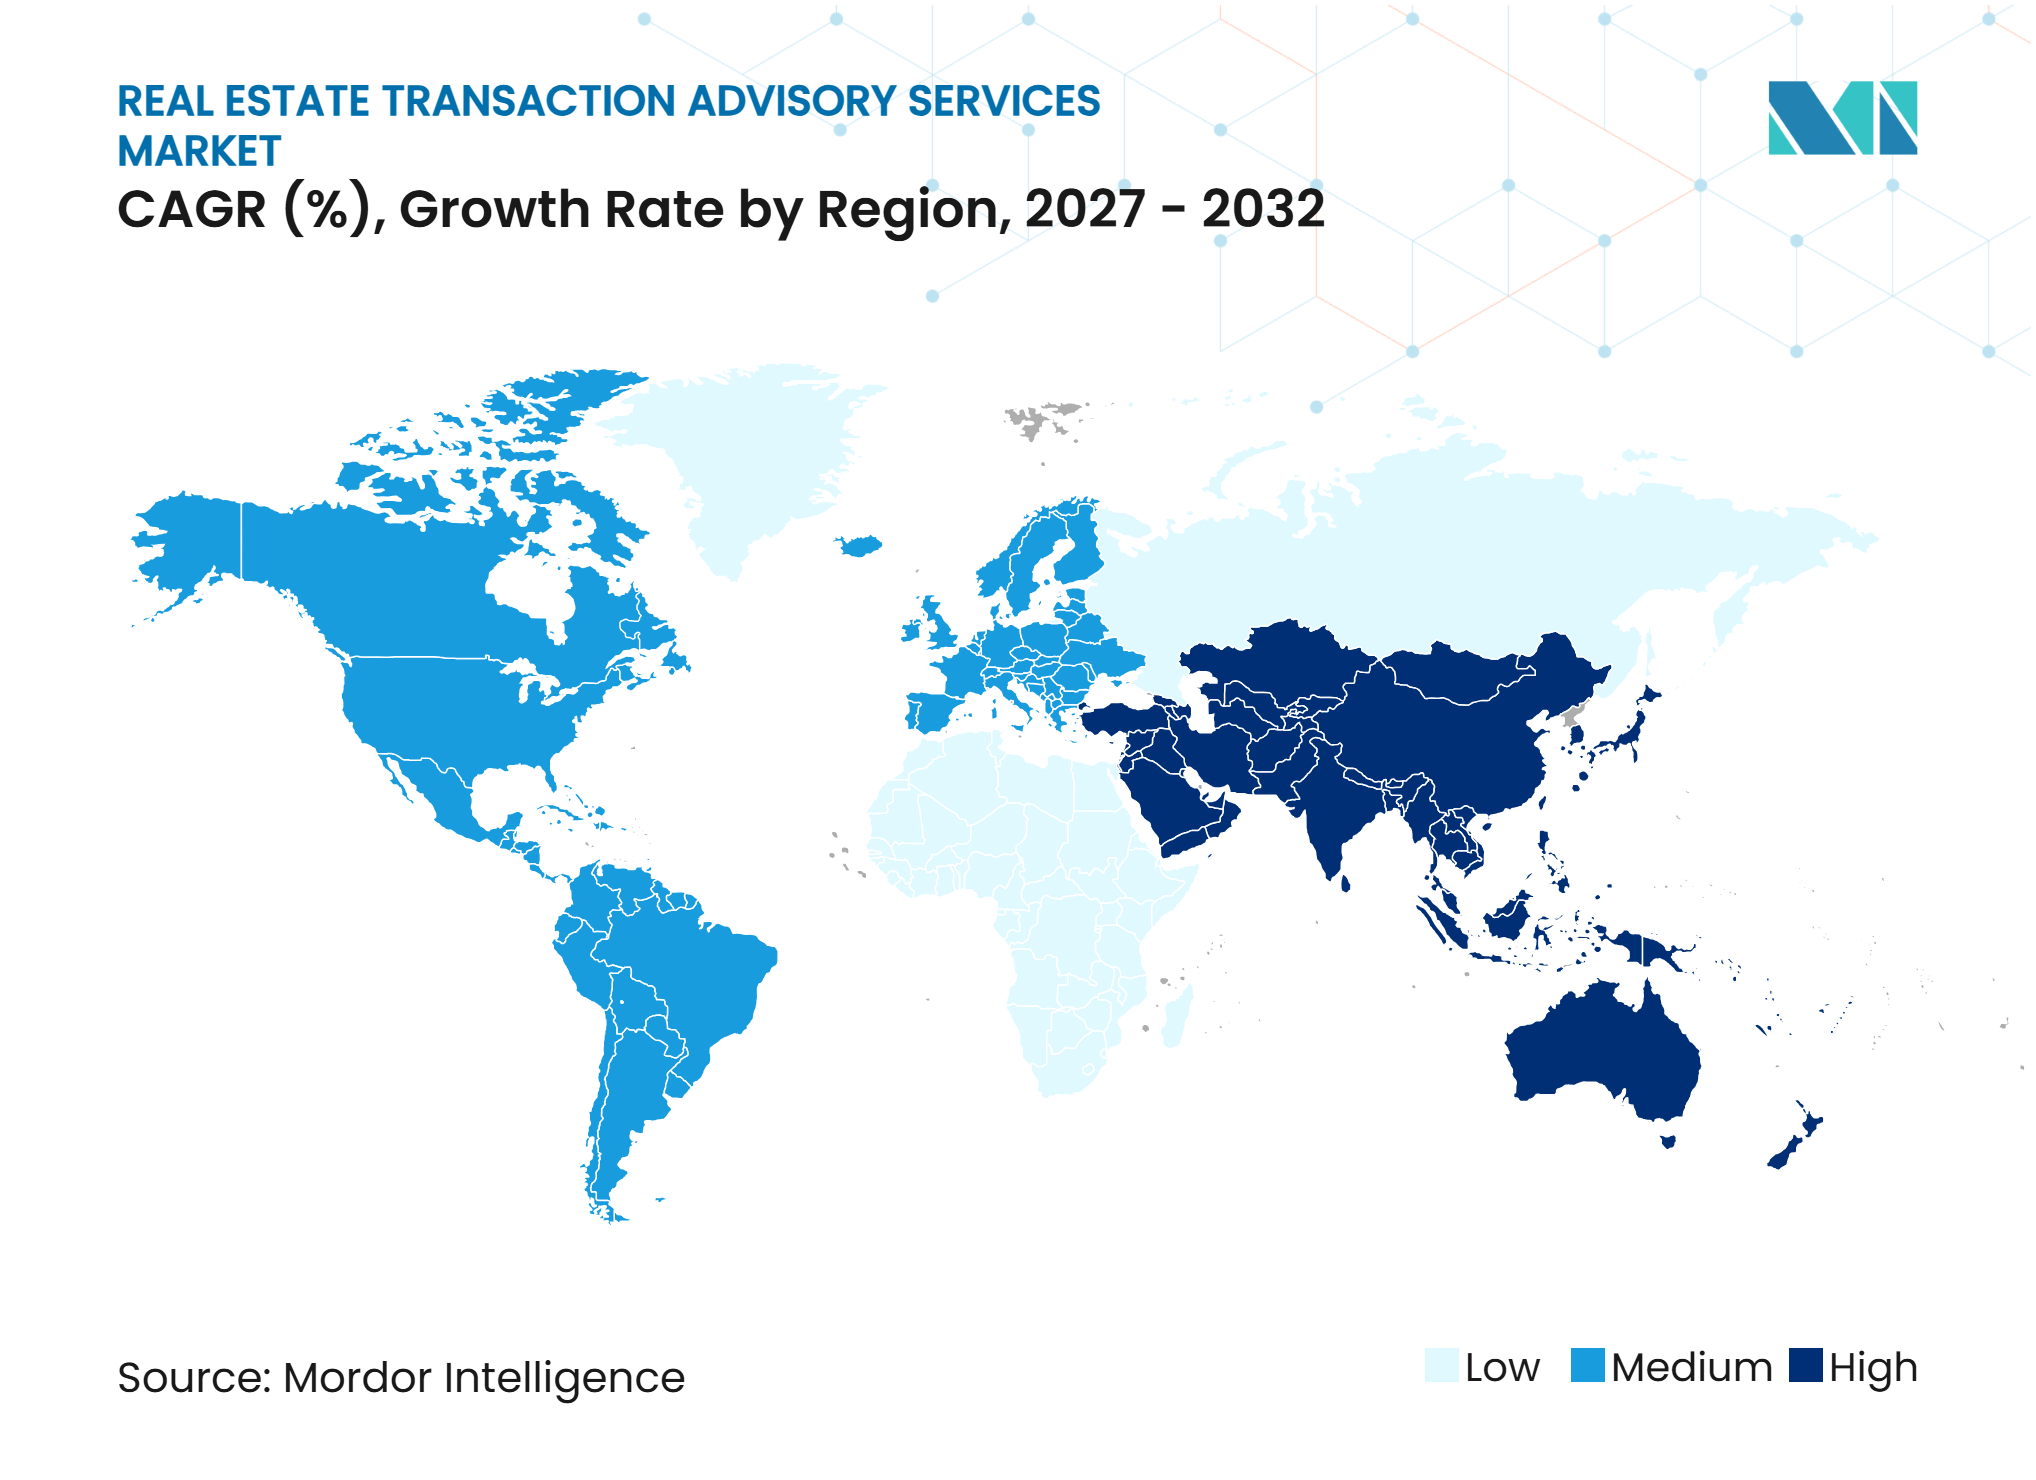
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Immobilientransaktionsberatungsdienstleistungen von Mordor Intelligence
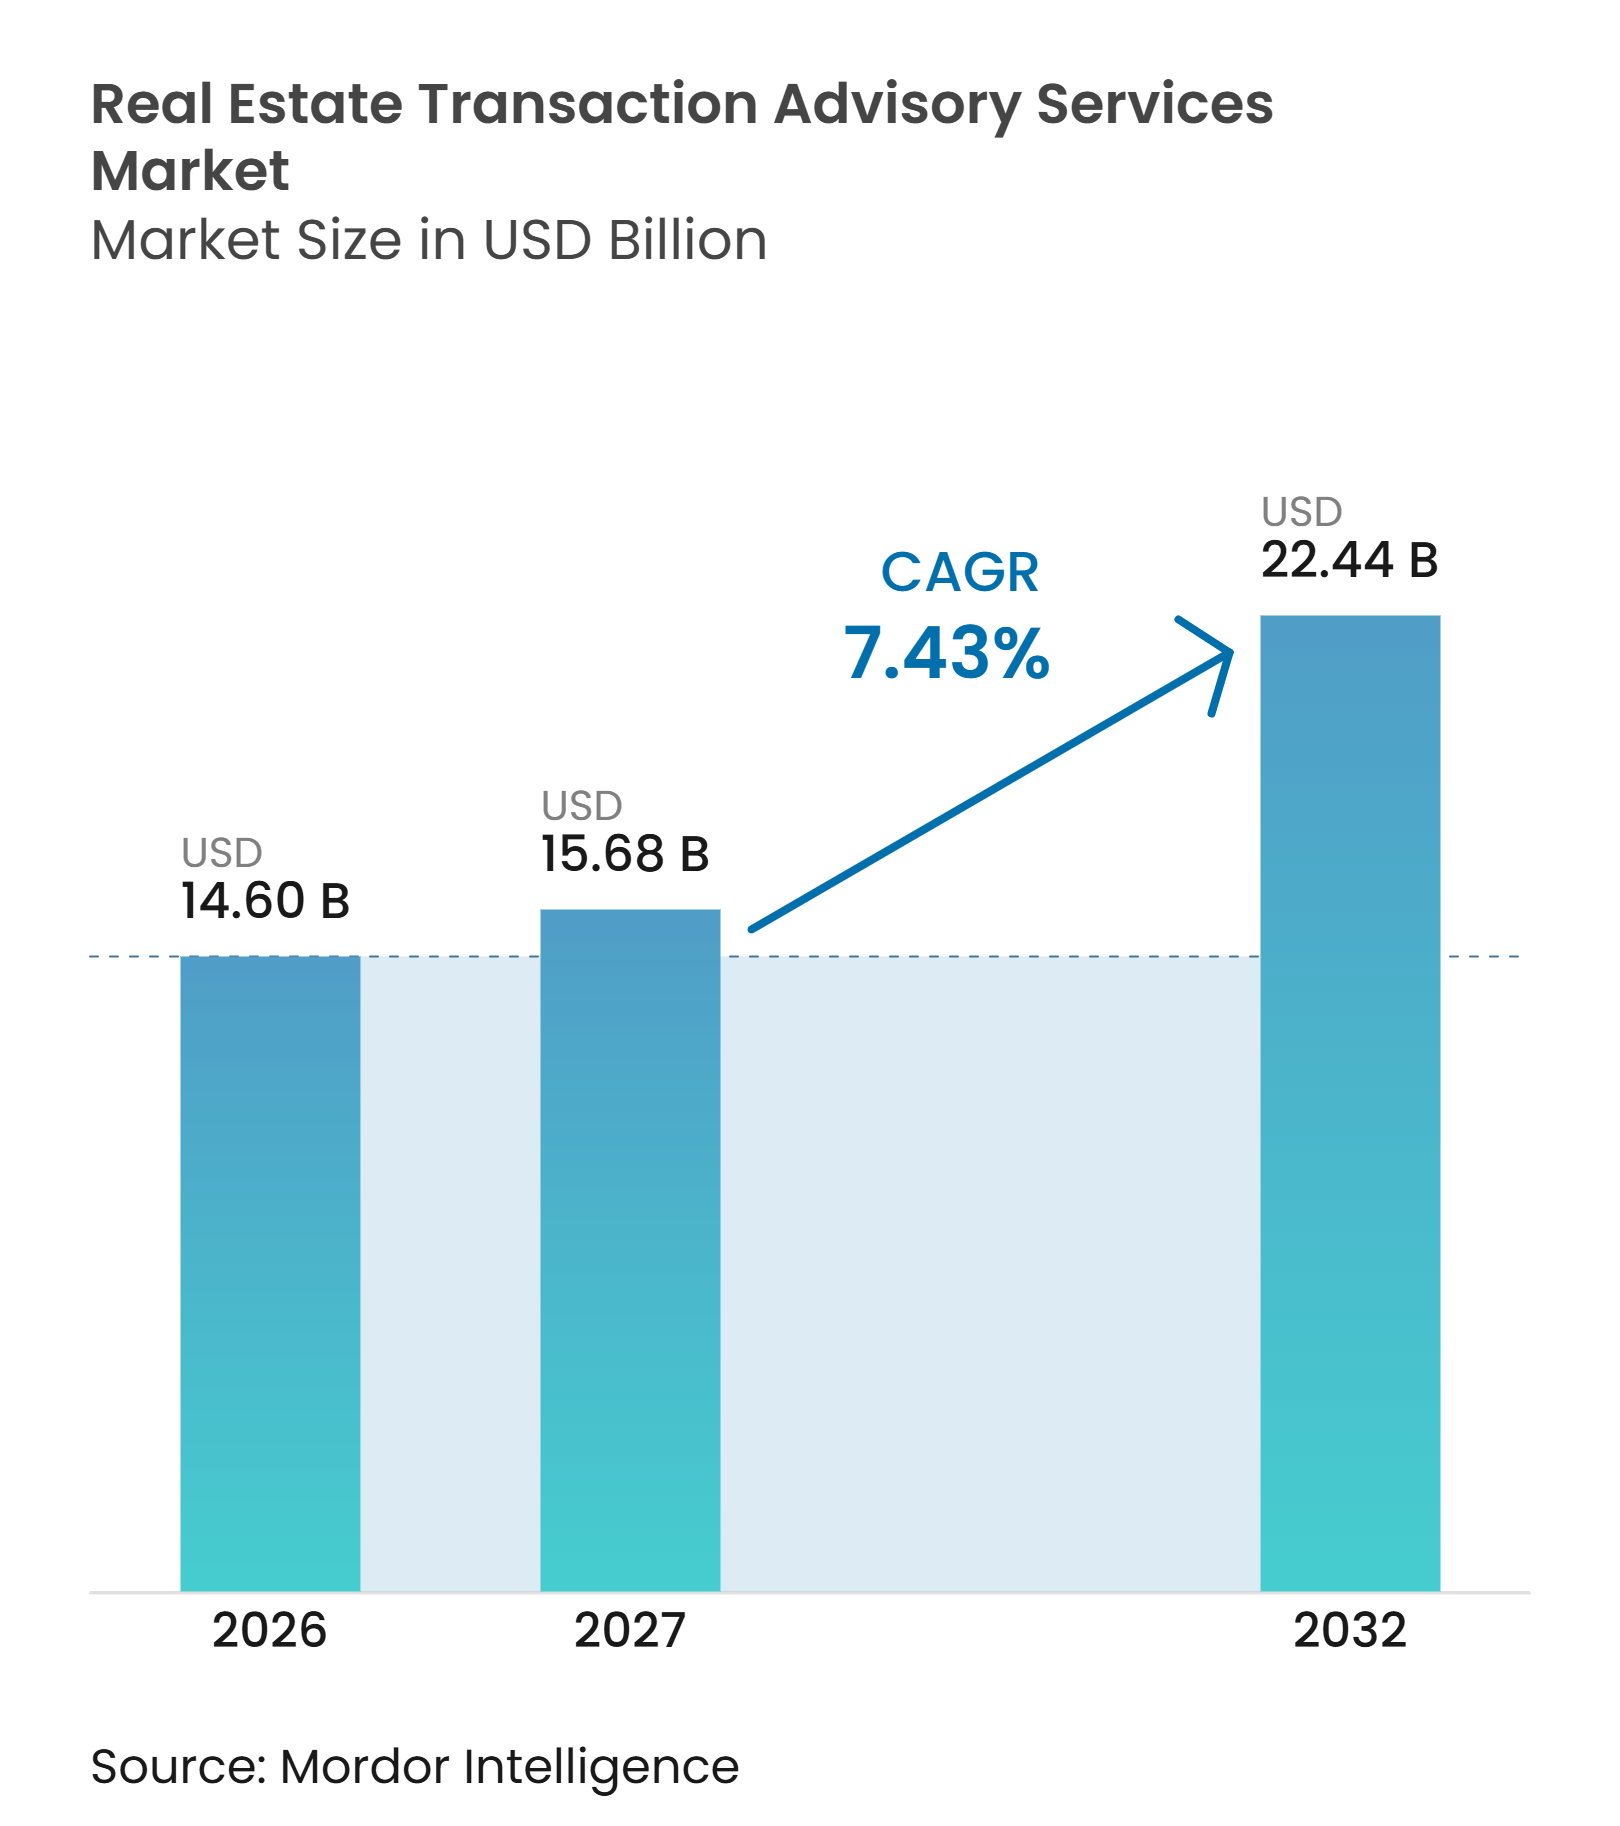
Die Marktgröße für Immobilientransaktionsberatungsdienstleistungen wurde im Jahr 2026 auf 14,60 Milliarden USD geschätzt und soll von 15,68 Milliarden USD im Jahr 2027 auf 22,44 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,43 % während des Prognosezeitraums (2027–2032).
Das Wachstum spiegelt die zunehmende Komplexität institutioneller Immobilientransaktionen wider, einschließlich Rekapitalisierungen, Joint Ventures, Fortsetzungsvehikel und Sale-Leaseback-Vereinbarungen. Diese Strukturen erfordern, dass Berater Bewertungs-, Finanzierungs-, Rechts-, Steuer- und Investorenaspekte koordinieren, was den Wert jedes Mandats erhöht. Der Markt für Immobilientransaktionsberatungsdienstleistungen erhält zudem Unterstützung durch Privatkapital, die Bearbeitung notleidender Vermögenswerte sowie Investitionen in Rechenzentren, Logistikimmobilien und professionell verwaltete Wohnimmobilien. Zinsbewegungen und lange Abschlussfristen können Transaktionen verzögern, machen jedoch die Auswahl von Kreditgebern und die Beratung zur Kapitalstruktur umso wichtiger. Große Plattformen erweitern ihre Spezialisierungskompetenzen, während unabhängige Unternehmen dort weiterhin wettbewerbsfähig sind, wo lokales Wissen, Unabhängigkeit oder Branchenexpertise entscheidend ist. Der Markt für Immobilientransaktionsberatungsdienstleistungen ist daher sowohl auf Kompetenzen zur Bewältigung komplexer Transaktionen als auch auf das Transaktionsvolumen angewiesen.
Wichtigste Erkenntnisse des Berichts
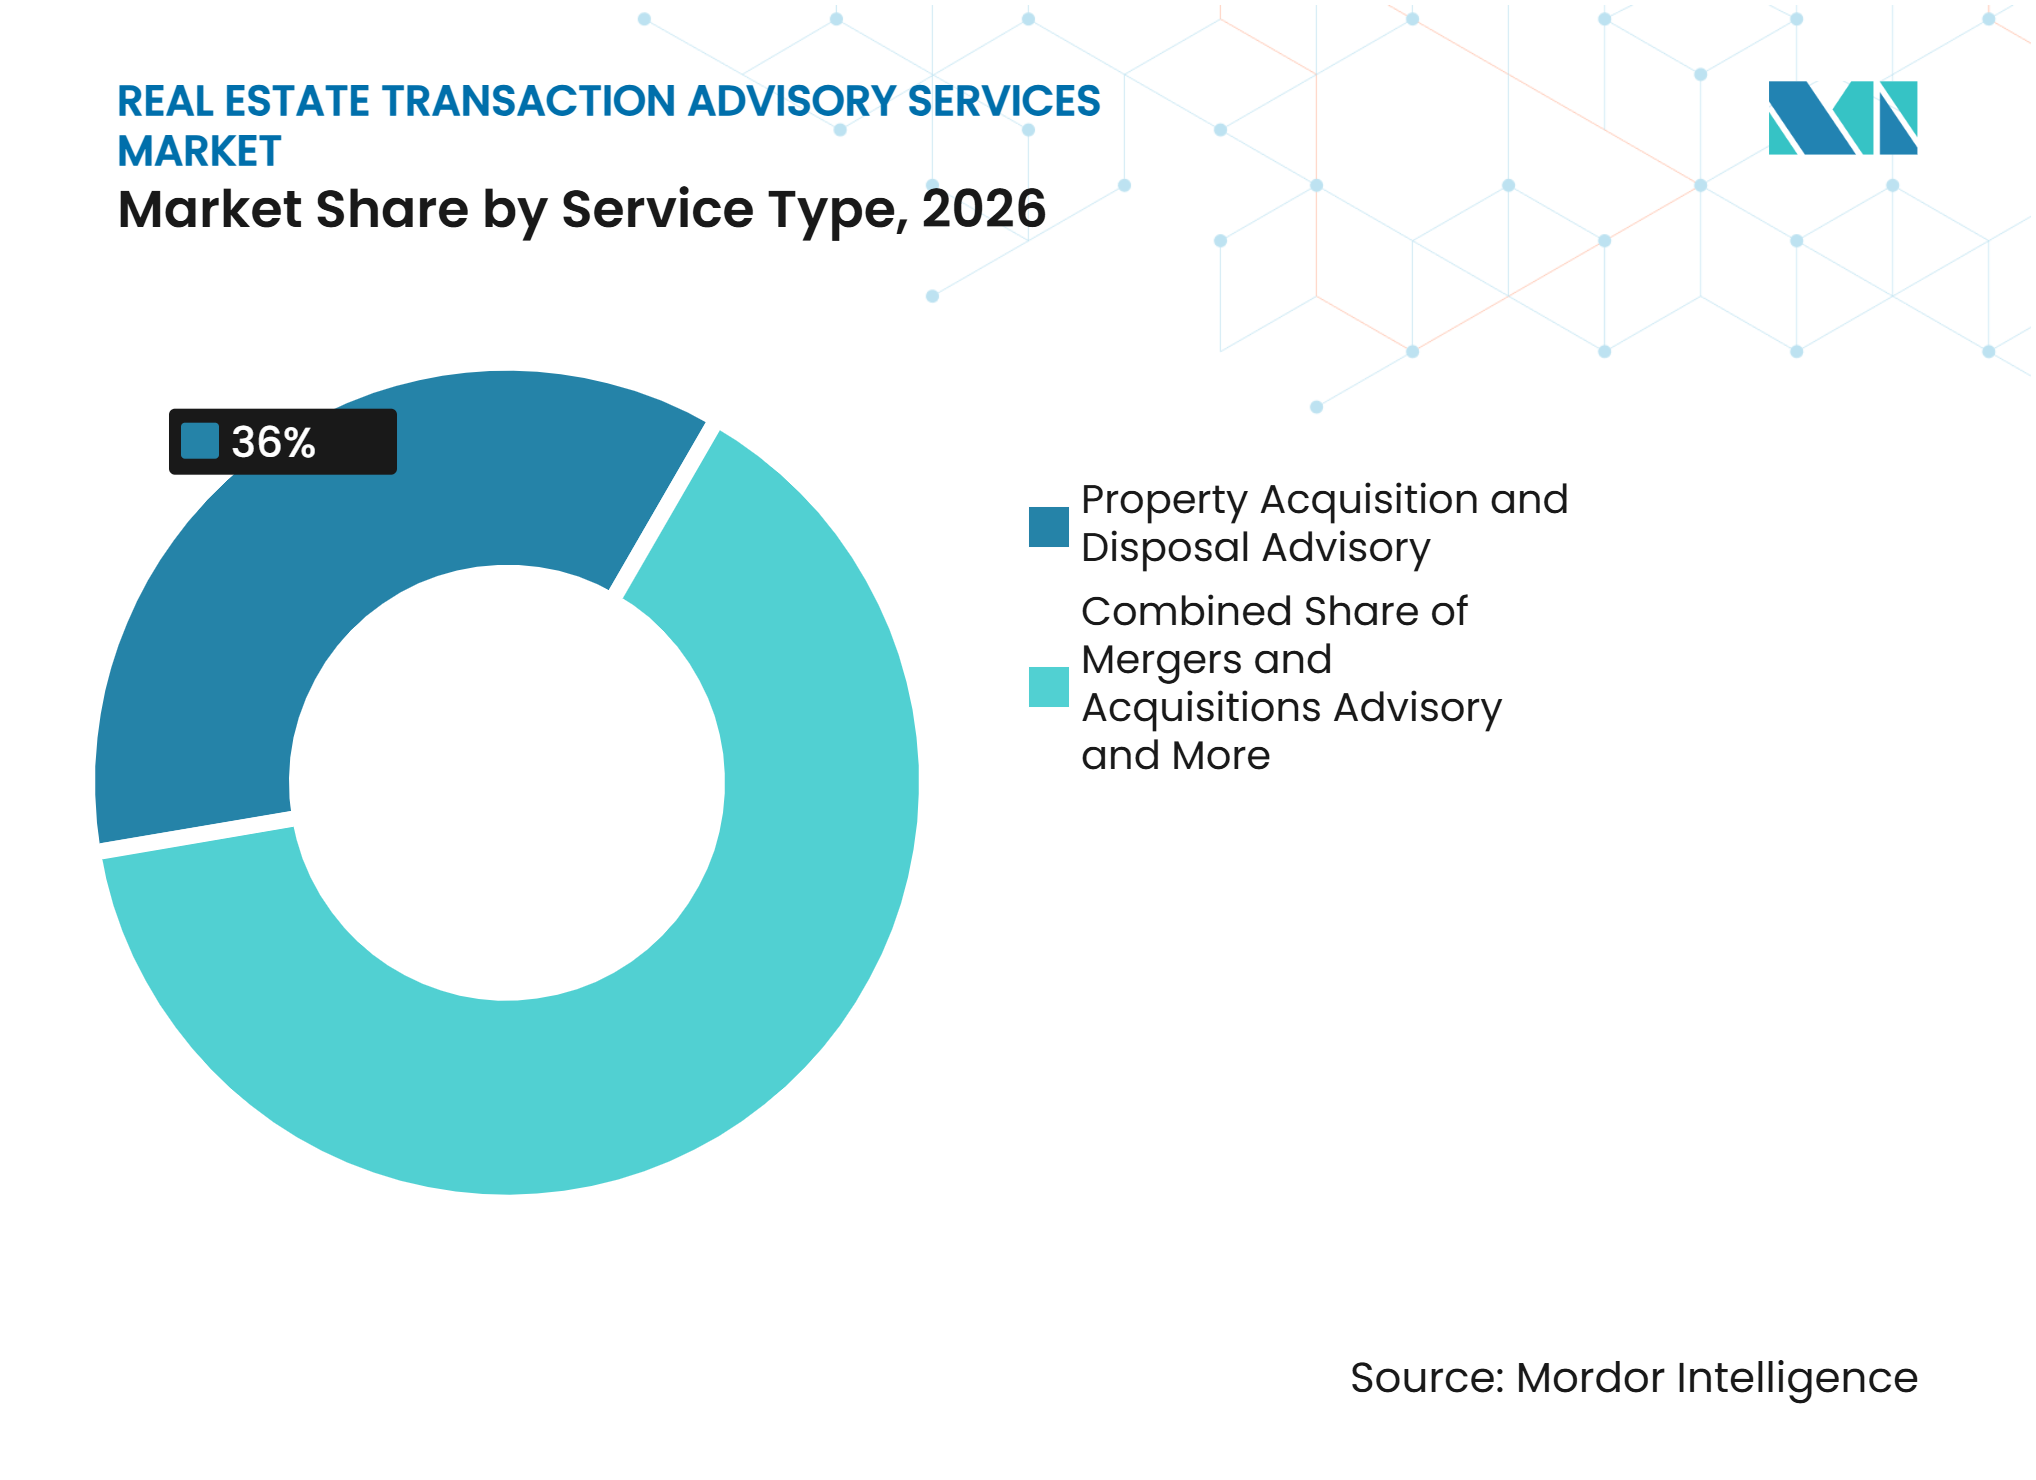
- Nach Dienstleistungsart hielt die Immobilienakquisitions- und Veräußerungsberatung im Jahr 2026 einen Marktanteil von 36,0 % am Markt für Immobilientransaktionsberatungsdienstleistungen, während die Kapitalmarkt- und Finanzierungsberatung bis 2032 voraussichtlich mit einem CAGR von 8,30 % wachsen wird.
- Nach Transaktionsart hielt der Verkauf im Jahr 2026 einen Marktanteil von 63,0 % am Markt für Immobilientransaktionsberatungsdienstleistungen, während die Vermietungsberatung bis 2032 voraussichtlich mit einem CAGR von 7,93 % wachsen wird.
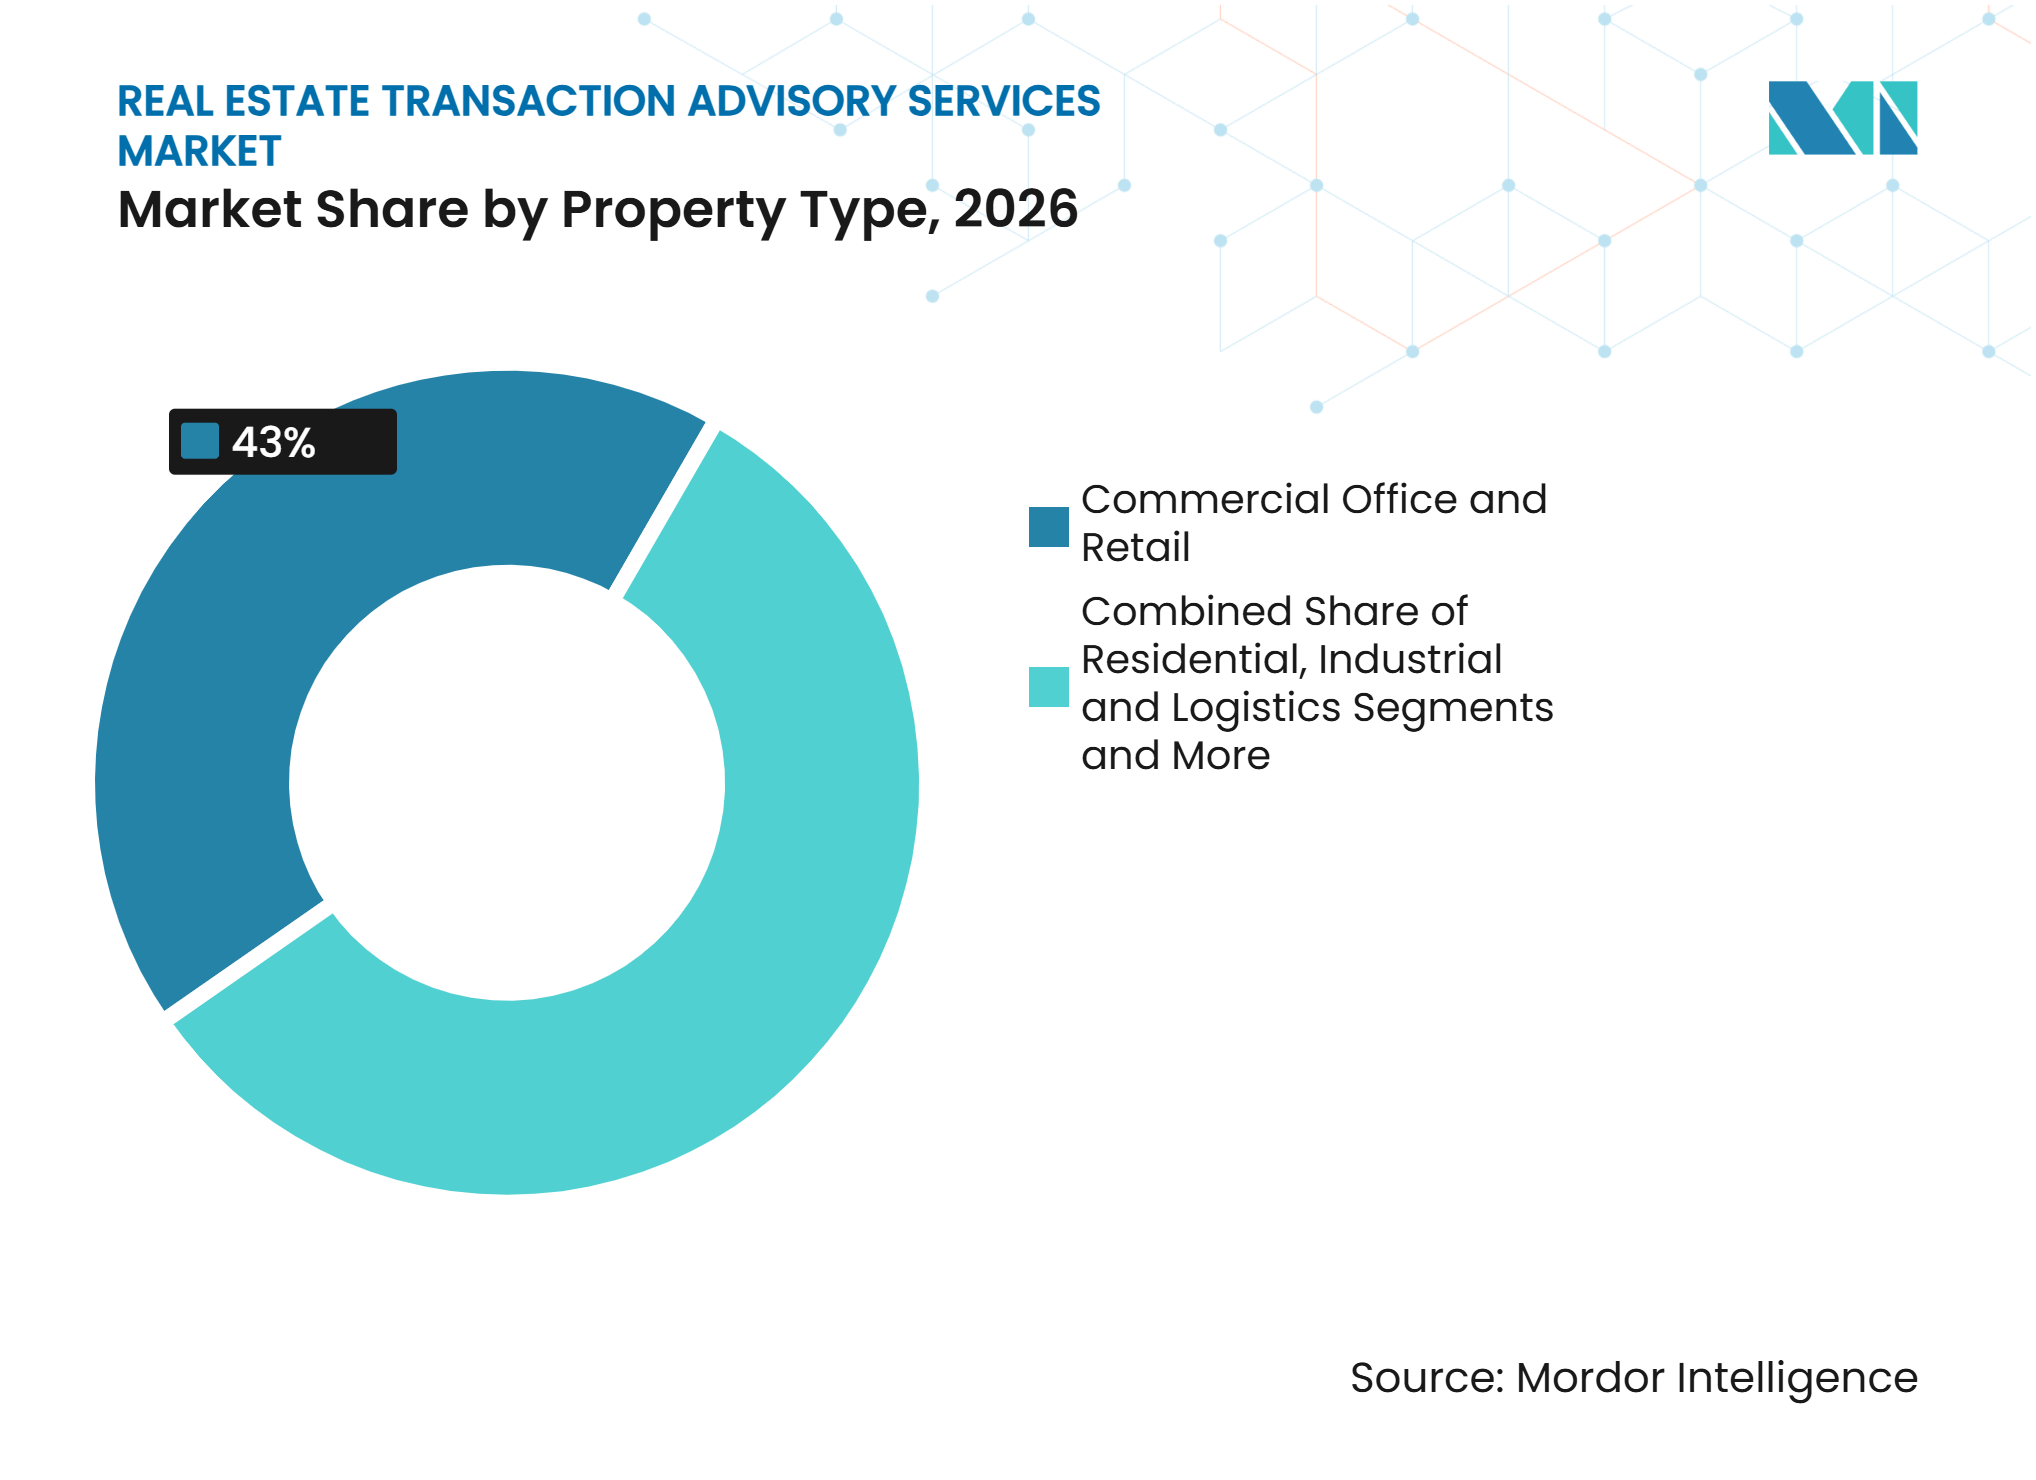
- Nach Immobilientyp hielten Gewerbeimmobilien Büro und Einzelhandel im Jahr 2026 einen Marktanteil von 43,0 % am Markt für Immobilientransaktionsberatungsdienstleistungen, während Industrie und Logistik bis 2032 voraussichtlich mit einem CAGR von 9,27 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 38,0 % am Markt für Immobilientransaktionsberatungsdienstleistungen, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität institutioneller Transaktionen | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Einsatz von Privatkapital in Immobilien | +1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Transaktionen in den Bereichen Rechenzentren, Logistik und Wohnen | +1.4% | Nordamerika, Kernregion Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Aktivitäten im Bereich notleidende Vermögenswerte und Sondersituationen | +1.2% | Nordamerika, mit Ausstrahlungseffekten auf Europa | Kurzfristig ( 2 Jahre) |
| Portfoliooptimierung und Kapitalrecycling | +0.9% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Europa | Mittelfristig (2–4 Jahre) |
| Öffentlich-private Partnerschaften und Infrastrukturinvestitionen | +0.5% | Nationale Märkte, mit frühen Gewinnen im Golf-Kooperationsrat und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Komplexität institutioneller Transaktionen vertieft Beratungsmandate
Die Komplexität institutioneller Transaktionen erweitert den Umfang von Beratungsaufträgen im Markt für Immobilientransaktionsberatungsdienstleistungen. Komplementäre Partner nutzen zunehmend Fortsetzungsvehikel und Rekapitalisierungen, die unabhängige Stellungnahmen, Investorenkommunikation und Beratung zur Kapitalstruktur erfordern. Transaktionen auf Unternehmensebene erfordern zudem, dass Immobilienspezialisten eng mit Rechts- und Steuerberatern zusammenarbeiten. CBRE meldete ein Investitionsvolumen in US-amerikanische Gewerbeimmobilien von 528,3 Milliarden USD bis zum dritten Quartal 2026, was den Umfang von Transaktionen verdeutlicht, die multidisziplinäre Unterstützung erfordern können. Diese Entwicklung begünstigt Unternehmen, die mehrere Arbeitsstränge verwalten können, ohne die Ausführungsqualität zu beeinträchtigen.
Der Einsatz von Privatkapital sichert die Beratungsnachfrage über den gesamten Zyklus
Der Einsatz von Privatkapital schafft eine stetige Quelle von Transaktionsmandaten, da viele Investoren externe Berater für Sourcing, Due Diligence, Finanzierung und Abschluss einsetzen. Der Markt für Immobilientransaktionsberatungsdienstleistungen profitiert, wenn Investoren Unterstützung bei der Bewertung von Vermögenswerten oder beim Aufbau lokaler Ausführungsteams benötigen. Investoren, die operative Unternehmen zusammen mit Immobilien erwerben, können ebenfalls Unternehmens- und Immobilienberatung innerhalb desselben Mandats benötigen. Kapitalgeber legen bei der Zeichnungsdisziplin mehr Gewicht auf die Vielfalt der Finanzierungsoptionen. Dieser Bedarf unterstützt Berater mit starken Schulden-, Eigenkapital- und grenzüberschreitenden Kompetenzen.
Transaktionen in den Bereichen Rechenzentren, Logistik und Wohnen erschließen neue Beratungseinnahmequellen
Rechenzentren, Logistikimmobilien und Wohnimmobilien schaffen Mandate, die spezialisiertes operatives und finanzielles Wissen erfordern. Eine Rechenzentrumstransaktion kann Beratung zu Stromversorgung, Mieterbonitätsqualität, technischer Due Diligence und der Gestaltung der Finanzierungsstruktur erfordern. Jones Lang LaSalle Incorporated beriet im Mai 2026 beim Verkauf eines 40,5-Megawatt-Rechenzentrums im Großraum Osaka, einer Transaktion, die das Unternehmen als Japans größten Einzelobjekt-Rechenzentrumverkauf bezeichnete. Wohnimmobilienplattformen benötigen zudem Beratung zu Portfolio-Zeichnung, Real-Estate-Investment-Trust-Strukturen und grenzüberschreitenden Kapitalflüssen. Diese Anforderungen eröffnen dem Markt für Immobilientransaktionsberatungsdienstleistungen Chancen außerhalb der konventionellen Büro- und Einzelhandelsvermittlung.
Aktivitäten im Bereich notleidende Vermögenswerte und Sondersituationen treiben das Wachstum spezialisierter Beratung voran
Notleidende Vermögenswerte unterstützen einen separaten Strom von Beratungsaufträgen, selbst wenn die traditionelle Akquisitionstätigkeit nachlässt. Berkadia etablierte im Januar 2026 eine Plattform für Sondersituationen, um Kreditgeber, Banken, Schuldenfonds und Sonderverwalter bei der Veräußerung und Kapitalrückgewinnung zu beraten[1]. Diese Aufträge können Vermögensdiagnose, Schuldenrestrukturierung, Veräußerungsplanung und Koordination unter Gläubigern umfassen. Bracewell LLP lancierte ebenfalls im März 2026 eine dedizierte Praxis für Immobilien-Sondersituationen[2]. Dies schafft Nachfrage, die nicht ausschließlich von stabilen Immobilienbewertungen abhängt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zins- und Finanzierungsvolatilität | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Lange Transaktionszyklen | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische und steuerliche Komplexität | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Interessenkonflikte und Unabhängigkeitsbeschränkungen | -0.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zins- und Finanzierungsvolatilität komprimiert kurzfristige Beratungsvolumina
Zinsunsicherheit kann die Anzahl der Transaktionen, die kurzfristig zum Abschluss gelangen, verringern. Cushman & Wakefield berichtete, dass das Volumen der US-amerikanischen Gewerbeimmobilientransaktionen im April 2026 um 14 % zurückging, da Käufer ihre Zeichnungsannahmen überprüften. Der Commercial Real Estate Finance Council berichtete, dass 92 % der Befragten Hypotheken- und Kapitalisierungszinsen im dritten Quartal 2026 als negativen Einfluss auf ihre Geschäfte betrachteten[3]. Wenn Kreditgeber Konditionen überarbeiten oder die Zeichnung pausieren, können Kunden einen Verkauf oder eine Akquisition verzögern. Dies reduziert die kurzfristige Gebührenrealisierung, auch wenn es den Bedarf an Finanzierungsberatung erhöhen kann.
Lange Transaktionszyklen belasten die Umsatzrealisierung von Beratungsunternehmen
Lange Transaktionszyklen machen den Umsatzzeitpunkt für Beratungsunternehmen weniger planbar. Große Portfolioverkäufe, Unternehmensübernahmen und grenzüberschreitende Mandate können umfangreiche Due Diligence, Finanzierungsgenehmigungen und regulatorische Prüfungen erfordern. Beratungsunternehmen leisten oft erhebliche Arbeit, bevor ein Abschluss die Haupterfolgsprämie auslöst. Komplexe Transaktionen können Personalkapazitäten über einen längeren Zeitraum binden, ohne einen entsprechenden Anstieg des erfassten Umsatzes zu bewirken. Der Markt für Immobilientransaktionsberatungsdienstleistungen erfordert von Unternehmen, den Ausgleich zwischen Kundenservice und den Kosten langwieriger Aufträge zu managen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Immobilienakquisitions- und Veräußerungsberatung bleibt die größte DienstleistungslinieDie Immobilienakquisitions- und Veräußerungsberatung hielt im Jahr 2026 einen Marktanteil von 36,0 % am Markt für Immobilientransaktionsberatungsdienstleistungen. Die Dienstleistung bleibt zentral, da institutionelle Eigentümer und Investoren Unterstützung bei der Identifizierung von Käufern oder Verkäufern, der Vorbereitung von Transaktionsunterlagen und der Verhandlung von Konditionen benötigen. Die außerbörsliche Beschaffung kann besonders wertvoll sein, wenn Vermögenswerte knapp sind oder wenn Verkäufer einen kontrollierten Prozess wünschen. Das Segment profitiert auch von der Bedeutung lokaler Käuferbeziehungen und immobilienspezifischen Marktkenntnissen. Berater mit breiter Abdeckung können inländisches und grenzüberschreitendes Kapital mit Möglichkeiten verbinden, die möglicherweise nicht öffentlich vermarktet werden.
Die Dienstleistungslinie arbeitet weiterhin eng mit anderen Spezialisierungen zusammen, anstatt als eigenständiges Maklerangebot zu fungieren. Ein Verkaufsmandat kann Bewertung, Finanzierungsberatung, steuerliche Beratung und einen strukturierten Kommunikationsprozess für mehrere Investoren erfordern. JLL arrangierte im März 2026 den Verkauf und die Finanzierung eines Logistikportfolios mit 36 Immobilien und 7,3 Millionen Quadratfuß, was den Umfang von Aufträgen verdeutlicht, die Verkaufsabwicklung mit Kapitalplatzierung verbinden. Die Kapitalmarkt- und Finanzierungsberatung ist die am schnellsten wachsende Dienstleistungslinie mit einem CAGR von 8,30 % bis 2032. Das Wachstum spiegelt die zunehmende Anzahl von Kapitalanbietern und die Notwendigkeit wider, Fremd- und Eigenkapitalkonditionen zu vergleichen, bevor eine Transaktion voranschreitet.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Transaktionsart:
Verkauf behält Größe, während Vermietungsberatung expandiertDer Verkauf hielt im Jahr 2026 einen Marktanteil von 63,0 % am Markt für Immobilientransaktionsberatungsdienstleistungen. Akquisitionen und Veräußerungen bleiben die größte Einnahmequelle, da Vermögensübertragungen häufig hohe Transaktionswerte und mehrere Entscheidungsträger umfassen. Verkaufsaufträge erfordern zudem, dass Berater das Käuferinteresse einschätzen, Preisstrategien empfehlen und einen formellen Abschlussprozess managen. Große Portfoliotransaktionen bleiben wichtig, da sie Gebühren über Immobilienberatung, Finanzierung und Abwicklung hinweg generieren. Das Segment wird weiterhin durch institutionelles Kapital unterstützt, das Engagement in Logistik-, Wohn- und digitalen Infrastrukturanlagen anstrebt.
JLL beriet Urban Partners im Februar 2026 beim Verkauf eines nordischen Logistikportfolios, was die anhaltende Nachfrage nach großen Veräußerungsmandaten demonstriert. Die Vermietungsberatung soll das schnellste Wachstum verzeichnen, mit einem CAGR von 7,93 % bis 2032. Das Segment expandiert, da Mieter in Rechenzentren, Logistik, Biowissenschaften und spezialisierten Büroflächen detailliertere Mietbedingungen aushandeln. Diese Kunden benötigen möglicherweise Finanzmodellierung, technische Prüfung, Arbeitsplatzstrategie und rechtliche Koordination in demselben Auftrag. Dies macht die Vermietungsberatung zu einer komplexeren und höherwertigen Dienstleistung als ein konventioneller Vermietungsauftrag.
Nach Immobilientyp:
Gewerbeimmobilien Büro und Einzelhandel führend, während Industrie und Logistik am schnellsten wächstGewerbeimmobilien Büro und Einzelhandel hielten im Jahr 2026 einen Marktanteil von 43,0 % am Markt für Immobilientransaktionsberatungsdienstleistungen. Das Segment verfügt über eine breite installierte Basis, etablierte Investorenbeteiligung und anhaltende Nachfrage nach Akquisitions- und Restrukturierungsunterstützung. Hochwertige Büroimmobilien können Kapital anziehen, wenn sie die Erwartungen der Mieter, den Standort und die Energieeffizienz erfüllen. Gleichzeitig können schwächere Büroimmobilien Restrukturierungs-, Refinanzierungs- oder Repositionierungsberatung erfordern. Dies schafft Transaktionsarbeit in verschiedenen Teilen derselben Immobilienkategorie.
Energieeffizienz und Green-Lease-Überlegungen gewinnen in Büromandaten zunehmend an Bedeutung. Industrie und Logistik ist der am schnellsten wachsende Immobilientyp mit einem CAGR von 9,27 % bis 2032. Die Nachfrage nach rechenzentrumnahen Standorten, Fertigungskapazitäten und Letzter-Meile-Vertriebseinrichtungen erhöht den Bedarf an spezialisierter Beratung. Newmark lancierte im August 2026 eine Abteilung für Industrie- und Logistikberatung in Deutschland, was zeigt, wie Berater dedizierte Abdeckung für diesen Immobilientyp aufbauen. Das Segment erfordert lokales Standortwissen, Bewusstsein für Lieferketten und die Fähigkeit, Strom-, Transport- und Mieteranforderungen zu bewerten.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,0 % am Markt für Immobilientransaktionsberatungsdienstleistungen. Seine Position beruht auf einer tiefen institutionellen Investorenbasis, reifen Beraternetzwerken und vielfältiger gewerblicher Immobilienaktivität. CBRE verzeichnete bis zum dritten Quartal 2026 ein Investitionsvolumen in US-amerikanische Gewerbeimmobilien von 528,3 Milliarden USD, wobei Mehrfamilienhäuser, Industrieimmobilien und Rechenzentren das Auftragsvolumen stützten. Alternative Kreditgeber repräsentierten 48 % der Nicht-Agentur-Gewerbeimmobilienkreditabschlüsse, was die Auswahl von Kreditgebern und die Konditionenverhandlung zu einem größeren Teil der Beratungsarbeit macht. Die Region verfügt zudem über eine aktive Pipeline für Sondersituationen, und Berkadias neue Plattform zeigt, wie Unternehmen gezielte Kapazitäten für Kreditgeber und Vermögenseigentümer aufbauen.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 9,18 % wachsen. JLL meldete im ersten Quartal 2026 ein Immobilieninvestitionsvolumen von 47 Milliarden USD in Asien-Pazifik, mit starker Aktivität in Singapur und Indien. JLLs Osaka-Rechenzentrumauftrag zeigt die Bedeutung von spezialisiertem Wissen über digitale Infrastruktur in dieser Region. Das Kapitalrecycling durch regionale Eigentümer kann wiederkehrende Verkaufs- und Reinvestitionsmandate unterstützen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa bietet weiterhin Beratungsmöglichkeiten bei erstklassigen Logistik- und Büroimmobilien, auch wenn erhöhte Kreditkosten einige Transaktionen verlangsamen. JLL Frankreich berichtete, dass ausländische Investoren in den ersten drei Quartalen 2026 61 % des französischen Immobilieninvestitionsvolumens repräsentierten, was den Bedarf an grenzüberschreitender Beratung unterstützt. Im Nahen Osten und Afrika hat Saudi-Arabiens aktualisierter Eigentumsrahmen die Bedeutung von Rechts- und Regulierungsberatung für ausländische Investoren erhöht. Das Abu Dhabi Real Estate Centre meldete in den ersten neun Monaten des Jahres 2026 einen Anstieg des Transaktionswerts um 76,1 % im Jahresvergleich, was auf ein aktiveres regionales Transaktionsumfeld hindeutet. In diesen gemischten Märkten benötigen Berater marktspezifisches Compliance-Wissen, solide lokale Partnerschaften und die Fähigkeit, grenzüberschreitende Investorenanforderungen zu managen.
Wettbewerbslandschaft
Marktkonzentration
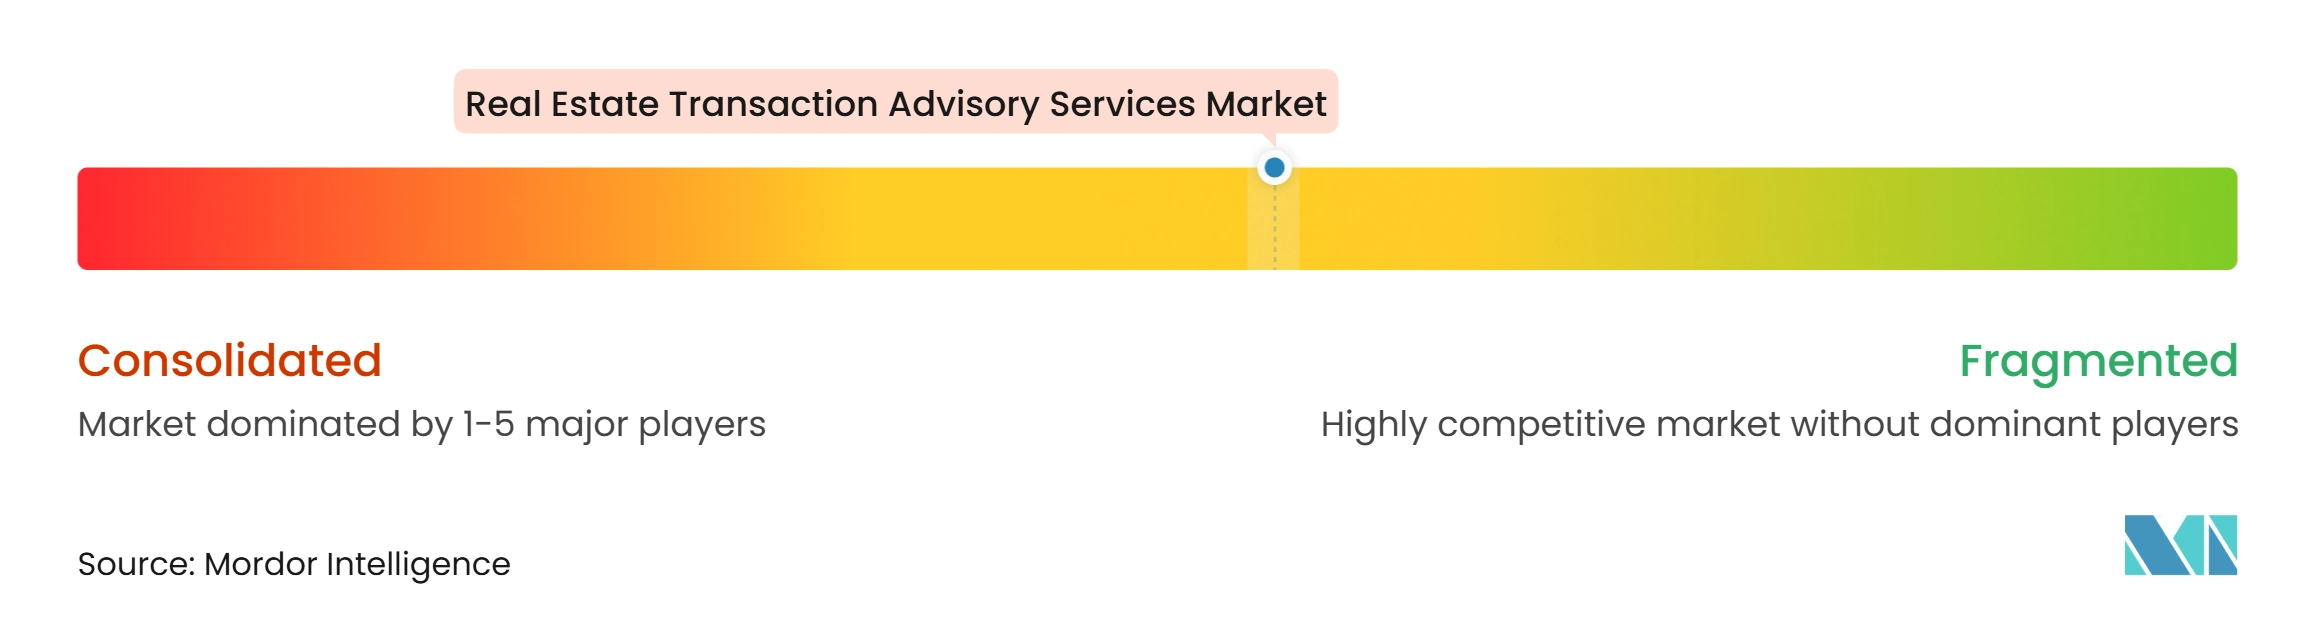
Der Markt für Immobilientransaktionsberatungsdienstleistungen weist eine mäßig konzentrierte Struktur auf. CBRE Group, Inc., Jones Lang LaSalle Incorporated, Cushman & Wakefield plc, Colliers International Group Inc. und Newmark Group Inc. konkurrieren um große institutionelle Mandate. Ihre Größe verschafft ihnen Zugang zu breiten Kundenbeziehungen, globaler Forschung und Teams, die Vermietung, Kapitalmärkte, Bewertung und Immobilienbetrieb abdecken. Gleichzeitig können Boutique-Unternehmen dort konkurrieren, wo Kunden Unabhängigkeit, einen spezialisierten Vermögensfokus oder lokales Regulierungswissen benötigen. Der Wettbewerb findet daher zwischen integrierten globalen Plattformen und fokussierten Beratern statt, anstatt innerhalb eines einzigen einheitlichen Modells.
Unternehmen investieren in technische und digitale Fähigkeiten, um ihre Abhängigkeit von Transaktionsgebühren zu reduzieren. JLL erwarb im November 2026 VIPA Digital Limited und fügte damit Rechenzentrumberatungskompetenzen hinzu, die Standortauswahl, technische Due Diligence, Strombewertung und Veräußerungsberatung abdecken. Diese Maßnahme zeigt, dass Berater Expertise anstreben, die Kunden bei Entscheidungen unterstützt, bevor eine formelle Transaktion beginnt. Informationssicherheit ist ebenfalls wichtig, da Unternehmen sensibles Kundenmaterial verwalten, insbesondere dort, wo der ISO-27001-Standard der Internationalen Organisation für Normung und die Datenschutz-Grundverordnung der Europäischen Union gelten. Diese Anforderungen können den Wert etablierter Compliance-Prozesse erhöhen.
Spezialisierung ist eine weitere wichtige Wettbewerbsstrategie im Markt für Immobilientransaktionsberatungsdienstleistungen. Savills erwarb im August 2026 eine Mehrheitsbeteiligung an Hotelivate, um seine Hotelberatungskompetenzen in der Region Asien-Pazifik zu stärken. Transwestern fügte im Juni 2026 ein nationales Team für Fremd- und Eigenkapitalplatzierung hinzu, das seine strukturierte Finanzierungsabdeckung über mehrere Immobilientypen hinweg erweiterte. Unternehmen, die eine Branchenspezialisierung mit starker Finanzierungs- oder grenzüberschreitender Abwicklungskompetenz verbinden können, sind besser positioniert, um komplexe Mandate zu gewinnen.
Branchenführer im Bereich Immobilientransaktionsberatungsdienstleistungen
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Cushman & Wakefield plc
-
Colliers International Group Inc.
-
Newmark Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Immobilientransaktionsberatungsdienstleistungen Unternehmen in diesem Bericht
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Cushman & Wakefield plc
- Colliers International Group Inc.
- Newmark Group, Inc.
- Savills plc
- Knight Frank LLP
- BNP Paribas Real Estate S.A.
- Avison Young (Canada) Inc.
- Transwestern Commercial Services LLC
- Eastdil Secured, L.L.C.
- Marcus & Millichap Inc.
- NAI Global
- Lee & Associates Licensing & Administration Co. LP
- Brookfield Asset Management Ltd.
- CapitaLand Investment Limited
- Tishman Speyer Properties, L.P.
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- KPMG International Limited
Neueste Industrielle Entwicklungen in Markt für Immobilientransaktionsberatungsdienstleistungen
- November 2026: JLL schloss die Übernahme von VIPA Digital Limited ab, einer in London ansässigen unabhängigen Rechenzentrumberatung, und fügte damit vollständige Lebenszyklusberatungskompetenzen im Rechenzentrumsektor hinzu. Der Schritt positioniert JLL, um Beratungsgebühren über Standortauswahl, technische Due Diligence, Strombewertung und Veräußerung in einer der weltweit am schnellsten wachsenden Immobilienberatungskategorien zu erzielen.
- November 2026: JLL beriet Nuveen Real Estate beim Erwerb eines 13-Immobilien umfassenden westamerikanischen Einzelhandelsportfolios für 445,5 Millionen USD und arrangierte zudem eine Akquisitionsfinanzierung von 239 Millionen USD über die US Bank für 11 der 13 Immobilien.
- Oktober 2026: BNP Paribas Real Estate Netherlands beriet einen institutionellen Investor beim Verkauf von De Bary, einem aus sechs denkmalgeschützten Grachtenhäusern bestehenden Bürokomplex im Amsterdamer Gouden Bocht, an Highbrook Investors.
Globaler Berichtsumfang für den Markt für Immobilientransaktionsberatungsdienstleistungen
Segmentierungsübersicht
| Immobilienakquisitions- und Veräußerungsberatung |
| Vermietungsberatungsdienstleistungen |
| Beratung für Fusionen und Übernahmen |
| Kapitalmarkt- und Finanzierungsberatung |
| Sonstige Transaktionsberatungsdienstleistungen |
| Verkauf |
| Vermietung |
| Wohnimmobilien |
| Gewerbeimmobilien Büro und Einzelhandel |
| Industrie und Logistik |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungsart | Immobilienakquisitions- und Veräußerungsberatung | |
| Vermietungsberatungsdienstleistungen | ||
| Beratung für Fusionen und Übernahmen | ||
| Kapitalmarkt- und Finanzierungsberatung | ||
| Sonstige Transaktionsberatungsdienstleistungen | ||
| Nach Transaktionsart | Verkauf | |
| Vermietung | ||
| Nach Immobilientyp | Wohnimmobilien | |
| Gewerbeimmobilien Büro und Einzelhandel | ||
| Industrie und Logistik | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Immobilientransaktionsberatungsdienstleistungen?
Der Sektor soll von 2027 bis 2032 mit einem CAGR von 7,43 % wachsen und bis 2032 einen Wert von 22,44 Milliarden USD erreichen.
Welche Dienstleistungsart hat den größten Anteil an Immobilientransaktionsberatungsdienstleistungen?
Die Immobilienakquisitions- und Veräußerungsberatung führt mit einem Umsatzanteil von 36,0 % im Jahr 2026.
Welche Transaktionsberatungsdienstleistung wächst am schnellsten?
Die Kapitalmarkt- und Finanzierungsberatung soll bis 2032 mit einem CAGR von 8,30 % wachsen, da Kunden Unterstützung bei komplexen Finanzierungsstrukturen suchen.
Welche Immobilienkategorie expandiert für Transaktionsberater am schnellsten?
Industrie und Logistik soll bis 2032 mit einem CAGR von 9,27 % wachsen, unterstützt durch Investitionen in Logistik, Fertigung und Rechenzentren.
Welche Region führt bei Immobilientransaktionsberatungsdienstleistungen?
Nordamerika führt mit einem Umsatzanteil von 38,0 % im Jahr 2026, unterstützt durch eine große institutionelle Investorenbasis und vielfältige gewerbliche Immobilienaktivität.
Warum sind Rechenzentren für Transaktionsberater wichtig?
Rechenzentrumtransaktionen erfordern Beratung zu Stromversorgung, technischer Due Diligence, Mieterbewertung und Finanzierung, was sie zu spezialisierten Aufträgen macht.