
Taille et part du marché des équipements de génotypage végétal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
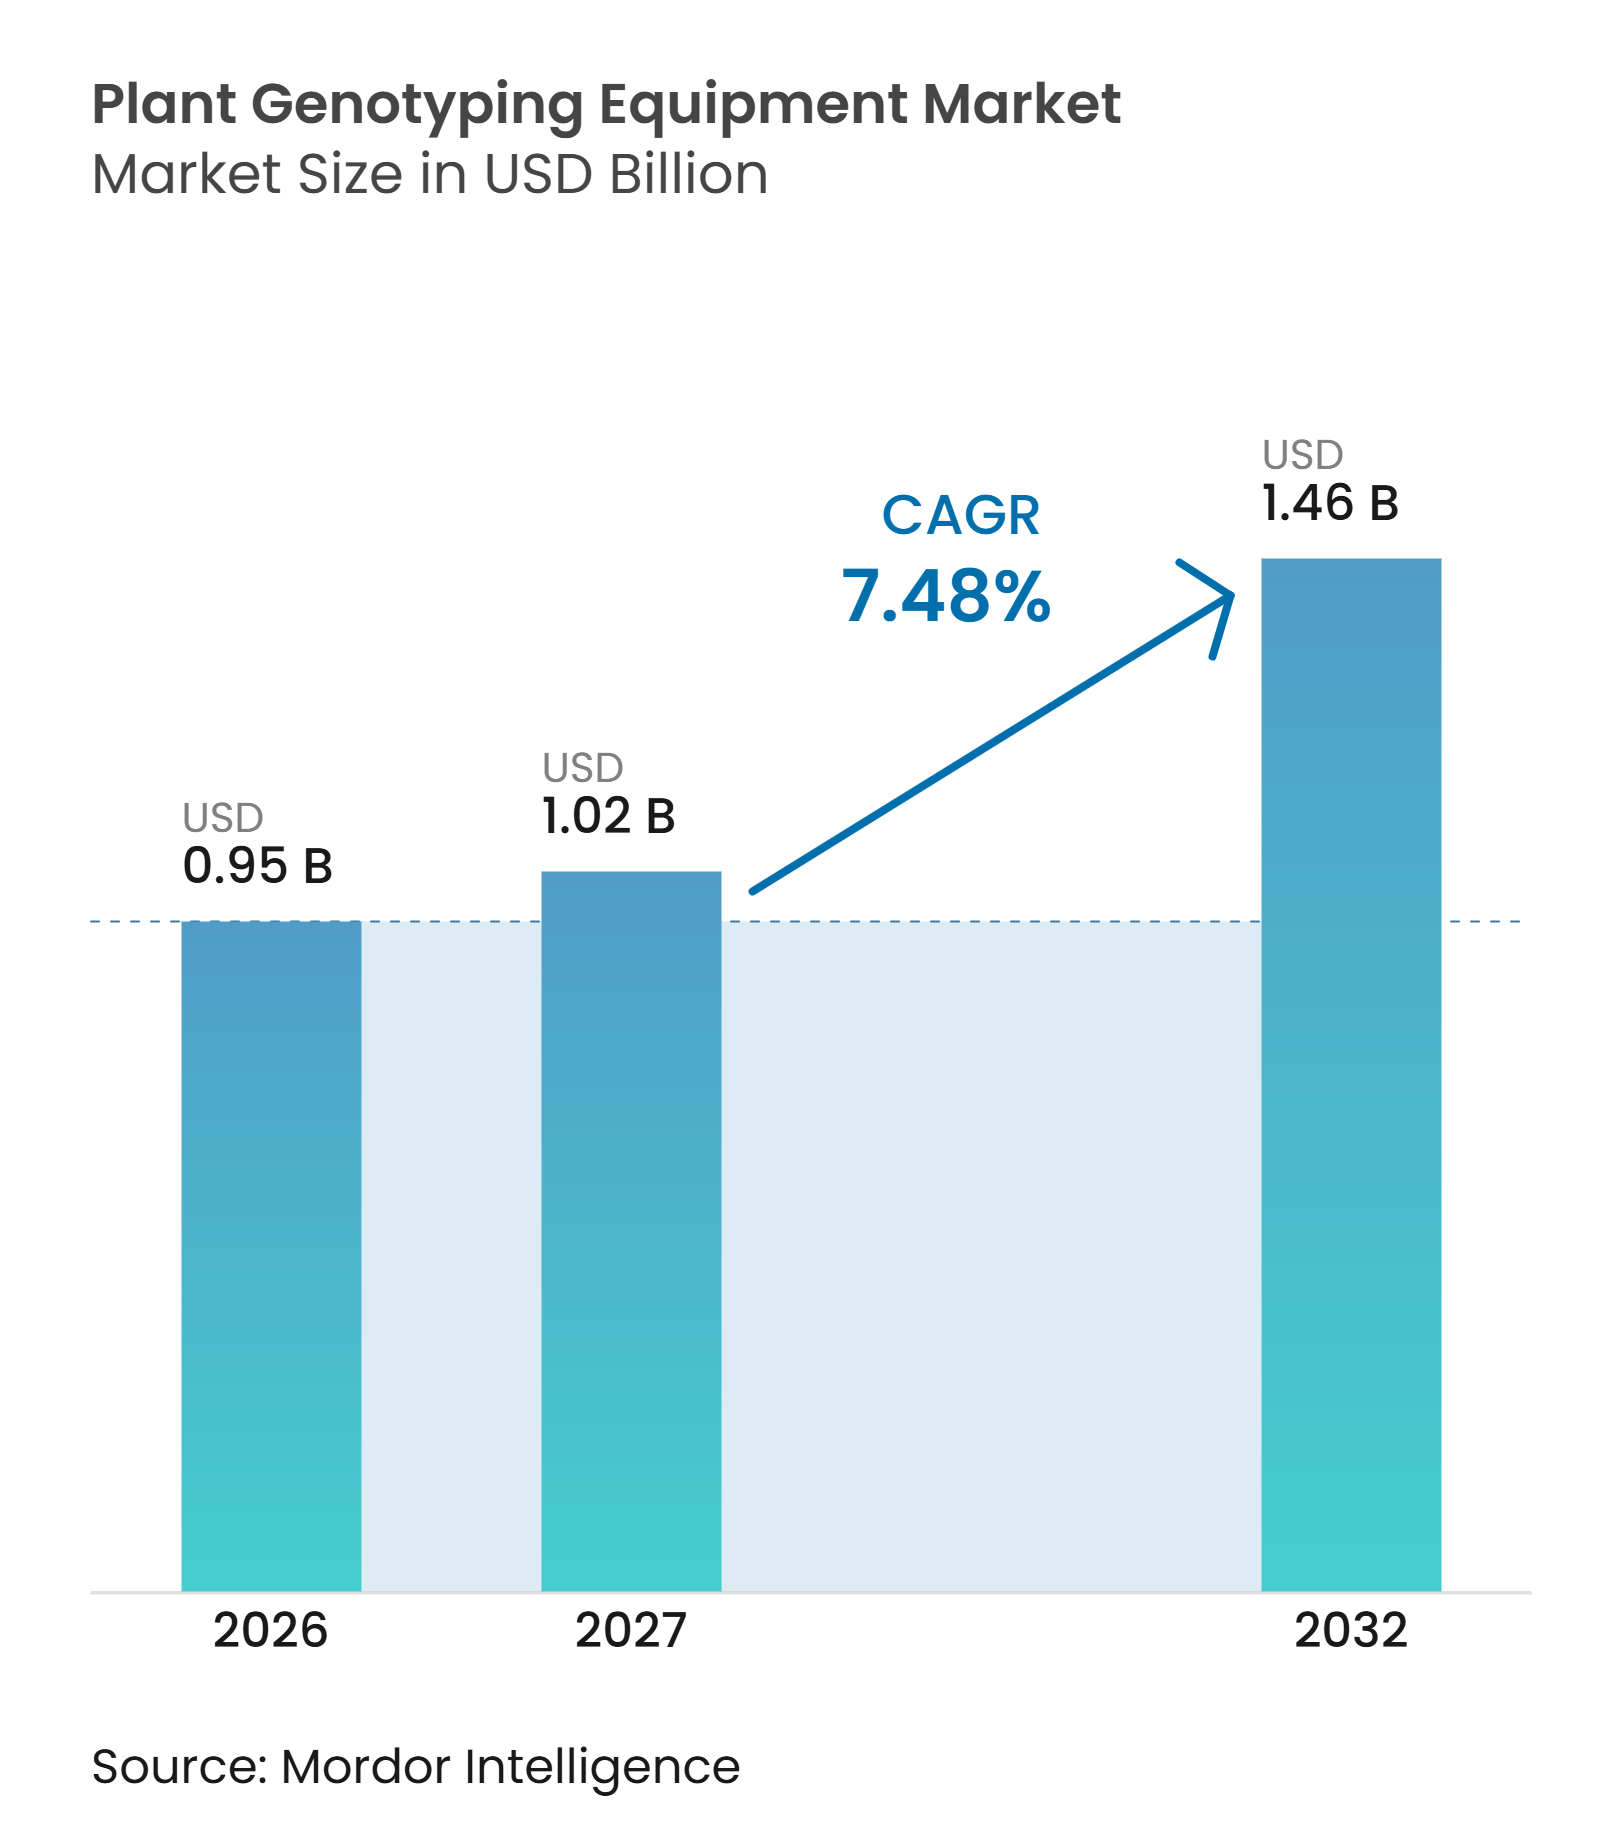
| Taille du Marché (2027) | 1.02 Milliards de dollars |
| Taille du Marché (2032) | 1.46 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.48 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de génotypage végétal par Mordor Intelligence
La taille du marché des équipements de génotypage végétal était évaluée à 945,70 millions USD en 2026 et devrait croître de 1 016,44 millions USD en 2027 à 1 457,87 millions USD d'ici 2032, à un CAGR de 7,48 % durant la période de prévision. Les programmes d'amélioration commerciale évoluent d'une sélection conduite sur le terrain vers une sélection génomique, soutenant ainsi la croissance du marché. La baisse des coûts de séquençage permet à un plus grand nombre de sélectionneurs de tester des collections de germoplasme plus importantes et d'utiliser des panneaux de marqueurs plus denses. Les investissements publics dans la sécurité alimentaire et la biotechnologie agricole renforcent les achats en laboratoire et stimulent la demande récurrente en consommables. Le besoin d'une sélection plus rapide pour le rendement, la tolérance au stress et la résistance aux maladies soutient également le marché. Les fournisseurs répondent par une préparation automatisée des échantillons, des flux de travail intégrés et des contenus de dosage spécifiques aux cultures afin de réduire la manipulation manuelle et d'améliorer la capacité des laboratoires.
Points clés du rapport
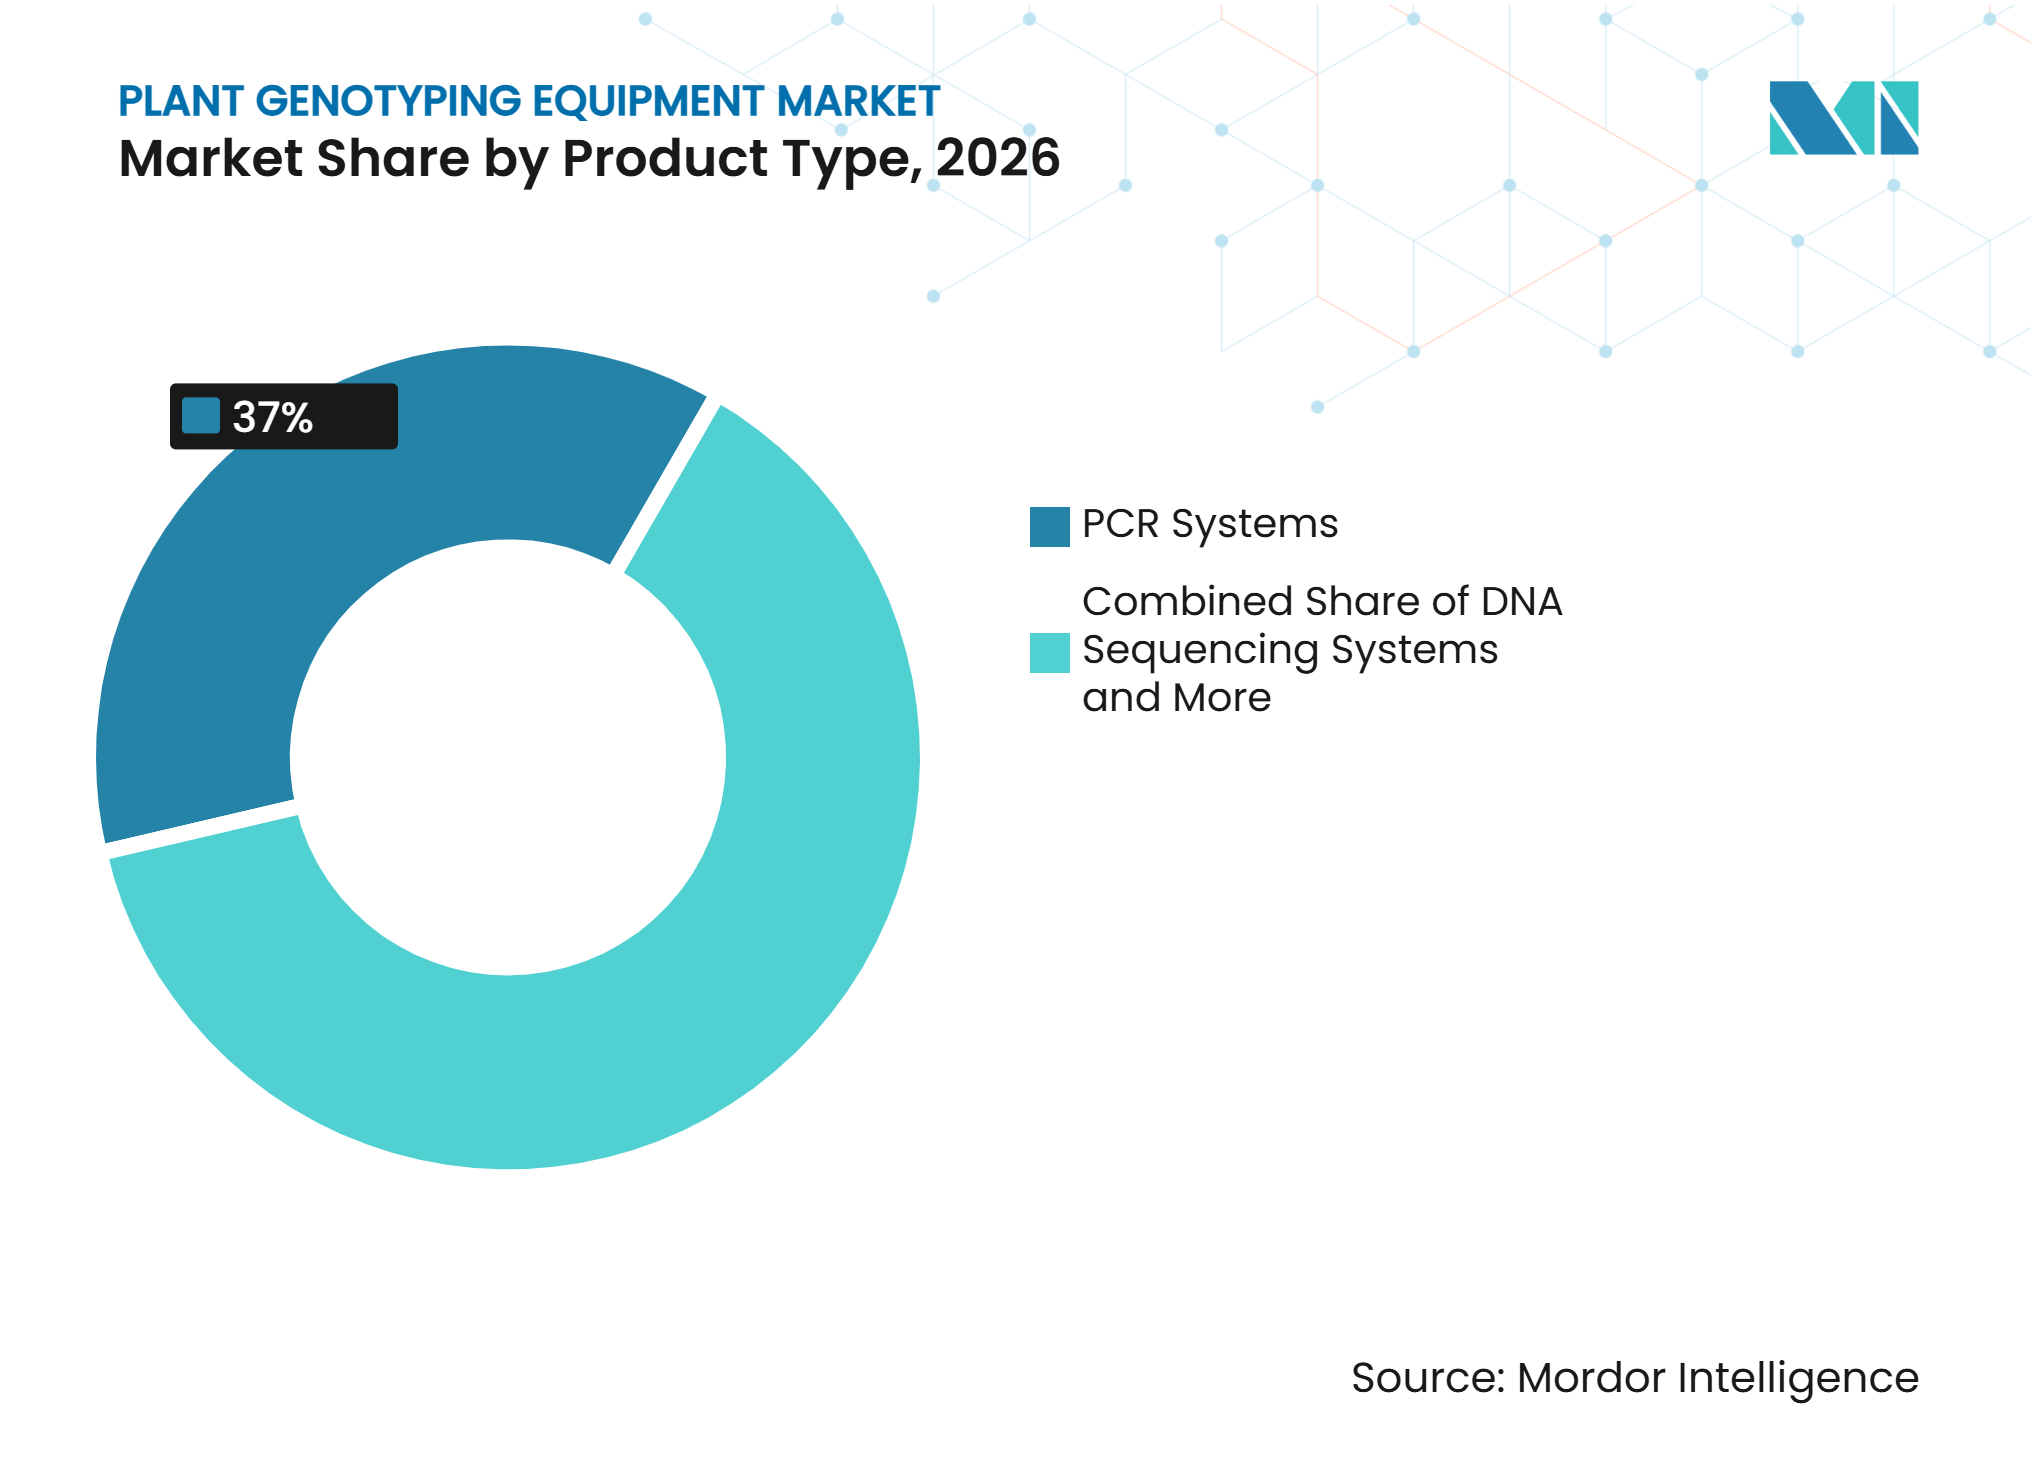
- Par produit, les systèmes PCR (réaction en chaîne par polymérase) détenaient 37,0 % de la part du marché du génotypage végétal en 2026, tandis que les systèmes de séquençage d'ADN devraient croître à un CAGR de 10,5 % de 2027 à 2032.
- Par méthode de génotypage, le génotypage par PCR détenait 38,0 % de la taille du marché du génotypage végétal en 2026, tandis que le génotypage par séquençage devrait croître à un CAGR de 11,4 % de 2027 à 2032.
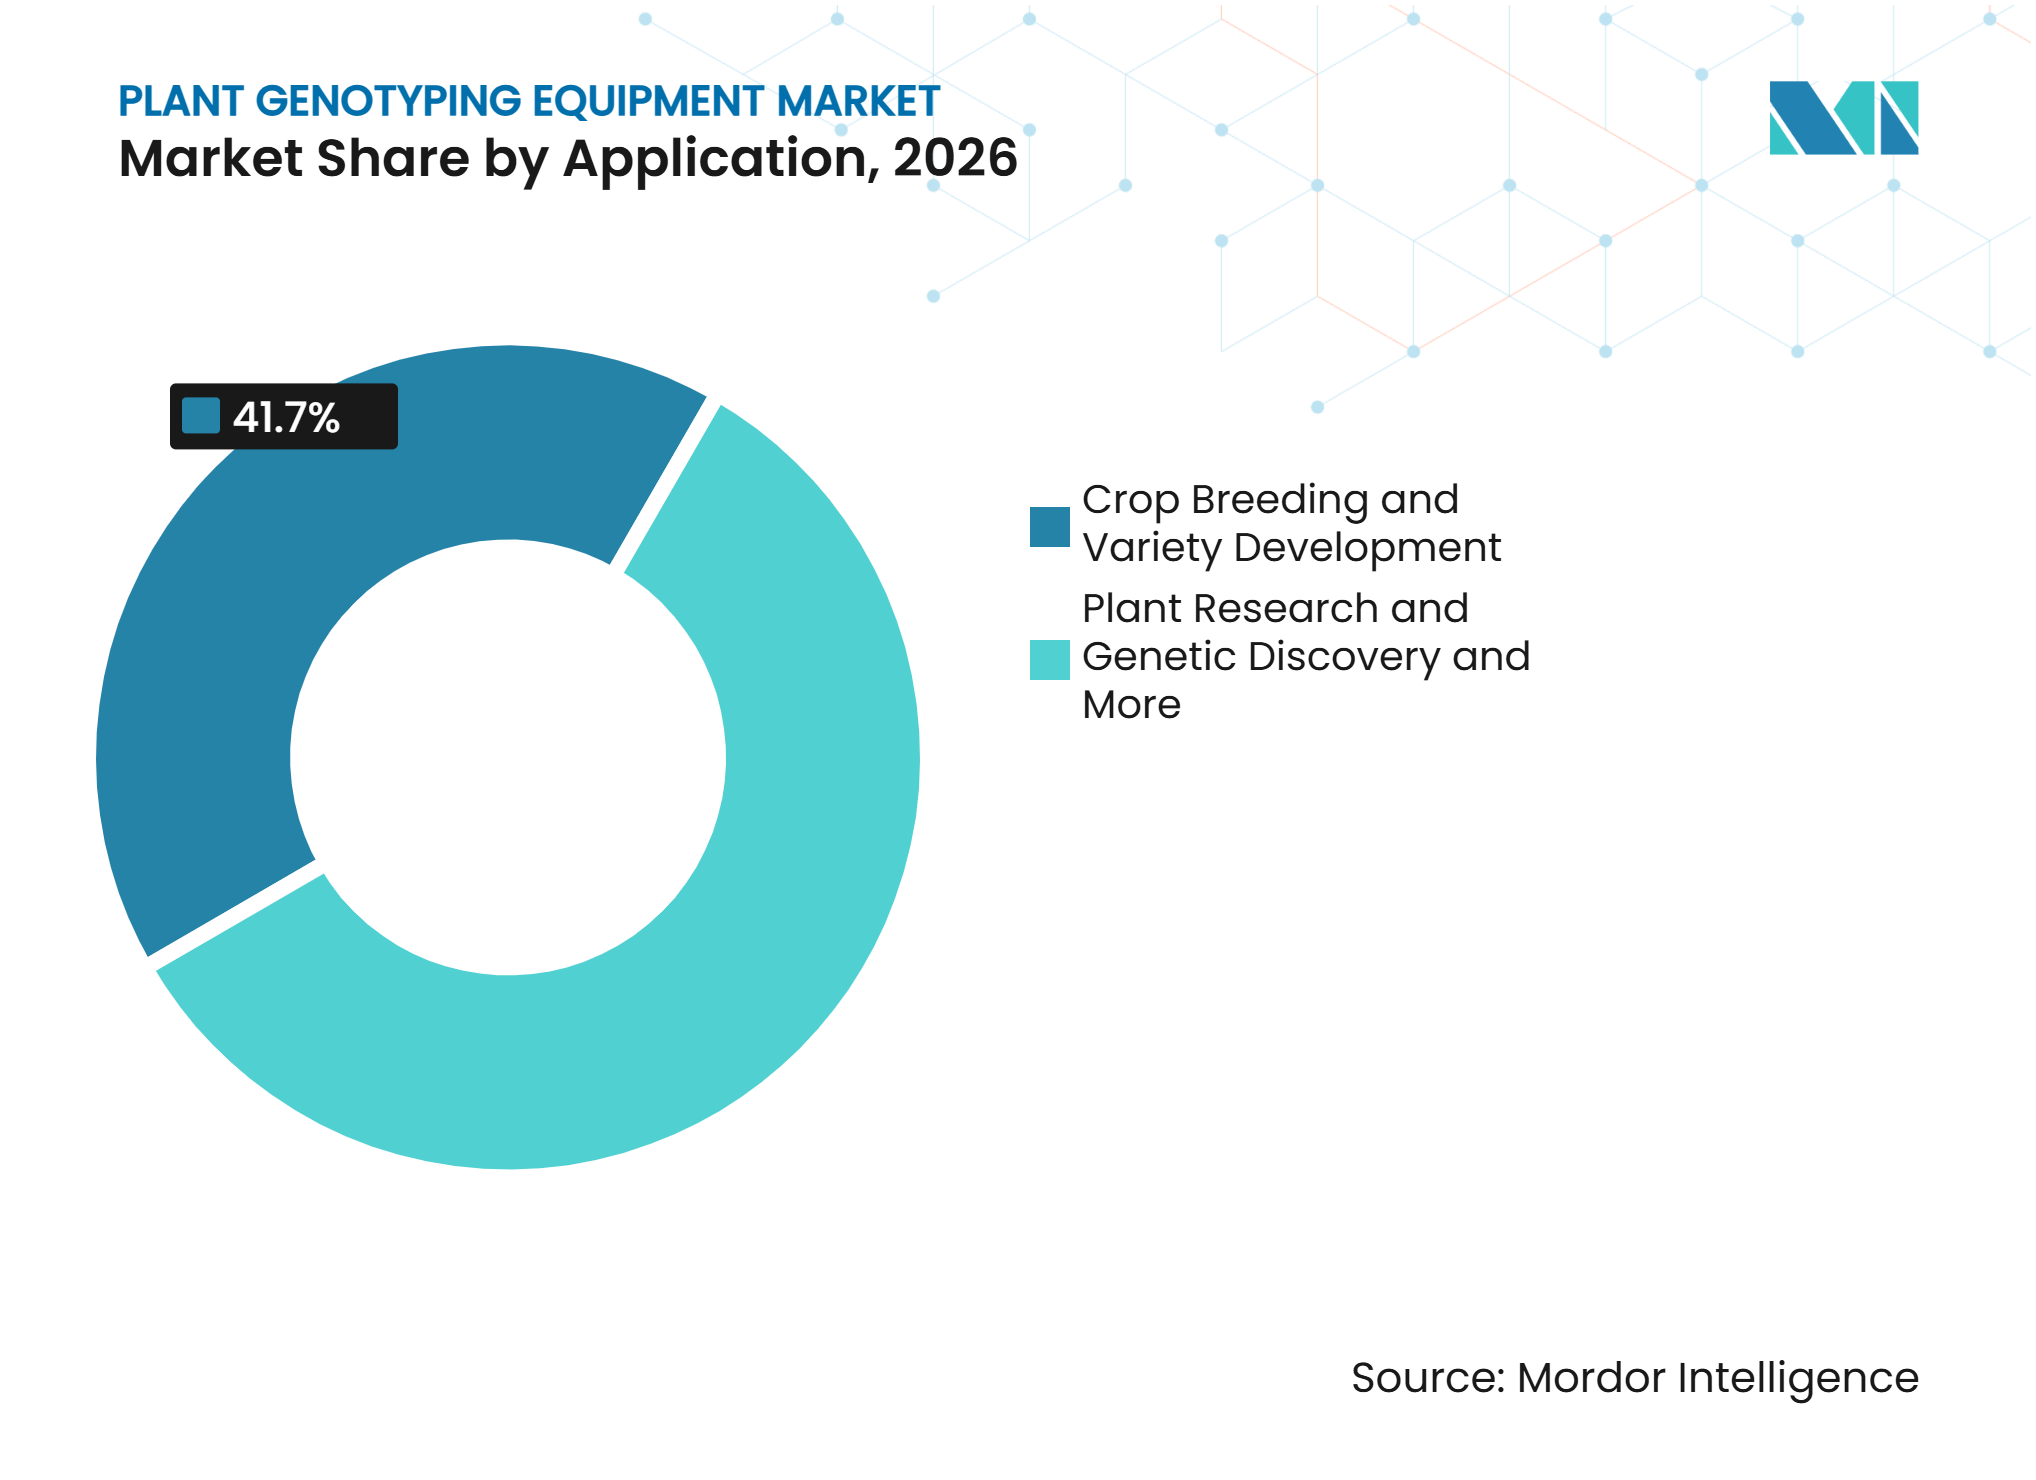
- Par application, la sélection végétale et le développement de variétés détenaient une part de 41,7 % en 2026, tandis que le contrôle de la santé des cultures et le criblage de résistance devraient croître à un CAGR de 9,1 % de 2027 à 2032.
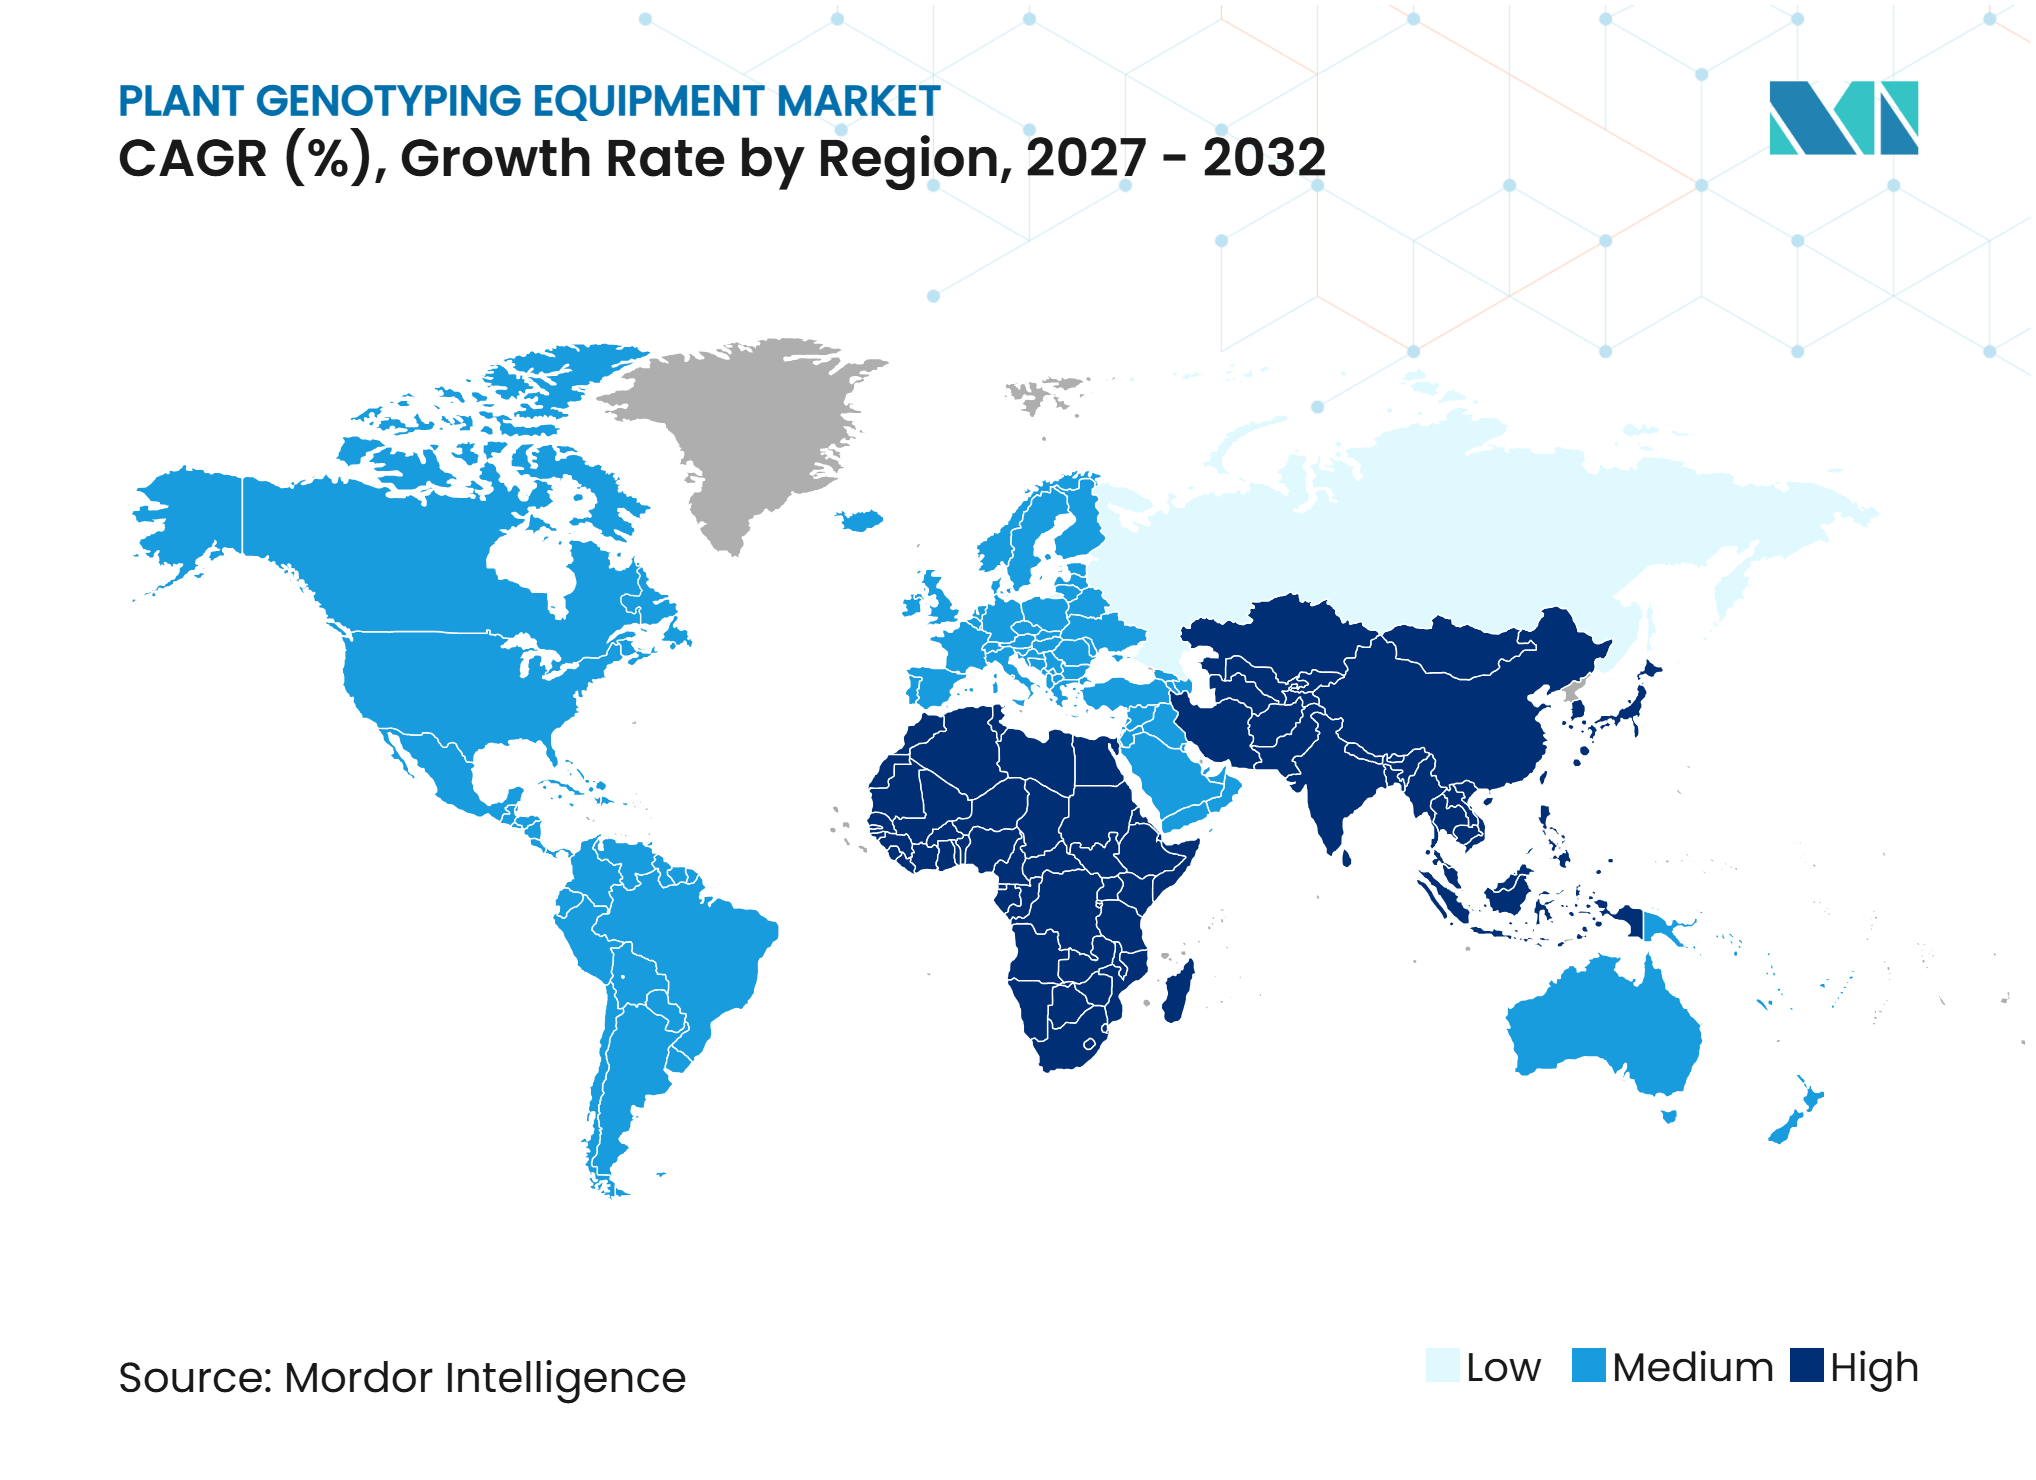
- Par géographie, l'Europe détenait une part de 34,2 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,2 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de la sélection génomique dans la sélection commerciale | +1.9% | Mondial, avec une intensité en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (4 ans ou plus) |
| Demande croissante de caractères agronomiques résilients face au changement climatique | +1.6% | Mondial, plus fort en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Baisse du coût de séquençage et de génotypage par échantillon | +1.4% | Mondial, avec une adoption plus rapide en Amérique du Sud et en Afrique | Moyen terme (2-4 ans) |
| Financement public pour la biotechnologie agricole et la sécurité alimentaire | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (2 ans ou moins) |
| Le séquençage du génome entier à faible couverture améliore l'économie coût-débit | +0.8% | Mondial, avec une adoption de pointe en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| L'automatisation et la miniaturisation des tests élargissent la capacité de génotypage | +0.7% | Amérique du Nord et Europe, avec une adoption s'étendant à l'Asie-Pacifique | Court terme (2 ans ou moins) |
| Source: Mordor Intelligence | |||
Accélération de la sélection génomique dans la sélection commerciale
L'adoption croissante de la sélection assistée par marqueurs moléculaires soutient la demande en équipements de génotypage végétal, les programmes d'amélioration commerciale s'appuyant de plus en plus sur le criblage à base d'ADN pour identifier les caractères souhaitables et accélérer l'amélioration des cultures. Les plateformes de génotypage permettent aux sélectionneurs d'identifier les allèles favorables, d'évaluer les fonds génétiques et de sélectionner des lignées d'amélioration prometteuses avant de procéder à des évaluations approfondies en champ. Une étude sur le maïs publiée en 2025 dans l'International Journal of Advanced Biochemistry Research a utilisé 97 marqueurs KASP lors de la génération BC1F1 et 3 305 marqueurs de polymorphisme mononucléotidique (SNP) DArT-Tag lors de la génération BC2F1 pour soutenir la sélection assistée par marqueurs en rétrocroisement en vue de l'enrichissement en provitamine A. L'étude a rapporté un taux de récupération du génome du parent récurrent allant de 60,11 % à 75,71 % lors de la première génération et de 84,56 % à 89,63 % lors de la génération suivanteGenetic enrichment of provitamin a through marker-assisted backcross breeding in heat and drought-resilient maize (Zea mays L.) inbreds, biochemjournal.com">[1]. Ces résultats démontrent comment le criblage de marqueurs à haut débit peut améliorer l'efficacité de l'introgression de caractères et la récupération de fonds génétiques souhaitables. À mesure que les organisations d'amélioration commerciale élargissent leurs programmes ciblant la qualité nutritionnelle, la tolérance à la sécheresse, la résistance aux maladies et l'amélioration du rendement, la demande en instruments de génotypage, dosages moléculaires, réactifs et capacités associées de traitement des données devrait augmenter.
Demande croissante de caractères agronomiques résilients face au changement climatique
La variabilité climatique croissante et la fréquence accrue des stress thermiques, hydriques et autres stress environnementaux stimulent la demande d'équipements de génotypage végétal utilisés pour identifier et sélectionner des caractères agronomiques résilients face au changement climatique. Ces caractéristiques sont souvent contrôlées par plusieurs gènes aux effets individuels faibles, nécessitant une analyse de marqueurs à l'échelle du génome entier et un profilage génétique plus large pour identifier du matériel de sélection utile. Une étude d'association pangénomique publiée en 2025 dans npj Science of Plants a évalué 450 accessions de soja dans des conditions optimales et de stress thermique et a identifié 37 associations significatives marqueur-caractère. Une seule association était cohérente dans les deux conditions de température, soulignant les différences de réponses génétiques dans des environnements normaux et soumis à un stress thermique. Les résultats renforcent l'importance d'un génotypage complet et d'une prédiction génomique pour identifier du matériel génétique tolérant à la chaleur. À mesure que les organisations de sélection développent de plus en plus des variétés de cultures avec une tolérance améliorée à la chaleur, à la sécheresse et à la salinité, la demande de plateformes de génotypage à haute densité, de panneaux de marqueurs spécifiques aux cultures, de tests moléculaires et de capacités d'analyse des données associées devrait augmenter.
Baisse du coût de séquençage et de génotypage par échantillon
La baisse des coûts de séquençage rend le génotypage à haut débit plus accessible aux organisations de sélection commerciale, aux institutions de recherche et aux entreprises de biotechnologie agricole. Le séquençage du génome entier à faible couverture offre une alternative rentable au séquençage conventionnel à haute couverture en générant des informations utiles sur les marqueurs à l'échelle du génome à des profondeurs de séquençage réduites. Une étude publiée en 2025 dans BMC Plant Biology a rapporté des coûts de séquençage estimés à environ 7 USD par échantillon à une couverture 1X pour l'aubergine, sur la base de son génome de 1,21 gigabase, contre environ 18 USD pour un génome de culture de 3 gigabases à la même couvertureÉvaluation comparative des flux de travail de séquençage à faible couverture pour le génotypage de précision chez l'aubergine,link.springer.com">[2]. L'étude a également démontré que le séquençage à faible couverture pouvait générer un nombre substantiel de marqueurs génétiques fiables lorsqu'il est soutenu par des flux de travail de filtrage et de bioinformatique appropriés. Ces développements améliorent la faisabilité économique du criblage génétique à grande échelle et de la recherche génomique. À mesure que les programmes de sélection traitent de plus grandes populations végétales et élargissent les activités de sélection moléculaire, la demande d'instruments de génotypage, de plateformes de séquençage, de réactifs, de systèmes de préparation de bibliothèques et de solutions bioinformatiques devrait augmenter.
Financement public pour la biotechnologie agricole et la sécurité alimentaire
Le financement public pour la biotechnologie agricole et la recherche génomique soutient la demande d'équipements de génotypage végétal en élargissant la capacité de recherche des universités et des institutions agricoles publiques. Les programmes financés par les gouvernements permettent aux organisations de recherche de renforcer leurs installations de biologie moléculaire, d'entreprendre des projets d'amélioration des cultures et de développer des ressources génomiques pour améliorer la productivité agricole et la sécurité alimentaire. En novembre 2025, l'Institut national de l'alimentation et de l'agriculture du Département de l'agriculture des États-Unis (USDA NIFA) a annoncé un investissement de 1,8 million USD dans le cadre de son Initiative Génome agricole vers le Phénome, l'Université d'État du Michigan et Texas A&M AgriLife Research ayant été désignés comme lauréats 2025Le NIFA investit 3,8 million USD dans l'Initiative Génome agricole vers le Phénome, nifa.usda.gov">[3]. L'initiative soutient la recherche collaborative intégrant la génomique, la phénomique, l'ingénierie et la science des données pour améliorer la production végétale et animale. De tels investissements peuvent élargir les besoins institutionnels en plateformes de génotypage, tests moléculaires, consommables de laboratoire et capacités de traitement des données génomiques. À mesure que les programmes de recherche publics continuent de soutenir la génétique des cultures et la biotechnologie agricole, l'expansion des laboratoires financée par des fonds publics devrait créer des opportunités de demande supplémentaires pour les fournisseurs d'équipements de génotypage végétal.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et d'exploitation élevés pour les plateformes avancées | -1.8% | Mondial, avec le plus grand effet au Moyen-Orient et en Afrique et en Amérique du Sud | Long terme (4 ans ou plus) |
| Lacunes en compétences bioinformatiques et complexité de l'interprétation des données | -1.2% | Mondial, avec l'effet le plus important en Afrique, en Asie du Sud et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Exposition aux droits de douane et dépendance à la chaîne d'approvisionnement transfrontalière | -0.9% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Court terme (2 ans ou moins) |
| Variabilité de la qualité des échantillons selon les cultures et les collections de matériel génétique | -0.6% | Mondial, avec un effet accru en Afrique et en Asie du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et d'exploitation élevés pour les plateformes avancées
Les plateformes avancées de génotypage végétal, notamment les puces à haute densité de polymorphismes mononucléotidiques (SNP) et les systèmes de séquençage de nouvelle génération (NGS), nécessitent un investissement initial substantiel en instrumentation, automatisation et infrastructure de laboratoire de soutien. Les plateformes à haut débit nécessitent également des volumes d'échantillons suffisants pour réaliser des économies d'échelle et réduire les coûts de traitement par échantillon. Les dépenses récurrentes en réactifs, consommables, maintenance des équipements, étalonnage et personnel technique alourdissent davantage la charge financière, pouvant restreindre l'adoption parmi les petites entreprises semencières et les institutions publiques d'amélioration. Bien que les modèles de génotypage en tant que service offrent une alternative à l'achat d'équipements en interne, ils introduisent une dépendance vis-à-vis de prestataires externes, du transport des échantillons, de la planification et des contraintes de délai d'exécution. Par conséquent, les coûts élevés d'acquisition et d'exploitation, combinés à la nécessité d'une utilisation adéquate des laboratoires, créent une adoption inégale des équipements avancés de génotypage végétal selon les organisations et les zones géographiques.
Lacunes en compétences bioinformatiques et complexité de l'interprétation des données
Le génotypage végétal à haut débit génère de grands ensembles de données génomiques qui nécessitent une expertise spécialisée en bio-informatique, en statistiques et en informatique pour une interprétation et une application efficaces dans les programmes d'amélioration. La sélection génomique implique des processus analytiques complexes, notamment la construction de matrices de relations génomiques, la prédiction des valeurs génomiques estimées de sélection (GEBV) et l'intégration des données génotypiques et phénotypiques. En décembre 2025, l'Institut international de recherche sur les cultures des zones tropicales semi-arides (ICRISAT), en collaboration avec AfricaRice et l'Alliance de Bioversity International et du CIAT, a organisé un programme de formation de cinq jours sur l'information de séquence numérique à Hyderabad afin de renforcer les capacités de gestion et d'application des données génomiques parmi les scientifiques d'Asie et d'Afrique. Le programme a mis en évidence la nécessité de renforcer l'expertise pratique dans l'utilisation des informations génomiques pour l'amélioration des cultures, en particulier dans les systèmes de recherche des pays en développement. De telles exigences en compétences peuvent limiter l'utilisation effective des équipements de génotypage acquis, accroître la dépendance vis-à-vis des services analytiques externes et ralentir l'intégration des données génomiques dans les décisions d'amélioration. Par conséquent, les pénuries de professionnels formés en bio-informatique et l'inadéquation des infrastructures d'analyse des données peuvent freiner l'adoption et l'utilisation des équipements avancés de génotypage végétal, en particulier parmi les institutions publiques d'amélioration aux ressources limitées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes PCR en tête, tandis que les systèmes de séquençage d'ADN progressentLes systèmes PCR détenaient 37,0 % de la part du marché des équipements de génotypage végétal en 2026. Les systèmes PCR (réaction en chaîne par polymérase) sont largement utilisés pour la sélection assistée par marqueurs et la vérification de la parenté en raison de leurs résultats rapides, de leurs faibles coûts de consommables par réaction et de leur conception de tests adaptable. Leur rôle est le plus important lorsque les sélectionneurs criblent des marqueurs connus à grande échelle. Les systèmes à micropuces offrent une densité de marqueurs plus élevée que les flux de travail PCR et nécessitent moins d'infrastructure que les systèmes NGS (séquençage de nouvelle génération) complets. Ils restent utiles pour la sélection génomique dans les grandes cultures en rangs avec des panneaux de référence établis.
Les systèmes de séquençage d'ADN devraient croître à un CAGR de 10,5 % de 2027 à 2032. La croissance de ce segment est portée par les flux de travail à faible couverture qui permettent plusieurs évaluations de caractères en une seule analyse. En octobre 2025, Thermo Fisher Scientific a lancé l'analyseur de micropuces Applied Biosystems SwiftArrayStudio. La plateforme intègre quatre processus de génotypage, produit des résultats en aussi peu que 30 heures et peut réduire le temps de manipulation jusqu'à 40 %. Le marché des équipements de génotypage végétal s'appuie également sur des plateformes d'extraction, des distributeurs de liquides, des systèmes d'électrophorèse et des plateformes de consommables pour maintenir le débit des laboratoires.



Par méthode de génotypage :
les flux de travail par PCR maintiennent leur échelle, tandis que le séquençage gagne en portéeLe génotypage par PCR détenait 38,0 % de la taille du marché des équipements de génotypage végétal en 2026, soutenu par son utilisation établie dans les programmes de sélection commerciale pour la sélection assistée par marqueurs et la vérification de la parenté. Les sélectionneurs utilisent des tests validés lorsque les performances connues de taux d'appel et les délais d'exécution courts sont plus importants qu'une couverture génomique large. Le génotypage par micropuces reste utile dans les programmes de blé, de maïs et de soja qui disposent de panneaux de référence matures. Le génotypage par électrophorèse capillaire (CE) est en déclin en tant que méthode principale, bien qu'il conserve un rôle dans les tests de pureté des semences et d'identité variétale. Ses formats de données existants et son historique d'accréditation soutiennent son utilisation continue dans certains contextes de tests réglementaires.
Le génotypage par séquençage devrait croître à un CAGR de 11,4 % de 2027 à 2032, porté par les programmes de génotypage végétal qui passent de panneaux de marqueurs à faible densité vers un profilage à l'échelle du génome entier. En octobre 2025, Illumina a lancé sa solution à 5 bases pour détecter les variants génomiques et la méthylation de l'ADN dans la même analyse de séquençage. Les deux kits sont compatibles avec les systèmes NovaSeq et NextSeq 2000, soutenant une analyse génomique plus large dans les programmes de sélection végétale.
Par application :
la sélection végétale reste centrale, tandis que le criblage de résistance croît plus rapidementL'amélioration des cultures et le développement variétal détenaient une part de 41,7 % en 2026. Cette application est centrale car la sélection génomique soutient un développement variétal plus rapide et des décisions d'amélioration mieux éclairées. Les sélectionneurs utilisent des données de marqueurs à l'échelle du génome pour compléter les essais en champ dans les flux de travail de sélection. La recherche végétale et la découverte génétique génèrent des marqueurs qui peuvent ensuite être appliqués dans les flux de travail d'amélioration et de santé des cultures. La détection des OGM (organismes génétiquement modifiés) et les tests réglementaires stimulent également la demande de dosages PCR validés et d'outils de détection spécifiques aux événements.
Le criblage de la santé des cultures et de la résistance devrait croître à un CAGR de 9,1 % de 2027 à 2032. Le marché des équipements de génotypage végétal gagne en pertinence à mesure que les programmes criblent de grands panneaux pour des caractères complexes de résistance aux maladies et au stress abiotique. En avril 2025, l'Union internationale pour la protection des obtentions végétales (UPOV) a rapporté que le GBS (génotypage par séquençage) avec 20 à 40 marqueurs de polymorphisme mononucléotidique (SNP) pourrait réduire la taille des essais DHS (distinction, homogénéité et stabilité) jusqu'à 33 % chez l'hortensia. Une méta-analyse sur le pois chiche publiée en 2025 a identifié 54 méta-QTL (loci de caractères quantitatifs) pour la tolérance à la sécheresse, à la chaleur et à la salinité, avec un intervalle de confiance moyen de 1,01 cM (centimorgan).

Analyse géographique
Europe
L'Europe représentait 34,2 % de la part du marché des équipements de génotypage végétal en 2026. L'Allemagne, les Pays-Bas, la France, le Royaume-Uni et les pays nordiques disposent d'écosystèmes de sélection commerciale établis et de programmes de marqueurs. Le cadre de protection des obtentions végétales de la Communauté de l'Union européenne soutient la protection des variétés végétales et stimule la demande de vérification DHS et de tests de pureté des semences. En avril 2025, l'Union internationale pour la protection des obtentions végétales (UPOV) a présenté des travaux sur le génotypage par séquençage (GBS) pour les tests DHS ornementaux, reflétant l'utilisation réglementaire croissante des marqueurs moléculaires. En 2025, QIAGEN a identifié l'Institut Max Planck pour la recherche en sélection végétale à Cologne comme collaborateur en accès anticipé pour QIAsprint Connect.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,2 % de 2027 à 2032. Les programmes d'autosuffisance agricole de la Chine, l'infrastructure génomique de l'Inde et le secteur de la sélection commerciale de l'Australie contribuent à la demande régionale. L'investissement public dans l'amélioration du matériel génétique élargit la capacité des laboratoires et soutient le marché des équipements de génotypage végétal. La région développe une infrastructure de séquençage pour la recherche agricole et la sélection commerciale. Les laboratoires régionaux utilisent des génomes de référence et le séquençage à faible couverture pour construire des flux de travail de marqueurs évolutifs.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique, et autres marchés
L'Amérique du Nord bénéficie du financement public en génomique et de programmes de sélection établis dans le soja, le maïs et les cultures spécialisées. L'attribution en novembre 2025 de la subvention de l'Initiative Génome agricole vers le Phénome de l'Institut national de l'alimentation et de l'agriculture du Département de l'agriculture des États-Unis (USDA NIFA) est un exemple du soutien du secteur public à la recherche génome-phénome. La demande en Amérique du Sud est liée aux programmes de soja et de canne à sucre orientés vers l'exportation qui nécessitent des marqueurs de résistance aux maladies et de tolérance au stress. L'Afrique et le Moyen-Orient représentent des opportunités supplémentaires pour le marché des équipements de génotypage végétal, où les panneaux de référence pour les cultures orphelines et les variétés adaptées à la salinité et aux conditions de chaleur extrême peuvent soutenir la demande future des laboratoires.
Paysage concurrentiel
Concentration du Marché
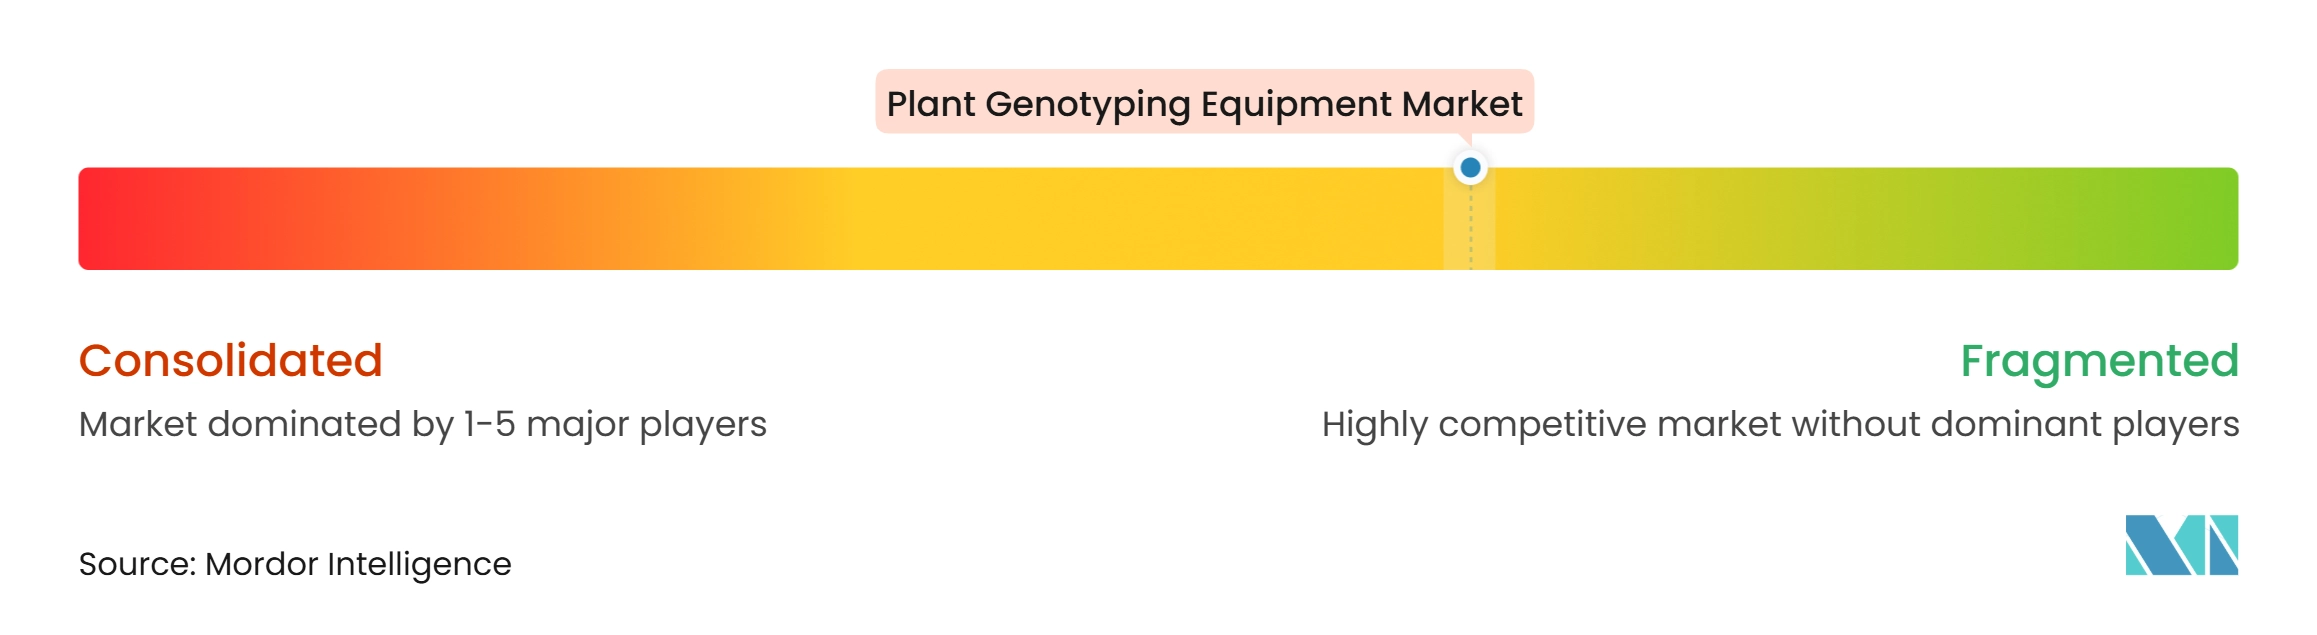
Le marché des équipements de génotypage végétal était modérément fragmenté en 2026, avec Thermo Fisher Scientific Inc., Illumina, Inc., LGC Limited, Eurofins Scientific SE et Agilent Technologies, Inc. identifiés comme les acteurs leaders. Leurs positions concurrentielles sont soutenues par de larges portefeuilles de technologies en sciences du vivant, des écosystèmes propriétaires de dosages et de réactifs, des capacités d'automatisation de laboratoire et des relations établies avec les clients dans la recherche agricole et les programmes d'amélioration commerciale. Les entreprises se font concurrence sur le débit des échantillons, la précision du génotypage, l'intégration des flux de travail, l'étendue des dosages, les capacités d'analyse des données, le coût par échantillon et le support technique. Les fournisseurs spécialisés en agri-génomique se distinguent également en proposant des dosages spécifiques aux cultures, des services de tests à haut débit et des flux de travail intégrés adaptés aux applications de sélection végétale.
Le développement de produits, l'intégration technologique et les partenariats stratégiques façonnent la différenciation concurrentielle. En octobre 2025, Thermo Fisher Scientific a élargi son portefeuille de puces à ADN avec le SwiftArrayStudio Microarray Analyzer, conçu pour des applications incluant l'agri-génomique. En septembre 2025, LGC Biosearch Technologies a conclu un accord avec Genolution pour combiner sa chimie sbeadex Lightning avec la plateforme Nextractor NX-Duo de Genolution pour la purification d'acides nucléiques à haut débit dans les flux de travail d'agri-génomique. Ces développements reflètent une concurrence croissante autour des capacités analytiques, de l'automatisation des laboratoires et de l'intégration des technologies dans les flux de travail de génotypage végétal.
Le positionnement concurrentiel à long terme dépend de la réduction du coût et du délai d'exécution du génotypage tout en élargissant l'automatisation, les capacités d'analyse des données et la compatibilité avec les programmes d'amélioration à haut débit. Des opportunités subsistent dans le séquençage déployable sur le terrain, les flux de travail de tests décentralisés et les technologies soutenant les applications de marqueurs moléculaires pour la sélection des cultures et l'identification variétale. L'utilisation croissante de méthodes moléculaires validées dans les applications de protection variétale et de tests semenciers pourrait également accroître la demande de plateformes de génotypage fiables et standardisées. Les entreprises qui combinent des équipements évolutifs, une expertise applicative spécifique aux cultures, une intégration efficace des flux de travail et un support technique solide sont susceptibles de renforcer leurs positions à mesure que les programmes d'amélioration agricole adoptent de plus en plus des approches de génotypage à l'échelle du génome et à haut débit.
Leaders du secteur des équipements de génotypage végétal
-
Thermo Fisher Scientific Inc.
-
Illumina, Inc.
-
LGC Limited
-
Eurofins Scientific SE
-
Agilent Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de génotypage végétal Entreprises couvertes dans ce rapport
- Thermo Fisher Scientific Inc.
- Illumina, Inc.
- LGC Limited
- Eurofins Scientific SE
- Agilent Technologies, Inc.
- QIAGEN N.V.
- Danaher Corporation
- Roche Diagnostics Corporation
- Bio-Rad Laboratories, Inc.
- BGI Genomics Co., Ltd.
- Oxford Nanopore Technologies plc
- Pacific Biosciences of California, Inc.
- PerkinElmer, Inc.
- Merck KGaA
- Promega Corporation
- MGI Tech Co., Ltd.
- Hamilton Company
Développements industriels récents dans Marché des équipements de génotypage végétal
- Février 2026 : QIAGEN a présenté QIAsprint Connect au salon SLAS 2026, marquant son entrée dans l'automatisation de paillasse à haut débit pour les laboratoires de recherche. Le système prend en charge le traitement de jusqu'à 192 échantillons par analyse et est pertinent pour les flux de travail de génotypage végétal nécessitant une extraction d'acides nucléiques à grande échelle. QIAGEN a également référencé le système comme une plateforme à usage de recherche, le rendant plus pertinent pour la génomique agricole que ses produits d'automatisation à vocation clinique.
- Octobre 2025 : Illumina a lancé sa solution à 5 bases, permettant l'analyse simultanée des variants génomiques et de la méthylation de l'ADN à partir d'un seul échantillon. Ce développement élargit les capacités multiomiques pertinentes pour la recherche végétale, notamment les études sur la variation génétique et les réponses épigénétiques.
- Août 2025 : Le Boyce Thompson Institute, Meiogenix et FFAR ont lancé une collaboration en génétique de la tomate d'une valeur de 2 millions USD axée sur la résistance à la sécheresse et aux maladies. Le projet combine le criblage à haut débit de centaines d'espèces de tomates sauvages avec la génomique et le développement du pangénome, représentant une application directe de la recherche agricole pouvant soutenir la demande de technologies de génotypage et de séquençage végétal.
Périmètre du rapport mondial sur le marché des équipements de génotypage végétal
Le génotypage végétal est le processus d'analyse de la composition génétique des plantes pour identifier les variations dans leur ADN, telles que les polymorphismes mononucléotidiques (SNP) et d'autres marqueurs génétiques. Il est utilisé dans la sélection végétale, l'amélioration des cultures, l'analyse de la diversité génétique, l'identification des variétés et la sélection de caractères pour soutenir le développement de variétés de cultures améliorées présentant les caractéristiques souhaitées, telles que des rendements plus élevés, la résistance aux maladies et la tolérance aux stress environnementaux. Le marché des équipements de génotypage végétal est segmenté par type de produit (systèmes PCR, systèmes de séquençage d'ADN, systèmes à micropuces et autres équipements de génotypage), par méthode de génotypage (génotypage par PCR, génotypage par séquençage, génotypage par micropuces et génotypage par électrophorèse capillaire), par application (recherche végétale et découverte génétique, sélection végétale et développement de variétés, tests de qualité des semences et d'identité génétique, contrôle de la santé des cultures et criblage de résistance, détection des OGM et tests réglementaires), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Afrique et Moyen-Orient). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes PCR |
| Systèmes de séquençage d'ADN |
| Systèmes à micropuces |
| Autres équipements de génotypage |
| Génotypage par PCR |
| Génotypage par séquençage |
| Génotypage par micropuces |
| Génotypage par électrophorèse capillaire |
| Recherche végétale et découverte génétique |
| Sélection végétale et développement de variétés |
| Tests de qualité des semences et d'identité génétique |
| Contrôle de la santé des cultures et criblage de résistance |
| Détection des OGM et tests réglementaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Systèmes PCR | |
| Systèmes de séquençage d'ADN | ||
| Systèmes à micropuces | ||
| Autres équipements de génotypage | ||
| Par méthode de génotypage | Génotypage par PCR | |
| Génotypage par séquençage | ||
| Génotypage par micropuces | ||
| Génotypage par électrophorèse capillaire | ||
| Par application | Recherche végétale et découverte génétique | |
| Sélection végétale et développement de variétés | ||
| Tests de qualité des semences et d'identité génétique | ||
| Contrôle de la santé des cultures et criblage de résistance | ||
| Détection des OGM et tests réglementaires | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements de génotypage végétal ?
Le marché des équipements de génotypage végétal était évalué à 945,70 millions USD en 2026 et devrait croître de 1 016,44 millions USD en 2027 à 1 457,87 millions USD d'ici 2032, à un CAGR de 7,48 % durant la période de prévision.
Quelle est la technologie à la croissance la plus rapide dans les équipements de génotypage végétal ?
Le génotypage par séquençage devrait croître à un CAGR de 11,4 % de 2027 à 2032, le taux le plus élevé parmi les méthodes de génotypage mentionnées.
Quelle catégorie de produits détient la plus grande part en 2026 ?
Les systèmes PCR détenaient 37,0 % en 2026, soutenus par les flux de travail courants de sélection assistée par marqueurs et de vérification de la parenté.
Quelle région est en tête de la demande d'équipements de génotypage végétal ?
L'Europe détenait 34,2 % en 2026, soutenue par des écosystèmes de sélection établis et des exigences de protection des obtentions végétales.
Qu'est-ce qui limite l'adoption des plateformes de génotypage avancées ?
Les principales contraintes comprennent les coûts d'investissement et d'exploitation élevés, les lacunes en compétences bioinformatiques, l'exposition aux droits de douane, la dépendance à l'approvisionnement et la variabilité de la qualité des échantillons.