
Tamaño y Participación del Mercado de Equipos de Genotipado de Plantas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
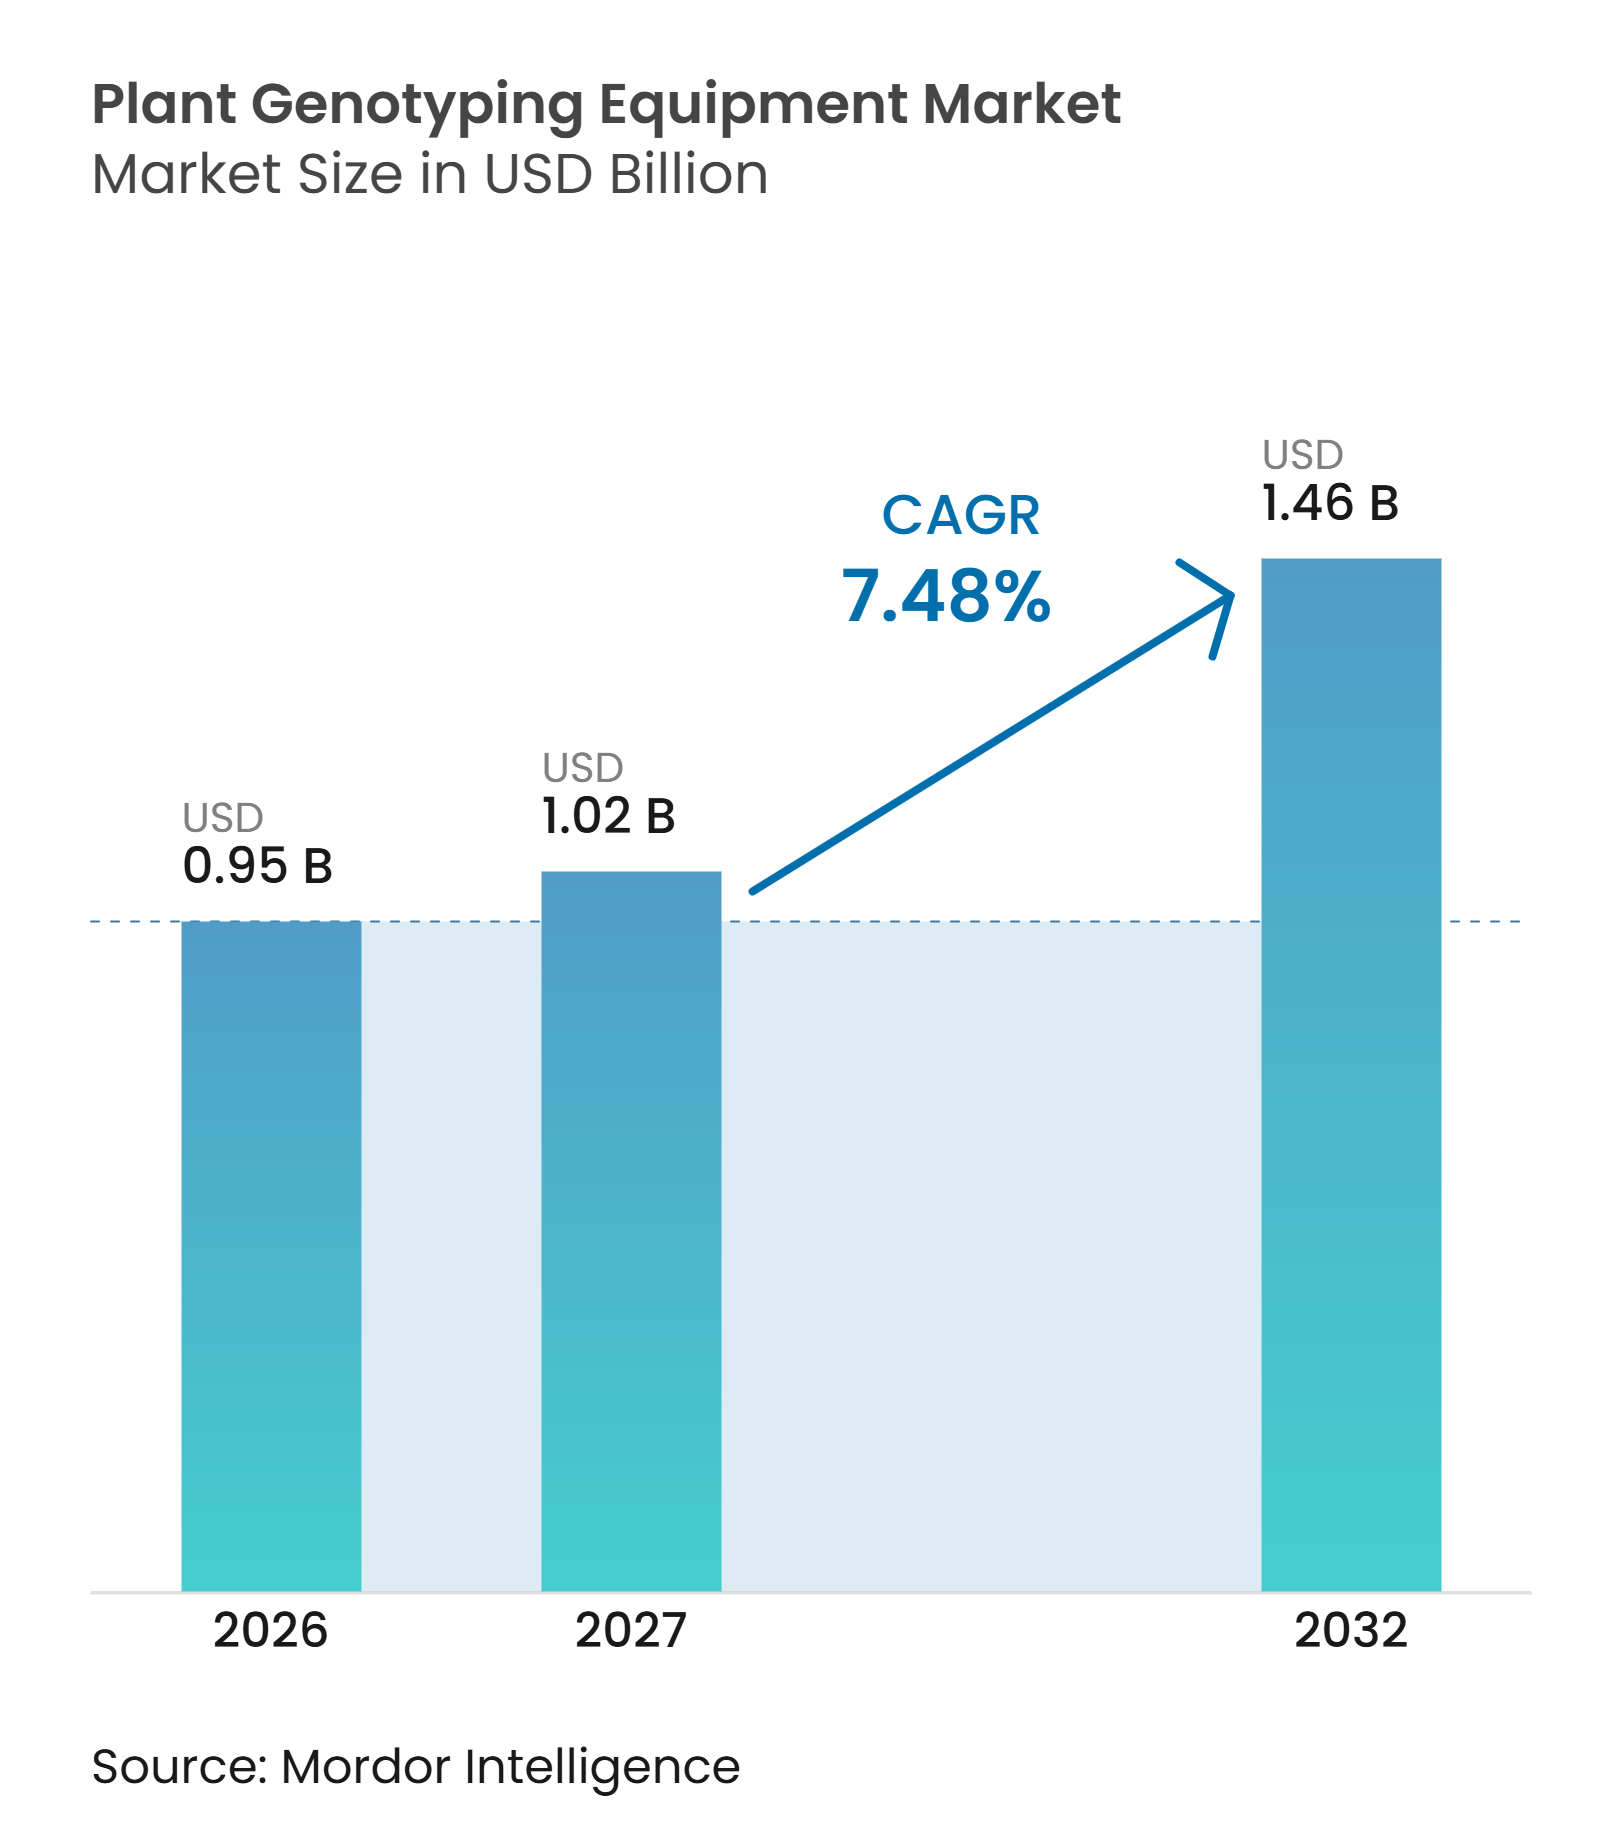
| Tamaño del Mercado (2027) | 1.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.48 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Genotipado de Plantas por Mordor Intelligence
El tamaño del mercado de equipos de genotipado de plantas fue valorado en 945,70 millones de USD en 2026 y se prevé que crezca desde 1.016,44 millones de USD en 2027 hasta 1.457,87 millones de USD en 2032, a una CAGR del 7,48% durante el período de pronóstico. Los programas de mejoramiento comercial están pasando de la selección basada en campo a la selección genómica, lo que apoya el crecimiento del mercado. La reducción de los costos de secuenciación está permitiendo que más mejoradores prueben colecciones de germoplasma más grandes y utilicen paneles de marcadores más densos. La inversión pública en seguridad alimentaria y biotecnología agrícola está fortaleciendo la adquisición de equipos de laboratorio e impulsando la demanda recurrente de consumibles. La necesidad de una selección más rápida para el rendimiento, la tolerancia al estrés y la resistencia a enfermedades apoya aún más el mercado. Los proveedores están respondiendo con preparación automatizada de muestras, flujos de trabajo integrados y contenido de ensayos específicos para cultivos, con el fin de reducir la manipulación manual y mejorar la capacidad de laboratorio.
Conclusiones Clave del Informe
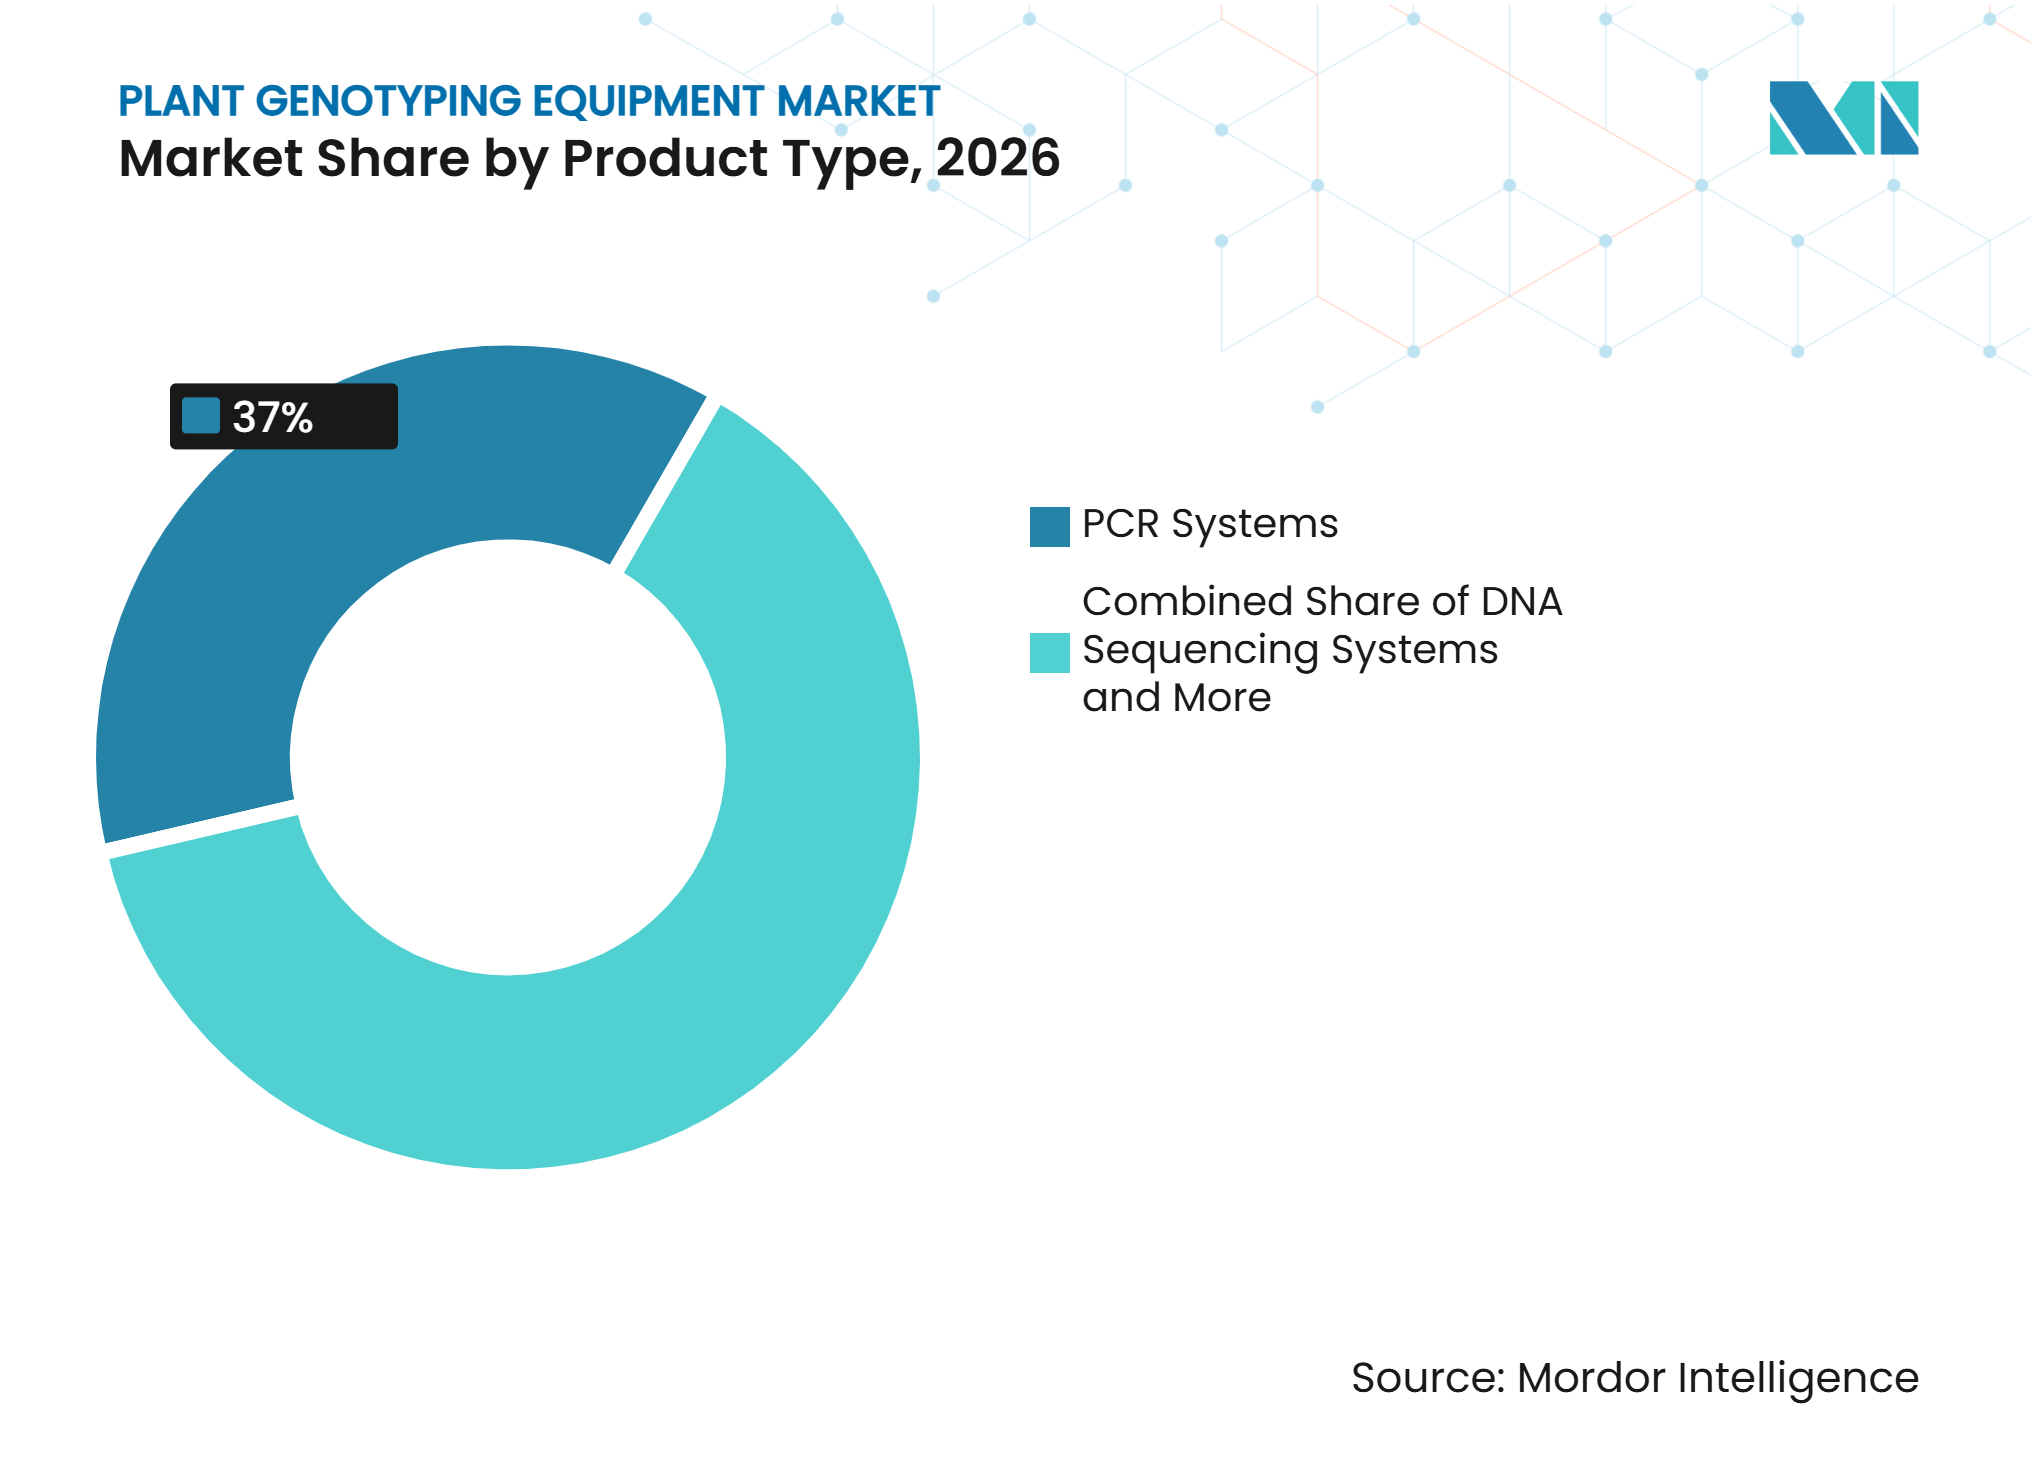
- Por producto, los sistemas de PCR (reacción en cadena de la polimerasa) representaron el 37,0% de la participación del mercado de genotipado de plantas en 2026, mientras que se prevé que los sistemas de secuenciación de ADN crezcan a una CAGR del 10,5% de 2027 a 2032.
- Por método de genotipado, el genotipado basado en PCR representó el 38,0% del tamaño del mercado de genotipado de plantas en 2026, mientras que se prevé que el genotipado basado en secuenciación crezca a una CAGR del 11,4% de 2027 a 2032.
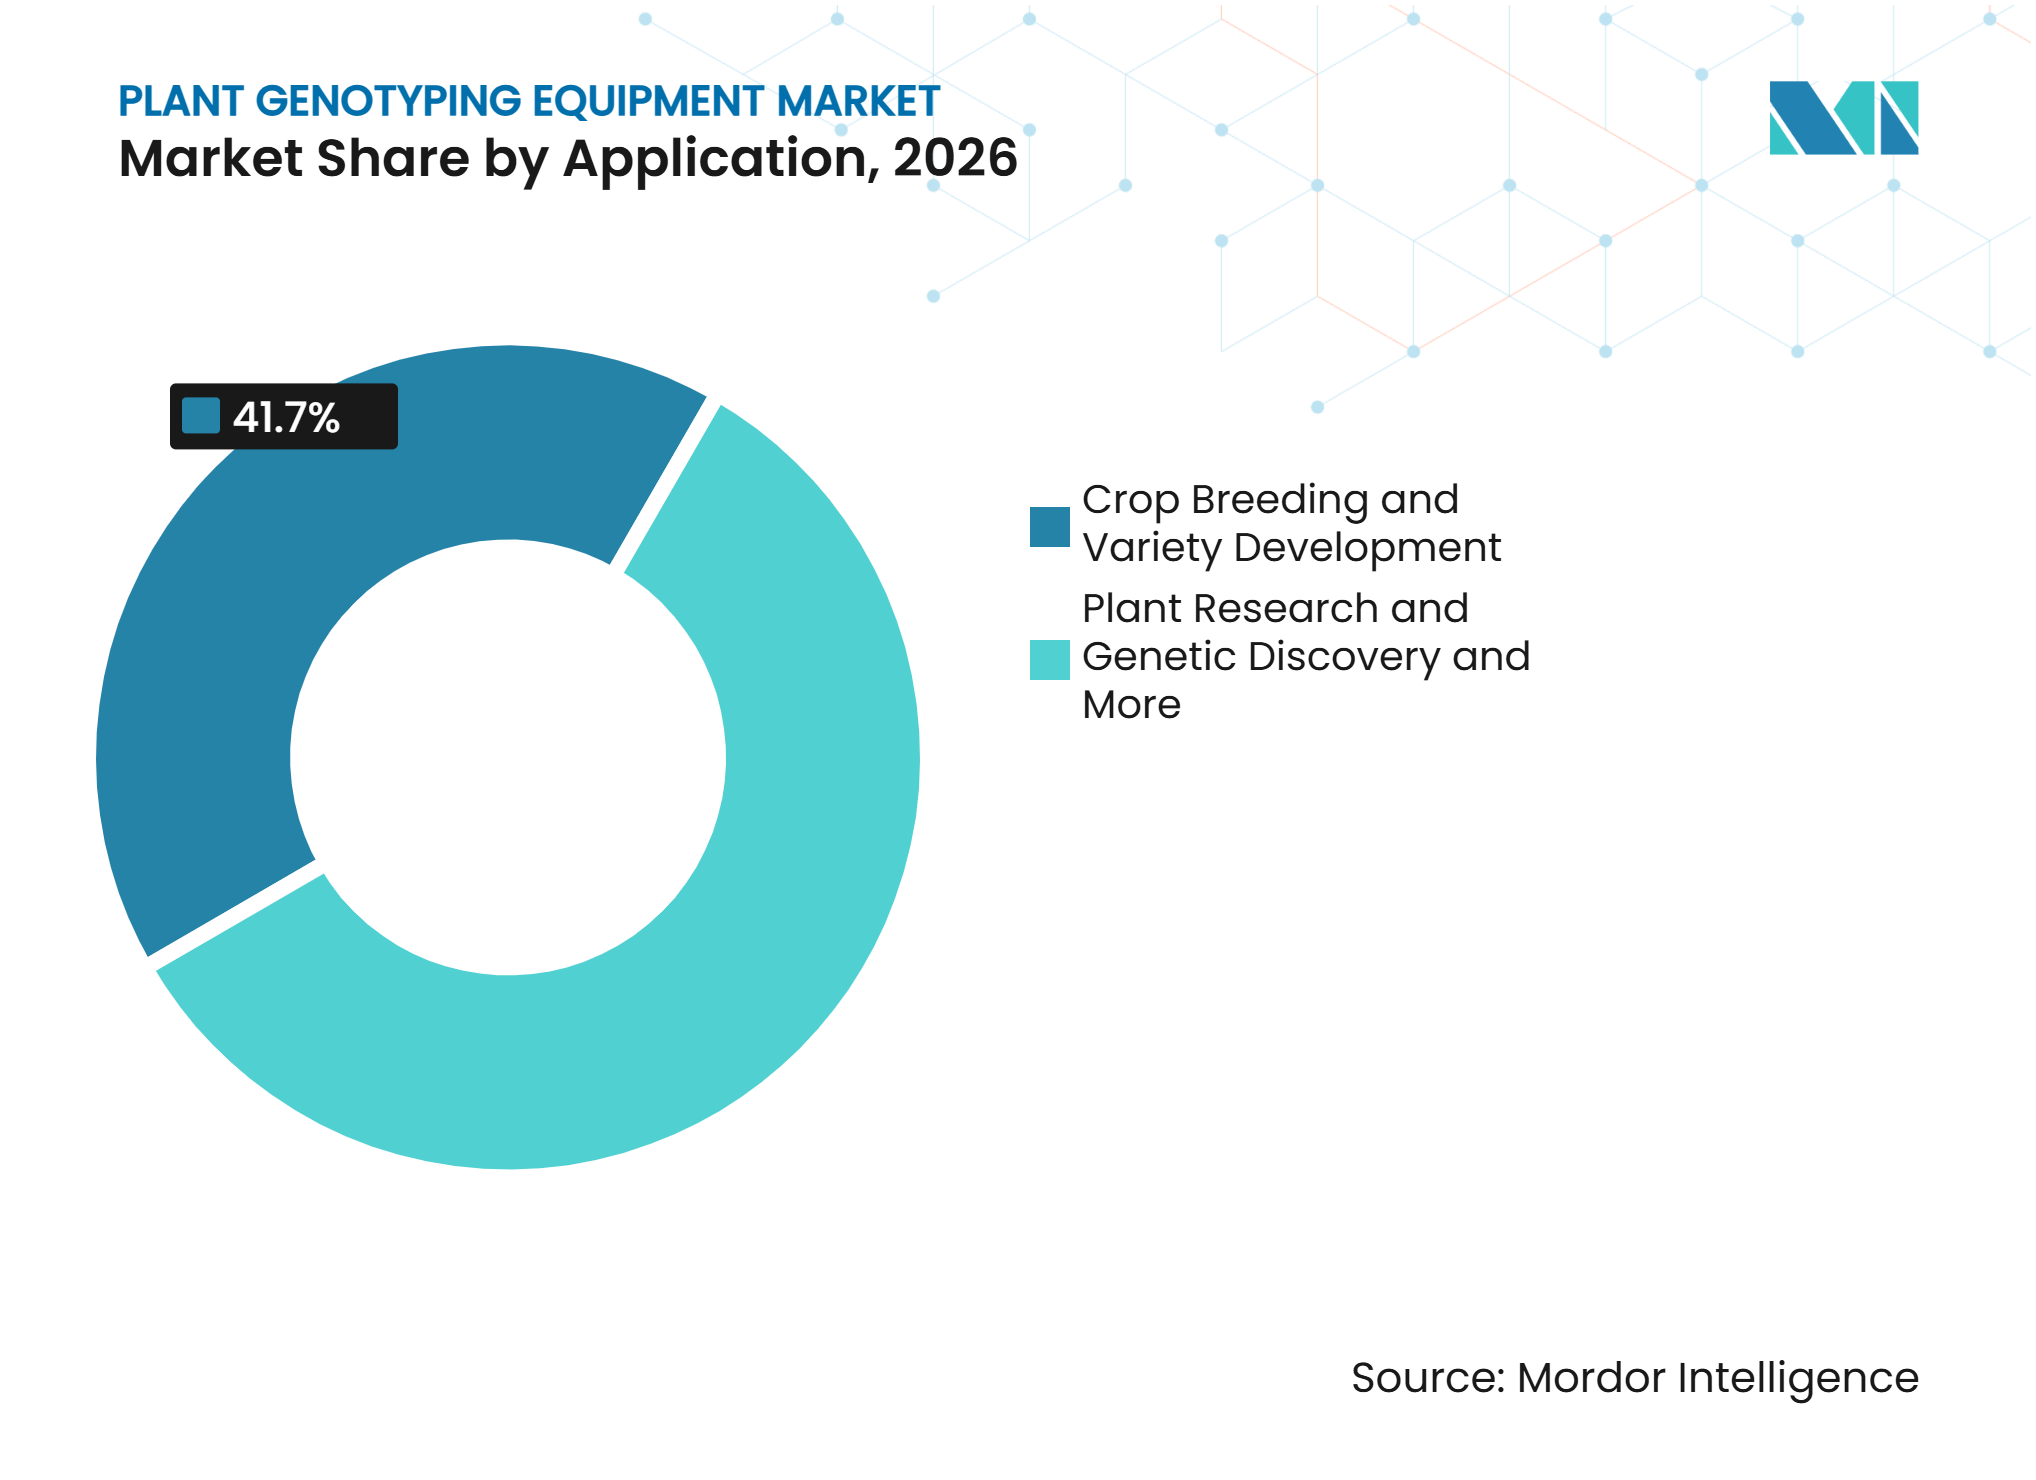
- Por aplicación, el mejoramiento de cultivos y el desarrollo de variedades representaron una participación del 41,7% en 2026, mientras que se prevé que el cribado de salud y resistencia de cultivos crezca a una CAGR del 9,1% de 2027 a 2032.
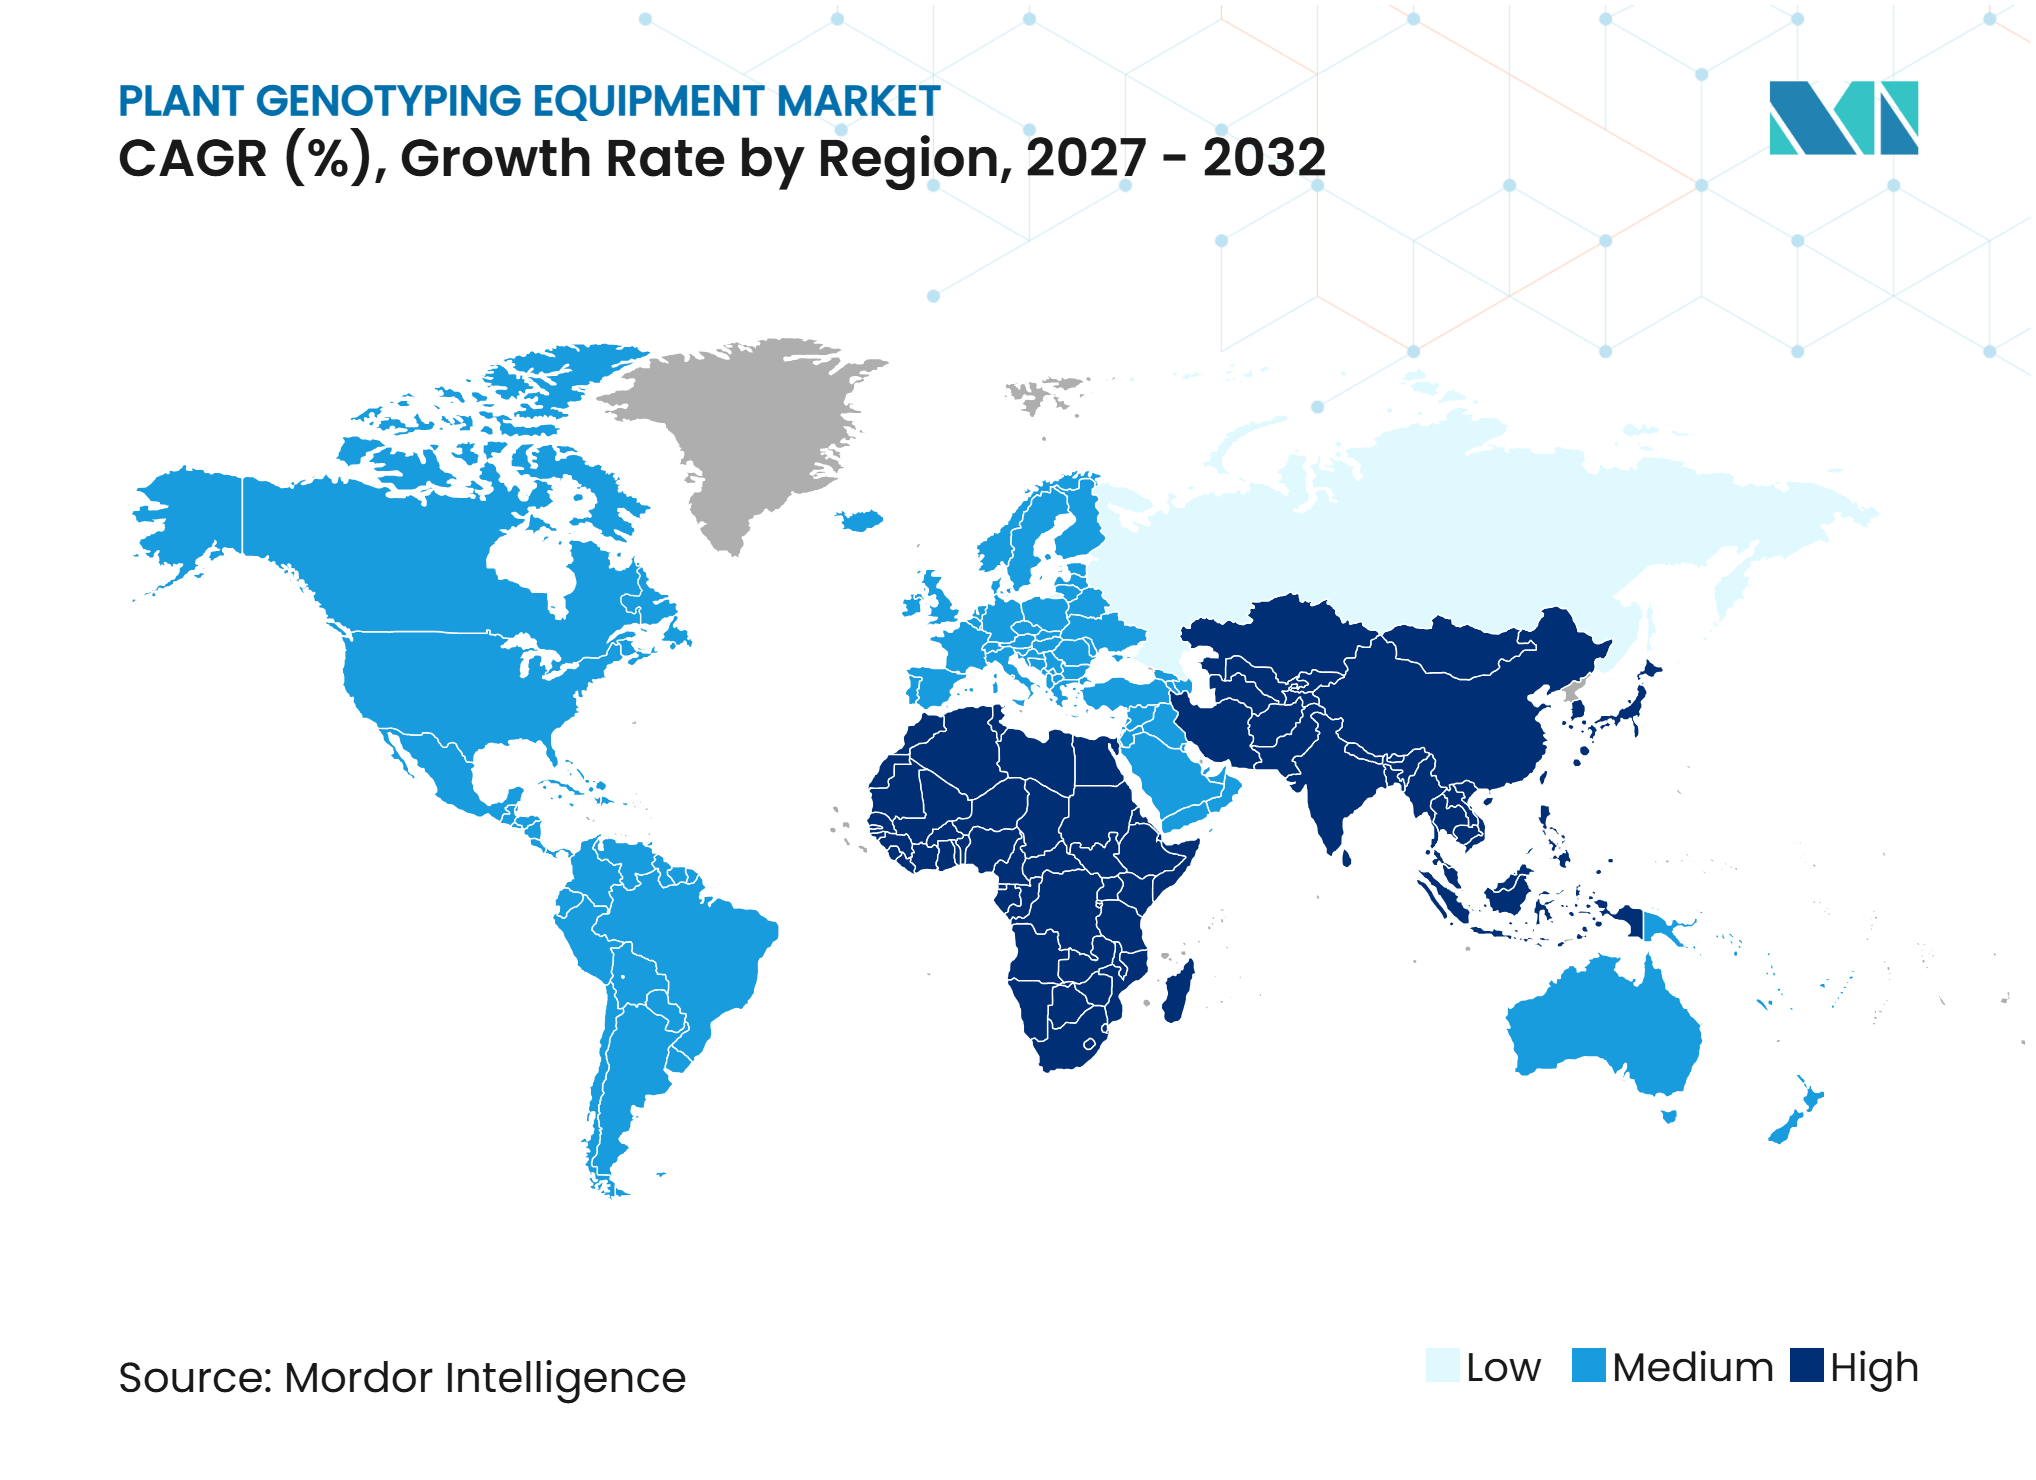
- Por geografía, Europa representó una participación del 34,2% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,2% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aceleración de la Selección Genómica en el Mejoramiento Comercial | +1.9% | Global, con mayor intensidad en América del Norte, Europa y Asia Oriental | Largo plazo (4 años o más) |
| Creciente Demanda de Características de Cultivos Resistentes al Clima | +1.6% | Global, con mayor fortaleza en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Reducción del Costo de Secuenciación y Genotipado por Muestra | +1.4% | Global, con mayor adopción en América del Sur y África | Mediano plazo (2-4 años) |
| Financiamiento Público para Biotecnología Agrícola y Seguridad Alimentaria | +1.1% | América del Norte, Europa y Asia-Pacífico | Corto plazo (2 años o menos) |
| Secuenciación de Genoma Completo de Baja Cobertura que Mejora la Economía de Costo-Rendimiento | +0.8% | Global, con adopción líder en América del Norte y Europa | Mediano plazo (2-4 años) |
| Automatización y Miniaturización de Ensayos que Amplían la Capacidad de Genotipado | +0.7% | América del Norte y Europa, con adopción que se extiende a Asia-Pacífico | Corto plazo (2 años o menos) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Selección Genómica en el Mejoramiento Comercial
La creciente adopción del mejoramiento asistido por marcadores moleculares está apoyando la demanda de equipos de genotipado de plantas, ya que los programas de mejoramiento comercial dependen cada vez más del cribado basado en ADN para identificar rasgos deseables y acelerar el mejoramiento de cultivos. Las plataformas de genotipado permiten a los mejoradores identificar alelos favorables, evaluar fondos genéticos y seleccionar líneas de mejoramiento prometedoras antes de realizar extensas evaluaciones de campo. Un estudio de maíz de 2025 publicado en el International Journal of Advanced Biochemistry Research utilizó 97 marcadores KASP durante la generación BC1F1 y 3.305 marcadores de polimorfismo de nucleótido único (SNP) DArT-Tag durante la generación BC2F1 para apoyar el mejoramiento por retrocruzamiento asistido por marcadores para el enriquecimiento de provitamina A. El estudio reportó una recuperación del genoma del progenitor recurrente que osciló entre el 60,11% y el 75,71% en la primera generación y entre el 84,56% y el 89,63% en la generación siguienteEnriquecimiento genético de provitamina A mediante mejoramiento por retrocruzamiento asistido por marcadores en líneas endogámicas de maíz (Zea mays L.) resistentes al calor y la sequía, biochemjournal.com">[1]. Estos resultados demuestran cómo el cribado de marcadores de alto rendimiento puede mejorar la eficiencia de la introgresión de rasgos y la recuperación de fondos genéticos deseables. A medida que las organizaciones de mejoramiento comercial amplían los programas orientados a la calidad nutricional, la tolerancia a la sequía, la resistencia a enfermedades y la mejora del rendimiento, se prevé que aumente la demanda de instrumentos de genotipado, ensayos moleculares, reactivos y capacidades asociadas de procesamiento de datos.
Creciente Demanda de Características de Cultivos Resistentes al Clima
La creciente variabilidad climática y la mayor incidencia del calor, la sequía y otros estreses ambientales están impulsando la demanda de equipos de genotipado de plantas utilizados para identificar y seleccionar características de cultivos resistentes al clima. Estas características suelen estar controladas por múltiples genes con pequeños efectos individuales, lo que requiere análisis de marcadores a escala genómica y un perfil genético más amplio para identificar material de mejoramiento útil. Un estudio de asociación a escala genómica de 2025 publicado en npj Science of Plants evaluó 450 accesiones de soja en condiciones óptimas y de estrés por calor, e identificó 37 asociaciones significativas entre marcadores y características. Solo una asociación fue consistente en ambas condiciones de temperatura, lo que pone de relieve las diferencias en las respuestas genéticas en condiciones normales y de estrés por calor. Los hallazgos refuerzan la importancia del genotipado integral y la predicción genómica para identificar material genético tolerante al calor. A medida que las organizaciones de mejoramiento desarrollan cada vez más variedades de cultivos con mayor tolerancia al calor, la sequía y la salinidad, se prevé que aumente la demanda de plataformas de genotipado de alta densidad, paneles de marcadores específicos para cultivos, ensayos moleculares y capacidades asociadas de análisis de datos.
Reducción del Costo de Secuenciación y Genotipado por Muestra
La reducción de los costos de secuenciación está haciendo que el genotipado de alto rendimiento sea más accesible para las organizaciones de mejoramiento comercial, las instituciones de investigación y las empresas de biotecnología agrícola. La secuenciación de genoma completo de baja cobertura ofrece una alternativa rentable a la secuenciación convencional de alta cobertura al generar información útil de marcadores a escala genómica con profundidades de secuenciación reducidas. Un estudio de 2025 publicado en BMC Plant Biology reportó costos de secuenciación estimados de aproximadamente 7 USD por muestra a una cobertura de 1X para la berenjena, basándose en su genoma de 1,21 gigabases, en comparación con aproximadamente 18 USD para un genoma de cultivo de 3 gigabases a la misma coberturaEvaluación comparativa de flujos de trabajo de secuenciación de baja cobertura para genotipado de precisión en berenjena,link.springer.com">[2]. El estudio también demostró que la secuenciación de baja cobertura podía generar cantidades sustanciales de marcadores genéticos confiables cuando se apoyaba en flujos de trabajo de filtrado y bioinformática adecuados. Estos avances están mejorando la viabilidad económica del cribado genético a gran escala y la investigación genómica. A medida que los programas de mejoramiento procesan poblaciones de plantas más grandes y amplían las actividades de selección molecular, se prevé que aumente la demanda de instrumentos de genotipado, plataformas de secuenciación, reactivos, sistemas de preparación de bibliotecas y soluciones bioinformáticas.
Financiamiento Público para Biotecnología Agrícola y Seguridad Alimentaria
El financiamiento público para la biotecnología agrícola y la investigación genómica está respaldando la demanda de equipos de genotipado de plantas al ampliar la capacidad de investigación en universidades e instituciones agrícolas públicas. Los programas financiados por el gobierno permiten a las organizaciones de investigación fortalecer las instalaciones de biología molecular, emprender proyectos de mejoramiento de cultivos y desarrollar recursos genómicos para mejorar la productividad agrícola y la seguridad alimentaria. En noviembre de 2025, el Instituto Nacional de Alimentación y Agricultura del Departamento de Agricultura de los Estados Unidos (USDA NIFA) anunció una inversión de 1,8 millones de USD a través de su Iniciativa de Genoma a Fenoma Agrícola, con la Universidad Estatal de Míchigan y Texas A&M AgriLife Research identificados como los beneficiarios de 2025NIFA invierte 3,8 millones de USD en la Iniciativa de Genoma a Fenoma Agrícola, nifa.usda.gov">[3]. La iniciativa apoya la investigación colaborativa que integra genómica, fenómica, ingeniería y ciencia de datos para mejorar la producción de cultivos y ganado. Tales inversiones pueden ampliar los requisitos institucionales de plataformas de genotipado, ensayos moleculares, consumibles de laboratorio y capacidades de procesamiento de datos genómicos. A medida que los programas de investigación pública continúan apoyando la genética de cultivos y la biotecnología agrícola, se prevé que la expansión de laboratorios respaldada por financiamiento cree oportunidades de demanda adicionales para los proveedores de equipos de genotipado de plantas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos de Capital y Operativos para Plataformas Avanzadas | -1.8% | Global, con mayor efecto en Oriente Medio y África y América del Sur | Largo plazo (4 años o más) |
| Brechas en Habilidades Bioinformáticas y Complejidad en la Interpretación de Datos | -1.2% | Global, con mayor efecto en África, Asia del Sur y Asia Sudoriental | Mediano plazo (2-4 años) |
| Exposición Arancelaria y Dependencia de la Cadena de Suministro Transfronteriza | -0.9% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Corto plazo (2 años o menos) |
| Variabilidad en la Calidad de las Muestras en Cultivos y Colecciones de Germoplasma | -0.6% | Global, con efecto elevado en África y Asia del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Operativos para Plataformas Avanzadas
Las plataformas avanzadas de genotipado de plantas, incluidos los arrays de polimorfismo de nucleótido único (SNP) de alta densidad y los sistemas de secuenciación de nueva generación (NGS), requieren una inversión inicial sustancial en instrumentación, automatización e infraestructura de laboratorio de apoyo. Las plataformas de alto rendimiento también requieren volúmenes de muestras suficientes para lograr economías de escala y reducir los costos de procesamiento por muestra. El gasto recurrente en reactivos, consumibles, mantenimiento de equipos, calibración y personal técnico aumenta aún más la carga financiera, lo que puede restringir la adopción entre empresas semilleras más pequeñas e instituciones públicas de mejoramiento. Aunque los modelos de genotipado como servicio ofrecen una alternativa a la adquisición de equipos propios, introducen dependencia de proveedores externos, transporte de muestras, programación y restricciones en los tiempos de respuesta. En consecuencia, los elevados costos de adquisición y operación, combinados con la necesidad de una utilización adecuada del laboratorio, generan una adopción desigual de equipos avanzados de genotipado de plantas entre organizaciones y geografías.
Brechas en Habilidades Bioinformáticas y Complejidad en la Interpretación de Datos
El genotipado de plantas de alto rendimiento genera grandes conjuntos de datos genómicos que requieren conocimientos especializados en bioinformática, estadística y computación para su interpretación y aplicación efectiva en programas de mejoramiento. La selección genómica implica procesos analíticos complejos, que incluyen la construcción de matrices de relaciones genómicas, la predicción de valores de mejoramiento estimados genómicos (GEBV) y la integración de datos genotípicos y fenotípicos. En diciembre de 2025, el Instituto Internacional de Investigación de Cultivos para los Trópicos Semiáridos (ICRISAT), en colaboración con AfricaRice y la Alianza de Bioversity International y CIAT, llevó a cabo un programa de capacitación de cinco días sobre Información de Secuencia Digital en Hyderabad, con el objetivo de fortalecer las capacidades de gestión y aplicación de datos genómicos entre científicos de Asia y África. El programa destacó la necesidad de fortalecer la experiencia práctica en el uso de información genómica para el mejoramiento de cultivos, particularmente en los sistemas de investigación de países en desarrollo. Estos requisitos de habilidades pueden limitar la utilización efectiva de los equipos de genotipado adquiridos, aumentar la dependencia de servicios analíticos externos y ralentizar la integración de datos genómicos en las decisiones de mejoramiento. En consecuencia, la escasez de profesionales capacitados en bioinformática y la infraestructura inadecuada para el análisis de datos pueden limitar la adopción y utilización de equipos avanzados de genotipado de plantas, particularmente entre las instituciones públicas de mejoramiento con recursos limitados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas de PCR Lideran, Mientras los Sistemas de Secuenciación de ADN AvanzanLos sistemas de PCR representaron el 37,0% de la participación del mercado de equipos de genotipado de plantas en 2026. Los sistemas de PCR (reacción en cadena de la polimerasa) se utilizan ampliamente para la selección asistida por marcadores y la verificación de parentesco debido a sus resultados rápidos, los bajos costos de consumibles por reacción y el diseño de ensayos adaptable. Su papel es más prominente cuando los mejoradores criban marcadores conocidos a escala. Los sistemas de microarrays ofrecen mayor densidad de marcadores que los flujos de trabajo de PCR y requieren menos infraestructura que los sistemas NGS (secuenciación de nueva generación) completos. Siguen siendo útiles para la selección genómica en los principales cultivos en hilera con paneles de referencia establecidos.
Se prevé que los sistemas de secuenciación de ADN crezcan a una CAGR del 10,5% de 2027 a 2032. El crecimiento en este segmento está impulsado por flujos de trabajo de baja cobertura que permiten múltiples evaluaciones de características en una sola ejecución. En octubre de 2025, Thermo Fisher Scientific lanzó el Analizador de Microarrays Applied Biosystems SwiftArrayStudio. La plataforma integra cuatro procesos de genotipado, produce resultados en tan solo 30 horas y puede reducir el tiempo de manipulación manual hasta en un 40%. El mercado de equipos de genotipado de plantas también depende de plataformas de extracción, manejadores de líquidos, sistemas de electroforesis y plataformas de consumibles para mantener el rendimiento del laboratorio.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Método de Genotipado:
Los Flujos de Trabajo Basados en PCR Mantienen la Escala, Mientras la Secuenciación Gana AlcanceEl genotipado basado en PCR representó el 38,0% del tamaño del mercado de equipos de genotipado de plantas en 2026, respaldado por su uso establecido en programas de mejoramiento comercial para la selección asistida por marcadores y la verificación de parentesco. Los mejoradores utilizan ensayos validados cuando el rendimiento de llamadas conocido y los tiempos de respuesta cortos son más importantes que la cobertura genómica amplia. El genotipado basado en microarrays sigue siendo útil en programas de trigo, maíz y soja que cuentan con paneles de referencia maduros. El genotipado basado en electroforesis capilar (CE) está disminuyendo como método primario, aunque conserva un papel en las pruebas de pureza de semillas e identidad de variedades. Sus formatos de datos existentes y su historial de acreditación respaldan su uso continuo en algunos entornos de pruebas regulatorias.
Se prevé que el genotipado basado en secuenciación crezca a una CAGR del 11,4% de 2027 a 2032, impulsado por los programas de genotipado de plantas que pasan de paneles de marcadores de baja densidad hacia el perfil a escala genómica. En octubre de 2025, Illumina lanzó su solución de 5 bases para detectar variantes genómicas y metilación del ADN en la misma ejecución de secuenciación. Los dos kits son compatibles con los sistemas NovaSeq y NextSeq 2000, lo que respalda un análisis genómico más amplio en los programas de mejoramiento de plantas.
Por Aplicación:
El Mejoramiento de Cultivos Sigue Siendo Central, Mientras el Cribado de Resistencia Crece Más RápidoEl mejoramiento de cultivos y el desarrollo de variedades representaron una participación del 41,7% en 2026. Esta aplicación es fundamental porque la selección genómica apoya un desarrollo de variedades más rápido y decisiones de mejoramiento más informadas. Los mejoradores utilizan datos de marcadores a escala genómica para complementar los ensayos de campo en los flujos de trabajo de selección. La investigación de plantas y el descubrimiento genético generan marcadores que posteriormente pueden aplicarse en flujos de trabajo de mejoramiento y salud de cultivos. La detección de organismos genéticamente modificados (OGM) y las pruebas regulatorias también impulsan la demanda de ensayos de PCR validados y herramientas de detección específicas de eventos.
Se prevé que el cribado de salud y resistencia de cultivos crezca a una CAGR del 9,1% de 2027 a 2032. El mercado de equipos de genotipado de plantas está ganando relevancia a medida que los programas criban grandes paneles para rasgos complejos de resistencia a enfermedades y al estrés abiótico. En abril de 2025, la Unión Internacional para la Protección de las Obtenciones Vegetales (UPOV) informó que el GBS (genotipado por secuenciación) con 20 a 40 marcadores de polimorfismo de nucleótido único (SNP) podría reducir el tamaño de los ensayos DHE (distinción, homogeneidad y estabilidad) hasta en un 33% en hortensias. Un metaanálisis de garbanzo de 2025 identificó 54 meta-QTL (loci de rasgos cuantitativos) para tolerancia a la sequía, el calor y la salinidad, con un intervalo de confianza promedio de 1,01 cM (centimorgans).

Análisis Geográfico
Europa
Europa representó el 34,2% de la participación del mercado de equipos de genotipado de plantas en 2026. Alemania, los Países Bajos, Francia, el Reino Unido y los países nórdicos cuentan con ecosistemas de mejoramiento comercial y programas de marcadores establecidos. El marco de Derechos Comunitarios de Obtenciones Vegetales de la Unión Europea respalda la protección de variedades vegetales e impulsa la demanda de verificación DHE y pruebas de pureza de semillas. En abril de 2025, la Unión Internacional para la Protección de las Obtenciones Vegetales (UPOV) presentó trabajos sobre genotipado por secuenciación (GBS) para pruebas DHE ornamentales, lo que refleja el creciente uso regulatorio de marcadores moleculares. En 2025, QIAGEN identificó al Instituto Max Planck de Investigación en Mejoramiento de Plantas en Colonia como colaborador de acceso anticipado para QIAsprint Connect.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,2% de 2027 a 2032. Los programas de autosuficiencia agrícola de China, la infraestructura genómica de India y el sector de mejoramiento comercial de Australia están contribuyendo a la demanda regional. La inversión pública en el mejoramiento del germoplasma está ampliando la capacidad de laboratorio y respaldando el mercado de equipos de genotipado de plantas. La región está desarrollando infraestructura de secuenciación para la investigación agrícola y el mejoramiento comercial. Los laboratorios regionales están utilizando genomas de referencia y secuenciación de baja cobertura para construir flujos de trabajo de marcadores escalables.
América del Norte, América del Sur, Oriente Medio y África, y Otros Mercados
América del Norte se beneficia del financiamiento público en genómica y de los programas de selección establecidos en soja, maíz y cultivos especiales. El premio de la Iniciativa de Genoma a Fenoma Agrícola del Instituto Nacional de Alimentación y Agricultura del Departamento de Agricultura de los Estados Unidos (USDA NIFA) de noviembre de 2025 es un ejemplo del apoyo del sector público a la investigación genoma-fenoma. La demanda en América del Sur está vinculada a los programas de soja y caña de azúcar orientados a la exportación que requieren marcadores de resistencia a enfermedades y tolerancia al estrés. África y Oriente Medio representan oportunidades adicionales para el mercado de equipos de genotipado de plantas, donde los paneles de referencia de cultivos huérfanos y las variedades adaptadas a condiciones de salinidad y calor extremo pueden respaldar la demanda futura de laboratorios.
Panorama Competitivo
Concentración del Mercado
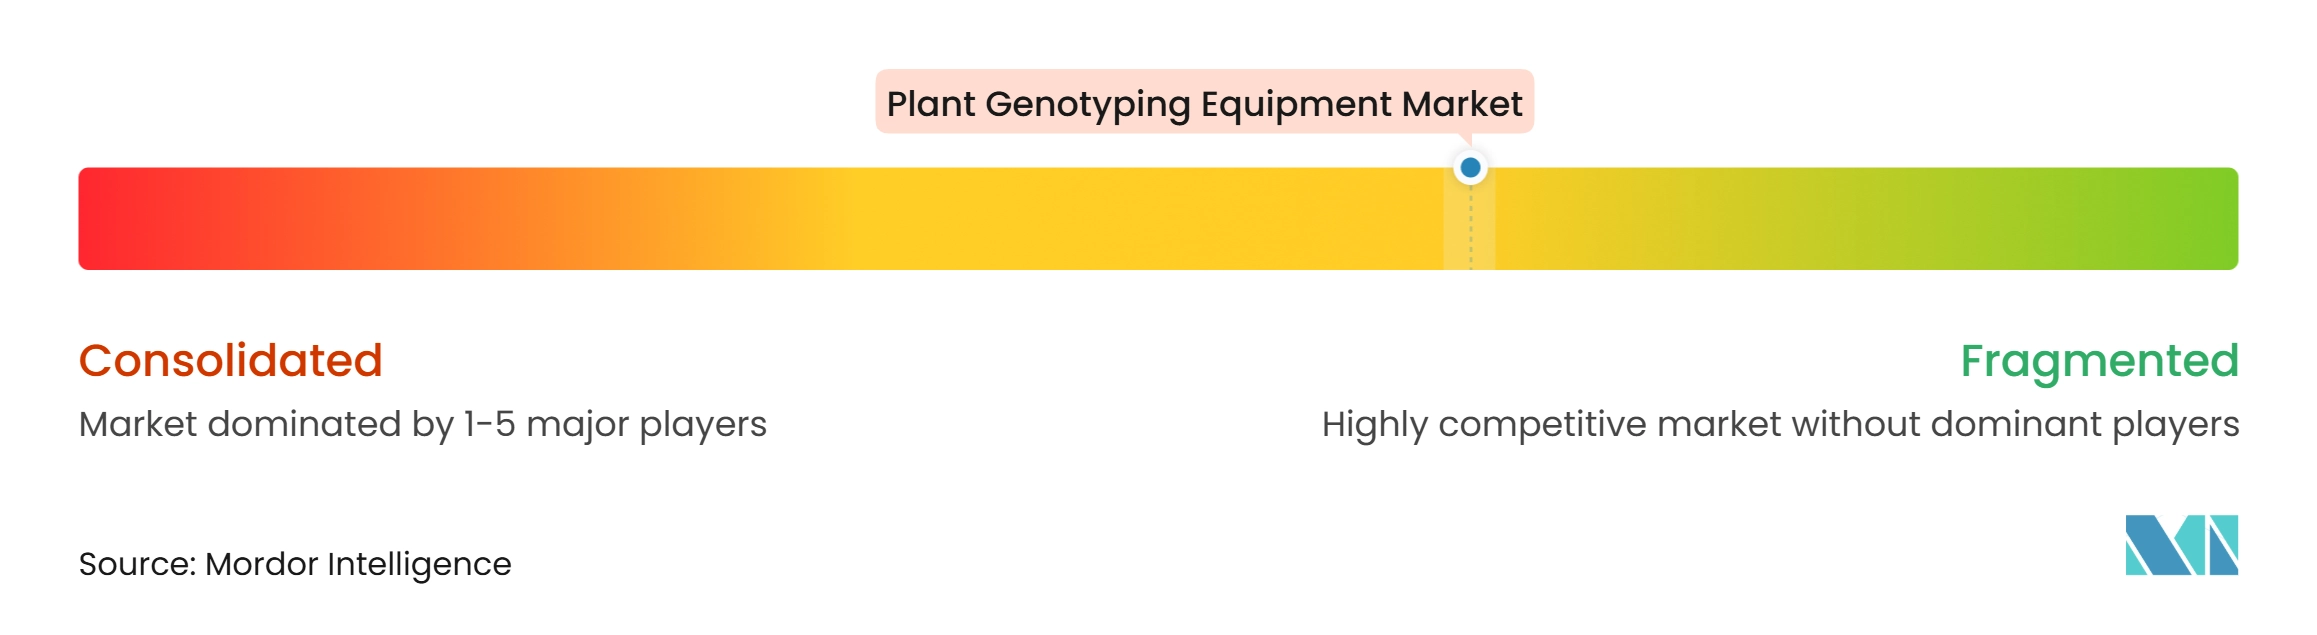
El mercado de equipos de genotipado de plantas presentó una fragmentación moderada en 2026, con Thermo Fisher Scientific Inc., Illumina, Inc., LGC Limited, Eurofins Scientific SE y Agilent Technologies, Inc. identificados como los principales actores. Sus posiciones competitivas están respaldadas por amplias carteras de tecnología en ciencias de la vida, ecosistemas propietarios de ensayos y reactivos, capacidades de automatización de laboratorio y relaciones consolidadas con clientes en investigación agrícola y programas de mejoramiento comercial. Las empresas compiten en términos de rendimiento de muestras, precisión del genotipado, integración de flujos de trabajo, amplitud de ensayos, capacidades de análisis de datos, costo por muestra y soporte técnico. Los proveedores especializados en agrigenómica también compiten ofreciendo ensayos específicos para cultivos, servicios de pruebas de alto rendimiento y flujos de trabajo integrados adaptados a las aplicaciones de mejoramiento vegetal.
El desarrollo de productos, la integración tecnológica y las alianzas estratégicas están configurando la diferenciación competitiva. En octubre de 2025, Thermo Fisher Scientific amplió su cartera de microarrays con el Analizador de Microarrays SwiftArrayStudio, diseñado para aplicaciones que incluyen la agrigenómica. En septiembre de 2025, LGC Biosearch Technologies suscribió un acuerdo con Genolution para combinar su química sbeadex Lightning con la plataforma Nextractor NX-Duo de Genolution para la purificación de ácidos nucleicos de alto rendimiento en flujos de trabajo de agrigenómica. Estos desarrollos reflejan una competencia creciente en torno a las capacidades analíticas, la automatización de laboratorios y la integración de tecnologías en los flujos de trabajo de genotipado de plantas.
El posicionamiento competitivo a largo plazo depende de la reducción del costo y el tiempo de respuesta del genotipado, al tiempo que se amplían la automatización, las capacidades de análisis de datos y la compatibilidad con programas de mejoramiento de alto rendimiento. Existen oportunidades en la secuenciación desplegable en campo, los flujos de trabajo de pruebas descentralizadas y las tecnologías que apoyan las aplicaciones de marcadores moleculares para el mejoramiento de cultivos y la identificación de variedades. El uso creciente de métodos moleculares validados en aplicaciones de protección de variedades y pruebas de semillas también puede aumentar la demanda de plataformas de genotipado confiables y estandarizadas. Las empresas que combinen equipos escalables, experiencia en aplicaciones específicas para cultivos, integración eficiente de flujos de trabajo y sólido soporte técnico probablemente fortalecerán sus posiciones a medida que los programas de mejoramiento agrícola adopten cada vez más enfoques de genotipado a escala genómica y de alto rendimiento.
Líderes de la Industria de Equipos de Genotipado de Plantas
-
Thermo Fisher Scientific Inc.
-
Illumina, Inc.
-
LGC Limited
-
Eurofins Scientific SE
-
Agilent Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Genotipado de Plantas Empresas cubiertas en este informe
- Thermo Fisher Scientific Inc.
- Illumina, Inc.
- LGC Limited
- Eurofins Scientific SE
- Agilent Technologies, Inc.
- QIAGEN N.V.
- Danaher Corporation
- Roche Diagnostics Corporation
- Bio-Rad Laboratories, Inc.
- BGI Genomics Co., Ltd.
- Oxford Nanopore Technologies plc
- Pacific Biosciences of California, Inc.
- PerkinElmer, Inc.
- Merck KGaA
- Promega Corporation
- MGI Tech Co., Ltd.
- Hamilton Company
Desarrollos recientes de la industria en Mercado de Equipos de Genotipado de Plantas
- Febrero de 2026: QIAGEN presentó QIAsprint Connect en SLAS 2026, marcando su entrada en la automatización de sobremesa de alto rendimiento para laboratorios de investigación. El sistema admite el procesamiento de hasta 192 muestras por ejecución y es relevante para los flujos de trabajo de genotipado de plantas que requieren extracción de ácidos nucleicos a gran escala. QIAGEN también catalogó el sistema como una plataforma de uso en investigación, lo que lo hace más relevante para la genómica agrícola que sus productos de automatización enfocados en aplicaciones clínicas.
- Octubre de 2025: Illumina lanzó su solución de 5 bases, que permite el análisis simultáneo de variantes genómicas y metilación del ADN a partir de una sola muestra. El desarrollo amplía las capacidades multiómicas relevantes para la investigación de plantas, incluidos los estudios de variación genética y respuestas epigenéticas.
- Agosto de 2025: el Instituto Boyce Thompson, Meiogenix y FFAR lanzaron una colaboración de genética de tomate por valor de 2 millones de USD centrada en la resistencia a la sequía y las enfermedades. El proyecto combina el cribado de alto rendimiento de cientos de especies de tomate silvestre con genómica y desarrollo de pangenoma, lo que representa una aplicación directa de investigación agrícola que puede respaldar la demanda de tecnologías de genotipado y secuenciación de plantas.
Alcance del Informe Global del Mercado de Equipos de Genotipado de Plantas
El genotipado de plantas es el proceso de analizar la composición genética de las plantas para identificar variaciones en su ADN, como los polimorfismos de nucleótido único (SNPs) y otros marcadores genéticos. Se utiliza en el mejoramiento de plantas, la mejora de cultivos, el análisis de diversidad genética, la identificación de variedades y la selección de características para apoyar el desarrollo de variedades de cultivos mejoradas con características deseadas, como mayores rendimientos, resistencia a enfermedades y tolerancia a los estreses ambientales. El Mercado de Equipos de Genotipado de Plantas está segmentado por Tipo de Producto (Sistemas de PCR, Sistemas de Secuenciación de ADN, Sistemas de Microarrays y Otros Equipos de Genotipado), por Método de Genotipado (Genotipado Basado en PCR, Genotipado Basado en Secuenciación, Genotipado Basado en Microarrays y Genotipado Basado en Electroforesis Capilar), por Aplicación (Investigación de Plantas y Descubrimiento Genético, Mejoramiento de Cultivos y Desarrollo de Variedades, Pruebas de Calidad de Semillas e Identidad Genética, Cribado de Salud y Resistencia de Cultivos, Detección de OGM y Pruebas Regulatorias) y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, África y Oriente Medio). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de PCR |
| Sistemas de Secuenciación de ADN |
| Sistemas de Microarrays |
| Otros Equipos de Genotipado |
| Genotipado Basado en PCR |
| Genotipado Basado en Secuenciación |
| Genotipado Basado en Microarrays |
| Genotipado Basado en Electroforesis Capilar |
| Investigación de Plantas y Descubrimiento Genético |
| Mejoramiento de Cultivos y Desarrollo de Variedades |
| Pruebas de Calidad de Semillas e Identidad Genética |
| Cribado de Salud y Resistencia de Cultivos |
| Detección de OGM y Pruebas Regulatorias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Producto | Sistemas de PCR | |
| Sistemas de Secuenciación de ADN | ||
| Sistemas de Microarrays | ||
| Otros Equipos de Genotipado | ||
| Por Método de Genotipado | Genotipado Basado en PCR | |
| Genotipado Basado en Secuenciación | ||
| Genotipado Basado en Microarrays | ||
| Genotipado Basado en Electroforesis Capilar | ||
| Por Aplicación | Investigación de Plantas y Descubrimiento Genético | |
| Mejoramiento de Cultivos y Desarrollo de Variedades | ||
| Pruebas de Calidad de Semillas e Identidad Genética | ||
| Cribado de Salud y Resistencia de Cultivos | ||
| Detección de OGM y Pruebas Regulatorias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de genotipado de plantas?
El mercado de equipos de genotipado de plantas fue valorado en 945,70 millones de USD en 2026 y se prevé que crezca desde 1.016,44 millones de USD en 2027 hasta 1.457,87 millones de USD en 2032, a una CAGR del 7,48% durante el período de pronóstico.
¿Cuál es la tecnología de más rápido crecimiento en equipos de genotipado de plantas?
Se prevé que el genotipado basado en secuenciación crezca a una CAGR del 11,4% de 2027 a 2032, la tasa más alta entre los métodos de genotipado indicados.
¿Qué categoría de producto tiene la mayor participación en 2026?
Los sistemas de PCR representaron el 37,0% en 2026, respaldados por flujos de trabajo rutinarios de selección asistida por marcadores y verificación de parentesco.
¿Qué región lidera la demanda de equipos de genotipado de plantas?
Europa representó el 34,2% en 2026, respaldada por ecosistemas de mejoramiento establecidos y requisitos de protección de variedades vegetales.
¿Qué limita la adopción de plataformas avanzadas de genotipado?
Las principales restricciones incluyen los altos costos de capital y operativos, las brechas en habilidades bioinformáticas, la exposición arancelaria, la dependencia del suministro y la variabilidad en la calidad de las muestras.