
Marktgröße und Marktanteil für Pflanzengentypbestimmungsgeräte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.02 Milliarden US-Dollar |
| Marktgröße (2032) | 1.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Pflanzengentypbestimmungsgeräte von Mordor Intelligence
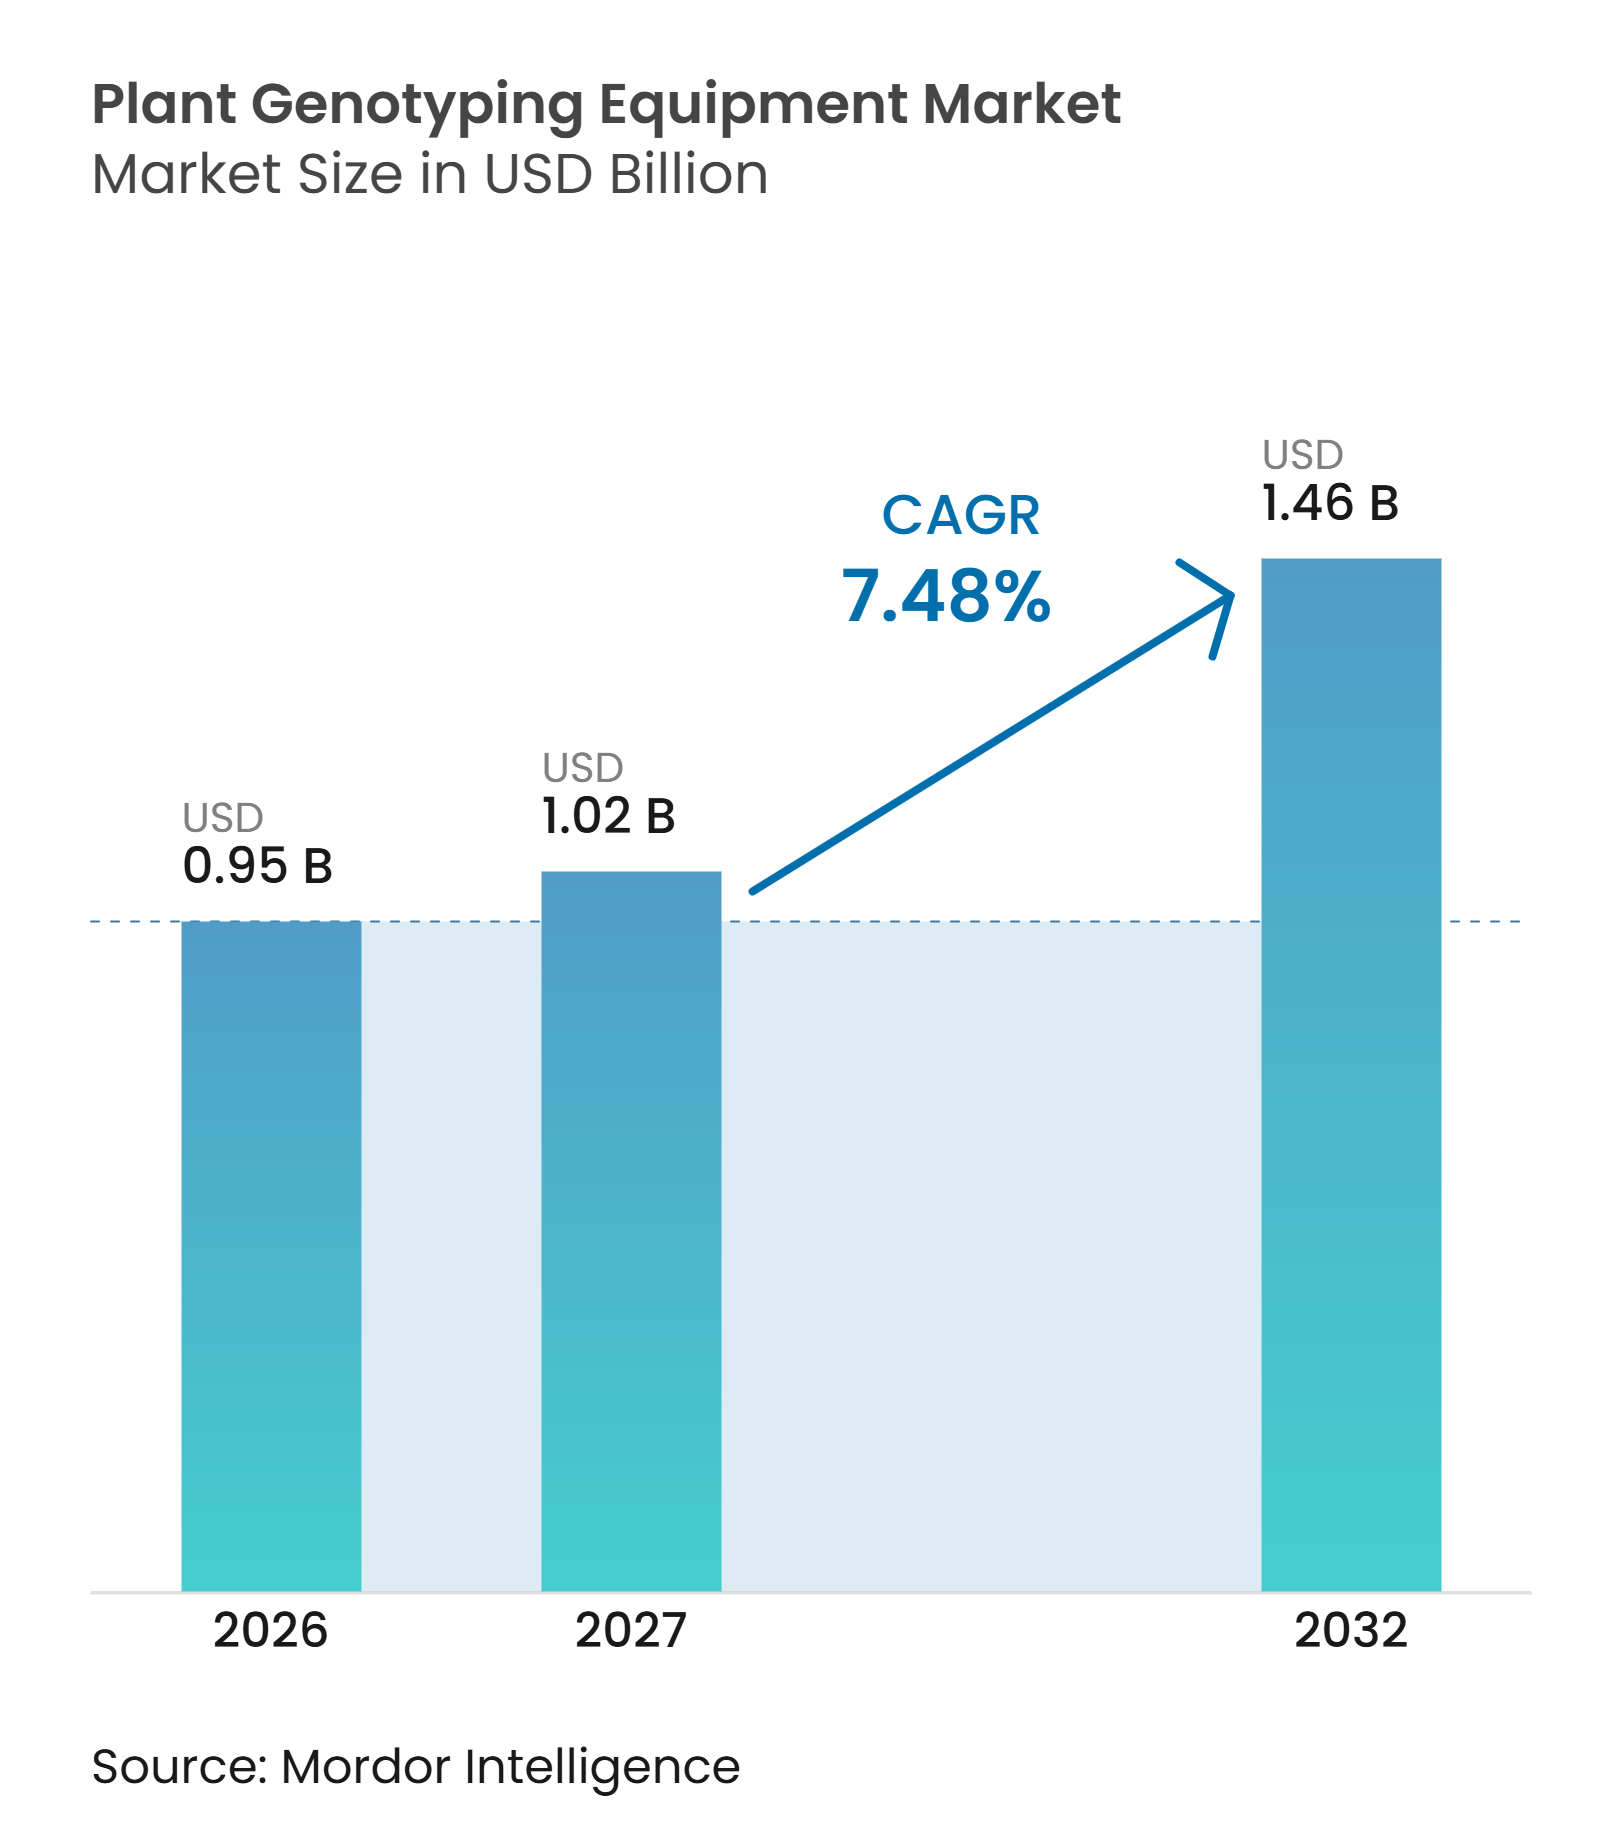
Der Markt für Pflanzengenotypisierungsgeräte wurde im Jahr 2026 auf einen Wert von 945,70 Millionen USD geschätzt und soll von 1.016,44 Millionen USD im Jahr 2027 auf 1.457,87 Millionen USD bis 2032 wachsen, bei einer CAGR von 7,48 % während des Prognosezeitraums. Kommerzielle Züchtungsprogramme verlagern sich von der feldgestützten Selektion hin zur genomischen Selektion, was das Marktwachstum unterstützt. Sinkende Sequenzierungskosten ermöglichen es mehr Züchtern, größere Keimplasmakollektionen zu testen und dichtere Markerpanels zu verwenden. Öffentliche Investitionen in Ernährungssicherheit und landwirtschaftliche Biotechnologie stärken die Laborbeschaffung und treiben die wiederkehrende Nachfrage nach Verbrauchsmaterialien an. Der Bedarf an einer schnelleren Selektion für Ertrag, Stresstoleranz und Krankheitsresistenz unterstützt den Markt zusätzlich. Anbieter reagieren mit automatisierter Probenvorbereitung, integrierten Workflows und kulturspezifischen Assay-Inhalten, um den manuellen Aufwand zu reduzieren und die Laborkapazität zu verbessern.
Wichtigste Erkenntnisse des Berichts
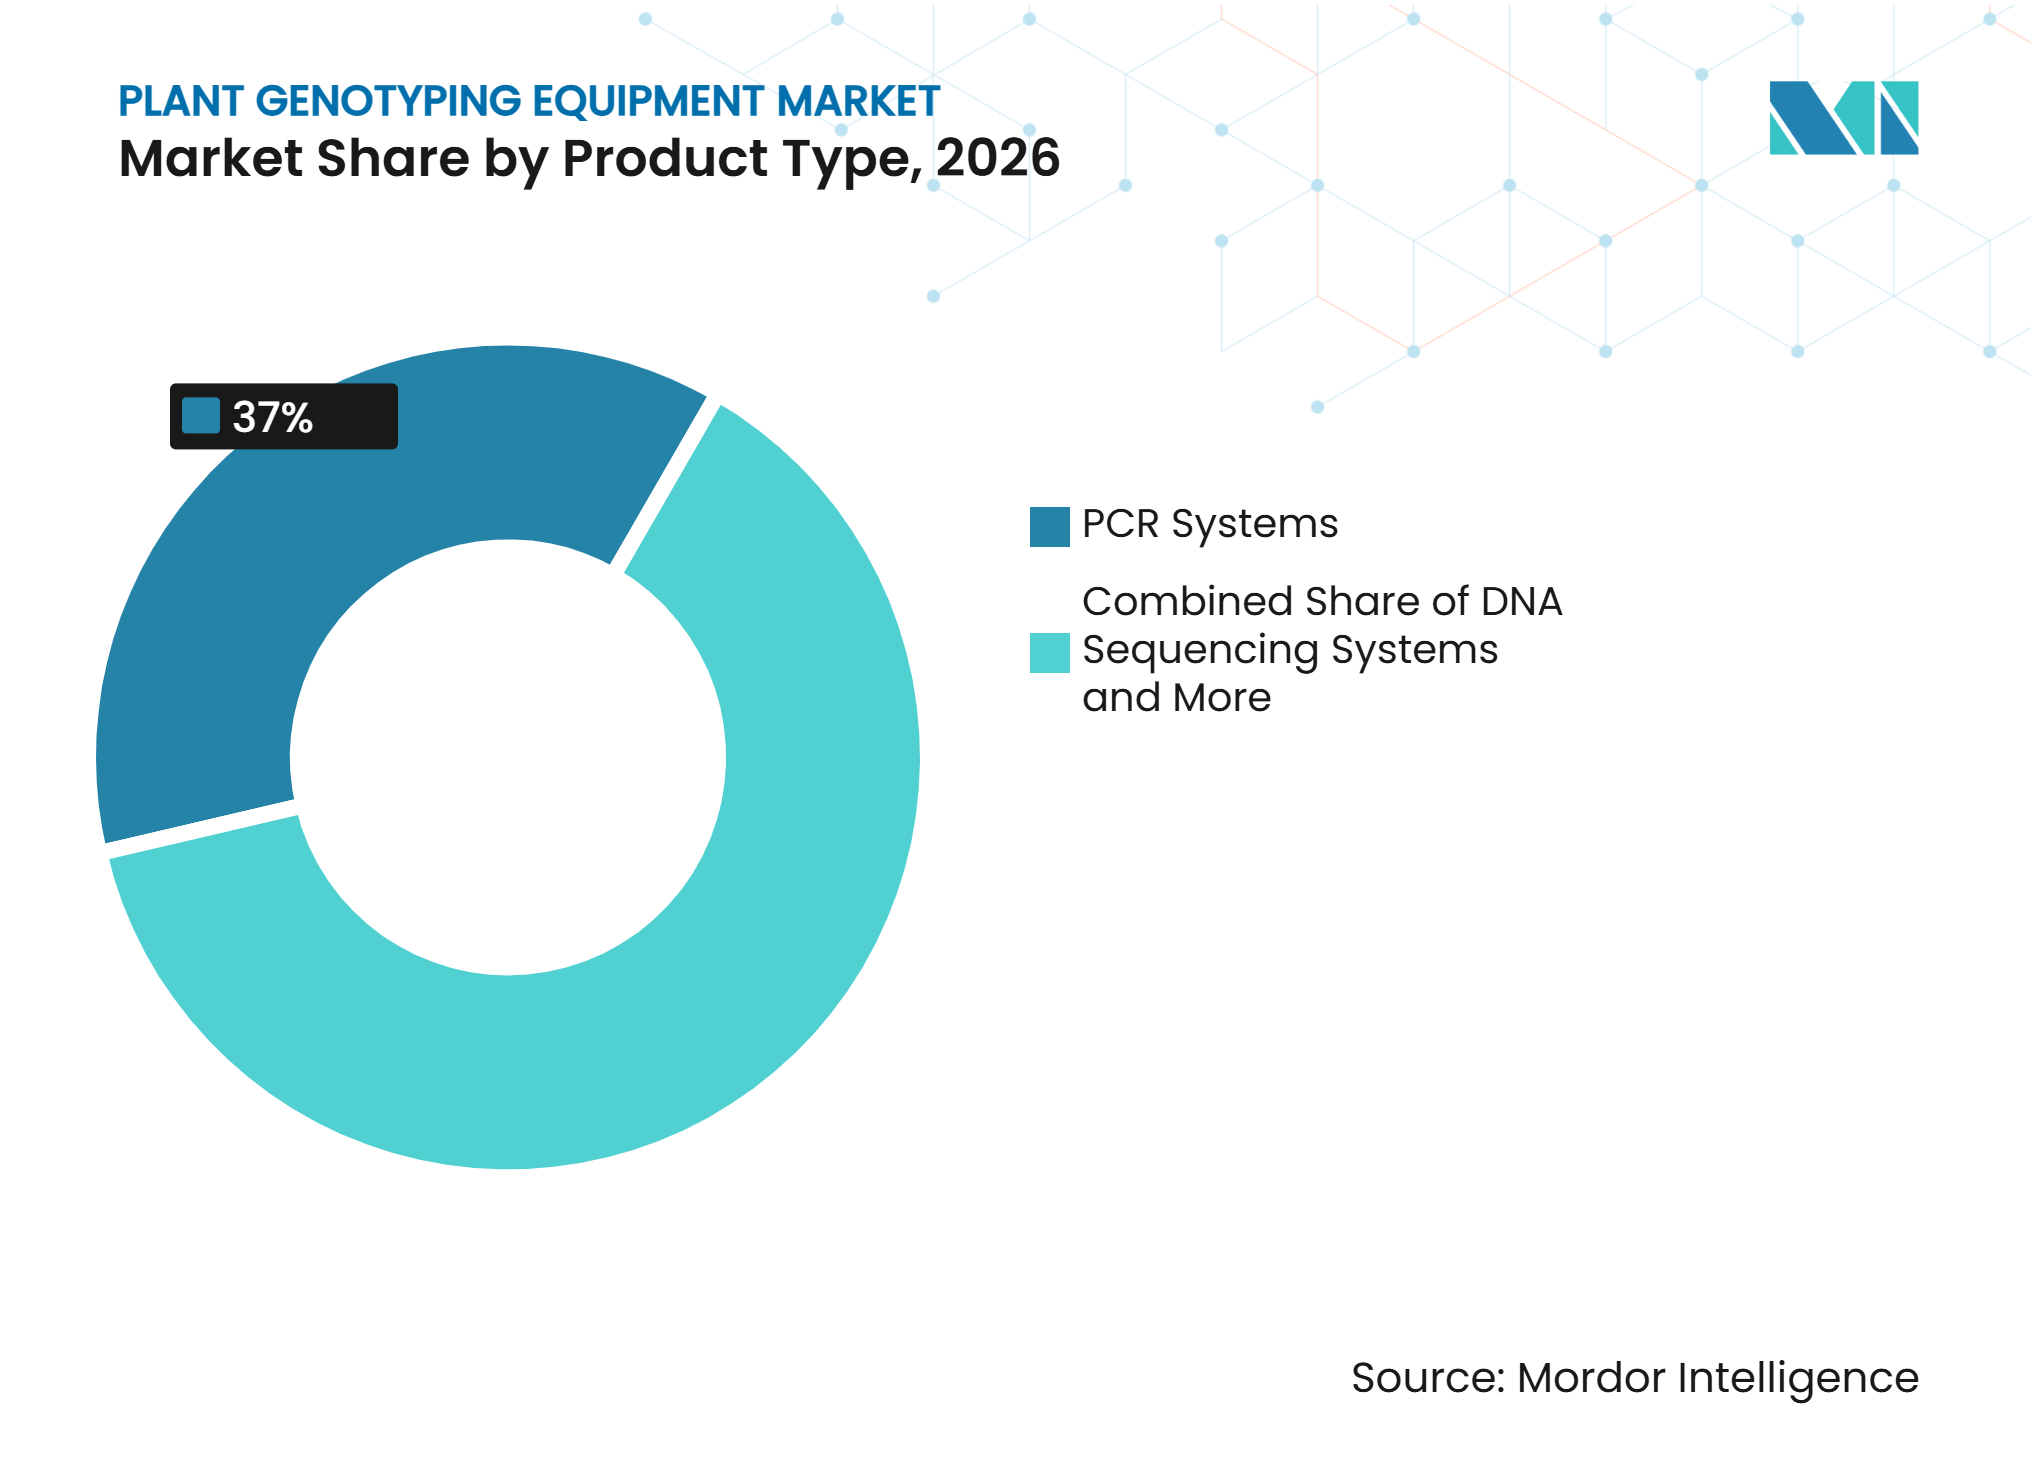
- Nach Produkt hielten PCR-Systeme (Polymerase-Kettenreaktion) im Jahr 2026 einen Marktanteil von 37,0% am Markt für Pflanzengentypbestimmungsgeräte, während DNA-Sequenzierungssysteme von 2027 bis 2032 voraussichtlich mit einer CAGR von 10,5% wachsen werden.
- Nach Genotypisierungsmethode hielt die PCR-basierte Genotypisierung im Jahr 2026 einen Anteil von 38,0% an der Marktgröße für Pflanzengentypbestimmungsgeräte, während die sequenzierungsbasierte Genotypisierung von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,4% wachsen wird.
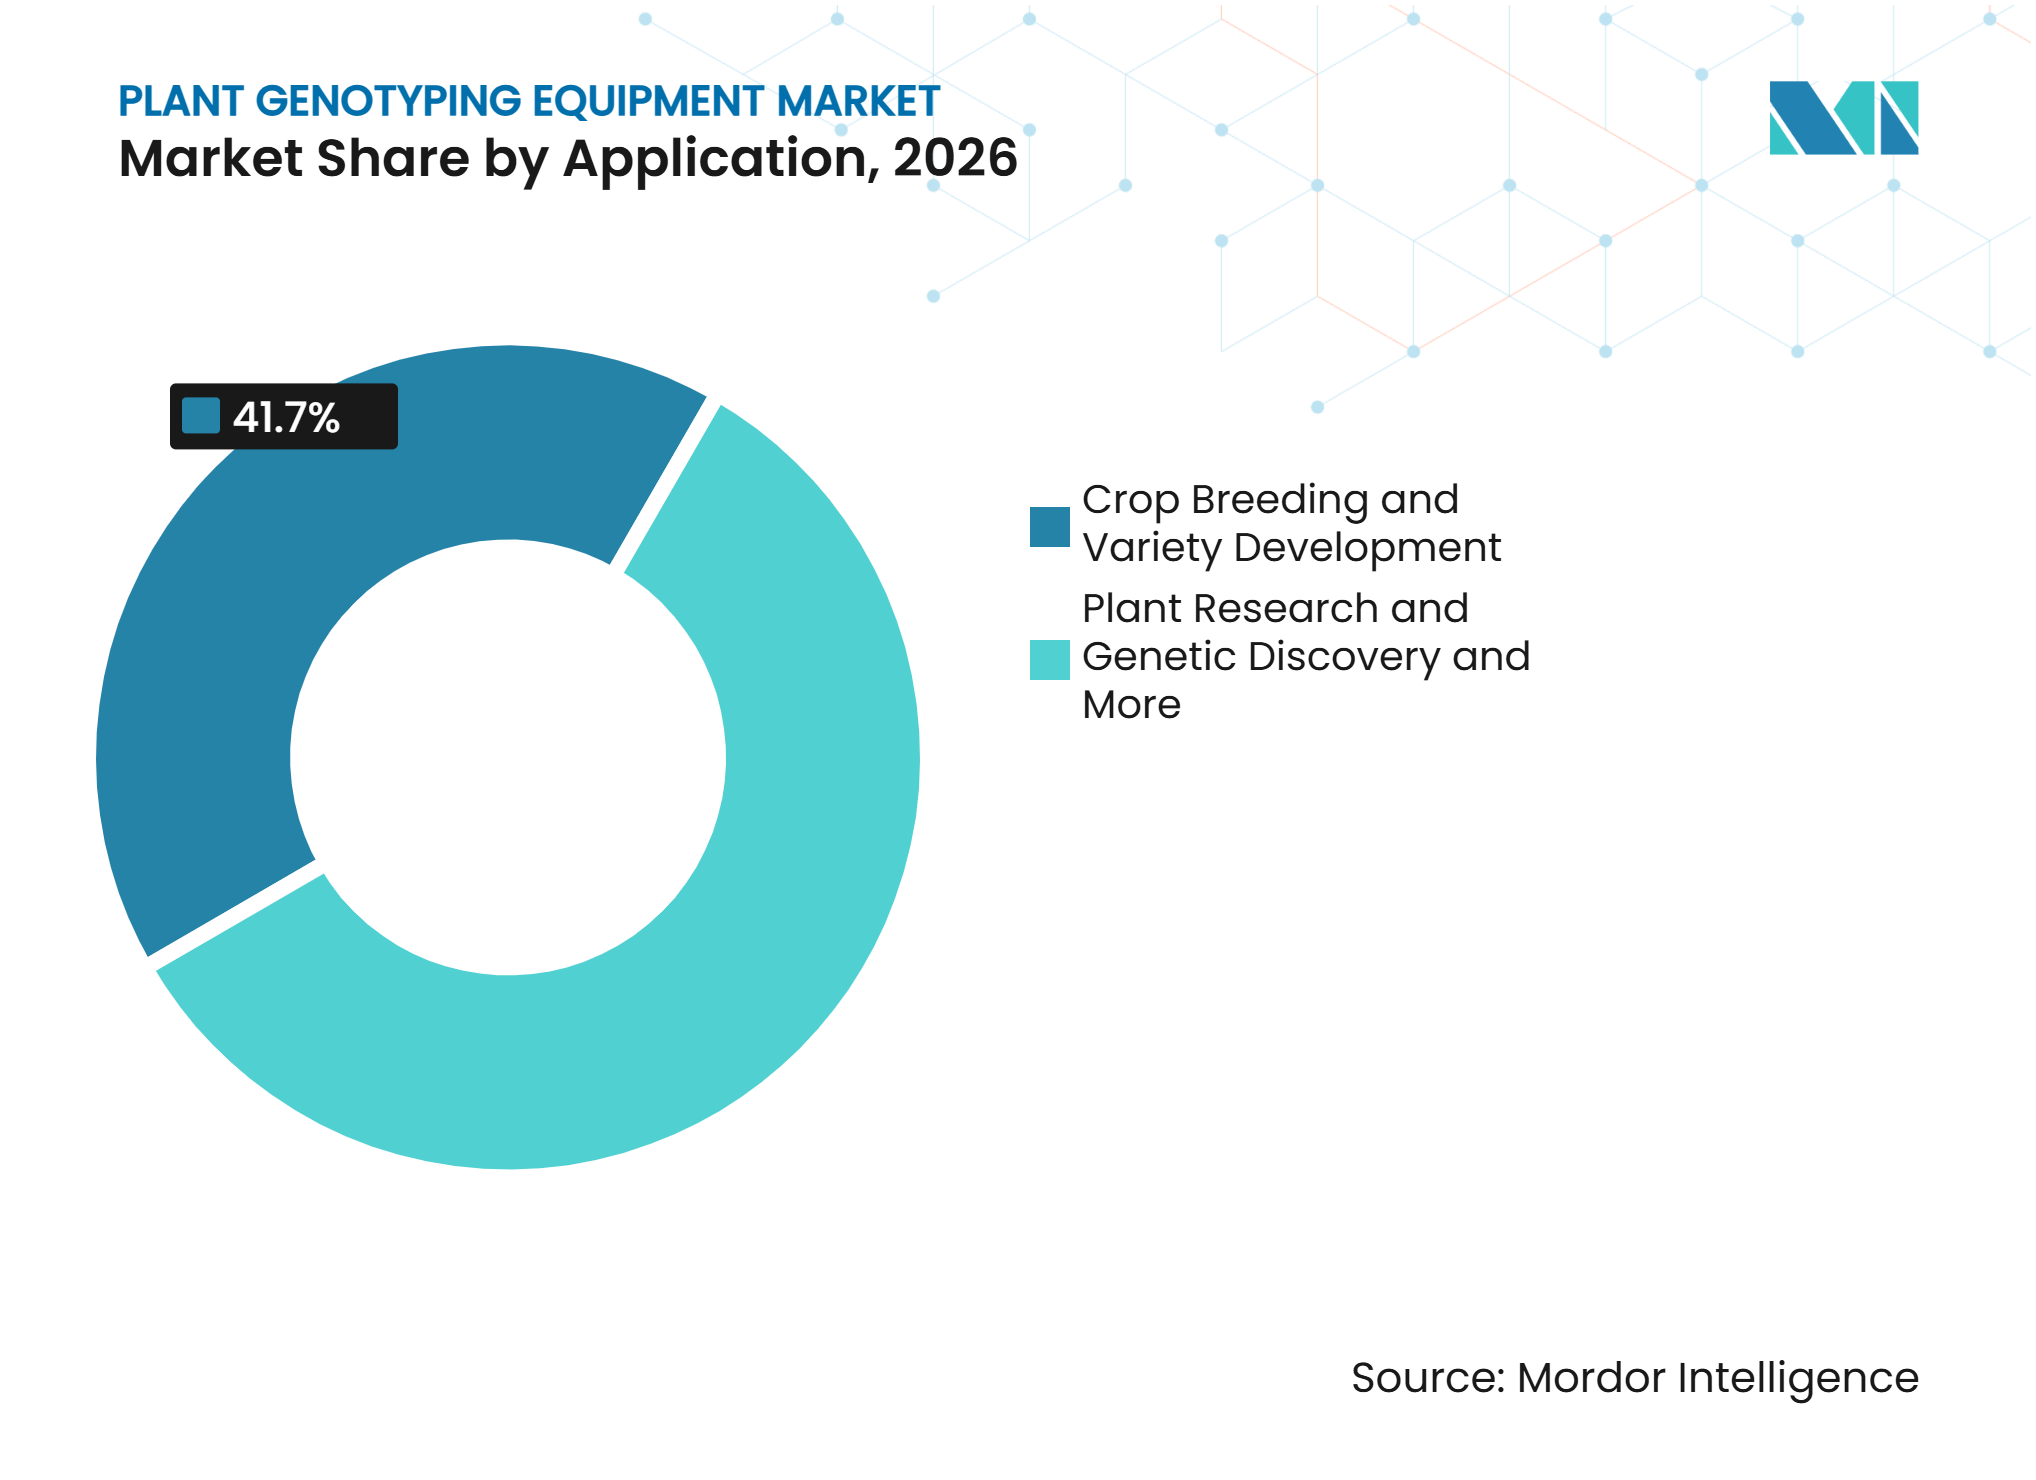
- Nach Anwendung hielt die Pflanzenzüchtung und Sortenentwicklung im Jahr 2026 einen Anteil von 41,7%, während das Pflanzengesundheits- und Resistenzscreening von 2027 bis 2032 voraussichtlich mit einer CAGR von 9,1% wachsen wird.
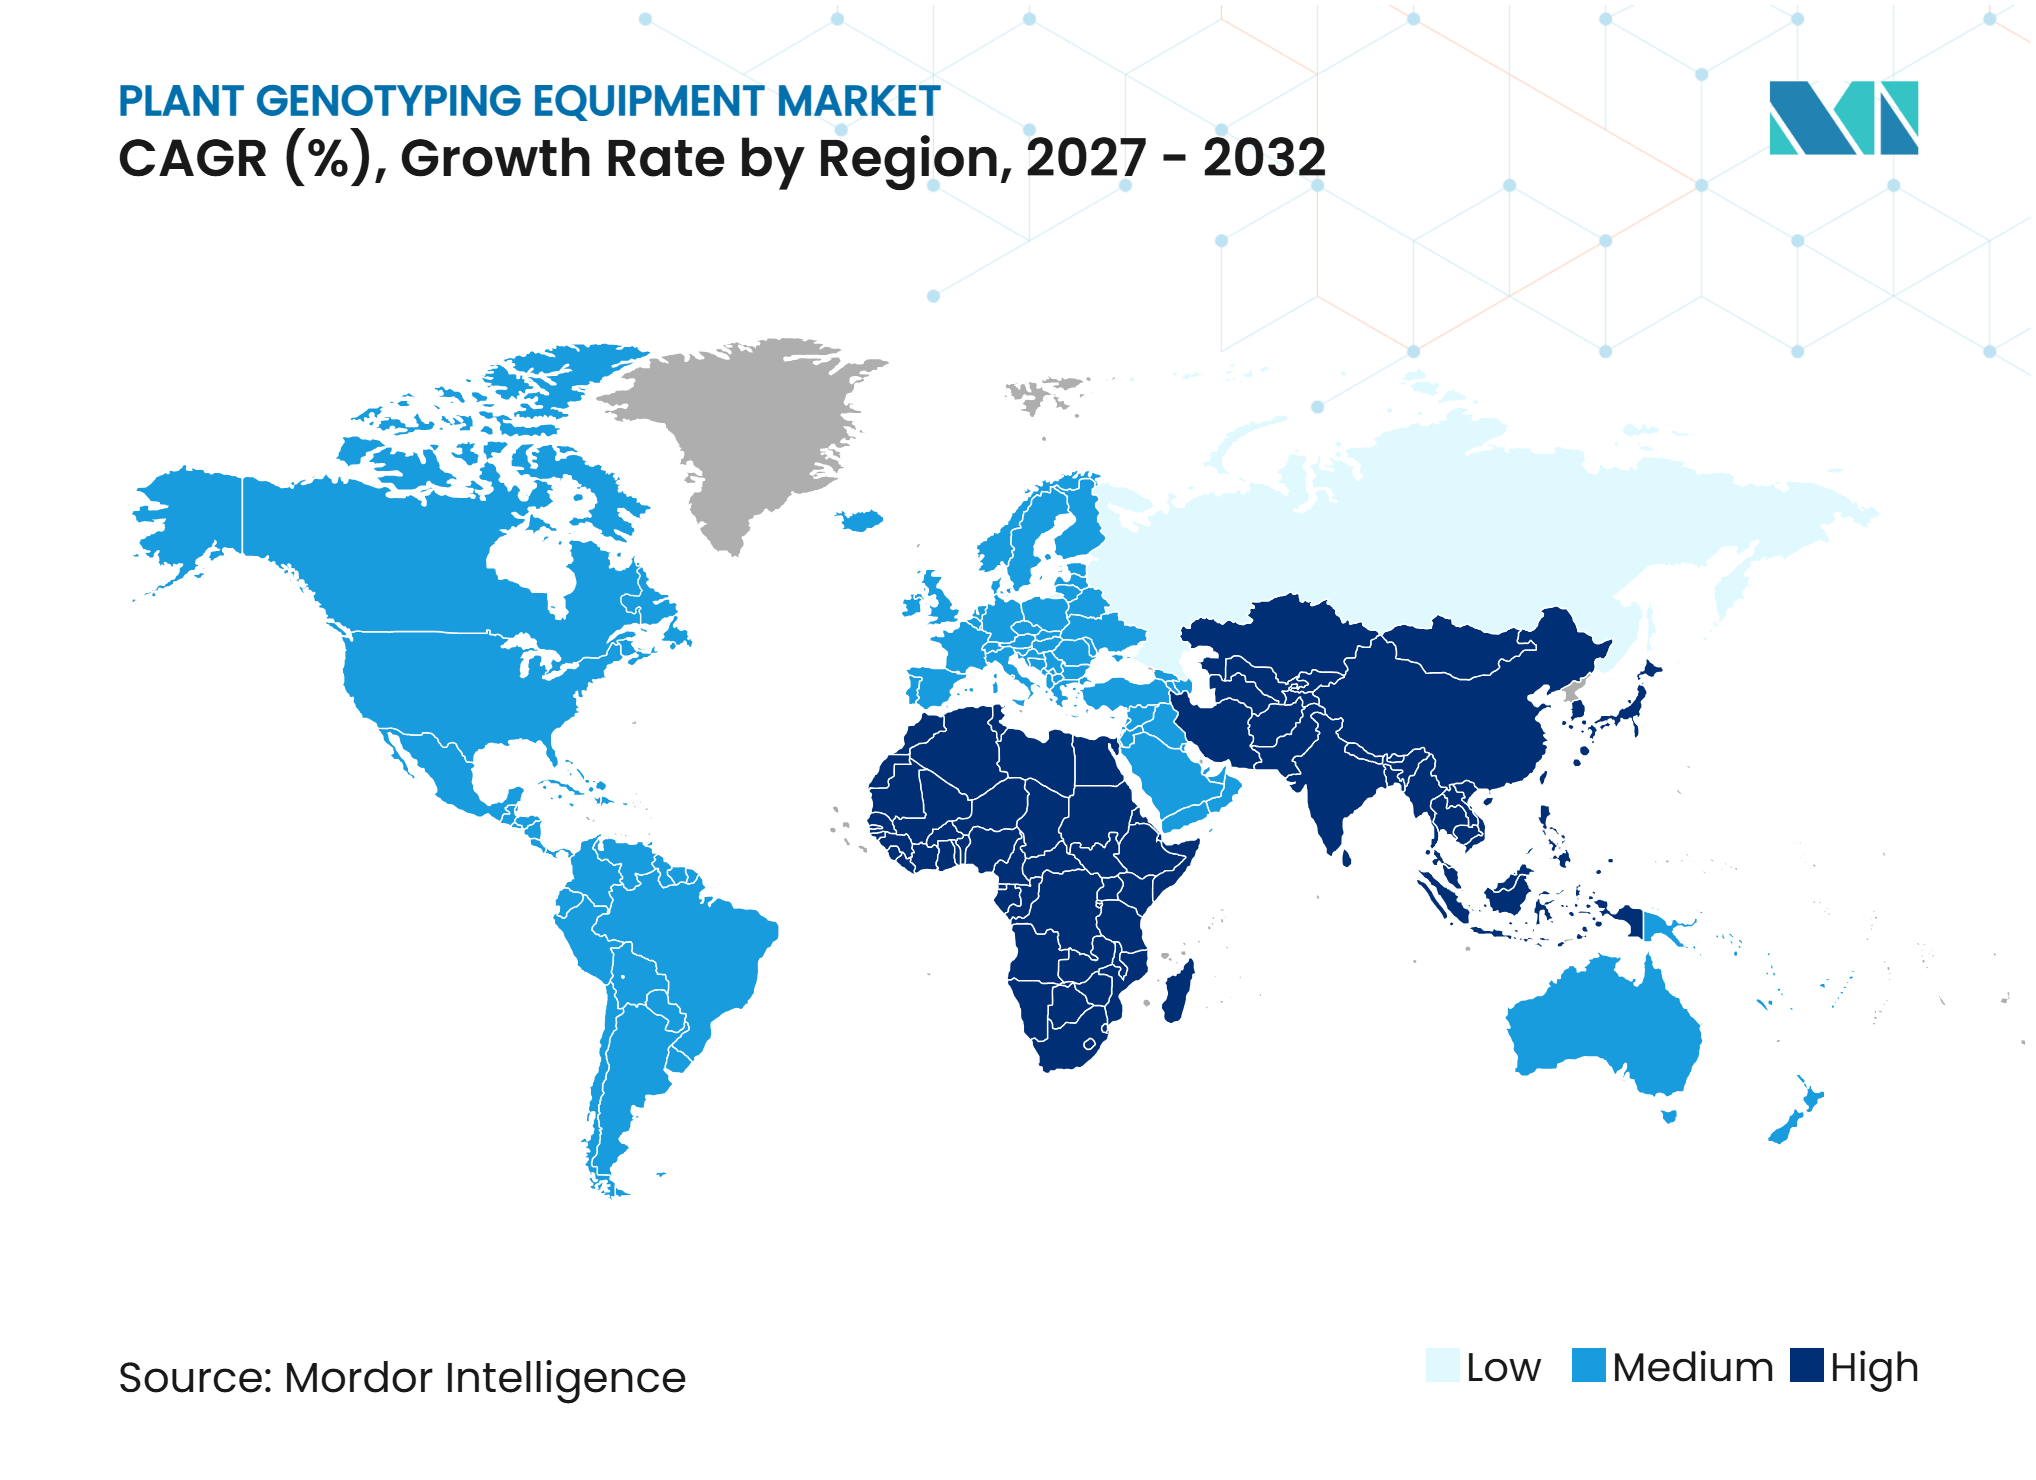
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 34,2%, während der asiatisch-pazifische Raum von 2027 bis 2032 voraussichtlich mit einer CAGR von 9,2% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der genomischen Selektion in der kommerziellen Züchtung | +1.9% | Global, mit Schwerpunkt in Nordamerika, Europa und Ostasien | Langfristig (4 Jahre oder mehr) |
| Steigende Nachfrage nach klimaresistenten Pflanzeneigenschaften | +1.6% | Global, am stärksten im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Sinkende Sequenzierungs- und Genotypisierungskosten pro Probe | +1.4% | Global, mit schnellerer Akzeptanz in Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Öffentliche Förderung für landwirtschaftliche Biotechnologie und Ernährungssicherheit | +1.1% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (2 Jahre oder weniger) |
| Low-Pass-Gesamtgenomsequenzierung verbessert die Kosten-Durchsatz-Wirtschaftlichkeit | +0.8% | Global, mit führender Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Automatisierung und Assay-Miniaturisierung erweitern die Genotypisierungskapazität | +0.7% | Nordamerika und Europa, mit zunehmender Akzeptanz im asiatisch-pazifischen Raum | Kurzfristig (2 Jahre oder weniger) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der genomischen Selektion in der kommerziellen Züchtung
Die zunehmende Verbreitung der molekularen markerbasierten Züchtung unterstützt die Nachfrage nach Pflanzengenotypisierungsgeräten, da kommerzielle Züchtungsprogramme zunehmend auf DNA-basiertes Screening zurückgreifen, um erwünschte Merkmale zu identifizieren und die Kulturpflanzenverbesserung zu beschleunigen. Genotypisierungsplattformen ermöglichen es Züchtern, günstige Allele zu identifizieren, genetische Hintergründe zu bewerten und vielversprechende Zuchtlinien auszuwählen, bevor umfangreiche Feldversuche durchgeführt werden. Eine Maisstudie aus dem Jahr 2025, die im International Journal of Advanced Biochemistry Research veröffentlicht wurde, verwendete 97 KASP-Marker während der BC1F1-Generation und 3.305 DArT-Tag-Einzelnukleotidpolymorphismus (SNP)-Marker während der BC2F1-Generation zur Unterstützung der markerbasierten Rückkreuzungszüchtung zur Anreicherung von Provitamin A. Die Studie berichtete von einer Wiederherstellung des Elternteilgenoms zwischen 60,11 % und 75,71 % in der ersten Generation und zwischen 84,56 % und 89,63 % in der darauffolgenden GenerationGenetische Anreicherung von Provitamin A durch markerbasierte Rückkreuzungszüchtung in hitze- und dürreresistenten Mais (Zea mays L.) Inzuchtlinien, biochemjournal.com">[1]. Diese Ergebnisse zeigen, wie Hochdurchsatz-Marker-Screening die Effizienz der Merkmalsintrogression und die Wiederherstellung erwünschter genetischer Hintergründe verbessern kann. Da kommerzielle Züchtungsorganisationen Programme ausweiten, die auf Nährwertqualität, Dürretoleranz, Krankheitsresistenz und Ertragssteigerung abzielen, wird die Nachfrage nach Genotypisierungsinstrumenten, molekularen Assays, Reagenzien und zugehörigen Datenverarbeitungskapazitäten voraussichtlich steigen.
Steigende Nachfrage nach klimaresistenten Pflanzeneigenschaften
Zunehmende Klimavariabilität und die wachsende Häufigkeit von Hitze, Dürre und anderen Umweltstressfaktoren treiben die Nachfrage nach Pflanzengentypbestimmungsgeräten an, die zur Identifizierung und Selektion klimaresistenter Pflanzeneigenschaften eingesetzt werden. Diese Merkmale werden häufig durch mehrere Gene mit kleinen Einzeleffekten kontrolliert, was eine genomweite Markeranalyse und eine breitere genetische Profilierung erfordert, um nützliches Zuchtmaterial zu identifizieren. Eine genomweite Assoziationsstudie aus dem Jahr 2025, die in npj Science of Plants veröffentlicht wurde, bewertete 450 Sojabohnen-Akzessionen unter optimalen und Hitzestressbedingungen und identifizierte 37 signifikante Marker-Merkmal-Assoziationen. Nur eine Assoziation war unter beiden Temperaturbedingungen konsistent, was die Unterschiede in den genetischen Reaktionen unter normalen und Hitzestressbedingungen verdeutlicht. Die Ergebnisse unterstreichen die Bedeutung einer umfassenden Genotypisierung und genomischen Vorhersage bei der Identifizierung hitzetoleranten genetischen Materials. Da Züchtungsorganisationen zunehmend Pflanzensorten mit verbesserter Toleranz gegenüber Hitze, Dürre und Salzgehalt entwickeln, wird die Nachfrage nach Hochdichte-Genotypisierungsplattformen, kulturspezifischen Markerpanels, molekularen Assays und zugehörigen Datenanalysefähigkeiten voraussichtlich steigen.
Sinkende Sequenzierungs- und Genotypisierungskosten pro Probe
Sinkende Sequenzierungskosten machen den Hochdurchsatz-Genotypisierungsprozess für kommerzielle Züchtungsorganisationen, Forschungseinrichtungen und Unternehmen der landwirtschaftlichen Biotechnologie zugänglicher. Die Niedrigabdeckungs-Gesamtgenomsequenzierung bietet eine kostengünstige Alternative zur herkömmlichen Hochabdeckungssequenzierung, indem sie nützliche genomweite Markerinformationen bei reduzierten Sequenzierungstiefen erzeugt. Eine 2025 in BMC Plant Biology veröffentlichte Studie berichtete über geschätzte Sequenzierungskosten von etwa 7 USD pro Probe bei 1X-Abdeckung für Auberginen, basierend auf ihrem 1,21-Gigabasen-Genom, verglichen mit etwa 18 USD für ein 3-Gigabasen-Kulturpflanzengenom bei gleicher AbdeckungBenchmarking von Niedrigabdeckungs-Sequenzierungs-Workflows für die Präzisionsgenotypisierung bei Auberginen,link.springer.com">[2]. Die Studie zeigte auch, dass die Niedrigabdeckungssequenzierung eine erhebliche Anzahl zuverlässiger genetischer Marker erzeugen kann, wenn sie durch geeignete Filter- und Bioinformatik-Workflows unterstützt wird. Diese Entwicklungen verbessern die wirtschaftliche Machbarkeit von groß angelegtem genetischen Screening und genomischer Forschung. Da Züchtungsprogramme größere Pflanzenpopulationen verarbeiten und molekulare Selektionsaktivitäten ausweiten, wird die Nachfrage nach Genotypisierungsinstrumenten, Sequenzierungsplattformen, Reagenzien, Bibliotheksvorbereitungssystemen und Bioinformatiklösungen voraussichtlich steigen.
Öffentliche Förderung für landwirtschaftliche Biotechnologie und Ernährungssicherheit
Öffentliche Förderung für landwirtschaftliche Biotechnologie und genomische Forschung unterstützt die Nachfrage nach Pflanzengentypbestimmungsgeräten, indem sie die Forschungskapazitäten an Universitäten und öffentlichen landwirtschaftlichen Einrichtungen ausbaut. Staatlich geförderte Programme ermöglichen es Forschungsorganisationen, molekularbiologische Einrichtungen zu stärken, Pflanzenverbesserungsprojekte durchzuführen und genomische Ressourcen für eine verbesserte landwirtschaftliche Produktivität und Ernährungssicherheit zu entwickeln. Im November 2025 kündigte das Nationale Institut für Ernährung und Landwirtschaft des US-Landwirtschaftsministeriums (USDA NIFA) eine Investition von 1,8 Millionen USD im Rahmen seiner Initiative „Agricultural Genome to Phenome” an, wobei die Michigan State University und Texas A&M AgriLife Research als Preisträger 2025 identifiziert wurdenNIFA investiert 3,8 Mio. USD in die Initiative Agricultural Genome to Phenome, nifa.usda.gov">[3]. Die Initiative unterstützt kollaborative Forschung, die Genomik, Phänomik, Ingenieurwissenschaften und Datenwissenschaft integriert, um die Pflanzen- und Viehproduktion zu verbessern. Solche Investitionen können den institutionellen Bedarf an Genotypisierungsplattformen, molekularen Assays, Laborverbrauchsmaterialien und genomischen Datenverarbeitungskapazitäten erweitern. Da öffentliche Forschungsprogramme weiterhin Pflanzengenetik und landwirtschaftliche Biotechnologie unterstützen, wird erwartet, dass die durch Förderung gestützte Laborerweiterung zusätzliche Nachfragechancen für Anbieter von Pflanzengentypbestimmungsgeräten schafft.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten für fortschrittliche Plattformen | -1.8% | Global, mit der stärksten Auswirkung im Nahen Osten und Afrika sowie in Südamerika | Langfristig (4 Jahre oder mehr) |
| Bioinformatik-Qualifikationslücken und Komplexität der Dateninterpretation | -1.2% | Global, mit der größten Auswirkung in Afrika, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Zollbelastung und grenzüberschreitende Lieferkettenabhängigkeit | -0.9% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Kurzfristig (2 Jahre oder weniger) |
| Variabilität der Probenqualität bei Kulturpflanzen und Keimplasmakollektionen | -0.6% | Global, mit erhöhter Auswirkung in Afrika und Südasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten für fortschrittliche Plattformen
Fortschrittliche Pflanzengenotypisierungsplattformen, einschließlich hochdichter Einzelnukleotidpolymorphismus (SNP)-Arrays und Sequenzierungssysteme der nächsten Generation (NGS), erfordern erhebliche Vorabinvestitionen in Instrumente, Automatisierung und unterstützende Laborinfrastruktur. Hochdurchsatzplattformen erfordern zudem ausreichende Probenvolumina, um Skaleneffekte zu erzielen und die Verarbeitungskosten pro Probe zu senken. Wiederkehrende Ausgaben für Reagenzien, Verbrauchsmaterialien, Gerätewartung, Kalibrierung und technisches Personal erhöhen die finanzielle Belastung zusätzlich und können die Einführung bei kleineren Saatgutunternehmen und öffentlichen Züchtungseinrichtungen einschränken. Obwohl Genotypisierung-als-Dienstleistung-Modelle eine Alternative zum Kauf eigener Geräte bieten, führen sie zu einer Abhängigkeit von externen Anbietern, Probentransport, Terminplanung und Einschränkungen bei der Bearbeitungszeit. Infolgedessen schaffen hohe Anschaffungs- und Betriebskosten in Verbindung mit dem Bedarf an einer angemessenen Laborauslastung eine ungleichmäßige Einführung fortschrittlicher Pflanzengenotypisierungsgeräte in verschiedenen Organisationen und Regionen.
Bioinformatik-Qualifikationslücken und Komplexität der Dateninterpretation
Hochdurchsatz-Pflanzengenotypisierung erzeugt große genomische Datensätze, die spezialisierte bioinformatische, statistische und rechnerische Fachkenntnisse für eine effektive Interpretation und Anwendung in Züchtungsprogrammen erfordern. Die genomische Selektion umfasst komplexe analytische Prozesse, darunter die Konstruktion genomischer Beziehungsmatrizen, die Vorhersage genomisch geschätzter Zuchtwerte (GEBVs) sowie die Integration von Genotyp- und Phänotypdaten. Im Dezember 2025 führte das Internationale Forschungsinstitut für Kulturpflanzen in den semiariden Tropen (ICRISAT) in Zusammenarbeit mit AfricaRice und der Allianz von Bioversity International und CIAT ein fünftägiges Schulungsprogramm zu digitalen Sequenzinformationen in Hyderabad durch, um die Fähigkeiten im Bereich genomisches Datenmanagement und -anwendung bei Wissenschaftlern aus Asien und Afrika zu stärken. Das Programm hob die Notwendigkeit hervor, praktische Fachkenntnisse im Umgang mit genomischen Informationen zur Kulturpflanzenverbesserung zu stärken, insbesondere in Forschungssystemen von Entwicklungsländern. Solche Qualifikationsanforderungen können die effektive Nutzung erworbener Genotypisierungsgeräte einschränken, die Abhängigkeit von externen Analysedienstleistungen erhöhen und die Integration genomischer Daten in Züchtungsentscheidungen verlangsamen. Infolgedessen können Engpässe bei ausgebildeten Bioinformatikfachleuten und eine unzureichende Datenanalyseinfrastruktur die Einführung und Nutzung fortschrittlicher Pflanzengenotypisierungsgeräte einschränken, insbesondere bei ressourcenbeschränkten öffentlichen Züchtungseinrichtungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
PCR-Systeme führend, während DNA-Sequenzierungssysteme aufholenPCR-Systeme hielten im Jahr 2026 einen Marktanteil von 37,0% am Markt für Pflanzengentypbestimmungsgeräte. PCR-Systeme (Polymerase-Kettenreaktion) werden aufgrund ihrer schnellen Ergebnisse, niedrigen Verbrauchsmaterialkosten pro Reaktion und anpassungsfähigen Assay-Designs häufig für die markerbasierte Selektion und Abstammungsverifizierung eingesetzt. Ihre Rolle ist am bedeutendsten, wenn Züchter bekannte Marker in großem Maßstab screenen. Microarray-Systeme bieten eine höhere Markerdichte als PCR-Workflows und erfordern weniger Infrastruktur als vollständige NGS-Systeme (Sequenzierung der nächsten Generation). Sie bleiben nützlich für die genomische Selektion bei wichtigen Reihenkulturen mit etablierten Referenzpanels.
DNA-Sequenzierungssysteme werden von 2027 bis 2032 voraussichtlich mit einer CAGR von 10,5% wachsen. Das Wachstum in diesem Segment wird durch Low-Pass-Workflows angetrieben, die mehrere Merkmalsbewertungen in einem einzigen Lauf ermöglichen. Im Oktober 2025 brachte Thermo Fisher Scientific den Applied Biosystems SwiftArrayStudio Microarray Analyzer auf den Markt. Die Plattform integriert vier Genotypisierungsprozesse, liefert Ergebnisse in nur 30 Stunden und kann die praktische Arbeitszeit um bis zu 40% reduzieren. Der Markt für Pflanzengentypbestimmungsgeräte stützt sich auch auf Extraktionsplattformen, Flüssigkeitshandhabungssysteme, Elektrophoreseanlagen und Verbrauchsmaterialplattformen, um den Labordurchsatz aufrechtzuerhalten.



Nach Genotypisierungsmethode:
PCR-basierte Workflows behalten ihre Skalierung, während die Sequenzierung an Umfang gewinntDie PCR-basierte Genotypisierung hielt im Jahr 2026 eine Marktgröße von 38,0% bei Pflanzengentypbestimmungsgeräten, unterstützt durch ihren etablierten Einsatz in kommerziellen Züchtungsprogrammen für markerbasierte Selektion und Abstammungsverifizierung. Züchter verwenden validierte Assays, wenn bekannte Aufrufrate-Leistung und kurze Durchlaufzeiten wichtiger sind als eine breite genomische Abdeckung. Die microarray-basierte Genotypisierung bleibt nützlich in Weizen-, Mais- und Sojabohnenprogrammen mit ausgereiften Referenzpanels. Die CE-basierte (Kapillarelektrophorese) Genotypisierung nimmt als primäre Methode ab, behält jedoch eine Rolle bei der Saatgutreinheits- und Sortenidentitätsprüfung. Ihre bestehenden Datenformate und Akkreditierungshistorie unterstützen ihre weitere Verwendung in einigen regulatorischen Testumgebungen.
Die sequenzierungsbasierte Genotypisierung wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,4% wachsen, angetrieben durch Pflanzengentypbestimmungsprogramme, die von niedrigdichten Markerpanels zur genomweiten Profilierung übergehen. Im Oktober 2025 veröffentlichte Illumina seine 5-Basen-Lösung zur Erkennung genomischer Varianten und DNA-Methylierung in einem einzigen Sequenzierungslauf. Die beiden Kits sind mit NovaSeq- und NextSeq-2000-Systemen kompatibel und unterstützen eine breitere genomische Analyse in Pflanzenzüchtungsprogrammen.
Nach Anwendung:
Pflanzenzüchtung bleibt zentral, während Resistenzscreening schneller wächstKulturpflanzenzüchtung und Sortenentwicklung hielten im Jahr 2026 einen Anteil von 41,7 %. Diese Anwendung ist von zentraler Bedeutung, da die genomische Selektion eine schnellere Sortenentwicklung und fundiertere Züchtungsentscheidungen unterstützt. Züchter nutzen genomweite Markerdaten zur Ergänzung von Feldversuchen in Selektions-Workflows. Pflanzenforschung und genetische Entdeckung erzeugen Marker, die später in Züchtungs- und Kulturpflanzengesundheits-Workflows angewendet werden können. GVO (gentechnisch veränderter Organismus)-Nachweis und regulatorische Tests treiben ebenfalls die Nachfrage nach validierten PCR-Assays und ereignisspezifischen Nachweistools an.
Kulturpflanzengesundheit und Resistenzscreening soll von 2027 bis 2032 mit einer CAGR von 9,1 % wachsen. Der Markt für Pflanzengenotypisierungsgeräte gewinnt an Relevanz, da Programme große Panels auf komplexe Krankheits- und abiotische Stressresistenzmerkmale screenen. Im April 2025 berichtete die Internationale Vereinigung zum Schutz von Pflanzenzüchtungen (UPOV), dass GBS (Genotypisierung durch Sequenzierung) mit 20 bis 40 Einzelnukleotidpolymorphismus (SNP)-Markern die Größe von DUS (Unterscheidbarkeit, Einheitlichkeit und Beständigkeit)-Versuchen bei Hortensien um bis zu 33 % reduzieren könnte. Eine Kichererbsen-Metaanalyse aus dem Jahr 2025 identifizierte 54 Meta-QTL (quantitative Merkmalsgenorte) für Dürre-, Hitze- und Salztoleranz mit einem durchschnittlichen Konfidenzintervall von 1,01 cM (Centimorgan).

Geografische Analyse
Europa
Europa hatte im Jahr 2026 einen Marktanteil von 34,2% am Markt für Pflanzengentypbestimmungsgeräte. Deutschland, die Niederlande, Frankreich, das Vereinigte Königreich und die nordischen Länder verfügen über etablierte kommerzielle Züchtungsökosysteme und Markerprogramme. Das Gemeinschaftliche Sortenschutzrecht der Europäischen Union unterstützt den Sortenschutz und treibt die Nachfrage nach DUS-Verifizierung und Saatgutreinheitsprüfung an. Im April 2025 präsentierte die Internationale Vereinigung zum Schutz von Pflanzenzüchtungen (UPOV) Arbeiten zur Genotypisierung durch Sequenzierung (GBS) für ornamentale DUS-Tests, was den wachsenden regulatorischen Einsatz molekularer Marker widerspiegelt. Im Jahr 2025 identifizierte QIAGEN das Max-Planck-Institut für Pflanzenzüchtungsforschung in Köln als Early-Access-Kooperationspartner für QIAsprint Connect.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 9,2% wachsen. Chinas Programme zur landwirtschaftlichen Selbstversorgung, Indiens Genomikinfrastruktur und Australiens kommerzieller Züchtungssektor tragen zur regionalen Nachfrage bei. Öffentliche Investitionen in die Keimplasmaverbesserung erweitern die Laborkapazitäten und unterstützen den Markt für Pflanzengentypbestimmungsgeräte. Die Region entwickelt Sequenzierungsinfrastruktur für landwirtschaftliche Forschung und kommerzielle Züchtung. Regionale Labore verwenden Referenzgenome und Low-Pass-Sequenzierung, um skalierbare Marker-Workflows aufzubauen.
Nordamerika, Südamerika, Naher Osten und Afrika sowie weitere Märkte
Nordamerika profitiert von öffentlicher Genomikförderung und etablierten Selektionsprogrammen für Sojabohnen, Mais und Spezialkulturen. Die Auszeichnung des Nationalen Instituts für Ernährung und Landwirtschaft des US-Landwirtschaftsministeriums (USDA NIFA) im Rahmen der Initiative „Agricultural Genome to Phenome” vom November 2025 ist ein Beispiel für die Unterstützung des öffentlichen Sektors für Genom-Phänom-Forschung. Die südamerikanische Nachfrage ist an exportorientierte Sojabohnen- und Zuckerrohrprogramme gebunden, die Marker für Krankheitsresistenz und Stresstoleranz erfordern. Afrika und der Nahe Osten stellen zusätzliche Chancen für den Markt für Pflanzengentypbestimmungsgeräte dar, wo Referenzpanels für vernachlässigte Kulturen und Sorten, die für Salzgehalt und extreme Hitzebedingungen geeignet sind, die zukünftige Labornachfrage unterstützen können.
Wettbewerbslandschaft
Marktkonzentration
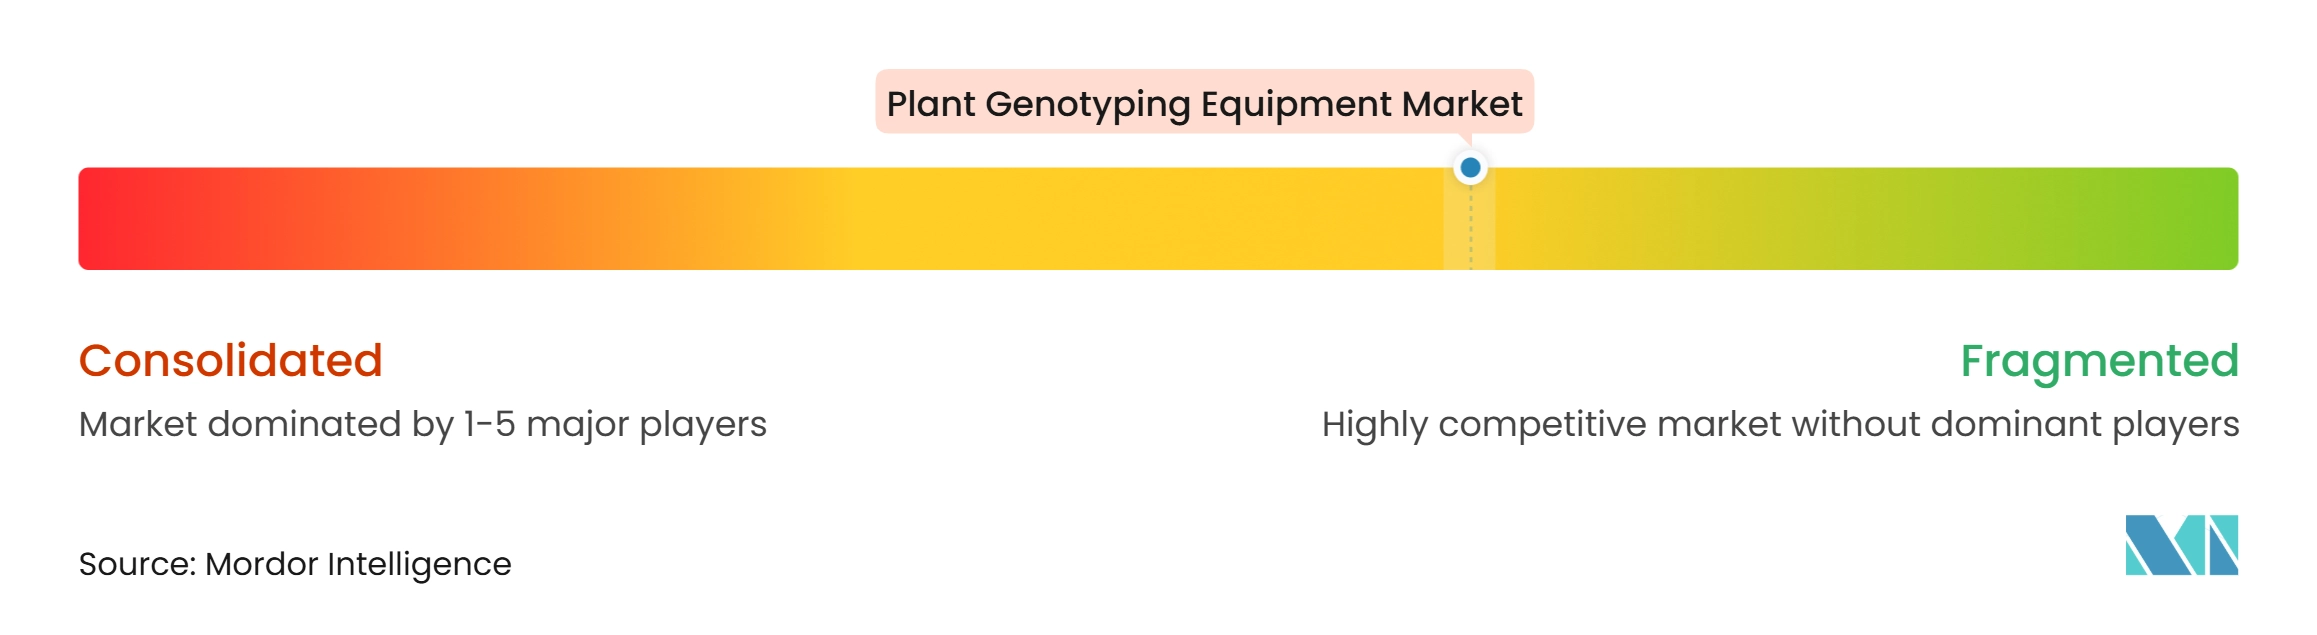
Der Markt für Pflanzengenotypisierungsgeräte war im Jahr 2026 mäßig fragmentiert, wobei Thermo Fisher Scientific Inc., Illumina, Inc., LGC Limited, Eurofins Scientific SE und Agilent Technologies, Inc. als führende Akteure identifiziert wurden. Ihre Wettbewerbspositionen werden durch breite Portfolios an Biowissenschaftstechnologien, proprietäre Assay- und Reagenzien-Ökosysteme, Laborautomatisierungsfähigkeiten und etablierte Kundenbeziehungen in der landwirtschaftlichen Forschung und in kommerziellen Züchtungsprogrammen gestützt. Unternehmen konkurrieren durch Probendurchsatz, Genotypisierungsgenauigkeit, Workflow-Integration, Assay-Breite, Datenanalysefähigkeiten, Kosten pro Probe und technischen Support. Spezialisierte Agrigenomik-Anbieter konkurrieren ebenfalls durch das Angebot kulturspezifischer Assays, Hochdurchsatz-Testdienstleistungen und integrierter Workflows, die auf Pflanzenzüchtungsanwendungen zugeschnitten sind.
Produktentwicklung, technologische Integration und strategische Partnerschaften prägen die Wettbewerbsdifferenzierung. Im Oktober 2025 erweiterte Thermo Fisher Scientific sein Microarray-Portfolio mit dem SwiftArrayStudio Microarray Analyzer, der für Anwendungen einschließlich Agrigenomik konzipiert ist. Im September 2025 schloss LGC Biosearch Technologies eine Vereinbarung mit Genolution, um seine sbeadex Lightning-Chemie mit der Nextractor NX-Duo-Plattform von Genolution für die Hochdurchsatz-Nukleinsäurereinigung in Agrigenomik-Workflows zu kombinieren. Diese Entwicklungen spiegeln den zunehmenden Wettbewerb um analytische Fähigkeiten, Laborautomatisierung und die Integration von Technologien in Pflanzengenotypisierungs-Workflows wider.
Die langfristige Wettbewerbspositionierung hängt davon ab, die Kosten und die Bearbeitungszeit der Genotypisierung zu senken und gleichzeitig Automatisierung, Datenanalysefähigkeiten und die Kompatibilität mit Hochdurchsatz-Züchtungsprogrammen auszubauen. Chancen bestehen bei feldtauglicher Sequenzierung, dezentralisierten Test-Workflows und Technologien, die molekulare Markeranwendungen für Kulturpflanzenzüchtung und Sortenidentifizierung unterstützen. Die zunehmende Verwendung validierter molekularer Methoden in Sortenschutz- und Saatguttestanwendungen könnte ebenfalls die Nachfrage nach zuverlässigen und standardisierten Genotypisierungsplattformen erhöhen. Unternehmen, die skalierbare Geräte, kulturspezifisches Anwendungs-Know-how, effiziente Workflow-Integration und starken technischen Support kombinieren, werden ihre Positionen voraussichtlich stärken, da landwirtschaftliche Züchtungsprogramme zunehmend genomweite und Hochdurchsatz-Genotypisierungsansätze übernehmen.
Branchenführer im Markt für Pflanzengentypbestimmungsgeräte
-
Thermo Fisher Scientific Inc.
-
Illumina, Inc.
-
LGC Limited
-
Eurofins Scientific SE
-
Agilent Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Pflanzengenotypisierungsgeräte Unternehmen in diesem Bericht
- Thermo Fisher Scientific Inc.
- Illumina, Inc.
- LGC Limited
- Eurofins Scientific SE
- Agilent Technologies, Inc.
- QIAGEN N.V.
- Danaher Corporation
- Roche Diagnostics Corporation
- Bio-Rad Laboratories, Inc.
- BGI Genomics Co., Ltd.
- Oxford Nanopore Technologies plc
- Pacific Biosciences of California, Inc.
- PerkinElmer, Inc.
- Merck KGaA
- Promega Corporation
- MGI Tech Co., Ltd.
- Hamilton Company
Neueste Industrielle Entwicklungen in Markt für Pflanzengenotypisierungsgeräte
- Februar 2026: QIAGEN präsentierte QIAsprint Connect auf der SLAS 2026 und markierte damit seinen Einstieg in die Hochdurchsatz-Tischautomatisierung für Forschungslabore. Das System unterstützt die Verarbeitung von bis zu 192 Proben pro Lauf und ist relevant für Pflanzengentypbestimmungs-Workflows, die eine groß angelegte Nukleinsäureextraktion erfordern. QIAGEN listete das System auch als Forschungsplattform, was es für die landwirtschaftliche Genomik relevanter macht als seine klinisch ausgerichteten Automatisierungsprodukte.
- Oktober 2025: Illumina veröffentlichte seine 5-Basen-Lösung, die eine gleichzeitige Analyse genomischer Varianten und DNA-Methylierung aus einer einzigen Probe ermöglicht. Die Entwicklung erweitert multiomische Fähigkeiten, die für die Pflanzenforschung relevant sind, einschließlich Studien zur genetischen Variation und epigenetischen Reaktionen.
- August 2025: Das Boyce Thompson Institute, Meiogenix und FFAR starteten eine Tomatengenetik-Kooperation im Wert von 2 Millionen USD, die sich auf Dürre- und Krankheitsresistenz konzentriert. Das Projekt kombiniert Hochdurchsatz-Screening von Hunderten wilder Tomatenarten mit Genomik und Pangenomik-Entwicklung und stellt eine direkte landwirtschaftliche Forschungsanwendung dar, die die Nachfrage nach Pflanzengentypbestimmungs- und Sequenzierungstechnologien unterstützen kann.
Berichtsumfang des globalen Marktes für Pflanzengentypbestimmungsgeräte
Die Pflanzengentypbestimmung ist der Prozess der Analyse der genetischen Zusammensetzung von Pflanzen zur Identifizierung von Variationen in ihrer DNA, wie Einzelnukleotid-Polymorphismen (SNPs) und anderen genetischen Markern. Sie wird in der Pflanzenzüchtung, Pflanzenverbesserung, Analyse der genetischen Vielfalt, Sortenidentifizierung und Merkmalsselektion eingesetzt, um die Entwicklung verbesserter Pflanzensorten mit gewünschten Eigenschaften wie höheren Erträgen, Krankheitsresistenz und Toleranz gegenüber Umweltstressfaktoren zu unterstützen. Der Markt für Pflanzengentypbestimmungsgeräte ist segmentiert nach Produkttyp (PCR-Systeme, DNA-Sequenzierungssysteme, Microarray-Systeme und weitere Genotypisierungsgeräte), nach Genotypisierungsmethode (PCR-basierte Genotypisierung, sequenzierungsbasierte Genotypisierung, microarray-basierte Genotypisierung und kapillarelektrophoresebasierte Genotypisierung), nach Anwendung (Pflanzenforschung und genetische Entdeckung, Pflanzenzüchtung und Sortenentwicklung, Saatgutqualitäts- und genetische Identitätsprüfung, Pflanzengesundheits- und Resistenzscreening, GVO-Erkennung und regulatorische Tests) sowie nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Afrika und Naher Osten). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| PCR-Systeme |
| DNA-Sequenzierungssysteme |
| Microarray-Systeme |
| Weitere Genotypisierungsgeräte |
| PCR-basierte Genotypisierung |
| Sequenzierungsbasierte Genotypisierung |
| Microarray-basierte Genotypisierung |
| Kapillarelektrophoresebasierte Genotypisierung |
| Pflanzenforschung und genetische Entdeckung |
| Pflanzenzüchtung und Sortenentwicklung |
| Saatgutqualitäts- und genetische Identitätsprüfung |
| Pflanzengesundheits- und Resistenzscreening |
| GVO-Erkennung und regulatorische Tests |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | PCR-Systeme | |
| DNA-Sequenzierungssysteme | ||
| Microarray-Systeme | ||
| Weitere Genotypisierungsgeräte | ||
| Nach Genotypisierungsmethode | PCR-basierte Genotypisierung | |
| Sequenzierungsbasierte Genotypisierung | ||
| Microarray-basierte Genotypisierung | ||
| Kapillarelektrophoresebasierte Genotypisierung | ||
| Nach Anwendung | Pflanzenforschung und genetische Entdeckung | |
| Pflanzenzüchtung und Sortenentwicklung | ||
| Saatgutqualitäts- und genetische Identitätsprüfung | ||
| Pflanzengesundheits- und Resistenzscreening | ||
| GVO-Erkennung und regulatorische Tests | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Pflanzengentypbestimmungsgeräte?
Der Markt für Pflanzengentypbestimmungsgeräte wurde 2026 auf 945,70 Millionen USD bewertet und soll von 1.016,44 Millionen USD im Jahr 2027 auf 1.457,87 Millionen USD bis 2032 wachsen, bei einer CAGR von 7,48% während des Prognosezeitraums.
Was ist die am schnellsten wachsende Technologie bei Pflanzengentypbestimmungsgeräten?
Die sequenzierungsbasierte Genotypisierung wird von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,4% wachsen, der höchsten Rate unter den genannten Genotypisierungsmethoden.
Welche Produktkategorie hat den größten Anteil im Jahr 2026?
PCR-Systeme hielten im Jahr 2026 einen Anteil von 37,0%, unterstützt durch routinemäßige markerbasierte Selektions- und Abstammungsverifizierungs-Workflows.
Welche Region führt die Nachfrage nach Pflanzengentypbestimmungsgeräten an?
Europa hielt im Jahr 2026 einen Anteil von 34,2%, unterstützt durch etablierte Züchtungsökosysteme und Anforderungen zum Sortenschutz.
Was schränkt die Akzeptanz fortschrittlicher Genotypisierungsplattformen ein?
Wesentliche Einschränkungen umfassen hohe Kapital- und Betriebskosten, Bioinformatik-Qualifikationslücken, Zollbelastung, Lieferkettenabhängigkeit und variable Probenqualität.