
Taille et part du marché de la viande rouge en restauration
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.37 Trillions de dollars américains |
| Taille du Marché (2032) | 0.43 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 2.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la viande rouge en restauration par Mordor Intelligence
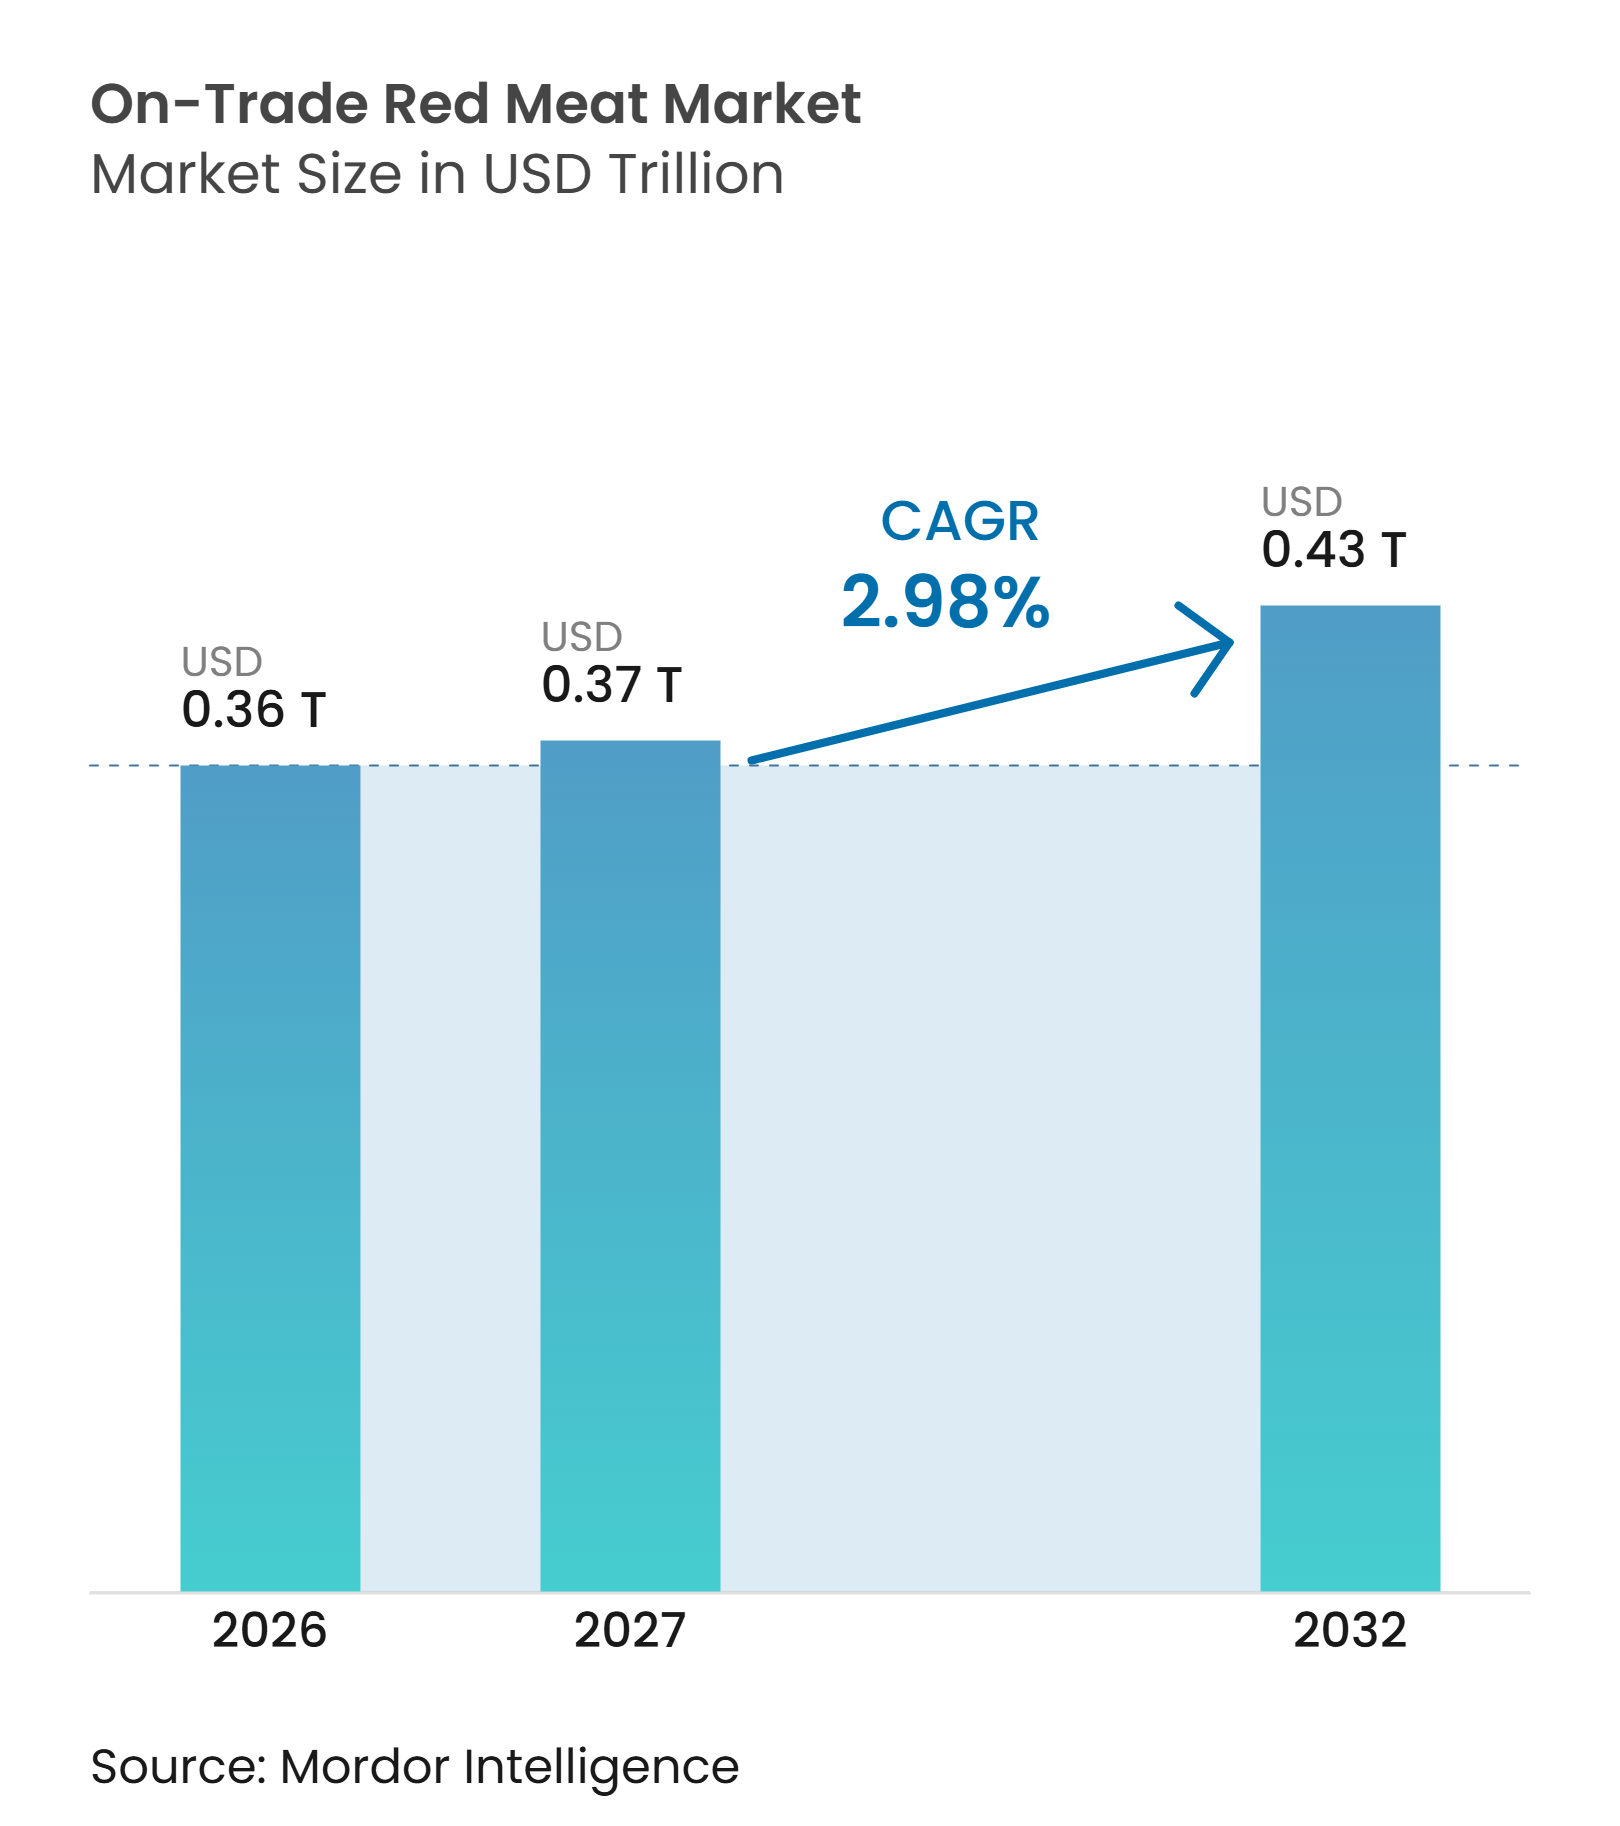
La taille du marché de la viande rouge en restauration était évaluée à 0,36 billion USD en 2026 et devrait croître de 0,37 billion USD en 2027 pour atteindre 0,43 billion USD d'ici 2032, à un CAGR de 2,98 % durant la période de prévision (2027-2032). Le marché de la viande rouge en restauration est soutenu par la part croissante des repas achetés dans des restaurants, hôtels, traiteurs et plateformes de livraison plutôt que préparés à domicile. Les chaînes de restaurants étendent leur présence dans plusieurs régions, augmentant les volumes d'achat et favorisant des spécifications de viande standardisées. Les plateformes de livraison permettent également aux opérateurs de vendre des burgers, des kebabs, des sandwichs et des plats grillés au-delà des occasions de restauration sur place.
Points clés du rapport
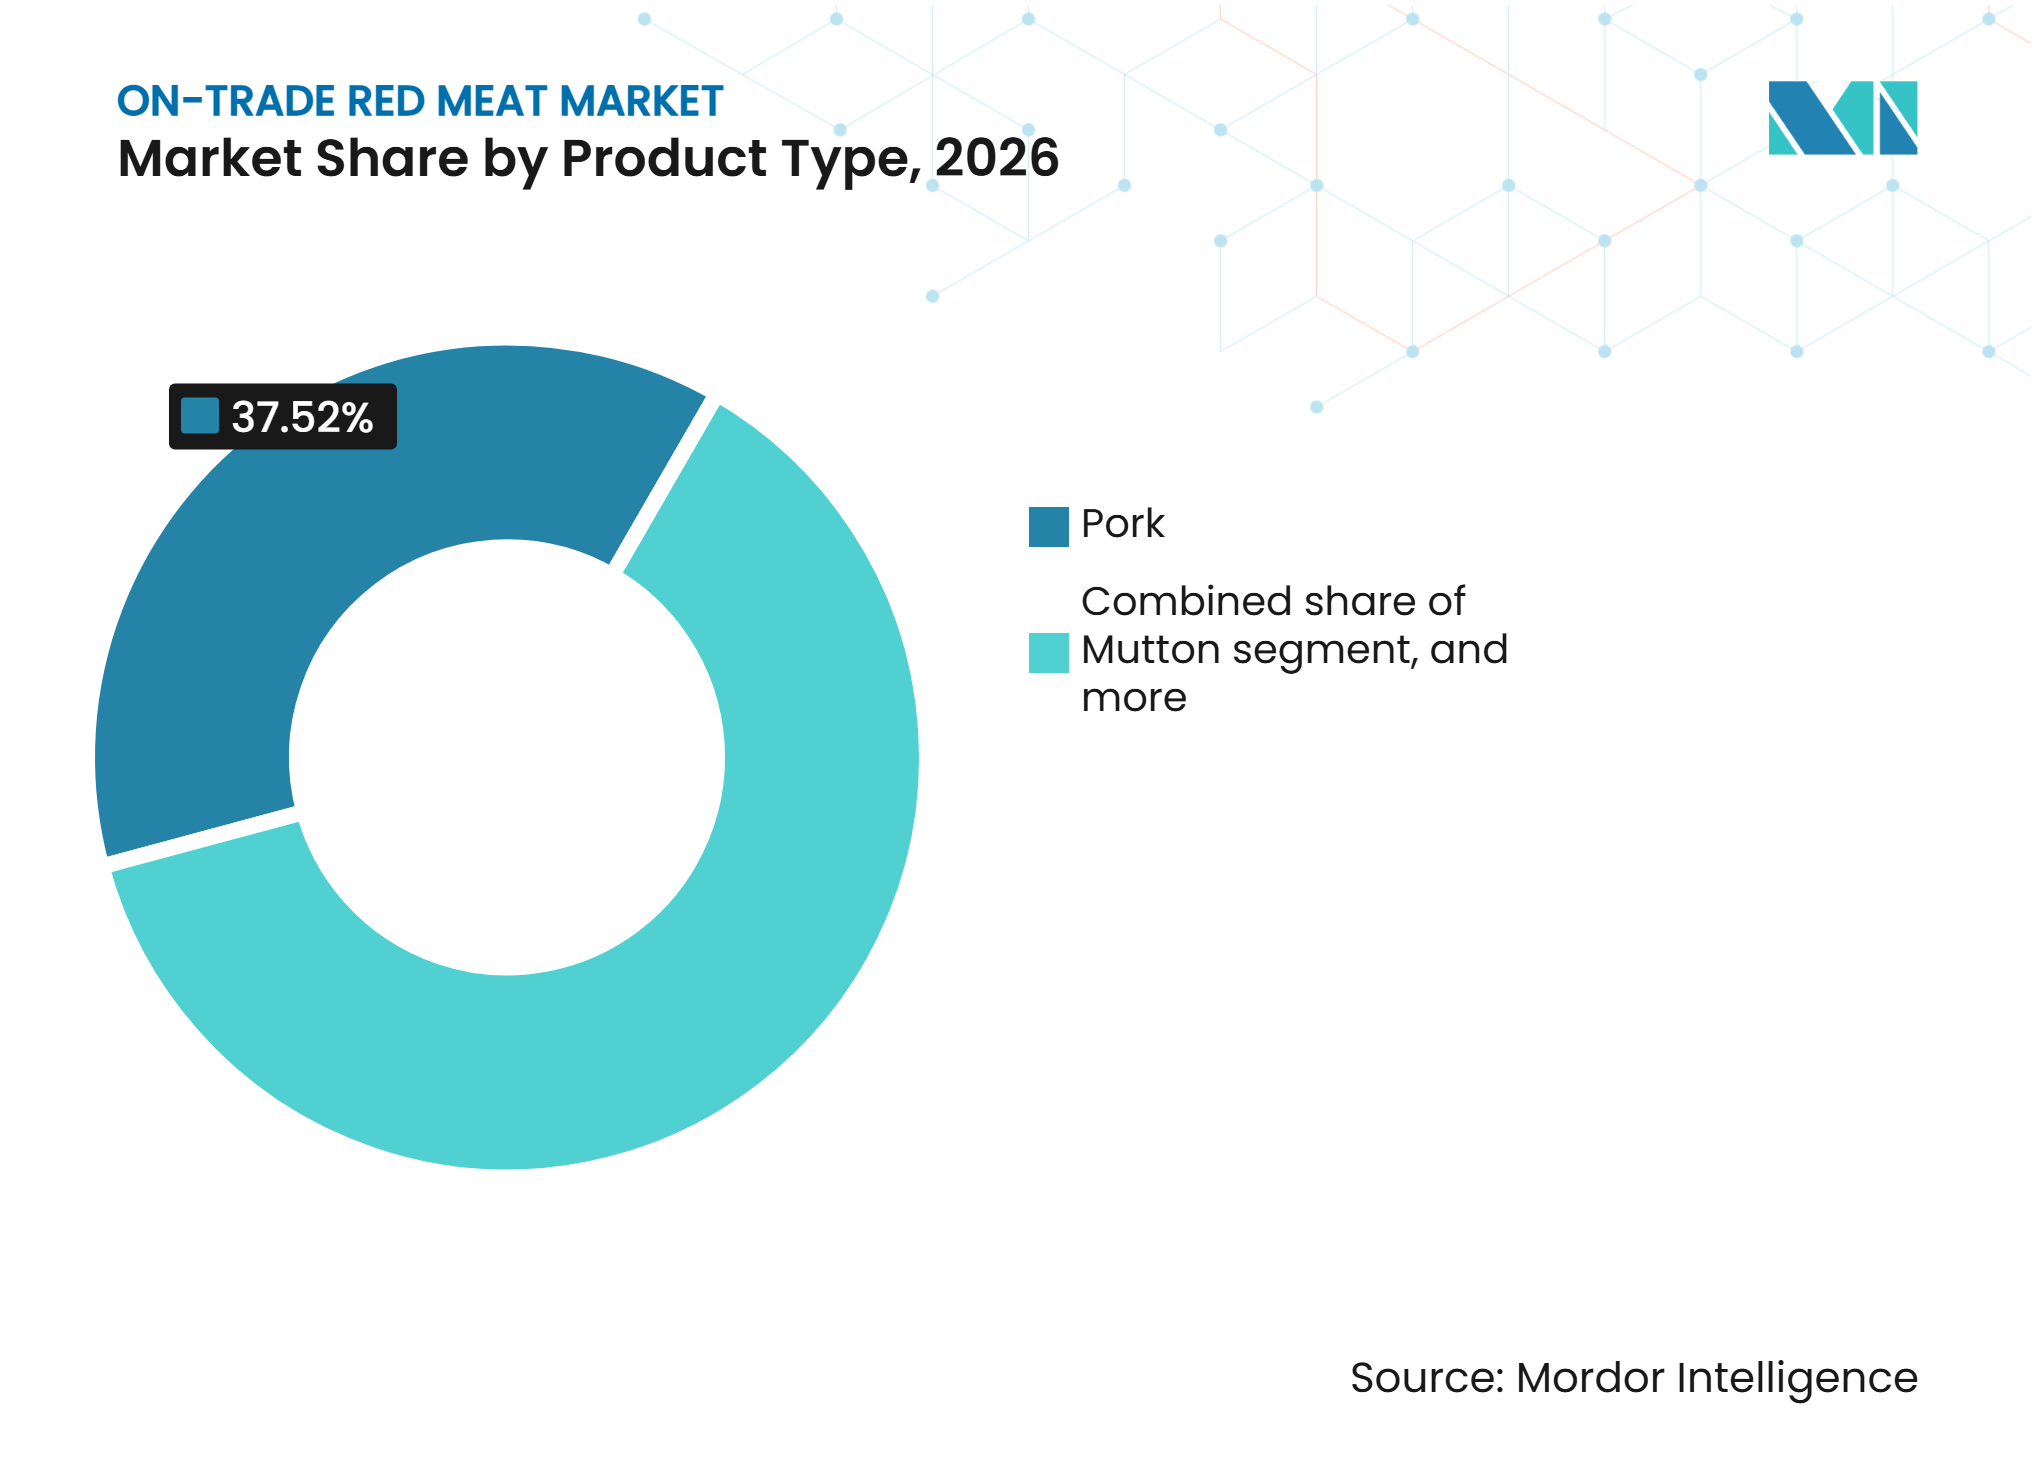
- Par type de produit, le porc a dominé le marché avec une part de 37,52 % en 2026, tandis que le mouton devrait enregistrer le CAGR le plus rapide de 4,02 % durant 2027-2032.
- Par catégorie, la viande traditionnelle a dominé le marché avec une part de 92,31 % en 2026, tandis que la viande biologique devrait enregistrer le CAGR le plus rapide de 4,35 % durant 2027-2032.
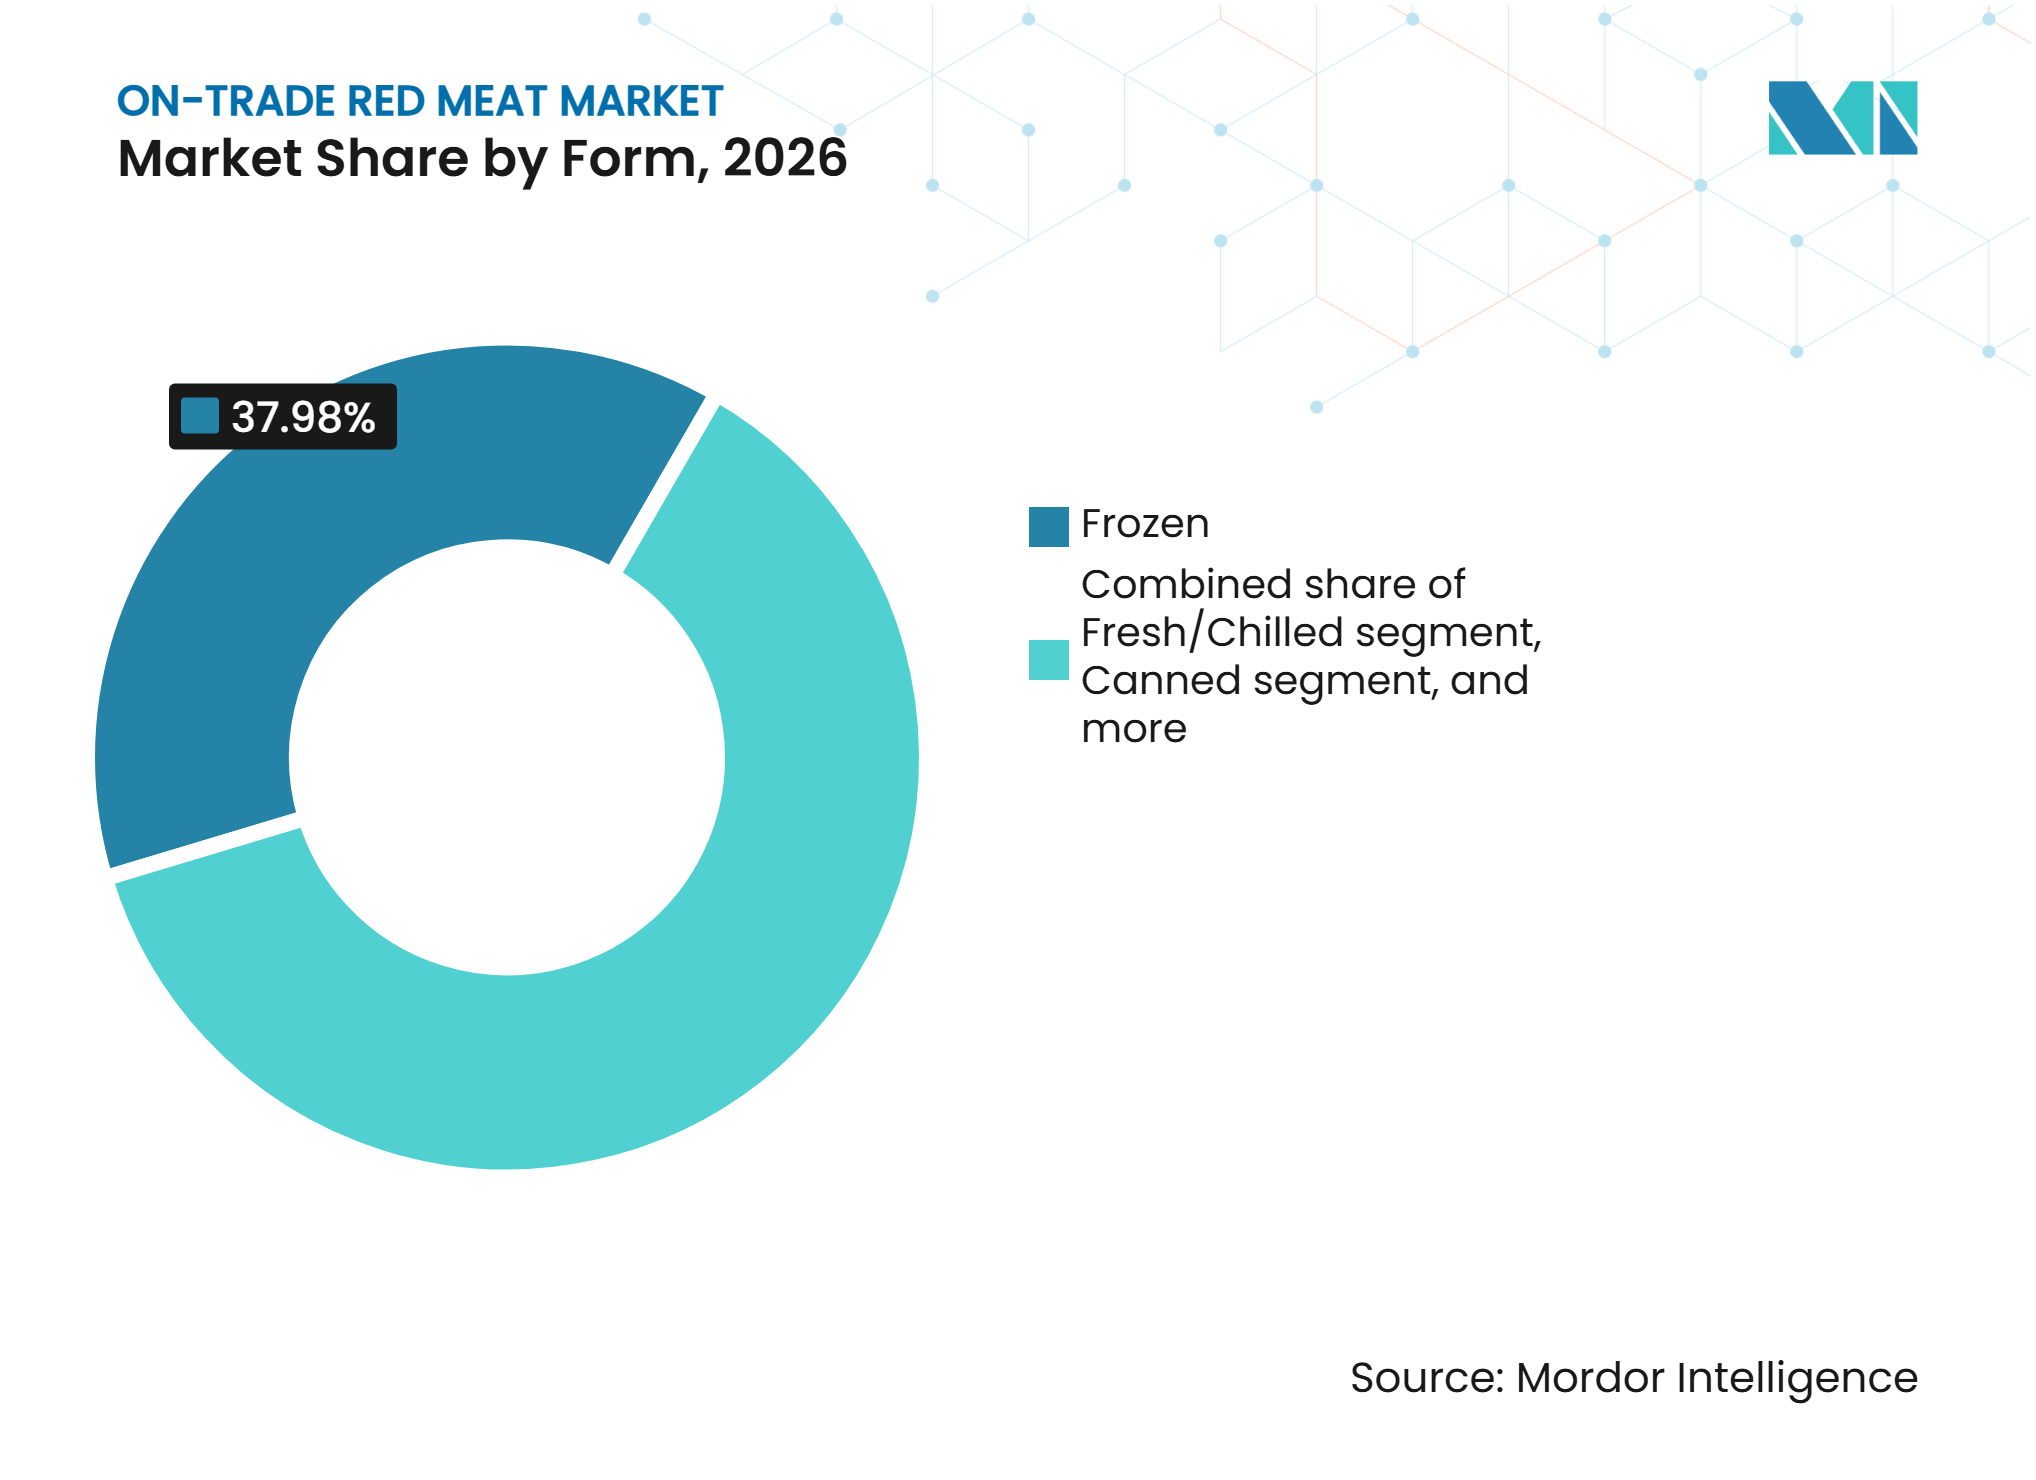
- Par forme, le congelé a dominé le marché avec une part de 37,98 % en 2026, tandis que le frais/réfrigéré devrait enregistrer le CAGR le plus rapide de 4,18 % durant 2027-2032.
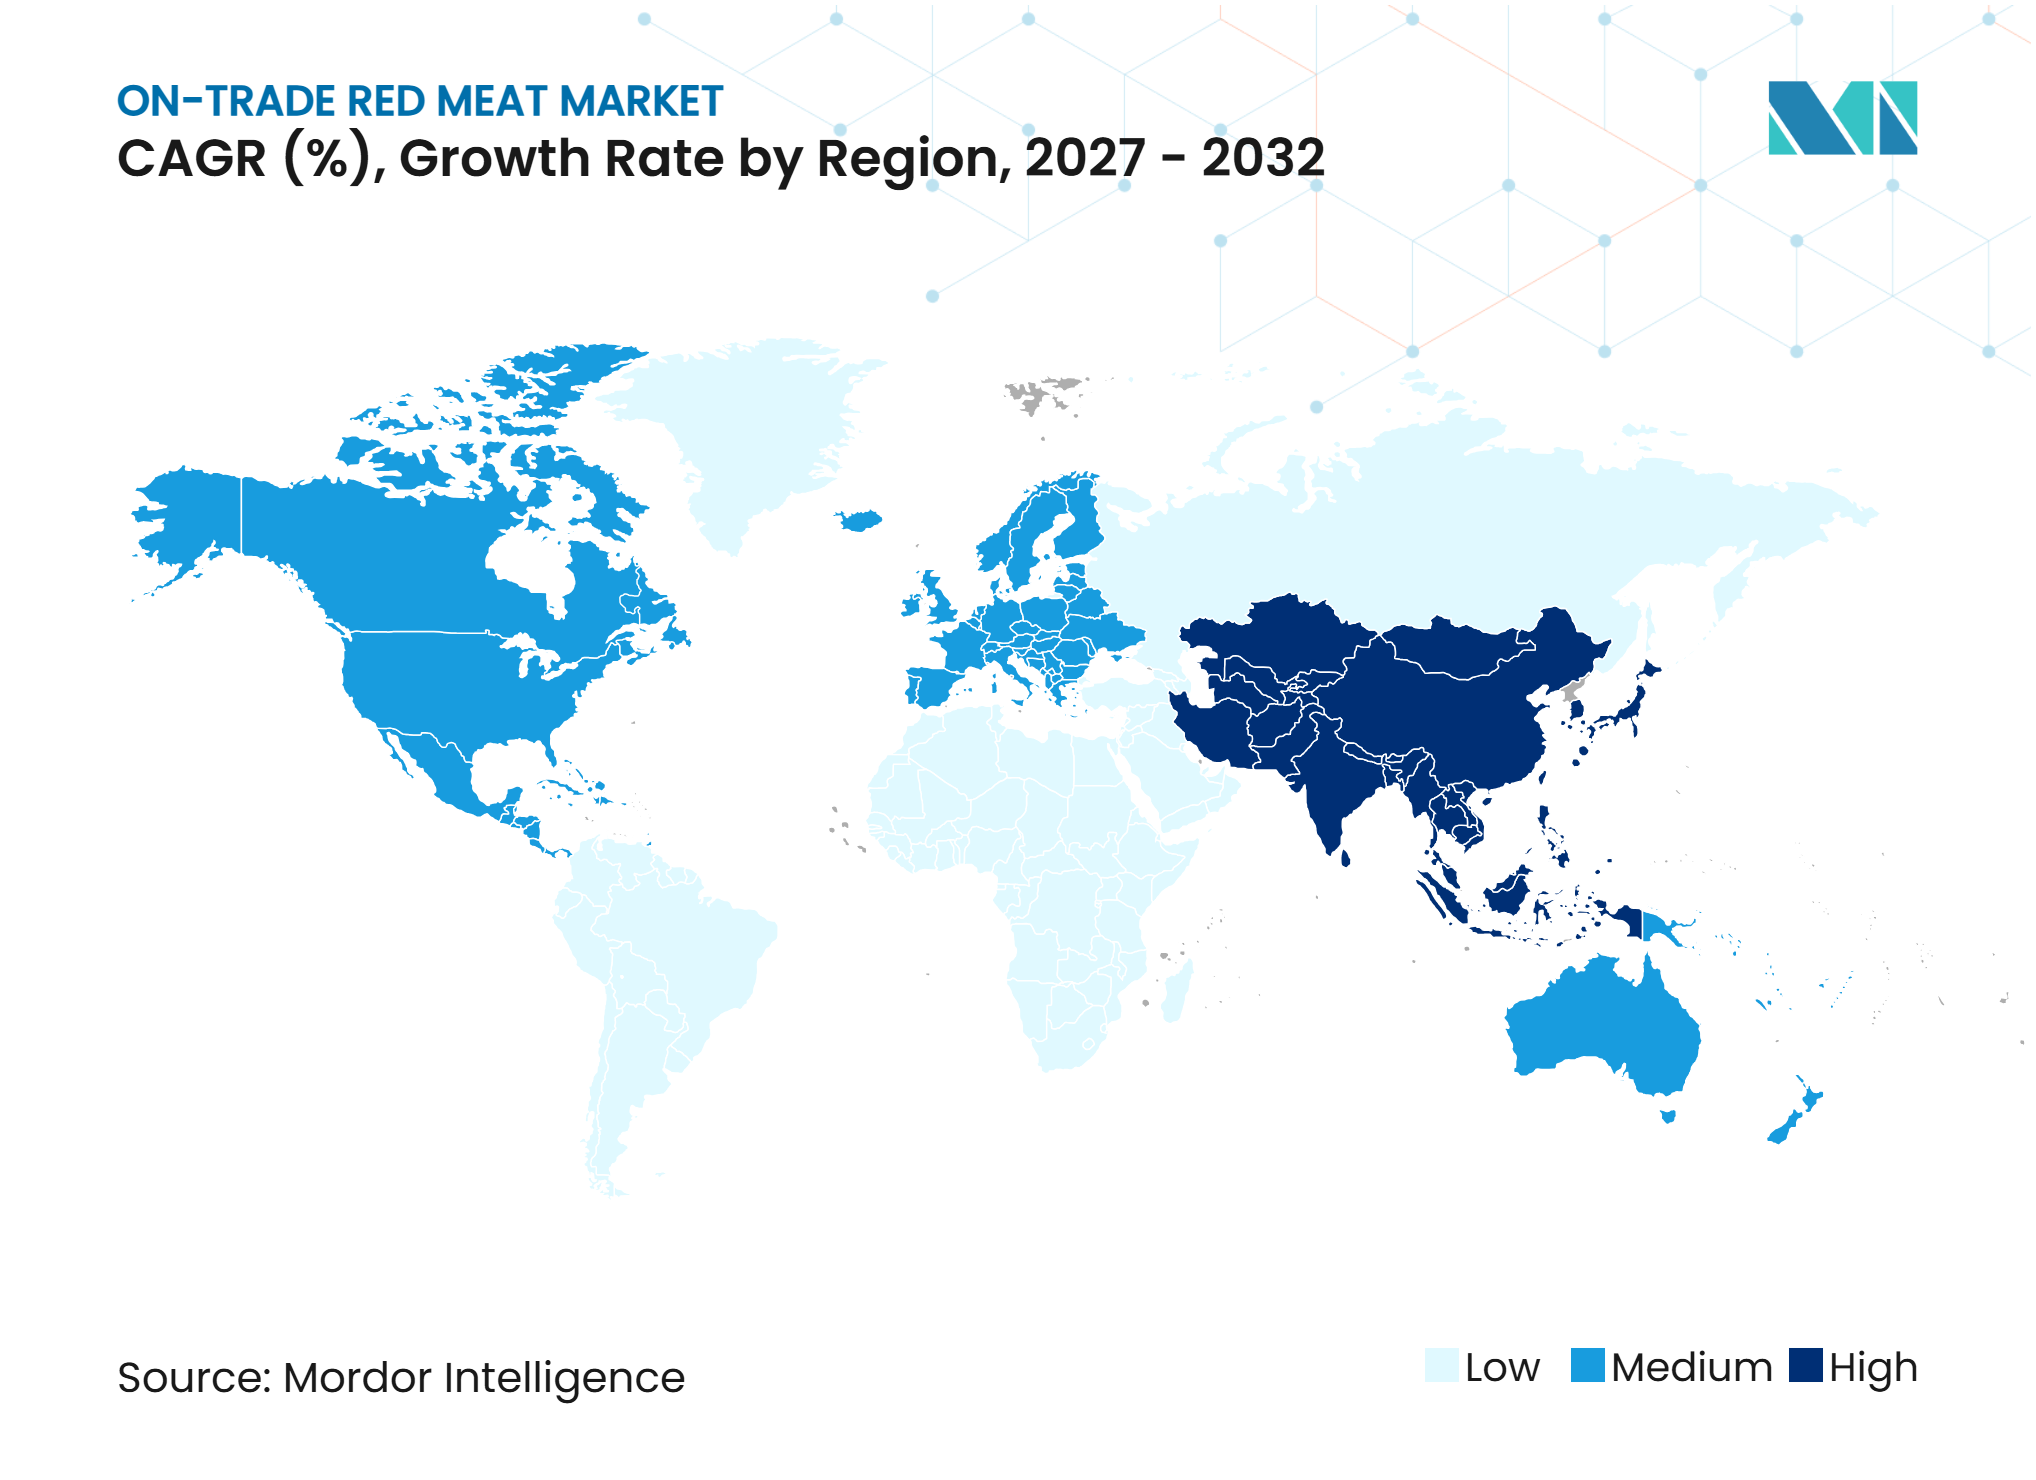
- Par géographie, l'Amérique du Nord a dominé le marché de la viande rouge en restauration avec une part de 39,42 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 4,76 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des chaînes de restauration rapide | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour les repas riches en protéines | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Urbanisation croissante et consommation alimentaire hors domicile | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Popularité des cuisines régionales et ethniques à base de viande | +0.4% | Mondial, avec focus sur l'Asie-Pacifique et le Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Croissance de la livraison de repas et des commandes en ligne | +0.4% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion de la restauration collective organisée et de la restauration institutionnelle | +0.3% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des chaînes de restauration rapide
L'expansion des chaînes de restauration rapide soutient le marché mondial de la viande rouge en restauration en augmentant la demande de bœuf, de porc et d'autres produits carnés utilisés dans les burgers, sandwichs, wraps et repas de restauration rapide. La croissance des marques internationales de restauration rapide, l'ouverture de nouveaux établissements et la diversification des menus augmentent les besoins d'approvisionnement en gros dans les chaînes d'approvisionnement de la restauration. En juillet 2026, le Département de l'Agriculture des États-Unis (USDA) a rapporté que les ventes alimentaires ajustées à l'inflation dans les établissements à service limité aux États-Unis ont atteint 516,1 milliards USD en 2025, soulignant l'ampleur substantielle de ce segment de la restaurationSecteur de la restauration, ers.usda.gov">[1]. Cette expansion crée des opportunités d'approvisionnement supplémentaires pour les transformateurs de viande, les distributeurs et les fournisseurs de restauration qui servent les opérateurs de restauration rapide. Par conséquent, la présence croissante des chaînes de restauration rapide stimule une demande récurrente de produits de viande rouge standardisés dans le secteur mondial de la restauration.
Préférence croissante des consommateurs pour les repas riches en protéines
Les protéines restent une considération clé pour les convives lors du choix des repas, ce qui incite les restaurants à mettre en avant la qualité de la viande, le type de coupe et les pratiques d'approvisionnement. Cargill a rapporté qu'un convive sur quatre consommant un steak au restaurant était insatisfait de son dernier steak au restaurant, principalement en raison de coupes et de cuissons inconsistantes. Cela met en évidence une opportunité pour les opérateurs d'améliorer leur exécution. Le marché de la viande rouge en restauration gagne en valeur grâce à des spécifications qui signalent la qualité, notamment les grades reconnus et les déclarations de production vérifiées. Les restaurants utilisent également de plus petites portions de coupes premium pour répondre à la demande des consommateurs en protéines tout en tenant compte des préférences pour des tailles de repas gérables. Des descriptions de menu claires et des normes de cuisson cohérentes restent essentielles, car les clients des restaurants peuvent évaluer immédiatement la qualité de la viande. Ces facteurs soutiennent la création de valeur sur le marché de la viande rouge en restauration.
Urbanisation croissante et consommation alimentaire hors domicile
L'urbanisation croissante soutient le marché mondial de la viande rouge en restauration en concentrant les consommateurs dans les villes, où l'accès aux restaurants, hôtels, chaînes de restauration rapide et établissements de restauration organisée est généralement plus important. Les modes de vie urbains, les temps de trajet plus longs et le temps limité pour la préparation des repas à domicile encouragent les consommateurs à recourir aux restaurants et autres options de restauration hors domicile. Le Département des affaires économiques et sociales des Nations Unies (ONU DAES) a publié son rapport sur les Perspectives d'urbanisation mondiale 2025 en novembre 2025. Le rapport indiquait que les villes abritent 45 % de la population mondiale de 8,2 milliards d'habitantsLes villes abritent 2 % de la population mondiale, un.org">[2]. Cette concentration urbaine élargit la clientèle potentielle des opérateurs de restauration et soutient la demande de repas pratiques préparés en restaurant. Par conséquent, le nombre croissant d'occasions de restauration urbaine crée des opportunités de consommation supplémentaires pour les plats à base de viande rouge, notamment les burgers, steaks, kebabs et préparations de viande grillée.
Croissance de la livraison de repas et des commandes en ligne
Les commandes en ligne élargissent la demande des restaurants au-delà des places assises en salle et permettent une consommation plus fréquente sur plusieurs créneaux horaires. En avril 2025, la National Restaurant Association a rapporté que près de 75 % du trafic des restaurants aux États-Unis se produit hors des locaux, tandis que 37 % des adultes commandent une livraison au moins une fois par semaineDe la tendance à la transformation, restaurant.org">[3]. Cette tendance accroît l'importance de l'emballage, de la qualité de maintien en température, de l'ingénierie des menus et de la cohérence des portions pour les plats de restaurant à base de viande. Les burgers, plateaux de viande grillée, sandwichs et plats de porc préparés sont bien adaptés à la livraison lorsque les opérateurs préservent la qualité du produit pendant le transport. Le marché de la viande rouge en restauration bénéficie du fait que les restaurants développent des menus de livraison autour de produits qui voyagent bien et peuvent être produits à grande échelle. Les plateformes de livraison étendent également la portée des restaurants dans les zones suburbaines et périurbaines, où les consommateurs ne se rendraient pas nécessairement dans des établissements physiques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préférences croissantes pour les aliments d'origine végétale | -0.3% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Préoccupations sanitaires liées à la consommation de viande rouge | -0.2% | Mondial | Moyen terme (2-4 ans) |
| Fluctuation des prix de la viande rouge et des coûts d'approvisionnement | -0.4% | Amérique du Nord, Mondial | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire et de manipulation | -0.1% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fluctuation des prix de la viande rouge et des coûts d'approvisionnement
Les fluctuations des prix de la viande rouge et des coûts d'approvisionnement freinent le marché mondial de la viande rouge en restauration en créant une incertitude financière pour les restaurants, hôtels et opérateurs de restauration collective. Les variations de la disponibilité du bétail, des prix des aliments pour animaux, des frais de transport, des coûts énergétiques et des frais de transformation peuvent augmenter les coûts d'approvisionnement en bœuf, porc et mouton. Ces variations de coûts rendent difficile pour les opérateurs de restauration le maintien de budgets d'achat stables et de prix de menu cohérents. Les petits restaurants et les entreprises de restauration indépendantes sont particulièrement vulnérables, car ils ont souvent un pouvoir d'achat plus faible et des capacités de négociation moins importantes que les grandes chaînes de restaurants. Des coûts d'approvisionnement plus élevés peuvent également contraindre les opérateurs à augmenter les prix des menus, à ajuster les tailles des portions ou à remplacer les produits de viande rouge coûteux par des alternatives protéinées plus abordables.
Préférences croissantes pour les aliments d'origine végétale
Les préférences pour les aliments d'origine végétale contraignent la demande dans certains contextes de restauration, notamment parmi les convives recherchant des options moins coûteuses ou sans viande. Pour les opérateurs de restaurants, le défi n'est pas une substitution complète mais la satisfaction des besoins des clients dont les décisions d'achat dépendent du prix, des considérations de santé et des choix de menu. Les restaurants peuvent maintenir la demande de viande rouge en offrant une valeur claire, des portions appropriées et des informations sur l'approvisionnement qui renforcent la confiance des clients. Les exigences en matière de sécurité alimentaire augmentent également la complexité opérationnelle. Les exigences d'inspection, les réglementations européennes en matière d'hygiène alimentaire et les directives d'étiquetage du Codex influencent les pratiques d'approvisionnement et de manipulation à travers les frontières. Ces facteurs de conformité sont particulièrement pertinents pour les opérateurs de restaurants multi-pays et les fournisseurs soutenant des programmes de viande importée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le porc domine les volumes, tandis que le mouton développe sa demandeLe porc représentait 37,52 % du marché de la viande rouge en restauration en 2026, ce qui en fait le principal type de produit. Sa position dominante reflète son utilisation dans les offres de restaurants à fort volume, notamment les sandwichs, saucisses, menus petit-déjeuner et plats de cuisine asiatique. Le porc a également un cycle de production plus court que le bœuf, ce qui peut soutenir la continuité des approvisionnements lorsque les coûts bovins augmentent. Comme les marchés à revenus élevés offrent un potentiel de croissance par habitant limité, la demande des restaurants est de plus en plus tirée par les marchés de restauration émergents et la diversification des menus. Le secteur de la viande rouge en restauration utilise le porc comme protéine polyvalente dans les menus économiques, les plats régionaux et les formats transformés. Les fournisseurs de porc peuvent bénéficier lorsque les restaurants cherchent des alternatives au bœuf premium sans modifier leurs formats d'exploitation.
Le mouton devrait croître à un CAGR de 4,02 % jusqu'en 2032, le taux le plus élevé parmi les types de produits. La restauration halal, la cuisine du Moyen-Orient, les plats d'Asie du Sud et les restaurants de la diaspora soutiennent la demande de mouton dans plusieurs régions. Bien que le bœuf reste un article de menu premium dans de nombreux restaurants à service complet, la hausse des coûts bovins peut encourager une plus grande utilisation du mouton et d'autres types de viande rouge. La viande de chèvre sert également les formats de cuisine halal et africaine, bien qu'elle reste plus spécialisée que le porc ou le bœuf. Les portefeuilles de produits répondant à ces exigences peuvent aider les restaurants à servir des groupes de clients distincts sans dépendre d'un seul type de viande.



Par catégorie :
la viande traditionnelle conserve son échelle, tandis que la viande biologique se développeLa viande traditionnelle représentait 92,31 % de la taille du marché de la viande rouge en restauration en 2026, reflétant la portée étendue des chaînes d'approvisionnement établies dans les restaurants à service rapide et à service complet. L'approvisionnement conventionnel reste essentiel pour les opérateurs nécessitant de grands volumes, des spécifications standardisées et une distribution efficace. L'échelle de la viande traditionnelle signifie également que la plupart des menus de restaurants continuent de s'appuyer sur des produits standard plutôt que sur des offres de niche certifiées. Le marché de la viande rouge en restauration dépend encore de ces systèmes, car ils soutiennent des achats fréquents dans divers formats de restaurants. Les fournisseurs qui améliorent la transparence de l'approvisionnement peuvent renforcer leur position auprès des restaurants cherchant à se différencier sans passer entièrement aux produits biologiques.
La viande biologique devrait croître à un CAGR de 4,35 % jusqu'en 2032, le taux le plus rapide parmi les segments de catégorie. Les offres biologiques permettent aux opérateurs d'utiliser la certification et la provenance dans le cadre de leur positionnement de menu plutôt que de concurrencer uniquement sur le prix. Le secteur de la viande rouge en restauration peut bénéficier lorsque les concepts de restauration rapide décontractée intègrent de la viande biologique ou nourrie à l'herbe dans leurs offres principales. Les convives plus jeunes peuvent réagir positivement à des allégations claires lorsqu'elles sont soutenues par une qualité gustative cohérente. Cependant, les programmes de restauration nécessitent une disponibilité fiable, car les allégations premium sont difficiles à maintenir lorsque l'approvisionnement est inconsistant.
Par forme :
le congelé soutient l'échelle, tandis que le frais/réfrigéré gagne en valeurLa viande rouge congelée représentait 37,98 % de la taille du marché de la viande rouge en restauration en 2026, portée par la demande des chaînes de restaurants et des opérateurs de restauration institutionnelle. Ces opérateurs apprécient les produits congelés pour leur durée de conservation plus longue, leurs portions cohérentes et leur logistique fiable sur plusieurs sites. L'approvisionnement congelé est particulièrement bénéfique dans les zones disposant d'une infrastructure de chaîne du froid fraîche moins développée ou dans lesquelles les restaurants nécessitent une disponibilité stable des stocks. La viande rouge en conserve représente un format de restauration plus restreint et est principalement utilisée dans certains plats transformés et contextes institutionnels. Une infrastructure de congélation et de distribution fiable reste essentielle, car la qualité du produit dépend d'un stockage approprié tout au long de la chaîne d'approvisionnement.
La viande rouge fraîche/réfrigérée devrait croître à un CAGR de 4,18 % jusqu'en 2032, le taux de croissance le plus rapide parmi les segments de forme. Les produits frais peuvent soutenir une tarification de menu premium lorsque les restaurants communiquent clairement la qualité de la coupe, le grade et les méthodes de préparation. Les formats transformés, notamment les produits pré-marinés et à portions contrôlées, aident les traiteurs et les restaurants à réduire le temps de préparation. Cependant, l'approvisionnement en frais nécessite un contrôle de température plus rigoureux et des cycles de livraison plus courts que les produits congelés. Les fournisseurs qui offrent une distribution fraîche fiable et des coupes reconnaissables peuvent renforcer leur proposition de valeur dans les formats de restauration gastronomique et de restauration rapide décontractée.

Analyse géographique
Amérique du Nord
L'Amérique du Nord devrait représenter 39,42 % de la part du marché de la viande rouge en restauration en 2026, représentant la plus grande part régionale dans les estimations fournies. La région dispose d'une culture de restauration établie centrée sur le bœuf, les burgers, les steaks, le barbecue, les plats de porc et d'autres formats de menu à base de viande. Certified Angus Beef a accordé des licences à 601 restaurants au cours de l'exercice 2025 et a enregistré des ventes en restauration de 40,3 millions de livres pour mars 2025, indiquant un intérêt continu pour les programmes de bœuf différenciés. La demande de bœuf américain dans le secteur de la restauration au Mexique reste forte à Cancún, Mexico et en Basse-Californie. Les exigences d'inspection du Département de l'Agriculture des États-Unis et les systèmes de manipulation des aliments restent des considérations de conformité clés, positionnant favorablement les fournisseurs qui combinent assurance qualité et disponibilité stable.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 4,76 % jusqu'en 2032, le taux le plus élevé parmi les régions couvertes dans les estimations. Le marché de la viande rouge en restauration bénéficie de l'expansion des réseaux de restauration urbaine, de l'augmentation des commandes de livraison de repas, des cuisines régionales et de l'activité croissante des restaurants organisés en Chine, en Inde et aux Philippines. La croissance des commandes de livraison accroît l'importance de la qualité des aliments après le transport et de la préparation standardisée. Les exigences halal, les préférences gustatives locales et les réglementations nationales en matière de sécurité alimentaire influencent la sélection des fournisseurs. Ces facteurs favorisent les entreprises capables de localiser les coupes, les formats et les certifications tout en maintenant des réseaux de distribution fiables.
Europe, Amérique du Sud, Moyen-Orient et Afrique
Le marché de la viande rouge en restauration en Europe bénéficie de secteurs de la restauration, de l'hôtellerie et de la restauration collective bien établis, soutenus par une forte demande de bœuf, de porc et d'agneau dans des pays tels que l'Allemagne, la France, le Royaume-Uni, l'Espagne et l'Italie. L'Amérique du Sud possède une forte culture de consommation de bœuf, notamment au Brésil et en Argentine, où les steakhouses, les churrascarias et les restaurants de barbecue stimulent la demande de produits de viande rouge. Au Moyen-Orient, l'expansion des infrastructures hôtelières, la croissance du tourisme et la popularité des cuisines traditionnelles à base de viande augmentent la demande en Arabie Saoudite, aux Émirats Arabes Unis et au Qatar. L'expansion des chaînes de restaurants internationales, des établissements de restauration gastronomique et des réseaux de distribution de restauration organisée dans ces régions crée des opportunités d'approvisionnement supplémentaires pour les fournisseurs de viande rouge.
Paysage concurrentiel
Concentration du Marché
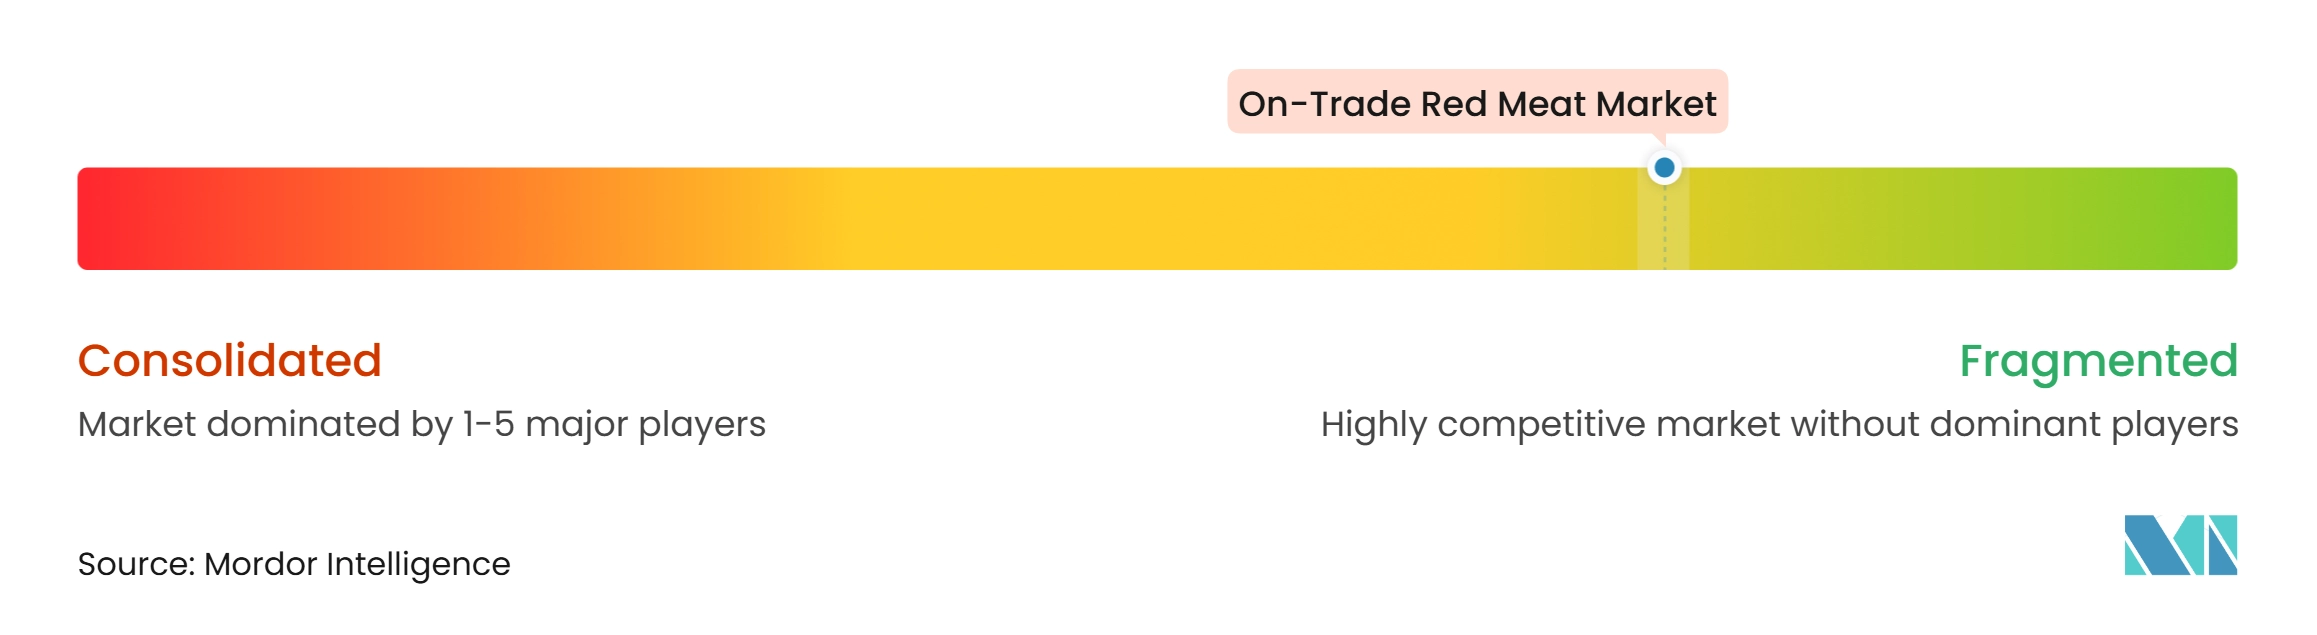
Le marché de la viande rouge en restauration est fragmenté et concurrentiel entre les transformateurs, les distributeurs de restauration et les opérateurs de restaurants, les participants jouant des rôles distincts. Tyson Foods, Cargill, JBS et National Beef contrôlé par Marfrig représentent une part significative de la capacité de transformation du bœuf aux États-Unis. Cependant, cette concentration en amont ne se traduit pas par un contrôle comparable sur les achats des restaurants, car la distribution et les opérations de restauration restent largement fragmentées. Les contraintes d'approvisionnement en bétail augmentent également la valeur des fournisseurs capables de fournir de manière constante des volumes fiables et de répondre aux spécifications de qualité.
Les capacités de distribution et la différenciation des produits façonnent la concurrence au niveau de l'approvisionnement des restaurants. Danish Crown a fourni des galettes de bœuf aux restaurants McDonald's au Danemark et dans d'autres marchés nordiques à partir de l'été 2026, soutenu par une ligne de production dédiée à Vejen. Cet accord démontre comment les normes de qualité et la capacité de production dédiée peuvent aider les fournisseurs à sécuriser des relations à long terme avec la restauration. Les allégations de produits certifiés permettent également aux opérateurs de restaurants de communiquer une qualité premium aux convives. Les fournisseurs acquièrent un avantage concurrentiel en répondant aux spécifications des produits, aux exigences de livraison, aux attentes d'approvisionnement vérifiées et aux exigences opérationnelles liées aux tailles des portions et aux performances de la chaîne du froid.
L'innovation produit représente une autre stratégie concurrentielle, notamment lorsque les clients des restaurants recherchent une différenciation des menus et une réduction des risques opérationnels. MBRF a étendu sa présence régionale pour répondre à la demande de restauration halal, notamment via une plateforme axée sur l'Arabie Saoudite et des activités de transformation supplémentaires. Les produits biologiques, nourris à l'herbe et certifiés halal offrent d'autres opportunités pour répondre à des exigences d'approvisionnement distinctes. Le marché de la viande rouge en restauration reste fragmenté au niveau des restaurants, obligeant les fournisseurs à concurrencer localement même lorsqu'ils exploitent des installations de transformation à grande échelle.
Leaders du secteur de la viande rouge en restauration
-
Tyson Foods, Inc.
-
Sysco Corporation
-
WH Group Limited
-
Marfrig Global Foods S.A.
-
Smithfield Foods
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Viande Rouge en Restauration Commerciale Entreprises couvertes dans ce rapport
- Tyson Foods, Inc.
- Cargill, Incorporated
- Sysco Corporation
- WH Group Limited
- Marfrig Global Foods S.A.
- Hormel Foods Corporation
- BRF S.A.
- Smithfield Foods
- Minerva Foods S.A.
- OSI Group
- National Beef Packing Company, LLC
- Maple Leaf Foods Inc.
- Danish Crown
- Vion Food Group
- NH Foods Ltd.
- Tönnies Holding ApS and Co. KG
- Perdue Farms LLC
- Clemens Food Group
- Australian Agricultural Company Limited
- Silver Fern Farms Limited
Développements industriels récents dans Marché de la Viande Rouge en Restauration Commerciale
- Septembre 2025 : Smithfield Culinary a lancé trois produits de viande fumée entièrement cuits pour les opérateurs de restauration : Bœuf effiloché Birria, Poitrine de bœuf hachée et Extrémités brûlées d'épaule de porc. Ces offres aident les restaurants, hôtels et entreprises de restauration collective à intégrer des saveurs de barbecue mijotées dans leurs menus.
- Août 2025 : Brakes a lancé une gamme de produits de mouton 100 % britannique certifié Farm Assured, comprenant des carres, des rôtis, des côtelettes, de la viande hachée et du mouton en dés, offrant aux opérateurs de restauration une alternative à l'agneau.
- Mars 2025 : KFF a lancé une vaste gamme de viande fraîche comprenant plus de 30 options premium et économiques en bœuf, porc et volaille. La gamme comprenait des produits de bœuf, tels que des steaks et de la viande hachée, et des produits de porc, tels que des rôtis et du bacon, permettant aux opérateurs de restauration de s'approvisionner en une sélection plus large de viande fraîche auprès d'un seul fournisseur.
Périmètre du rapport mondial sur le marché de la viande rouge en restauration
La viande rouge est définie comme la viande musculaire des mammifères, tels que le bœuf, le porc, l'agneau, le mouton, le cheval et la chèvre.
Le marché de la viande rouge en restauration est segmenté par type de produit, catégorie et forme. Par type de produit, le marché est segmenté en bœuf, mouton, porc et autres viandes. Par catégorie, le marché est segmenté en viande traditionnelle et viande biologique. Par forme, le marché est segmenté en frais/réfrigéré, congelé, en conserve et viande rouge transformée. Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique. Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bœuf |
| Mouton |
| Porc |
| Autres viandes |
| Viande traditionnelle |
| Viande biologique |
| Frais/Réfrigéré |
| Congelé |
| En conserve |
| Transformé |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Turquie | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Bœuf | |
| Mouton | ||
| Porc | ||
| Autres viandes | ||
| Par catégorie | Viande traditionnelle | |
| Viande biologique | ||
| Par forme | Frais/Réfrigéré | |
| Congelé | ||
| En conserve | ||
| Transformé | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Turquie | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance future du marché de la viande rouge en restauration ?
Le marché de la viande rouge en restauration était évalué à 0,36 billion USD en 2026 et devrait atteindre 0,37 billion USD en 2027. Le marché devrait croître jusqu'à 0,43 billion USD d'ici 2032, enregistrant un CAGR de 2,98 % durant 2027–2032.
Quel type de produit détenait la plus grande part du marché de la viande rouge en restauration en 2026 ?
Le porc était le plus grand segment par type de produit en 2026, représentant 37,52 % du marché de la viande rouge en restauration.
Quelle catégorie dominait le marché de la viande rouge en restauration en 2026 ?
La viande traditionnelle dominait le segment des catégories en 2026, représentant 92,31 % du marché.
Quelle forme détenait la plus grande part du marché de la viande rouge en restauration en 2026 ?
La viande rouge congelée était le plus grand segment par forme en 2026, représentant 37,98 % du marché.
Quelle région dominait le marché de la viande rouge en restauration en 2026 ?
L'Amérique du Nord dominait le marché de la viande rouge en restauration en 2026, représentant 39,42 % de la part de marché.