
Marktgröße und Marktanteil des On-Trade-Rotfleischmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 0.37 Billionen US-Dollar |
| Marktgröße (2032) | 0.43 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.98 % |
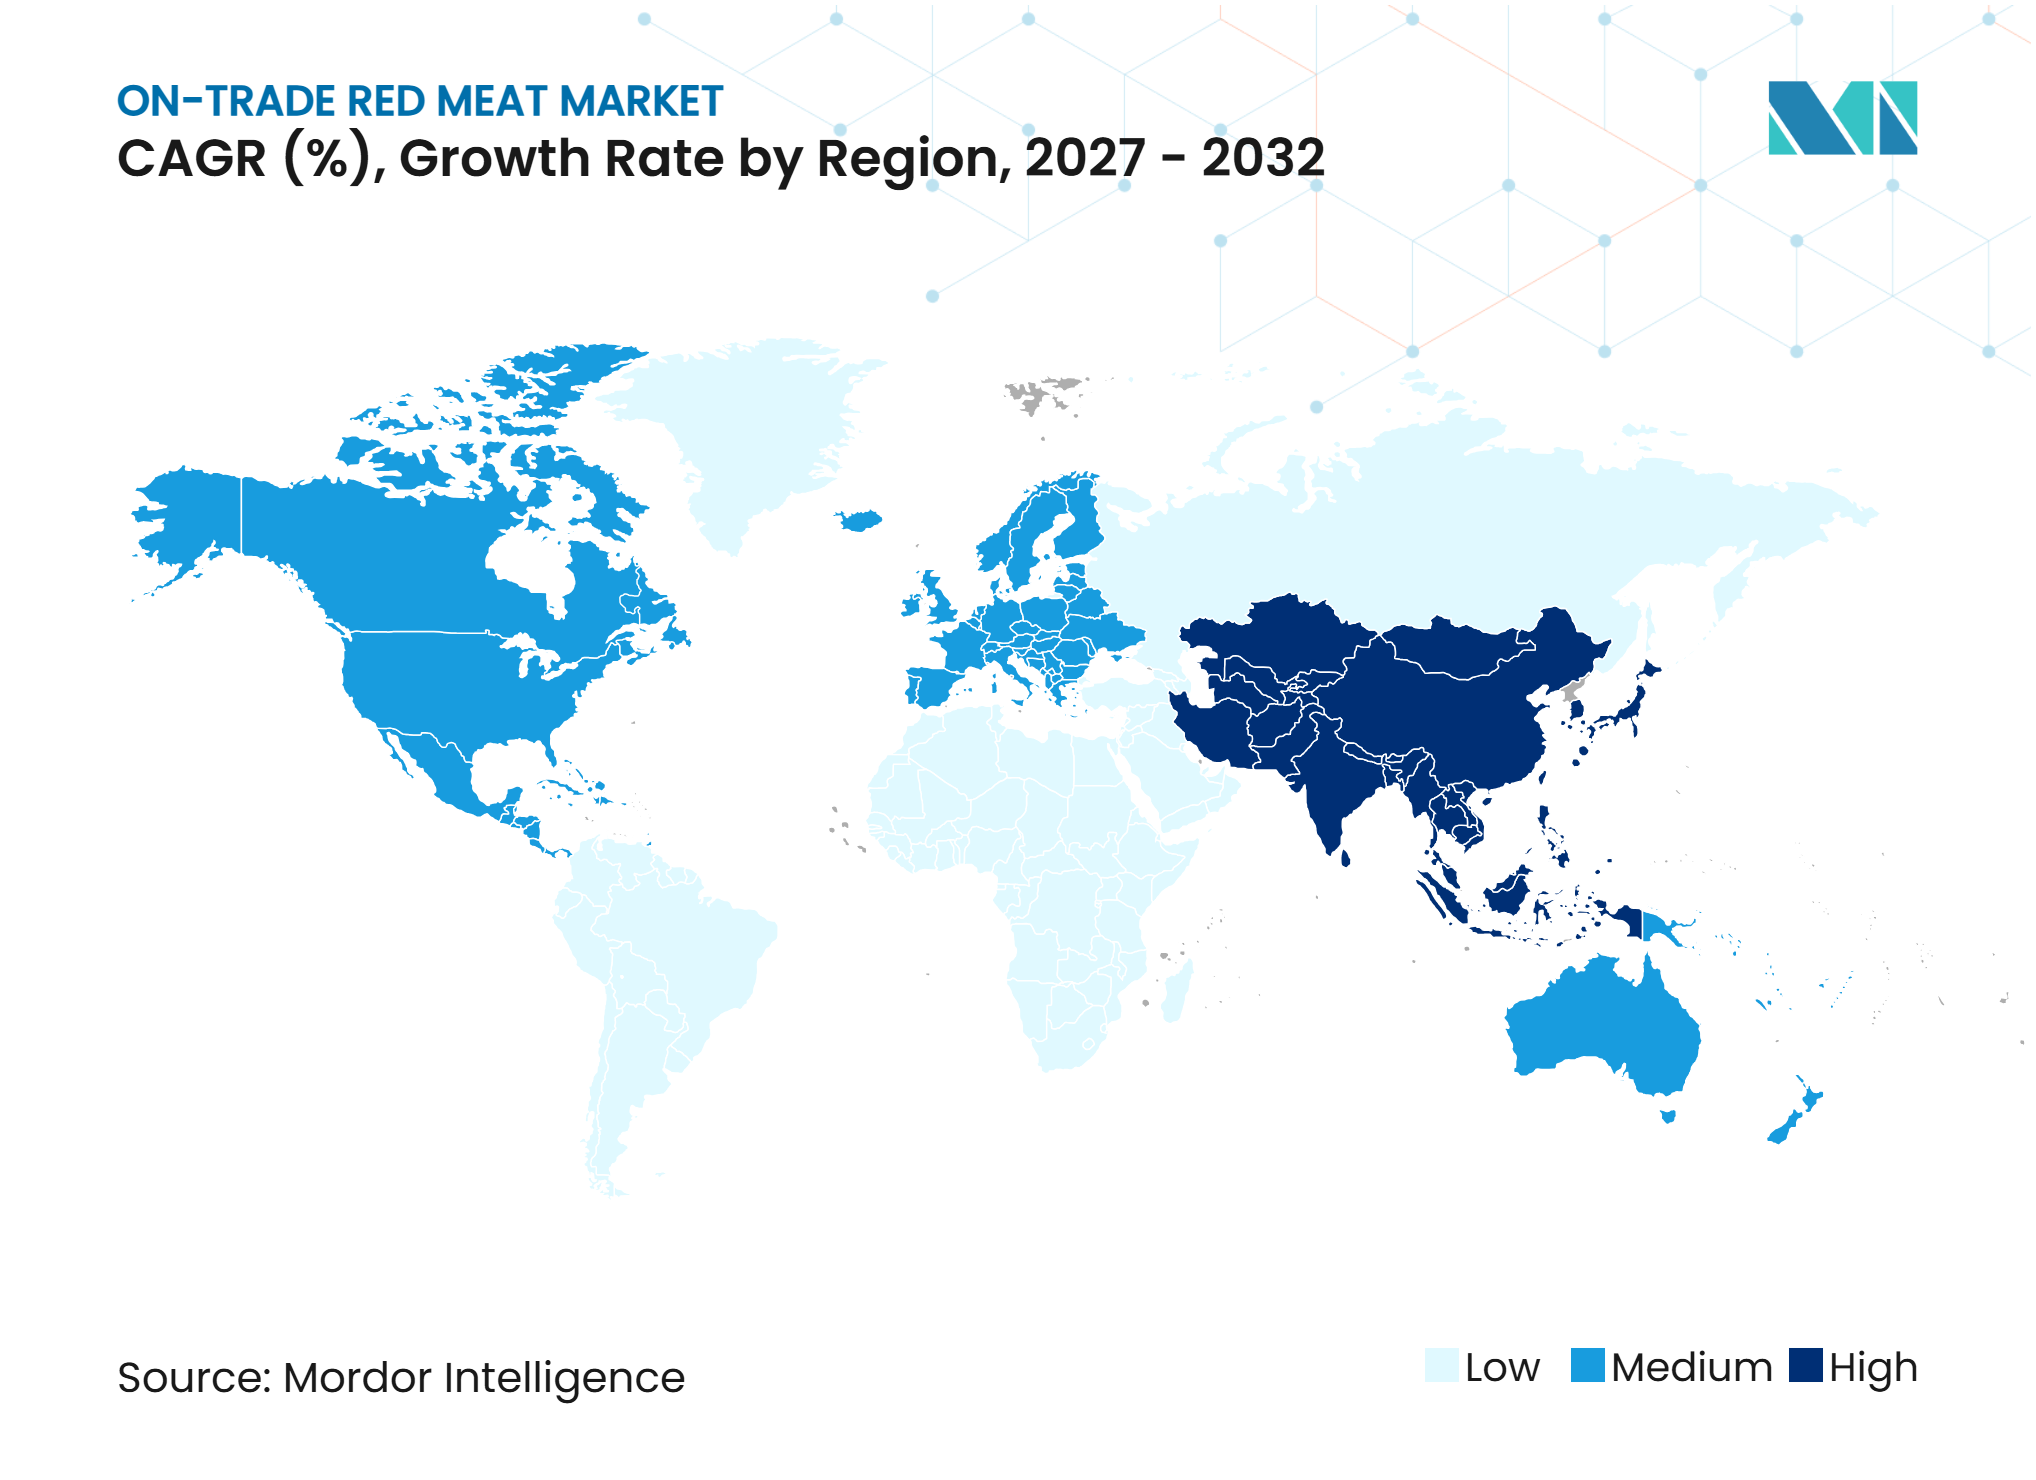
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des On-Trade-Rotfleischmarkts von Mordor Intelligence
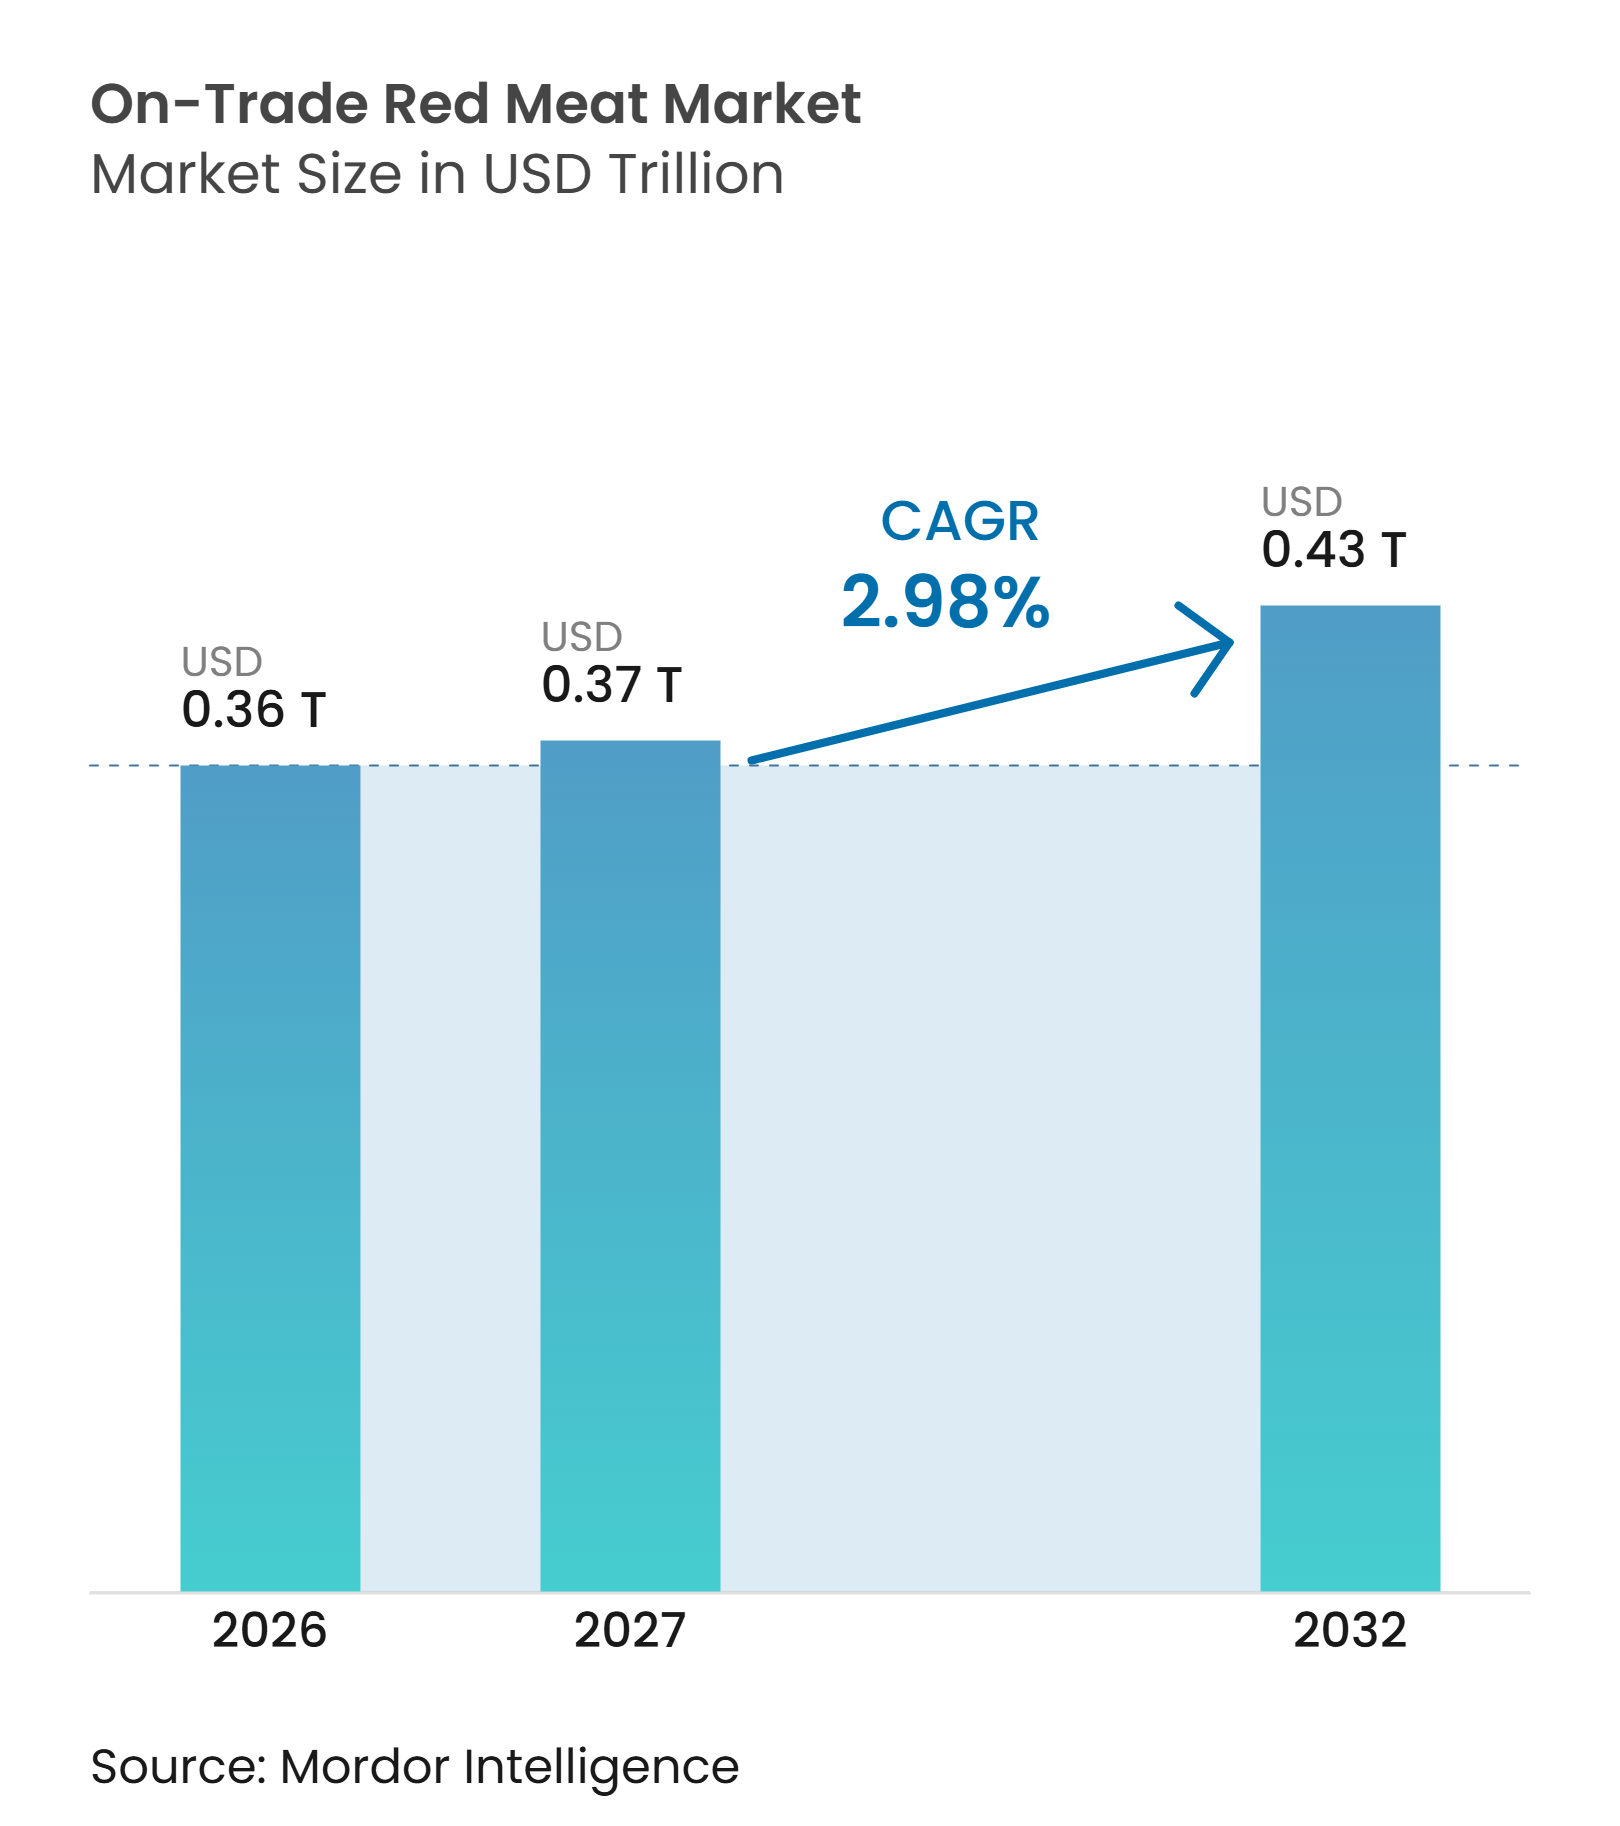
Die Marktgröße des On-Trade-Rotfleischmarkts wurde im Jahr 2026 auf 0,36 Billionen USD geschätzt und soll von 0,37 Billionen USD im Jahr 2027 auf 0,43 Billionen USD bis 2032 wachsen, bei einem CAGR von 2,98 % während des Prognosezeitraums (2027–2032). Der On-Trade-Rotfleischmarkt wird durch den wachsenden Anteil von Mahlzeiten gestützt, die in Restaurants, Hotels, Caterern und über Lieferplattformen bezogen werden, anstatt zu Hause zubereitet zu werden. Restaurantketten bauen ihre Präsenz in mehreren Regionen aus, erhöhen die Einkaufsvolumina und bevorzugen standardisierte Fleischspezifikationen. Lieferplattformen ermöglichen es Betreibern zudem, Burger, Kebabs, Sandwiches und Grillgerichte über den Restaurantbesuch hinaus anzubieten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp dominierte Schweinefleisch den Markt mit einem Anteil von 37,52 % im Jahr 2026, während Hammelfleisch im Zeitraum 2027–2032 den schnellsten CAGR von 4,02 % verzeichnen soll.
- Nach Kategorie dominierte konventionelles Fleisch den Markt mit einem Anteil von 92,31 % im Jahr 2026, während Bio-Fleisch im Zeitraum 2027–2032 den schnellsten CAGR von 4,35 % verzeichnen soll.
- Nach Form dominierte gefrorenes Fleisch den Markt mit einem Anteil von 37,98 % im Jahr 2026, während frisches/gekühltes Fleisch im Zeitraum 2027–2032 den schnellsten CAGR von 4,18 % verzeichnen soll.
- Nach Geografie dominierte Nordamerika den On-Trade-Rotfleischmarkt mit einem Anteil von 39,42 % im Jahr 2026, während Asien-Pazifik im Zeitraum 2027–2032 den schnellsten CAGR von 4,76 % verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Schnellrestaurantketten | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Verbraucherpräferenz für proteinreiche Mahlzeiten | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmende Urbanisierung und Außer-Haus-Konsum | +0.5% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| Beliebtheit regionaler und ethnischer fleischbasierter Küchen | +0.4% | Global, mit Schwerpunkt auf Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum von Essenslieferungen und Online-Bestellungen | +0.4% | Asien-Pazifik, Naher Osten und Afrika, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Expansion des organisierten Caterings und institutioneller Gastronomie | +0.3% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Schnellrestaurantketten
Die Expansion von Schnellrestaurantketten (QSR) unterstützt den globalen On-Trade-Rotfleischmarkt, indem sie die Nachfrage nach Rind-, Schweine- und anderen Fleischprodukten steigert, die in Burgern, Sandwiches, Wraps und Fast-Food-Mahlzeiten verwendet werden. Das Wachstum internationaler Fast-Food-Marken, die Eröffnung neuer Filialen und die Diversifizierung der Speisekarten erhöhen den Bedarf an Großeinkäufen in den Lieferketten der Gastronomie. Im Juli 2026 berichtete das Landwirtschaftsministerium der Vereinigten Staaten (USDA), dass die inflationsbereinigten Lebensmittelumsätze in Schnellrestaurants in den Vereinigten Staaten im Jahr 2025 516,1 Milliarden USD erreichten, was den erheblichen Umfang dieses Gastronomiesegments verdeutlichtFood Service Industry, ers.usda.gov">[1]. Diese Expansion schafft zusätzliche Beschaffungsmöglichkeiten für Fleischverarbeiter, Händler und Gastronomielieferanten, die QSR-Betreiber beliefern. Folglich treibt die wachsende Präsenz von Schnellrestaurants die wiederkehrende Nachfrage nach standardisierten Rotfleischprodukten in der globalen Gastronomiebranche an.
Steigende Verbraucherpräferenz für proteinreiche Mahlzeiten
Protein bleibt ein wichtiges Kriterium für Gäste bei der Auswahl von Mahlzeiten, was Restaurants einen Anreiz gibt, Fleischqualität, Schnittart und Herkunftspraktiken hervorzuheben. Cargill berichtete, dass jeder vierte Steak-Gast mit seinem letzten Restaurantsteak unzufrieden war, hauptsächlich aufgrund inkonsistenter Schnitte und Garstufen. Dies verdeutlicht eine Chance für Betreiber, die Ausführung zu verbessern. Der On-Trade-Rotfleischmarkt gewinnt an Wert durch Spezifikationen, die Qualität signalisieren, einschließlich anerkannter Güteklassen und verifizierter Produktionsangaben. Restaurants verwenden auch kleinere Portionen von Premium-Schnitten, um der Verbrauchernachfrage nach Protein gerecht zu werden und gleichzeitig Präferenzen für handhabbare Mahlzeitengrößen zu berücksichtigen. Klare Menübeschreibungen und konsistente Kochstandards bleiben unerlässlich, da Restaurantgäste die Fleischqualität sofort beurteilen können. Diese Faktoren unterstützen die Wertschöpfung im On-Trade-Rotfleischmarkt.
Zunehmende Urbanisierung und Außer-Haus-Konsum
Zunehmende Urbanisierung unterstützt den globalen On-Trade-Rotfleischmarkt, indem sie Verbraucher in Städten konzentriert, wo der Zugang zu Restaurants, Hotels, Schnellrestaurants und organisierten Gastronomiebetrieben im Allgemeinen größer ist. Städtische Lebensstile, längere Pendelzeiten und begrenzte Zeit für die Zubereitung von Mahlzeiten zu Hause veranlassen Verbraucher, sich auf Restaurants und andere Außer-Haus-Gastronomieoptionen zu verlassen. Die Abteilung für wirtschaftliche und soziale Angelegenheiten der Vereinten Nationen (UN DESA) veröffentlichte im November 2025 ihren Bericht „World Urbanization Prospects 2025”. Der Bericht wies darauf hin, dass Städte 45 % der Weltbevölkerung von 8,2 Milliarden Menschen beherbergenCities are home to 2 per cent of the global population, un.org">[2]. Diese städtische Konzentration erweitert die potenzielle Kundenbasis für Gastronomiebetreiber und unterstützt die Nachfrage nach bequemen, im Restaurant zubereiteten Mahlzeiten. Folglich schafft die wachsende Zahl städtischer Gastronomieanlässe zusätzliche Konsummöglichkeiten für rotfleischbasierte Gerichte, einschließlich Burger, Steaks, Kebabs und gegrillte Fleischzubereitungen.
Wachstum von Essenslieferungen und Online-Bestellungen
Online-Bestellungen erweitern die Restaurantnachfrage über den Sitzplatz im Lokal hinaus und ermöglichen einen häufigeren Konsum über mehrere Tageszeiten. Im April 2025 berichtete die Nationale Restaurantvereinigung, dass fast 75 % des Restaurantverkehrs in den Vereinigten Staaten außerhalb der Räumlichkeiten stattfindet, während 37 % der Erwachsenen mindestens einmal pro Woche eine Lieferung bestellenFrom Trend to Transformation, restaurant.org">[3]. Dieser Trend erhöht die Bedeutung von Verpackung, Haltequalität, Menügestaltung und Portionskonsistenz für fleischbasierte Restaurantgerichte. Burger, gegrillte Fleischplatten, Sandwiches und zubereitete Schweinefleischgerichte eignen sich gut für die Lieferung, wenn Betreiber die Produktqualität während des Transports erhalten. Der On-Trade-Rotfleischmarkt profitiert davon, dass Restaurants Liefermenüs rund um Produkte entwickeln, die gut transportiert werden können und in großem Maßstab produziert werden können. Lieferplattformen erweitern auch die Reichweite von Restaurants in Vorstadt- und stadtnahe Gebiete, wo Verbraucher möglicherweise keine physischen Filialen aufsuchen würden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Präferenz für pflanzliche Lebensmittel | -0.3% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsbedenken im Zusammenhang mit dem Konsum von rotem Fleisch | -0.2% | Global | Mittelfristig (2–4 Jahre) |
| Schwankende Rotfleischpreise und Beschaffungskosten | -0.4% | Nordamerika, Global | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheits- und Handhabungsvorschriften | -0.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankende Rotfleischpreise und Beschaffungskosten
Schwankungen bei Rotfleischpreisen und Beschaffungskosten hemmen den globalen On-Trade-Rotfleischmarkt, indem sie finanzielle Unsicherheit für Restaurants, Hotels und Cateringunternehmen schaffen. Veränderungen bei der Verfügbarkeit von Vieh, Tierfutterpreisen, Transportkosten, Energiekosten und Verarbeitungsgebühren können die Beschaffungskosten für Rind-, Schweine- und Hammelfleisch erhöhen. Diese Kostenschwankungen erschweren es Gastronomiebetreibern, stabile Einkaufsbudgets und konsistente Menüpreise aufrechtzuerhalten. Kleinere Restaurants und unabhängige Gastronomiebetriebe sind besonders anfällig, da sie oft über geringere Kaufkraft und schwächere Verhandlungsfähigkeiten als große Restaurantketten verfügen. Höhere Beschaffungskosten können Betreiber auch dazu zwingen, Menüpreise zu erhöhen, Portionsgrößen anzupassen oder teure Rotfleischprodukte durch erschwinglichere Proteinalternativen zu ersetzen.
Steigende Präferenz für pflanzliche Lebensmittel
Präferenzen für pflanzliche Lebensmittel schränken die Nachfrage in einigen Restaurantumgebungen ein, insbesondere bei Gästen, die günstigere oder fleischlose Optionen suchen. Für Restaurantbetreiber besteht die Herausforderung nicht in einer vollständigen Substitution, sondern darin, die Bedürfnisse von Kunden zu erfüllen, deren Kaufentscheidungen von Preis, Gesundheitserwägungen und Menüauswahl abhängen. Restaurants können die Nachfrage nach rotem Fleisch aufrechterhalten, indem sie einen klaren Mehrwert, angemessene Portionsgrößen und Herkunftsinformationen anbieten, die das Vertrauen der Gäste stärken. Lebensmittelsicherheitsanforderungen erhöhen auch die betriebliche Komplexität. Inspektionsanforderungen, europäische Lebensmittelhygieneverordnungen und Codex-Kennzeichnungsrichtlinien beeinflussen Beschaffungs- und Handhabungspraktiken über Grenzen hinweg. Diese Compliance-Faktoren sind besonders relevant für Restaurantbetreiber und Lieferanten, die in mehreren Ländern tätig sind und importierte Fleischprogramme unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
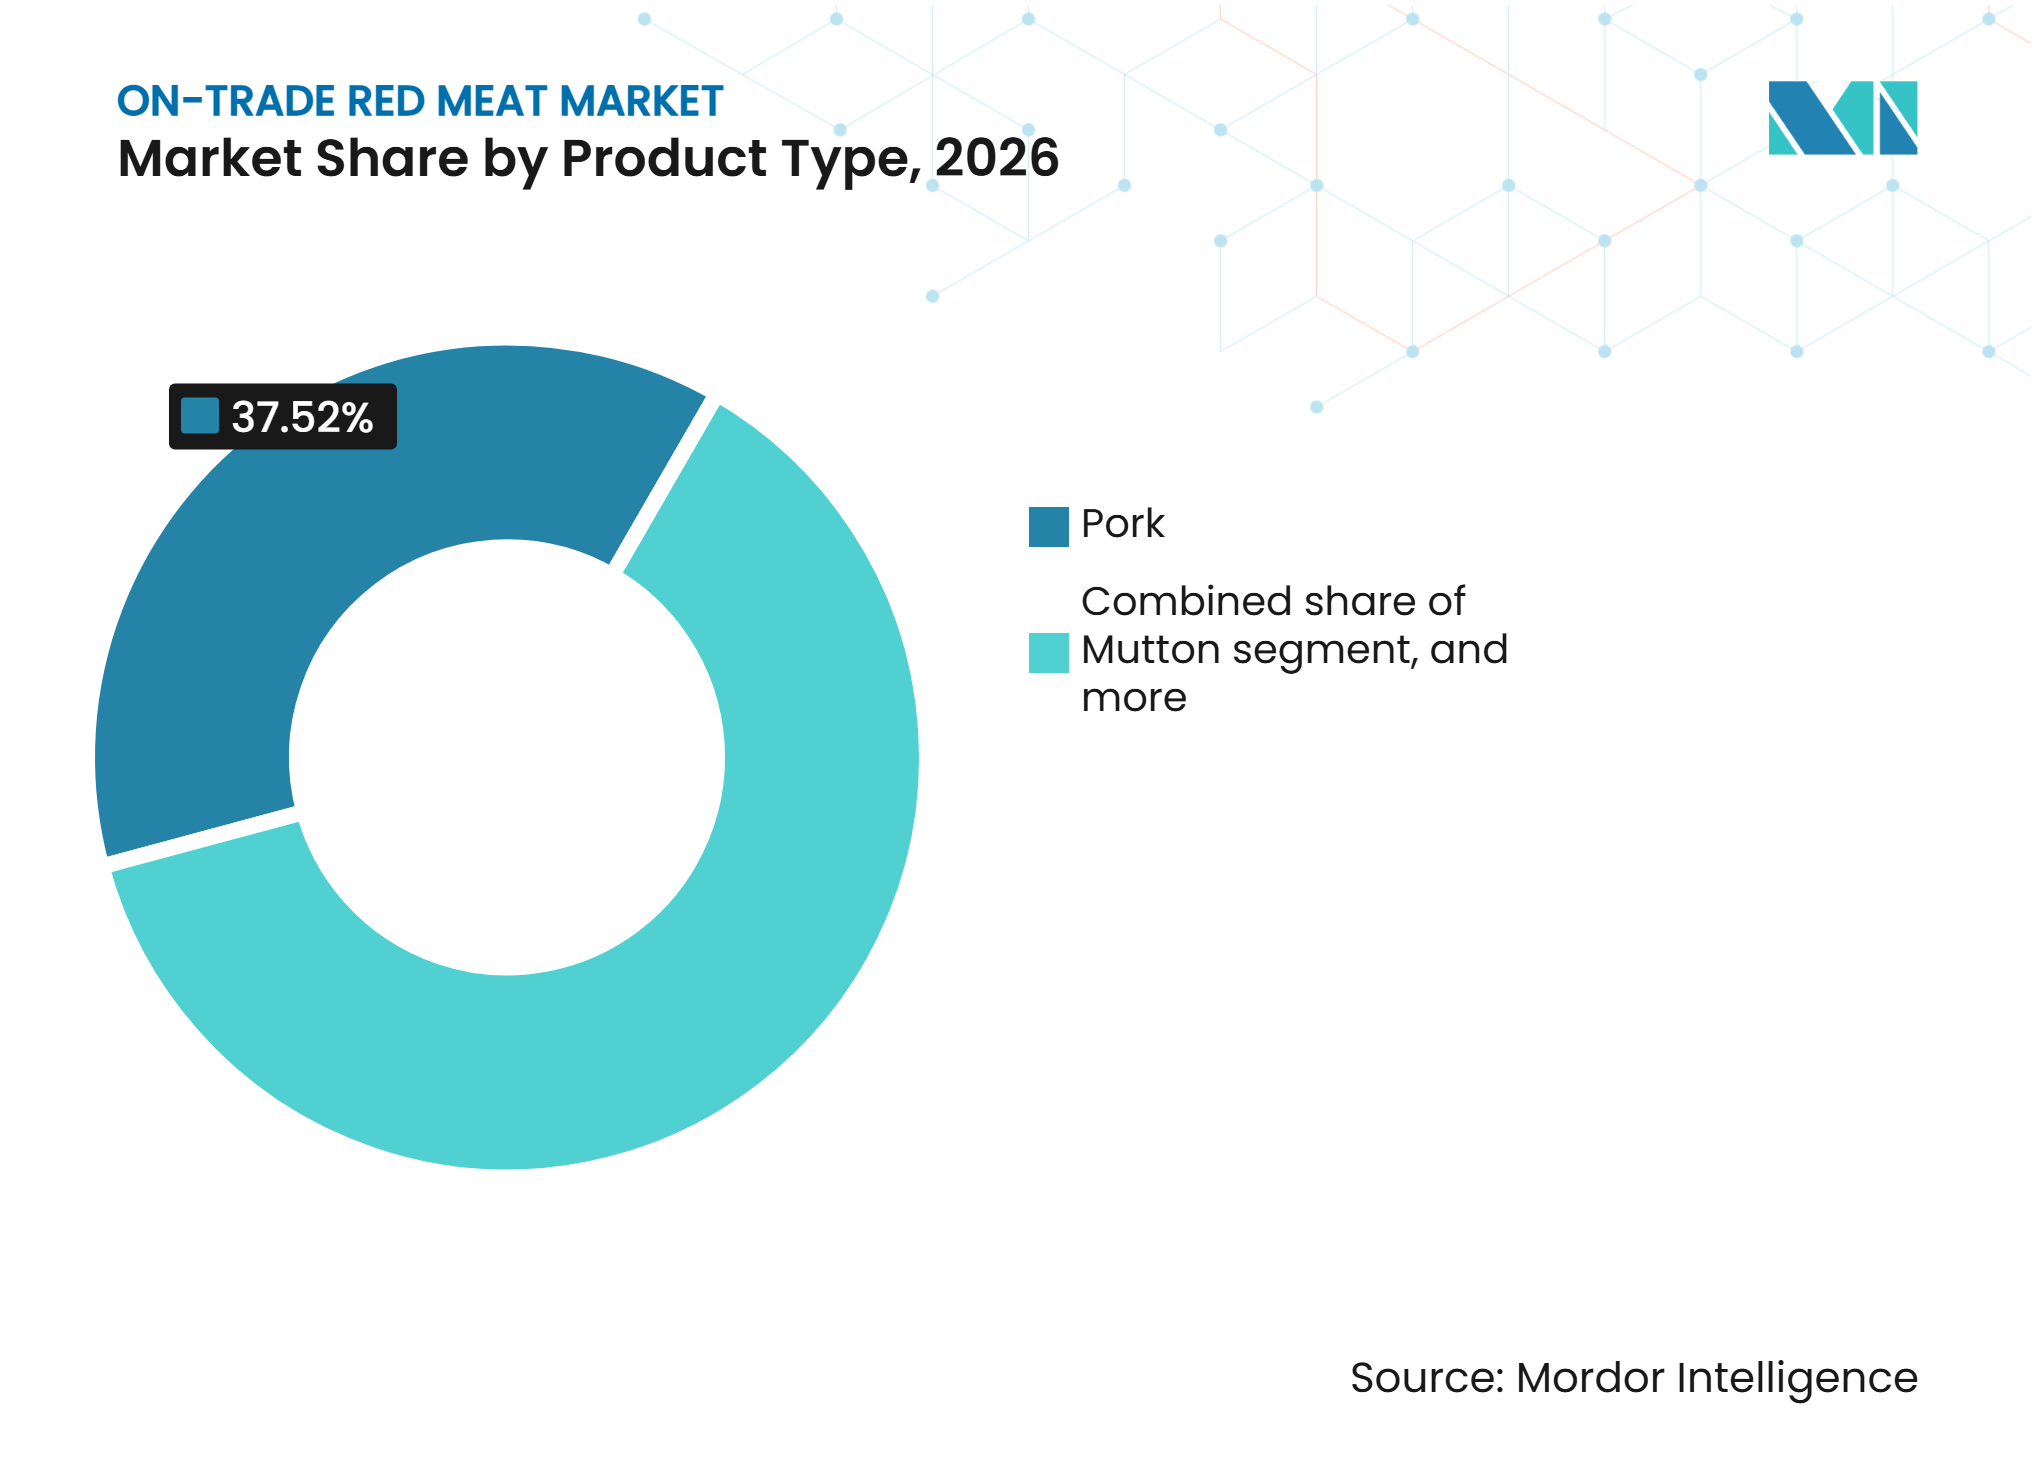
Schweinefleisch führt beim Volumen, während Hammelfleisch die Nachfrage aufbautSchweinefleisch machte 37,52 % des On-Trade-Rotfleischmarkts im Jahr 2026 aus und ist damit der führende Produkttyp. Seine führende Position spiegelt seine Verwendung in hochvolumigen Restaurantangeboten wider, darunter Sandwiches, Würste, Frühstücksmenüs und Gerichte der asiatischen Küche. Schweinefleisch hat auch einen kürzeren Produktionszyklus als Rindfleisch, was die Beschaffungskontinuität unterstützen kann, wenn die Rindfleischkosten steigen. Da einkommensstarke Märkte ein begrenztes Pro-Kopf-Wachstumspotenzial bieten, wird die Restaurantnachfrage zunehmend von aufstrebenden Gastronomiemärkten und der Diversifizierung der Speisekarten angetrieben. Die On-Trade-Rotfleischbranche nutzt Schweinefleisch als vielseitiges Protein in Preismenüs, regionalen Gerichten und verarbeiteten Formaten. Schweinefleischlieferanten können profitieren, wenn Restaurants Alternativen zu Premium-Rindfleisch suchen, ohne ihre Betriebsformate zu ändern.
Hammelfleisch soll bis 2032 mit einem CAGR von 4,02 % wachsen, der höchsten Rate unter den Produkttypen. Halal-Gastronomie, nahöstliche Küche, südasiatische Gerichte und Diaspora-Restaurants unterstützen die Hammelfleischnachfrage in mehreren Regionen. Obwohl Rindfleisch in vielen Full-Service-Restaurants ein Premium-Menüpunkt bleibt, können steigende Rindfleischkosten eine stärkere Nutzung von Hammelfleisch und anderen Rotfleischarten fördern. Ziegenfleisch dient auch Halal- und afrikanischen Küchenformaten, bleibt jedoch spezialisierter als Schweine- oder Rindfleisch. Produktportfolios, die diese Anforderungen erfüllen, können Restaurants dabei helfen, unterschiedliche Kundengruppen zu bedienen, ohne sich auf einen einzigen Fleischtyp zu verlassen.



Nach Kategorie:
Konventionelles Fleisch behält seinen Umfang, während Bio-Fleisch expandiertKonventionelles Fleisch machte 92,31 % der Marktgröße des On-Trade-Rotfleischmarkts im Jahr 2026 aus, was die weitreichende Präsenz etablierter Lieferketten in Schnell- und Full-Service-Restaurants widerspiegelt. Konventionelle Beschaffung bleibt für Betreiber unerlässlich, die große Mengen, standardisierte Spezifikationen und eine effiziente Distribution benötigen. Der Umfang des konventionellen Fleisches bedeutet auch, dass die meisten Restaurantmenüs weiterhin auf Standardprodukte statt auf zertifizierte Nischenangebote setzen. Der On-Trade-Rotfleischmarkt ist nach wie vor auf diese Systeme angewiesen, da sie häufige Einkäufe in verschiedenen Restaurantformaten unterstützen. Lieferanten, die die Transparenz der Herkunft verbessern, können ihre Position bei Restaurants stärken, die Differenzierung anstreben, ohne vollständig auf Bio-Produkte umzusteigen.
Bio-Fleisch soll bis 2032 mit einem CAGR von 4,35 % wachsen, der schnellsten Rate unter den Kategoriesegmenten. Bio-Angebote ermöglichen es Betreibern, Zertifizierung und Herkunft als Teil ihrer Menüpositionierung zu nutzen, anstatt ausschließlich über den Preis zu konkurrieren. Die On-Trade-Rotfleischbranche kann davon profitieren, da Fast-Casual-Konzepte Bio- oder Weidefleisch in ihr Kernangebot integrieren. Jüngere Gäste können positiv auf klare Angaben reagieren, wenn diese durch konsistente Essqualität unterstützt werden. Restaurantprogramme erfordern jedoch eine zuverlässige Verfügbarkeit, da Premium-Angaben schwer aufrechtzuerhalten sind, wenn das Angebot inkonsistent ist.
Nach Form:
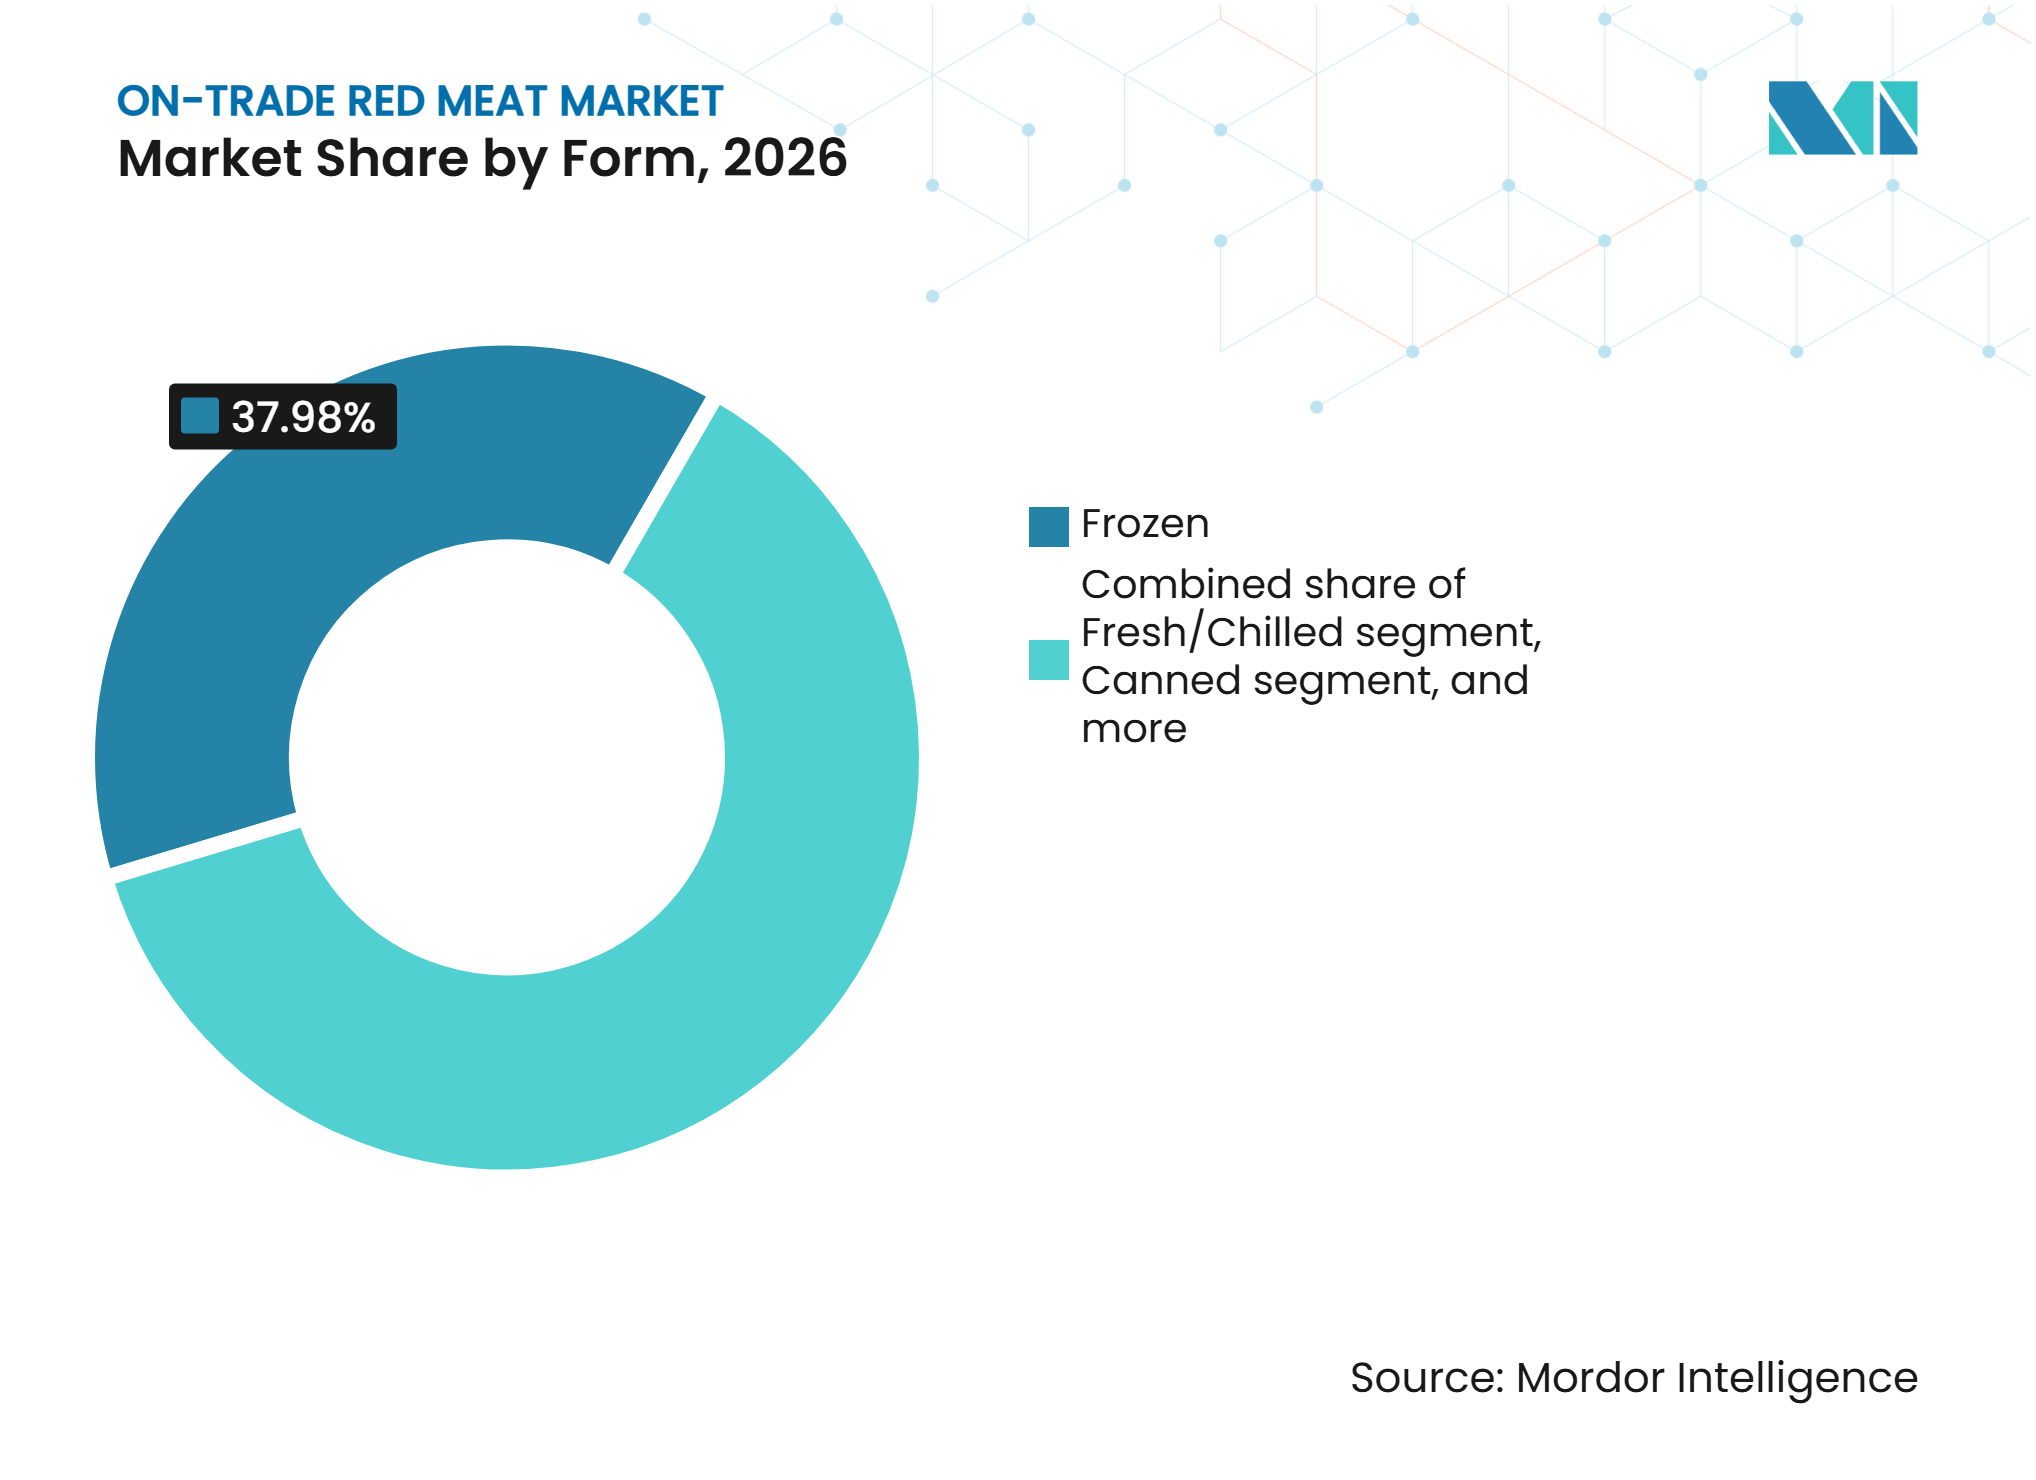
Gefrorenes Fleisch unterstützt den Umfang, während frisches/gekühltes Fleisch an Wert gewinntGefrorenes Rotfleisch machte 37,98 % der Marktgröße des On-Trade-Rotfleischmarkts im Jahr 2026 aus, angetrieben durch die Nachfrage von Kettenrestaurants und institutionellen Gastronomiebetreibern. Diese Betreiber schätzen gefrorene Produkte wegen ihrer längeren Haltbarkeit, konsistenten Portionsgrößen und zuverlässigen Logistik über mehrere Standorte hinweg. Gefrorenes Angebot ist besonders vorteilhaft in Gebieten mit weniger entwickelter Frischkühlketteninfrastruktur oder wo Restaurants eine stabile Lagerverfügbarkeit benötigen. Konserviertes Rotfleisch stellt ein kleineres On-Trade-Format dar und wird hauptsächlich in ausgewählten verarbeiteten Gerichten und institutionellen Umgebungen verwendet. Eine zuverlässige Gefrier- und Distributionsinfrastruktur bleibt entscheidend, da die Produktqualität von einer ordnungsgemäßen Lagerung in der gesamten Lieferkette abhängt.
Frisches/gekühltes Rotfleisch soll bis 2032 mit einem CAGR von 4,18 % wachsen, der schnellsten Wachstumsrate unter den Formsegmenten. Frische Produkte können Premium-Menüpreise unterstützen, wenn Restaurants Schnittqualität, Güteklasse und Zubereitungsmethoden klar kommunizieren. Verarbeitete Formate, einschließlich vormarinierter und portionskontrollierter Produkte, helfen Caterern und Restaurants, die Zubereitungszeit zu reduzieren. Frisches Angebot erfordert jedoch eine strengere Temperaturkontrolle und kürzere Lieferzyklen als gefrorene Produkte. Lieferanten, die eine zuverlässige Frischverteilung und erkennbare Schnitte anbieten, können ihre Wertposition in der Premium-Gastronomie und Fast-Casual-Formaten stärken.

Geografische Analyse
Nordamerika
Nordamerika soll im Jahr 2026 einen Anteil von 39,42 % am On-Trade-Rotfleischmarkt ausmachen und damit den größten regionalen Anteil in den bereitgestellten Schätzungen darstellen. Die Region verfügt über eine etablierte Restaurantkultur, die auf Rindfleisch, Burgern, Steaks, Barbecue, Schweinefleischgerichten und anderen fleischbasierten Menüformaten basiert. Certified Angus Beef lizenzierte im Geschäftsjahr 2025 601 Restaurants und verzeichnete im März 2025 Gastronomieumsätze von 40,3 Millionen Pfund, was auf ein anhaltendes Interesse an differenzierten Rindfleischprogrammen hinweist. Die Nachfrage nach US-amerikanischem Rindfleisch im Gastronomiesektor Mexikos bleibt in Cancún, Mexiko-Stadt und Baja California stark. Die Inspektionsanforderungen des Landwirtschaftsministeriums der Vereinigten Staaten und die Lebensmittelhandhabungssysteme bleiben wichtige Compliance-Überlegungen, was Lieferanten, die Qualitätssicherung mit stabiler Verfügbarkeit verbinden, vorteilhaft positioniert.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 4,76 % wachsen, der höchsten Rate unter den in den Schätzungen erfassten Regionen. Der On-Trade-Rotfleischmarkt profitiert von expandierenden städtischen Gastronomenetzwerken, zunehmenden Essenslieferbestellungen, regionalen Küchen und wachsender organisierter Restaurantaktivität in China, Indien und den Philippinen. Das Wachstum von Lieferbestellungen erhöht die Bedeutung der Lebensmittelqualität nach dem Transport und der standardisierten Zubereitung. Halal-Anforderungen, lokale Geschmackspräferenzen und nationale Lebensmittelsicherheitsvorschriften beeinflussen die Lieferantenauswahl. Diese Faktoren begünstigen Unternehmen, die Schnitte, Formate und Zertifizierungen lokalisieren können und gleichzeitig zuverlässige Distributionsnetzwerke aufrechterhalten.
Europa, Südamerika, Naher Osten und Afrika
Der On-Trade-Rotfleischmarkt in Europa profitiert von gut etablierten Restaurant-, Hotel- und Cateringbranchen, die durch eine starke Nachfrage nach Rind-, Schweine- und Lammfleisch in Ländern wie Deutschland, Frankreich, dem Vereinigten Königreich, Spanien und Italien unterstützt werden. Südamerika hat eine starke Rindfleischkonsumkultur, insbesondere in Brasilien und Argentinien, wo Steakhäuser, Churrascarias und Barbecue-Restaurants die Nachfrage nach Rotfleischprodukten antreiben. Im Nahen Osten erhöhen die expandierende Gastgewerbeinfrastruktur, der wachsende Tourismus und die Beliebtheit traditioneller fleischbasierter Küchen die Nachfrage in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar. Die Expansion internationaler Restaurantketten, gehobener Gastronomiebetriebe und organisierter Gastronomiedistrbutionsnetzwerke in diesen Regionen schafft zusätzliche Beschaffungsmöglichkeiten für Rotfleischlieferanten.
Wettbewerbslandschaft
Marktkonzentration
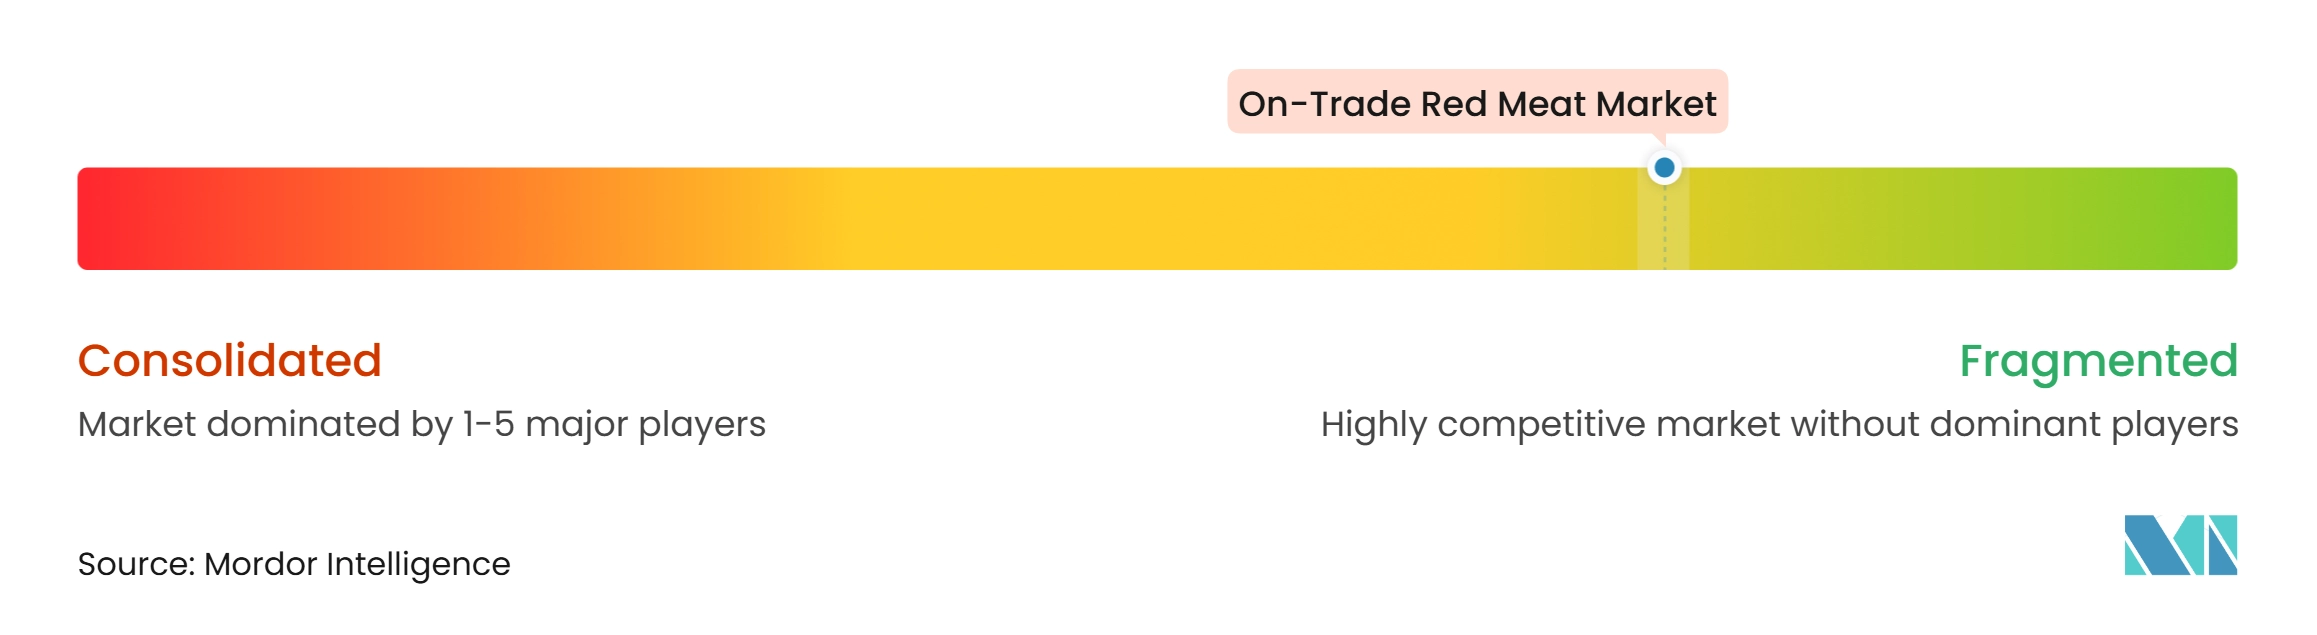
Der On-Trade-Rotfleischmarkt ist fragmentiert und wettbewerbsintensiv bei Verarbeitern, Gastronomiehändlern und Restaurantbetreibern, wobei die Teilnehmer unterschiedliche Rollen übernehmen. Tyson Foods, Cargill, JBS und das von Marfrig kontrollierte National Beef machen einen erheblichen Anteil der US-amerikanischen Rindfleischverarbeitungskapazität aus. Diese vorgelagerte Konzentration führt jedoch nicht zu einer vergleichbaren Kontrolle über den Restauranteinkauf, da Distribution und Restaurantbetrieb weitgehend fragmentiert bleiben. Viehversorgungsengpässe erhöhen auch den Wert von Lieferanten, die zuverlässig konstante Mengen liefern und Qualitätsspezifikationen erfüllen können.
Distributionsfähigkeiten und Produktdifferenzierung prägen den Wettbewerb auf der Ebene der Restaurantversorgung. Danish Crown lieferte ab Sommer 2026 Rindfleischpatties an McDonald's-Restaurants in Dänemark und anderen nordischen Märkten, unterstützt durch eine dedizierte Produktionslinie in Vejen. Diese Vereinbarung zeigt, wie Qualitätsstandards und dedizierte Produktionskapazitäten Lieferanten dabei helfen können, langfristige Gastronomiebeziehungen zu sichern. Zertifizierte Produktangaben ermöglichen es Restaurantbetreibern auch, Premium-Qualität gegenüber Gästen zu kommunizieren. Lieferanten erlangen einen Wettbewerbsvorteil, indem sie Produktspezifikationen, Lieferanforderungen, verifizierte Herkunftserwartungen und betriebliche Anforderungen in Bezug auf Portionsgrößen und Kühlkettenleistung erfüllen.
Produktinnovation stellt eine weitere Wettbewerbsstrategie dar, insbesondere da Restaurantkunden Menüdifferenzierung und reduziertes Betriebsrisiko anstreben. MBRF erweiterte seine regionale Präsenz, um die Halal-Gastronominachfrage zu bedienen, unter anderem durch eine auf Saudi-Arabien ausgerichtete Plattform und zusätzliche Verarbeitungsaktivitäten. Bio-, Weide- und Halal-zertifizierte Produkte bieten weitere Möglichkeiten, um unterschiedliche Beschaffungsanforderungen zu erfüllen. Der On-Trade-Rotfleischmarkt bleibt auf Restaurantebene fragmentiert, was Lieferanten dazu zwingt, lokal zu konkurrieren, auch wenn sie großmaßstäbliche Verarbeitungsanlagen betreiben.
Marktführer der On-Trade-Rotfleischbranche
-
Tyson Foods, Inc.
-
Sysco Corporation
-
WH Group Limited
-
Marfrig Global Foods S.A.
-
Smithfield Foods
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
On-Trade-Rotfleischmarkt Unternehmen in diesem Bericht
- Tyson Foods, Inc.
- Cargill, Incorporated
- Sysco Corporation
- WH Group Limited
- Marfrig Global Foods S.A.
- Hormel Foods Corporation
- BRF S.A.
- Smithfield Foods
- Minerva Foods S.A.
- OSI Group
- National Beef Packing Company, LLC
- Maple Leaf Foods Inc.
- Danish Crown
- Vion Food Group
- NH Foods Ltd.
- Tönnies Holding ApS and Co. KG
- Perdue Farms LLC
- Clemens Food Group
- Australian Agricultural Company Limited
- Silver Fern Farms Limited
Neueste Industrielle Entwicklungen in On-Trade-Rotfleischmarkt
- September 2025: Smithfield Culinary brachte drei vollständig gekochte, geräucherte Fleischprodukte für Gastronomiebetreiber auf den Markt: Shredded Beef Birria, Chopped Beef Brisket und Pork Shoulder Burnt Ends. Diese Angebote helfen Restaurants, Hotels und Cateringunternehmen, langsam gegarte Barbecue-Aromen in ihre Speisekarten zu integrieren.
- August 2025: Brakes brachte eine Reihe von 100 % britisch und Farm Assured zertifizierten Hammelfleischprodukten auf den Markt, darunter Racks, Bratenstücke, Koteletts, Hackfleisch und gewürfeltes Hammelfleisch, und bietet Gastronomiebetreibern eine Alternative zu Lammfleisch.
- März 2025: KFF brachte ein umfangreiches Frischfleischsortiment mit mehr als 30 Premium- und Wertoptionen für Rind-, Schweine- und Geflügelfleisch auf den Markt. Das Sortiment umfasste Rindfleischprodukte wie Steaks und Hackfleisch sowie Schweinefleischprodukte wie Bratenstücke und Speck, sodass Gastronomiebetreiber eine breitere Auswahl an Frischfleisch von einem einzigen Lieferanten beziehen können.
Berichtsumfang des globalen On-Trade-Rotfleischmarkts
Rotes Fleisch ist definiert als Muskelfleisch von Säugetieren, wie Rind-, Schweine-, Lamm-, Hammel-, Pferde- und Ziegenfleisch.
Der On-Trade-Rotfleischmarkt ist nach Produkttyp, Kategorie und Form segmentiert. Nach Produkttyp ist der Markt in Rindfleisch, Hammelfleisch, Schweinefleisch und sonstiges Fleisch segmentiert. Nach Kategorie ist der Markt in konventionelles Fleisch und Bio-Fleisch segmentiert. Nach Form ist der Markt in frisches/gekühltes, gefrorenes, konserviertes und verarbeitetes Rotfleisch segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika segmentiert. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Rindfleisch |
| Hammelfleisch |
| Schweinefleisch |
| Sonstiges Fleisch |
| Konventionelles Fleisch |
| Bio-Fleisch |
| Frisch/Gekühlt |
| Gefroren |
| Konserven |
| Verarbeitet |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Thailand | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Rindfleisch | |
| Hammelfleisch | ||
| Schweinefleisch | ||
| Sonstiges Fleisch | ||
| Nach Kategorie | Konventionelles Fleisch | |
| Bio-Fleisch | ||
| Nach Form | Frisch/Gekühlt | |
| Gefroren | ||
| Konserven | ||
| Verarbeitet | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Thailand | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der On-Trade-Rotfleischmarkt derzeit und wie sind die Wachstumsaussichten?
Der On-Trade-Rotfleischmarkt wurde im Jahr 2026 auf 0,36 Billionen USD geschätzt und soll 2027 einen Wert von 0,37 Billionen USD erreichen. Es wird prognostiziert, dass der Markt bis 2032 auf 0,43 Billionen USD wächst und dabei im Zeitraum 2027–2032 einen CAGR von 2,98 % verzeichnet.
Welcher Produkttyp hatte 2026 den größten Anteil am On-Trade-Rotfleischmarkt?
Schweinefleisch war 2026 das größte Produkttypensegment und machte 37,52 % des On-Trade-Rotfleischmarkts aus.
Welche Kategorie dominierte den On-Trade-Rotfleischmarkt im Jahr 2026?
Konventionelles Fleisch dominierte das Kategoriesegment im Jahr 2026 und machte 92,31 % des Markts aus.
Welche Form hatte 2026 den größten Anteil am On-Trade-Rotfleischmarkt?
Gefrorenes Rotfleisch war 2026 das größte Formsegment und machte 37,98 % des Markts aus.
Welche Region dominierte den On-Trade-Rotfleischmarkt im Jahr 2026?
Nordamerika dominierte den On-Trade-Rotfleischmarkt im Jahr 2026 und machte 39,42 % des Marktanteils aus.